
Taille et part du marché de l'intelligence carbone des réseaux télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.67 Milliards de dollars |
| Taille du Marché (2032) | 1.55 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.26 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
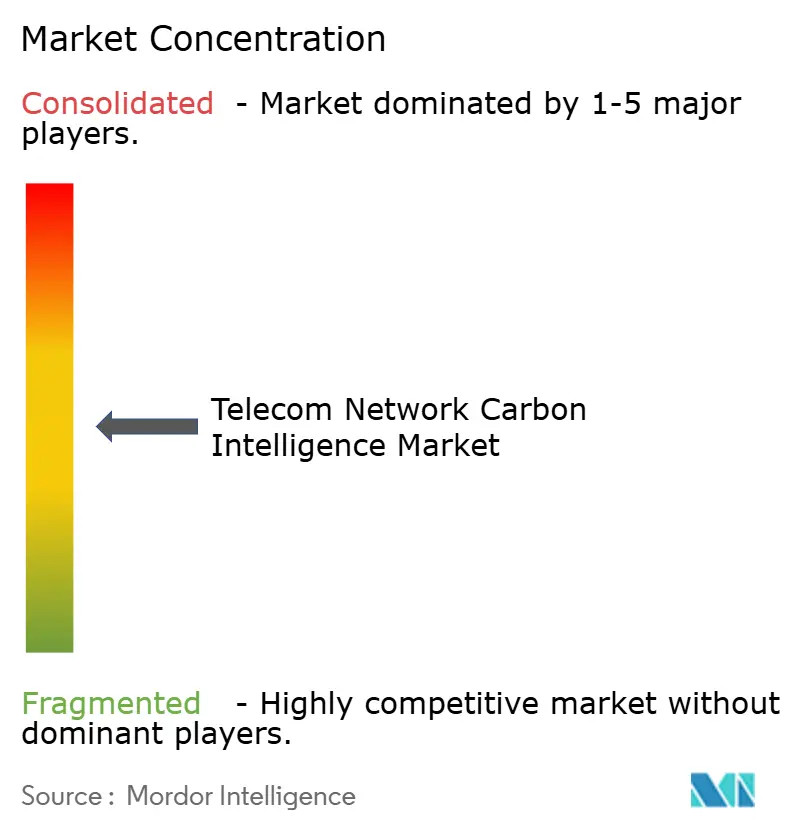
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'intelligence carbone des réseaux télécom par Mordor Intelligence
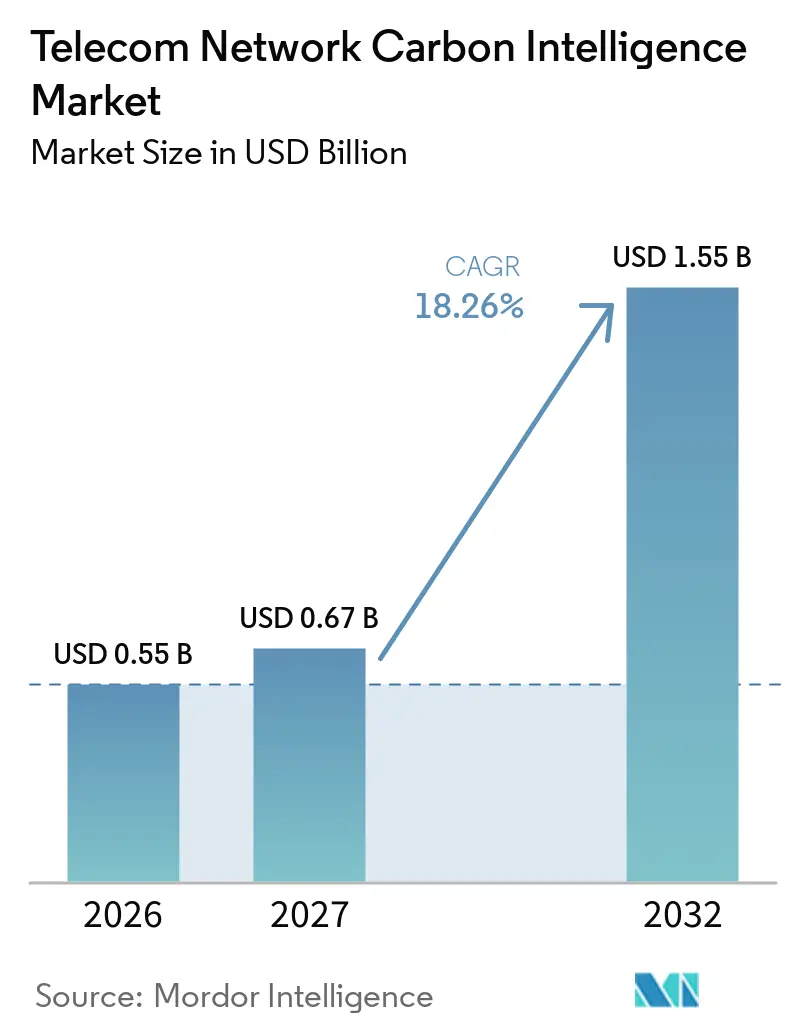
La taille du marché de l'intelligence carbone des réseaux télécom était évaluée à 0,55 milliard USD en 2026 et devrait croître de 0,67 milliard USD en 2027 pour atteindre 1,55 milliard USD d'ici 2032, à un CAGR de 18,26 % durant la période de prévision (2027-2032). La demande est façonnée par des règles de divulgation plus strictes et par le besoin des opérateurs de disposer d'enregistrements fiables de l'énergie et des émissions au niveau des sites. Le reporting carbone se rapproche des opérations réseau, car les opérateurs doivent relier la consommation d'énergie, l'énergie renouvelable et les performances des équipements sur des parcs distribués. Le marché de l'intelligence carbone des réseaux télécom bénéficie également de la nécessité de gérer la consommation énergétique de la 5G sans compromettre la qualité de service. Les fournisseurs combinent le reporting carbone avec l'optimisation énergétique, ce qui rend le logiciel pertinent aussi bien pour les équipes de conformité que pour les ingénieurs réseau. Cela crée des opportunités pour les fournisseurs capables de connecter des réseaux multi-fournisseurs, des systèmes d'alimentation et des flux de travail de reporting sans alourdir excessivement les efforts de mise en œuvre.
Points clés du rapport
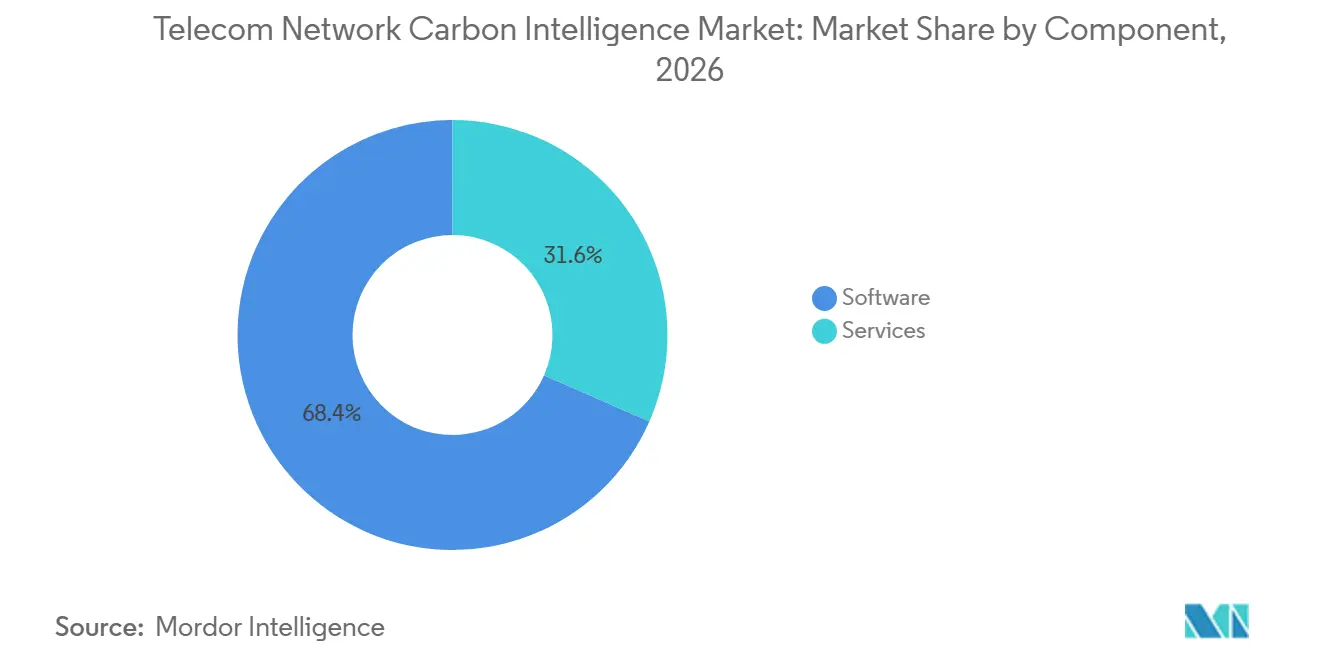
- Par composant, les logiciels détenaient 68,42 % de la part du marché de l'intelligence carbone des réseaux télécom en 2026, tandis que les services devraient s'étendre à un CAGR de 19,72 % jusqu'en 2032.
- Par domaine réseau, le réseau d'accès radio (RAN) représentait 42,36 % de la part du marché de l'intelligence carbone des réseaux télécom en 2026, tandis que les centres de données et les sites de calcul en périphérie devraient s'étendre à un CAGR de 19,84 % jusqu'en 2032.
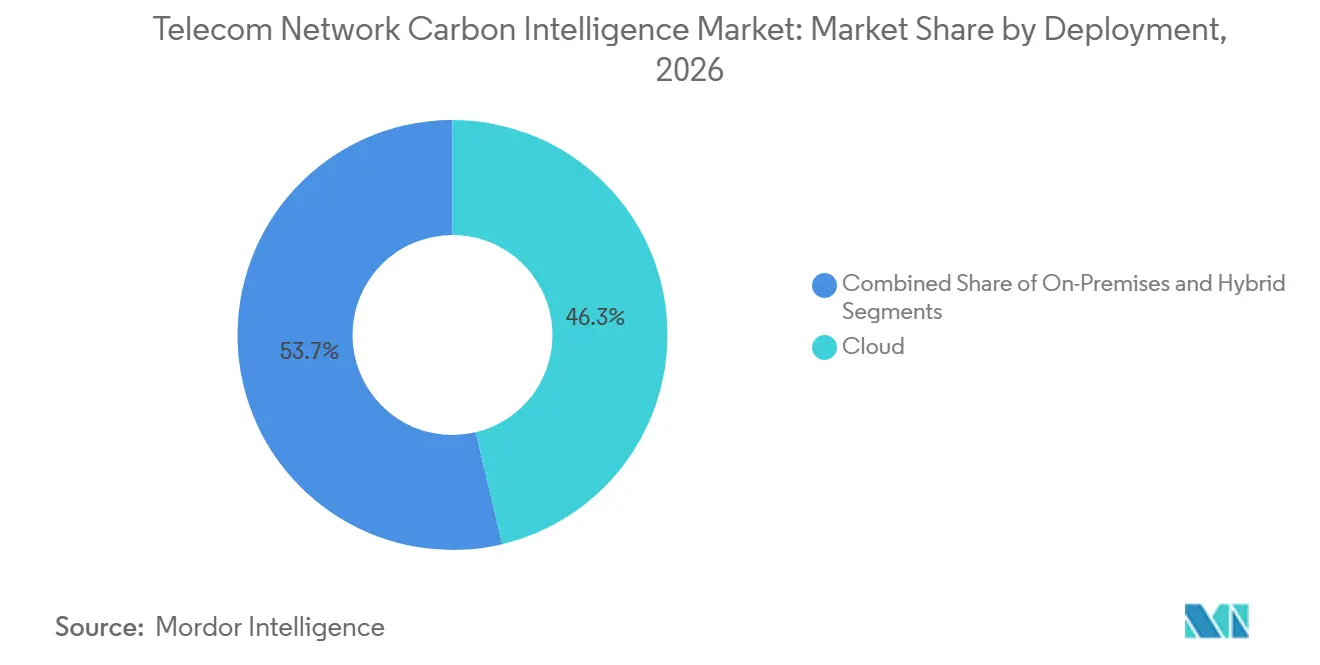
- Par déploiement, le cloud détenait 46,28 % de la part du marché de l'intelligence carbone des réseaux télécom en 2026, tandis que le déploiement hybride devrait s'étendre à un CAGR de 19,65 % jusqu'en 2032.
- Par utilisateur final, les opérateurs de réseaux mobiles (MNO) représentaient 60,74 % de la part du marché de l'intelligence carbone des réseaux télécom en 2026, tandis que les opérateurs de centres de données et d'infrastructures en périphérie devraient croître à un CAGR de 19,92 % jusqu'en 2032.
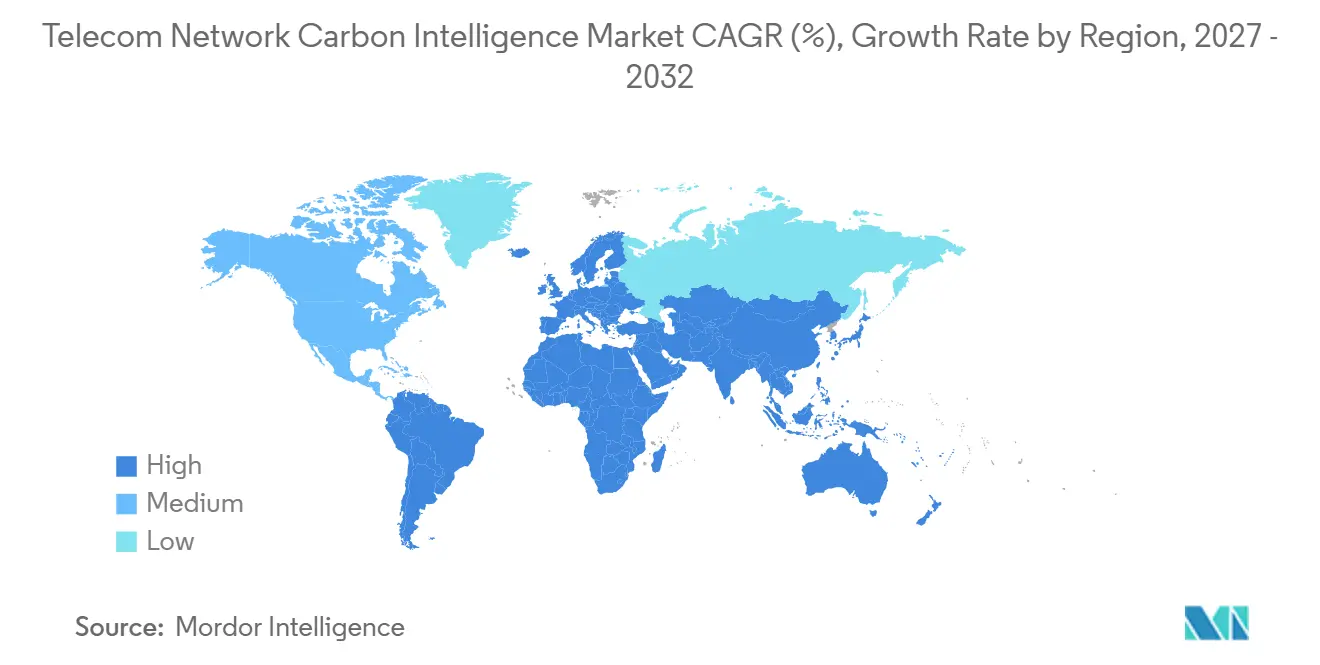
- Par géographie, l'Europe détenait 33,16 % de la part du marché de l'intelligence carbone des réseaux télécom en 2026, tandis que l'Asie-Pacifique devrait s'étendre à un CAGR de 19,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de l'intelligence carbone des réseaux télécom
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Densification des réseaux 5G et intensité énergétique croissante | +5.2% | Mondial, concentré en Asie-Pacifique, Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Optimisation énergétique des réseaux en boucle fermée pilotée par l'IA | +4.5% | Mondial, avec l'Amérique du Nord et l'Europe en tête du déploiement commercial | Court terme (≤ 2 ans) |
| Exigences de divulgation net zéro et d'assurance des données carbone | +3.5% | Europe, Amérique du Nord et marchés Asie-Pacifique en expansion | Court terme (≤ 2 ans) |
| Approvisionnement en énergie renouvelable et intégration d'énergie distribuée | +2.5% | Mondial, avec l'Asie-Pacifique et l'Afrique subsaharienne comme moteurs de l'intégration distribuée | Moyen terme (2-4 ans) |
| Complexité des réseaux multi-fournisseurs et besoins en intelligence unifiée | +1.8% | Mondial, notamment les réseaux Open RAN et les parcs multi-fournisseurs | Moyen terme (2-4 ans) |
| Conception de réseaux tenant compte du carbone et répartition de l'énergie | +1.2% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Densification des réseaux 5G et intensité énergétique croissante
L'expansion de la 5G est un moteur central de la demande sur le marché de l'intelligence carbone des réseaux télécom. Les équipements radio supplémentaires, la capacité en bande de base et les ressources de calcul en périphérie augmentent le nombre d'actifs que les opérateurs doivent surveiller, souvent sur des parcs avec différentes générations d'équipements et des configurations d'alimentation variées. Une étude de 2026 a révélé que les équipements multi-bandes modernes peuvent améliorer l'efficacité énergétique par site d'une moyenne de 70 %, mais les gains d'efficacité ne suppriment pas la nécessité de gérer l'empreinte réseau plus étendue. Les opérateurs ont besoin de données fiables pour identifier où l'énergie est utilisée, comment l'utilisation évolue avec le trafic et si les fonctions d'économie d'énergie produisent les résultats escomptés. Ce besoin relie directement la gestion du carbone au contrôle des coûts d'exploitation et à la planification réseau, car les équipes peuvent comparer les actions sur des sites individuels plutôt que de s'appuyer sur des estimations à l'échelle du parc. Le marché de l'intelligence carbone des réseaux télécom aide les plateformes à consolider les données des cellules, des sites et du réseau, permettant aux opérateurs de prioriser les actions sur les parcs 5G en rapide expansion.
Optimisation énergétique des réseaux en boucle fermée pilotée par l'IA
L'optimisation énergétique basée sur l'IA augmente la valeur des données énergétiques détaillées des réseaux. Ces systèmes peuvent utiliser les schémas de trafic, les charges des sites et les seuils de service pour ajuster les états d'alimentation sans intervention manuelle de routine, réduisant ainsi le temps nécessaire pour répondre à l'évolution des conditions réseau. Nokia a déployé une solution d'efficacité énergétique basée sur l'IA et l'apprentissage automatique avec Indosat Ooredoo Hutchison en juillet 2025, utilisant un modèle de logiciel en tant que service pour réduire l'activité des équipements radio inactifs durant les périodes de faible demande.[1] Le marché de l'intelligence carbone des réseaux télécom est renforcé lorsque ces actions opérationnelles sont converties en enregistrements traçables de l'énergie et des émissions que les équipes de développement durable, de finance et de réseau peuvent utiliser. Des événements énergétiques plus fréquents fournissent également un ensemble de données plus riche pour le reporting, la planification et l'examen des décisions antérieures d'économie d'énergie. Les opérateurs peuvent donc utiliser un processus connecté unique pour améliorer l'efficacité, démontrer les progrès et surveiller les limites de qualité de service sur plusieurs domaines réseau.
Exigences de divulgation net zéro et d'assurance des données carbone
Les exigences de divulgation rendent les données carbone mesurées plus importantes pour les opérateurs télécom. La recommandation UIT-T L.1510, approuvée en octobre 2025, définit des indicateurs clés de performance environnementaux pour les infrastructures numériques, notamment la consommation d'énergie, les émissions, les facteurs d'énergie renouvelable et l'efficacité d'utilisation du carbone.[2] La GSMA a également publié en 2025 des orientations sur la planification de la transition climatique qui abordent les défis spécifiques aux opérateurs en matière d'évaluation du Scope 3.[3] Ces cadres accroissent la demande d'informations cohérentes provenant des actifs partagés, des fournisseurs et des opérations réseau, notamment lorsque plusieurs organisations contribuent au même service ou au même site. Les attentes en matière d'audit rendent les valeurs estimées moins utiles lorsque des données traçables sont disponibles et exigent une documentation plus claire des méthodes utilisées. Le marché de l'intelligence carbone des réseaux télécom offre aux fournisseurs la possibilité d'aligner leurs produits sur les normes de reporting et de réduire la charge de reporting pesant sur les équipes de développement durable des opérateurs.
Approvisionnement en énergie renouvelable et intégration d'énergie distribuée
Les actifs d'énergie renouvelable ajoutent de nouvelles exigences d'information sur les sites télécom. Les équipements solaires, le stockage par batteries et les contrats d'achat d'énergie créent des enregistrements énergétiques qui doivent être reliés aux charges réseau et aux calculs d'émissions, plutôt que d'être examinés uniquement à la fin d'une période de reporting. Huawei et Ethio Telecom ont lancé des sites Solar-on-Tower en Éthiopie en août 2025, intégrant des panneaux photovoltaïques aux tours télécom et réduisant l'utilisation des générateurs diesel de 40 % par site.[4] Les outils d'intelligence carbone peuvent convertir ces changements au niveau des sites en enregistrements qui soutiennent le reporting des Scope 1 et Scope 2, tout en montrant comment les décisions d'approvisionnement en énergie affectent les opérations réseau. Le marché de l'intelligence carbone des réseaux télécom est soutenu par des systèmes qui traitent les actifs énergétiques distribués comme des actifs opérationnels et maintiennent leurs données connectées au reste du parc réseau. Cette approche peut aider les opérateurs à comparer les sources d'énergie, à évaluer le comportement des batteries et à planifier des investissements dans différentes conditions de site.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Télémétrie de site fragmentée et données d'actifs incomplètes | -2.3% | Mondial, le plus prononcé dans les marchés en développement avec des infrastructures de générations mixtes | Moyen terme (2-4 ans) |
| Complexité d'intégration entre OSS, RAN, systèmes d'alimentation et systèmes ESG | -1.8% | Mondial | Moyen terme (2-4 ans) |
| Risque pour la qualité de service lié à une économie d'énergie réseau agressive | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Allocation incertaine du Scope 3 entre infrastructures partagées et fournisseurs | -0.7% | Mondial, avec l'UE et l'Amérique du Nord sous la plus forte surveillance réglementaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Télémétrie de site fragmentée et données d'actifs incomplètes
Les parcs réseau comprennent des tours macro, des petites cellules, des systèmes d'antennes distribuées, des sites en périphérie, des générateurs, des redresseurs et des équipements de climatisation. Ces actifs peuvent provenir de différents fournisseurs et utiliser des formats de surveillance incompatibles, notamment lorsque des équipements plus anciens restent en service aux côtés d'une infrastructure 5G plus récente. Une étude de 2026 a indiqué que les équipements de support, tels que la climatisation, les redresseurs et l'alimentation de secours, peuvent représenter jusqu'à 40 % de la consommation d'énergie sur les sites télécom traditionnels. Un comptage incomplet limite la précision du reporting des émissions et réduit la confiance dans les résultats d'optimisation, car la plateforme peut être incapable de distinguer les valeurs mesurées des valeurs estimées. Le marché de l'intelligence carbone des réseaux télécom doit traiter ce problème par la remédiation des données, notamment via de nouveaux capteurs, des pipelines de données harmonisés et de meilleurs enregistrements d'actifs. Ces exigences préparatoires peuvent allonger les cycles de vente, augmenter les coûts de déploiement et alourdir la charge pesant sur les opérateurs dotés d'infrastructures plus anciennes.
Complexité d'intégration entre OSS, RAN, systèmes d'alimentation et systèmes ESG
Les plateformes d'intelligence carbone doivent recevoir des données des systèmes de support opérationnel, des systèmes de gestion RAN, des équipements d'alimentation et des applications de reporting. Chaque système est souvent géré par une équipe différente et peut utiliser une norme de données différente, laissant des enregistrements importants séparés dans toute l'organisation. Companion.energy et Nokia ont annoncé une intégration en octobre 2025 qui connecte les prévisions énergétiques réseau avec les contrats d'énergie renouvelable et les signaux d'intensité carbone. Cet exemple montre pourquoi les solutions utiles nécessitent souvent des connexions personnalisées entre des systèmes spécialisés qui effectuent déjà des tâches opérationnelles distinctes. Le marché de l'intelligence carbone des réseaux télécom fait face à un effort de mise en œuvre supplémentaire dans les environnements multi-fournisseurs, car les fournisseurs doivent maintenir la compatibilité au fur et à mesure que les logiciels réseau et les règles de reporting évoluent. Cette complexité peut contraindre les marges des fournisseurs et retarder l'adoption, notamment pour les opérateurs disposant d'infrastructures plus anciennes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les logiciels mènent l'adoption tandis que les services étendent le support
Les logiciels représentaient 68,42 % du marché de l'intelligence carbone des réseaux télécom en 2026, reflétant la préférence des opérateurs pour des plateformes continuellement mises à jour qui soutiennent à la fois les décisions énergétiques opérationnelles et le reporting formel des émissions depuis un environnement de données unique. Les opérateurs privilégient les plateformes logicielles car elles offrent des mises à jour régulières, des tableaux de bord en temps réel et un reporting automatisé sans nécessiter de remplacement d'équipement. Les logiciels prêts pour le cloud peuvent intégrer des analyses pour des domaines réseau supplémentaires, des facteurs d'émissions mis à jour et des exigences de reporting changeantes. Cette flexibilité convient aux opérateurs disposant de sites largement distribués, car les améliorations peuvent être introduites uniformément sur l'ensemble du parc. Elle permet également aux fournisseurs d'améliorer la plateforme tout au long de la relation client.
Les services devraient s'étendre à un CAGR de 19,72 % jusqu'en 2032, car de nombreux opérateurs ont besoin d'un soutien pratique pour cartographier les actifs, configurer les flux de données, valider les calculs et maintenir les processus de reporting après le déploiement initial. Les services de mise en œuvre, d'intégration des systèmes et de reporting géré restent importants, car les opérateurs ont souvent besoin d'aide pour connecter les données réseau et de développement durable. Le secteur de l'intelligence carbone des réseaux télécom s'appuie sur ces services lorsque les équipes internes manquent d'expérience en matière de travaux d'intégration complexes. Les relations de service peuvent rester durables, car les fournisseurs maintiennent des pipelines de données sur des parcs réseau multi-fournisseurs. En mai 2025, Schneider Electric a annoncé un écosystème natif à l'IA pour la gestion de la durabilité et de l'énergie, combinant la gestion des émissions, le risque climatique, le reporting, la conformité et les produits d'efficacité énergétique.
Par domaine réseau : le RAN mène la demande tandis que les sites en périphérie se développent
Le RAN représentait 42,36 % de la taille du marché de l'intelligence carbone des réseaux télécom en 2026, reflétant son vaste empreinte physique et la nécessité de relier l'activité des équipements radio à la consommation d'énergie des sites, aux conditions de trafic et aux enregistrements d'émissions. La couche radio est prioritaire car elle comprend une part importante des équipements réseau distribués et de la consommation énergétique d'un opérateur. L'intelligence carbone à cette couche peut connecter les performances radio, la demande de trafic, les paramètres d'alimentation et les enregistrements d'émissions. Les réseaux de transport et de backhaul, les fonctions réseau de cœur et de cloud, et les systèmes d'alimentation passifs des sites élargissent l'exigence au-delà des cellules individuelles. Le marché de l'intelligence carbone des réseaux télécom évolue vers des vues connectées de ces domaines plutôt que des enregistrements énergétiques séparés.
Les centres de données et les sites de calcul en périphérie devraient s'étendre à un CAGR de 19,84 % jusqu'en 2032. Les charges de travail d'inférence de l'IA et le calcul distribué rapprochent les exigences en matière de serveurs, de climatisation et d'alimentation vers la périphérie du réseau. Ces sites nécessitent une surveillance pour traiter l'utilisation au niveau des serveurs, les systèmes de climatisation et les mesures opérationnelles des centres de données. Deutsche Telekom a signalé jusqu'à 65 % d'économies d'énergie lors des premiers tests en réseau réel pour son cœur 5G en février 2026, en utilisant un contrôle piloté par la demande sur le matériel serveur, les systèmes d'exploitation, l'infrastructure cloud et les fonctions de cœur. Les fournisseurs couvrant les actifs réseau et de calcul peuvent soutenir les opérateurs à mesure que les parcs en périphérie deviennent plus complexes.
Par déploiement : le cloud élargit le reporting tandis que l'hybride soutient le contrôle
Le déploiement cloud représentait 46,28 % du marché en 2026, le modèle permettant de collecter, d'examiner et de partager les données opérationnelles distribuées sans intervention de routine sur les sites individuels. Les opérateurs utilisent des plateformes cloud pour agréger des données provenant de grands parcs de sites et rendre le reporting accessible à l'ensemble des fonctions de l'entreprise. Le modèle réduit la nécessité de maintenance sur site et prend en charge les mises à jour régulières de la plateforme. Il peut également soutenir les arrangements de reporting partagé pour les sociétés de tours et les partenariats d'infrastructure. Le marché de l'intelligence carbone des réseaux télécom bénéficie lorsque les systèmes cloud convertissent des données opérationnelles dispersées en un enregistrement de reporting cohérent.
Le déploiement hybride devrait s'étendre à un CAGR de 19,65 % jusqu'en 2032, car il peut préserver le contrôle local pour des réponses réseau rapides tout en conservant un environnement commun pour le reporting et la planification à plus long terme. Ce modèle combine l'agrégation de données et le reporting basés sur le cloud avec des capacités de contrôle local pour les actions réseau sensibles au temps. Les décisions énergétiques au niveau de la cellule peuvent nécessiter des réponses rapides, tandis que le reporting des émissions et l'analyse de scénarios peuvent utiliser des ressources informatiques centralisées. L'architecture hybride offre aux opérateurs une voie pour les règles de souveraineté des données et les applications sensibles à la latence, sans forcer tous les processus dans un seul environnement. Les fournisseurs qui relient les événements locaux aux enregistrements de reporting cloud peuvent réduire le rapprochement manuel et améliorer la transparence.
Note: Parts de segments pour tous les segments individuels disponibles à l'achat du rapport
Par utilisateur final : les MNO dominent la demande tandis que les opérateurs en périphérie gagnent en pertinence
Les MNO représentaient 60,74 % de la demande du marché de l'intelligence carbone des réseaux télécom en 2026. Leur vaste réseau de parcs crée un besoin important de gérer les coûts énergétiques, les données d'émissions et les performances des équipements à grande échelle. Les MNO font également face à des exigences de reporting qui couvrent les réseaux radio, les actifs de transport, les fonctions de cœur et les installations. Les opérateurs de réseaux fixes, les fournisseurs d'accès à Internet, les sociétés de tours, les fournisseurs d'infrastructure réseau et les opérateurs de réseaux privés d'entreprise constituent la base d'utilisateurs restante. Les sociétés de tours ont besoin de méthodes d'allocation claires car l'infrastructure passive partagée peut affecter les positions énergétiques et d'émissions déclarées des locataires.
Les opérateurs de centres de données et d'infrastructures en périphérie devraient s'étendre à un CAGR de 19,92 % jusqu'en 2032, leurs besoins en gestion de l'énergie chevauchant de plus en plus ceux des opérateurs télécom gérant des actifs de connectivité et de calcul distribués. Le marché de l'intelligence carbone des réseaux télécom peut servir ce segment à mesure que les entreprises télécom exploitent ou soutiennent davantage de capacités de calcul distribué. Ces opérateurs ont besoin d'outils qui tiennent compte des charges des serveurs, de la climatisation, de l'alimentation de secours et de l'approvisionnement renouvelable. La gestion intégrée des données de développement durable devient de plus en plus pertinente pour les actifs d'infrastructure numérique aux profils opérationnels différents. Les plateformes prenant en charge les opérations de connectivité et de calcul peuvent répondre à cette base de clients plus large.
Analyse géographique
L'Europe représentait 33,16 % du marché de l'intelligence carbone des réseaux télécom en 2026. La région bénéficie de programmes établis de développement durable des opérateurs et de l'effet des exigences de reporting de l'UE. La directive sur le reporting de durabilité des entreprises accroît la nécessité d'enregistrements d'émissions traçables et d'assurance indépendante. Cela rend la qualité des données, les informations au niveau des actifs et l'allocation de l'infrastructure partagée plus importantes pour les opérateurs. Elisa Industriq a déployé sa solution d'optimisation des batteries Gridle avec Elisa Estonia en mai 2026, permettant aux batteries des réseaux mobiles de participer aux marchés de réserve de restauration automatique de fréquence d'Estonie.
L'Asie-Pacifique devrait s'étendre à un CAGR de 19,88 % jusqu'en 2032. Le marché de l'intelligence carbone des réseaux télécom dans la région combine de grands programmes d'infrastructure 5G avec des attentes de divulgation carbone de plus en plus formelles en Chine, au Japon, en Corée du Sud, en Inde et sur d'autres marchés. La maturité réglementaire variée signifie que les fournisseurs ont besoin de produits adaptés aux règles de reporting locales et aux modèles opérationnels des opérateurs. Le Japon, la Corée du Sud et l'Australie offrent des exemples d'adoption précoce qui peuvent influencer les exigences régionales. Le déploiement de Nokia en juillet 2025 avec Indosat Ooredoo Hutchison illustre l'utilisation de la gestion énergétique basée sur l'IA sur un RAN indonésien à l'échelle nationale.
L'Amérique du Nord reste un centre de demande important à mesure que les grands opérateurs relient les obligations de divulgation aux programmes d'efficacité réseau, et la loi SB 253 de Californie exige le reporting des Scope 1 et Scope 2 pour les entreprises éligibles exerçant leurs activités dans l'État. L'Amérique du Sud est influencée par les pratiques des opérateurs multinationaux, notamment l'approche de développement durable de Telefónica au Brésil. Le Moyen-Orient et l'Afrique ont besoin d'outils pour gérer les exigences politiques, l'utilisation du diesel, les infrastructures hors réseau et le développement des systèmes de comptage. Les projets Solar-on-Tower peuvent générer des données opérationnelles pour permettre une comptabilité plus précise à mesure que les infrastructures renouvelables deviennent plus largement disponibles.
Paysage concurrentiel
Le marché de l'intelligence carbone des réseaux télécom est modérément concentré. Ericsson, Nokia, Huawei, ZTE et Cisco peuvent intégrer l'intelligence carbone dans des portefeuilles établis de gestion réseau. Leur position est renforcée par les relations existantes avec les opérateurs et l'accès direct aux données opérationnelles du réseau. Ces entreprises peuvent réduire l'effort d'intégration pour les clients qui utilisent déjà leurs plateformes réseau. Leur stratégie se concentre sur l'intégration des fonctions énergétiques et carbone dans la gestion quotidienne du réseau.
Schneider Electric, Vertiv, IBM et Elisa Industriq se concentrent davantage sur la connexion entre l'infrastructure énergétique et la comptabilité carbone du réseau. Leurs offres traitent des systèmes d'alimentation, de la climatisation, des batteries et de la visibilité énergétique au niveau des sites. VIAVI Solutions décrit les outils de test, de surveillance et d'assurance comme faisant partie de la validation des réseaux économes en énergie, plaçant la mesure en amont dans le processus de développement du réseau. Les fournisseurs spécialisés, notamment Tupl, Novisto et Infozech Software, accordent une plus grande importance aux intégrations de reporting et aux données de développement durable auditables. Le marché de l'intelligence carbone des réseaux télécom soutient ces différentes positions car les opérateurs varient dans leurs priorités en matière d'optimisation réseau, de systèmes énergétiques et de conformité au reporting.
L'allocation du Scope 3 sur les infrastructures partagées, les fournisseurs d'équipements et les partenaires de service reste un écart important, car plusieurs parties peuvent utiliser les mêmes actifs tout en déclarant leurs émissions selon des méthodes différentes. Une autre opportunité consiste à connecter les batteries et les actifs énergétiques distribués avec les marchés d'équilibrage de l'électricité. Le déploiement Gridle d'Elisa Industriq illustre comment une couche de gestion de l'énergie peut soutenir la résilience, le contrôle des coûts et l'intégration des énergies renouvelables. Les fournisseurs qui combinent le reporting carbone avec les fonctions du marché de l'énergie peuvent offrir aux opérateurs un argumentaire commercial plus complet sur le marché de l'intelligence carbone des réseaux télécom.
Leaders du secteur de l'intelligence carbone des réseaux télécom
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
-
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : La solution d'économie d'énergie RAN alimentée par l'IA de ZTE a été déployée commercialement par Ucell sur l'ensemble de son réseau national en Ouzbékistan, améliorant le ratio d'efficacité énergétique de l'opérateur de 10,6 % en appliquant des actions d'économie d'énergie dynamiques et multi-niveaux, notamment des arrêts au niveau des symboles, des canaux, des porteuses et des équipements, durant les périodes de faible trafic sans affecter l'expérience utilisateur.
- Mai 2026 : Elisa Industriq a déployé sa solution d'optimisation des batteries Gridle alimentée par l'IA chez Elisa Estonia, permettant aux batteries de secours des stations de base de participer aux marchés de réserve de restauration automatique de fréquence ascendante et descendante exploités par l'opérateur de réseau Elering d'Estonie. Le déploiement combine l'amélioration de la résilience réseau, la réduction des coûts d'électricité et le soutien à l'intégration des énergies renouvelables dans une seule couche d'optimisation pilotée par l'IA.
- Mars 2026 : Novisto a acquis Minimum, une entreprise de logiciels de gestion du carbone basée à Londres, afin de fournir une plateforme complète de gestion de la durabilité combinant la comptabilité carbone de qualité entreprise sur les Scope 1, 2 et 3 avec la gestion des données ESG et la couverture des cadres de reporting mondiaux au sein d'un système d'enregistrement unique.
- Février 2026 : Deutsche Telekom a annoncé avoir réalisé jusqu'à 65 % d'économies d'énergie sur son réseau cœur 5G lors des premiers tests en réseau réel, développés dans le cadre de son concept d'efficacité énergétique en pile complète en collaboration avec Lenovo, HPE, AMD et Mavenir. L'approche applique une allocation intelligente des ressources pilotée par la demande sur les couches technologiques, du matériel à l'infrastructure cloud en passant par les fonctions de cœur 5G.
Périmètre du rapport mondial sur le marché de l'intelligence carbone des réseaux télécom
Le rapport sur le marché de l'intelligence carbone des réseaux télécom est segmenté par composant (logiciels et services), domaine réseau (réseau d'accès radio, réseau de transport et de backhaul, fonctions réseau de cœur et de cloud, centres de données et sites de calcul en périphérie, et systèmes d'alimentation d'infrastructure passive et de sites), déploiement (cloud, sur site et hybride), utilisateur final (opérateurs de réseaux mobiles, opérateurs de réseaux fixes et fournisseurs d'accès à Internet, sociétés de tours, fournisseurs d'infrastructure réseau, opérateurs de centres de données et d'infrastructures en périphérie, et opérateurs de réseaux privés d'entreprise), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Services |
| Réseau d'accès radio |
| Réseau de transport et de backhaul |
| Fonctions réseau de cœur et de cloud |
| Centres de données et sites de calcul en périphérie |
| Systèmes d'alimentation d'infrastructure passive et de sites |
| Cloud |
| Sur site |
| Hybride |
| Opérateurs de réseaux mobiles |
| Opérateurs de réseaux fixes et fournisseurs d'accès à Internet |
| Sociétés de tours |
| Fournisseurs d'infrastructure réseau |
| Opérateurs de centres de données et d'infrastructures en périphérie |
| Opérateurs de réseaux privés d'entreprise |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Logiciels | |
| Services | ||
| Par domaine réseau | Réseau d'accès radio | |
| Réseau de transport et de backhaul | ||
| Fonctions réseau de cœur et de cloud | ||
| Centres de données et sites de calcul en périphérie | ||
| Systèmes d'alimentation d'infrastructure passive et de sites | ||
| Par déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Opérateurs de réseaux fixes et fournisseurs d'accès à Internet | ||
| Sociétés de tours | ||
| Fournisseurs d'infrastructure réseau | ||
| Opérateurs de centres de données et d'infrastructures en périphérie | ||
| Opérateurs de réseaux privés d'entreprise | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés traitées dans le rapport
Quelle est la taille du marché de l'intelligence carbone des réseaux télécom ?
Le marché de l'intelligence carbone des réseaux télécom est évalué à 0,55 milliard USD en 2026 et devrait atteindre 1,55 milliard USD d'ici 2032, à un CAGR de 18,26 % de 2027 à 2032.
Qu'est-ce qui stimule la demande pour les plateformes d'intelligence carbone des réseaux télécom ?
La densification de la 5G, l'optimisation énergétique pilotée par l'IA, les exigences de divulgation carbone et l'intégration de l'énergie renouvelable stimulent la demande de données connectées sur l'énergie et les émissions.
Quel composant mène l'adoption ?
Les logiciels mènent l'adoption avec une part de 68,42 % en 2026, car les opérateurs ont besoin d'analyses, de tableaux de bord et de capacités de reporting mis à jour sur des parcs réseau distribués.
Quel domaine réseau détient la plus grande part ?
Le RAN détient la plus grande part à 42,36 % en 2026, reflétant son rôle central dans la consommation énergétique des réseaux mobiles et la gestion opérationnelle.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement hybride devrait s'étendre à un CAGR de 19,65 % jusqu'en 2032, car il combine le reporting cloud avec des contrôles locaux pour les actions réseau sensibles au temps.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait s'étendre à un CAGR de 19,88 % jusqu'en 2032, soutenue par des déploiements 5G majeurs et des exigences de divulgation carbone en développement.