
Tamaño y Participación del Mercado de Inteligencia de Carbono en Redes de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.67 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.55 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.26 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inteligencia de Carbono en Redes de Telecomunicaciones por Mordor Intelligence
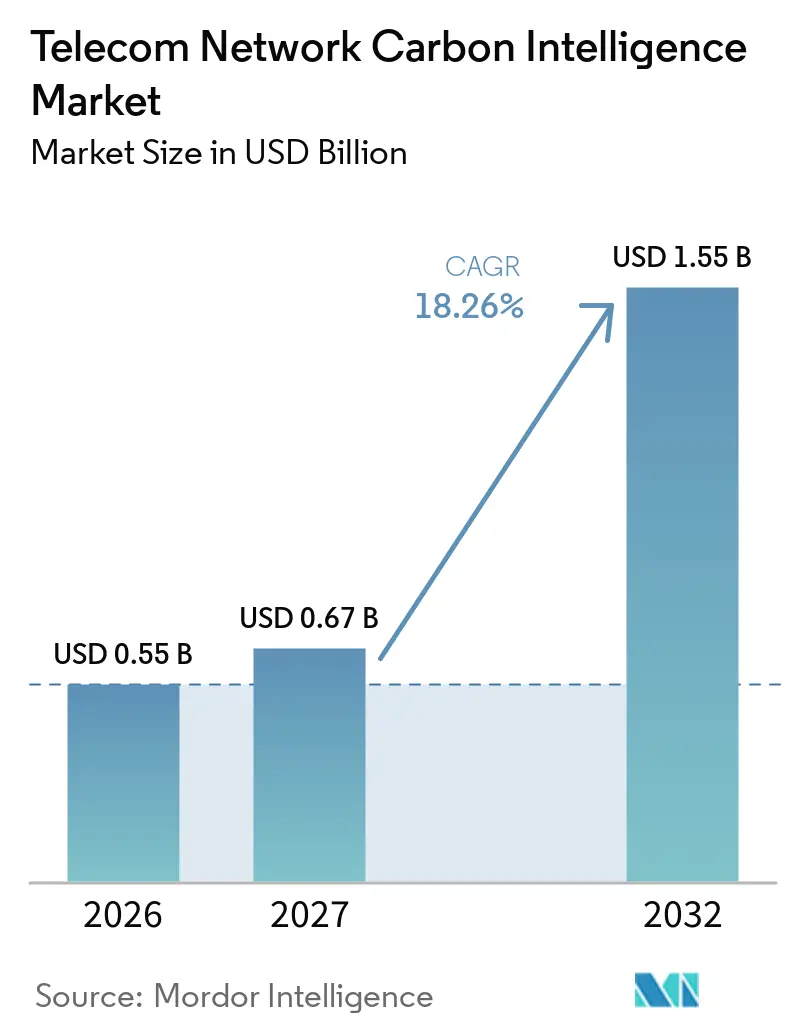
El tamaño del Mercado de Inteligencia de Carbono en Redes de Telecomunicaciones fue valorado en 0,55 mil millones de USD en 2026 y se estima que crecerá desde 0,67 mil millones de USD en 2027 hasta alcanzar 1,55 mil millones de USD para 2032, con un CAGR del 18,26% durante el período de pronóstico (2027-2032). La demanda está siendo moldeada por reglas de divulgación más estrictas y por la necesidad de los operadores de contar con registros confiables de energía y emisiones a nivel de sitio. La elaboración de informes de carbono se está acercando cada vez más a las operaciones de red porque los operadores necesitan conectar el uso de energía, la energía renovable y el rendimiento de los equipos en propiedades distribuidas. El mercado de inteligencia de carbono en redes de telecomunicaciones también se beneficia de la necesidad de gestionar el uso energético del 5G sin comprometer la calidad del servicio. Los proveedores están combinando la elaboración de informes de carbono con la optimización energética, lo que hace que el software sea relevante tanto para los equipos de cumplimiento normativo como para los ingenieros de red. Esto crea oportunidades para los proveedores que pueden conectar redes multiproveedor, sistemas de energía y flujos de trabajo de elaboración de informes sin añadir un esfuerzo de implementación excesivo.
Conclusiones Clave del Informe
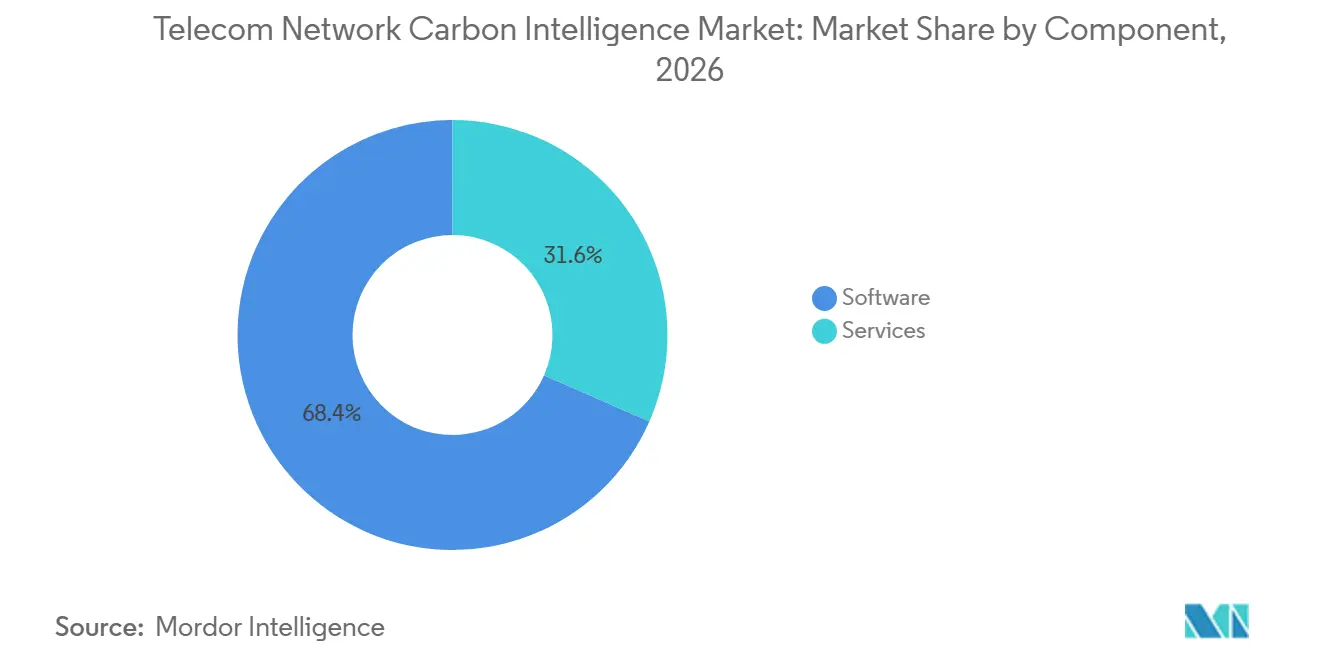
- Por componente, el software representó el 68,42% de la participación del mercado de inteligencia de carbono en redes de telecomunicaciones en 2026, mientras que se proyecta que los servicios se expandan a un CAGR del 19,72% hasta 2032.
- Por dominio de red, la Red de Acceso por Radio (RAN) representó el 42,36% de la participación del mercado de inteligencia de carbono en redes de telecomunicaciones en 2026, mientras que se proyecta que los centros de datos y los sitios de computación en el borde se expandan a un CAGR del 19,84% hasta 2032.
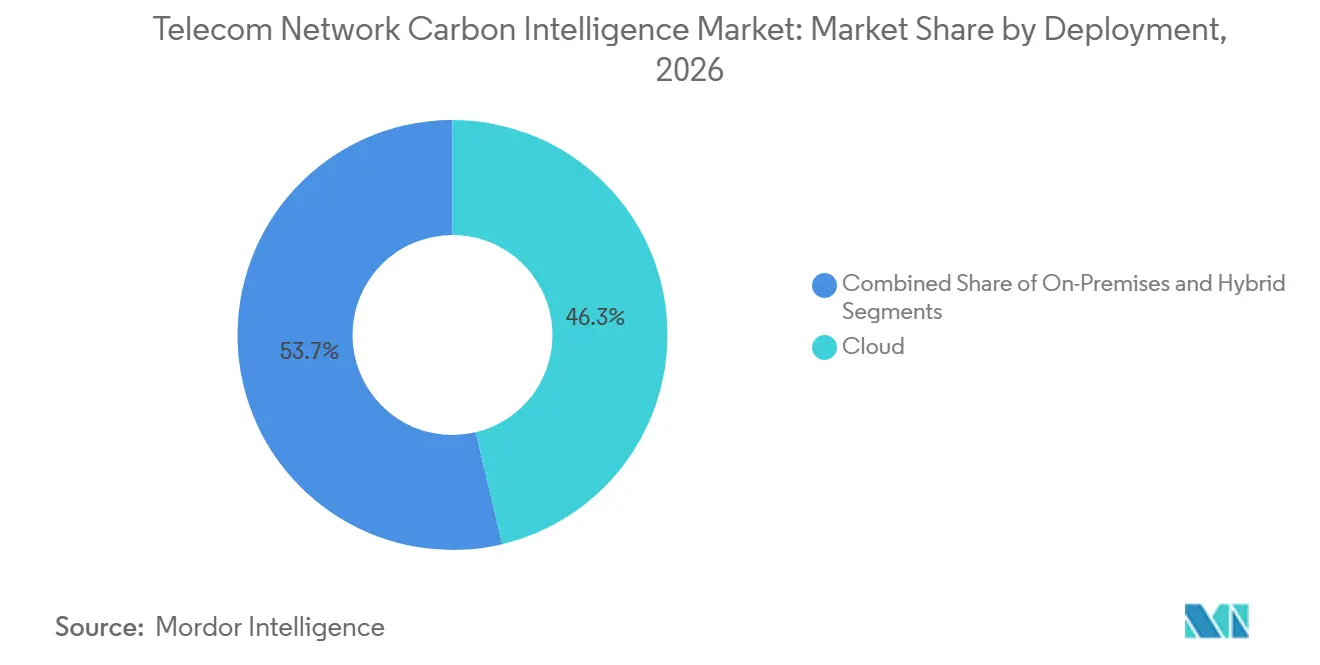
- Por implementación, la nube representó el 46,28% de la participación del mercado de inteligencia de carbono en redes de telecomunicaciones en 2026, mientras que se proyecta que la implementación híbrida se expanda a un CAGR del 19,65% hasta 2032.
- Por usuario final, los Operadores de Redes Móviles (MNOs) representaron el 60,74% de la participación del mercado de inteligencia de carbono en redes de telecomunicaciones en 2026, mientras que se proyecta que los operadores de centros de datos e infraestructura en el borde crezcan a un CAGR del 19,92% hasta 2032.
- Por geografía, Europa representó el 33,16% de la participación del mercado de inteligencia de carbono en redes de telecomunicaciones en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 19,88% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Inteligencia de Carbono en Redes de Telecomunicaciones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Densificación de Redes 5G e Incremento de la Intensidad Energética | +5.2% | Global, concentrado en Asia-Pacífico, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Optimización Energética de Red en Bucle Cerrado Habilitada por IA | +4.5% | Global, con América del Norte y Europa liderando el despliegue comercial | Corto plazo (≤ 2 años) |
| Requisitos de Divulgación de Cero Emisiones Netas y Garantía de Datos de Carbono | +3.5% | Europa, América del Norte y mercados de Asia-Pacífico en expansión | Corto plazo (≤ 2 años) |
| Adquisición de Energía Renovable e Integración de Energía Distribuida | +2.5% | Global, con Asia-Pacífico y África Subsahariana impulsando la integración distribuida | Mediano plazo (2-4 años) |
| Complejidad de Redes Multiproveedor y Necesidades de Inteligencia Unificada | +1.8% | Global, especialmente en Open RAN y propiedades de proveedores mixtos | Mediano plazo (2-4 años) |
| Diseño de Redes Consciente del Carbono y Despacho de Energía | +1.2% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Densificación de Redes 5G e Incremento de la Intensidad Energética
La expansión del 5G es un impulsor central de la demanda en el mercado de inteligencia de carbono en redes de telecomunicaciones. El equipo de radio adicional, la capacidad de banda base y los recursos de computación en el borde incrementan el número de activos que los operadores necesitan monitorear, a menudo en propiedades con diferentes antigüedades de equipos y configuraciones de energía. Un estudio de 2026 encontró que los equipos modernos de múltiples bandas pueden mejorar la eficiencia energética por sitio en un promedio del 70%, pero las ganancias en eficiencia no eliminan la necesidad de gestionar la mayor huella de red. Los operadores necesitan datos confiables para identificar dónde se está utilizando la energía, cómo varía el uso con el tráfico y si las funciones de ahorro de energía están proporcionando los resultados previstos. Esta necesidad vincula la gestión del carbono directamente con el control de los costos operativos y la planificación de la red, ya que los equipos pueden comparar acciones en sitios individuales en lugar de depender de estimaciones a nivel de toda la propiedad. El mercado de inteligencia de carbono en redes de telecomunicaciones ayuda a las plataformas a consolidar datos de celdas, sitios y redes, permitiendo a los operadores priorizar acciones en propiedades 5G en rápida expansión.
Optimización Energética de Red en Bucle Cerrado Habilitada por IA
La optimización energética basada en IA está incrementando el valor de los datos detallados de energía de red. Estos sistemas pueden utilizar patrones de tráfico, cargas de sitios y umbrales de servicio para ajustar los estados de energía sin intervención manual rutinaria, reduciendo así el tiempo necesario para responder a las condiciones cambiantes de la red. Nokia desplegó una solución de eficiencia energética basada en IA y aprendizaje automático con Indosat Ooredoo Hutchison en julio de 2025, utilizando un modelo de software como servicio para reducir la actividad del equipo de radio inactivo durante períodos de baja demanda.[1] El mercado de inteligencia de carbono en redes de telecomunicaciones se fortalece cuando estas acciones operativas se convierten en registros trazables de energía y emisiones que los equipos de sostenibilidad, finanzas y redes pueden utilizar. Los eventos energéticos más frecuentes también proporcionan un conjunto de datos más rico para la elaboración de informes, la planificación y la revisión de decisiones previas de ahorro de energía. Los operadores pueden, por lo tanto, utilizar un único proceso conectado para mejorar la eficiencia, demostrar el progreso y monitorear los límites de calidad del servicio en múltiples dominios de red.
Requisitos de Divulgación de Cero Emisiones Netas y Garantía de Datos de Carbono
Los requisitos de divulgación están haciendo que los datos de carbono medidos sean más importantes para los operadores de telecomunicaciones. La Recomendación ITU-T L.1510 de la Unión Internacional de Telecomunicaciones, aprobada en octubre de 2025, establece indicadores clave de rendimiento medioambiental para la infraestructura digital, incluidos el uso de energía, las emisiones, los factores de energía renovable y la efectividad del uso del carbono.[2] La GSMA también publicó orientaciones sobre planificación de transición climática en 2025 que abordan los desafíos específicos de los operadores en la evaluación del Alcance 3.[3] Estos marcos incrementan la demanda de información coherente proveniente de activos compartidos, proveedores y operaciones de red, en particular donde varias organizaciones contribuyen al mismo servicio o sitio. Las expectativas de auditoría hacen que los valores estimados sean menos útiles cuando se dispone de datos trazables y requieren una documentación más clara de los métodos utilizados. El mercado de inteligencia de carbono en redes de telecomunicaciones ofrece a los proveedores la oportunidad de alinear sus productos con las normas de elaboración de informes y reducir la carga de presentación de informes sobre los equipos de sostenibilidad de los operadores.
Adquisición de Energía Renovable e Integración de Energía Distribuida
Los activos de energía renovable están añadiendo nuevos requisitos de información en los sitios de telecomunicaciones. Los equipos solares, el almacenamiento de baterías y los acuerdos de compra de energía crean registros de energía que deben vincularse a las cargas de la red y a los cálculos de emisiones, en lugar de revisarse únicamente al final de un período de elaboración de informes. Huawei y Ethio Telecom lanzaron sitios Solar-on-Tower en Etiopía en agosto de 2025, integrando paneles fotovoltaicos con torres de telecomunicaciones y reduciendo el uso de generadores diésel en un 40% por sitio.[4] Las herramientas de inteligencia de carbono pueden convertir estos cambios a nivel de sitio en registros que respaldan la elaboración de informes del Alcance 1 y el Alcance 2, al tiempo que muestran cómo las decisiones sobre el suministro de energía afectan a las operaciones de red. El mercado de inteligencia de carbono en redes de telecomunicaciones está respaldado por sistemas que tratan los activos de energía distribuida como activos operativos y mantienen sus datos conectados con el resto de la propiedad de la red. Este enfoque puede ayudar a los operadores a comparar fuentes de energía, evaluar el comportamiento de las baterías y planificar inversiones en diferentes condiciones de sitio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Telemetría de Sitios Fragmentada y Datos de Activos Incompletos | -2.3% | Global, más agudo en mercados en desarrollo con infraestructuras de diferentes generaciones | Mediano plazo (2-4 años) |
| Complejidad de Integración entre OSS, RAN, Sistemas de Energía y ESG | -1.8% | Global | Mediano plazo (2-4 años) |
| Riesgo para la Calidad del Servicio por Ahorro Agresivo de Energía en la Red | -1.0% | Global | Corto plazo (≤ 2 años) |
| Asignación Incierta del Alcance 3 en Infraestructura Compartida y Proveedores | -0.7% | Global, con la UE y América del Norte bajo el mayor escrutinio regulatorio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Telemetría de Sitios Fragmentada y Datos de Activos Incompletos
Las propiedades de red incluyen torres macro, pequeñas celdas, sistemas de antenas distribuidas, sitios en el borde, generadores, rectificadores y equipos de refrigeración. Estos activos pueden provenir de diferentes proveedores y pueden utilizar formatos de monitoreo incompatibles, en particular cuando equipos más antiguos permanecen en servicio junto a la infraestructura 5G más moderna. Un estudio de 2026 informó que el equipo de soporte, como la refrigeración, los rectificadores y la energía de respaldo, puede representar hasta el 40% del uso de energía en los sitios de telecomunicaciones tradicionales. La medición incompleta limita la precisión de la elaboración de informes de emisiones y reduce la confianza en los resultados de la optimización, porque la plataforma puede ser incapaz de distinguir los valores medidos de los estimados. El mercado de inteligencia de carbono en redes de telecomunicaciones debe abordar este problema mediante la corrección de datos, incluyendo nuevos sensores, canalizaciones de datos armonizadas y mejores registros de activos. Estos requisitos preparatorios pueden alargar los ciclos de ventas, aumentar los costos de implementación y representar una mayor carga para los operadores con infraestructura más antigua.
Complejidad de Integración entre OSS, RAN, Sistemas de Energía y ESG
Las plataformas de inteligencia de carbono necesitan recibir datos de los sistemas de soporte operativo, los sistemas de gestión de RAN, los equipos de energía y las aplicaciones de elaboración de informes. Cada sistema suele ser mantenido por un equipo diferente y puede utilizar un estándar de datos distinto, dejando registros importantes separados en toda la organización. Companion.energy y Nokia anunciaron una integración en octubre de 2025 que conecta la previsión de energía de red con los contratos de energía renovable y las señales de intensidad de carbono. El ejemplo muestra por qué las soluciones útiles a menudo requieren conexiones personalizadas entre sistemas especializados que ya realizan tareas operativas separadas. El mercado de inteligencia de carbono en redes de telecomunicaciones enfrenta un esfuerzo de implementación adicional en entornos multiproveedor, porque los proveedores deben mantener la compatibilidad a medida que el software de red y las normas de elaboración de informes cambian. Esta complejidad puede restringir los márgenes de los proveedores y retrasar la adopción, especialmente para los operadores con infraestructura más antigua.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Lidera la Adopción Mientras que los Servicios Amplían el Soporte
El software representó el 68,42% del mercado de inteligencia de carbono en redes de telecomunicaciones en 2026, lo que refleja la preferencia de los operadores por plataformas continuamente actualizadas que respalden tanto las decisiones operativas de energía como la elaboración formal de informes de emisiones desde un único entorno de datos. Los operadores prefieren las plataformas de software porque proporcionan actualizaciones periódicas, paneles en tiempo real e informes automatizados sin necesidad de reemplazar equipos. El software preparado para la nube puede incorporar análisis para dominios de red adicionales, factores de emisiones actualizados y requisitos de elaboración de informes en evolución. Esta flexibilidad es adecuada para los operadores con sitios ampliamente distribuidos porque las mejoras pueden introducirse de manera consistente en toda la propiedad. También permite a los proveedores mejorar la plataforma durante toda la relación con el cliente.
Se proyecta que los servicios se expandan a un CAGR del 19,72% hasta 2032, ya que muchos operadores necesitan soporte práctico para mapear activos, configurar flujos de datos, validar cálculos y mantener los procesos de elaboración de informes tras la implementación inicial. Los servicios de implementación, integración de sistemas y elaboración de informes gestionados siguen siendo importantes porque los operadores a menudo necesitan ayuda para conectar los datos de red y de sostenibilidad. La industria de inteligencia de carbono en redes de telecomunicaciones se apoya en estos servicios, donde los equipos internos carecen de experiencia con trabajos de integración complejos. Las relaciones de servicio pueden mantenerse duraderas porque los proveedores mantienen canalizaciones de datos en propiedades de redes multiproveedor. En mayo de 2025, Schneider Electric anunció un ecosistema nativo de IA para la sostenibilidad y la gestión energética que combina la gestión de emisiones, el riesgo climático, la elaboración de informes, el cumplimiento normativo y los productos de eficiencia energética.
Por Dominio de Red: La RAN Lidera la Demanda mientras los Sitios en el Borde se Expanden
La RAN representó el 42,36% del tamaño del mercado de inteligencia de carbono en redes de telecomunicaciones en 2026, lo que refleja su amplia huella física y la necesidad de vincular la actividad del equipo de radio con el uso de energía del sitio, las condiciones de tráfico y los registros de emisiones. La capa de radio es una prioridad porque incluye una gran proporción de los equipos de red distribuidos de un operador y del uso de energía. La inteligencia de carbono en esta capa puede conectar el rendimiento del radio, la demanda de tráfico, la configuración de energía y los registros de emisiones. Las redes de transporte y backhaul, las funciones de red de núcleo y de red en la nube, y los sistemas de energía e infraestructura pasiva del sitio amplían el requisito más allá de los sitios de celdas individuales. El mercado de inteligencia de carbono en redes de telecomunicaciones avanza hacia vistas conectadas de estos dominios en lugar de registros de energía separados.
Se proyecta que los centros de datos y los sitios de computación en el borde se expandan a un CAGR del 19,84% hasta 2032. Las cargas de trabajo de inferencia de IA y la computación distribuida están acercando los requisitos de servidores, refrigeración y energía al borde de la red. Estos sitios necesitan monitoreo para abordar el uso a nivel de servidor, los sistemas de refrigeración y las medidas operativas de los centros de datos. Deutsche Telekom reportó ahorros de energía de hasta el 65% en las pruebas iniciales de red en producción para su núcleo 5G en febrero de 2026, utilizando control impulsado por la demanda en hardware de servidor, sistemas operativos, infraestructura en la nube y funciones de núcleo. Los proveedores que cubren activos de red y de computación pueden apoyar a los operadores a medida que las propiedades en el borde se vuelven más complejas.
Por Implementación: La Nube Escala la Elaboración de Informes mientras el Híbrido Apoya el Control
La implementación en la nube representó el 46,28% del mercado en 2026, ya que el modelo permite recopilar, revisar y compartir datos operativos distribuidos sin intervención rutinaria en sitios individuales. Los operadores utilizan plataformas en la nube para agregar datos de grandes propiedades de sitios y hacer que la elaboración de informes esté disponible en todas las funciones empresariales. El modelo reduce la necesidad de mantenimiento en el sitio y respalda las actualizaciones regulares de la plataforma. También puede apoyar acuerdos de elaboración de informes compartidos para empresas de torres y asociaciones de infraestructura. El mercado de inteligencia de carbono en redes de telecomunicaciones se beneficia cuando los sistemas en la nube convierten los datos operativos dispersos en un registro de elaboración de informes coherente.
Se proyecta que la implementación híbrida se expanda a un CAGR del 19,65% hasta 2032, porque puede preservar el control local para respuestas rápidas de la red mientras mantiene un entorno común para la elaboración de informes y la planificación de ciclos más largos. Este modelo combina la agregación de datos y la elaboración de informes basados en la nube con capacidades de control local para acciones de red urgentes. Las decisiones de energía a nivel de celda pueden necesitar respuestas rápidas, mientras que la elaboración de informes de emisiones y el análisis de escenarios pueden utilizar recursos de computación centralizados. La arquitectura híbrida ofrece a los operadores un camino para cumplir con las normas de soberanía de datos y las aplicaciones sensibles a la latencia sin forzar todos los procesos en un único entorno. Los proveedores que vinculan eventos locales con registros de elaboración de informes en la nube pueden reducir la conciliación manual y mejorar la transparencia.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final: Los MNOs Concentran la Demanda mientras los Operadores en el Borde Ganan Relevancia
Los MNOs representaron el 60,74% de la demanda del mercado de inteligencia de carbono en redes de telecomunicaciones en 2026. Su amplia red de propiedades genera una fuerte necesidad de gestionar los costos de energía, los datos de emisiones y el rendimiento de los equipos a escala. Los MNOs también enfrentan demandas de elaboración de informes que abarcan redes de radio, activos de transporte, funciones de núcleo e instalaciones. Los operadores de redes fijas, los proveedores de servicios de internet, las empresas de torres, los proveedores de infraestructura de red y los operadores de redes privadas empresariales forman la base de usuarios restante. Las empresas de torres necesitan métodos claros de asignación porque la infraestructura pasiva compartida puede afectar las posiciones de energía y emisiones reportadas por los inquilinos.
Se proyecta que los operadores de centros de datos e infraestructura en el borde se expandan a un CAGR del 19,92% hasta 2032, ya que sus necesidades de gestión energética se superponen cada vez más con las de los operadores de telecomunicaciones que gestionan activos distribuidos de conectividad y computación. El mercado de inteligencia de carbono en redes de telecomunicaciones puede atender a este segmento a medida que las empresas de telecomunicaciones operan o dan soporte a una mayor capacidad de computación distribuida. Estos operadores necesitan herramientas que consideren las cargas de los servidores, la refrigeración, la energía de respaldo y el suministro renovable. La gestión integrada de datos de sostenibilidad se está volviendo más relevante en activos de infraestructura digital con diferentes perfiles operativos. Las plataformas que respaldan las operaciones de conectividad y computación pueden atender a esta base de clientes más amplia.
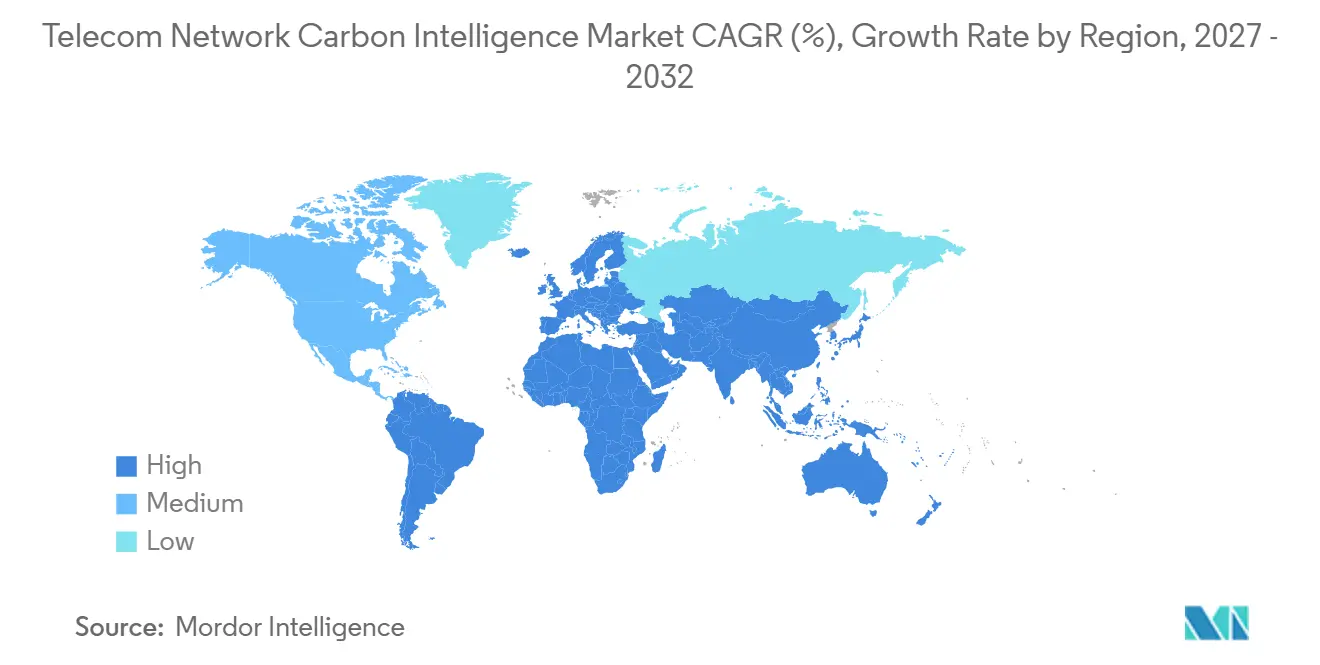
Análisis Geográfico
Europa representó el 33,16% del mercado de inteligencia de carbono en redes de telecomunicaciones en 2026. La región se beneficia de programas de sostenibilidad de operadores bien establecidos y del efecto de los requisitos de elaboración de informes de la UE. La Directiva de Elaboración de Informes de Sostenibilidad Corporativa incrementa la necesidad de registros de emisiones trazables y aseguramiento independiente. Esto hace que la calidad de los datos, la información a nivel de activos y la asignación de infraestructura compartida sean más importantes para los operadores. Elisa Industriq desplegó su solución de optimización de baterías Gridle con Elisa Estonia en mayo de 2026, permitiendo que las baterías de la red móvil participen en los mercados de reserva de restauración automática de frecuencia de Estonia.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 19,88% hasta 2032. El mercado de inteligencia de carbono en redes de telecomunicaciones en la región combina grandes programas de infraestructura 5G con expectativas de divulgación de carbono cada vez más formales en China, Japón, Corea del Sur, India y otros mercados. La variada madurez regulatoria significa que los proveedores necesitan productos que aborden las normas de elaboración de informes locales y los modelos operativos de los operadores. Japón, Corea del Sur y Australia proporcionan ejemplos de adopción más temprana que pueden influir en los requisitos regionales. El despliegue de Nokia en julio de 2025 con Indosat Ooredoo Hutchison muestra el uso de la gestión energética basada en IA en una RAN indonesia a nivel nacional.
América del Norte sigue siendo un importante centro de demanda, ya que los grandes operadores vinculan las obligaciones de divulgación con los programas de eficiencia de la red, y la SB 253 de California exige la elaboración de informes del Alcance 1 y el Alcance 2 para las empresas que cumplen los requisitos y operan en el estado. América del Sur está influenciada por las prácticas de los operadores multinacionales, incluido el enfoque de sostenibilidad de Telefónica en Brasil. Oriente Medio y África necesitan herramientas para gestionar los requisitos normativos, el uso de diésel, la infraestructura fuera de la red y el desarrollo de sistemas de medición. Los proyectos Solar-on-Tower pueden generar datos operativos para permitir una contabilidad más precisa a medida que la infraestructura renovable se vuelve más ampliamente disponible.
Panorama Competitivo
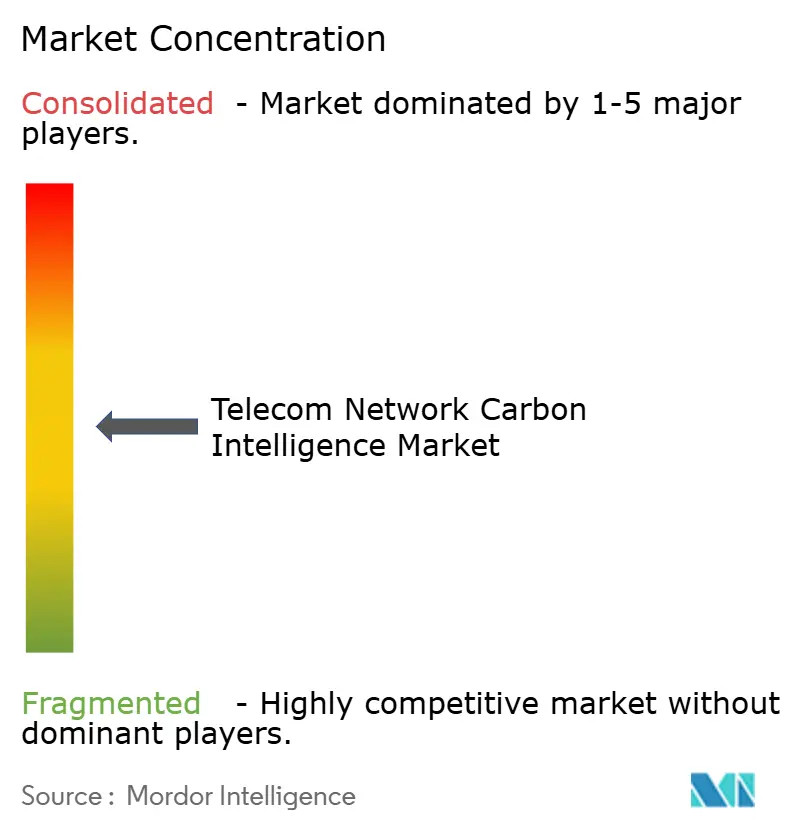
El mercado de inteligencia de carbono en redes de telecomunicaciones está moderadamente concentrado. Ericsson, Nokia, Huawei, ZTE y Cisco pueden integrar la inteligencia de carbono en carteras de gestión de redes ya establecidas. Su posición se fortalece gracias a las relaciones existentes con los operadores y al acceso directo a los datos operativos de la red. Estas empresas pueden reducir el esfuerzo de integración para los clientes que ya utilizan sus plataformas de red. Su estrategia se centra en integrar las funciones de energía y carbono en la gestión cotidiana de la red.
Schneider Electric, Vertiv, IBM y Elisa Industriq se centran más en la conexión entre la infraestructura energética y la contabilidad de carbono de la red. Sus ofertas abordan los sistemas de energía, la refrigeración, las baterías y la visibilidad de la energía a nivel de sitio. VIAVI Solutions describe las herramientas de prueba, monitoreo y aseguramiento como parte de la validación de redes energéticamente eficientes, situando la medición en una etapa más temprana del proceso de desarrollo de la red. Los proveedores especializados, incluidos Tupl, Novisto e Infozech Software, hacen mayor hincapié en las integraciones de elaboración de informes y los datos de sostenibilidad auditables. El mercado de inteligencia de carbono en redes de telecomunicaciones respalda estas diferentes posiciones porque los operadores varían en sus prioridades de optimización de la red, sistemas de energía y cumplimiento de la elaboración de informes.
La asignación del Alcance 3 en la infraestructura compartida, los proveedores de equipos y los socios de servicio sigue siendo una brecha importante, ya que varias partes pueden usar los mismos activos y aun así reportar emisiones utilizando métodos diferentes. Otra oportunidad es conectar baterías y activos de energía distribuida con los mercados de equilibrio eléctrico. El despliegue de Gridle de Elisa Industriq ilustra cómo una capa de gestión energética puede apoyar la resiliencia, el control de costos y la integración de energías renovables. Los proveedores que combinen la elaboración de informes de carbono con funciones del mercado energético pueden ofrecer a los operadores un caso de negocio más completo en el mercado de inteligencia de carbono en redes de telecomunicaciones.
Líderes de la Industria de Inteligencia de Carbono en Redes de Telecomunicaciones
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
ZTE Corporation
-
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo 2026: La solución de ahorro de energía en RAN impulsada por IA de ZTE fue desplegada comercialmente por Ucell en toda su red nacional en Uzbekistán, mejorando el índice de eficiencia energética del operador en un 10,6% mediante la aplicación de acciones de ahorro de energía dinámicas y de múltiples niveles, incluyendo apagados a nivel de símbolo, canal, portadora y equipo, durante períodos de bajo tráfico sin afectar la experiencia del usuario.
- Mayo 2026: Elisa Industriq desplegó su solución de optimización de baterías Gridle impulsada por IA en Elisa Estonia, permitiendo que las baterías de respaldo de las estaciones base participen tanto en los mercados de reserva de restauración automática de frecuencia ascendente como descendente operados por el operador de la red Elering de Estonia. El despliegue combina la mejora de la resiliencia de la red, la reducción de los costos de electricidad y el soporte a la integración de energías renovables en una única capa de optimización impulsada por IA.
- Marzo 2026: Novisto adquirió Minimum, una empresa de software de gestión de carbono con sede en Londres, para ofrecer una plataforma integral de gestión de sostenibilidad que combina la contabilidad de carbono de nivel empresarial en los Alcances 1, 2 y 3 con la gestión de datos ESG y la cobertura del marco de elaboración de informes global dentro de un único sistema de registro.
- Febrero 2026: Deutsche Telekom informó haber logrado ahorros de energía de hasta el 65% en su red de núcleo 5G durante las pruebas iniciales de red en producción, desarrolladas a través de su concepto de Eficiencia Energética de Pila Completa en colaboración con Lenovo, HPE, AMD y Mavenir. El enfoque aplica una asignación de recursos inteligente impulsada por la demanda en todas las capas tecnológicas, desde el hardware hasta la infraestructura en la nube y las funciones de núcleo 5G.
Alcance del Informe Global del Mercado de Inteligencia de Carbono en Redes de Telecomunicaciones
El Informe del Mercado de Inteligencia de Carbono en Redes de Telecomunicaciones está Segmentado por Componente (Software y Servicios), Dominio de Red (Red de Acceso por Radio, Red de Transporte y Backhaul, Funciones de Red de Núcleo y Red en la Nube, Centros de Datos y Sitios de Computación en el Borde, e Infraestructura Pasiva y Sistemas de Energía del Sitio), Implementación (Nube, Local e Híbrido), Usuario Final (Operadores de Redes Móviles, Operadores de Redes Fijas y Proveedores de Servicios de Internet, Empresas de Torres, Proveedores de Infraestructura de Red, Operadores de Centros de Datos e Infraestructura en el Borde, y Operadores de Redes Privadas Empresariales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Red de Acceso por Radio |
| Red de Transporte y Backhaul |
| Funciones de Red de Núcleo y Red en la Nube |
| Centros de Datos y Sitios de Computación en el Borde |
| Infraestructura Pasiva y Sistemas de Energía del Sitio |
| Nube |
| Local |
| Híbrido |
| Operadores de Redes Móviles |
| Operadores de Redes Fijas y Proveedores de Servicios de Internet |
| Empresas de Torres |
| Proveedores de Infraestructura de Red |
| Operadores de Centros de Datos e Infraestructura en el Borde |
| Operadores de Redes Privadas Empresariales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Componente | Software | |
| Servicios | ||
| Por Dominio de Red | Red de Acceso por Radio | |
| Red de Transporte y Backhaul | ||
| Funciones de Red de Núcleo y Red en la Nube | ||
| Centros de Datos y Sitios de Computación en el Borde | ||
| Infraestructura Pasiva y Sistemas de Energía del Sitio | ||
| Por Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Operadores de Redes Fijas y Proveedores de Servicios de Internet | ||
| Empresas de Torres | ||
| Proveedores de Infraestructura de Red | ||
| Operadores de Centros de Datos e Infraestructura en el Borde | ||
| Operadores de Redes Privadas Empresariales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de inteligencia de carbono en redes de telecomunicaciones?
El mercado de inteligencia de carbono en redes de telecomunicaciones está valorado en 0,55 mil millones de USD en 2026 y se proyecta que alcance los 1,55 mil millones de USD para 2032, con un CAGR del 18,26% de 2027 a 2032.
¿Qué está impulsando la demanda de plataformas de inteligencia de carbono en redes de telecomunicaciones?
La densificación del 5G, la optimización energética habilitada por IA, los requisitos de divulgación de carbono y la integración de energía renovable están impulsando la demanda de datos conectados de energía y emisiones.
¿Qué componente lidera la adopción?
El software lidera la adopción con una participación del 68,42% en 2026, porque los operadores necesitan análisis actualizados, paneles e informes en todas las propiedades de redes distribuidas.
¿Qué dominio de red tiene la mayor participación?
La RAN tiene la mayor participación con el 42,36% en 2026, lo que refleja su papel central en el uso de energía de la red móvil y la gestión operativa.
¿Qué modelo de implementación se está expandiendo más rápidamente?
Se proyecta que la implementación híbrida se expanda a un CAGR del 19,65% hasta 2032, porque combina la elaboración de informes en la nube con controles locales para acciones de red urgentes.
¿Qué región se está expandiendo más rápidamente?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 19,88% hasta 2032, respaldada por importantes despliegues de 5G y requisitos de divulgación de carbono en desarrollo.