
Tamanho e Participação do Mercado de Gestão de Baterias de Íons de Lítio para Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.72 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.03 % |
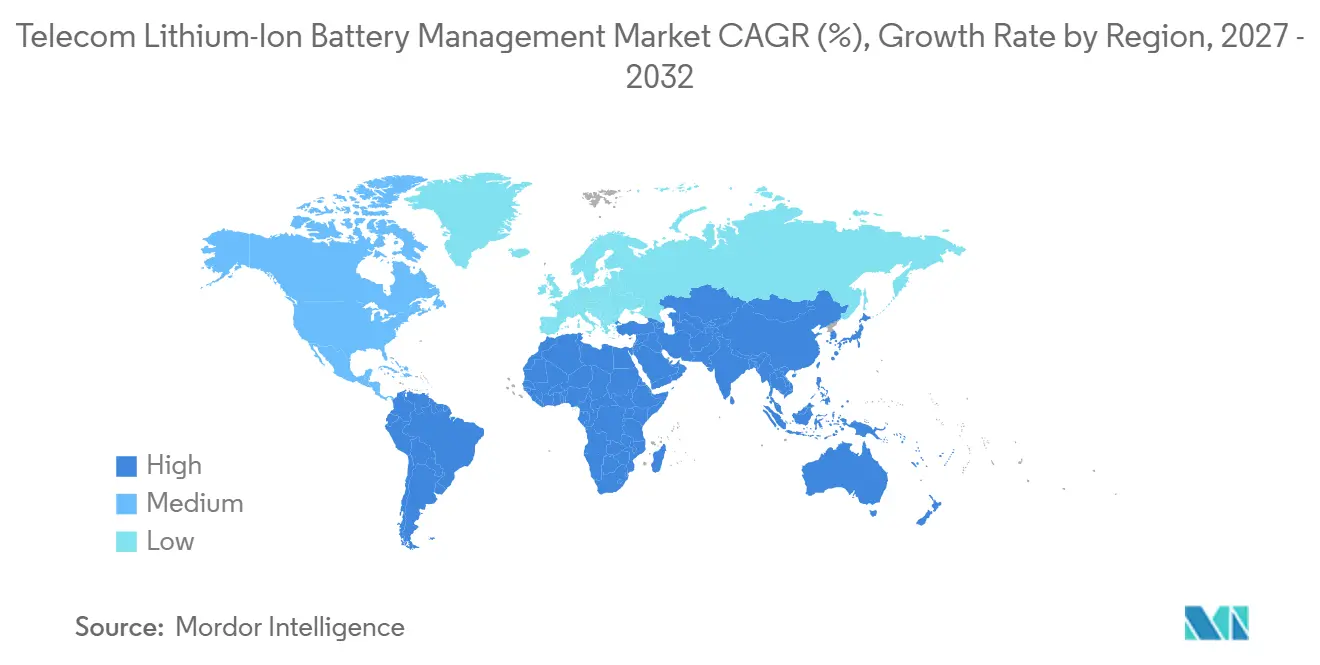
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
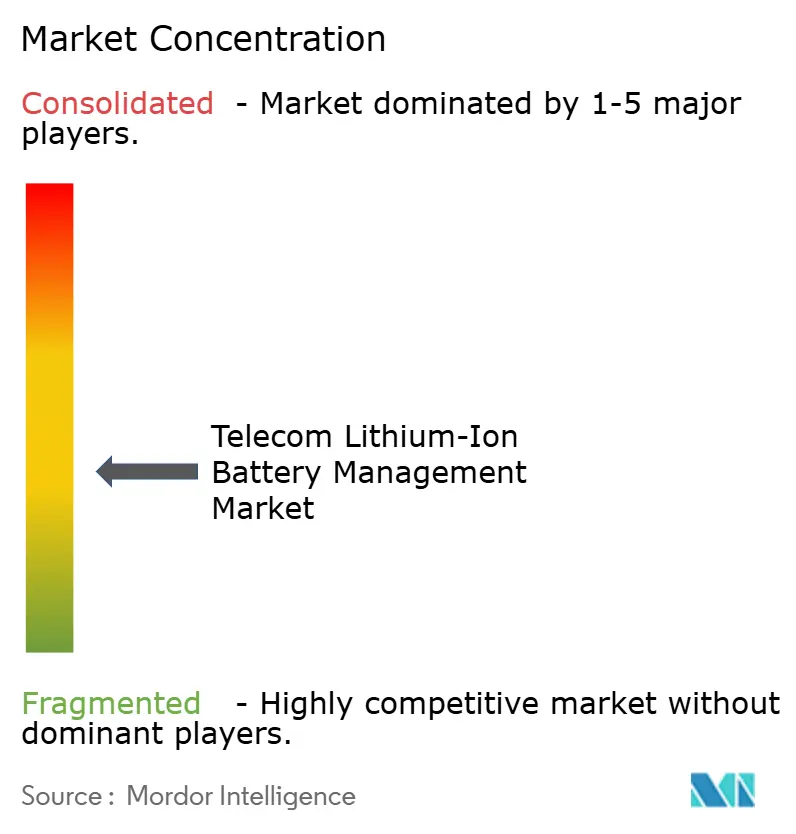
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Baterias de Íons de Lítio para Telecomunicações por Mordor Intelligence
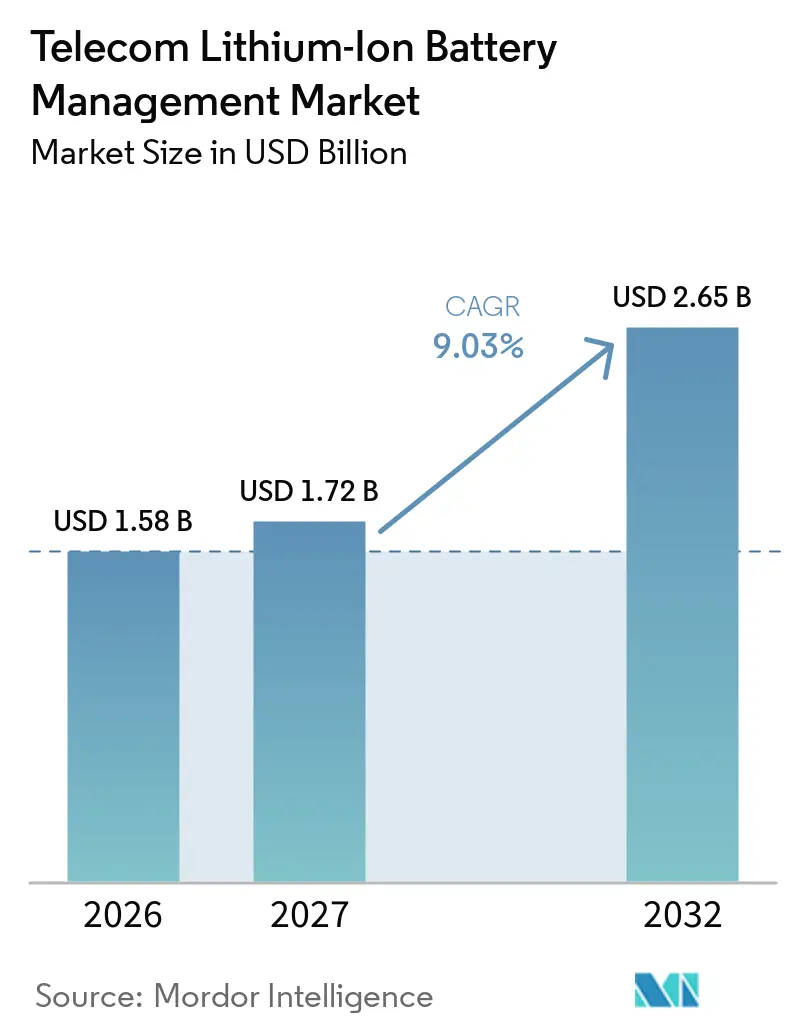
O tamanho do Mercado de Gestão de Baterias de Íons de Lítio para Telecomunicações deve aumentar de 1,58 bilhões de USD em 2026 para 1,72 bilhões de USD em 2027 e atingir 2,65 bilhões de USD até 2032, crescendo a um CAGR de 9,03% no período de 2027 a 2032. A maior demanda de energia das redes 5G está aumentando a necessidade de energia de backup monitorada de perto em sites distribuídos. Os operadores também estão migrando de controladores independentes para plataformas conectadas que registram o estado das baterias e suportam manutenção remota. Essa mudança confere ao software e aos serviços gerenciados um papel maior nas decisões de aquisição, mesmo que o hardware continue sendo a maior categoria de gastos. Interfaces abertas podem ajudar os operadores a gerenciar frotas mistas e evitar a dependência de um único fornecedor de equipamentos. Os altos custos iniciais, os sistemas de energia legados e os requisitos de segurança para dispositivos conectados continuam sendo restrições importantes em todo o mercado de gestão de baterias de íons de lítio para telecomunicações.
Principais Conclusões do Relatório
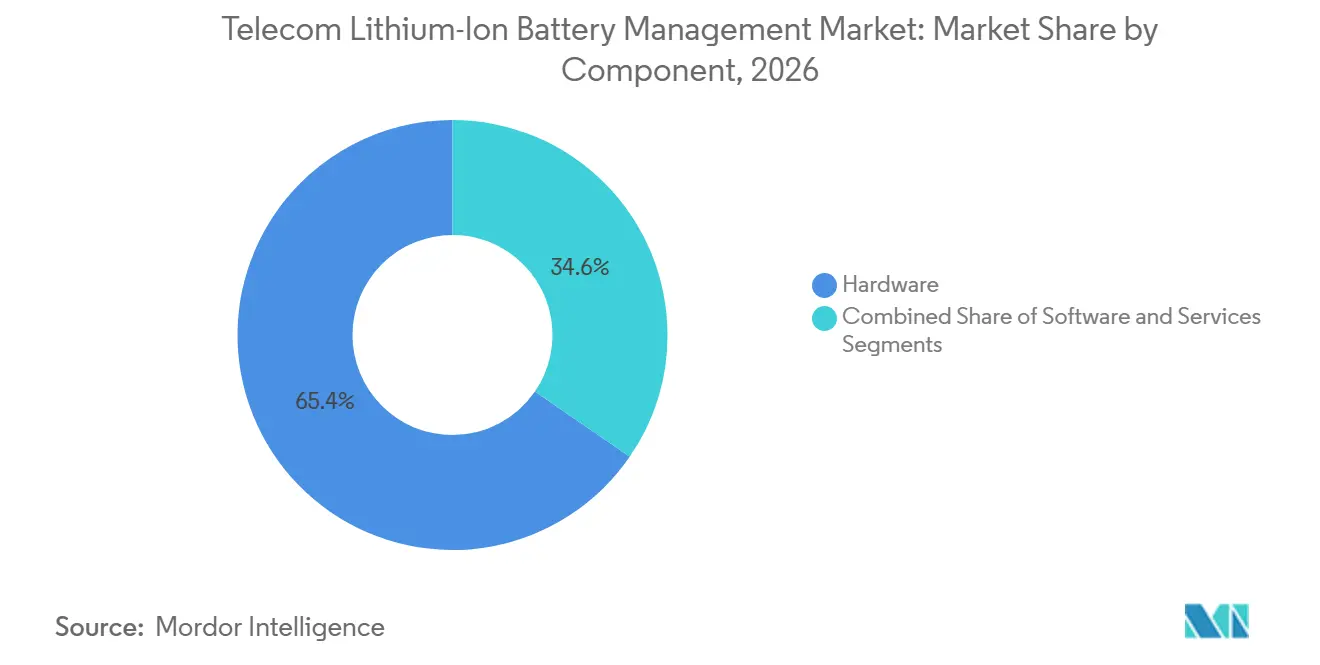
- Por componente, o hardware detinha 65,42% do mercado de gestão de baterias de íons de lítio para telecomunicações em 2026, enquanto o software deve expandir a um CAGR de 10,62% até 2032.
- Por química de bateria, o fosfato de ferro lítio detinha 67,36% do mercado de gestão de baterias de íons de lítio para telecomunicações em 2026 e deve expandir a um CAGR de 10,48% até 2032.
- Por topologia de BMS, os sistemas em nível de pacote representavam 43,28% do mercado de gestão de baterias de íons de lítio para telecomunicações em 2026, enquanto o BMS modular deve expandir a um CAGR de 10,76% até 2032.
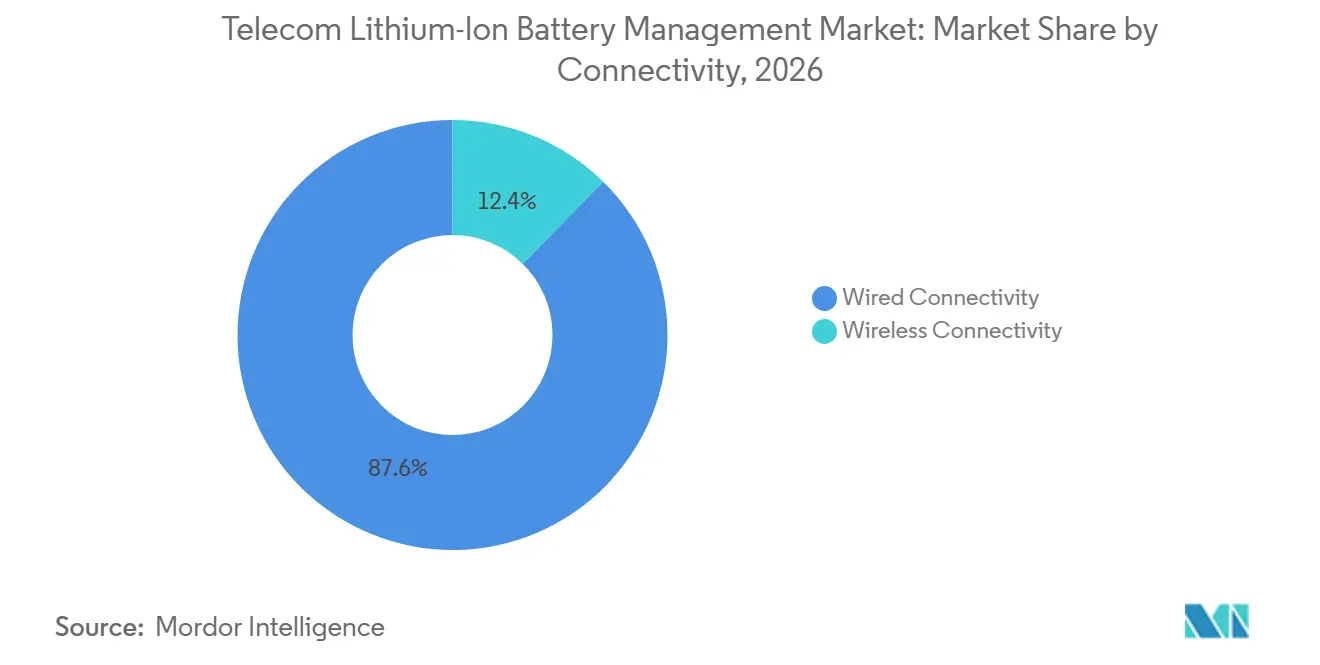
- Por conectividade, os sistemas com fio detinham 87,64% do mercado de gestão de baterias de íons de lítio para telecomunicações em 2026, enquanto o BMS sem fio deve expandir a um CAGR de 10,84% até 2032.
- Por aplicação e implantação em telecomunicações, os sites de macrocélulas e BTS representavam 42,76% do mercado de gestão de baterias de íons de lítio para telecomunicações em 2026, enquanto os data centers de telecomunicações e redes de núcleo devem expandir a um CAGR de 10,57% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,42% do mercado de gestão de baterias de íons de lítio para telecomunicações em 2026, enquanto a África deve expandir a um CAGR de 10,71% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Gestão de Baterias de Íons de Lítio para Telecomunicações
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Densificação de Redes 5G | +2.80% | Global, com ganhos primários na Ásia-Pacífico e EMEA | Curto prazo (≤ 2 anos) |
| Requisitos de Confiabilidade de Sites de Telecomunicações | +1.80% | Global | Médio prazo (2 a 4 anos) |
| Substituição de Sistemas de Backup de Chumbo-Ácido | +1.50% | Global, mais forte na Ásia-Pacífico e África | Médio prazo (2 a 4 anos) |
| Demanda por Diagnósticos Remotos de Baterias | +1.20% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Hibridização Renovável de Sites de Telecomunicações | +0.80% | África, Oriente Médio, Sul e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Aumento dos Custos de Energia em Sites Distribuídos | +0.50% | Europa, América do Norte e mercados emergentes | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Densificação de Redes 5G Impulsiona a Demanda por Energia Distribuída
O mercado de gestão de baterias de íons de lítio para telecomunicações está respondendo às maiores demandas de energia das densas redes 5G. O ETSI afirma que uma estação base macro MIMO massiva complexa normalmente consome 8.000 W e pode atingir picos de 24.000 W. O padrão também indica que a adição de uma portadora 5G pode quase dobrar a potência total do site em configurações de múltiplas portadoras.[1] Uma pesquisa publicada em 2025 constatou que o consumo de eletricidade pelas estações base 5G poderia representar 2,1% do consumo nacional de energia da China em 2026, superando a participação esperada dos data centers.[2] Essas condições tornam a medição precisa do estado de carga e a supervisão remota mais importantes para a disponibilidade da rede. Células menores e microcélulas também exigem equipamentos adequados às suas necessidades operacionais de menor escala, em vez de uma cópia direta dos projetos de sites macro.
Os Requisitos de Confiabilidade de Sites de Telecomunicações Elevam os Limites de Desempenho do BMS
Os compromissos de tempo de atividade da rede estão tornando os requisitos de monitoramento de baterias mais específicos em todo o mercado de gestão de baterias de íons de lítio para telecomunicações. A Recomendação L.1397 da ITU-T estabelece parâmetros de monitoramento para tensão de célula, corrente, temperatura, estado de carga e estado de saúde. Também descreve arquiteturas para unidades de bateria integradas e sistemas de bateria integrados, incluindo um módulo mestre para instalações paralelas maiores.[3] Registros contínuos do desempenho das baterias fornecem aos operadores evidências mais claras ao revisar a conformidade com os acordos de nível de serviço. Os requisitos de segurança e de sistemas paralelos sob as normas IEC 62619 e IEC 63056 são cada vez mais relevantes em aquisições onde informações em nível de célula são necessárias. O registro persistente de dados, portanto, fortalece o papel comercial do software ao lado do hardware de baterias.
O Ciclo de Substituição de Chumbo-Ácido Abre uma Oportunidade na Base Instalada
A substituição de equipamentos VRLA envelhecidos continua sendo uma importante fonte de demanda no mercado de gestão de baterias de íons de lítio para telecomunicações. O ETSI afirma que o armazenamento de chumbo-ácido não é mais suficiente para a evolução do 5G devido a restrições de espaço, distância limitada de fornecimento de energia e vida útil mais curta. A Exide Technologies S.A.S. introduziu o Solition Telecom em janeiro de 2025 como um sistema LFP com BMS inteligente integrado, opções de capacidade de 100 Ah a 200 Ah e suporte para até 15 unidades paralelas.[4] O sistema é projetado para oferecer até 3.500 ciclos e 94% de eficiência de ida e volta. Sites instalados com sistemas VRLA de 12 anos entre 2012 e 2017 estão entrando em ciclos de substituição de 2027 a 2030. Esse timing concentra as decisões de atualização dentro do período de previsão.
Os Diagnósticos Remotos de Baterias Apoiam Serviços Liderados por Software
Os diagnósticos remotos estão expandindo o papel do software no mercado de gestão de baterias de íons de lítio para telecomunicações. A Polarium AB lançou o Connected Batteries em maio de 2025 com conectividade celular integrada, uma VPN criptografada de origem do operador, acesso à nuvem e atualizações de firmware via rede. O livro branco da ITU e da Huawei Technologies recomenda o uso de dados históricos, operacionais e ambientais para apoiar diagnósticos preditivos de baterias. Essas funções estendem o monitoramento além das leituras de tensão, corrente e temperatura. O mesmo documento observa que o roubo de baterias pode afetar 15% das unidades instaladas em alguns locais. Ferramentas de GPS, Wi-Fi e ID de célula podem, portanto, vincular a proteção de ativos às assinaturas de monitoramento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial dos Sistemas de Íons de Lítio | -1.80% | Global, mais agudo na África e América do Sul | Curto prazo (≤ 2 anos) |
| Lacunas de Interoperabilidade entre Plataformas de Energia de Telecomunicações Legadas | -1.20% | Global, particularmente EMEA e América do Norte | Médio prazo (2 a 4 anos) |
| Riscos de Cibersegurança em Frotas de Baterias Conectadas | -0.70% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Requisitos de Gestão Térmica e Segurança contra Incêndio | -0.50% | Global, mais agudo em implantações de alta densidade | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
O Alto Custo Inicial dos Sistemas de Íons de Lítio Desacelera a Adoção
Os gastos iniciais mais elevados continuam limitando uma adoção mais ampla em todo o mercado de gestão de baterias de íons de lítio para telecomunicações. Uma instalação completa de íons de lítio inclui equipamentos de conversão de energia, integração de gabinete, módulos de comunicação, comissionamento e o próprio BMS. Esse pacote pode custar mais do que uma atualização VRLA comparável em sites com longos períodos de recuperação de capital. Os proprietários de sites remotos na África e na América do Sul devem comparar esse investimento com a receita disponível em cada localização. Módulos de gerenciamento paralelo, equipamentos sem fio e licenças de nuvem podem tornar a economia mais favorável ao longo de uma vida operacional de 7 a 10 anos. Os contratos de Bateria como Serviço podem distribuir o custo inicial, embora a aplicação de contratos e a padronização continuem sendo desafios em ambientes de locação menos maduros.
As Lacunas de Interoperabilidade Limitam a Migração de Plataformas de Energia Legadas
Os equipamentos legados criam uma barreira prática de migração para o mercado de gestão de baterias de íons de lítio para telecomunicações. As frotas de telecomunicações contêm retificadores proprietários, prateleiras de energia CC e protocolos de bateria instalados ao longo de várias décadas. As plataformas modernas de BMS podem precisar fazer a ponte entre dados de barramento CAN, MODBUS e RS-485 de controladores mais antigos para modelos de monitoramento mais novos. A ITU-T L.1397 fornece modelos de camada de aplicação independentes de protocolo, mas não pode remover os desafios de conexão física em sites que usam equipamentos mais antigos. Grandes portfólios de torres devem substituir as prateleiras de energia ou adicionar equipamentos de gateway em sites individuais para obter visibilidade em toda a frota. Fornecedores que suportam interfaces legadas e modernas podem reduzir esse ônus operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: A Monetização de Software Reformula a Economia Liderada por Hardware
O hardware detinha 65,42% da participação do mercado de gestão de baterias de íons de lítio para telecomunicações em 2026. Unidades controladoras, módulos de monitoramento, circuitos de shunt e gabinetes representam uma parte substancial dos gastos de implantação em grandes sites de telecomunicações. Os projetos estabelecidos de -48 V CC também se encaixam nos processos de aquisição existentes dos operadores. As equipes de engenharia continuam familiarizadas com plataformas de hardware centralizadas e seus longos ciclos de substituição. Esses fatores preservam a posição de liderança do hardware no mercado de gestão de baterias de íons de lítio para telecomunicações. O software deve expandir a um CAGR de 10,62% até 2032. Essa taxa reflete a crescente demanda por monitoramento de condições, registros de eventos e relatórios em nível de frota.
O livro branco da ITU e da Huawei Technologies apoia a análise habilitada por nuvem que combina dados históricos, operacionais e ambientais de baterias. Essa abordagem confere aos fornecedores de software um papel mais claro na detecção de falhas e no planejamento de manutenção. A EnerSys, Inc. lançou seus sistemas de energia CC de acesso frontal Cordex CXPS-HX e CXPS-W em abril de 2025. A empresa afirmou que os sistemas podem recuperar até 17,5% do espaço de piso em um abrigo de telecomunicações padrão. O produto mostra como os equipamentos de energia física são cada vez mais combinados com funções de monitoramento e ciclo de vida. Essa combinação está fortalecendo as ofertas de serviços em todo o mercado de gestão de baterias de íons de lítio para telecomunicações. Serviços como comissionamento, monitoramento gerenciado e suporte ao fim da vida útil são especialmente relevantes onde os operadores preferem custos operacionais previsíveis.

Por Química de Bateria: O LFP Consolida Sua Posição como Padrão para Telecomunicações
O fosfato de ferro lítio detinha 67,36% da participação de segmento em 2026. O ETSI estabelece requisitos para aplicações de backup LFP, incluindo decomposição térmica acima de 300°C, uma densidade de energia de pelo menos 25 Ah/U para substituição 5G in situ e um desvio de estado de carga abaixo de 5%. O LFP também deve expandir a um CAGR de 10,48% até 2032. A química combina segurança, vida útil do ciclo e características operacionais adequadas ao backup estacionário de telecomunicações. O documento da ITU e da Huawei Technologies afirma que a decomposição térmica do LFP não gera oxigênio. Essa característica ajuda a limitar a propagação da fuga térmica.
O NMC continua relevante para aplicações de UPS em data centers de alta potência e com controle térmico. Sua maior densidade de energia pode justificar investimentos adicionais em gestão térmica nessas localidades. O LMO e o NCA atendem a requisitos mais específicos onde perfis de descarga particulares são necessários. Outras químicas de íons de lítio permanecem em estágios comerciais iniciais ou de pesquisa para uso em telecomunicações. Não se espera que atinjam uma escala ampla de implantação em telecomunicações durante 2027 a 2032. O setor de gestão de baterias de íons de lítio para telecomunicações está, portanto, concentrando o trabalho de design de produtos e conformidade em torno do LFP. Essa concentração oferece aos fornecedores de baterias uma base mais clara para padronizar projetos integrados de BMS.
Por Topologia de BMS: A Arquitetura Modular Ganha Terreno sobre os Sistemas em Nível de Pacote
O BMS em nível de pacote detinha 43,28% de participação em 2026. O design usa um controlador para toda uma cadeia paralela e é comum em gabinetes convencionais de baterias para telecomunicações. Mantém os custos de equipamentos mais baixos em cada site. No entanto, oferece aos operadores menos flexibilidade quando precisam adicionar capacidade ao longo do tempo. O BMS modular deve expandir a um CAGR de 10,76% até 2032. Os operadores que substituem sistemas VRLA valorizam a capacidade de adicionar módulos de bateria sem substituir a camada de gerenciamento. Essa necessidade apoia os projetos modulares em todo o mercado de gestão de baterias de íons de lítio para telecomunicações.
A Vertiv Holdings Co. introduziu o sistema PowerDirect 7100 Energy para a EMEA em novembro de 2025. A empresa afirmou que o sistema pronto para hibridização pode fornecer até 52 kW de energia CC de 48 V com 98% de eficiência e combinar entradas de rede elétrica, gerador, solar, eólica e célula de combustível. Os sistemas centralizados continuam úteis para grandes programas de gestão de portfólio. Os sistemas distribuídos suportam sites com múltiplos gabinetes que precisam de controle de módulo independente. O BMS em nível de célula atende a aplicações premium onde a detecção precoce de anomalias é importante. A ITU-T L.1397 ajuda a padronizar modelos de dados para baterias integradas, o que torna as funções básicas do controlador mais fáceis de comparar entre fornecedores. Essas escolhas estão ampliando a oportunidade para fornecedores no mercado de gestão de baterias de íons de lítio para telecomunicações.
Por Conectividade: O BMS sem Fio Amplia o Acesso a Sites Remotos
A conectividade com fio detinha 87,64% de participação em 2026. RS-485, barramento CAN e MODBUS já são comuns em toda a infraestrutura de energia de telecomunicações. Essas interfaces oferecem desempenho de comunicação previsível e evitam preocupações com interferência de radiofrequência. O BMS sem fio deve expandir a um CAGR de 10,84% até 2032. É particularmente relevante onde a adição de cabos é difícil ou custosa. O mercado de gestão de baterias de íons de lítio para telecomunicações está usando a conectividade sem fio para estender o monitoramento a locais remotos e de difícil acesso. Modelos de monitoramento padronizados podem apoiar essa mudança.
O Connected Batteries da Polarium AB introduziu conectividade celular integrada para o gerenciamento de frotas de telecomunicações em maio de 2025. O sistema inclui tráfego criptografado, rastreamento baseado em GPS, geofencing, desativação remota e atualizações via rede. Esses recursos ajudam a abordar os riscos de monitoramento e roubo em sites dispersos. Eles também elevam os requisitos de cibersegurança para frotas de baterias conectadas. O ETSI EN 303 645 está começando a influenciar as expectativas de segurança de dispositivos IoT na Europa, especialmente para aquisições de segurança pública. Os fornecedores sem fio devem, portanto, demonstrar tanto valor operacional quanto controles de segurança confiáveis no mercado de gestão de baterias de íons de lítio para telecomunicações. Os sistemas com fio provavelmente continuarão importantes onde a infraestrutura existente e as preferências de conformidade favorecem conexões fixas.
Por Aplicação e Implantação em Telecomunicações: Sites de Macrocélulas Lideram enquanto Data Centers Aceleram
Os sites de macrocélulas e BTS representavam 42,76% de participação em 2026. Sua grande base instalada e os arranjos padrão de energia CC de 48 V tornam a integração do BMS relativamente simples. O tamanho do mercado de gestão de baterias de íons de lítio para telecomunicações para esses sites é sustentado pela necessidade de gerenciar a energia de backup em amplas redes de rádio. O documento da ITU e da Huawei Technologies identifica o roubo como um problema relevante em alguns sites macro. As funções de geofencing e desativação remota podem, portanto, tornar-se requisitos padrão em locais de maior risco. Os data centers de telecomunicações e as redes de núcleo devem expandir a um CAGR de 10,57% até 2032.
As funções de núcleo 5G estão se aproximando das redes de rádio por meio de implantações de data centers de borda. Essa mudança transforma simples gabinetes de backup em arrays de íons de lítio monitorados continuamente que suportam maiores necessidades de energia. A Vertiv Holdings Co. lançou o EnergyCore Grid em dezembro de 2025 como um sistema de armazenamento de energia LFP integrado em fábrica, escalável de 1 MW a mais de 200 MW. Pequenas células e microcélulas também estão se expandindo à medida que as redes se densificam. Os sites de torres estão migrando de hospedagem passiva para o gerenciamento ativo de várias entradas de energia. As redes privadas corporativas e as redes de segurança pública continuam exigindo alta resiliência e capacidades de alerta precoce.
Análise Geográfica
A Ásia-Pacífico detinha 38,42% da participação do mercado de gestão de baterias de íons de lítio para telecomunicações em 2026. A implantação do 5G na China e o lançamento de redes na Índia sustentam a demanda por sistemas de backup de íons de lítio gerenciados. A Narada Power Source Co., Ltd. venceu uma licitação de fornecimento de baterias da China Tower em março de 2025, avaliada em CNY 330 milhões (USD 45,9 milhões). A empresa também venceu o projeto de aquisição centralizada da China Telecom em outubro de 2025, avaliado em CNY 450 milhões (USD 62,6 milhões). Esses contratos mostram a escala da aquisição integrada de baterias no ecossistema de torres da China.
A Lineage Power Private Limited recebeu um pedido da BSNL em janeiro de 2026, avaliado em INR 94,35 crore (USD 11,2 milhões), para 25.000 módulos de bateria de íons de lítio com classificação de 100 Ah e 48 V, juntamente com 2.500 racks com classificação IP55 que exigem certificação BMS TSEC/TAC e registro no Portal Confiável de Telecomunicações. O Japão e a Coreia do Sul adicionam demanda recorrente por meio de programas de infraestrutura de operadores de longo ciclo. A América do Norte e a Europa dependem mais da economia de substituição, das necessidades de eficiência e das atualizações orientadas por conformidade. A EnerSys, Inc. lançou o AlphaCell 4.0HP+ para redes de comunicações externas e de borda na América do Norte em maio de 2026, com uma garantia estendida de seis anos.
A África deve expandir a um CAGR de 10,71% até 2032. Os operadores estão migrando sites com conexões de rede elétrica fracas ou inexistentes para sistemas híbridos de energia solar e bateria, e a GSMA relata que os primeiros adotantes registraram reduções de custos operacionais de 30 a 65% em comparação com as opções dependentes de diesel. A IFC anunciou USD 45 milhões em financiamento para a IPT PowerTech em março de 2026 para modernizar 2.235 sites na Etiópia, Libéria e Serra Leoa, com mais de 90% das localidades fora da rede elétrica ou em rede fraca e reduções projetadas de custos de energia na Etiópia de até 52%, além de cortes anuais de emissões de mais de 10.624 tCO₂e. Esse trabalho expande o mercado de gestão de baterias de íons de lítio para telecomunicações em locais onde a energia elétrica confiável da rede é limitada. A América do Sul é liderada pelo Brasil e pela Argentina, embora as restrições fiscais desacelerem a substituição em toda a frota em comparação com a Ásia-Pacífico.
Cenário Competitivo
O mercado de gestão de baterias de íons de lítio para telecomunicações é moderadamente fragmentado, sem que nenhum fornecedor detenha uma participação divulgada suficiente para definir preços ou padrões tecnológicos por conta própria. A Huawei Technologies Co., Ltd. e a ZTE Corporation competem incorporando capacidades de BMS em sistemas de energia digital mais amplos que combinam retificação, integração de energias renováveis e gestão de energia em toda a rede. Essa abordagem pode dificultar a substituição de um único BMS para os clientes existentes. A EnerSys, Inc., a Vertiv Holdings Co., a Polarium AB, a Exide Technologies S.A.S. e a Narada Power Source Co., Ltd. competem por meio de amplitude de produtos, conhecimento de química e entrega de serviços. Seus lançamentos de 2025 e 2026 mostram um foco claro em produtos habilitados para conectividade e gestão do ciclo de vida no mercado de gestão de baterias de íons de lítio para telecomunicações.
A Schneider Electric SE trabalhou com a SK Telecom em uma iniciativa de BMS e armazenamento de energia que inclui o desenvolvimento de UPS usando células de íons de lítio da SK On. Essa colaboração posiciona os fornecedores de gestão de energia como parceiros de energia integrados para operadores de telecomunicações. O EnergyCore Grid da Vertiv Holdings Co. de dezembro de 2025 combina baterias, um sistema de conversão de energia e um sistema de gestão de energia em uma configuração LFP modular. O produto Connected Batteries da Polarium AB de maio de 2025 combina comunicação celular, conectividade em nuvem, rastreamento e atualizações remotas. Esses lançamentos mostram como os fornecedores estão competindo tanto na visibilidade da frota quanto no hardware de baterias.
As plataformas definidas por software que gerenciam frotas de equipamentos mistos continuam sendo uma área aberta no mercado de gestão de baterias de íons de lítio para telecomunicações. A Contemporary Amperex Technology Co., Limited e a BYD Company Limited também migraram para módulos de bateria integrados com BMS para aplicações de telecomunicações, o que pode pressionar os fornecedores de BMS puros que adquirem células das mesmas empresas. A Huawei Technologies Co., Ltd. participou do ciclo de desenvolvimento do padrão ITU-T Study Group 5 L.ITLB, e os fornecedores maiores podem usar esse envolvimento para moldar os requisitos de interoperabilidade. Os fornecedores menores devem manter a compatibilidade com as especificações emergentes enquanto diferenciam sua implementação e modelo de serviço.
Líderes do Setor de Gestão de Baterias de Íons de Lítio para Telecomunicações
-
Vertiv Holdings Co.
-
Exide Technologies S.A.S.
-
Polarium AB
-
Caban Systems, Inc.
-
Huawei Technologies Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A China Unicom, a China Tower Corporation e o Grupo Shuangdeng submeteram o quinto rascunho da Recomendação L.ITLB da ITU-T, intitulado
Práticas de Aplicação de Gestão Inteligente de Baterias de Fosfato de Ferro Lítio em Salas de Telecomunicações e Data Centers,
ao Grupo de Estudo 5 da ITU-T para consideração de consentimento. O rascunho aborda práticas de gestão inteligente para sistemas de baterias de fosfato de ferro lítio usados em salas de telecomunicações e data centers, refletindo os esforços contínuos de padronização para melhorar a gestão da infraestrutura de armazenamento de energia em ambientes de comunicações críticos. - Maio de 2026: A EnerSys, Inc. lançou a bateria AlphaCell 4.0HP+ de Chumbo Puro em Placa Fina (TPPL) para redes de comunicações externas e de borda na América do Norte, incorporando um catalisador integrado proprietário para recombinação interna de gases que modera a demanda de corrente de flutuação e apoia a previsibilidade do intervalo de substituição. O produto é respaldado por uma garantia estendida de seis anos.
- Março de 2026: A IFC anunciou um pacote de financiamento corporativo de USD 45 milhões, composto por um Empréstimo A de USD 27 milhões e USD 18 milhões em finanças combinadas do Programa de Finanças Climáticas Combinadas Canadá-IFC e da Janela do Setor Privado do IDA20, para a IPT PowerTech para a modernização de 2.235 sites de telecomunicações na Etiópia, Libéria e Serra Leoa, projetando reduções de custos de energia do operador de até 52% na Etiópia e cortes anuais de emissões superiores a 10.624 tCO₂e.
- Janeiro de 2026: A subsidiária da Pace Digitek, Lineage Power Private Limited, garantiu um pedido de compra antecipado no valor de INR 94,35 crore da Bharat Sanchar Nigam Limited (BSNL) para o fornecimento de 25.000 módulos de bateria de íons de lítio com classificação de 100 Ah/48 V com Sistemas de Gestão de Bateria (BMS) integrados, juntamente com 2.500 racks de bateria com classificação IP55. O contrato inclui uma garantia abrangente de cinco anos seguida de um acordo de manutenção anual de cinco anos. Os sistemas fornecidos devem cumprir os procedimentos de certificação TSEC/TAC aplicáveis e os requisitos de registro no Portal Confiável de Telecomunicações, apoiando a modernização da infraestrutura de energia de backup de telecomunicações da BSNL.
Escopo do Relatório Global do Mercado de Gestão de Baterias de Íons de Lítio para Telecomunicações
O Relatório do Mercado de Gestão de Baterias de Íons de Lítio para Telecomunicações é Segmentado por Componente (Hardware, Software e Serviços), Química de Bateria (Fosfato de Ferro Lítio, Níquel Manganês Cobalto, Óxido de Manganês Lítio, Óxido de Níquel Cobalto Alumínio Lítio e Outras Químicas de Íons de Lítio), Topologia de BMS (BMS Centralizado, BMS Distribuído, BMS Modular, BMS em Nível de Pacote e BMS em Nível de Célula), Conectividade (Conectividade com Fio e Conectividade sem Fio), Aplicação e Implantação em Telecomunicações (Sites de Macrocélulas e Estação de Transceptor de Base, Sites de Pequenas Células e Microcélulas, Sites de Empresas de Torres, Data Centers de Telecomunicações e Redes de Núcleo, e Redes Privadas Corporativas e Redes de Segurança Pública) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| Fosfato de Ferro Lítio |
| Níquel Manganês Cobalto |
| Óxido de Manganês Lítio |
| Óxido de Níquel Cobalto Alumínio Lítio |
| Outras Químicas de Íons de Lítio |
| BMS Centralizado |
| BMS Distribuído |
| BMS Modular |
| BMS em Nível de Pacote |
| BMS em Nível de Célula |
| Conectividade com Fio |
| Conectividade sem Fio |
| Sites de Macrocélulas e Estação de Transceptor de Base |
| Sites de Pequenas Células e Microcélulas |
| Sites de Empresas de Torres |
| Data Centers de Telecomunicações e Redes de Núcleo |
| Redes Privadas Corporativas e Redes de Segurança Pública |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Química de Bateria | Fosfato de Ferro Lítio | |
| Níquel Manganês Cobalto | ||
| Óxido de Manganês Lítio | ||
| Óxido de Níquel Cobalto Alumínio Lítio | ||
| Outras Químicas de Íons de Lítio | ||
| Por Topologia de BMS | BMS Centralizado | |
| BMS Distribuído | ||
| BMS Modular | ||
| BMS em Nível de Pacote | ||
| BMS em Nível de Célula | ||
| Por Conectividade | Conectividade com Fio | |
| Conectividade sem Fio | ||
| Por Aplicação e Implantação em Telecomunicações | Sites de Macrocélulas e Estação de Transceptor de Base | |
| Sites de Pequenas Células e Microcélulas | ||
| Sites de Empresas de Torres | ||
| Data Centers de Telecomunicações e Redes de Núcleo | ||
| Redes Privadas Corporativas e Redes de Segurança Pública | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gestão de baterias de íons de lítio para telecomunicações?
O mercado é avaliado em 1,58 bilhões de USD em 2026 e tem previsão de atingir 2,65 bilhões de USD até 2032, avançando a um CAGR de 9,03% de 2027 a 2032.
O que está impulsionando a demanda por sistemas de gestão de baterias de íons de lítio para telecomunicações?
As necessidades de energia das redes 5G, a substituição de baterias VRLA, requisitos mais rigorosos de tempo de atividade e a demanda por diagnósticos remotos são fatores centrais de demanda em todo o mercado de gestão de baterias de íons de lítio para telecomunicações.
Qual química de bateria lidera as implantações de backup em telecomunicações?
O fosfato de ferro lítio detinha 67,36% de participação em 2026 e deve expandir a um CAGR de 10,48% até 2032.
Qual tipo de conectividade de BMS está se expandindo mais rapidamente?
O BMS sem fio deve expandir a um CAGR de 10,84% até 2032, enquanto os sistemas com fio detinham 87,64% de participação em 2026.
Qual aplicação de telecomunicações tem a maior demanda por BMS?
Os sites de macrocélulas e BTS representavam 42,76% de participação em 2026, sustentados por sua ampla base instalada e sistemas de energia CC de 48 V padronizados em todo o mercado de gestão de baterias de íons de lítio para telecomunicações.
Qual região deve expandir mais rapidamente?
A África deve expandir a um CAGR de 10,71% até 2032, sustentada por sistemas híbridos de energia solar e bateria em sites fora da rede elétrica e em rede fraca.