
Marktgröße und Marktanteile im Bereich Telecom-Lithium-Ionen-Batteriemanagement
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.72 Milliarden US-Dollar |
| Marktgröße (2032) | 2.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.03 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telecom-Lithium-Ionen-Batteriemanagement von Mordor Intelligence
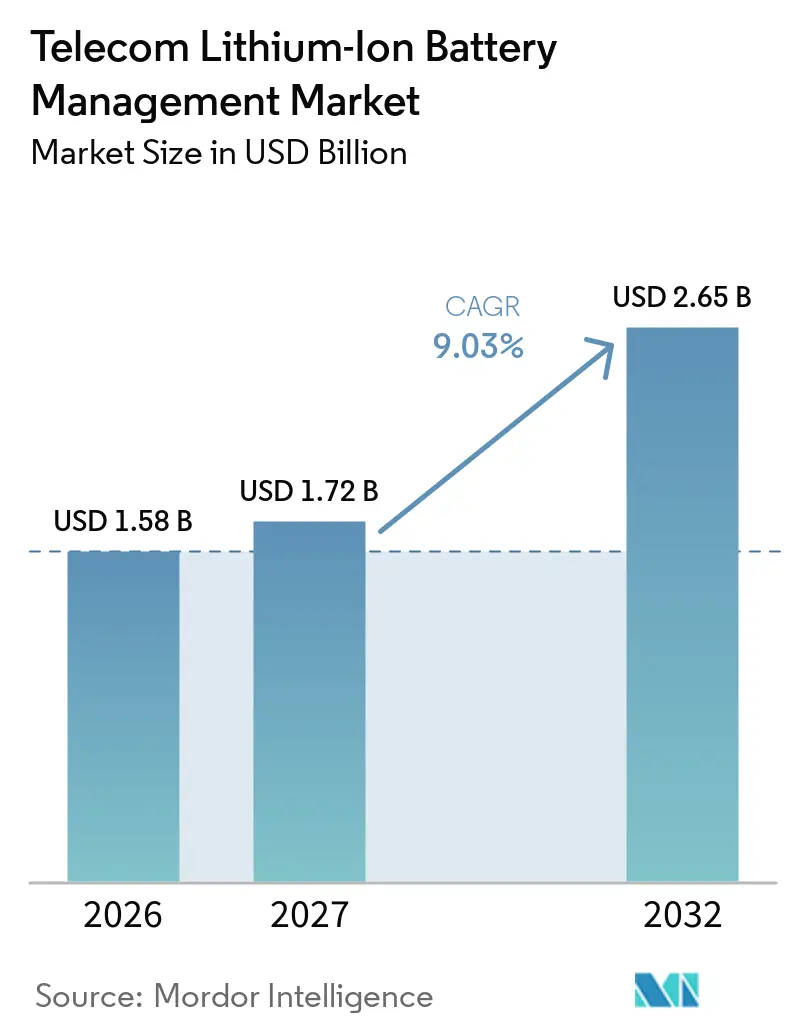
Die Marktgröße für Telecom-Lithium-Ionen-Batteriemanagement wird voraussichtlich von 1,58 Milliarden USD im Jahr 2026 auf 1,72 Milliarden USD im Jahr 2027 steigen und bis 2032 2,65 Milliarden USD erreichen, mit einem CAGR von 9,03 % im Zeitraum 2027–2032. Der höhere Strombedarf von 5G-Netzwerken erhöht den Bedarf an engmaschig überwachter Notstromversorgung an verteilten Standorten. Betreiber gehen auch über eigenständige Steuergeräte hinaus hin zu vernetzten Plattformen, die den Batteriezustand aufzeichnen und die Fernwartung unterstützen. Diese Verlagerung gibt Software und verwalteten Diensten eine größere Rolle bei Beschaffungsentscheidungen, auch wenn Hardware weiterhin die größte Ausgabenkategorie darstellt. Offene Schnittstellen können Betreibern helfen, gemischte Flotten zu verwalten und eine Bindung an einen einzigen Gerätelieferanten zu vermeiden. Hohe Anfangskosten, veraltete Stromversorgungssysteme und Sicherheitsanforderungen für vernetzte Geräte bleiben wichtige Einschränkungen im gesamten Markt für Telecom-Lithium-Ionen-Batteriemanagement.
Wichtigste Erkenntnisse des Berichts
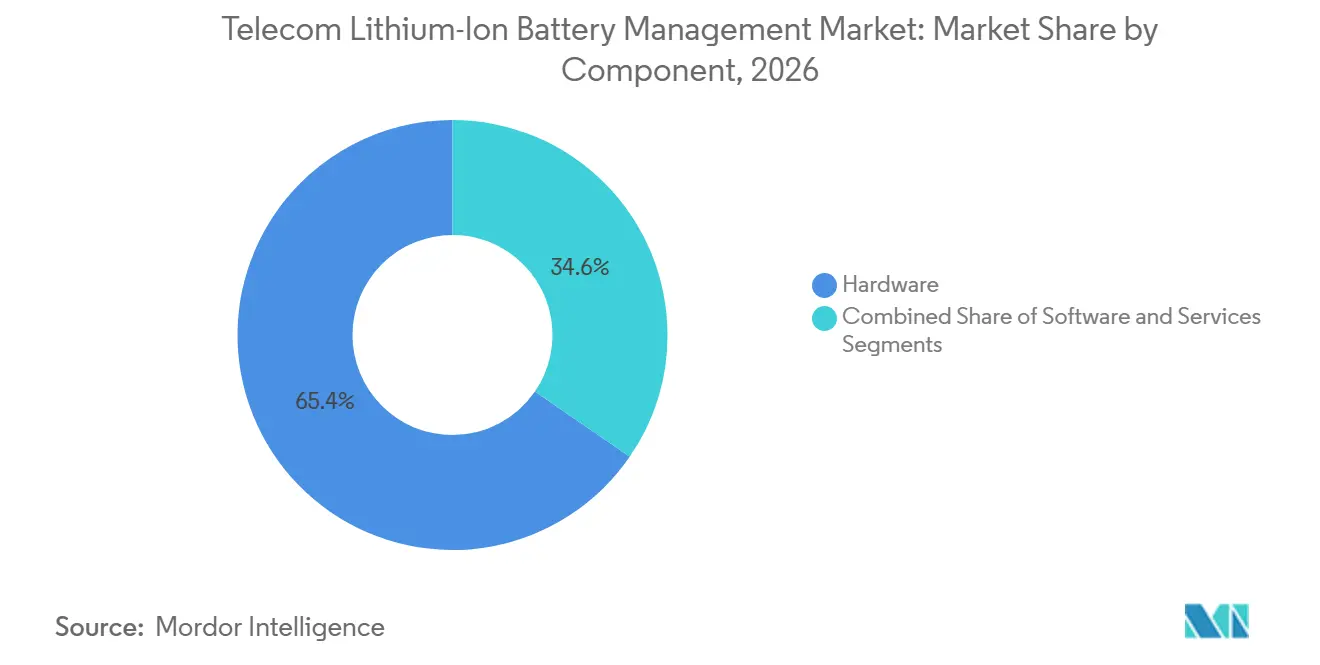
- Nach Komponente hielt Hardware im Jahr 2026 einen Anteil von 65,42 % am Markt für Telecom-Lithium-Ionen-Batteriemanagement, während Software bis 2032 voraussichtlich mit einem CAGR von 10,62 % wachsen wird.
- Nach Batteriechemie hielt Lithiumeisenphosphat im Jahr 2026 einen Anteil von 67,36 % am Markt für Telecom-Lithium-Ionen-Batteriemanagement und wird bis 2032 voraussichtlich mit einem CAGR von 10,48 % wachsen.
- Nach BMS-Topologie entfielen Pack-Level-Systeme im Jahr 2026 auf 43,28 % des Marktes für Telecom-Lithium-Ionen-Batteriemanagement, während modulares BMS bis 2032 voraussichtlich mit einem CAGR von 10,76 % wachsen wird.
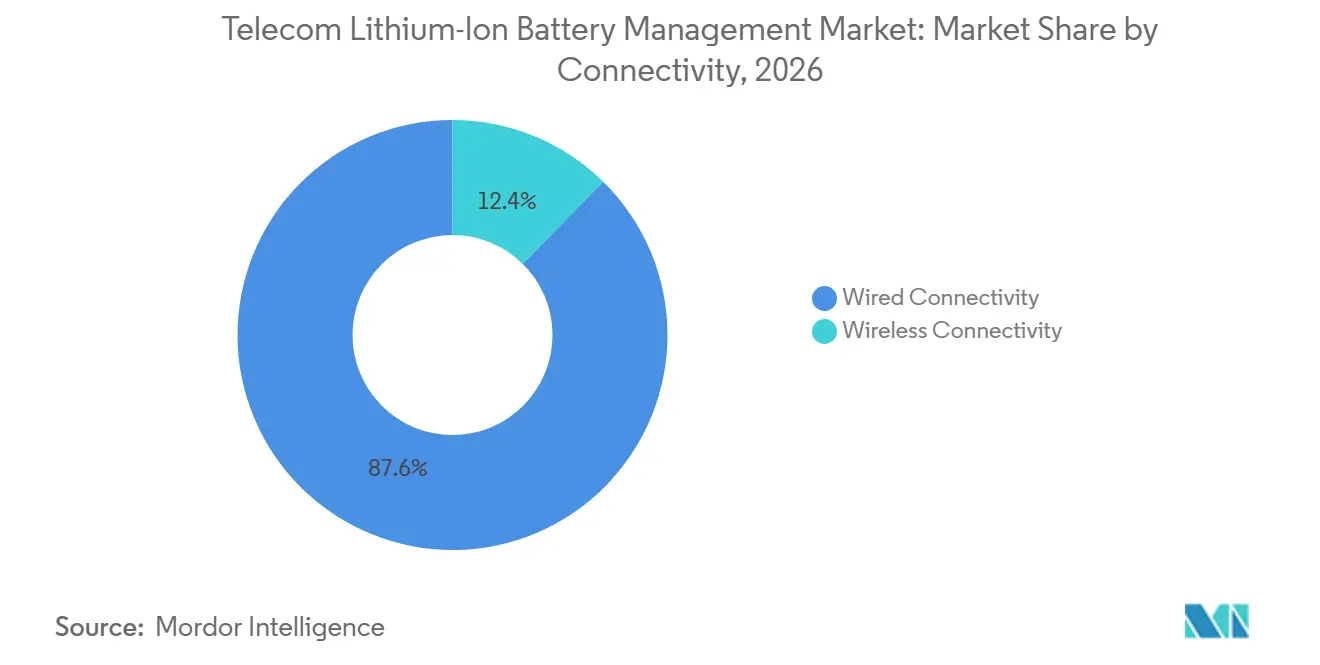
- Nach Konnektivität hielten kabelgebundene Systeme im Jahr 2026 einen Anteil von 87,64 % am Markt für Telecom-Lithium-Ionen-Batteriemanagement, während kabelloses BMS bis 2032 voraussichtlich mit einem CAGR von 10,84 % wachsen wird.
- Nach Anwendung und Telecom-Einsatzbereich entfielen Makrozellen- und BTS-Standorte im Jahr 2026 auf 42,76 % des Marktes für Telecom-Lithium-Ionen-Batteriemanagement, während Telecom-Rechenzentren und Kernnetze bis 2032 voraussichtlich mit einem CAGR von 10,57 % wachsen werden.
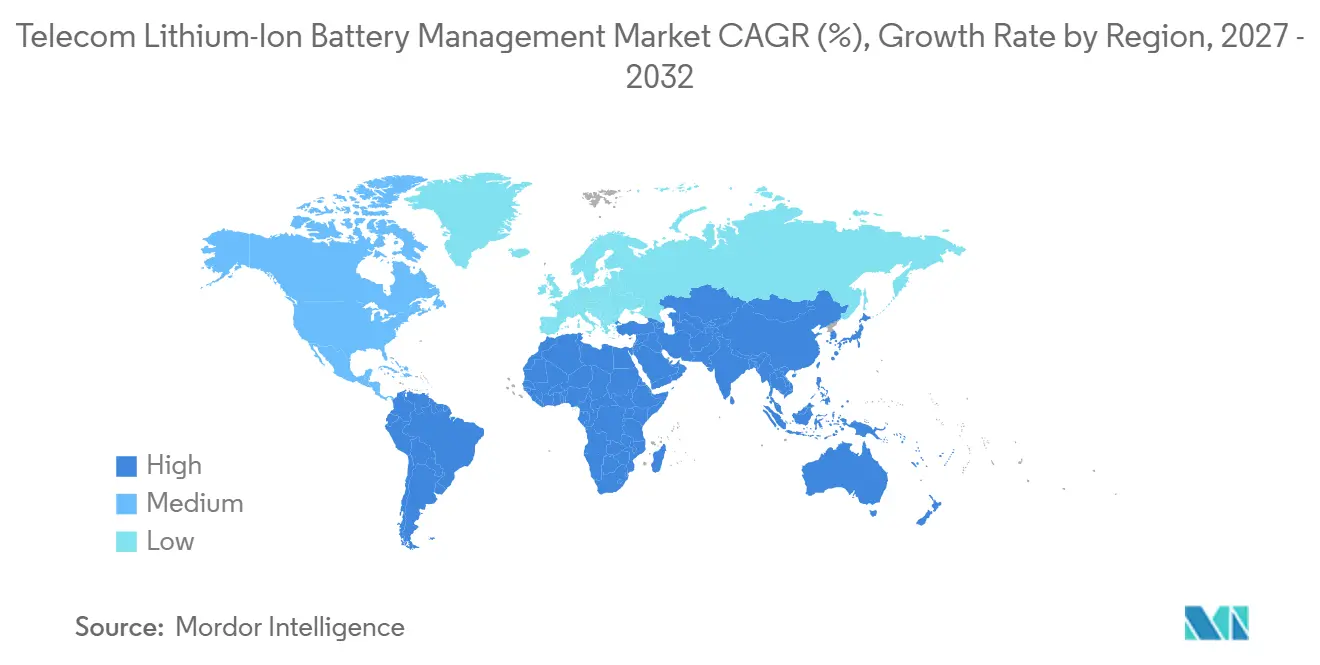
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 38,42 % am Markt für Telecom-Lithium-Ionen-Batteriemanagement, während Afrika bis 2032 voraussichtlich mit einem CAGR von 10,71 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Telecom-Lithium-Ionen-Batteriemanagement
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verdichtung von 5G-Netzwerken | +2.80% | Global, mit primären Gewinnen in Asien-Pazifik und EMEA | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Zuverlässigkeit von Telecom-Standorten | +1.80% | Global | Mittelfristig (2–4 Jahre) |
| Ersatz von Blei-Säure-Notstromsystemen | +1.50% | Global, am stärksten in Asien-Pazifik und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Ferndiagnose von Batterien | +1.20% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hybridisierung von Telecom-Standorten mit erneuerbaren Energien | +0.80% | Afrika, Naher Osten, Süd- und Südostasien | Langfristig (≥ 4 Jahre) |
| Steigende Energiekosten an verteilten Standorten | +0.50% | Europa, Nordamerika und Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verdichtung von 5G-Netzwerken treibt verteilten Strombedarf an
Der Markt für Telecom-Lithium-Ionen-Batteriemanagement reagiert auf den gestiegenen Energiebedarf dichter 5G-Netzwerke. ETSI gibt an, dass eine komplexe Massive-MIMO-Makro-Basisstation typischerweise 8.000 W verbraucht und Spitzenwerte von 24.000 W erreichen kann. Der Standard weist auch darauf hin, dass das Hinzufügen eines 5G-Trägers die gesamte Standortleistung in Mehrträgerkonfigurationen nahezu verdoppeln kann.[1] Eine im Jahr 2025 veröffentlichte Studie ergab, dass der Stromverbrauch von 5G-Basisstationen im Jahr 2026 2,1 % des nationalen Energieverbrauchs Chinas ausmachen könnte und damit den erwarteten Anteil von Rechenzentren übersteigt.[2] Diese Bedingungen machen eine genaue Messung des Ladezustands und eine Fernüberwachung für die Netzverfügbarkeit wichtiger. Kleinere Zellen und Mikrozellen erfordern außerdem Geräte, die ihren kleinmaßstäblichen Betriebsanforderungen entsprechen, anstatt direkte Kopien von Makrostandort-Designs zu sein.
Anforderungen an die Zuverlässigkeit von Telecom-Standorten erhöhen BMS-Leistungsschwellen
Netzwerkverfügbarkeitsverpflichtungen machen die Anforderungen an die Batterieüberwachung im gesamten Markt für Telecom-Lithium-Ionen-Batteriemanagement spezifischer. Die ITU-T-Empfehlung L.1397 legt Überwachungsparameter für Zellspannung, Strom, Temperatur, Ladezustand und Gesundheitszustand fest. Sie beschreibt auch Architekturen für integrierte Batterieeinheiten und integrierte Batteriesysteme, einschließlich eines Master-Moduls für größere Parallelinstallationen.[3] Kontinuierliche Aufzeichnungen der Batterieleistung geben Betreibern klarere Belege bei der Überprüfung der Einhaltung von Service-Level-Vereinbarungen. Sicherheits- und Parallelisierungsanforderungen gemäß IEC 62619 und IEC 63056 werden bei Beschaffungen, bei denen Informationen auf Zellebene erforderlich sind, zunehmend relevant. Persistente Datenprotokollierung stärkt daher die kommerzielle Rolle von Software neben der Batteriehardware.
Ersatzzyklus für Blei-Säure-Batterien eröffnet eine Chance im installierten Bestand
Der Ersatz veralteter VRLA-Geräte bleibt eine wichtige Nachfragequelle im Markt für Telecom-Lithium-Ionen-Batteriemanagement. ETSI stellt fest, dass Blei-Säure-Speicher aufgrund von Platzbeschränkungen, begrenzter Stromübertragungsdistanz und kürzerer Lebensdauer für die 5G-Evolution nicht mehr ausreicht. Exide Technologies S.A.S. führte im Januar 2025 Solition Telecom als LFP-System mit integriertem Smart-BMS, Kapazitätsoptionen von 100 Ah bis 200 Ah und Unterstützung für bis zu 15 Paralleleinheiten ein.[4] Das System ist darauf ausgelegt, bis zu 3.500 Zyklen und eine Hin- und Rückwirkungseffizienz von 94 % zu bieten. Standorte, die zwischen 2012 und 2017 mit 12-jährigen VRLA-Systemen ausgestattet wurden, treten bis 2027 bis 2030 in Ersatzzyklen ein. Dieser Zeitpunkt konzentriert Upgrade-Entscheidungen innerhalb des Prognosezeitraums.
Ferndiagnose von Batterien unterstützt softwaregeführte Dienste
Ferndiagnosen erweitern die Rolle von Software im Markt für Telecom-Lithium-Ionen-Batteriemanagement. Polarium AB führte im Mai 2025 Connected Batteries mit integrierter Mobilfunkkonnektivität, einem verschlüsselten betreiberinitiierten VPN, Cloud-Zugang und Over-the-Air-Firmware-Updates ein. Das Weißbuch der ITU und Huawei Technologies empfiehlt die Nutzung historischer, betrieblicher und umgebungsbezogener Daten zur Unterstützung prädiktiver Batteriediagnosen. Solche Funktionen erweitern die Überwachung über Spannungs-, Strom- und Temperaturmessungen hinaus. Dasselbe Papier stellt fest, dass Batteriediebstahl an einigen Standorten bis zu 15 % der installierten Einheiten betreffen kann. GPS-, WLAN- und Mobilfunkzellen-ID-Tools können daher den Vermögensschutz mit Überwachungsabonnements verknüpfen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten von Lithium-Ionen-Systemen | -1.80% | Global, am stärksten in Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitätslücken bei veralteten Telecom-Stromversorgungsplattformen | -1.20% | Global, insbesondere EMEA und Nordamerika | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken bei vernetzten Batterieflotten | -0.70% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Anforderungen an Wärmemanagement und Brandschutz | -0.50% | Global, am stärksten bei hochdichten Installationen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten von Lithium-Ionen-Systemen verlangsamen die Akzeptanz
Höhere Anfangsausgaben schränken weiterhin die breitere Akzeptanz im Markt für Telecom-Lithium-Ionen-Batteriemanagement ein. Eine vollständige Lithium-Ionen-Installation umfasst Stromumwandlungsgeräte, Schrankintegration, Kommunikationsmodule, Inbetriebnahme und das BMS selbst. Dieses Paket kann an Standorten mit langen Kapitalrückgewinnungszeiträumen mehr kosten als ein vergleichbares VRLA-Upgrade. Betreiber von Fernstandorten in Afrika und Südamerika müssen diese Investition mit den an jedem Standort verfügbaren Einnahmen vergleichen. Parallelverwaltungsmodule, kabellose Geräte und Cloud-Lizenzen können die Wirtschaftlichkeit über eine Betriebslebensdauer von 7–10 Jahren günstiger gestalten. Batterie-als-Dienstleistung-Verträge können die Anfangskosten verteilen, obwohl Vertragsdurchsetzung und Standardisierung in weniger reifen Leasingumgebungen weiterhin Herausforderungen darstellen.
Interoperabilitätslücken begrenzen die Migration von veralteten Stromversorgungsplattformen
Veraltete Geräte schaffen eine praktische Migrationsbarriere für den Markt für Telecom-Lithium-Ionen-Batteriemanagement. Telecom-Flotten enthalten proprietäre Gleichrichter, DC-Stromversorgungsregale und Batterieprotokolle, die über mehrere Jahrzehnte installiert wurden. Moderne BMS-Plattformen müssen möglicherweise CAN-Bus-, MODBUS- und RS-485-Daten von älteren Steuergeräten zu neueren Überwachungsmodellen überbrücken. ITU-T L.1397 bietet protokollagnostische Anwendungsschichtmodelle, kann jedoch die physischen Verbindungsherausforderungen an Standorten mit älteren Geräten nicht beseitigen. Große Turmportfolios müssen entweder Stromversorgungsregale ersetzen oder an einzelnen Standorten Gateway-Geräte hinzufügen, um flottenweit Transparenz zu erhalten. Lieferanten, die sowohl veraltete als auch moderne Schnittstellen unterstützen, können diese Betriebslast reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software-Monetarisierung verändert die hardwaregeführte Wirtschaftlichkeit
Hardware hielt im Jahr 2026 einen Marktanteil von 65,42 % am Markt für Telecom-Lithium-Ionen-Batteriemanagement. Steuergeräteeinheiten, Überwachungsmodule, Shunt-Schaltkreise und Gehäuse machen einen erheblichen Teil der Bereitstellungsausgaben an großen Telecom-Standorten aus. Etablierte -48-V-DC-Designs passen auch zu bestehenden Beschaffungsprozessen der Betreiber. Ingenieurteams sind weiterhin mit zentralisierten Hardwareplattformen und ihren langen Ersatzzyklen vertraut. Diese Faktoren sichern die führende Position von Hardware im Markt für Telecom-Lithium-Ionen-Batteriemanagement. Software wird bis 2032 voraussichtlich mit einem CAGR von 10,62 % wachsen. Diese Rate spiegelt die wachsende Nachfrage nach Zustandsüberwachung, Ereignisprotokollen und Berichterstattung auf Flottenebene wider.
Das Weißbuch der ITU und Huawei Technologies unterstützt cloudgestützte Analysen, die historische, betriebliche und umgebungsbezogene Batteriedaten kombinieren. Dieser Ansatz gibt Softwareanbietern eine klarere Rolle bei der Fehlererkennung und Wartungsplanung. EnerSys, Inc. veröffentlichte im April 2025 seine Cordex CXPS-HX- und CXPS-W-DC-Stromversorgungssysteme mit Frontzugang. Das Unternehmen gab an, dass die Systeme bis zu 17,5 % der Bodenfläche in einem Standard-Telecom-Schutzgehäuse zurückgewinnen können. Das Produkt zeigt, wie physische Stromversorgungsgeräte zunehmend mit Überwachungs- und Lebenszyklusfunktionen kombiniert werden. Diese Kombination stärkt die Serviceangebote im gesamten Markt für Telecom-Lithium-Ionen-Batteriemanagement. Dienste wie Inbetriebnahme, verwaltete Überwachung und End-of-Life-Support sind besonders relevant, wenn Betreiber vorhersehbare Betriebskosten bevorzugen.

Nach Batteriechemie: LFP etabliert sich als Telecom-Standard
Lithiumeisenphosphat hielt im Jahr 2026 einen Segmentanteil von 67,36 %. ETSI legt Anforderungen für LFP-Notstromversorgungsanwendungen fest, darunter thermische Zersetzung über 300 °C, eine Energiedichte von mindestens 25 Ah/U für den In-situ-5G-Ersatz und eine Ladezustandsabweichung unter 5 %. LFP wird bis 2032 ebenfalls voraussichtlich mit einem CAGR von 10,48 % wachsen. Die Chemie kombiniert Sicherheit, Zyklenlebensdauer und Betriebseigenschaften, die für stationäre Telecom-Notstromversorgung geeignet sind. Das Papier der ITU und Huawei Technologies gibt an, dass die thermische Zersetzung von LFP keinen Sauerstoff erzeugt. Diese Eigenschaft hilft, die Ausbreitung von thermischem Durchgehen zu begrenzen.
NMC bleibt für Hochleistungs-USV-Anwendungen in thermisch kontrollierten Rechenzentren relevant. Seine höhere Energiedichte kann zusätzliche Wärmemanagementinvestitionen an diesen Standorten rechtfertigen. LMO und NCA bedienen engere Anforderungen, bei denen bestimmte Entladeprofile benötigt werden. Andere Lithium-Ionen-Chemien befinden sich für den Telecom-Einsatz noch in frühen kommerziellen oder Forschungsphasen. Es wird nicht erwartet, dass sie im Zeitraum 2027 bis 2032 einen breiten Telecom-Einsatzmaßstab erreichen. Die Branche für Telecom-Lithium-Ionen-Batteriemanagement konzentriert daher Produktdesign und Compliance-Arbeit auf LFP. Diese Konzentration gibt Batterielieferanten eine klarere Grundlage für die Standardisierung integrierter BMS-Designs.
Nach BMS-Topologie: Modulare Architektur gewinnt gegenüber Pack-Level-Systemen
Pack-Level-BMS hielt im Jahr 2026 einen Anteil von 43,28 %. Das Design verwendet einen Steuergerät für einen gesamten Parallelstrang und ist in herkömmlichen Telecom-Batterieschränken verbreitet. Es hält die Gerätekosten an jedem Standort niedriger. Es gibt Betreibern jedoch weniger Flexibilität, wenn sie im Laufe der Zeit Kapazität hinzufügen müssen. Modulares BMS wird bis 2032 voraussichtlich mit einem CAGR von 10,76 % wachsen. Betreiber, die VRLA-Systeme ersetzen, schätzen die Möglichkeit, Batteriemodule hinzuzufügen, ohne die Verwaltungsschicht zu ersetzen. Dieser Bedarf unterstützt modulare Designs im gesamten Markt für Telecom-Lithium-Ionen-Batteriemanagement.
Vertiv Holdings Co. führte im November 2025 das PowerDirect-7100-Energy-System für EMEA ein. Das Unternehmen gab an, dass das hybridfähige System bis zu 52 kW 48-V-DC-Leistung bei 98 % Effizienz liefern und Netz-, Generator-, Solar-, Wind- und Brennstoffzelleneingaben kombinieren kann. Zentralisierte Systeme bleiben für große Portfolioverwaltungsprogramme nützlich. Verteilte Systeme unterstützen Mehrschrank-Standorte, die eine unabhängige Modulsteuerung benötigen. BMS auf Zellebene dient Premium-Anwendungen, bei denen eine frühzeitige Anomalieerkennung wichtig ist. ITU-T L.1397 hilft bei der Standardisierung von Datenmodellen für integrierte Batterien, was den Vergleich grundlegender Steuergerätefunktionen zwischen Lieferanten erleichtert. Diese Auswahlmöglichkeiten erweitern die Lieferantenchancen im Markt für Telecom-Lithium-Ionen-Batteriemanagement.
Nach Konnektivität: Kabelloses BMS erweitert den Zugang zu entlegenen Standorten
Kabelgebundene Konnektivität hielt im Jahr 2026 einen Anteil von 87,64 %. RS-485, CAN-Bus und MODBUS sind bereits in der Telecom-Stromversorgungsinfrastruktur weit verbreitet. Diese Schnittstellen bieten vorhersehbare Kommunikationsleistung und vermeiden Bedenken hinsichtlich Hochfrequenzstörungen. Kabelloses BMS wird bis 2032 voraussichtlich mit einem CAGR von 10,84 % wachsen. Es ist besonders relevant, wo das Verlegen von Kabeln schwierig oder kostspielig ist. Der Markt für Telecom-Lithium-Ionen-Batteriemanagement nutzt kabellose Konnektivität, um die Überwachung auf entlegene und schwer zugängliche Standorte auszuweiten. Standardisierte Überwachungsmodelle können diesen Wandel unterstützen.
Polarium ABs Connected Batteries führte im Mai 2025 integrierte Mobilfunkkonnektivität für das Telecom-Flottenmanagement ein. Das System umfasst verschlüsselten Datenverkehr, GPS-basiertes Tracking, Geofencing, Ferndeaktivierung und Over-the-Air-Updates. Diese Funktionen helfen, Überwachungs- und Diebstahlrisiken an verteilten Standorten zu begegnen. Sie erhöhen auch die Cybersicherheitsanforderungen für vernetzte Batterieflotten. ETSI EN 303 645 beginnt, die Sicherheitserwartungen für IoT-Geräte in Europa zu beeinflussen, insbesondere bei der Beschaffung für die öffentliche Sicherheit. Kabellose Lieferanten müssen daher sowohl betrieblichen Nutzen als auch glaubwürdige Sicherheitskontrollen im Markt für Telecom-Lithium-Ionen-Batteriemanagement nachweisen. Kabelgebundene Systeme werden wahrscheinlich dort wichtig bleiben, wo bestehende Infrastruktur und Compliance-Präferenzen feste Verbindungen bevorzugen.
Nach Anwendung und Telecom-Einsatzbereich: Makrozellen-Standorte führen, während Rechenzentren beschleunigen
Makrozellen- und BTS-Standorte entfielen im Jahr 2026 auf einen Anteil von 42,76 %. Ihre große installierte Basis und standardmäßige 48-V-DC-Stromanordnungen machen die BMS-Integration relativ unkompliziert. Die Marktgröße für Telecom-Lithium-Ionen-Batteriemanagement für diese Standorte wird durch den Bedarf gestützt, die Notstromversorgung in breiten Funknetzwerken zu verwalten. Das Papier der ITU und Huawei Technologies identifiziert Diebstahl als ein wesentliches Problem an einigen Makrostandorten. Geofencing- und Ferndeaktivierungsfunktionen können daher an Standorten mit höherem Risiko zu Standardanforderungen werden. Telecom-Rechenzentren und Kernnetze werden bis 2032 voraussichtlich mit einem CAGR von 10,57 % wachsen.
5G-Kernfunktionen rücken durch Edge-Rechenzentrum-Bereitstellungen näher an Funknetzwerke heran. Diese Änderung verwandelt einfache Notstromschränke in kontinuierlich überwachte Lithium-Ionen-Arrays, die einen höheren Strombedarf unterstützen. Vertiv Holdings Co. führte im Dezember 2025 EnergyCore Grid als werksintegriertes LFP-Energiespeichersystem ein, das von 1 MW bis zu mehr als 200 MW skalierbar ist. Kleine Zellen und Mikrozellen expandieren ebenfalls, da Netzwerke verdichtet werden. Turmstandorte entwickeln sich über passives Hosting hinaus hin zur aktiven Verwaltung mehrerer Energieeingaben. Unternehmenseigene private Netzwerke und Netzwerke für die öffentliche Sicherheit erfordern weiterhin hohe Resilienz und Frühwarnfähigkeiten.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 38,42 % am Markt für Telecom-Lithium-Ionen-Batteriemanagement. Chinas 5G-Ausbau und Indiens Netzwerkausbau unterstützen die Nachfrage nach verwalteten Lithium-Ionen-Notstromsystemen. Narada Power Source Co., Ltd. gewann im März 2025 ein China-Tower-Batterielieferangebot im Wert von 330 Millionen CNY (45,9 Millionen USD). Das Unternehmen gewann auch das zentralisierte Beschaffungsprojekt von China Telecom im Oktober 2025 im Wert von 450 Millionen CNY (62,6 Millionen USD). Diese Verträge zeigen das Ausmaß der integrierten Batteriebeschaffung im chinesischen Turmökosystem.
Lineage Power Private Limited erhielt im Januar 2026 einen BSNL-Auftrag im Wert von 94,35 Crore INR (11,2 Millionen USD) für 25.000 Lithium-Ionen-Batteriemodule mit 100 Ah und 48 V sowie 2.500 IP55-bewertete Racks, die eine TSEC/TAC-BMS-Zertifizierung und eine Registrierung im Telecom Trusted Portal erfordern. Japan und Südkorea fügen durch langzyklische Betreiberinfrastrukturprogramme wiederkehrende Nachfrage hinzu. Nordamerika und Europa verlassen sich stärker auf Ersatzwirtschaft, Effizienzanforderungen und compliance-getriebene Upgrades. EnerSys, Inc. führte im Mai 2026 den AlphaCell 4.0HP+ für Außen- und Edge-Kommunikationsnetzwerke in Nordamerika mit einer sechsjährigen erweiterten Garantie ein.
Afrika wird bis 2032 voraussichtlich mit einem CAGR von 10,71 % wachsen. Betreiber verlagern Standorte mit schwachen oder fehlenden Netzanschlüssen hin zu Solar-Batterie-Hybridsystemen, und GSMA berichtet, dass frühe Anwender Betriebskostensenkungen von 30–65 % im Vergleich zu dieselabhängigen Optionen verzeichnet haben. IFC kündigte im März 2026 eine Finanzierung von 45 Millionen USD für IPT PowerTech an, um 2.235 Standorte in Äthiopien, Liberia und Sierra Leone zu modernisieren, wobei mehr als 90 % der Standorte netzunabhängig oder an schwachen Netzen angeschlossen sind und prognostizierte Stromkostensenkungen in Äthiopien von bis zu 52 % sowie jährliche Emissionsreduzierungen von mehr als 10.624 tCO₂e. Diese Arbeit erweitert den Markt für Telecom-Lithium-Ionen-Batteriemanagement an Standorten, an denen zuverlässige Netzstromversorgung begrenzt ist. Südamerika wird von Brasilien und Argentinien angeführt, obwohl fiskalische Einschränkungen den flottenweit erfolgenden Ersatz im Vergleich zu Asien-Pazifik verlangsamen.
Wettbewerbslandschaft
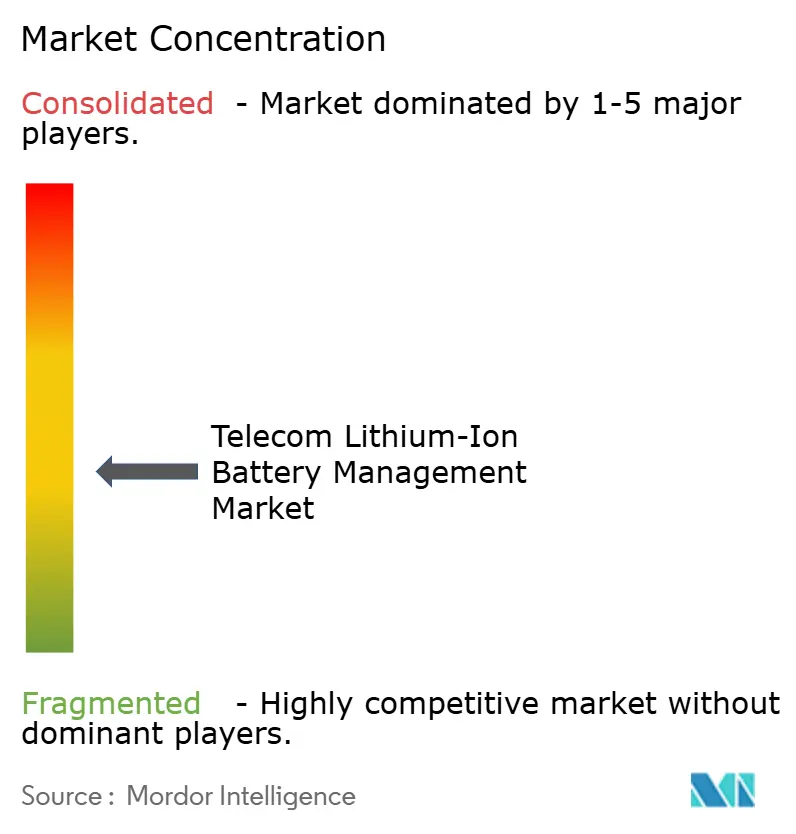
Der Markt für Telecom-Lithium-Ionen-Batteriemanagement ist mäßig fragmentiert, wobei kein Lieferant einen ausreichend offengelegten Anteil hält, um Preise oder Technologiestandards allein festzulegen. Huawei Technologies Co., Ltd. und ZTE Corporation konkurrieren, indem sie BMS-Fähigkeiten in umfassendere digitale Stromsysteme einbetten, die Gleichrichtung, Integration erneuerbarer Energien und netzwerkweites Energiemanagement kombinieren. Dieser Ansatz kann den Ersatz eines einzelnen BMS für bestehende Kunden schwieriger machen. EnerSys, Inc., Vertiv Holdings Co., Polarium AB, Exide Technologies S.A.S. und Narada Power Source Co., Ltd. konkurrieren durch Produktbreite, Chemiekenntnisse und Servicebereitstellung. Ihre Veröffentlichungen aus 2025 und 2026 zeigen einen klaren Fokus auf konnektivitätsfähige Produkte und Lebenszyklusmanagement im Markt für Telecom-Lithium-Ionen-Batteriemanagement.
Schneider Electric SE arbeitete mit SK Telecom an einer BMS- und Energiespeicherinitiative zusammen, die die USV-Entwicklung mit SK-On-Lithium-Ionen-Zellen umfasst. Diese Zusammenarbeit positioniert Strommanagementlieferanten als integrierte Energiepartner für Telecom-Betreiber. Vertiv Holdings Co.s EnergyCore Grid vom Dezember 2025 kombiniert Batterien, ein Stromumwandlungssystem und ein Energiemanagementsystem in einer modularen LFP-Konfiguration. Polarium ABs Connected-Batteries-Produkt vom Mai 2025 kombiniert Mobilfunkkommunikation, Cloud-Konnektivität, Tracking und Remote-Updates. Diese Veröffentlichungen zeigen, wie Anbieter sowohl bei der Flottenübersicht als auch bei der Batteriehardware konkurrieren.
Softwaredefinierte Plattformen, die gemischte Geräteflotten verwalten, bleiben ein offener Bereich im Markt für Telecom-Lithium-Ionen-Batteriemanagement. Contemporary Amperex Technology Co., Limited und BYD Company Limited sind ebenfalls in BMS-integrierte Batteriemodule für Telecom-Anwendungen eingestiegen, was den Druck auf reine BMS-Lieferanten erhöhen kann, die Zellen von denselben Unternehmen beziehen. Huawei Technologies Co., Ltd. hat am ITU-T-Studiengruppe-5-L.ITLB-Standardentwicklungszyklus teilgenommen, und größere Lieferanten können diese Beteiligung nutzen, um Interoperabilitätsanforderungen zu gestalten. Kleinere Anbieter müssen die Kompatibilität mit aufkommenden Spezifikationen aufrechterhalten und gleichzeitig ihr Implementierungs- und Servicemodell differenzieren.
Marktführer im Bereich Telecom-Lithium-Ionen-Batteriemanagement
-
Vertiv Holdings Co.
-
Exide Technologies S.A.S.
-
Polarium AB
-
Caban Systems, Inc.
-
Huawei Technologies Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: China Unicom, China Tower Corporation und Shuangdeng Group reichten den fünften Entwurf der ITU-T-Empfehlung L.ITLB mit dem Titel
Anwendungspraktiken für intelligentes Management von Lithiumeisenphosphat-Batterien in Telekommunikationsräumen und Rechenzentren
bei der ITU-T-Studiengruppe 5 zur Zustimmungsprüfung ein. Der Entwurf befasst sich mit intelligenten Managementpraktiken für Lithiumeisenphosphat-Batteriesysteme, die in Telekommunikationsräumen und Rechenzentren eingesetzt werden, und spiegelt laufende Standardisierungsbemühungen zur Verbesserung des Managements von Energiespeicherinfrastrukturen in kritischen Kommunikationsumgebungen wider. - Mai 2026: EnerSys, Inc. führte die AlphaCell-4.0HP+-Dünnplatten-Reinkupfer-Blei-Batterie (TPPL) für Außen- und Edge-Kommunikationsnetzwerke in Nordamerika ein, mit einem proprietären integrierten Katalysator für die interne Gasrekombination, der den Erhaltungsladestrom moderiert und die Vorhersagbarkeit von Ersatzintervallen unterstützt. Das Produkt wird durch eine sechsjährige erweiterte Garantie abgesichert.
- März 2026: IFC kündigte ein Unternehmensfinanzierungspaket von 45 Millionen USD an, bestehend aus einem A-Darlehen von 27 Millionen USD und 18 Millionen USD aus gemischter Finanzierung aus dem Canada-IFC Blended Climate Finance Program und dem IDA20 Private Sector Window, für IPT PowerTech zur Modernisierung von 2.235 Telecom-Standorten in Äthiopien, Liberia und Sierra Leone, mit prognostizierten Stromkostensenkungen für Betreiber von bis zu 52 % in Äthiopien und jährlichen Emissionsreduzierungen von mehr als 10.624 tCO₂e.
- Januar 2026: Pace Digiteks Tochtergesellschaft Lineage Power Private Limited sicherte sich einen Vorauskaufauftrag im Wert von 94,35 Crore INR von Bharat Sanchar Nigam Limited (BSNL) für die Lieferung von 25.000 Lithium-Ionen-Batteriemodulen mit 100 Ah/48 V mit integrierten Batteriemanagementsystemen (BMS) sowie 2.500 IP55-bewerteten Batterieracks. Der Vertrag umfasst eine fünfjährige Vollgarantie gefolgt von einer fünfjährigen jährlichen Wartungsvereinbarung. Die gelieferten Systeme müssen die geltenden TSEC/TAC-Zertifizierungsverfahren und die Registrierungsanforderungen des Telecom Trusted Portal erfüllen und unterstützen die Modernisierung der Telekommunikations-Notstrominfrastruktur von BSNL.
Globaler Berichtsumfang des Marktes für Telecom-Lithium-Ionen-Batteriemanagement
Der Bericht über den Markt für Telecom-Lithium-Ionen-Batteriemanagement ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Batteriechemie (Lithiumeisenphosphat, Nickel-Mangan-Kobalt, Lithiummangandioxid, Lithium-Nickel-Kobalt-Aluminiumoxid und andere Lithium-Ionen-Chemien), BMS-Topologie (zentralisiertes BMS, verteiltes BMS, modulares BMS, Pack-Level-BMS und BMS auf Zellebene), Konnektivität (kabelgebundene Konnektivität und kabellose Konnektivität), Anwendung und Telecom-Einsatzbereich (Makrozellen- und Basissendeempfänger-Standorte, Kleinzellen- und Mikrozellen-Standorte, Turmgesellschaftsstandorte, Telecom-Rechenzentren und Kernnetze sowie private Unternehmensnetzwerke und Netzwerke für die öffentliche Sicherheit) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Lithiumeisenphosphat |
| Nickel-Mangan-Kobalt |
| Lithiummangandioxid |
| Lithium-Nickel-Kobalt-Aluminiumoxid |
| Andere Lithium-Ionen-Chemien |
| Zentralisiertes BMS |
| Verteiltes BMS |
| Modulares BMS |
| Pack-Level-BMS |
| BMS auf Zellebene |
| Kabelgebundene Konnektivität |
| Kabellose Konnektivität |
| Makrozellen- und Basissendeempfänger-Standorte |
| Kleinzellen- und Mikrozellen-Standorte |
| Turmgesellschaftsstandorte |
| Telecom-Rechenzentren und Kernnetze |
| Private Unternehmensnetzwerke und Netzwerke für die öffentliche Sicherheit |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Batteriechemie | Lithiumeisenphosphat | |
| Nickel-Mangan-Kobalt | ||
| Lithiummangandioxid | ||
| Lithium-Nickel-Kobalt-Aluminiumoxid | ||
| Andere Lithium-Ionen-Chemien | ||
| Nach BMS-Topologie | Zentralisiertes BMS | |
| Verteiltes BMS | ||
| Modulares BMS | ||
| Pack-Level-BMS | ||
| BMS auf Zellebene | ||
| Nach Konnektivität | Kabelgebundene Konnektivität | |
| Kabellose Konnektivität | ||
| Nach Anwendung und Telecom-Einsatzbereich | Makrozellen- und Basissendeempfänger-Standorte | |
| Kleinzellen- und Mikrozellen-Standorte | ||
| Turmgesellschaftsstandorte | ||
| Telecom-Rechenzentren und Kernnetze | ||
| Private Unternehmensnetzwerke und Netzwerke für die öffentliche Sicherheit | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telecom-Lithium-Ionen-Batteriemanagement?
Der Markt wird im Jahr 2026 auf 1,58 Milliarden USD geschätzt und soll bis 2032 2,65 Milliarden USD erreichen, mit einem CAGR von 9,03 % von 2027 bis 2032.
Was treibt die Nachfrage nach Telecom-Lithium-Ionen-Batteriemanagementsystemen an?
Der Strombedarf von 5G-Netzwerken, der Ersatz von VRLA-Batterien, strengere Verfügbarkeitsanforderungen und die Nachfrage nach Ferndiagnosen sind zentrale Nachfragefaktoren im gesamten Markt für Telecom-Lithium-Ionen-Batteriemanagement.
Welche Batteriechemie führt bei Telecom-Notstrombereitstellungen?
Lithiumeisenphosphat hielt im Jahr 2026 einen Anteil von 67,36 % und wird bis 2032 voraussichtlich mit einem CAGR von 10,48 % wachsen.
Welcher BMS-Konnektivitätstyp wächst am schnellsten?
Kabelloses BMS wird bis 2032 voraussichtlich mit einem CAGR von 10,84 % wachsen, während kabelgebundene Systeme im Jahr 2026 einen Anteil von 87,64 % hielten.
Welche Telecom-Anwendung hat die größte BMS-Nachfrage?
Makrozellen- und BTS-Standorte entfielen im Jahr 2026 auf einen Anteil von 42,76 %, unterstützt durch ihre breite installierte Basis und standardisierte 48-V-DC-Stromversorgungssysteme im gesamten Markt für Telecom-Lithium-Ionen-Batteriemanagement.
Welche Region wird voraussichtlich am schnellsten wachsen?
Afrika wird bis 2032 voraussichtlich mit einem CAGR von 10,71 % wachsen, unterstützt durch Solar-Batterie-Hybridsysteme an netzunabhängigen und schwachen Netzstandorten.