
通信リチウムイオン電池管理市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.72 十億米ドル |
| 市場規模 (2032) | 2.65 十億米ドル |
| 成長率 (2027 - 2032) | 9.03 % |
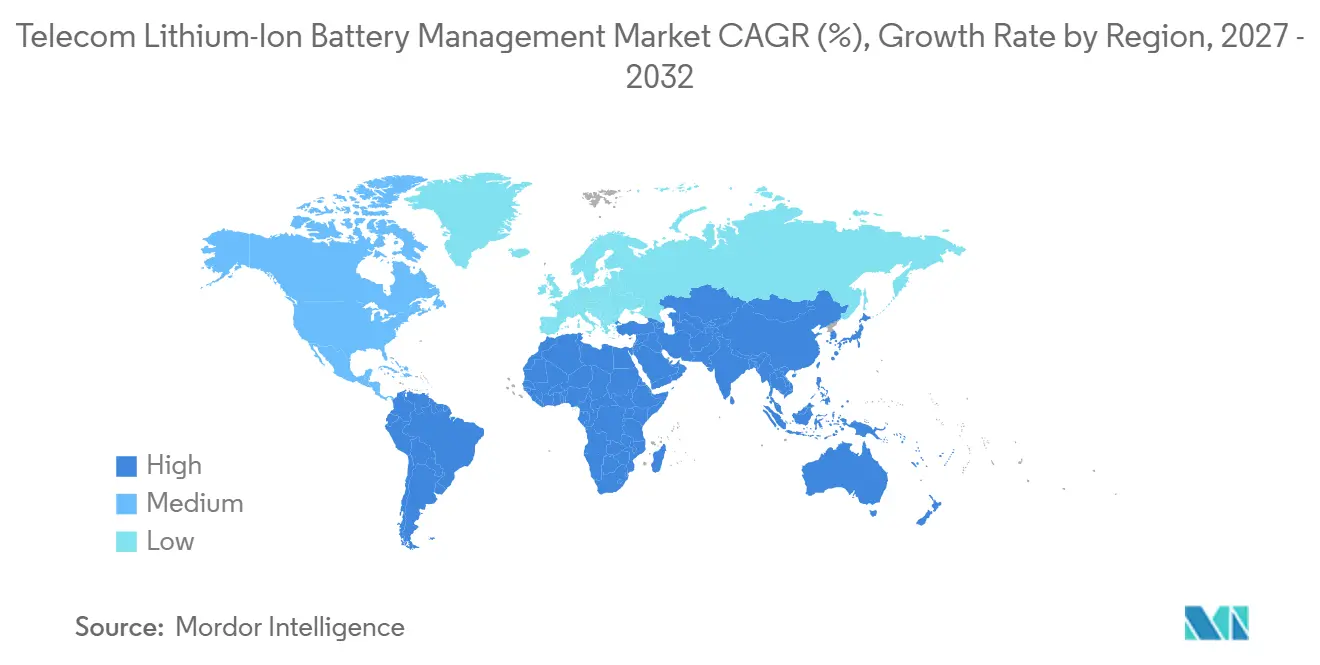
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋地域 |
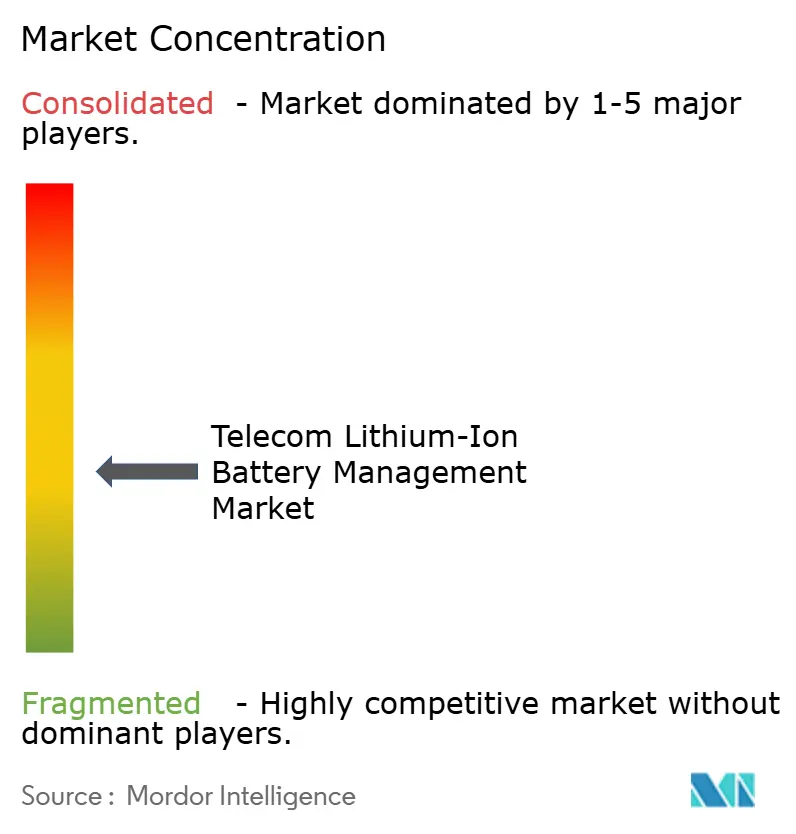
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる通信リチウムイオン電池管理市場分析
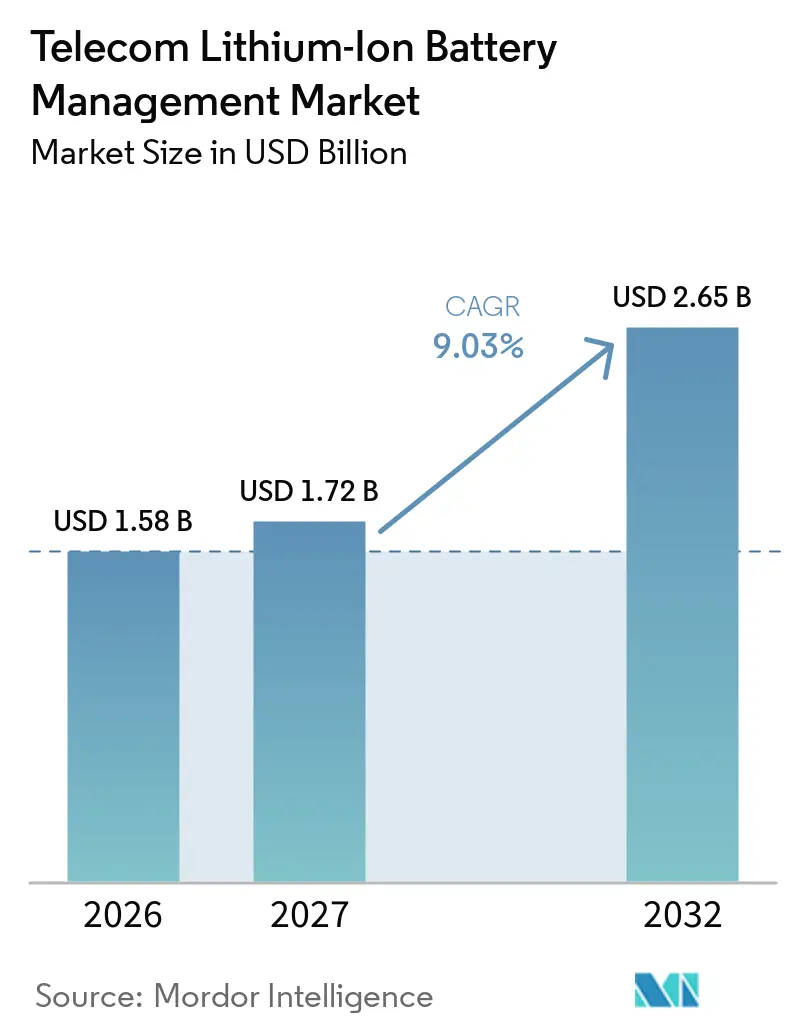
通信リチウムイオン電池管理市場規模は、2026年の1.58 ビリオン 米ドルから2027年には1.72 ビリオン 米ドルに増加し、2032年までに2.65 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 9.03%で成長します。5Gネットワークからの電力需要の増大により、分散サイトにおけるバックアップ電力の厳密な監視の必要性が高まっています。また、通信事業者はスタンドアロンコントローラーを超えて、電池状態を記録しリモートメンテナンスをサポートする接続型プラットフォームへと移行しています。この転換により、ハードウェアが依然として最大の支出カテゴリーであるにもかかわらず、ソフトウェアおよびマネージドサービスが調達決定においてより大きな役割を担うようになっています。オープンインターフェースは、通信事業者が混在フリートを管理し、単一の機器サプライヤーへの依存を回避するのに役立ちます。高い初期コスト、レガシー電源システム、および接続デバイスのセキリティ要件は、通信リチウムイオン電池管理市場全体において引き続き重要な制約となっています。
主要レポートのポイント
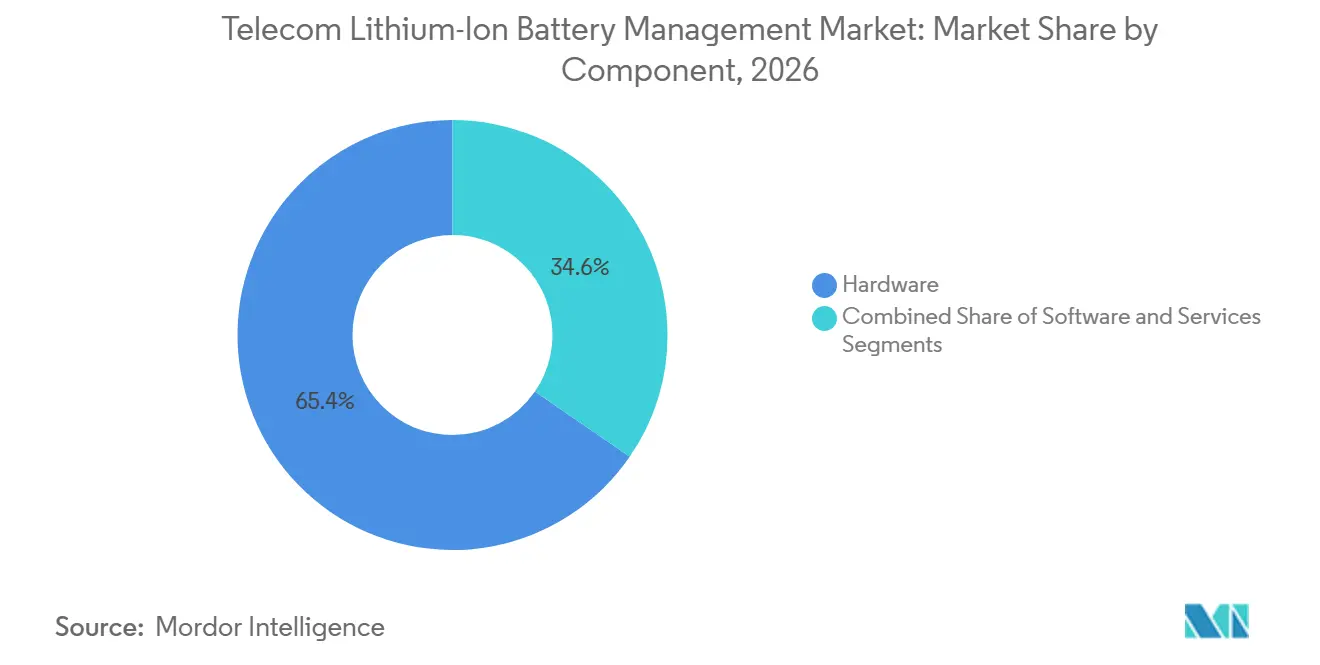
- コンポーネント別では、ハードウェアが2026年の通信リチウムイオン電池管理市場の65.42%を占め、ソフトウェアは2032年までCAGR 10.62%で拡大すると予測されています。
- 電池化学別では、リン酸鉄リチウムが2026年の通信リチウムイオン電池管理市場の67.36%を占め、2032年までCAGR 10.48%で拡大すると予測されています。
- BMSトポロジー別では、パックレベルシステムが2026年の通信リチウムイオン電池管理市場の43.28%を占め、モジュラーBMSは2032年までCAGR 10.76%で拡大すると予測されています。
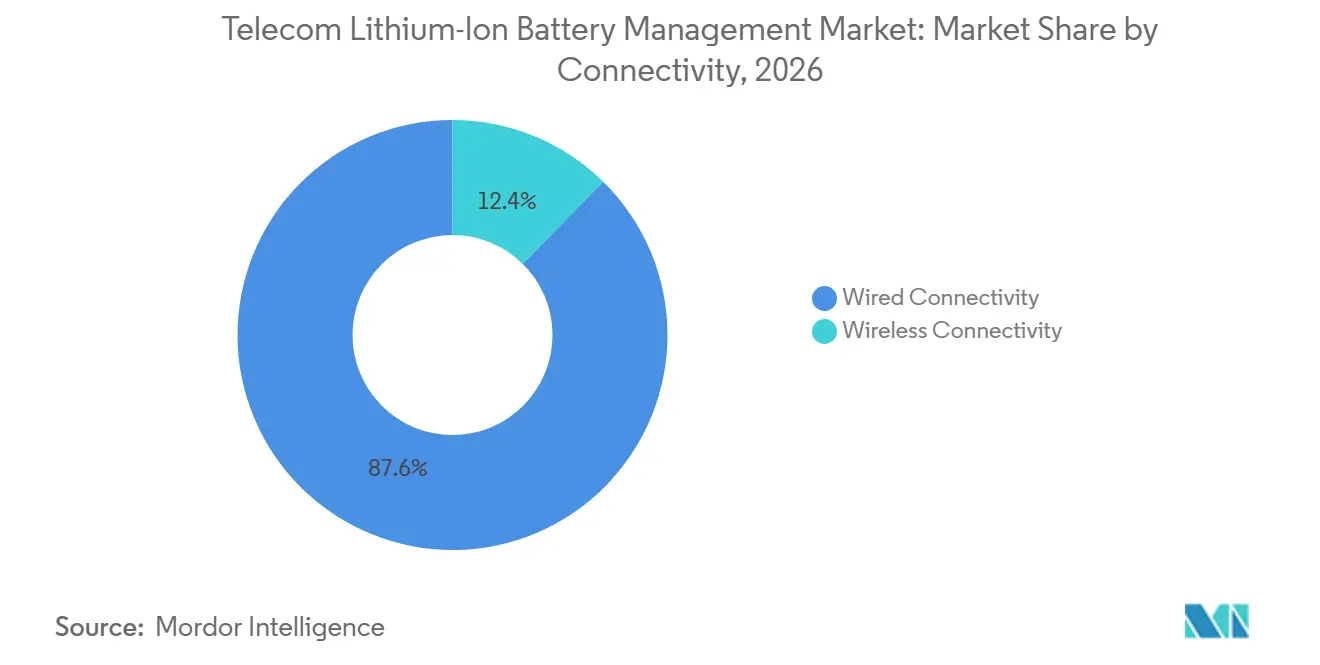
- 接続性別では、有線システムが2026年の通信リチウムイオン電池管理市場の87.64%を占め、無線BMSは2032年までCAGR 10.84%で拡大すると予測されています。
- アプリケーションおよび通信展開別では、マクロセルおよびBTSサイトが2026年の通信リチウムイオン電池管理市場の42.76%を占め、通信データセンターおよびコアネットワークは2032年までCAGR 10.57%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の通信リチウムイオン電池管理市場の38.42%を占め、アフリカは2032年までCAGR 10.71%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の通信リチウムイオン電池管理市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gネットワーク高密度化 | +2.80% | アジア太平洋およびEMEAを中心に世界全体 | 短期(2年以内) |
| 通信サイトの信頼性要件 | +1.80% | 世界全体 | 中期(2〜4年) |
| 鉛蓄電池バックアップシステムの代替 | +1.50% | アジア太平洋およびアフリカで最も強く、世界全体 | 中期(2〜4年) |
| リモート電池診断の需要 | +1.20% | アジア太平洋および北米が主導し、世界全体 | 中期(2〜4年) |
| 通信サイトの再生可能エネルギーハイブリッド化 | +0.80% | アフリカ、中東、南アジアおよび東南アジア | 長期(4年以上) |
| 分散サイトにおけるエネルギーコストの上昇 | +0.50% | 欧州、北米、および新興市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gネットワーク高密度化が分散型電力需要を牽引
通信リチウムイオン電池管市場は、高密度5Gネットワークの増大するエネルギー需要に対応しています。ETSIは、複雑な大規模MIMOマクロ基地局が通常8,000 Wを消費し、最大24,000 Wに達する可能性があると述べています。同規格はまた、マルチキャリア構成において5Gキャリアを追加するとサイト全体の電力がほぼ2倍になる可能性があることも示しています。[1] 2025年に発表された研究によると、5G基地局による電力使用量は2026年に中国の国家エネルギー使用量の2.1%を占める可能性があり、データセンターの予想シェアを超えるとされています。[2] こうした状況により、ネットワーク可用性のために正確な充電状態の測定とリモート監視がより重要になっています。小型セルおよびマイクロセルも、マクロサイト設計の直接的な複製ではなく、その小規模な運用ニーズに適した機器を必要としています。
通信サイトの信頼性要件がBMSの性能基準を引き上げる
ネットワーク稼働時間のコミットメントにより、通信リチウムイオン電池管理市場全体で電池監視要件がより具体的になっています。ITU-T勧告L.1397は、セル電圧、電流、温度、充電状態、および健全性状態の監視パラメータを規定しています。また、大規模並列設置向けのマスターモジュールを含む、統合電池ユニットおよび統合電池システムのアーキテクチャについても説明しています。[3] 電池性能の継続的な記録は、サービスレベルコンプライアンスを審査する際に通信事業者に明確な根拠を提供します。IEC 62619およびIEC 63056に基づく安全性および並列システム要件は、セルレベルの情報が必要とされる調達においてますます重要になっています。したがって、継続的なデータロギングは、電池ハードウェアと並んでソフトウェアの商業的役割を強化しています。
鉛蓄電池の交換サイクルが既存設備の機会を開く
老朽化したVRLA機器の交換は、通信リチウムイオン電池管理市場における主要な需要源であり続けています。ETSIは、スペースの制約、限られた電力供給距離、および短いサービス寿命により、鉛蓄電池ストレージはもはや5G進化に十分ではないと述べています。Exide Technologies S.A.S.は2025年1月に、統合スマートBMS、100 Ahから200 Ahの容量オプション、および最大15台の並列ユニットのサポートを備えたLFPシステムとしてSolition Telecomを発売しました。[4] このシステムは最大3,500サイクルおよび94%のラウンドトリップ効率を提供するよう設計されています。2012年から2017年の間に12年VRLAシステムを設置したサイトは、2027年から2030年にかけて交換サイクルに入っています。このタイミングにより、予測期間内にアップグレードの決定が集中しています。
リモート電池診断がソフトウェア主導のサービスを支援
リモート診断は、通信リチウムイオン電池管理市場におけるソフトウェアの役割を拡大しています。Polarium ABは2025年5月に、統合セルラー接続、暗号化された事業者発信VPN、クラウドアクセス、および無線ファームウェアアップデートを備えたConnected Batteriesを発売しました。ITUおよびHuawei Technologies Co., Ltd.のホワイトペーパーは、予測的電池診断をサポートするために履歴データ、運用データ、および環境データを活用することを推奨しています。こうした機能は、電圧、電流、および温度の読み取りを超えた監視を拡張します。同ペーパーはまた、一の場所では設置ユニットの15%が電池盗難の影響を受ける可能性があることも指摘しています。したがって、GPS、Wi-Fi、およびセルIDツールは、資産保護と監視サブスクリプションを結びつけることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リチウムイオンシステムの高い初期コスト | -1.80% | アフリカおよび南米で最も深刻で、世界全体 | 短期(2年以内) |
| レガシー通信電源プラットフォーム間の相互運用性のギャップ | -1.20% | EMEAおよび北米で特に顕著で、世界全体 | 中期(2〜4年) |
| 接続型電池フリートにおけるサイバーセキュリティリスク | -0.70% | 北米および欧州で最も影響が大きく、世界全体 | 長期(4年以上) |
| 熱管理および防火安全要件 | -0.50% | 高密度展開で最も深刻で、世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
リチウムイオンシステムの高い初期コストが普及を遅らせる
高い初期支出は、通信リチウムイオン電池管理市場全体でより広範な普及を引き続き制限しています。完全なリチウムイオン設置には、電力変換機器、キャビネット統合、通信モジュール、試運転、およびBMS自体が含まれます。このパッケージは、資本回収期間が長いサイトでは同等のVRLAアップグレードよりもコストがかかる場合があります。アフリカおよび南米のリモートサイトオーナーは、この投資を各拠点から得られる収益と比較検討する必要があります。並列管理モジュール、無線機器、およびクラウドライセンスは、7〜10年の運用寿命にわたって経済性をより有利にする可能性があります。バッテリー・アズ・ア・サービス契約は初期コストを分散させる可能性がありますが、成熟度の低いリース環境では契約の執行と標準化が依然として課題となっています。
相互運用性のギャップがレガシー電源プラットフォームからの移行を制限する
レガシー機器は、通信リチウムイオン電池管理市場における実際の移行障壁を生み出しています。通信フリートには、数十年にわたって設置されてきた独自の整流器、DC電源シェルフ、および電池プロトコルが含まれています。最新のBMSプラットフォームは、古いコントローラーからのCANバス、MODBUS、およびRS-485データを新しい監視モデルにブリッジする必要がある場合があります。ITU-T L.1397はプロトコルに依存しないアプリケーション層モデルを提供していますが、古い機器を使用するサイトでの物理的な接続の課題を解消することはできません。大規模なタワーポートフォリオは、フリート全体の可視性を得るために電源シェルフを交換するか、個々のサイトにゲートウェイ機器を追加する必要があります。レガシーインターフェースと最新インターフェースの両方をサポートするサプライヤーは、この運用上の負担を軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアの収益化がハードウェア主導の経済性を再構築
ハードウェアは2026年の通信リチウムイオン電池管理市場シェアの65.42%を占めました。コントローラーユニット、監視モジュール、シャント回路、およびエンクロージャーは、大規模通信サイトでの展開支出の相当部分を占めています。確立された-48 V DC設計も既存の通信事業者の調達プロセスに適合しています。エンジニアリングチームは集中型ハードウェアプラットフォームとその長い交換サイクルに引き続き精通しています。これらの要因により、通信リチウムイオン電池管理場においてハードウェアの主導的地位が維持されています。ソフトウェアは2032年までCAGR 10.62%で拡大すると予測されています。この成長率は、状態監視、イベント記録、およびフリートレベルのレポーティングに対する需要の増大を反映しています。
ITUおよびHuawei Technologies Co., Ltd.のホワイトペーパーは、履歴データ、運用データ、および環境電池データを組み合わせたクラウド対応分析を支持しています。このアプローチにより、ソフトウェアプロバイダーは障害検出とメンテナンス計画においてより明確な役割を担うことができます。EnerSys, Inc.は2025年4月にCordex CXPS-HXおよびCXPS-Wフロントアクセス型DC電源システムを発売しました。同社は、これらのシステムが標準的な通信シェルターにおいてフロアスペースの最大17.5%を回収できると述べています。この製品は、物理的な電源機器が監視機能およびライフサイクル機能とますます組み合わされていることを示しています。この組み合わせは、通信リチウムイオン電池管理市場全体でサービス提供を強化しています。試運転、マネージド監視、および使用終了サポートなどのサービスは、通信事業者が予測可能な運用コストを好む場合に特に重要です。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
電池化学別:LFPが通信標準としての地位を確立
リン酸鉄リチウムは2026年にセグメントシェアの67.36%を占めました。ETSIは、300°C以上での熱分解、現地での5G交換向けに少なくとも25 Ah/Uのエネルギー密度、および5%未満の充電状態偏差を含む、LFPバックアップアプリケーションの要件を設定しています。LFPはまた、2032年までCAGR 10.48%で拡大すると予測されています。この化学は、固定型通信バックアップに適した安全性、サイクル寿命、および動作特性を兼ね備えています。ITUおよびHuawei Technologies Co., Ltd.のペーパーは、LFPの熱分解は酸素を生成しないと述べています。この特性は熱暴走の拡大を抑制するのに役立ちます。
NMCは、高電力で熱制御されたデータセンターUPSアプリケーションに引き続き関連性があります。その高いエネルギー密度は、これらの場所での追加の熱管理投資を正当化できます。LMOおよびNCAは、特定の放電プロファイルが必要なより狭い要件に対応しています。その他のリチウムイオン化学は、通信用途において初期商業段階または研究段階にとどまっています。これらは2027年から2032年の期間中に広範な通信展開規模に達することは期待されていません。したがって、通信リチウムイオン電池管理業界はLFPを中心に製品設計とコンプライアンス作業を集中させています。この集中により、電池サプライヤーは統合BMS設計の標準化のためのより明確な基盤を得ることができます。
BMSトポロジー別:モジュラーアーキテクチャがパックレベルシステムを上回る
パックレベルBMSは2026年に43.28%のシェアを占めました。この設計は並列ストリング全体に1つのコントローラーを使用し、従来の通信電池キャビネットで一般的です。各サイトの機器コストを低く抑えます。ただし、時間をかけて容量を追加する必要がある場合、通信事業者の柔軟性は低下します。モジュラーBMSは2032年までCAGR 10.76%で拡大すると予測されています。VRLAシステムを交換する通信事業者は、管理レイヤーを交換せずに電池モジュールを追加できる機能を重視しています。このニーズは、通信リチウムイオン電池管理市場全体でモジュラー設計を支持しています。
Vertiv Holdings Co.は2025年11月にEMEA向けにPowerDirect 7100 Energyシステムを発売しました。同社は、このハイブリッド対応システムが98%の効率で最大52 kWの48 V DC電力を供給し、グリッド、発電機、太陽光、風力、および燃料電池の入力を組み合わせることができると述べています。集中型システムは大規模なポートフォリオ管理プログラムに引き続き有用です。分散型システムは、独立したモジュール制御を必要とするマルチキャビネットサイトをサポートします。セルレベルBMSは、早期異常検出が重要なプレミアムアプリケーションに対応しています。ITU-T L.1397は統合電池のデータモデルの標準化を支援し、基本的なコントローラー機能をサプライヤー間で比較しやすくします。これらの選択肢は、通信リチウムイオン電池管理市場におけるサプライヤーの機会を広げています。
接続性別:無線BMSがリモートサイトへのアクセスを拡大
有線接続は2026年に87.64%のシェアを占めました。RS-485、CANバス、およびMODBUSはすでに通信電源インフラ全体で一般的です。これらのインターフェースは予測可能な通信性能を提供し、無線周波数干渉の懸念を回避します。無線BMSは2032年までCAGR 10.84%で拡大すると予測されています。ケーブルの追加が困難またはコストがかかる場所で特に関連性があります。通信リチウムイオン電池管理市場は、無線接続を使用してリモートおよびアクセスが困難な場所への監視を拡張しています。標準化された監視モデルはこの転換を支援できます。
Polarium ABのConnected Batteriesは2025年5月に通信フリート管理向けの統合セルラー接続を導入しました。このシステムには、暗号化されたトラフィック、GPSベースの追跡、ジオフェンシング、リモート無効化、および無線アップデートが含まれています。これらの機能は、分散サイトでの監視と盗難リスクへの対処に役立ちます。また、接続型電池フリートのサイバーセキュリティ要件も高めています。ETSI EN 303 645は、特に公共安全調達において欧州でのIoTデバイスセキュリティの期待に影響を与え始めています。したがって、無線サプライヤーは通信リチウムイオン電池管理市場において運用上の価値と信頼できるセキュリティ管理の両方を示す必要があります。有線システムは、既存のインフラとコンプライアンスの優先事項が固定接続を支持する場所では引き続き重要であると考えられます。
アプリケーションおよび通信展開別:マクロセルサイトが主導し、データセンターが加速
マクロセルおよびBTSサイトは2026年に42.76%のシェアを占めました。その大規模な既存設備と標準的な48 V DC電源配置により、BMS統合は比較的簡単です。れらのサイトの通信リチウムイオン電池管理市場規模は、広範な無線ネットワーク全体でバックアップ電力を管理する必要性によって支えられています。ITUおよびHuawei Technologies Co., Ltd.のペーパーは、一部のマクロサイトで盗難が重大な問題であることを指摘しています。したがって、ジオフェンシングおよびリモート無効化機能は、リスクの高い場所での標準要件になる可能性があります。通信データセンターおよびコアネットワークは2032年までCAGR 10.57%で拡大すると予測されています。
5Gコア機能は、エッジデータセンターの展開を通じて無線ネットワークに近づいています。この変化により、単純なバックアップキャビネットが、より高い電力ニーズをサポートする継続的に監視されたリチウムイオンアレイに変わっています。Vertiv Holdings Co.は2025年12月に、1 MWから200 MW以上にスケーラブルな工場統合型LFPエネルギー貯蔵システムとしてEnergyCore Gridを発売しました。ネットワークが高密度化するにつれて、スモールセルおよびマイクロセルも拡大しています。タワーサイトは、受動的なホスティングを超えて複数のエネルギー入力の積極的な管理へと移行しています。企業向けプライベートネットワークおよび公共安全ネットワークは、高い回復力と早期警告機能を引き続き必要としています。
地域分析
アジア太平洋は2026年の通信リチウムイオン電池管理市場シェアの38.42%を占めました。中国の5G展開とインドのネットワーク展開は、マネージドリチウムイオンバックアップシステムの需要を支えています。Narada Power Source Co., Ltd.は2025年3月に、3億3,000万人民元(4,590万 米ドル)相当のChina Tower電池供給入札を受注しました。同社はまた、2025年10月に4億5,000万人民元(6,260万 米ドル)相当のChina Telecomの集中調達プロジェクトも受注しました。これらの契約は、中国のタワーエコシステムにおける統合電池調達の規模を示しています。
Lineage Power Private Limitedは2026年1月に、TSEC/TAC BMS認証および通信トラステッドポータル登録を必要とするIP55定格ラック2,500台とともに、100 Ahおよび48 V定格のリチウムイオン電池モジュール25,000台に対して9,435万インドルピー(1,120万 米ドル)相当のBSNL注文を受領しました。日本と韓国は、長期サイクルの通信事業者インフラプログラムを通じて継続的な需要を追加しています。北米と欧州は、交換経済性、効率ニーズ、およびコンプライアンス主導のアップグレードにより依存しています。EnerSys, Inc.は2026年5月に、6年間の延長保証付きで北米の屋外およびエッジ通信ネットワーク向けにAlphaCell 4.0HP+を発売しました。
アフリカは2032年までCAGR 10.71%で拡大すると予測されています。通信事業者は、グリッド接続が弱いまたは存在しないサイトを太陽光電池ハイブリッドシステムへと移行させており、GSMAは早期採用者がディーゼル依存型オプションと比較して30〜65%の運用コスト削減を記録したと報告しています。IFCは2026年3月に、エチオピア、リベリア、およびシエラレオネの2,235サイトの近代化のためにIPT PowerTechへの4,500万 米ドルの融資を発表しました。対象サイトの90%以上がオフグリッドまたは弱グリッドであり、エチオピアでは最大52%の電力コスト削減と年間10,624 tCO₂eを超える排出削減が見込まれています。この取り組みは、信頼できるグリッド電力が限られている場所での通信リチウムイオン電池管理市場を拡大しています。南米はブラジルとアルゼンチが主導していますが、財政上の制約によりアジア太平洋と比較してフリート全体の交換が遅れています。
競合ランドスケープ
通信リチウムイオン電池管理市場は適度に断片化されており、単独で価格設定や技術標準を設定するのに十分な開示シェアを持つサプライヤーは存在しません。Huawei Technologies Co., Ltd.とZTE Corporationは、整流、再生可能エネルギー統合、およびネットワーク全体のエネルギー管理を組み合わせた広範なデジタル電源システム内にBMS機能を組み込むことで競争しています。このアプローチにより、既存顧客にとって単一のBMSの交換がより困難になる可能性があります。EnerSys, Inc.、Vertiv Holdings Co.、Polarium AB、Exide Technologies S.A.S.、およびNarada Power Source Co., Ltd.は、製品の幅広さ、化学知識、およびサービス提供を通じて競争しています。2025年および2026年の発売は、通信リチウムイオン電池管理市場における接続対応製品とライフサイクル管理への明確な注力を示しています。
Schneider Electric SEはSK Telecomと協力し、SK Onリチウムイオンセルを使用したUPS開発を含むBMSおよびエネルギー貯蔵イニシアチブに取り組みました。このコラボレーションにより、電力管理サプライヤーは通信事業者の統合エネルギーパートナーとして位置づけられています。Vertiv Holdings Co.の2025年12月のEnergyCore Gridは、電池、電力変換システム、およびエネルギー管理システムをモジュラーLFP構成で組み合わせています。Polarium ABの2025年5月のConnected Batteries製品は、セルラー通信、クラウド接続、追跡、およびリモートアップデートを組み合わせています。これらの発売は、プロバイダーがフリートの可視性と電池ハードウェアの両方で競争していることを示しています。
混在機器フリートを管理するソフトウェア定義プラットフォームは、通信リチウムイオン電池管理市場において依然として開かれた領域です。Contemporary Amperex Technology Co., LimitedおよびBYD Company Limitedも通信アプリケーション向けのBMS統合電池モジュールに参入しており、同じ企業からセルを購入する純粋なBMSサプライヤーに圧力をかける可能性があります。Huawei Technologies Co., Ltd.はITU-T研究グループ5のL.ITLB標準開発サイクルに参加しており、大手サプライヤーはこの関与を活用して相互運用性要件を形成することができます。中小規模のベンダーは、実装とサービスモデルを差別化しながら、新興仕様との互換性を維持する必要があります。
通信リチウムイオン電池管理業界リーダー
-
Vertiv Holdings Co.
-
Exide Technologies S.A.S.
-
Polarium AB
-
Caban Systems, Inc.
-
Huawei Technologies Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:China Unicom、China Tower Corporation、およびShuangdeng Groupは、ITU-T勧告L.ITLBの第5草案「通信室およびデータセンターにおけるリン酸鉄リチウム電池のスマート管理の応用実践」をITU-T研究グループ5に同意審議のために提出しました。この草案は、通信室およびデータセンターで使用されるリン酸鉄リチウム電池システムのスマート管理実践に取り組んでおり、重要な通信環境におけるエネルギー貯蔵インフラの管理を改善するための継続的な標準化の取り組みを反映しています。
- 2026年5月:EnerSys, Inc.は、内部ガス再結合のための独自の統合触媒を組み込み、フロート電流需要を調整し交換間隔の予測可能性をサポートする、北米の屋外およびエッジ通信ネットワーク向けAlphaCell 4.0HP+薄板純鉛(TPPL)電池を発売しました。この製品は6年間の延長保証によって裏付けられています。
- 2026年3月:IFCは、エチオピア、リベリア、およびシエラレオネの2,235通信サイトの近代化のためにIPT PowerTechへの4,500万 米ドルの企業融資パッケージ(2,700万 米ドルのAローンおよびカナダ・IFC混合気候ファイナンスプログラムとIDA20民間セクターウィンドウからの1,800万 米ドルの混合ファイナンスで構成)を発表し、エチオピアでの通信事業者の電力コスト削減を最大52%、年間排出削減を10,624 tCO₂e超と見込んでいます。
- 2026年1月:Pace Digitek子会社のLineage Power Private Limitedは、統合電池管理システム(BMS)を備えた100 Ah/48 V定格リチウムイオン電池モジュール25,000台およびIP55定格電池ラック2,500台の供給に対して、Bharat Sanchar Nigam Limited(BSNL)から9,435万インドルピー相当の事前購入注文を受注しました。この契約には、5年間の包括保証とそれに続く5年間の年次保守契約が含まれています。供給されるシステムは、適用されるTSEC/TAC認証手続きおよび通信トラステッドポータル登録要件に準拠する必要があり、BSNLの通信バックアップ電源インフラの近代化を支援します。
世界の通信リチウムイオン電池管理市場レポートの範囲
通信リチウムイオン電池管理市場レポートは、コンポーネント(ハードウェア、ソフトウェア、およびサービス)、電池化学(リン酸鉄リチウム、ニッケルマンガンコバルト、リチウムマンガン酸化物、リチウムニッケルコバルトアルミニウム酸化物、およびその他のリチウムイオン化学)、BMSトポロジー(集型BMS、分散型BMS、モジュラーBMS、パックレベルBMS、およびセルレベルBMS)、接続性(有線接続および無線接続)、アプリケーションおよび通信展開(マクロセルおよび基地局サイト、スモールセルおよびマイクロセルサイト、タワー会社サイト、通信データセンターおよびコアネットワーク、ならびに企業向けプライベートネットワークおよび公共安全ネットワーク)、地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| リン酸鉄リチウム |
| ニッケルマンガンコバルト |
| リチウムマンガン酸化物 |
| リチウムニッケルコバルトアルミニウム酸化物 |
| その他のリチウムイオン化学 |
| 集中型BMS |
| 分散型BMS |
| モジュラーBMS |
| パックレベルBMS |
| セルレベルBMS |
| 有線接続 |
| 無線接続 |
| マクロセルおよび基地局サイト |
| スモールセルおよびマイクロセルサイト |
| タワー会社サイト |
| 通信データセンターおよびコアネットワーク |
| 企業向けプライベートネットワークおよび公共安全ネットワーク |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 電池化学別 | リン酸鉄リチウム | |
| ニッケルマンガンコバルト | ||
| リチウムマンガン酸化物 | ||
| リチウムニッケルコバルトアルミニウム酸化物 | ||
| その他のリチウムイオン化学 | ||
| BMSトポロジー別 | 集中型BMS | |
| 分散型BMS | ||
| モジュラーBMS | ||
| パックレベルBMS | ||
| セルレベルBMS | ||
| 接続性別 | 有線接続 | |
| 無線接続 | ||
| アプリケーションおよび通信展開別 | マクロセルおよび基地局サイト | |
| スモールセルおよびマイクロセルサイト | ||
| タワー会社サイト | ||
| 通信データセンターおよびコアネットワーク | ||
| 企業向けプライベートネットワークおよび公共安全ネットワーク | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
通信リチウムイオン電池管理市場の規模はどのくらいですか?
市場は2026年に1.58 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 9.03%で成長し、2032年までに2.65 ビリオン 米ドルに達すると予測されています。
通信リチウムイオン電池管理システムの需要を牽引しているものは何ですか?
5Gネットワークの電力ニーズ、VRLA電池の交換、より強固な稼働時間要件、およびリモート診断の需要が、通信リチウムイオン電池管理市場全体における中心的な需要要因です。
通信バックアップ展開をリードする電池化学はどれですか?
リン酸鉄リチウムは2026年に67.36%のシェアを占め、2032年までCAGR 10.48%で拡大すると予測されています。
最も急速に拡大しているBMS接続タイプはどれですか?
無線BMSは2032年までCAGR 10.84%で拡大すると予測されており、有線システムは2026年に87.64%のシェアを占めました。
最大のBMS需要を持つ通信アプリケーションはどれですか?
マクロセルおよびBTSサイトは2026年に42.76%のシェアを占め、通信リチウムイオン電池管理市場全体での広範な既存設備と標準化された48 V DC電源システムによって支えられています。
最も急速に拡大すると予測されている地域はどこですか?
アフリカは2032年までCAGR 10.71%で大すると予測されており、オフグリッドおよび弱グリッドサイトでの太陽光電池ハイブリッドシステムによって支えられています。