
Taille et part du marché de la gestion des batteries lithium-ion pour les télécommunications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.72 Milliards de dollars |
| Taille du Marché (2032) | 2.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.03 % |
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des batteries lithium-ion pour les télécommunications par Mordor Intelligence
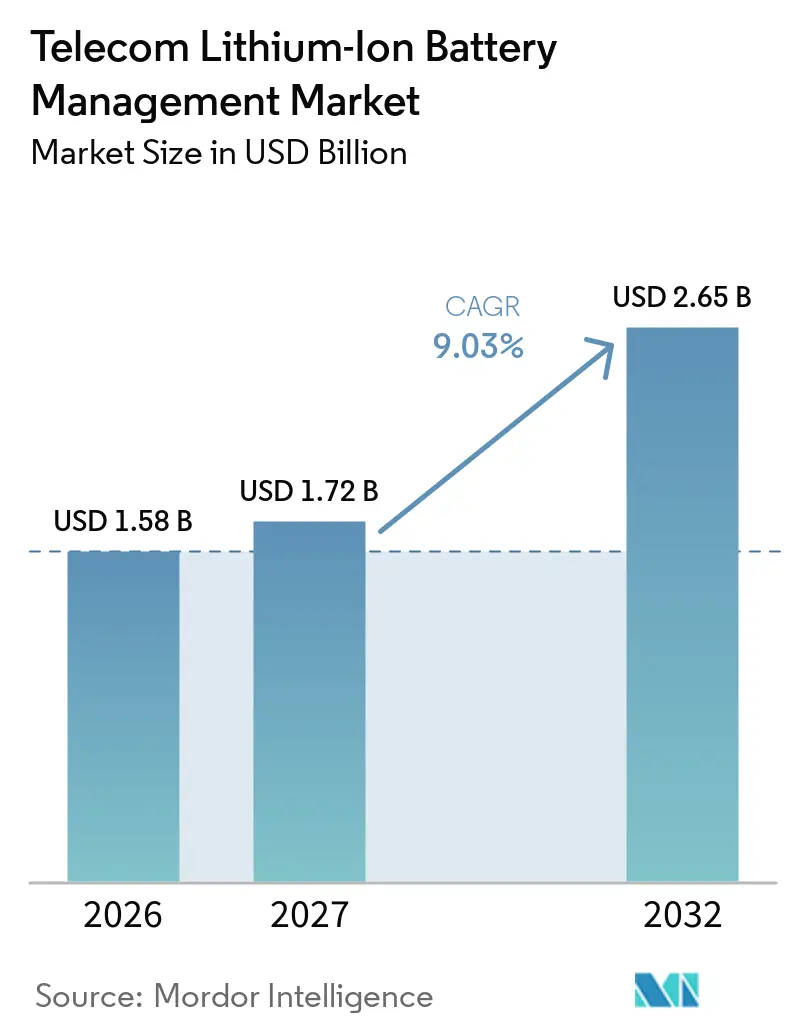
La taille du marché de la gestion des batteries lithium-ion pour les télécommunications devrait augmenter de 1,58 milliard USD en 2026 à 1,72 milliard USD en 2027 et atteindre 2,65 milliards USD d'ici 2032, avec un CAGR de 9,03% sur la période 2027-2032. La demande d'énergie plus élevée des réseaux 5G accroît le besoin d'une alimentation de secours étroitement surveillée sur les sites distribués. Les opérateurs passent également des contrôleurs autonomes à des plateformes connectées qui enregistrent l'état des batteries et prennent en charge la maintenance à distance. Cette évolution confère aux logiciels et aux services gérés un rôle plus important dans les décisions d'approvisionnement, même si le matériel reste la principale catégorie de dépenses. Les interfaces ouvertes peuvent aider les opérateurs à gérer des flottes mixtes et à éviter d'être liés à un seul fournisseur d'équipements. Les coûts initiaux élevés, les systèmes d'alimentation existants et les exigences de sécurité pour les appareils connectés restent des contraintes importantes sur le marché de la gestion des batteries lithium-ion pour les télécommunications.
Principaux enseignements du rapport
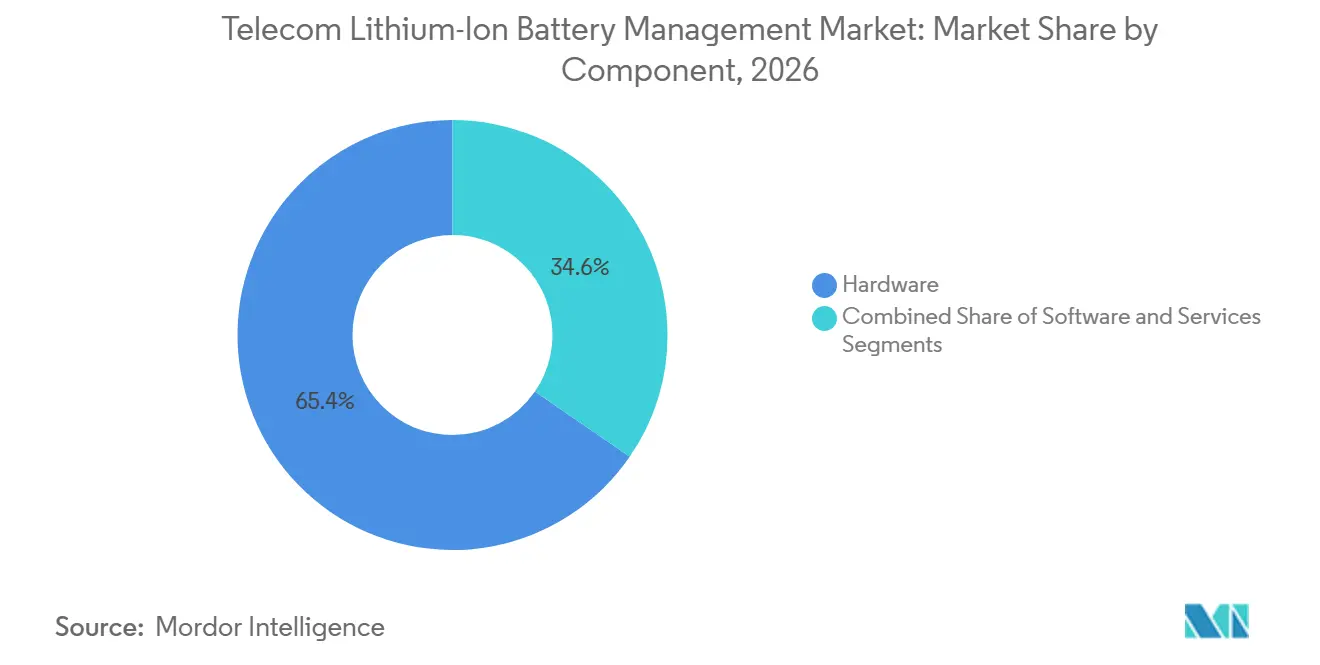
- Par composant, le matériel représentait 65,42% du marché de la gestion des batteries lithium-ion pour les télécommunications en 2026, tandis que le logiciel devrait se développer à un CAGR de 10,62% jusqu'en 2032.
- Par chimie des batteries, le phosphate de fer lithié représentait 67,36% du marché de la gestion des batteries lithium-ion pour les télécommunications en 2026 et devrait se développer à un CAGR de 10,48% jusqu'en 2032.
- Par topologie BMS, les systèmes au niveau du pack représentaient 43,28% du marché de la gestion des batteries lithium-ion pour les télécommunications en 2026, tandis que le BMS modulaire devrait se développer à un CAGR de 10,76% jusqu'en 2032.
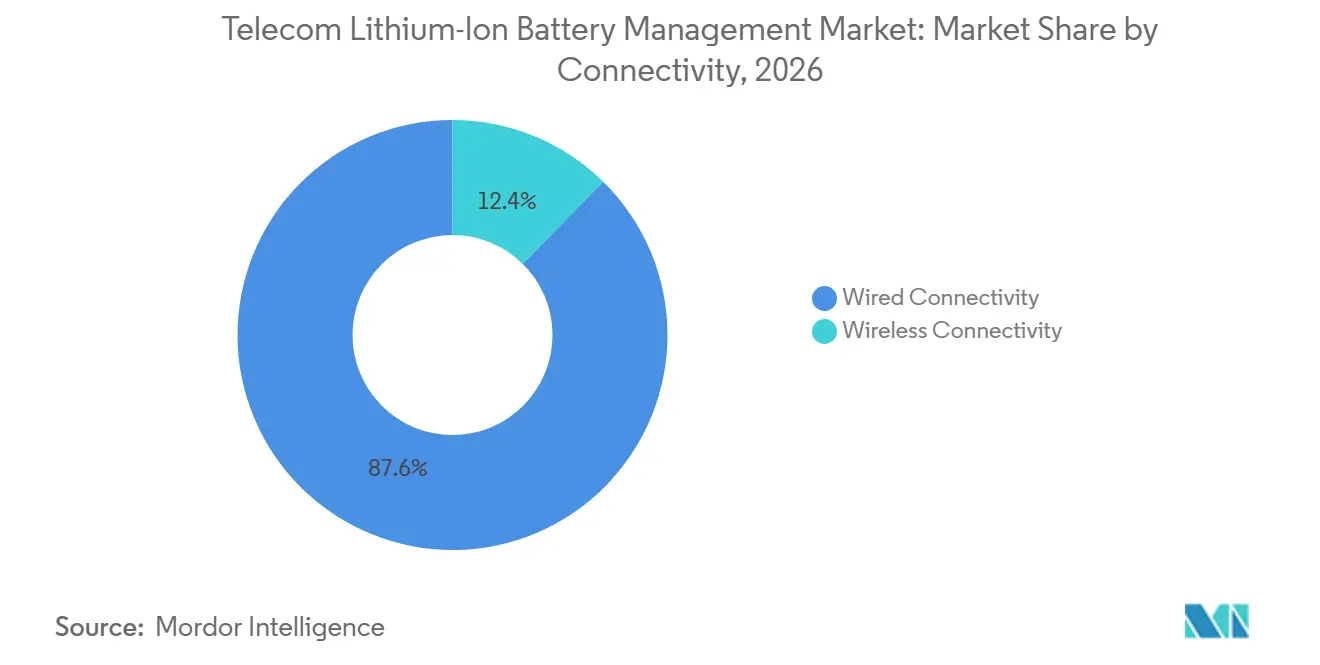
- Par connectivité, les systèmes filaires représentaient 87,64% du marché de la gestion des batteries lithium-ion pour les télécommunications en 2026, tandis que le BMS sans fil devrait se développer à un CAGR de 10,84% jusqu'en 2032.
- Par application et déploiement télécom, les sites macrocellulaires et BTS représentaient 42,76% du marché de la gestion des batteries lithium-ion pour les télécommunications en 2026, tandis que les centres de données télécom et les réseaux cœur devraient se développer à un CAGR de 10,57% jusqu'en 2032.
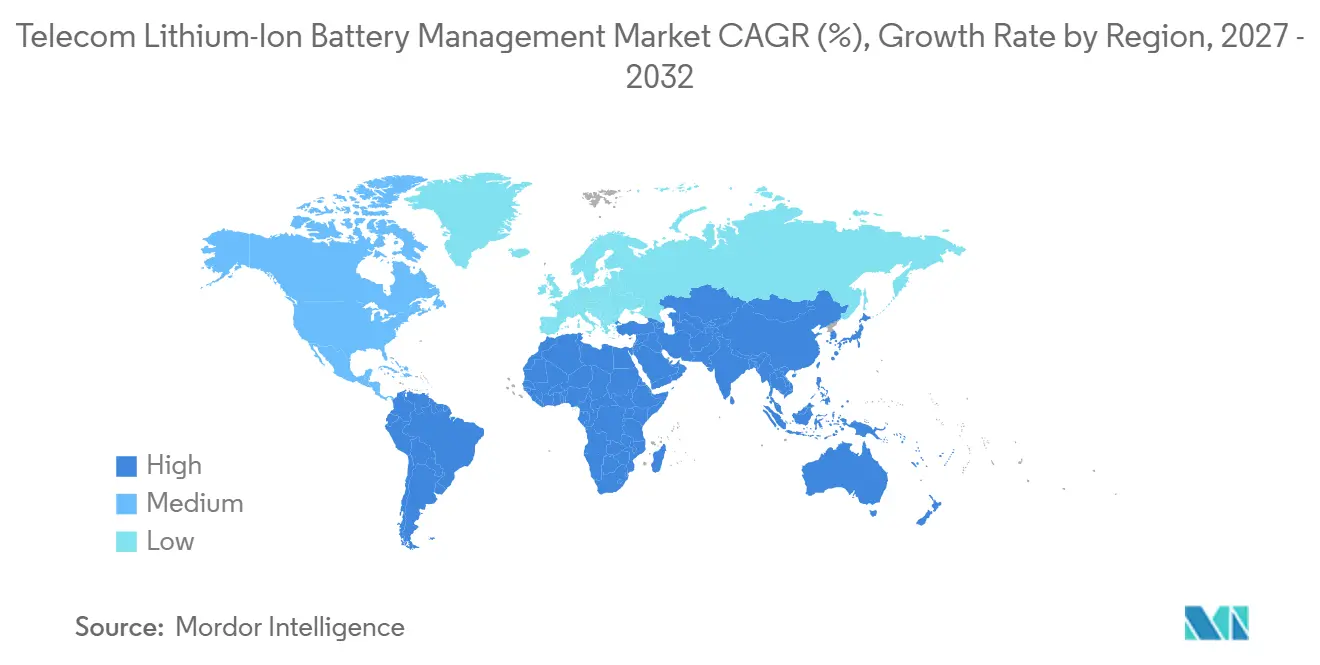
- Par géographie, l'Asie-Pacifique représentait 38,42% du marché de la gestion des batteries lithium-ion pour les télécommunications en 2026, tandis que l'Afrique devrait se développer à un CAGR de 10,71% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de la gestion des batteries lithium-ion pour les télécommunications
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Densification des réseaux 5G | +2.80% | Mondial, avec des gains principaux en Asie-Pacifique et en EMEA | Court terme (≤ 2 ans) |
| Exigences de fiabilité des sites télécom | +1.80% | Mondial | Moyen terme (2-4 ans) |
| Remplacement des systèmes de secours au plomb-acide | +1.50% | Mondial, plus fort en Asie-Pacifique et en Afrique | Moyen terme (2-4 ans) |
| Demande de diagnostics à distance des batteries | +1.20% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Hybridation des sites télécom avec les énergies renouvelables | +0.80% | Afrique, Moyen-Orient, Asie du Sud et du Sud-Est | Long terme (≥ 4 ans) |
| Hausse des coûts énergétiques sur les sites distribués | +0.50% | Europe, Amérique du Nord et marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La densification des réseaux 5G stimule la demande d'alimentation distribuée
Le marché de la gestion des batteries lithium-ion pour les télécommunications répond à l'augmentation des besoins énergétiques des réseaux 5G denses. L'ETSI indique qu'une station de base macro MIMO massif complexe consomme généralement 8 000 W et peut atteindre un pic de 24 000 W. La norme indique également que l'ajout d'un porteur 5G peut presque doubler la puissance totale du site dans les configurations multi-porteuses.[1] Des recherches publiées en 2025 ont révélé que la consommation d'électricité des stations de base 5G pourrait représenter 2,1% de la consommation nationale d'énergie de la Chine en 2026, dépassant la part prévue pour les centres de données.[2] Ces conditions rendent la mesure précise de l'état de charge et la supervision à distance plus importantes pour la disponibilité du réseau. Les petites cellules et les microcellules nécessitent également des équipements adaptés à leurs besoins opérationnels à plus petite échelle, plutôt qu'une simple reproduction des conceptions de sites macro.
Les exigences de fiabilité des sites télécom rehaussent les seuils de performance du BMS
Les engagements de disponibilité du réseau rendent les exigences de surveillance des batteries plus spécifiques sur le marché de la gestion des batteries lithium-ion pour les télécommunications. La recommandation L.1397 de l'UIT-T définit les paramètres de surveillance pour la tension de cellule, le courant, la température, l'état de charge et l'état de santé. Elle décrit également des architectures pour les unités de batteries intégrées et les systèmes de batteries intégrés, y compris un module maître pour les installations parallèles de grande taille.[3] Les enregistrements continus des performances des batteries fournissent aux opérateurs des preuves plus claires lors de l'examen de la conformité aux accords de niveau de service. Les exigences de sécurité et de systèmes parallèles selon les normes IEC 62619 et IEC 63056 sont de plus en plus pertinentes dans les appels d'offres où des informations au niveau cellulaire sont requises. La journalisation persistante des données renforce donc le rôle commercial des logiciels aux côtés du matériel de batteries.
Le cycle de remplacement du plomb-acide ouvre une opportunité sur la base installée
Le remplacement des équipements VRLA vieillissants reste une source majeure de demande sur le marché de la gestion des batteries lithium-ion pour les télécommunications. L'ETSI indique que le stockage au plomb-acide n'est plus suffisant pour l'évolution de la 5G en raison des contraintes d'espace, de la distance de distribution d'énergie limitée et de la durée de vie plus courte. Exide Technologies S.A.S. a lancé Solition Telecom en janvier 2025 en tant que système LFP avec un BMS intelligent intégré, des options de capacité de 100 Ah à 200 Ah, et la prise en charge de jusqu'à 15 unités en parallèle.[4] Le système est conçu pour offrir jusqu'à 3 500 cycles et 94% d'efficacité aller-retour. Les sites équipés de systèmes VRLA de 12 ans entre 2012 et 2017 entrent dans des cycles de remplacement entre 2027 et 2030. Ce calendrier concentre les décisions de mise à niveau dans la période de prévision.
Les diagnostics à distance des batteries soutiennent les services à dominante logicielle
Les diagnostics à distance élargissent le rôle des logiciels sur le marché de la gestion des batteries lithium-ion pour les télécommunications. Polarium AB a lancé Connected Batteries en mai 2025 avec une connectivité cellulaire intégrée, un VPN chiffré à l'initiative de l'opérateur, un accès au cloud et des mises à jour du micrologiciel par voie hertzienne. Le livre blanc de l'UIT et de Huawei Technologies recommande d'utiliser des données historiques, opérationnelles et environnementales pour soutenir les diagnostics prédictifs des batteries. Ces fonctions étendent la surveillance au-delà des relevés de tension, de courant et de température. Le même document note que le vol de batteries peut affecter 15% des unités installées dans certains endroits. Les outils GPS, Wi-Fi et Cell ID peuvent donc associer la protection des actifs aux abonnements de surveillance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des systèmes lithium-ion | -1.80% | Mondial, plus aigu en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Lacunes d'interopérabilité entre les plateformes d'alimentation télécom existantes | -1.20% | Mondial, particulièrement en EMEA et en Amérique du Nord | Moyen terme (2-4 ans) |
| Risques de cybersécurité dans les flottes de batteries connectées | -0.70% | Mondial, impact le plus fort en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Exigences de gestion thermique et de sécurité incendie | -0.50% | Mondial, plus aigu dans les déploiements à haute densité | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le coût initial élevé des systèmes lithium-ion ralentit l'adoption
Les dépenses initiales plus élevées continuent de limiter l'adoption plus large sur le marché de la gestion des batteries lithium-ion pour les télécommunications. Une installation lithium-ion complète comprend des équipements de conversion d'énergie, l'intégration en armoire, des modules de communication, la mise en service et le BMS lui-même. Ce package peut coûter plus cher qu'une mise à niveau VRLA comparable sur des sites avec de longues périodes de récupération du capital. Les propriétaires de sites distants en Afrique et en Amérique du Sud doivent comparer cet investissement avec les revenus disponibles pour chaque emplacement. Les modules de gestion parallèle, les équipements sans fil et les licences cloud peuvent rendre l'économie plus favorable sur une durée de vie opérationnelle de 7 à 10 ans. Les contrats de batterie en tant que service peuvent répartir le coût initial, bien que l'application des contrats et la standardisation restent des défis dans les environnements de crédit-bail moins matures.
Les lacunes d'interopérabilité limitent la migration depuis les plateformes d'alimentation existantes
Les équipements existants créent une barrière pratique à la migration sur le marché de la gestion des batteries lithium-ion pour les télécommunications. Les flottes télécom contiennent des redresseurs propriétaires, des étagères d'alimentation CC et des protocoles de batteries installés sur plusieurs décennies. Les plateformes BMS modernes peuvent avoir besoin de faire le pont entre les données CAN bus, MODBUS et RS-485 des anciens contrôleurs et les nouveaux modèles de surveillance. L'UIT-T L.1397 fournit des modèles de couche applicative indépendants du protocole, mais ne peut pas supprimer les défis de connexion physique sur les sites utilisant des équipements plus anciens. Les grands portefeuilles de tours doivent soit remplacer les étagères d'alimentation, soit ajouter des équipements passerelles sur des sites individuels pour obtenir une visibilité à l'échelle de la flotte. Les fournisseurs qui prennent en charge les interfaces existantes et modernes peuvent réduire cette charge opérationnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : la monétisation des logiciels remodèle l'économie dominée par le matériel
Le matériel représentait 65,42% de la part du marché de la gestion des batteries lithium-ion pour les télécommunications en 2026. Les unités de contrôle, les modules de surveillance, les circuits de shunt et les boîtiers représentent une part substantielle des dépenses de déploiement sur les grands sites télécom. Les conceptions CC -48 V établies s'intègrent également aux processus d'approvisionnement existants des opérateurs. Les équipes d'ingénierie restent familières avec les plateformes matérielles centralisées et leurs longs cycles de remplacement. Ces facteurs préservent la position dominante du matériel sur le marché de la gestion des batteries lithium-ion pour les télécommunications. Le logiciel devrait se développer à un CAGR de 10,62% jusqu'en 2032. Ce taux reflète la demande croissante de surveillance de l'état, d'enregistrements d'événements et de rapports au niveau de la flotte.
Le livre blanc de l'UIT et de Huawei Technologies soutient l'analyse basée sur le cloud qui combine des données historiques, opérationnelles et environnementales sur les batteries. Cette approche donne aux fournisseurs de logiciels un rôle plus clair dans la détection des pannes et la planification de la maintenance. EnerSys, Inc. a lancé ses systèmes d'alimentation CC à accès frontal Cordex CXPS-HX et CXPS-W en avril 2025. La société a déclaré que les systèmes peuvent récupérer jusqu'à 17,5% de l'espace au sol dans un abri télécom standard. Le produit montre comment les équipements d'alimentation physiques sont de plus en plus combinés avec des fonctions de surveillance et de cycle de vie. Cette combinaison renforce les offres de services sur le marché de la gestion des batteries lithium-ion pour les télécommunications. Les services tels que la mise en service, la surveillance gérée et le support en fin de vie sont particulièrement pertinents là où les opérateurs préfèrent des coûts opérationnels prévisibles.

Par chimie des batteries : le LFP s'établit comme la norme télécom
Le phosphate de fer lithié représentait 67,36% de la part de segment en 2026. L'ETSI fixe des exigences pour les applications de secours LFP, notamment une décomposition thermique au-dessus de 300°C, une densité d'énergie d'au moins 25 Ah/U pour le remplacement 5G in situ, et un écart d'état de charge inférieur à 5%. Le LFP devrait également se développer à un CAGR de 10,48% jusqu'en 2032. La chimie combine sécurité, durée de vie en cycles et caractéristiques opérationnelles adaptées à la sauvegarde télécom stationnaire. Le document de l'UIT et de Huawei Technologies indique que la décomposition thermique du LFP ne génère pas d'oxygène. Cette caractéristique contribue à limiter la propagation de l'emballement thermique.
Le NMC reste pertinent pour les applications UPS de centres de données à haute puissance et à contrôle thermique. Sa densité d'énergie plus élevée peut justifier des investissements supplémentaires en gestion thermique dans ces emplacements. Le LMO et le NCA répondent à des exigences plus étroites où des profils de décharge particuliers sont nécessaires. Les autres chimies lithium-ion restent à des stades commerciaux précoces ou de recherche pour une utilisation télécom. Elles ne devraient pas atteindre une échelle de déploiement télécom large entre 2027 et 2032. Le secteur de la gestion des batteries lithium-ion pour les télécommunications concentre donc la conception de produits et les travaux de conformité autour du LFP. Cette concentration donne aux fournisseurs de batteries une base plus claire pour standardiser les conceptions BMS intégrées.
Par topologie BMS : l'architecture modulaire gagne du terrain sur les systèmes au niveau du pack
Le BMS au niveau du pack représentait 43,28% de la part en 2026. La conception utilise un contrôleur pour une chaîne parallèle entière et est courante dans les armoires de batteries télécom conventionnelles. Elle maintient les coûts d'équipement plus bas sur chaque site. Cependant, elle offre aux opérateurs moins de flexibilité lorsqu'ils ont besoin d'ajouter de la capacité au fil du temps. Le BMS modulaire devrait se développer à un CAGR de 10,76% jusqu'en 2032. Les opérateurs remplaçant les systèmes VRLA apprécient la possibilité d'ajouter des modules de batteries sans remplacer la couche de gestion. Ce besoin soutient les conceptions modulaires sur le marché de la gestion des batteries lithium-ion pour les télécommunications.
Vertiv Holdings Co. a présenté le système d'énergie PowerDirect 7100 pour l'EMEA en novembre 2025. La société a déclaré que le système prêt pour l'hybridation peut fournir jusqu'à 52 kW d'alimentation CC 48 V à 98% d'efficacité et combiner des entrées de réseau, de générateur, solaire, éolien et pile à combustible. Les systèmes centralisés restent utiles pour les grands programmes de gestion de portefeuille. Les systèmes distribués prennent en charge les sites multi-armoires qui nécessitent un contrôle de module indépendant. Le BMS au niveau cellulaire sert les applications premium où la détection précoce des anomalies est importante. L'UIT-T L.1397 aide à standardiser les modèles de données pour les batteries intégrées, ce qui facilite la comparaison des fonctions de contrôleur de base entre les fournisseurs. Ces choix élargissent l'opportunité pour les fournisseurs sur le marché de la gestion des batteries lithium-ion pour les télécommunications.
Par connectivité : le BMS sans fil élargit l'accès aux sites distants
La connectivité filaire représentait 87,64% de la part en 2026. Le RS-485, le CAN bus et le MODBUS sont déjà courants dans l'infrastructure d'alimentation télécom. Ces interfaces offrent des performances de communication prévisibles et évitent les problèmes d'interférences radioélectriques. Le BMS sans fil devrait se développer à un CAGR de 10,84% jusqu'en 2032. Il est particulièrement pertinent là où l'ajout de câbles est difficile ou coûteux. Le marché de la gestion des batteries lithium-ion pour les télécommunications utilise la connectivité sans fil pour étendre la surveillance aux sites distants et difficiles d'accès. Les modèles de surveillance standardisés peuvent soutenir cette évolution.
Le produit Connected Batteries de Polarium AB a introduit une connectivité cellulaire intégrée pour la gestion des flottes télécom en mai 2025. Le système comprend un trafic chiffré, un suivi par GPS, le géorepérage, la désactivation à distance et les mises à jour par voie hertzienne. Ces fonctionnalités aident à répondre aux risques de surveillance et de vol sur les sites dispersés. Elles soulèvent également des exigences de cybersécurité pour les flottes de batteries connectées. L'ETSI EN 303 645 commence à influencer les attentes en matière de sécurité des appareils IoT en Europe, notamment pour les achats liés à la sécurité publique. Les fournisseurs sans fil doivent donc démontrer à la fois une valeur opérationnelle et des contrôles de sécurité crédibles sur le marché de la gestion des batteries lithium-ion pour les télécommunications. Les systèmes filaires resteront probablement importants là où l'infrastructure existante et les préférences de conformité favorisent les connexions fixes.
Par application et déploiement télécom : les sites macrocellulaires en tête tandis que les centres de données accélèrent
Les sites macrocellulaires et BTS représentaient 42,76% de la part en 2026. Leur large base installée et leurs configurations d'alimentation CC 48 V standard rendent l'intégration du BMS relativement simple. La taille du marché de la gestion des batteries lithium-ion pour les télécommunications pour ces sites est soutenue par la nécessité de gérer l'alimentation de secours sur de vastes réseaux radio. Le document de l'UIT et de Huawei Technologies identifie le vol comme un problème matériel sur certains sites macro. Les fonctions de géorepérage et de désactivation à distance peuvent donc devenir des exigences standard dans les emplacements à risque plus élevé. Les centres de données télécom et les réseaux cœur devraient se développer à un CAGR de 10,57% jusqu'en 2032.
Les fonctions cœur 5G se rapprochent des réseaux radio grâce aux déploiements de centres de données en périphérie. Ce changement transforme de simples armoires de secours en baies lithium-ion continuellement surveillées qui répondent à des besoins de puissance plus élevés. Vertiv Holdings Co. a lancé EnergyCore Grid en décembre 2025 en tant que système de stockage d'énergie LFP intégré en usine, évolutif de 1 MW à plus de 200 MW. Les petites cellules et les microcellules se développent également à mesure que les réseaux se densifient. Les sites de tours évoluent au-delà de l'hébergement passif vers la gestion active de plusieurs sources d'énergie. Les réseaux privés d'entreprise et les réseaux de sécurité publique continuent d'exiger une haute résilience et des capacités d'alerte précoce.
Analyse géographique
L'Asie-Pacifique représentait 38,42% de la part du marché de la gestion des batteries lithium-ion pour les télécommunications en 2026. Le déploiement 5G en Chine et le déploiement du réseau en Inde soutiennent la demande de systèmes de secours lithium-ion gérés. Narada Power Source Co., Ltd. a remporté un appel d'offres de fourniture de batteries de China Tower en mars 2025 d'une valeur de 330 millions CNY (45,9 millions USD). La société a également remporté le projet d'approvisionnement centralisé de China Telecom en octobre 2025, d'une valeur de 450 millions CNY (62,6 millions USD). Ces contrats montrent l'ampleur des achats de batteries intégrées dans l'écosystème des tours en Chine.
Lineage Power Private Limited a reçu une commande de BSNL en janvier 2026 d'une valeur de 94,35 crore INR (11,2 millions USD) pour 25 000 modules de batteries lithium-ion d'une capacité de 100 Ah et 48 V, ainsi que 2 500 racks certifiés IP55 nécessitant la certification BMS TSEC/TAC et l'enregistrement sur le portail Telecom Trusted Portal. Le Japon et la Corée du Sud ajoutent une demande récurrente grâce aux programmes d'infrastructure opérateur à long cycle. L'Amérique du Nord et l'Europe s'appuient davantage sur l'économie du remplacement, les besoins d'efficacité et les mises à niveau pilotées par la conformité. EnerSys, Inc. a lancé l'AlphaCell 4.0HP+ pour les réseaux de communications extérieurs et en périphérie en Amérique du Nord en mai 2026 avec une garantie prolongée de six ans.
L'Afrique devrait se développer à un CAGR de 10,71% jusqu'en 2032. Les opérateurs font évoluer les sites avec des connexions au réseau faibles ou absentes vers des systèmes hybrides solaire-batterie, et le GSMA rapporte que les premiers adoptants ont enregistré des réductions des coûts opérationnels de 30 à 65% par rapport aux options dépendantes du diesel. La Société financière internationale (IFC) a annoncé un financement de 45 millions USD pour IPT PowerTech en mars 2026 pour moderniser 2 235 sites en Éthiopie, au Libéria et en Sierra Leone, avec plus de 90% des sites hors réseau ou sur réseau faible et des réductions projetées des coûts d'énergie en Éthiopie allant jusqu'à 52%, ainsi que des réductions annuelles des émissions de plus de 10 624 tCO₂e. Ces travaux élargissent le marché de la gestion des batteries lithium-ion pour les télécommunications dans les endroits où l'alimentation électrique fiable est limitée. L'Amérique du Sud est portée par le Brésil et l'Argentine, bien que les contraintes budgétaires ralentissent le remplacement à l'échelle de la flotte par rapport à l'Asie-Pacifique.
Paysage concurrentiel
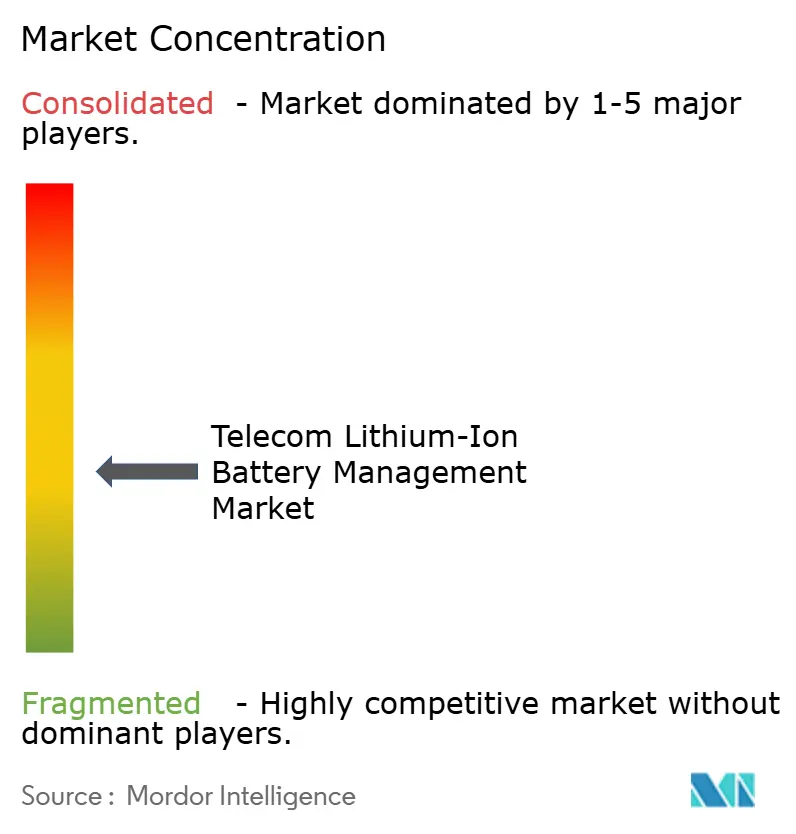
Le marché de la gestion des batteries lithium-ion pour les télécommunications est modérément fragmenté, aucun fournisseur ne détenant une part divulguée suffisante pour fixer seul les prix ou les normes technologiques. Huawei Technologies Co., Ltd. et ZTE Corporation se font concurrence en intégrant les capacités BMS dans des systèmes d'alimentation numérique plus larges qui combinent la rectification, l'intégration des énergies renouvelables et la gestion de l'énergie à l'échelle du réseau. Cette approche peut rendre le remplacement d'un seul BMS plus difficile pour les clients existants. EnerSys, Inc., Vertiv Holdings Co., Polarium AB, Exide Technologies S.A.S. et Narada Power Source Co., Ltd. se font concurrence par l'étendue des produits, la connaissance des chimies et la prestation de services. Leurs lancements de 2025 et 2026 montrent une orientation claire vers les produits à connectivité activée et la gestion du cycle de vie sur le marché de la gestion des batteries lithium-ion pour les télécommunications.
Schneider Electric SE a collaboré avec SK Telecom sur une initiative BMS et de stockage d'énergie qui comprend le développement d'UPS utilisant des cellules lithium-ion SK On. Cette collaboration positionne les fournisseurs de gestion d'énergie comme des partenaires énergétiques intégrés pour les opérateurs télécom. L'EnergyCore Grid de Vertiv Holdings Co. de décembre 2025 combine des batteries, un système de conversion d'énergie et un système de gestion de l'énergie dans une configuration LFP modulaire. Le produit Connected Batteries de Polarium AB de mai 2025 combine communication cellulaire, connectivité cloud, suivi et mises à jour à distance. Ces lancements montrent comment les fournisseurs se font concurrence à la fois sur la visibilité de la flotte et le matériel de batteries.
Les plateformes définies par logiciel qui gèrent des flottes d'équipements mixtes restent un domaine ouvert sur le marché de la gestion des batteries lithium-ion pour les télécommunications. Contemporary Amperex Technology Co., Limited et BYD Company Limited se sont également positionnés sur les modules de batteries intégrés BMS pour les applications télécom, ce qui peut exercer une pression sur les fournisseurs BMS purs qui achètent des cellules aux mêmes entreprises. Huawei Technologies Co., Ltd. a participé au cycle de développement de la norme L.ITLB du Groupe d'étude 5 de l'UIT-T, et les grands fournisseurs peuvent utiliser cette participation pour façonner les exigences d'interopérabilité. Les fournisseurs plus petits doivent maintenir la compatibilité avec les spécifications émergentes tout en différenciant leur modèle de mise en œuvre et de service.
Leaders du secteur de la gestion des batteries lithium-ion pour les télécommunications
-
Vertiv Holdings Co.
-
Exide Technologies S.A.S.
-
Polarium AB
-
Caban Systems, Inc.
-
Huawei Technologies Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : China Unicom, China Tower Corporation et Shuangdeng Group ont soumis le cinquième projet de recommandation L.ITLB de l'UIT-T, intitulé
Pratiques d'application de la gestion intelligente des batteries au phosphate de fer lithié dans les salles de télécommunications et les centres de données
, au Groupe d'étude 5 de l'UIT-T pour examen en vue d'un accord. Le projet porte sur les pratiques de gestion intelligente des systèmes de batteries au phosphate de fer lithié utilisés dans les salles de télécommunications et les centres de données, reflétant les efforts de normalisation en cours pour améliorer la gestion de l'infrastructure de stockage d'énergie dans les environnements de communications critiques. - Mai 2026 : EnerSys, Inc. a lancé la batterie AlphaCell 4.0HP+ à plaque mince en plomb pur (TPPL) pour les réseaux de communications extérieurs et en périphérie en Amérique du Nord, intégrant un catalyseur propriétaire intégré pour la recombinaison interne des gaz qui modère la demande de courant de maintien et soutient la prévisibilité des intervalles de remplacement. Le produit est garanti par une garantie prolongée de six ans.
- Mars 2026 : La Société financière internationale (IFC) a annoncé un package de financement d'entreprise de 45 millions USD, comprenant un prêt A de 27 millions USD et 18 millions USD en financement mixte provenant du Programme de financement climatique mixte Canada-IFC et de la Fenêtre du secteur privé IDA20, à IPT PowerTech pour la modernisation de 2 235 sites télécom en Éthiopie, au Libéria et en Sierra Leone, projetant des réductions des coûts d'énergie des opérateurs allant jusqu'à 52% en Éthiopie et des réductions annuelles des émissions dépassant 10 624 tCO₂e.
- Janvier 2026 : La filiale de Pace Digitek, Lineage Power Private Limited, a obtenu un bon de commande anticipé d'une valeur de 94,35 crore INR de Bharat Sanchar Nigam Limited (BSNL) pour la fourniture de 25 000 modules de batteries lithium-ion d'une capacité de 100 Ah/48 V avec des systèmes de gestion de batteries (BMS) intégrés, ainsi que 2 500 racks de batteries certifiés IP55. Le contrat comprend une garantie complète de cinq ans suivie d'un accord de maintenance annuelle de cinq ans. Les systèmes fournis doivent se conformer aux procédures de certification TSEC/TAC applicables et aux exigences d'enregistrement sur le portail Telecom Trusted Portal, soutenant la modernisation de l'infrastructure d'alimentation de secours des télécommunications de BSNL.
Périmètre du rapport mondial sur le marché de la gestion des batteries lithium-ion pour les télécommunications
Le rapport sur le marché de la gestion des batteries lithium-ion pour les télécommunications est segmenté par composant (matériel, logiciel et services), chimie des batteries (phosphate de fer lithié, nickel manganèse cobalt, oxyde de manganèse lithié, oxyde de nickel cobalt aluminium lithié et autres chimies lithium-ion), topologie BMS (BMS centralisé, BMS distribué, BMS modulaire, BMS au niveau du pack et BMS au niveau cellulaire), connectivité (connectivité filaire et connectivité sans fil), application et déploiement télécom (sites macrocellulaires et stations de base, sites de petites cellules et microcellules, sites de sociétés de tours, centres de données télécom et réseaux cœur, et réseaux privés d'entreprise et réseaux de sécurité publique), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Phosphate de fer lithié |
| Nickel manganèse cobalt |
| Oxyde de manganèse lithié |
| Oxyde de nickel cobalt aluminium lithié |
| Autres chimies lithium-ion |
| BMS centralisé |
| BMS distribué |
| BMS modulaire |
| BMS au niveau du pack |
| BMS au niveau cellulaire |
| Connectivité filaire |
| Connectivité sans fil |
| Sites macrocellulaires et stations de base |
| Sites de petites cellules et microcellules |
| Sites de sociétés de tours |
| Centres de données télécom et réseaux cœur |
| Réseaux privés d'entreprise et réseaux de sécurité publique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par chimie des batteries | Phosphate de fer lithié | |
| Nickel manganèse cobalt | ||
| Oxyde de manganèse lithié | ||
| Oxyde de nickel cobalt aluminium lithié | ||
| Autres chimies lithium-ion | ||
| Par topologie BMS | BMS centralisé | |
| BMS distribué | ||
| BMS modulaire | ||
| BMS au niveau du pack | ||
| BMS au niveau cellulaire | ||
| Par connectivité | Connectivité filaire | |
| Connectivité sans fil | ||
| Par application et déploiement télécom | Sites macrocellulaires et stations de base | |
| Sites de petites cellules et microcellules | ||
| Sites de sociétés de tours | ||
| Centres de données télécom et réseaux cœur | ||
| Réseaux privés d'entreprise et réseaux de sécurité publique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion des batteries lithium-ion pour les télécommunications ?
Le marché est évalué à 1,58 milliard USD en 2026 et devrait atteindre 2,65 milliards USD d'ici 2032, progressant à un CAGR de 9,03% de 2027 à 2032.
Quels sont les facteurs qui stimulent la demande de systèmes de gestion des batteries lithium-ion pour les télécommunications ?
Les besoins en énergie des réseaux 5G, le remplacement des batteries VRLA, des exigences de disponibilité plus strictes et la demande de diagnostics à distance sont les principaux facteurs de demande sur le marché de la gestion des batteries lithium-ion pour les télécommunications.
Quelle chimie de batteries domine les déploiements de secours télécom ?
Le phosphate de fer lithié représentait 67,36% de la part en 2026 et devrait se développer à un CAGR de 10,48% jusqu'en 2032.
Quel type de connectivité BMS se développe le plus rapidement ?
Le BMS sans fil devrait se développer à un CAGR de 10,84% jusqu'en 2032, tandis que les systèmes filaires représentaient 87,64% de la part en 2026.
Quelle application télécom présente la plus forte demande de BMS ?
Les sites macrocellulaires et BTS représentaient 42,76% de la part en 2026, soutenus par leur large base installée et leurs systèmes d'alimentation CC 48 V standardisés sur le marché de la gestion des batteries lithium-ion pour les télécommunications.
Quelle région devrait se développer le plus rapidement ?
L'Afrique devrait se développer à un CAGR de 10,71% jusqu'en 2032, soutenue par les systèmes hybrides solaire-batterie sur les sites hors réseau et à réseau faible.