
Tamaño y Participación del Mercado de Gestión de Baterías de Litio-Ion para Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.03 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Baterías de Litio-Ion para Telecomunicaciones por Mordor Intelligence
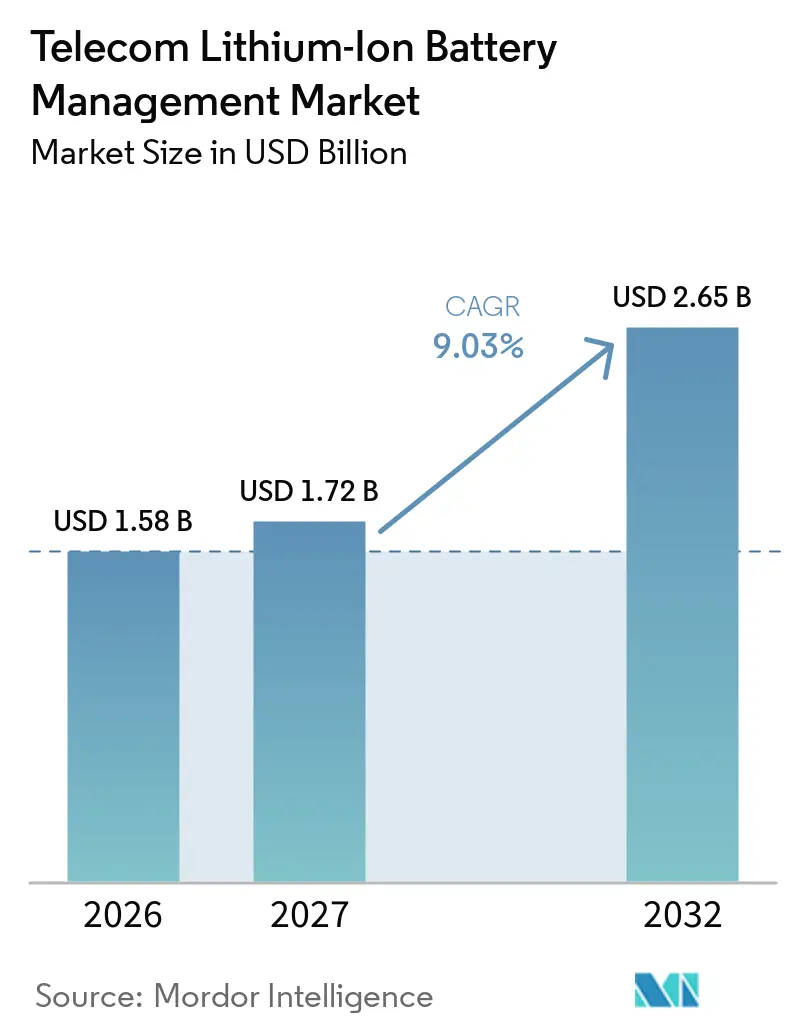
Se espera que el tamaño del Mercado de Gestión de Baterías de Litio-Ion para Telecomunicaciones aumente de 1,58 mil millones de USD en 2026 a 1,72 mil millones de USD en 2027 y alcance los 2,65 mil millones de USD para 2032, creciendo a una CAGR del 9,03% durante 2027-2032. La mayor demanda de energía de las redes 5G está incrementando la necesidad de energía de respaldo estrechamente supervisada en sitios distribuidos. Los operadores también están avanzando más allá de los controladores independientes hacia plataformas conectadas que registran el estado de la batería y admiten el mantenimiento remoto. Este cambio otorga al software y a los servicios gestionados un papel más importante en las decisiones de adquisición, aunque el hardware sigue siendo la categoría de mayor gasto. Las interfaces abiertas pueden ayudar a los operadores a gestionar flotas mixtas y evitar depender de un único proveedor de equipos. Los altos costos iniciales, los sistemas de energía heredados y los requisitos de seguridad para los dispositivos conectados siguen siendo restricciones importantes en el mercado de gestión de baterías de litio-ion para telecomunicaciones.
Conclusiones Clave del Informe
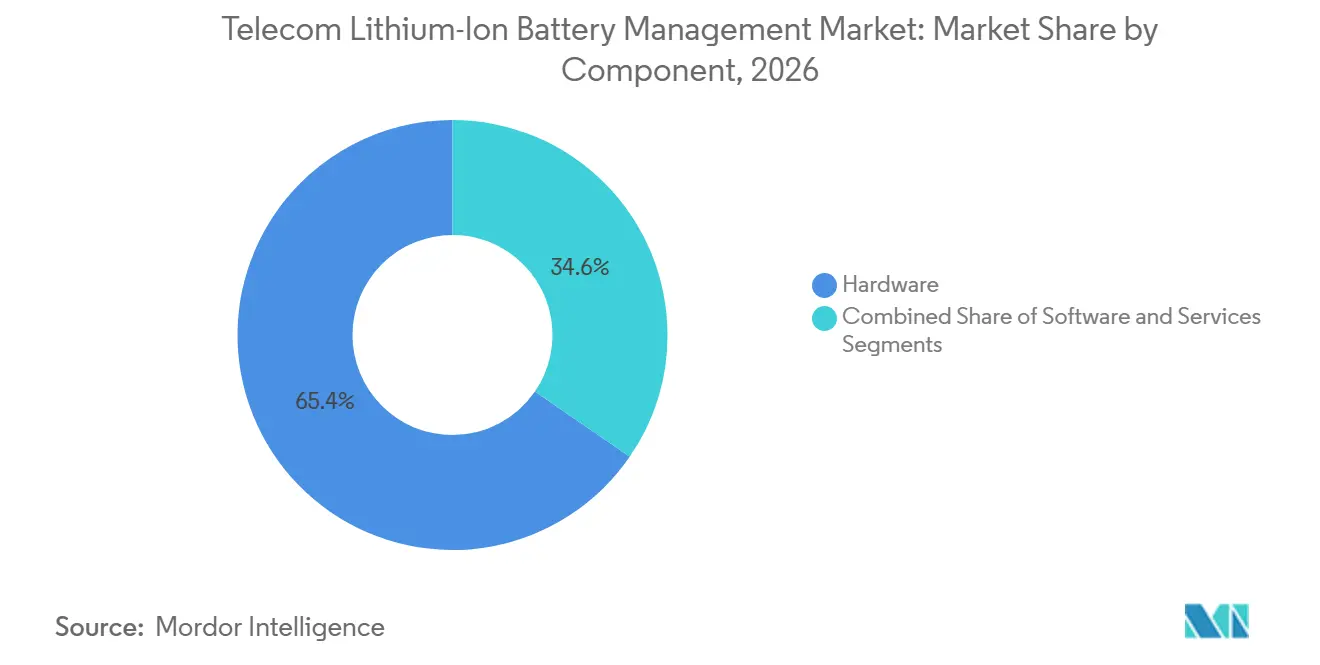
- Por componente, el hardware representó el 65,42% del mercado de gestión de baterías de litio-ion para telecomunicaciones en 2026, mientras que se proyecta que el software se expanda a una CAGR del 10,62% hasta 2032.
- Por química de batería, el fosfato de hierro y litio representó el 67,36% del mercado de gestión de baterías de litio-ion para telecomunicaciones en 2026 y se espera que se expanda a una CAGR del 10,48% hasta 2032.
- Por topología de BMS, los sistemas a nivel de paquete representaron el 43,28% del mercado de gestión de baterías de litio-ion para telecomunicaciones en 2026, mientras que se proyecta que el BMS modular se expanda a una CAGR del 10,76% hasta 2032.
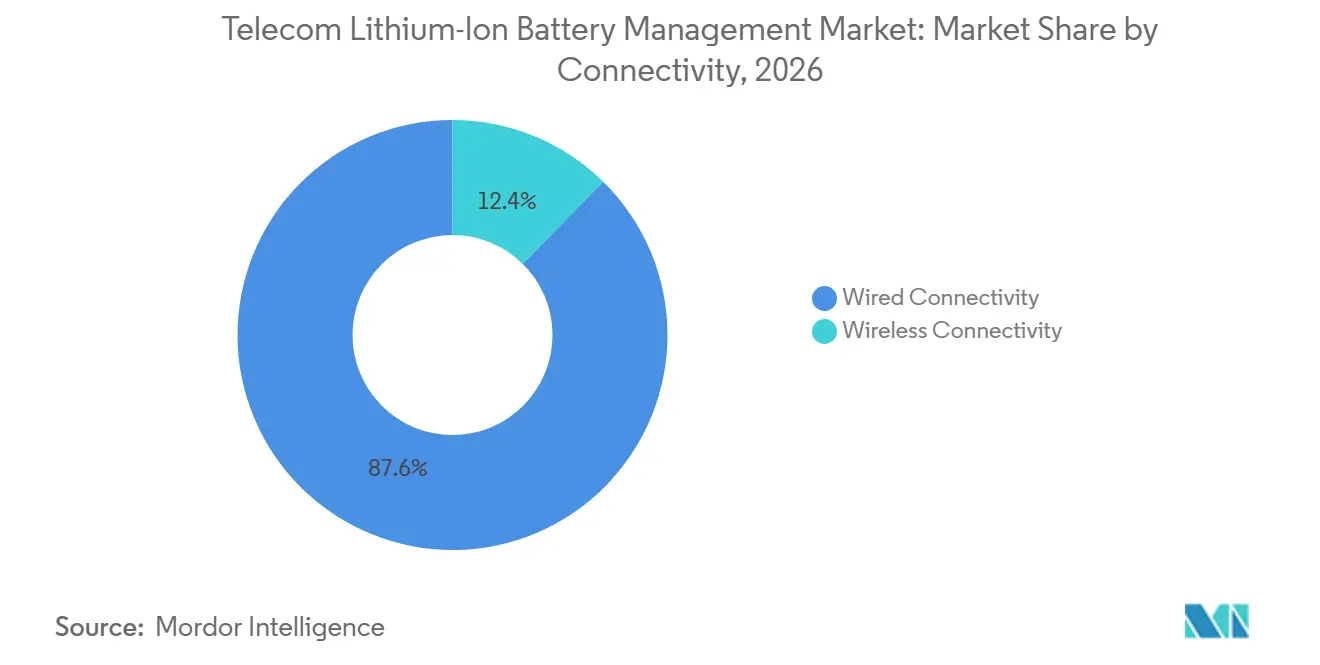
- Por conectividad, los sistemas cableados representaron el 87,64% del mercado de gestión de baterías de litio-ion para telecomunicaciones en 2026, mientras que se proyecta que el BMS inalámbrico se expanda a una CAGR del 10,84% hasta 2032.
- Por aplicación y despliegue de telecomunicaciones, los sitios de macrocelda y BTS representaron el 42,76% del mercado de gestión de baterías de litio-ion para telecomunicaciones en 2026, mientras que se proyecta que los centros de datos de telecomunicaciones y las redes troncales se expandan a una CAGR del 10,57% hasta 2032.
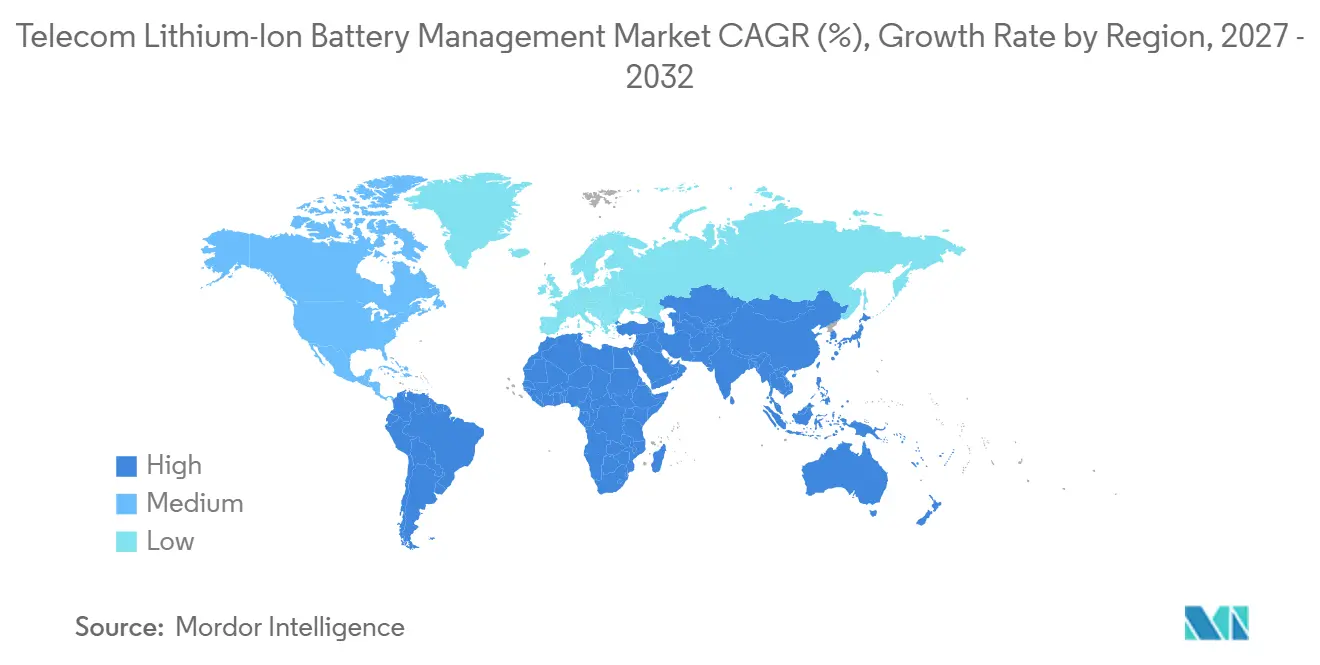
- Por geografía, Asia-Pacífico representó el 38,42% del mercado de gestión de baterías de litio-ion para telecomunicaciones en 2026, mientras que se proyecta que África se expanda a una CAGR del 10,71% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Gestión de Baterías de Litio-Ion para Telecomunicaciones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Densificación de Redes 5G | +2.80% | Global, con ganancias primarias en Asia-Pacífico y EMEA | Corto plazo (≤ 2 años) |
| Requisitos de Confiabilidad de los Sitios de Telecomunicaciones | +1.80% | Global | Mediano plazo (2-4 años) |
| Sustitución de Sistemas de Respaldo de Plomo-Ácido | +1.50% | Global, más fuerte en Asia-Pacífico y África | Mediano plazo (2-4 años) |
| Demanda de Diagnósticos Remotos de Baterías | +1.20% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Hibridación Renovable de Sitios de Telecomunicaciones | +0.80% | África, Oriente Medio, Asia del Sur y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Aumento de los Costos de Energía en Sitios Distribuidos | +0.50% | Europa, América del Norte y mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Densificación de Redes 5G Impulsa la Demanda de Energía Distribuida
El mercado de gestión de baterías de litio-ion para telecomunicaciones está respondiendo a las mayores demandas de energía de las densas redes 5G. El ETSI indica que una estación base macro MIMO masiva compleja generalmente consume 8.000 W y puede alcanzar picos de 24.000 W. El estándar también indica que agregar una portadora 5G puede casi duplicar la potencia total del sitio en configuraciones multiportadora.[1] Una investigación publicada en 2025 encontró que el consumo de electricidad de las estaciones base 5G podría representar el 2,1% del consumo nacional de energía de China en 2026, superando la participación esperada de los centros de datos.[2] Estas condiciones hacen que la medición precisa del estado de carga y la supervisión remota sean más importantes para la disponibilidad de la red. Las celdas pequeñas y las microceldas también requieren equipos que se adapten a sus necesidades operativas de menor escala, en lugar de una copia directa de los diseños de sitios macro.
Los Requisitos de Confiabilidad de los Sitios de Telecomunicaciones Elevan los Umbrales de Rendimiento del BMS
Los compromisos de tiempo de actividad de la red están haciendo que los requisitos de monitoreo de baterías sean más específicos en el mercado de gestión de baterías de litio-ion para telecomunicaciones. La Recomendación L.1397 de la UIT-T establece parámetros de monitoreo para voltaje de celda, corriente, temperatura, estado de carga y estado de salud. También describe arquitecturas para unidades de batería integradas y sistemas de batería integrados, incluido un módulo maestro para instalaciones paralelas de mayor tamaño.[3] Los registros continuos del rendimiento de las baterías proporcionan a los operadores evidencia más clara al revisar el cumplimiento del nivel de servicio. Los requisitos de seguridad y sistemas paralelos bajo IEC 62619 e IEC 63056 son cada vez más relevantes en las adquisiciones donde se requiere información a nivel de celda. El registro persistente de datos, por lo tanto, fortalece el papel comercial del software junto con el hardware de baterías.
El Ciclo de Sustitución de Plomo-Ácido Abre una Oportunidad en la Base Instalada
La sustitución de equipos VRLA envejecidos sigue siendo una fuente importante de demanda en el mercado de gestión de baterías de litio-ion para telecomunicaciones. El ETSI indica que el almacenamiento de plomo-ácido ya no es suficiente para la evolución del 5G debido a las restricciones de espacio, la distancia limitada de suministro de energía y la vida útil más corta. Exide Technologies S.A.S. introdujo Solition Telecom en enero de 2025 como un sistema LFP con un BMS inteligente integrado, opciones de capacidad de 100 Ah a 200 Ah y soporte para hasta 15 unidades en paralelo.[4] El sistema está diseñado para ofrecer hasta 3.500 ciclos y una eficiencia de ida y vuelta del 94%. Los sitios instalados con sistemas VRLA de 12 años entre 2012 y 2017 están entrando en ciclos de sustitución entre 2027 y 2030. Este momento concentra las decisiones de actualización dentro del período de pronóstico.
Los Diagnósticos Remotos de Baterías Apoyan los Servicios Liderados por Software
Los diagnósticos remotos están ampliando el papel del software en el mercado de gestión de baterías de litio-ion para telecomunicaciones. Polarium AB lanzó Connected Batteries en mayo de 2025 con conectividad celular integrada, una VPN cifrada de origen del operador, acceso a la nube y actualizaciones de firmware por vía inalámbrica. El libro blanco de la UIT y Huawei recomienda utilizar datos históricos, operativos y ambientales para respaldar el diagnóstico predictivo de baterías. Dichas funciones amplían el monitoreo más allá de las lecturas de voltaje, corriente y temperatura. El mismo documento señala que el robo de baterías puede afectar al 15% de las unidades instaladas en algunas ubicaciones. Las herramientas de GPS, Wi-Fi e identificación de celda pueden, por lo tanto, vincular la protección de activos con las suscripciones de monitoreo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de los Sistemas de Litio-Ion | -1.80% | Global, más agudo en África y América del Sur | Corto plazo (≤ 2 años) |
| Brechas de Interoperabilidad en Plataformas de Energía de Telecomunicaciones Heredadas | -1.20% | Global, particularmente EMEA y América del Norte | Mediano plazo (2-4 años) |
| Riesgos de Ciberseguridad en Flotas de Baterías Conectadas | -0.70% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Requisitos de Gestión Térmica y Seguridad contra Incendios | -0.50% | Global, más agudo en despliegues de alta densidad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Alto Costo Inicial de los Sistemas de Litio-Ion Frena la Adopción
El mayor gasto inicial continúa limitando una adopción más amplia en el mercado de gestión de baterías de litio-ion para telecomunicaciones. Una instalación completa de litio-ion incluye equipos de conversión de energía, integración de gabinetes, módulos de comunicación, puesta en marcha y el propio BMS. Este paquete puede costar más que una actualización VRLA comparable en sitios con largos períodos de recuperación de capital. Los propietarios de sitios remotos en África y América del Sur deben comparar esta inversión con los ingresos disponibles en cada ubicación. Los módulos de gestión paralela, los equipos inalámbricos y las licencias en la nube pueden hacer que la economía sea más favorable durante una vida operativa de 7 a 10 años. Los contratos de Batería como Servicio pueden distribuir el costo inicial, aunque la aplicación de contratos y la estandarización siguen siendo desafíos en entornos de arrendamiento menos maduros.
Las Brechas de Interoperabilidad Limitan la Migración desde Plataformas de Energía Heredadas
Los equipos heredados crean una barrera de migración práctica para el mercado de gestión de baterías de litio-ion para telecomunicaciones. Las flotas de telecomunicaciones contienen rectificadores propietarios, estantes de energía de CC y protocolos de batería que han sido instalados durante varias décadas. Las plataformas modernas de BMS pueden necesitar conectar datos de bus CAN, MODBUS y RS-485 de controladores más antiguos a modelos de monitoreo más nuevos. La norma UIT-T L.1397 proporciona modelos de capa de aplicación independientes del protocolo, pero no puede eliminar los desafíos de conexión física en sitios que utilizan equipos más antiguos. Las grandes carteras de torres deben reemplazar los estantes de energía o agregar equipos de pasarela en sitios individuales para obtener visibilidad de toda la flota. Los proveedores que admiten interfaces heredadas y modernas pueden reducir esta carga operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: La Monetización del Software Remodela la Economía Liderada por Hardware
El hardware representó el 65,42% de la participación del mercado de gestión de baterías de litio-ion para telecomunicaciones en 2026. Las unidades controladoras, los módulos de monitoreo, los circuitos de derivación y los gabinetes representan una parte sustancial del gasto en despliegue en los grandes sitios de telecomunicaciones. Los diseños de CC de -48 V establecidos también se adaptan a los procesos de adquisición existentes de los operadores. Los equipos de ingeniería siguen familiarizados con las plataformas de hardware centralizadas y sus largos ciclos de sustitución. Estos factores preservan la posición líder del hardware en el mercado de gestión de baterías de litio-ion para telecomunicaciones. Se proyecta que el software se expanda a una CAGR del 10,62% hasta 2032. Esta tasa refleja la creciente demanda de monitoreo de condiciones, registros de eventos e informes a nivel de flota.
El libro blanco de la UIT y Huawei respalda el análisis habilitado en la nube que combina datos históricos, operativos y ambientales de las baterías. Este enfoque otorga a los proveedores de software un papel más claro en la detección de fallas y la planificación del mantenimiento. EnerSys, Inc. lanzó sus sistemas de energía de CC de acceso frontal Cordex CXPS-HX y CXPS-W en abril de 2025. La empresa indicó que los sistemas pueden recuperar hasta el 17,5% del espacio en el suelo en un refugio de telecomunicaciones estándar. El producto muestra cómo el equipo de energía físico se combina cada vez más con funciones de monitoreo y ciclo de vida. Esta combinación está fortaleciendo las ofertas de servicios en el mercado de gestión de baterías de litio-ion para telecomunicaciones. Los servicios como la puesta en marcha, el monitoreo gestionado y el soporte al final de la vida útil son especialmente relevantes donde los operadores prefieren costos operativos predecibles.

Por Química de Batería: El LFP Consolida su Posición como Estándar de Telecomunicaciones
El fosfato de hierro y litio representó el 67,36% de la participación del segmento en 2026. El ETSI establece requisitos para las aplicaciones de respaldo LFP, incluida la descomposición térmica por encima de 300 °C, una densidad de energía de al menos 25 Ah/U para la sustitución in situ de 5G y una desviación del estado de carga inferior al 5%. También se proyecta que el LFP se expanda a una CAGR del 10,48% hasta 2032. La química combina seguridad, vida útil del ciclo y características operativas adecuadas para el respaldo estacionario de telecomunicaciones. El documento de la UIT y Huawei indica que la descomposición térmica del LFP no genera oxígeno. Esa característica ayuda a limitar la propagación del fallo térmico en cascada.
El NMC sigue siendo relevante para las aplicaciones de SAI en centros de datos de alta potencia y con control térmico. Su mayor densidad de energía puede justificar una inversión adicional en gestión térmica en esas ubicaciones. El LMO y el NCA sirven para requisitos más específicos donde se necesitan perfiles de descarga particulares. Otras químicas de litio-ion permanecen en etapas comerciales tempranas o de investigación para uso en telecomunicaciones. No se espera que alcancen una escala de despliegue amplia en telecomunicaciones durante 2027 a 2032. La industria de gestión de baterías de litio-ion para telecomunicaciones está, por lo tanto, concentrando el diseño de productos y el trabajo de cumplimiento en torno al LFP. Esta concentración proporciona a los proveedores de baterías una base más clara para estandarizar los diseños de BMS integrados.
Por Topología de BMS: La Arquitectura Modular Gana Terreno sobre los Sistemas a Nivel de Paquete
El BMS a nivel de paquete representó el 43,28% de la participación en 2026. El diseño utiliza un controlador para toda una cadena paralela y es común en los gabinetes de baterías de telecomunicaciones convencionales. Mantiene los costos de equipos más bajos en cada sitio. Sin embargo, ofrece a los operadores menos flexibilidad cuando necesitan agregar capacidad con el tiempo. Se proyecta que el BMS modular se expanda a una CAGR del 10,76% hasta 2032. Los operadores que sustituyen sistemas VRLA valoran la capacidad de agregar módulos de batería sin reemplazar la capa de gestión. Esta necesidad respalda los diseños modulares en el mercado de gestión de baterías de litio-ion para telecomunicaciones.
Vertiv Holdings Co. introdujo el sistema de energía PowerDirect 7100 Energy para EMEA en noviembre de 2025. La empresa indicó que el sistema listo para hibridación puede suministrar hasta 52 kW de energía de CC a 48 V con una eficiencia del 98% y combinar entradas de red, generador, solar, eólica y celda de combustible. Los sistemas centralizados siguen siendo útiles para los programas de gestión de grandes carteras. Los sistemas distribuidos admiten sitios con múltiples gabinetes que necesitan control de módulos independiente. El BMS a nivel de celda sirve para aplicaciones premium donde la detección temprana de anomalías es importante. La norma UIT-T L.1397 ayuda a estandarizar los modelos de datos para baterías integradas, lo que facilita la comparación de las funciones básicas del controlador entre proveedores. Estas opciones están ampliando la oportunidad para los proveedores en el mercado de gestión de baterías de litio-ion para telecomunicaciones.
Por Conectividad: El BMS Inalámbrico Amplía el Acceso a Sitios Remotos
La conectividad cableada representó el 87,64% de la participación en 2026. RS-485, bus CAN y MODBUS ya son comunes en la infraestructura de energía de telecomunicaciones. Estas interfaces ofrecen un rendimiento de comunicación predecible y evitan problemas de interferencia de radiofrecuencia. Se proyecta que el BMS inalámbrico se expanda a una CAGR del 10,84% hasta 2032. Es particularmente relevante donde agregar cables es difícil o costoso. El mercado de gestión de baterías de litio-ion para telecomunicaciones está utilizando la conectividad inalámbrica para extender el monitoreo a ubicaciones remotas y de difícil acceso. Los modelos de monitoreo estandarizados pueden respaldar este cambio.
El producto Connected Batteries de Polarium AB introdujo conectividad celular integrada para la gestión de flotas de telecomunicaciones en mayo de 2025. El sistema incluye tráfico cifrado, seguimiento basado en GPS, geovallado, desactivación remota y actualizaciones por vía inalámbrica. Estas características ayudan a abordar los riesgos de monitoreo y robo en sitios dispersos. También elevan los requisitos de ciberseguridad para las flotas de baterías conectadas. La norma ETSI EN 303 645 está comenzando a influir en las expectativas de seguridad de los dispositivos IoT en Europa, especialmente para las adquisiciones de seguridad pública. Los proveedores inalámbricos deben, por lo tanto, demostrar tanto valor operativo como controles de seguridad creíbles en el mercado de gestión de baterías de litio-ion para telecomunicaciones. Es probable que los sistemas cableados sigan siendo importantes donde la infraestructura existente y las preferencias de cumplimiento favorecen las conexiones fijas.
Por Aplicación y Despliegue de Telecomunicaciones: Los Sitios de Macrocelda Lideran mientras los Centros de Datos Aceleran
Los sitios de macrocelda y BTS representaron el 42,76% de la participación en 2026. Su gran base instalada y los arreglos de energía de CC a 48 V estándar hacen que la integración del BMS sea relativamente sencilla. El tamaño del mercado de gestión de baterías de litio-ion para telecomunicaciones para estos sitios está respaldado por la necesidad de gestionar la energía de respaldo en amplias redes de radio. El documento de la UIT y Huawei identifica el robo como un problema material en algunos sitios macro. Las funciones de geovallado y desactivación remota pueden, por lo tanto, convertirse en requisitos estándar en ubicaciones de mayor riesgo. Se proyecta que los centros de datos de telecomunicaciones y las redes troncales se expandan a una CAGR del 10,57% hasta 2032.
Las funciones troncales del 5G se están acercando a las redes de radio a través de despliegues de centros de datos en el borde. Este cambio convierte los simples gabinetes de respaldo en matrices de litio-ion monitoreadas continuamente que admiten mayores necesidades de energía. Vertiv Holdings Co. lanzó EnergyCore Grid en diciembre de 2025 como un sistema de almacenamiento de energía LFP integrado en fábrica, escalable desde 1 MW hasta más de 200 MW. Las celdas pequeñas y las microceldas también se están expandiendo a medida que las redes se densifican. Los sitios de torres están avanzando más allá del alojamiento pasivo hacia la gestión activa de varias entradas de energía. Las redes privadas empresariales y las redes de seguridad pública continúan requiriendo alta resiliencia y capacidades de alerta temprana.
Análisis Geográfico
Asia-Pacífico representó el 38,42% de la participación del mercado de gestión de baterías de litio-ion para telecomunicaciones en 2026. El despliegue de 5G en China y el lanzamiento de redes en India respaldan la demanda de sistemas de respaldo de litio-ion gestionados. Narada Power Source Co., Ltd. ganó una licitación de suministro de baterías de China Tower en marzo de 2025 valorada en CNY 330 millones (USD 45,9 millones). La empresa también ganó el proyecto de adquisición centralizada de China Telecom en octubre de 2025, valorado en CNY 450 millones (USD 62,6 millones). Estos contratos muestran la escala de la adquisición de baterías integradas en el ecosistema de torres de China.
Lineage Power Private Limited recibió un pedido de BSNL en enero de 2026 valorado en INR 94,35 crore (USD 11,2 millones) por 25.000 módulos de batería de litio-ion con una capacidad nominal de 100 Ah y 48 V, junto con 2.500 bastidores con clasificación IP55 que requieren certificación BMS TSEC/TAC y registro en el Portal de Confianza de Telecomunicaciones. Japón y Corea del Sur añaden demanda recurrente a través de programas de infraestructura de operadores de ciclo largo. América del Norte y Europa dependen más de la economía de sustitución, las necesidades de eficiencia y las actualizaciones impulsadas por el cumplimiento normativo. EnerSys, Inc. lanzó el AlphaCell 4.0HP+ para redes de comunicaciones exteriores y en el borde en América del Norte en mayo de 2026 con una garantía extendida de seis años.
Se proyecta que África se expanda a una CAGR del 10,71% hasta 2032. Los operadores están moviendo sitios con conexiones de red débiles o inexistentes hacia sistemas híbridos de energía solar y batería, y la GSMA informa que los primeros adoptantes han registrado reducciones en los costos operativos del 30-65% en comparación con las opciones dependientes del diésel. La IFC anunció 45 millones de USD en financiamiento para IPT PowerTech en marzo de 2026 para modernizar 2.235 sitios en Etiopía, Liberia y Sierra Leona, con más del 90% de las ubicaciones fuera de la red o en redes débiles y reducciones proyectadas en los costos de energía en Etiopía de hasta el 52%, junto con reducciones anuales de emisiones de más de 10.624 tCO₂e. Este trabajo expande el mercado de gestión de baterías de litio-ion para telecomunicaciones en ubicaciones donde la energía de red confiable es limitada. América del Sur está liderada por Brasil y Argentina, aunque las restricciones fiscales ralentizan la sustitución de flotas completas en comparación con Asia-Pacífico.
Panorama Competitivo
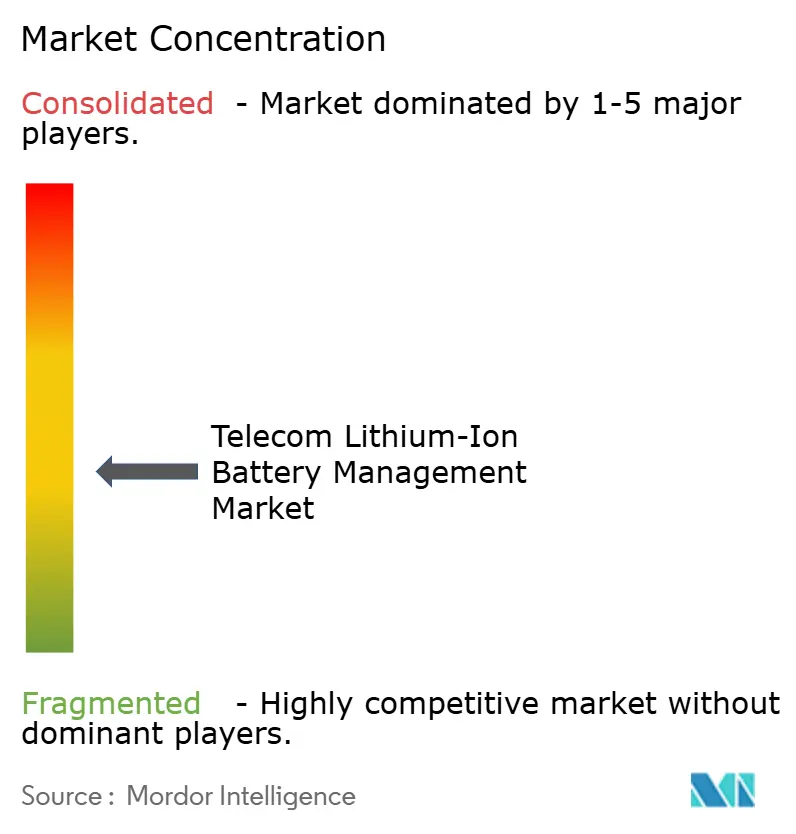
El mercado de gestión de baterías de litio-ion para telecomunicaciones está moderadamente fragmentado, sin que ningún proveedor tenga una participación declarada suficiente para establecer precios o estándares tecnológicos por sí solo. Huawei Technologies Co., Ltd. y ZTE Corporation compiten integrando capacidades de BMS dentro de sistemas de energía digital más amplios que combinan rectificación, integración de energías renovables y gestión de energía a nivel de red. Este enfoque puede dificultar la sustitución de un único BMS para los clientes existentes. EnerSys, Inc., Vertiv Holdings Co., Polarium AB, Exide Technologies S.A.S. y Narada Power Source Co., Ltd. compiten a través de la amplitud de productos, el conocimiento de la química y la prestación de servicios. Sus lanzamientos de 2025 y 2026 muestran un claro enfoque en productos habilitados para conectividad y gestión del ciclo de vida en el mercado de gestión de baterías de litio-ion para telecomunicaciones.
Schneider Electric SE trabajó con SK Telecom en una iniciativa de BMS y almacenamiento de energía que incluye el desarrollo de SAI utilizando celdas de litio-ion de SK On. Esta colaboración posiciona a los proveedores de gestión de energía como socios energéticos integrados para los operadores de telecomunicaciones. El EnergyCore Grid de Vertiv Holdings Co. de diciembre de 2025 combina baterías, un sistema de conversión de energía y un sistema de gestión de energía en una configuración LFP modular. El producto Connected Batteries de Polarium AB de mayo de 2025 combina comunicación celular, conectividad en la nube, seguimiento y actualizaciones remotas. Estos lanzamientos muestran cómo los proveedores compiten tanto en visibilidad de flota como en hardware de baterías.
Las plataformas definidas por software que gestionan flotas de equipos mixtos siguen siendo un área abierta en el mercado de gestión de baterías de litio-ion para telecomunicaciones. Contemporary Amperex Technology Co., Limited y BYD Company Limited también se han adentrado en módulos de batería con BMS integrado para aplicaciones de telecomunicaciones, lo que puede presionar a los proveedores de BMS puros que adquieren celdas de las mismas empresas. Huawei Technologies Co., Ltd. ha participado en el ciclo de desarrollo del estándar L.ITLB del Grupo de Estudio 5 de la UIT-T, y los proveedores más grandes pueden utilizar esta participación para dar forma a los requisitos de interoperabilidad. Los proveedores más pequeños deben mantener la compatibilidad con las especificaciones emergentes mientras diferencian su modelo de implementación y servicio.
Líderes de la Industria de Gestión de Baterías de Litio-Ion para Telecomunicaciones
-
Vertiv Holdings Co.
-
Exide Technologies S.A.S.
-
Polarium AB
-
Caban Systems, Inc.
-
Huawei Technologies Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: China Unicom, China Tower Corporation y Shuangdeng Group presentaron el quinto borrador de la Recomendación L.ITLB de la UIT-T, titulado
Prácticas de Aplicación de Gestión Inteligente de Baterías de Fosfato de Hierro y Litio en Salas de Telecomunicaciones y Centros de Datos,
al Grupo de Estudio 5 de la UIT-T para su consideración de aprobación. El borrador aborda las prácticas de gestión inteligente para los sistemas de baterías de fosfato de hierro y litio utilizados en salas de telecomunicaciones y centros de datos, lo que refleja los esfuerzos de estandarización en curso para mejorar la gestión de la infraestructura de almacenamiento de energía en entornos de comunicaciones críticos. - Mayo de 2026: EnerSys, Inc. lanzó la batería AlphaCell 4.0HP+ de Placa Delgada de Plomo Puro (TPPL) para redes de comunicaciones exteriores y en el borde en América del Norte, incorporando un catalizador integrado patentado para la recombinación interna de gases que modera la demanda de corriente de flotación y respalda la previsibilidad del intervalo de sustitución. El producto está respaldado por una garantía extendida de seis años.
- Marzo de 2026: La IFC anunció un paquete de financiamiento corporativo de 45 millones de USD, que comprende un Préstamo A de 27 millones de USD y 18 millones de USD en financiamiento combinado del Programa de Financiamiento Climático Combinado Canadá-IFC y la Ventana del Sector Privado de IDA20, para IPT PowerTech para la modernización de 2.235 sitios de telecomunicaciones en Etiopía, Liberia y Sierra Leona, proyectando reducciones en los costos de energía del operador de hasta el 52% en Etiopía y recortes anuales de emisiones que superan las 10.624 tCO₂e.
- Enero de 2026: La subsidiaria de Pace Digitek, Lineage Power Private Limited, obtuvo una orden de compra anticipada por valor de INR 94,35 crore de Bharat Sanchar Nigam Limited (BSNL) para el suministro de 25.000 módulos de batería de litio-ion con una capacidad nominal de 100 Ah/48 V con Sistemas de Gestión de Baterías (BMS) integrados, junto con 2.500 bastidores de baterías con clasificación IP55. El contrato incluye una garantía integral de cinco años seguida de un acuerdo de mantenimiento anual de cinco años. Los sistemas suministrados deben cumplir con los procedimientos de certificación TSEC/TAC aplicables y los requisitos de registro en el Portal de Confianza de Telecomunicaciones, apoyando la modernización de la infraestructura de energía de respaldo de telecomunicaciones de BSNL.
Alcance del Informe Global del Mercado de Gestión de Baterías de Litio-Ion para Telecomunicaciones
El Informe del Mercado de Gestión de Baterías de Litio-Ion para Telecomunicaciones está Segmentado por Componente (Hardware, Software y Servicios), Química de Batería (Fosfato de Hierro y Litio, Níquel Manganeso Cobalto, Óxido de Litio y Manganeso, Óxido de Litio Níquel Cobalto Aluminio y Otras Químicas de Litio-Ion), Topología de BMS (BMS Centralizado, BMS Distribuido, BMS Modular, BMS a Nivel de Paquete y BMS a Nivel de Celda), Conectividad (Conectividad Cableada y Conectividad Inalámbrica), Aplicación y Despliegue de Telecomunicaciones (Sitios de Macrocelda y Estación Transceptora Base, Sitios de Celda Pequeña y Microcelda, Sitios de Empresas de Torres, Centros de Datos de Telecomunicaciones y Redes Troncales, y Redes Privadas Empresariales y Redes de Seguridad Pública), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| Fosfato de Hierro y Litio |
| Níquel Manganeso Cobalto |
| Óxido de Litio y Manganeso |
| Óxido de Litio Níquel Cobalto Aluminio |
| Otras Químicas de Litio-Ion |
| BMS Centralizado |
| BMS Distribuido |
| BMS Modular |
| BMS a Nivel de Paquete |
| BMS a Nivel de Celda |
| Conectividad Cableada |
| Conectividad Inalámbrica |
| Sitios de Macrocelda y Estación Transceptora Base |
| Sitios de Celda Pequeña y Microcelda |
| Sitios de Empresas de Torres |
| Centros de Datos de Telecomunicaciones y Redes Troncales |
| Redes Privadas Empresariales y Redes de Seguridad Pública |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Química de Batería | Fosfato de Hierro y Litio | |
| Níquel Manganeso Cobalto | ||
| Óxido de Litio y Manganeso | ||
| Óxido de Litio Níquel Cobalto Aluminio | ||
| Otras Químicas de Litio-Ion | ||
| Por Topología de BMS | BMS Centralizado | |
| BMS Distribuido | ||
| BMS Modular | ||
| BMS a Nivel de Paquete | ||
| BMS a Nivel de Celda | ||
| Por Conectividad | Conectividad Cableada | |
| Conectividad Inalámbrica | ||
| Por Aplicación y Despliegue de Telecomunicaciones | Sitios de Macrocelda y Estación Transceptora Base | |
| Sitios de Celda Pequeña y Microcelda | ||
| Sitios de Empresas de Torres | ||
| Centros de Datos de Telecomunicaciones y Redes Troncales | ||
| Redes Privadas Empresariales y Redes de Seguridad Pública | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de baterías de litio-ion para telecomunicaciones?
El mercado está valorado en 1,58 mil millones de USD en 2026 y se prevé que alcance los 2,65 mil millones de USD para 2032, avanzando a una CAGR del 9,03% de 2027 a 2032.
¿Qué está impulsando la demanda de sistemas de gestión de baterías de litio-ion para telecomunicaciones?
Las necesidades de energía de las redes 5G, la sustitución de baterías VRLA, los mayores requisitos de tiempo de actividad y la demanda de diagnósticos remotos son factores centrales de demanda en el mercado de gestión de baterías de litio-ion para telecomunicaciones.
¿Qué química de batería lidera los despliegues de respaldo en telecomunicaciones?
El fosfato de hierro y litio representó el 67,36% de la participación en 2026 y se proyecta que se expanda a una CAGR del 10,48% hasta 2032.
¿Qué tipo de conectividad de BMS se está expandiendo más rápido?
Se proyecta que el BMS inalámbrico se expanda a una CAGR del 10,84% hasta 2032, mientras que los sistemas cableados representaron el 87,64% de la participación en 2026.
¿Qué aplicación de telecomunicaciones tiene la mayor demanda de BMS?
Los sitios de macrocelda y BTS representaron el 42,76% de la participación en 2026, respaldados por su amplia base instalada y los sistemas de energía de CC a 48 V estandarizados en el mercado de gestión de baterías de litio-ion para telecomunicaciones.
¿Qué región se espera que se expanda más rápido?
Se proyecta que África se expanda a una CAGR del 10,71% hasta 2032, respaldada por sistemas híbridos de energía solar y batería en sitios fuera de la red y con redes débiles.