
Tamanho e Participação do Mercado de Software de Otimização de Energia para Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.72 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.68 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Otimização de Energia para Telecomunicações por Mordor Intelligence
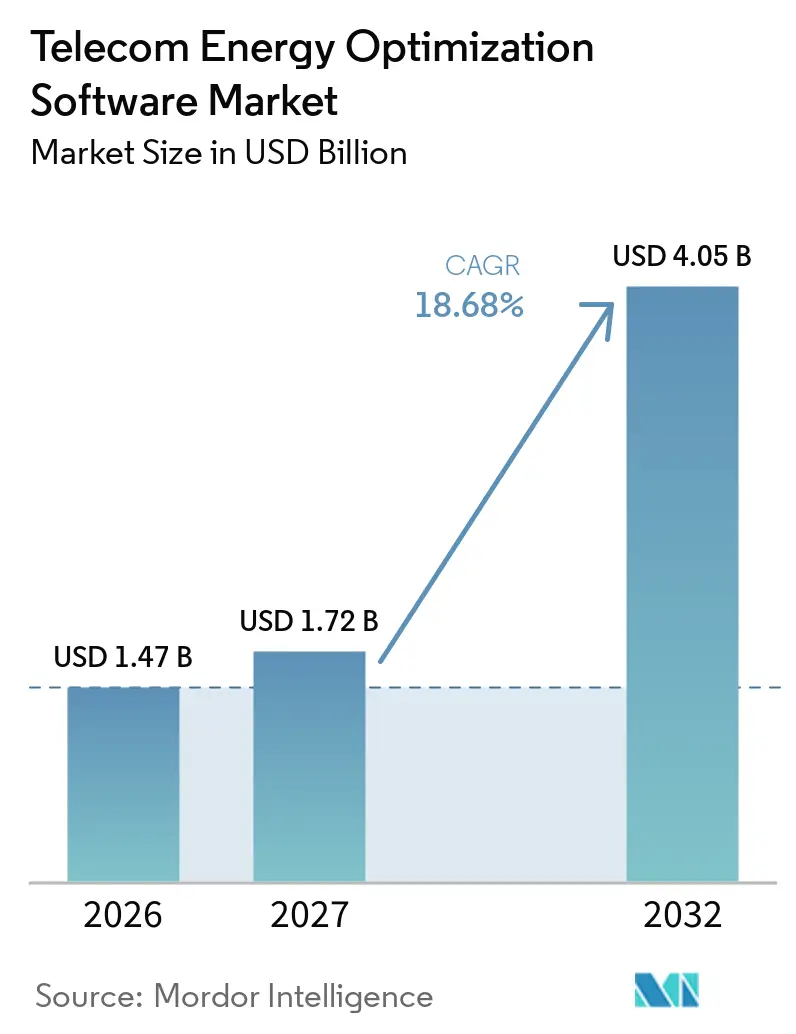
O tamanho do Mercado de Software de Otimização de Energia para Telecomunicações deve aumentar de 1,47 bilhões de USD em 2026 para 1,72 bilhões de USD em 2027 e atingir 4,05 bilhões de USD até 2032, crescendo a um CAGR de 18,68% durante o período de previsão (2027-2032). O mercado de software de otimização de energia para telecomunicações está avançando porque as redes 5G mais densas tornaram a eletricidade um custo operacional mais elevado e mais gerenciável para as operadoras móveis. A energia de rede representa 15-30% das despesas operacionais de rede das operadoras móveis, colocando o gerenciamento de energia ao lado de cobertura, capacidade e qualidade de serviço no planejamento financeiro. As divulgações obrigatórias de carbono, os controles de IA em tempo real e a entrega em nuvem reforçam o argumento a favor de softwares capazes de reduzir o consumo sem exigir grandes atualizações de sites. O mercado de software de otimização de energia para telecomunicações também se beneficia quando as operadoras migram de ferramentas isoladas para plataformas que gerenciam ambientes de acesso por rádio, núcleo e borda de forma unificada. Os fornecedores de infraestrutura mantêm vantagem por meio de seus relacionamentos com RAN instalada e sistemas de suporte a operações, enquanto fornecedores especializados têm espaço para competir quando as operadoras utilizam equipamentos de múltiplos fornecedores.
Principais Conclusões do Relatório
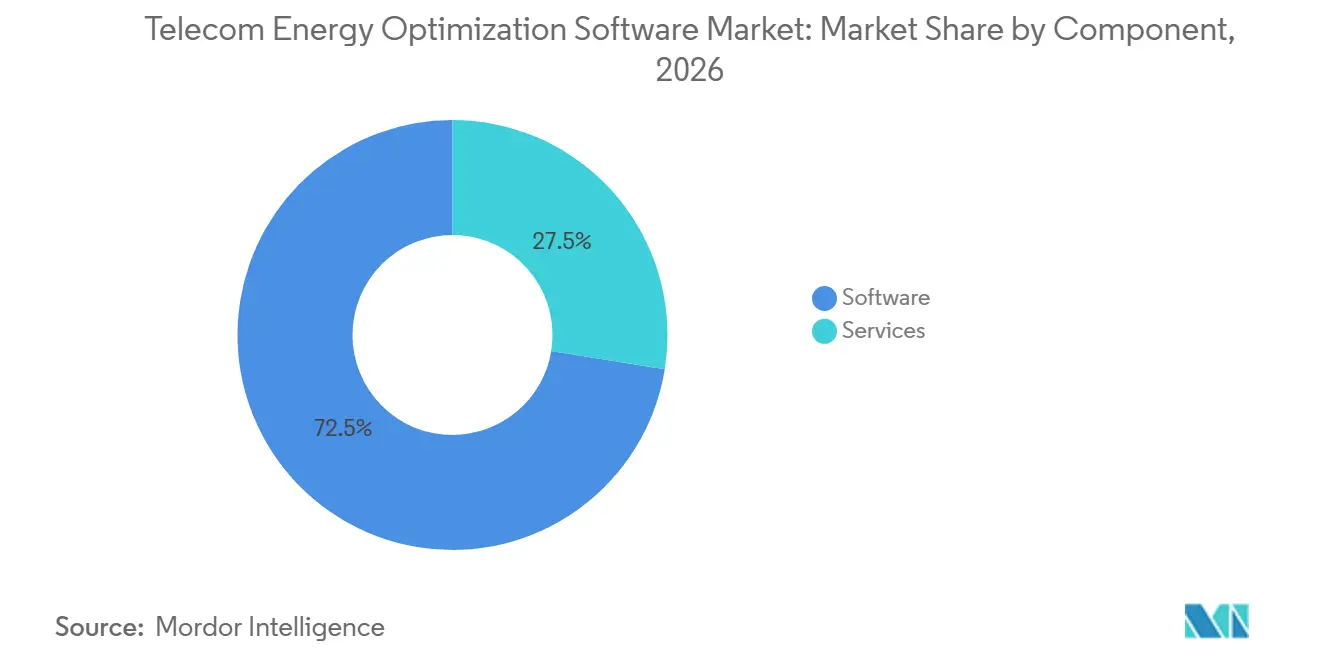
- Por componente, o software detinha 72,46% da receita do mercado de software de otimização de energia para telecomunicações em 2026, enquanto os serviços têm projeção de expansão a um CAGR de 20,14% até 2032.
- Por camada de rede, as implantações de rede de acesso por rádio representavam 48,35% do mercado de software de otimização de energia para telecomunicações em 2026, enquanto os data centers de telecomunicações e os sites de computação de borda têm projeção de expansão a um CAGR de 20,32% até 2032.
- Por modo de implantação, as implantações em nuvem detinham 44,62% do mercado de software de otimização de energia para telecomunicações em 2026, enquanto as implantações híbridas têm projeção de expansão a um CAGR de 20,06% até 2032.
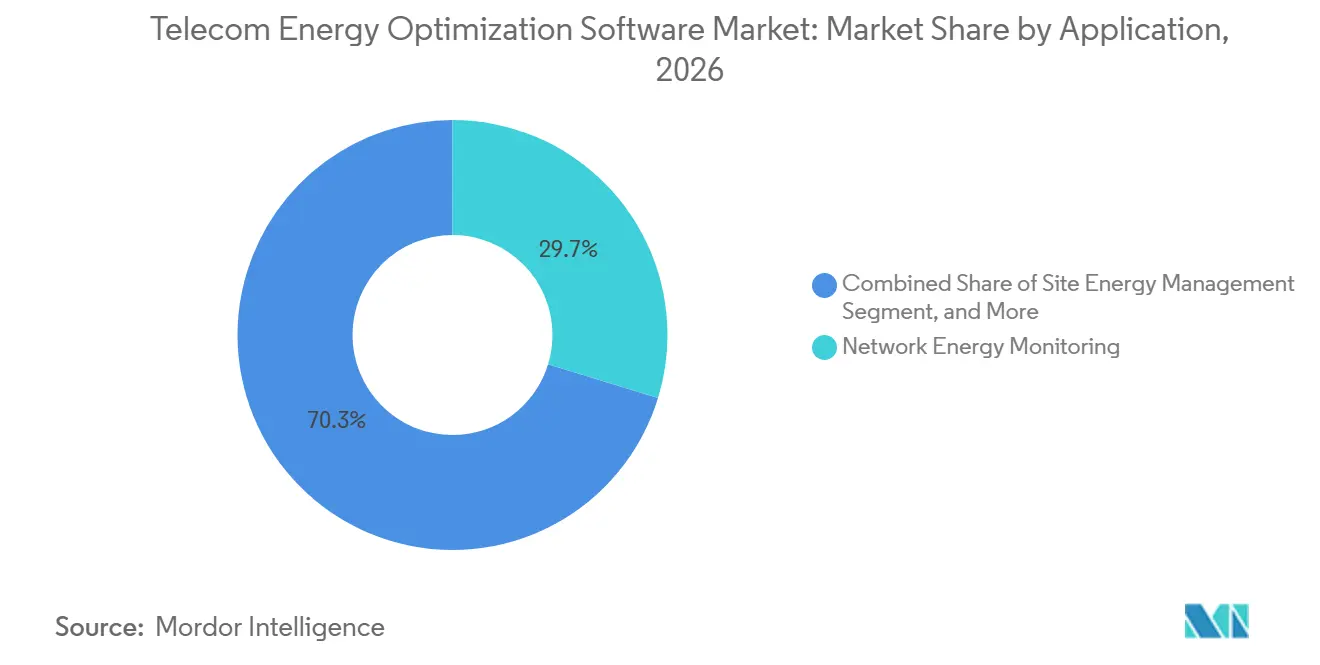
- Por aplicação, o monitoramento de energia de rede representava 29,74% do mercado de software de otimização de energia para telecomunicações em 2026, enquanto a orquestração de modo de suspensão da RAN tem projeção de expansão a um CAGR de 20,48% até 2032.
- Por usuário final, as operadoras de redes móveis detinham 57,82% do mercado de software de otimização de energia para telecomunicações em 2026, enquanto as empresas de torres têm projeção de expansão a um CAGR de 20,21% até 2032.
- Por geografia, a Ásia-Pacífico detinha 35,46% da receita do mercado de software de otimização de energia para telecomunicações em 2026 e tem projeção de expansão a um CAGR de 20,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Software de Otimização de Energia para Telecomunicações
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Intensidade Energética da RAN 5G | +5.1% | Global, concentrado em mercados 5G densos da Ásia-Pacífico, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Otimização de Energia em Circuito Fechado Orientada por IA | +4.5% | Global, com escala inicial na Europa e Ásia-Pacífico, crescendo no Oriente Médio e África | Médio prazo (2-4 anos) |
| Adoção de SaaS em Nuvem em Operações de Rede com Múltiplos Fornecedores | +2.9% | América do Norte e Europa inicialmente, expandindo-se para Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Compromissos de Emissões Líquidas Zero e Requisitos de Divulgação de Energia | +2.1% | Europa e América do Norte lideram, Ásia-Pacífico e Oriente Médio seguem sob mandatos climáticos nacionais | Longo prazo (≥ 4 anos) |
| Volatilidade dos Preços de Energia e Pressão sobre o OPEX de Telecomunicações | +1.6% | Global, sentido de forma aguda na Europa e África, incluindo mercados dependentes de diesel na África Subsaariana | Curto prazo (≤ 2 anos) |
| Sites de Telecomunicações Conscientes da Rede como Ativos de Energia Distribuída | +0.8% | Europa, começando nos mercados nórdicos e bálticos, depois Oriente Médio e Ásia-Pacífico com reformas de rede elétrica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Intensidade Energética da RAN 5G
Uma implantação de 5G em escala comercial altera as demandas de energia de uma rede móvel porque os equipamentos de rádio 5G têm um consumo de energia maior do que os equipamentos 4G, e uma unidade de rádio macro em carga de pico consome 1.090 watts.[1] As implantações não autônomas exigem que as operadoras executem as camadas 4G e 5G simultaneamente, enquanto pesquisas mostram que a carga de rádio mediana permanece abaixo de 40% mesmo durante os períodos de pico. Isso significa que muitas estações-base utilizam potência próxima ao máximo por apenas parte de sua capacidade produtiva. A China ilustra a escala desse problema: sua implantação de 5G aumentou o número de estações-base em mais de 30 vezes e estendeu a cobertura a mais de 90% da população. As operadoras móveis chinesas registraram, no entanto, seu primeiro declínio ano a ano nas emissões operacionais em 2024, enquanto o tráfego quase quadruplicou em relação aos níveis de 2019, apoiado por programas de desligamento e modo de suspensão assistidos por IA. O mercado de software de otimização de energia para telecomunicações, portanto, aborda um problema contínuo de design de rede, e não um custo de transição de curta duração.
Otimização de Energia em Circuito Fechado Orientada por IA
Os cronogramas de rádio estáticos desligam os equipamentos durante períodos de baixo tráfego predefinidos, mas os sistemas de IA podem ajustar as decisões conforme o tráfego, as condições climáticas e as condições da rede elétrica mudam. Essa abordagem pode reduzir a necessidade de engenheiros intervirem nas decisões rotineiras de controle de energia, e a Nokia relatou que seus métodos baseados em IA alcançam de 2 a 5 vezes a economia de cronogramas fixos e que o MantaRay Energy pode proporcionar até 15% de economia adicional sem afetar os indicadores de desempenho de rede. A Vodafone UK e a Ericsson reduziram o consumo diário de energia das unidades de rádio 5G em até 33% em um teste realizado em Londres em março de 2025. O teste combinou o 5G Deep Sleep, que pode proporcionar até 70% de economia durante horas de baixo tráfego, com o Modo de Suspensão de Célula 4G e Orquestração e um mapa de calor de eficiência energética.[2] O feedback contínuo também aprimora os modelos subjacentes ao longo do tempo, o que distingue os sistemas de circuito fechado das substituições de hardware pontuais. O aprendizado por reforço profundo federado pode coordenar decisões em redes autônomas enquanto mantém a privacidade dos dados no nível de nó individual, tornando-o relevante para ambientes de múltiplas operadoras e de roaming.
Adoção de SaaS em Nuvem em Operações de Rede com Múltiplos Fornecedores
As redes comumente utilizam equipamentos de vários fornecedores, portanto, uma plataforma de otimização precisa interpretar dados de diferentes sistemas de RAN, gerenciadores de equipamentos e ativos de energia. Um modelo SaaS transfere a tarefa de manter esses conectores da operadora para o fornecedor. Isso pode viabilizar implantações em semanas, em vez de meses, e evitar grandes despesas de capital iniciais. A Nokia implantou sua solução de Eficiência Energética em toda a RAN nacional da Indosat Ooredoo Hutchison na Indonésia em julho de 2025 como uma oferta SaaS projetada para reduzir as necessidades de manutenção local.[3] A Recomendação L.1396 da ITU-T fornece interfaces padronizadas para monitoramento do consumo de energia e parâmetros ambientais, e as plataformas em nuvem podem aplicar essas interfaces de forma consistente em parques de equipamentos diversos, enquanto o treinamento compartilhado de modelos aprimora os sistemas em uma base de clientes mais ampla.
Compromissos de Emissões Líquidas Zero e Requisitos de Divulgação de Energia
As metas de sustentabilidade estão cada vez mais vinculadas à validação pela iniciativa Science Based Targets e a obrigações de relatórios obrigatórios. Em junho de 2026, 81 operadoras móveis tinham metas de curto prazo baseadas em ciência, representando 49% das conexões móveis globais e 69% da receita do setor. Cinquenta operadoras também haviam se comprometido com metas de emissões líquidas zero, e 46 dessas metas foram validadas pela iniciativa Science Based Targets. A TELUS atingiu 100% de eletricidade renovável e de baixa emissão até o final de 2025 e estabeleceu metas de redução absoluta de 46% nas emissões operacionais até 2030 e de emissões líquidas zero na cadeia de valor até 2040.[4] A Deutsche Telekom alcançou emissões líquidas zero nos Escopos 1 e 2 em suas operações até o final de 2025, após reduzir as emissões em mais de 94% em relação à sua linha de base de 2017. Os requisitos da UE e estruturas relacionadas na Coreia do Sul e na Austrália tornam o relatório detalhado de energia uma questão de conformidade. Isso posiciona o mercado de software de otimização de energia para telecomunicações como uma ferramenta habilitadora de conformidade para equipes de compras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Lacunas de Telemetria e Medição Legadas | -1.9% | Global, mais agudo na África e América do Sul, com lacunas significativas em redes legadas da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Complexidade de Integração de OSS, RAN, Sistema de Energia e Modelo de Dados | -1.4% | Global, mais agudo em mercados com múltiplos fornecedores na Europa e América do Norte | Médio prazo (2-4 anos) |
| Risco de Governança e Explicabilidade da Automação em Circuito Fechado | -0.8% | Europa e América do Norte, onde os órgãos reguladores intensificaram o escrutínio sobre a governança de IA | Longo prazo (≥ 4 anos) |
| Retorno sobre Retrofit de Infraestrutura Legada e Restrições de Acesso a Sites | -0.5% | África, América do Sul e mercados rurais globalmente com portfólios de sites dispersos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de Telemetria e Medição Legadas
A otimização baseada em software depende de telemetria de site granular e confiável, mas grande parte do parque de redes global ainda não atende a esse requisito. Em 2025, a Aliança NGMN constatou que os padrões atuais não cobrem adequadamente a medição de energia nas redes de transporte de RAN. Também constatou que a padronização limitada restringe a capacidade das operadoras de coletar e combinar dados de energia. As empresas de torres enfrentam dificuldades adicionais quando sistemas de monitoramento remoto mais antigos de múltiplos fornecedores entregam dados em formatos inconsistentes e em intervalos variados. Sites remotos na África Subsaariana, no interior da América do Sul e em partes do Sudeste Asiático também podem apresentar baixa conectividade IP, dados atrasados e interrupções que enfraquecem a confiança dos modelos de IA e podem tornar o controle automatizado inseguro. Ferramentas de streaming de dados de código aberto podem normalizar alguns dados legados, mas as atualizações ocorrem site por site, atrasando a realização das economias.
Complexidade de Integração de OSS, RAN, Sistema de Energia e Modelo de Dados
Uma plataforma de otimização de energia precisa funcionar em sistemas de suporte a operações, gerenciamento de RAN com múltiplos fornecedores, sistemas de energia CC e CA e funções de rede nativas em nuvem. Cada camada pode usar modelos de dados, APIs e cronogramas de atualização diferentes. A Versão 5 da Aliança O-RAN, concluída em novembro de 2025, adotou os recursos de economia de energia do 3GPP Release 18 e definiu interfaces de IA e aprendizado de máquina baseadas em RIC para rApps de energia. Mesmo assim, a interoperabilidade entre ambientes de RAN de propósito específico e RAN aberta permanece uma restrição prática. As operadoras podem ter dados detalhados de geradores e baterias sem um método comum para vinculá-los ao tráfego de RAN e ao consumo de energia das unidades de rádio nos intervalos de subminu necessários para o treinamento de IA. A Tupl integrou mais de 20 fontes de dados em mais de 60.000 estações-base da Huawei e da ZTE, demonstrando o potencial do gerenciamento com múltiplos fornecedores e o esforço de engenharia necessário, enquanto projetos mais longos podem adiar a receita de licenças de software.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Software Domina, Serviços Ganham Peso Estratégico
O software detinha 72,46% da receita do mercado de software de otimização de energia para telecomunicações em 2026. Essa posição reflete o modelo de plataforma de gerenciamento de energia liderado por IA, onde capacidades como controles de modo de suspensão, interação com a rede elétrica e links de gêmeo digital podem ser entregues como atualizações. A camada de software também combina monitoramento, análise e orquestração em um único ambiente operacional. Essa abordagem integrada favorece fornecedores com ampla cobertura de plataforma em detrimento de provedores que abordam um único fluxo de trabalho isolado. Os requisitos regulatórios para relatórios auditáveis no nível de site aumentam a necessidade de plataformas com rastreabilidade de dados. O software, portanto, permanece central à medida que as operadoras migram de projetos piloto para modelos operacionais repetíveis em toda a rede. O setor de software de otimização de energia para telecomunicações depende dessa camada para transformar telemetria bruta em ações que possam ser medidas, revisadas e ajustadas. Os fornecedores também usam a camada de software para conectar as decisões de energia com os requisitos de desempenho de rede. Isso reduz o risco de que as economias de energia sejam perseguidas sem considerar a qualidade do serviço.
Os serviços têm projeção de crescimento a um CAGR de 20,14% de 2027 a 2032, superando o mercado geral de software de otimização de energia para telecomunicações. As operadoras utilizam esses serviços para integração de sistemas, configuração, calibração de limites, operações gerenciadas e gestão de mudanças. Essa demanda reflete o trabalho prático necessário para mover uma aplicação de energia de um piloto para operações de rede em produção. Os serviços podem aprofundar os relacionamentos com fornecedores porque as equipes de entrega desenvolvem conhecimento sobre dados de rede, configurações de equipamentos e restrições operacionais locais. Eles também podem apoiar receita recorrente ao estender contratos além da implantação inicial de software. A implementação requer configuração, calibração de limites de KPI e orquestração de monitoramento em tempo real. Esse trabalho mostra por que os serviços permanecem importantes mesmo quando o cliente está adquirindo uma solução liderada por software. O equilíbrio entre software e serviços provavelmente permanecerá importante à medida que as operadoras padronizam o gerenciamento de energia em grandes parques. Isso apoia o mercado de software de otimização de energia para telecomunicações à medida que as implantações migram de pilotos para operações em produção.
Por Camada de Rede: RAN Lidera enquanto Sites de Borda Ganham Ritmo
A rede de acesso por rádio representava 48,35% da receita do mercado de software de otimização de energia para telecomunicações em 2026. A RAN é a camada de maior intensidade energética em uma rede móvel e oferece o ambiente mais imediato para ações de modo de suspensão e controle de energia. A RAN é onde as ações de modo de suspensão e controle de energia podem ter o efeito operacional mais imediato. Um estudo francês sobre 5G estimou que uma estação-base urbana consome em média 2.456 watt-horas. Essas condições tornam a medição no nível de função e o controle responsivo mais úteis do que médias amplas no nível de site. Transporte, núcleo, funções de rede nativas em nuvem e redes de acesso fixo apresentam padrões de energia distintos e requerem abordagens de otimização diferentes. Os controles de software também podem ter valor material fora dos sites de rádio, onde diferentes funções de rede requerem sua própria abordagem para gerenciar a demanda.
Os data centers de telecomunicações e os sites de computação de borda têm projeção de expansão a um CAGR de 20,32% de 2027 a 2032. As cargas de trabalho de borda criam uma necessidade separada de gerenciamento de energia porque a inferência de IA e o processamento de dados podem introduzir padrões de carga que as ferramentas padrão de planejamento de capacidade não foram projetadas para lidar. As operadoras precisam cada vez mais de software que gerencie locais de rádio, núcleo e borda como partes interconectadas de um único sistema. A Broadcom anunciou o VMware Telco Cloud Platform 9 em março de 2026 com o objetivo de reduzir o consumo de energia dos servidores em 25-30% por meio de maior densidade de VM. A ITU-T L.1307 fornece uma base de medição para eficiência energética em micro data centers de borda. O padrão apoia relatórios mais comparáveis à medida que as implantações de borda se expandem. O mercado de software de otimização de energia para telecomunicações pode se beneficiar quando as operadoras precisam de controles consistentes em locais de computação cada vez mais distribuídos. O ritmo acelerado desse segmento também reflete a mudança em direção à inferência no dispositivo e na borda sob regras de IA soberana. Isso expande o mercado endereçável para software de otimização de energia para telecomunicações. O gerenciamento de energia na borda está, consequentemente, se tornando um fluxo de trabalho distinto em vez de uma extensão da otimização convencional de RAN.
Por Modo de Implantação: Nuvem Lidera, Híbrido Aborda a Complexidade de Infraestrutura Legada
As implantações em nuvem detinham 44,62% da receita do mercado de software de otimização de energia para telecomunicações em 2026. As operadoras utilizam a entrega em nuvem para evitar as despesas de capital e o ônus de TI interno de manter aplicações locais. Os ambientes em nuvem também podem facilitar o gerenciamento de atualizações, escalabilidade e integração com múltiplos fornecedores. Um provedor que atende a múltiplas operadoras pode treinar modelos de IA em dados de tráfego e energia agregados e anonimizados. Esse aprendizado compartilhado pode aprimorar os modelos mais rapidamente do que a implantação autônoma de uma única operadora. As plataformas em nuvem são particularmente adequadas às interfaces de monitoramento padronizadas especificadas na Recomendação L.1396 da ITU-T. Elas podem aplicar estruturas comparáveis de dados de energia, resfriamento e ambiente em parques de equipamentos. O mercado de software de otimização de energia para telecomunicações é, portanto, apoiado por operadoras que preferem modelos de assinatura flexíveis a lançamentos de software individuais por site. A entrega em nuvem também oferece aos fornecedores uma maneira mais clara de manter conexões à medida que os equipamentos de rede e as APIs mudam.
As implantações locais permanecem relevantes onde regras de soberania de dados, preocupações de segurança nacional ou requisitos de latência muito baixa limitam o uso de controle centralizado em nuvem. As implantações híbridas têm projeção de expansão a um CAGR de 20,06% de 2027 a 2032. As operadoras com grandes parques de infraestrutura legada usam esse modelo para hospedar análises e planejamento na nuvem, mantendo loops de controle sensíveis ou críticos em termos de tempo mais próximos da rede. Uma estrutura híbrida permite que as operadoras mantenham o controle em tempo real enquanto utilizam recursos de nuvem para análises e treinamento de modelos. O uso híbrido pode reduzir a perturbação operacional que surgiria da substituição de sistemas locais mais antigos de uma só vez. Também oferece uma rota prática para operadoras que precisam verificar as decisões de controle antes de expandir a automação.
Por Aplicação: Monitoramento Ancora o Mercado, Orquestração de Modo de Suspensão Acelera
O monitoramento de energia de rede representava 29,74% da receita do mercado de software de otimização de energia para telecomunicações em 2026. O monitoramento é o ponto de entrada para muitas implantações, pois as operadoras precisam de dados confiáveis antes de automatizar a otimização. A Recomendação L.1396 da ITU-T, emitida em outubro de 2025, define uma interface comum de monitoramento e controle para sistemas de energia, resfriamento e ambiente predial em redes de telecomunicações. A recomendação apoia a coleta consistente de dados necessários para relatórios de nível de conformidade. O gerenciamento de energia de site, o desligamento de portadoras e células e a otimização de tráfego e capacidade de rede se baseiam nessa visibilidade básica. A otimização de tráfego e capacidade de rede é particularmente útil em data centers de telecomunicações, onde as cargas de trabalho de IA podem criar picos de carga diferentes dos gerados pelo tráfego convencional de usuários. O monitoramento também ajuda as operadoras a identificar medidores não confiáveis, feeds de dados incompletos e restrições locais antes de permitir que ações automatizadas prossigam. Esse papel o mantém importante mesmo à medida que aplicações mais avançadas se tornam disponíveis.
A orquestração de modo de suspensão da RAN tem projeção de expansão a um CAGR de 20,48% de 2027 a 2032. A aplicação pode ajustar os estados de célula ou portadora em resposta à demanda real, em vez de depender de cronogramas de tempo fixos. A lógica de controle liderada por IA pode entregar melhores resultados do que regras fixas no mesmo hardware. A Versão 5 da Aliança O-RAN suporta controles de energia baseados em rApp em ambientes de RAN com múltiplos fornecedores compatíveis. Isso pode ampliar o uso de aplicações de modo de suspensão além de redes que dependem de um único fornecedor de equipamentos. O setor de software de otimização de energia para telecomunicações está se movendo em direção a controles mais automatizados, mas as operadoras ainda precisam de processos de governança que expliquem por que cada ação foi tomada. Esse requisito torna o monitoramento, as trilhas de auditoria e a supervisão humana relevantes para a implantação de ferramentas de modo de suspensão.

Por Usuário Final: Operadoras de Redes Móveis Lideram, Empresas de Torres Redefinem a Proposta de Valor
As operadoras de redes móveis representavam 57,82% da receita do mercado de software de otimização de energia para telecomunicações em 2026. Elas operam grande parte da infraestrutura de RAN e estão diretamente expostas ao aumento dos custos de eletricidade. As operadoras de redes fixas, os provedores integrados de serviços de comunicação e as operadoras de atacado têm diferentes necessidades de otimização em redes ópticas passivas, data centers, sites sem fio e infraestrutura compartilhada. As operadoras de redes móveis geralmente começam com controles de energia de RAN porque esses sites combinam alto consumo de energia com dados operacionais que suportam automação. Sua adoção também molda as plataformas disponíveis para operadoras menores e mais especializadas. O foco na qualidade da rede em produção significa que os fornecedores devem equilibrar as economias com os objetivos de cobertura e desempenho. Isso torna o conhecimento incorporado de rede e o acesso à telemetria de equipamentos vantagens competitivas valiosas. O mercado de software de otimização de energia para telecomunicações se beneficia quando as operadoras de redes móveis escalam controles comprovados em parques de rádio nacionais. Suas implantações também podem gerar dados que apoiam o desenvolvimento mais amplo de modelos e serviços de fornecedores.
As empresas de torres têm projeção de expansão a um CAGR de 20,21% de 2027 a 2032. Sua oportunidade está ligada a uma mudança da cobrança de repasse de energia para a aquisição direta de energia, o que expõe suas margens aos custos de eletricidade. Os portfólios com múltiplos inquilinos também criam a necessidade de alocar o uso de energia com precisão e gerenciar ativos de site compartilhados. Em junho de 2025, a DNA Tower Finland tornou-se a primeira empresa de torres a oferecer capacidade de bateria de estação-base em um mercado de reserva de eletricidade usando a solução de Armazenamento de Energia Distribuída baseada em IA da Elisa Industriq. Esse modelo usa baterias distribuídas para gerenciar o consumo e apoiar serviços de balanceamento de rede elétrica. A Helios Towers investiu 11 milhões de USD em iniciativas de eficiência energética em 2025, incluindo integração com a rede elétrica, energia solar e sistemas de monitoramento remoto. Esses investimentos mostram que as empresas de torres estão tratando o gerenciamento de energia como uma plataforma operacional contínua em vez de um projeto de capital único. Sua expansão amplia a demanda além das operadoras de rede tradicionais e cria uma rota adicional para valor a partir dos ativos de energia de sites.
Análise Geográfica
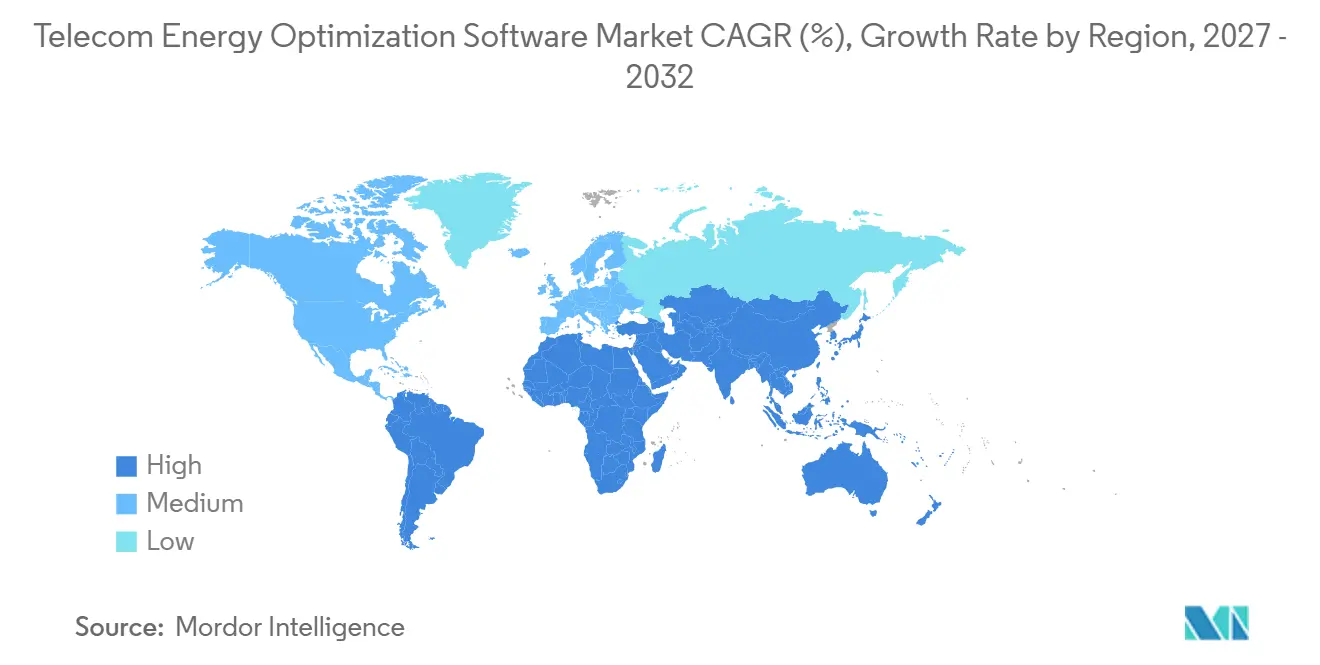
A Ásia-Pacífico representava 35,46% da participação do mercado de software de otimização de energia para telecomunicações em 2026 e tem projeção de expansão a um CAGR de 20,12% até 2032. A região combina implantações de 5G em escala muito grande com amplas oportunidades de atualizar o gerenciamento de energia em redes mais novas e mais antigas. A China é o maior cenário individual para essas aplicações porque a implantação de 5G aumentou o número de estações-base em mais de 30 vezes, alcançou mais de 90% da população, e a China Mobile e a Huawei implementaram medidas de 5G verde lideradas por IA em todas as 31 subsidiárias regionais. A Índia é uma oportunidade em rápido movimento à medida que a Jio e a Bharti Airtel implantam o 5G em sites construídos em torno de padrões de tráfego 4G. A Coreia do Sul, o Japão, a Austrália, a Nova Zelândia e a Indonésia apoiam a adoção avançada que vincula o gerenciamento de energia de computação de borda com a otimização de RAN, incluindo o uso da plataforma SaaS com múltiplos fornecedores da Nokia pela Indosat Ooredoo Hutchison.
A Europa adotou o software por meio de requisitos regulatórios, mandatos de energia renovável e compromissos antecipados de operadoras. A otimização de energia é tratada tanto como uma ferramenta de gestão de custos quanto como um meio de produzir registros detalhados de conformidade, com a Deutsche Telekom, a Telefónica, a Telia e a Vodafone ajudando a estabelecer esse ambiente de aquisição. A solução de energia de IA da Tupl entrou em operação em 8 a 10 países europeus com a Deutsche Telekom em abril de 2025, demonstrando que o ajuste dinâmico de modo de suspensão pode operar em redes com múltiplos fornecedores. A América do Norte é mais fortemente moldada pela pressão sobre os custos operacionais e pela necessidade de gerenciar o uso de energia à medida que o tráfego se expande. A TELUS combina software de gerenciamento de energia com aquisição de energia renovável para permitir operações mais responsivas e conscientes do carbono após atingir sua meta de 100% de eletricidade renovável e de baixa emissão.
O Oriente Médio está adotando plataformas de otimização por meio de programas nacionais de transformação digital e metas de sustentabilidade, especialmente na Arábia Saudita e nos Emirados Árabes Unidos. O gerenciamento de sites consciente da rede elétrica e a integração solar são relevantes onde as prioridades de política se alinham com as preocupações comerciais de energia. Os mercados africanos têm uma forte necessidade de otimização, mas enfrentam condições complexas, incluindo disponibilidade limitada de rede elétrica e dependência de diesel. A Helios relatou uma disponibilidade média de rede elétrica de 18 horas por dia em seus mercados africanos. Seu investimento de 11 milhões de USD em 2025 incluiu baterias avançadas e monitoramento remoto, e reduziu as emissões dos Escopos 1 e 2 por inquilino em 10% em relação ao ano de referência. A América do Sul é uma oportunidade emergente, apoiada pela grande base de operadoras do Brasil e pela atividade de leilão de 5G da Argentina, embora a infraestrutura mais antiga possa retardar a migração do monitoramento para o controle automatizado.
Cenário Competitivo
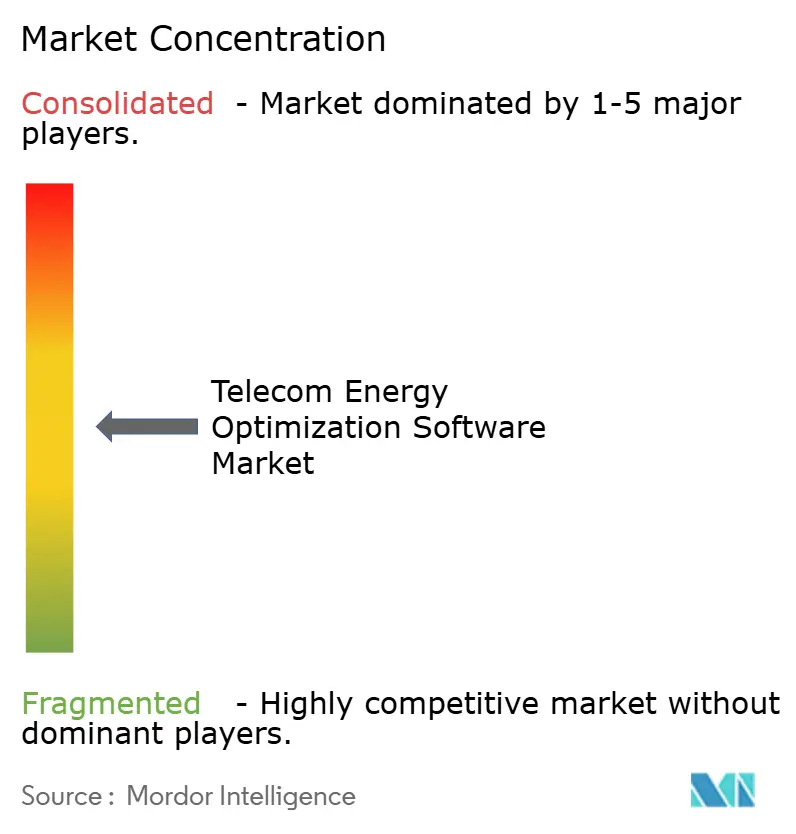
O mercado de software de otimização de energia para telecomunicações é moderadamente concentrado no nível de plataforma, e a Ericsson, a Nokia, a Huawei e a ZTE se beneficiam de RAN instalada e sistemas de suporte a operações que fornecem acesso direto à telemetria de estações-base. Esses fornecedores incorporam aplicações de energia em plataformas mais amplas de rede autônoma e operações, o que pode dificultar a substituição em parques de fornecedor único. Os ambientes de produção com múltiplos fornecedores ainda criam um papel para especialistas neutros em relação a fornecedores que podem combinar dados de vários sistemas. O trabalho da Tupl em mais de 20 fontes de dados e mais de 60.000 estações-base da Huawei e da ZTE ilustra o desafio de integração que apoia esse papel especializado. Essa divisão entre fornecedores de plataforma incorporada e integradores independentes torna a interoperabilidade um critério central de compra.
Em março de 2026, a Ericsson e a Nokia anunciaram uma colaboração de redes autônomas com múltiplos fornecedores, com a Nokia ingressando no Ecossistema de rApp da Ericsson e a Ericsson ingressando no Mercado SMO da Nokia. O acordo permite aplicações de automação em redes de propósito específico, RAN em nuvem e Open RAN e abre uma rota para rApps de otimização de energia para atender parques de equipamentos mistos. A Versão 5 da Aliança O-RAN fornece a base de padrões para aplicações de energia de terceiros em ambientes de RAN compatíveis, adotando os recursos de economia de energia do 3GPP Release 18 e especificando interfaces para rApps de IA e aprendizado de máquina. O ecossistema de rApp em desenvolvimento pode, portanto, estender a concorrência além da cadeia de fornecimento de equipamentos estabelecida.
A escala de dados e a integração com a rede elétrica estão se tornando fontes importantes de diferenciação. Os fornecedores que coletam telemetria em grandes portfólios podem aprimorar os modelos de IA mais rapidamente, e a entrega SaaS permite que os fornecedores apliquem essas melhorias em todos os clientes. A solução de Armazenamento de Energia Distribuída da Elisa Industriq apoia a participação da DNA Tower Finland no mercado de reserva de eletricidade nórdico, demonstrando que os controles conscientes da rede elétrica podem criar oportunidades de receita enquanto reduzem o uso de energia. A atividade de patentes em orquestração de modo de suspensão de IA e agendamento consciente do preço de energia também indica concorrência em torno do controle autônomo, enquanto a ETSI ES 203 228 V1.5.1 define métodos de avaliação que os fornecedores podem usar para atender aos requisitos de governança. Esses requisitos reforçam a demanda em todo o mercado de software de otimização de energia para telecomunicações.
Líderes do Setor de Software de Otimização de Energia para Telecomunicações
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Cisco Systems, Inc.
-
Schneider Electric SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: A Accruent e a PowerX anunciaram uma parceria estratégica conectando a plataforma de inteligência de energia orientada por IA da PowerX com o software de gerenciamento de sites Siterra da Accruent para empresas de torres com portfólios de sites distribuídos. A integração permite que anomalias e ineficiências energéticas identificadas por IA sejam incorporadas aos fluxos de trabalho operacionais, reduzindo a intervenção manual nos processos de gerenciamento de energia.
- Maio de 2026: A Rakuten Mobile e a KDDI foram selecionadas conjuntamente pela Organização de Desenvolvimento de Novas Energias e Tecnologia Industrial do Japão para um projeto de pesquisa e desenvolvimento com o objetivo de alcançar uma redução de 40% no consumo de energia de data centers e RAN virtualizada até 2030. A colaboração se concentra na otimização simultânea de estações-base virtualizadas e infraestrutura de computação no âmbito do programa de desenvolvimento de infraestrutura pós-5G do Japão.
- Março de 2026: A Ericsson e a Nokia anunciaram uma colaboração estratégica para acelerar o desenvolvimento de redes autônomas e a interoperabilidade com múltiplos fornecedores em arquiteturas de RAN de propósito específico, RAN em nuvem e Open RAN. O acordo permite que a Ericsson participe do Mercado SMO da Nokia e que a Nokia ingresse no Ecossistema de rApp da Ericsson, apoiando maior compatibilidade entre aplicações de automação de rede por meio de interfaces R1 padronizadas. A colaboração estabelece uma estrutura para que as operadoras de telecomunicações implantem aplicações de otimização inteligente em ambientes com múltiplos fornecedores, potencialmente apoiando o gerenciamento automatizado de energia, a otimização do desempenho de rede e operações de infraestrutura mais eficientes.
- Março de 2026: A Huawei lançou suas soluções de Nova Geração de Site Verde Alimentado por IA e Data Center de IA em nível GW no MWC Barcelona 2026. O Site Verde Alimentado por IA integra previsão meteorológica, agendamento de armazenamento de energia e capacidades de usina virtual, com implantações no norte da Europa mostrando aumentos anuais de receita de mais de EUR 2.000 (USD 2.213) por site por meio da participação no balanceamento de rede elétrica.
Escopo do Relatório Global do Mercado de Software de Otimização de Energia para Telecomunicações
O Relatório do Mercado de Software de Otimização de Energia para Telecomunicações é Segmentado por Componente (Software e Serviços), Camada de Rede (Rede de Acesso por Rádio, Rede de Transporte, Núcleo de Rede e Funções de Rede Nativas em Nuvem, Data Centers de Telecomunicações e Sites de Computação de Borda e Redes de Acesso Fixo), Modo de Implantação (Nuvem, Local e Híbrido), Aplicação (Monitoramento de Energia de Rede, Gerenciamento de Energia de Site, Orquestração de Modo de Suspensão da RAN, Otimização de Desligamento de Portadoras e Células, Otimização de Tráfego e Capacidade de Rede e Outras Aplicações), Usuário Final (Operadoras de Redes Móveis, Operadoras de Redes Fixas, Provedores Integrados de Serviços de Comunicação, Empresas de Torres, Operadoras de Rede de Atacado e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software |
| Serviços |
| Rede de Acesso por Rádio |
| Rede de Transporte |
| Núcleo de Rede e Funções de Rede Nativas em Nuvem |
| Data Centers de Telecomunicações e Sites de Computação de Borda |
| Redes de Acesso Fixo |
| Nuvem |
| Local |
| Híbrido |
| Monitoramento de Energia de Rede |
| Gerenciamento de Energia de Site |
| Orquestração de Modo de Suspensão da RAN |
| Otimização de Desligamento de Portadoras e Células |
| Otimização de Tráfego e Capacidade de Rede |
| Outras Aplicações |
| Operadoras de Redes Móveis |
| Operadoras de Redes Fixas |
| Provedores Integrados de Serviços de Comunicação |
| Empresas de Torres |
| Operadoras de Rede de Atacado |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Espanha | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Software | |
| Serviços | ||
| Por Camada de Rede | Rede de Acesso por Rádio | |
| Rede de Transporte | ||
| Núcleo de Rede e Funções de Rede Nativas em Nuvem | ||
| Data Centers de Telecomunicações e Sites de Computação de Borda | ||
| Redes de Acesso Fixo | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Aplicação | Monitoramento de Energia de Rede | |
| Gerenciamento de Energia de Site | ||
| Orquestração de Modo de Suspensão da RAN | ||
| Otimização de Desligamento de Portadoras e Células | ||
| Otimização de Tráfego e Capacidade de Rede | ||
| Outras Aplicações | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Operadoras de Redes Fixas | ||
| Provedores Integrados de Serviços de Comunicação | ||
| Empresas de Torres | ||
| Operadoras de Rede de Atacado | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Espanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software de otimização de energia para telecomunicações?
O tamanho do mercado de software de otimização de energia para telecomunicações é de 1,47 bilhões de USD em 2026 e tem projeção de atingir 4,05 bilhões de USD até 2032 a um CAGR de 18,68%.
Por que as operadoras de telecomunicações estão adotando software de otimização de energia?
As operadoras utilizam essas plataformas para gerenciar os crescentes requisitos de energia de redes 5G densas, fortalecer o controle de custos e apoiar relatórios detalhados de energia.
Qual componente lidera os gastos com software de otimização de energia para telecomunicações?
O software detinha 72,46% da receita em 2026 porque fornece capacidades de monitoramento, análise e orquestração em uma plataforma integrada.
Qual modelo de implantação está ganhando tração entre as operadoras de rede?
A nuvem detinha 44,62% da receita em 2026, enquanto a implantação híbrida tem projeção de expansão a um CAGR de 20,06% até 2032.
Qual aplicação está se expandindo mais rapidamente na otimização de energia para telecomunicações?
A orquestração de modo de suspensão da RAN tem projeção de expansão a um CAGR de 20,48% até 2032 porque a IA pode ajustar os estados de energia das células às condições de tráfego em tempo real.
Por que as empresas de torres estão usando plataformas de otimização de energia?
As empresas de torres estão assumindo maior exposição direta aos custos de eletricidade e podem usar baterias distribuídas tanto para otimização de sites quanto para serviços de balanceamento de rede elétrica.