
Marktgröße und Marktanteil für Telekommunikations-Energieoptimierungssoftware
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.72 Milliarden US-Dollar |
| Marktgröße (2032) | 4.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.68 % |
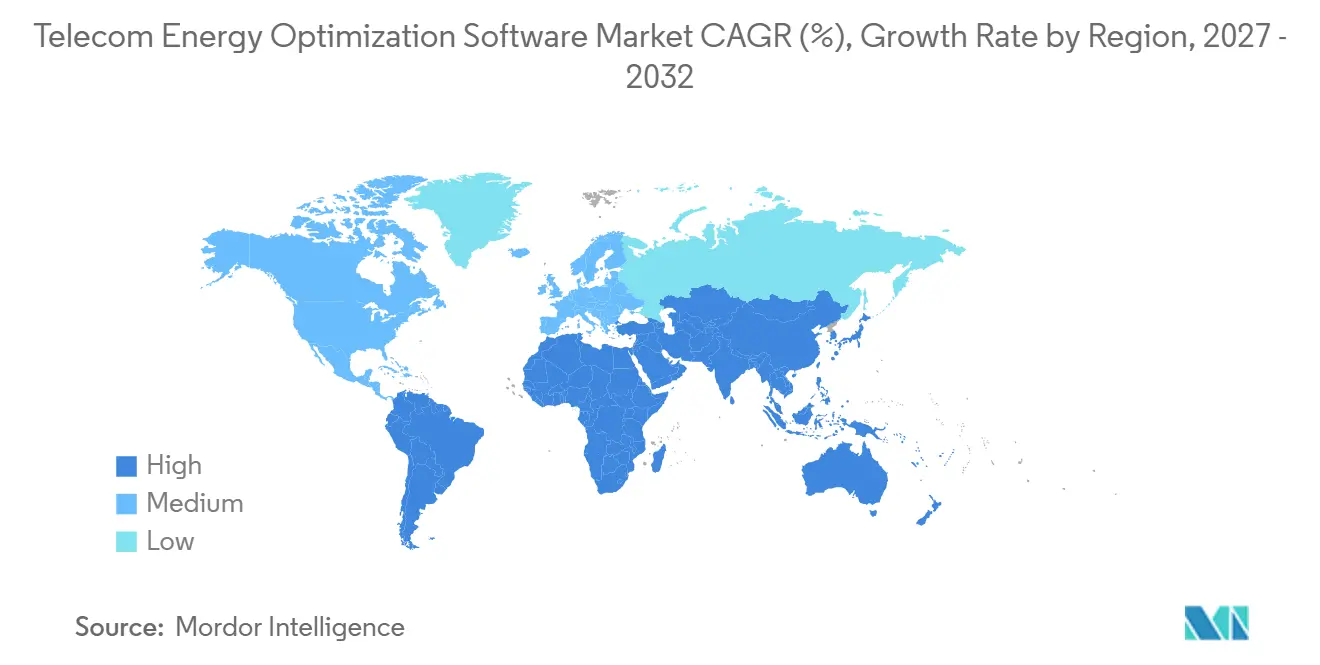
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
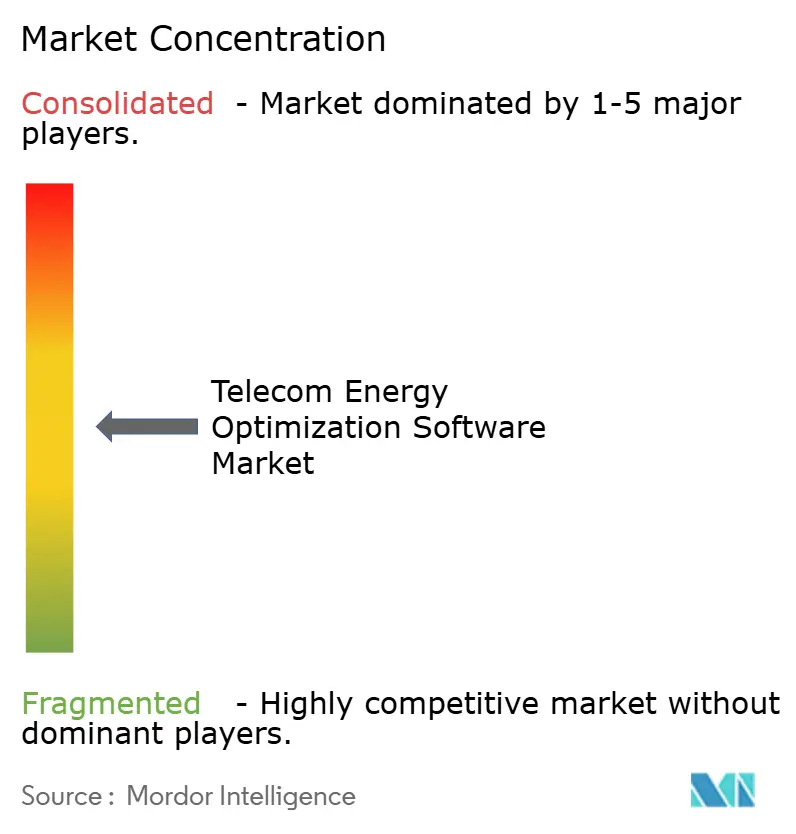
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telekommunikations-Energieoptimierungssoftware von Mordor Intelligence
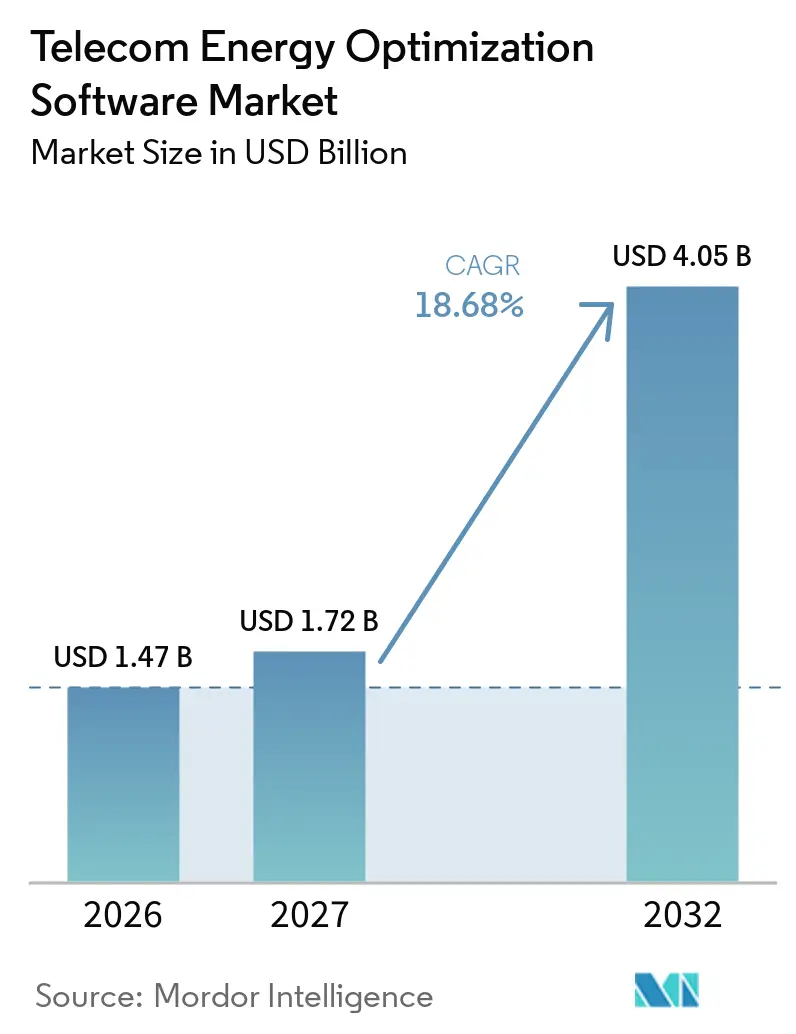
Die Marktgröße für Telekommunikations-Energieoptimierungssoftware wird voraussichtlich von 1,47 Milliarden USD im Jahr 2026 auf 1,72 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 4,05 Milliarden USD erreichen, was einem CAGR von 18,68 % über den Prognosezeitraum (2027–2032) entspricht. Der Markt für Telekommunikations-Energieoptimierungssoftware entwickelt sich weiter, da dichtere 5G-Netze die Stromkosten zu einem höheren und besser steuerbaren Betriebskostenfaktor für Mobilfunkbetreiber gemacht haben. Netzwerkenergie macht 15–30 % der Netzwerkbetriebskosten von Mobilfunkbetreibern aus und stellt damit das Energiemanagement neben Abdeckung, Kapazität und Servicequalität in die Finanzplanung. Verbindliche CO₂-Offenlegungspflichten, KI-gestützte Echtzeitsteuerung und Cloud-Bereitstellung stärken die Argumente für Software, die den Verbrauch reduzieren kann, ohne größere Standortaufrüstungen zu erfordern. Der Markt für Telekommunikations-Energieoptimierungssoftware profitiert auch davon, wenn Betreiber von isolierten Tools zu Plattformen wechseln, die Funkzugang, Kernnetz und Edge-Umgebungen einheitlich verwalten. Infrastrukturanbieter behalten einen Vorteil durch ihre Beziehungen zu installierten Funkzugangsnetzen und Betriebsunterstützungssystemen, während Spezialanbieter Wettbewerbschancen haben, wenn Betreiber Geräte von mehreren Herstellern einsetzen.
Wesentliche Erkenntnisse des Berichts
- Nach Komponente hielt Software im Jahr 2026 einen Anteil von 72,46 % am Markt für Telekommunikations-Energieoptimierungssoftware, während Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 20,14 % wachsen werden.
- Nach Netzwerkschicht entfielen Funkzugangsnetz-Bereitstellungen im Jahr 2026 auf 48,35 % des Marktes für Telekommunikations-Energieoptimierungssoftware, während Telekommunikations-Rechenzentren und Edge-Computing-Standorte bis 2032 voraussichtlich mit einem CAGR von 20,32 % wachsen werden.
- Nach Bereitstellungsmodus hielten Cloud-Bereitstellungen im Jahr 2026 einen Anteil von 44,62 % am Markt für Telekommunikations-Energieoptimierungssoftware, während hybride Bereitstellungen bis 2032 voraussichtlich mit einem CAGR von 20,06 % wachsen werden.
- Nach Anwendung entfiel Netzwerk-Energieüberwachung im Jahr 2026 auf 29,74 % des Marktes für Telekommunikations-Energieoptimierungssoftware, während die Orchestrierung des RAN-Schlafmodus bis 2032 voraussichtlich mit einem CAGR von 20,48 % wachsen wird.
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2026 einen Anteil von 57,82 % am Markt für Telekommunikations-Energieoptimierungssoftware, während Turmgesellschaften bis 2032 voraussichtlich mit einem CAGR von 20,21 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 35,46 % am Umsatz des Marktes für Telekommunikations-Energieoptimierungssoftware und wird bis 2032 voraussichtlich mit einem CAGR von 20,12 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Telekommunikations-Energieoptimierungssoftware
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Energieintensität von 5G-Funkzugangsnetzen | +5.1% | Global, konzentriert in 5G-dichten Märkten in Asien-Pazifik, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte geschlossene Leistungsoptimierung | +4.5% | Global, mit früher Skalierung in Europa und Asien-Pazifik, wachsend im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Cloud-SaaS-Einführung in Multi-Vendor-Netzwerkbetrieben | +2.9% | Zunächst Nordamerika und Europa, Ausweitung auf Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Netto-Null-Verpflichtungen und Energieoffenlegungspflichten | +2.1% | Europa und Nordamerika führend, Asien-Pazifik und Naher Osten folgen im Rahmen nationaler Klimamandate | Langfristig (≥ 4 Jahre) |
| Energiepreisvolatilität und Betriebskostendruck in der Telekommunikation | +1.6% | Global, besonders spürbar in Europa und Afrika, einschließlich dieselabhängiger Märkte in Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Netzaware Telekommunikationsstandorte als verteilte Energieanlagen | +0.8% | Europa, beginnend in nordischen und baltischen Märkten, dann Naher Osten und Asien-Pazifik mit Netzreformen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Energieintensität von 5G-Funkzugangsnetzen
Ein kommerzieller 5G-Rollout verändert den Energiebedarf eines Mobilfunknetzes, da 5G-Funkgeräte eine höhere Leistungsaufnahme als 4G-Geräte haben und eine Makro-Funkeinheit bei Spitzenlast 1.090 Watt verbraucht.[1] Nicht-eigenständige Bereitstellungen erfordern, dass Betreiber die 4G- und 5G-Schichten gleichzeitig betreiben, während Forschungsergebnisse zeigen, dass die mittlere Funklast selbst in Spitzenzeiten unter 40 % bleibt. Das bedeutet, dass viele Basisstationen nur für einen Teil ihrer produktiven Kapazität nahezu maximale Leistung verbrauchen. China veranschaulicht das Ausmaß dieses Problems: Der 5G-Rollout erhöhte die Anzahl der Basisstationen um mehr als das 30-Fache und erweiterte die Abdeckung auf mehr als 90 % der Bevölkerung. Chinesische Mobilfunkbetreiber verzeichneten dennoch im Jahr 2024 ihren ersten Rückgang der Betriebsemissionen im Jahresvergleich, während der Datenverkehr gegenüber dem Niveau von 2019 fast vervierfacht wurde, unterstützt durch KI-gestützte Abschalt- und Schlafmodus-Programme. Der Markt für Telekommunikations-Energieoptimierungssoftware adressiert daher ein anhaltendes Netzwerkdesignproblem und keine kurzlebigen Übergangskosten.
KI-gestützte geschlossene Leistungsoptimierung
Statische Funkpläne schalten Geräte während vordefinierter Niedriglastzeiten ab, aber KI-Systeme können Entscheidungen anpassen, wenn sich Datenverkehr, Wetter und Netzbedingungen ändern. Dieser Ansatz kann den Bedarf an Ingenieurseingriffen bei routinemäßigen Energiesteuerungsentscheidungen reduzieren, und Nokia berichtete, dass seine KI-basierten Methoden 2–5-mal höhere Einsparungen als feste Zeitplanung erzielen und dass MantaRay Energy bis zu 15 % zusätzliche Einsparungen ohne Beeinträchtigung der Netzwerkleistungsindikatoren liefern kann. Vodafone UK und Ericsson reduzierten den täglichen Stromverbrauch von 5G-Funkeinheiten in einem Londoner Versuch im März 2025 um bis zu 33 %. Der Versuch kombinierte 5G Deep Sleep, das während verkehrsarmer Stunden bis zu 70 % Einsparungen liefern kann, mit 4G Cell Sleep Mode Orchestration und einer Leistungseffizienz-Heatmap.[2] Kontinuierliches Feedback verbessert auch die zugrunde liegenden Modelle im Laufe der Zeit, was geschlossene Systeme von einmaligen Hardware-Ersetzungen unterscheidet. Föderiertes tiefes Verstärkungslernen kann Entscheidungen über autonome Netzwerke hinweg koordinieren und dabei den Datenschutz auf Einzelknotenebene wahren, was es für Multi-Operator- und Roaming-Umgebungen relevant macht.
Cloud-SaaS-Einführung in Multi-Vendor-Netzwerkbetrieben
Netzwerke verwenden häufig Geräte von mehreren Lieferanten, sodass eine Optimierungsplattform Daten aus verschiedenen Funkzugangsnetz-Systemen, Gerätemanagern und Stromanlagen interpretieren muss. Ein SaaS-Modell verlagert die Aufgabe der Pflege dieser Konnektoren vom Betreiber zum Anbieter. Dies kann Bereitstellungen innerhalb von Wochen statt Monaten ermöglichen und hohe Vorabinvestitionen vermeiden. Nokia setzte seine Energieeffizienzlösung im Juli 2025 als SaaS-Angebot im gesamten landesweiten Funkzugangsnetz von Indosat Ooredoo Hutchison in Indonesien ein, das darauf ausgelegt ist, den lokalen Wartungsaufwand zu reduzieren.[3] Die ITU-T-Empfehlung L.1396 bietet standardisierte Schnittstellen zur Überwachung des Stromverbrauchs und von Umgebungsparametern, und Cloud-Plattformen können diese Schnittstellen konsistent über verschiedene Geräteparks hinweg anwenden, während gemeinsames Modelltraining die Systeme über eine breitere Kundenbasis hinweg verbessert.
Netto-Null-Verpflichtungen und Energieoffenlegungspflichten
Nachhaltigkeitsziele sind zunehmend an die Validierung durch die Science Based Targets Initiative und verbindliche Berichtspflichten geknüpft. Bis Juni 2026 hatten 81 Mobilfunkbetreiber kurzfristige wissenschaftsbasierte Ziele, was 49 % der globalen Mobilfunkverbindungen und 69 % des Branchenumsatzes entspricht. Fünfzig Betreiber hatten sich auch zu Netto-Null-Zielen verpflichtet, und 46 dieser Ziele wurden von der Science Based Targets Initiative validiert. TELUS erreichte bis Ende 2025 100 % erneuerbare und emissionsarme Elektrizität und setzte Ziele für eine absolute Reduzierung der Betriebsemissionen um 46 % bis 2030 sowie für ein Netto-Null-Ziel in der Wertschöpfungskette bis 2040.[4] Deutsche Telekom erreichte bis Ende 2025 Netto-Null über Scope 1 und Scope 2 in seinem Betrieb, nachdem die Emissionen gegenüber dem Basisjahr 2017 um mehr als 94 % reduziert wurden. EU-Anforderungen und verwandte Rahmenwerke in Südkorea und Australien machen detaillierte Energieberichterstattung zu einer Compliance-Angelegenheit. Dies positioniert den Markt für Telekommunikations-Energieoptimierungssoftware als Compliance-förderndes Instrument für Beschaffungsteams.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken bei der Legacy-Telemetrie und -Messung | -1.9% | Global, am stärksten in Afrika und Südamerika ausgeprägt, mit erheblichen Lücken in Brownfield-Netzwerken im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Betriebsunterstützungssystemen, Funkzugangsnetz, Stromsystemen und Datenmodellen | -1.4% | Global, am stärksten in Multi-Vendor-Märkten in Europa und Nordamerika ausgeprägt | Mittelfristig (2–4 Jahre) |
| Governance und Erklärbarkeitsrisiko bei der Automatisierung geschlossener Regelkreise | -0.8% | Europa und Nordamerika, wo Regulierungsbehörden eine verstärkte KI-Governance-Prüfung durchführen | Langfristig (≥ 4 Jahre) |
| Amortisation von Brownfield-Nachrüstungen und Einschränkungen beim Standortzugang | -0.5% | Afrika, Südamerika und ländliche Märkte weltweit mit verteilten Standortportfolios | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken bei der Legacy-Telemetrie und -Messung
Softwarebasierte Optimierung hängt von granularer, zuverlässiger Standorttelemetrie ab, aber ein Großteil des globalen Netzwerkbestands erfüllt diese Anforderung noch nicht. Im Jahr 2025 stellte die NGMN Alliance fest, dass aktuelle Standards die Energiemessung in Funkzugangsnetz-Transportnetzwerken nicht ausreichend abdecken. Sie stellte auch fest, dass eine begrenzte Standardisierung die Fähigkeit der Betreiber einschränkt, Energiedaten zu sammeln und zu kombinieren. Turmgesellschaften stehen vor zusätzlichen Schwierigkeiten, wenn ältere Fernüberwachungssysteme von mehreren Lieferanten Daten in inkonsistenten Formaten und in unterschiedlichen Intervallen liefern. Entlegene Standorte in Subsahara-Afrika, im ländlichen Südamerika und in Teilen Südostasiens können auch unter geringer IP-Konnektivität, verzögerten Daten und Ausfällen leiden, die das Vertrauen in KI-Modelle schwächen und eine automatisierte Steuerung unsicher machen können. Open-Source-Daten-Streaming-Tools können einige Legacy-Daten normalisieren, aber Upgrades erfolgen standortweise, was die Realisierung von Einsparungen verzögert.
Komplexität der Integration von Betriebsunterstützungssystemen, Funkzugangsnetz, Stromsystemen und Datenmodellen
Eine Energieoptimierungsplattform muss über Betriebsunterstützungssysteme, Multi-Vendor-Funkzugangsnetz-Management, Gleich- und Wechselstromsysteme sowie Cloud-native Netzwerkfunktionen hinweg funktionieren. Jede Schicht kann unterschiedliche Datenmodelle, APIs und Upgrade-Zeitpläne verwenden. O-RAN Alliance Release 5, abgeschlossen im November 2025, übernahm die Energiesparfunktionen von 3GPP Release 18 und definierte RIC-basierte KI- und maschinelle Lernschnittstellen für Energie-rApps. Dennoch bleibt die Interoperabilität zwischen zweckgebundenen und offenen RAN-Umgebungen eine praktische Einschränkung. Betreiber können über detaillierte Generator- und Batteriedaten verfügen, ohne eine gemeinsame Methode zur Verknüpfung mit Funkzugangsnetz-Datenverkehr und Funkeinheitsleistungsaufnahme in den für das KI-Training erforderlichen Subminuten-Intervallen zu haben. Tupl integrierte mehr als 20 Datenquellen über mehr als 60.000 Huawei- und ZTE-Basisstationen und zeigte damit das Potenzial des Multi-Vendor-Managements und den erforderlichen Ingenieuraufwand, während längere Projekte Software-Lizenzeinnahmen verzögern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software dominiert, Dienstleistungen gewinnen strategisches Gewicht
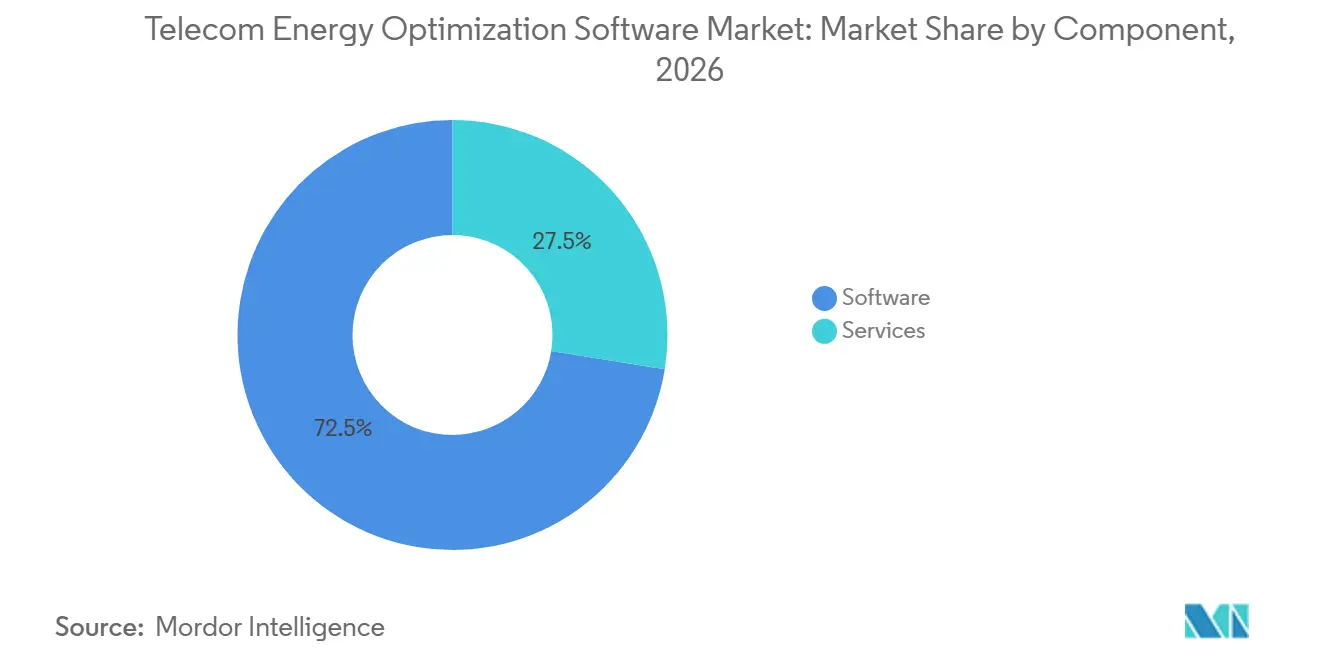
Software hielt im Jahr 2026 einen Anteil von 72,46 % am Umsatz des Marktes für Telekommunikations-Energieoptimierungssoftware. Diese Position spiegelt das Plattformmodell des KI-geführten Energiemanagements wider, bei dem Funktionen wie Schlafmodus-Steuerung, Netzinteraktion und digitale Zwillingsverbindungen als Updates bereitgestellt werden können. Die Softwareschicht kombiniert auch Überwachung, Analyse und Orchestrierung in einer einzigen Betriebsumgebung. Dieser integrierte Ansatz begünstigt Anbieter mit breiter Plattformabdeckung gegenüber Anbietern, die einen einzelnen isolierten Arbeitsablauf adressieren. Regulatorische Anforderungen für prüfbare standortbezogene Berichterstattung erhöhen den Bedarf an Plattformen mit nachvollziehbarer Datenherkunft. Software bleibt daher zentral, wenn Betreiber von Pilotprojekten zu wiederholbaren, netzwerkweiten Betriebsmodellen übergehen. Die Telekommunikations-Energieoptimierungssoftware-Branche ist auf diese Schicht angewiesen, um rohe Telemetrie in messbare, überprüfbare und anpassbare Maßnahmen umzuwandeln. Anbieter nutzen die Softwareschicht auch, um Energieentscheidungen mit Netzwerkleistungsanforderungen zu verknüpfen. Dies reduziert das Risiko, dass Energieeinsparungen ohne Berücksichtigung der Servicequalität angestrebt werden.
Dienstleistungen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 20,14 % wachsen und damit den Gesamtmarkt für Telekommunikations-Energieoptimierungssoftware übertreffen. Betreiber nutzen diese Dienstleistungen für Systemintegration, Konfiguration, Schwellenwertkalibration, verwalteten Betrieb und Change Management. Diese Nachfrage spiegelt die praktische Arbeit wider, die erforderlich ist, um eine Energieanwendung von einem Pilotprojekt in den Live-Netzwerkbetrieb zu überführen. Dienstleistungen können Anbieterbeziehungen vertiefen, da Lieferteams Kenntnisse über Netzwerkdaten, Geräteeinstellungen und lokale Betriebsbeschränkungen entwickeln. Sie können auch wiederkehrende Einnahmen unterstützen, indem Verträge über die anfängliche Softwarebereitstellung hinaus verlängert werden. Die Implementierung erfordert Konfiguration, KPI-Schwellenwertkalibration und Echtzeit-Überwachungsorchestrierung. Diese Arbeit zeigt, warum Dienstleistungen auch dann wichtig bleiben, wenn der Kunde eine softwaregeführte Lösung kauft. Das Gleichgewicht zwischen Software und Dienstleistungen wird wahrscheinlich wichtig bleiben, wenn Betreiber das Energiemanagement über große Bestände hinweg standardisieren. Dies unterstützt den Markt für Telekommunikations-Energieoptimierungssoftware, wenn Bereitstellungen von Pilotprojekten in den Live-Betrieb übergehen.
Nach Netzwerkschicht: Funkzugangsnetz führend, Edge-Standorte gewinnen an Dynamik
Das Funkzugangsnetz entfiel im Jahr 2026 auf 48,35 % des Umsatzes des Marktes für Telekommunikations-Energieoptimierungssoftware. Das Funkzugangsnetz ist die energieintensivste Schicht in einem Mobilfunknetz und bietet den unmittelbarsten Rahmen für Schlafmodus- und Leistungssteuerungsmaßnahmen. Das Funkzugangsnetz ist der Ort, an dem Schlafmodus- und Leistungssteuerungsmaßnahmen die unmittelbarste betriebliche Wirkung haben können. Eine französische 5G-Studie schätzte, dass eine städtische Basisstation durchschnittlich 2.456 Wattstunden verbraucht. Diese Bedingungen machen funktionsbezogene Messung und reaktionsfähige Steuerung nützlicher als breite standortbezogene Durchschnittswerte. Transport, Kernnetz, Cloud-native Funktionen und Festzugangsnetze weisen jeweils unterschiedliche Energiemuster auf und erfordern unterschiedliche Optimierungsansätze. Softwaresteuerungen können auch außerhalb von Funkstandorten einen wesentlichen Wert haben, wo verschiedene Netzwerkfunktionen ihren eigenen Ansatz zur Nachfragesteuerung erfordern.
Telekommunikations-Rechenzentren und Edge-Computing-Standorte werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 20,32 % wachsen. Edge-Workloads schaffen einen separaten Energiemanagementbedarf, da KI-Inferenz und Datenverarbeitung Lastmuster einführen können, für die Standard-Kapazitätsplanungstools nicht ausgelegt waren. Betreiber benötigen zunehmend Software, die Funk-, Kernnetz- und Edge-Standorte als miteinander verbundene Teile eines einzigen Systems verwaltet. Broadcom kündigte im März 2026 VMware Telco Cloud Platform 9 mit dem Ziel an, den Server-Stromverbrauch durch höhere VM-Dichte um 25–30 % zu reduzieren. ITU-T L.1307 bietet eine Messbasis für Energieeffizienz in Edge-Micro-Rechenzentren. Der Standard unterstützt eine vergleichbarere Berichterstattung, wenn Edge-Bereitstellungen zunehmen. Der Markt für Telekommunikations-Energieoptimierungssoftware kann davon profitieren, wenn Betreiber konsistente Steuerungen über zunehmend verteilte Rechenstandorte hinweg benötigen. Das schnelle Tempo dieses Segments spiegelt auch den Wandel hin zu On-Device- und Edge-Inferenz unter souveränen KI-Regeln wider. Dies erweitert den adressierbaren Markt für Telekommunikations-Energieoptimierungssoftware. Das Energiemanagement am Edge wird daher zu einem eigenständigen Arbeitsablauf statt einer Erweiterung der konventionellen Funkzugangsnetz-Optimierung.
Nach Bereitstellungsmodus: Cloud führend, Hybrid adressiert Brownfield-Komplexität
Cloud-Bereitstellungen hielten im Jahr 2026 einen Anteil von 44,62 % am Umsatz des Marktes für Telekommunikations-Energieoptimierungssoftware. Betreiber nutzen Cloud-Bereitstellung, um die Investitionsausgaben und die interne IT-Last der Pflege von On-Premises-Anwendungen zu vermeiden. Cloud-Umgebungen können auch Updates, Skalierung und Multi-Vendor-Integration einfacher handhabbar machen. Ein Anbieter, der mehrere Betreiber bedient, kann KI-Modelle auf aggregierten, anonymisierten Datenverkehrs- und Energiedaten trainieren. Dieses gemeinsame Lernen kann Modelle schneller verbessern als die eigenständige Bereitstellung eines einzelnen Betreibers. Cloud-Plattformen sind besonders gut für die standardisierten Überwachungsschnittstellen geeignet, die in der ITU-T-Empfehlung L.1396 spezifiziert sind. Sie können vergleichbare Strom-, Kühlungs- und Umgebungsdatenstrukturen über Geräteparks hinweg anwenden. Der Markt für Telekommunikations-Energieoptimierungssoftware wird daher von Betreibern unterstützt, die flexible Abonnementmodelle gegenüber individuellen Standort-Software-Releases bevorzugen. Cloud-Bereitstellung gibt Lieferanten auch eine klarere Möglichkeit, Verbindungen aufrechtzuerhalten, wenn sich Netzwerkgeräte und APIs ändern.
On-Premises-Bereitstellungen bleiben relevant, wo Datensouveränitätsregeln, nationale Sicherheitsbedenken oder sehr niedrige Latenzanforderungen die Nutzung zentralisierter Cloud-Steuerung einschränken. Hybride Bereitstellungen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 20,06 % wachsen. Betreiber mit großen Brownfield-Beständen nutzen dieses Modell, um Analysen und Planung in der Cloud zu hosten, während sensible oder zeitkritische Steuerungsschleifen näher am Netzwerk gehalten werden. Eine hybride Struktur ermöglicht es Betreibern, die Echtzeitsteuerung beizubehalten und gleichzeitig Cloud-Ressourcen für Analysen und Modelltraining zu nutzen. Hybride Nutzung kann die betriebliche Unterbrechung reduzieren, die entstehen würde, wenn ältere On-Premises-Systeme auf einmal ersetzt werden. Sie bietet auch einen praktischen Weg für Betreiber, die Steuerungsentscheidungen überprüfen müssen, bevor sie die Automatisierung ausweiten.
Nach Anwendung: Überwachung verankert den Markt, Schlafmodus-Orchestrierung beschleunigt sich
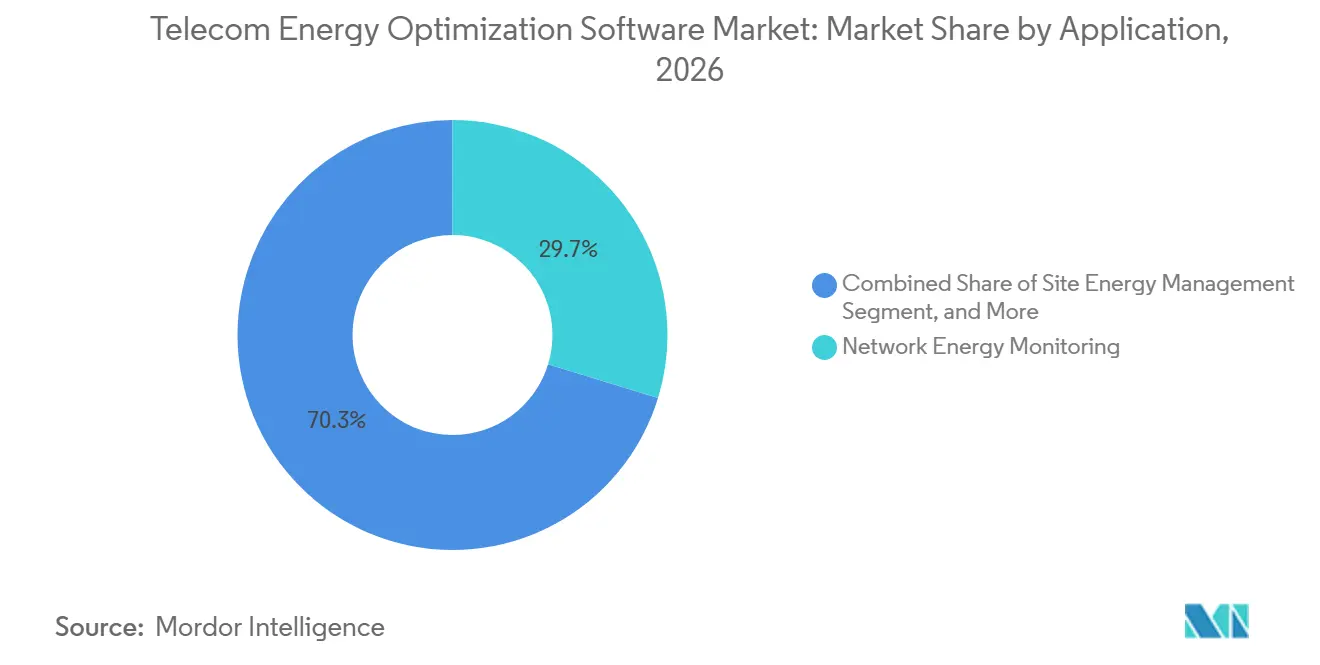
Netzwerk-Energieüberwachung entfiel im Jahr 2026 auf 29,74 % des Umsatzes des Marktes für Telekommunikations-Energieoptimierungssoftware. Überwachung ist der Einstiegspunkt für viele Bereitstellungen, da Betreiber zuverlässige Daten benötigen, bevor sie die Optimierung automatisieren können. Die ITU-T-Empfehlung L.1396, herausgegeben im Oktober 2025, definiert eine gemeinsame Überwachungs- und Steuerungsschnittstelle für Strom-, Kühlungs- und Gebäudeumgebungssysteme in Telekommunikationsnetzen. Die Empfehlung unterstützt die konsistente Sammlung von Daten, die für Compliance-gerechte Berichterstattung benötigt werden. Standort-Energiemanagement, Träger- und Zellenabschaltung sowie Datenverkehrs- und Kapazitätsoptimierung bauen auf dieser grundlegenden Transparenz auf. Netzwerkdatenverkehrs- und Kapazitätsoptimierung ist besonders nützlich in Telekommunikations-Rechenzentren, wo KI-Workloads Lastspitzen erzeugen können, die sich von konventionellem Benutzerdatenverkehr unterscheiden. Überwachung hilft Betreibern auch dabei, unzuverlässige Messgeräte, unvollständige Datenfeeds und lokale Einschränkungen zu identifizieren, bevor sie automatisierte Maßnahmen zulassen. Diese Rolle hält sie auch dann wichtig, wenn fortschrittlichere Anwendungen verfügbar werden.
Die Orchestrierung des RAN-Schlafmodus wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 20,48 % wachsen. Die Anwendung kann Zell- oder Trägerzustände als Reaktion auf die tatsächliche Nachfrage anpassen, anstatt sich auf feste Zeitpläne zu verlassen. KI-geführte Steuerungslogik kann auf derselben Hardware bessere Ergebnisse als feste Regeln liefern. O-RAN Alliance Release 5 unterstützt rApp-basierte Energiesteuerungen über konforme Multi-Vendor-Funkzugangsnetz-Umgebungen hinweg. Dies kann die Nutzung von Schlafmodus-Anwendungen über Netzwerke hinaus erweitern, die auf einen einzelnen Geräteanbieter angewiesen sind. Die Telekommunikations-Energieoptimierungssoftware-Branche bewegt sich in Richtung stärker automatisierter Steuerungen, aber Betreiber benötigen weiterhin Governance-Prozesse, die erklären, warum jede Maßnahme ergriffen wurde. Diese Anforderung macht Überwachung, Prüfpfade und menschliche Aufsicht für den Einsatz von Schlafmodus-Tools relevant.

Nach Endnutzer: Mobilfunknetzbetreiber führend, Turmgesellschaften definieren das Wertversprechen neu
Mobilfunknetzbetreiber entfielen im Jahr 2026 auf 57,82 % des Umsatzes des Marktes für Telekommunikations-Energieoptimierungssoftware. Sie betreiben einen Großteil der Funkzugangsnetz-Infrastruktur und sind direkt steigenden Stromkosten ausgesetzt. Festnetznetzbetreiber, integrierte Kommunikationsdienstleister und Großhandelsbetreiber haben unterschiedliche Optimierungsanforderungen über passive optische Netze, Rechenzentren, Funkstandorte und gemeinsam genutzte Infrastruktur hinweg. Mobilfunknetzbetreiber beginnen oft mit Funkzugangsnetz-Energiesteuerungen, da diese Standorte hohen Stromverbrauch mit Betriebsdaten kombinieren, die die Automatisierung unterstützen. Ihre Einführung prägt auch die Plattformen, die kleineren und spezialisierten Betreibern zur Verfügung stehen. Der Fokus auf Live-Netzwerkqualität bedeutet, dass Anbieter Einsparungen gegen Abdeckungs- und Leistungsziele abwägen müssen. Dies macht eingebettetes Netzwerkwissen und Zugang zu Gerätetelemetrie zu wertvollen Wettbewerbsvorteilen. Der Markt für Telekommunikations-Energieoptimierungssoftware profitiert, wenn Mobilfunknetzbetreiber bewährte Steuerungen über nationale Funkbestände hinweg skalieren. Ihre Bereitstellungen können auch Daten generieren, die die breitere Entwicklung von Anbietermodellen und -dienstleistungen unterstützen.
Turmgesellschaften werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 20,21 % wachsen. Ihre Chance ist mit einem Wandel von der Energiedurchleitungsabrechnung zur direkten Energiebeschaffung verbunden, der ihre Margen den Stromkosten aussetzt. Multi-Tenant-Portfolios schaffen auch die Notwendigkeit, den Energieverbrauch genau zuzuordnen und gemeinsam genutzte Standortanlagen zu verwalten. Im Juni 2025 wurde DNA Tower Finland das erste Turmunternehmen, das Basisstationsbatteriekapazität in einem Stromreservemarkt unter Verwendung von Elisa Industriqs KI-basierter Lösung für verteilte Energiespeicherung anbot. Dieses Modell nutzt verteilte Batterien zur Steuerung des Verbrauchs und zur Unterstützung von Netzausgleichsdiensten. Helios Towers investierte im Jahr 2025 11 Millionen USD in Energieeffizienz-Initiativen, einschließlich Netzintegration, Solarenergie und Fernüberwachungssystemen. Diese Investitionen zeigen, dass Turmgesellschaften das Energiemanagement als laufende Betriebsplattform statt als einmaliges Investitionsprojekt behandeln. Ihre Expansion erweitert die Nachfrage über traditionelle Netzbetreiber hinaus und schafft einen zusätzlichen Weg zur Wertschöpfung aus Standortenergieanlagen.
Geografische Analyse
Der asiatisch-pazifische Raum entfiel im Jahr 2026 auf 35,46 % des Marktanteils für Telekommunikations-Energieoptimierungssoftware und wird bis 2032 voraussichtlich mit einem CAGR von 20,12 % wachsen. Die Region kombiniert sehr groß angelegte 5G-Bereitstellungen mit breiten Möglichkeiten zur Aktualisierung des Energiemanagements sowohl in neueren als auch in älteren Netzwerken. China ist der größte einzelne Anwendungsbereich für diese Anwendungen, da der 5G-Rollout die Anzahl der Basisstationen um mehr als das 30-Fache erhöhte, mehr als 90 % der Bevölkerung erreichte und China Mobile und Huawei KI-geführte grüne 5G-Maßnahmen in allen 31 regionalen Tochtergesellschaften implementierten. Indien ist eine sich schnell entwickelnde Chance, da Jio und Bharti Airtel 5G auf Standorte ausrollen, die um 4G-Verkehrsmuster herum gebaut wurden. Südkorea, Japan, Australien, Neuseeland und Indonesien unterstützen eine fortgeschrittene Einführung, die Edge-Computing-Energiemanagement mit Funkzugangsnetz-Optimierung verknüpft, einschließlich der Nutzung von Nokias Multi-Vendor-SaaS-Plattform durch Indosat Ooredoo Hutchison.
Europa hat die Software durch regulatorische Anforderungen, Mandate für erneuerbare Energien und frühe Betreiberverpflichtungen eingeführt. Energieoptimierung wird sowohl als Kostenmanagement-Tool als auch als Mittel zur Erstellung detaillierter Compliance-Aufzeichnungen behandelt, wobei Deutsche Telekom, Telefónica, Telia und Vodafone dazu beigetragen haben, dieses Beschaffungsumfeld zu etablieren. Tupls KI-Energielösung ging im April 2025 in 8–10 europäischen Ländern mit Deutsche Telekom live und zeigte, dass dynamische Schlafmodus-Anpassung über Multi-Vendor-Netzwerke hinweg betrieben werden kann. Nordamerika wird stärker durch Betriebskostendruck und die Notwendigkeit geprägt, den Energieverbrauch bei wachsendem Datenverkehr zu steuern. TELUS kombiniert Energiemanagement-Software mit der Beschaffung erneuerbarer Energien, um nach Erreichen seines Ziels von 100 % erneuerbarer und emissionsarmer Elektrizität reaktionsfähigere, CO₂-bewusste Betriebsabläufe zu ermöglichen.
Der Nahe Osten übernimmt Optimierungsplattformen durch nationale Programme zur digitalen Transformation und Nachhaltigkeitsziele, insbesondere in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Netzaware Standortverwaltung und Solarintegration sind relevant, wo politische Prioritäten mit kommerziellen Energiebelangen übereinstimmen. Afrikanische Märkte haben einen starken Bedarf an Optimierung, stehen aber vor komplexen Bedingungen, einschließlich begrenzter Netzverfügbarkeit und Dieselabhängigkeit. Helios berichtete von einer durchschnittlichen Netzverfügbarkeit von 18 Stunden pro Tag in seinen afrikanischen Märkten. Seine Investition von 11 Millionen USD im Jahr 2025 umfasste fortschrittliche Batterien und Fernüberwachung und reduzierte die Scope-1- und Scope-2-Emissionen pro Mieter um 10 % gegenüber dem Basisjahr. Südamerika ist eine aufkommende Chance, unterstützt durch Brasiliens große Betreiberbasis und Argentiniens 5G-Auktionsaktivitäten, obwohl ältere Infrastruktur den Übergang von der Überwachung zur automatisierten Steuerung verlangsamen kann.
Wettbewerbslandschaft
Der Markt für Telekommunikations-Energieoptimierungssoftware ist auf Plattformebene mäßig konzentriert, und Ericsson, Nokia, Huawei und ZTE profitieren von installierten Funkzugangsnetzen und Betriebsunterstützungssystemen, die direkten Zugang zur Basisstationstelemetrie bieten. Diese Lieferanten betten Energieanwendungen in breitere autonome Netzwerk- und Betriebsplattformen ein, was einen Austausch in Einzelanbieter-Beständen erschweren kann. Multi-Vendor-Produktionsumgebungen schaffen weiterhin eine Rolle für herstellerneutrale Spezialisten, die Daten aus mehreren Systemen kombinieren können. Tupls Arbeit über mehr als 20 Datenquellen und mehr als 60.000 Huawei- und ZTE-Basisstationen veranschaulicht die Integrationsherausforderung, die diese Spezialistenrolle unterstützt. Diese Aufteilung zwischen eingebetteten Plattformlieferanten und unabhängigen Integratoren macht Interoperabilität zu einem zentralen Beschaffungskriterium.
Im März 2026 kündigten Ericsson und Nokia eine Multi-Vendor-Zusammenarbeit für autonome Netzwerke an, wobei Nokia dem rApp-Ökosystem von Ericsson und Ericsson dem SMO-Marktplatz von Nokia beitrat. Die Vereinbarung ermöglicht Automatisierungsanwendungen über zweckgebundene, Cloud-RAN- und Open-RAN-Netzwerke hinweg und eröffnet einen Weg für Energieoptimierungs-rApps zur Bedienung gemischter Geräteparks. O-RAN Alliance Release 5 bietet die Standardgrundlage für Drittanbieter-Energieanwendungen über konforme RAN-Umgebungen hinweg, indem es die Energiesparfunktionen von 3GPP Release 18 übernimmt und Schnittstellen für KI- und maschinelle Lern-rApps spezifiziert. Das sich entwickelnde rApp-Ökosystem kann daher den Wettbewerb über die etablierte Gerätezulieferkette hinaus ausweiten.
Datenskalierung und Netzintegration werden zu wichtigen Differenzierungsquellen. Anbieter, die Telemetrie über große Portfolios hinweg sammeln, können KI-Modelle schneller verbessern, und SaaS-Bereitstellung ermöglicht es Lieferanten, diese Verbesserungen auf Kunden anzuwenden. Elisa Industriqs Lösung für verteilte Energiespeicherung unterstützt die Teilnahme von DNA Tower Finland am nordischen Stromreservemarkt und zeigt, dass netzaware Steuerungen Umsatzmöglichkeiten schaffen können, während der Stromverbrauch reduziert wird. Patentaktivitäten bei der KI-Schlafmodus-Orchestrierung und energiepreisbewusstem Scheduling deuten auch auf Wettbewerb um autonome Steuerung hin, während ETSI ES 203 228 V1.5.1 Bewertungsmethoden festlegt, die Lieferanten zur Erfüllung von Governance-Anforderungen nutzen können. Diese Anforderungen stärken die Nachfrage im gesamten Markt für Telekommunikations-Energieoptimierungssoftware.
Marktführer in der Telekommunikations-Energieoptimierungssoftware-Branche
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Cisco Systems, Inc.
-
Schneider Electric SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2026: Accruent und PowerX gaben eine strategische Partnerschaft bekannt, die die KI-gestützte Energieintelligenzplattform von PowerX mit der Standortverwaltungssoftware Siterra von Accruent für Turmgesellschaften mit verteilten Standortportfolios verbindet. Die Integration ermöglicht es, KI-identifizierte Anomalien und Energieineffizienzen in betriebliche Arbeitsabläufe einzubeziehen und so manuelle Eingriffe in Energiemanagementprozesse zu reduzieren.
- Mai 2026: Rakuten Mobile und KDDI wurden gemeinsam von Japans Neuer Energie- und Industrietechnologie-Entwicklungsorganisation für ein Forschungs- und Entwicklungsprojekt ausgewählt, das darauf abzielt, den Stromverbrauch von Rechenzentren und virtualisierten Funkzugangsnetzen bis 2030 um 40 % zu reduzieren. Die Zusammenarbeit konzentriert sich auf die gleichzeitige Optimierung virtualisierter Basisstationen und Recheninfrastruktur im Rahmen von Japans Post-5G-Infrastrukturentwicklungsprogramm.
- März 2026: Ericsson und Nokia gaben eine strategische Zusammenarbeit bekannt, um die Entwicklung autonomer Netzwerke und die Multi-Vendor-Interoperabilität über zweckgebundene RAN-, Cloud-RAN- und Open-RAN-Architekturen hinweg zu beschleunigen. Die Vereinbarung ermöglicht es Ericsson, am SMO-Marktplatz von Nokia teilzunehmen, und Nokia, dem rApp-Ökosystem von Ericsson beizutreten, was eine größere Kompatibilität zwischen Netzwerkautomatisierungsanwendungen durch standardisierte R1-Schnittstellen unterstützt. Die Zusammenarbeit schafft einen Rahmen für Telekommunikationsbetreiber, um intelligente Optimierungsanwendungen in Multi-Vendor-Umgebungen einzusetzen, was potenziell automatisiertes Energiemanagement, Netzwerkleistungsoptimierung und effizientere Infrastrukturbetriebe unterstützt.
- März 2026: Huawei stellte auf dem MWC Barcelona 2026 seine Lösungen für KI-gestützte grüne Standorte der neuen Generation und KI-Rechenzentren im GW-Bereich vor. Der KI-gestützte grüne Standort integriert Wettervorhersage, Energiespeicher-Scheduling und Funktionen virtueller Kraftwerke, wobei nordeuropäische Bereitstellungen jährliche Umsatzsteigerungen von mehr als 2.000 EUR (2.213 USD) pro Standort durch Netzausgleichsbeteiligung zeigen.
Globaler Berichtsumfang des Marktes für Telekommunikations-Energieoptimierungssoftware
Der Bericht zum Markt für Telekommunikations-Energieoptimierungssoftware ist segmentiert nach Komponente (Software und Dienstleistungen), Netzwerkschicht (Funkzugangsnetz, Transportnetz, Kernnetz und Cloud-native Netzwerkfunktionen, Telekommunikations-Rechenzentren und Edge-Computing-Standorte sowie Festzugangsnetze), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Anwendung (Netzwerk-Energieüberwachung, Standort-Energiemanagement, RAN-Schlafmodus-Orchestrierung, Träger- und Zellenabschaltungsoptimierung, Netzwerkdatenverkehrs- und Kapazitätsoptimierung sowie weitere Anwendungen), Endnutzer (Mobilfunknetzbetreiber, Festnetznetzbetreiber, integrierte Kommunikationsdienstleister, Turmgesellschaften, Großhandels-Netzbetreiber und weitere Endnutzer) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| Funkzugangsnetz |
| Transportnetz |
| Kernnetz und Cloud-native Netzwerkfunktionen |
| Telekommunikations-Rechenzentren und Edge-Computing-Standorte |
| Festzugangsnetze |
| Cloud |
| On-Premises |
| Hybrid |
| Netzwerk-Energieüberwachung |
| Standort-Energiemanagement |
| RAN-Schlafmodus-Orchestrierung |
| Träger- und Zellenabschaltungsoptimierung |
| Netzwerkdatenverkehrs- und Kapazitätsoptimierung |
| Weitere Anwendungen |
| Mobilfunknetzbetreiber |
| Festnetznetzbetreiber |
| Integrierte Kommunikationsdienstleister |
| Turmgesellschaften |
| Großhandels-Netzbetreiber |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Netzwerkschicht | Funkzugangsnetz | |
| Transportnetz | ||
| Kernnetz und Cloud-native Netzwerkfunktionen | ||
| Telekommunikations-Rechenzentren und Edge-Computing-Standorte | ||
| Festzugangsnetze | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Anwendung | Netzwerk-Energieüberwachung | |
| Standort-Energiemanagement | ||
| RAN-Schlafmodus-Orchestrierung | ||
| Träger- und Zellenabschaltungsoptimierung | ||
| Netzwerkdatenverkehrs- und Kapazitätsoptimierung | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Festnetznetzbetreiber | ||
| Integrierte Kommunikationsdienstleister | ||
| Turmgesellschaften | ||
| Großhandels-Netzbetreiber | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telekommunikations-Energieoptimierungssoftware?
Die Marktgröße für Telekommunikations-Energieoptimierungssoftware beträgt im Jahr 2026 1,47 Milliarden USD und wird bis 2032 voraussichtlich 4,05 Milliarden USD bei einem CAGR von 18,68 % erreichen.
Warum führen Telekommunikationsbetreiber Energieoptimierungssoftware ein?
Betreiber nutzen diese Plattformen, um den steigenden Leistungsbedarf dichter 5G-Netze zu steuern, die Kostenkontrolle zu stärken und eine detaillierte Energieberichterstattung zu unterstützen.
Welche Komponente führt die Ausgaben für Telekommunikations-Energieoptimierungssoftware an?
Software hielt im Jahr 2026 einen Anteil von 72,46 % am Umsatz, da sie Überwachungs-, Analyse- und Orchestrierungsfunktionen in einer integrierten Plattform bereitstellt.
Welches Bereitstellungsmodell gewinnt bei Netzbetreibern an Bedeutung?
Cloud hielt im Jahr 2026 einen Anteil von 44,62 % am Umsatz, während hybride Bereitstellung bis 2032 voraussichtlich mit einem CAGR von 20,06 % wachsen wird.
Welche Anwendung wächst am schnellsten bei der Telekommunikations-Energieoptimierung?
Die RAN-Schlafmodus-Orchestrierung wird bis 2032 voraussichtlich mit einem CAGR von 20,48 % wachsen, da KI Zellenleistungszustände an Echtzeit-Verkehrsbedingungen anpassen kann.
Warum nutzen Turmgesellschaften Energieoptimierungsplattformen?
Turmgesellschaften übernehmen mehr direkte Stromkostenexposition und können verteilte Batterien sowohl für die Standortoptimierung als auch für Netzausgleichsdienste nutzen.