
通信エネルギー最適化ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.72 十億米ドル |
| 市場規模 (2032) | 4.05 十億米ドル |
| 成長率 (2027 - 2032) | 18.68 % |
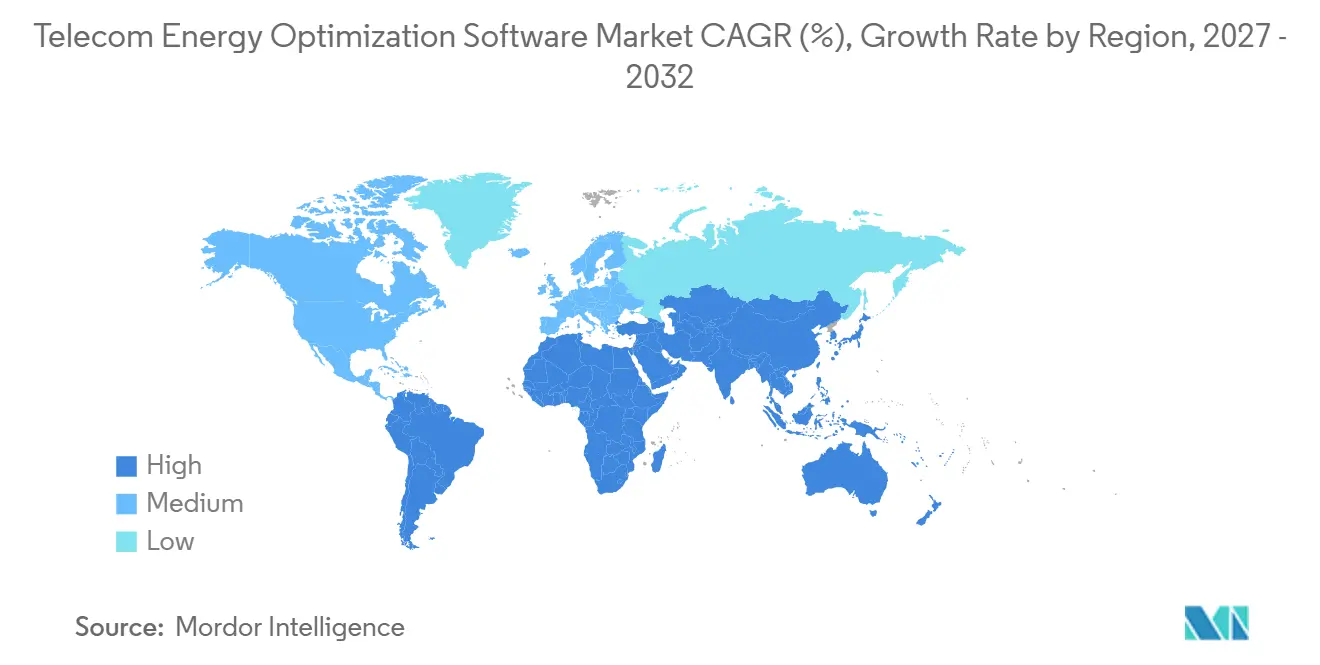
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
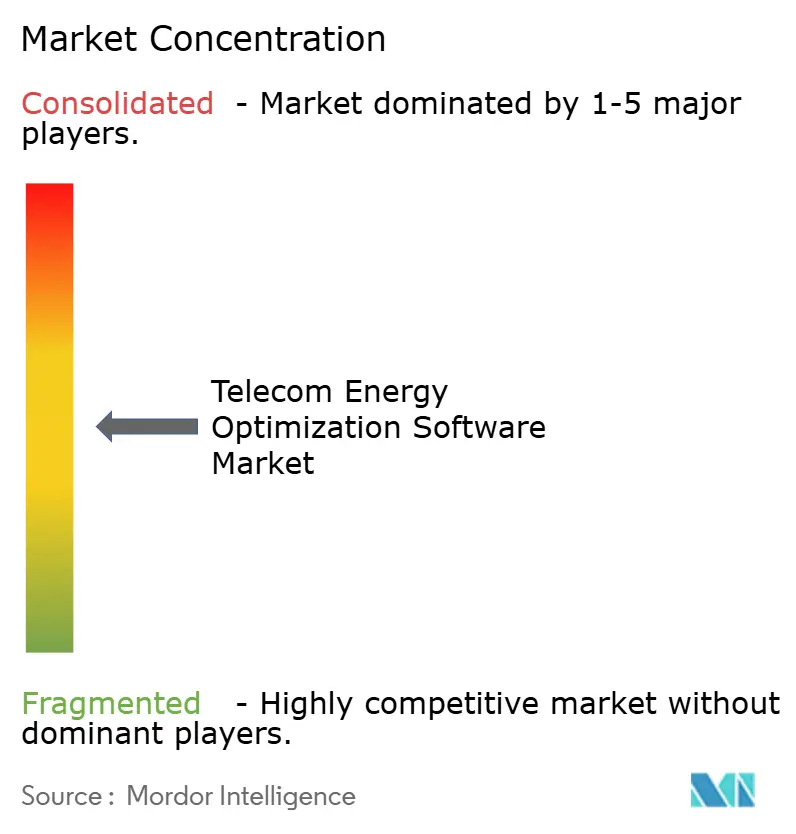
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる通信エネルギー最適化ソフトウェア市場分析
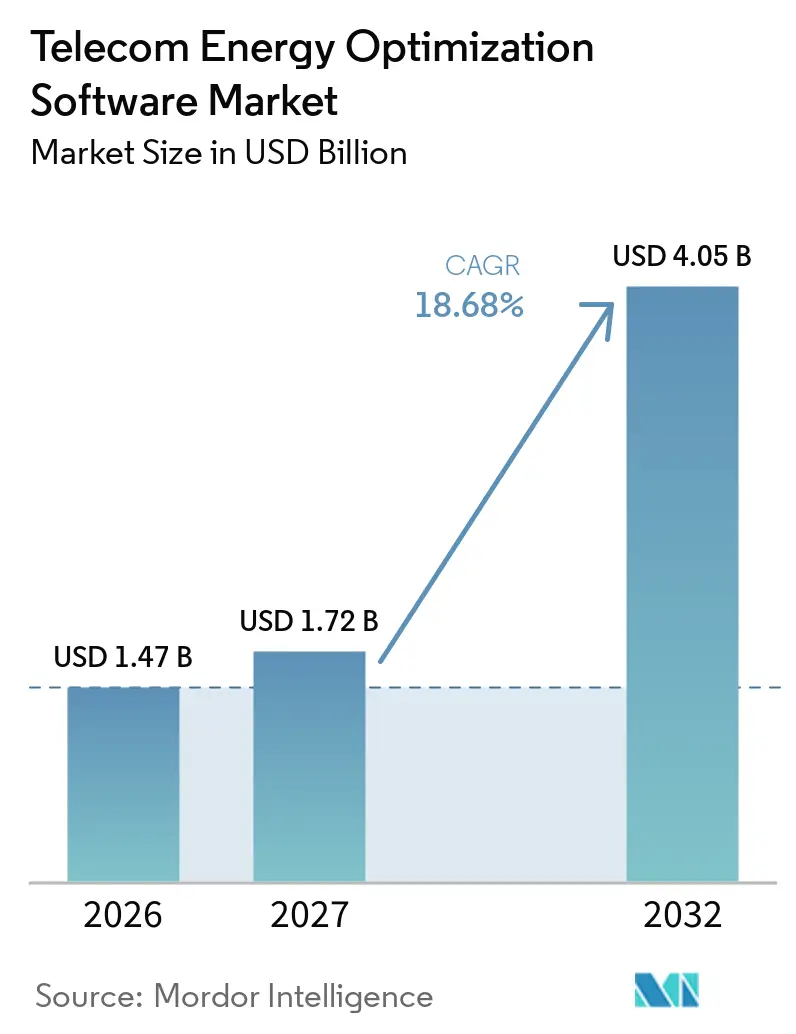
通信エネルギー最適化ソフトウェア市場規模は、2026年の1.47 ビリオン 米ドルから2027年には1.72 ビリオン 米ドルに拡大し、2032年には4.05 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)にわたってCAGR 18.68%で成長します。通信エネルギー最適化ソフトウェア市場は、より高密度な5Gネットワークによって電力がモバイル事業者にとってより高く、より管理しやすい運用コストとなったことで進展しています。ネットワークエネルギーはモバイル事業者のネットワーク運用支出の15〜30%を占めており、財務計画においてエネルギー管理がカバレッジ、容量、サービス品質と並ぶ重要課題となっています。義務的な炭素開示、リアルタイムAI制御、クラウド提供は、大規模なサイトアップグレードを必要とせずに消費量を削減できるソフトウェアの必要性を強化しています。通信エネルギー最適化ソフトウェア市場はまた、事業者が個別ツールから無線アクセス、コア、エッジ環境を統合的に管理するプラットフォームへ移行する際にも恩恵を受けます。インフラベンダーは導入済みRANおよび運用サポートシステムとの関係を通じて優位性を維持する一方、専門プロバイダーは事業者がマルチベンダー機器を使用する場合に競争の余地があります。
主要レポートのポイント
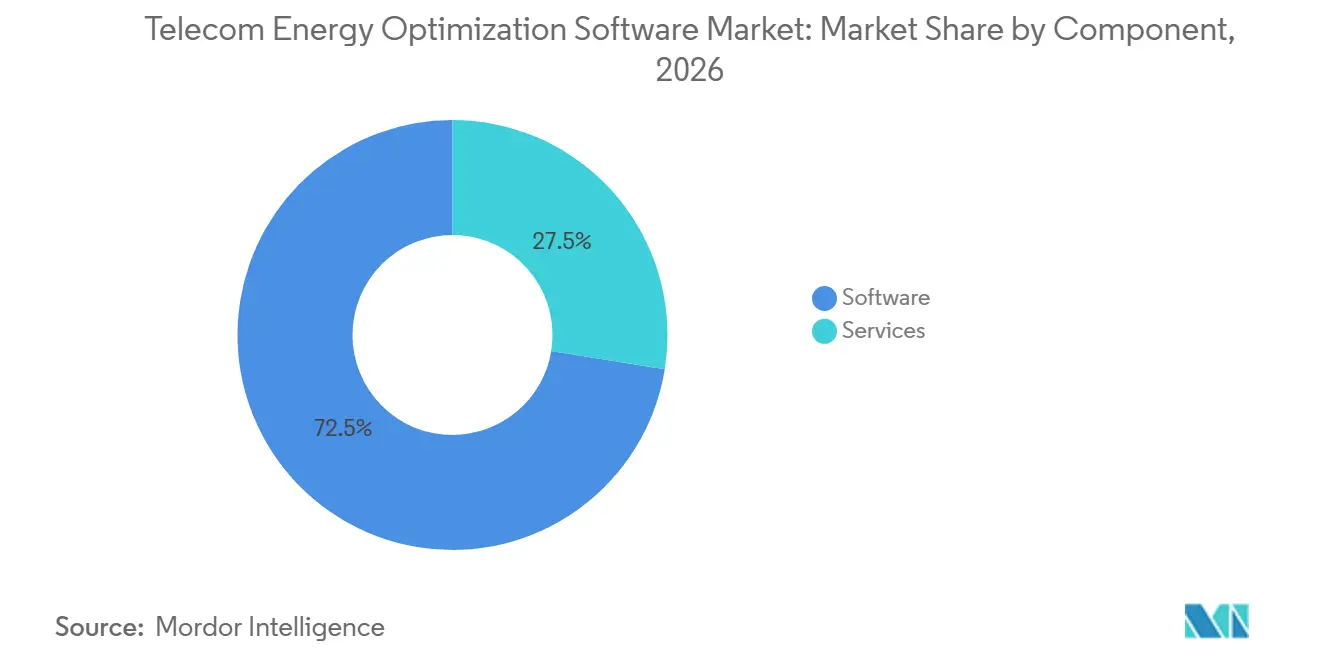
- コンポーネント別では、ソフトウェアが2026年の通信エネルギー最適化ソフトウェア市場収益の72.46%を占め、サービスは2032年までCAGR 20.14%で拡大すると予測されています。
- ネットワーク層別では、無線アクセスネットワークの展開が2026年の通信エネルギー最適化ソフトウェア市場の48.35%を占め、通信データセンターおよびエッジコンピューティングサイトは2032年までCAGR 20.32%で拡大すると予測されています。
- 展開モード別では、クラウド展開が2026年の通信エネルギー最適化ソフトウェア市場の44.62%を占め、ハイブリッド展開は2032年までCAGR 20.06%で拡大すると予測されています。
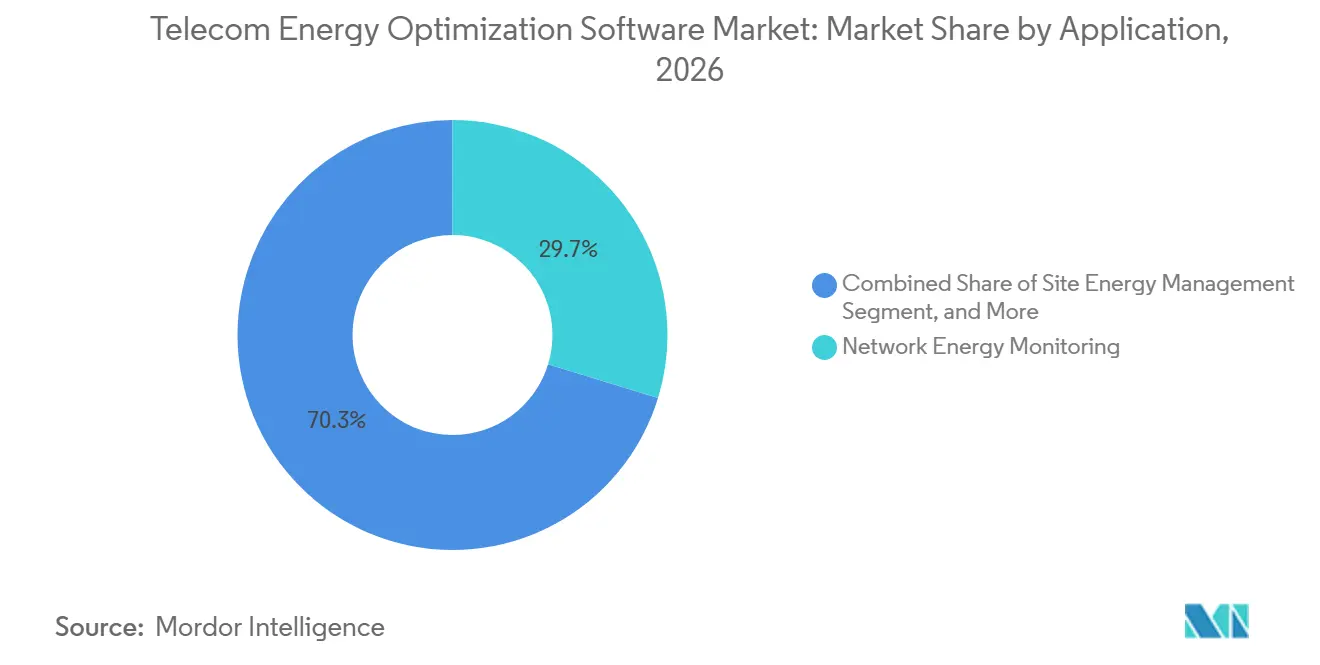
- アプリケーション別では、ネットワークエネルギーモニタリングが2026年の通信エネルギー最適化ソフトウェア市場の29.74%を占め、RANスリープモードオーケストレーションは2032年までCAGR 20.48%で拡大すると予測されています。
- エンドユーザー別では、モバイルネットワーク事業者が2026年の通信エネルギー最適化ソフトウェア市場の57.82%を占め、タワー会社は2032年までCAGR 20.21%で拡大すると予測されています。
- 地域別では、アジア太平洋地域が2026年の通信エネルギー最適化ソフトウェア市場収益の35.46%を占め、2032年までCAGR 20.12%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル通信エネルギー最適化ソフトウェア市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5G RANエネルギー強度の上昇 | +5.1% | グローバル、特にアジア太平洋、欧州、北米の5G高密度市場に集中 | 短期(2年以内) |
| AIによるクローズドループ電力最適化 | +4.5% | グローバル、欧州およびアジア太平洋で早期スケール、中東・アフリカで拡大中 | 中期(2〜4年) |
| マルチベンダーネットワーク運用におけるクラウドSaaS採用 | +2.9% | 当初は北米と欧州、アジア太平洋および南米へ拡大 | 中期(2〜4年) |
| ネットゼロコミットメントとエネルギー開示要件 | +2.1% | 欧州と北米がリード、アジア太平洋と中東は国家気候義務のもとで追随 | 長期(4年以上) |
| エネルギー価格の変動と通信OPEXへの圧力 | +1.6% | グローバル、欧州とアフリカで特に顕著、サブサハラアフリカのディーゼル依存市場を含む | 短期(2年以内) |
| 分散型エネルギー資産としてのグリッド対応通信サイト | +0.8% | 欧州、北欧・バルト市場から始まり、グリッド改革を伴う中東・アジア太平洋へ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5G RANエネルギー強度の上昇
商業規模の5G展開は、5G無線機器が4G機器よりも高い電力消費を持ち、ピーク負荷時のマクロ無線ユニットが1,090ワットを消費するため、モバイルネットワークのエネルギー需要を変化させます。[1] ノンスタンドアローン展開では、事業者が4Gと5Gの両レイヤーを同時に運用する必要があり、研究によればピーク時でも無線負荷の中央値は40%未満にとどまっています。これは多くの基地局が生産能力の一部にのみ最大電力近くを使用していることを意味します。中国はこの問題の規模を示しています。5G展開により基地局数が30倍以上増加し、人口の90%以上をカバーするに至りました。それでも中国のモバイル事業者は2024年に運用排出量の前年比初の減少を記録し、AIによるシャットダウンおよびスリープモードプログラムに支えられ、2019年比でトラフィックはほぼ4倍に増加しました。通信エネルギー最適化ソフトウェア市場は、したがって短期的な移行コストではなく、継続的なネットワーク設計上の課題に対応しています。
AIによるクローズドループ電力最適化
静的な無線スケジュールは事前に定義された低トラフィック時間帯に機器をオフにしますが、AIシステムはトラフィック、天候、グリッド状況の変化に応じて判断を調整できます。このアプローチにより、エンジニアが日常的なエネルギー制御の判断に介入する必要性を低減でき、Nokiaは自社のAIベースの手法が固定スケジューリングの2〜5倍の節約を実現し、MantaRay Energyがネットワーク性能指標に影響を与えることなく最大15%の追加節約を提供できると報告しています。Vodafone UKとEricssonは2025年3月のロンドン試験で、1日あたりの5G無線ユニット電力消費を最大33%削減しました。この試験では、低トラフィック時間帯に最大70%の節約を実現できる5Gディープスリープと、4Gセルスリープモードオーケストレーション、電力効率ヒートマップを組み合わせました。[2] 継続的なフィードバックにより基盤となるモデルが時間とともに改善され、これがクローズドループシステムを一度限りのハードウェア交換と区別します。フェデレーテッドディープ強化学習は、個々のノードレベルでデータプライバシーを保持しながら自律ネットワーク間の判断を調整でき、マルチオペレーターおよびローミング環境に適しています。
マルチベンダーネットワーク運用におけるクラウドSaaS採用
ネットワークは複数のサプライヤーの機器を使用することが一般的であるため、最適化プラットフォームは異なるRANシステム、機器マネージャー、電力資産からのデータを解釈する必要があります。SaaSモデルは、それらのコネクターを維持するタスクを事業者からプロバイダーへ移行します。これにより、数ヶ月ではなく数週間での展開が可能となり、大規模な初期設備投資回避できます。Nokiaは2025年7月、インドネシアのIndosat Ooredoo Hutchison全国RANにエネルギー効率ソリューションをSaaSオファリングとして展開し、現地メンテナンスニーズの削減を目指しました。[3] ITU-T勧告L.1396は電力消費と環境パラメーターのモニタリングのための標準化されたインターフェースを提供しており、クラウドプラットフォームはこれらのインターフェースを多様な機器資産に一貫して適用でき、共有モデルトレーニングにより幅広い顧客基盤にわたってシステムが改善されます。
ネットゼロコミットメントとエネルギー開示要件
持続可能性目標は、科学的根拠に基づく目標イニシアチブの検証と義務的な報告義務にますます結びついています。2026年6月までに、81のモバイル事業者が近期の科学的根拠に基づく目標を設定しており、これはグローバルモバイル接続数の49%、セクター収益の69%を代表しています。50の事業者もネットゼロ目標にコミットしており、そのうち46の目標が科学的根拠に基づく目標イニシアチブによって検証されています。TELUSは2025年末までに100%再生可能・低排出電力を達成し、2030年までに運用排出量を46%絶対削減し、2040年までにバリューチェーンのネットゼロを達成する目標を設定しました。[4] Deutsche Telekomは2025年末までに2017年ベースラインから94%以上の排出量削減を経て、スコープ1および2の運用においてネットゼロを達成しました。EUの要件および韓国・オーストラリアの関連フレームワークにより、詳細なエネルギー報告がコンプライアンス事項となっています。これにより、通信エネルギー最適化ソフトウェア市場は調達チームにとってコンプライアンス実現ツールとして位置づけられます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーテレメトリーおよびメータリングのギャップ | -1.9% | グローバル、アフリカと南米で最も深刻、アジア太平洋のブラウンフィールドネットワークにも重大なギャップ | 短期(2年以内) |
| OSS、RAN、電力システム、データモデル統合の複雑性 | -1.4% | グローバル、欧州と北米のマルチベンダー市場で最も深刻 | 中期(2〜4年) |
| クローズドループ自動化ガバナンスと説明可能性リスク | -0.8% | 欧州と北米、規制当局がAIガバナンス審査を強化している地域 | 長期(4年以上) |
| ブラウンフィールド改修の回収期間とサイトアクセス制約 | -0.5% | アフリカ、南米、および分散したサイトポートフォリオを持つグローバルの農村市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーテレメトリーおよびメータリングのギャップ
ソフトウェアベースの最適化は詳細で信頼性の高いサイトテレメトリーに依存していますが、グローバルネットワーク資産の多くはまだこの要件を満たしていません。2025年、NGMNアライアンスは現行の標準がRANトランスポートネットワークのエネルギーメータリングを十分にカバーしていないことを発見しました。また、標準化の限界が事業者のエネルギーデータの収集・統合能力を制限していることも判明しました。タワー会社は、複数のサプライヤーからの古いリモートモニタリングシステムが一貫性のない形式と異なる間隔でデータを提供する場合に追加の困難に直面します。サブサハラアフリカ、南米農村部、東南アジアの一部のリモートサイトでは、低いIP接続性、データの遅延、ドロップアウトが発生し、AIモデルの信頼性を低下させ、自動制御を安全でなくする可能性があります。オープンソースのデータストリーミングツールは一部のレガシーデータを正規化できますが、アップグレードはサイトごとに行われるため、節約効果の実現が遅れます。
OSS、RAN、電力システム、データモデル統合の複雑性
エネルギー最適化プラットフォームは、運用サポートシステム、マルチベンダーRAN管理、DCおよびAC電力システム、クラウドネイティブネットワーク機能にわたって機能する必要があります。各レイヤーは異なるデータモデル、API、アップグレードスケジュールを使用する場合があります。O-RANアライアンスリリース5は2025年11月に完成し、3GPPリリース18のエネルギー節約機能を採用し、エネルギーrAppsのためのRICベースのAIおよび機械学習インターフェースを定義しました。それでも、専用構築とオープンRAN環境間の相互運用性は実際の制約として残っています。事業者は詳細な発電機とバッテリーのデータを持ちながら、AIトレーニングに必要なサブミニット間隔でRANトラフィックと無線ユニット電力消費にリンクする共通の方法を持たない場合があります。Tuplは60,000以上のHuaweiおよびZTE基地局にわたる20以上のデータソースを統合し、マルチベンダー管理の可能性と必要なエンジニアリング努力を示しましたが、長期プロジェクトはソフトウェアライセンス収益を先送りにする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェアが優位、サービスが戦略的重要性を獲得
ソフトウェアは2026年の通信エネルギー最適化ソフトウェア市場収益の72.46%を占めました。この地位は、スリープモード制御、グリッドインタラクション、デジタルツインリンクなどの機能をアップデートとして提供できるAI主導のエネルギー管理のプラットフォームモデルを反映しています。ソフトウェア層はまた、モニタリング、アナリティクス、オーケストレーションを単一の運用環境に統合します。この統合アプローチは、単一の孤立したワークフローに対応するプロバイダーよりも、幅広いプラットフォームカバレッジを持つベンダーに有利です。監査可能なサイトレベルの報告に対する規制要件が、追跡可能なデータ系譜を持つプラットフォームの必要性を高めています。したがって、ソフトウェアは事業者が試験プロジェクトから反復可能なネットワーク全体の運用モデルへ移行するにつれて中心的な役割を維持します。通信エネルギー最適化ソフトウェア産業は、生のテレメトリーを測定・レビュー・調整可能なアクションに変換するためにこの層に依存しています。ベンダーはまた、ソフトウェア層を使用してエネルギー決定をネットワーク性能要件と結びつけます。これにより、サービス品質を考慮せずに電力節約が追求されるリスクが低減されます。
ービスは2027年から2032年にかけてCAGR 20.14%で成長し、通信エネルギー最適化ソフトウェア市場全体を上回ると予測されています。事業者はシステム統合、設定、閾値キャリブレーション、マネージドオペレーション、変更管理にこれらのサービスを使用します。この需要は、エネルギーアプリケーションをパイロットからライブネットワーク運用へ移行するために必要な実際の作業を反映しています。サービスは、デリバリーチームがネットワークデータ、機器設定、ローカル運用制約の知識を深めるため、ベンダー関係を深化させることができます。また、初期ソフトウェア展開を超えて契約を延長することで、継続的な収益をサポートすることもできます。実装には設定、KPI閾値キャリブレーション、リアルタイムモニタリングオーケストレーションが必要です。この作業は、顧客がソフトウェア主導のソリューションを購入している場合でもサービスが重要である理由を示しています。ソフトウェアとサービスのバランスは、事業者が大規模な資産にわたってエネルギー管理を標準化するにつれて重要であり続ける可能性があります。これにより、展開がパイロットからライブ運用へ移行するにつれて通信エネルギー最適化ソフトウェア市場がサポートされます。
ネットワーク層別:RANがリード、エッジサイトが加速
無線アクセスネットワークは2026年の通信エネルギー最適化ソフトウェア市場収益の48.35%を占めました。RANはモバイルネットワークにおける主要なエネルギー集約層であり、スリープモードおよび電力制御アクションに最も即時的な設定を提供します。RANはスリープモードおよび電力制御アクションが最も即時的な運用効果を持つ場所です。フランスの5G研究では、1つの都市部基地局が平均2,456ワット時を消費すると推定されています。これらの条件により、広範なサイトレベルの平均よりも機能レベルのメータリングと応答性の高い制御がより有用となります。トランスポート、コア、クラウドネイティブ機能、固定アクセスネットワークはそれぞれ異なるエネルギーパターンを示し、異なる最適化アプローチを必要とします。ソフトウェア制御は、異なるネットワーク機能が需要管理に独自のアプローチを必要とする無線サイト以外でも重要な価値を持つことができます。
通信データセンターおよびエッジコンピューティングサイトは2027年から2032年にかけてCAGR 20.32%で拡大すると予測されています。エッジワークロードは、AI推論とデータ処理が標準的なキャパシティプランニングツールが対応するよう設計されていなかった負荷パターンを生み出す可能性があるため、独自のエネルギー管理ニーズを生み出します。事業者はますます、無線、コア、エッジの場所を単一システムの相互接続された部分として管理するソフトウェアを必要としています。Broadcomは2026年3月にVMware Telco Cloud Platform 9を発表し、VMの密度向上によりサーバー電力消費を25〜30%削減することを目標としています。ITU-T L.1307はエッジマイクロデータセンターのエネルギー効率の測定基を提供します。この標準は、エッジ展開が拡大するにつれてより比較可能な報告をサポートします。通信エネルギー最適化ソフトウェア市場は、事業者がますます分散するコンピューティング場所にわたって一貫した制御を必要とする場合に恩恵を受けることができます。このセグメントの急速なペースはまた、主権AIルールのもとでのオンデバイスおよびエッジ推論へのシフトを反映しています。これにより、通信エネルギー最適化ソフトウェアのアドレス可能市場が拡大します。したがって、エッジでのエネルギー管理は従来のRAN最適化の延長ではなく、独自のワークフローとなりつつあります。
展開モード別:クラウドがリード、ハイブリッドがブラウンフィールドの複雑性に対応
クラウド展開は2026年の通信エネルギー最適化ソフトウェア市場収益の44.62%を占めました。事業者はクラウド提供を使用して、オンプレミスアプリケーションの維持に伴う設備投資と内部IT負担を回避します。クラウド環境はまた、アップデート、スケーリング、マルチベンダー統合の管理を容易にすることができます。複数の事業者にサービスを提供するプロバイダーは、集約・匿名化されたトラフィックとエネルギーデータでAIモデルをトレーニングできます。この共有学習により、単一事業者のスタンドアローン展開よりも迅速にモデルを改善できます。クラウドプラットフォームは、ITU-T勧告L.1396で規定された標準化されたモニタリングインターフェースに特に適しています。機器資産全体にわたって比較可能な電力、冷却、環境データ構造を適用できます。通信エネルギー最適化ソフトウェア市場は、したがって個別のサイトソフトウェアリリースよりも柔軟なサブスクリプションモデルを好む事業者によってサポートされます。クラウド提供はまた、ネットワーク機器とAPIが変化するにつれてサプライヤーが接続を維持するより明確な方法を提供します。
オンプレミス展開は、データ主権規則、国家安全保障上の懸念、または非常に低いレイテンシー要件が集中型クラウド制御の使用を制限する場合に引き続き関連性を持ちます。ハイブリッド展開は2027年から2032年にかけてCAGR 20.06%で拡大すると予測されています。大規模なブラウンフィールド資産を持つ事業者は、機密性の高いまたは時間的に重要な制御ループをネットワークに近い場所に保ちながら、クラウドでアナリティクスと計画をホストするためにこのモデルを使用します。ハイブリッド構造により、事業者はクラウドリソースをアナリティクスとモデルトレーニングに使用しながらリアルタイム制御を維持できます。ハイブリッドの使用は、古いオンプレミスシステムを一度に置き換えることから生じる運用上の混乱を軽減できます。また、自動化を拡大する前に制御の判断を検証する必要がある事業者にとって実際的な経路を提供します。
アプリケーション別:モニタリングが市場を支え、スリープモードオーケストレーションが加速
ネットワークエネルギーモニタリングは2026年の通信エネルギー最適化ソフトウェア市場収益の29.74%を占めました。モニタリングは多くの展開の入口点であり、事業者は最適化を自動化する前に信頼性の高いデータを必要とします。2025年10月に発行されたITU-T勧告L.1396は、通信ネットワークにおける電力、冷却、建物環境システムの共通モニタリングおよび制御インターフェースを定義しています。この勧告は、コンプライアンスグレードの報告に必要なデータの一貫した収集をサポートします。サイトエネルギー管理、キャリアおよびセルシャットダウン、トラフィックおよびキャパシティ最適化はこの基本的な可視性の上に構築されます。ネットワークトラフィックおよびキャパシティ最適化は、AIワークロードが従来のユーザートラフィックとは異なる負荷スパイクを生み出す可能性がある通信データセンターで特に有用です。モニタリングはまた、自動アクションを進める前に、信頼性の低いメーター、不完全なデータフィード、ローカル制約を特定するのに役立ちます。この役割により、より高度なアプリケーションが利用可能になっても重要性が維持されます。
RANスリープモードオーケストレーションは2027年から2032年にかけてCAGR 20.48%で拡大すると予測されています。このアプリケーションは、固定時間スケジュールに依存するのではなく、実際の需要に応じてセルまたはキャリアの状態を調整できます。AI主導の制御ロジックは、同じハードウェアで固定ルールよりも優れた結果を提供できます。O-RANアライアンスリリース5は、準拠したマルチベンダーRAN環境全体でrAppベースのエネルギー制御をサポートします。これにより、スリープモードアプリケーションの使用が単一の機器プロバイダーに依存するネットワークを超えて拡大できます。通信エネルギー最適化ソフトウェア産業はより自動化された制御へ向かっていますが、事業者は各アクションが実行された理由を説明するガバナンスプロセスを依然として必要としています。この要件により、スリープモードツールの展開においてモニタリング、監査証跡、人間の監視が引き続き関連性を持ちます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:MNOがリード、タワー会社が価値提案を再定義
モバイルネットワーク事業者は2026年の通信エネルギー最適化ソフトウェア市場収益の57.82%を占めました。彼らはRANインフラの多くを運用しており、電力コストの上昇に直接さらされています。固定ネットワーク事業者、統合通信サービスプロバイダー、卸売事業者は、受動光ネットワーク、データセンター、無線サイト、共有インフラにわたって異なる最適化ニーズを持っています。MNOは多くの場合、高い電力使用と自動化をサポートする運用データを組み合わせるRANエネルギー制御から始めます。彼らの採用はまた、より小規模で専門化された事業者が利用できるプラットフォームを形成します。ライブネットワーク品質への注力は、ベンダーが節約とカバレッジおよびパフォーマンス目標のバランスを取る必要があることを意味します。これにより、組み込まれたネットワーク知識と機器テレメトリーへのアクセスが価値ある競争上の優位性となります。通信エネルギー最適化ソフトウェア市場は、MNOが実証済みの制御を全国の無線資産全体にスケールする際に恩恵を受けます。彼らの展開はまた、ベンダーモデルとサービスのより広い開発をサポートするデータを生成できます。
タワー会社は2027年から2032年にかけてCAGR 20.21%で拡大すると予測されています。彼らの機会は、エネルギーパススルー請求から直接エネルギー調達へのシフトに関連しており、これにより電力コストへのマージンが露出します。マルチテナントポートフォリオはまた、エネルギー使用を正確に配分し、共有サイト資産を管理する必要性を生み出します。2025年6月、DNA Tower Finlandは、Elisa IndustriqのAIベースの分散型エネルギーストレージソリューションを使用して電力予備市場に基地局バッテリー容量を提供する最初のタワー会社となりました。このモデルは分散型バッテリーを使用して消費を管理し、グリッドバランシングサービスをサポートします。Helios Towersは2025年にグリッド統合、太陽光発電、リモートモニタリングシステムを含むエネルギー効率イニシアチブに1,100万 米ドルを投資しました。これらの投資は、タワー会社がエネルギー管理を一度限りの設備投資プロジェクトではなく継続的な運用プラットフォームとして扱っていることを示しています。彼らの拡大は、従来のネットワーク事業者を超えた需要を広げ、サイトエネルギー資産からの価値への追加的な経路を生み出します。
地域分析
アジア太平洋地域は2026年の通信エネルギー最適化ソフトウェア市場シェアの35.46%を占め、2032年までCAGR 20.12%で拡大すると予測されています。この地域は、非常に大規模な5G展開と、新旧両方のネットワークにわたってエネルギー管理を更新する幅広い機会を組み合わせています。中国は5G展開により基地局数が30倍以上増加し、人口の90%以上をカバーし、China MobileとHuaweiがすべての31の地域子会社にわたってAI主導のグリーン5G対策を実施したため、これらのアプリケーションの最大の単一設定です。インドは、JioとBharti Airtelが4Gトラフィックパターンを中心に構築されたサイトに5Gを展開するにつれて急速に動く機会です。韓国、日本、オーストラリア、ニュージーランド、インドネシアは、Indosat Ooredoo HutchisonによるNokiaのマルチベンダーSaaSプラットフォームの使用を含む、エッジコンピューティングエネルギー管理とRAN最適化を結びつける高度な採用をサポートしています。
欧州は規制要件、再生可能エネルギー義務、早期の事業者コミットメントを通じてソフトウェアを採用しています。エネルギー最適化はコスト管理ツールと詳細なコンプライアンス記録を作成する手段の両方として扱われており、Deutsche Telekom、Telefónica、Telia、Vodafoneがこの調達環境の確立に貢献しています。TuplのAIエネルギーソリューションは2025年4月にDeutsche Telekomとともに欧州8〜10カ国で稼働し、動的スリープモード調整がマルチベンダーネットワーク全体で機能できることを実証しました。北米は、トラフィックが拡大するにつれてエネルギー使用を管理する必要性と運用コスト圧力によってより強く形成されています。TELUSは100%再生可能・低排出電力目標を達成した後、エネルギー管理ソフトウェアと再生可能エネルギー調達を組み合わせて、より応答性が高く炭素を意識した運用を可能にしています。
中東は国家デジタル変革プログラムと持続可能性目標、特にサウジアラビアとUAEを通じて最適化プラットフォームを採用しています。グリド対応サイト管理と太陽光統合は、政策優先事項が商業エネルギー上の懸念と一致する場所で関連性があります。アフリカ市場は最適化の強いニーズを持っていますが、限られたグリッド可用性とディーゼル依存を含む複雑な条件に直面しています。Heliosはアフリカ市場全体で1日平均18時間のグリッド可用性を報告しました。2025年の1,100万 米ドルの投資には高度なバッテリーとリモートモニタリングが含まれ、ベースライン年比でテナントあたりのスコープ1およびスコープ2排出量を10%削減しました。南米は、ブラジルの大規模な事業者基盤とアルゼンチンの5Gオークション活動に支えられた新興の機会ですが、古いインフラがモニタリングから自動制御への移行を遅らせる可能性があります。
競合環境
通信エネルギー最適化ソフトウェア市場はプラットフォームレベルで中程度に集中しており、Ericsson、Nokia、Huawei、ZTEは基地局テレメトリーへの直接アクセスを提供する導入済みRANおよび運用サポートシステムから恩恵を受けています。これらのサプライヤーはエネルギーアプリケーションをより広い自律ネットワークおよび運用プラットフォームに組み込んでおり、単一ベンダー資産での置き換えを困難にする可能性があります。マルチベンダーの本番環境は依然として、複数のシステムからデータを組み合わせることができるベンダー中立の専門家の役割を生み出します。Tuplの20以上のデータソースと60,000以上のHuaweiおよびZTE基地局にわたる作業は、この専門家の役割をサポートする統合の課題を示しています。組み込みプラットフォームサプライヤーと独立系インテグレーターのこの分割により、相互運用性が中心的な購買基準となっています。
2026年3月、EricssonとNokiaはマルチベンダー自律ネットワーク協力を発表し、NokiaがEricssonのrAppエコシステムに参加し、EricssonがNokiaのSMOマーケットプレイスに参加しました。この取り決めにより、専用構築、クラウドRAN、オープンRANネットワーク全体での自動化アプリケーションが可能となり、エネルギー最適化rAppsが混合機器資産にサービスを提供する経路が開かれます。O-RANアライアンスリリース5は、3GPPリリース18のエネルギー節約機能を採用し、AIおよび機械学習rAppsのインターフェースを規定することで、準拠したRAN環境全体でのサードパーティエネルギーアプリケーションの標準基盤を提供します。発展するrAppエコシステムは、したがって確立された機器サプライチェーンを超えて競争を拡大できます。
データスケールとグリッド統合が差別化の重要な源泉となっています。大規模なポートフォリオにわたってテレメトリーを収集するベンダーはAIモデルをより迅速に改善でき、SaaS提供によりサプライヤーはそれらの改善を顧客全体に適用できます。Elisa IndustriqのDistributed Energy Storageソリューションは、DNA Tower FinlandがNordic電力予備市場に参加することをサポートし、グリッド対応制御が電力使用を削減しながら収益機会を生み出せることを実しています。AIスリープモードオーケストレーションとエネルギー価格対応スケジューリングにおける特許活動も自律制御をめぐる競争を示しており、ETSI ES 203 228 V1.5.1はサプライヤーがガバナンス要件を満たすために使用できる評価方法を設定しています。これらの要件は通信エネルギー最適化ソフトウェア市場全体の需要を強化します。
通信エネルギー最適化ソフトウェア産業リーダー
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Cisco Systems, Inc.
-
Schneider Electric SE
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:AccruentとPowerXは、PowerXのAI駆動エネルギーインテリジェンスプラットフォームとAccruentのSiterraサイト管理ソフトウェアを、分散サイトポートフォリオを持つタワー会社向けに接続する戦略的パートナーシップを発表しました。この統合により、AIが特定した異常とエネルギー非効率を運用ワークフローに組み込み、エネルギー管理プロセスにおける手動介入を削減できます。
- 2026年5月:Rakuten MobileとKDDIは、2030年までにデータセンターおよび仮想化RAN電力消費を40%削減することを目指した研究開発プロジェクトのために、日本の新エネルギー・産業技術総合開発機構に共同で選定されました。この協力は、日本のポスト5Gインフラ開発プログラムのもとで、仮想化基地局とコンピューティングインフラの同時最適化に焦点を当てています。
- 2026年3月:EricssonとNokiaは、専用構築RAN、クラウドRAN、オープンRANアーキテクチャにわたる自律ネットワーク開発とマルチベンダー相互運用性を加速するための戦略的協力を発表しました。この合意により、EricssonはNokiaのSMOマーケットプレイスに参加し、NokiaはEricssonのrAppエコシステムに参加し、標準化されたR1インターフェースを通じてネットワーク自動化アプリケーション間の互換性を高めます。この協力は、通信事業者がマルチベンダー環境全体でインテリジェントな最適化アプリケーションを展開するためのフレームワークを確立し、自動化されたエネルギー管理、ネットワーク性能最適化、より効率的なンフラ運用をサポートする可能性があります。
- 2026年3月:HuaweiはMWC Barcelona 2026で次世代AIパワードグリーンサイトおよびGWレベルAIデータセンターソリューションを発表しました。AIパワードグリーンサイトは天気予報、エネルギーストレージスケジューリング、仮想発電所機能を統合しており、北欧での展開ではグリッドバランシング参加を通じてサイトあたり年間2,000ユーロ(2,213米ドル)以上の収益増加が示されています。
グローバル通信エネルギー最適化ソフトウェア市場レポートの範囲
通信エネルギー最適化ソフトウェア市場レポートは、コンポーネント(ソフトウェアおよびサービス)、ネットワーク層(無線アクセスネットワーク、トランスポートネットワーク、コアネットワークおよびクラウドネイティブネットワーク機能、通信データセンターおよびエッジコンピューティングサイト、固定アクセスネットワーク)、展開モード(クラウド、オンプレミス、ハイブリッド)、アプリケーション(ネットワークエネルギーモニタリング、サイトエネルギー管理、RANスリープモードオーケストレーション、キャリアおよびセルシャットダウン最適化、ネットワークトラフィックおよびキャパシティ最適化、その他のアプリケーション)、エンドユーザー(モバイルネットワーク事業者、固定ネットワーク事業者、統合通信サービスプロバイダー、タワー会社、卸売ネットワーク事業者、その他のエンドユーザー)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| サービス |
| 無線アクセスネットワーク |
| トランスポートネットワーク |
| コアネットワークおよびクラウドネイティブネットワーク機能 |
| 通信データセンターおよびエッジコンピューティングサイト |
| 固定アクセスネットワーク |
| クラウド |
| オンプレミス |
| ハイブリッド |
| ネットワークエネルギーモニタリング |
| サイトエネルギー管理 |
| RANスリープモードオーケストレーション |
| キャリアおよびセルシャットダウン最適化 |
| ネットワークトラフィックおよびキャパシティ最適化 |
| その他のアプリケーション |
| モバイルネットワーク事業者 |
| 固定ネットワーク事業者 |
| 統合通信サービスプロバイダー |
| タワー会社 |
| 卸売ネットワーク事業者 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| スペイン | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| ネットワーク層別 | 無線アクセスネットワーク | |
| トランスポートネットワーク | ||
| コアネットワークおよびクラウドネイティブネットワーク機能 | ||
| 通信データセンターおよびエッジコンピューティングサイト | ||
| 固定アクセスネットワーク | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| アプリケーション別 | ネットワークエネルギーモニタリング | |
| サイトエネルギー管理 | ||
| RANスリープモードオーケストレーション | ||
| キャリアおよびセルシャットダウン最適化 | ||
| ネットワークトラフィックおよびキャパシティ最適化 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | モバイルネットワーク事業者 | |
| 固定ネットワーク事業者 | ||
| 統合通信サービスプロバイダー | ||
| タワー会社 | ||
| 卸売ネットワーク事業者 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
通信エネルギー最適化ソフトウェア市場の規模はどのくらいですか?
通信エネルギー最適化ソフトウェア市場規模は2026年に1.47 ビリオン 米ドルであり、CAGR 18.68%で2032年までに4.05 ビリオン 米ドルに達すると予測されています。
通信事業者がエネルギー最適化ソフトウェアを採用する理由は何ですか?
事業者はこれらのプラットフォームを使用して、高密度5Gネットワークの増大する電力要件を管理し、コスト管理を強化し、詳細なエネルギー報告をサポートします。
通信エネルギー最適化ソフトウェア支出をリードするコンポーネントはどれですか?
ソフトウェアは2026年に収益の72.46%を占めており、統合プラットフォームでモニタリング、アナリティクス、オーケストレーション機能を提供するためです。
ネットワーク事業者の間でどの展開モデルが注目を集めていますか?
クラウドは2026年に収益の44.62%を占め、ハイブリッド展開は2032年までCAGR 20.06%で拡大すると予測されています。
通信エネルギー最適化において最も急速に拡大しているアプリケーションは何ですか?
RANスリープモードオーケストレーションは、AIがリアルタイムのトラフィック状況に応じてセルの電力状態を調整できるため、2032年までCAGR 20.48%で拡大すると予測されています。
タワー会社がエネルギー最適化プラットフォームを使用する理由は何ですか?
タワー会社はより直接的な電力コストへの露出を引き受けており、サイト最適化とグリッドバランシングサービスの両方に分散型バッテリーを使用できます。