
Taille et part du marché des logiciels d'optimisation énergétique des télécommunications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.72 Milliards de dollars |
| Taille du Marché (2032) | 4.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels d'optimisation énergétique des télécommunications par Mordor Intelligence
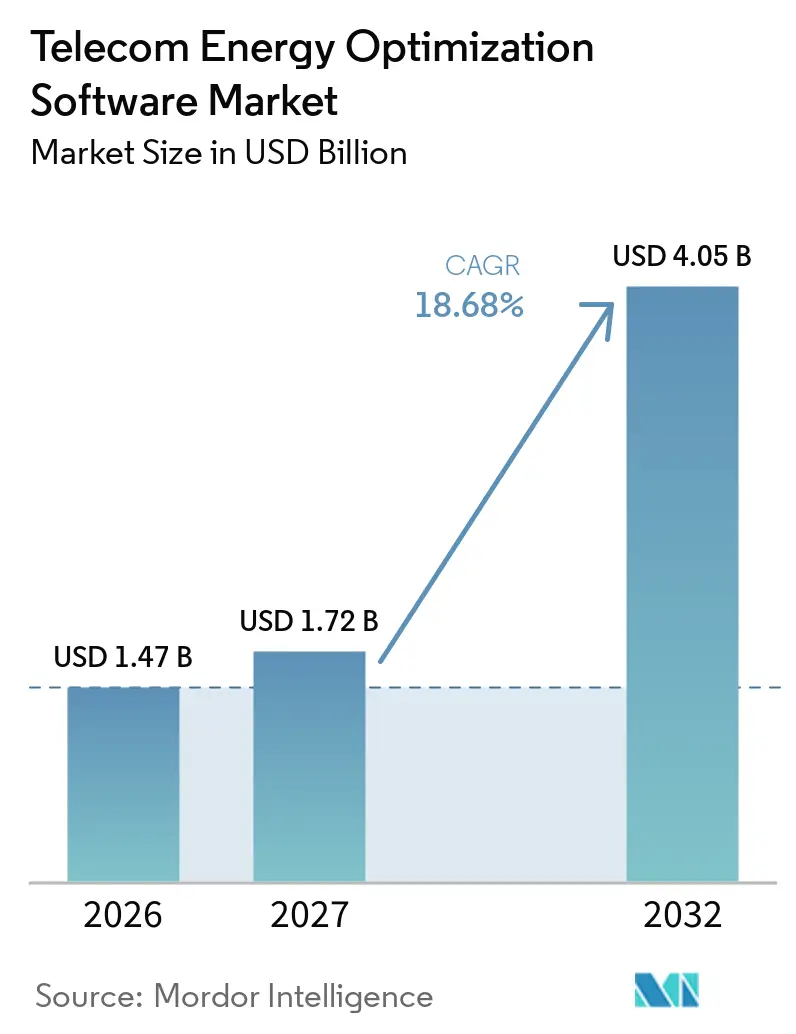
La taille du marché des logiciels d'optimisation énergétique des télécommunications devrait augmenter de 1,47 milliards USD en 2026 à 1,72 milliards USD en 2027 et atteindre 4,05 milliards USD d'ici 2032, avec un CAGR de 18,68% sur la période de prévision (2027-2032). Le marché des logiciels d'optimisation énergétique des télécommunications progresse parce que les réseaux 5G plus denses ont fait de l'électricité un coût d'exploitation plus élevé et plus gérable pour les opérateurs mobiles. L'énergie réseau représente 15 à 30% des dépenses d'exploitation réseau des opérateurs mobiles, plaçant la gestion de l'énergie aux côtés de la couverture, de la capacité et de la qualité de service dans la planification financière. Les obligations de divulgation carbone, les contrôles AI en temps réel et la livraison cloud renforcent l'argumentaire en faveur de logiciels capables de réduire la consommation sans nécessiter de mises à niveau majeures des sites. Le marché des logiciels d'optimisation énergétique des télécommunications bénéficie également lorsque les opérateurs passent d'outils isolés à des plateformes qui gèrent les environnements d'accès radio, de cœur de réseau et de périphérie de manière unifiée. Les fournisseurs d'infrastructure conservent un avantage grâce à leurs relations avec les systèmes RAN installés et les systèmes de support aux opérations, tandis que les fournisseurs spécialisés ont la possibilité de se démarquer lorsque les opérateurs utilisent des équipements de plusieurs fournisseurs.
Points clés du rapport
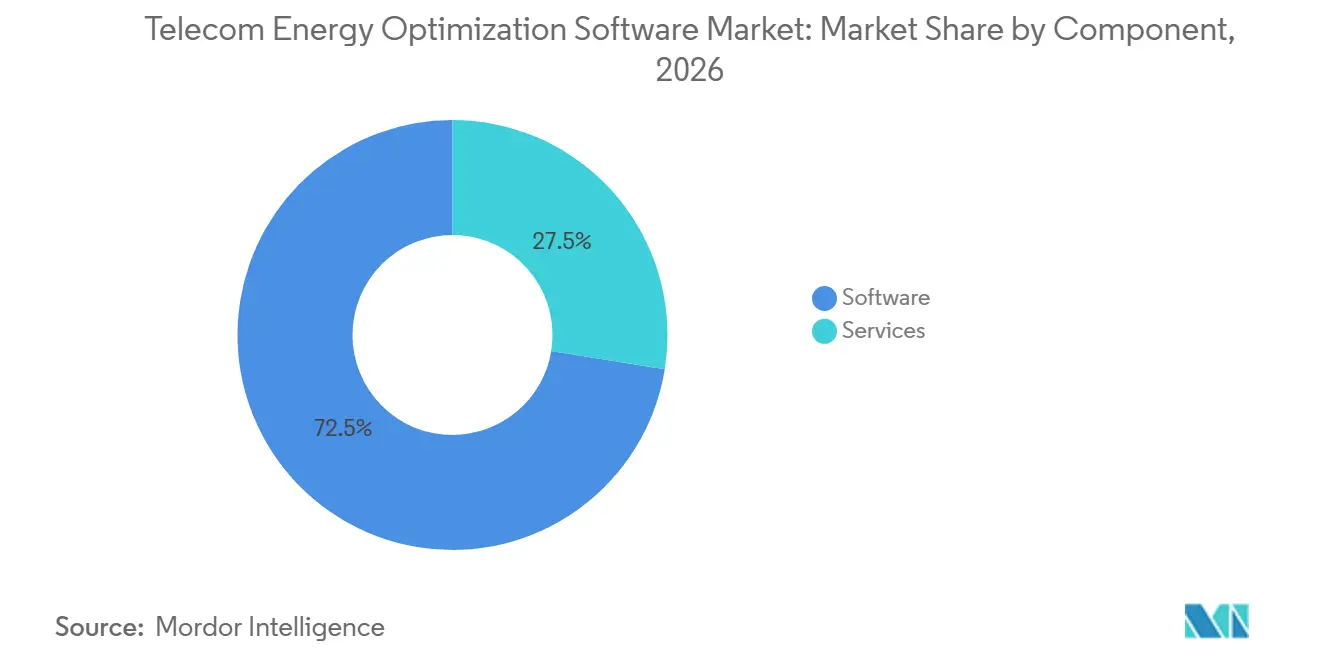
- Par composant, les logiciels représentaient 72,46% du marché des logiciels d'optimisation énergétique des télécommunications en 2026, tandis que les services devraient se développer à un CAGR de 20,14% jusqu'en 2032.
- Par couche réseau, les déploiements de réseaux d'accès radio représentaient 48,35% du marché des logiciels d'optimisation énergétique des télécommunications en 2026, tandis que les centres de données télécom et les sites de calcul en périphérie devraient se développer à un CAGR de 20,32% jusqu'en 2032.
- Par mode de déploiement, les déploiements cloud représentaient 44,62% du marché des logiciels d'optimisation énergétique des télécommunications en 2026, tandis que les déploiements hybrides devraient se développer à un CAGR de 20,06% jusqu'en 2032.
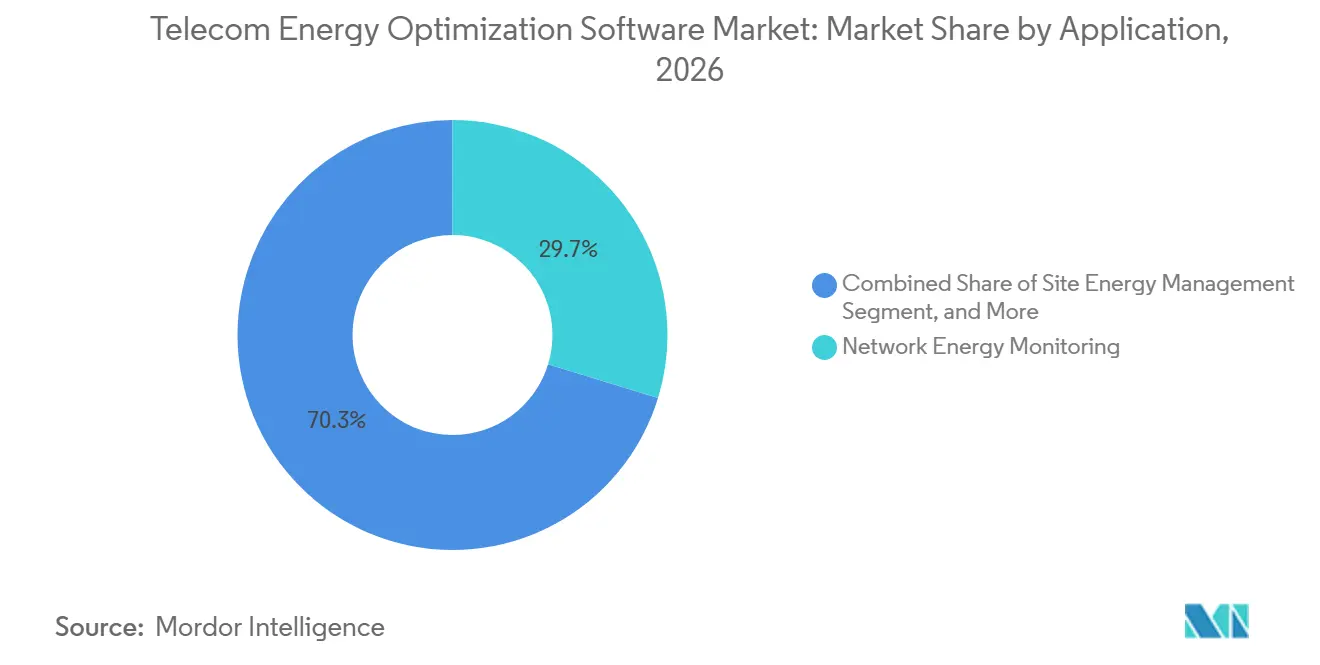
- Par application, la surveillance de l'énergie réseau représentait 29,74% du marché des logiciels d'optimisation énergétique des télécommunications en 2026, tandis que l'orchestration du mode veille du RAN devrait se développer à un CAGR de 20,48% jusqu'en 2032.
- Par utilisateur final, les opérateurs de réseaux mobiles représentaient 57,82% du marché des logiciels d'optimisation énergétique des télécommunications en 2026, tandis que les sociétés de tours devraient se développer à un CAGR de 20,21% jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 35,46% des revenus du marché des logiciels d'optimisation énergétique des télécommunications en 2026 et devrait se développer à un CAGR de 20,12% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des logiciels d'optimisation énergétique des télécommunications
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Intensité énergétique croissante du RAN 5G | +5.1% | Mondial, concentré dans les marchés à forte densité 5G en Asie-Pacifique, en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Optimisation de la puissance en boucle fermée pilotée par l'AI | +4.5% | Mondial, avec une mise à l'échelle précoce en Europe et en Asie-Pacifique, en croissance au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Adoption du SaaS cloud dans les opérations de réseaux multi-fournisseurs | +2.9% | Amérique du Nord et Europe initialement, s'étendant à l'Asie-Pacifique et à l'Amérique du Sud | Moyen terme (2-4 ans) |
| Engagements zéro émission nette et exigences de divulgation énergétique | +2.1% | L'Europe et l'Amérique du Nord sont en tête, l'Asie-Pacifique et le Moyen-Orient suivent dans le cadre des mandats climatiques nationaux | Long terme (≥ 4 ans) |
| Volatilité des prix de l'énergie et pression sur l'OPEX télécom | +1.6% | Mondial, ressenti de manière aiguë en Europe et en Afrique, y compris les marchés dépendants du diesel en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Sites télécom conscients du réseau électrique en tant qu'actifs énergétiques distribués | +0.8% | Europe, en commençant par les marchés nordiques et baltes, puis le Moyen-Orient et l'Asie-Pacifique avec les réformes du réseau électrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensité énergétique croissante du RAN 5G
Un déploiement 5G à l'échelle commerciale modifie les besoins énergétiques d'un réseau mobile car les équipements radio 5G ont une consommation d'énergie plus élevée que les équipements 4G, et une unité radio macro en charge maximale consomme 1 090 watts.[1] Les déploiements non autonomes obligent les opérateurs à faire fonctionner simultanément les couches 4G et 5G, tandis que les recherches montrent que la charge radio médiane reste inférieure à 40% même pendant les périodes de pointe. Cela signifie que de nombreuses stations de base utilisent une puissance quasi maximale pour seulement une partie de leur capacité productive. La Chine illustre l'ampleur de ce problème : son déploiement 5G a multiplié le nombre de stations de base par plus de 30 et étendu la couverture à plus de 90% de la population. Les opérateurs mobiles chinois ont néanmoins enregistré leur première baisse d'une année sur l'autre des émissions opérationnelles en 2024, tandis que le trafic a presque quadruplé par rapport aux niveaux de 2019, soutenu par des programmes d'arrêt et de mise en veille assistés par l'AI. Le marché des logiciels d'optimisation énergétique des télécommunications répond donc à un problème de conception de réseau persistant plutôt qu'à un coût de transition éphémère.
Optimisation de la puissance en boucle fermée pilotée par l'AI
Les planifications radio statiques éteignent les équipements pendant des périodes de faible trafic prédéfinies, mais les systèmes AI peuvent ajuster les décisions en fonction de l'évolution du trafic, des conditions météorologiques et du réseau électrique. Cette approche peut réduire la nécessité pour les ingénieurs d'intervenir dans les décisions routinières de contrôle de l'énergie, et Nokia a rapporté que ses méthodes basées sur l'AI permettent d'obtenir 2 à 5 fois les économies d'une planification fixe et que MantaRay Energy peut fournir jusqu'à 15% d'économies supplémentaires sans affecter les indicateurs de performance réseau. Vodafone UK et Ericsson ont réduit la consommation d'énergie quotidienne des unités radio 5G jusqu'à 33% lors d'un essai à Londres en mars 2025. L'essai combinait le mode veille profonde 5G, qui peut permettre jusqu'à 70% d'économies pendant les heures de faible trafic, avec l'orchestration du mode veille cellulaire 4G et une carte thermique d'efficacité énergétique.[2] La rétroaction continue améliore également les modèles sous-jacents au fil du temps, ce qui distingue les systèmes en boucle fermée des remplacements matériels ponctuels. L'apprentissage par renforcement profond fédéré peut coordonner les décisions entre des réseaux autonomes tout en préservant la confidentialité des données au niveau des nœuds individuels, ce qui le rend pertinent pour les environnements multi-opérateurs et d'itinérance.
Adoption du SaaS cloud dans les opérations de réseaux multi-fournisseurs
Les réseaux utilisent couramment des équipements de plusieurs fournisseurs, de sorte qu'une plateforme d'optimisation doit interpréter les données provenant de différents systèmes RAN, gestionnaires d'équipements et actifs d'alimentation. Un modèle SaaS transfère la tâche de maintenance de ces connecteurs de l'opérateur au fournisseur. Cela peut permettre des déploiements en quelques semaines plutôt qu'en quelques mois et éviter des dépenses d'investissement initiales importantes. Nokia a déployé sa solution d'efficacité énergétique sur le RAN national d'Indosat Ooredoo Hutchison en Indonésie en juillet 2025 en tant qu'offre SaaS conçue pour réduire les besoins de maintenance locale.[3] La recommandation ITU-T L.1396 fournit des interfaces standardisées pour la surveillance de la consommation d'énergie et des paramètres environnementaux, et les plateformes cloud peuvent appliquer ces interfaces de manière cohérente sur des parcs d'équipements diversifiés, tandis que la formation partagée des modèles améliore les systèmes sur une base de clients plus large.
Engagements zéro émission nette et exigences de divulgation énergétique
Les objectifs de durabilité sont de plus en plus liés à la validation de l'initiative Science Based Targets et aux obligations de reporting obligatoires. En juin 2026, 81 opérateurs mobiles avaient des objectifs à court terme fondés sur la science, représentant 49% des connexions mobiles mondiales et 69% des revenus du secteur. Cinquante opérateurs s'étaient également engagés à atteindre des objectifs zéro émission nette, et 46 de ces objectifs avaient été validés par l'initiative Science Based Targets. TELUS a atteint 100% d'électricité renouvelable et à faibles émissions d'ici fin 2025 et a fixé des objectifs de réduction absolue de 46% des émissions opérationnelles d'ici 2030 et de zéro émission nette pour la chaîne de valeur d'ici 2040.[4] Deutsche Telekom a atteint zéro émission nette pour les Scopes 1 et 2 dans ses opérations d'ici fin 2025, après avoir réduit ses émissions de plus de 94% par rapport à sa référence de 2017. Les exigences de l'UE et les cadres connexes en Corée du Sud et en Australie font du reporting énergétique détaillé une question de conformité. Cela positionne le marché des logiciels d'optimisation énergétique des télécommunications comme un outil permettant la conformité pour les équipes d'approvisionnement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Lacunes en matière de télémétrie et de comptage hérités | -1.9% | Mondial, le plus aigu en Afrique et en Amérique du Sud, avec des lacunes importantes dans les réseaux Asie-Pacifique existants | Court terme (≤ 2 ans) |
| Complexité d'intégration des OSS, RAN, systèmes d'alimentation et modèles de données | -1.4% | Mondial, le plus aigu dans les marchés multi-fournisseurs en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Gouvernance de l'automatisation en boucle fermée et risque d'explicabilité | -0.8% | Europe et Amérique du Nord, où les organismes de réglementation ont renforcé le contrôle de la gouvernance de l'AI | Long terme (≥ 4 ans) |
| Retour sur investissement de la modernisation des sites existants et contraintes d'accès aux sites | -0.5% | Afrique, Amérique du Sud et marchés ruraux à l'échelle mondiale avec des portefeuilles de sites dispersés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Lacunes en matière de télémétrie et de comptage hérités
L'optimisation basée sur les logiciels dépend d'une télémétrie de site granulaire et fiable, mais une grande partie du parc de réseaux mondial ne répond pas encore à cette exigence. En 2025, l'Alliance NGMN a constaté que les normes actuelles ne couvrent pas adéquatement le comptage de l'énergie dans les réseaux de transport RAN. Elle a également constaté qu'une standardisation limitée restreint la capacité des opérateurs à collecter et à combiner des données énergétiques. Les sociétés de tours font face à des difficultés supplémentaires lorsque les anciens systèmes de surveillance à distance de plusieurs fournisseurs transmettent des données dans des formats incohérents et à des intervalles variables. Les sites distants en Afrique subsaharienne, en Amérique du Sud rurale et dans certaines parties de l'Asie du Sud-Est peuvent également connaître une faible connectivité IP, des données retardées et des interruptions qui affaiblissent la confiance dans les modèles AI et peuvent rendre le contrôle automatisé dangereux. Les outils de diffusion de données open source peuvent normaliser certaines données héritées, mais les mises à niveau se font site par site, retardant la réalisation des économies.
Complexité d'intégration des OSS, RAN, systèmes d'alimentation et modèles de données
Une plateforme d'optimisation énergétique doit fonctionner sur les systèmes de support aux opérations, la gestion RAN multi-fournisseurs, les systèmes d'alimentation CC et CA, et les fonctions réseau cloud-natives. Chaque couche peut utiliser des modèles de données, des API et des calendriers de mise à niveau différents. La version 5 de l'Alliance O-RAN, finalisée en novembre 2025, a adopté les fonctionnalités d'économie d'énergie de la version 18 du 3GPP et défini des interfaces AI et d'apprentissage automatique basées sur le RIC pour les rApps énergétiques. Même ainsi, l'interopérabilité entre les environnements RAN propriétaires et ouverts reste une contrainte pratique. Les opérateurs peuvent disposer de données détaillées sur les générateurs et les batteries sans méthode commune pour les relier au trafic RAN et à la consommation d'énergie des unités radio aux intervalles inférieurs à la minute nécessaires pour la formation AI. Tupl a intégré plus de 20 sources de données sur plus de 60 000 stations de base Huawei et ZTE, démontrant le potentiel de la gestion multi-fournisseurs et l'effort d'ingénierie requis, tandis que des projets plus longs peuvent différer les revenus des licences logicielles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les logiciels dominent, les services gagnent en importance stratégique
Les logiciels représentaient 72,46% des revenus du marché des logiciels d'optimisation énergétique des télécommunications en 2026. Cette position reflète le modèle de plateforme de la gestion de l'énergie pilotée par l'AI, où des capacités telles que les contrôles du mode veille, l'interaction avec le réseau électrique et les liens avec les jumeaux numériques peuvent être livrées sous forme de mises à jour. La couche logicielle combine également la surveillance, l'analytique et l'orchestration dans un environnement d'exploitation unique. Cette approche intégrée favorise les fournisseurs disposant d'une couverture de plateforme étendue plutôt que les fournisseurs qui traitent un seul flux de travail isolé. Les exigences réglementaires en matière de reporting vérifiable au niveau des sites s'ajoutent au besoin de plateformes avec une traçabilité des données. Les logiciels restent donc au cœur du dispositif à mesure que les opérateurs passent de projets pilotes à des modèles d'exploitation reproductibles à l'échelle du réseau. Le secteur des logiciels d'optimisation énergétique des télécommunications dépend de cette couche pour transformer la télémétrie brute en actions mesurables, révisables et ajustables. Les fournisseurs utilisent également la couche logicielle pour connecter les décisions énergétiques aux exigences de performance réseau. Cela réduit le risque que les économies d'énergie soient poursuivies sans tenir compte de la qualité de service.
Les services devraient croître à un CAGR de 20,14% de 2027 à 2032, dépassant l'ensemble du marché des logiciels d'optimisation énergétique des télécommunications. Les opérateurs utilisent ces services pour l'intégration de systèmes, la configuration, le calibrage des seuils, les opérations gérées et la gestion du changement. Cette demande reflète le travail pratique nécessaire pour faire passer une application énergétique d'un pilote à des opérations réseau en direct. Les services peuvent approfondir les relations avec les fournisseurs car les équipes de livraison développent une connaissance des données réseau, des paramètres d'équipement et des contraintes d'exploitation locales. Ils peuvent également soutenir des revenus récurrents en prolongeant les contrats au-delà du déploiement initial du logiciel. La mise en œuvre nécessite une configuration, un calibrage des seuils KPI et une orchestration de la surveillance en temps réel. Ce travail montre pourquoi les services restent importants même lorsque le client achète une solution axée sur les logiciels. L'équilibre entre logiciels et services restera probablement important à mesure que les opérateurs standardisent la gestion de l'énergie sur de grands parcs. Cela soutient le marché des logiciels d'optimisation énergétique des télécommunications à mesure que les déploiements passent des pilotes aux opérations en direct.
Par couche réseau : le RAN en tête tandis que les sites périphériques prennent de l'ampleur
Le réseau d'accès radio représentait 48,35% des revenus du marché des logiciels d'optimisation énergétique des télécommunications en 2026. Le RAN est la couche la plus énergivore d'un réseau mobile et offre le cadre le plus immédiat pour les actions de mode veille et de contrôle de la puissance. Le RAN est l'endroit où les actions de mode veille et de contrôle de la puissance peuvent avoir l'effet opérationnel le plus immédiat. Une étude française sur la 5G a estimé qu'une station de base urbaine consomme en moyenne 2 456 watt-heures. Ces conditions rendent le comptage au niveau des fonctions et le contrôle réactif plus utiles que les moyennes générales au niveau des sites. Le transport, le cœur de réseau, les fonctions cloud-natives et les réseaux d'accès fixes présentent chacun des profils énergétiques distincts et nécessitent des approches d'optimisation différentes. Les contrôles logiciels peuvent également avoir une valeur matérielle en dehors des sites radio, où différentes fonctions réseau nécessitent leur propre approche de gestion de la demande.
Les centres de données télécom et les sites de calcul en périphérie devraient se développer à un CAGR de 20,32% de 2027 à 2032. Les charges de travail en périphérie créent un besoin distinct de gestion de l'énergie car l'inférence AI et le traitement des données peuvent introduire des profils de charge que les outils de planification de capacité standard n'étaient pas conçus pour gérer. Les opérateurs ont de plus en plus besoin de logiciels qui gèrent les emplacements radio, de cœur de réseau et de périphérie comme des parties interconnectées d'un système unique. Broadcom a annoncé VMware Telco Cloud Platform 9 en mars 2026 avec pour objectif de réduire la consommation d'énergie des serveurs de 25 à 30% grâce à une plus grande densité de machines virtuelles. L'ITU-T L.1307 fournit une base de mesure pour l'efficacité énergétique dans les micro-centres de données en périphérie. La norme soutient un reporting plus comparable à mesure que les déploiements en périphérie se développent. Le marché des logiciels d'optimisation énergétique des télécommunications peut bénéficier lorsque les opérateurs ont besoin de contrôles cohérents sur des emplacements informatiques de plus en plus distribués. Le rythme rapide de ce segment reflète également le passage vers l'inférence sur appareil et en périphérie dans le cadre des règles d'AI souveraine. Cela élargit le marché adressable pour les logiciels d'optimisation énergétique des télécommunications. La gestion de l'énergie en périphérie devient par conséquent un flux de travail distinct plutôt qu'une extension de l'optimisation RAN conventionnelle.
Par mode de déploiement : le cloud en tête, le déploiement hybride répond à la complexité des réseaux existants
Les déploiements cloud représentaient 44,62% des revenus du marché des logiciels d'optimisation énergétique des télécommunications en 2026. Les opérateurs utilisent la livraison cloud pour éviter les dépenses d'investissement et la charge informatique interne liées à la maintenance des applications sur site. Les environnements cloud peuvent également faciliter la gestion des mises à jour, de la mise à l'échelle et de l'intégration multi-fournisseurs. Un fournisseur desservant plusieurs opérateurs peut entraîner des modèles AI sur des données de trafic et d'énergie agrégées et anonymisées. Cet apprentissage partagé peut améliorer les modèles plus rapidement que le déploiement autonome d'un seul opérateur. Les plateformes cloud sont particulièrement bien adaptées aux interfaces de surveillance standardisées spécifiées dans la recommandation ITU-T L.1396. Elles peuvent appliquer des structures de données comparables sur l'alimentation, le refroidissement et l'environnement sur des parcs d'équipements. Le marché des logiciels d'optimisation énergétique des télécommunications est donc soutenu par les opérateurs qui préfèrent des modèles d'abonnement flexibles aux versions logicielles individuelles par site. La livraison cloud donne également aux fournisseurs un moyen plus clair de maintenir les connexions à mesure que les équipements réseau et les API évoluent.
Les déploiements sur site restent pertinents là où les règles de souveraineté des données, les préoccupations de sécurité nationale ou les exigences de très faible latence limitent l'utilisation du contrôle cloud centralisé. Les déploiements hybrides devraient se développer à un CAGR de 20,06% de 2027 à 2032. Les opérateurs disposant de grands parcs existants utilisent ce modèle pour héberger l'analytique et la planification dans le cloud tout en maintenant les boucles de contrôle sensibles ou critiques en termes de temps plus proches du réseau. Une structure hybride permet aux opérateurs de conserver le contrôle en temps réel tout en utilisant les ressources cloud pour l'analytique et la formation des modèles. L'utilisation hybride peut réduire les perturbations opérationnelles qui résulteraient du remplacement simultané de tous les anciens systèmes sur site. Elle offre également une voie pratique pour les opérateurs qui ont besoin de vérifier les décisions de contrôle avant d'étendre l'automatisation.
Par application : la surveillance ancre le marché, l'orchestration du mode veille du RAN s'accélère
La surveillance de l'énergie réseau représentait 29,74% des revenus du marché des logiciels d'optimisation énergétique des télécommunications en 2026. La surveillance est le point d'entrée pour de nombreux déploiements, car les opérateurs ont besoin de données fiables avant de pouvoir automatiser l'optimisation. La recommandation ITU-T L.1396, publiée en octobre 2025, définit une interface commune de surveillance et de contrôle pour les systèmes d'alimentation, de refroidissement et d'environnement des bâtiments dans les réseaux de télécommunications. La recommandation soutient la collecte cohérente de données nécessaires pour le reporting de conformité. La gestion de l'énergie sur site, l'arrêt des porteuses et des cellules, et l'optimisation du trafic et de la capacité s'appuient sur cette visibilité de base. L'optimisation du trafic réseau et de la capacité est particulièrement utile dans les centres de données télécom, où les charges de travail AI peuvent créer des pics de charge différents de ceux du trafic utilisateur conventionnel. La surveillance aide également les opérateurs à identifier les compteurs peu fiables, les flux de données incomplets et les contraintes locales avant d'autoriser des actions automatisées. Ce rôle la maintient importante même à mesure que des applications plus avancées deviennent disponibles.
L'orchestration du mode veille du RAN devrait se développer à un CAGR de 20,48% de 2027 à 2032. L'application peut ajuster les états des cellules ou des porteuses en réponse à la demande réelle plutôt que de s'appuyer sur des planifications temporelles fixes. La logique de contrôle pilotée par l'AI peut produire de meilleurs résultats que les règles fixes sur le même matériel. La version 5 de l'Alliance O-RAN prend en charge les contrôles énergétiques basés sur les rApps dans les environnements RAN multi-fournisseurs conformes. Cela peut élargir l'utilisation des applications de mode veille au-delà des réseaux qui dépendent d'un seul fournisseur d'équipements. Le secteur des logiciels d'optimisation énergétique des télécommunications évolue vers des contrôles plus automatisés, mais les opérateurs ont toujours besoin de processus de gouvernance qui expliquent pourquoi chaque action a été prise. Cette exigence rend la surveillance, les pistes d'audit et la supervision humaine pertinentes pour le déploiement des outils de mode veille.

Par utilisateur final : les opérateurs de réseaux mobiles en tête, les sociétés de tours redéfinissent la proposition de valeur
Les opérateurs de réseaux mobiles représentaient 57,82% des revenus du marché des logiciels d'optimisation énergétique des télécommunications en 2026. Ils exploitent une grande partie de l'infrastructure RAN et sont directement exposés à la hausse des coûts de l'électricité. Les opérateurs de réseaux fixes, les fournisseurs de services de communications intégrés et les opérateurs de gros ont des besoins d'optimisation différents sur les réseaux optiques passifs, les centres de données, les sites sans fil et l'infrastructure partagée. Les opérateurs de réseaux mobiles commencent souvent par les contrôles énergétiques du RAN car ces sites combinent une consommation d'énergie élevée avec des données opérationnelles qui soutiennent l'automatisation. Leur adoption façonne également les plateformes disponibles pour les opérateurs plus petits et plus spécialisés. L'accent mis sur la qualité du réseau en direct signifie que les fournisseurs doivent équilibrer les économies par rapport aux objectifs de couverture et de performance. Cela fait de la connaissance approfondie du réseau et de l'accès à la télémétrie des équipements des avantages concurrentiels précieux. Le marché des logiciels d'optimisation énergétique des télécommunications bénéficie lorsque les opérateurs de réseaux mobiles déploient des contrôles éprouvés sur des parcs radio nationaux. Leurs déploiements peuvent également générer des données qui soutiennent le développement plus large des modèles et services des fournisseurs.
Les sociétés de tours devraient se développer à un CAGR de 20,21% de 2027 à 2032. Leur opportunité est liée à un passage de la facturation par répercussion de l'énergie à l'approvisionnement direct en énergie, ce qui expose leurs marges aux coûts de l'électricité. Les portefeuilles multi-locataires créent également un besoin d'allouer avec précision la consommation d'énergie et de gérer les actifs de sites partagés. En juin 2025, DNA Tower Finland est devenue la première société de tours à offrir une capacité de batterie de station de base sur un marché de réserve d'électricité en utilisant la solution de stockage d'énergie distribué basée sur l'AI d'Elisa Industriq. Ce modèle utilise des batteries distribuées pour gérer la consommation et soutenir les services d'équilibrage du réseau électrique. Helios Towers a investi 11 millions USD dans des initiatives d'efficacité énergétique en 2025, notamment l'intégration au réseau électrique, l'énergie solaire et les systèmes de surveillance à distance. Ces investissements montrent que les sociétés de tours traitent la gestion de l'énergie comme une plateforme d'exploitation continue plutôt que comme un projet d'investissement ponctuel. Leur expansion élargit la demande au-delà des opérateurs de réseaux traditionnels et crée une voie supplémentaire vers la valeur à partir des actifs énergétiques des sites.
Analyse géographique
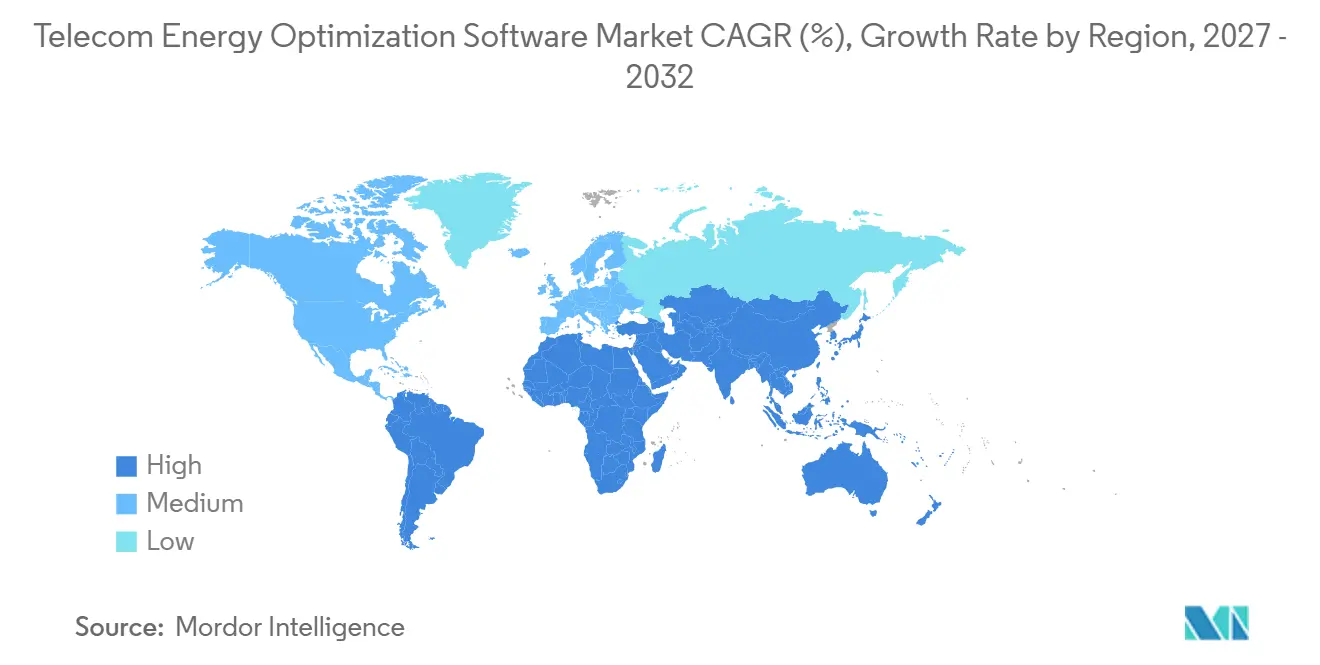
L'Asie-Pacifique représentait 35,46% de la part du marché des logiciels d'optimisation énergétique des télécommunications en 2026 et devrait se développer à un CAGR de 20,12% jusqu'en 2032. La région combine des déploiements 5G à très grande échelle avec de larges opportunités de mise à jour de la gestion de l'énergie sur les réseaux plus récents et plus anciens. La Chine est le plus grand cadre individuel pour ces applications car le déploiement 5G a multiplié le nombre de stations de base par plus de 30, atteint plus de 90% de la population, et China Mobile et Huawei ont mis en œuvre des mesures 5G vertes pilotées par l'AI dans l'ensemble de leurs 31 filiales régionales. L'Inde est une opportunité en évolution rapide alors que Jio et Bharti Airtel déploient la 5G sur des sites construits autour des profils de trafic 4G. La Corée du Sud, le Japon, l'Australie, la Nouvelle-Zélande et l'Indonésie soutiennent une adoption avancée qui relie la gestion de l'énergie des sites de calcul en périphérie à l'optimisation du RAN, notamment l'utilisation par Indosat Ooredoo Hutchison de la plateforme SaaS multi-fournisseurs de Nokia.
L'Europe a adopté le logiciel grâce aux exigences réglementaires, aux mandats d'énergie renouvelable et aux engagements précoces des opérateurs. L'optimisation énergétique est traitée à la fois comme un outil de gestion des coûts et comme un moyen de produire des enregistrements de conformité détaillés, avec Deutsche Telekom, Telefónica, Telia et Vodafone contribuant à établir cet environnement d'approvisionnement. La solution AI d'optimisation énergétique de Tupl est entrée en service dans 8 à 10 pays européens avec Deutsche Telekom en avril 2025, démontrant que l'ajustement dynamique du mode veille peut fonctionner sur des réseaux multi-fournisseurs. L'Amérique du Nord est davantage façonnée par la pression sur les coûts d'exploitation et la nécessité de gérer la consommation d'énergie à mesure que le trafic se développe. TELUS combine des logiciels de gestion de l'énergie avec l'approvisionnement en énergie renouvelable pour permettre des opérations plus réactives et conscientes du carbone après avoir atteint son objectif de 100% d'électricité renouvelable et à faibles émissions.
Le Moyen-Orient adopte des plateformes d'optimisation dans le cadre de programmes nationaux de transformation numérique et d'objectifs de durabilité, notamment en Arabie saoudite et aux Émirats arabes unis. La gestion des sites consciente du réseau électrique et l'intégration solaire sont pertinentes là où les priorités politiques s'alignent sur les préoccupations énergétiques commerciales. Les marchés africains ont un fort besoin d'optimisation mais font face à des conditions complexes, notamment une disponibilité limitée du réseau électrique et une dépendance au diesel. Helios a signalé une disponibilité moyenne du réseau électrique de 18 heures par jour sur ses marchés africains. Son investissement de 11 millions USD en 2025 comprenait des batteries avancées et une surveillance à distance, et a réduit les émissions des Scopes 1 et 2 par locataire de 10% par rapport à l'année de référence. L'Amérique du Sud est une opportunité émergente, soutenue par la grande base d'opérateurs du Brésil et l'activité d'enchères 5G en Argentine, bien que l'infrastructure plus ancienne puisse ralentir le passage de la surveillance au contrôle automatisé.
Paysage concurrentiel
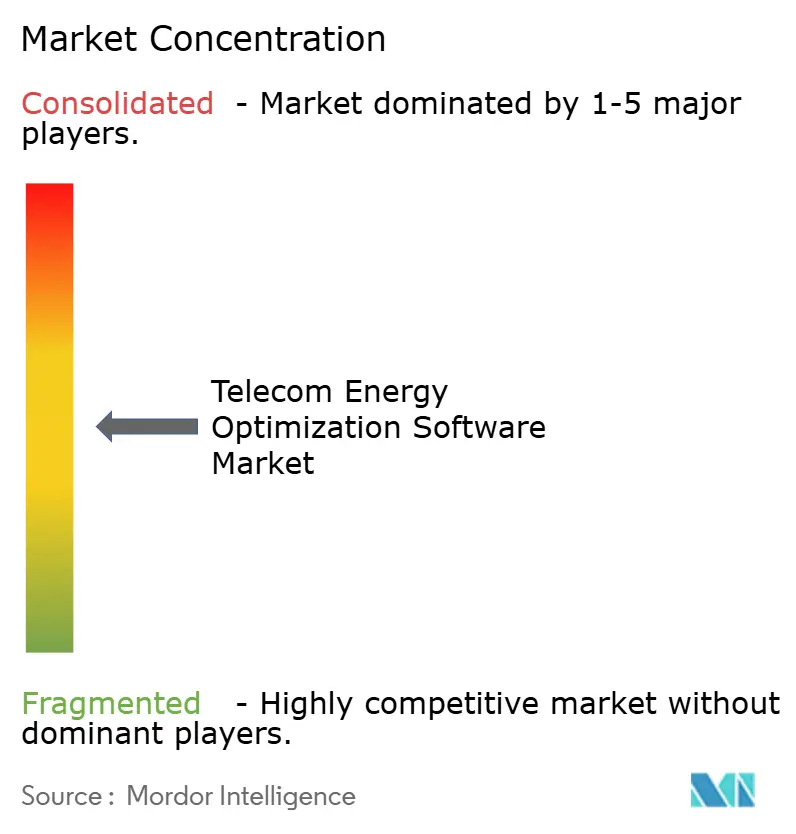
Le marché des logiciels d'optimisation énergétique des télécommunications est modérément concentré au niveau des plateformes, et Ericsson, Nokia, Huawei et ZTE bénéficient des systèmes RAN installés et des systèmes de support aux opérations qui fournissent un accès direct à la télémétrie des stations de base. Ces fournisseurs intègrent des applications énergétiques dans des plateformes de réseaux autonomes et d'opérations plus larges, ce qui peut rendre le remplacement difficile dans les parcs mono-fournisseurs. Les environnements de production multi-fournisseurs créent toujours un rôle pour les spécialistes neutres vis-à-vis des fournisseurs qui peuvent combiner des données de plusieurs systèmes. Le travail de Tupl sur plus de 20 sources de données et plus de 60 000 stations de base Huawei et ZTE illustre le défi d'intégration qui soutient ce rôle spécialisé. Cette division entre fournisseurs de plateformes intégrées et intégrateurs indépendants fait de l'interopérabilité un critère d'achat central.
En mars 2026, Ericsson et Nokia ont annoncé une collaboration sur les réseaux autonomes multi-fournisseurs, Nokia rejoignant l'écosystème rApp d'Ericsson et Ericsson rejoignant le SMO Marketplace de Nokia. L'accord permet l'automatisation des applications sur les réseaux RAN propriétaires, cloud RAN et Open RAN et ouvre une voie pour que les rApps d'optimisation énergétique servent des parcs d'équipements mixtes. La version 5 de l'Alliance O-RAN fournit la base de normes pour les applications énergétiques tierces dans les environnements RAN conformes en adoptant les fonctionnalités d'économie d'énergie de la version 18 du 3GPP et en spécifiant des interfaces pour les rApps AI et d'apprentissage automatique. L'écosystème rApp en développement peut donc étendre la concurrence au-delà de la chaîne d'approvisionnement d'équipements établie.
L'échelle des données et l'intégration au réseau électrique deviennent des sources importantes de différenciation. Les fournisseurs qui collectent de la télémétrie sur de grands portefeuilles peuvent améliorer les modèles AI plus rapidement, et la livraison SaaS permet aux fournisseurs d'appliquer ces améliorations à l'ensemble de leurs clients. La solution de stockage d'énergie distribué d'Elisa Industriq soutient la participation de DNA Tower Finland au marché de réserve d'électricité nordique, démontrant que les contrôles conscients du réseau électrique peuvent créer des opportunités de revenus tout en réduisant la consommation d'énergie. L'activité de brevets dans l'orchestration du mode veille AI et la planification consciente des prix de l'énergie indique également une concurrence autour du contrôle autonome, tandis que l'ETSI ES 203 228 V1.5.1 définit des méthodes d'évaluation que les fournisseurs peuvent utiliser pour répondre aux exigences de gouvernance. Ces exigences renforcent la demande sur l'ensemble du marché des logiciels d'optimisation énergétique des télécommunications.
Leaders du secteur des logiciels d'optimisation énergétique des télécommunications
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Cisco Systems, Inc.
-
Schneider Electric SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Accruent et PowerX ont annoncé un partenariat stratégique connectant la plateforme d'intelligence énergétique pilotée par l'AI de PowerX avec le logiciel de gestion de sites Siterra d'Accruent pour les sociétés de tours disposant de portefeuilles de sites distribués. L'intégration permet d'incorporer les anomalies et inefficacités énergétiques identifiées par l'AI dans les flux de travail opérationnels, réduisant l'intervention manuelle dans les processus de gestion de l'énergie.
- Mai 2026 : Rakuten Mobile et KDDI ont été conjointement sélectionnés par l'Organisation japonaise de développement des nouvelles énergies et des technologies industrielles pour un projet de recherche et développement visant à réduire de 40% la consommation d'énergie des centres de données et du RAN virtualisé d'ici 2030. La collaboration se concentre sur l'optimisation simultanée des stations de base virtualisées et de l'infrastructure informatique dans le cadre du programme de développement de l'infrastructure post-5G du Japon.
- Mars 2026 : Ericsson et Nokia ont annoncé une collaboration stratégique pour accélérer le développement des réseaux autonomes et l'interopérabilité multi-fournisseurs sur les architectures RAN propriétaires, cloud RAN et Open RAN. L'accord permet à Ericsson de participer au SMO Marketplace de Nokia et à Nokia de rejoindre l'écosystème rApp d'Ericsson, favorisant une plus grande compatibilité entre les applications d'automatisation réseau grâce à des interfaces R1 standardisées. La collaboration établit un cadre permettant aux opérateurs de télécommunications de déployer des applications d'optimisation intelligentes dans des environnements multi-fournisseurs, soutenant potentiellement la gestion automatisée de l'énergie, l'optimisation des performances réseau et des opérations d'infrastructure plus efficaces.
- Mars 2026 : Huawei a lancé ses solutions de nouvelle génération de site vert alimenté par l'AI et de centre de données AI de niveau GW au MWC Barcelone 2026. Le site vert alimenté par l'AI intègre des prévisions météorologiques, la planification du stockage d'énergie et des capacités de centrale électrique virtuelle, avec des déploiements en Europe du Nord montrant des augmentations de revenus annuelles de plus de 2 000 EUR (2 213 USD) par site grâce à la participation à l'équilibrage du réseau électrique.
Portée du rapport mondial sur le marché des logiciels d'optimisation énergétique des télécommunications
Le rapport sur le marché des logiciels d'optimisation énergétique des télécommunications est segmenté par composant (logiciels et services), couche réseau (réseau d'accès radio, réseau de transport, cœur de réseau et fonctions réseau cloud-natives, centres de données télécom et sites de calcul en périphérie, et réseaux d'accès fixes), mode de déploiement (cloud, sur site et hybride), application (surveillance de l'énergie réseau, gestion de l'énergie sur site, orchestration du mode veille du RAN, optimisation de l'arrêt des porteuses et des cellules, optimisation du trafic réseau et de la capacité, et autres applications), utilisateur final (opérateurs de réseaux mobiles, opérateurs de réseaux fixes, fournisseurs de services de communications intégrés, sociétés de tours, opérateurs de réseaux de gros, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Services |
| Réseau d'accès radio |
| Réseau de transport |
| Cœur de réseau et fonctions réseau cloud-natives |
| Centres de données télécom et sites de calcul en périphérie |
| Réseaux d'accès fixes |
| Cloud |
| Sur site |
| Hybride |
| Surveillance de l'énergie réseau |
| Gestion de l'énergie sur site |
| Orchestration du mode veille du RAN |
| Optimisation de l'arrêt des porteuses et des cellules |
| Optimisation du trafic réseau et de la capacité |
| Autres applications |
| Opérateurs de réseaux mobiles |
| Opérateurs de réseaux fixes |
| Fournisseurs de services de communications intégrés |
| Sociétés de tours |
| Opérateurs de réseaux de gros |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Espagne | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Logiciels | |
| Services | ||
| Par couche réseau | Réseau d'accès radio | |
| Réseau de transport | ||
| Cœur de réseau et fonctions réseau cloud-natives | ||
| Centres de données télécom et sites de calcul en périphérie | ||
| Réseaux d'accès fixes | ||
| Par mode de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par application | Surveillance de l'énergie réseau | |
| Gestion de l'énergie sur site | ||
| Orchestration du mode veille du RAN | ||
| Optimisation de l'arrêt des porteuses et des cellules | ||
| Optimisation du trafic réseau et de la capacité | ||
| Autres applications | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Opérateurs de réseaux fixes | ||
| Fournisseurs de services de communications intégrés | ||
| Sociétés de tours | ||
| Opérateurs de réseaux de gros | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Espagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des logiciels d'optimisation énergétique des télécommunications ?
La taille du marché des logiciels d'optimisation énergétique des télécommunications est de 1,47 milliards USD en 2026 et devrait atteindre 4,05 milliards USD d'ici 2032 avec un CAGR de 18,68%.
Pourquoi les opérateurs télécom adoptent-ils des logiciels d'optimisation énergétique ?
Les opérateurs utilisent ces plateformes pour gérer les besoins croissants en énergie des réseaux 5G denses, renforcer le contrôle des coûts et soutenir un reporting énergétique détaillé.
Quel composant domine les dépenses en logiciels d'optimisation énergétique des télécommunications ?
Les logiciels représentaient 72,46% des revenus en 2026 car ils fournissent des capacités de surveillance, d'analytique et d'orchestration dans une plateforme intégrée.
Quel modèle de déploiement gagne du terrain parmi les opérateurs de réseaux ?
Le cloud représentait 44,62% des revenus en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 20,06% jusqu'en 2032.
Quelle application se développe le plus rapidement dans l'optimisation énergétique des télécommunications ?
L'orchestration du mode veille du RAN devrait se développer à un CAGR de 20,48% jusqu'en 2032 car l'AI peut ajuster les états d'alimentation des cellules aux conditions de trafic en temps réel.
Pourquoi les sociétés de tours utilisent-elles des plateformes d'optimisation énergétique ?
Les sociétés de tours assument une plus grande exposition directe aux coûts de l'électricité et peuvent utiliser des batteries distribuées à la fois pour l'optimisation des sites et les services d'équilibrage du réseau électrique.