
Tamaño y Participación del Mercado de Software de Optimización Energética para Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.68 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Optimización Energética para Telecomunicaciones por Mordor Intelligence
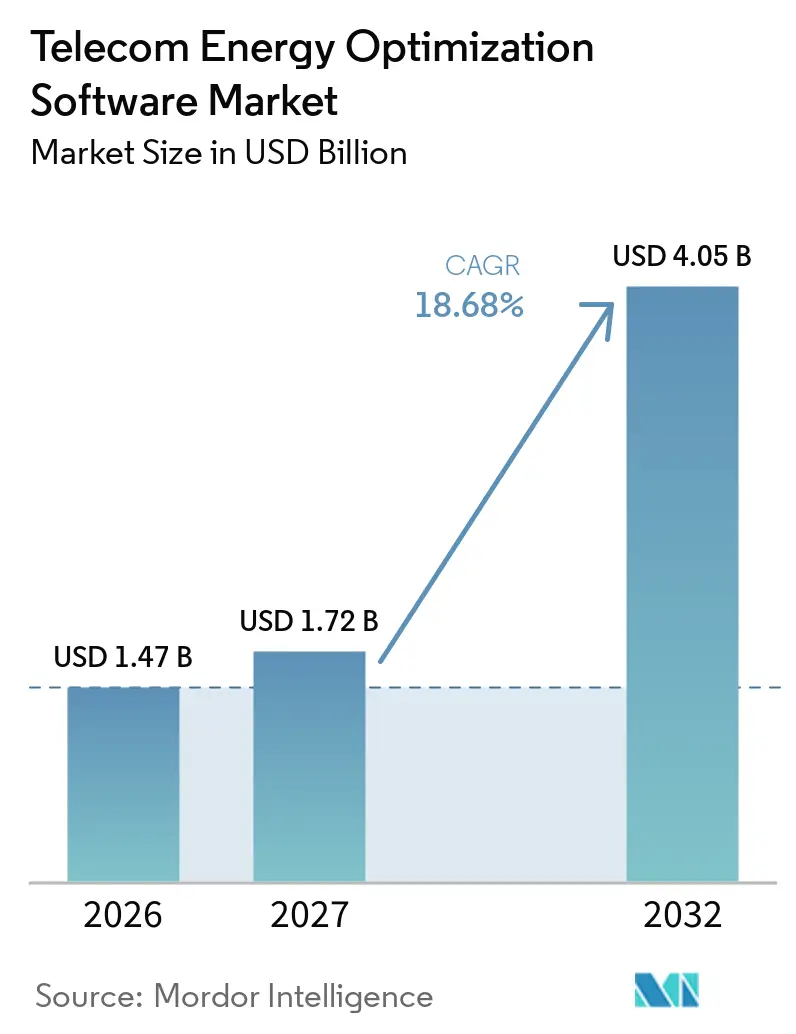
Se espera que el tamaño del Mercado de Software de Optimización Energética para Telecomunicaciones aumente de 1,47 mil millones de USD en 2026 a 1,72 mil millones de USD en 2027 y alcance los 4,05 mil millones de USD para 2032, creciendo a una CAGR del 18,68% durante el período de pronóstico (2027-2032). El mercado de software de optimización energética para telecomunicaciones avanza porque las redes 5G más densas han convertido la electricidad en un costo operativo más elevado y más gestionable para los operadores móviles. La energía de red representa entre el 15% y el 30% del gasto operativo de red de los operadores móviles, situando la gestión energética junto a la cobertura, la capacidad y la calidad del servicio en la planificación financiera. Las divulgaciones obligatorias de carbono, los controles de inteligencia artificial en tiempo real y la entrega en la nube refuerzan el argumento a favor de un software que pueda reducir el consumo sin requerir grandes actualizaciones de sitio. El mercado de software de optimización energética para telecomunicaciones también se beneficia cuando los operadores pasan de herramientas aisladas a plataformas que gestionan entornos de acceso por radio, núcleo y borde de manera unificada. Los proveedores de infraestructura mantienen una ventaja a través de sus relaciones con la RAN instalada y los sistemas de soporte a las operaciones, mientras que los proveedores especializados tienen margen para competir cuando los operadores utilizan equipos de múltiples proveedores.
Conclusiones Clave del Informe
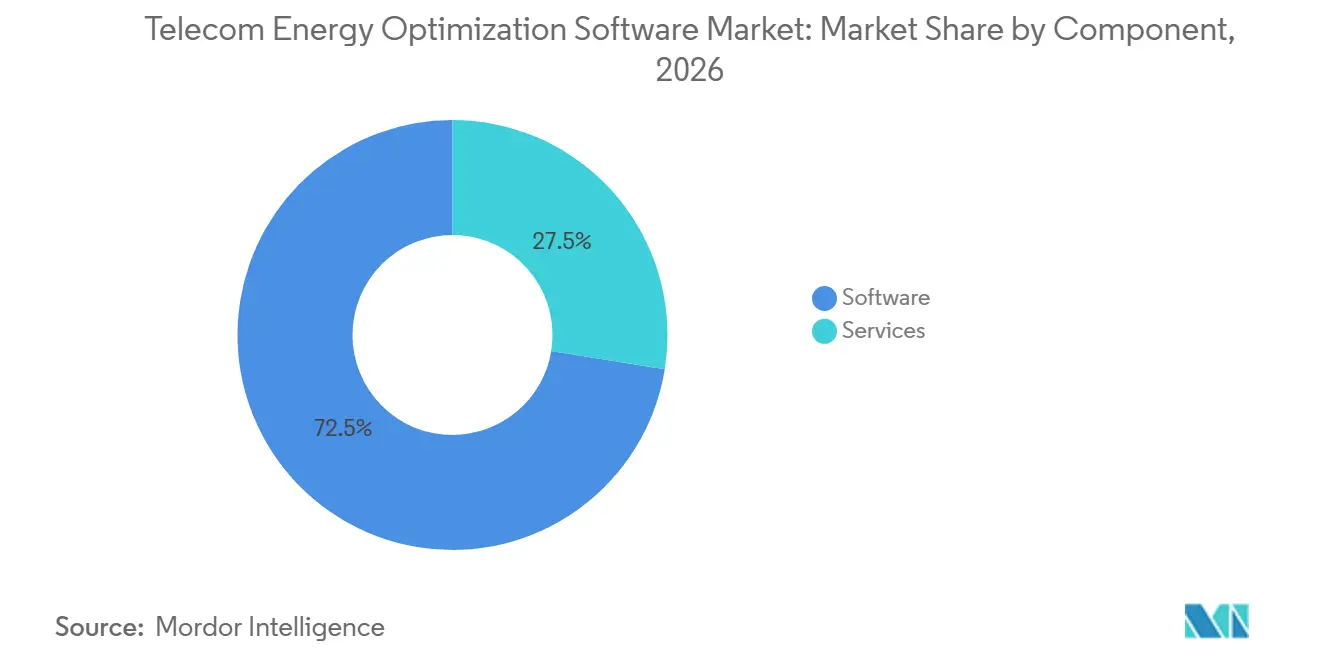
- Por componente, el software representó el 72,46% de los ingresos del mercado de software de optimización energética para telecomunicaciones en 2026, mientras que se proyecta que los servicios se expandan a una CAGR del 20,14% hasta 2032.
- Por capa de red, las implementaciones de red de acceso por radio representaron el 48,35% del mercado de software de optimización energética para telecomunicaciones en 2026, mientras que se proyecta que los centros de datos de telecomunicaciones y los sitios de computación en el borde se expandan a una CAGR del 20,32% hasta 2032.
- Por modo de implementación, las implementaciones en la nube representaron el 44,62% del mercado de software de optimización energética para telecomunicaciones en 2026, mientras que se proyecta que las implementaciones híbridas se expandan a una CAGR del 20,06% hasta 2032.
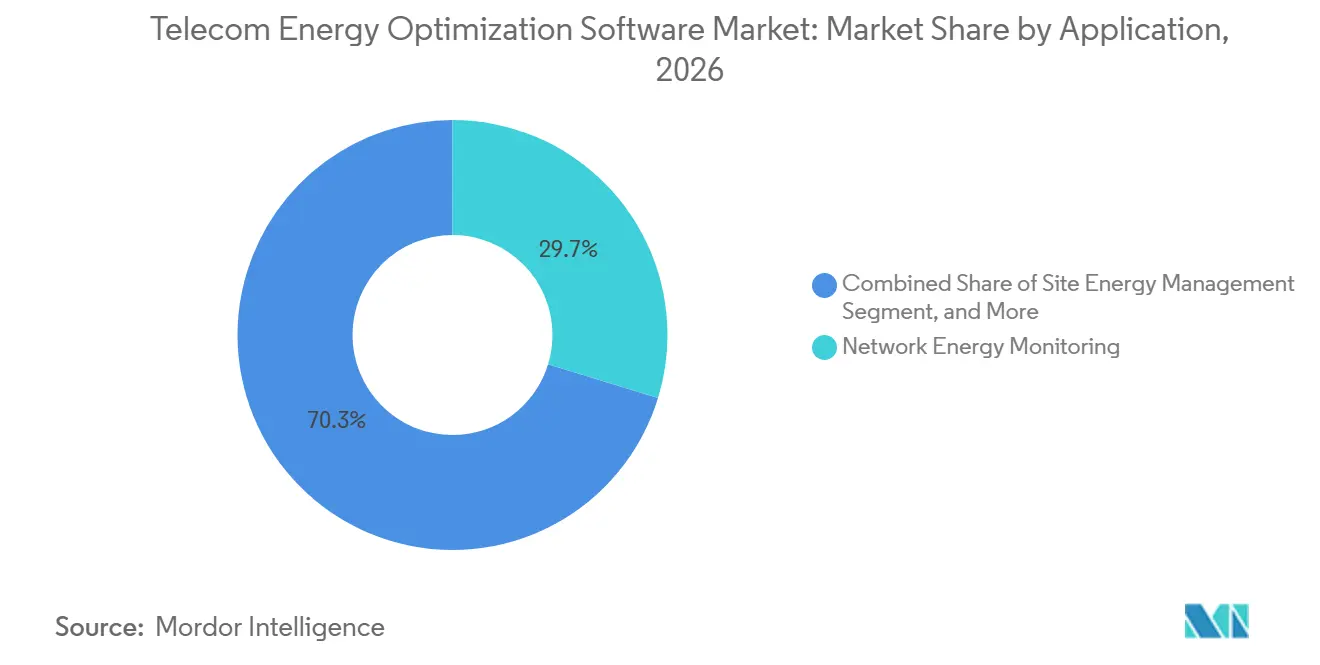
- Por aplicación, el monitoreo de energía de red representó el 29,74% del mercado de software de optimización energética para telecomunicaciones en 2026, mientras que se proyecta que la orquestación de modo de suspensión de RAN se expanda a una CAGR del 20,48% hasta 2032.
- Por usuario final, los operadores de redes móviles representaron el 57,82% del mercado de software de optimización energética para telecomunicaciones en 2026, mientras que se proyecta que las empresas de torres se expandan a una CAGR del 20,21% hasta 2032.
- Por geografía, Asia-Pacífico representó el 35,46% de los ingresos del mercado de software de optimización energética para telecomunicaciones en 2026 y se proyecta que se expanda a una CAGR del 20,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Software de Optimización Energética para Telecomunicaciones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Intensidad Energética de la RAN 5G | +5.1% | Global, concentrado en mercados de alta densidad 5G en Asia-Pacífico, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Optimización de Potencia en Bucle Cerrado Impulsada por Inteligencia Artificial | +4.5% | Global, con escala temprana en Europa y Asia-Pacífico, en crecimiento en Oriente Medio y África | Mediano plazo (2-4 años) |
| Adopción de SaaS en la Nube en Operaciones de Redes de Múltiples Proveedores | +2.9% | América del Norte y Europa inicialmente, expandiéndose hacia Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Compromisos de Cero Emisiones Netas y Requisitos de Divulgación Energética | +2.1% | Europa y América del Norte lideran, Asia-Pacífico y Oriente Medio siguen bajo mandatos climáticos nacionales | Largo plazo (≥ 4 años) |
| Volatilidad del Precio de la Energía y Presión sobre el OPEX de Telecomunicaciones | +1.6% | Global, especialmente sentido en Europa y África, incluidos los mercados dependientes del diésel en el África Subsahariana | Corto plazo (≤ 2 años) |
| Sitios de Telecomunicaciones Conscientes de la Red como Activos de Energía Distribuida | +0.8% | Europa, comenzando en los mercados nórdicos y bálticos, luego Oriente Medio y Asia-Pacífico con reformas de la red eléctrica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Intensidad Energética de la RAN 5G
El despliegue de 5G a escala comercial cambia las demandas energéticas de una red móvil porque el equipo de radio 5G tiene un mayor consumo de energía que el equipo 4G, y una unidad de radio macro a plena carga consume 1.090 vatios.[1] Los despliegues no independientes requieren que los operadores ejecuten simultáneamente las capas 4G y 5G, mientras que la investigación muestra que la carga de radio mediana se mantiene por debajo del 40% incluso durante los períodos de mayor demanda. Esto significa que muchas estaciones base utilizan una potencia cercana a la máxima solo durante una parte de su capacidad productiva. China ilustra la magnitud de este problema: su despliegue de 5G aumentó el número de estaciones base en más de 30 veces y extendió la cobertura a más del 90% de la población. Sin embargo, los operadores móviles chinos registraron su primera disminución interanual en emisiones operativas en 2024, mientras que el tráfico casi se cuadruplicó respecto a los niveles de 2019, apoyado por programas de apagado y modo de suspensión asistidos por inteligencia artificial. El mercado de software de optimización energética para telecomunicaciones aborda, por tanto, un problema continuo de diseño de red en lugar de un costo de transición de corta duración.
Optimización de Potencia en Bucle Cerrado Impulsada por Inteligencia Artificial
Los programas de radio estáticos apagan el equipo durante períodos de bajo tráfico predefinidos, pero los sistemas de inteligencia artificial pueden ajustar las decisiones a medida que cambian el tráfico, el clima y las condiciones de la red eléctrica. Este enfoque puede reducir la necesidad de que los ingenieros intervengan en las decisiones rutinarias de control de energía, y Nokia informó que sus métodos basados en inteligencia artificial logran entre 2 y 5 veces los ahorros de la programación fija y que MantaRay Energy puede proporcionar hasta un 15% de ahorro adicional sin afectar los indicadores de rendimiento de la red. Vodafone UK y Ericsson redujeron el consumo diario de energía de las unidades de radio 5G hasta en un 33% en una prueba realizada en Londres en marzo de 2025. La prueba combinó el Modo de Suspensión Profunda 5G, que puede ofrecer hasta un 70% de ahorro durante las horas de bajo tráfico, con la Orquestación del Modo de Suspensión de Celda 4G y un mapa de calor de eficiencia energética.[2] La retroalimentación continua también mejora los modelos subyacentes con el tiempo, lo que distingue a los sistemas de bucle cerrado de los reemplazos de hardware puntuales. El aprendizaje por refuerzo profundo federado puede coordinar decisiones entre redes autónomas mientras mantiene la privacidad de los datos a nivel de nodo individual, lo que lo hace relevante para entornos de múltiples operadores y de itinerancia.
Adopción de SaaS en la Nube en Operaciones de Redes de Múltiples Proveedores
Las redes utilizan habitualmente equipos de varios proveedores, por lo que una plataforma de optimización necesita interpretar datos de diferentes sistemas de RAN, gestores de equipos y activos de energía. Un modelo SaaS traslada la tarea de mantener esos conectores del operador al proveedor. Esto puede permitir implementaciones en semanas en lugar de meses y evitar grandes gastos de capital iniciales. Nokia desplegó su solución de Eficiencia Energética en la RAN nacional de Indosat Ooredoo Hutchison en Indonesia en julio de 2025 como una oferta SaaS diseñada para reducir las necesidades de mantenimiento local.[3] La Recomendación L.1396 de la UIT-T proporciona interfaces estandarizadas para monitorear el consumo de energía y los parámetros ambientales, y las plataformas en la nube pueden aplicar estas interfaces de manera consistente en parques de equipos diversos, mientras que el entrenamiento compartido de modelos mejora los sistemas en una base de clientes más amplia.
Compromisos de Cero Emisiones Netas y Requisitos de Divulgación Energética
Los objetivos de sostenibilidad están cada vez más vinculados a la validación de la iniciativa Science Based Targets y a las obligaciones de reporte obligatorio. Para junio de 2026, 81 operadores móviles tenían objetivos de ciencia basada en metas a corto plazo, lo que representa el 49% de las conexiones móviles globales y el 69% de los ingresos del sector. Cincuenta operadores también se habían comprometido con objetivos de cero emisiones netas, y 46 de esos objetivos fueron validados por la iniciativa Science Based Targets. TELUS alcanzó el 100% de electricidad renovable y de bajas emisiones a finales de 2025 y estableció objetivos de una reducción absoluta del 46% en las emisiones operativas para 2030 y de cero emisiones netas en la cadena de valor para 2040.[4] Deutsche Telekom alcanzó cero emisiones netas en los Alcances 1 y 2 de sus operaciones a finales de 2025, tras reducir las emisiones en más del 94% respecto a su línea base de 2017. Los requisitos de la UE y los marcos relacionados en Corea del Sur y Australia convierten el reporte detallado de energía en una cuestión de cumplimiento normativo. Esto posiciona al mercado de software de optimización energética para telecomunicaciones como una herramienta habilitadora de cumplimiento para los equipos de adquisiciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas en Telemetría y Medición Heredada | -1.9% | Global, más agudo en África y América del Sur, con brechas significativas en redes de Asia-Pacífico de infraestructura existente | Corto plazo (≤ 2 años) |
| Complejidad de Integración de OSS, RAN, Sistemas de Energía y Modelos de Datos | -1.4% | Global, más agudo en mercados de múltiples proveedores en Europa y América del Norte | Mediano plazo (2-4 años) |
| Riesgo de Gobernanza y Explicabilidad de la Automatización en Bucle Cerrado | -0.8% | Europa y América del Norte, donde los organismos reguladores tienen mayor escrutinio sobre la gobernanza de la inteligencia artificial | Largo plazo (≥ 4 años) |
| Recuperación de la Inversión en Modernización de Infraestructura Existente y Restricciones de Acceso a Sitios | -0.5% | África, América del Sur y mercados rurales a nivel global con carteras de sitios dispersos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas en Telemetría y Medición Heredada
La optimización basada en software depende de una telemetría de sitio granular y confiable, pero gran parte del parque de redes global aún no cumple con este requisito. En 2025, la Alianza NGMN encontró que los estándares actuales no cubren adecuadamente la medición de energía en las redes de transporte de RAN. También encontró que la estandarización limitada restringe la capacidad de los operadores para recopilar y combinar datos de energía. Las empresas de torres enfrentan dificultades adicionales cuando los sistemas de monitoreo remoto más antiguos de múltiples proveedores entregan datos en formatos inconsistentes y a intervalos variables. Los sitios remotos en el África Subsahariana, la América del Sur rural y partes del Sudeste Asiático también pueden experimentar baja conectividad IP, datos retrasados e interrupciones que debilitan la confianza del modelo de inteligencia artificial y pueden hacer que el control automatizado sea inseguro. Las herramientas de transmisión de datos de código abierto pueden normalizar algunos datos heredados, pero las actualizaciones se realizan sitio por sitio, retrasando la materialización de los ahorros.
Complejidad de Integración de OSS, RAN, Sistemas de Energía y Modelos de Datos
Una plataforma de optimización energética necesita funcionar en sistemas de soporte a las operaciones, gestión de RAN de múltiples proveedores, sistemas de energía de CC y CA, y funciones de red nativas de la nube. Cada capa puede utilizar diferentes modelos de datos, APIs y calendarios de actualización. La Versión 5 de la Alianza O-RAN, completada en noviembre de 2025, adoptó las funciones de ahorro de energía de la Versión 18 de 3GPP y definió interfaces de inteligencia artificial y aprendizaje automático basadas en RIC para rApps de energía. Aun así, la interoperabilidad entre entornos de RAN de propósito específico y RAN abierta sigue siendo una restricción práctica. Los operadores pueden tener datos detallados de generadores y baterías sin un método común para vincularlos al tráfico de RAN y al consumo de energía de las unidades de radio en los intervalos de menos de un minuto necesarios para el entrenamiento de inteligencia artificial. Tupl integró más de 20 fuentes de datos en más de 60.000 estaciones base de Huawei y ZTE, mostrando el potencial de la gestión de múltiples proveedores y el esfuerzo de ingeniería requerido, mientras que los proyectos más largos pueden diferir los ingresos por licencias de software.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Domina, los Servicios Ganan Peso Estratégico
El software representó el 72,46% de los ingresos del mercado de software de optimización energética para telecomunicaciones en 2026. Esta posición refleja el modelo de plataforma de la gestión energética liderada por inteligencia artificial, donde capacidades como los controles de modo de suspensión, la interacción con la red eléctrica y los vínculos con gemelos digitales pueden entregarse como actualizaciones. La capa de software también combina monitoreo, análisis y orquestación en un único entorno operativo. Ese enfoque integrado favorece a los proveedores con amplia cobertura de plataforma en lugar de a los proveedores que abordan un único flujo de trabajo aislado. Los requisitos regulatorios para informes auditables a nivel de sitio aumentan la necesidad de plataformas con trazabilidad de datos. El software, por tanto, sigue siendo central a medida que los operadores pasan de proyectos piloto a modelos operativos repetibles a escala de red. La industria de software de optimización energética para telecomunicaciones depende de esta capa para convertir la telemetría bruta en acciones que puedan medirse, revisarse y ajustarse. Los proveedores también utilizan la capa de software para conectar las decisiones energéticas con los requisitos de rendimiento de la red. Esto reduce el riesgo de que los ahorros de energía se persigan sin considerar la calidad del servicio.
Se proyecta que los servicios crezcan a una CAGR del 20,14% de 2027 a 2032, superando al mercado general de software de optimización energética para telecomunicaciones. Los operadores utilizan estos servicios para la integración de sistemas, la configuración, la calibración de umbrales, las operaciones gestionadas y la gestión del cambio. Esta demanda refleja el trabajo práctico necesario para llevar una aplicación de energía de un piloto a las operaciones de red en vivo. Los servicios pueden profundizar las relaciones con los proveedores porque los equipos de entrega desarrollan conocimiento de los datos de red, la configuración de equipos y las restricciones operativas locales. También pueden apoyar los ingresos recurrentes al extender los contratos más allá del despliegue inicial del software. La implementación requiere configuración, calibración de umbrales de KPI y orquestación de monitoreo en tiempo real. Este trabajo muestra por qué los servicios siguen siendo importantes incluso cuando el cliente está comprando una solución liderada por software. Es probable que el equilibrio entre software y servicios siga siendo importante a medida que los operadores estandarizan la gestión energética en grandes parques. Esto apoya al mercado de software de optimización energética para telecomunicaciones a medida que los despliegues pasan de pilotos a operaciones en vivo.
Por Capa de Red: La RAN Lidera mientras los Sitios de Borde Ganan Impulso
La red de acceso por radio representó el 48,35% de los ingresos del mercado de software de optimización energética para telecomunicaciones en 2026. La RAN es la capa de mayor intensidad energética en una red móvil y proporciona el entorno más inmediato para las acciones de modo de suspensión y control de potencia. La RAN es donde las acciones de modo de suspensión y control de potencia pueden tener el efecto operativo más inmediato. Un estudio francés sobre 5G estimó que una estación base urbana consume un promedio de 2.456 vatios-hora. Estas condiciones hacen que la medición a nivel de función y el control reactivo sean más útiles que los promedios amplios a nivel de sitio. El transporte, el núcleo, las funciones de red nativas de la nube y las redes de acceso fijo exhiben cada uno patrones de energía distintos y requieren diferentes enfoques de optimización. Los controles de software también pueden tener un valor material fuera de los sitios de radio, donde las diferentes funciones de red requieren su propio enfoque para gestionar la demanda.
Se proyecta que los centros de datos de telecomunicaciones y los sitios de computación en el borde se expandan a una CAGR del 20,32% de 2027 a 2032. Las cargas de trabajo en el borde crean una necesidad separada de gestión energética porque la inferencia de inteligencia artificial y el procesamiento de datos pueden introducir patrones de carga que las herramientas estándar de planificación de capacidad no fueron diseñadas para manejar. Los operadores necesitan cada vez más software que gestione ubicaciones de radio, núcleo y borde como partes interconectadas de un único sistema. Broadcom anunció VMware Telco Cloud Platform 9 en marzo de 2026 con el objetivo de reducir el consumo de energía de los servidores entre un 25% y un 30% mediante una mayor densidad de máquinas virtuales. La norma ITU-T L.1307 proporciona una base de medición para la eficiencia energética en micro centros de datos en el borde. La norma apoya una presentación de informes más comparable a medida que se expanden los despliegues en el borde. El mercado de software de optimización energética para telecomunicaciones puede beneficiarse cuando los operadores necesitan controles consistentes en ubicaciones de computación cada vez más distribuidas. El rápido ritmo de este segmento también refleja el cambio hacia la inferencia en el dispositivo y en el borde bajo las normas de inteligencia artificial soberana. Esto amplía el mercado direccionable para el software de optimización energética para telecomunicaciones. La gestión energética en el borde se está convirtiendo, en consecuencia, en un flujo de trabajo diferenciado en lugar de una extensión de la optimización convencional de RAN.
Por Modo de Implementación: La Nube Lidera, el Híbrido Aborda la Complejidad de la Infraestructura Existente
Las implementaciones en la nube representaron el 44,62% de los ingresos del mercado de software de optimización energética para telecomunicaciones en 2026. Los operadores utilizan la entrega en la nube para evitar el gasto de capital y la carga de TI interna de mantener aplicaciones en las instalaciones. Los entornos en la nube también pueden facilitar la gestión de actualizaciones, el escalado y la integración de múltiples proveedores. Un proveedor que atiende a múltiples operadores puede entrenar modelos de inteligencia artificial con datos de tráfico y energía agregados y anonimizados. Ese aprendizaje compartido puede mejorar los modelos más rápidamente que el despliegue independiente de un único operador. Las plataformas en la nube son particularmente adecuadas para las interfaces de monitoreo estandarizadas especificadas en la Recomendación L.1396 de la UIT-T. Pueden aplicar estructuras de datos comparables de energía, refrigeración y medio ambiente en parques de equipos. El mercado de software de optimización energética para telecomunicaciones está, por tanto, respaldado por operadores que prefieren modelos de suscripción flexibles a versiones de software individuales por sitio. La entrega en la nube también ofrece a los proveedores una forma más clara de mantener las conexiones a medida que cambian los equipos de red y las APIs.
Las implementaciones en las instalaciones siguen siendo relevantes donde las normas de soberanía de datos, las preocupaciones de seguridad nacional o los requisitos de latencia muy baja limitan el uso del control centralizado en la nube. Se proyecta que las implementaciones híbridas se expandan a una CAGR del 20,06% de 2027 a 2032. Los operadores con grandes parques de infraestructura existente utilizan este modelo para alojar análisis y planificación en la nube mientras mantienen los bucles de control sensibles o críticos en el tiempo más cerca de la red. Una estructura híbrida permite a los operadores mantener el control en tiempo real mientras utilizan recursos en la nube para análisis y entrenamiento de modelos. El uso híbrido puede reducir la interrupción operativa que surgiría de reemplazar todos los sistemas más antiguos en las instalaciones de una sola vez. También ofrece una ruta práctica para los operadores que necesitan verificar las decisiones de control antes de ampliar la automatización.
Por Aplicación: El Monitoreo Ancla el Mercado, la Orquestación del Modo de Suspensin Acelera
El monitoreo de energía de red representó el 29,74% de los ingresos del mercado de software de optimización energética para telecomunicaciones en 2026. El monitoreo es el punto de entrada para muchos despliegues, ya que los operadores necesitan datos confiables antes de poder automatizar la optimización. La Recomendación L.1396 de la UIT-T, emitida en octubre de 2025, define una interfaz común de monitoreo y control para sistemas de energía, refrigeración y entorno de edificios en redes de telecomunicaciones. La recomendación apoya la recopilación consistente de datos necesarios para los informes de cumplimiento normativo. La gestión de energía de sitio, el apagado de portadoras y celdas, y la optimización del tráfico y la capacidad se basan en esta visibilidad básica. La optimización del tráfico y la capacidad de red es particularmente útil en los centros de datos de telecomunicaciones, donde las cargas de trabajo de inteligencia artificial pueden crear picos de carga distintos a los del tráfico convencional de usuarios. El monitoreo también ayuda a los operadores a identificar medidores poco confiables, fuentes de datos incompletas y restricciones locales antes de permitir que procedan las acciones automatizadas. Este papel lo mantiene importante incluso cuando se dispone de aplicaciones más avanzadas.
Se proyecta que la orquestación del modo de suspensión de RAN se expanda a una CAGR del 20,48% de 2027 a 2032. La aplicación puede ajustar los estados de celda o portadora en respuesta a la demanda real en lugar de depender de programas de tiempo fijos. La lógica de control liderada por inteligencia artificial puede ofrecer mejores resultados que las reglas fijas en el mismo hardware. La Versión 5 de la Alianza O-RAN admite controles de energía basados en rApp en entornos de RAN de múltiples proveedores compatibles. Esto puede ampliar el uso de aplicaciones de modo de suspensión más allá de las redes que dependen de un único proveedor de equipos. La industria de software de optimización energética para telecomunicaciones avanza hacia controles más automatizados, pero los operadores aún necesitan procesos de gobernanza que expliquen por qué se tomó cada acción. Ese requisito hace que el monitoreo, los registros de auditoría y la supervisión humana sean relevantes para el despliegue de herramientas de modo de suspensión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final: Los Operadores de Redes Móviles Lideran, las Empresas de Torres Redefinen la Propuesta de Valor
Los operadores de redes móviles representaron el 57,82% de los ingresos del mercado de software de optimización energética para telecomunicaciones en 2026. Operan gran parte de la infraestructura de RAN y están directamente expuestos al aumento de los costos de electricidad. Los operadores de redes fijas, los proveedores de servicios de comunicaciones integrados y los operadores mayoristas tienen diferentes necesidades de optimización en redes ópticas pasivas, centros de datos, sitios inalámbricos e infraestructura compartida. Los operadores de redes móviles suelen comenzar con controles de energía de RAN porque esos sitios combinan un alto consumo de energía con datos operativos que apoyan la automatización. Su adopción también da forma a las plataformas disponibles para operadores más pequeños y especializados. El enfoque en la calidad de la red en vivo significa que los proveedores deben equilibrar los ahorros con los objetivos de cobertura y rendimiento. Esto convierte el conocimiento integrado de la red y el acceso a la telemetría de equipos en ventajas competitivas valiosas. El mercado de software de optimización energética para telecomunicaciones se beneficia cuando los operadores de redes móviles escalan los controles probados en parques de radio nacionales. Sus despliegues también pueden generar datos que apoyen el desarrollo más amplio de modelos y servicios de los proveedores.
Se proyecta que las empresas de torres se expandan a una CAGR del 20,21% de 2027 a 2032. Su oportunidad está vinculada a un cambio de la facturación de paso de energía a la adquisición directa de energía, lo que expone sus márgenes a los costos de electricidad. Las carteras de múltiples inquilinos también crean la necesidad de asignar el uso de energía con precisión y gestionar los activos de sitio compartidos. En junio de 2025, DNA Tower Finland se convirtió en la primera empresa de torres en ofrecer capacidad de batería de estación base en un mercado de reserva de electricidad utilizando la solución de Almacenamiento de Energía Distribuida basada en inteligencia artificial de Elisa Industriq. Este modelo utiliza baterías distribuidas para gestionar el consumo y apoyar los servicios de equilibrio de la red eléctrica. Helios Towers invirtió 11 millones de USD en iniciativas de eficiencia energética en 2025, incluida la integración con la red eléctrica, la energía solar y los sistemas de monitoreo remoto. Estas inversiones muestran que las empresas de torres están tratando la gestión energética como una plataforma operativa continua en lugar de un proyecto de capital puntual. Su expansión amplía la demanda más allá de los operadores de red tradicionales y crea una ruta adicional hacia el valor de los activos de energía de los sitios.
Análisis Geográfico
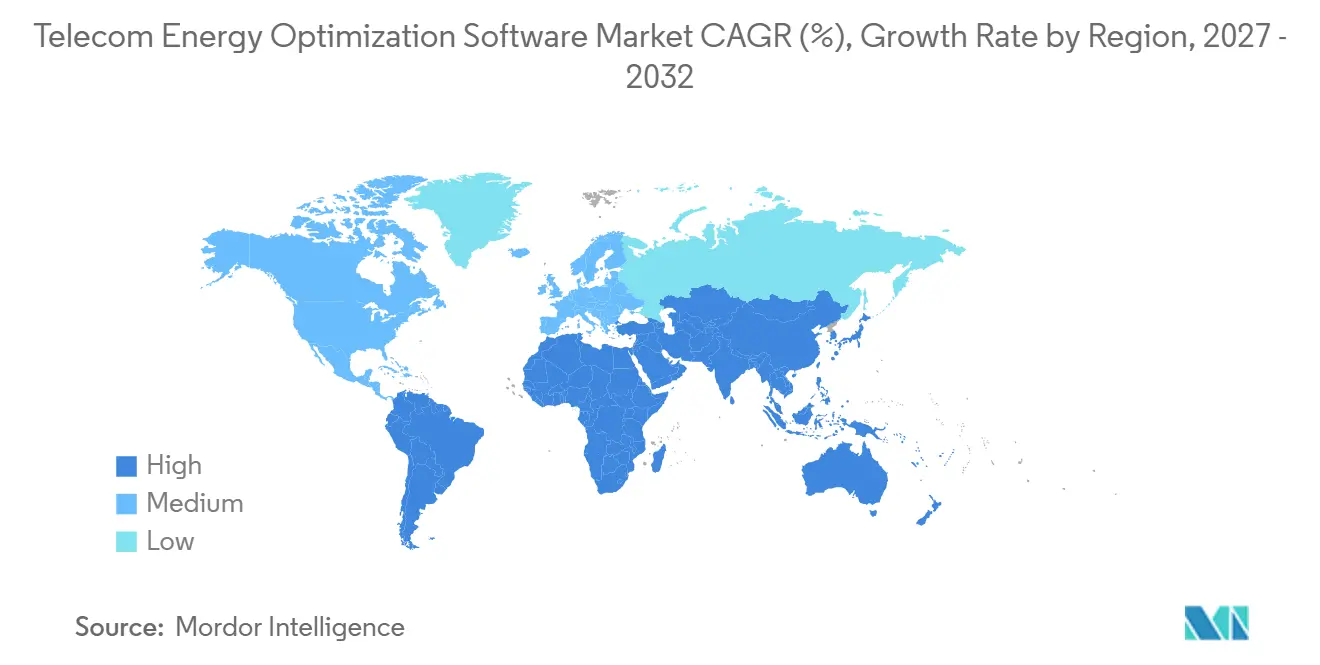
Asia-Pacífico representó el 35,46% de la participación del mercado de software de optimización energética para telecomunicaciones en 2026 y se proyecta que se expanda a una CAGR del 20,12% hasta 2032. La región combina despliegues de 5G a muy gran escala con amplias oportunidades para actualizar la gestión energética tanto en redes más nuevas como en redes más antiguas. China es el entorno individual más grande para estas aplicaciones porque el despliegue de 5G aumentó el número de estaciones base en más de 30 veces, alcanzó a más del 90% de la población, y China Mobile y Huawei implementaron medidas de 5G verde lideradas por inteligencia artificial en las 31 filiales regionales. India es una oportunidad de rápido movimiento a medida que Jio y Bharti Airtel despliegan 5G en sitios construidos en torno a patrones de tráfico 4G. Corea del Sur, Japón, Australia, Nueva Zelanda e Indonesia apoyan la adopción avanzada que vincula la gestión energética de la computación en el borde con la optimización de RAN, incluido el uso de la plataforma SaaS de múltiples proveedores de Nokia por parte de Indosat Ooredoo Hutchison.
Europa ha adoptado el software a través de requisitos regulatorios, mandatos de energía renovable y compromisos tempranos de los operadores. La optimización energética se trata tanto como una herramienta de gestión de costos como un medio para producir registros detallados de cumplimiento, con Deutsche Telekom, Telefónica, Telia y Vodafone ayudando a establecer este entorno de adquisición. La solución de energía de inteligencia artificial de Tupl entró en funcionamiento en 8-10 países europeos con Deutsche Telekom en abril de 2025, demostrando que el ajuste dinámico del modo de suspensión puede operar en redes de múltiples proveedores. América del Norte está más fuertemente moldeada por la presión sobre los costos operativos y la necesidad de gestionar el uso de energía a medida que el tráfico se expande. TELUS combina software de gestión energética con adquisición de energía renovable para permitir operaciones más reactivas y conscientes del carbono tras alcanzar su objetivo del 100% de electricidad renovable y de bajas emisiones.
Oriente Medio está adoptando plataformas de optimización a través de programas nacionales de transformación digital y objetivos de sostenibilidad, especialmente en Arabia Saudita y los Emiratos Árabes Unidos. La gestión de sitios consciente de la red eléctrica y la integración solar son relevantes donde las prioridades de política se alinean con las preocupaciones comerciales de energía. Los mercados africanos tienen una fuerte necesidad de optimización pero enfrentan condiciones complejas, incluida la disponibilidad limitada de la red eléctrica y la dependencia del diésel. Helios informó una disponibilidad promedio de la red eléctrica de 18 horas por día en sus mercados africanos. Su inversión de 11 millones de USD en 2025 incluyó baterías avanzadas y monitoreo remoto, y redujo las emisiones de los Alcances 1 y 2 por inquilino en un 10% respecto al año base. América del Sur es una oportunidad emergente, respaldada por la gran base de operadores de Brasil y la actividad de subasta de 5G en Argentina, aunque la infraestructura más antigua puede ralentizar el paso del monitoreo al control automatizado.
Panorama Competitivo
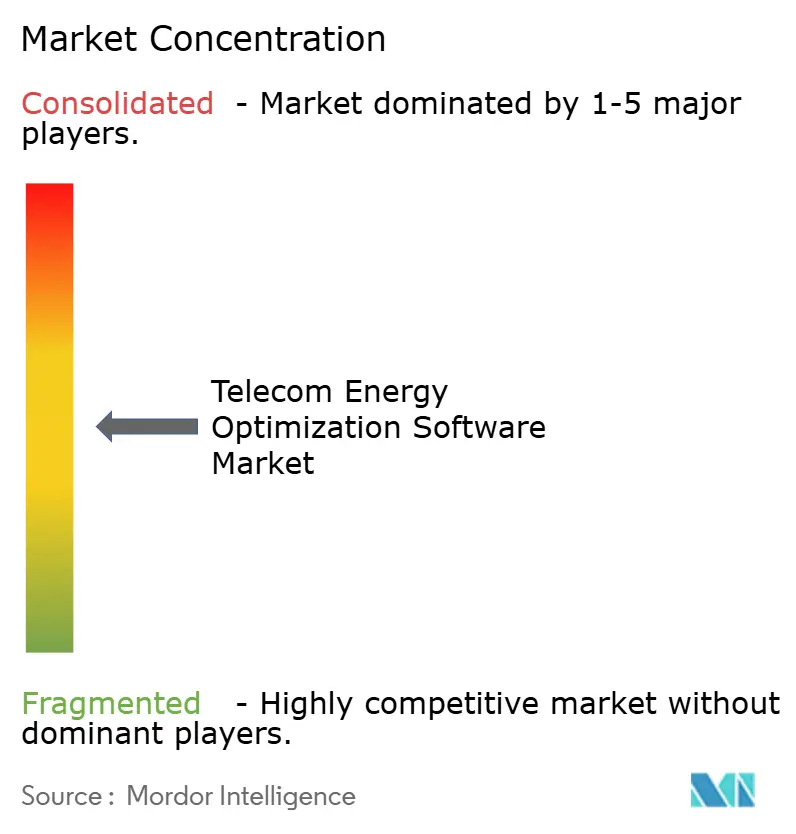
El mercado de software de optimización energética para telecomunicaciones está moderadamente concentrado a nivel de plataforma, y Ericsson, Nokia, Huawei y ZTE se benefician de la RAN instalada y los sistemas de soporte a las operaciones que proporcionan acceso directo a la telemetría de las estaciones base. Estos proveedores integran aplicaciones de energía dentro de plataformas más amplias de redes autónomas y operaciones, lo que puede dificultar el reemplazo en parques de un único proveedor. Los entornos de producción de múltiples proveedores aún crean un papel para los especialistas neutrales en cuanto a proveedor que pueden combinar datos de varios sistemas. El trabajo de Tupl en más de 20 fuentes de datos y más de 60.000 estaciones base de Huawei y ZTE ilustra el desafío de integración que apoya este papel especializado. Esta división entre proveedores de plataformas integradas e integradores independientes hace de la interoperabilidad un criterio de compra central.
En marzo de 2026, Ericsson y Nokia anunciaron una colaboración de redes autónomas de múltiples proveedores, con Nokia uniéndose al Ecosistema rApp de Ericsson y Ericsson uniéndose al Mercado SMO de Nokia. El acuerdo permite aplicaciones de automatización en redes de propósito específico, RAN en la nube y Open RAN, y abre una ruta para que las rApps de optimización energética sirvan a parques de equipos mixtos. La Versión 5 de la Alianza O-RAN proporciona la base de estándares para aplicaciones de energía de terceros en entornos de RAN compatibles al adoptar las funciones de ahorro de energía de la Versión 18 de 3GPP y especificar interfaces para rApps de inteligencia artificial y aprendizaje automático. El ecosistema de rApps en desarrollo puede, por tanto, extender la competencia más allá de la cadena de suministro de equipos establecida.
La escala de datos y la integración con la red eléctrica se están convirtiendo en fuentes importantes de diferenciación. Los proveedores que recopilan telemetría en grandes carteras pueden mejorar los modelos de inteligencia artificial más rápidamente, y la entrega SaaS permite a los proveedores aplicar esas mejoras en todos los clientes. La solución de Almacenamiento de Energía Distribuida de Elisa Industriq apoya la participación de DNA Tower Finland en el mercado de reserva de electricidad nórdico, demostrando que los controles conscientes de la red eléctrica pueden crear oportunidades de ingresos mientras reducen el uso de energía. La actividad de patentes en la orquestación del modo de suspensión de inteligencia artificial y la programación consciente del precio de la energía también indica competencia en torno al control autónomo, mientras que ETSI ES 203 228 V1.5.1 establece métodos de evaluación que los proveedores pueden utilizar para cumplir con los requisitos de gobernanza. Estos requisitos refuerzan la demanda en todo el mercado de software de optimización energética para telecomunicaciones.
Líderes de la Industria de Software de Optimización Energética para Telecomunicaciones
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
Telefonaktiebolaget LM Ericsson
-
Cisco Systems, Inc.
-
Schneider Electric SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Accruent y PowerX anunciaron una asociación estratégica que conecta la plataforma de inteligencia energética impulsada por inteligencia artificial de PowerX con el software de gestión de sitios Siterra de Accruent para empresas de torres con carteras de sitios distribuidos. La integración permite incorporar las anomalías y las ineficiencias energéticas identificadas por la inteligencia artificial en los flujos de trabajo operativos, reduciendo la intervención manual en los procesos de gestión energética.
- Mayo de 2026: Rakuten Mobile y KDDI fueron seleccionados conjuntamente por la Organización de Desarrollo de Nuevas Energías y Tecnología Industrial de Japón para un proyecto de investigación y desarrollo destinado a lograr una reducción del 40% en el consumo de energía de los centros de datos y la RAN virtualizada para 2030. La colaboración se centra en la optimización simultánea de estaciones base virtualizadas e infraestructura de computación en el marco del programa de desarrollo de infraestructura post-5G de Japón.
- Marzo de 2026: Ericsson y Nokia anunciaron una colaboración estratégica para acelerar el desarrollo de redes autónomas y la interoperabilidad de múltiples proveedores en arquitecturas de RAN de propósito específico, RAN en la nube y Open RAN. El acuerdo permite a Ericsson participar en el Mercado SMO de Nokia y a Nokia unirse al Ecosistema rApp de Ericsson, apoyando una mayor compatibilidad entre las aplicaciones de automatización de red a través de interfaces R1 estandarizadas. La colaboración establece un marco para que los operadores de telecomunicaciones desplieguen aplicaciones de optimización inteligente en entornos de múltiples proveedores, apoyando potencialmente la gestión automatizada de energía, la optimización del rendimiento de la red y operaciones de infraestructura más eficientes.
- Marzo de 2026: Huawei lanzó sus soluciones de Nueva Generación de Sitio Verde Impulsado por Inteligencia Artificial y Centro de Datos de Inteligencia Artificial a Nivel de GW en el MWC Barcelona 2026. El Sitio Verde Impulsado por Inteligencia Artificial integra la previsión meteorológica, la programación del almacenamiento de energía y las capacidades de planta de energía virtual, con despliegues en el norte de Europa que muestran aumentos anuales de ingresos de más de 2.000 EUR (2.213 USD) por sitio a través de la participación en el equilibrio de la red eléctrica.
Alcance del Informe Global del Mercado de Software de Optimización Energética para Telecomunicaciones
El Informe del Mercado de Software de Optimización Energética para Telecomunicaciones está Segmentado por Componente (Software y Servicios), Capa de Red (Red de Acceso por Radio, Red de Transporte, Red Núcleo y Funciones de Red Nativas de la Nube, Centros de Datos de Telecomunicaciones y Sitios de Computación en el Borde, y Redes de Acceso Fijo), Modo de Implementación (Nube, En las Instalaciones e Híbrido), Aplicación (Monitoreo de Energía de Red, Gestión de Energía de Sitio, Orquestación del Modo de Suspensión de RAN, Optimización del Apagado de Portadoras y Celdas, Optimización del Tráfico y la Capacidad de Red, y Otras Aplicaciones), Usuario Final (Operadores de Redes Móviles, Operadores de Redes Fijas, Proveedores de Servicios de Comunicaciones Integrados, Empresas de Torres, Operadores de Redes Mayoristas y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Servicios |
| Red de Acceso por Radio |
| Red de Transporte |
| Red Núcleo y Funciones de Red Nativas de la Nube |
| Centros de Datos de Telecomunicaciones y Sitios de Computación en el Borde |
| Redes de Acceso Fijo |
| Nube |
| En las Instalaciones |
| Híbrido |
| Monitoreo de Energía de Red |
| Gestión de Energía de Sitio |
| Orquestación del Modo de Suspensión de RAN |
| Optimización del Apagado de Portadoras y Celdas |
| Optimización del Tráfico y la Capacidad de Red |
| Otras Aplicaciones |
| Operadores de Redes Móviles |
| Operadores de Redes Fijas |
| Proveedores de Servicios de Comunicaciones Integrados |
| Empresas de Torres |
| Operadores de Redes Mayoristas |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Software | |
| Servicios | ||
| Por Capa de Red | Red de Acceso por Radio | |
| Red de Transporte | ||
| Red Núcleo y Funciones de Red Nativas de la Nube | ||
| Centros de Datos de Telecomunicaciones y Sitios de Computación en el Borde | ||
| Redes de Acceso Fijo | ||
| Por Modo de Implementación | Nube | |
| En las Instalaciones | ||
| Híbrido | ||
| Por Aplicación | Monitoreo de Energía de Red | |
| Gestión de Energía de Sitio | ||
| Orquestación del Modo de Suspensión de RAN | ||
| Optimización del Apagado de Portadoras y Celdas | ||
| Optimización del Tráfico y la Capacidad de Red | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Operadores de Redes Fijas | ||
| Proveedores de Servicios de Comunicaciones Integrados | ||
| Empresas de Torres | ||
| Operadores de Redes Mayoristas | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software de optimización energética para telecomunicaciones?
El tamaño del mercado de software de optimización energética para telecomunicaciones es de 1,47 mil millones de USD en 2026 y se proyecta que alcance los 4,05 mil millones de USD para 2032 a una CAGR del 18,68%.
¿Por qué los operadores de telecomunicaciones están adoptando software de optimización energética?
Los operadores utilizan estas plataformas para gestionar los crecientes requisitos de energía de las densas redes 5G, fortalecer el control de costos y apoyar el reporte detallado de energía.
¿Qué componente lidera el gasto en software de optimización energética para telecomunicaciones?
El software representó el 72,46% de los ingresos en 2026 porque proporciona capacidades de monitoreo, análisis y orquestación en una plataforma integrada.
¿Qué modelo de implementación está ganando terreno entre los operadores de red?
La nube representó el 44,62% de los ingresos en 2026, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 20,06% hasta 2032.
¿Qué aplicación se está expandiendo más rápidamente en la optimización energética para telecomunicaciones?
Se proyecta que la orquestación del modo de suspensión de RAN se expanda a una CAGR del 20,48% hasta 2032 porque la inteligencia artificial puede ajustar los estados de potencia de las celdas a las condiciones de tráfico en tiempo real.
¿Por qué las empresas de torres utilizan plataformas de optimización energética?
Las empresas de torres están asumiendo una mayor exposición directa a los costos de electricidad y pueden utilizar baterías distribuidas tanto para la optimización de sitios como para los servicios de equilibrio de la red eléctrica.