
Tamanho e Participação do Mercado de Energia como Serviço para Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.43 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.83 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.97 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia como Serviço para Telecomunicações pela Mordor Intelligence
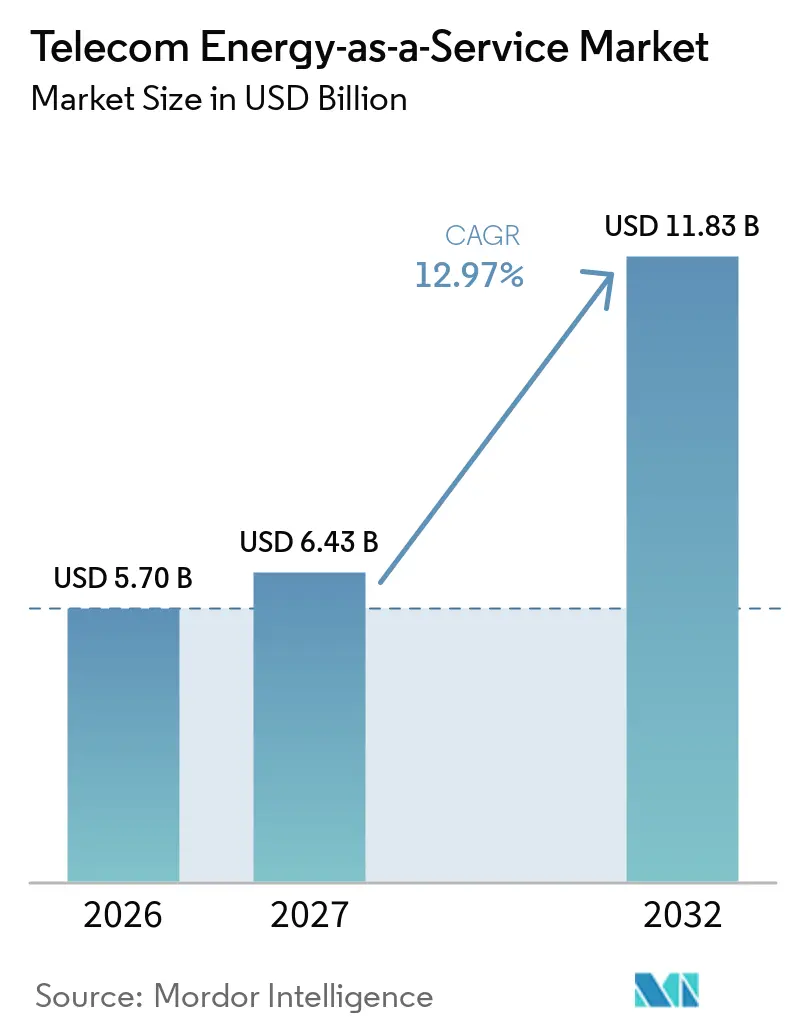
Espera-se que o tamanho do Mercado de Energia como Serviço para Telecomunicações aumente de 5,70 bilhões de USD em 2026 para 6,44 bilhões de USD em 2027 e atinja 11,83 bilhões de USD até 2032, expandindo-se a um CAGR de 12,97% no período de 2027 a 2032. O Mercado de Energia como Serviço para Telecomunicações está sendo moldado pela carga energética da expansão das redes 5G e pela busca das operadoras por custos de energia de sites mais previsíveis. As estações base representam uma grande parcela da demanda de energia da rede, o que torna o fornecimento e a gestão confiáveis de energia uma preocupação operacional central. Contratos com terceiros podem transferir as responsabilidades de combustível, atualização de equipamentos e gestão de energia das operadoras móveis. A aquisição de energia renovável, o armazenamento em baterias e a otimização orientada por software estão se tornando cada vez mais interconectados no Mercado de Energia como Serviço para Telecomunicações. Os termos contratuais, a exposição ao preço da energia e a qualidade da medição em nível de site continuam sendo fatores importantes para determinar se os projetos podem ser financiados e escalados.
Principais Conclusões do Relatório
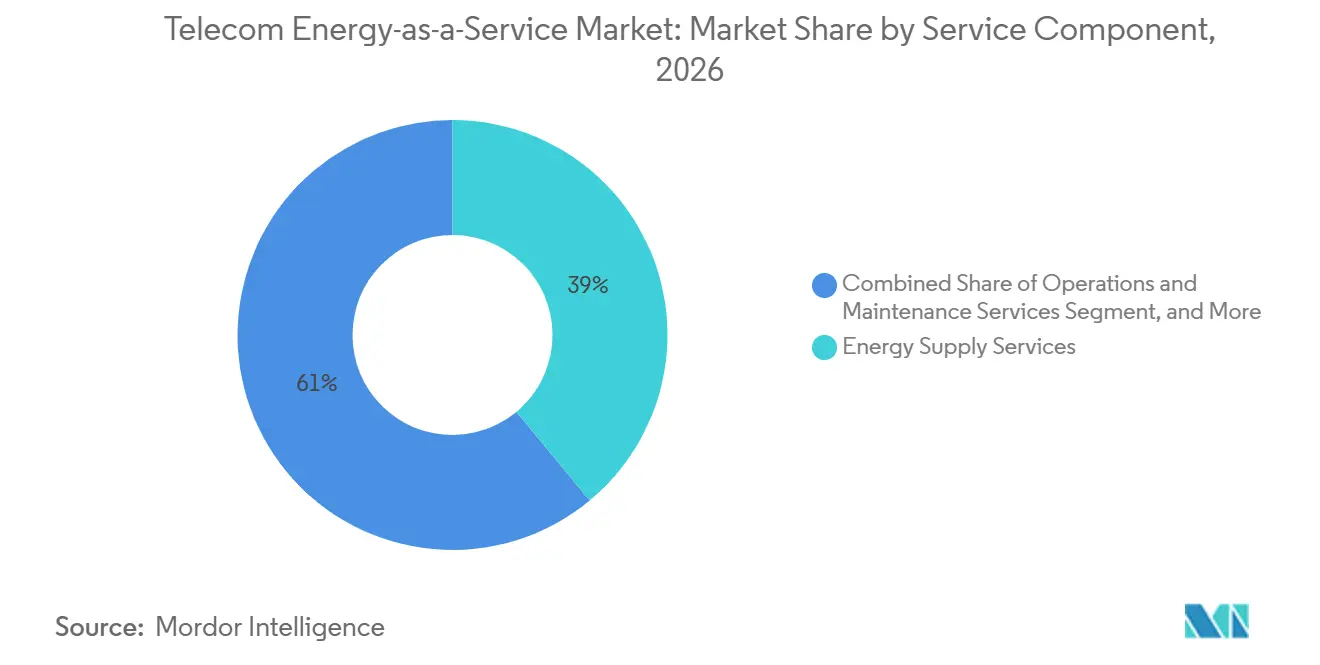
- Por componente de serviço, os Serviços de Fornecimento de Energia detinham 38,97% da participação do Mercado de Energia como Serviço para Telecomunicações em 2026, enquanto os Serviços de Otimização e Eficiência Energética têm projeção de expansão a um CAGR de 13,45% até 2032.
- Por fonte de energia, a Energia da Rede Elétrica representou 30,14% do mercado em 2026, enquanto a Energia Solar Fotovoltaica tem projeção de expansão a um CAGR de 13,78% até 2032.
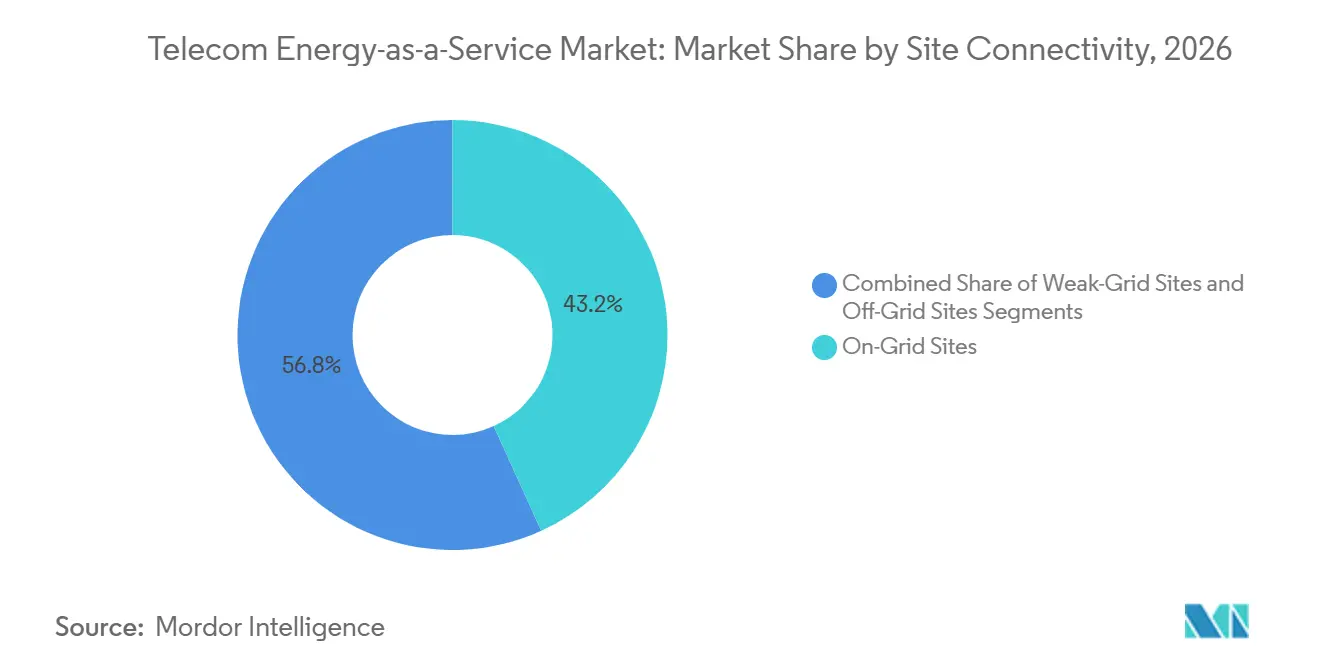
- Por conectividade do site, os Sites Conectados à Rede detinham 43,22% do mercado em 2026, enquanto os Sites com Rede Fraca têm projeção de expansão a um CAGR de 14,11% até 2032.
- Por geografia, a Ásia-Pacífico representou 27,65% do mercado em 2026 e tem projeção de expansão a um CAGR de 14,23% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO | |
|---|---|---|---|---|
| Densificação de Redes 5G e Aumento da Demanda de Energia nos Sites | +3.50% | Global, com maior intensidade na Ásia-Pacífico e na África Subsaariana | Médio prazo (2 a 4 anos) | |
| Migração das Operadoras de Telecomunicações da Propriedade de Capex para Opex Previsível | +3.00% | Global, com ganhos iniciais na Índia, Nigéria, Indonésia e Sudeste Asiático | Médio prazo (2 a 4 anos) | |
| Substituição do Diesel e Mandatos de Energia Renovável | +2.50% | África, Sul da Ásia, Sudeste Asiático, com expansão para o Oriente Médio | Médio prazo (2 a 4 anos) | |
| Convergência entre Empresas de Torres e ESCOs | +1.80% | África Subsaariana, Sul da Ásia, Sudeste Asiático | Médio prazo (2 a 4 anos) | |
| Financiamento de Cobertura Rural e Compromissos de Serviço Universal | +1.20% | África, Sul da Ásia, restante da Ásia-Pacífico | Curto prazo (≤ 2 anos) | |
| Investimento em Resiliência Climática Após Eventos Climáticos Extremos | +0.80% | América do Sul, Caribe, Sul e Sudeste Asiático | Curto prazo (≤ 2 anos) | |
| Fonte: Mordor Intelligence | ||||
Densificação de Redes 5G e Aumento da Demanda de Energia nos Sites
A densificação do 5G está aumentando a quantidade de energia necessária nos sites de rádio. Um estudo empírico de 2026 mediu o consumo de pico de uma unidade de rádio macro 5G totalmente carregada em 1.090 W.[1] O desafio aumenta à medida que sites são adicionados em áreas urbanas com conexões à rede elétrica, onde a qualidade da energia pode ser inconsistente. O Mercado de Energia como Serviço para Telecomunicações se beneficia, portanto, de contratos que combinam gestão de fornecimento, baterias e geração de backup. A ITU-T L.1396, emitida em outubro de 2025, define interfaces de monitoramento e controle para sistemas de energia, resfriamento e ambiente predial em redes de telecomunicações.[2] Uma melhor medição apoia os relatórios e a verificação de desempenho necessários para os serviços de energia contratados.
Migração das Operadoras de Telecomunicações da Propriedade de Capex para Opex Previsível
As operadoras estão avaliando cada vez mais os serviços de energia como despesa operacional, em vez de manter todos os ativos de energia em seus balanços patrimoniais. A Bharti Airtel declarou em seus resultados do exercício fiscal de 2026 que estava trabalhando com a Indus Towers para reduzir o uso de diesel por meio de baterias de alta potência e fontes de energia alternativas.[3] Essa abordagem pode transferir a responsabilidade pela aquisição, substituição e atualização tecnológica para o provedor que gerencia o desempenho energético. O Mercado de Energia como Serviço para Telecomunicações permite que os provedores ofereçam contratos de longo prazo em vez de vender equipamentos como uma transação única. A Huawei Digital Power relatou que a gestão de energia baseada em IA em implantações piloto proporcionou reduções de despesas operacionais de até 50%.[4] O valor comercial de tais sistemas depende de os dados do site, os ativos de armazenamento e os incentivos contratuais estarem alinhados.
Substituição do Diesel e Mandatos de Energia Renovável
A substituição do diesel está deixando de ser um objetivo de eficiência para se tornar um requisito de aquisição e política em vários mercados de telecomunicações. A GSMA documentou mudanças de política que podem ajudar as operadoras móveis a acessar eletricidade renovável por meio de aquisição corporativa e agregação. Sua revisão da Ásia-Pacífico identificou desenvolvimentos regulatórios que podem ampliar o acesso à energia renovável para as operadoras de rede.[5] O Mercado de Energia como Serviço para Telecomunicações pode usar contratos de compra de energia para fornecer a portfólios de torres acesso à energia renovável sem exigir que cada operadora construa e gerencie ativos de geração. A Indus Towers assinou um contrato de compra de energia de 130 MW com a JSW Green Energy Eight Limited em maio de 2025, ilustrando a aquisição de energia renovável em escala de portfólio. Os compromissos climáticos corporativos podem ainda conectar a aquisição de energia dos sites com reduções documentadas de emissões.
Convergência entre Empresas de Torres e ESCOs
As empresas de torres e as empresas especializadas em serviços de energia estão cada vez mais competindo e colaborando em torno dos mesmos portfólios de energia de sites. As empresas de torres podem agrupar a disponibilidade de energia com arranjos de locação e arrendamento de sites, enquanto as ESCOs especializadas podem se concentrar em economias garantidas e risco em nível de projeto. Em março de 2026, o IFC comprometeu 45 milhões de USD para o IPT PowerTech Group para modernizar 2.235 sites de telecomunicações na Etiópia, Libéria e Serra Leoa. O financiamento tinha como objetivo apoiar energia mais limpa, mais confiável e com custos de energia mais baixos nos sites participantes. O Mercado de Energia como Serviço para Telecomunicações, consequentemente, tem espaço para grandes proprietários de infraestrutura e provedores especializados com acesso a financiamento combinado. A concorrência tende a ser mais intensa onde os serviços de fornecimento podem ser precificados como uma commodity.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Viabilidade Contratual e Risco de Contraparte em Mercados Emergentes | -1.80% | África Subsaariana, Sul da Ásia e mercados de fronteira com alta volatilidade cambial | Longo prazo (≥ 4 anos) |
| Lacunas de Telemetria e Medição em Ativos Existentes | -0.90% | Global, com concentração na África e em mercados em desenvolvimento da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Requisitos de Capital para Renovação de Ativos de Energia | -0.60% | Global, mais agudo em mercados com frotas de geradores a diesel envelhecidas | Médio prazo (2 a 4 anos) |
| Restrições de Integração Multifornecedor e Cibersegurança | -0.40% | Global, particularmente em redes com heterogeneidade de equipamentos de várias décadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Viabilidade Contratual e Risco de Contraparte em Mercados Emergentes
A viabilidade de um contrato de serviço de energia depende de fluxos de pagamento confiáveis da operadora para o provedor de serviços e, subsequentemente, para credores e fornecedores. Flutuações cambiais, volatilidade do custo do combustível, atrasos nos pagamentos e riscos de execução contratual podem interromper essa cadeia de pagamentos. O Centro de Eficiência Energética de Copenhague da UNEP identifica o acesso ao financiamento como um desafio recorrente para o desenvolvimento de ESCOs. Os mercados de fronteira podem oferecer oportunidades significativas de substituição do diesel, mas frequentemente exigem mecanismos de suporte de crédito mais complexos. As instituições de financiamento para o desenvolvimento podem mitigar alguns desses riscos, conforme demonstrado pelo financiamento do IFC para o IPT PowerTech. No entanto, o Mercado de Energia como Serviço para Telecomunicações permanecerá restrito em mercados onde os modelos de contrato e os mecanismos de reajuste de preços não protegem adequadamente contra flutuações substanciais de câmbio e custo de combustível. Os provedores devem equilibrar prazos contratuais longos com flexibilidade suficiente para manter a qualidade do serviço e cumprir as obrigações de pagamento da dívida.
Lacunas de Telemetria e Medição em Ativos Existentes
Portfólios de torres mais antigos frequentemente carecem da infraestrutura de medição e telemetria necessária para contratos de energia baseados em desempenho. Sem dados com registro de data e hora em nível de site, os provedores não conseguem verificar com precisão o consumo de energia de referência nem medir as economias. A ITU-T L.1396 fornece uma estrutura para monitoramento e controle padronizados de sistemas de energia de telecomunicações. A aplicação dessas normas em equipamentos legados de múltiplos fornecedores pode exigir investimento de capital adicional e coordenação operacional. Essa limitação é particularmente significativa para o Mercado de Energia como Serviço para Telecomunicações, pois as garantias de desempenho são centrais em muitos contratos de fornecimento e otimização de energia. Consequentemente, os sites existentes podem ser menos atrativos do que locais novos ou recentemente atualizados até que as operadoras modernizem seus sistemas de dados. Embora as atualizações de medição possam melhorar a visibilidade do portfólio, seu custo inicial pode atrasar as aprovações de projetos ou reduzir o número de sites elegíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente de Serviço:
O Fornecimento de Energia Ancora a Receita e a Otimização Muda a Curva de ValorOs Serviços de Fornecimento de Energia têm projeção de representar 38,97% do mercado em 2026, tornando-os o maior componente de serviço. O segmento inclui faturamento por quilowatt-hora, contratos de energia de site com taxa fixa e arranjos de fornecimento pela rede elétrica com compromissos de disponibilidade. Esses modelos estão estabelecidos em mercados onde os portfólios de torres já dependem de terceiros para combustível, operações de site ou aquisição de energia. Eles fornecem às operadoras um preço de serviço definido enquanto os provedores gerenciam a entrega de energia. Os Serviços de Operações e Manutenção também continuam sendo críticos, pois os compromissos de disponibilidade dependem da manutenção de geradores, ciclagem de baterias, manutenção de inversores e logística de combustível. O Financiamento, a Propriedade de Ativos e a Substituição ao Longo do Ciclo de Vida formam outra parte da pilha de serviços, permitindo que os provedores adquiram, depreciem e substituam ativos de energia. Esse modelo pode reduzir o ônus de capital para operadoras que buscam acesso a equipamentos de energia mais novos, especialmente quando precisam de atualizações de site sem possuir diretamente os ativos.
Os Serviços de Otimização e Eficiência Energética têm projeção de expansão a um CAGR de 13,45% até 2032, a maior taxa de crescimento entre os componentes de serviço. Este segmento do Mercado de Energia como Serviço para Telecomunicações concentra-se no agendamento de carga, monitoramento de energia, despacho de baterias, participação em usinas virtuais de energia e arranjos de resposta à demanda. A Huawei Digital Power relatou que o agendamento de baterias habilitado por IA em implantações europeias gerou 800 EUR em receita anual de usina virtual de energia por site e proporcionou um retorno médio sobre o investimento de três anos. O segmento permite que os provedores compitam com base em capacidades de software e resultados operacionais, e não apenas na propriedade de ativos. Também ajuda as operadoras a reduzir o tempo de funcionamento do diesel e melhorar a utilização das baterias. No entanto, os provedores precisam de telemetria confiável para validar as economias comprometidas em seus contratos. Consequentemente, as capacidades de software e a qualidade da medição estão se tornando cada vez mais interconectadas no Mercado de Energia como Serviço para Telecomunicações. Este segmento é adequado para novos entrantes que possam integrar algoritmos com operações de site e ativos de energia.

Por Fonte de Energia:
A Energia da Rede Elétrica Lidera e a Energia Solar Fotovoltaica Muda o Uso do DieselA Energia da Rede Elétrica tem projeção de representar 30,14% do tamanho do Mercado de Energia como Serviço para Telecomunicações em 2026, tornando-a o maior segmento de fonte de energia. É mais relevante para sites urbanos e periurbanos com acesso à rede elétrica. Nesses locais, os provedores podem se concentrar na aquisição de energia, gestão de custos, resposta à demanda e documentação de energia renovável. No entanto, a energia da rede elétrica não elimina a necessidade de sistemas de backup em áreas com qualidade ou disponibilidade de energia inconsistente. A Geração a Diesel continua sendo importante em sites fora da rede e com rede fraca, particularmente em portfólios de torres africanos. Os Sistemas de Armazenamento de Energia em Baterias e os sistemas híbridos de energia renovável e diesel proporcionam uma transição das operações dependentes de diesel para configurações mais orientadas a energias renováveis. Até julho de 2025, a hibridização solar em 409 sites em Gana havia gerado 1,47 GWh de eletricidade limpa, de acordo com a Helios Towers.
A Energia Solar Fotovoltaica tem projeção de expansão a um CAGR de 13,78% até 2032, representando o crescimento mais rápido entre as fontes de energia. O Mercado de Energia como Serviço para Telecomunicações está usando cada vez mais contratos de compra de energia de longo prazo e arranjos de offtake de baterias para escalar a aquisição de energia solar em portfólios de torres. O contrato de 130 MW da Indus Towers com a JSW Green Energy Eight Limited demonstra como as empresas de torres podem se comprometer com o fornecimento de energia renovável em nível de portfólio. A empresa também celebrou um memorando de entendimento com a Cygni Energy em outubro de 2026 para capacidade de fabricação de armazenamento de energia em baterias de até 1,5 GWh para a infraestrutura de telecomunicações da Índia. Os sistemas solares podem reduzir a exposição ao combustível quando combinados com armazenamento e controles de site. Sua contribuição depende dos recursos solares locais, da demanda de energia em nível de site, do projeto de armazenamento e da confiabilidade da rede elétrica. A aquisição de energia solar também fornece aos provedores um meio prático de atender aos compromissos de redução de emissões das operadoras. Embora a transição não elimine imediatamente o uso do diesel, reduzirá o papel do diesel nas arquiteturas de energia híbrida.
Por Conectividade do Site:
Os Sites Conectados à Rede Lideram e os Sites com Rede Fraca Definem a Necessidade de ExpansãoOs Sites Conectados à Rede têm projeção de deter 43,22% do Mercado de Energia como Serviço para Telecomunicações em 2026, tornando-os o maior segmento de conectividade. Esses sites oferecem uma oportunidade clara para a gestão de energia terceirizada porque a rede elétrica fornece a carga principal. Os provedores de serviços podem otimizar a aquisição de energia, gerenciar sistemas de backup, apoiar o fornecimento de energia renovável e reportar o desempenho energético. Os contratos de sites conectados à rede também podem incorporar energia solar e armazenamento no local quando esses sistemas melhoram a economia ou a resiliência. A Vantage Towers concluiu instalações solares em mais de 400 sites em solo na República Tcheca em março de 2026. De acordo com a empresa, o projeto reduziu o consumo anual de energia em 1 GWh. Embora os Sites Fora da Rede representem um segmento menor, continuam sendo importantes para demonstrar a economia dos sistemas solares, de armazenamento e híbridos diesel.
Os Sites com Rede Fraca têm projeção de expansão a um CAGR de 14,11% até 2032, a maior taxa entre os segmentos de conectividade. Esses sites têm acesso à rede elétrica, mas a confiabilidade da rede pode não suportar consistentemente as operações contínuas de telecomunicações. Sob contratos gerenciados, o Mercado de Energia como Serviço para Telecomunicações pode combinar captação da rede elétrica, geração solar, geração de backup e armazenamento em baterias. A Huawei relatou que sua solução iGrid aumentou a disponibilidade de energia de 60% para 99,9% em sites com rede fraca na África, coordenando múltiplas fontes de energia. O Formulário 10-K de 2025 da American Tower declarou que a empresa fornece soluções compartilhadas de gerador e armazenamento em baterias para inquilinos na África por meio de arranjos de energia como serviço. Esses exemplos indicam que os modelos de serviço para sites com rede fraca operam em escala e destacam a importância das capacidades do provedor em orquestração de energia, manutenção e financiamento de ativos. A demanda de sites com rede fraca provavelmente permanecerá vinculada à expansão da rede em áreas com qualidade de eletricidade inconsistente.
Análise Geográfica
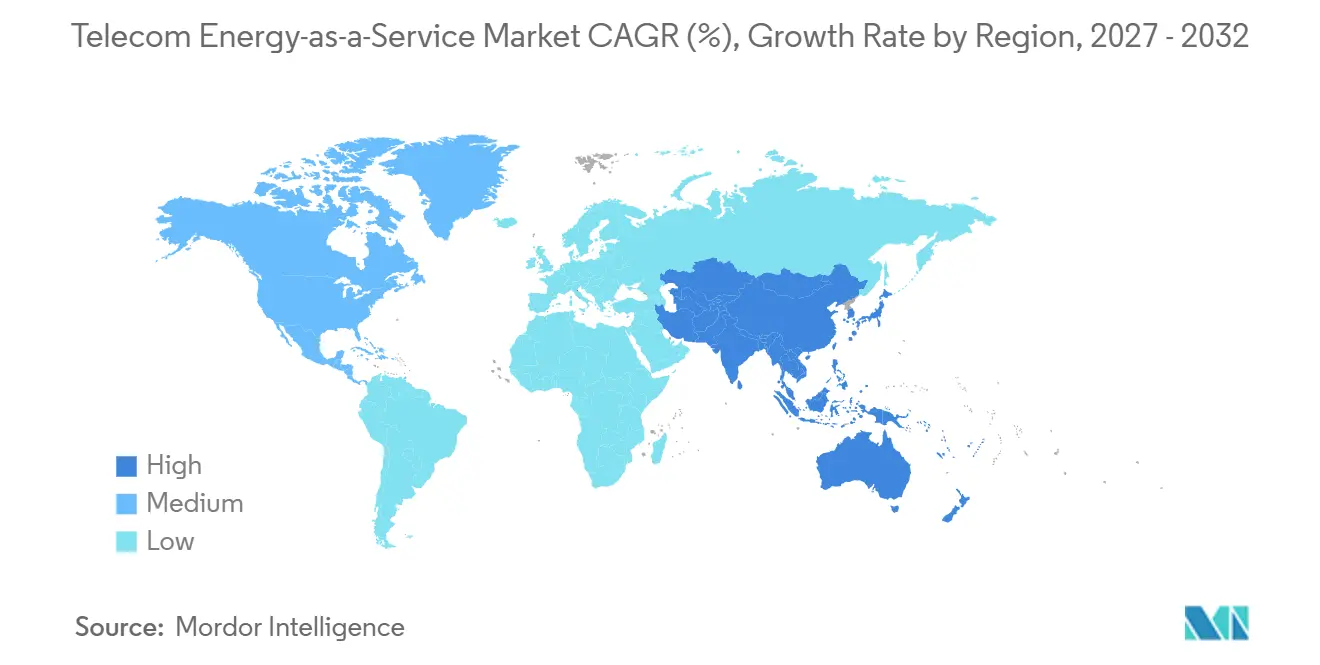
Mercado de Energia como Serviço para Telecomunicações na APAC
A Ásia-Pacífico deverá representar 27,65% do Mercado de Energia como Serviço para Telecomunicações em 2026 e crescer a um CAGR de 14,23% até 2032. A Índia oferece uma grande base de implantação por meio do portfólio da Indus Towers, com mais de 229.000 torres. A Airtel deverá fornecer acesso à energia solar em 42.000 sites de rede até o final do exercício fiscal de 2026. A China acrescenta uma dimensão tecnológica por meio de plataformas de energia em sites que integram energia solar, corte de picos e otimização de armazenamento. A GSMA identificou desenvolvimentos de políticas em toda a Ásia-Pacífico que poderiam melhorar o acesso dos operadores móveis à energia renovável. Nas Filipinas, espera-se que a Comissão Reguladora de Energia reduza o limite de agregação no varejo de 500 kW para 100 kW em 2026. Essa mudança de política poderia tornar os contratos de energia renovável agregada mais acessíveis aos sites de telecomunicações distribuídos.
Mercado de Energia como Serviço para Telecomunicações no MEA
A África e o Oriente Médio apresentam uma forte necessidade de serviços de energia gerenciada, pois muitos sites de torres dependem de geração a diesel ou operam em ambientes de rede elétrica fraca. O Mercado de Energia como Serviço para Telecomunicações desempenha um papel distinto nessas regiões, pois os provedores devem gerenciar tanto a confiabilidade dos sites quanto os custos de energia. De acordo com seu Relatório de Sustentabilidade de 2025, a American Tower reportou 147 MW de capacidade renovável e 1,1 GWh de armazenamento em baterias em 25.500 sites globais. Suas operações de energia como serviço na África incluem soluções compartilhadas de gerador e armazenamento em baterias para inquilinos. O financiamento da IFC para a IPT PowerTech abrange a Etiópia, a Libéria e Serra Leoa e tem como objetivo reduções de custos de energia de até 52% na Etiópia. Esse financiamento pode ajudar a estabelecer modelos contratuais em mercados onde os credores comerciais permanecem cautelosos.
Mercado de Energia como Serviço para Telecomunicações na Europa e nas Américas
A Amrica do Norte e a Europa dão maior ênfase à otimização, à aquisição de energia renovável, à resiliência de baterias e à participação em usinas de energia virtual do que ao deslocamento do diesel. A Cellnex reportou que a eletricidade renovável representou 100% do consumo de eletricidade de seu portfólio europeu em 2025. O roteiro de sustentabilidade da empresa incorpora eletricidade renovável, eficiência energética e reduções de emissões em seu modelo operacional. Essas condições apoiam contratos focados em resultados energéticos verificáveis e resiliência. Na América do Sul, a Caban Energy obteve 50 milhões de USD em financiamento de capital em abril de 2025 e tornou-se parceira de energia renovável do Digicel Group na Jamaica. O programa tem como alvo até 25 mercados do Digicel no Caribe e na região andina. As oportunidades regionais dependerão do ritmo em que os operadores transitam os ativos de energia da propriedade direta para modelos de serviço gerenciado.
Cenário Competitivo
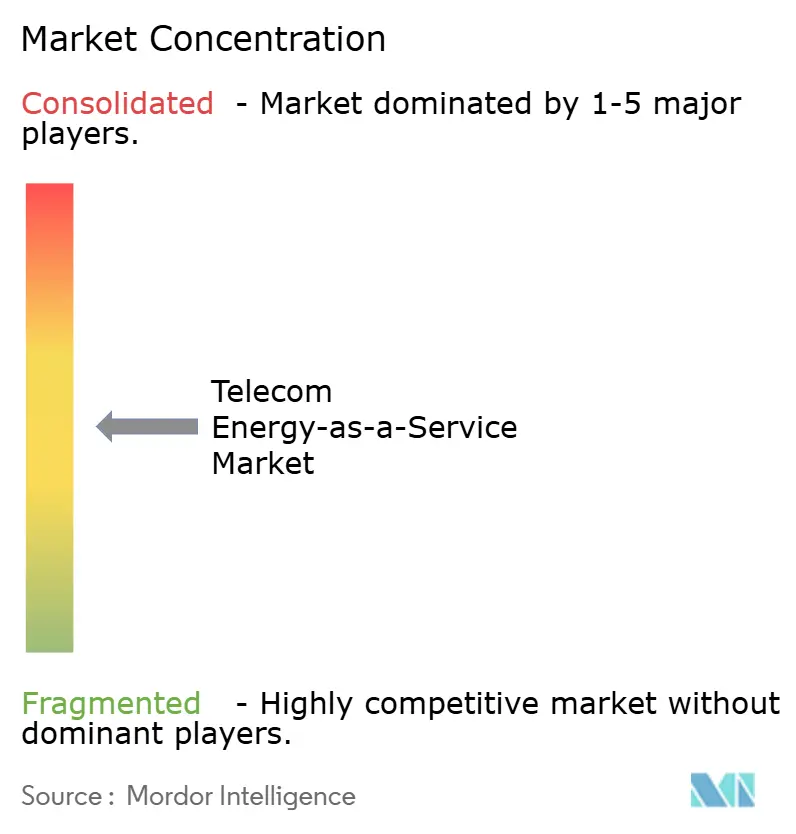
O Mercado de Energia como Serviço para Telecomunicações é fragmentado, embora grandes empresas de torres e provedores especializados estejam aumentando sua presença. American Tower Corporation, Indus Towers, Helios Towers, Cellnex Telecom e edotco Group podem integrar serviços de energia em arranjos mais amplos de arrendamento de sites. Sua escala de portfólio pode fortalecer sua capacidade de negociar contratos de fornecimento de energia renovável e financiar atualizações de equipamentos. IPT PowerTech, ESCOTEL, Energy Vision, GreenWish Partners, Caban Systems e Communication and Renewable Energy Infrastructure competem por meio de contratos de serviço, garantias de economia e sua capacidade de assumir risco de capital. No entanto, o mercado carece de um modelo de contrato padronizado que possa operar entre países sem modificações legais e de financiamento significativas. A American Tower confirmou em seu Formulário 10-K de 2025 que os arranjos de energia como serviço estão em operação na África. Esse desenvolvimento apoia a viabilidade comercial de estruturas de energia gerenciada para sites de torres com múltiplos inquilinos.
A tecnologia está remodelando a concorrência, pois a propriedade de ativos por si só não estabelece mais a vantagem competitiva de um provedor. O contrato de energia renovável de 130 MW da Indus Towers demonstra uma estratégia de aquisição direta para reduzir a dependência da energia convencional de sites. A American Tower reportou 147 MW de capacidade renovável no local e 1,1 GWh de armazenamento de energia, demonstrando como as empresas de torres podem combinar escala de infraestrutura com ativos de energia. O plano 2030 da Cellnex baseia-se em seu programa 2021-2025 e inclui o compromisso de obter 100% de sua eletricidade de fontes renováveis em suas operações. Essas iniciativas tornam a aquisição de energia, o armazenamento e o reporte de desempenho componentes integrais da oferta do provedor. As ESCOs especializadas podem competir desenvolvendo estruturas de financiamento que viabilizem projetos em mercados com maior risco percebido. A gestão de energia baseada em IA oferece outro caminho para diferenciação ao vincular sistemas de baterias e operações de site a resultados de custo mensuráveis.
O ambiente competitivo também depende da capacidade dos provedores de documentar o desempenho energético para clientes e financiadores. As ferramentas de gestão de energia da Huawei posicionam os fornecedores de software mais próximos do segmento de serviço gerenciado da cadeia de valor. As empresas de torres podem aproveitar seus sites existentes e relacionamentos com inquilinos para introduzir serviços de energia agrupados. As ESCOs podem oferecer contratos de energia mais direcionados quando têm acesso a financiamento combinado e capacidades operacionais locais. O Mercado de Energia como Serviço para Telecomunicações permanece aberto porque as estruturas contratuais, os sistemas de energia locais e as condições dos equipamentos variam amplamente entre os países. As empresas que conseguem gerenciar o fornecimento de energia renovável, armazenamento, telemetria e disponibilidade por meio de um único modelo de serviço têm uma base mais sólida para diferenciação. Os provedores também precisam de estruturas de preços que possam resistir a flutuações nos custos de combustível e nas taxas de câmbio.
Líderes do Setor de Energia como Serviço para Telecomunicações
-
American Tower Corporation
-
Indus Towers Limited
-
Helios Towers plc
-
Cellnex Telecom, S.A.
-
SBA Communications Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia como Serviço para Telecomunicações Empresas cobertas neste relatório
- American Tower Corporation
- IHS Holding Limited
- Helios Towers plc
- Indus Towers Limited
- Cellnex Telecom, S.A.
- SBA Communications Corporation
- Vantage Towers AG
- PT Dayamitra Telekomunikasi Tbk
- Tower Bersama Infrastructure Tbk
- edotco Group Sdn Bhd
- Camusat S.A.S.
- Energy Vision Limited
- ESCOTEL
- Communication and Renewable Energy Infrastructure
- IPT PowerTech Group
- GreenWish Partners
- Applied Solar Technologies (India) Private Limited
- Caban Systems, Inc.
- Huawei Technologies Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Energia como Serviço para Telecomunicações
- Junho de 2026: A American Tower publicou seu Relatório de Sustentabilidade de 2025, divulgando 147 MW de capacidade de energia renovável no local e aproximadamente 1,1 GWh de armazenamento de energia em baterias em 25.500 sites globais, juntamente com metas atualizadas de redução de 30% na intensidade de gases de efeito estufa e aumento de 25% na geração renovável no local até 2035.
- Maio de 2026: A Cellnex publicou seu Plano Diretor de Sustentabilidade 2030, após a conclusão de seu plano ESG 2021-2025, alcançando 100% de eletricidade renovável, redução de 64% em sua pegada de carbono e gestão certificada pela ISO em 92% de seus sites, estabelecendo um referencial de conformidade que as contrapartes de EaaS em toda a Europa são cada vez mais obrigadas a cumprir.
- Março de 2026: O IFC comprometeu um pacote de financiamento de 45 milhões de USD, sendo 27 milhões de USD em Empréstimo A e 18 milhões de USD em financiamento climático combinado, para o IPT PowerTech Group para a modernização de 2.235 sites de telecomunicações na Etiópia, Libéria e Serra Leoa, com meta de reduções de custo de energia de até 52% na Etiópia e evitação anual de emissões de mais de 10.624 tCO₂e.
- Fevereiro de 2026: O edotco Group recebeu o Prêmio de Sustentabilidade Forward Faster 2026 na categoria Ação Climática por integrar sistemas híbridos de armazenamento de energia em baterias em sites de torres fora da rede, desenvolvidos em colaboração com a Universiti Kebangsaan Malaysia.
Escopo do Relatório Global do Mercado de Energia como Serviço para Telecomunicações
O Relatório do Mercado de Energia como Serviço para Telecomunicações é Segmentado por Componente de Serviço (Serviços de Fornecimento de Energia, Serviços de Operações e Manutenção, Serviços de Otimização e Eficiência Energética e Financiamento, Propriedade de Ativos e Substituição ao Longo do Ciclo de Vida), Fonte de Energia (Energia da Rede Elétrica, Geração a Diesel, Energia Solar Fotovoltaica, Armazenamento de Energia em Baterias e Sistemas Híbridos de Energia Renovável e Diesel), Conectividade do Site (Sites Conectados à Rede, Sites com Rede Fraca e Sites Fora da Rede) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Valor (USD).
Visão geral da segmentação
| Serviços de Fornecimento de Energia |
| Serviços de Operações e Manutenção |
| Serviços de Otimização e Eficiência Energética |
| Financiamento, Propriedade de Ativos e Substituição ao Longo do Ciclo de Vida |
| Energia da Rede Elétrica |
| Geração a Diesel |
| Energia Solar Fotovoltaica |
| Armazenamento de Energia em Baterias |
| Sistemas Híbridos de Energia Renovável e Diesel |
| Outras Fontes de Energia Distribuída |
| Sites Conectados à Rede |
| Sites com Rede Fraca |
| Sites Fora da Rede |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente de Serviço | Serviços de Fornecimento de Energia | |
| Serviços de Operações e Manutenção | ||
| Serviços de Otimização e Eficiência Energética | ||
| Financiamento, Propriedade de Ativos e Substituição ao Longo do Ciclo de Vida | ||
| Por Fonte de Energia | Energia da Rede Elétrica | |
| Geração a Diesel | ||
| Energia Solar Fotovoltaica | ||
| Armazenamento de Energia em Baterias | ||
| Sistemas Híbridos de Energia Renovável e Diesel | ||
| Outras Fontes de Energia Distribuída | ||
| Por Conectividade do Site | Sites Conectados à Rede | |
| Sites com Rede Fraca | ||
| Sites Fora da Rede | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Energia como Serviço para Telecomunicações?
Espera-se que o Mercado de Energia como Serviço para Telecomunicações aumente de 5,70 bilhões de USD em 2026 para 11,83 bilhões de USD até 2032, a um CAGR de 12,97% no período de 2027 a 2032.
O que está impulsionando a demanda por energia como serviço para telecomunicações?
As necessidades de energia do 5G, a substituição do diesel, a aquisição de energia renovável e a necessidade das operadoras de custos de energia previsíveis são os principais impulsionadores.
Qual componente de serviço lidera a energia como serviço para telecomunicações?
Os Serviços de Fornecimento de Energia lideraram com uma participação de 38,97% em 2026, enquanto os Serviços de Otimização e Eficiência Energética têm projeção de expansão a um CAGR de 13,45% até 2032.
Qual fonte de energia está se expandindo mais rapidamente para os sites de telecomunicações?
A Energia Solar Fotovoltaica tem projeção de expansão a um CAGR de 13,78% até 2032, à medida que os provedores combinam a aquisição de energia solar com armazenamento e contratos gerenciados.
Qual tipo de conectividade de site está se expandindo mais rapidamente?
Os Sites com Rede Fraca têm projeção de expansão a um CAGR de 14,11% até 2032, pois as operadoras precisam de energia confiável onde a qualidade da rede elétrica é inconsistente.
Qual região lidera a adoção de energia como serviço para telecomunicações?
A Ásia-Pacífico detinha 27,65% em 2026 e tem projeção de expansão a um CAGR de 14,23% até 2032, apoiada por sua grande base de torres e reformas de acesso à energia renovável.