
Telecom Energie-als-Dienstleistung Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 6.43 Milliarden US-Dollar |
| Marktgröße (2032) | 11.83 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.97 % |
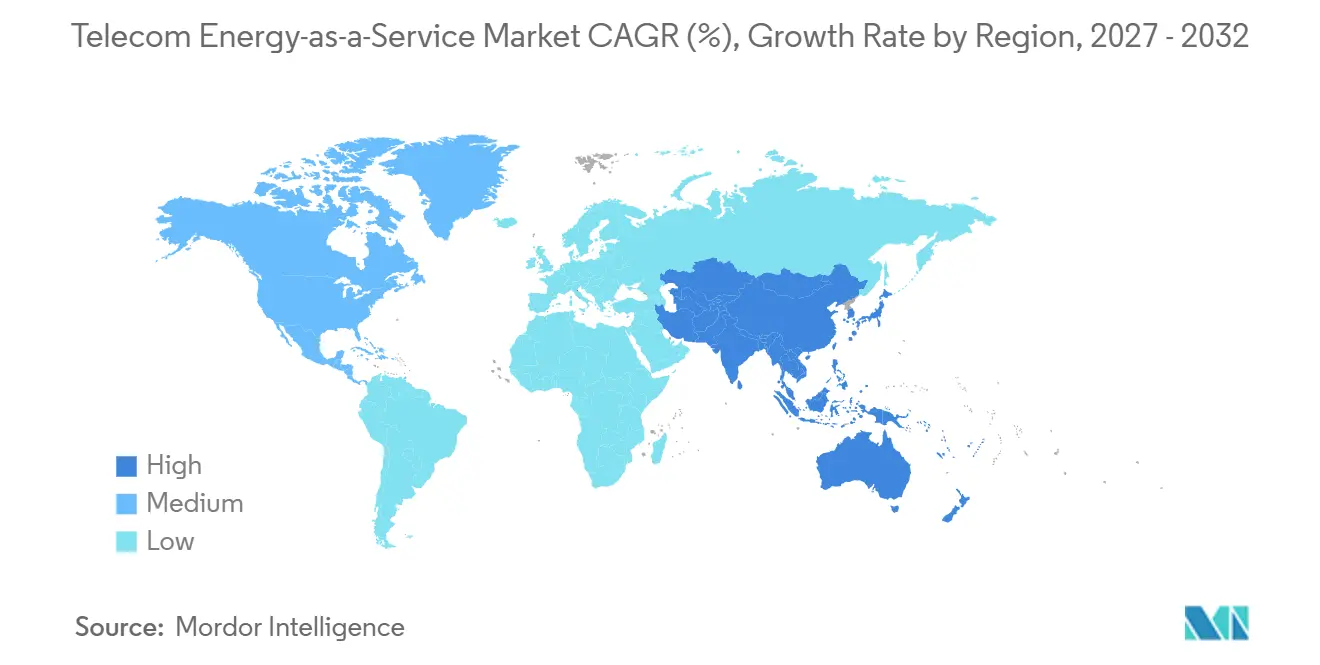
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
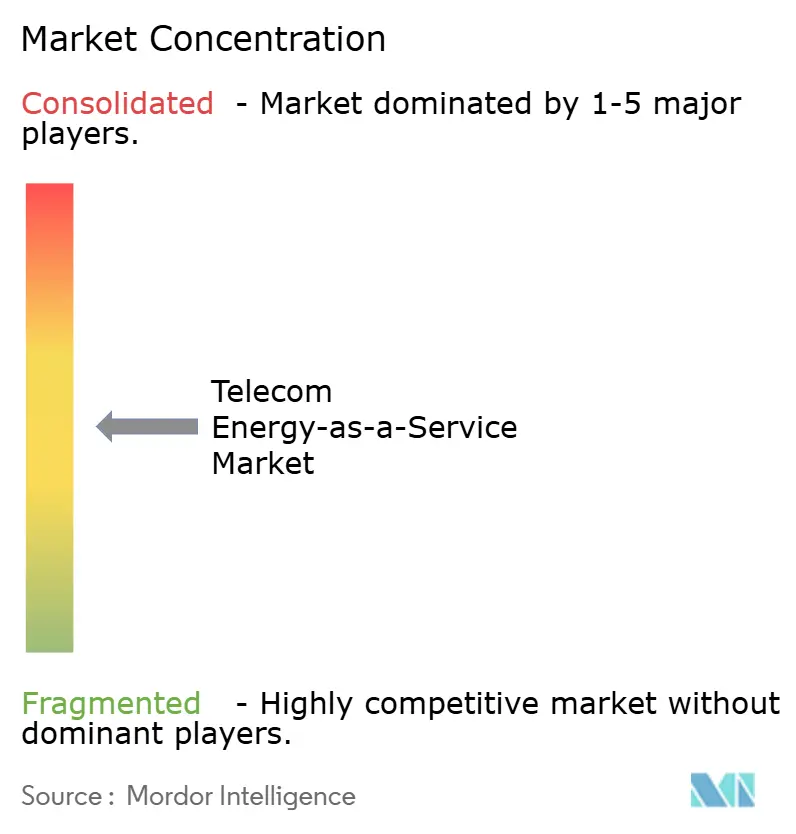
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Telecom Energie-als-Dienstleistung Marktanalyse von Mordor Intelligence
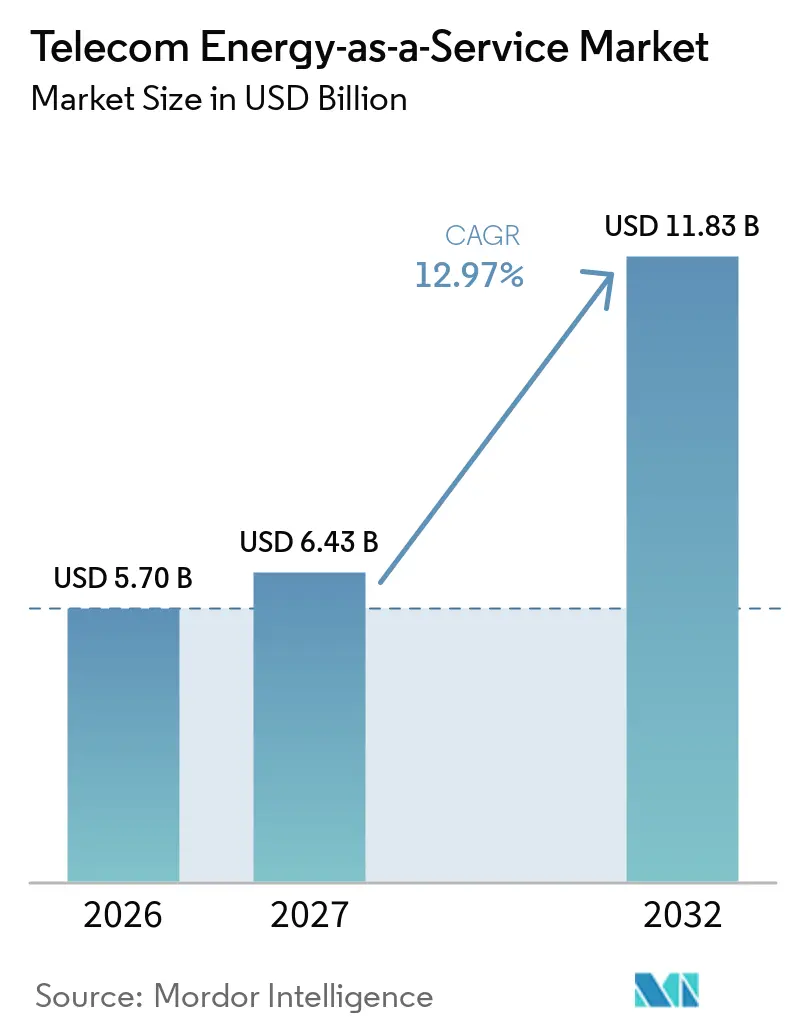
Die Größe des Telecom Energie-als-Dienstleistung Marktes wird voraussichtlich von 5,70 Milliarden USD im Jahr 2026 auf 6,44 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 11,83 Milliarden USD erreichen, mit einer CAGR von 12,97 % über den Zeitraum 2027–2032. Der Telecom Energie-als-Dienstleistung Markt wird durch die Energielast der 5G-Netzerweiterung sowie durch Betreiber geprägt, die planbarere Standortenergiekosten anstreben. Basisstationen machen einen großen Anteil des Netzenergieverbrauchs aus, was eine zuverlässige Stromversorgung und deren Management zu einem zentralen Betriebsanliegen macht. Drittanbieterverträge können die Verantwortung für Kraftstoff, Geräteaustausch und Energiemanagement von Mobilfunkbetreibern auf Dienstleister übertragen. Beschaffung erneuerbarer Energien, Batteriespeicher und softwaregestützte Optimierung werden im Telecom Energie-als-Dienstleistung Markt zunehmend miteinander verknüpft. Vertragslaufzeiten, Energiepreisrisiken und die Qualität der standortbezogenen Messung bleiben wichtige Faktoren dafür, ob Projekte finanziert und skaliert werden können.
Wichtigste Erkenntnisse des Berichts
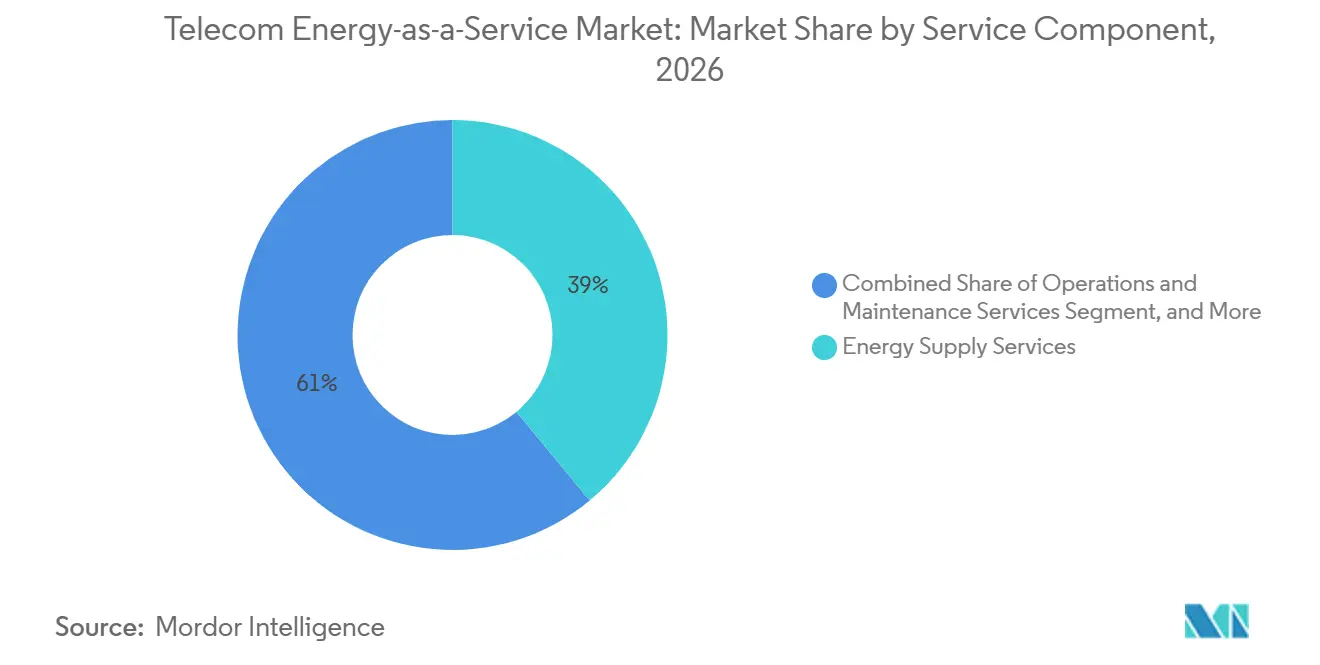
- Nach Servicekomponente hielten Energieversorgungsdienstleistungen im Jahr 2026 einen Anteil von 38,97 % am Telecom Energie-als-Dienstleistung Markt, während Energieoptimierungs- und Effizienzdienstleistungen bis 2032 voraussichtlich mit einer CAGR von 13,45 % wachsen werden.
- Nach Energiequelle entfiel im Jahr 2026 ein Anteil von 30,14 % des Marktes auf Netzstrom, während Solarenergie (Photovoltaik) bis 2032 voraussichtlich mit einer CAGR von 13,78 % wachsen wird.
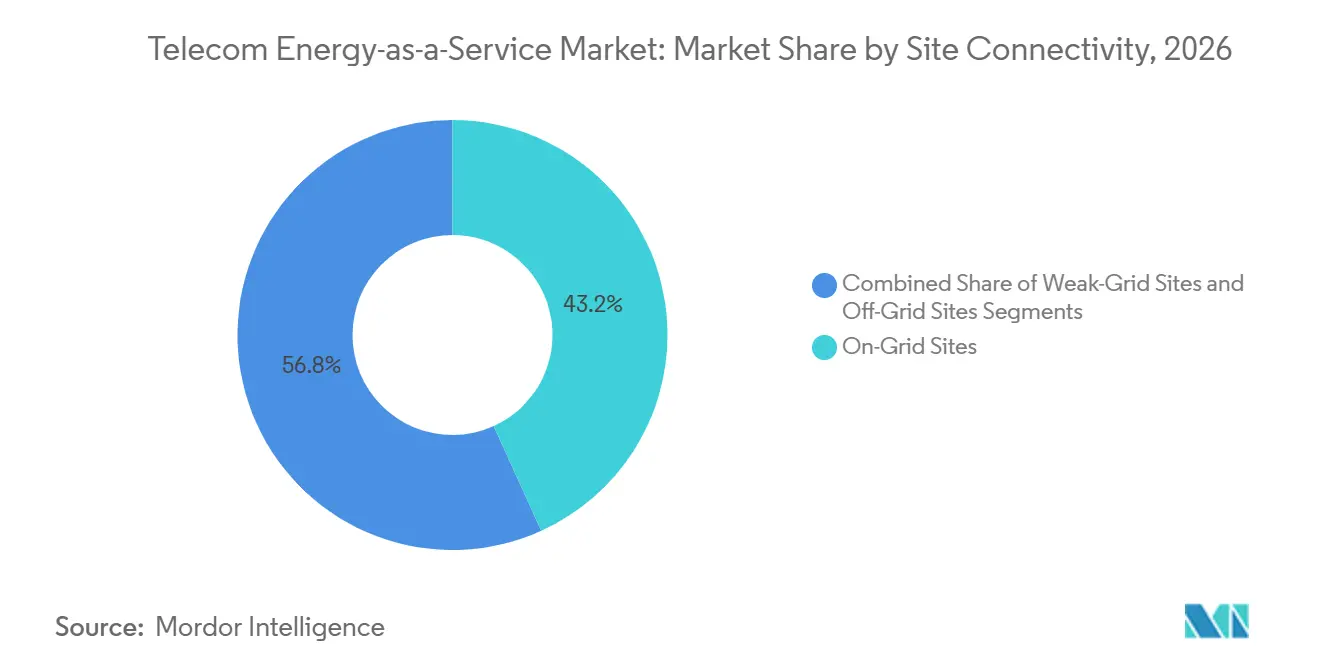
- Nach Standortanbindung hielten netzgebundene Standorte im Jahr 2026 einen Anteil von 43,22 % am Markt, während Schwachnetz-Standorte bis 2032 voraussichtlich mit einer CAGR von 14,11 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 27,65 % des Marktes auf den asiatisch-pazifischen Raum, der bis 2032 voraussichtlich mit einer CAGR von 14,23 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT | |
|---|---|---|---|---|
| Verdichtung des 5G-Netzes und steigender Strombedarf an Standorten | +3.50% | Global, mit höchster Intensität im asiatisch-pazifischen Raum und in Subsahara-Afrika | Mittelfristig (2–4 Jahre) | |
| Verlagerung der Telekommunikationsbetreiber von Investitionsausgaben hin zu planbaren Betriebsausgaben | +3.00% | Global, mit frühen Gewinnen in Indien, Nigeria, Indonesien und Südostasien | Mittelfristig (2–4 Jahre) | |
| Dieselverdrängung und Mandate für erneuerbare Energien | +2.50% | Afrika, Südasien, Südostasien, mit Ausstrahlungseffekten auf den Nahen Osten | Mittelfristig (2–4 Jahre) | |
| Konvergenz von Turmgesellschaften und ESCOs | +1.80% | Subsahara-Afrika, Südasien, Südostasien | Mittelfristig (2–4 Jahre) | |
| Finanzierung der Flächenversorgung und Universaldienstverpflichtungen | +1.20% | Afrika, Südasien, übriger asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) | |
| Investitionen in Klimaresilienz nach Extremwetterereignissen | +0.80% | Südamerika, Karibik, Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Verdichtung des 5G-Netzes und steigender Strombedarf an Standorten
Die 5G-Verdichtung erhöht den Strombedarf an Funkstandorten. Eine empirische Studie aus dem Jahr 2026 maß einen Spitzenverbrauch einer vollständig ausgelasteten 5G-Makro-Funkeinheit von 1.090 W.[1] Die Herausforderung wächst, wenn Standorte in städtischen Gebieten mit Netzanschluss hinzukommen, wo die Stromqualität uneinheitlich sein kann. Der Telecom Energie-als-Dienstleistung Markt profitiert daher von Verträgen, die Versorgungsmanagement, Batterien und Notstromversorgung kombinieren. ITU-T L.1396, veröffentlicht im Oktober 2025, definiert Überwachungs- und Steuerungsschnittstellen für Strom-, Kühlungs- und Gebäudeumgebungssysteme in Telekommunikationsnetzen.[2] Bessere Messtechnik unterstützt die Berichterstattung und Leistungsverifizierung, die für vertraglich vereinbarte Energiedienstleistungen erforderlich sind.
Verlagerung der Telekommunikationsbetreiber von Investitionsausgaben hin zu planbaren Betriebsausgaben
Betreiber bewerten Energiedienstleistungen zunehmend als Betriebsausgaben, anstatt alle Stromanlagen in ihrer Bilanz zu halten. Bharti Airtel erklärte in seinen Ergebnissen für das Geschäftsjahr 2026, dass das Unternehmen gemeinsam mit Indus Towers daran arbeite, den Dieselverbrauch durch leistungsstarke Batterien und alternative Energiequellen zu reduzieren.[3] Dieser Ansatz kann die Verantwortung für Beschaffung, Austausch und Technologieaktualisierung auf den Anbieter übertragen, der das Energiemanagement übernimmt. Der Telecom Energie-als-Dienstleistung Markt ermöglicht es Anbietern, langfristige Verträge anzubieten, anstatt Geräte als Einmaltransaktion zu verkaufen. Huawei Digital Power berichtete, dass KI-basiertes Energiemanagement in Pilotprojekten Betriebskosteneinsparungen von bis zu 50 % erzielt habe.[4] Der kommerzielle Wert solcher Systeme hängt davon ab, ob Standortdaten, Speicheranlagen und vertragliche Anreize aufeinander abgestimmt sind.
Dieselverdrängung und Mandate für erneuerbare Energien
Die Dieselverdrängung entwickelt sich in mehreren Telekommunikationsmärkten von einem Effizienzziel zu einer Beschaffungs- und Politikanforderung. Die GSMA dokumentierte politische Änderungen, die Mobilfunkbetreibern den Zugang zu erneuerbarem Strom durch Unternehmensbeschaffung und Aggregation erleichtern können. Ihre Überprüfung des asiatisch-pazifischen Raums identifizierte regulatorische Entwicklungen, die den Zugang zu erneuerbarer Energie für Netzbetreiber erweitern können.[5] Der Telecom Energie-als-Dienstleistung Markt kann Stromabnahmeverträge nutzen, um Turmportfolios Zugang zu erneuerbarer Energie zu verschaffen, ohne dass jeder Betreiber eigene Erzeugungsanlagen aufbauen und betreiben muss. Indus Towers unterzeichnete im Mai 2025 einen 130-MW-Stromabnahmevertrag mit JSW Green Energy Eight Limited, was die portfolioweite Beschaffung erneuerbarer Energien veranschaulicht. Unternehmerische Klimaverpflichtungen können die Standortenergieversorgung zusätzlich mit dokumentierten Emissionsreduzierungen verknüpfen.
Konvergenz von Turmgesellschaften und ESCOs
Turmgesellschaften und spezialisierte Energiedienstleistungsunternehmen konkurrieren und kooperieren zunehmend rund um dieselben Standortenergieportfolios. Turmgesellschaften können die Stromverfügbarkeit mit Miet- und Standortpachtvereinbarungen bündeln, während spezialisierte ESCOs sich auf garantierte Einsparungen und projektbezogene Risiken konzentrieren können. Im März 2026 sagte die IFC IPT PowerTech Group eine Finanzierung in Höhe von 45 Millionen USD zu, um 2.235 Telekommunikationsstandorte in Äthiopien, Liberia und Sierra Leone zu modernisieren. Die Finanzierung sollte sauberere, zuverlässigere Stromversorgung und niedrigere Stromkosten an den teilnehmenden Standorten unterstützen. Der Telecom Energie-als-Dienstleistung Markt bietet daher Raum für große Infrastruktureigentümer und spezialisierte Anbieter mit Zugang zu gemischter Finanzierung. Der Wettbewerb dürfte dort am stärksten sein, wo Versorgungsdienstleistungen als Ware bepreist werden können.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT |
|---|---|---|---|
| Bankfähigkeit von Verträgen und Gegenparteirisiko in Schwellenmärkten | -1.80% | Subsahara-Afrika, Südasien und Grenzmärkte mit hoher Devisenkursvolatilität | Langfristig (≥ 4 Jahre) |
| Lücken bei Telemetrie und Messung in Bestandsanlagen | -0.90% | Global, mit Schwerpunkt in Afrika und sich entwickelnden asiatisch-pazifischen Märkten | Mittelfristig (2–4 Jahre) |
| Kapitalanforderungen für die Erneuerung von Stromanlagen | -0.60% | Global, am ausgeprägtesten in Märkten mit alternden Dieselgeneratorflotten | Mittelfristig (2–4 Jahre) |
| Multi-Vendor-Integration und Cybersicherheitsbeschränkungen | -0.40% | Global, insbesondere in Netzen mit jahrzehntelanger Geräteheterogenität | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bankfähigkeit von Verträgen und Gegenparteirisiko in Schwellenmärkten
Die Tragfähigkeit einer Energiedienstleistungsvereinbarung hängt von zuverlässigen Zahlungsströmen vom Betreiber zum Dienstleister und anschließend zu Kreditgebern und Lieferanten ab. Devisenkursschwankungen, Kraftstoffkostenvolatilität, Zahlungsverzögerungen und Risiken bei der Vertragsdurchsetzung können diese Zahlungskette unterbrechen. Das UNEP-Kopenhagener Zentrum für Energieeffizienz identifiziert den Zugang zu Finanzmitteln als wiederkehrende Herausforderung für die ESCO-Entwicklung. Grenzmärkte können erhebliche Möglichkeiten zur Dieselverdrängung bieten, erfordern jedoch häufig komplexere Kreditunterstützungsmechanismen. Entwicklungsfinanzierungsinstitutionen können einige dieser Risiken mindern, wie die IFC-Finanzierung für IPT PowerTech zeigt. Der Telecom Energie-als-Dienstleistung Markt wird jedoch in Märkten eingeschränkt bleiben, in denen Vertragsvorlagen und Neupreismechanismen keinen ausreichenden Schutz vor erheblichen Währungs- und Kraftstoffkostenschwankungen bieten. Anbieter müssen lange Vertragslaufzeiten mit ausreichender Flexibilität in Einklang bringen, um die Servicequalität aufrechtzuerhalten und Schuldentilgungsverpflichtungen zu erfüllen.
Lücken bei Telemetrie und Messung in Bestandsanlagen
Ältere Turmportfolios verfügen häufig nicht über die Mess- und Telemetrieinfrastruktur, die für leistungsbasierte Energieverträge erforderlich ist. Ohne zeitgestempelte, standortbezogene Daten können Anbieter den Basisenergieverbrauch nicht genau verifizieren oder Einsparungen messen. ITU-T L.1396 bietet einen Rahmen für die standardisierte Überwachung und Steuerung von Telekommunikationsstromsystemen. Die Anwendung dieser Standards auf ältere Multi-Vendor-Geräte kann zusätzliche Kapitalinvestitionen und betriebliche Koordination erfordern. Diese Einschränkung ist für den Telecom Energie-als-Dienstleistung Markt besonders bedeutsam, da Leistungsgarantien für viele Energieversorgungs- und Optimierungsvereinbarungen zentral sind. Infolgedessen können Bestandsstandorte weniger attraktiv sein als Neubauten oder kürzlich aufgerüstete Standorte, bis Betreiber ihre Datensysteme modernisieren. Obwohl Messaufrüstungen die Portfoliotransparenz verbessern können, können ihre anfänglichen Kosten Projektgenehmigungen verzögern oder die Anzahl der förderfähigen Standorte verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicekomponente:
Energieversorgung verankert den Umsatz und Optimierung verändert die WertkurveEnergieversorgungsdienstleistungen werden voraussichtlich im Jahr 2026 einen Anteil von 38,97 % am Markt ausmachen und sind damit die größte Servicekomponente. Das Segment umfasst die Abrechnung pro Kilowattstunde, Pauschalpreisvereinbarungen für Standortenergie und netzgestützte Versorgungsvereinbarungen mit Verfügbarkeitszusagen. Diese Modelle sind in Märkten etabliert, in denen Turmportfolios bereits auf Dritte für Kraftstoff, Standortbetrieb oder Energiebeschaffung angewiesen sind. Sie bieten Betreibern einen definierten Servicepreis, während Anbieter die Energielieferung verwalten. Betriebs- und Wartungsdienstleistungen bleiben ebenfalls unverzichtbar, da Verfügbarkeitszusagen von Generatorwartung, Batteriezyklen, Wechselrichterservice und Kraftstofflogistik abhängen. Finanzierung, Anlageneigentum und Lebenszyklusersatz bilden einen weiteren Teil des Servicestapels und ermöglichen es Anbietern, Stromanlagen zu erwerben, abzuschreiben und zu ersetzen. Dieses Modell kann die Kapitalbelastung für Betreiber reduzieren, die Zugang zu neueren Stromanlagen suchen, insbesondere wenn sie Standortaufrüstungen benötigen, ohne die Anlagen direkt zu besitzen.
Energieoptimierungs- und Effizienzdienstleistungen werden voraussichtlich bis 2032 mit einer CAGR von 13,45 % wachsen, der höchsten Wachstumsrate unter den Servicekomponenten. Dieses Segment des Telecom Energie-als-Dienstleistung Marktes konzentriert sich auf Lastplanung, Energieüberwachung, Batteriesteuerung, Beteiligung an virtuellen Kraftwerken und Demand-Response-Vereinbarungen. Huawei Digital Power berichtete, dass KI-gestützte Batterieplanung in europäischen Projekten jährliche Einnahmen aus virtuellen Kraftwerken von 800 EUR pro Standort generiert und eine durchschnittliche Amortisationszeit von drei Jahren erzielt habe. Das Segment ermöglicht es Anbietern, auf der Grundlage von Softwarefähigkeiten und betrieblichen Ergebnissen zu konkurrieren, anstatt allein auf Anlageneigentum zu setzen. Es hilft Betreibern auch, die Diesellaufzeit zu reduzieren und die Batterieauslastung zu verbessern. Anbieter benötigen jedoch zuverlässige Telemetrie, um die im Rahmen ihrer Verträge zugesagten Einsparungen zu validieren. Infolgedessen werden Softwarefähigkeiten und Messqualität im Telecom Energie-als-Dienstleistung Markt zunehmend miteinander verknüpft. Dieses Segment eignet sich gut für neue Marktteilnehmer, die Algorithmen mit Standortbetrieb und Energieanlagen integrieren können.

Nach Energiequelle:
Netzstrom führt und Solarenergie (Photovoltaik) verändert den DieseleinsatzNetzstrom wird voraussichtlich im Jahr 2026 einen Anteil von 30,14 % an der Größe des Telecom Energie-als-Dienstleistung Marktes ausmachen und ist damit das größte Energiequellensegment. Er ist am relevantesten für städtische und stadtnahe Standorte mit Netzanschluss. An diesen Standorten können Anbieter sich auf Strombeschaffung, Kostenmanagement, Demand Response und Dokumentation erneuerbarer Energien konzentrieren. Netzstrom beseitigt jedoch nicht die Notwendigkeit von Backup-Systemen in Gebieten mit uneinheitlicher Stromqualität oder -verfügbarkeit. Dieselerzeugung bleibt an netzunabhängigen und Schwachnetz-Standorten wichtig, insbesondere in afrikanischen Turmportfolios. Batterieenergiespeichersysteme und hybride Erneuerbare-Diesel-Systeme bieten einen Übergang von dieselabhängigem Betrieb zu stärker erneuerbaren Konfigurationen. Bis Juli 2025 hatte die Solarhybridisierung an 409 Standorten in Ghana laut Helios Towers 1,47 GWh sauberen Strom erzeugt.
Solarenergie (Photovoltaik) wird voraussichtlich bis 2032 mit einer CAGR von 13,78 % wachsen und damit das schnellste Wachstum unter den Energiequellen verzeichnen. Der Telecom Energie-als-Dienstleistung Markt nutzt zunehmend langfristige Stromabnahmeverträge und Batterieabnahmevereinbarungen, um die Solarbeschaffung über Turmportfolios hinweg zu skalieren. Der 130-MW-Vertrag von Indus Towers mit JSW Green Energy Eight Limited zeigt, wie Turmgesellschaften sich auf Portfolioebene zur Versorgung mit erneuerbarer Energie verpflichten können. Das Unternehmen schloss im Oktober 2026 auch ein Memorandum of Understanding mit Cygni Energy über Batterieenergiespeicherfertigungskapazitäten von bis zu 1,5 GWh für die Telekommunikationsinfrastruktur Indiens ab. Solarsysteme können die Kraftstoffabhängigkeit reduzieren, wenn sie mit Speicher und Standortsteuerungen kombiniert werden. Ihr Beitrag hängt von lokalen Solarressourcen, standortbezogenem Strombedarf, Speicherdesign und Netzzuverlässigkeit ab. Die Solarbeschaffung bietet Anbietern auch ein praktisches Mittel, um den Emissionsreduzierungsverpflichtungen der Betreiber gerecht zu werden. Obwohl der Übergang den Dieseleinsatz nicht sofort eliminieren wird, wird er die Rolle von Diesel innerhalb hybrider Stromarchitekturen verringern.
Nach Standortanbindung:
Netzgebundene Standorte führen und Schwachnetz-Standorte bestimmen den ExpansionsbedarfNetzgebundene Standorte werden voraussichtlich im Jahr 2026 einen Anteil von 43,22 % am Telecom Energie-als-Dienstleistung Markt halten und sind damit das größte Konnektivitätssegment. Diese Standorte bieten eine klare Möglichkeit für ausgelagertes Energiemanagement, da das Netz die Grundlast liefert. Dienstleister können die Strombeschaffung optimieren, Backup-Systeme verwalten, die Beschaffung erneuerbarer Energien unterstützen und die Energieleistung berichten. Netzgebundene Verträge können auch standortbezogene Solar- und Speichersysteme einbeziehen, wenn diese die Wirtschaftlichkeit oder Resilienz verbessern. Vantage Towers schloss im März 2026 Solarinstallationen an mehr als 400 bodengestützten Standorten in der Tschechischen Republik ab. Laut dem Unternehmen reduzierte das Projekt den jährlichen Energieverbrauch um 1 GWh. Obwohl netzunabhängige Standorte ein kleineres Segment darstellen, bleiben sie wichtig für die Demonstration der Wirtschaftlichkeit von Solar-, Speicher- und Diesel-Hybrid-Systemen.
Schwachnetz-Standorte werden voraussichtlich bis 2032 mit einer CAGR von 14,11 % wachsen, der höchsten Rate unter den Konnektivitätssegmenten. Diese Standorte haben Netzanschluss, aber die Netzzuverlässigkeit kann den kontinuierlichen Telekommunikationsbetrieb nicht immer gewährleisten. Im Rahmen von Managed Contracts kann der Telecom Energie-als-Dienstleistung Markt Netzeinspeisung, Solarstromerzeugung, Notstromversorgung und Batteriespeicher kombinieren. Huawei berichtete, dass seine iGrid-Lösung die Stromverfügbarkeit an Schwachnetz-Standorten in Afrika durch die Koordination mehrerer Stromquellen von 60 % auf 99,9 % gesteigert habe. American Towers Formular 10-K für 2025 stellte fest, dass das Unternehmen Mietern in Afrika gemeinsame Generator- und Batteriespeicherlösungen über Power-als-Dienstleistung-Vereinbarungen bereitstellt. Diese Beispiele zeigen, dass Schwachnetz-Servicemodelle in großem Maßstab betrieben werden, und unterstreichen die Bedeutung der Anbieterfähigkeiten in den Bereichen Stromorchestrierung, Wartung und Anlagenfinanzierung. Die Nachfrage von Schwachnetz-Standorten wird voraussichtlich weiterhin mit der Netzerweiterung in Gebieten mit uneinheitlicher Stromqualität verbunden bleiben.
Geografische Analyse
APAC Telecom Energie-als-Dienstleistung Markt
Der asiatisch-pazifische Raum wird voraussichtlich im Jahr 2026 einen Anteil von 27,65 % am Telecom Energie-als-Dienstleistung Markt ausmachen und bis 2032 mit einer CAGR von 14,23 % wachsen. Indien bietet eine große Einsatzbasis durch das Portfolio von Indus Towers mit mehr als 229.000 Türmen. Airtel wird voraussichtlich bis Ende des Geschäftsjahres 2026 Solarenergie für 42.000 Netzwerkstandorte bereitstellen. China fügt eine technologische Dimension durch Standortenergieplattformen hinzu, die Solarenergie, Lastspitzenkappung und Speicheroptimierung integrieren. Die GSMA hat politische Entwicklungen im asiatisch-pazifischen Raum identifiziert, die den Zugang von Mobilfunkbetreibern zu erneuerbaren Energien verbessern könnten. Auf den Philippinen wird erwartet, dass die Energieregulierungskommission die Schwelle für die Einzelhandelsaggregation im Jahr 2026 von 500 kW auf 100 kW senkt. Diese politische Änderung könnte aggregierte Verträge für erneuerbare Energien für verteilte Telekommunikationsstandorte zugänglicher machen.
MEA Telecom Energie-als-Dienstleistung Markt
Afrika und der Nahe Osten weisen einen starken Bedarf an verwalteten Energiedienstleistungen auf, da viele Turmstandorte auf Dieselgeneratoren angewiesen sind oder in Umgebungen mit schwachem Stromnetz betrieben werden. Der Telecom Energie-als-Dienstleistung Markt spielt in diesen Regionen eine besondere Rolle, da Anbieter sowohl die Standortzuverlässigkeit als auch die Energiekosten verwalten müssen. Laut seinem Nachhaltigkeitsbericht 2025 meldete American Tower 147 MW erneuerbare Kapazität und 1,1 GWh Batteriespeicher an 25.500 globalen Standorten. Seine Strom-als-Dienstleistung-Aktivitäten in Afrika umfassen gemeinsam genutzte Generator- und Batteriespeicherlösungen für Mieter. Die IFC-Finanzierung für IPT PowerTech umfasst Äthiopien, Liberia und Sierra Leone und zielt auf Energiekostensenkungen von bis zu 52 % in Äthiopien ab. Eine solche Finanzierung kann dazu beitragen, Vertragsmodelle in Märkten zu etablieren, in denen kommerzielle Kreditgeber noch zurückhaltend sind.
Telecom Energie-als-Dienstleistung Markt in Europa und Amerika
Nordamerika und Europa legen größeren Wert auf Optimierung, Beschaffung erneuerbarer Energien, Batterieresilienz und die Teilnahme an virtuellen Kraftwerken als auf die Verdrängung von Diesel. Cellnex berichtete, dass erneuerbarer Strom im Jahr 2025 100 % des Stromverbrauchs seines europäischen Portfolios ausmachte. Die Nachhaltigkeits-Roadmap des Unternehmens integriert erneuerbaren Strom, Energieeffizienz und Emissionsreduzierungen in sein Betriebsmodell. Diese Bedingungen unterstützen Verträge, die auf nachweisbare Energieergebnisse und Resilienz ausgerichtet sind. In Südamerika sicherte sich Caban Energy im April 2025 eine Eigenkapitalfinanzierung in Höhe von 50 Millionen USD und wurde zum Partner für erneuerbare Energien der Digicel Group in Jamaika. Das Programm zielt auf bis zu 25 Digicel-Märkte in der Karibik und der Andenregion ab. Die regionalen Chancen werden davon abhängen, wie schnell Betreiber Energieanlagen vom direkten Eigentum auf verwaltete Dienstleistungsmodelle umstellen.
Wettbewerbslandschaft
Der Telecom Energie-als-Dienstleistung Markt ist fragmentiert, obwohl große Turmgesellschaften und spezialisierte Anbieter ihre Präsenz ausbauen. American Tower Corporation, Indus Towers, Helios Towers, Cellnex Telecom und edotco Group können Energiedienstleistungen in umfassendere Standortpachtvereinbarungen integrieren. Ihre Portfoliogröße kann ihre Fähigkeit stärken, Vereinbarungen zur Versorgung mit erneuerbarer Energie auszuhandeln und Geräteaufrüstungen zu finanzieren. IPT PowerTech, ESCOTEL, Energy Vision, GreenWish Partners, Caban Systems und Communication and Renewable Energy Infrastructure konkurrieren durch Serviceverträge, Einsparungsgarantien und ihre Fähigkeit, Kapitalrisiken zu übernehmen. Dem Markt fehlt jedoch ein standardisiertes Vertragsmodell, das länderübergreifend ohne wesentliche rechtliche und finanzielle Anpassungen funktionieren kann. American Tower bestätigte in seinem Formular 10-K für 2025, dass Power-als-Dienstleistung-Vereinbarungen in Afrika in Betrieb sind. Diese Entwicklung unterstützt die kommerzielle Tragfähigkeit verwalteter Stromstrukturen für Turmstandorte mit mehreren Mietern.
Technologie verändert den Wettbewerb, da Anlageneigentum allein keinen Wettbewerbsvorteil eines Anbieters mehr begründet. Der 130-MW-Vertrag für erneuerbare Energie von Indus Towers demonstriert eine direkte Beschaffungsstrategie zur Verringerung der Abhängigkeit von konventioneller Standortenergie. American Tower meldete 147 MW standortbezogene erneuerbare Kapazität und 1,1 GWh Energiespeicher und zeigt damit, wie Turmgesellschaften Infrastrukturmaßstab mit Energieanlagen kombinieren können. Der Plan 2030 von Cellnex baut auf seinem Programm 2021–2025 auf und beinhaltet die Verpflichtung, 100 % seines Stroms aus erneuerbaren Quellen in seinem gesamten Betrieb zu beziehen. Diese Initiativen machen Energiebeschaffung, Speicherung und Leistungsberichterstattung zu integralen Bestandteilen des Angebots des Anbieters. Spezialisierte ESCOs können konkurrieren, indem sie Finanzierungsstrukturen entwickeln, die Projekte in Märkten mit höher wahrgenommenem Risiko ermöglichen. KI-basiertes Energiemanagement bietet einen weiteren Differenzierungsansatz, indem es Batteriesysteme und Standortbetrieb mit messbaren Kostenergebnissen verknüpft.
Das Wettbewerbsumfeld hängt auch von der Fähigkeit der Anbieter ab, die Energieleistung für Kunden und Finanziers zu dokumentieren. Die Energiemanagement-Tools von Huawei positionieren Softwareanbieter näher am Managed-Service-Segment der Wertschöpfungskette. Turmgesellschaften können ihre bestehenden Standorte und Mieterbeziehungen nutzen, um gebündelte Stromdienstleistungen einzuführen. ESCOs können gezieltere Energieverträge anbieten, wenn sie Zugang zu gemischter Finanzierung und lokalen Betriebskapazitäten haben. Der Telecom Energie-als-Dienstleistung Markt bleibt offen, da Vertragsstrukturen, lokale Stromsysteme und Gerätebedingungen von Land zu Land stark variieren. Unternehmen, die erneuerbare Beschaffung, Speicherung, Telemetrie und Verfügbarkeit über ein einziges Servicemodell managen können, haben eine stärkere Grundlage für Differenzierung. Anbieter benötigen auch Preisstrukturen, die Schwankungen bei Kraftstoffkosten und Devisenkursen standhalten können.
Branchenführer im Telecom Energie-als-Dienstleistung Markt
-
American Tower Corporation
-
Indus Towers Limited
-
Helios Towers plc
-
Cellnex Telecom, S.A.
-
SBA Communications Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Telecom Energie-als-Dienstleistung Markt Unternehmen in diesem Bericht
- American Tower Corporation
- IHS Holding Limited
- Helios Towers plc
- Indus Towers Limited
- Cellnex Telecom, S.A.
- SBA Communications Corporation
- Vantage Towers AG
- PT Dayamitra Telekomunikasi Tbk
- Tower Bersama Infrastructure Tbk
- edotco Group Sdn Bhd
- Camusat S.A.S.
- Energy Vision Limited
- ESCOTEL
- Communication and Renewable Energy Infrastructure
- IPT PowerTech Group
- GreenWish Partners
- Applied Solar Technologies (India) Private Limited
- Caban Systems, Inc.
- Huawei Technologies Co., Ltd.
Neueste Industrielle Entwicklungen in Telecom Energie-als-Dienstleistung Markt
- Juni 2026: American Tower veröffentlichte seinen Nachhaltigkeitsbericht 2025 und gab dabei 147 MW standortbezogene erneuerbare Energiekapazität und rund 1,1 GWh Batterieenergiespeicher an 25.500 globalen Standorten bekannt, zusammen mit aktualisierten Zielen einer 30-prozentigen Reduzierung der Treibhausgasintensität und einer 25-prozentigen Steigerung der standortbezogenen erneuerbaren Erzeugung bis 2035.
- Mai 2026: Cellnex veröffentlichte seinen Nachhaltigkeits-Masterplan 2030 nach Abschluss seines ESG-Plans 2021–2025, mit dem Erreichen von 100 % erneuerbarem Strom, einer 64-prozentigen Reduzierung des CO₂-Fußabdrucks und ISO-zertifiziertem Management an 92 % seiner Standorte, und etablierte damit einen Compliance-Maßstab, den EaaS-Vertragspartner in ganz Europa zunehmend erfüllen müssen.
- März 2026: Die IFC sagte IPT PowerTech Group ein Finanzierungspaket in Höhe von 45 Millionen USD zu – bestehend aus einem A-Darlehen über 27 Millionen USD und gemischter Klimafinanzierung über 18 Millionen USD – für die Modernisierung von 2.235 Telekommunikationsstandorten in Äthiopien, Liberia und Sierra Leone, mit dem Ziel, Stromkostensenkungen von bis zu 52 % in Äthiopien und eine jährliche Emissionsvermeidung von mehr als 10.624 tCO₂e zu erreichen.
- Februar 2026: edotco Group erhielt den Forward Faster Sustainability Award 2026 in der Kategorie Klimaschutz für die Integration hybrider Batterieenergiespeichersysteme an netzunabhängigen Turmstandorten, die in Zusammenarbeit mit der Universiti Kebangsaan Malaysia entwickelt wurden.
Globaler Telecom Energie-als-Dienstleistung Marktbericht – Umfang
Der Bericht zum Telecom Energie-als-Dienstleistung Markt ist segmentiert nach Servicekomponente (Energieversorgungsdienstleistungen, Betriebs- und Wartungsdienstleistungen, Energieoptimierungs- und Effizienzdienstleistungen sowie Finanzierung, Anlageneigentum und Lebenszyklusersatz), Energiequelle (Netzstrom, Dieselerzeugung, Solarenergie (Photovoltaik), Batterieenergiespeicher und Hybride Erneuerbare- und Dieselsysteme), Standortanbindung (Netzgebundene Standorte, Schwachnetz-Standorte und Netzunabhängige Standorte) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Energieversorgungsdienstleistungen |
| Betriebs- und Wartungsdienstleistungen |
| Energieoptimierungs- und Effizienzdienstleistungen |
| Finanzierung, Anlageneigentum und Lebenszyklusersatz |
| Netzstrom |
| Dieselerzeugung |
| Solarenergie (Photovoltaik) |
| Batterieenergiespeicher |
| Hybride Erneuerbare- und Dieselsysteme |
| Sonstige dezentrale Energiequellen |
| Netzgebundene Standorte |
| Schwachnetz-Standorte |
| Netzunabhängige Standorte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicekomponente | Energieversorgungsdienstleistungen | |
| Betriebs- und Wartungsdienstleistungen | ||
| Energieoptimierungs- und Effizienzdienstleistungen | ||
| Finanzierung, Anlageneigentum und Lebenszyklusersatz | ||
| Nach Energiequelle | Netzstrom | |
| Dieselerzeugung | ||
| Solarenergie (Photovoltaik) | ||
| Batterieenergiespeicher | ||
| Hybride Erneuerbare- und Dieselsysteme | ||
| Sonstige dezentrale Energiequellen | ||
| Nach Standortanbindung | Netzgebundene Standorte | |
| Schwachnetz-Standorte | ||
| Netzunabhängige Standorte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Telecom Energie-als-Dienstleistung Markt?
Der Telecom Energie-als-Dienstleistung Markt wird voraussichtlich von 5,70 Milliarden USD im Jahr 2026 auf 11,83 Milliarden USD bis 2032 wachsen, mit einer CAGR von 12,97 % über den Zeitraum 2027–2032.
Was treibt die Nachfrage nach Telecom Energie-als-Dienstleistung an?
Der 5G-Strombedarf, die Dieselverdrängung, die Beschaffung erneuerbarer Energien und der Bedarf der Betreiber nach planbaren Energiekosten sind zentrale Treiber.
Welche Servicekomponente führt im Bereich Telecom Energie-als-Dienstleistung?
Energieversorgungsdienstleistungen führten im Jahr 2026 mit einem Anteil von 38,97 %, während Energieoptimierungs- und Effizienzdienstleistungen bis 2032 voraussichtlich mit einer CAGR von 13,45 % wachsen werden.
Welche Energiequelle wächst für Telekommunikationsstandorte am schnellsten?
Solarenergie (Photovoltaik) wird voraussichtlich bis 2032 mit einer CAGR von 13,78 % wachsen, da Anbieter Solarbeschaffung mit Speicher und Managed Contracts kombinieren.
Welcher Standortanbindungstyp wächst am schnellsten?
Schwachnetz-Standorte werden voraussichtlich bis 2032 mit einer CAGR von 14,11 % wachsen, da Betreiber zuverlässige Stromversorgung dort benötigen, wo die Netzqualität uneinheitlich ist.
Welche Region führt bei der Einführung von Telecom Energie-als-Dienstleistung?
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 27,65 % und wird voraussichtlich bis 2032 mit einer CAGR von 14,23 % wachsen, unterstützt durch seine große Turmbasis und Reformen beim Zugang zu erneuerbarer Energie.