
テレコム・エネルギー・アズ・ア・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 6.43 十億米ドル |
| 市場規模 (2032) | 11.83 十億米ドル |
| 成長率 (2027 - 2032) | 12.97 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるテレコムEaaS市場分析
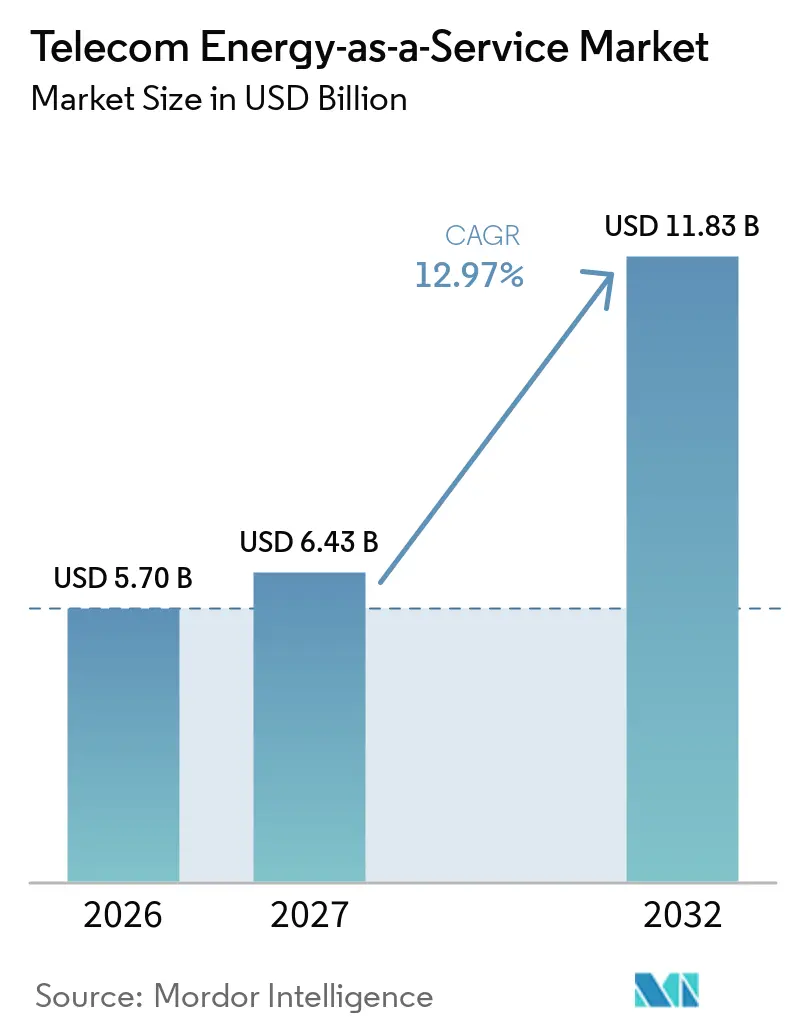
テレコム・エネルギー・アズ・ア・サービス市場規模は、2026年の57.0億米ドルから2027年には64.4億米ドルに拡大し、2032年には118.3億米ドルに達する見込みで、2027〜2032年にかけてCAGR 12.97%で拡大する見通しです。テレコム・エネルギー・アズ・ア・サービス市場は、5Gネットワーク展開によるエネルギー負荷と、サイトエネルギーコストの予測可能性を求める通信事業者によって形成されています。基地局はネットワークエネルギー需要の大きな割合を占めており、信頼性の高い電力供給と管理が中心的な運営課題となっています。第三者との契約により、燃料、機器更新、エネルギー管理の責任を移動体通信事業者から移転することができます。再生可能エネルギー調達、蓄電池ストレージ、ソフトウェア主導の最適化は、テレコム・エネルギー・アズ・ア・サービス市場においてますます相互に連携しています。契約条件、エネルギー価格エクスポージャー、サイトレベルの計測品質は、プロジェクトのファイナンスとスケールアップが可能かどうかを決定する重要な要因です。
主要レポートのポイント
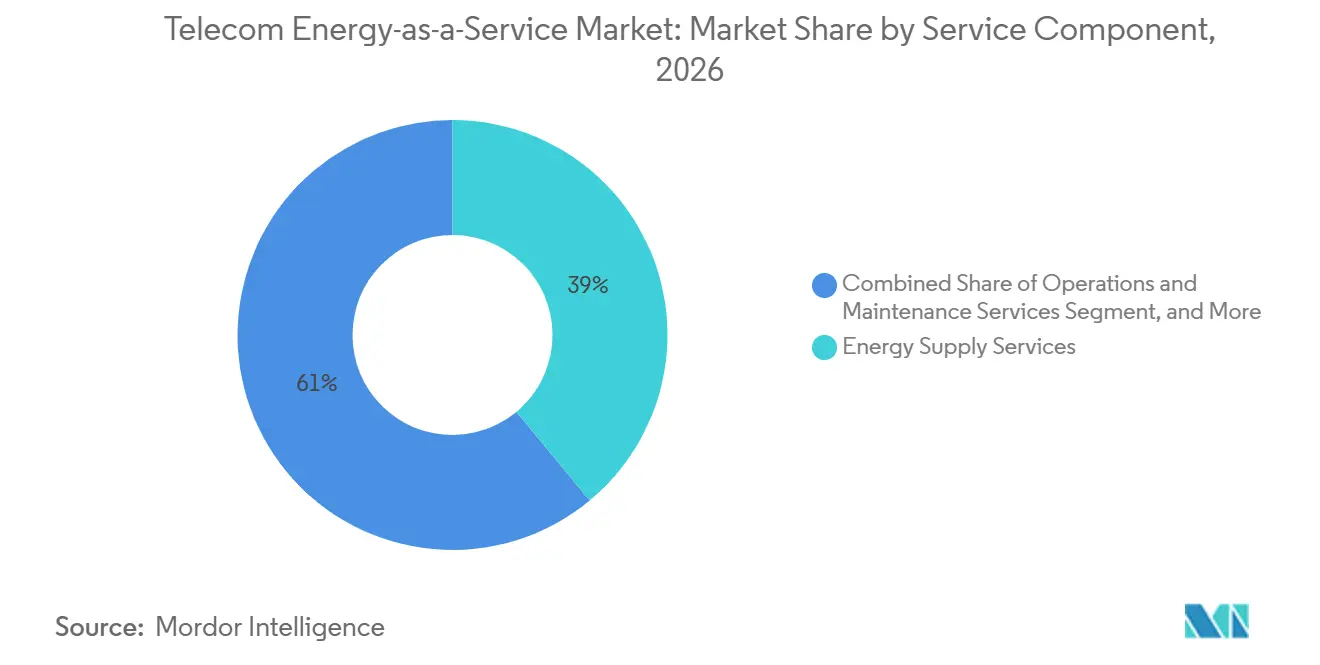
- サービスコンポーネント別では、エネルギー供給サービスが2026年のテレコム・エネルギー・アズ・ア・サービス市場シェアの38.97%を占め、エネルギー最適化・効率化サービスは2032年まで13.45%のCAGRで拡大する見込みです。
- 電力源別では、系統電力が2026年の市場シェアの30.14%を占め、太陽光発電は2032年まで13.78%のCAGRで拡大する見込みです。
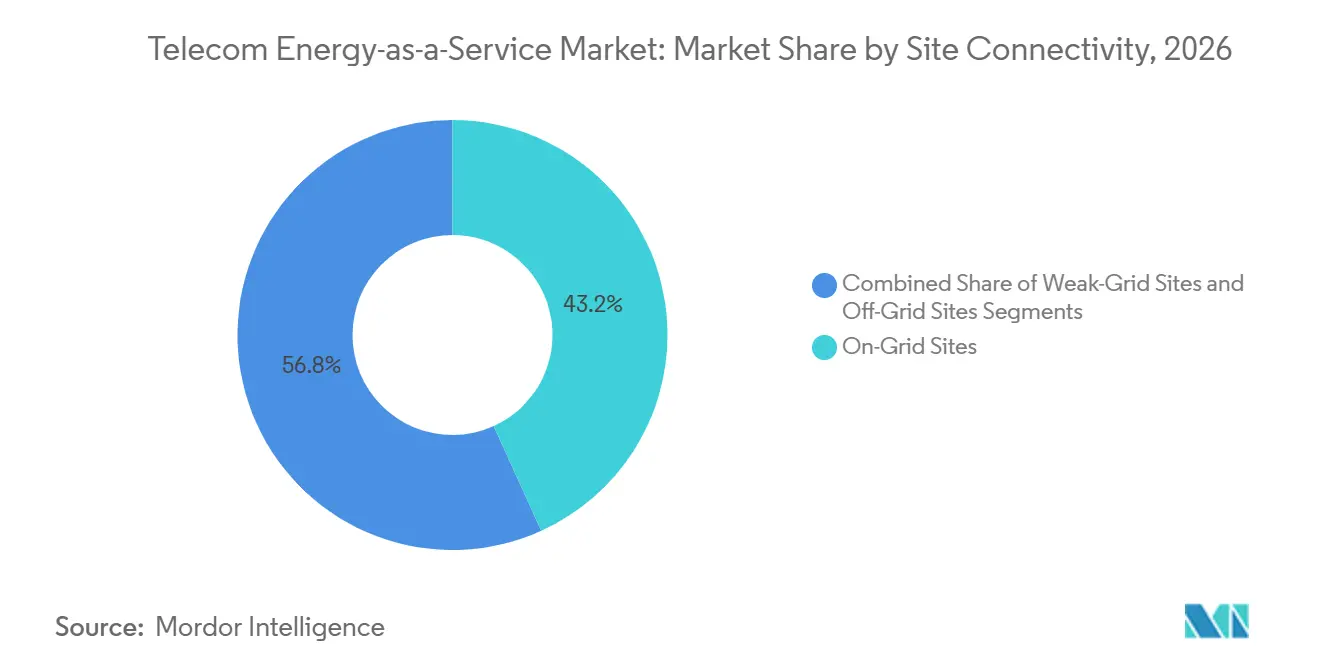
- サイト接続性別では、系統接続サイトが2026年の市場シェアの43.22%を占め、弱系統サトは2032年まで14.11%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋が2026年の市場シェアの27.65%を占め、2032年まで14.23%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響度分析*
| ドライバー | CAGRへの(概算)影響率(%) | 地理的関連性 | 影響期間 | |
|---|---|---|---|---|
| 5Gネットワーク高密度化とサイト電力需要の増大 | +3.50% | アジア太平洋およびサブサハラアフリカで最も強く、グローバル全体 | 中期(2〜4年) | |
| 資本支出所有から予測可能な運営費への通信事業者のシフト | +3.00% | インド、ナイジェリア、インドネシア、東南アジアでの先行利益を伴いグローバル全体 | 中期(2〜4年) | |
| ディーゼル代替と再生可能エネルギー義務化 | +2.50% | アフリカ、南アジア、東南アジア、中東への波及 | 中期(2〜4年) | |
| タワー会社とESCOの統合 | +1.80% | サブサハラアフリカ、南アジア、東南アジア | 中期(2〜4年) | |
| 農村部カバレッジと普遍的サービス義務のファイナンス | +1.20% | アフリカ、南アジア、アジア太平洋その他 | 短期(2年以) | |
| 異常気象後の気候レジリエンス投資 | +0.80% | 南米、カリブ海、南アジアおよび東南アジア | 短期(2年以内) | |
| 情報源: Mordor Intelligence | ||||
5Gネットワーク高密度化とサイト電力需要の増大
5Gの高密度化により、線サイトで必要とされる電力量が増加しています。2026年の実証研究では、フル稼働状態の5Gマクロ無線ユニットのピーク消費電力が1,090 Wと測定されました。[1] 電力品質が不安定な系統接続のある都市部にサイトが追加されるにつれ、課題は増大します。テレコム・エネルギー・アズ・ア・サービス市場は、供給管理、蓄電池、バックアップ発電を組み合わせた契約により恩恵を受けています。2025年10月に発行されたITU-T L.1396は、通信ネットワークにおける電力、冷却、建物環境システムの監視・制御インターフェースを定義しています。[2] より良い計測は、契約エネルギーサービスに必要な報告とパフォーマンス検証を支援します。
資本支出所有から予測可能な運営費への通信事業者のシフト
通信事業者は、すべての電力資産をバランスシートに保有し続けるのではなく、エネルギーサービスを運営費として評価する傾向が高まっています。Bharti Airtelは、FY26の決算において、高出力蓄電池と代替エネルギー源を通じてディーゼル使用量を削減するためにIndus Towersと協力していると述べました。[3] このアプローチにより、調達、交換、技術更新の責任をエネルギーパフォーマンスを管理するプロバイダーに移転することができます。テレコム・エネルギー・アズ・ア・サービ市場は、プロバイダーが機器を一回限りの取引として販売するのではなく、長期契約を提供することを可能にします。Huawei Digital Powerは、パイロット展開においてAIベースのエネルギー管理が最大50%の運営費削減をもたらしたと報告しました。[4] そのようなシステムの商業的価値は、サイトデータ、ストレージ資産、契約上のインセンティブが整合しているかどうかによって決まります。
ディーゼル代替と再生可能エネルギー義務化
ディーゼル代替は、複数の通信市場において効率目標から調達・政策要件へとシフトしています。GSMAは、通信事業者が企業調達と集約を通じて再生可能電力にアクセスするのに役立つ政策変更を文書化しました。同機関のアジア太平洋レビューでは、ネットワーク事業者の再生可能エネルギーへアクセスを拡大しうる規制動向が特定されました。[5] テレコム・エネルギー・アズ・ア・サービス市場は、電力購入契約を活用して、各事業者が発電資産を構築・管理することなく、タワーポートフォリオへの再生可能エネルギーアクセスを提供することができます。Indus Towersは2025年5月にJSW Green Energy Eight Limitedと130 MWの電力購入契約を締結し、ポートフォリオ規模での再生可能エネルギー調達を示しました。企業の気候コミットメントは、サイトエネルギー調達と文書化された排出削減をさらに結び付けることができます。
タワー会社とESCOの統合
タワー会社と専門エネルギーサービス会社は、同じサイトエネルギーポートフォリオをめぐって競争と協働を深めています。タワー会社は入居・サイトリース契約に電力供給可能性をバンドルすることができ、専門ESCOは保証節約額プロジェクトレベルのリスクに集中することができます。2026年3月、国際金融公社(IFC)はエチオピア、リベリア、シエラレオネの2,235か所の通信サイトの近代化のためにIPT PowerTech Groupへ4,500万米ドルを拠出しました。この資金調達は、参加サイトにおいてより清潔で信頼性の高い電力を供給し、電力コストを削減することを意図していました。テレコム・エネルギー・アズ・ア・サービス市場は、大規模なインフラ所有者と、ブレンデッドファイナンスにアクセスできる専門プロバイダーの双方に余地があります。競争は、供給サービスがコモディティとして価格設定される市場で最も激しくなると予想されます。
制約要因影響度分析*
| 制約要因 | CAGRへの(概算)影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 新興市場における契約の資金調達適格性とカウンターパーティリスク | -1.80% | 外国為替変動リスクの高いサブサハラアフリカ、南アジア、フロンティア市場 | 長期(4年以上) |
| 既存タワーのテレメトリーと計測のギャップ | -0.90% | アフリカおよびアジア太平洋の新興市場に集中し、グローバル全体 | 期(2〜4年) |
| 電力資産更新の資本要件 | -0.60% | 老朽化ディーゼル発電機フリートを抱える市場で最も深刻、グローバル全体 | 中期(2〜4年) |
| マルチベンダー統合とサイバーセキュリティ上の制約 | -0.40% | 複数世代にわたる機器の異質性を持つネットワークで特に顕著、グローバル全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興市場における契約の資金調達適格性とカウンターパーティリスク
エネルギーサービス契約の実行可能性は、事業者からサービスプロバイダー、そして貸し手と供給業者への確実な資金フローに依存しています。外国為替変動、燃料費の変動、支払い遅延、契約執行リスクはこの支払いチェーンを断絶させる可能性があります。UNEPコペンハーゲンエネルギー効率センターは、資金調達へのアクセスをESCO発展における繰り返しの課題として特定しています。フロンティア市場はディーゼル代替の大きな機会を提供しますが、より複雑な信用補完メカニズムを必要とすることが多いです。開発金融機関は、IFCによるIPT PowerTechへの資金調達が示すように、これらのリスクの一部を軽減することができます。しかし、契約テンプレートと再価格設定メカニズムが大幅な通貨・燃料費変動に対して適切に保護されていない市場では、テレコム・エネルギー・アズ・ア・サービス市場は引き続き制約を受けます。プロバイダーは、長期の契約期間とサービス品質の維持および債務返済義務の履行に十分な柔軟性とのバランスを取る必要があります。
既存タワーのテレメトリーと計測のギャップ
古いタワーポートフォリオには、パフォーマンスベースのエネルギー契約に必要な計測・テレメトリーインフラが不足していることが多いです。タイムスタンプ付きのサイトレベルデータがなければ、プロバイダーはベースラインエネルギー消費量を正確に検証したり、節約効果を測定したりすることができません。ITU-T L.1396は、通信電力システムの標準化された監視・制御のフレームワークを提供しています。レガシーのマルチベンダー機器にこれらの標準を適用するには、追加の設備投資と運営上の調整が必要になる場合があります。この制限は、パフォーマンス保証が多くのエネルギー供給・最適化契約の核心であるレコム・エネルギー・アズ・ア・サービス市場にとって特に重要です。そのため、既存のサイトは、事業者がデータシステムを近代化するまで、グリーンフィールドや最近アップグレードされた場所よりも魅力が低い可能性があります。計測のアップグレードはポートフォリオの可視性を向上させますが、その初期コストによりプロジェクト承認が遅れたり、適格サイト数が減少したりする場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスコンポーネント別:
エネルギー供給が収益を牽引し、最適化が価値曲線を変えるエネルギー供給サービスは2026年の市場の38.97%を占め、最大のサービスコンポーネントとなる見込みです。このセグメントには、キロワット時当たり課金、固定料金のサイトエネルギー契約、稼働時間コミットメントによる系統電力供給取り決めが含まれます。これらのモデルは、タワーポートフォリオが燃料、サイト運営、電力調達のために既に第三者に依存している市場で確立されています。これらのモデルにより、プロバイダーがエネルギー供給を管理しながら、事業者に定められサービス価格を提供することができます。運営・保守サービスも、稼働時間コミットメントが発電機メンテナンス、蓄電池サイクリング、インバーター保守、燃料ロジスティクスに依存しているため、引き続き重要です。ファイナンス・資産所有・ライフサイクル更新はサービススタックの別の部分を形成し、プロバイダーが電力資産を取得、減価償却、交換することを可能にします。このモデルは、資産を直接所有せずにサイトアップグレードを必要とする場合に、より新しい電力機器へのアクセスを求める事業者の資本負担を軽減することができます。
エネルギー最適化・効率化サービスは2032年まで13.45%のCAGRで拡大する見込みで、サービスコンポーネントの中で最も高い成長率です。テレコム・エネルギー・アズ・ア・サービス市場のこのセグメントは、負荷スケジューリング、エネルギー監視、蓄電池ディスパッチ、仮想発電所参加、デマンドレスポンス取り決めに焦点を当てています。Huawei Digital Powerは、欧州での展開においてAI対応蓄電池スケジューリングが1サイト当たり年間800ユーロの仮想発電所収益を生み出し、平均3年間の投資回収期間をもたらしたと報告しました。このセグメントにより、プロバイダーは資産所有だけでなく、ソフトウェア能力と運営成果で競争することができます。また、事業者がディーゼル稼働時間を削減し、蓄電池利用率を向上させるのに役立ちます。ただし、プロバイダーは契約上約束した節約効果を検証するための信頼性の高いテレメトリーを必要とします。そのため、ソフトウェア能力と計測品質はテレコム・エネルギー・アズ・ア・サービス市場においてますます相互に連携しています。このセグメントは、アルゴリズムをサイト運営とエネルギー資産に統合できる新規参入者に適しています。
注記: 全セグメントのセグメントシェアはレポート購入時に取得可能
電力源別:
系統電力がリードし、太陽光発電がディーゼル使用を変える系統電力は2026年のテレコム・エネルギー・アズ・ア・サービス市場規模の30.14%を占め、最大の電力源セグメントとなる見込みです。系統アクセスのある都市部・都市周辺部のサイトに最も関連性があります。これらの場所では、プロバイダーは電力調達、コスト管理、デマンドレスポンス、再生可能エネルギー文書化に注力することができます。ただし、電力品質や供給が不安定な地域では、系統電力はバックアップシステムの必要性を排除しません。ディーゼル発電は、特にアフリカのタワーポートフォリオ全体で、オフグリッドおよび弱系統サイトにおいて引き続き重要です。蓄電池エネルギー貯蔵システムとハイブリッド再生可能エネルギー・ディーゼルシステムは、ディーゼル依存の運営からより再生可能エネルギー主導の構成への移行を提供します。2025年7月までに、Helios Towersによれば、ガーナの409サイトにわたる太陽光ハイブリッド化により1.47 GWhのクリーン電力が生成されました。
太陽光発電は2032年まで13.78%のCAGRで拡大する見込みで、電力源の中で最も高い成長率を示します。テレコム・エネルギー・アズ・ア・サービス市場は、タワーポートフォリオ全体での太陽光調達を拡大するために、長期電力購入契約と蓄電池オフテイク取り決めをますます活用しています。Indus TowersのJSW Green Energy Eight Limitedとの130 MW契約は、タワー会社がポートフォリオレベルで再生可能エネルギー供給にコミットする方法を示しています。同社はまた、2026年10月にCygni Energyとインドの通信インフラ向けに最大1.5 GWhの蓄電池エネルギー貯蔵製造能力に関する覚書を締結しました。太陽光システムはストレージとサイト制御と組み合わせることで燃料エクスポージャーを削減することができます。その貢献は、地域の太陽光資源、サイトレベルの電力需要、ストレージ設計、系統信頼性によって異なります。太光調達はまた、事業者の排出削減コミットメントに対応するための実践的な手段をプロバイダーに提供します。移行がすぐにディーゼル使用を排除することはないでしょうが、ハイブリッド電力アーキテクチャ内でのディーゼルの役割を縮小します。
サイト接続性別:
系統接続サイトがリードし、弱系統サイトが拡張ニーズを生み出す系統接続サイトは2026年のテレコム・エネルギー・アズ・ア・サービス市場の43.22%を占め、最大の接続性セグメントとなる見込みです。これらのサイトは、系統がコア負荷を供給するため、外部委託エネルギー管理の明確な機会を提供します。サービスプロバイダーは電力調達を最適化し、バックアップシステムを管理し、再生可能エネルギー調達を支援し、エネルギーパフォーマンスを報告することができます。系統接続契約は、オンサイト太陽光とストレージがコスト効率やレジリエンスを向上させる場合、それらを組み込むこともできます。Vantage Towersは2026年3月にチェコ共和国の400か所以上の地上設置サイトで太陽光発電設備の設置を完了しました。同社によれ、このプロジェクトにより年間エネルギー消費量が1 GWh削減されました。オフグリッドサイトはより小さなセグメントを構成しますが、太陽光、ストレージ、ディーゼルハイブリッドシステムの経済性を実証するために引き続き重要です。
弱系統サイトは2032年まで14.11%のCAGRで拡大する見込みで、接続性セグメントの中で最も高い成長率です。これらのサイトは系統アクセスを持っていますが、系統の信頼性が継続的な通信運営を一貫してサポートしない場合があります。管理された契約の下で、テレコム・エネルギー・アズ・ア・サービス市場は系統受電、太陽光発電、バックアップ発電、蓄電池ストレージを組み合わせることができます。Huaweiは、アフリカの弱系統サイトにおいてiGridソリューションが複数の電力源を調整することで電力供給可能性を60%から99.9%に向上させたと報告しました。American Towerの2025年Form 10-Kは、同社がパワー・アズ・ア・サービス取り決めを通じてアフリカのテナントに共有発電機と蓄電池ストレージソリューションを提供していると述べています。これらの例は、弱系統サビスモデルが規模で運営されていることを示し、電力オーケストレーション、保守、資産ファイナンスにおけるプロバイダー能力の重要性を強調しています。弱系統サイトからの需要は、電力品質が不安定な地域でのネットワーク拡張に連動し続けると考えられます。
注記: 全セグメントのセグメントシェアはレポート購入時に取得可能
地域分析
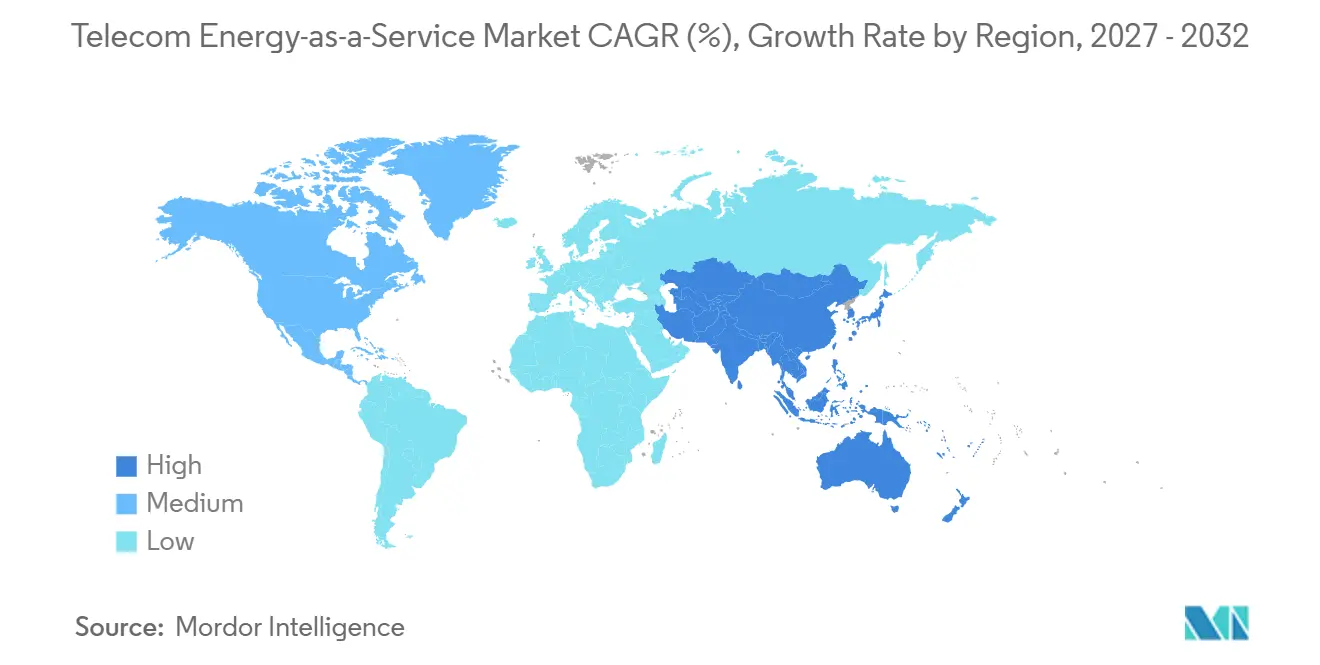
アジア太平洋地域 テレコム エネルギー・アズ・ア・サービス市場
アジア太平洋地域は、2026年のテレコム エネルギー・アズ・ア・サービス市場において27.65%のシェアを占め、2032年にかけてCAGR 14.23%で成長すると予測されています。インドは、Indus Towersが保有する229,000基以上の鉄塔ポートフォリオを通じて、大規模な導入基盤を提供しています。Airtelは、FY26末までに42,000のネットワークサイトにわたってソーラーアクセスを提供する見込みです。中国は、太陽光発電、ピークシェービング、および蓄電最適化を統合したサイトエネルギープラットフォームを通じて、技的な側面を加えています。GSMAは、モバイル通信事業者の再生可能エネルギーへのアクセス改善につながる可能性のある、アジア太平洋地域全体の政策動向を特定しています。フィリピンでは、エネルギー規制委員会が2026年に小売集約の閾値を500kWから100kWに引き下げる見通しです。この政策変更により、分散型テレコムサイトにとって集約型再生可能エネルギー契約がより利用しやすくなる可能性があります。
中東・アフリカ テレコム エネルギー・アズ・ア・サービス市場
アフリカおよび中東では、多くの鉄塔サイトがディーゼル発電に依存しているか、または脆弱なグリッド環境下で稼働しているため、マネージドエネルギーサービスに対する強いニーズが存在しています。テレコム エネルギー・アズ・ア・サービス市場は、これらの地域においてプロバイダーがサイトの信頼性とエネルギーコストの両方を管理しなければならないという点で、独自の役割を果たしています。2025年サステナビリティレポートによると、American Towerは世界25,500サイトにわたって147MWの再生可能エネルギー容量と1.1GWhバッテリー蓄電を報告しています。アフリカにおける同社のパワー・アズ・ア・サービス事業には、テナント向けの共有発電機およびバッテリー蓄電ソリューションが含まれています。IPT PowerTechに対するIFCの融資はエチオピア、リベリア、シエラレオネを対象としており、エチオピアにおいて最大52%の電力コスト削減を目標としています。このような融資は、商業的な貸し手が依然として慎重な市場において、契約モデルの確立を支援することができます。
欧州および南北アメリカ テレコム エネルギー・アズ・ア・サービス市場
北米および欧州では、ディーゼルの代替よりも、最適化、再生可能エネルギー調達、バッテリーレジリエンス、および仮想発電所への参加がより重視されています。Cellnexは、2025年に欧州ポートフォリオの電力消費の100%を再生可能電力が占めたと報告しています。同社のサステナビリティロードマップは、再生可能電力、エネルギー効率、および排出量削減を事業モデルに組み込んでいます。こうした条件は、検証可能なエネルギー成果とレジリエンスに焦点を当てた契約支援するものです。南米では、Caban Energyが2025年4月に5,000万米ドルのエクイティファイナンスを確保し、ジャマイカにおけるDigicel Groupの再生可能エネルギーパートナーとなりました。このプログラムは、カリブ海およびアンデス地域にわたる最大25のDigicel市場を対象としています。地域の機会は、通信事業者がエネルギー資産を直接所有からマネージドサービスモデルへ移行するペースに依存することになります。
競争環境
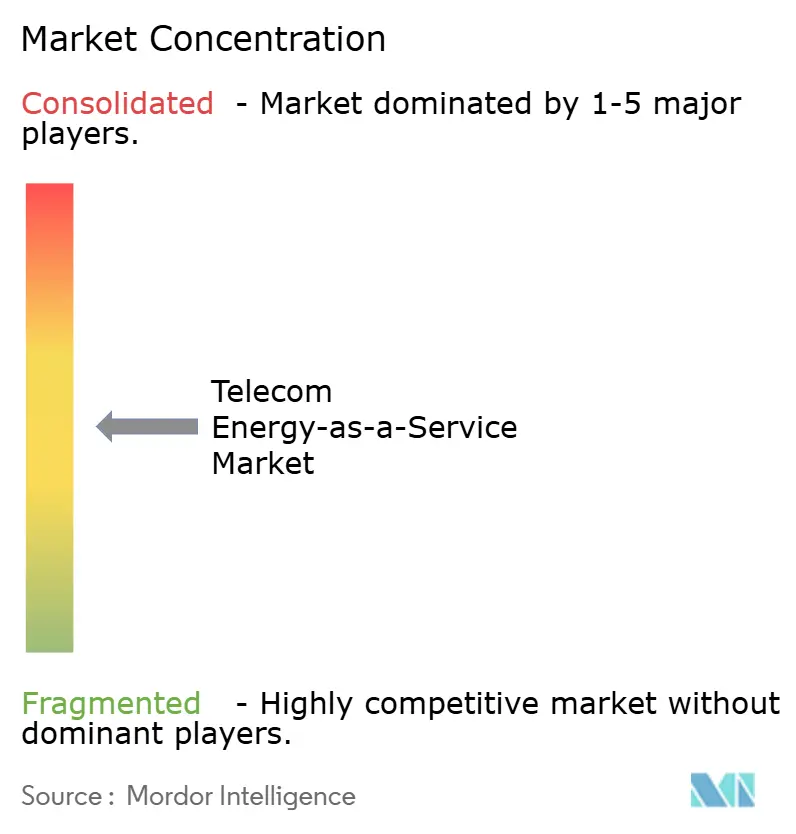
テレコム・エネルギー・アズ・ア・サービス市場は細分化されていますが、大規模なタワー会社と専門プロバイダがプレゼンスを高めています。American Tower Corporation、Indus Towers、Helios Towers、Cellnex Telecom、edotco Groupは、より広範なサイトリース取り決めにエネルギーサービスを統合することができます。それらのポートフォリオ規模は、再生可能エネルギー供給契約の交渉と機器アップグレードのファイナンスにおける能力を強化することができます。IPT PowerTech、ESCOTEL、Energy Vision、GreenWish Partners、Caban Systems、Communication and Renewable Energy Infrastructureは、サービス契約、節約保証、資本リスクを引き受ける能力を通じて競争しています。しかし、市場には、大幅な法的・財務的修正なしに国をまたいで運用できる標準化された契約モデルが欠如しています。American Towerは、2025年Form 10-Kにおいてパワー・アズ・ア・サービス取り決めがアフリカで運用中であることを確認しました。この動向は、マルチテナントタワーサイトにおける管理電力構造の商業的実行可能性を支持しています。
テクノロジーが競争を再形成しており、資産所有だけではプロバイダーの競争優位性を確立しなくなっています。Indus Towersの130 MWの再生可能電力契約は、従来のサイトエネルギーへの依存を低減するための直接調達戦略を示しています。American Towerは147 MWのオンサイト再生可能エネルギー容量と1.1 GWhのエネルギーストレージを報告し、タワー会社がインフラ規模とエネルギー資産を組み合わせる方法を示しています。Cellnexの2030年計画は、2021〜2025年プログラムに基づき、事業全体で電力の100%を再生可能エネルギー源から調達するコミットメントを含んでいます。これらのイニシアチブにより、エネルギー調達、ストレージ、パフォーマンス報告がプロバイダーの提供の不可欠な要素となっています。専門ESCOは、より高リスクと見なされる市場でのプロジェクトを可能にするファイナンス構造を開発することで競争することができます。AIベースのエネルギー管理は、蓄電池システムとサイト運営を測定可能なコスト成果に結び付けることで、差別化のための別の手段を提供します。
競争環境はまた、プロバイダーが顧客と資金提供者のためにエネルギーパフォーマンスを文書化する能力にも依存しています。Huaweiのエネルギー管理ツールは、ソフトェアサプライヤーをバリューチェーンの管理サービスセグメントに近づけます。タワー会社は既存のサイトとテナントとの関係を活用してバンドル電力サービスを導入することができます。ESCOは、ブレンデッドファイナンスと現地運営能力にアクセスできる場合、より的を絞ったエネルギー契約を提供することができます。テレコム・エネルギー・アズ・ア・サービス市場は、契約構造、現地電力システム、機器条件が国によって大きく異なるため、引き続き開かれています。再生可能エネルギー調達、ストレージ、テレメトリー、稼働時間を単一のサービスモデルで管理できる企業は、より強力な差別化の基盤を持っています。プロバイダーはまた、燃料費と外国為替レートの変動に耐えられる価格設定構造を必要としています。
テレコム・エネルギー・アズ・ア・サービス業界リーダー
-
American Tower Corporation
-
Indus Towers Limited
-
Helios Towers plc
-
Cellnex Telecom, S.A.
-
SBA Communications Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
テレコム エネルギー・アズ・ア・サービス市場 このレポートでカバーされる企業
- American Tower Corporation
- IHS Holding Limited
- Helios Towers plc
- Indus Towers Limited
- Cellnex Telecom, S.A.
- SBA Communications Corporation
- Vantage Towers AG
- PT Dayamitra Telekomunikasi Tbk
- Tower Bersama Infrastructure Tbk
- edotco Group Sdn Bhd
- Camusat S.A.S.
- Energy Vision Limited
- ESCOTEL
- Communication and Renewable Energy Infrastructure
- IPT PowerTech Group
- GreenWish Partners
- Applied Solar Technologies (India) Private Limited
- Caban Systems, Inc.
- Huawei Technologies Co., Ltd.
最近の産業開発事情 テレコム エネルギー・アズ・ア・サービス市場
- 2026年6月:American Towerは2025年サステナビリティレポートを公表し、25,500か所のグローバルサイトにわたって147 MWのオンサイト再生可能エネルギー容量と約1.1 GWhの蓄電池エネルギー貯蔵を開示するとともに、2035年までに温室効果ガス排出集約度を30%削減し、オンサイト再可能エネルギー発電を25%増加させる更新目標を発表しました。
- 2026年5月:Cellnexは2030年サステナビリティマスタープランを公表し、2021〜2025年ESGプランの完了に続いて、再生可能電力100%達成、炭素フットプリントの64%削減、サイトの92%でのISO認定管理を達成し、欧州全体のEaaSカウンターパーティが遵守を求められるベンチマークを確立しました。
- 2026年3月:IFCはエチオピア、リベリア、シエラレオネの2,235か所の通信サイトの近代化のためにIPT PowerTech Groupへ4,500万米ドル(Aローン2,700万米ドル、ブレンデッド気候ファイナンス1,800万米ドル)のファイナンスパッケージを拠出し、エチオピアでの最大52%の電力コスト削減と年間10,624 tCO₂e以上の排出回避を目標としています。
- 2026年2月:edotco Groupは、マレーシア国民大学との協力のもと、オフグリッドタワーサイトにハイブリッド蓄電池エネルギー貯蔵システムを統合した取り組みで、気候行動部門においてForward Faster Sustainability Award 2026を受賞しました。
グローバルテレコム・エネルギー・アズ・ア・サービス市場レポートのスコープ
テレコム・エネルギー・アズ・・サービス市場レポートは、サービスコンポーネント(エネルギー供給サービス、運営・保守サービス、エネルギー最適化・効率化サービス、ファイナンス・資産所有・ライフサイクル更新)、電力源(系統電力、ディーゼル発電、太陽光発電、蓄電池エネルギー貯蔵、ハイブリッド再生可能エネルギー・ディーゼルシステム)、サイト接続性(系統接続サイト、弱系統サイト、オフグリッドサイト)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| エネルギー供給サービス |
| 運営・保守サービス |
| エネルギー最適化・効率化サービス |
| ファイナンス・資産所有・ライフサイクル更新 |
| 系統電力 |
| ディーゼル発電 |
| 太陽光発電 |
| 蓄電池エネルギー貯蔵 |
| ハイブリッド再生可能エネルギー・ディーゼルシステム |
| その他の分散型エネルギー源 |
| 系統接続サイト |
| 弱系統サイト |
| オフグリッドサイト |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスコンポーネント別 | エネルギー供給サービス | |
| 運営・保守サービス | ||
| エネルギー最適化・効率化サービス | ||
| ファイナンス・資産所有・ライフサイクル更新 | ||
| 電力源別 | 系統電力 | |
| ディーゼル発電 | ||
| 太陽光発電 | ||
| 蓄電池エネルギー貯蔵 | ||
| ハイブリッド再生可能エネルギー・ディーゼルシステム | ||
| その他の分散型エネルギー源 | ||
| サイト接続性別 | 系統接続サイト | |
| 弱系統サイト | ||
| オフグリッドサイト | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
テレコム・エネルギー・アズ・ア・サービス市場規模はどのくらいですか?
テレコム・エネルギー・アズ・ア・サービス市場は、2026年の57.0億米ドルから2032年には118.3億米ドルに拡大する見込みで、2027〜2032年にかけて12.97%のCAGRで成長します。
テレコムのエネルギー・アズ・ア・サービスに対する需要を促進する要因は何ですか?
5Gの電力需要、ディーゼル代替、再生可能エネルギー調達、および予測可能なエネルギーコストへの事業者のニーズが中心的なドライバーです。
テレコムのエネルギー・アズ・ア・サースのリードするサービスコンポーネントはどれですか?
エネルギー供給サービスが2026年に38.97%のシェアでリードし、エネルギー最適化・効率化サービスは2032年まで13.45%のCAGRで拡大する見込みです。
通信サイトで最も急速に拡大している電力源はどれですか?
太陽光発電は、プロバイダーが太陽光調達をストレージおよび管理契約と組み合わせるにつれ、2032年まで13.78%のCAGRで拡大する見込みです。
最も急速に拡大しているサイト接続タイプはどれですか?
弱系統サイトは、電力品質が不安定な場所で確実な電力を必要とする事業者によって、2032年まで14.11%のCAGRで拡大する見込みです。
テレコムのエネルギー・アズ・ア・サービスの採用をリードしている地域はどれですか?
アジア太平洋は2026年に27.65%を占め、大規模なタワー基盤と再生可能エネルギーアクセス改革に支えられ、2032年まで14.23%のCAGRで拡大する見込みです。