
Taille et part du marché des services d'énergie en tant que service pour les télécommunications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.43 Milliards de dollars |
| Taille du Marché (2032) | 11.83 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.97 % |
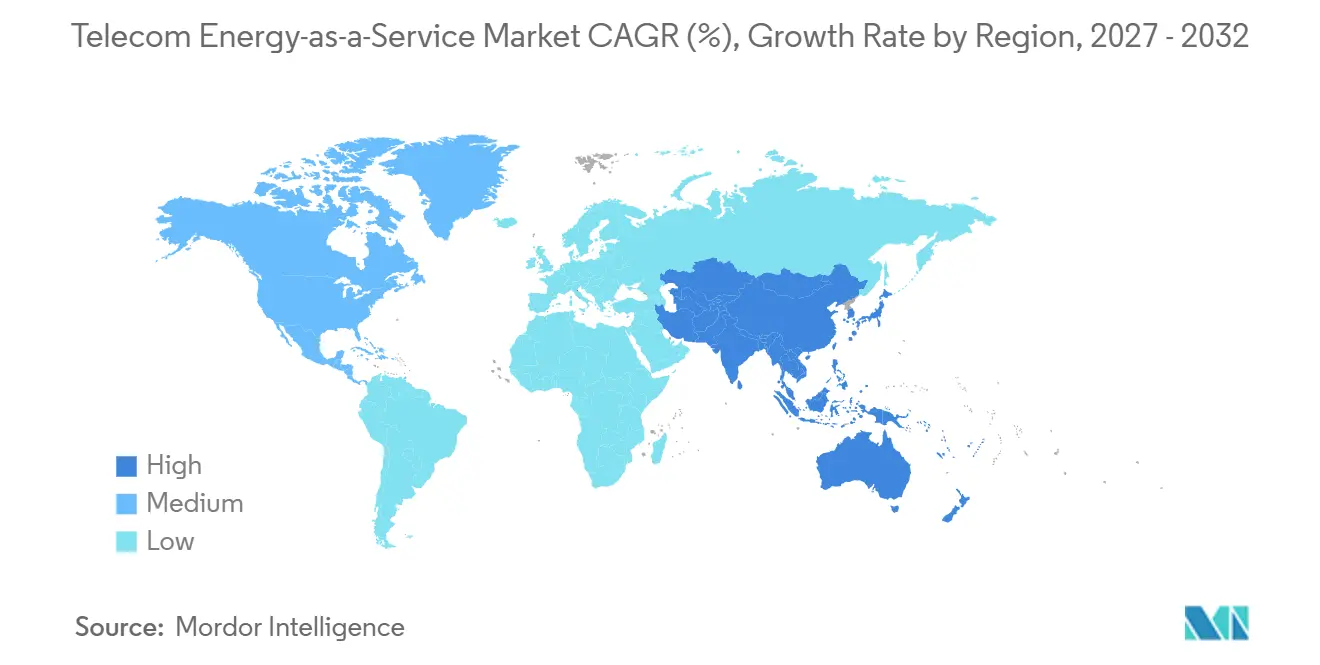
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
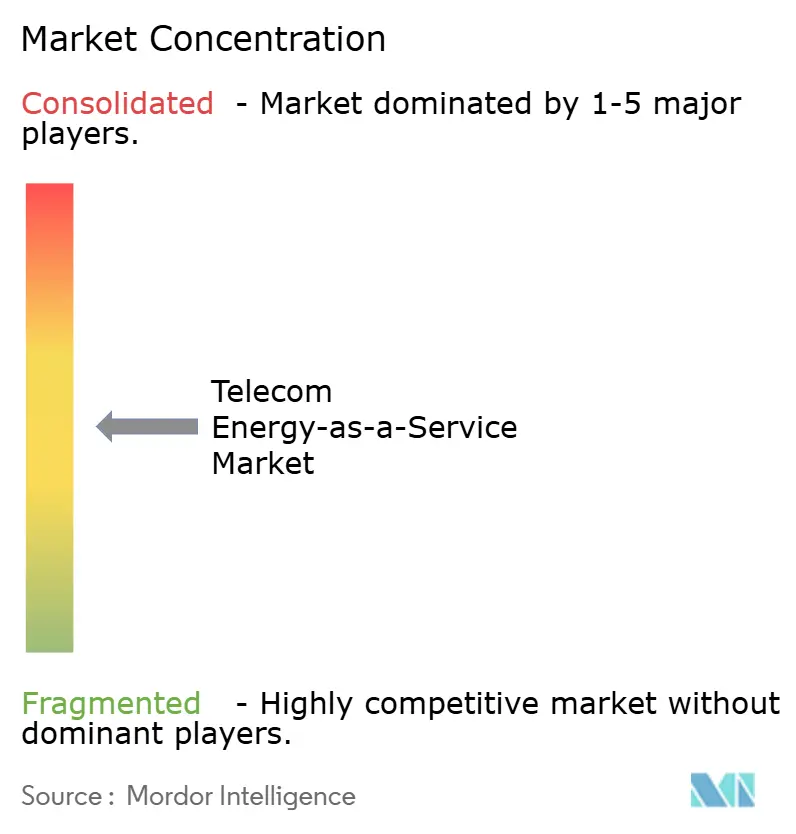
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'énergie en tant que service pour les télécommunications par Mordor Intelligence
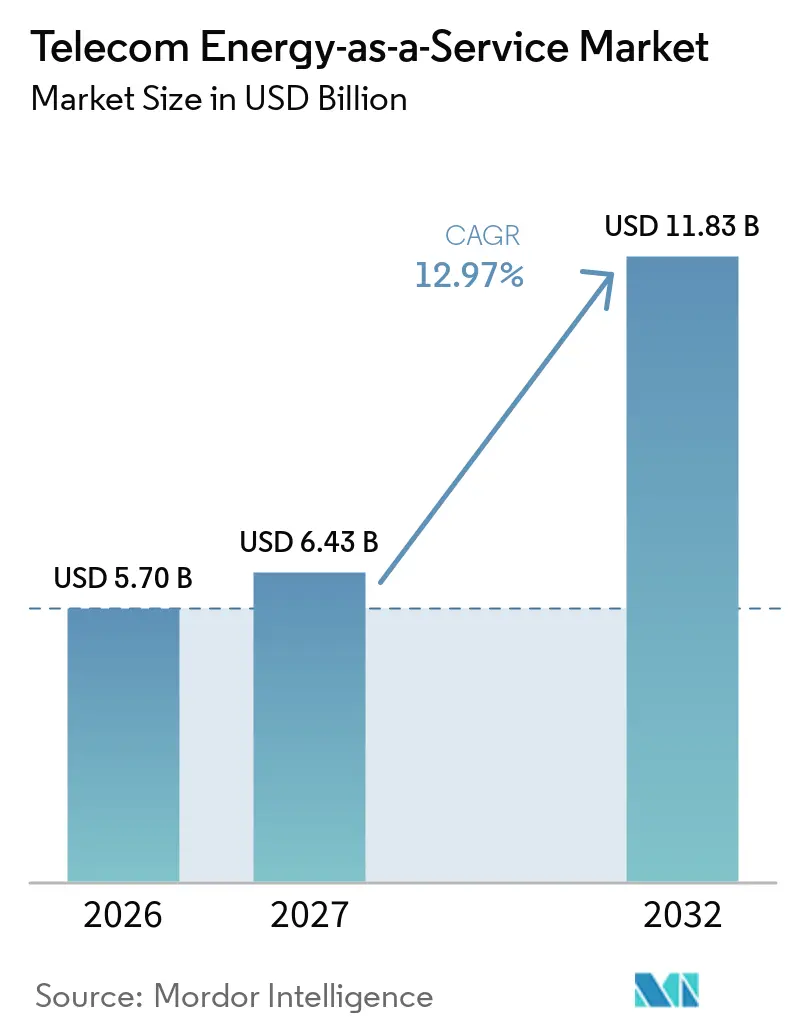
La taille du marché des services d'énergie en tant que service pour les télécommunications devrait augmenter de 5,70 milliards USD en 2026 à 6,44 milliards USD en 2027 et atteindre 11,83 milliards USD d'ici 2032, avec un CAGR de 12,97 % sur la période 2027-2032. Le marché des services d'énergie en tant que service pour les télécommunications est façonné par la charge énergétique liée à l'expansion des réseaux 5G et par la recherche d'opérateurs souhaitant des coûts énergétiques de site plus prévisibles. Les stations de base représentent une part importante de la demande énergétique des réseaux, ce qui fait de l'alimentation électrique fiable et de sa gestion une préoccupation opérationnelle centrale. Les contrats avec des tiers peuvent transférer les responsabilités liées au carburant, au renouvellement des équipements et à la gestion de l'énergie, en les éloignant des opérateurs mobiles. L'approvisionnement en énergies renouvelables, le stockage par batterie et l'optimisation pilotée par logiciel deviennent de plus en plus interconnectés au sein du marché des services d'énergie en tant que service pour les télécommunications. Les conditions contractuelles, l'exposition aux prix de l'énergie et la qualité des mesures au niveau des sites restent des facteurs importants pour déterminer si les projets peuvent être financés et mis à l'échelle.
Points clés du rapport
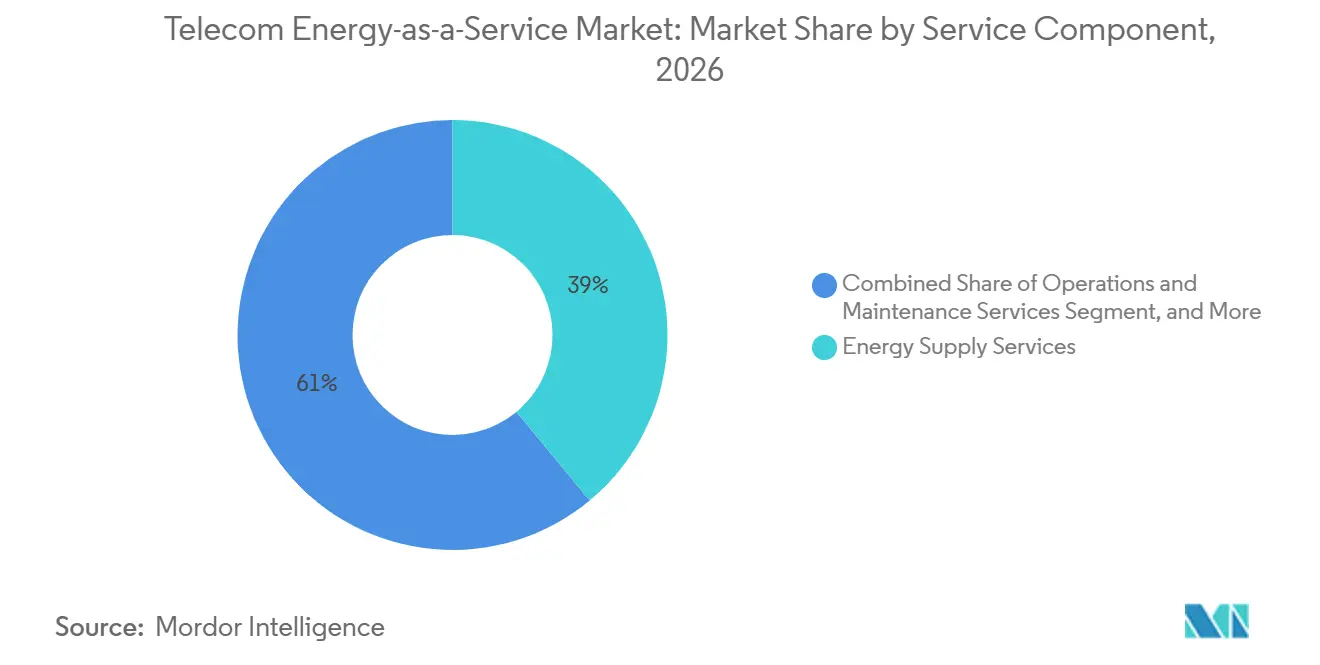
- Par composante de service, les services d'approvisionnement en énergie ont représenté 38,97 % de la part du marché des services d'énergie en tant que service pour les télécommunications en 2026, tandis que les services d'optimisation et d'efficacité énergétiques devraient se développer à un CAGR de 13,45 % jusqu'en 2032.
- Par source d'énergie, l'énergie du réseau a représenté 30,14 % du marché en 2026, tandis que le photovoltaïque solaire devrait se développer à un CAGR de 13,78 % jusqu'en 2032.
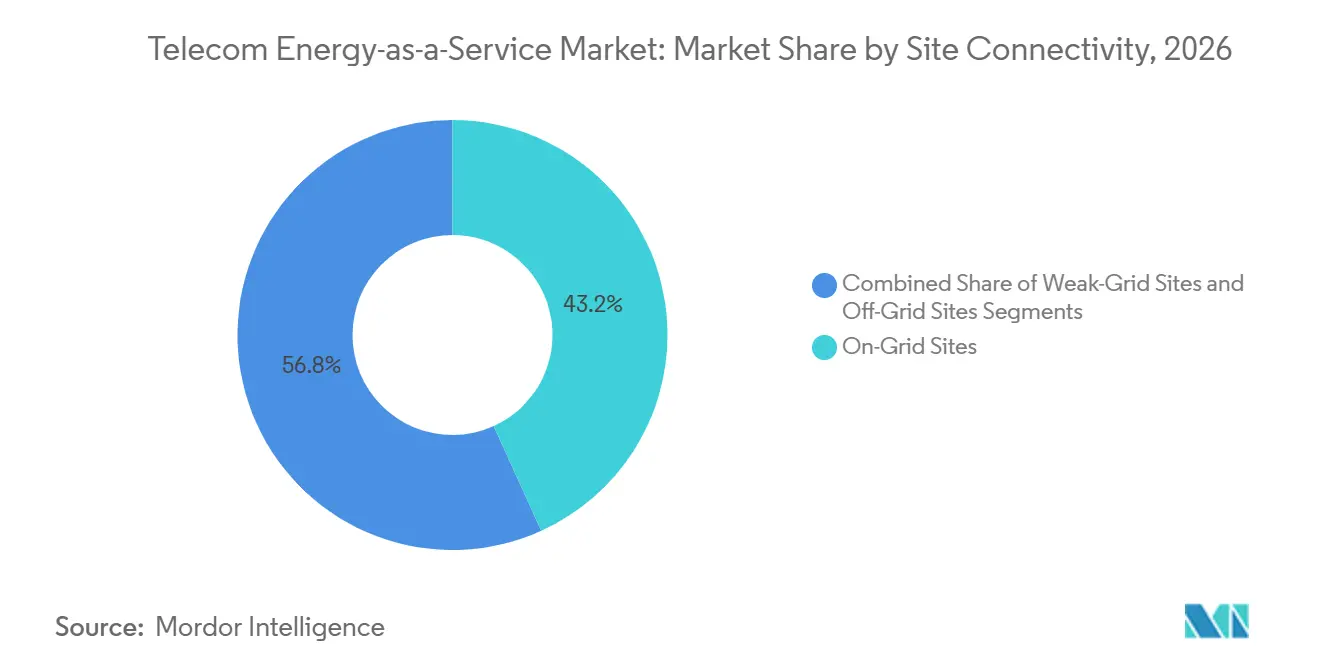
- Par connectivité des sites, les sites connectés au réseau ont représenté 43,22 % du marché en 2026, tandis que les sites à réseau faible devraient se développer à un CAGR de 14,11 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a représenté 27,65 % du marché en 2026 et devrait se développer à un CAGR de 14,23 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT | |
|---|---|---|---|---|
| Densification des réseaux 5G et hausse de la demande en énergie des sites | +3.50% | Mondial, avec la plus forte intensité en Asie-Pacifique et en Afrique subsaharienne | Moyen terme (2-4 ans) | |
| Passage des opérateurs télécoms de la propriété en dépenses d'investissement à des dépenses d'exploitation prévisibles | +3.00% | Mondial, avec des gains précoces en Inde, au Nigeria, en Indonésie et en Asie du Sud-Est | Moyen terme (2-4 ans) | |
| Remplacement du diesel et mandats en matière d'énergies renouvelables | +2.50% | Afrique, Asie du Sud, Asie du Sud-Est, avec des répercussions au Moyen-Orient | Moyen terme (2-4 ans) | |
| Convergence des sociétés de tours et des sociétés de services énergétiques | +1.80% | Afrique subsaharienne, Asie du Sud, Asie du Sud-Est | Moyen terme (2-4 ans) | |
| Financement de la couverture rurale et des engagements de service universel | +1.20% | Afrique, Asie du Sud, reste de l'Asie-Pacifique | Court terme (≤ 2 ans) | |
| Investissements en matière de résilience climatique à la suite d'événements météorologiques extrêmes | +0.80% | Amérique du Sud, Caraïbes, Asie du Sud et du Sud-Est | Court terme (≤ 2 ans) | |
| Source: Mordor Intelligence | ||||
Densification des réseaux 5G et hausse de la demande en énergie des sites
La densification 5G augmente la quantité d'énergie nécessaire sur les sites radio. Une étude empirique de 2026 a mesuré une consommation de pointe d'une unité radio macro 5G entièrement chargée à 1 090 W.[1] Le défi s'accroît à mesure que des sites sont ajoutés dans les zones urbaines disposant de connexions au réseau, où la qualité de l'alimentation peut être irrégulière. Le marché des services d'énergie en tant que service pour les télécommunications bénéficie donc de contrats combinant gestion de l'approvisionnement, batteries et production de secours. La recommandation ITU-T L.1396, publiée en octobre 2025, définit les interfaces de surveillance et de contrôle pour les systèmes d'alimentation, de refroidissement et d'environnement des bâtiments dans les réseaux de télécommunications.[2] Une meilleure mesure soutient le reporting et la vérification des performances nécessaires pour les services énergétiques sous contrat.
Passage des opérateurs télécoms de la propriété en dépenses d'investissement à des dépenses d'exploitation prévisibles
Les opérateurs évaluent de plus en plus les services énergétiques comme une dépense d'exploitation plutôt que de conserver chaque actif énergétique dans leur bilan. Bharti Airtel a déclaré dans ses résultats de l'exercice 2026 qu'elle travaillait avec Indus Towers pour réduire l'utilisation du diesel grâce à des batteries haute puissance et à des sources d'énergie alternatives.[3] Cette approche peut transférer la responsabilité de l'approvisionnement, du remplacement et du renouvellement technologique au prestataire qui gère la performance énergétique. Le marché des services d'énergie en tant que service pour les télécommunications permet aux prestataires de proposer des contrats à long terme plutôt que de vendre des équipements en une seule transaction. Huawei Digital Power a rapporté que la gestion de l'énergie basée sur l'IA dans des déploiements pilotes avait permis des réductions des dépenses d'exploitation allant jusqu'à 50 %.[4] La valeur commerciale de ces systèmes dépend de l'alignement entre les données de site, les actifs de stockage et les incitations contractuelles.
Remplacement du diesel et mandats en matière d'énergies renouvelables
Le remplacement du diesel passe d'un objectif d'efficacité à une exigence d'approvisionnement et de politique dans plusieurs marchés des télécommunications. La GSMA a documenté des changements de politique pouvant aider les opérateurs mobiles à accéder à l'électricité renouvelable par le biais d'achats groupés et d'agrégation d'entreprises. Son examen de l'Asie-Pacifique a identifié des évolutions réglementaires susceptibles d'élargir l'accès aux énergies renouvelables pour les opérateurs de réseaux.[5] Le marché des services d'énergie en tant que service pour les télécommunications peut utiliser des contrats d'achat d'électricité pour fournir aux portefeuilles de tours un accès à l'énergie renouvelable sans que chaque opérateur ait à construire et gérer des actifs de production. Indus Towers a signé un contrat d'achat d'électricité de 130 MW avec JSW Green Energy Eight Limited en mai 2025, illustrant l'approvisionnement en énergies renouvelables à l'échelle d'un portefeuille. Les engagements climatiques des entreprises peuvent en outre relier l'approvisionnement en énergie des sites à des réductions d'émissions documentées.
Convergence des sociétés de tours et des sociétés de services énergétiques
Les sociétés de tours et les sociétés de services énergétiques spécialisées sont de plus en plus en concurrence et en collaboration autour des mêmes portefeuilles d'énergie de site. Les sociétés de tours peuvent regrouper la disponibilité de l'énergie avec des arrangements de location de sites et d'occupation, tandis que les sociétés de services énergétiques spécialisées peuvent se concentrer sur des économies garanties et le risque au niveau des projets. En mars 2026, la SFI s'est engagée à hauteur de 45 millions USD auprès d'IPT PowerTech Group pour moderniser 2 235 sites de télécommunications en Éthiopie, au Liberia et en Sierra Leone. Le financement visait à soutenir une alimentation électrique plus propre et plus fiable, ainsi qu'une réduction des coûts énergétiques sur les sites participants. Le marché des services d'énergie en tant que service pour les télécommunications offre donc de la place pour les grands propriétaires d'infrastructures et les prestataires spécialisés ayant accès à des financements mixtes. La concurrence sera probablement la plus forte là où les services d'approvisionnement peuvent être tarifés comme une marchandise.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Finançabilité des contrats et risque de contrepartie dans les marchés émergents | -1.80% | Afrique subsaharienne, Asie du Sud et marchés frontières à forte volatilité des changes | Long terme (≥ 4 ans) |
| Lacunes en matière de télémétrie et de comptage sur les sites existants | -0.90% | Mondial, avec une concentration en Afrique et dans les marchés en développement d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Besoins en capitaux pour le renouvellement des actifs énergétiques | -0.60% | Mondial, plus aigu dans les marchés disposant de flottes de générateurs diesel vieillissantes | Moyen terme (2-4 ans) |
| Contraintes d'intégration multi-fournisseurs et de cybersécurité | -0.40% | Mondial, en particulier dans les réseaux présentant une hétérogénéité d'équipements sur plusieurs décennies | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Finançabilité des contrats et risque de contrepartie dans les marchés émergents
La viabilité d'un accord de service énergétique dépend de flux de paiement fiables de l'opérateur vers le prestataire de services, puis vers les prêteurs et les fournisseurs. Les fluctuations des taux de change, la volatilité des coûts du carburant, les retards de paiement et les risques liés à l'exécution des contrats peuvent perturber cette chaîne de paiement. Le Centre de Copenhague de l'UNEP sur l'efficacité énergétique identifie l'accès au financement comme un défi récurrent pour le développement des sociétés de services énergétiques. Les marchés frontières peuvent offrir d'importantes opportunités de remplacement du diesel, mais nécessitent souvent des mécanismes de soutien au crédit plus complexes. Les institutions de financement du développement peuvent atténuer certains de ces risques, comme le démontre le financement de la SFI pour IPT PowerTech. Cependant, le marché des services d'énergie en tant que service pour les télécommunications restera contraint dans les marchés où les modèles de contrats et les mécanismes de révision des prix ne protègent pas suffisamment contre les fluctuations substantielles des devises et des coûts du carburant. Les prestataires doivent équilibrer la durée des contrats avec une flexibilité suffisante pour maintenir la qualité du service et honorer les obligations de remboursement de la dette.
Lacunes en matière de télémétrie et de comptage sur les sites existants
Les anciens portefeuilles de tours manquent souvent de l'infrastructure de comptage et de télémétrie requise pour les contrats énergétiques basés sur la performance. Sans données horodatées au niveau des sites, les prestataires ne peuvent pas vérifier avec précision la consommation énergétique de référence ni mesurer les économies réalisées. La recommandation ITU-T L.1396 fournit un cadre pour la surveillance et le contrôle standardisés des systèmes d'alimentation des télécommunications. L'application de ces normes à des équipements anciens et multi-fournisseurs peut nécessiter des investissements en capital supplémentaires et une coordination opérationnelle. Cette limitation est particulièrement significative pour le marché des services d'énergie en tant que service pour les télécommunications, car les garanties de performance sont au cœur de nombreux accords d'approvisionnement et d'optimisation énergétiques. Par conséquent, les sites existants peuvent être moins attractifs que les sites en construction ou récemment modernisés jusqu'à ce que les opérateurs modernisent leurs systèmes de données. Bien que les mises à niveau des compteurs puissent améliorer la visibilité du portefeuille, leur coût initial peut retarder les approbations de projets ou réduire le nombre de sites éligibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composante de service :
l'approvisionnement en énergie ancre les revenus et l'optimisation modifie la courbe de valeurLes services d'approvisionnement en énergie devraient représenter 38,97 % du marché en 2026, ce qui en fait la plus grande composante de service. Le segment comprend la facturation au kilowattheure, les accords d'énergie de site à tarif fixe et les arrangements d'approvisionnement en réseau soutenus par des engagements de disponibilité. Ces modèles sont établis dans les marchés où les portefeuilles de tours dépendent déjà de tiers pour le carburant, les opérations de site ou l'approvisionnement en énergie. Ils offrent aux opérateurs un prix de service défini tandis que les prestataires gèrent la fourniture d'énergie. Les services d'exploitation et de maintenance restent également essentiels, car les engagements de disponibilité dépendent de la maintenance des générateurs, du cyclage des batteries, de l'entretien des onduleurs et de la logistique du carburant. Le financement, la propriété des actifs et le remplacement du cycle de vie constituent une autre partie de la pile de services, permettant aux prestataires d'acquérir, d'amortir et de remplacer les actifs énergétiques. Ce modèle peut réduire la charge en capital pour les opérateurs cherchant à accéder à des équipements énergétiques plus récents, en particulier lorsqu'ils nécessitent des mises à niveau de sites sans posséder directement les actifs.
Les services d'optimisation et d'efficacité énergétiques devraient se développer à un CAGR de 13,45 % jusqu'en 2032, le taux de croissance le plus élevé parmi les composantes de service. Ce segment du marché des services d'énergie en tant que service pour les télécommunications se concentre sur la planification des charges, la surveillance de l'énergie, le déploiement des batteries, la participation aux centrales électriques virtuelles et les arrangements de réponse à la demande. Huawei Digital Power a rapporté que la planification des batteries par IA dans les déploiements européens avait généré 800 EUR de revenus annuels par site provenant des centrales électriques virtuelles et avait fourni un retour sur investissement moyen sur trois ans. Le segment permet aux prestataires de se différencier par leurs capacités logicielles et leurs résultats opérationnels plutôt que par la seule propriété des actifs. Il aide également les opérateurs à réduire le temps de fonctionnement du diesel et à améliorer l'utilisation des batteries. Cependant, les prestataires ont besoin d'une télémétrie fiable pour valider les économies engagées dans leurs contrats. Par conséquent, les capacités logicielles et la qualité des mesures deviennent de plus en plus interconnectées dans le marché des services d'énergie en tant que service pour les télécommunications. Ce segment convient bien aux nouveaux entrants capables d'intégrer des algorithmes aux opérations de site et aux actifs énergétiques.

Par source d'énergie :
l'énergie du réseau est en tête et le photovoltaïque solaire modifie l'utilisation du dieselL'énergie du réseau devrait représenter 30,14 % de la taille du marché des services d'énergie en tant que service pour les télécommunications en 2026, ce qui en fait le plus grand segment par source d'énergie. Elle est la plus pertinente pour les sites urbains et périurbains disposant d'un accès au réseau. Sur ces sites, les prestataires peuvent se concentrer sur l'approvisionnement en énergie, la gestion des coûts, la réponse à la demande et la documentation des énergies renouvelables. Cependant, l'énergie du réseau n'élimine pas le besoin de systèmes de secours dans les zones où la qualité ou la disponibilité de l'alimentation est irrégulière. La production diesel reste importante sur les sites hors réseau et à réseau faible, en particulier dans les portefeuilles de tours africains. Les systèmes de stockage d'énergie par batterie et les systèmes hybrides renouvelables-diesel offrent une transition des opérations dépendantes du diesel vers des configurations davantage axées sur les énergies renouvelables. En juillet 2025, l'hybridation solaire sur 409 sites au Ghana avait généré 1,47 GWh d'électricité propre, selon Helios Towers.
Le photovoltaïque solaire devrait se développer à un CAGR de 13,78 % jusqu'en 2032, représentant la croissance la plus rapide parmi les sources d'énergie. Le marché des services d'énergie en tant que service pour les télécommunications utilise de plus en plus des contrats d'achat d'électricité à long terme et des arrangements d'achat de batteries pour développer l'approvisionnement solaire dans les portefeuilles de tours. L'accord de 130 MW d'Indus Towers avec JSW Green Energy Eight Limited démontre comment les sociétés de tours peuvent s'engager dans l'approvisionnement en énergie renouvelable au niveau du portefeuille. La société a également conclu un protocole d'accord avec Cygni Energy en octobre 2026 pour une capacité de fabrication de stockage d'énergie par batterie allant jusqu'à 1,5 GWh pour l'infrastructure de télécommunications en Inde. Les systèmes solaires peuvent réduire l'exposition au carburant lorsqu'ils sont combinés avec du stockage et des contrôles de site. Leur contribution dépend des ressources solaires locales, de la demande en énergie au niveau du site, de la conception du stockage et de la fiabilité du réseau. L'approvisionnement solaire offre également aux prestataires un moyen pratique de répondre aux engagements de réduction des émissions des opérateurs. Bien que la transition n'élimine pas immédiatement l'utilisation du diesel, elle réduira le rôle du diesel dans les architectures d'alimentation hybrides.
Par connectivité des sites :
les sites connectés au réseau sont en tête et les sites à réseau faible définissent le besoin d'expansionLes sites connectés au réseau devraient représenter 43,22 % du marché des services d'énergie en tant que service pour les télécommunications en 2026, ce qui en fait le plus grand segment de connectivité. Ces sites offrent une opportunité claire pour la gestion externalisée de l'énergie, car le réseau fournit la charge principale. Les prestataires de services peuvent optimiser l'approvisionnement en énergie, gérer les systèmes de secours, soutenir l'approvisionnement en énergies renouvelables et rendre compte de la performance énergétique. Les contrats sur réseau peuvent également intégrer du solaire et du stockage sur site lorsque ces systèmes améliorent l'économie ou la résilience. Vantage Towers a achevé des installations solaires sur plus de 400 sites au sol en République tchèque en mars 2026. Selon la société, le projet a réduit la consommation annuelle d'énergie de 1 GWh. Bien que les sites hors réseau représentent un segment plus petit, ils restent importants pour démontrer l'économie des systèmes solaires, de stockage et hybrides diesel.
Les sites à réseau faible devraient se développer à un CAGR de 14,11 % jusqu'en 2032, le taux le plus élevé parmi les segments de connectivité. Ces sites ont accès au réseau, mais la fiabilité du réseau peut ne pas soutenir de manière constante les opérations de télécommunications continues. Dans le cadre de contrats gérés, le marché des services d'énergie en tant que service pour les télécommunications peut combiner l'alimentation par le réseau, la production solaire, la production de secours et le stockage par batterie. Huawei a rapporté que sa solution iGrid avait augmenté la disponibilité de l'alimentation de 60 % à 99,9 % sur les sites à réseau faible en Afrique en coordonnant plusieurs sources d'énergie. Le formulaire 10-K 2025 d'American Tower indiquait que la société fournit des solutions partagées de générateurs et de stockage par batterie aux locataires en Afrique dans le cadre d'arrangements d'alimentation en tant que service. Ces exemples indiquent que les modèles de service pour les sites à réseau faible fonctionnent à grande échelle et soulignent l'importance des capacités des prestataires en matière d'orchestration de l'alimentation, de maintenance et de financement des actifs. La demande des sites à réseau faible restera probablement liée à l'expansion du réseau dans les zones où la qualité de l'électricité est irrégulière.
Analyse géographique
Marché des Télécommunications Énergie en tant que Service en Asie-Pacifique
L'Asie-Pacifique devrait représenter 27,65 % du marché des Télécommunications Énergie en tant que Service en 2026 et croître à un CAGR de 14,23 % jusqu'en 2032. L'Inde offre une large base de déploiement grâce au portefeuille d'Indus Towers, qui compte plus de 229 000 tours. Airtel devrait fournir un accès solaire à 42 000 sites réseau d'ici la fin de l'exercice 2026. La Chine ajoute une dimension technologique grâce à des plateformes d'énergie de site qui intègrent l'énergie solaire, l'écrêtage de pointe et l'optimisation du stockage. La GSMA a identifié des évolutions réglementaires en Asie-Pacifique susceptibles d'améliorer l'accès des opérateurs mobiles à l'énergie renouvelable. Aux Philippines, la Commission de régulation de l'énergie devrait réduire le seuil d'agrégation au détail de 500 kW à 100 kW en 2026. Ce changement de politique pourrait rendre les contrats d'énergie renouvelable agrégés plus accessibles aux sites de télécommunications distribués.
Marché des Télécommunications Énergie en tant que Service au Moyen-Orient et en Afrique
L'Afrique et le Moyen-Orient présentent un besoin fort en services d'énergie gérés, car de nombreux sites de tours reposent sur la production diesel ou opèrent dans des environnements à réseau électrique faible. Le marché des Télécommunications Énergie en tant que Service joue un rôle distinct dans ces régions, car les prestataires doivent gérer à la fois la fiabilité des sites et les coûts énergétiques. Selon son rapport de développement durable 2025, American Tower a déclaré 147 MW de capacité renouvelable et 1,1 GWh de stockage par batterie sur 25 500 sites mondiaux. Ses opérations d'énergie en tant que service en Afrique comprennent des solutions de générateur partagé et de stockage par batterie pour les locataires. Le financement de l'IFC pour IPT PowerTech couvre l'Éthiopie, le Liberia et la Sierra Leone et vise des réductions des coûts énergétiques allant jusqu'à 52 % en Éthiopie. Ce type de financement peut contribuer à établir des modèles contractuels sur des marchés où les prêteurs commerciaux restent prudents.
Marché des Télécommunications Énergie en tant que Service en Europe et dans les Amériques
L'Amérique du Nord et l'Europe accordent une plus grande importance à l'optimisation, à l'approvisionnement en énergie renouvelable, à la résilience des batteries et à la participation aux centrales électriques virtuelles qu'au remplacement du diesel. Cellnex a indiqué que l'électricité renouvelable représentait 100 % de la consommation électrique de son portefeuille européen en 2025. La feuille de route de développement durable de l'entreprise intègre l'électricité renouvelable, l'efficacité énergétique et la réduction des émissions dans son modèle opérationnel. Ces conditions favorisent des contrats axés sur des résultats énergétiques vrifiables et la résilience. En Amérique du Sud, Caban Energy a obtenu 50 millions USD de financement en fonds propres en avril 2025 et est devenu le partenaire en énergie renouvelable de Digicel Group en Jamaïque. Le programme cible jusqu'à 25 marchés Digicel dans les Caraïbes et la région andine. Les opportunités régionales dépendront du rythme auquel les opérateurs feront évoluer leurs actifs énergétiques de la propriété directe vers des modèles de services gérés.
Paysage concurrentiel
Le marché des services d'énergie en tant que service pour les télécommunications est fragmenté, bien que les grandes sociétés de tours et les prestataires spécialisés renforcent leur présence. American Tower Corporation, Indus Towers, Helios Towers, Cellnex Telecom et edotco Group peuvent intégrer des services énergétiques dans des arrangements plus larges de location de sites. Leur échelle de portefeuille peut renforcer leur capacité à négocier des accords d'approvisionnement en énergie renouvelable et à financer des mises à niveau d'équipements. IPT PowerTech, ESCOTEL, Energy Vision, GreenWish Partners, Caban Systems et Communication and Renewable Energy Infrastructure se différencient par des contrats de service, des garanties d'économies et leur capacité à assumer le risque en capital. Cependant, le marché manque d'un modèle de contrat standardisé pouvant fonctionner dans différents pays sans modifications juridiques et financières significatives. American Tower a confirmé dans son formulaire 10-K 2025 que des arrangements d'alimentation en tant que service sont en cours en Afrique. Ce développement soutient la viabilité commerciale des structures d'alimentation gérées pour les sites de tours multi-locataires.
La technologie remodèle la concurrence, car la seule propriété des actifs n'établit plus l'avantage concurrentiel d'un prestataire. L'accord d'énergie renouvelable de 130 MW d'Indus Towers démontre une stratégie d'approvisionnement direct pour réduire la dépendance à l'énergie de site conventionnelle. American Tower a déclaré 147 MW de capacité renouvelable sur site et 1,1 GWh de stockage d'énergie, démontrant comment les sociétés de tours peuvent combiner l'échelle d'infrastructure avec des actifs énergétiques. Le plan 2030 de Cellnex s'appuie sur son programme 2021-2025 et comprend un engagement à s'approvisionner en électricité à 100 % à partir de sources renouvelables dans l'ensemble de ses opérations. Ces initiatives font de l'approvisionnement en énergie, du stockage et du reporting de performance des composantes intégrales de l'offre du prestataire. Les sociétés de services énergétiques spécialisées peuvent se différencier en développant des structures de financement permettant des projets dans des marchés perçus comme présentant un risque plus élevé. La gestion de l'énergie basée sur l'IA offre une autre voie de différenciation en reliant les systèmes de batteries et les opérations de site à des résultats de coûts mesurables.
L'environnement concurrentiel dépend également de la capacité des prestataires à documenter la performance énergétique pour les clients et les financiers. Les outils de gestion de l'énergie de Huawei positionnent les fournisseurs de logiciels plus près du segment de services gérés de la chaîne de valeur. Les sociétés de tours peuvent tirer parti de leurs sites existants et de leurs relations avec les locataires pour introduire des services d'alimentation groupés. Les sociétés de services énergétiques peuvent proposer des contrats énergétiques plus ciblés lorsqu'elles ont accès à des financements mixtes et à des capacités opérationnelles locales. Le marché des services d'énergie en tant que service pour les télécommunications reste ouvert car les structures contractuelles, les systèmes d'alimentation locaux et les conditions des équipements varient considérablement d'un pays à l'autre. Les entreprises capables de gérer l'approvisionnement renouvelable, le stockage, la télémétrie et la disponibilité via un modèle de service unique disposent d'une base plus solide pour se différencier. Les prestataires ont également besoin de structures tarifaires capables de résister aux fluctuations des coûts du carburant et des taux de change.
Leaders du secteur des services d'énergie en tant que service pour les télécommunications
-
American Tower Corporation
-
Indus Towers Limited
-
Helios Towers plc
-
Cellnex Telecom, S.A.
-
SBA Communications Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Télécommunications Énergie en tant que Service Entreprises couvertes dans ce rapport
- American Tower Corporation
- IHS Holding Limited
- Helios Towers plc
- Indus Towers Limited
- Cellnex Telecom, S.A.
- SBA Communications Corporation
- Vantage Towers AG
- PT Dayamitra Telekomunikasi Tbk
- Tower Bersama Infrastructure Tbk
- edotco Group Sdn Bhd
- Camusat S.A.S.
- Energy Vision Limited
- ESCOTEL
- Communication and Renewable Energy Infrastructure
- IPT PowerTech Group
- GreenWish Partners
- Applied Solar Technologies (India) Private Limited
- Caban Systems, Inc.
- Huawei Technologies Co., Ltd.
Développements industriels récents dans Marché des Télécommunications Énergie en tant que Service
- Juin 2026 : American Tower a publié son rapport de durabilité 2025, divulguant 147 MW de capacité en énergie renouvelable sur site et environ 1,1 GWh de stockage d'énergie par batterie sur 25 500 sites mondiaux, ainsi que des objectifs actualisés d'une réduction de 30 % de l'intensité des émissions de gaz à effet de serre et d'une augmentation de 25 % de la production renouvelable sur site d'ici 2035.
- Mai 2026 : Cellnex a publié son Plan directeur de durabilité 2030, à la suite de l'achèvement de son plan ESG 2021-2025, atteignant 100 % d'électricité renouvelable, une réduction de 64 % de son empreinte carbone et une gestion certifiée ISO sur 92 % de ses sites, établissant un référentiel de conformité que les contreparties des services d'énergie en tant que service à travers l'Europe sont de plus en plus tenues de respecter.
- Mars 2026 : La SFI s'est engagée à un financement de 45 millions USD, comprenant un prêt A de 27 millions USD et un financement climatique mixte de 18 millions USD, en faveur d'IPT PowerTech Group pour la modernisation de 2 235 sites de télécommunications en Éthiopie, au Liberia et en Sierra Leone, visant des réductions des coûts énergétiques allant jusqu'à 52 % en Éthiopie et une réduction annuelle des émissions de plus de 10 624 tCO₂e.
- Février 2026 : edotco Group a reçu le prix Forward Faster Sustainability Award 2026 dans la catégorie Action climatique pour l'intégration de systèmes hybrides de stockage d'énergie par batterie sur des sites de tours hors réseau, développés en collaboration avec l'Université nationale de Malaisie.
Périmètre du rapport mondial sur le marché des services d'énergie en tant que service pour les télécommunications
Le rapport sur le marché des services d'énergie en tant que service pour les télécommunications est segmenté par composante de service (services d'approvisionnement en énergie, services d'exploitation et de maintenance, services d'optimisation et d'efficacité énergétiques, et financement, propriété des actifs et remplacement du cycle de vie), source d'énergie (énergie du réseau, production diesel, photovoltaïque solaire, stockage d'énergie par batterie et systèmes hybrides renouvelables et diesel), connectivité des sites (sites connectés au réseau, sites à réseau faible et sites hors réseau), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Services d'approvisionnement en énergie |
| Services d'exploitation et de maintenance |
| Services d'optimisation et d'efficacité énergétiques |
| Financement, propriété des actifs et remplacement du cycle de vie |
| Énergie du réseau |
| Production diesel |
| Photovoltaïque solaire |
| Stockage d'énergie par batterie |
| Systèmes hybrides renouvelables et diesel |
| Autres sources d'énergie distribuées |
| Sites connectés au réseau |
| Sites à réseau faible |
| Sites hors réseau |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par composante de service | Services d'approvisionnement en énergie | |
| Services d'exploitation et de maintenance | ||
| Services d'optimisation et d'efficacité énergétiques | ||
| Financement, propriété des actifs et remplacement du cycle de vie | ||
| Par source d'énergie | Énergie du réseau | |
| Production diesel | ||
| Photovoltaïque solaire | ||
| Stockage d'énergie par batterie | ||
| Systèmes hybrides renouvelables et diesel | ||
| Autres sources d'énergie distribuées | ||
| Par connectivité des sites | Sites connectés au réseau | |
| Sites à réseau faible | ||
| Sites hors réseau | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'énergie en tant que service pour les télécommunications ?
Le marché des services d'énergie en tant que service pour les télécommunications devrait augmenter de 5,70 milliards USD en 2026 à 11,83 milliards USD d'ici 2032, à un CAGR de 12,97 % sur la période 2027-2032.
Quels sont les facteurs qui stimulent la demande de services d'énergie en tant que service pour les télécommunications ?
Les besoins en énergie de la 5G, le remplacement du diesel, l'approvisionnement en énergies renouvelables et le besoin des opérateurs de disposer de coûts énergétiques prévisibles sont les principaux moteurs.
Quelle composante de service est en tête dans les services d'énergie en tant que service pour les télécommunications ?
Les services d'approvisionnement en énergie étaient en tête avec une part de 38,97 % en 2026, tandis que les services d'optimisation et d'efficacité énergétiques devraient se développer à un CAGR de 13,45 % jusqu'en 2032.
Quelle source d'énergie se développe le plus rapidement pour les sites de télécommunications ?
Le photovoltaïque solaire devrait se développer à un CAGR de 13,78 % jusqu'en 2032, les prestataires associant l'approvisionnement solaire au stockage et aux contrats gérés.
Quel type de connectivité de site se développe le plus rapidement ?
Les sites à réseau faible devraient se développer à un CAGR de 14,11 % jusqu'en 2032, car les opérateurs ont besoin d'une alimentation fiable là où la qualité du réseau est irrégulière.
Quelle région est en tête dans l'adoption des services d'énergie en tant que service pour les télécommunications ?
L'Asie-Pacifique représentait 27,65 % en 2026 et devrait se développer à un CAGR de 14,23 % jusqu'en 2032, soutenue par sa large base de tours et les réformes d'accès aux énergies renouvelables.