
Tamaño y Participación del Mercado de Energía como Servicio para Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
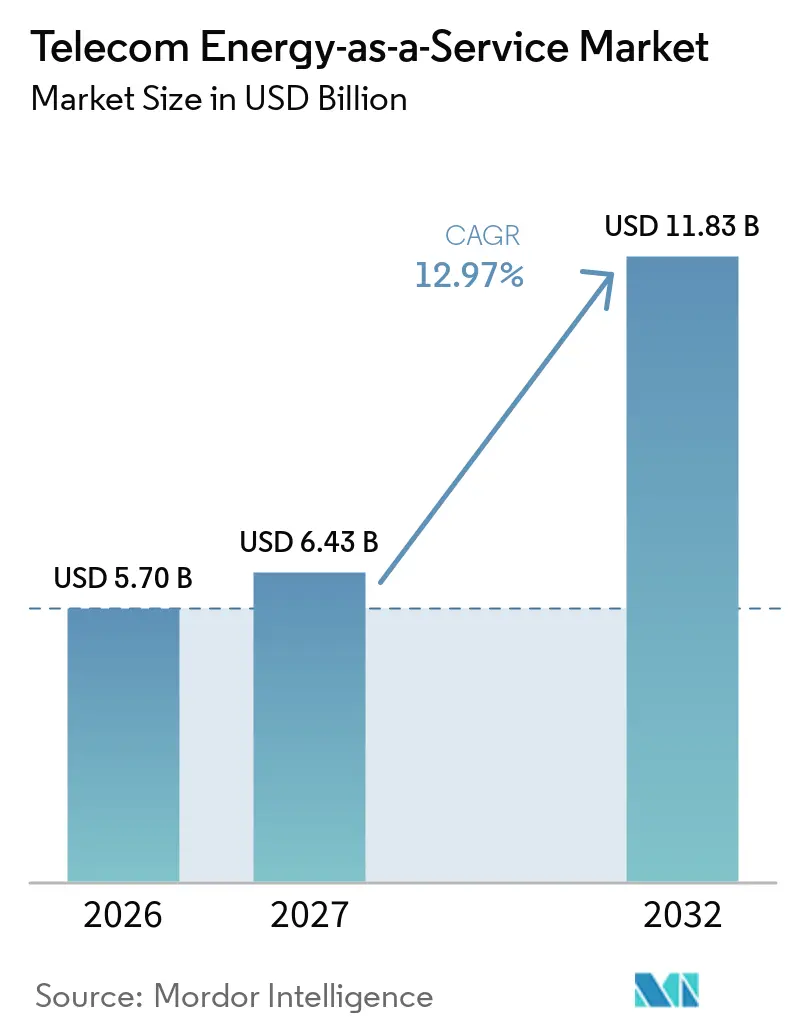
| Tamaño del Mercado (2027) | 6.43 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.83 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.97 % |
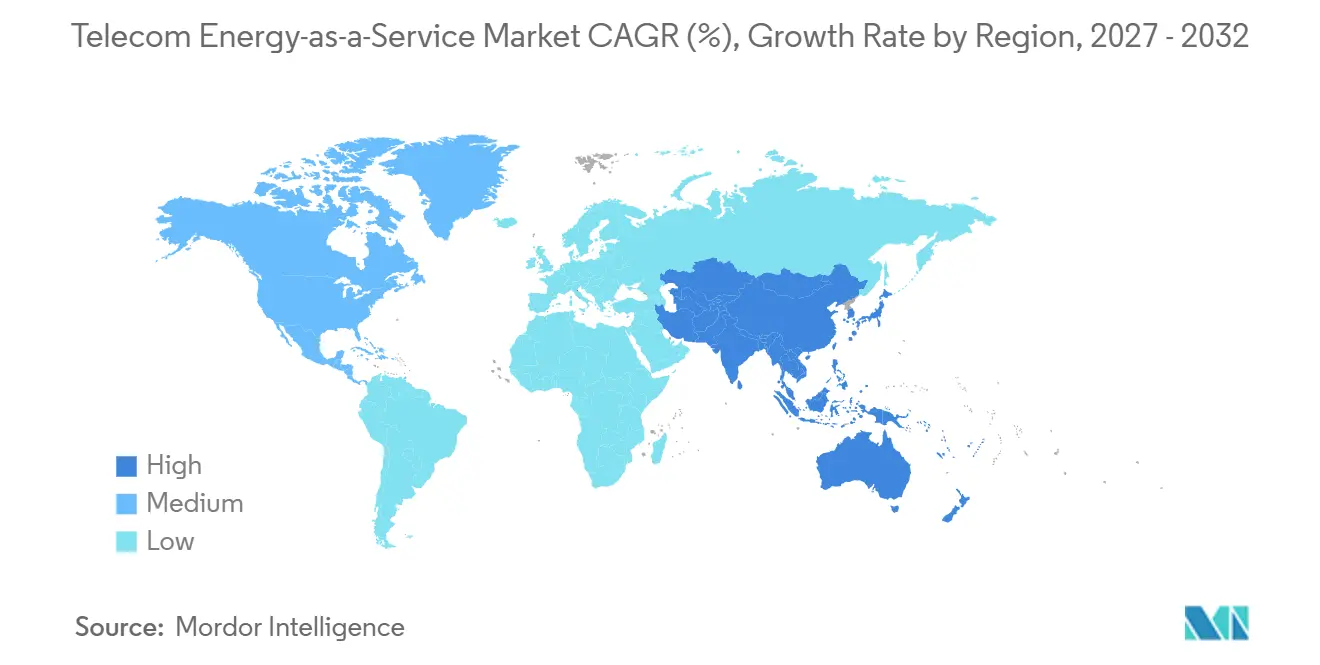
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
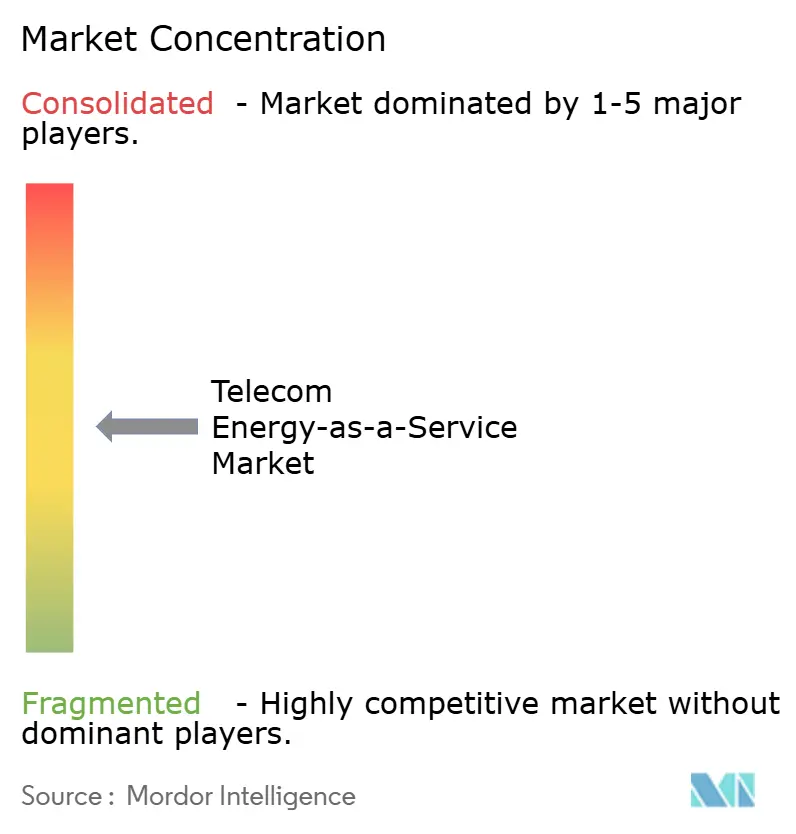
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía como Servicio para Telecomunicaciones por Mordor Intelligence
Se espera que el tamaño del Mercado de Energía como Servicio para Telecomunicaciones aumente de 5,70 mil millones de USD en 2026 a 6,44 mil millones de USD en 2027 y alcance los 11,83 mil millones de USD para 2032, expandiéndose a una CAGR del 12,97% durante 2027-2032. El Mercado de Energía como Servicio para Telecomunicaciones está siendo moldeado por la carga energética derivada de la expansión de las redes 5G y por los operadores que buscan costos de energía de sitio más predecibles. Las estaciones base representan una gran parte de la demanda energética de la red, lo que convierte el suministro y la gestión de energía confiable en una preocupación operativa central. Los contratos con terceros pueden transferir las responsabilidades de combustible, renovación de equipos y gestión de energía fuera de los operadores móviles. La adquisición de energías renovables, el almacenamiento en baterías y la optimización basada en software se están volviendo cada vez más interconectados dentro del Mercado de Energía como Servicio para Telecomunicaciones. Los plazos contractuales, la exposición al precio de la energía y la calidad de la medición a nivel de sitio siguen siendo factores importantes para determinar si los proyectos pueden financiarse y escalarse.
Conclusiones Clave del Informe
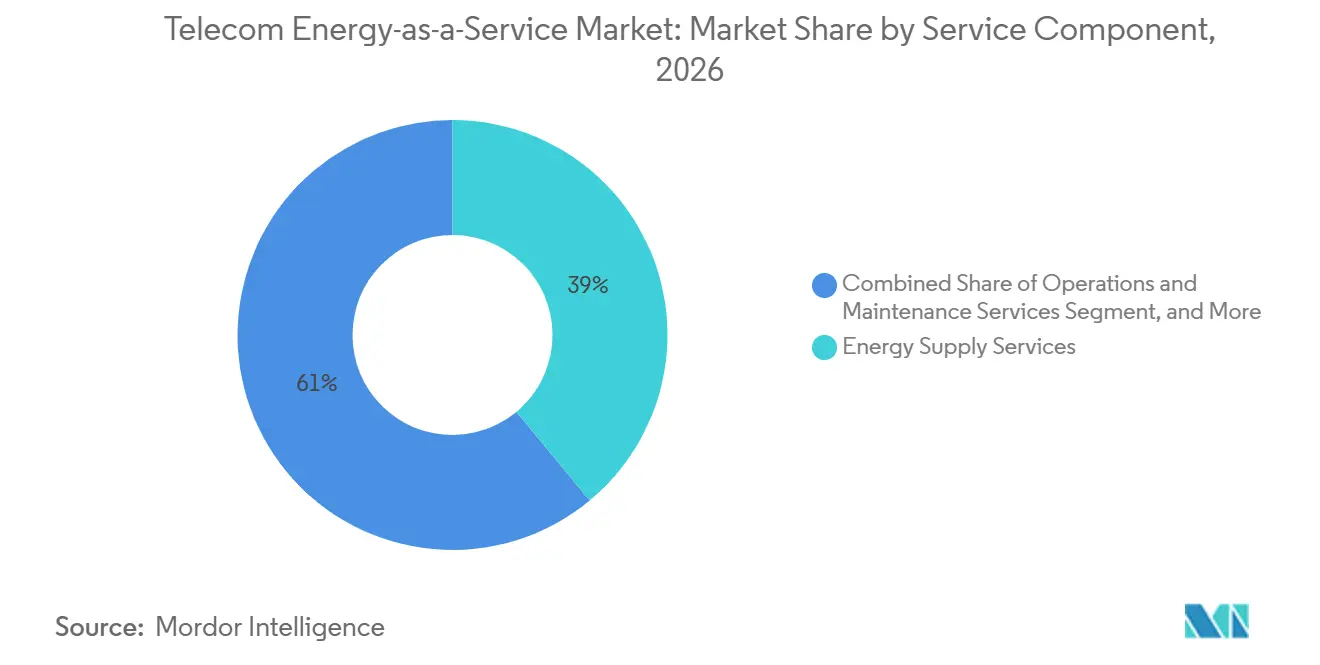
- Por componente de servicio, los Servicios de Suministro de Energía representaron el 38,97% de la participación del Mercado de Energía como Servicio para Telecomunicaciones en 2026, mientras que se proyecta que los Servicios de Optimización y Eficiencia Energética se expandan a una CAGR del 13,45% hasta 2032.
- Por fuente de energía, la Energía de Red representó el 30,14% del mercado en 2026, mientras que se proyecta que la Energía Solar Fotovoltaica se expanda a una CAGR del 13,78% hasta 2032.
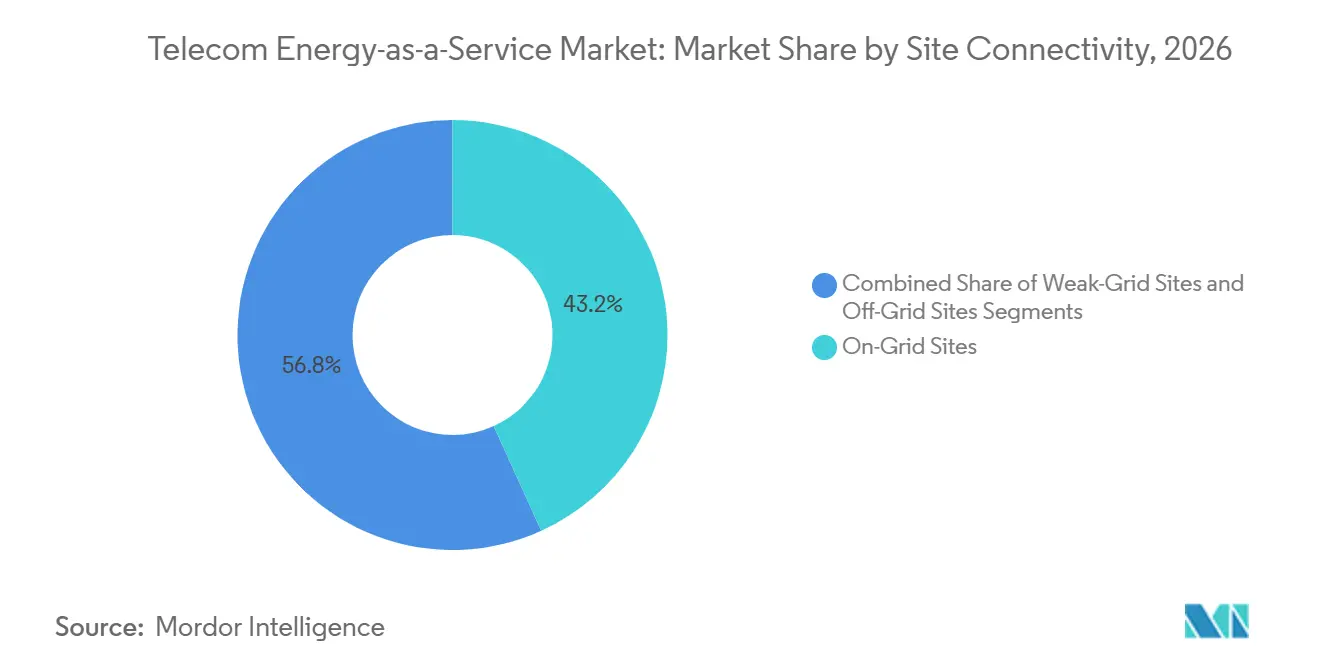
- Por conectividad del sitio, los Sitios Conectados a la Red representaron el 43,22% del mercado en 2026, mientras que se proyecta que los Sitios con Red Débil se expandan a una CAGR del 14,11% hasta 2032.
- Por geografía, Asia-Pacífico representó el 27,65% del mercado en 2026 y se proyecta que se expanda a una CAGR del 14,23% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO | |
|---|---|---|---|---|
| Densificación de Redes 5G y Aumento de la Demanda de Energía en los Sitios | +3.50% | Global, con mayor intensidad en Asia-Pacífico y África Subsahariana | Mediano plazo (2-4 años) | |
| Cambio de los Operadores de Telecomunicaciones de la Propiedad de Gastos de Capital a Gastos Operativos Predecibles | +3.00% | Global, con ganancias tempranas en India, Nigeria, Indonesia y el Sudeste Asiático | Mediano plazo (2-4 años) | |
| Desplazamiento del Diésel y Mandatos de Energías Renovables | +2.50% | África, Asia del Sur, Sudeste Asiático, con extensión a Oriente Medio | Mediano plazo (2-4 años) | |
| Convergencia de Empresas de Torres y ESCO | +1.80% | África Subsahariana, Asia del Sur, Sudeste Asiático | Mediano plazo (2-4 años) | |
| Financiamiento de Cobertura Rural y Compromisos de Servicio Universal | +1.20% | África, Asia del Sur, resto de Asia-Pacífico | Corto plazo (≤ 2 años) | |
| Inversión en Resiliencia Climática tras Eventos Meteorológicos Extremos | +0.80% | América del Sur, el Caribe, Asia del Sur y Sudeste Asiático | Corto plazo (≤ 2 años) | |
| Fuente: Mordor Intelligence | ||||
Densificación de Redes 5G y Aumento de la Demanda de Energía en los Sitios
La densificación 5G está aumentando la cantidad de energía necesaria en los sitios de radio. Un estudio empírico de 2026 midió el consumo máximo de una unidad de radio macro 5G completamente cargada en 1.090 W.[1] El desafío aumenta a medida que se agregan sitios en áreas urbanas con conexiones a la red, donde la calidad de la energía puede ser inconsistente. El Mercado de Energía como Servicio para Telecomunicaciones se beneficia, por tanto, de contratos que combinan gestión del suministro, baterías y generación de respaldo. La ITU-T L.1396, emitida en octubre de 2025, define interfaces de monitoreo y control para sistemas de energía, refrigeración y entorno de edificios en redes de telecomunicaciones.[2] Una mejor medición respalda los informes y la verificación del desempeño necesarios para los servicios de energía contratados.
Cambio de los Operadores de Telecomunicaciones de la Propiedad de Gastos de Capital a Gastos Operativos Predecibles
Los operadores están evaluando cada vez más los servicios de energía como un gasto operativo en lugar de retener cada activo de energía en sus balances. Bharti Airtel declaró en sus resultados del ejercicio fiscal 26 que estaba trabajando con Indus Towers para reducir el uso de diésel mediante baterías de alta potencia y fuentes de energía alternativas.[3] Este enfoque puede transferir la responsabilidad de adquisición, reemplazo y actualización tecnológica al proveedor que gestiona el desempeño energético. El Mercado de Energía como Servicio para Telecomunicaciones permite a los proveedores ofrecer contratos a largo plazo en lugar de vender equipos como una transacción única. Huawei Digital Power informó que la gestión de energía basada en inteligencia artificial en implementaciones piloto había logrado reducciones de gastos operativos de hasta el 50%.[4] El valor comercial de dichos sistemas depende de si los datos del sitio, los activos de almacenamiento y los incentivos contractuales están alineados.
Desplazamiento del Diésel y Mandatos de Energías Renovables
El desplazamiento del diésel está pasando de ser un objetivo de eficiencia a un requisito de adquisición y política en varios mercados de telecomunicaciones. La GSMA documentó cambios de política que pueden ayudar a los operadores móviles a acceder a electricidad renovable mediante adquisición corporativa y agregación. Su revisión de Asia-Pacífico identificó desarrollos regulatorios que pueden ampliar el acceso a energías renovables para los operadores de redes.[5] El Mercado de Energía como Servicio para Telecomunicaciones puede utilizar acuerdos de compra de energía para proporcionar a las carteras de torres acceso a energía renovable sin requerir que cada operador construya y gestione activos de generación. Indus Towers firmó un acuerdo de compra de energía de 130 MW con JSW Green Energy Eight Limited en mayo de 2025, ilustrando la adquisición de energía renovable a escala de cartera. Los compromisos climáticos corporativos pueden conectar aún más la adquisición de energía en los sitios con reducciones documentadas de emisiones.
Convergencia de Empresas de Torres y ESCO
Las empresas de torres y las empresas especializadas en servicios de energía compiten y colaboran cada vez más en torno a las mismas carteras de energía de sitio. Las empresas de torres pueden agrupar la disponibilidad de energía con acuerdos de arrendamiento de sitios e inquilinos, mientras que las ESCO especializadas pueden centrarse en ahorros garantizados y riesgo a nivel de proyecto. En marzo de 2026, IFC comprometió 45 millones de USD a IPT PowerTech Group para modernizar 2.235 sitios de telecomunicaciones en Etiopía, Liberia y Sierra Leona. El financiamiento tenía como objetivo apoyar una energía más limpia y confiable, así como reducir los costos de energía en los sitios participantes. El Mercado de Energía como Servicio para Telecomunicaciones tiene, en consecuencia, espacio para grandes propietarios de infraestructura y proveedores especializados con acceso a financiamiento combinado. La competencia probablemente será más intensa donde los servicios de suministro puedan cotizarse como un producto básico.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Bancabilidad de Contratos y Riesgo de Contraparte en Mercados Emergentes | -1.80% | África Subsahariana, Asia del Sur y mercados frontera con alta volatilidad cambiaria | Largo plazo (≥ 4 años) |
| Brechas de Telemetría y Medición en Instalaciones Existentes | -0.90% | Global, con concentración en África y mercados en desarrollo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Capital para la Renovación de Activos de Energía | -0.60% | Global, más agudo en mercados con flotas de generadores diésel envejecidas | Mediano plazo (2-4 años) |
| Integración de Múltiples Proveedores y Restricciones de Ciberseguridad | -0.40% | Global, particularmente en redes con heterogeneidad de equipos de varias décadas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Bancabilidad de Contratos y Riesgo de Contraparte en Mercados Emergentes
La viabilidad de un acuerdo de servicio de energía depende de flujos de pago confiables del operador al proveedor de servicios y, posteriormente, a los prestamistas y proveedores. Las fluctuaciones cambiarias, la volatilidad del costo del combustible, los retrasos en los pagos y los riesgos de cumplimiento contractual pueden interrumpir esta cadena de pagos. El Centro de Eficiencia Energética de Copenhague del PNUMA identifica el acceso al financiamiento como un desafío recurrente para el desarrollo de las ESCO. Los mercados frontera pueden ofrecer oportunidades significativas de desplazamiento del diésel, pero a menudo requieren mecanismos de apoyo crediticio más complejos. Las instituciones de financiamiento para el desarrollo pueden mitigar algunos de estos riesgos, como lo demuestra el financiamiento de IFC para IPT PowerTech. Sin embargo, el Mercado de Energía como Servicio para Telecomunicaciones seguirá siendo limitado en mercados donde las plantillas de contratos y los mecanismos de reajuste de precios no protegen adecuadamente contra fluctuaciones sustanciales de divisas y costos de combustible. Los proveedores deben equilibrar los plazos contractuales largos con la flexibilidad suficiente para mantener la calidad del servicio y cumplir con las obligaciones de pago de deuda.
Brechas de Telemetría y Medición en Instalaciones Existentes
Las carteras de torres más antiguas a menudo carecen de la infraestructura de medición y telemetría requerida para los contratos de energía basados en desempeño. Sin datos a nivel de sitio con marca de tiempo, los proveedores no pueden verificar con precisión el consumo de energía de referencia ni medir los ahorros. La ITU-T L.1396 proporciona un marco para el monitoreo y control estandarizado de los sistemas de energía de telecomunicaciones. La aplicación de estas normas en equipos heredados de múltiples proveedores puede requerir inversión de capital adicional y coordinación operativa. Esta limitación es particularmente significativa para el Mercado de Energía como Servicio para Telecomunicaciones, ya que las garantías de desempeño son fundamentales en muchos acuerdos de suministro y optimización de energía. En consecuencia, los sitios existentes pueden ser menos atractivos que las ubicaciones nuevas o recientemente actualizadas hasta que los operadores modernicen sus sistemas de datos. Aunque las actualizaciones de medición pueden mejorar la visibilidad de la cartera, su costo inicial puede retrasar las aprobaciones de proyectos o reducir el número de sitios elegibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente de Servicio:
El Suministro de Energía Ancla los Ingresos y la Optimización Cambia la Curva de ValorSe proyecta que los Servicios de Suministro de Energía representen el 38,97% del mercado en 2026, convirtiéndolos en el componente de servicio más grande. El segmento incluye facturación por kilovatio-hora, acuerdos de energía de sitio a tarifa fija y acuerdos de suministro de red respaldados por compromisos de tiempo de actividad. Estos modelos están establecidos en mercados donde las carteras de torres ya dependen de terceros para el combustible, las operaciones del sitio o la adquisición de energía. Proporcionan a los operadores un precio de servicio definido mientras los proveedores gestionan la entrega de energía. Los Servicios de Operaciones y Mantenimiento también siguen siendo críticos, ya que los compromisos de tiempo de actividad dependen del mantenimiento de generadores, el ciclo de baterías, el servicio de inversores y la logística de combustible. El Financiamiento, la Propiedad de Activos y el Reemplazo del Ciclo de Vida forman otra parte del conjunto de servicios, lo que permite a los proveedores adquirir, depreciar y reemplazar activos de energía. Este modelo puede reducir la carga de capital para los operadores que buscan acceso a equipos de energía más nuevos, particularmente cuando requieren actualizaciones de sitio sin poseer directamente los activos.
Se proyecta que los Servicios de Optimización y Eficiencia Energética se expandan a una CAGR del 13,45% hasta 2032, la tasa de crecimiento más alta entre los componentes de servicio. Este segmento del Mercado de Energía como Servicio para Telecomunicaciones se centra en la programación de cargas, el monitoreo de energía, el despacho de baterías, la participación en plantas de energía virtuales y los acuerdos de respuesta a la demanda. Huawei Digital Power informó que la programación de baterías habilitada por inteligencia artificial en implementaciones europeas generó 800 EUR en ingresos anuales por planta de energía virtual por sitio y entregó un retorno de inversión promedio de tres años. El segmento permite a los proveedores competir en capacidades de software y resultados operativos en lugar de solo en la propiedad de activos. También ayuda a los operadores a reducir el tiempo de funcionamiento del diésel y mejorar la utilización de las baterías. Sin embargo, los proveedores requieren telemetría confiable para validar los ahorros comprometidos en sus contratos. En consecuencia, las capacidades de software y la calidad de la medición se están volviendo cada vez más interconectadas en el Mercado de Energía como Servicio para Telecomunicaciones. Este segmento es adecuado para nuevos participantes que pueden integrar algoritmos con operaciones de sitio y activos de energía.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Energía:
La Energía de Red Lidera y la Energía Solar Fotovoltaica Cambia el Uso del DiéselSe proyecta que la Energía de Red represente el 30,14% del tamaño del Mercado de Energía como Servicio para Telecomunicaciones en 2026, convirtiéndola en el segmento de fuente de energía más grande. Es más relevante para los sitios urbanos y periurbanos con acceso a la red. En estas ubicaciones, los proveedores pueden centrarse en la adquisición de energía, la gestión de costos, la respuesta a la demanda y la documentación de energías renovables. Sin embargo, la energía de red no elimina la necesidad de sistemas de respaldo en áreas con calidad o disponibilidad de energía inconsistente. La Generación Diésel sigue siendo importante en los sitios fuera de la red y con red débil, particularmente en las carteras de torres africanas. Los Sistemas de Almacenamiento de Energía en Baterías y los sistemas híbridos de energías renovables y diésel proporcionan una transición desde operaciones dependientes del diésel hacia configuraciones más orientadas a las energías renovables. Para julio de 2025, la hibridación solar en 409 sitios en Ghana había generado 1,47 GWh de electricidad limpia, según Helios Towers.
Se proyecta que la Energía Solar Fotovoltaica se expanda a una CAGR del 13,78% hasta 2032, representando el crecimiento más rápido entre las fuentes de energía. El Mercado de Energía como Servicio para Telecomunicaciones utiliza cada vez más acuerdos de compra de energía a largo plazo y acuerdos de suministro de baterías para escalar la adquisición solar en carteras de torres. El acuerdo de 130 MW de Indus Towers con JSW Green Energy Eight Limited demuestra cómo las empresas de torres pueden comprometerse con el suministro de energía renovable a nivel de cartera. La empresa también firmó un memorando de entendimiento con Cygni Energy en octubre de 2026 para una capacidad de fabricación de almacenamiento de energía en baterías de hasta 1,5 GWh para la infraestructura de telecomunicaciones de India. Los sistemas solares pueden reducir la exposición al combustible cuando se combinan con almacenamiento y controles de sitio. Su contribución depende de los recursos solares locales, la demanda de energía a nivel de sitio, el diseño del almacenamiento y la confiabilidad de la red. La adquisición solar también proporciona a los proveedores un medio práctico para abordar los compromisos de reducción de emisiones de los operadores. Aunque la transición no eliminará el uso del diésel de inmediato, reducirá el papel del diésel dentro de las arquitecturas de energía híbrida.
Por Conectividad del Sitio:
Los Sitios Conectados a la Red Lideran y los Sitios con Red Débil Establecen la Necesidad de ExpansiónSe proyecta que los Sitios Conectados a la Red representen el 43,22% del Mercado de Energía como Servicio para Telecomunicaciones en 2026, convirtiéndolos en el segmento de conectividad más grande. Estos sitios ofrecen una oportunidad clara para la gestión de energía externalizada porque la red suministra la carga principal. Los proveedores de servicios pueden optimizar la adquisición de energía, gestionar los sistemas de respaldo, apoyar el abastecimiento de energías renovables e informar sobre el desempeño energético. Los contratos en sitios conectados a la red también pueden incorporar energía solar e instalaciones de almacenamiento en el sitio cuando estos sistemas mejoran la economía o la resiliencia. Vantage Towers completó instalaciones solares en más de 400 sitios en tierra en la República Checa en marzo de 2026. Según la empresa, el proyecto redujo el consumo anual de energía en 1 GWh. Aunque los Sitios Fuera de la Red representan un segmento más pequeño, siguen siendo importantes para demostrar la economía de los sistemas solares, de almacenamiento e híbridos diésel.
Se proyecta que los Sitios con Red Débil se expandan a una CAGR del 14,11% hasta 2032, la tasa más alta entre los segmentos de conectividad. Estos sitios tienen acceso a la red, pero la confiabilidad de la red puede no soportar de manera consistente las operaciones continuas de telecomunicaciones. Bajo contratos gestionados, el Mercado de Energía como Servicio para Telecomunicaciones puede combinar la captación de la red, la generación solar, la generación de respaldo y el almacenamiento en baterías. Huawei informó que su solución iGrid aumentó la disponibilidad de energía del 60% al 99,9% en sitios con red débil en África al coordinar múltiples fuentes de energía. El Formulario 10-K de 2025 de American Tower declaró que la empresa proporciona soluciones compartidas de generadores y almacenamiento de energía en baterías a los inquilinos en África a través de acuerdos de energía como servicio. Estos ejemplos indican que los modelos de servicio para sitios con red débil operan a escala y destacan la importancia de las capacidades del proveedor en la orquestación de energía, el mantenimiento y el financiamiento de activos. Es probable que la demanda de los sitios con red débil siga vinculada a la expansión de la red en áreas con calidad de electricidad inconsistente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Energía como Servicio para Telecomunicaciones en Asia-Pacífico
Se proyecta que Asia-Pacífico representará el 27,65% del Mercado de Energía como Servicio para Telecomunicaciones en 2026 y crecerá a una CAGR del 14,23% hasta 2032. India ofrece una gran base de despliegue a través de la cartera de más de 229.000 torres de Indus Towers. Se espera que Airtel proporcione acceso solar en 42.000 sitios de red para finales del ejercicio fiscal 26. China añade una dimensión tecnológica a través de plataformas de energía en sitio que integran energía solar, reducción de picos de demanda y optimización del almacenamiento. La GSMA ha identificado desarrollos normativos en toda Asia-Pacífico que podrían mejorar el acceso de los operadores móviles a la energía renovable. En Filipinas, se espera que la Comisión Reguladora de Energía reduzca el umbral de agregación minorista de 500 kW a 100 kW en 2026. Este cambio normativo podría hacer que los contratos de energía renovable agregada sean más accesibles para los sitios de telecomunicaciones distribuidos.
Mercado de Energía como Servicio para Telecomunicaciones en África y Oriente Medio
África y Oriente Medio presentan una fuerte necesidad de servicios de energía gestionada, ya que muchos sitios de torres dependen de la generación diésel u operan en entornos de red eléctrica débil. El Mercado de Energía como Servicio para Telecomunicaciones desempeña un papel diferenciado en estas regiones, dado que los proveedores deben gestionar tanto la fiabilidad del sitio como los costes energéticos. Según su Informe de Sostenibilidad 2025, American Tower reportó 147 MW de capacidad renovable y 1,1 GWh de almacenamiento en baterías en 25.500 sitios a nivel mundial. Sus operaciones de energía como servicio en África incluyen soluciones de generador compartido y almacenamiento en baterías para los inquilinos. La financiación de la IFC para IPT PowerTech cubre Etiopía, Liberia y Sierra Leona, y tiene como objetivo reducciones de costes energéticos de hasta el 52% en Etiopía. Dicha financiación puede contribuir a establecer modelos contractuales en mercados donde los prestamistas comerciales siguen siendo cautelosos.
Mercado de Energía como Servicio para Telecomunicaciones en Europa y las Américas
América del Norte y Europa ponen mayor énfasis en la optimización, la adquisición de energía renovable, la resiliencia de las baterías y la participación en plantas de energía virtuales que en el desplazamiento del diésel. Cellnex informó que la electricidad renovable representó el 100% del consumo eléctrico de su cartera europea en 2025. La hoja de ruta de sostenibilidad de la empresa incorpora electricidad renovable, eficiencia energética y reducción de emisiones en su modelo operativo. Estas condiciones favorecen contratos centrados en resultados energéticos verificables y en la resiliencia. En América del Sur, Caban Energy obtuvo 50 millones de USD en financiación de capital en abril de 2025 y se convirtió en socio de energía renovable de Digicel Group en Jamaica. El programa tiene como objetivo hasta 25 mercados de Digicel en el Caribe y la región andina. Las oportunidades regionales dependerán del ritmo al que los operadores transfieran los activos energéticos de la propiedad directa a los modelos de servicio gestionado.
Panorama Competitivo
El Mercado de Energía como Servicio para Telecomunicaciones está fragmentado, aunque las grandes empresas de torres y los proveedores especializados están aumentando su presencia. American Tower Corporation, Indus Towers, Helios Towers, Cellnex Telecom y edotco Group pueden integrar servicios de energía en acuerdos más amplios de arrendamiento de sitios. Su escala de cartera puede fortalecer su capacidad para negociar acuerdos de suministro de energía renovable y financiar actualizaciones de equipos. IPT PowerTech, ESCOTEL, Energy Vision, GreenWish Partners, Caban Systems y Communication and Renewable Energy Infrastructure compiten a través de contratos de servicio, garantías de ahorro y su capacidad para asumir riesgo de capital. Sin embargo, el mercado carece de un modelo de contrato estandarizado que pueda operar en todos los países sin modificaciones legales y de financiamiento significativas. American Tower confirmó en su Formulario 10-K de 2025 que los acuerdos de energía como servicio están en operación en África. Este desarrollo respalda la viabilidad comercial de las estructuras de energía gestionada para sitios de torres con múltiples inquilinos.
La tecnología está redefiniendo la competencia, ya que la propiedad de activos por sí sola ya no establece la ventaja competitiva de un proveedor. El acuerdo de energía renovable de 130 MW de Indus Towers demuestra una estrategia de adquisición directa para reducir la dependencia de la energía convencional del sitio. American Tower reportó 147 MW de capacidad renovable en el sitio y 1,1 GWh de almacenamiento de energía, demostrando cómo las empresas de torres pueden combinar la escala de infraestructura con activos de energía. El plan 2030 de Cellnex se basa en su programa 2021-2025 e incluye el compromiso de obtener el 100% de su electricidad de fuentes renovables en todas sus operaciones. Estas iniciativas hacen que la adquisición de energía, el almacenamiento y los informes de desempeño sean componentes integrales de la oferta del proveedor. Las ESCO especializadas pueden competir desarrollando estructuras de financiamiento que permitan proyectos en mercados con mayor riesgo percibido. La gestión de energía basada en inteligencia artificial proporciona otra vía de diferenciación al vincular los sistemas de baterías y las operaciones del sitio con resultados de costos medibles.
El entorno competitivo también depende de la capacidad de los proveedores para documentar el desempeño energético para los clientes y los financiadores. Las herramientas de gestión de energía de Huawei posicionan a los proveedores de software más cerca del segmento de servicio gestionado de la cadena de valor. Las empresas de torres pueden aprovechar sus sitios existentes y las relaciones con los inquilinos para introducir servicios de energía agrupados. Las ESCO pueden ofrecer contratos de energía más específicos cuando tienen acceso a financiamiento combinado y capacidades operativas locales. El Mercado de Energía como Servicio para Telecomunicaciones sigue abierto porque las estructuras contractuales, los sistemas de energía locales y las condiciones de los equipos varían ampliamente entre países. Las empresas que pueden gestionar el abastecimiento renovable, el almacenamiento, la telemetría y el tiempo de actividad a través de un único modelo de servicio tienen una base más sólida para la diferenciación. Los proveedores también requieren estructuras de precios que puedan resistir las fluctuaciones en los costos del combustible y los tipos de cambio.
Líderes de la Industria de Energía como Servicio para Telecomunicaciones
-
American Tower Corporation
-
Indus Towers Limited
-
Helios Towers plc
-
Cellnex Telecom, S.A.
-
SBA Communications Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía como Servicio para Telecomunicaciones Empresas cubiertas en este informe
- American Tower Corporation
- IHS Holding Limited
- Helios Towers plc
- Indus Towers Limited
- Cellnex Telecom, S.A.
- SBA Communications Corporation
- Vantage Towers AG
- PT Dayamitra Telekomunikasi Tbk
- Tower Bersama Infrastructure Tbk
- edotco Group Sdn Bhd
- Camusat S.A.S.
- Energy Vision Limited
- ESCOTEL
- Communication and Renewable Energy Infrastructure
- IPT PowerTech Group
- GreenWish Partners
- Applied Solar Technologies (India) Private Limited
- Caban Systems, Inc.
- Huawei Technologies Co., Ltd.
Desarrollos recientes de la industria en Mercado de Energía como Servicio para Telecomunicaciones
- Junio de 2026: American Tower publicó su Informe de Sostenibilidad 2025, revelando 147 MW de capacidad de energía renovable en el sitio y aproximadamente 1,1 GWh de almacenamiento de energía en baterías en 25.500 sitios globales, junto con objetivos actualizados de una reducción del 30% en la intensidad de gases de efecto invernadero y un aumento del 25% en la generación renovable en el sitio para 2035.
- Mayo de 2026: Cellnex publicó su Plan Maestro de Sostenibilidad 2030, tras la finalización de su plan ESG 2021-2025, logrando el 100% de electricidad renovable, una reducción del 64% en su huella de carbono y una gestión certificada por ISO en el 92% de sus sitios, estableciendo un punto de referencia de cumplimiento que las contrapartes de EaaS en Europa deben cumplir cada vez más.
- Marzo de 2026: IFC comprometió un paquete de financiamiento de 45 millones de USD, un préstamo A de 27 millones de USD y 18 millones de USD en financiamiento climático combinado, a IPT PowerTech Group para la modernización de 2.235 sitios de telecomunicaciones en Etiopía, Liberia y Sierra Leona, con el objetivo de reducciones de costos de energía de hasta el 52% en Etiopía y una evitación anual de emisiones de más de 10.624 tCO₂e.
- Febrero de 2026: edotco Group recibió el Premio de Sostenibilidad Forward Faster 2026 en la categoría de Acción Climática por integrar sistemas híbridos de almacenamiento de energía en baterías en sitios de torres fuera de la red, desarrollados en colaboración con la Universidad Nacional de Malasia.
Alcance del Informe del Mercado Global de Energía como Servicio para Telecomunicaciones
El Informe del Mercado de Energía como Servicio para Telecomunicaciones está segmentado por Componente de Servicio (Servicios de Suministro de Energía, Servicios de Operaciones y Mantenimiento, Servicios de Optimización y Eficiencia Energética, y Financiamiento, Propiedad de Activos y Reemplazo del Ciclo de Vida), Fuente de Energía (Energía de Red, Generación Diésel, Energía Solar Fotovoltaica, Almacenamiento de Energía en Baterías y Sistemas Híbridos de Energías Renovables y Diésel), Conectividad del Sitio (Sitios Conectados a la Red, Sitios con Red Débil y Sitios Fuera de la Red) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Valor (USD).
Resumen de la segmentación
| Servicios de Suministro de Energía |
| Servicios de Operaciones y Mantenimiento |
| Servicios de Optimización y Eficiencia Energética |
| Financiamiento, Propiedad de Activos y Reemplazo del Ciclo de Vida |
| Energía de Red |
| Generación Diésel |
| Energía Solar Fotovoltaica |
| Almacenamiento de Energía en Baterías |
| Sistemas Híbridos de Energías Renovables y Diésel |
| Otras Fuentes de Energía Distribuida |
| Sitios Conectados a la Red |
| Sitios con Red Débil |
| Sitios Fuera de la Red |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente de Servicio | Servicios de Suministro de Energía | |
| Servicios de Operaciones y Mantenimiento | ||
| Servicios de Optimización y Eficiencia Energética | ||
| Financiamiento, Propiedad de Activos y Reemplazo del Ciclo de Vida | ||
| Por Fuente de Energía | Energía de Red | |
| Generación Diésel | ||
| Energía Solar Fotovoltaica | ||
| Almacenamiento de Energía en Baterías | ||
| Sistemas Híbridos de Energías Renovables y Diésel | ||
| Otras Fuentes de Energía Distribuida | ||
| Por Conectividad del Sitio | Sitios Conectados a la Red | |
| Sitios con Red Débil | ||
| Sitios Fuera de la Red | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Energía como Servicio para Telecomunicaciones?
Se espera que el Mercado de Energía como Servicio para Telecomunicaciones aumente de 5,70 mil millones de USD en 2026 a 11,83 mil millones de USD para 2032, a una CAGR del 12,97% durante 2027-2032.
¿Qué está impulsando la demanda de energía como servicio para telecomunicaciones?
Las necesidades de energía del 5G, el desplazamiento del diésel, la adquisición de energías renovables y la necesidad de los operadores de costos de energía predecibles son los impulsores centrales.
¿Qué componente de servicio lidera la energía como servicio para telecomunicaciones?
Los Servicios de Suministro de Energía lideraron con una participación del 38,97% en 2026, mientras que se proyecta que los Servicios de Optimización y Eficiencia Energética se expandan a una CAGR del 13,45% hasta 2032.
¿Qué fuente de energía se expande más rápidamente para los sitios de telecomunicaciones?
Se proyecta que la Energía Solar Fotovoltaica se expanda a una CAGR del 13,78% hasta 2032 a medida que los proveedores combinan la adquisición solar con almacenamiento y contratos gestionados.
¿Qué tipo de conectividad del sitio se expande más rápidamente?
Se proyecta que los Sitios con Red Débil se expandan a una CAGR del 14,11% hasta 2032 porque los operadores necesitan energía confiable donde la calidad de la red es inconsistente.
¿Qué región lidera la adopción de energía como servicio para telecomunicaciones?
Asia-Pacífico representó el 27,65% en 2026 y se proyecta que se expanda a una CAGR del 14,23% hasta 2032, respaldado por su gran base de torres y las reformas de acceso a energías renovables.