
Tamanho e Participação do Mercado de Serviços de Conectividade para Drones de Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
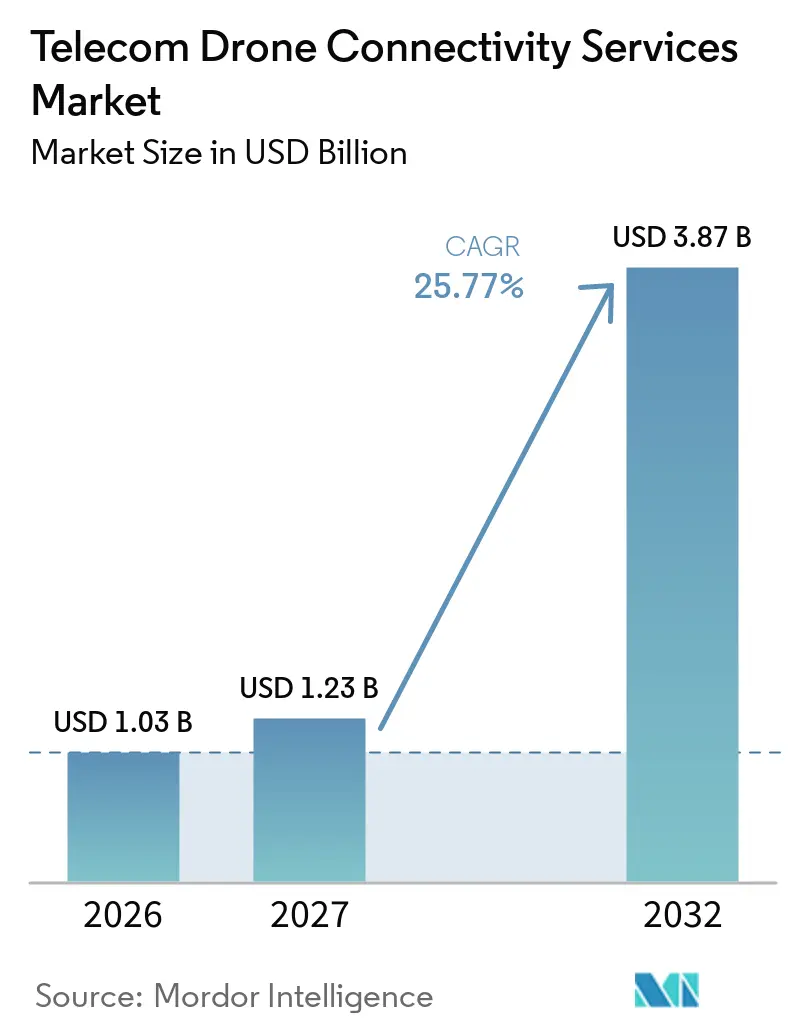
| Tamanho do Mercado (2027) | 1.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.87 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 25.77 % |
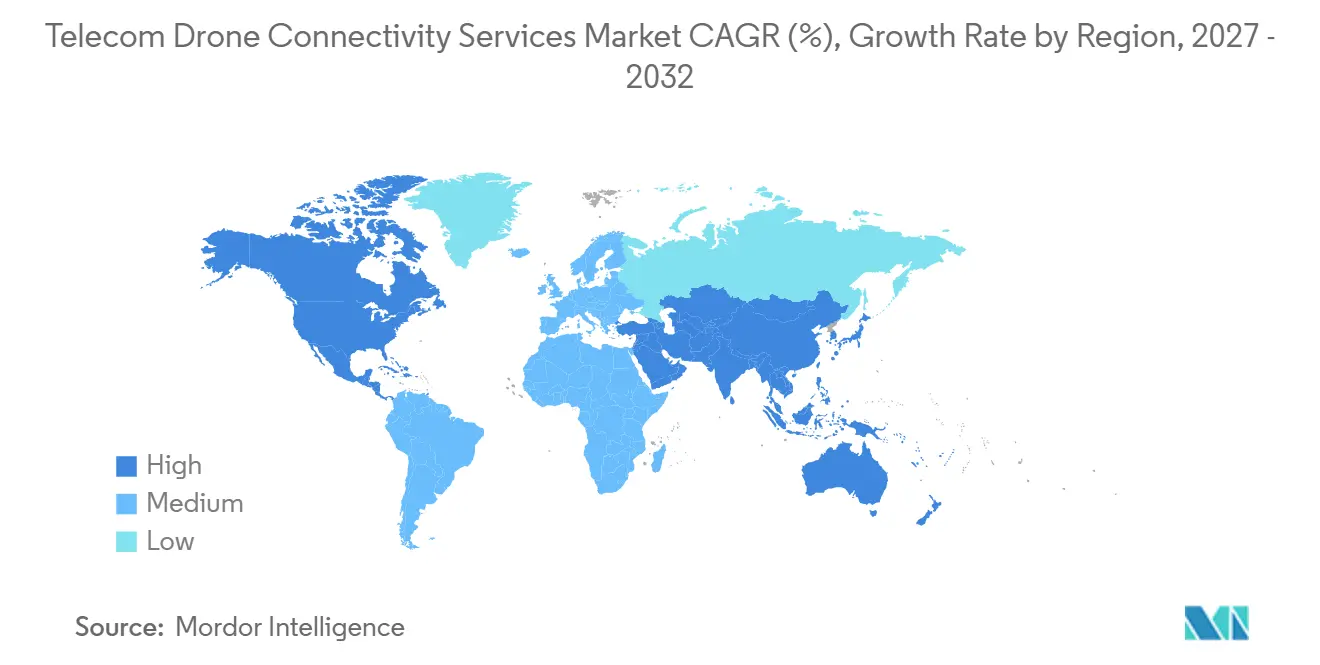
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
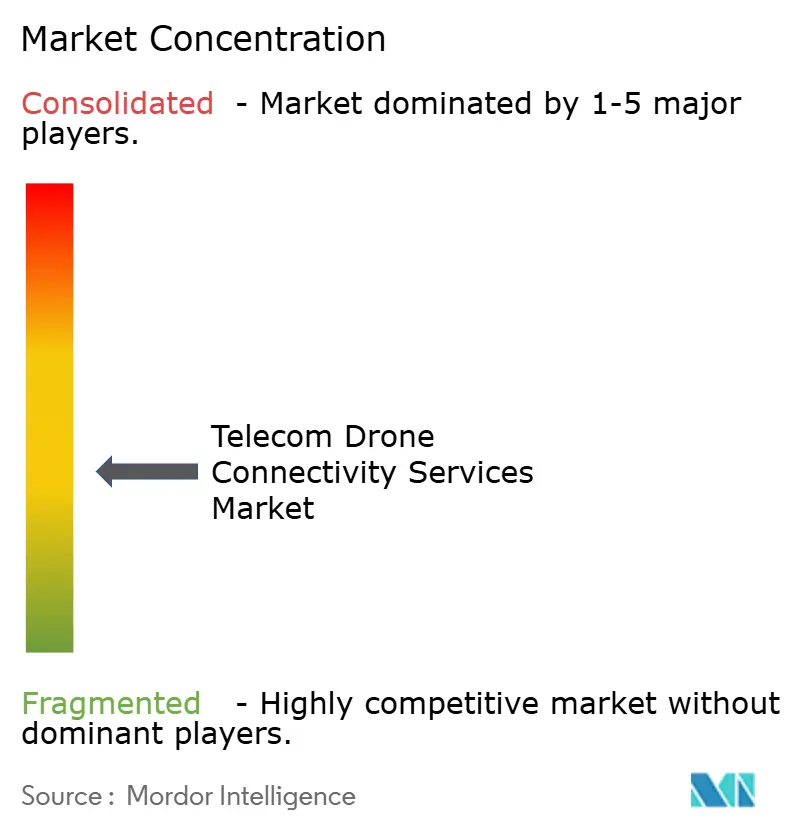
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Conectividade para Drones de Telecomunicações por Mordor Intelligence
O tamanho do Mercado de Serviços de Conectividade para Drones de Telecomunicações está projetado para expandir de 1,03 bilhões de USD em 2026 e 1,23 bilhões de USD em 2027 para 3,87 bilhões de USD até 2032, registrando um CAGR de 25,77% entre 2027 e 2032. A expansão reflete uma aceitação mais ampla das operações além da linha de visão visual (BVLOS) e os esforços das operadoras de telecomunicações para comercializar o fatiamento de redes 5G e ativos de redes privadas sem fio. A demanda é sustentada por trabalhos de inspeção, nos quais os drones podem melhorar a segurança dos trabalhadores e reduzir o custo de verificação de torres, dutos e redes elétricas. As operadoras também estão indo além da conectividade básica ao empacotar computação de borda, análise de vídeo, operações de voo e conectividade em um único serviço. O mercado de serviços de conectividade para drones de telecomunicações depende cada vez mais de links confiáveis de comando e controle à medida que as missões se tornam mais longas e autônomas. As diferentes regras nacionais de BVLOS continuam sendo uma restrição, pois aumentam a carga de conformidade e limitam a implantação de frotas transfronteiriças.
Principais Conclusões do Relatório
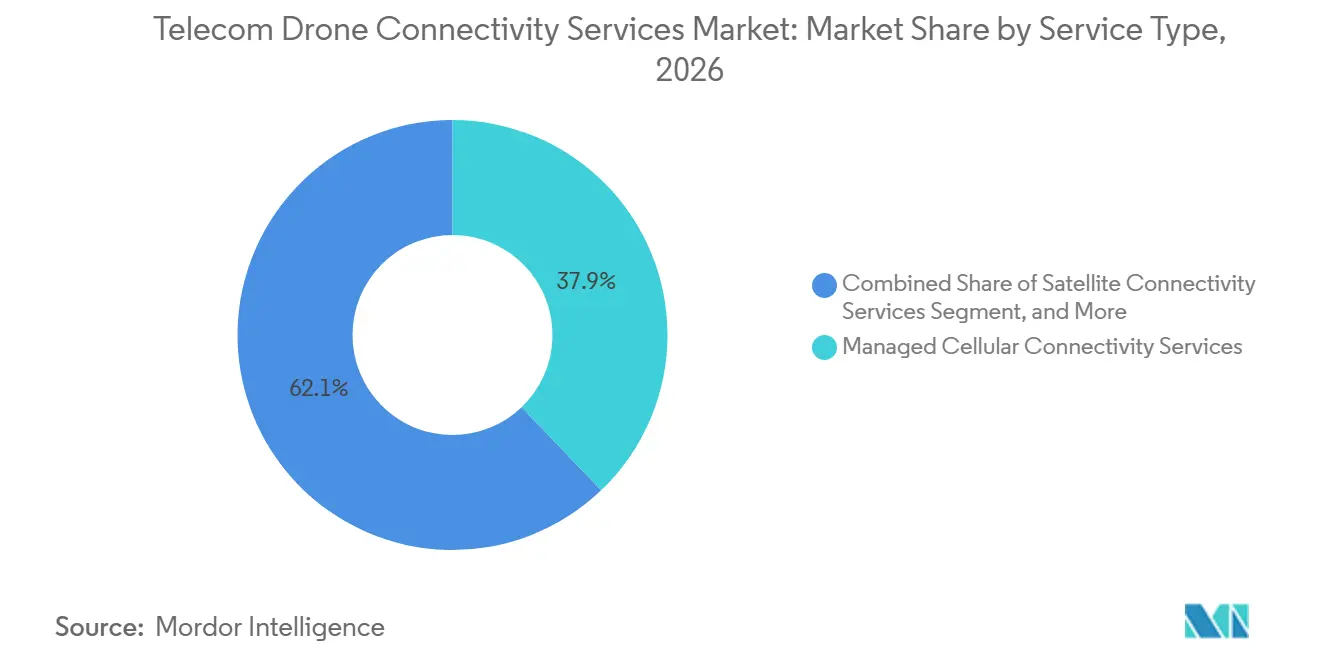
- Por tipo de serviço, os serviços de conectividade celular gerenciada detinham 37,85% da participação do mercado de serviços de conectividade para drones de telecomunicações em 2026, enquanto o segmento de serviços de conectividade híbrida multi-link está projetado para expandir a um CAGR de 27,54% até 2032.
- Por alcance operacional, as operações em linha de visão visual responderam por 43,65% da participação do mercado de serviços de conectividade para drones de telecomunicações em 2026, enquanto as operações além da linha de visão visual estão projetadas para expandir a um CAGR de 27,68% até 2032.
- Por função de dados, a transmissão de dados de carga útil e vídeo detinha 38,75% da participação do mercado de serviços de conectividade para drones de telecomunicações em 2026, enquanto a identificação remota e autenticação está projetada para expandir a um CAGR de 27,35% até 2032.
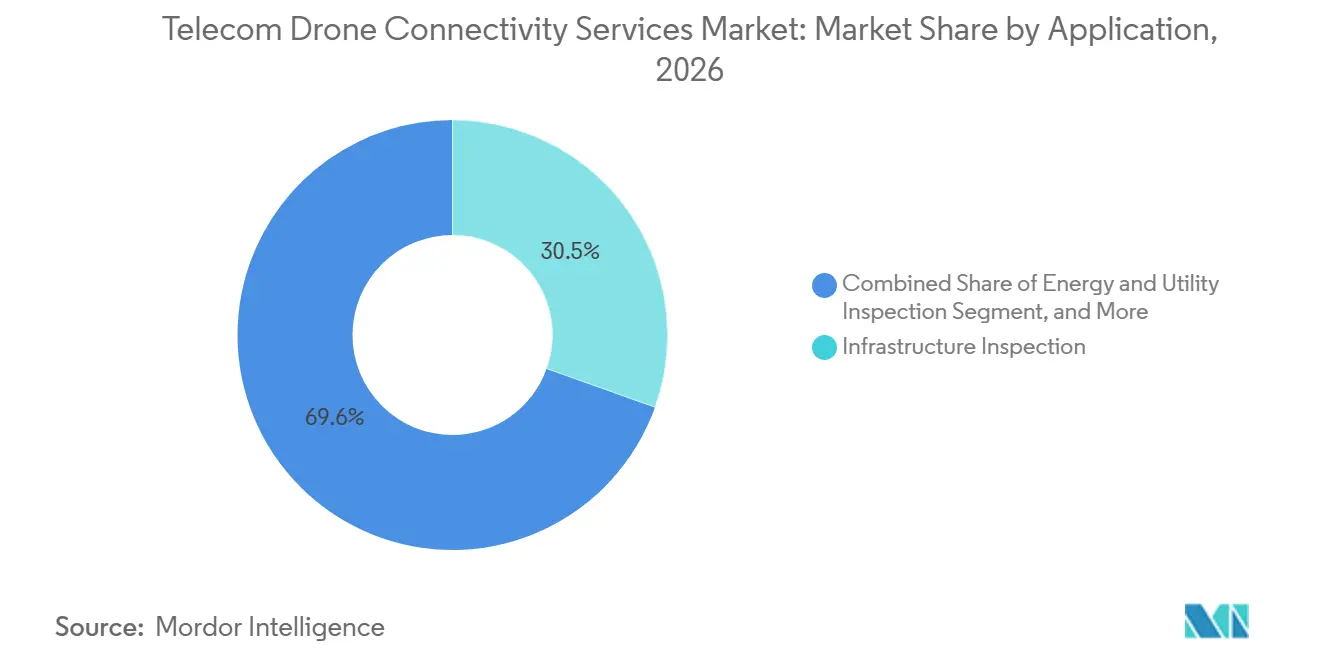
- Por aplicação, a inspeção de infraestrutura respondeu por 30,45% da participação do mercado de serviços de conectividade para drones de telecomunicações em 2026, enquanto a inspeção e restauração de redes de telecomunicações está projetada para expandir a um CAGR de 27,46% até 2032.
- Por usuário final, os operadores de drones e fornecedores de serviços de sistemas de aeronaves não tripuladas responderam por 33,25% da participação do mercado de serviços de conectividade para drones de telecomunicações em 2026, enquanto as operadoras de redes móveis estão projetadas para expandir a um CAGR de 27,12% até 2032.
- Por geografia, a América do Norte detinha 35,65% da participação do mercado de serviços de conectividade para drones de telecomunicações em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 27,62% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Vias Regulatórias de BVLOS | +4.5% | Global, com ganhos de pioneirismo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda por Conectividade Confiável de Comando e Controle | +3.8% | Global | Curto prazo (≤ 2 anos) |
| Crescimento de Operações Autônomas e com Múltiplos Drones | +3.2% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescentes Requisitos de Dados de Carga Útil e Vídeo em Tempo Real | +2.9% | Global | Curto prazo (≤ 2 anos) |
| Exposição de Redes 5G e Monetização de Redes Privadas | +2.4% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Inspeção de Infraestrutura de Telecomunicações e Requisitos de Resiliência de Rede | +1.8% | Global, com força na América do Norte, Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Vias Regulatórias de BVLOS
As regras de BVLOS podem transformar ensaios limitados em serviços comerciais regulares com requisitos operacionais mais claros. Em agosto de 2025, a Administração Federal de Aviação e a Administração de Segurança no Transporte publicaram uma proposta de estrutura da Parte 108 para operações rotineiras de BVLOS. A estrutura proposta substituiria grande parte da abordagem de isenção caso a caso por requisitos baseados em desempenho. Links persistentes e garantidos de comando e controle tornar-se-iam centrais para missões rotineiras de BVLOS sob a abordagem proposta. Esse requisito oferece aos provedores de conectividade um caminho mais claro para receitas recorrentes de serviços à medida que as operações aprovadas se expandem. O mercado de serviços de conectividade para drones de telecomunicações se beneficia quando as aprovações regulatórias abrangem áreas operacionais mais amplas em vez de projetos isolados.
Demanda por Conectividade Confiável de Comando e Controle
A conectividade de comando e controle é essencial porque os pilotos devem manter uma conexão confiável durante todo o voo. Uma falha de link pode interromper uma missão e fazer com que a aeronave retorne automaticamente à base. Esse requisito se aplica independentemente da carga útil, do setor do cliente ou da receita da missão. Os provedores, portanto, precisam projetar serviços em torno de baixa latência e continuidade, em vez de apenas capacidade de dados. As plataformas multi-link são cada vez mais relevantes porque podem combinar links celulares, de satélite e de rádio quando uma única rede é insuficiente. A Elsight reportou mais de 500.000 horas operacionais em mais de 100 clientes para sua plataforma Halo em setembro de 2026.
Crescimento de Operações Autônomas e com Múltiplos Drones
As frotas autônomas aumentam a demanda por conectividade porque cada aeronave requer seu próprio link de comando, fluxo de telemetria e conexão de carga útil. Voos simultâneos também podem exigir recursos de rede em várias células de cobertura. A Nokia descreveu interfaces de programação de aplicações de rede que permitem o planejamento de voos em torno de congestionamentos e condições de serviço.[1] Essa capacidade é útil onde vários drones operam na mesma área ao mesmo tempo. A Unidade de Inovação em Defesa dos EUA selecionou a Elsight para a Fase 3 do Projeto G.I. em novembro de 2025, após testes de conectividade com múltiplos drones em ambientes contestados. Os provedores de telecomunicações podem se diferenciar por meio de alocação de espectro agrupado e compromissos de qualidade de serviço para clientes de frotas.
Crescentes Requisitos de Dados de Carga Útil e Vídeo em Tempo Real
Vídeo de alta resolução, imagens térmicas e dados de LiDAR tornam a conectividade mais valiosa para missões de inspeção e emergência. Esses fluxos de dados podem suportar análises rápidas por meio de ferramentas de inteligência artificial localizadas próximas à borda da rede. A Verizon utilizou imagens capturadas por drones em seu programa de gêmeo digital de 2026 para identificar danos em sites de células antes que as equipes chegassem aos locais afetados.[2] A Vodafone, a Frequentis, o DLR e o Corpo de Bombeiros de Rostock relataram que o vídeo ao vivo de drones reduziu o planejamento de resposta a emergências de mais de 9 minutos para 2 minutos durante os testes do ADELE.[3] Esses usos necessitam de capacidade de uplink sustentada que os planos legados padrão podem não fornecer. O mercado de serviços de conectividade para drones de telecomunicações, portanto, tem um argumento mais forte para redes 5G autônomas e fatiamento de rede.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Autorização de BVLOS Fragmentada e Regras de Espaço Aéreo | -3.2% | Global, mais agudo na Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Interferência de Cobertura Aérea e Confiabilidade de Handover | -2.5% | Global, mais pronunciado em áreas urbanas densas | Médio prazo (2-4 anos) |
| Alto Custo de Conectividade Redundante Certificada | -2.1% | Global, mais agudo em mercados emergentes | Médio prazo (2-4 anos) |
| Exposição à Cibersegurança em Links Multi-Rede | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Autorização de BVLOS Fragmentada e Regras de Espaço Aéreo
Os requisitos de BVLOS diferem entre jurisdições, o que pode retardar a implantação de serviços de frota em vários países. Um provedor pode precisar de certificação de rádio separada, interfaces de espaço aéreo e integrações de gerenciamento de tráfego não tripulado em cada localidade. A EASA emitiu a Opinião n.º 06/2026 em setembro de 2026 como parte de seu trabalho contínuo sobre regras de segurança para aeronaves não tripuladas. Muitas autorizações europeias continuam sendo específicas por projeto em vez de abrangentes para o operador. As regras nacionais na Ásia-Pacífico também variam, desde limites operacionais rígidos até programas piloto controlados. O mercado de serviços de conectividade para drones de telecomunicações incorre em custos de conformidade mais elevados quando um serviço não pode usar um único modelo operacional em todas as jurisdições.
Interferência de Cobertura Aérea e Confiabilidade de Handover
As redes celulares foram projetadas principalmente para usuários ao nível do solo, e não para aeronaves a 30-120 metros de altitude. Os drones podem receber sinais de várias estações base simultaneamente, o que pode aumentar a interferência e as falhas de handover. O problema é particularmente importante em áreas urbanas densas onde o uso da rede é elevado. Os provedores podem precisar de sistemas de modem duplo ou outros projetos redundantes para manter uma conexão estável nas bordas das células. Tais medidas melhoram a confiabilidade da missão, mas podem elevar os custos de equipamentos e serviços. Elas também tornam os provedores cautelosos em relação a compromissos de serviço em locais com a maior concentração de clientes potenciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Serviços Celulares Gerenciados Lideram Enquanto as Opções Multi-Link AceleramOs Serviços de Conectividade Celular Gerenciada responderam por 37,85% do mercado de serviços de conectividade para drones de telecomunicações em 2026. O provisionamento de SIM gerenciado pela operadora, a faturação integrada e a cobertura nacional podem reduzir o trabalho de implantação para frotas empresariais. Esses serviços também podem oferecer acesso prioritário para tráfego de comando e controle. Os usuários de segurança pública valorizam essa abordagem porque permite uma implantação rápida em uma ampla área operacional. Os Serviços de Conectividade via Satélite continuam sendo importantes para locais remotos, marítimos e outros sem cobertura LTE. A Viasat lançou seu portfólio governamental de veículos aéreos não tripulados VuaLe em fevereiro de 2026 com serviços para segurança pública, resposta a emergências e segurança de fronteiras.[4] O portfólio incluía terminais a partir de 440 gramas para aeronaves menores. Os Serviços de Redes Privadas Sem Fio e Redes Dedicadas atendem clientes que precisam de cobertura controlada, menor latência ou separação do espectro público compartilhado. Os Serviços de Análise de Conectividade e Garantia de Cobertura também estão ganhando relevância à medida que as operadoras buscam visibilidade sobre a qualidade do sinal e o congestionamento antes do voo.
Os Serviços de Conectividade Híbrida Multi-Link estão projetados para expandir a um CAGR de 27,54% até 2032. O segmento reflete a necessidade de manter a conectividade quando um tipo de rede tem cobertura limitada ou fica indisponível. A plataforma Halo da Elsight combina comunicações celulares, via satélite e por rádio no nível do pacote. A abordagem é projetada para suportar handover ininterrupto entre caminhos de comunicação. A Galaxy 1 Communications fez parceria com a Viasat em março de 2026 para estender as comunicações via satélite Velaris para aeronaves não tripuladas por meio de um modelo de distribuição. Os serviços híbridos podem suportar missões de longo alcance onde a cobertura terrestre é irregular. O setor de serviços de conectividade para drones de telecomunicações está migrando para pilhas gerenciadas por software que adicionam camadas de satélite e rádio às conexões celulares conforme as condições exigem. Esse modelo pode melhorar a resiliência enquanto mantém a conectividade celular como a camada de serviço primária.

Por Alcance Operacional:
Linha de Visão Visual Lidera Enquanto o BVLOS Ganha RitmoAs operações em Linha de Visão Visual responderam por 43,65% em 2026, tornando-se o maior segmento de alcance operacional. Esse modo de operação continua sendo comum porque tem requisitos regulatórios mais simples e menores necessidades de conectividade. Trabalhos de inspeção de infraestrutura, monitoramento de construção e segurança pública frequentemente ocorrem próximos ao piloto. A conectividade LTE padrão é geralmente adequada para missões dentro desse ambiente operacional. A Linha de Visão Visual Estendida oferece uma opção intermediária onde observadores ajudam a manter a consciência situacional ao longo da rota. Esses voos requerem um gerenciamento de conexão mais robusto do que as operações visuais básicas. Eles nem sempre requerem a arquitetura redundante completa associada às missões de BVLOS. A transição de VLOS para BVLOS é geralmente impulsionada por limites regulatórios em vez de uma mudança técnica gradual. Os operadores precisam de serviços de conectividade certificados quando o contato visual direto com a aeronave não está mais disponível.
O Além da Linha de Visão Visual está projetado para expandir a um CAGR de 27,68% de 2027 a 2032. As operações de BVLOS criam um ambiente de serviço mais exigente porque links de comando confiáveis são necessários para que a missão seja totalmente executada. As regras propostas pela FAA para a Parte 108 de 2025 fornecem um caminho regulatório mais claro para operações rotineiras de BVLOS. A Viasat, a Gotonomi e a Videosoft Global concluíram uma demonstração de BVLOS em outubro de 2025 usando conectividade via satélite e transmissão de vídeo em tempo real. Essas demonstrações mostram o papel do suporte via satélite quando as redes terrestres estão indisponíveis. À medida que as autorizações se tornam mais amplas, os provedores podem oferecer serviços padronizados a frotas maiores. Volumes de implantação mais elevados também podem reduzir os custos de conectividade por voo por meio de escala de compras. O mercado de serviços de conectividade para drones de telecomunicações provavelmente verá seus requisitos de serviço mais especializados emergindo das operações de BVLOS.
Por Função de Dados:
Transmissão de Carga Útil Lidera Enquanto a Identificação Remota AceleraA Transmissão de Dados de Carga Útil e Vídeo respondeu por 38,75% em 2026, a maior função de dados. Vídeo de alta definição, imagens térmicas, fotogrametria e mapeamento por LiDAR frequentemente justificam o investimento em uma missão de drone conectado. As equipes de inspeção usam esses dados para avaliar torres de transmissão, rotas de dutos e canteiros de obras. O programa de gêmeo digital da Verizon utilizou imagens de drones de alta resolução para criar modelos de referência de sites de células. Comando e Controle é um serviço separado porque uma resposta segura do piloto requer baixa latência. Telemetria e Rastreamento podem tolerar maior latência desde que a confiabilidade seja mantida. O Suporte de Posicionamento e Navegação é cada vez mais relevante onde os sinais de navegação por satélite são fracos ou indisponíveis. Outras Funções de Dados incluem dados de sensores de aeronaves que transportam múltiplos tipos de carga útil. Os provedores precisam de diferentes projetos de serviço e modelos de precificação para essas funções distintas.
A Identificação Remota e Autenticação está projetada para expandir a um CAGR de 27,35% até 2032. Singapura exige a transmissão de Identificação Remota para aeronaves não tripuladas acima de 250 gramas a partir de 1.º de dezembro de 2025. O requisito abrangia 17.300 aeronaves registradas sem capacidade de transmissão de Identificação Remota integrada quando foi anunciado. A opinião da EASA de setembro de 2026 propôs reduzir o limite europeu para registro obrigatório e Identificação Remota direta de 250 gramas para 100 gramas. Essa proposta poderia aumentar o número de drones que precisam de capacidades de identidade autenticada. Pesquisas do IEEE publicadas em 2026 identificaram lacunas nas disposições de autenticação nos padrões atuais de Identificação Remota. A autenticação na camada de rede pode abordar riscos que os protocolos básicos de transmissão não resolvem completamente. O mercado de serviços de conectividade para drones de telecomunicações tem a oportunidade de fornecer funções de identidade verificada juntamente com a conectividade de transporte.
Por Aplicação:
Inspeção de Infraestrutura Lidera Enquanto a Restauração de Redes AceleraA Inspeção de Infraestrutura respondeu por 30,45% do mercado em 2026, tornando-se a maior aplicação. Os proprietários de ativos usam drones para reduzir a exposição a escaladas em torres, equipamentos de acesso especializado e longos períodos de inspeção. As imagens e os dados de sensores resultantes podem suportar trabalhos de manutenção preditiva. A e& UAE lançou inspeções autônomas de torres de telecomunicações com tecnologia de inteligência artificial em abril de 2025. O programa operava a partir de um Centro de Operações de Drones centralizado com apoio das autoridades nacionais. A Inspeção de Energia e Utilidades, o Monitoramento de Petróleo e Gás e o Monitoramento de Mineração e Industrial compartilham necessidades semelhantes de avaliação segura e frequente de ativos. Uma camada de conectividade comum entre essas aplicações pode reduzir a complexidade para operadores que atendem a vários setores. O mercado de serviços de conectividade para drones de telecomunicações é beneficiado quando os clientes usam uma única plataforma para várias tarefas de inspeção. Essa abordagem também pode facilitar o gerenciamento de contratos recorrentes de serviços de drones.
A Inspeção e Restauração de Redes de Telecomunicações está projetada para expandir a um CAGR de 27,46% de 2027 a 2032. A aplicação é importante porque as operadoras precisam restaurar sites danificados rapidamente após eventos climáticos severos ou outras interrupções. O sistema da Verizon de 2026 usou imagens de drones e inteligência artificial para identificar danos antes que as equipes chegassem aos sites de células. Esse processo pode ajudar as equipes de engenharia a preparar equipamentos e sequências de reparo com antecedência. A Telia introduziu o Nordlänk RSQ na Suécia em junho de 2025 para suportar comunicações, manutenção de rede e consciência situacional durante grandes interrupções. A implantação de drones faz parte do modelo operacional do veículo. O caso de uso fortalece a demanda por links resilientes que continuam funcionando em áreas danificadas ou remotas. Ele também desloca as compras para serviços que são valorizados pelos resultados de restauração em vez do consumo de dados isoladamente.
Por Usuário Final:
Operadores de Drones Lideram Enquanto as Operadoras de Redes Móveis Reformulam a DemandaOs Operadores de Drones e Fornecedores de Serviços de Sistemas de Aeronaves Não Tripuladas responderam por 33,25% em 2026, representando o maior grupo de usuários finais. Esses provedores operam frotas contratadas para proprietários de ativos e precisam de acordos de conectividade escaláveis em vários sites de clientes. Seus contratos recorrentes de frota podem suportar receitas de assinatura previsíveis para provedores de serviços de conectividade. Os usuários de Defesa e Segurança Nacional impõem requisitos especialmente elevados de confiabilidade, cibersegurança e conformidade da cadeia de suprimentos. A plataforma Halo da Elsight foi adicionada à Lista Azul de Sistemas de Aeronaves Não Tripuladas da DCMA do Governo dos EUA em abril de 2026. As Agências Governamentais e de Segurança Pública também requerem conectividade prioritária para missões de emergência. Energia e Utilidades, Construção, Mineração e Empresas Industriais são grupos significativos de clientes não relacionados a telecomunicações. Os serviços gerenciados por operadoras podem se diferenciar fornecendo arranjos de acesso adaptados a essas necessidades operacionais.
As Operadoras de Redes Móveis estão projetadas para expandir a um CAGR de 27,12% até 2032. As operadoras de redes móveis estão migrando de provedores de infraestrutura para operadores diretos de serviços de drones em alguns mercados. Essa mudança pode combinar acesso à rede, suporte operacional e análises em uma única oferta comercial. Energia e utilidades, construção, mineração e empresas industriais continuam sendo grupos importantes de clientes não relacionados a telecomunicações. Esses usuários buscam alternativas aos ciclos de inspeção manual que são custosos ou perigosos. O setor de serviços de conectividade para drones de telecomunicações também está migrando para modelos comerciais baseados em inspeções concluídas ou nós de rede restaurados. Tais contratos podem dar aos clientes uma ligação mais clara entre os custos do serviço e os resultados operacionais.
Análise Geográfica
Mercado de Serviços de Conectividade para Drones de Telecomunicações na América do Norte
A América do Norte deteve 35,65% em 2026, conferindo-lhe a maior participação regional. A região desenvolveu regulamentações comerciais para drones, ampla cobertura 5G e demanda substancial para inspeção de infraestrutura de telecomunicações. Os Estados Unidos são o principal contribuinte de receita. As regras BVLOS propostas pela FAA, publicadas em agosto de 2025, estabelecem uma abordagem baseada em desempenho para operações de rotina. AT&T, T-Mobile e Verizon anunciaram um acordo de princípio em 2026 para criar uma joint venture focada na redução de zonas sem cobertura sem fio por meio de conectividade satelital direta ao dispositivo. Uma cobertura satelital mais ampla pode estender os serviços gerenciados de drones para áreas sem acesso celular convencional. O Canadá possui um marco regulatório amplamente alinhado com as estruturas da FAA. O México está expandindo o uso de drones para inspeções no setor de energia vinculadas ao monitoramento de infraestrutura de hidrocarbonetos.
Mercado de Serviços de Conectividade para Drones de Telecomunicações na Ásia-Pacífico
A Ásia-Pacífico deve expandir-se a um CAGR de 27,62% de 2027 a 2032. Os grandes investimentos em 5G da China, sua base manufatureira e a demanda por monitoramento de infraestrutura sustentam a atividade regional. China Mobile e China Telecom estão investindo em serviços conectados a drones para agricultura, inspeção de redes de energia e logística. O Japão e a Coreia do Sul estão avançando em projetos privados de 5G para inspeção industrial com drones, com apoio governamental. O requisito de Identificação Remota de Singapura criou a necessidade de atualização do módulo de conectividade em aeronaves registradas. A Austrália também está ampliando os programas de isenção BVLOS para frotas de mineração e agricultura.
Mercado de Serviços de Conectividade para Drones de Telecomunicações na EMEA e América do Sul
A Europa respondeu por uma parcela significativa do mercado de serviços de conectividade para drones de telecomunicações em 2026, liderada pelo Reino Unido, Alemanha e França. O trabalho ADELE da Vodafone na Alemanha demonstrou como drones conectados ao 5G podem apoiar o planejamento de serviços de emergência. O Oriente Médio é uma área emergente para programas autônomos de drones conectados à rede. O programa de inspeção de torres da e& UAE ilustra o apoio da região a implantações que envolvem reguladores nacionais. A África continua sendo o menor mercado regional, embora os operadores de telecomunicações estejam formalizando programas de inspeção. A América do Sul encontra-se em um estágio mais inicial de adoção. Brasil e Argentina representam as maiores oportunidades de curto prazo da região em inspeção de energia e agricultura.
Cenário Competitivo
O mercado de serviços de conectividade para drones de telecomunicações é moderadamente fragmentado. As grandes operadoras de telecomunicações fornecem conectividade celular gerenciada em escala, enquanto os provedores de plataformas especializadas se concentram em serviços multi-link para missões de BVLOS exigentes. AT&T, Verizon, T-Mobile, Deutsche Telekom, Telefonica, Vodafone e China Mobile podem se apoiar em ativos de rede e canais de vendas empresariais. A Elsight e a Viasat competem por meio de sistemas especializados projetados para operações de missão crítica. A concorrência centra-se cada vez mais na integração de conectividade, interfaces de espaço aéreo, computação de borda e serviços operacionais. A Nokia recebeu um Relatório de Verificação de Design da EASA para seu Sistema de Drones LTE/5G em 2025. O relatório suporta contenção aprimorada sob o padrão de mitigação de alto risco M2. As capacidades de conformidade podem ajudar os provedores a competir por trabalhos empresariais e do setor público.
As redes privadas sem fio para sites industriais remotos são uma área aberta significativa para o mercado de serviços de conectividade para drones de telecomunicações. As plataformas híbridas que combinam links celulares e via satélite são outra área importante. A AeroVironment e a Elsight fizeram parceria em outubro de 2026 para integrar o Halo ao sistema de efeitos lançados Mayhem 10 da AV. O sistema combinou conexões via satélite, celular privado e público e rádio ponto a ponto. A Viasat, a TTP, a Frequentis e a Dimetor realizaram uma demonstração de conectividade de BVLOS sob o programa Iris da Agência Espacial Europeia em maio de 2026. Essas iniciativas mostram que as demonstrações operacionais ao vivo estão se tornando um meio de comprovar a conectividade compatível com o espaço aéreo. A rede de banda L da Iridium continua sendo relevante para operações marítimas, polares e em áreas continentais remotas onde a cobertura celular é limitada. Esse alcance geográfico confere aos provedores de satélite um papel duradouro no mix de serviços.
O lançamento do VuaLe pela Viasat em fevereiro de 2026 mostra uma estratégia focada em serviços de satélite segmentados para missões governamentais de veículos aéreos não tripulados. A listagem da Elsight no Mercado do Exército dos EUA ilustra o valor da elegibilidade para aquisição em conectividade orientada para defesa. Esses movimentos sugerem que a capacidade técnica isolada pode não determinar o sucesso competitivo. Os provedores também precisam de alinhamento regulatório, acesso a aquisições e ofertas comerciais que se adequem a tipos específicos de missão.
Líderes do Setor de Serviços de Conectividade para Drones de Telecomunicações
-
AT&T Inc.
-
BT Group plc
-
Deutsche Telekom AG
-
Telefonica, S.A.
-
Vodafone Group Plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Conectividade para Drones de Telecomunicações Empresas cobertas neste relatório
- AT&T Inc.
- BT Group plc
- Deutsche Telekom AG
- Telefonica, S.A.
- Vodafone Group Plc
- Orange S.A.
- Verizon Communications Inc.
- T-Mobile US, Inc.
- China Mobile Limited
- China Telecom Corporation Limited
- NTT DOCOMO, INC.
- Telia Company AB
- Nokia Corporation
- Viasat, Inc.
- Iridium Communications Inc.
- Elsight Limited
- Dimetor d.o.o.
Desenvolvimentos industriais recentes em Mercado de Serviços de Conectividade para Drones de Telecomunicações
- Outubro de 2026: A AeroVironment e a Elsight anunciaram uma parceria para integrar a tecnologia de conectividade multi-link Halo da Elsight ao sistema de efeitos lançados Mayhem 10 da AV, combinando satélite, celular privado e público e rádio ponto a ponto em uma única conexão resiliente. Essa convergência de plataformas de drones de grau de defesa com arquiteturas de conectividade multi-link comerciais sinaliza uma mudança em direção a pilhas de conectividade de uso duplo no mercado de drones de BVLOS.
- Outubro de 2026: A Elsight lançou uma solução de posicionamento preciso para sistemas não tripulados em ambientes com negação de GNSS na AUSA 2026, expandindo sua plataforma de conectividade para garantia de navegação em operações de drones de missão crítica em ambientes de guerra eletrônica, abordando diretamente uma lacuna de capacidade na cadeia de suprimentos de Sistemas de Aeronaves Não Tripuladas Azuis.
- Setembro de 2026: A tecnologia Halo da Elsight obteve uma listagem oficial no Mercado de Sistemas de Aeronaves Não Tripuladas do Exército dos EUA após um Acordo de Pedido Básico e certificação prévia na Lista Azul de Sistemas de Aeronaves Não Tripuladas da DCMA, permitindo aquisição acelerada para o Exército dos EUA, outros ramos das Forças Armadas dos EUA e nações parceiras, posicionando a conectividade de BVLOS multi-link para comercialização em escala de defesa.
- Maio de 2026: A Verizon apresentou sua tecnologia de gêmeo digital para restauração de redes, aproveitando imagens 3D capturadas por drones e inteligência artificial para identificar automaticamente danos causados por tempestades em sites de células antes que as equipes de campo possam acessar fisicamente as áreas afetadas. Expandido antes da temporada de furacões de 2026, o programa vincula diretamente os serviços de conectividade para drones de telecomunicações às operações de resiliência de rede em escala de operadora.
Escopo do Relatório Global do Mercado de Serviços de Conectividade para Drones de Telecomunicações
O Relatório do Mercado de Serviços de Conectividade para Drones de Telecomunicações é Segmentado por Tipo de Serviço (Serviços de Conectividade Celular Gerenciada, Serviços de Conectividade via Satélite, Serviços de Conectividade Híbrida Multi-Link, Serviços de Redes Privadas Sem Fio e Redes Dedicadas, Serviços de Análise de Conectividade e Garantia de Cobertura e Outros Serviços), Alcance Operacional (Linha de Visão Visual, Linha de Visão Visual Estendida e Além da Linha de Visão Visual), Função de Dados (Comando e Controle, Telemetria e Rastreamento, Transmissão de Dados de Carga Útil e Vídeo, Identificação Remota e Autenticação, Suporte de Posicionamento e Navegação e Outras Funções de Dados), Aplicação (Inspeção de Infraestrutura, Inspeção e Restauração de Redes de Telecomunicações, Inspeção de Energia e Utilidades, Monitoramento de Petróleo e Gás, Monitoramento de Mineração e Industrial e Outras Aplicações), Usuário Final (Operadoras de Redes Móveis, Operadores de Drones e Fornecedores de Serviços de Sistemas de Aeronaves Não Tripuladas, Defesa e Segurança Nacional, Agências Governamentais e de Segurança Pública, Energia e Utilidades, Construção, Mineração e Empresas Industriais e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Conectividade Celular Gerenciada |
| Serviços de Conectividade via Satélite |
| Serviços de Conectividade Híbrida Multi-Link |
| Serviços de Redes Privadas Sem Fio e Redes Dedicadas |
| Serviços de Análise de Conectividade e Garantia de Cobertura |
| Outros Serviços |
| Linha de Visão Visual |
| Linha de Visão Visual Estendida |
| Além da Linha de Visão Visual |
| Comando e Controle |
| Telemetria e Rastreamento |
| Transmissão de Dados de Carga Útil e Vídeo |
| Identificação Remota e Autenticação |
| Suporte de Posicionamento e Navegação |
| Outras Funções de Dados |
| Inspeção de Infraestrutura |
| Inspeção e Restauração de Redes de Telecomunicações |
| Inspeção de Energia e Utilidades |
| Monitoramento de Petróleo e Gás |
| Monitoramento de Mineração e Industrial |
| Outras Aplicações |
| Operadoras de Redes Móveis |
| Operadores de Drones e Fornecedores de Serviços de Sistemas de Aeronaves Não Tripuladas |
| Defesa e Segurança Nacional |
| Agências Governamentais e de Segurança Pública |
| Energia e Utilidades |
| Construção, Mineração e Empresas Industriais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Conectividade Celular Gerenciada | |
| Serviços de Conectividade via Satélite | ||
| Serviços de Conectividade Híbrida Multi-Link | ||
| Serviços de Redes Privadas Sem Fio e Redes Dedicadas | ||
| Serviços de Análise de Conectividade e Garantia de Cobertura | ||
| Outros Serviços | ||
| Por Alcance Operacional | Linha de Visão Visual | |
| Linha de Visão Visual Estendida | ||
| Além da Linha de Visão Visual | ||
| Por Função de Dados | Comando e Controle | |
| Telemetria e Rastreamento | ||
| Transmissão de Dados de Carga Útil e Vídeo | ||
| Identificação Remota e Autenticação | ||
| Suporte de Posicionamento e Navegação | ||
| Outras Funções de Dados | ||
| Por Aplicação | Inspeção de Infraestrutura | |
| Inspeção e Restauração de Redes de Telecomunicações | ||
| Inspeção de Energia e Utilidades | ||
| Monitoramento de Petróleo e Gás | ||
| Monitoramento de Mineração e Industrial | ||
| Outras Aplicações | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Operadores de Drones e Fornecedores de Serviços de Sistemas de Aeronaves Não Tripuladas | ||
| Defesa e Segurança Nacional | ||
| Agências Governamentais e de Segurança Pública | ||
| Energia e Utilidades | ||
| Construção, Mineração e Empresas Industriais | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços de conectividade para drones de telecomunicações?
O tamanho do mercado de serviços de conectividade para drones de telecomunicações é de 1,03 bilhões de USD em 2026 e está projetado para atingir 3,87 bilhões de USD até 2032 a um CAGR de 25,77%.
O que está impulsionando a demanda por serviços de conectividade para drones de telecomunicações?
Vias de BVLOS mais amplas, necessidades confiáveis de comando e controle, operações com múltiplos drones e requisitos de dados de carga útil de alta resolução sustentam a demanda. O mercado de serviços de conectividade para drones de telecomunicações também se beneficia quando os clientes adotam programas de drones para inspeções repetíveis e restauração de redes.
Qual tipo de serviço lidera os serviços de conectividade para drones de telecomunicações?
Os Serviços de Conectividade Celular Gerenciada lideram com 37,85% de participação em 2026, sustentados pela faturação da operadora, provisionamento de SIM e ampla cobertura de rede. O mercado de serviços de conectividade para drones de telecomunicações utiliza essas capacidades de rede estabelecidas para reduzir a complexidade de aquisição para operadores de frotas empresariais.
Qual alcance operacional está se expandindo mais rapidamente?
O Além da Linha de Visão Visual está projetado para expandir a um CAGR de 27,68% até 2032 porque requer conectividade certificada e resiliente. O mercado de serviços de conectividade para drones de telecomunicações requer um projeto de conexão mais especializado à medida que os voos se movem além da supervisão visual direta.
Qual aplicação tem a maior demanda?
A Inspeção de Infraestrutura lidera com 30,45% de participação em 2026, pois os proprietários de ativos usam drones para melhorar a segurança e a eficiência das inspeções. O mercado de serviços de conectividade para drones de telecomunicações suporta esse trabalho por meio da transmissão confiável de vídeo, imagens e dados de sensores.
Qual região tem a maior participação?
A América do Norte lidera com 35,65% de participação em 2026, enquanto a Ásia-Pacífico está projetada para registrar o maior CAGR de 27,62% até 2032. O mercado de serviços de conectividade para drones de telecomunicações tem necessidades regionais distintas porque a regulamentação, a cobertura e a maturidade dos programas de drones variam.