
テレコム・ドローン・コネクティビティ・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
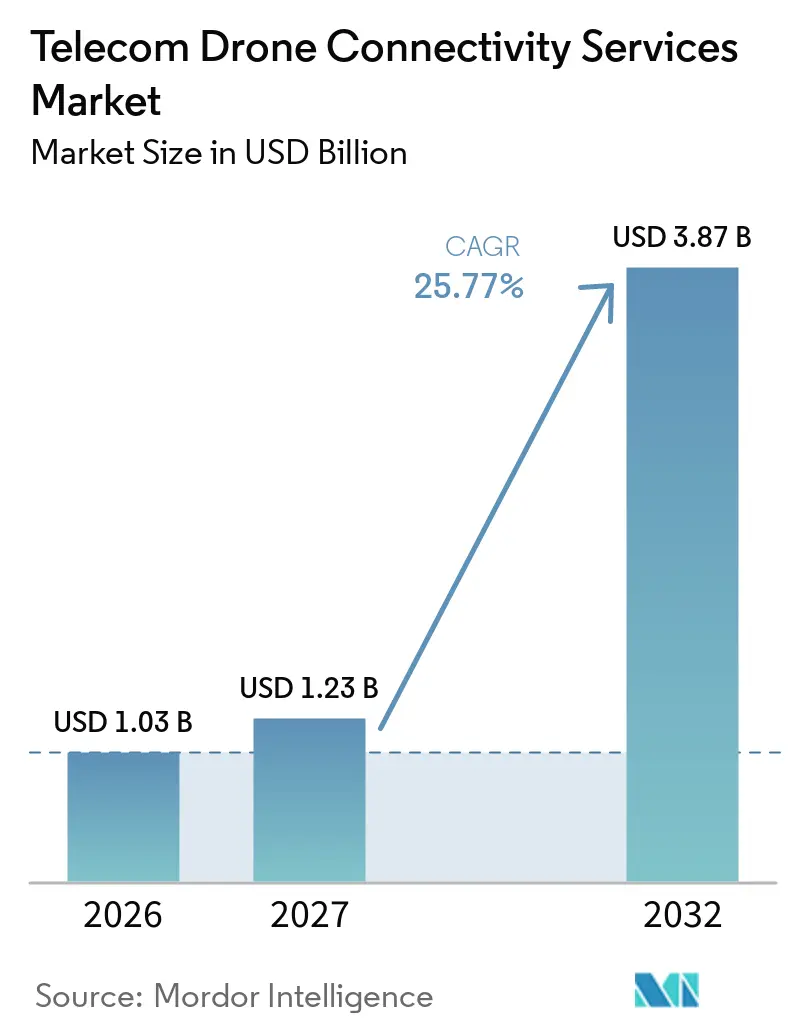
| 市場規模 (2027) | 1.23 十億米ドル |
| 市場規模 (2032) | 3.87 十億米ドル |
| 成長率 (2027 - 2032) | 25.77 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテレコム・ドローン・コネクティビティ・サービス市場分析
テレコム・ドローン・コネクティビティ・サービス市場規模は、2026年の1.03 ビリオン 米ドルおよび2027年の1.23 ビリオン 米ドルから、2032年までに3.87 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 25.77%を記録すると予測されています。この拡大は、目視外飛行(BVLOS)運用の普及拡大と、テレム事業者による5Gネットワーク・スライシングおよびプライベート・ワイヤレス資産の商業化への取り組みを反映しています。需要は点検業務によって支えられており、ドローンは鉄塔、パイプライン、電力グリッドの点検における作業員の安全性向上とコスト削減に貢献できます。事業者はまた、エッジ・コンピューティング、映像分析、飛行オペレーション、コネクティビティを一つのサービスにパッケージ化することで、基本的なコネクティビティを超えた展開を進めています。テレコム・ドローン・コネクティビティ・サービス市場は、ミッションが長距離化・自律化するにつれ、信頼性の高い指揮・制御リンクへの依存度が高まっています。国ごとに異なるBVLOS規制は依然として制約要因であり、コンプライアンス対応の負担増加と国境を越えたフリート展開の制限につながっています。
主要レポートのポイント
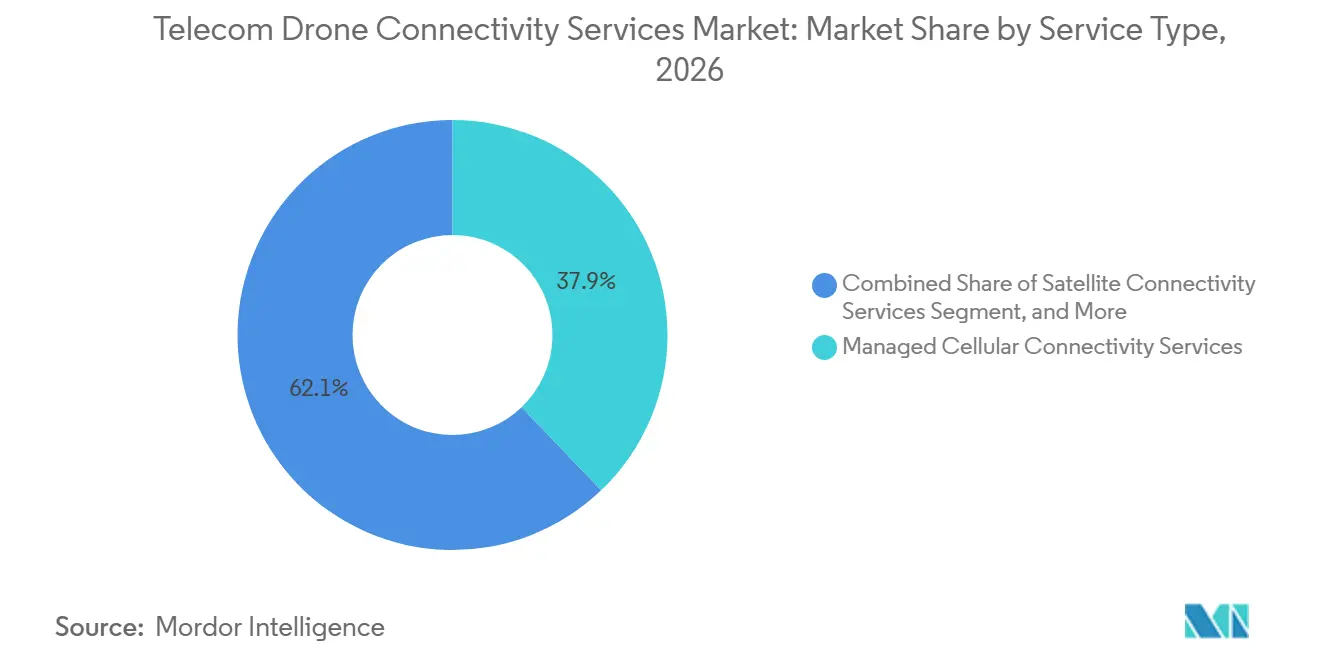
- サービスタイプ別では、マネージド・セルラー・コネクティビティ・サービスが2026年のテレコム・ドローン・コネクティビティ・サービス市場シェアの37.85%を占め、ハイブッド・マルチリンク・コネクティビティ・サービスセグメントは2032年にかけてCAGR 27.54%で拡大する見込みです。
- 運用範囲別では、目視内飛行が2026年のテレコム・ドローン・コネクティビティ・サービス市場シェアの43.65%を占め、目視外飛行は2032年にかけてCAGR 27.68%で拡大する見込みです。
- データ機能別では、ペイロード・データおよび映像伝送が2026年のテレコム・ドローン・コネクティビティ・サービス市場シェアの38.75%を占め、リモート識別・認証は2032年にかけてCAGR 27.35%で拡大する見込みです。
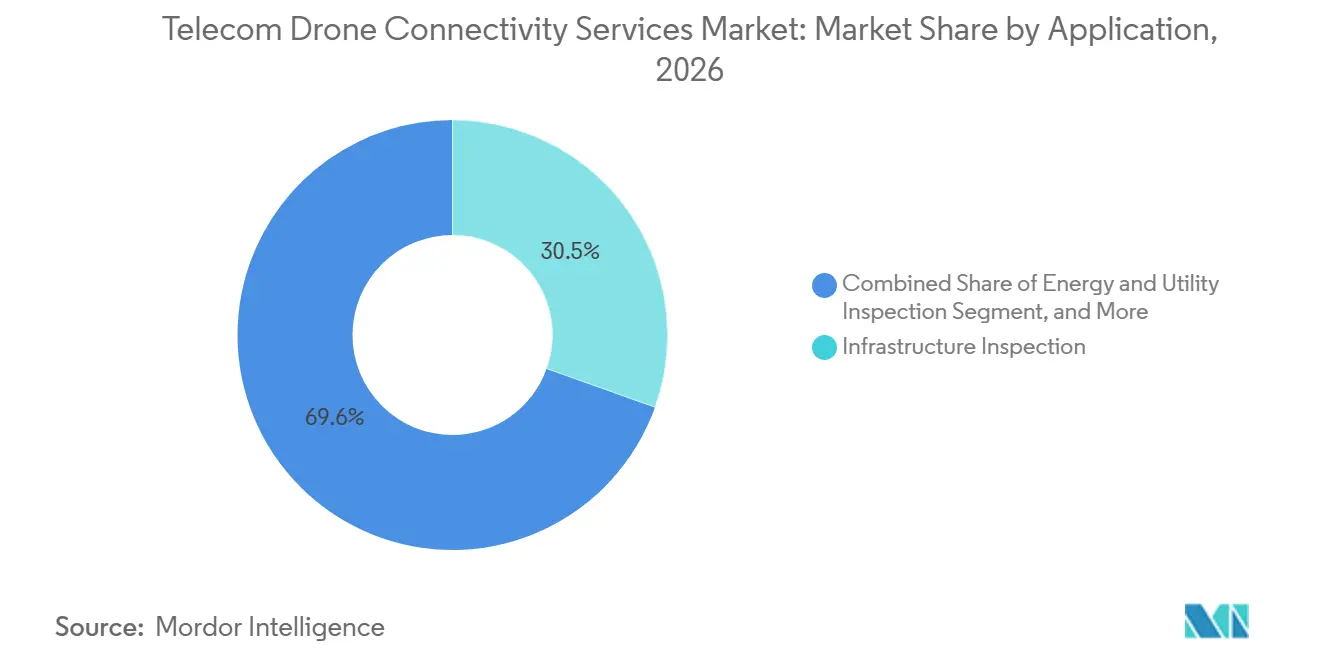
- アプリケーション別では、インフラ点検が2026年のテレコム・ドローン・コネクティビティ・サービス市場シェアの30.45%を占め、テレコム・ネットワーク点検・復旧は2032年にかけてCAGR 27.46%で拡大する見込みです。
- エンドユーザー別では、ドローン・オペレーターおよびUASサービス・サプライヤーが2026年のテレコム・ドローン・コネクティビティ・サービス市場シェアの33.25%を占め、モバイル・ネットワーク・オペレーターは2032年にかけてCAGR 27.12%で拡大する見込みです。
- 地域別では、北米が2026年のテレコム・ドローン・コネクティビティ・サービス市場シェアの35.65%を占め、アジア太平洋地域は2032年にかけてCAGR 27.62%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BVLOSの規制経路の拡大 | +4.5% | 北米と欧州でのファーストムーバー優位を伴うグローバル | 短期(2年以内) |
| 信頼性の高い指揮・制御コネクティビティへの需要 | +3.8% | グローバル | 短期(2年以内) |
| 自律型・マルチドローン運用の成長 | +3.2% | アジア太平洋地域を中心に、北米・欧州への波及 | 中期(2〜4年) |
| ペイロード・データおよびリアルタイム映像要件の高まり | +2.9% | グローバル | 短期(2年以内) |
| 5Gネットワーク・エクスポージャーおよびプライベート・ネットワークの収益化 | +2.4% | 北米、欧州、アジア太平洋地域 | 中期(2〜4年) |
| テレコム・インフラ点検およびネットワーク・レジリエンス要件 | +1.8% | 北米、中東、アフリカに強み持つグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
BVLOSの規制経路の拡大
BVLOS規制は、限定的な試験運用を、より明確な運用要件を持つ定常的な商業サービスへと転換させる可能性があります。2025年8月、連邦航空局(FAA)と運輸保安局(TSA)は、定常的なBVLOS運用に向けたPart 108フレームワーク案を公表しました。この提案フレームワークは、事例ごとの免除申請方式の大部分を、性能ベースの要件に置き換えるものです。提案されたアプローチのもとでは、持続的かつ確実な指揮・制御リンクが定常的なBVLOSミッションの中核となります。この要件により、承認された運用が拡大するにつれ、コネクティビティ・プロバイダーは継続的なサービス収益への明確な道筋を得ることができます。テレコム・ドローン・コネクティビティ・サービス市場は、規制承認が個別プロジェクトではなく広範な運用エリアをカバーする場合に恩恵を受けます。
信頼性の高い指揮・制御コネクティビティへの需要
指揮・制御コネクティビティは、パイロットが飛行全体を通じて信頼性の高い接続を維持しなければならないため不可欠です。リンク障害はミッションを中断させ、機体を自動的に帰還させる可能性があります。この要件は、ペイロード、顧客セクター、ミッション収益に関わらず適用されます。したがってプロバイダーは、データ容量だけでなく、低遅延と継続性を中心にサービスを設計する必要があります。単一ネットワークでは不十分な場合に、セルラー、衛星、無線リンクを組み合わせられるマルチリンク・プラットフォームの関連性が高まっています。Elsightは2026年9月、Haloプラットフォームにおいて100社以上の顧客にわたる50万時間以上の運用実績を報告しました。
自律型・マルチドローン運用の成長
自律型フリートは、各機体が独自の指揮リンク、テレメトリー・ストリーム、ペイロード接続を必要とするため、コネクティビティへの需要を高めます。同時飛行は、複数のカバレッジ・セルにわたるネットワーク・リソースを必要とする場合もあります。Nokiaは、輻輳やサービス状況に応じた飛行計画を可能にするネットワーク・アプリケーション・プログラミング・インターフェースについて説しました。[1] この機能は、複数のドローンが同一エリア内で同時に運用される場合に有用です。米国防衛イノベーション・ユニット(DIU)は2025年11月、競合環境下でのマルチドローン・コネクティビティのテストを経て、プロジェクトG.I.のフェーズ3にElsightを選定しました。テレコム・プロバイダーは、フリート顧客向けのプールされたスペクトル割り当てとサービス品質コミットメントを通じて差別化を図ることができます。
ペイロード・データおよびリアルタイム映像要件の高まり
高解像度映像、サーマル・イメージング、LiDARデータは、点検・緊急ミッションにおけるコネクティビティの価値を高めます。これらのデータ・ストリームは、ネットワーク・エッジ付近に配置された人工知能ツールによる迅速な分析を支援きます。Verizonは2026年のデジタル・ツイン・プログラムにおいて、ドローンで撮影した画像を活用し、作業員が被災地に到達する前に基地局の損傷を特定しました。[2] Vodafone、Frequentis、DLR、ロストック消防署は、ADELEテストにおいてドローンのライブ映像により緊急対応計画の時間が9分超から2分に短縮されたと報告しました。[3] これらの用途には、標準的レガシー・プランでは提供できない持続的なアップリンク容量が必要です。したがってテレコム・ドローン・コネクティビティ・サービス市場は、5Gスタンドアローン・ネットワークとネットワーク・スライシングに対してより強力な根拠を持ちます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BVLOSの認可と空域規制の断片化 | -3.2% | 欧州とアジア太平洋地域で最も深刻なグローバル | 短期(2年以内) |
| 空中カバレッジの干渉とハンドオーバーの信頼性 | -2.5% | 高密度都市部で最も顕著なグローバル | 中期(2〜4年) |
| 認定された冗長コネクティビティの高コスト | -2.1% | 新興市場で最も深刻なグローバル | 中期(2〜4年) |
| マルチネットワーク・リンクにわたるサイバーセキュリティ上のリスク | -1.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BVLOSの認可と空域規制の断片化
BVLOS要件は管轄区域によって異なるため、複数の国にわたるフリート・サービスの展開が遅れる可能性があります。プロバイダーは各地域で、個別の無線認証、空域インターフェース、無人交管理システムとの統合が必要になる場合があります。欧州航空安全機関(EASA)は2026年9月、無人航空機のセキュリティ規則に関する継続的な取り組みの一環として意見書No. 06/2026を発行しました。欧州の多くの認可は、事業者全体ではなくプロジェクト単位にとどまっています。アジア太平洋地域の各国規制も、厳格な運用制限から管理されたパイロット・プログラムまで様々です。テレコム・ドローン・コネクティビティ・サービス市場は、単一の運用モデルを管轄区域をまたいで使用できない場合、コンプライアンス・コストが増大します。
空中カバレッジの干渉とハンドオーバーの信頼性
セルラー・ネットワークは主に地上レベルのユーザー向けに設計されており、高度30〜120メートルを飛行する航空機向けではありません。ドローンは複数の基地局から同時に信号を受信する可能性があり、干渉の増加とハンドオーバー障害の増加につながる場合があります。この問題は、ネットワーク使用率が高い高密度都市部において特に重要です。プロバイダーは、セル・エッジで安定した接続を維持すために、デュアル・モデム・システムやその他の冗長設計が必要になる場合があります。このような対策はミッションの信頼性を向上させますが、機器・サービスコストを引き上げる可能性があります。また、潜在顧客の集中度が最も高い地域でのサービス・コミットメントに対してプロバイダーが慎重になる要因ともなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
マネージド・セルラー・サービスがリードし、マルチリンク・オプションが加速マネージド・セルラー・コネクティビティ・サービスは2026年のテレコム・ドローン・コネクティビティ・サービス市場の37.85%を占めました。キャリア管理によるSIMプロビジョニング、統合請求、全国カバレッジは、エンタープライズ・フリートの展開作業を軽減できます。これらのサービスは、指揮・制御トラフィックへの優先アクセスも提供できます。公共安全ユーザーは、広範な運用エリアへの迅速な展開を可能にするこのアプローチを重視しています。衛星コネクティビティ・サービスは、LTEカバレッジのない遠隔地、海上、その他の場所におい引き続き重要です。Viasatは2026年2月、公共安全、緊急対応、国境警備向けサービスを含むVuaLe政府UAVポートフォリオを発表しました。[4] このポートフォリオには、小型機向けに440グラムから始まる端末が含まれていました。プライベート・ワイヤレスおよび専用ネットワーク・サービスは、制御されたカバレッジ、低遅延、または共有パブリック・スペクトルからの分離を必要とする顧客を支援します。コネクティビティ・アナリティクスおよびカバレッジ・アシュアランス・サービスも、事業者が飛行前に信号品質と輻輳の可視性を求めるにつれ、重要性を増しています。
ハイブリッド・マルチリンク・コネクティビティ・サービスは2032年にかけてCAGR 27.54%で拡大する見込みです。このセグメントは、一つのネットワーク・タイのカバレッジが限定的または利用不能になった場合にコネクティビティを維持する必要性を反映しています。ElsightのHaloプラットフォームは、パケット・レベルでセルラー、衛星、無線通信を組み合わせます。このアプローチは、通信経路間のシームレスなハンドオーバーをサポートするよう設計されています。Galaxy 1 CommunicationsはViasatと2026年3月に提携し、無人航空機向けVelaris衛星通信を流通モデルで拡張しました。ハイブリッド・サービスは、地上カバレッジが不均一な長距離ミッションをサポートできます。テレコム・ドローン・コネクティビティ・サービス業界は、状況に応じてセルラー接続に衛星・無線レイヤーを追加するソフトウェア管理型スタックへとシフトしています。このモデルは、セルラー・コネクティビティを主要サービス・レイヤーとして維持しながら、レジリエンスを向上させることができます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
運用範囲別:
目視内飛行がリードし、BVLOSが加速目視内飛行は2026年に43.65%を占め、最大の運用範囲セグメントとなりました。この運用モードは、規制要件が比較的シンプルでコネクティビティ需要が低いため、依然として一般的です。インフラ点検、建設モニタリング、公共安全業務はパイロットの近くで行われることが多いです。標準的なLTEコネクティビティは、この運用環境内のミッションには概ね十分です。拡張目視内飛行は、経路に沿った状況認識を維持するためにオブザーバーが補助する中間的な選択肢を提供します。これらの飛行は、基本的な目視運用よりも強力な接続管理を必要とします。BVLOS ミッションに関連する完全な冗長アーキテクチャを常に必要とするわけではありません。VLOSからBVLOSへの移行は通常、段階的な技術変化ではなく規制上の閾値によって促進されます。航空機との直接目視接触が不可能になった場合、事業者は認定されたコネクティビティ・サービスを必要とします。
目視外飛行は2027年から2032年にかけてCAGR 27.68%で拡大する見込みです。BVLOS運用は、ミッションを完全に遂行するために信頼性の高い指揮リンクが必要とされるため、より要求の高いサービス環境を生み出します。FAAの2025年提案Part 108規則は、定常的なBVLOS運用に向けたより明確な規制経路を提供します。Viasat、Gotonomi、Videosoft Globalは2025年10月、衛星コネクティビティとリアルタイム映像ストリーミングを使用したBVLOSデモンストレーションを完了しました。これらのデモンストレーションは、地上ネットワークが利用できない場合の衛星サポートの役割を示しています。認可が広範になるにつれ、プロバイダーはより大規模なフリートに標準化されたサービを提供できます。展開量の増加により、購買規模を通じた1飛行あたりのコネクティビティ・コストが低下する可能性もあります。テレコム・ドローン・コネクティビティ・サービス市場では、最も特化したサービス要件がBVLOS運用から生まれる可能性が高いです。
データ機能別:
ペイロード伝送がリードし、リモート識別が加速ペイロード・データおよび映像伝送は2026年に38.75%を占め、最大のデータ機能となりました。高精細映像、サーマル・イメージング、フォトグラメトリー、LiDARマッピングは、接続されたドローン・ミッションへの投資を正当化することが多いです。点検チームはこれらのデータを使用して、送電鉄塔、パイプライン・ルート、建設現場を評価します。Verizonのデジタル・ツイン・プログラムは、高解像度ドローン画像を使用して基地局のベースライン・モデルを作成しました。指揮・制御は、安全なパイロット対応に低遅延が必要なため、独立したサービスです。テレメトリーおよびトラッキングは、信頼性が維持される限り、より高い遅延を許容できます。測位・ナビゲーション・サポートは、衛星ナビゲーション信号が弱いまたは利用できない場所でますます重要になっています。その他のデータ機能には、複数のペイロード・タイプを搭載した航空機からのセンサー・データが含まれます。プロバイダーはこれらの異なる機能に対して、異なるサービス設計と価格モデルを必要とします。
リモート識別・認証は2032年にかけてCAGR 27.35%で拡大する見込みです。シンガポールは2025年12月1日から250グラム超の無人航空機に対してブロードキャスト・リモートIDを義務付けています。この要件は、発表時点でブロードキャスト・リモートID機能を内蔵していない登録済み航空機17,300機に適用されました。EASAの2026年9月の意見書は、強制登録および直接リモートIDの欧州閾値を250グラムから100グラムに引き下げることを提案しました。この提案により、認証済みID機能を必要とするドローンの数が増加する可能性があります。2026年に発表されたIEEEの研究は、現行のリモートID標準における認証規定のギャップを特定しました。ネットワーク・レイヤー認証は、基本的なブロードキャスト・ロトコルが完全には解決しないリスクに対処できます。テレコム・ドローン・コネクティビティ・サービス市場は、トランスポート・コネクティビティと並行して検証済みID機能を提供する機会を持っています。
アプリケーション別:
インフラ点検がリードし、ネットワーク復旧が加速インフラ点検は2026年に市場の30.45%を占め、最大のアプリケーションとなりました。資産所有者はドローンを使用して、鉄塔登攀、特殊アクセス機器、長時間の点検作業へのリスクを軽減しています。得られた画像とセンサー・データは予知保全業務を支援できます。e& UAEは2025年4月、テレコム鉄塔の自律型・人工知能搭載ドローン点検を開始しました。このプログラムは、国家当局のサポートのもと、集中型ドローン・オペレーション・センターから運用されました。エネルギー・公益事業点検、石油・ガス・モニタリング、鉱業・産業モニタリングは、安全で頻繁な資産評価に対して同様のニーズを共有しています。これらのアプリケーション全体にわたる共通のコネクティビティ・レイヤーは、複数のセクターサービスを提供する事業者の複雑さを軽減できます。テレコム・ドローン・コネクティビティ・サービス市場は、顧客が様々な点検タスクに単一のプラットフォームを使用する場合に支援されます。このアプローチはまた、定期的なドローン・サービス契約の管理を容易にする可能性があります。
テレコム・ネットワーク点検・復旧は2027年から2032年にかけてCAGR 27.46%で拡大する見込みです。このアプリケーションは、事業者が悪天候やその他の障害後に損傷した基地局を迅速に復旧させる必要があるため重要です。Verizonの2026年システムは、ドローン画像と人工知能を使用して、作業員が基地局に到達する前に損傷を特定しました。このプロセスにより、エンジニアリング・チームが機器と修理手順をより早期に準備できます。Teliaは2025年6月、大規模停電時の通信、ネットワーク保守、状況認識をサポートするためにスウェーデンでNordlänk RSQを導入しました。ドローン展開はこの車両の運用モデルの一部です。このユースケースは、損傷した地域や遠隔地でも機能し続けるレジリエントなリンクへの需要を強化します。また、購買をデータ消費量ではなく復旧成果に価値を置くサービスへとシフトさせます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
ドローン・オペレーターがリードし、MNOが需要を再形成ドローン・オペレーターおよびUASサービス・サプライヤーは2026年に33.25%を占め、最のエンドユーザー・グループとなりました。これらのプロバイダーは資産所有者向けに契約フリートを運用しており、複数の顧客サイトにわたるスケーラブルなコネクティビティ契約を必要とします。定期的なフリート契約は、コネクティビティ・サービス・プロバイダーに予測可能なサブスクリプション収益をもたらす可能性があります。防衛・国土安全保障ユーザーは、信頼性、サイバーセキュリティ、サプライチェーン・コンプライアンスに特に高い要件を課します。ElsightのHaloプラットフォームは2026年4月、米国政府のDCMAブルーUASリストに追加されました。政府・公共安全機関も緊急ミッション向けの優先コネクティビティを必要とします。エネルギー・公益事業、建設、鉱業、産業企業は重要な非テレコム顧客グループです。キャリア管理サービスは、これらの運用ニーズに合わせたアクセス手段を提供することで差別化を図ることができます。
モバイル・ネットワーク・オペレーターは2032年にかけてCAGR 27.12%で拡大する見込みです。MNOは一部の市場でインフラ・プロバイダーから直接ドローン・サービス事業者へと移行しています。このシフトにより、ネットワーク・アクセス、運用サポート、アナリティクスを単一の商業オファーにまとめることができます。エネルギー・公益事業、建設、鉱業、産業企業は引き続き重要な非テレコム顧客グループです。これらのユーザーは、コストや危険を伴う手動点検サイクルの代替手段を求めています。テレコム・ドローン・コネクティビティ・サービス業界はまた、完了した点検や復旧したネットワーク・ノードに基づく商業モデルへと移行しています。このような契約は、サービス・コストと運用成果の間のより明確なつながりを顧客に提供できます。
地域分析
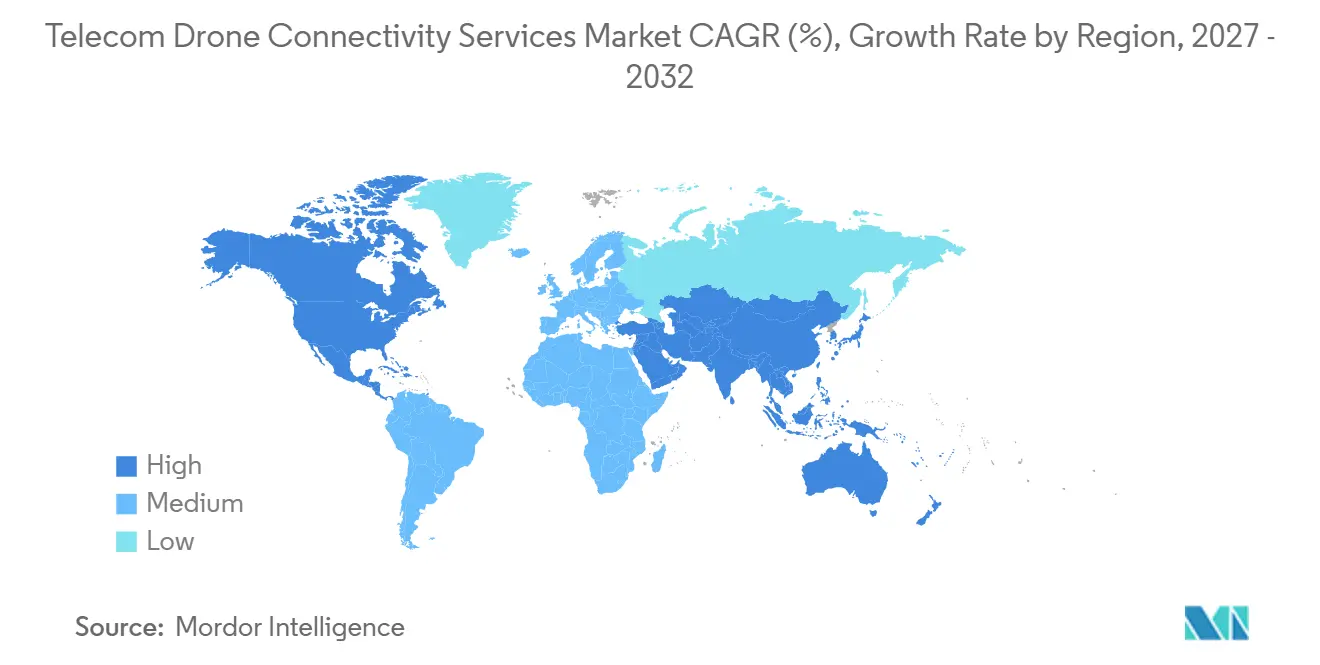
北米テレコム ドローン コネクティビティ サービス市場
北米は2026年に35.65%のシェアを占め、最大の地域シェアを保持しました。同地域は商業用ドローン規制、広範な5Gカバレッジ、および通信インフラ点検に対する相当な需要を発展させてきました。米国が主要な収益貢献国です。2025年8月に公表されたFAAの提案するBVLOS規則は、通常業務に向けたパフォーマンスベースのアプローチを定めています。AT&T、T-Mobile、およびVerizonは2026年に、直接端末接続型衛星コネクティビティを通じてワイヤレスのデッドゾーンを削減することに特化した合弁事業を設立することについて原則合意を発表しました。衛星カバレッジの拡大により、従来のセルラーアクセスが及ばない地域へのマネージドドローンサービスの展開が可能になる可能性があります。カナダはFAAの枠組みと広く整合する規制体制を有しています。メキシコは炭化水素インフラ監視に関連するエネルギーセクターの点検へのドローン活用を拡大しています。
アジア太平洋テレコム ドローン コネクティビティ サービス市場
アジア太平洋地域は2027年から2032年にかけて27.62%のCAGRで拡大すると予測されています。中国の大規模な5G投資、製造基盤、およびインフラ監視に対する需要が地域の活動を支えています。China MobileおよびChina Telecomは農業、エネルギーグリッド点検、および物流向けのドローン接続サービスに投資しています。日本と韓国は政府支援のもと、産業用ドローン点検向けのプライベート5Gプロジェクトを推進しています。シンガポールのリモートID要件により、登録航空機全体でのコネクティビティモジュールのアップグレードが必要となりました。オーストラリアも鉱業および農業フリート向けのBVLOS免除プログラムを拡充しています。
EMEA および南米テレコム ドローン コネクティビティ サービス市場
欧州は2026年のテレコム ドローン コネクティビティ サービス市場において、英国、ドイツ、フランスを中心に相当なシェアを占めました。VodafoneのドイツにおけるADELEの取り組みは、5G接続ドローンが緊急サービス計画を支援できることを示しました。中東は自律型ネットワーク続ドローンプログラムの新興地域となっています。e& UAEの鉄塔点検プログラムは、国家規制当局が関与する展開に対する同地域の支持を示しています。アフリカは依然として最小の地域市場ですが、通信事業者は点検プログラムの正式化を進めています。南米は導入の初期段階にあります。ブラジルとアルゼンチンは、エネルギーおよび農業点検における同地域の近期最大の機会を代表しています。
競合ランドスケープ
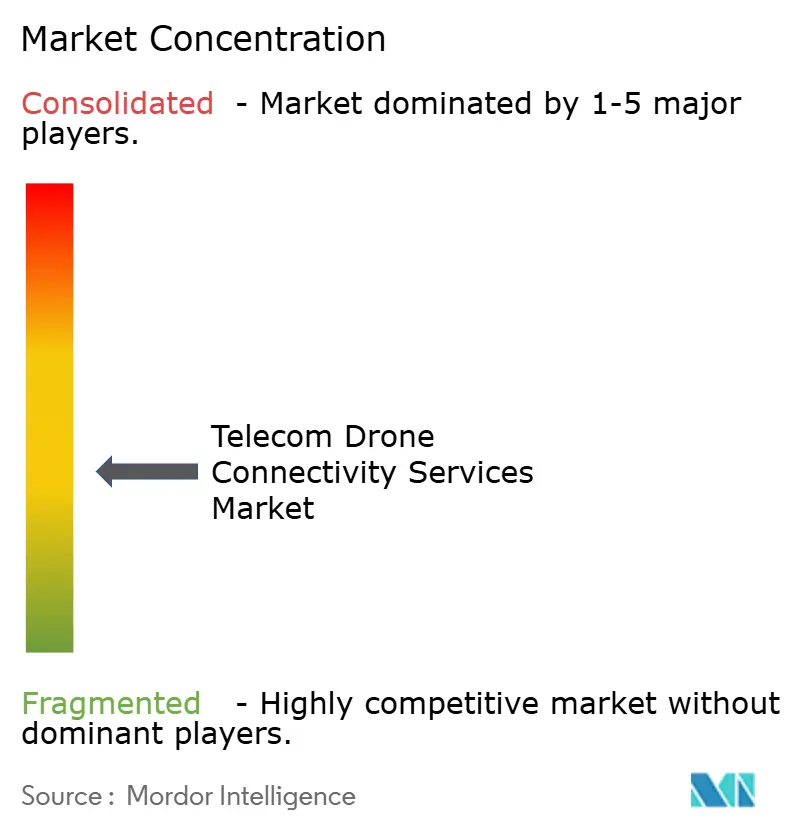
テレコム・ドローン・コネクティビティ・サービス市場は中程度に断片化しています。大手テレコム事業者は大規模なマネージド・セルラー・コネクティビティを提供し、専門プラットフォーム・プロバイダーは要求の高いBVLOSミッション向けのマルチリンク・サービスに注力しています。AT&T、Verizon、T-Mobile、Deutsche Telekom、Telefonica、Vodafone、China Mobileはネットワーク資産とエンタープライズ営業チャネルを活用できます。ElsightとViasatはミッション・クリティカルな運用向けに設計された専門システムで競合しています。競争はコネクティビティ、空域インターフェース、エッジ・コンピューティング、運用サービスの統合にますます集中しています。Nokiaは2025年にLTE/5Gドローン・システムに対するEASA設計検証レポートを取得しました。このレポートはM2高リスク軽減標準のもとでの強化されたコンテインメントをサートします。コンプライアンス能力は、プロバイダーがエンタープライズおよび公共セクターの業務で競争するのに役立つ可能性があります。
遠隔産業サイト向けのプライベート・ワイヤレス・ネットワークは、テレコム・ドローン・コネクティビティ・サービス市場にとって重要な未開拓領域です。セルラーと衛星リンクを組み合わせたハイブリッド・プラットフォームも重要な領域です。AeroVironment とElsightは2026年10月、HaloをMayhem 10発射型エフェクト・システムに統合するパートナーシップを締結しました。このシステムは衛星、プライベートおよびパブリック・セルラー、ポイント・ツー・ポイント無線接続を組み合わせました。Viasat、TTP、Frequentis、Dimetor は2026年5月、欧州宇宙機関IrisプログラムのもとでのマルチリンクBVLOSコネクティビティ・デモンストレーションを実施しました。これらの取り組みは、ライブ運用デモンストレーションが空域準拠コネクティビティを証明する手段となりつつあることを示しています。IridiumのLバンド・ネットワークは、セルラー・カバレッジが限られる海上、極、内陸深部の運用において引き続き重要です。この地理的リーチにより、衛星プロバイダーはサービス・ミックスにおいて永続的な役割を担います。
Viasatの2026年2月のVuaLe発表は、政府UAVミッション向けのセグメント化された衛星サービスに焦点を当てた戦略を示しています。ElsightのU.S. Army Marketplaceへの掲載は、防衛指向のコネクティビティにおける調達適格性の価値を示しています。これらの動きは、技術的能力だけでは競争上の成功を決定しない可能性があることを示唆しています。プロバイダーはまた、規制上の整合性、調達へのアクセス、特定のミッション・タイプに適合した商業オファリングを必要とします。
テレコム・ドローン・コネクティビティ・サービス業界リーダー
-
AT&T Inc.
-
BT Group plc
-
Deutsche Telekom AG
-
Telefonica, S.A.
-
Vodafone Group Plc
- 注:主要企業の掲載順は順位を示すものではありません。
テレコム ドローン コネクティビティ サービス市場 このレポートでカバーされる企業
- AT&T Inc.
- BT Group plc
- Deutsche Telekom AG
- Telefonica, S.A.
- Vodafone Group Plc
- Orange S.A.
- Verizon Communications Inc.
- T-Mobile US, Inc.
- China Mobile Limited
- China Telecom Corporation Limited
- NTT DOCOMO, INC.
- Telia Company AB
- Nokia Corporation
- Viasat, Inc.
- Iridium Communications Inc.
- Elsight Limited
- Dimetor d.o.o.
最近の産業開発事情 テレコム ドローン コネクティビティ サービス市場
- 2026年10月:AeroVironment とElsightは、ElsightのHaloマルチリンク・コネクティビティ技術をAVのMayhem 10発射型エフェクト・システムに統合するパートナーシップを発表し、衛星、プライベートおよびパブリック・セルラー、ポイント・ツー・ポイント無線を単一のレジリエントな接続に統合しました。防衛グレードのドローン・プラットフォームと商業マルチリンク・コネクティビティ・アーキテクチャのこの融合は、BVLOSドローン市場におけるデュアルユース・コネクティビティ・スタックへのシフトを示しています。
- 2026年10月:ElsightはAUSA 2026において、GNSS拒否環境下での無人システム向け精密測位ソリューションを発表し、電子戦環境でのミッション・クリティカルなドローン運向けのナビゲーション・アシュアランスへとコネクティビティ・プラットフォームを拡張し、ブルーUASサプライチェーンの能力ギャップに直接対応しました。
- 2026年9月:ElsightのHalo技術は、基本発注契約および事前のDCMAブルーUASリスト認定を経て、米陸軍のUASマーケットプレイスへの公式掲載を獲得し、米陸軍、米軍の他の部門、パートナー国向けの迅速な調達を可能にし、マルチリンクBVLOSコネクティビティを防衛規模の商業化に向けて位置付けました。
- 2026年5月:Verizonはネットワーク復旧向けデジタル・ツイン技術を発表し、ドローンで撮影した3D画像とAIを活用して、現地作業員が被災地に物理的にアクセスする前に基地局の嵐による損傷を自動的に特定しました。2026年ハリケーン・シーズンに向けて拡張されたこのプログラムは、テレコム・ドローン・コネクティビティ・サービスをキャリア規模でのネットワーク・レジリエンス運用に直接結びつけています。
テレコム・ドローン・コネクティビティ・サービスのグローバル市場レポート・スコープ
テレコム・ドローン・コネクティビティ・サービス市場レポーは、サービスタイプ(マネージド・セルラー・コネクティビティ・サービス、衛星コネクティビティ・サービス、ハイブリッド・マルチリンク・コネクティビティ・サービス、プライベート・ワイヤレスおよび専用ネットワーク・サービス、コネクティビティ・アナリティクスおよびカバレッジ・アシュアランス・サービス、その他のサービス)、運用範囲(目視内飛行、拡張目視内飛行、目視外飛行)、データ機能(指揮・制御、テレメトリーおよびトラッキング、ペイロード・データおよび映像伝送、リモート識別・認証、測位・ナビゲーション・サポート、その他のデータ機能)、アプリケーション(インフラ点検、テレコム・ネットワーク点検・復旧、エネルギー・公益事業点検、石油・ガス・モニタリング、鉱業・産業モニタリング、その他のアプリケーション)、エンドユーザー(モバイル・ネットワーク・オペレーター、ドローン・オペレーターおよびUASサービス・サプライヤー、防衛・国土安全保障、政府・公共安全機関、エネルギー・公益事業、建設・鉱業・産業企業、その他のエンドユーザ)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージド・セルラー・コネクティビティ・サービス |
| 衛星コネクティビティ・サービス |
| ハイブリッド・マルチリンク・ネクティビティ・サービス |
| プライベート・ワイヤレスおよび専用ネットワーク・サービス |
| コネクティビティ・アナリティクスおよびカバレッジ・アシュアランス・サービス |
| その他のサービス |
| 目視内飛行 |
| 拡張目視内飛行 |
| 目視外飛行 |
| 指揮・制御 |
| テレメトリーおよびトラッキング |
| ペイロード・データおよび映像伝送 |
| リモート識別・認証 |
| 測位・ナビゲーション・サポート |
| その他のデータ機能 |
| インフラ点検 |
| テレコム・ネットワーク点検・復旧 |
| エネルギー・公益事業点検 |
| 石油・ガス・モニタリング |
| 鉱業・産業モニタリング |
| その他のアプリケーション |
| モバイル・ネットワーク・オペレーター |
| ドローン・オペレーターおよびUASサービス・サプライヤー |
| 防衛・国土安全保障 |
| 政府・公共安全機関 |
| エネルギー・公益事業 |
| 建設・鉱業・産業企業 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージド・セルラー・コネクティビティ・サービス | |
| 衛星コネクティビティ・サービス | ||
| ハイブリッド・マルチリンク・ネクティビティ・サービス | ||
| プライベート・ワイヤレスおよび専用ネットワーク・サービス | ||
| コネクティビティ・アナリティクスおよびカバレッジ・アシュアランス・サービス | ||
| その他のサービス | ||
| 運用範囲別 | 目視内飛行 | |
| 拡張目視内飛行 | ||
| 目視外飛行 | ||
| データ機能別 | 指揮・制御 | |
| テレメトリーおよびトラッキング | ||
| ペイロード・データおよび映像伝送 | ||
| リモート識別・認証 | ||
| 測位・ナビゲーション・サポート | ||
| その他のデータ機能 | ||
| アプリケーション別 | インフラ点検 | |
| テレコム・ネットワーク点検・復旧 | ||
| エネルギー・公益事業点検 | ||
| 石油・ガス・モニタリング | ||
| 鉱業・産業モニタリング | ||
| その他のアプリケーション | ||
| エンドユーザー別 | モバイル・ネットワーク・オペレーター | |
| ドローン・オペレーターおよびUASサービス・サプライヤー | ||
| 防衛・国土安全保障 | ||
| 政府・公共安全機関 | ||
| エネルギー・公益事業 | ||
| 建設・鉱業・産業企業 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
テレコム・ドローン・コネクティビティ・サービス市場の規模はどのくらいですか?
テレコム・ドローン・コネクティビティ・サービス市場規模は2026年に1.03 ビリオン 米ドルであり、CAGR 25.77%で2032年までに3.87 ビリオン 米ドルに達する見込みです。
テレコム・ドローン・コネクティビティ・サービスへの需要を促進しているものは何ですか?
BVLOSの経路拡大、信頼性の高い指揮・制御ニーズ、マルチドローン運用、高解像度ペイロード・データ要件が需要を支えています。テレコム・ドローン・コネクティビティ・サービス市場はまた、顧客が定期的な点検やネットワーク復旧のためにドローン・プログラムを採用する場合にも恩恵を受けます。
テレコム・ドローン・コネクティビティ・サービスをリードするサービスタイプはどれですか?
マネージド・セルラー・コネクティビティ・サービスが2026年に37.85%のシェアでリードしており、キャリア請求、SIMプロビジョニング、広範なネットワーク・カバレッジに支えられています。テレコム・ドローン・コネクティビティ・サービス市場はこれらの確立されたネットワーク能力を活用して、エンタープライズ・リート事業者の調達の複雑さを軽減しています。
最も急速に拡大している運用範囲はどれですか?
目視外飛行は、認定されたレジリエントなコネクティビティを必要とするため、2032年にかけてCAGR 27.68%で拡大する見込みです。テレコム・ドローン・コネクティビティ・サービス市場は、飛行が直接目視監視の範囲を超えるにつれ、より特化した接続設計を必要とします。
最大の需要を持つアプリケーションはどれですか?
インフラ点検が2026年に30.45%のシェアでリードしており、資産所有者がドローンを使用して安全性と点検効率を向上させています。テレコム・ドローン・コネクティビティ・サービス市場は、映像、画像、センサー・データの信頼性の高い伝送を通じてこの業務を支援しています。
最大のシェアを持つ地域はどこですか?
北米が2026年に35.65%のシェアでリードし、アジア太平洋地域は2032年にかけて最高CAGR 27.62%を記録する見込みです。テレコム・ドローン・コネクティビティ・サービス市場は、規制、カバレッジ、ドローン・プログラムの成熟度が異なるため、地域ごとに異るニーズを持っています。