
Marktgröße und Marktanteil für Telekommunikations-Drohnen-Konnektivitätsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.23 Milliarden US-Dollar |
| Marktgröße (2032) | 3.87 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 25.77 % |
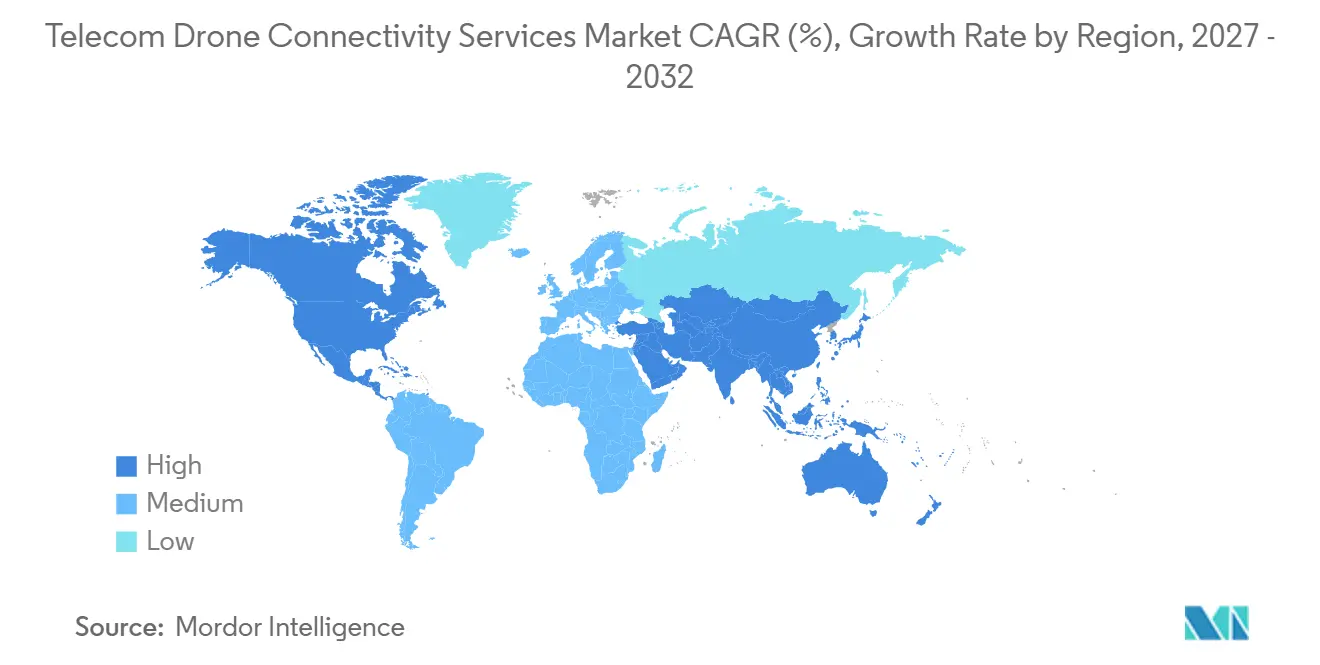
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
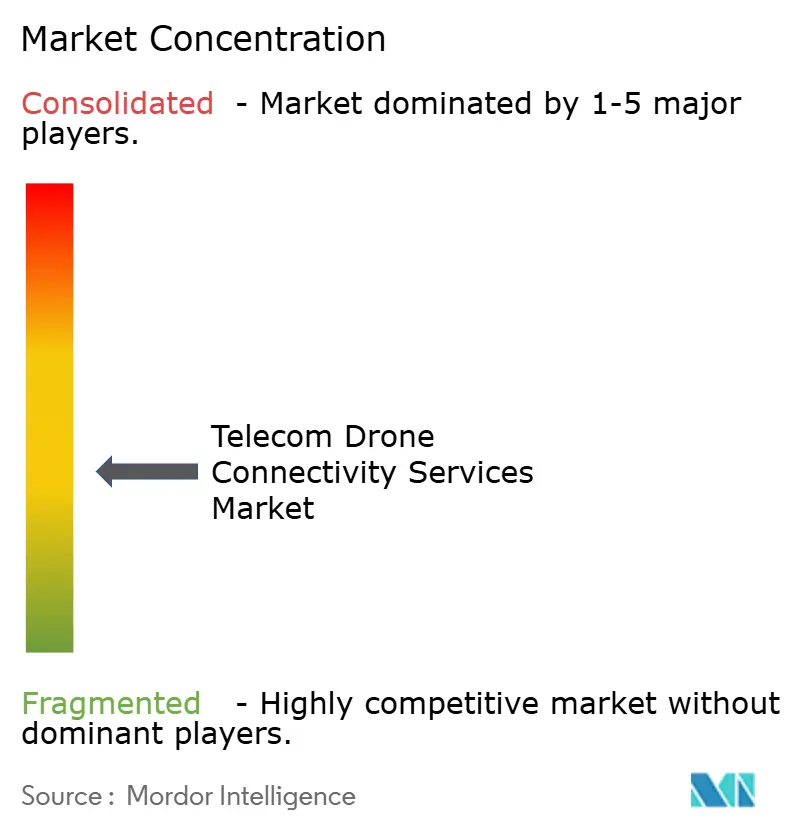
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telekommunikations-Drohnen-Konnektivitätsdienste von Mordor Intelligence
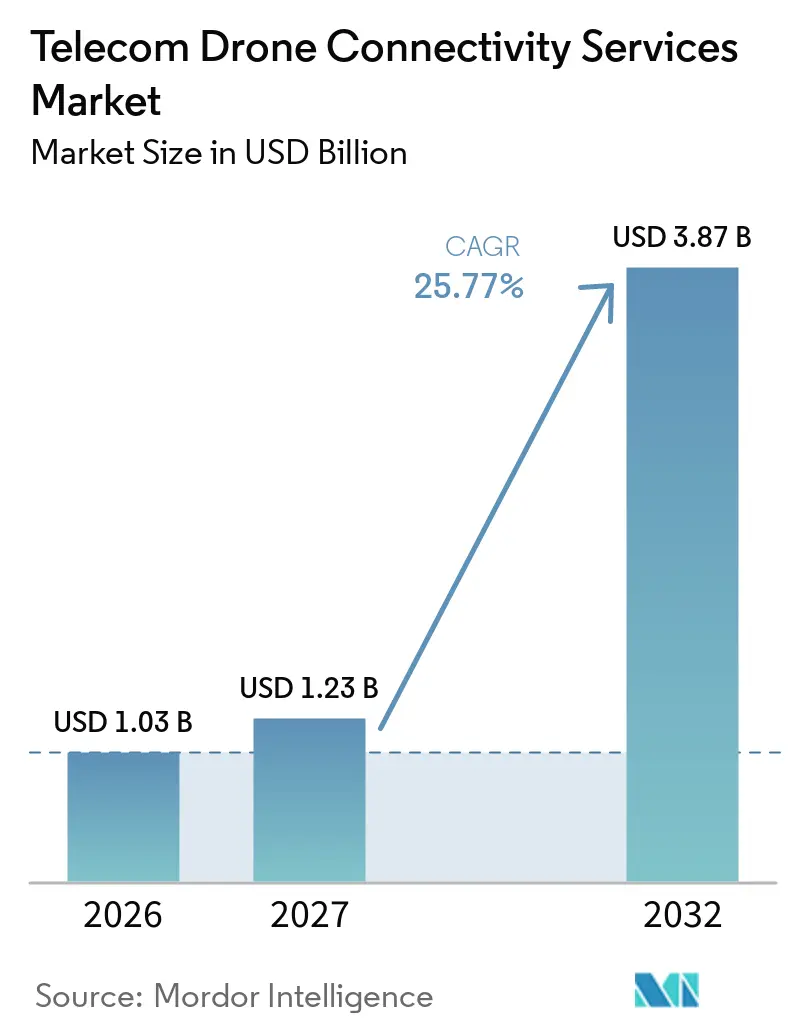
Die Marktgröße für Telekommunikations-Drohnen-Konnektivitätsdienste wird voraussichtlich von 1,03 Milliarden USD im Jahr 2026 und 1,23 Milliarden USD im Jahr 2027 auf 3,87 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 25,77 % zwischen 2027 und 2032. Die Expansion spiegelt die breitere Akzeptanz von Betrieben jenseits der Sichtlinie (BVLOS) und die Bemühungen der Telekommunikationsbetreiber wider, 5G-Netzwerk-Slicing und private Drahtlosnetzwerke zu kommerzialisieren. Die Nachfrage wird durch Inspektionsarbeiten gestützt, bei denen Drohnen die Arbeitssicherheit verbessern und die Kosten für die Überprüfung von Türmen, Pipelines und Stromnetzen senken können. Betreiber gehen auch über die grundlegende Konnektivität hinaus, indem sie Edge-Computing, Videoanalyse, Flugbetrieb und Konnektivität in einem einzigen Dienst bündeln. Der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste ist zunehmend auf zuverlässige Befehls- und Kontrollverbindungen angewiesen, da Missionen länger und autonomer werden. Unterschiedliche nationale BVLOS-Vorschriften bleiben eine Einschränkung, da sie den Compliance-Aufwand erhöhen und den grenzüberschreitenden Flotteneinsatz begrenzen.
Wichtigste Erkenntnisse des Berichts
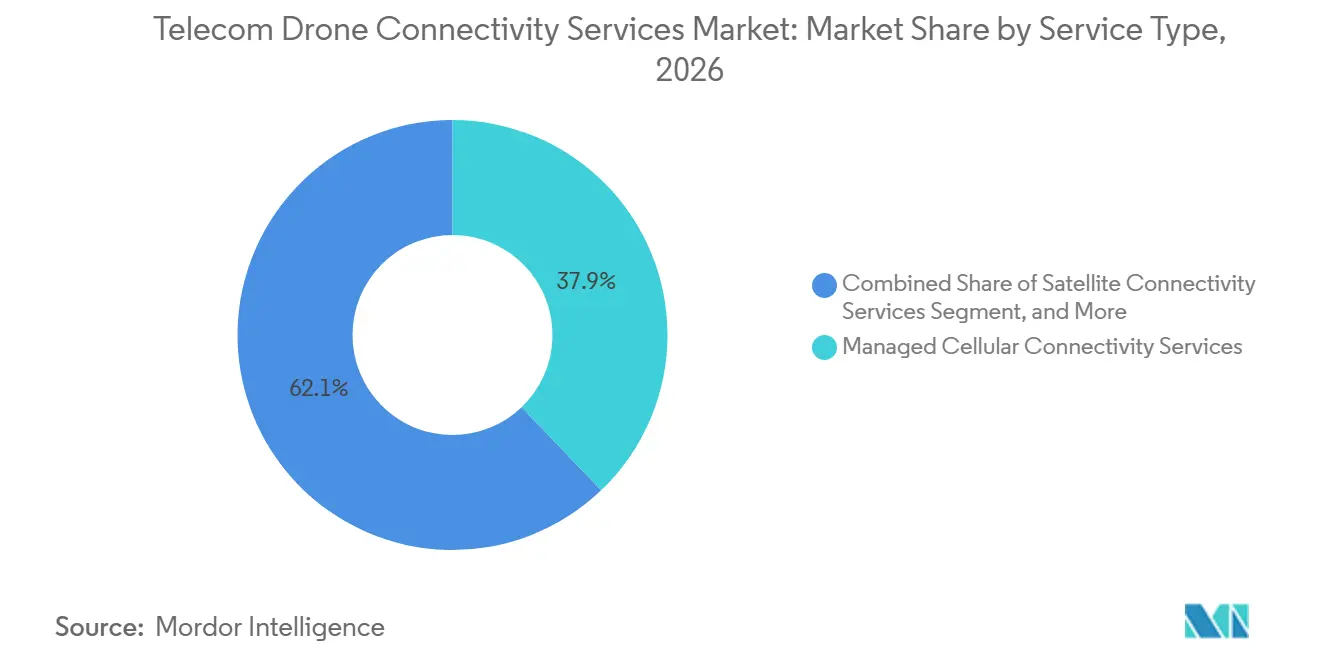
- Nach Dienstleistungstyp hielten verwaltete Mobilfunk-Konnektivitätsdienste im Jahr 2026 einen Marktanteil von 37,85 % am Markt für Telekommunikations-Drohnen-Konnektivitätsdienste, während das Segment der hybriden Multi-Link-Konnektivitätsdienste bis 2032 voraussichtlich mit einem CAGR von 27,54 % wachsen wird.
- Nach Betriebsreichweite entfielen auf Betriebe innerhalb der Sichtlinie im Jahr 2026 43,65 % des Marktanteils für Telekommunikations-Drohnen-Konnektivitätsdienste, während Betriebe jenseits der Sichtlinie bis 2032 voraussichtlich mit einem CAGR von 27,68 % wachsen werden.
- Nach Datenfunktion hielten Nutzlastdaten und Videoübertragung im Jahr 2026 einen Marktanteil von 38,75 % am Markt für Telekommunikations-Drohnen-Konnektivitätsdienste, während die Fernidentifizierung und -authentifizierung bis 2032 voraussichtlich mit einem CAGR von 27,35 % wachsen wird.
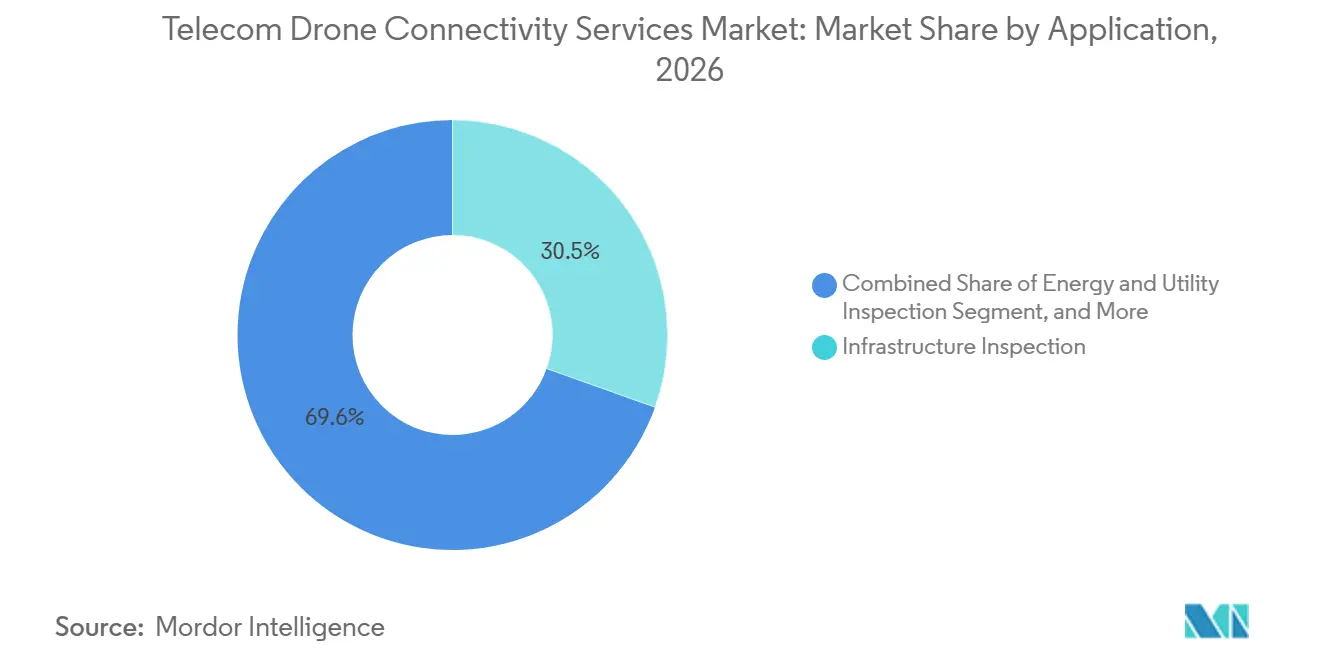
- Nach Anwendung entfiel auf die Infrastrukturinspektion im Jahr 2026 ein Marktanteil von 30,45 % am Markt für Telekommunikations-Drohnen-Konnektivitätsdienste, während die Inspektion und Wiederherstellung von Telekommunikationsnetzen bis 2032 voraussichtlich mit einem CAGR von 27,46 % wachsen wird.
- Nach Endnutzer entfielen auf Drohnenbetreiber und Anbieter von unbemannten Luftfahrtsystemen im Jahr 2026 33,25 % des Marktanteils für Telekommunikations-Drohnen-Konnektivitätsdienste, während Mobilfunknetzbetreiber bis 2032 voraussichtlich mit einem CAGR von 27,12 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 35,65 % am Markt für Telekommunikations-Drohnen-Konnektivitätsdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 27,62 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der regulatorischen Wege für BVLOS | +4.5% | Global, mit Vorteilen für Vorreiter in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach zuverlässiger Befehls- und Kontrollkonnektivität | +3.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum autonomer und Multi-Drohnen-Operationen | +3.2% | Asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Nutzlastdaten und Echtzeit-Video | +2.9% | Global | Kurzfristig (≤ 2 Jahre) |
| 5G-Netzwerkexponierung und Monetarisierung privater Netzwerke | +2.4% | Nordamerika, Europa und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Inspektion der Telekommunikationsinfrastruktur und Netzwerkresilienz | +1.8% | Global, mit Stärke in Nordamerika, Nahost und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der regulatorischen Wege für BVLOS
BVLOS-Vorschriften können begrenzte Versuche in reguläre kommerzielle Dienste mit klareren Betriebsanforderungen umwandeln. Im August 2025 veröffentlichten die Federal Aviation Administration und die Transportation Security Administration einen Entwurf für einen Teil-108-Rahmen für routinemäßige BVLOS-Betriebe. Der vorgeschlagene Rahmen würde einen Großteil des fallweisen Genehmigungsansatzes durch leistungsbasierte Anforderungen ersetzen. Dauerhafte und gesicherte Befehls- und Kontrollverbindungen würden unter dem vorgeschlagenen Ansatz zu einem zentralen Element routinemäßiger BVLOS-Missionen werden. Diese Anforderung bietet Konnektivitätsanbietern einen klareren Weg zu wiederkehrenden Dienstleistungserlösen, wenn genehmigte Betriebe ausgeweitet werden. Der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste profitiert, wenn regulatorische Genehmigungen größere Betriebsgebiete anstelle isolierter Projekte abdecken.
Nachfrage nach zuverlässiger Befehls- und Kontrollkonnektivität
Befehls- und Kontrollkonnektivität ist unerlässlich, da Piloten während eines Fluges eine zuverlässige Verbindung aufrechterhalten müssen. Ein Verbindungsausfall kann eine Mission unterbrechen und dazu führen, dass das Luftfahrzeug automatisch zum Ausgangspunkt zurückkehrt. Diese Anforderung gilt unabhängig von der Nutzlast, dem Kundensektor oder dem Missionserlös. Anbieter müssen daher Dienste auf niedrige Latenz und Kontinuität ausrichten, nicht nur auf Datenkapazität. Multi-Link-Plattformen sind zunehmend relevant, da sie Mobilfunk-, Satelliten- und Funkverbindungen kombinieren können, wenn ein einzelnes Netzwerk nicht ausreicht. Elsight meldete im September 2026 mehr als 500.000 Betriebsstunden bei mehr als 100 Kunden für seine Halo-Plattform.
Wachstum autonomer und Multi-Drohnen-Operationen
Autonome Flotten erhöhen die Nachfrage nach Konnektivität, da jedes Luftfahrzeug seine eigene Befehlsverbindung, seinen eigenen Telemetriestrom und seine eigene Nutzlastverbindung benötigt. Gleichzeitige Flüge können auch Netzwerkressourcen über mehrere Versorgungszellen hinweg erfordern. Nokia beschrieb Netzwerk-Anwendungsprogrammierschnittstellen, die eine Flugplanung rund um Überlastung und Servicebedingungen ermöglichen.[1] Diese Fähigkeit ist nützlich, wenn mehrere Drohnen gleichzeitig im selben Gebiet operieren. Die U.S. Defense Innovation Unit wählte Elsight im November 2025 für Phase 3 des Projekts G.I. aus, nach Tests der Multi-Drohnen-Konnektivität in umkämpften Umgebungen. Telekommunikationsanbieter können sich durch gebündelte Spektrumszuweisung und Dienstqualitätszusagen für Flottenkundendifferenzieren.
Steigende Anforderungen an Nutzlastdaten und Echtzeit-Video
Hochauflösende Videos, Wärmebildgebung und LiDAR-Daten machen Konnektivität für Inspektions- und Notfallmissionen wertvoller. Diese Datenströme können eine schnelle Analyse durch Werkzeuge der künstlichen Intelligenz unterstützen, die sich in der Nähe des Netzwerkedges befinden. Verizon nutzte drohnenerfasste Bilder in seinem digitalen Zwillingsprogramm 2026, um Schäden an Mobilfunkstandorten zu identifizieren, bevor Crews die betroffenen Standorte erreichten.[2] Vodafone, Frequentis, DLR und die Feuerwehr Rostock berichteten, dass Live-Drohnenvideo die Planung der Notfalleinsätze während der ADELE-Tests von mehr als 9 Minuten auf 2 Minuten reduzierte.[3] Diese Anwendungen benötigen eine anhaltende Uplink-Kapazität, die herkömmliche Legacy-Tarife möglicherweise nicht bieten. Der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste hat daher ein stärkeres Argument für eigenständige 5G-Netzwerke und Netzwerk-Slicing.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte BVLOS-Genehmigung und Luftraumregeln | -3.2% | Global, am stärksten in Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Interferenz bei der Luftabdeckung und Zuverlässigkeit des Handovers | -2.5% | Global, am stärksten in dicht besiedelten städtischen Gebieten ausgeprägt | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für zertifizierte redundante Konnektivität | -2.1% | Global, am stärksten in Schwellenmärkten ausgeprägt | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken über Multi-Netzwerk-Verbindungen | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte BVLOS-Genehmigung und Luftraumregeln
BVLOS-Anforderungen unterscheiden sich je nach Rechtsordnung, was den Rollout von Flottendiensten in mehreren Ländern verlangsamen kann. Ein Anbieter benötigt möglicherweise separate Funkkzertifizierungen, Luftraumschnittstellen und Integrationen des unbemannten Verkehrsmanagements an jedem Standort. Die EASA veröffentlichte im September 2026 die Stellungnahme Nr. 06/2026 als Teil ihrer laufenden Arbeit zu Sicherheitsregeln für unbemannte Luftfahrzeuge. Viele europäische Genehmigungen bleiben projektspezifisch und nicht betreiberweit. Die nationalen Vorschriften im asiatisch-pazifischen Raum variieren ebenfalls, von strengen Betriebsgrenzen bis hin zu kontrollierten Pilotprogrammen. Der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste verursacht höhere Compliance-Kosten, wenn ein Dienst kein einheitliches Betriebsmodell über Rechtsordnungen hinweg verwenden kann.
Interferenz bei der Luftabdeckung und Zuverlässigkeit des Handovers
Mobilfunknetze wurden in erster Linie für Nutzer auf Bodenniveau und nicht für Luftfahrzeuge in 30–120 Metern Höhe konzipiert. Drohnen können gleichzeitig Signale von mehreren Basisstationen empfangen, was Interferenzen erhöhen und Handover-Fehler verursachen kann. Das Problem ist besonders wichtig in dicht besiedelten städtischen Gebieten, in denen die Netzwerkauslastung hoch ist. Anbieter benötigen möglicherweise Dual-Modem-Systeme oder andere redundante Designs, um eine stabile Verbindung an Zellenrändern aufrechtzuerhalten. Solche Maßnahmen verbessern die Missionszuverlässigkeit, können jedoch die Ausrüstungs- und Servicekosten erhöhen. Sie machen Anbieter auch vorsichtiger bei Servicezusagen an Standorten mit der höchsten Konzentration potenzieller Kunden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Verwaltete Mobilfunkdienste führen, während Multi-Link-Optionen an Fahrt gewinnenVerwaltete Mobilfunk-Konnektivitätsdienste machten im Jahr 2026 37,85 % des Marktes für Telekommunikations-Drohnen-Konnektivitätsdienste aus. Vom Netzbetreiber verwaltete SIM-Bereitstellung, integrierte Abrechnung und landesweite Abdeckung können den Bereitstellungsaufwand für Unternehmensflotten reduzieren. Diese Dienste können auch Prioritätszugang für Befehls- und Kontrollverkehr bieten. Nutzer im Bereich der öffentlichen Sicherheit schätzen diesen Ansatz, da er eine schnelle Bereitstellung über ein breites Betriebsgebiet ermöglicht. Satelliten-Konnektivitätsdienste bleiben wichtig für abgelegene, maritime und andere Standorte ohne LTE-Abdeckung. Viasat startete im Februar 2026 sein VuaLe-Portfolio für staatliche unbemannte Luftfahrzeuge mit Diensten für öffentliche Sicherheit, Notfallreaktion und Grenzsicherheit.[4] Das Portfolio umfasste Terminals ab 440 Gramm für kleinere Luftfahrzeuge. Private Drahtlos- und dedizierte Netzwerkdienste unterstützen Kunden, die kontrollierte Abdeckung, niedrigere Latenz oder Trennung vom gemeinsam genutzten öffentlichen Spektrum benötigen. Konnektivitätsanalyse- und Abdeckungssicherungsdienste gewinnen ebenfalls an Relevanz, da Betreiber Einblick in Signalqualität und Überlastung vor dem Flug suchen.
Hybride Multi-Link-Konnektivitätsdienste werden bis 2032 voraussichtlich mit einem CAGR von 27,54 % wachsen. Das Segment spiegelt die Notwendigkeit wider, die Konnektivität aufrechtzuerhalten, wenn ein Netzwerktyp eine begrenzte Abdeckung hat oder nicht verfügbar ist. Elsights Halo-Plattform kombiniert Mobilfunk-, Satelliten- und Funkkommunikation auf Paketebene. Der Ansatz ist darauf ausgelegt, einen ununterbrochenen Handover zwischen Kommunikationspfaden zu unterstützen. Galaxy 1 Communications kooperierte im März 2026 mit Viasat, um Velaris-Satellitenkommunikation für unbemannte Luftfahrzeuge über ein Vertriebsmodell zu erweitern. Hybriddienste können Missionen mit erweiterter Reichweite unterstützen, bei denen die terrestrische Abdeckung ungleichmäßig ist. Die Branche der Telekommunikations-Drohnen-Konnektivitätsdienste verlagert sich hin zu softwaregesteuerten Stacks, die Satelliten- und Funkschichten zu Mobilfunkverbindungen hinzufügen, wenn die Bedingungen es erfordern. Dieses Modell kann die Resilienz verbessern und gleichzeitig die Mobilfunkkonnektivität als primäre Dienstleistungsschicht beibehalten.

Nach Betriebsreichweite:
Sichtlinienbetrieb führt, während BVLOS an Tempo gewinntBetriebe innerhalb der Sichtlinie machten im Jahr 2026 43,65 % aus und sind damit das größte Segment nach Betriebsreichweite. Dieser Betriebsmodus bleibt verbreitet, da er einfachere regulatorische Anforderungen und geringere Konnektivitätsbedürfnisse hat. Infrastrukturinspektion, Baustellenüberwachung und Arbeiten im Bereich der öffentlichen Sicherheit finden häufig in der Nähe des Piloten statt. Standard-LTE-Konnektivität ist für Missionen in dieser Betriebsumgebung im Allgemeinen ausreichend. Erweiterter Sichtlinienbetrieb bietet eine Zwischenoption, bei der Beobachter helfen, das Bewusstsein entlang der Route aufrechtzuerhalten. Diese Flüge erfordern ein stärkeres Verbindungsmanagement als grundlegende Sichtlinienoperationen. Sie erfordern nicht immer die vollständige redundante Architektur, die mit BVLOS-Missionen verbunden ist. Der Übergang von VLOS zu BVLOS wird in der Regel durch regulatorische Schwellenwerte und nicht durch eine schrittweise technische Änderung vorangetrieben. Betreiber benötigen zertifizierte Konnektivitätsdienste, wenn kein direkter Sichtkontakt mit dem Luftfahrzeug mehr möglich ist.
Betriebe jenseits der Sichtlinie werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 27,68 % wachsen. BVLOS-Betriebe schaffen eine anspruchsvollere Serviceumgebung, da zuverlässige Befehlsverbindungen für die vollständige Ausführung der Mission erforderlich sind. Die von der FAA 2025 vorgeschlagenen Teil-108-Regeln bieten einen klareren regulatorischen Weg für routinemäßige BVLOS-Betriebe. Viasat, Gotonomi und Videosoft Global absolvierten im Oktober 2025 eine BVLOS-Demonstration mit Satellitenkonnektivität und Echtzeit-Video-Streaming. Diese Demonstrationen zeigen die Rolle der Satellitenunterstützung, wenn terrestrische Netzwerke nicht verfügbar sind. Wenn Genehmigungen breiter werden, können Anbieter standardisierte Dienste für größere Flotten anbieten. Höhere Bereitstellungsvolumina können auch die Konnektivitätskosten pro Flug durch Einkaufsvolumen senken. Der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste wird seine spezialisiertesten Serviceanforderungen voraussichtlich aus BVLOS-Betrieben hervorbringen.
Nach Datenfunktion:
Nutzlastübertragung führt, während Fernidentifizierung beschleunigtNutzlastdaten und Videoübertragung machten im Jahr 2026 38,75 % aus und sind damit die größte Datenfunktion. Hochauflösende Videos, Wärmebildgebung, Photogrammetrie und LiDAR-Kartierung rechtfertigen häufig die Investition in eine vernetzte Drohnenmission. Inspektionsteams nutzen diese Daten zur Beurteilung von Übertragungsmasten, Pipelinerouten und Baustellen. Verizons digitales Zwillingsprogramm nutzte hochauflösende Drohnenbilder, um Basismodelle von Mobilfunkstandorten zu erstellen. Befehl und Kontrolle ist ein separater Dienst, da eine sichere Pilotenreaktion niedrige Latenz erfordert. Telemetrie und Verfolgung können eine höhere Latenz tolerieren, solange die Zuverlässigkeit gewährleistet ist. Positionierungs- und Navigationsunterstützung ist zunehmend relevant, wo Satellitennavigationssignale schwach oder nicht verfügbar sind. Andere Datenfunktionen umfassen Sensordaten von Luftfahrzeugen mit mehreren Nutzlasttypen. Anbieter benötigen unterschiedliche Servicedesigns und Preismodelle für diese verschiedenen Funktionen.
Fernidentifizierung und -authentifizierung wird bis 2032 voraussichtlich mit einem CAGR von 27,35 % wachsen. Singapur schreibt ab dem 1. Dezember 2025 die Übertragung der Fernidentifizierung für unbemannte Luftfahrzeuge über 250 Gramm vor. Die Anforderung betraf bei ihrer Ankündigung 17.300 registrierte Luftfahrzeuge ohne integrierte Fernidentifizierungsfähigkeit. Die Stellungnahme der EASA vom September 2026 schlug vor, die europäische Schwelle für die obligatorische Registrierung und direkte Fernidentifizierung von 250 Gramm auf 100 Gramm zu senken. Dieser Vorschlag könnte die Anzahl der Drohnen erhöhen, die authentifizierte Identitätsfähigkeiten benötigen. IEEE-Forschung, die 2026 veröffentlicht wurde, identifizierte Lücken in den Authentifizierungsbestimmungen innerhalb aktueller Fernidentifizierungsstandards. Authentifizierung auf Netzwerkebene kann Risiken adressieren, die grundlegende Übertragungsprotokolle nicht vollständig lösen. Der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste hat die Möglichkeit, verifizierte Identitätsfunktionen neben der Transportkonnektivität bereitzustellen.
Nach Anwendung:
Infrastrukturinspektion führt, während Netzwerkwiederherstellung beschleunigtInfrastrukturinspektion machte im Jahr 2026 30,45 % des Marktes aus und ist damit die größte Anwendung. Anlageneigentümer nutzen Drohnen, um die Exposition gegenüber Turmbesteigungen, spezialisierten Zugangsgeräten und langen Inspektionsfenstern zu reduzieren. Die resultierenden Bilder und Sensordaten können vorausschauende Wartungsarbeiten unterstützen. e& UAE startete im April 2025 autonome, KI-gestützte Drohneninspektionen von Telekommunikationstürmen. Das Programm wurde von einem zentralisierten Drohnenbetriebszentrum mit Unterstützung nationaler Behörden betrieben. Energie- und Versorgungsinspektion, Öl- und Gasüberwachung sowie Bergbau- und Industrieüberwachung haben ähnliche Anforderungen an eine sichere und häufige Anlagenbewertung. Eine gemeinsame Konnektivitätsschicht über diese Anwendungen hinweg kann die Komplexität für Betreiber reduzieren, die mehrere Sektoren bedienen. Der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste wird gestützt, wenn Kunden eine einzige Plattform für verschiedene Inspektionsaufgaben nutzen. Dieser Ansatz kann auch die Verwaltung wiederkehrender Drohnenserviceverträge erleichtern.
Inspektion und Wiederherstellung von Telekommunikationsnetzen wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 27,46 % wachsen. Die Anwendung ist wichtig, da Betreiber beschädigte Standorte nach schweren Unwettern oder anderen Störungen schnell wiederherstellen müssen. Verizons System von 2026 nutzte Drohnenbilder und künstliche Intelligenz, um Schäden zu identifizieren, bevor Crews Mobilfunkstandorte erreichten. Dieser Prozess kann Ingenieurteams dabei helfen, Ausrüstung und Reparatursequenzen früher vorzubereiten. Telia führte im Juni 2025 in Schweden den Nordlänk RSQ ein, um Kommunikation, Netzwerkwartung und Situationsbewusstsein bei größeren Ausfällen zu unterstützen. Der Drohneneinsatz ist Teil des Betriebsmodells des Fahrzeugs. Der Anwendungsfall stärkt die Nachfrage nach resilienten Verbindungen, die in beschädigten oder abgelegenen Gebieten weiterhin funktionieren. Er verlagert auch den Einkauf hin zu Diensten, die für Wiederherstellungsergebnisse und nicht nur für den Datenverbrauch bewertet werden.
Nach Endnutzer:
Drohnenbetreiber führen, während Mobilfunknetzbetreiber die Nachfrage neu gestaltenDrohnenbetreiber und Anbieter von unbemannten Luftfahrtsystemen machten im Jahr 2026 33,25 % aus und stellen damit die größte Endnutzergruppe dar. Diese Anbieter betreiben Vertragsflotten für Anlageneigentümer und benötigen skalierbare Konnektivitätsvereinbarungen über mehrere Kundenstandorte hinweg. Ihre wiederkehrenden Flottenverträge können vorhersehbare Abonnementerlöse für Konnektivitätsdienstleister unterstützen. Nutzer aus dem Bereich Verteidigung und innere Sicherheit stellen besonders hohe Anforderungen an Zuverlässigkeit, Cybersicherheit und Lieferkettenkonformität. Elsights Halo-Plattform wurde im April 2026 in die DCMA Blue UAS-Liste der US-Regierung aufgenommen. Regierungs- und Behörden für öffentliche Sicherheit benötigen ebenfalls Prioritätskonnektivität für Notfallmissionen. Energie- und Versorgungsunternehmen, Bau-, Bergbau- und Industrieunternehmen sind bedeutende Nicht-Telekommunikations-Kundengruppen. Vom Netzbetreiber verwaltete Dienste können sich durch Zugangslösungen differenzieren, die auf diese betrieblichen Anforderungen zugeschnitten sind.
Mobilfunknetzbetreiber werden bis 2032 voraussichtlich mit einem CAGR von 27,12 % wachsen. Mobilfunknetzbetreiber entwickeln sich in einigen Märkten von Infrastrukturanbietern zu direkten Drohnendienstbetreibern. Diese Verschiebung kann Netzwerkzugang, Betriebsunterstützung und Analysen unter einem einzigen kommerziellen Angebot zusammenfassen. Energie- und Versorgungsunternehmen, Bau-, Bergbau- und Industrieunternehmen bleiben wichtige Nicht-Telekommunikations-Kundengruppen. Diese Nutzer suchen Alternativen zu manuellen Inspektionszyklen, die kostspielig oder gefährlich sind. Die Branche der Telekommunikations-Drohnen-Konnektivitätsdienste bewegt sich auch hin zu kommerziellen Modellen, die auf abgeschlossenen Inspektionen oder wiederhergestellten Netzwerkknoten basieren. Solche Verträge können Kunden eine klarere Verbindung zwischen Servicekosten und Betriebsergebnissen geben.
Geografische Analyse
Markt für Telekommunikations-Drohnen-Konnektivitätsdienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 35,65 % und verfügte damit über den größten regionalen Marktanteil. Die Region hat kommerzielle Drohnenvorschriften, eine umfangreiche 5G-Abdeckung und eine erhebliche Nachfrage nach der Inspektion von Telekommunikationsinfrastrukturen entwickelt. Die Vereinigten Staaten sind der wichtigste Umsatzbeitragsgeber. Die im August 2025 veröffentlichten BVLOS-Regelungsvorschläge der FAA legen einen leistungsbasierten Ansatz für den Routinebetrieb fest. AT&T, T-Mobile und Verizon gaben im Jahr 2026 eine grundsätzliche Einigung bekannt, ein Gemeinschaftsunternehmen zu gründen, das sich auf die Reduzierung von Funklöchern durch direkte Satellitenkonnektivität zum Endgerät konzentriert. Eine breitere Satellitenabdeckung könnte verwaltete Drohnendienste in Gebiete ohne herkömmlichen Mobilfunkzugang ausweiten. Kanada verfügt über einen Regulierungsrahmen, der weitgehend mit den FAA-Strukturen übereinstimmt. Mexiko weitet den Drohneneinsatz für Inspektionen im Energiesektor im Zusammenhang mit der Überwachung von Kohlenwasserstoffinfrastrukturen aus.
Markt für Telekommunikations-Drohnen-Konnektivitätsdienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 27,62 % wachsen. Chinas umfangreiche 5G-Investitionen, seine Fertigungsbasis und die Nachfrage nach Infrastrukturüberwachung unterstützen die regionale Aktivität. China Mobile und China Telecom investieren in drohnenverbundene Dienste für die Landwirtschaft, die Inspektion von Energienetzen und die Logistik. Japan und Südkorea treiben mit staatlicher Unterstützung private 5G-Projekte für die industrielle Drohneninspektion voran. Die Remote-ID-Anforderung Singapurs hat einen Bedarf an der Aufrüstung von Konnektivitätsmodulen bei registrierten Luftfahrzeugen geschaffen. Australien weitet ebenfalls BVLOS-Ausnahmegenehmigungsprogramme für Bergbau- und Agrarflotten aus.
Markt für Telekommunikations-Drohnen-Konnektivitätsdienste in EMEA und Südamerika
Europa hatte im Jahr 2026 einen bedeutenden Anteil am Markt für Telekommunikations-Drohnen-Konnektivitätsdienste, angeführt vom Vereinigten Königreich, Deutschland und Frankreich. Vodafones ADELE-Projekt in Deutschland zeigte, wie 5G-verbundene Drohnen die Planung von Notfalldiensten unterstützen können. Der Nahe Osten ist ein aufstrebendes Gebiet für autonome netzverbundene Drohnenprogramme. Das Turminspektionsprogramm von e& UAE veranschaulicht die Unterstützung der Region für Einsätze, an denen nationale Regulierungsbehörden beteiligt sind. Afrika bleibt der kleinste regionale Markt, obwohl Telekommunikationsbetreiber Inspektionsprogramme formalisieren. Südamerika befindet sich in einem früheren Stadium der Einführung. Brasilien und Argentinien stellen die größten kurzfristigen Chancen der Region im Bereich Energie- und Agrarinspektion dar.
Wettbewerbslandschaft
Der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste ist mäßig fragmentiert. Große Telekommunikationsbetreiber bieten verwaltete Mobilfunkkonnektivität in großem Maßstab an, während spezialisierte Plattformanbieter sich auf Multi-Link-Dienste für anspruchsvolle BVLOS-Missionen konzentrieren. AT&T, Verizon, T-Mobile, Deutsche Telekom, Telefonica, Vodafone und China Mobile können auf Netzwerkressourcen und Unternehmensvertriebskanäle zurückgreifen. Elsight und Viasat konkurrieren durch spezialisierte Systeme, die für missionskritische Betriebe entwickelt wurden. Der Wettbewerb konzentriert sich zunehmend auf die Integration von Konnektivität, Luftraumschnittstellen, Edge-Computing und Betriebsdiensten. Nokia erhielt 2025 einen EASA-Designverifizierungsbericht für sein LTE/5G-Drohnensystem. Der Bericht unterstützt eine verbesserte Eindämmung gemäß dem M2-Hochrisikominderungsstandard. Compliance-Fähigkeiten können Anbietern helfen, um Unternehmens- und Behördenaufträge zu konkurrieren.
Private Drahtlosnetzwerke für abgelegene Industriestandorte sind ein bedeutendes offenes Gebiet für den Markt für Telekommunikations-Drohnen-Konnektivitätsdienste. Hybridplattformen, die Mobilfunk- und Satellitenverbindungen kombinieren, sind ein weiteres wichtiges Gebiet. AeroVironment und Elsight schlossen im Oktober 2026 eine Partnerschaft, um Halo in das Mayhem-10-Starteffektor-System von AV zu integrieren. Das System kombinierte Satelliten-, private und öffentliche Mobilfunk- sowie Punkt-zu-Punkt-Funkverbindungen. Viasat, TTP, Frequentis und Dimetor führten im Mai 2026 eine BVLOS-Konnektivitätsdemonstration im Rahmen des Iris-Programms der Europäischen Weltraumorganisation durch. Diese Initiativen zeigen, dass Live-Betriebsdemonstrationen zu einem Mittel werden, um luftraumkonforme Konnektivität zu beweisen. Iridiums L-Band-Netzwerk bleibt relevant für maritime, polare und tief im Inland gelegene Betriebe, wo die Mobilfunkabdeckung begrenzt ist. Diese geografische Reichweite gibt Satellitenanbietern eine dauerhafte Rolle im Dienstleistungsmix.
Viasats VuaLe-Start im Februar 2026 zeigt eine Strategie, die sich auf segmentierte Satellitendienste für staatliche UAV-Missionen konzentriert. Elsights Listung auf dem US-Army-Marktplatz veranschaulicht den Wert der Beschaffungseignung im verteidigungsorientierten Konnektivitätsbereich. Diese Schritte deuten darauf hin, dass technische Fähigkeiten allein möglicherweise nicht den Wettbewerbserfolg bestimmen. Anbieter benötigen auch regulatorische Ausrichtung, Zugang zur Beschaffung und kommerzielle Angebote, die zu bestimmten Missionstypen passen.
Marktführer in der Branche der Telekommunikations-Drohnen-Konnektivitätsdienste
-
AT&T Inc.
-
BT Group plc
-
Deutsche Telekom AG
-
Telefonica, S.A.
-
Vodafone Group Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Telekommunikations-Drohnen-Konnektivitätsdienste Unternehmen in diesem Bericht
- AT&T Inc.
- BT Group plc
- Deutsche Telekom AG
- Telefonica, S.A.
- Vodafone Group Plc
- Orange S.A.
- Verizon Communications Inc.
- T-Mobile US, Inc.
- China Mobile Limited
- China Telecom Corporation Limited
- NTT DOCOMO, INC.
- Telia Company AB
- Nokia Corporation
- Viasat, Inc.
- Iridium Communications Inc.
- Elsight Limited
- Dimetor d.o.o.
Neueste Industrielle Entwicklungen in Markt für Telekommunikations-Drohnen-Konnektivitätsdienste
- Oktober 2026: AeroVironment und Elsight gaben eine Partnerschaft bekannt, um Elsights Halo-Multi-Link-Konnektivitätstechnologie in das Mayhem-10-Starteffektor-System von AV zu integrieren, wobei Satelliten-, private und öffentliche Mobilfunk- sowie Punkt-zu-Punkt-Funkverbindungen zu einer einzigen resilienten Verbindung gebündelt werden. Diese Konvergenz von verteidigungstauglichen Drohnenplattformen mit kommerziellen Multi-Link-Konnektivitätsarchitekturen signalisiert eine Verschiebung hin zu Dual-Use-Konnektivitätsstacks im BVLOS-Drohnenmarkt.
- Oktober 2026: Elsight stellte auf der AUSA 2026 eine präzise Positionierungslösung für unbemannte Systeme in GNSS-verweigerten Umgebungen vor und erweiterte damit seine Konnektivitätsplattform um Navigationsabsicherung für missionskritische Drohnenbetriebe in Umgebungen mit elektronischer Kriegsführung, womit eine Fähigkeitslücke in der Blue-UAS-Lieferkette direkt adressiert wird.
- September 2026: Elsights Halo-Technologie erhielt eine offizielle Listung auf dem UAS-Marktplatz der US-Armee nach einem Basic Ordering Agreement und einer vorherigen DCMA-Blue-UAS-Listenzertifizierung, was eine beschleunigte Beschaffung für die US-Armee, andere Zweige der US-Streitkräfte und Partnernationen ermöglicht und Multi-Link-BVLOS-Konnektivität für die Kommerzialisierung im Verteidigungsmaßstab positioniert.
- Mai 2026: Verizon stellte seine digitale Zwillingstechnologie zur Netzwerkwiederherstellung vor, die drohnenerfasste 3D-Bilder und KI nutzt, um Sturmschäden an Mobilfunkstandorten automatisch zu identifizieren, bevor Außendienstteams physisch auf betroffene Gebiete zugreifen können. Das Programm, das vor der Hurrikansaison 2026 erweitert wurde, verknüpft Telekommunikations-Drohnen-Konnektivitätsdienste direkt mit Netzwerkresilienzoperationen auf Betreiberebene.
Umfang des globalen Berichts über den Markt für Telekommunikations-Drohnen-Konnektivitätsdienste
Der Bericht über den Markt für Telekommunikations-Drohnen-Konnektivitätsdienste ist segmentiert nach Dienstleistungstyp (Verwaltete Mobilfunk-Konnektivitätsdienste, Satelliten-Konnektivitätsdienste, Hybride Multi-Link-Konnektivitätsdienste, Private Drahtlos- und dedizierte Netzwerkdienste, Konnektivitätsanalyse- und Abdeckungssicherungsdienste und sonstige Dienste), Betriebsreichweite (Sichtlinie, erweiterter Sichtlinienbetrieb und jenseits der Sichtlinie), Datenfunktion (Befehl und Kontrolle, Telemetrie und Verfolgung, Nutzlastdaten und Videoübertragung, Fernidentifizierung und -authentifizierung, Positionierungs- und Navigationsunterstützung und sonstige Datenfunktionen), Anwendung (Infrastrukturinspektion, Inspektion und Wiederherstellung von Telekommunikationsnetzen, Energie- und Versorgungsinspektion, Öl- und Gasüberwachung, Bergbau- und Industrieüberwachung und sonstige Anwendungen), Endnutzer (Mobilfunknetzbetreiber, Drohnenbetreiber und Anbieter von unbemannten Luftfahrtsystemen, Verteidigung und innere Sicherheit, Regierungs- und Behörden für öffentliche Sicherheit, Energie- und Versorgungsunternehmen, Bau-, Bergbau- und Industrieunternehmen und sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltete Mobilfunk-Konnektivitätsdienste |
| Satelliten-Konnektivitätsdienste |
| Hybride Multi-Link-Konnektivitätsdienste |
| Private Drahtlos- und dedizierte Netzwerkdienste |
| Konnektivitätsanalyse- und Abdeckungssicherungsdienste |
| Sonstige Dienste |
| Sichtlinie |
| Erweiterter Sichtlinienbetrieb |
| Jenseits der Sichtlinie |
| Befehl und Kontrolle |
| Telemetrie und Verfolgung |
| Nutzlastdaten und Videoübertragung |
| Fernidentifizierung und -authentifizierung |
| Positionierungs- und Navigationsunterstützung |
| Sonstige Datenfunktionen |
| Infrastrukturinspektion |
| Inspektion und Wiederherstellung von Telekommunikationsnetzen |
| Energie- und Versorgungsinspektion |
| Öl- und Gasüberwachung |
| Bergbau- und Industrieüberwachung |
| Sonstige Anwendungen |
| Mobilfunknetzbetreiber |
| Drohnenbetreiber und Anbieter von unbemannten Luftfahrtsystemen |
| Verteidigung und innere Sicherheit |
| Regierungs- und Behörden für öffentliche Sicherheit |
| Energie- und Versorgungsunternehmen |
| Bau-, Bergbau- und Industrieunternehmen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Verwaltete Mobilfunk-Konnektivitätsdienste | |
| Satelliten-Konnektivitätsdienste | ||
| Hybride Multi-Link-Konnektivitätsdienste | ||
| Private Drahtlos- und dedizierte Netzwerkdienste | ||
| Konnektivitätsanalyse- und Abdeckungssicherungsdienste | ||
| Sonstige Dienste | ||
| Nach Betriebsreichweite | Sichtlinie | |
| Erweiterter Sichtlinienbetrieb | ||
| Jenseits der Sichtlinie | ||
| Nach Datenfunktion | Befehl und Kontrolle | |
| Telemetrie und Verfolgung | ||
| Nutzlastdaten und Videoübertragung | ||
| Fernidentifizierung und -authentifizierung | ||
| Positionierungs- und Navigationsunterstützung | ||
| Sonstige Datenfunktionen | ||
| Nach Anwendung | Infrastrukturinspektion | |
| Inspektion und Wiederherstellung von Telekommunikationsnetzen | ||
| Energie- und Versorgungsinspektion | ||
| Öl- und Gasüberwachung | ||
| Bergbau- und Industrieüberwachung | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Drohnenbetreiber und Anbieter von unbemannten Luftfahrtsystemen | ||
| Verteidigung und innere Sicherheit | ||
| Regierungs- und Behörden für öffentliche Sicherheit | ||
| Energie- und Versorgungsunternehmen | ||
| Bau-, Bergbau- und Industrieunternehmen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste?
Die Marktgröße für Telekommunikations-Drohnen-Konnektivitätsdienste beträgt im Jahr 2026 1,03 Milliarden USD und wird bis 2032 voraussichtlich 3,87 Milliarden USD bei einem CAGR von 25,77 % erreichen.
Was treibt die Nachfrage nach Telekommunikations-Drohnen-Konnektivitätsdiensten an?
Breitere BVLOS-Wege, zuverlässige Befehls- und Kontrollbedürfnisse, Multi-Drohnen-Operationen und Anforderungen an hochauflösende Nutzlastdaten stützen die Nachfrage. Der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste profitiert auch, wenn Kunden Drohnenprogramme für wiederholbare Inspektionen und Netzwerkwiederherstellung einführen.
Welcher Dienstleistungstyp führt bei Telekommunikations-Drohnen-Konnektivitätsdiensten?
Verwaltete Mobilfunk-Konnektivitätsdienste führen mit einem Anteil von 37,85 % im Jahr 2026, unterstützt durch Netzbetreiberabrechnung, SIM-Bereitstellung und breite Netzabdeckung. Der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste nutzt diese etablierten Netzwerkfähigkeiten, um die Beschaffungskomplexität für Unternehmensflottenbetreiber zu reduzieren.
Welche Betriebsreichweite wächst am schnellsten?
Betriebe jenseits der Sichtlinie werden bis 2032 voraussichtlich mit einem CAGR von 27,68 % wachsen, da sie zertifizierte und resiliente Konnektivität benötigen. Der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste erfordert ein spezielleres Verbindungsdesign, wenn Flüge über die direkte Sichtüberwachung hinausgehen.
Welche Anwendung hat die größte Nachfrage?
Infrastrukturinspektion führt mit einem Anteil von 30,45 % im Jahr 2026, da Anlageneigentümer Drohnen nutzen, um Sicherheit und Inspektionseffizienz zu verbessern. Der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste unterstützt diese Arbeit durch zuverlässige Übertragung von Video-, Bild- und Sensordaten.
Welche Region hat den größten Anteil?
Nordamerika führt mit einem Anteil von 35,65 % im Jahr 2026, während der asiatisch-pazifische Raum bis 2032 voraussichtlich den höchsten CAGR von 27,62 % verzeichnen wird. Der Markt für Telekommunikations-Drohnen-Konnektivitätsdienste hat unterschiedliche regionale Bedürfnisse, da Regulierung, Abdeckung und Reife der Drohnenprogramme variieren.