
Taille et part du marché des services de connectivité pour drones télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.23 Milliards de dollars |
| Taille du Marché (2032) | 3.87 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 25.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de connectivité pour drones télécom par Mordor Intelligence
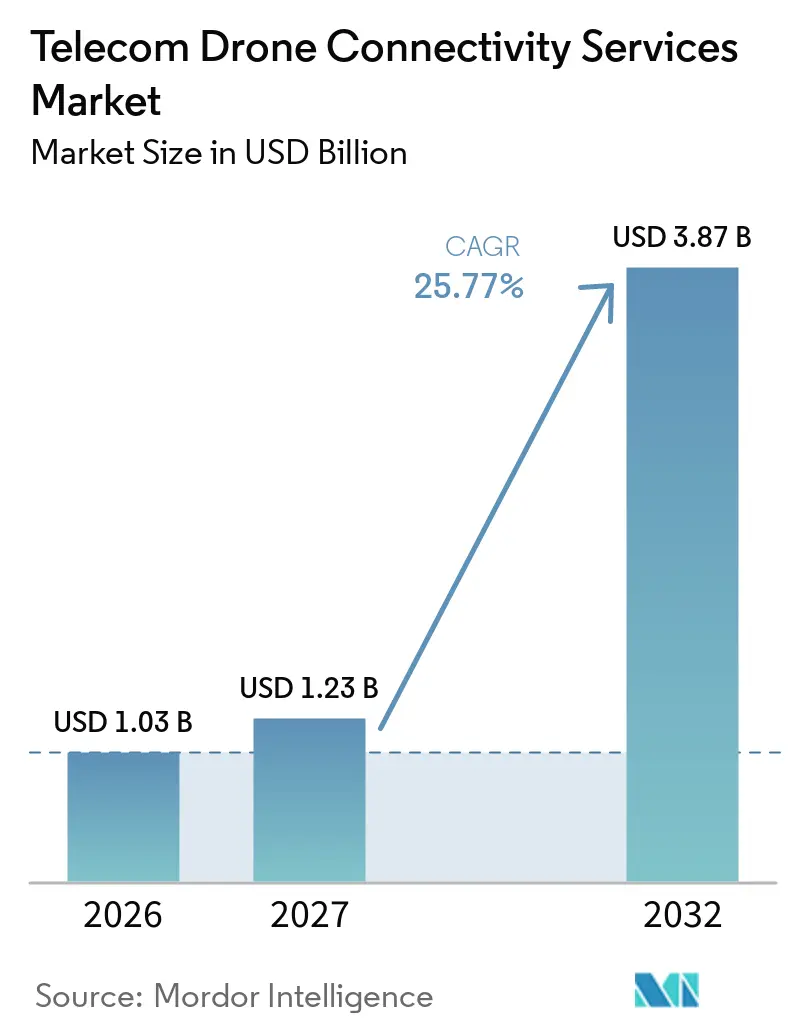
La taille du marché des services de connectivité pour drones télécom devrait s'étendre de 1,03 milliard USD en 2026 et 1,23 milliard USD en 2027 à 3,87 milliards USD d'ici 2032, enregistrant un CAGR de 25,77 % entre 2027 et 2032. Cette expansion reflète une acceptation plus large des opérations au-delà de la ligne de visée visuelle (BVLOS) et les efforts des opérateurs télécom pour commercialiser le découpage en tranches de réseau 5G et les actifs sans fil privés. La demande est soutenue par les travaux d'inspection, où les drones peuvent améliorer la sécurité des travailleurs et réduire le coût de vérification des tours, des pipelines et des réseaux électriques. Les opérateurs vont également au-delà de la connectivité de base en regroupant l'informatique en périphérie, l'analyse vidéo, les opérations de vol et la connectivité en un seul service. Le marché des services de connectivité pour drones tlécom dépend de plus en plus de liens de commande et de contrôle fiables à mesure que les missions deviennent plus longues et plus autonomes. Les différentes réglementations nationales en matière de BVLOS restent une contrainte, car elles augmentent la charge de conformité et limitent le déploiement de flottes transfrontalières.
Principaux enseignements du rapport
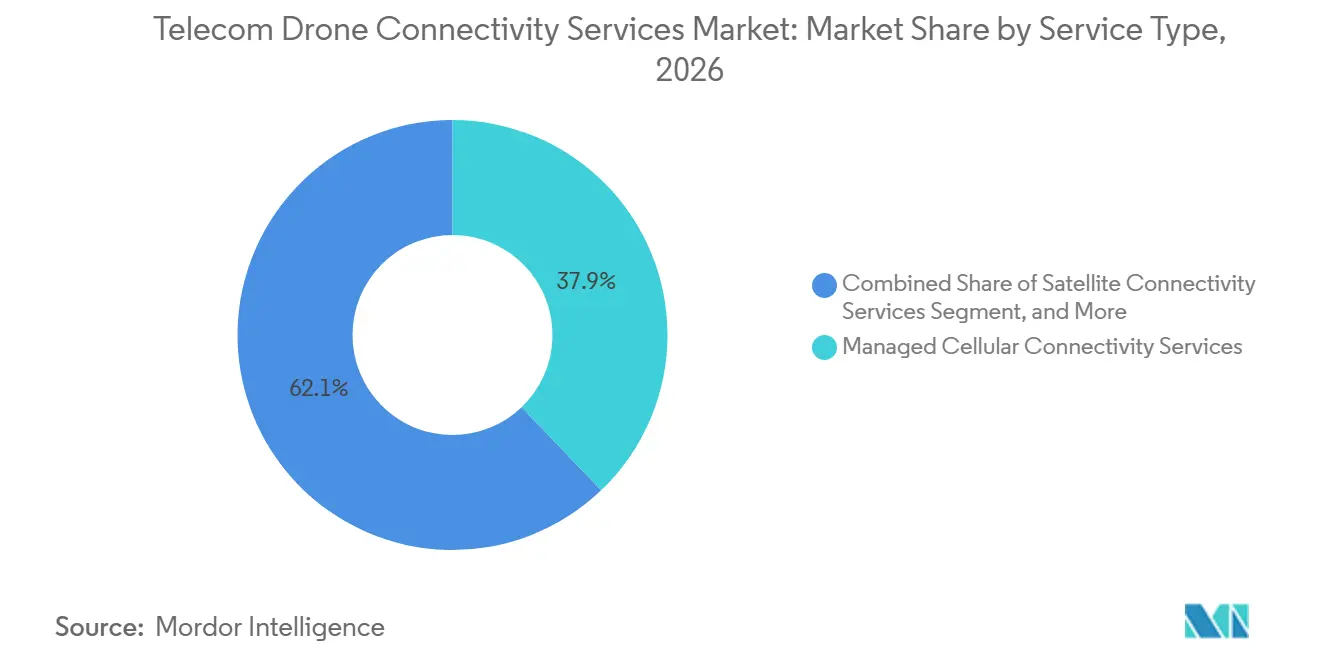
- Par type de service, les services de connectivité cellulaire gérée détenaient 37,85 % de la part du marché des services de connectivité pour drones télécom en 2026, tandis que le segment des services de connectivité multi-liens hybrides devrait se développer à un CAGR de 27,54 % jusqu'en 2032.
- Par portée opérationnelle, les opérations en ligne de visée visuelle représentaient 43,65 % de la part du marché des services de connectivité pour drones télécom en 2026, tandis que les opérations au-delà de la ligne de visée visuelle devraient se développer à un CAGR de 27,68 % jusqu'en 2032.
- Par fonction de données, la transmission de données de charge utile et de vidéo détenait 38,75 % de la part du marché des services de connectivité pour drones télécom en 2026, tandis que l'identification à distance et l'authentification devraient se développer à un CAGR de 27,35 % jusqu'en 2032.
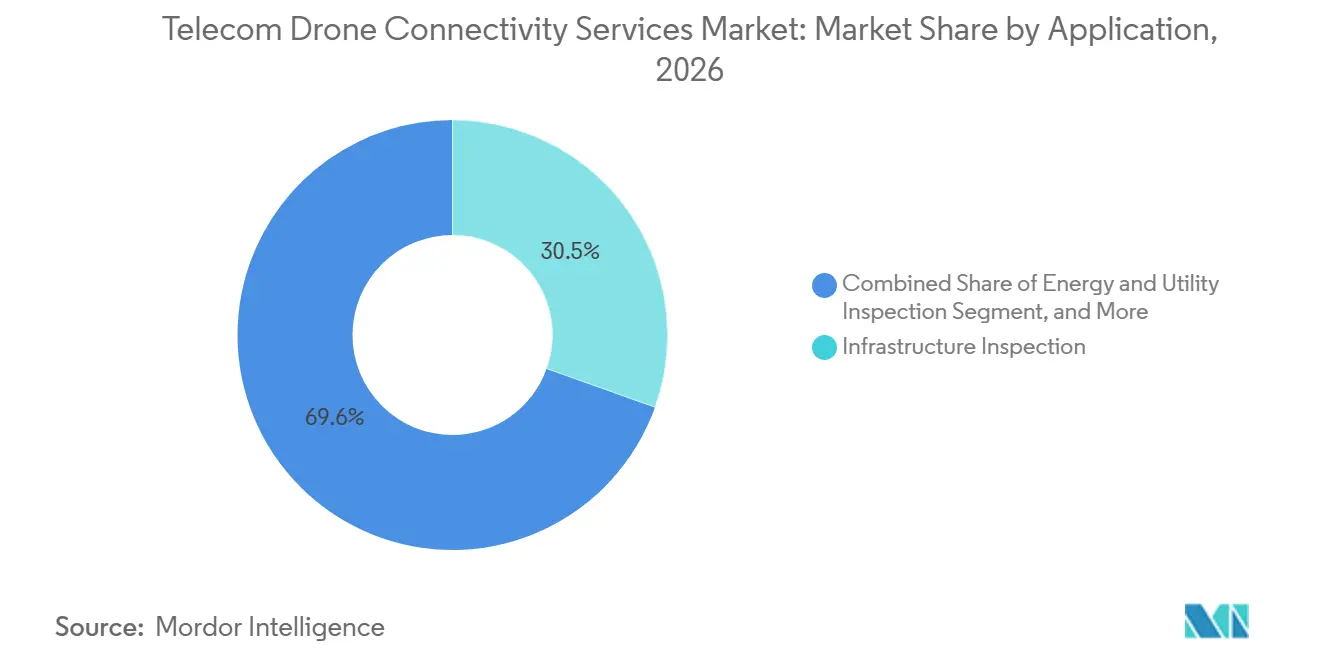
- Par application, l'inspection d'infrastructures représentait 30,45 % de la part du marché des services de connectivité pour drones télécom en 2026, tandis que l'inspection et la restauration de réseaux télécom devraient se développer à un CAGR de 27,46 % jusqu'en 2032.
- Par utilisateur final, les opérateurs de drones et les fournisseurs de services UAS représentaient 33,25 % de la part du marché des services de connectivité pour drones télécom en 2026, tandis que les opérateurs de réseaux mobiles devraient se développer à un CAGR de 27,12 % jusqu'en 2032.
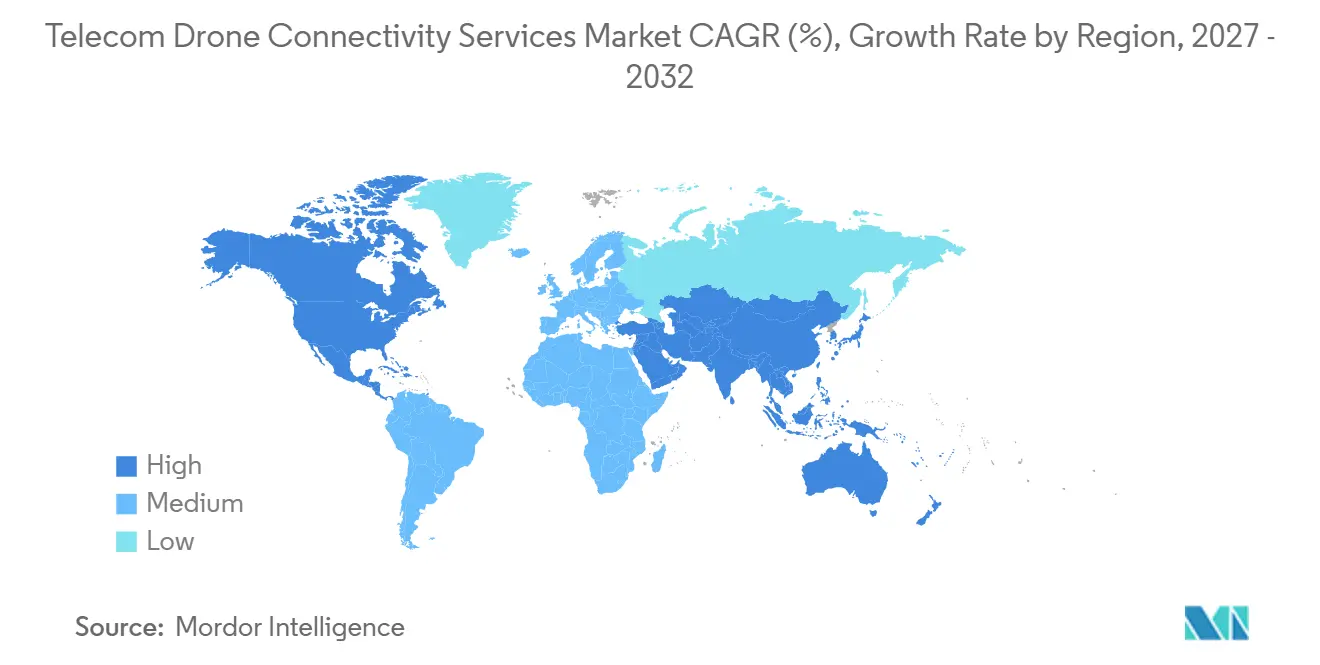
- Par géographie, l'Amérique du Nord détenait 35,65 % de la part du marché des services de connectivité pour drones télécom en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 27,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des voies réglementaires BVLOS | +4.5% | Mondial, avec des avantages pour les pionniers en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande de connectivité fiable pour la commande et le contrôle | +3.8% | Mondial | Court terme (≤ 2 ans) |
| Croissance des opérations autonomes et multi-drones | +3.2% | Asie-Pacifique en cœur, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de données de charge utile et de vidéo en temps réel | +2.9% | Mondial | Court terme (≤ 2 ans) |
| Exposition au réseau 5G et monétisation des réseaux privés | +2.4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Inspection des infrastructures télécom et exigences de résilience du réseau | +1.8% | Mondial, avec une forte présence en Amérique du Nord, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des voies réglementaires BVLOS
Les règles BVLOS peuvent transformer des essais limités en services commerciaux réguliers avec des exigences opérationnelles plus claires. En août 2025, la Federal Aviation Administration et la Transportation Security Administration ont publié un projet de cadre Part 108 pour les opérations BVLOS de routine. Le cadre proposé remplacerait une grande partie de l'approche au cas par cas par des exigences basées sur les performances. Des liens de commande et de contrôle persistants et assurés deviendraient centraux pour les missions BVLOS de routine dans le cadre de l'approche proposée. Cette exigence offre aux fournisseurs de connectivité une voie plus claire vers des revenus de service récurrents à mesure que les opérations approuvées s'étendent. Le marché des services de connectivité pour drones télécom bénéficie lorsque les approbations réglementaires couvrent des zones d'exploitation plus larges plutôt que des projets isolés.
Demande de connectivité fiable pour la commande et le contrôle
La connectivité de commande et de contrôle est essentielle car les pilotes doivent maintenir une connexion fiable tout au long d'un vol. Une défaillance du lien peut interrompre une mission et provoquer le retour automatique de l'aéronef. Cette exigence s'applique quelle que soit la charge utile, le secteur client ou le revenu de la mission. Les fournisseurs doivent donc concevoir des services autour de la faible latence et de la continuité, plutôt que de la seule capacité de données. Les plateformes multi-liens sont de plus en plus pertinentes car elles peuvent combiner des liens cellulaires, satellitaires et radio lorsqu'un seul réseau est insuffisant. Elsight a rapporté plus de 500 000 heures opérationnelles auprès de plus de 100 clients pour sa plateforme Halo en septembre 2026.
Croissance des opérations autonomes et multi-drones
Les flottes autonomes augmentent la demande de connectivité car chaque aéronef nécessite son propre lien de commande, flux de télémétrie et connexion de charge utile. Les vols simultanés peuvent également nécessiter des ressources réseau sur plusieurs cellules de couverture. Nokia a décrit des interfaces de programmation d'applications réseau permettant la planification de vols en tenant compte de la congestion et des conditions de service.[1] Cette capacité est utile lorsque plusieurs drones opèrent dans la même zone en même temps. L'Unité d'innovation de défense américaine a sélectionné Elsight pour la Phase 3 du Projet G.I. en novembre 2025, à la suite de tests de connectivité multi-drones dans des environnements contestés. Les fournisseurs télécom peuvent se différencier grâce à l'allocation de spectre mutualisée et aux engagements de qualité de service pour les clients de flottes.
Exigences croissantes en matière de données de charge utile et de vidéo en temps réel
La vidéo haute résolution, l'imagerie thermique et les données LiDAR rendent la connectivité plus précieuse pour les missions d'inspection et d'urgence. Ces flux de données peuvent soutenir une analyse rapide grâce à des outils d'intelligence artificielle situés à proximité de la périphérie du réseau. Verizon a utilisé des images capturées par drone dans son programme de jumeau numérique 2026 pour identifier les dommages sur les sites cellulaires avant que les équipes n'atteignent les emplacements affectés.[2] Vodafone, Frequentis, DLR et la Brigade des pompiers de Rostock ont rapporté que la vidéo drone en direct a réduit la planification des interventions d'urgence de plus de 9 minutes à 2 minutes lors des tests ADELE.[3] Ces usages nécessitent une capacité de liaison montante soutenue que les offres standard héritées peuvent ne pas fournir. Le marché des services de connectivité pour drones télécom a donc un argument plus solide en faveur des réseaux 5G autonomes et du découpage en tranches de réseau.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Autorisation BVLOS fragmentée et réglementation de l'espace aérien | -3.2% | Mondial, plus aigu en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Interférences de couverture aérienne et fiabilité des transferts | -2.5% | Mondial, plus prononcé dans les zones urbaines denses | Moyen terme (2-4 ans) |
| Coût élevé de la connectivité redondante certifiée | -2.1% | Mondial, plus aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Exposition aux cybermenaces sur les liens multi-réseaux | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Autorisation BVLOS fragmentée et réglementation de l'espace aérien
Les exigences BVLOS diffèrent selon les juridictions, ce qui peut ralentir le déploiement de services de flotte dans plusieurs pays. Un fournisseur peut avoir besoin d'une certification radio distincte, d'interfaces d'espace aérien et d'intégrations de gestion du trafic non habité dans chaque localisation. L'EASA a publié l'Avis n° 06/2026 en septembre 2026 dans le cadre de ses travaux en cours sur les règles de sécurité des aéronefs sans pilote. De nombreuses autorisations européennes restent spécifiques à un projet plutôt qu'à un opérateur. Les règles nationales en Asie-Pacifique varient également, des limites d'exploitation strictes aux programmes pilotes contrôlés. Le marché des services de connectivité pour drones télécom supporte des coûts de conformité plus élevés lorsqu'un service ne peut pas utiliser un modèle opérationnel unique dans toutes les juridictions.
Interférences de couverture aérienne et fiabilité des transferts
Les réseaux cellulaires ont été principalement conçus pour des utilisateurs au niveau du sol plutôt que pour des aéronefs à 30-120 mètres d'altitude. Les drones peuvent recevoir des signaux de plusieurs stations de base simultanément, ce qui peut augmenter les interférences et les échecs de transfert. Le problème est particulièrement important dans les zones urbaines denses où l'utilisation du réseau est élevée. Les fournisseurs peuvent avoir besoin de systèmes à double modem ou d'autres conceptions redondantes pour maintenir une connexion stable aux limites des cellules. De telles mesures améliorent la fiabilité des missions mais peuvent augmenter les coûts d'équipement et de service. Elles rendent également les fournisseurs prudents quant aux engagements de service dans les zones présentant la plus forte concentration de clients potentiels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services cellulaires gérés en tête tandis que les options multi-liens s'accélèrentLes services de connectivité cellulaire gérée représentaient 37,85 % du marché des services de connectivité pour drones télécom en 2026. L'approvisionnement en SIM géré par l'opérateur, la facturation intégrée et la couverture nationale peuvent réduire le travail de déploiement pour les flottes d'entreprise. Ces services peuvent également offrir un accès prioritaire pour le trafic de commande et de contrôle. Les utilisateurs de la sécurité publique apprécient cette approche car elle permet un déploiement rapide sur une large zone d'exploitation. Les services de connectivité satellitaire restent importants pour les zones éloignées, maritimes et autres emplacements sans couverture LTE. Viasat a lancé son portefeuille gouvernemental UAV VuaLe en février 2026 avec des services pour la sécurité publique, la réponse aux urgences et la sécurité des frontières.[4] Le portefeuille comprenait des terminaux à partir de 440 grammes pour les aéronefs plus petits. Les services de réseaux sans fil privés et dédiés soutiennent les clients qui ont besoin d'une couverture contrôlée, d'une latence plus faible ou d'une séparation du spectre public partagé. Les services d'analyse de connectivité et d'assurance de couverture gagnent également en pertinence à mesure que les opérateurs cherchent à avoir une visibilité sur la qualité du signal et la congestion avant le vol.
Les services de connectivité multi-liens hybrides devraient se développer à un CAGR de 27,54 % jusqu'en 2032. Le segment reflète la nécessité de maintenir la connectivité lorsqu'un type de réseau a une couverture limitée ou devient indisponible. La plateforme Halo d'Elsight combine les communications cellulaires, satellitaires et radio au niveau des paquets. L'approche est conçue pour prendre en charge un transfert ininterrompu entre les voies de communication. Galaxy 1 Communications s'est associé à Viasat en mars 2026 pour étendre les communications satellitaires Velaris pour les aéronefs sans équipage via un modèle de distribution. Les services hybrides peuvent soutenir des missions à longue portée où la couverture terrestre est inégale. Le secteur des services de connectivité pour drones télécom évolue vers des piles gérées par logiciel qui ajoutent des couches satellitaires et radio aux connexions cellulaires selon les besoins. Ce modèle peut améliorer la résilience tout en conservant la connectivité cellulaire comme couche de service principale.

Par portée opérationnelle :
la ligne de visée visuelle en tête tandis que le BVLOS prend de l'ampleurLes opérations en ligne de visée visuelle représentaient 43,65 % en 2026, ce qui en fait le plus grand segment de portée opérationnelle. Ce mode opératoire reste courant car il présente des exigences réglementaires plus simples et des besoins de connectivité moindres. L'inspection d'infrastructures, la surveillance de chantiers et les travaux de sécurité publique se déroulent souvent à proximité du pilote. La connectivité LTE standard est généralement adéquate pour les missions dans cet environnement opérationnel. La ligne de visée visuelle étendue offre une option intermédiaire où des observateurs aident à maintenir la conscience situationnelle le long du trajet. Ces vols nécessitent une gestion de connexion plus robuste que les opérations visuelles de base. Ils ne nécessitent pas toujours l'architecture redondante complète associée aux missions BVLOS. La transition de la ligne de visée visuelle au BVLOS est généralement déterminée par des seuils réglementaires plutôt que par un changement technique progressif. Les opérateurs ont besoin de services de connectivité certifiés lorsque le contact visuel direct avec l'aéronef n'est plus disponible.
Le BVLOS devrait se développer à un CAGR de 27,68 % de 2027 à 2032. Les opérations BVLOS créent un environnement de service plus exigeant car des liens de commande fiables sont nécessaires pour que la mission soit pleinement exécutée. Les règles proposées par la FAA en 2025 dans le cadre de la Part 108 fournissent une voie réglementaire plus claire pour les opérations BVLOS de routine. Viasat, Gotonomi et Videosoft Global ont réalisé une démonstration BVLOS en octobre 2025 en utilisant la connectivité satellitaire et la diffusion vidéo en temps réel. Ces démonstrations montrent le rôle du soutien satellitaire lorsque les réseaux terrestres sont indisponibles. À mesure que les autorisations s'élargissent, les fournisseurs peuvent proposer des services standardisés à des flottes plus importantes. Des volumes de déploiement plus élevés peuvent également réduire les coûts de connectivité par vol grâce aux économies d'échelle. Le marché des services de connectivité pour drones télécom verra probablement ses exigences de service les plus spécialisées émerger des opérations BVLOS.
Par fonction de données :
la transmission de charge utile en tête tandis que l'identification à distance s'accélèreLa transmission de données de charge utile et de vidéo représentait 38,75 % en 2026, la plus grande fonction de données. La vidéo haute définition, l'imagerie thermique, la photogrammétrie et la cartographie LiDAR justifient souvent l'investissement dans une mission de drone connecté. Les équipes d'inspection utilisent ces données pour évaluer les tours de transmission, les tracés de pipelines et les chantiers de construction. Le programme de jumeau numérique de Verizon a utilisé des images de drones haute résolution pour créer des modèles de référence des sites cellulaires. La commande et le contrôle constituent un service distinct car une réponse sûre du pilote nécessite une faible latence. La télémétrie et le suivi peuvent tolérer une latence plus élevée tant que la fiabilité est maintenue. Le soutien au positionnement et à la navigation est de plus en plus pertinent là où les signaux de navigation par satellite sont faibles ou indisponibles. Les autres fonctions de données comprennent les données de capteurs provenant d'aéronefs transportant plusieurs types de charges utiles. Les fournisseurs ont besoin de conceptions de service et de modèles de tarification différents pour ces fonctions distinctes.
L'identification à distance et l'authentification devraient se développer à un CAGR de 27,35 % jusqu'en 2032. Singapour exige la diffusion de l'identification à distance pour les aéronefs sans pilote de plus de 250 grammes à partir du 1er décembre 2025. L'exigence couvrait 17 300 aéronefs enregistrés sans capacité d'identification à distance par diffusion intégrée lorsqu'elle a été annoncée. L'avis de l'EASA de septembre 2026 proposait de réduire le seuil européen pour l'enregistrement obligatoire et l'identification à distance directe de 250 grammes à 100 grammes. Cette proposition pourrait augmenter le nombre de drones nécessitant des capacités d'identité authentifiée. Des recherches de l'IEEE publiées en 2026 ont identifié des lacunes dans les dispositions d'authentification au sein des normes actuelles d'identification à distance. L'authentification au niveau de la couche réseau peut traiter les risques que les protocoles de diffusion de base ne résolvent pas entièrement. Le marché des services de connectivité pour drones télécom a l'opportunité de fournir des fonctions d'identité vérifiée aux côtés de la connectivité de transport.
Par application :
l'inspection d'infrastructures en tête tandis que la restauration de réseau s'accélèreL'inspection d'infrastructures représentait 30,45 % du marché en 2026, ce qui en fait la plus grande application. Les propriétaires d'actifs utilisent des drones pour réduire l'exposition aux montées de tours, aux équipements d'accès spécialisés et aux longues fenêtres d'inspection. Les images et données de capteurs résultantes peuvent soutenir les travaux de maintenance prédictive. e& UAE a lancé des inspections autonomes de tours télécom alimentées par l'intelligence artificielle en avril 2025. Le programme opérait depuis un Centre d'opérations de drones centralisé avec le soutien des autorités nationales. L'inspection de l'énergie et des services publics, la surveillance du pétrole et du gaz, et la surveillance minière et industrielle partagent des besoins similaires pour une évaluation sûre et fréquente des actifs. Une couche de connectivité commune à travers ces applications peut réduire la complexité pour les opérateurs desservant plusieurs secteurs. Le marché des services de connectivité pour drones télécom est soutenu lorsque les clients utilisent une seule plateforme pour diverses tâches d'inspection. Cette approche peut également faciliter la gestion des contrats de service de drones récurrents.
L'inspection et la restauration de réseaux télécom devraient se développer à un CAGR de 27,46 % de 2027 à 2032. L'application est importante car les opérateurs doivent restaurer rapidement les sites endommagés après des intempéries sévères ou d'autres perturbations. Le système 2026 de Verizon utilisait des images de drones et l'intelligence artificielle pour identifier les dommages avant que les équipes n'atteignent les sites cellulaires. Ce processus peut aider les équipes d'ingénierie à préparer les équipements et les séquences de réparation plus tôt. Telia a introduit le Nordlänk RSQ en Suède en juin 2025 pour soutenir les communications, la maintenance du réseau et la conscience situationnelle lors de pannes majeures. Le déploiement de drones fait partie du modèle opérationnel du véhicule. Le cas d'usage renforce la demande de liens résilients qui continuent de fonctionner dans des zones endommagées ou éloignées. Il oriente également les achats vers des services valorisés pour les résultats de restauration plutôt que pour la seule consommation de données.
Par utilisateur final :
les opérateurs de drones en tête tandis que les opérateurs de réseaux mobiles remodèlent la demandeLes opérateurs de drones et les fournisseurs de services UAS représentaient 33,25 % en 2026, constituant le plus grand groupe d'utilisateurs finaux. Ces fournisseurs exploitent des flottes sous contrat pour les propriétaires d'actifs et ont besoin d'accords de connectivité évolutifs sur plusieurs sites clients. Leurs contrats de flotte récurrents peuvent soutenir des revenus d'abonnement prévisibles pour les fournisseurs de services de connectivité. Les utilisateurs de la défense et de la sécurité intérieure placent des exigences particulièrement élevées en matière de fiabilité, de cybersécurité et de conformité de la chaîne d'approvisionnement. La plateforme Halo d'Elsight a été ajoutée à la liste Blue UAS de la DCMA du gouvernement américain en avril 2026. Les agences gouvernementales et de sécurité publique nécessitent également une connectivité prioritaire pour les missions d'urgence. L'énergie et les services publics, la construction, les mines et les entreprises industrielles constituent des groupes de clients non télécom importants. Les services gérés par les opérateurs peuvent se différencier en fournissant des arrangements d'accès adaptés à ces besoins opérationnels.
Les opérateurs de réseaux mobiles devraient se développer à un CAGR de 27,12 % jusqu'en 2032. Les opérateurs de réseaux mobiles passent de fournisseurs d'infrastructure à opérateurs directs de services de drones dans certains marchés. Ce changement peut combiner l'accès au réseau, le soutien opérationnel et l'analyse sous une seule offre commerciale. L'énergie et les services publics, la construction, les mines et les entreprises industrielles restent des groupes de clients non télécom importants. Ces utilisateurs cherchent des alternatives aux cycles d'inspection manuelle qui sont coûteux ou dangereux. Le secteur des services de connectivité pour drones télécom évolue également vers des modèles commerciaux basés sur les inspections réalisées ou les nœuds de réseau restaurés. De tels contrats peuvent donner aux clients un lien plus clair entre les coûts de service et les résultats opérationnels.
Analyse géographique
Marché des Services de Connectivité pour Drones de Télécommunication en Amérique du Nord
L'Amérique du Nord détenait 35,65 % en 2026, ce qui lui confère la plus grande part régionale. La région a développé des règles commerciales pour les drones, une couverture 5G étendue et une demande substantielle pour l'inspection des infrastructures de télécommunication. Les États-Unis sont le principal contributeur aux revenus. Les règles BVLOS proposées par la FAA, publiées en août 2025, définissent une approche basée sur la performance pour les opérations courantes. AT&T, T-Mobile et Verizon ont annoncé un accord de principe en 2026 pour créer une coentreprise axée sur la réduction des zones mortes sans fil grâce à la connectivité satellite directe vers l'appareil. Une couverture satellite plus large pourrait étendre les services de drones gérés vers des zones sans accès cellulaire conventionnel. Le Canada dispose d'un cadre réglementaire qui s'aligne globalement sur les structures de la FAA. Le Mexique développe l'utilisation des drones pour les inspections dans le secteur de l'énergie liées à la surveillance des infrastructures d'hydrocarbures.
Marché des Services de Connectivité pour Drones de Télécommunication en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 27,62 % de 2027 à 2032. Les importants investissements de la Chine dans la 5G, sa base manufacturière et sa demande de surveillance des infrastructures soutiennent l'activité régionale. China Mobile et China Telecom investissent dans des services connectés par drone pour l'agriculture, l'inspection des réseaux électriques et la logistique. Le Japon et la Corée du Sud font progresser des projets de 5G privée pour l'inspection industrielle par drone avec le soutien des gouvernements. L'exigence d'identification à distance de Singapour a créé un besoin de mise à niveau du module de connectivité pour les aéronefs enregistrés. L'Australie élargit également ses programmes de dérogation BVLOS pour les flottes minières et agricoles.
Marché des Services de Connectivité pour Drones de Télécommunication en EMEA et en Amérique du Sud
L'Europe représentait une part significative du marché des services de connectivité pour drones de télécommunication en 2026, portée par le Royaume-Uni, l'Allemagne et la France. Les travaux ADELE de Vodafone en Allemagne ont montré comment les drones connectés en 5G peuvent soutenir la planification des services d'urgence. Le Moyen-Orient est un domaine émergent pour les programmes de drones autonomes connectés aux réseaux. Le programme d'inspection des tours de e& UAE illustre le soutien de la région aux déploiements impliquant les régulateurs nationaux. L'Afrique reste le plus petit marché régional, bien que les opérateurs de télécommunication formalisent leurs programmes d'inspection. L'Amérique du Sud se trouve à un stade d'adoption plus précoce. Le Brésil et l'Argentine représentent les plus grandes opportunités à court terme de la région dans l'inspection énergétique et agricole.
Paysage concurrentiel
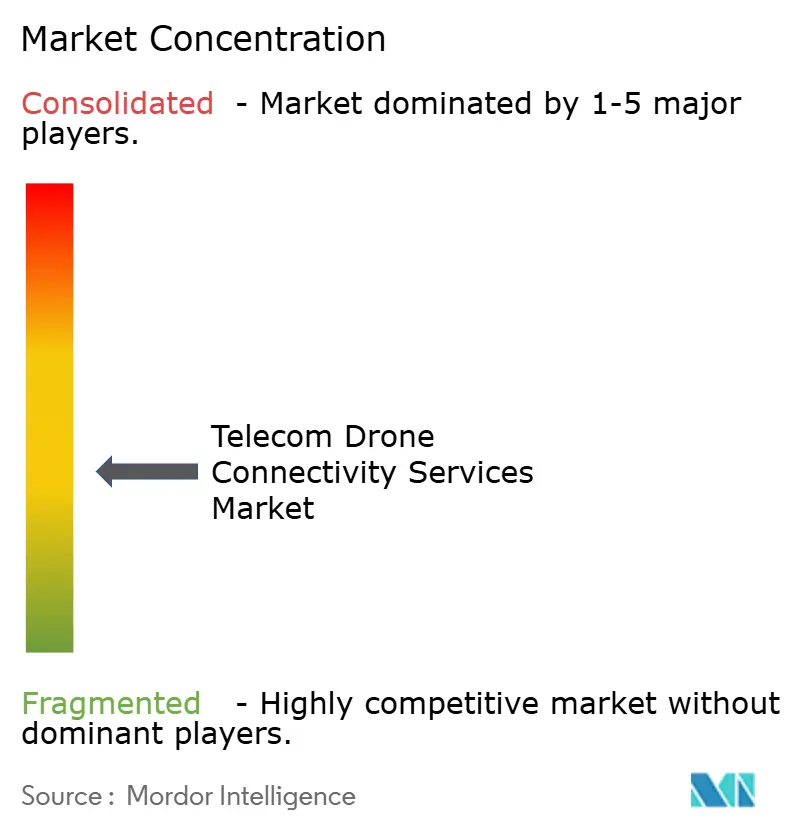
Le marché des services de connectivité pour drones télécom est modérément fragmenté. Les grands opérateurs télécom fournissent une connectivité cellulaire gérée à grande échelle, tandis que les fournisseurs de plateformes spécialisées se concentrent sur les services multi-liens pour les missions BVLOS exigeantes. AT&T, Verizon, T-Mobile, Deutsche Telekom, Telefonica, Vodafone et China Mobile peuvent s'appuyer sur des actifs réseau et des canaux de vente aux entreprises. Elsight et Viasat se distinguent par des systèmes spécialisés conçus pour les opérations critiques. La concurrence se concentre de plus en plus sur l'intégration de la connectivité, des interfaces d'espace aérien, de l'informatique en périphérie et des services opérationnels. Nokia a reçu un rapport de vérification de conception de l'EASA pour son système de drone LTE/5G en 2025. Le rapport soutient le confinement renforcé selon la norme d'atténuation des risques élevés M2. Les capacités de conformité peuvent aider les fournisseurs à concourir pour des travaux d'entreprise et du secteur public.
Les réseaux sans fil privés pour les sites industriels éloignés constituent un domaine ouvert important pour le marché des services de connectivité pour drones télécom. Les plateformes hybrides combinant des liens cellulaires et satellitaires constituent un autre domaine important. AeroVironment et Elsight se sont associés en octobre 2026 pour intégrer Halo dans le système d'effets lancés Mayhem 10. Le système combinait des connexions satellitaires, cellulaires privées et publiques, et radio point à point. Viasat, TTP, Frequentis et Dimetor ont réalisé une démonstration de connectivité BVLOS dans le cadre du programme Iris de l'Agence spatiale européenne en mai 2026. Ces initiatives montrent que les démonstrations opérationnelles en direct deviennent un moyen de prouver la connectivité conforme à l'espace aérien. Le réseau en bande L d'Iridium reste pertinent pour les opérations maritimes, polaires et en zones continentales profondes où la couverture cellulaire est limitée. Cette portée géographique confère aux fournisseurs satellitaires un rôle durable dans la combinaison de services.
Le lancement VuaLe de Viasat en février 2026 illustre une stratégie axée sur des services satellitaires segmentés pour les missions UAV gouvernementales. L'inscription d'Elsight sur la place de marché UAS de l'armée américaine illustre la valeur de l'éligibilité aux marchés publics dans la connectivité orientée défense. Ces mouvements suggèrent que la seule capacité technique peut ne pas déterminer le succès concurrentiel. Les fournisseurs ont également besoin d'un alignement réglementaire, d'un accès aux marchés publics et d'offres commerciales adaptées à des types de missions spécifiques.
Leaders du secteur des services de connectivité pour drones télécom
-
AT&T Inc.
-
BT Group plc
-
Deutsche Telekom AG
-
Telefonica, S.A.
-
Vodafone Group Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Connectivité pour Drones de Télécommunication Entreprises couvertes dans ce rapport
- AT&T Inc.
- BT Group plc
- Deutsche Telekom AG
- Telefonica, S.A.
- Vodafone Group Plc
- Orange S.A.
- Verizon Communications Inc.
- T-Mobile US, Inc.
- China Mobile Limited
- China Telecom Corporation Limited
- NTT DOCOMO, INC.
- Telia Company AB
- Nokia Corporation
- Viasat, Inc.
- Iridium Communications Inc.
- Elsight Limited
- Dimetor d.o.o.
Développements industriels récents dans Marché des Services de Connectivité pour Drones de Télécommunication
- Octobre 2026 : AeroVironment et Elsight ont annoncé un partenariat pour intégrer la technologie de connectivité multi-liens Halo d'Elsight dans le système d'effets lancés Mayhem 10 d'AV, combinant des connexions satellitaires, cellulaires privées et publiques, et radio point à point en une seule connexion résiliente. Cette convergence de plateformes de drones de niveau défense avec des architectures de connectivité multi-liens commerciales signale un glissement vers des piles de connectivité à double usage dans le marché des drones BVLOS.
- Octobre 2026 : Elsight a lancé une solution de positionnement précis pour les systèmes sans équipage dans des environnements où le GNSS est indisponible lors de l'AUSA 2026, étendant sa plateforme de connectivité à l'assurance de navigation pour les opérations de drones critiques dans des environnements de guerre électronique, répondant directement à un manque de capacité dans la chaîne d'approvisionnement Blue UAS.
- Septembre 2026 : La technologie Halo d'Elsight a obtenu une inscription officielle sur la place de marché UAS de l'armée américaine à la suite d'un accord de commande de base et d'une certification préalable sur la liste Blue UAS de la DCMA, permettant un approvisionnement accéléré pour l'armée américaine, d'autres branches des forces armées américaines et des nations partenaires, positionnant la connectivité BVLOS multi-liens pour une commercialisation à l'échelle de la défense.
- Mai 2026 : Verizon a dévoilé sa technologie de jumeau numérique pour la restauration du réseau, exploitant des images 3D capturées par drone et l'intelligence artificielle pour identifier automatiquement les dommages causés par les tempêtes sur les sites cellulaires avant que les équipes de terrain puissent physiquement accéder aux zones affectées. Étendu avant la saison des ouragans 2026, le programme relie directement les services de connectivité pour drones télécom aux opérations de résilience du réseau à l'échelle des opérateurs.
Portée du rapport mondial sur le marché des services de connectivité pour drones télécom
Le rapport sur le marché des services de connectivité pour drones télécom est segmenté par type de service (services de connectivité cellulaire gérée, services de connectivité satellitaire, services de connectivité multi-liens hybrides, services de réseaux sans fil privés et dédiés, services d'analyse de connectivité et d'assurance de couverture, et autres services), portée opérationnelle (ligne de visée visuelle, ligne de visée visuelle étendue, et au-delà de la ligne de visée visuelle), fonction de données (commande et contrôle, télémétrie et suivi, transmission de données de charge utile et de vidéo, identification à distance et authentification, soutien au positionnement et à la navigation, et autres fonctions de données), application (inspection d'infrastructures, inspection et restauration de réseaux télécom, inspection de l'énergie et des services publics, surveillance du pétrole et du gaz, surveillance minière et industrielle, et autres applications), utilisateur final (opérateurs de réseaux mobiles, opérateurs de drones et fournisseurs de services UAS, défense et sécurité intérieure, agences gouvernementales et de sécurité publique, énergie et services publics, entreprises de construction, minières et industrielles, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de connectivité cellulaire gérée |
| Services de connectivité satellitaire |
| Services de connectivité multi-liens hybrides |
| Services de réseaux sans fil privés et dédiés |
| Services d'analyse de connectivité et d'assurance de couverture |
| Autres services |
| Ligne de visée visuelle |
| Ligne de visée visuelle étendue |
| Au-delà de la ligne de visée visuelle |
| Commande et contrôle |
| Télémétrie et suivi |
| Transmission de données de charge utile et de vidéo |
| Identification à distance et authentification |
| Soutien au positionnement et à la navigation |
| Autres fonctions de données |
| Inspection d'infrastructures |
| Inspection et restauration de réseaux télécom |
| Inspection de l'énergie et des services publics |
| Surveillance du pétrole et du gaz |
| Surveillance minière et industrielle |
| Autres applications |
| Opérateurs de réseaux mobiles |
| Opérateurs de drones et fournisseurs de services UAS |
| Défense et sécurité intérieure |
| Agences gouvernementales et de sécurité publique |
| Énergie et services publics |
| Entreprises de construction, minières et industrielles |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Services de connectivité cellulaire gérée | |
| Services de connectivité satellitaire | ||
| Services de connectivité multi-liens hybrides | ||
| Services de réseaux sans fil privés et dédiés | ||
| Services d'analyse de connectivité et d'assurance de couverture | ||
| Autres services | ||
| Par portée opérationnelle | Ligne de visée visuelle | |
| Ligne de visée visuelle étendue | ||
| Au-delà de la ligne de visée visuelle | ||
| Par fonction de données | Commande et contrôle | |
| Télémétrie et suivi | ||
| Transmission de données de charge utile et de vidéo | ||
| Identification à distance et authentification | ||
| Soutien au positionnement et à la navigation | ||
| Autres fonctions de données | ||
| Par application | Inspection d'infrastructures | |
| Inspection et restauration de réseaux télécom | ||
| Inspection de l'énergie et des services publics | ||
| Surveillance du pétrole et du gaz | ||
| Surveillance minière et industrielle | ||
| Autres applications | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Opérateurs de drones et fournisseurs de services UAS | ||
| Défense et sécurité intérieure | ||
| Agences gouvernementales et de sécurité publique | ||
| Énergie et services publics | ||
| Entreprises de construction, minières et industrielles | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des services de connectivité pour drones télécom ?
La taille du marché des services de connectivité pour drones télécom est de 1,03 milliard USD en 2026 et devrait atteindre 3,87 milliards USD d'ici 2032 à un CAGR de 25,77 %.
Qu'est-ce qui stimule la demande de services de connectivité pour drones télécom ?
Des voies BVLOS plus larges, des besoins fiables en matière de commande et de contrôle, des opérations multi-drones et des exigences en matière de données de charge utile haute résolution soutiennent la demande. Le marché des services de connectivité pour drones télécom bénéficie également lorsque les clients adoptent des programmes de drones pour des inspections répétables et la restauration du réseau.
Quel type de service est en tête des services de connectivité pour drones télécom ?
Les services de connectivité cellulaire gérée sont en tête avec une part de 37,85 % en 2026, soutenus par la facturation des opérateurs, l'approvisionnement en SIM et la large couverture réseau. Le marché des services de connectivité pour drones télécom utilise ces capacités réseau établies pour réduire la complexité des achats pour les opérateurs de flottes d'entreprise.
Quelle portée opérationnelle se développe le plus rapidement ?
Le BVLOS devrait se développer à un CAGR de 27,68 % jusqu'en 2032 car il nécessite une connectivité certifiée et résiliente. Le marché des services de connectivité pour drones télécom nécessite une conception de connexion plus spécialisée à mesure que les vols s'éloignent de la supervision visuelle directe.
Quelle application présente la plus grande demande ?
L'inspection d'infrastructures est en tête avec une part de 30,45 % en 2026, car les propriétaires d'actifs utilisent des drones pour améliorer la sécurité et l'efficacité des inspections. Le marché des services de connectivité pour drones télécom soutient ce travail grâce à la transmission fiable de vidéos, d'images et de données de capteurs.
Quelle région détient la plus grande part ?
L'Amérique du Nord est en tête avec une part de 35,65 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus élevé de 27,62 % jusqu'en 2032. Le marché des services de connectivité pour drones télécom présente des besoins régionaux distincts car la réglementation, la couverture et la maturité des programmes de drones varient.