
Tamaño y Participación del Mercado de Servicios de Conectividad para Drones de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.87 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 25.77 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Conectividad para Drones de Telecomunicaciones por Mordor Intelligence
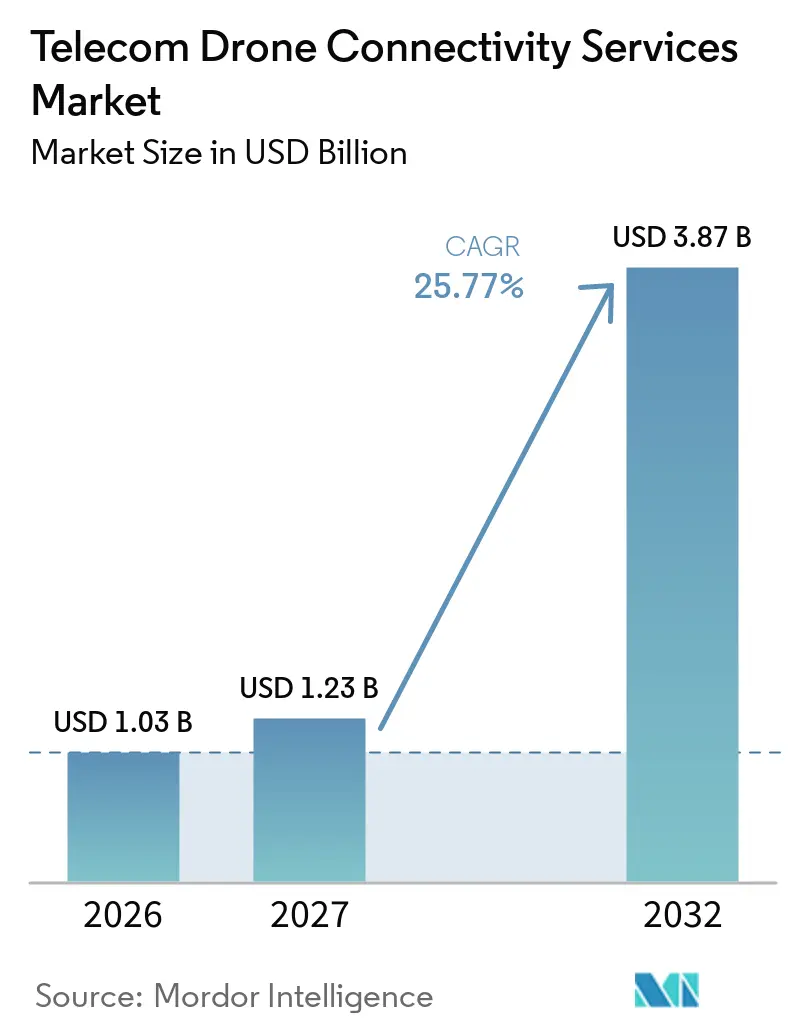
Se proyecta que el tamaño del Mercado de Servicios de Conectividad para Drones de Telecomunicaciones se expanda desde 1,03 mil millones de USD en 2026 y 1,23 mil millones de USD en 2027 hasta 3,87 mil millones de USD en 2032, registrando una CAGR del 25,77% entre 2027 y 2032. La expansión refleja una mayor aceptación de las operaciones más allá de la línea de visión visual (BVLOS) y los esfuerzos de los operadores de telecomunicaciones por comercializar la segmentación de redes 5G y los activos de redes inalámbricas privadas. La demanda está respaldada por trabajos de inspección, donde los drones pueden mejorar la seguridad de los trabajadores y reducir el costo de verificación de torres, tuberías y redes eléctricas. Los operadores también están yendo más allá de la conectividad básica al integrar computación en el borde, análisis de video, operaciones de vuelo y conectividad en un único servicio. El mercado de servicios de conectividad para drones de telecomunicaciones depende cada vez más de enlaces de comando y control confiables a medida que las misiones se vuelven más largas y autónomas. Las distintas normativas nacionales de BVLOS siguen siendo una limitación, ya que aumentan la carga de cumplimiento y restringen el despliegue de flotas transfronterizas.
Conclusiones Clave del Informe
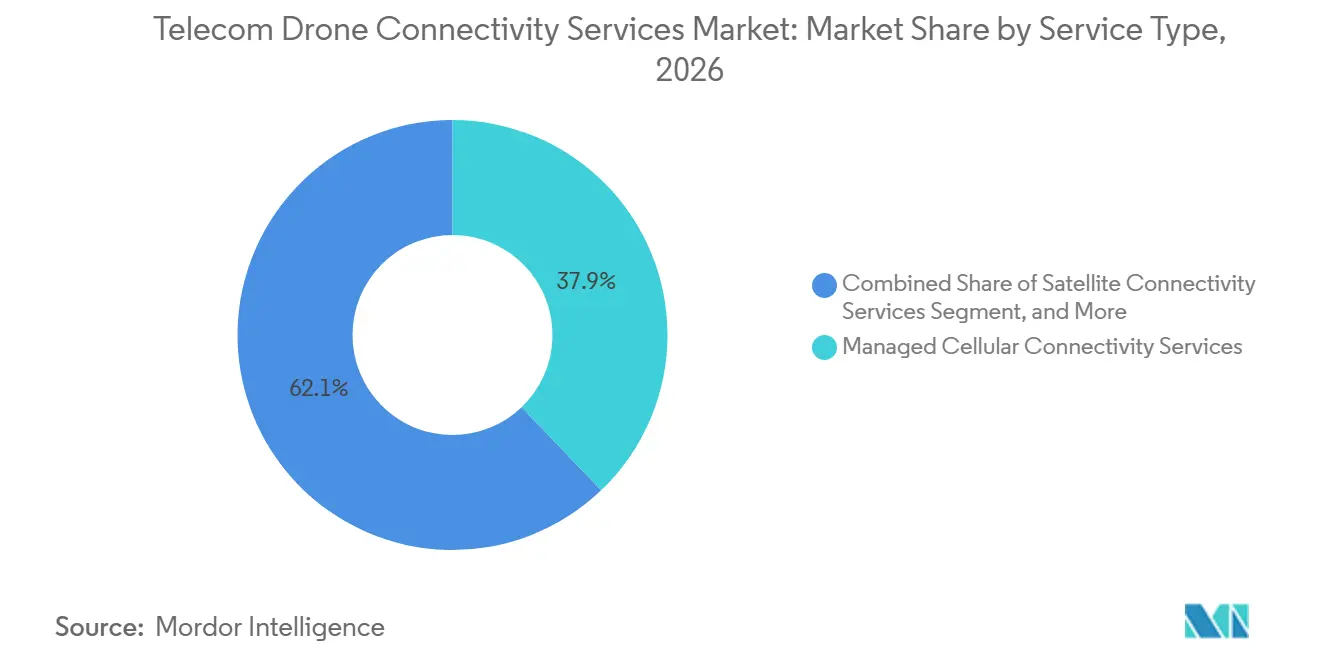
- Por tipo de servicio, los servicios de conectividad celular gestionada representaron el 37,85% de la participación del mercado de servicios de conectividad para drones de telecomunicaciones en 2026, mientras que se proyecta que el segmento de servicios de conectividad híbrida multi-enlace se expanda a una CAGR del 27,54% hasta 2032.
- Por alcance operacional, las operaciones en línea de visión visual representaron el 43,65% de la participación del mercado de servicios de conectividad para drones de telecomunicaciones en 2026, mientras que se proyecta que las operaciones más allá de la línea de visión visual se expandan a una CAGR del 27,68% hasta 2032.
- Por función de datos, la transmisión de datos de carga útil y video representó el 38,75% de la participación del mercado de servicios de conectividad para drones de telecomunicaciones en 2026, mientras que se proyecta que la identificación remota y autenticación se expanda a una CAGR del 27,35% hasta 2032.
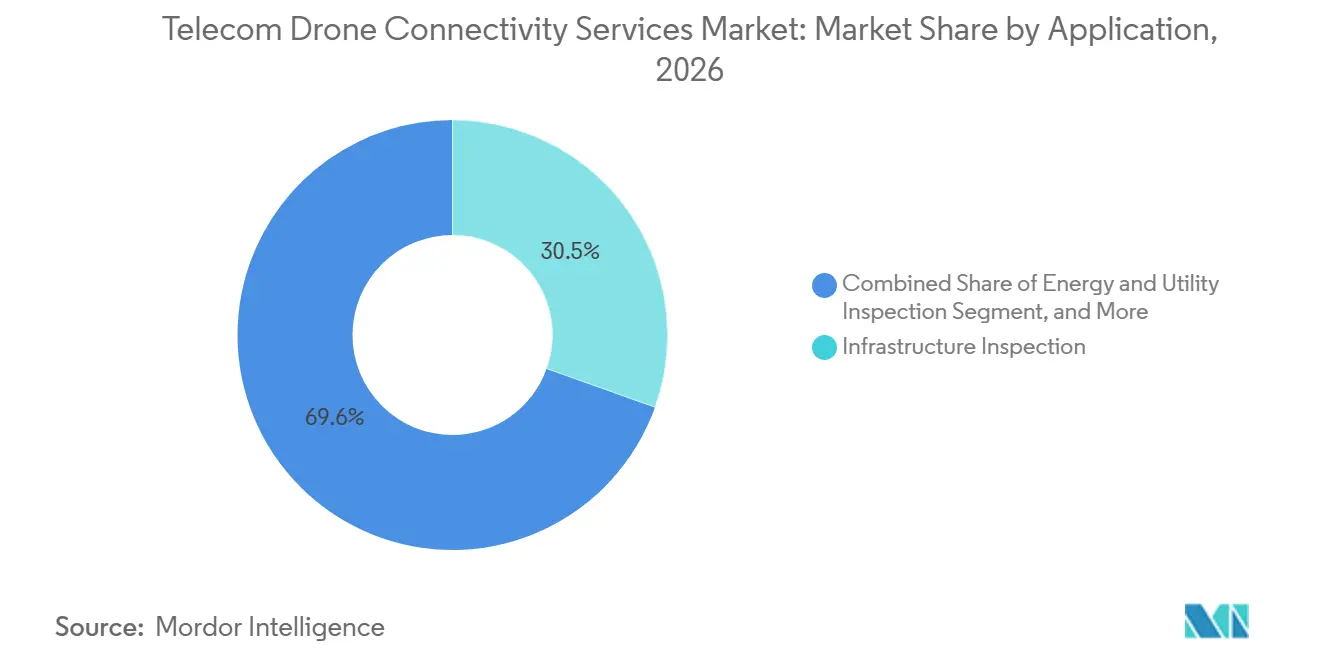
- Por aplicación, la inspección de infraestructura representó el 30,45% de la participación del mercado de servicios de conectividad para drones de telecomunicaciones en 2026, mientras que se proyecta que la inspección y restauración de redes de telecomunicaciones se expanda a una CAGR del 27,46% hasta 2032.
- Por usuario final, los operadores de drones y proveedores de servicios UAS representaron el 33,25% de la participación del mercado de servicios de conectividad para drones de telecomunicaciones en 2026, mientras que se proyecta que los operadores de redes móviles se expandan a una CAGR del 27,12% hasta 2032.
- Por geografía, América del Norte representó el 35,65% de la participación del mercado de servicios de conectividad para drones de telecomunicaciones en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 27,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Vías Regulatorias para BVLOS | +4.5% | Global, con ventajas para los primeros en moverse en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Demanda de Conectividad Confiable de Comando y Control | +3.8% | Global | Corto plazo (≤ 2 años) |
| Crecimiento de Operaciones Autónomas y con Múltiples Drones | +3.2% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Datos de Carga Útil y Video en Tiempo Real | +2.9% | Global | Corto plazo (≤ 2 años) |
| Exposición a Redes 5G y Monetización de Redes Privadas | +2.4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Inspección de Infraestructura de Telecomunicaciones y Resiliencia de Redes | +1.8% | Global, con fortaleza en América del Norte, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Vías Regulatorias para BVLOS
Las normativas BVLOS pueden convertir ensayos limitados en servicios comerciales regulares con requisitos operativos más claros. En agosto de 2025, la Administración Federal de Aviación y la Administración de Seguridad en el Transporte publicaron un marco propuesto de la Parte 108 para operaciones BVLOS rutinarias. El marco propuesto reemplazaría gran parte del enfoque de exención caso por caso con requisitos basados en el desempeño. Los enlaces de comando y control persistentes y garantizados se convertirían en elementos centrales de las misiones BVLOS rutinarias bajo el enfoque propuesto. Este requisito proporciona a los proveedores de conectividad una vía más clara hacia ingresos recurrentes por servicio a medida que se amplían las operaciones aprobadas. El mercado de servicios de conectividad para drones de telecomunicaciones se beneficia cuando las aprobaciones regulatorias cubren áreas operativas más amplias en lugar de proyectos aislados.
Demanda de Conectividad Confiable de Comando y Control
La conectividad de comando y control es esencial porque los pilotos deben mantener una conexión confiable durante todo el vuelo. Un fallo en el enlace puede interrumpir una misión y hacer que la aeronave regrese automáticamente a su base. Este requisito aplica independientemente de la carga útil, el sector del cliente o los ingresos de la misión. Por lo tanto, los proveedores deben diseñar servicios en torno a la baja latencia y la continuidad, en lugar de centrarse únicamente en la capacidad de datos. Las plataformas multi-enlace son cada vez más relevantes porque pueden combinar enlaces celulares, satelitales y de radio cuando una sola red es insuficiente. Elsight reportó más de 500.000 horas operacionales en más de 100 clientes para su plataforma Halo en septiembre de 2026.
Crecimiento de Operaciones Autónomas y con Múltiples Drones
Las flotas autónomas aumentan la demanda de conectividad porque cada aeronave requiere su propio enlace de comando, flujo de telemetría y conexión de carga útil. Los vuelos simultáneos también pueden requerir recursos de red en varias celdas de cobertura. Nokia describió interfaces de programación de aplicaciones de red que permiten la planificación de vuelos en torno a la congestión y las condiciones del servicio.[1] Esta capacidad es útil cuando varios drones operan dentro de la misma área al mismo tiempo. La Unidad de Innovación en Defensa de los Estados Unidos seleccionó a Elsight para la Fase 3 del Proyecto G.I. en noviembre de 2025, tras las pruebas de conectividad multi-dron en entornos disputados. Los proveedores de telecomunicaciones pueden diferenciarse mediante la asignación de espectro agrupado y compromisos de calidad de servicio para clientes de flotas.
Crecientes Requisitos de Datos de Carga Útil y Video en Tiempo Real
El video de alta resolución, las imágenes térmicas y los datos LiDAR hacen que la conectividad sea más valiosa para misiones de inspección y emergencia. Estos flujos de datos pueden respaldar el análisis rápido mediante herramientas de inteligencia artificial ubicadas cerca del borde de la red. Verizon utilizó imágenes capturadas por drones en su programa de gemelo digital de 2026 para identificar daños en sitios de celdas antes de que los equipos llegaran a las ubicaciones afectadas.[2] Vodafone, Frequentis, DLR y la Brigada de Bomberos de Rostock informaron que el video en vivo de drones redujo la planificación de respuesta a emergencias de más de 9 minutos a 2 minutos durante las pruebas ADELE.[3] Estos usos requieren una capacidad de enlace ascendente sostenida que los planes heredados estándar pueden no proporcionar. El mercado de servicios de conectividad para drones de telecomunicaciones tiene, por lo tanto, un argumento más sólido para las redes 5G independientes y la segmentación de redes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Autorización BVLOS Fragmentada y Normativas de Espacio Aéreo | -3.2% | Global, más agudo en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Interferencia de Cobertura Aérea y Confiabilidad de Transferencia | -2.5% | Global, más pronunciado en áreas urbanas densas | Mediano plazo (2-4 años) |
| Alto Costo de la Conectividad Redundante Certificada | -2.1% | Global, más agudo en mercados emergentes | Mediano plazo (2-4 años) |
| Exposición a Ciberseguridad en Enlaces Multi-Red | -1.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Autorización BVLOS Fragmentada y Normativas de Espacio Aéreo
Los requisitos BVLOS difieren entre jurisdicciones, lo que puede ralentizar el despliegue de servicios de flota en varios países. Un proveedor puede necesitar certificación de radio separada, interfaces de espacio aéreo e integraciones de gestión de tráfico no tripulado en cada ubicación. La EASA emitió la Opinión N.° 06/2026 en septiembre de 2026 como parte de su trabajo continuo sobre las normas de seguridad de aeronaves no tripuladas. Muchas autorizaciones europeas siguen siendo específicas para proyectos en lugar de aplicarse a todo el operador. Las normativas nacionales en Asia-Pacífico también varían, desde límites operativos estrictos hasta programas piloto controlados. El mercado de servicios de conectividad para drones de telecomunicaciones incurre en mayores costos de cumplimiento cuando un servicio no puede utilizar un único modelo operativo en todas las jurisdicciones.
Interferencia de Cobertura Aérea y Confiabilidad de Transferencia
Las redes celulares fueron diseñadas principalmente para usuarios a nivel del suelo en lugar de aeronaves a 30-120 metros de altura. Los drones pueden recibir señales de varias estaciones base simultáneamente, lo que puede aumentar la interferencia e incrementar los fallos de transferencia. El problema es particularmente importante en áreas urbanas densas donde el uso de la red es elevado. Los proveedores pueden necesitar sistemas de doble módem u otros diseños redundantes para mantener una conexión estable en los bordes de las celdas. Tales medidas mejoran la confiabilidad de la misión, pero pueden aumentar los costos de equipos y servicios. También hacen que los proveedores sean cautelosos respecto a los compromisos de servicio en ubicaciones con la mayor concentración de clientes potenciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios Celulares Gestionados Lideran Mientras las Opciones Multi-Enlace se AceleranLos Servicios de Conectividad Celular Gestionada representaron el 37,85% del mercado de servicios de conectividad para drones de telecomunicaciones en 2026. El aprovisionamiento de SIM gestionado por operador, la facturación integrada y la cobertura nacional pueden reducir el trabajo de despliegue para las flotas empresariales. Estos servicios también pueden ofrecer acceso prioritario para el tráfico de comando y control. Los usuarios de seguridad pública valoran este enfoque porque permite un despliegue rápido en una amplia área operativa. Los Servicios de Conectividad Satelital siguen siendo importantes para ubicaciones remotas, marítimas y otras sin cobertura LTE. Viasat lanzó su cartera de UAV gubernamentales VuaLe en febrero de 2026 con servicios para seguridad pública, respuesta a emergencias y seguridad fronteriza.[4] La cartera incluía terminales a partir de 440 gramos para aeronaves más pequeñas. Los Servicios de Redes Inalámbricas Privadas y Redes Dedicadas apoyan a los clientes que necesitan cobertura controlada, menor latencia o separación del espectro público compartido. Los Servicios de Análisis de Conectividad y Garantía de Cobertura también están ganando relevancia a medida que los operadores buscan visibilidad sobre la calidad de la señal y la congestión antes del vuelo.
Se proyecta que los Servicios de Conectividad Híbrida Multi-Enlace se expandan a una CAGR del 27,54% hasta 2032. El segmento refleja la necesidad de mantener la conectividad cuando un tipo de red tiene cobertura limitada o deja de estar disponible. La plataforma Halo de Elsight combina comunicaciones celulares, satelitales y de radio a nivel de paquete. El enfoque está diseñado para soportar la transferencia ininterrumpida entre rutas de comunicación. Galaxy 1 Communications se asoció con Viasat en marzo de 2026 para extender las comunicaciones satelitales Velaris para aeronaves no tripuladas a través de un modelo de distribución. Los servicios híbridos pueden soportar misiones de largo alcance donde la cobertura terrestre es irregular. La industria de servicios de conectividad para drones de telecomunicaciones está evolucionando hacia pilas gestionadas por software que añaden capas satelitales y de radio a las conexiones celulares según las condiciones lo requieran. Este modelo puede mejorar la resiliencia mientras mantiene la conectividad celular como capa de servicio principal.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Alcance Operacional:
La Línea de Visión Visual Lidera Mientras BVLOS Gana TerrenoLas operaciones en Línea de Visión Visual representaron el 43,65% en 2026, convirtiéndose en el segmento de alcance operacional más grande. Este modo de operación sigue siendo común porque tiene requisitos regulatorios más simples y menores necesidades de conectividad. La inspección de infraestructura, el monitoreo de construcción y el trabajo de seguridad pública a menudo se realizan cerca del piloto. La conectividad LTE estándar es generalmente adecuada para misiones dentro de este entorno operativo. La Línea de Visión Visual Extendida proporciona una opción intermedia donde los observadores ayudan a mantener la conciencia situacional a lo largo de la ruta. Estos vuelos requieren una gestión de conexión más sólida que las operaciones visuales básicas. No siempre requieren la arquitectura redundante completa asociada con las misiones BVLOS. La transición de VLOS a BVLOS generalmente está impulsada por umbrales regulatorios en lugar de un cambio técnico gradual. Los operadores necesitan servicios de conectividad certificados cuando el contacto visual directo con la aeronave ya no está disponible.
Se proyecta que las operaciones Más Allá de la Línea de Visión Visual se expandan a una CAGR del 27,68% de 2027 a 2032. Las operaciones BVLOS crean un entorno de servicio más exigente porque se requieren enlaces de comando confiables para que la misión se ejecute completamente. Las reglas propuestas de la Parte 108 de la FAA de 2025 proporcionan una vía regulatoria más clara para las operaciones BVLOS rutinarias. Viasat, Gotonomi y Videosoft Global completaron una demostración BVLOS en octubre de 2025 utilizando conectividad satelital y transmisión de video en tiempo real. Estas demostraciones muestran el papel del soporte satelital cuando las redes terrestres no están disponibles. A medida que las autorizaciones se amplíen, los proveedores podrán ofrecer servicios estandarizados a flotas más grandes. Los mayores volúmenes de despliegue también pueden reducir los costos de conectividad por vuelo mediante economías de escala en las adquisiciones. Es probable que el mercado de servicios de conectividad para drones de telecomunicaciones vea sus requisitos de servicio más especializados surgir de las operaciones BVLOS.
Por Función de Datos:
La Transmisión de Carga Útil Lidera Mientras la Identificación Remota se AceleraLa Transmisión de Datos de Carga Útil y Video representó el 38,75% en 2026, siendo la función de datos más grande. El video de alta definición, las imágenes térmicas, la fotogrametría y el mapeo LiDAR a menudo justifican la inversión en una misión de dron conectado. Los equipos de inspección utilizan estos datos para evaluar torres de transmisión, rutas de tuberías y sitios de construcción. El programa de gemelo digital de Verizon utilizó imágenes de drones de alta resolución para crear modelos de referencia de sitios de celdas. El Comando y Control es un servicio separado porque una respuesta segura del piloto requiere baja latencia. La Telemetría y el Seguimiento pueden tolerar mayor latencia siempre que se mantenga la confiabilidad. El Soporte de Posicionamiento y Navegación es cada vez más relevante donde las señales de navegación satelital son débiles o no están disponibles. Otras Funciones de Datos incluyen datos de sensores de aeronaves que transportan múltiples tipos de carga útil. Los proveedores necesitan diferentes diseños de servicio y modelos de precios para estas distintas funciones.
Se proyecta que la Identificación Remota y Autenticación se expanda a una CAGR del 27,35% hasta 2032. Singapur requiere la transmisión de Identificación Remota para aeronaves no tripuladas de más de 250 gramos a partir del 1 de diciembre de 2025. El requisito cubría 17.300 aeronaves registradas sin capacidad de transmisión de Identificación Remota incorporada cuando fue anunciado. La opinión de la EASA de septiembre de 2026 propuso reducir el umbral europeo para el registro obligatorio y la Identificación Remota directa de 250 gramos a 100 gramos. Esta propuesta podría aumentar el número de drones que necesitan capacidades de identidad autenticada. La investigación del IEEE publicada en 2026 identificó brechas en las disposiciones de autenticación dentro de los estándares actuales de Identificación Remota. La autenticación a nivel de red puede abordar riesgos que los protocolos de transmisión básicos no resuelven completamente. El mercado de servicios de conectividad para drones de telecomunicaciones tiene la oportunidad de proporcionar funciones de identidad verificada junto con la conectividad de transporte.
Por Aplicación:
La Inspección de Infraestructura Lidera Mientras la Restauración de Redes se AceleraLa Inspección de Infraestructura representó el 30,45% del mercado en 2026, convirtiéndose en la aplicación más grande. Los propietarios de activos utilizan drones para reducir la exposición a escaladas de torres, equipos de acceso especializados y largos períodos de inspección. Las imágenes y los datos de sensores resultantes pueden respaldar el trabajo de mantenimiento predictivo. e& UAE lanzó inspecciones autónomas de torres de telecomunicaciones impulsadas por inteligencia artificial en abril de 2025. El programa operó desde un Centro de Operaciones de Drones centralizado con el apoyo de las autoridades nacionales. La Inspección de Energía y Servicios Públicos, el Monitoreo de Petróleo y Gas, y el Monitoreo Minero e Industrial comparten necesidades similares de evaluación de activos segura y frecuente. Una capa de conectividad común en estas aplicaciones puede reducir la complejidad para los operadores que atienden varios sectores. El mercado de servicios de conectividad para drones de telecomunicaciones se beneficia cuando los clientes utilizan una única plataforma para diversas tareas de inspección. Este enfoque también puede facilitar la gestión de contratos recurrentes de servicios de drones.
Se proyecta que la Inspección y Restauración de Redes de Telecomunicaciones se expanda a una CAGR del 27,46% de 2027 a 2032. La aplicación es importante porque los operadores necesitan restaurar sitios dañados rápidamente después de condiciones meteorológicas severas u otras interrupciones. El sistema de Verizon de 2026 utilizó imágenes de drones e inteligencia artificial para identificar daños antes de que los equipos llegaran a los sitios de celdas. Este proceso puede ayudar a los equipos de ingeniería a preparar equipos y secuencias de reparación con anticipación. Telia introdujo el Nordlänk RSQ en Suecia en junio de 2025 para apoyar las comunicaciones, el mantenimiento de redes y la conciencia situacional durante grandes interrupciones. El despliegue de drones es parte del modelo operativo del vehículo. El caso de uso fortalece la demanda de enlaces resilientes que continúan funcionando en áreas dañadas o remotas. También desplaza las adquisiciones hacia servicios que se valoran por los resultados de restauración en lugar del consumo de datos únicamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Operadores de Drones Lideran Mientras los Operadores de Redes Móviles Reconfiguran la DemandaLos Operadores de Drones y Proveedores de Servicios UAS representaron el 33,25% en 2026, siendo el grupo de usuarios finales más grande. Estos proveedores operan flotas contratadas para propietarios de activos y necesitan acuerdos de conectividad escalables en varios sitios de clientes. Sus contratos recurrentes de flota pueden respaldar ingresos de suscripción predecibles para los proveedores de servicios de conectividad. Los usuarios de Defensa y Seguridad Nacional imponen requisitos especialmente elevados en materia de confiabilidad, ciberseguridad y cumplimiento de la cadena de suministro. La plataforma Halo de Elsight fue añadida a la Lista Azul UAS DCMA del Gobierno de los Estados Unidos en abril de 2026. Las Agencias Gubernamentales y de Seguridad Pública también requieren conectividad prioritaria para misiones de emergencia. Las Empresas de Energía y Servicios Públicos, Construcción, Minería e Industria son grupos de clientes no relacionados con las telecomunicaciones significativos. Los servicios gestionados por operadores pueden diferenciarse al proporcionar acuerdos de acceso adaptados a estas necesidades operativas.
Se proyecta que los Operadores de Redes Móviles se expandan a una CAGR del 27,12% hasta 2032. Los operadores de redes móviles están pasando de ser proveedores de infraestructura a operadores directos de servicios de drones en algunos mercados. Este cambio puede combinar el acceso a la red, el soporte operativo y el análisis bajo una única oferta comercial. Las empresas de energía y servicios públicos, construcción, minería e industria siguen siendo grupos de clientes no relacionados con las telecomunicaciones importantes. Estos usuarios buscan alternativas a los ciclos de inspección manual que son costosos o peligrosos. La industria de servicios de conectividad para drones de telecomunicaciones también está evolucionando hacia modelos comerciales basados en inspecciones completadas o nodos de red restaurados. Tales contratos pueden dar a los clientes un vínculo más claro entre los costos del servicio y los resultados operativos.
Análisis Geográfico
Mercado de Servicios de Conectividad para Drones de Telecomunicaciones en América del Norte
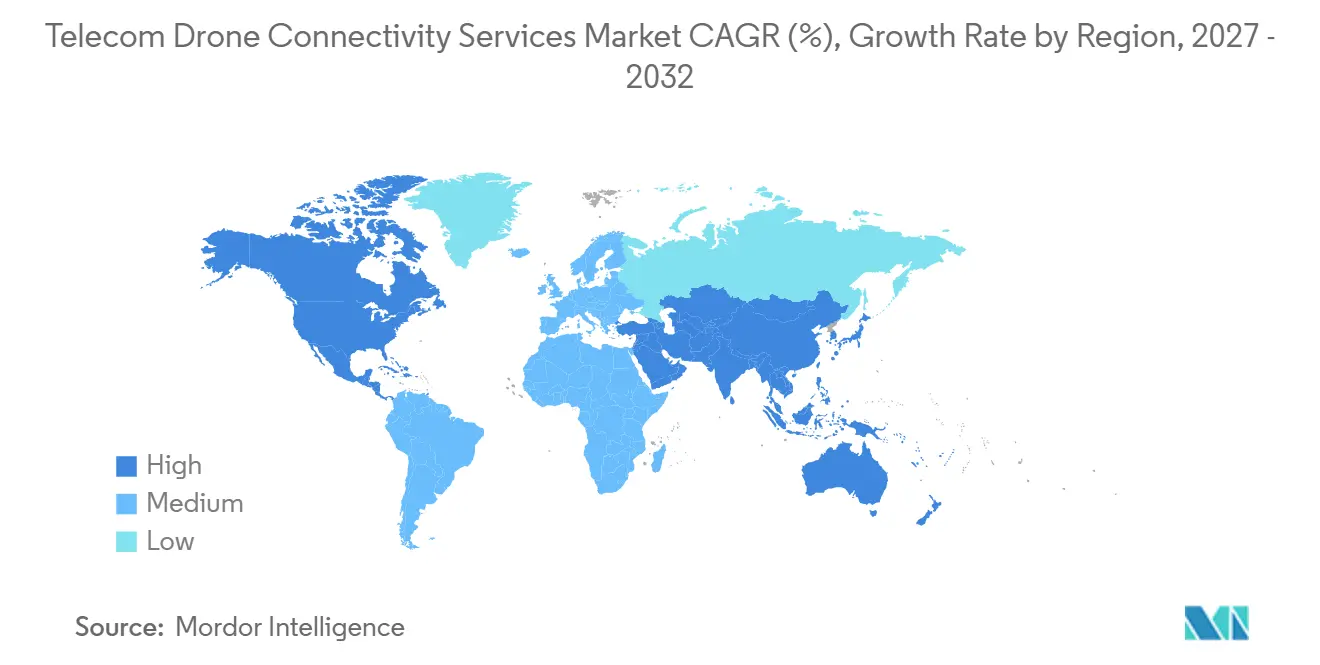
América del Norte concentró el 35,65% en 2026, lo que le otorgó la mayor participación regional. La región ha desarrollado normativas comerciales para drones, una amplia cobertura 5G y una demanda sustancial de inspección de infraestructura de telecomunicaciones. Estados Unidos es el principal contribuyente de ingresos. Las normas BVLOS propuestas por la FAA, publicadas en agosto de 2025, establecen un enfoque basado en el rendimiento para las operaciones rutinarias. AT&T, T-Mobile y Verizon anunciaron un acuerdo de principio en 2026 para crear una empresa conjunta orientada a reducir las zonas sin cobertura inalámbrica mediante conectividad satelital directa al dispositivo. Una cobertura satelital más amplia podría extender los servicios de drones gestionados hacia áreas sin acceso celular convencional. Canadá cuenta con un marco regulatorio que se alinea en términos generales con las estructuras de la FAA. México está ampliando el uso de drones para inspecciones en el sector energético vinculadas al monitoreo de infraestructura de hidrocarburos.
Mercado de Servicios de Conectividad para Drones de Telecomunicaciones en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 27,62% entre 2027 y 2032. Las grandes inversiones en 5G de China, su base manufacturera y la demanda de monitoreo de infraestructura respaldan la actividad regional. China Mobile y China Telecom están invirtiendo en servicios conectados mediante drones para agricultura, inspección de redes eléctricas y logística. Japón y Corea del Sur están avanzando en proyectos de 5G privado para la inspección industrial con drones, con apoyo gubernamental. El requisito de identificación remota de Singapur generó la necesidad de actualizar el módulo de conectividad en las aeronaves registradas. Australia también está ampliando los programas de exención BVLOS para flotas mineras y agrícolas.
Mercado de Servicios de Conectividad para Drones de Telecomunicaciones en EMEA y América del Sur
Europa representó una participación significativa en el mercado de servicios de conectividad para drones de telecomunicaciones en 2026, liderada por el Reino Unido, Alemania y Francia. El trabajo ADELE de Vodafone en Alemania demostró cómo los drones conectados mediante 5G pueden apoyar la planificación de servicios de emergencia. Oriente Medio es un área emergente para programas de drones autónomos conectados a redes. El programa de inspección de torres de e& UAE ilustra el apoyo de la región a los despliegues que involucran a reguladores nacionales. África sigue siendo el mercado regional más pequeño, aunque los operadores de telecomunicaciones están formalizando programas de inspección. América del Sur se encuentra en una etapa más temprana de adopción. Brasil y Argentina representan las mayores oportunidades a corto plazo de la región en inspección energética y agrícola.
Panorama Competitivo
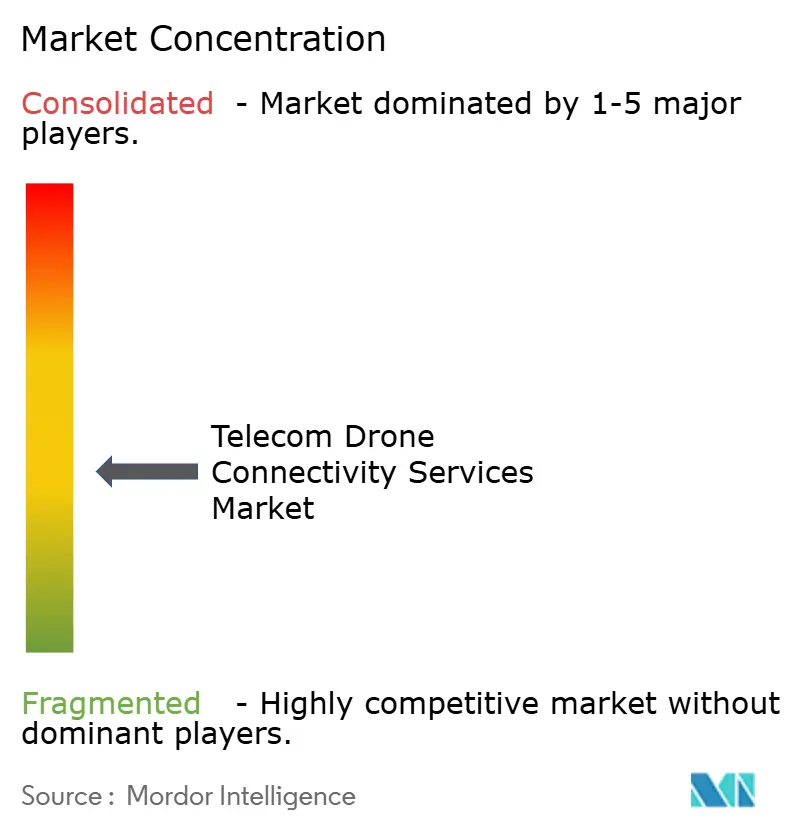
El mercado de servicios de conectividad para drones de telecomunicaciones está moderadamente fragmentado. Los grandes operadores de telecomunicaciones proporcionan conectividad celular gestionada a escala, mientras que los proveedores de plataformas especializadas se centran en servicios multi-enlace para misiones BVLOS exigentes. AT&T, Verizon, T-Mobile, Deutsche Telekom, Telefonica, Vodafone y China Mobile pueden aprovechar sus activos de red y canales de ventas empresariales. Elsight y Viasat compiten a través de sistemas especializados diseñados para operaciones de misión crítica. La competencia se centra cada vez más en la integración de conectividad, interfaces de espacio aéreo, computación en el borde y servicios operativos. Nokia recibió un Informe de Verificación de Diseño de la EASA para su Sistema de Drones LTE/5G en 2025. El informe respalda la contención mejorada bajo el estándar de mitigación de alto riesgo M2. Las capacidades de cumplimiento pueden ayudar a los proveedores a competir por trabajos empresariales y del sector público.
Las redes inalámbricas privadas para sitios industriales remotos son un área abierta significativa para el mercado de servicios de conectividad para drones de telecomunicaciones. Las plataformas híbridas que combinan enlaces celulares y satelitales son otra área importante. AeroVironment y Elsight se asociaron en octubre de 2026 para integrar Halo en el sistema de efectos lanzados Mayhem 10, combinando conexiones satelitales, celulares privadas y públicas, y de radio punto a punto. Viasat, TTP, Frequentis y Dimetor realizaron una demostración de conectividad BVLOS bajo el programa Iris de la Agencia Espacial Europea en mayo de 2026. Estas iniciativas muestran que las demostraciones operativas en vivo se están convirtiendo en un medio para demostrar la conectividad compatible con el espacio aéreo. La red de banda L de Iridium sigue siendo relevante para operaciones marítimas, polares y en el interior profundo donde la cobertura celular es limitada. Este alcance geográfico otorga a los proveedores satelitales un papel duradero en la combinación de servicios.
El lanzamiento de VuaLe por parte de Viasat en febrero de 2026 muestra una estrategia centrada en servicios satelitales segmentados para misiones de UAV gubernamentales. La inclusión de Elsight en el Mercado del Ejército de los Estados Unidos ilustra el valor de la elegibilidad de adquisición en la conectividad orientada a la defensa. Estos movimientos sugieren que la capacidad técnica por sí sola puede no determinar el éxito competitivo. Los proveedores también necesitan alineación regulatoria, acceso a adquisiciones y ofertas comerciales que se adapten a tipos de misión específicos.
Líderes de la Industria de Servicios de Conectividad para Drones de Telecomunicaciones
-
AT&T Inc.
-
BT Group plc
-
Deutsche Telekom AG
-
Telefonica, S.A.
-
Vodafone Group Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Conectividad para Drones de Telecomunicaciones Empresas cubiertas en este informe
- AT&T Inc.
- BT Group plc
- Deutsche Telekom AG
- Telefonica, S.A.
- Vodafone Group Plc
- Orange S.A.
- Verizon Communications Inc.
- T-Mobile US, Inc.
- China Mobile Limited
- China Telecom Corporation Limited
- NTT DOCOMO, INC.
- Telia Company AB
- Nokia Corporation
- Viasat, Inc.
- Iridium Communications Inc.
- Elsight Limited
- Dimetor d.o.o.
Desarrollos recientes de la industria en Mercado de Servicios de Conectividad para Drones de Telecomunicaciones
- Octubre de 2026: AeroVironment y Elsight anunciaron una asociación para integrar la tecnología de conectividad multi-enlace Halo de Elsight en el sistema de efectos lanzados Mayhem 10 de AV, combinando conexiones satelitales, celulares privadas y públicas, y de radio punto a punto en una única conexión resiliente. Esta convergencia de plataformas de drones de grado defensivo con arquitecturas de conectividad multi-enlace comerciales señala un cambio hacia pilas de conectividad de doble uso en el mercado de drones BVLOS.
- Octubre de 2026: Elsight lanzó una solución de posicionamiento preciso para sistemas no tripulados en entornos con denegación de GNSS en AUSA 2026, expandiendo su plataforma de conectividad hacia la garantía de navegación para operaciones de drones de misión crítica en entornos de guerra electrónica, abordando directamente una brecha de capacidad en la cadena de suministro Blue UAS.
- Septiembre de 2026: La tecnología Halo de Elsight obtuvo una inclusión oficial en el Mercado UAS del Ejército de los Estados Unidos tras un Acuerdo de Pedido Básico y la certificación previa en la Lista Azul UAS DCMA, lo que permite la adquisición acelerada para el Ejército de los Estados Unidos, otras ramas de las Fuerzas Armadas de los Estados Unidos y naciones asociadas, posicionando la conectividad BVLOS multi-enlace para la comercialización a escala defensiva.
- Mayo de 2026: Verizon presentó su tecnología de gemelo digital para la restauración de redes, aprovechando imágenes 3D capturadas por drones e inteligencia artificial para identificar automáticamente daños por tormentas en sitios de celdas antes de que los equipos de campo puedan acceder físicamente a las áreas afectadas. Ampliado antes de la temporada de huracanes de 2026, el programa vincula directamente los servicios de conectividad para drones de telecomunicaciones con las operaciones de resiliencia de redes a escala de operador.
Alcance del Informe Global del Mercado de Servicios de Conectividad para Drones de Telecomunicaciones
El Informe del Mercado de Servicios de Conectividad para Drones de Telecomunicaciones está segmentado por Tipo de Servicio (Servicios de Conectividad Celular Gestionada, Servicios de Conectividad Satelital, Servicios de Conectividad Híbrida Multi-Enlace, Servicios de Redes Inalámbricas Privadas y Redes Dedicadas, Servicios de Análisis de Conectividad y Garantía de Cobertura, y Otros Servicios), Alcance Operacional (Línea de Visión Visual, Línea de Visión Visual Extendida, y Más Allá de la Línea de Visión Visual), Función de Datos (Comando y Control, Telemetría y Seguimiento, Transmisión de Datos de Carga Útil y Video, Identificación Remota y Autenticación, Soporte de Posicionamiento y Navegación, y Otras Funciones de Datos), Aplicación (Inspección de Infraestructura, Inspección y Restauración de Redes de Telecomunicaciones, Inspección de Energía y Servicios Públicos, Monitoreo de Petróleo y Gas, Monitoreo Minero e Industrial, y Otras Aplicaciones), Usuario Final (Operadores de Redes Móviles, Operadores de Drones y Proveedores de Servicios UAS, Defensa y Seguridad Nacional, Agencias Gubernamentales y de Seguridad Pública, Energía y Servicios Públicos, Empresas de Construcción, Minería e Industria, y Otros Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Conectividad Celular Gestionada |
| Servicios de Conectividad Satelital |
| Servicios de Conectividad Híbrida Multi-Enlace |
| Servicios de Redes Inalámbricas Privadas y Redes Dedicadas |
| Servicios de Análisis de Conectividad y Garantía de Cobertura |
| Otros Servicios |
| Línea de Visión Visual |
| Línea de Visión Visual Extendida |
| Más Allá de la Línea de Visión Visual |
| Comando y Control |
| Telemetría y Seguimiento |
| Transmisión de Datos de Carga Útil y Video |
| Identificación Remota y Autenticación |
| Soporte de Posicionamiento y Navegación |
| Otras Funciones de Datos |
| Inspección de Infraestructura |
| Inspección y Restauración de Redes de Telecomunicaciones |
| Inspección de Energía y Servicios Públicos |
| Monitoreo de Petróleo y Gas |
| Monitoreo Minero e Industrial |
| Otras Aplicaciones |
| Operadores de Redes Móviles |
| Operadores de Drones y Proveedores de Servicios UAS |
| Defensa y Seguridad Nacional |
| Agencias Gubernamentales y de Seguridad Pública |
| Energía y Servicios Públicos |
| Empresas de Construcción, Minería e Industria |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Conectividad Celular Gestionada | |
| Servicios de Conectividad Satelital | ||
| Servicios de Conectividad Híbrida Multi-Enlace | ||
| Servicios de Redes Inalámbricas Privadas y Redes Dedicadas | ||
| Servicios de Análisis de Conectividad y Garantía de Cobertura | ||
| Otros Servicios | ||
| Por Alcance Operacional | Línea de Visión Visual | |
| Línea de Visión Visual Extendida | ||
| Más Allá de la Línea de Visión Visual | ||
| Por Función de Datos | Comando y Control | |
| Telemetría y Seguimiento | ||
| Transmisión de Datos de Carga Útil y Video | ||
| Identificación Remota y Autenticación | ||
| Soporte de Posicionamiento y Navegación | ||
| Otras Funciones de Datos | ||
| Por Aplicación | Inspección de Infraestructura | |
| Inspección y Restauración de Redes de Telecomunicaciones | ||
| Inspección de Energía y Servicios Públicos | ||
| Monitoreo de Petróleo y Gas | ||
| Monitoreo Minero e Industrial | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Operadores de Drones y Proveedores de Servicios UAS | ||
| Defensa y Seguridad Nacional | ||
| Agencias Gubernamentales y de Seguridad Pública | ||
| Energía y Servicios Públicos | ||
| Empresas de Construcción, Minería e Industria | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de conectividad para drones de telecomunicaciones?
El tamaño del mercado de servicios de conectividad para drones de telecomunicaciones es de 1,03 mil millones de USD en 2026 y se proyecta que alcance 3,87 mil millones de USD en 2032 a una CAGR del 25,77%.
¿Qué impulsa la demanda de servicios de conectividad para drones de telecomunicaciones?
Las vías BVLOS más amplias, las necesidades de comando y control confiables, las operaciones con múltiples drones y los requisitos de datos de carga útil de alta resolución respaldan la demanda. El mercado de servicios de conectividad para drones de telecomunicaciones también se beneficia cuando los clientes adoptan programas de drones para inspecciones repetibles y restauración de redes.
¿Qué tipo de servicio lidera los servicios de conectividad para drones de telecomunicaciones?
Los Servicios de Conectividad Celular Gestionada lideran con una participación del 37,85% en 2026, respaldados por la facturación del operador, el aprovisionamiento de SIM y la amplia cobertura de red. El mercado de servicios de conectividad para drones de telecomunicaciones utiliza estas capacidades de red establecidas para reducir la complejidad de adquisición para los operadores de flotas empresariales.
¿Qué alcance operacional se está expandiendo más rápido?
Se proyecta que las operaciones Más Allá de la Línea de Visión Visual se expandan a una CAGR del 27,68% hasta 2032 porque requieren conectividad certificada y resiliente. El mercado de servicios de conectividad para drones de telecomunicaciones requiere un diseño de conexión más especializado a medida que los vuelos se alejan de la supervisión visual directa.
¿Qué aplicación tiene la mayor demanda?
La Inspección de Infraestructura lidera con una participación del 30,45% en 2026, ya que los propietarios de activos utilizan drones para mejorar la seguridad y la eficiencia de la inspección. El mercado de servicios de conectividad para drones de telecomunicaciones respalda este trabajo mediante la transmisión confiable de video, imágenes y datos de sensores.
¿Qué región tiene la mayor participación?
América del Norte lidera con una participación del 35,65% en 2026, mientras que se proyecta que Asia-Pacífico registre la CAGR más alta del 27,62% hasta 2032. El mercado de servicios de conectividad para drones de telecomunicaciones tiene necesidades regionales distintas porque la regulación, la cobertura y la madurez de los programas de drones varían.