
Tamanho e Participação do Mercado de Serviços de Conectividade para Veículos Autônomos em Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.53 Bilhões de dólares |
| Tamanho do Mercado (2032) | 18.47 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.66 % |
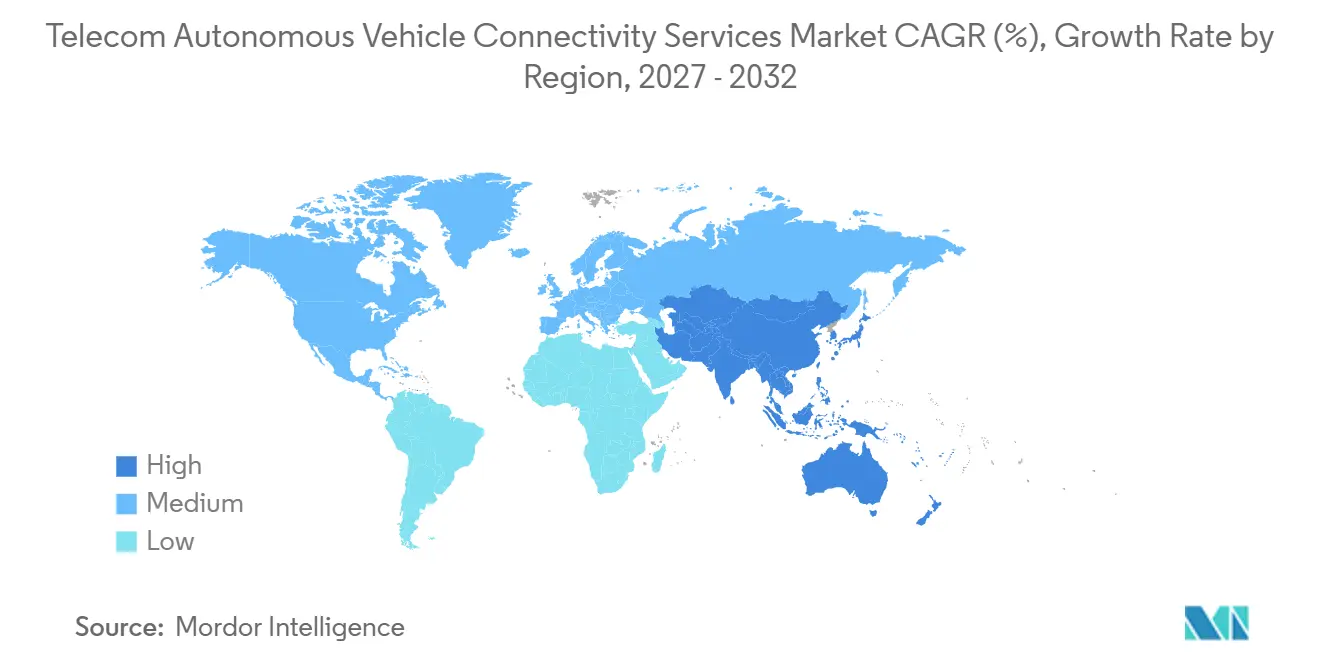
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
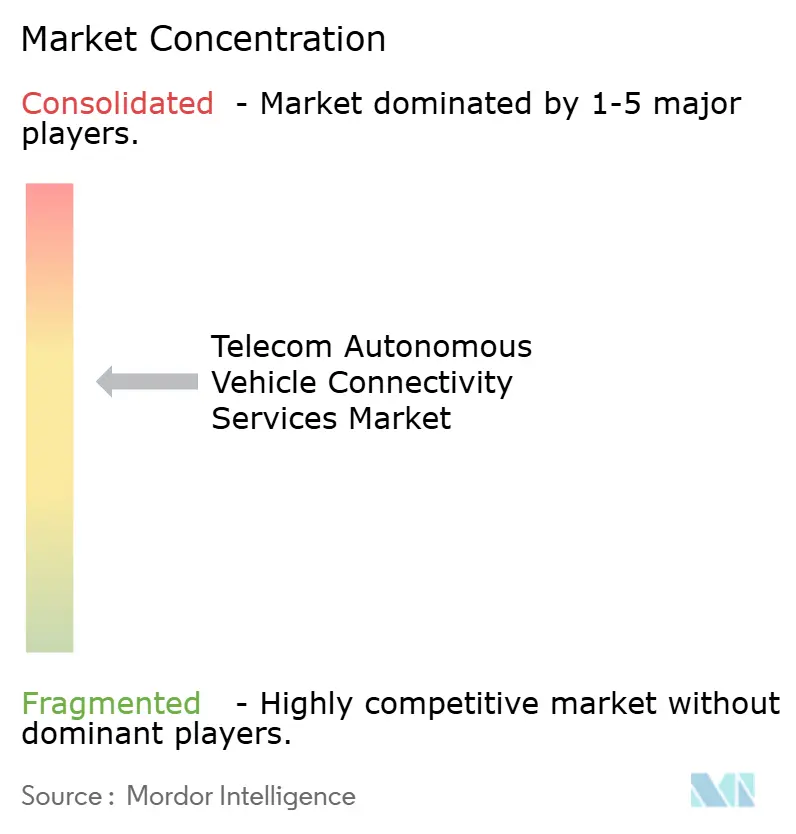
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Conectividade para Veículos Autônomos em Telecomunicações por Mordor Intelligence
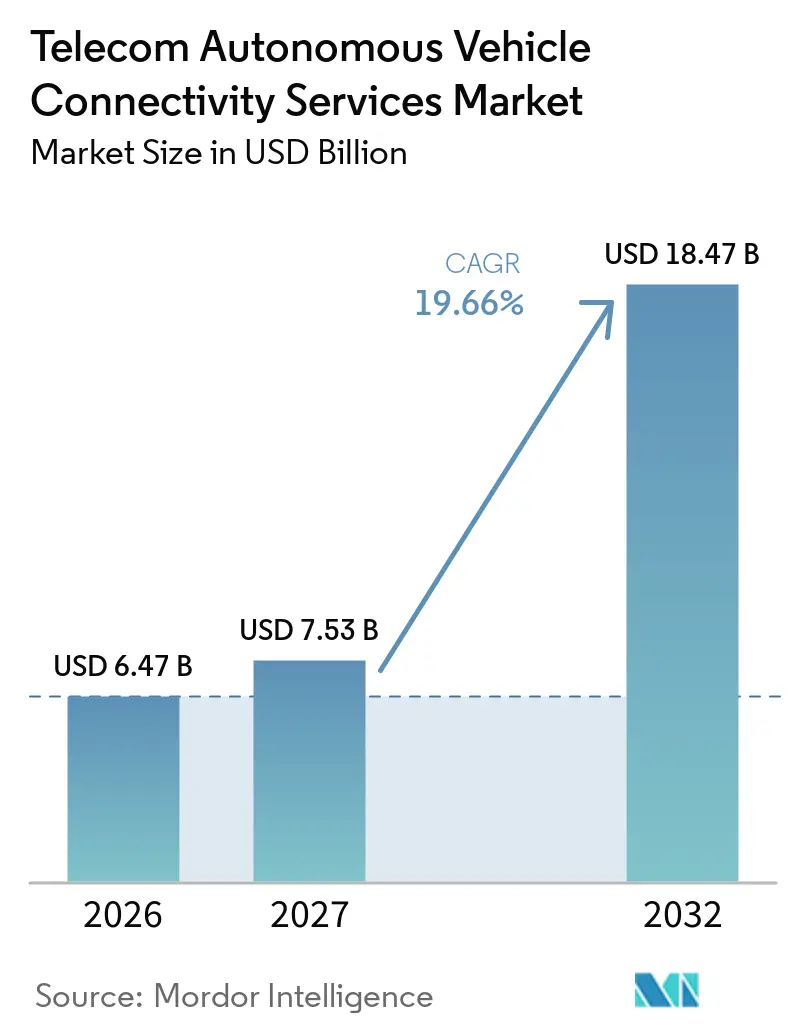
O tamanho do Mercado de Serviços de Conectividade para Veículos Autônomos em Telecomunicações está projetado para expandir de 6,47 bilhões de USD em 2026 e 7,53 bilhões de USD em 2027 para 18,47 bilhões de USD até 2032, registrando um CAGR de 19,66% entre 2027 e 2032. O mercado de serviços de conectividade para veículos autônomos em telecomunicações está avançando além dos serviços básicos de dados no veículo, à medida que fabricantes de veículos, operadoras móveis e agências públicas desenvolvem conectividade que suporta segurança, assistência remota e atualizações de software. As redes 5G standalone comerciais facilitam a oferta de desempenho de rede dedicado para a condução automatizada, enquanto as implantações de C-V2X conectam veículos com estradas, outros veículos e pedestres. O mercado de serviços de conectividade para veículos autônomos em telecomunicações também se beneficia quando o software do veículo se torna mais centralizado, pois isso pode reunir serviços de dados, segurança e atualização sob menos acordos de conectividade. O investimento público e os programas de segurança podem acelerar a adoção, embora o custo dos equipamentos de beira de estrada e do backhaul de fibra possa atrasar a implantação fora de corredores bem financiados. Os provedores que combinam cobertura celular, computação de borda, controles de cibersegurança e parcerias automotivas estão mais bem posicionados para atender operações autônomas de maior valor.
Principais Conclusões do Relatório
- Por geografia, a Ásia-Pacífico deteve 29,87% da participação de receita em 2026 e está projetada para expandir a um CAGR de 20,43% até 2032 no mercado de serviços de conectividade para veículos autônomos em telecomunicações; os serviços de mensagens estão projetados para expandir a um CAGR de 20,13% até 2032.
- Por tecnologia de conectividade, 4G/LTE e LTE-M detiveram 51,12% da participação de receita em 2026, enquanto o 5G está projetado para expandir a um CAGR de 21,56% até 2032.
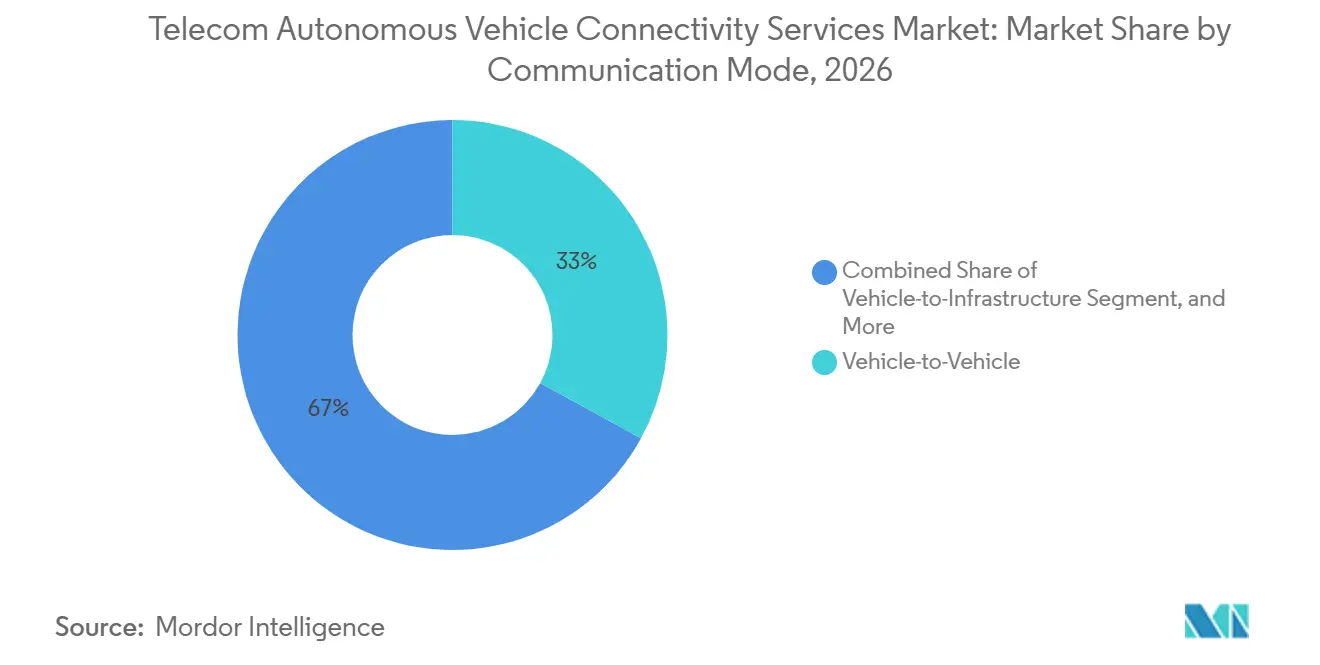
- Por modo de comunicação, V2V deteve 32,98% da participação de receita em 2026, enquanto a conectividade veículo a pedestre e usuário vulnerável da via está projetada para expandir a um CAGR de 20,66% até 2032.
- Por usuário final, os OEMs automotivos detiveram 33,12% da participação de receita em 2026, enquanto os operadores de mobilidade autônoma estão projetados para expandir a um CAGR de 21,76% até 2032.
- Por geografia, a Ásia-Pacífico deteve 29,87% da participação de receita em 2026 e está projetada para expandir a um CAGR de 20,43% até 2032 no mercado de serviços de conectividade para veículos autônomos em telecomunicações.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aceleração das Implantações de 5G e C-V2X para Condução Automatizada | +4.50% | Global, com ganhos iniciais na China, nos Estados Unidos, na Alemanha e na Coreia do Sul | Curto prazo (≤ 2 anos) |
| Implantação de Segurança V2X e Mobilidade Inteligente Liderada pelo Governo | +3.70% | Núcleo da Ásia-Pacífico, América do Norte e União Europeia | Médio prazo (2 a 4 anos) |
| Migração dos OEMs para Arquiteturas de Veículos Definidos por Software e Conectados | +3.00% | Global, liderado pela América do Norte, Alemanha, Coreia do Sul e China | Médio prazo (2 a 4 anos) |
| Requisitos de Conectividade para Teleoperação e Assistência Remota | +2.50% | Japão, Estados Unidos, Alemanha e Coreia do Sul | Médio prazo (2 a 4 anos) |
| APIs de Rede, Qualidade sob Demanda e Orquestração de Serviços Transfronteiriços | +2.00% | Núcleo da União Europeia, com expansão para América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Alta Demanda de Uplink de Percepção Cooperativa e Mapeamento HD | +1.60% | Global, com ganhos iniciais na China, nos Estados Unidos e na União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração das Implantações de 5G e C-V2X para Condução Automatizada
A expansão comercial das redes 5G standalone suporta serviços de condução automatizada mais exigentes do que a telemetria 4G anterior. A arquitetura standalone pode suportar fatiamento de rede, comunicação ultra-confiável de baixa latência e APIs de qualidade sob demanda que ajudam as operadoras a definir o desempenho da rede para um serviço de veículo. Atlanta tornou-se o primeiro Distrito de Implantação do Dia Um para C-V2X nos Estados Unidos no Congresso Mundial de ITS 2025, demonstrando que a implantação permanente pode avançar além dos projetos piloto para um distrito urbano em operação.[1] A China aprovou 2 normas industriais para redes 5G que suportam condução autônoma avançada em 2026, com as normas entrando em vigor em 1º de setembro de 2026. A cobertura 5G da Alemanha atingiu 95,3% do território nacional em meados de 2025, fornecendo uma ampla base de rádio para serviços de veículos conectados. No mercado de serviços de conectividade para veículos autônomos em telecomunicações, a capacidade de rede programável permite que as operadoras vendam serviços gerenciados com compromissos de desempenho definidos, em vez de apenas planos de dados.
Implantação de Segurança V2X e Mobilidade Inteligente Liderada pelo Governo
A ação governamental cria um sinal de demanda que os incentivos privados isoladamente podem não fornecer na escala necessária para a infraestrutura rodoviária. A Autoridade Reguladora de Telecomunicações da Índia emitiu o Documento de Consulta nº 08/2026 em abril de 2026 sobre o marco regulatório para comunicação V2X, incluindo um bloco de espectro proposto de 50 MHz na faixa de 5.875 a 5.925 MHz.[2] O Ministério de Assuntos Internos e Comunicações do Japão publicou sua Estratégia de Infraestrutura de Comunicações para Apoiar a Sociedade de Condução Autônoma em julho de 2026, orientando as operadoras a atualizarem para redes 5G standalone para atender aos requisitos de monitoramento remoto de Nível 4 a partir do ano fiscal de 2027. O Departamento de Transportes dos Estados Unidos também estabeleceu um Plano Nacional de Implantação V2X que apoia atividades de implantação coordenadas entre agências públicas. Esses programas tornam o mercado de serviços de conectividade para veículos autônomos em telecomunicações mais dependente de políticas de espectro, cronogramas de aquisição e regras técnicas comuns. Eles também podem fornecer o volume de veículos que atrai fornecedores de chips e provedores de rede para mercados que anteriormente tinham atividade de implantação limitada.
Migração dos OEMs para Arquiteturas de Veículos Definidos por Software e Conectados
Os fabricantes de veículos estão migrando de muitas unidades de controle eletrônico separadas para sistemas de computação centralizada e baseados em zonas. Essa mudança pode reunir serviços de dados ao consumidor, atualizações over-the-air e comunicações de segurança em um único acordo de conectividade. A General Motors anunciou uma plataforma centralizada de computação veicular em outubro de 2025 que utilizará processadores NVIDIA Thor, começando com o Cadillac ESCALADE IQ em 2028.[3] O Hyundai Motor Group introduziu a marca de software Pleos e espera que o Pleos Connect alcance mais de 20 milhões de veículos até 2030.[4] Essas arquiteturas ressaltam a importância da conectividade embarcada confiável, pois um único relacionamento de rede pode suportar múltiplas funções do veículo ao longo da vida de um programa. O mercado de serviços de conectividade para veículos autônomos em telecomunicações, portanto, ganha valor quando as escolhas de plataforma dos OEMs favorecem canais integrados de dados, atualizações e segurança.
Requisitos de Conectividade para Teleoperação e Assistência Remota
A teleoperação requer monitoramento remoto contínuo, assistência e, em algumas situações, controle direto do veículo. Esse caso de uso necessita de capacidade de uplink mais confiável e menor latência do que a telemetria comum. A ISO 7856:2025 especifica requisitos para sistemas de condução autônoma de Nível 4 supervisionados remotamente, incluindo largura de banda de vídeo e latência. NTT Communications, NTT DOCOMO e May Mobility demonstraram o fatiamento de rede 5G standalone na Prefeitura de Aichi em abril de 2025, mantendo uma taxa de transferência de uplink alvo acima de 96% para a rota de Nível 4, em comparação com 73% em conexões convencionais. Um relatório automotivo da GSMA publicado em junho de 2026 identificou a necessidade de latência de ponta a ponta inferior a 200 milissegundos e maior priorização de uplink em áreas congestionadas. O mercado de serviços de conectividade para veículos autônomos em telecomunicações pode se beneficiar à medida que as operadoras redesenham as redes de acesso por rádio e oferecem níveis de serviço que atendam aos requisitos de operação remota.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Alto Custo de Infraestrutura de Beira de Estrada, Backhaul e Borda | -2.0% | Global, mais severo na Índia, no Oriente Médio, na África e na América do Sul | Curto prazo (≤ 2 anos) |
| Exposição a Responsabilidades de Cibersegurança, Privacidade e Segurança Funcional | -1.7% | Global, mais agudo na União Europeia e na América do Norte | Médio prazo (2 a 4 anos) |
| Fragmentação de Espectro, Normas e Interoperabilidade Transfronteiriça | -1.2% | Fronteiras da União Europeia e da América do Norte, mercados multijurisdicionais da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Monetização Incerta e Retorno sobre Investimento de Frota | -0.9% | América do Norte, América do Sul e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Infraestrutura de Beira de Estrada, Backhaul e Borda
Os sistemas V2X densos requerem unidades de beira de estrada, links de backhaul e, em alguns casos, computação de borda próxima à via. O Departamento de Transportes dos Estados Unidos documentou custos de hardware de unidades de beira de estrada de USD 3.800 a USD 5.100 por unidade e custos de instalação em interseções de USD 7.500 a USD 15.000 em 2025. A mesma fonte relatou atualizações de backhaul de fibra a partir de USD 20.000 por local onde parte da infraestrutura já existe, chegando a USD 40.000 ou mais para novas instalações. Uma avaliação de 2026 de uma implantaão em 1.700 interseções estimou custos totais de USD 25 a USD 45 milhões. O mercado de serviços de conectividade para veículos autônomos em telecomunicações pode se desenvolver de forma desigual quando a adoção pelo lado do veículo avança mais rapidamente do que a cobertura de beira de estrada. A restrição é mais relevante em países que carecem de suporte equivalente para investimento em infraestrutura pública.
Exposição a Responsabilidades de Cibersegurança, Privacidade e Segurança Funcional
A conectividade veicular expande o número de sistemas que podem afetar a operação ou a disponibilidade de um veículo. Um ataque em março de 2026 a um provedor de serviços de bloqueio de ignição com sede nos Estados Unidos interrompeu o serviço para 150.000 veículos conectados e ilustrou o efeito de um incidente na camada de serviço. O mesmo white paper discutiu a potencial exposição legal superior a USD 100 milhões em tal evento. O Regulamento ONU nº 155 e a ISO/SAE 21434 exigem gestão contínua de cibersegurança em toda a cadeia de fornecimento de veículos conectados. Operadoras de redes móveis maiores podem distribuir o custo dos sistemas de segurança por várias categorias de serviço, enquanto provedores de plataformas menores podem enfrentar custos mais elevados por contrato. Essa diferena pode concentrar o mercado de serviços de conectividade para veículos autônomos em telecomunicações entre provedores com capacidades estabelecidas de segurança, conformidade e resposta a incidentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
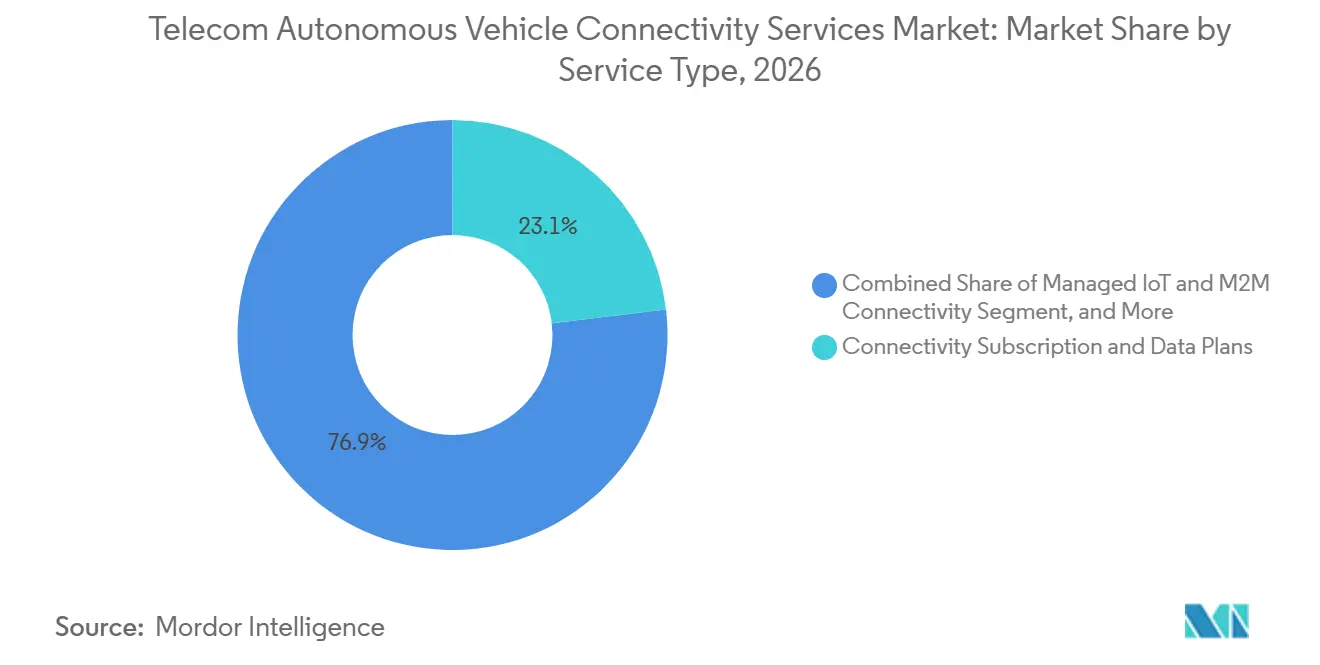
Mensagens C-V2X e V2N Suportam Serviços de Conectividade PremiumEspera-se que as assinaturas de conectividade e os planos de dados representem 23,11% da participação do mercado de serviços de conectividade para veículos autônomos em telecomunicações em 2026. Eles representam o modelo de monetização estabelecido para conectividade de SIM embarcado em programas de veículos OEM. Os serviços de mensagens C-V2X e V2N estão projetados para expandir a um CAGR de 20,13% até 2032. Essa perspectiva mais forte reflete aplicações de segurança que requerem trocas de mensagens regulares e confiáveis entre veículos, infraestrutura rodoviária e redes. A 5G Automotive Association conta com a participação de 10 dos 15 maiores fabricantes de automóveis globais e 8 das 10 maiores operadoras de redes móveis, indicando amplo suporte institucional para a comercialização do C-V2X. Espera-se que essa participação mova os serviços de mensagens de implantações experimentais para ofertas repetíveis em programas de veículos.
Os serviços de fatiamento de rede e qualidade sob demanda podem gerar maior receita por conexão ao oferecer desempenho garantido, em comparação com os serviços de dados móveis padrão. A GSMA observou que os operadores de mobilidade autônoma buscam APIs avançadas de qualidade sob demanda com priorização dinâmica de uplink. Os serviços de rede privada 5G e rede privada móvel estão cada vez mais suportando ambientes logísticos e de produção controlados. A Deutsche Telekom planeja implantar serviços de nuvem de borda móvel 5G para a solução de movimentação automatizada de veículos da Unikie no terminal Emden da Volkswagen em junho de 2025. A conectividade IoT gerenciada e M2M, a conectividade de borda, as atualizações de mapas HD e os aprimoramentos de posicionamento oferecem oportunidades adicionais de serviço. Esses serviços permitem que o mercado de serviços de conectividade para veículos autônomos em telecomunicações atenda tanto às operações de veículos quanto à conectividade ao consumidor embarcada.

Por Tecnologia de Conectividade:
O 5G Ganha Relevância Enquanto o 4G Suporta a Base InstaladaEspera-se que 4G/LTE e LTE-M representem 51,12% do tamanho do mercado de serviços de conectividade para veículos autônomos em telecomunicações em 2026. Sua posição reflete a grande base instalada de veículos conectados e ativos de beira de estrada projetados em torno de capacidades celulares anteriores. O 5G está projetado para expandir a um CAGR de 21,56% até 2032. Os compromissos dos OEMs com redes 5G standalone estão impulsionando a demanda por fatiamento de rede para suportar teleoperação e mensagens de segurança C-V2X de baixa latência. A AT&T planeja introduzir conectividade 5G para veículos Toyota selecionados de 2026, começando com o RAV4, em outubro de 2025.
A Verizon planeja implantar seu serviço 5G standalone para veículos conectados do BMW Group nos Estados Unidos em colaboração com a KDDI, com base nos padrões 3GPP Release 16. Essas implantações demonstram como os OEMs podem introduzir conectividade 5G modelo a modelo antes de padronizá-la em seus portfólios. O mercado de serviços de conectividade para veículos autônomos em telecomunicações continuará a incluir ativos 2G e 3G durante seu declínio gerenciado, particularmente em veículos comerciais de longa vida e infraestrutura de transporte. No entanto, essas redes legadas têm capacidade limitada para suportar funções avançadas de segurança e operação remota. As especificações 3GPP para C-V2X e 5G NR sidelink permanecem importantes porque estabelecem uma base técnica compartilhada para interoperabilidade entre fornecedores. A transição dependerá dos ciclos de produção dos OEMs e dos cronogramas de desativação das redes.
Por Modo de Comunicação:
A Conectividade Veículo a Pedestre Ganha Importância para a SegurançaEspera-se que a comunicação V2V detenha 32,98% da participação do mercado de serviços de conectividade para veículos autônomos em telecomunicações em 2026. Ela possui o histórico de implantação mais maduro porque os veículos podem trocar mensagens de conscientização cooperativa diretamente. A conectividade veículo a pedestre e usuário vulnerável da via está projetada para expandir a um CAGR de 20,66% até 2032. Essa perspectiva está vinculada aos requisitos de segurança para alertas de pedestres, frenagem de emergência e avisos de conflito em interseções. A 5G Automotive Association planeja demonstrar a proteção 5G-V2X Direta para usuários vulneráveis da via em tráfego urbano real durante sua Semana de Reunião de Paris 2025. Um projeto piloto do Departamento de Transportes dos Estados Unidos em College Station, Texas, está programado para ser concluído em março de 2025 e testará a proteção de interseção C-V2X para pedestres cegos e com baixa visão usando equipamentos de múltiplos fornecedores.
A comunicação V2I também está bem estabelecida em interseções urbanas e corredores de pedágio, onde sistemas fixos de beira de estrada são práticos. O tráfego V2N está se expandindo por meio de teleoperação, uploads de percepção cooperativa e outros serviços que requerem uma conexão de rede celular. A ETSI TS 103 324 rege as mensagens de percepção coletiva nas implantações europeias e ajuda a definir a troca de mensagens entre fornecedores. Cada modo de comunicação tem requisitos distintos de cobertura e latência, criando oportunidades para múltiplas ofertas de conectividade gerenciada. O mercado de serviços de conectividade para veículos autônomos em telecomunicações precisará suportar comunicações de rádio diretas e serviços suportados por rede simultaneamente.
Por Usuário Final:
Os OEMs Fornecem Escala e os Operadores Autônomos Elevam os Requisitos de ServiçoEspera-se que os OEMs automotivos representem 33,12% do mercado de serviços de conectividade para veículos autônomos em telecomunicações em 2026. Sua escala decorre da conectividade embarcada que suporta recursos ao consumidor, canais de segurança, diagnósticos do veículo e entrega de software over-the-air. Os operadores de mobilidade autônoma estão projetados para expandir a um CAGR de 21,76% até 2032. Os serviços de robotáxi e robo-ônibus dependem da disponibilidade de rede como um requisito operacional, e não apenas como um recurso para o cliente. Seus requisitos de supervisão remota, resposta a incidentes e transferência contínua de dados podem aumentar o valor de cada conexão. A transição para plataformas de veículos definidos por software também suporta relacionamentos de conectividade mais longos e integrados com os OEMs.
Os operadores de logística e frota oferecem um caso de uso de curto prazo porque as operações autônomas podem ser introduzidas em ambientes controlados. A Deutsche Telekom e a Unikie planejam escalar a movimentação automatizada de veículos a partir do projeto AutoLog da Volkswagen em Emden usando a nuvem de borda móvel 5G da Deutsche Telekom. A KDDI planeja estabelecer a KDDI Smart Mobility Co., Ltd. em julho de 2026 para fornecer conectividade de trânsito de Nível 4 em parceria com a JR East. Agências de transporte público, autoridades rodoviárias e operadores de cidades inteligentes podem gerar demanda adicional por sistemas V2I e V2N. Seus contratos geralmente envolvem ciclos de planejamento mais longos e requisitos de aquisição pública. Juntos, esses usuários expandem o mercado de serviços de conectividade para veículos autônomos em telecomunicações além da conectividade de veículos de passageiros.
Análise Geográfica
Mercado de Serviços de Conectividade para Veículos Autônomos de Telecomunicações na APAC
A Ásia-Pacífico respondeu por 29,87% do mercado de serviços de conectividade para veículos autônomos de telecomunicações em 2026 e está projetada para se expandir a um CAGR de 20,43% até 2032. O programa de integração veículo-estrada-nuvem da China abrangeu 20 cidades-piloto como parte de uma iniciativa conjunta 2024–2026 envolvendo cinco ministérios nacionais. Em novembro de 2025, China Mobile, Dongfeng Automotive e CICT lançaram uma solução 5G+ C-V2X instalada de fábrica. O 15º Plano Quinquenal da China para veículos elétricos inteligentes e conectados tem como meta a penetração de 5G em 50% dos novos veículos até 2026 e a penetração de comunicação direta C-V2X em 30% dos veículos até 2030. Essas iniciativas fornecem aos fabricantes e operadores de veículos domésticos uma direção clara para investimentos em infraestrutura de rede e à beira da estrada. A escala dos programas-piloto coordenados posiciona a Ásia-Pacífico como um importante polo de implantação para o mercado de serviços de conectividade para veículos autônomos de telecomunicações.
Mercado de Serviços de Conectividade para Veículos Autônomos de Telecomunicações no Japão, Índia e Coreia do Sul
O Japão apoia a conectividade de Nível 4 por meio da demonstração de fatiamento de rede da NTT Communications Corporation, DOCOMO e May Mobility, bem como de sua estratégia nacional de infraestrutura de comunicações. A Índia está avaliando um marco regulatório para o espectro V2X, o que poderia estabelecer uma base comum para futuras implantações de veículos e à beira da estrada. A Coreia do Sul apoia ainda mais o crescimento do mercado por meio dos investimentos do Hyundai Motor Group em veículos definidos por software. Embora esses países sigam diferentes modelos regulatórios, todos exigem redes celulares confiáveis e práticas de interoperabilidade mais robustas. O ritmo com que os padrões, as políticas de espectro e os programas de produção de veículos convergem moldará o mercado de serviços de conectividade para veículos autônomos de telecomunicações na Ásia-Pacífico.
Mercado de Serviços de Conectividade para Veículos Autônomos de Telecomunicações na América do Norte e Europa
A América do Norte é o segundo maior mercado regional, com os Estados Unidos respondendo pela maior parte da receita regional. Em junho de 2025, a Verizon Communications Inc. lançou seu Edge Transportation Exchange, que utiliza 5G, LTE, computação de borda móvel e Localização Hiperprecisa. O Volkswagen Group of America, a Arizona Commerce Authority, o Departamento de Transportes de Delaware e a Rutgers University CAIT atuaram como clientes de lançamento. A AT&T Inc. também expandiu seus relacionamentos com veículos 5G por meio da Toyota e colaborou com a DENSO CORPORATION em um aplicativo de segurança viária. A Europa se beneficia de um ambiente regulatório robusto e de ampla cobertura 5G, com a Alemanha liderando com 95,3% de cobertura nacional em meados de 2025. A Deutsche Telekom AG está colaborando com a Unikie em logística e com outros parceiros em conectividade transfronteiriça, fortalecendo a base prática da região para o mercado de serviços de conectividade para veículos autônomos de telecomunicações.
Cenário Competitivo
O mercado de serviços de conectividade para veículos autônomos em telecomunicações inclui operadoras de redes móveis, provedores de infraestrutura de telecomunicações, empresas de chipsets e especialistas em tecnologia automotiva. Verizon Communications Inc., AT&T Inc., China Mobile Limited, Deutsche Telekom AG e Vodafone Group Plc estão entre as operadoras com escala de rede suficiente para suportar múltiplos programas de veículos. Nenhuma empresa isolada fornece todas as camadas do ecossistema, desde chips V2X até serviços de conectividade gerenciada. Como resultado, a força competitiva depende da capacidade de integrar acesso à rede, computação de borda, cibersegurança e compromissos de nível de serviço de grau automotivo. Essa estrutura de mercado incentiva parcerias entre operadoras, fabricantes de veículos, provedores de nuvem e empresas especializadas em hardware.
O mercado é moderadamente concentrado, pois as grandes operadoras possuem extensos ativos de rede, mas dependem de parceiros técnicos para vrios componentes da pilha de tecnologia veicular. A Edge Transportation Exchange da Verizon utiliza computação de borda e uma arquitetura virtualizada para reduzir a dependência de implantações densas de unidades físicas de beira de estrada. A colaboração da Deutsche Telekom com a Unikie utiliza infraestrutura de nuvem de borda móvel para movimentação automatizada de veículos. Essas iniciativas demonstram que o posicionamento de computação e a integração de serviços podem ser tão importantes quanto a propriedade de espectro. Os requisitos de cibersegurança também podem favorecer grandes operadoras e provedores de serviços estabelecidos que podem manter processos contínuos de conformidade.
O roaming V2X transfronteiriço permanece uma oportunidade comercial emergente, pois os veículos autônomos requerem conectividade confiável ao operar em redes nacionais diferentes. No início de 2025, a Orange e seus parceiros iniciaram a construção do corredor 5G de 60 quilômetros entre Metz, França, e Saarbrücken, Alemanha, com conclusão prevista para 2027. Embora o projeto ofereça um caso de teste prático, o modelo de serviço sobreposto ao corredor físico ainda está em desenvolvimento. Os participantes da GSMA também solicitaram APIs automotivas de qualidade sob demanda mais capazes que atendam aos requisitos de capacidade de uplink e latência. O mercado de serviços de conectividade para veículos autônomos em telecomunicações pode favorecer provedores que consigam converter essas capacidades técnicas em serviços de frota confiáveis, suportados por responsabilidade contratual clara.
Líderes do Setor de Serviços de Conectividade para Veículos Autônomos em Telecomunicações
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
China Mobile Limited
-
Nokia Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Conectividade para Veículos Autônomos de Telecomunicações Empresas cobertas neste relatório
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Deutsche Telekom AG
- Vodafone Group Plc
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Qualcomm Technologies, Inc.
- Robert Bosch GmbH
- Continental AG
- HARMAN International Industries, Incorporated
- NXP Semiconductors N.V.
- DENSO CORPORATION
- Kapsch TrafficCom AG
- Geotab Inc.
- Aptiv PLC
- Sierra Wireless, Inc. (Semtech Corporation)
- NTT Communications Corporation
Desenvolvimentos industriais recentes em Mercado de Serviços de Conectividade para Veículos Autônomos de Telecomunicações
- Outubro de 2026: O Ministério da Indústria e Tecnologia da Informação da China colocou em vigor 2 normas industriais para redes 5G que suportam condução autônoma avançada em 1º de setembro de 2026. A Administração Municipal de Comunicações de Xangai e a China Mobile lideraram o desenvolvimento de normas que definem o desempenho da rede 5G e os requisitos de aceitação de implantação para condução autônoma de alto nível na China.
- Julho de 2026: A KDDI Corporation estabeleceu a KDDI Smart Mobility Co., Ltd. como uma subsidiária dedicada à condução autônoma. A empresa também ganhou um contrato do Ministério de Assuntos Internos para fornecer verificação técnica de sistemas de comunicação V2X para implantação de condução autônoma.
- Julho de 2026: O Ministério de Assuntos Internos do Japão publicou a Estratégia de Infraestrutura de Comunicações para Apoiar a Sociedade de Condução Autônoma. A estratégia orientou as operadoras móveis a atualizarem para redes 5G standalone e a construírem cobertura V2X para implantação de Nível 4 em estradas prioritárias a partir do ano fiscal de 2027.
- Dezembro de 2025: O Grupo NTT estabeleceu a NTT Mobility Co., Ltd., uma subsidiária integral para serviços de veículos autônomos e plataformas de IA de mobilidade. A empresa formalizou uma colaboração com a Toyota em aplicações de segurança cooperativas com infraestrutura.
Escopo do Relatório Global do Mercado de Serviços de Conectividade para Veículos Autônomos em Telecomunicações
O Relatório de Serviços de Conectividade para Veículos Autônomos em Telecomunicações é Segmentado por Tipo de Serviço (Assinatura de Conectividade e Planos de Dados, Conectividade IoT Gerenciada e M2M, Serviços de Mensagens C-V2X e V2N, Serviços de Rede Privada 5G e Rede Privada Móvel, Serviços de Fatiamento de Rede e Qualidade sob Demanda, e Serviços de Conectividade de Borda e Nuvem), Tecnologia (2G/3G, 4G/LTE-M, 5G), Modo de Comunicação (Veículo a Veículo, Veículo a Infraestrutura e Veículo a Pedestre e Usuário Vulnerável da Via), Usuário Final (OEMs Automotivos, Operadores de Mobilidade Autônoma, Operadores de Logística e Frota e Agências de Transporte Público) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Valor (USD).
Visão geral da segmentação
| Assinatura de Conectividade e Planos de Dados |
| Conectividade IoT Gerenciada e M2M |
| Serviços de Mensagens C-V2X e V2N |
| Serviços de Rede Privada 5G e Rede Privada Móvel |
| Serviços de Fatiamento de Rede e Qualidade sob Demanda |
| Serviços de Conectividade de Borda e Nuvem |
| Outros Tipos de Serviço |
| Conectividade Legada 2G e 3G |
| 4G/LTE e LTE-M |
| 5G |
| Veículo a Veículo |
| Veículo a Infraestrutura |
| Veículo a Pedestre e Usuário Vulnerável da Via |
| Outros Modos de Comunicação |
| OEMs Automotivos |
| Operadores de Mobilidade Autônoma |
| Operadores de Logística e Frota |
| Agências de Transporte Público |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Assinatura de Conectividade e Planos de Dados | |
| Conectividade IoT Gerenciada e M2M | ||
| Serviços de Mensagens C-V2X e V2N | ||
| Serviços de Rede Privada 5G e Rede Privada Móvel | ||
| Serviços de Fatiamento de Rede e Qualidade sob Demanda | ||
| Serviços de Conectividade de Borda e Nuvem | ||
| Outros Tipos de Serviço | ||
| Por Tecnologia de Conectividade | Conectividade Legada 2G e 3G | |
| 4G/LTE e LTE-M | ||
| 5G | ||
| Por Modo de Comunicação | Veículo a Veículo | |
| Veículo a Infraestrutura | ||
| Veículo a Pedestre e Usuário Vulnerável da Via | ||
| Outros Modos de Comunicação | ||
| Por Usuário Final | OEMs Automotivos | |
| Operadores de Mobilidade Autônoma | ||
| Operadores de Logística e Frota | ||
| Agências de Transporte Público | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Serviços de Conectividade para Veículos Autônomos em Telecomunicações?
O Mercado de Serviços de Conectividade para Veículos Autônomos em Telecomunicações está projetado em 6,47 bilhões de USD em 2026 e 18,47 bilhões de USD até 2032, com um CAGR de 19,66% de 2027 a 2032.
Qual tipo de serviço lidera os serviços de conectividade para veículos autônomos?
A assinatura de conectividade e os planos de dados lideram os tipos de serviço com 23,11% de participação em 2026, enquanto os serviços de mensagens C-V2X e V2N têm o maior CAGR projetado de 20,13%.
Por que o 5G é importante para os veículos autônomos?
O 5G suporta fatiamento de rede, menor latência e capacidade de uplink priorizada, que são importantes para teleoperação, mensagens de segurança e monitoramento remoto.
Qual tecnologia de conectividade tem a maior participação de receita?
4G/LTE e LTE-M detêm 51,12% da participação de receita em 2026 porque suportam uma grande base instalada de veículos conectados e sistemas de beira de estrada.
Qual região tem a perspectiva mais rápida para veículos autônomos conectados?
A Ásia-Pacífico lidera com 29,87% de participação de receita em 2026 e está projetada para expandir a um CAGR de 20,43% até 2032.
O que limita a implantação de serviços de conectividade para veículos autônomos?
As principais limitações incluem o custo da infraestrutura de beira de estrada e de fibra, a exposição a cibersegurança e responsabilidades, as regras fragmentadas de espectro e os retornos incertos sobre o investimento em frota.