
Tamaño y Participación del Mercado de Servicios de Conectividad para Vehículos Autónomos de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.53 Mil millones de dólares |
| Tamaño del Mercado (2032) | 18.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Conectividad para Vehículos Autónomos de Telecomunicaciones por Mordor Intelligence
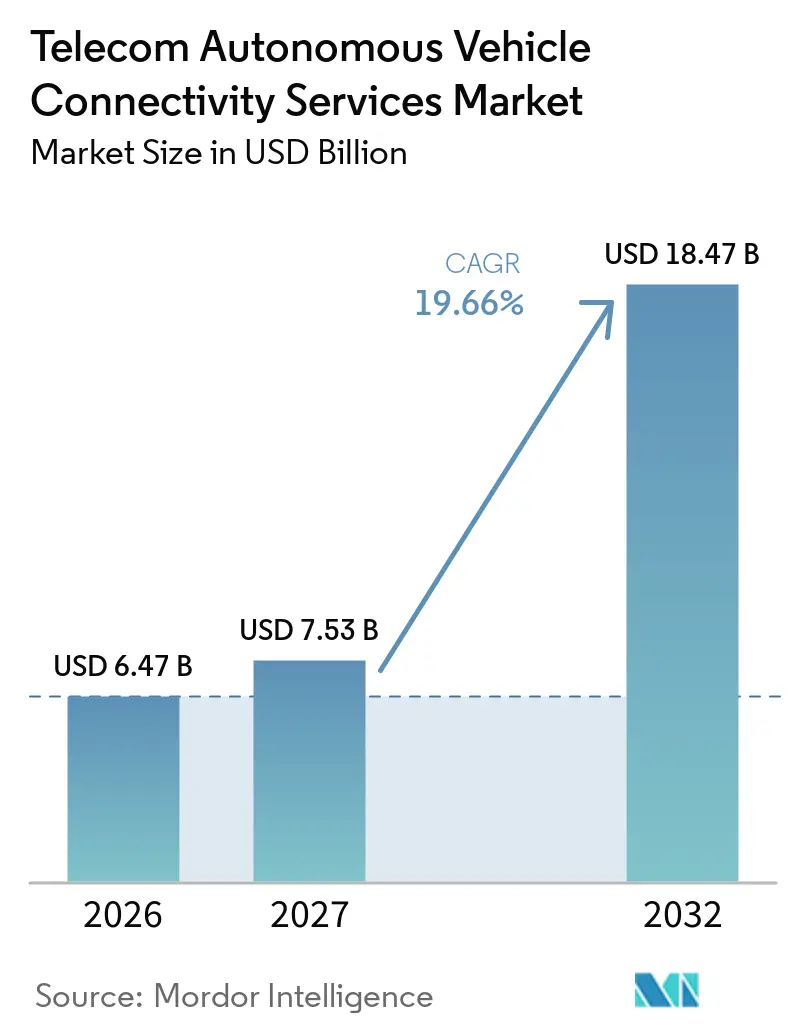
Se proyecta que el tamaño del Mercado de Servicios de Conectividad para Vehículos Autónomos de Telecomunicaciones se expanda desde 6,47 mil millones de USD en 2026 y 7,53 mil millones de USD en 2027 hasta 18,47 mil millones de USD en 2032, registrando una CAGR del 19,66% entre 2027 y 2032. El mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones está evolucionando más allá de los servicios básicos de datos en el vehículo, a medida que los fabricantes de vehículos, los operadores móviles y los organismos públicos desarrollan conectividad que respalda la seguridad, la asistencia remota y las actualizaciones de software. Las redes 5G autónomas comerciales facilitan la oferta de rendimiento de red dedicado para la conducción automatizada, mientras que los despliegues C-V2X conectan los vehículos con las carreteras, otros vehículos y los peatones. El mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones también se beneficia cuando el software del vehículo se vuelve más centralizado, ya que esto puede reunir los servicios de datos, seguridad y actualización bajo menos acuerdos de conectividad. La inversión pública y los programas de seguridad pueden acelerar la adopción, aunque el costo del equipamiento en la vía pública y el backhaul de fibra pueden retrasar el despliegue fuera de los corredores con financiación adecuada. Los proveedores que combinan cobertura celular, computación en el borde, controles de ciberseguridad y asociaciones automotrices están mejor posicionados para atender operaciones autónomas de mayor valor.
Conclusiones Clave del Informe
- Por geografía, Asia-Pacífico tuvo una participación de ingresos del 29,87% en 2026 y se proyecta que se expanda a una CAGR del 20,43% hasta 2032 en el mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones; los servicios de mensajería se proyectan que se expandan a una CAGR del 20,13% hasta 2032.
- Por tecnología de conectividad, 4G/LTE y LTE-M tuvieron una participación de ingresos del 51,12% en 2026, mientras que se proyecta que 5G se expanda a una CAGR del 21,56% hasta 2032.
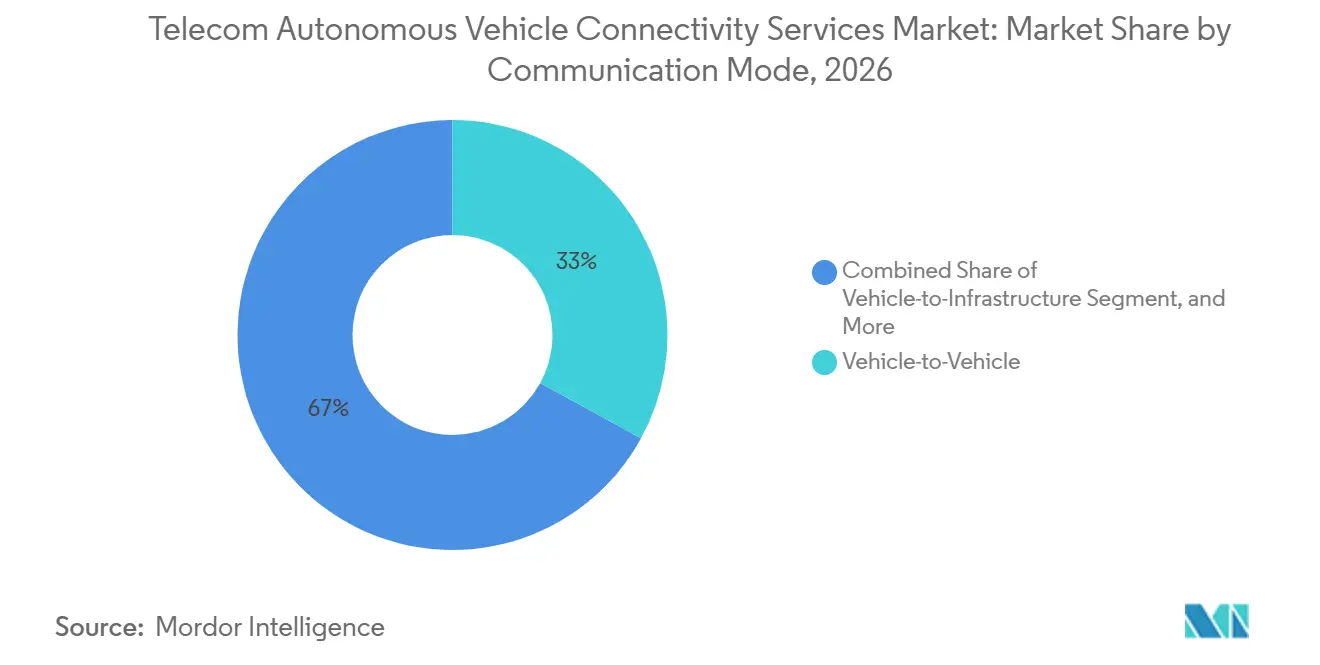
- Por modo de comunicación, V2V tuvo una participación de ingresos del 32,98% en 2026, mientras que se proyecta que la conectividad de vehículo a peatón y usuario vulnerable de la vía se expanda a una CAGR del 20,66% hasta 2032.
- Por usuario final, los OEM automotrices tuvieron una participación de ingresos del 33,12% en 2026, mientras que se proyecta que los operadores de movilidad autónoma se expandan a una CAGR del 21,76% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación de ingresos del 29,87% en 2026 y se proyecta que se expanda a una CAGR del 20,43% hasta 2032 en el mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Aceleración del Despliegue de 5G y C-V2X para la Conducción Automatizada | +4.50% | Global, con ganancias tempranas en China, Estados Unidos, Alemania y Corea del Sur | Corto plazo (≤ 2 años) |
| Despliegue de Seguridad V2X y Movilidad Inteligente Liderado por Gobiernos | +3.70% | Núcleo de Asia-Pacífico, América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Migración de OEM hacia Arquitecturas de Vehículos Definidos por Software y Conectados | +3.00% | Global, liderado por América del Norte, Alemania, Corea del Sur y China | Mediano plazo (2-4 años) |
| Requisitos de Conectividad para Teleoperación y Asistencia Remota | +2.50% | Japón, Estados Unidos, Alemania y Corea del Sur | Mediano plazo (2-4 años) |
| API de Red, Calidad bajo Demanda y Orquestación de Servicios Transfronterizos | +2.00% | Núcleo de la Unión Europea, con extensión a América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Alta Demanda de Enlace Ascendente por Percepción Cooperativa y Mapeo HD | +1.60% | Global, con ganancias tempranas en China, Estados Unidos y la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración del Despliegue de 5G y C-V2X para la Conducción Automatizada
La expansión comercial de las redes 5G autónomas respalda servicios de conducción automatizada más exigentes que la telemetría 4G anterior. La arquitectura autónoma puede soportar segmentación de red, comunicación ultra confiable de baja latencia y API de calidad bajo demanda que ayudan a los operadores a definir el rendimiento de red para un servicio de vehículo. Atlanta se convirtió en el primer Distrito de Despliegue del Día Uno para C-V2X en Estados Unidos en el Congreso Mundial ITS 2025, demostrando que el despliegue permanente puede ir más allá de los proyectos piloto hacia un distrito urbano operativo.[1] China aprobó 2 estándares industriales para redes 5G que respaldan la conducción autónoma avanzada en 2026, con los estándares entrando en vigor el 1 de septiembre de 2026. La cobertura 5G de Alemania alcanzó el 95,3% del territorio nacional a mediados de 2025, proporcionando una amplia base de radio para los servicios de vehículos conectados. En el mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones, la capacidad de red programable permite a los operadores vender servicios gestionados con compromisos de rendimiento definidos en lugar de solo planes de datos.
Despliegue de Seguridad V2X y Movilidad Inteligente Liderado por Gobiernos
La acción gubernamental crea una señal de demanda que los incentivos privados por sí solos pueden no proporcionar a la escala necesaria para la infraestructura vial. La Autoridad Reguladora de Telecomunicaciones de India emitió el Documento de Consulta N.° 08/2026 en abril de 2026 sobre el marco regulatorio para la comunicación V2X, incluida una propuesta de bloque de espectro de 50 MHz en la banda de 5.875-5.925 MHz.[2] El Ministerio de Asuntos Internos y Comunicaciones de Japón publicó su Estrategia de Infraestructura de Comunicaciones para Apoyar la Sociedad de Conducción Autónoma en julio de 2026, dirigiendo a los operadores a actualizar a redes 5G autónomas para cumplir con los requisitos de monitoreo remoto de Nivel 4 a partir del año fiscal 2027. El Departamento de Transporte de Estados Unidos también ha establecido un Plan Nacional de Despliegue V2X que respalda la actividad de despliegue coordinado entre organismos públicos. Estos programas hacen que el mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones sea más dependiente de la política de espectro, los calendarios de adquisición y las normas técnicas comunes. También pueden proporcionar el volumen de vehículos que atrae a los proveedores de chips y a los proveedores de red hacia mercados que anteriormente tenían actividad de despliegue limitada.
Migración de OEM hacia Arquitecturas de Vehículos Definidos por Software y Conectados
Los fabricantes de vehículos están pasando de muchas unidades de control electrónico separadas hacia sistemas de computación centralizada y basados en zonas. Este cambio puede reunir los servicios de datos para el consumidor, las actualizaciones inalámbricas y las comunicaciones de seguridad en un acuerdo de conectividad unificado. General Motors anunció una plataforma de computación vehicular centralizada en octubre de 2025 que utilizará procesadores NVIDIA Thor, comenzando con el Cadillac ESCALADE IQ en 2028.[3] Hyundai Motor Group introdujo la marca de software Pleos y espera que Pleos Connect alcance más de 20 millones de vehículos para 2030.[4] Estas arquitecturas subrayan la importancia de una conectividad integrada confiable, ya que una sola relación de red puede respaldar múltiples funciones del vehículo durante la vida útil de un programa. El mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones, por lo tanto, gana valor cuando las elecciones de plataforma de los OEM favorecen los canales integrados de datos, actualizaciones y seguridad.
Requisitos de Conectividad para Teleoperación y Asistencia Remota
La teleoperación requiere monitoreo remoto continuo, asistencia y, en algunas situaciones, control directo del vehículo. Este caso de uso necesita una capacidad de enlace ascendente más confiable y menor latencia que la telemetría ordinaria. La norma ISO 7856:2025 especifica los requisitos para los sistemas de conducción autónoma de Nivel 4 supervisados de forma remota, incluido el ancho de banda de video y la latencia. NTT Communications, NTT DOCOMO y May Mobility demostraron la segmentación de red 5G autónoma en la Prefectura de Aichi en abril de 2025, manteniendo un rendimiento de enlace ascendente objetivo de más del 96% para la ruta de Nivel 4, en comparación con el 73% en conexiones convencionales. Un informe automotriz de la GSMA publicado en junio de 2026 identificó la necesidad de una latencia de extremo a extremo inferior a 200 milisegundos y una priorización de enlace ascendente más sólida en áreas congestionadas. El mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones puede beneficiarse a medida que los operadores rediseñan las redes de acceso de radio y ofrecen niveles de servicio que se ajustan a los requisitos de operación remota.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Alto Costo de la Infraestructura Vial, de Backhaul y de Borde | -2.0% | Global, más severo en India, Oriente Medio, África y América del Sur | Corto plazo (≤ 2 años) |
| Exposición a la Responsabilidad por Ciberseguridad, Privacidad y Seguridad Funcional | -1.7% | Global, más agudo en la Unión Europea y América del Norte | Mediano plazo (2-4 años) |
| Fragmentación del Espectro, Estándares e Interoperabilidad Transfronteriza | -1.2% | Fronteras de la Unión Europea y América del Norte, mercados multijurisdiccionales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Monetización Poco Clara y Retorno de Inversión de Flotas | -0.9% | América del Norte, América del Sur y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de la Infraestructura Vial, de Backhaul y de Borde
Los sistemas V2X densos requieren unidades en la vía pública, enlaces de backhaul y, en algunos casos, computación en el borde cerca de la carretera. El Departamento de Transporte de Estados Unidos documentó costos de hardware de unidades en la vía pública de entre 3.800 y 5.100 USD por unidad y costos de intersección instalada de entre 7.500 y 15.000 USD en 2025. La misma fuente reportó actualizaciones de backhaul de fibra a partir de 20.000 USD por ubicación donde parte de la infraestructura existe, y alcanzando 40.000 USD o más para nuevas instalaciones. Una evaluación de 2026 de un despliegue de 1.700 intersecciones estimó costos totales de entre 25 y 45 millones de USD. El mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones puede desarrollarse de manera desigual cuando la adopción del lado del vehículo avanza más rápido que la cobertura en la vía pública. La restricción es más relevante en los países que carecen de apoyo equivalente para la inversión en infraestructura pública.
Exposición a la Responsabilidad por Ciberseguridad, Privacidad y Seguridad Funcional
La conectividad del vehículo amplía el número de sistemas que pueden afectar el funcionamiento o la disponibilidad de un vehículo. Un ataque en marzo de 2026 contra un proveedor de servicios de bloqueo de encendido con sede en Estados Unidos interrumpió el servicio de 150.000 vehículos conectados e ilustró el efecto de un incidente en la capa de servicio. El mismo documento técnico discutió una posible exposición legal que supera los 100 millones de USD en tal evento. El Reglamento ONU N.° 155 y la norma ISO/SAE 21434 requieren una gestión continua de la ciberseguridad en toda la cadena de suministro de vehículos conectados. Los operadores de redes móviles más grandes pueden distribuir el costo de los sistemas de seguridad entre varias categorías de servicio, mientras que los proveedores de plataformas más pequeños pueden enfrentar costos más altos por contrato. Esta diferencia puede concentrar el mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones entre los proveedores con capacidades establecidas de seguridad, cumplimiento y respuesta a incidentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
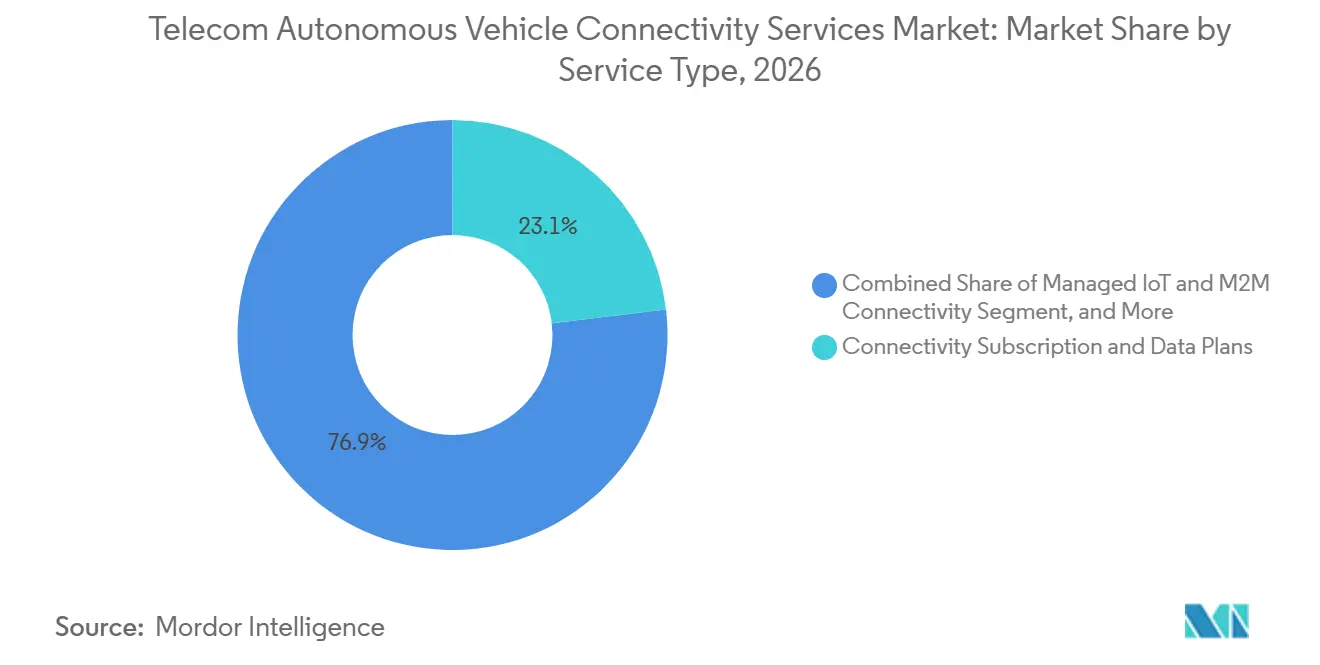
Los Servicios de Mensajería C-V2X y V2N Respaldan los Servicios de Conectividad PremiumSe espera que las suscripciones de conectividad y los planes de datos representen el 23,11% de la participación del mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones en 2026. Representan el modelo de monetización establecido para la conectividad de SIM integrada en los programas de vehículos de los OEM. Se proyecta que los servicios de mensajería C-V2X y V2N se expandan a una CAGR del 20,13% hasta 2032. Esta perspectiva más sólida refleja las aplicaciones de seguridad que requieren intercambios de mensajes regulares y confiables entre vehículos, infraestructura vial y redes. La 5G Automotive Association cuenta con la participación de 10 de los 15 principales fabricantes de automóviles a nivel mundial y 8 de los 10 principales operadores de redes móviles, lo que indica un amplio respaldo institucional para la comercialización de C-V2X. Se espera que esta participación mueva los servicios de mensajería desde despliegues experimentales hacia ofertas repetibles en los programas de vehículos.
Los servicios de segmentación de red y calidad bajo demanda pueden generar mayores ingresos por conexión al ofrecer rendimiento garantizado, en comparación con los servicios de datos móviles estándar. La GSMA señaló que los operadores de movilidad autónoma buscan API avanzadas de calidad bajo demanda con priorización dinámica del enlace ascendente. Los servicios de red 5G privada y red privada móvil apoyan cada vez más los entornos logísticos y de producción controlados. Deutsche Telekom planea desplegar servicios de nube en el borde móvil 5G para la solución de gestión automatizada de vehículos de Unikie en la terminal Emden de Volkswagen en junio de 2025. La conectividad IoT gestionada y M2M, la conectividad en el borde, las actualizaciones de mapas HD y las mejoras de posicionamiento ofrecen oportunidades de servicio adicionales. Estos servicios permiten que el mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones aborde tanto las operaciones del vehículo como la conectividad integrada del consumidor.

Por Tecnología de Conectividad:
El 5G Gana Relevancia Mientras el 4G Respalda la Base InstaladaSe espera que 4G/LTE y LTE-M representen el 51,12% del tamaño del mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones en 2026. Su posición refleja la gran base instalada de vehículos conectados y activos en la vía pública diseñados en torno a capacidades celulares anteriores. Se proyecta que 5G se expanda a una CAGR del 21,56% hasta 2032. Los compromisos de los OEM con las redes 5G autónomas están impulsando la demanda de segmentación de red para respaldar la teleoperación y los mensajes de seguridad C-V2X de baja latencia. AT&T planea introducir conectividad 5G para vehículos Toyota seleccionados de 2026, comenzando con el RAV4, en octubre de 2025.
Verizon planea desplegar su servicio 5G autónomo para vehículos conectados del BMW Group en Estados Unidos en colaboración con KDDI, basado en los estándares 3GPP Release 16. Dichos despliegues demuestran cómo los OEM pueden introducir conectividad 5G modelo por modelo antes de estandarizarla en toda su cartera. El mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones continuará incluyendo activos 2G y 3G durante su declive gestionado, particularmente en vehículos comerciales de larga vida útil e infraestructura de transporte. Sin embargo, estas redes heredadas tienen capacidad limitada para respaldar funciones avanzadas de seguridad y operación remota. Las especificaciones 3GPP para C-V2X y el enlace lateral 5G NR siguen siendo importantes porque establecen una base técnica compartida para la interoperabilidad entre proveedores. La transición dependerá de los ciclos de producción de los OEM y los calendarios de retiro de redes.
Por Modo de Comunicación:
La Conectividad Vehículo a Peatón Gana Importancia en SeguridadSe espera que la comunicación V2V tenga una participación del 32,98% del mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones en 2026. Tiene el historial de despliegue más maduro porque los vehículos pueden intercambiar mensajes de conciencia cooperativa directamente. Se proyecta que la conectividad de vehículo a peatón y usuario vulnerable de la vía se expanda a una CAGR del 20,66% hasta 2032. Esta perspectiva está vinculada a los requisitos de seguridad para alertas a peatones, frenado de emergencia y advertencias de conflicto en intersecciones. La 5G Automotive Association planea demostrar la protección 5G-V2X Directa para usuarios vulnerables de la vía en tráfico urbano real durante su Semana de Reunión de París 2025. Un proyecto piloto del Departamento de Transporte de Estados Unidos en College Station, Texas, está programado para concluir en marzo de 2025 y probará la protección de intersecciones C-V2X para peatones ciegos y con baja visión utilizando equipos de múltiples proveedores.
La comunicación V2I también está bien establecida en intersecciones urbanas y corredores de peaje, donde los sistemas fijos en la vía pública son prácticos. El tráfico V2N se está expandiendo a través de la teleoperación, las cargas de percepción cooperativa y otros servicios que requieren una conexión de red celular. ETSI TS 103 324 rige los mensajes de percepción colectiva en los despliegues europeos y ayuda a definir el intercambio de mensajes entre proveedores. Cada modo de comunicación tiene requisitos distintos de cobertura y latencia, creando oportunidades para múltiples ofertas de conectividad gestionada. El mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones deberá soportar comunicaciones de radio directas y servicios respaldados por red simultáneamente.
Por Usuario Final:
Los OEM Proporcionan Escala y los Operadores Autónomos Elevan los Requisitos de ServicioSe espera que los OEM automotrices representen el 33,12% del mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones en 2026. Su escala proviene de la conectividad integrada que respalda las funciones del consumidor, los canales de seguridad, el diagnóstico del vehículo y la entrega de software inalámbrico. Se proyecta que los operadores de movilidad autónoma se expandan a una CAGR del 21,76% hasta 2032. Los servicios de robotaxi y robo-shuttle dependen de la disponibilidad de la red como un requisito operativo más que únicamente como una función para el cliente. Sus requisitos de supervisión remota, respuesta a incidentes y transferencia continua de datos pueden aumentar el valor de cada conexión. La transición hacia plataformas de vehículos definidos por software también respalda relaciones de conectividad más largas e integradas con los OEM.
Los operadores de logística y flotas ofrecen un caso de uso a corto plazo porque las operaciones autónomas pueden introducirse en entornos controlados. Deutsche Telekom y Unikie planean escalar la gestión automatizada de vehículos desde el proyecto AutoLog de Volkswagen en Emden utilizando la nube en el borde móvil 5G de Deutsche Telekom. KDDI planea establecer KDDI Smart Mobility Co., Ltd. en julio de 2026 para proporcionar conectividad de tránsito de Nivel 4 en asociación con JR East. Las agencias de tránsito público, las autoridades viales y los operadores de ciudades inteligentes pueden generar demanda adicional para los sistemas V2I y V2N. Sus contratos a menudo implican ciclos de planificación más largos y requisitos de contratación pública. En conjunto, estos usuarios amplían el mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones más allá de la conectividad de vehículos de pasajeros.
Análisis Geográfico
Mercado de Servicios de Conectividad para Vehículos Autónomos de Telecomunicaciones en Asia-Pacífico
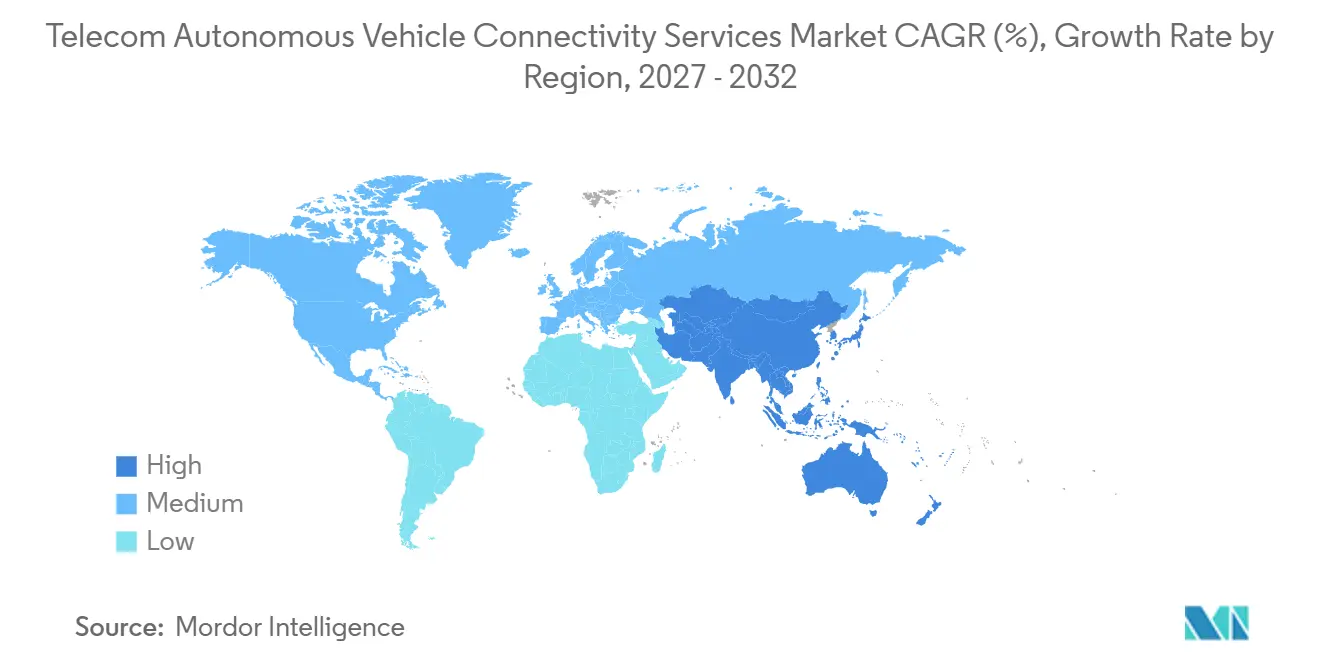
Asia-Pacífico representó el 29,87% del mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones en 2026 y se proyecta que se expanda a una CAGR del 20,43% hasta 2032. El programa de integración vehículo-carretera-nube de China abarcó 20 ciudades piloto como parte de una iniciativa conjunta 2024–2026 en la que participaron cinco ministerios nacionales. En noviembre de 2025, China Mobile, Dongfeng Automotive y CICT lanzaron una solución 5G+ C-V2X instalada de fábrica. El 15.º Plan Quinquenal de China para vehículos de nueva energía inteligentes y conectados tiene como objetivo una penetración del 5G en el 50% de los vehículos nuevos para 2026 y una penetración de comunicación directa C-V2X en el 30% de los vehículos para 2030. Estas iniciativas proporcionan a los fabricantes y operadores de vehículos nacionales una dirección clara para las inversiones en infraestructura de red y de borde de carretera. La escala de los programas piloto coordinados posiciona a Asia-Pacífico como un importante centro de despliegue para el mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones.
Mercado de Servicios de Conectividad para Vehículos Autónomos de Telecomunicaciones en Japón, India y Corea del Sur
Japón apoya la conectividad de Nivel 4 a través de la demostración de segmentación de red de NTT Communications Corporation, DOCOMO y May Mobility, así como de su estrategia nacional de infraestructura de comunicaciones. India está evaluando un marco regulatorio para el espectro V2X, lo que podría establecer una base común para futuros despliegues de vehículos e infraestructura de borde de carretera. Corea del Sur apoya aún más el crecimiento del mercado a través de las inversiones de Hyundai Motor Group en vehículos definidos por software. Aunque estos países siguen modelos regulatorios diferentes, todos requieren redes celulares fiables y prácticas de interoperabilidad más sólidas. El ritmo al que converjan las normas, las políticas de espectro y los programas de producción de vehículos determinará la forma del mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones en Asia-Pacífico.
Mercado de Servicios de Conectividad para Vehículos Autónomos de Telecomunicaciones en América del Norte y Europa
América del Norte es el segundo mercado regional más grande, con Estados Unidos representando la mayor parte de los ingresos regionales. En junio de 2025, Verizon Communications Inc. lanzó su Edge Transportation Exchange, que utiliza 5G, LTE, computación móvil en el borde y Hyper Precise Location. Volkswagen Group of America, la Arizona Commerce Authority, el Departamento de Transporte de Delaware y Rutgers University CAIT actuaron como clientes de lanzamiento. AT&T también amplió sus relaciones con vehículos 5G a través de Toyota y colaboró con DENSO CORPORATION en una aplicación de seguridad vial. Europa se beneficia de un sólido entorno regulatorio y una amplia cobertura 5G, con Alemania liderando con un 95,3% de cobertura nacional a mediados de 2025. Deutsche Telekom AG está colaborando con Unikie en logística y con otros socios en conectividad transfronteriza, fortaleciendo la base práctica de la región para el mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones.
Panorama Competitivo
El mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones incluye operadores de redes móviles, proveedores de infraestructura de telecomunicaciones, empresas de chipsets y especialistas en tecnología automotriz. Verizon Communications Inc., AT&T Inc., China Mobile Limited, Deutsche Telekom AG y Vodafone Group Plc se encuentran entre los operadores con suficiente escala de red para respaldar múltiples programas de vehículos. Ninguna empresa única proporciona cada capa del ecosistema, desde los chips V2X hasta los servicios de conectividad gestionada. Como resultado, la fortaleza competitiva depende de la capacidad de integrar el acceso a la red, la computación en el borde, la ciberseguridad y los compromisos de nivel de servicio de grado automotriz. Esta estructura de mercado fomenta las asociaciones entre operadores, fabricantes de vehículos, proveedores de nube y empresas especializadas en hardware.
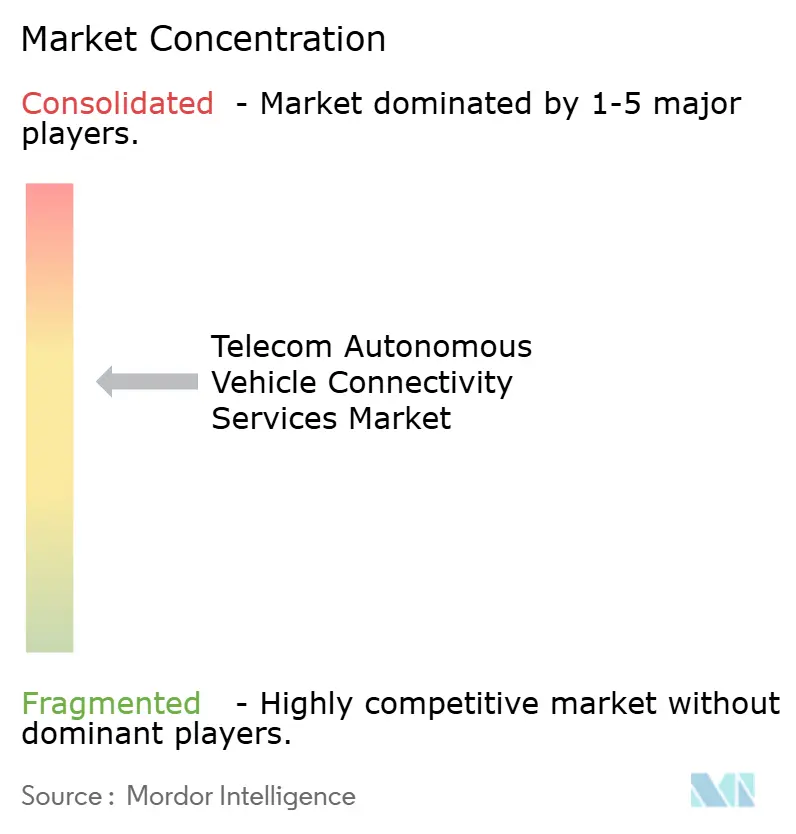
El mercado está moderadamente concentrado, ya que los grandes operadores poseen extensos activos de red pero dependen de socios técnicos para varios componentes de la pila tecnológica del vehículo. El Edge Transportation Exchange de Verizon utiliza computación en el borde y una arquitectura virtualizada para reducir la dependencia de despliegues densos de unidades físicas en la vía pública. La colaboración de Deutsche Telekom con Unikie utiliza infraestructura de nube en el borde móvil para la gestión automatizada de vehículos. Estas iniciativas demuestran que la ubicación del cómputo y la integración de servicios pueden ser tan importantes como la propiedad del espectro. Los requisitos de ciberseguridad también pueden favorecer a los grandes operadores y proveedores de servicios establecidos que pueden mantener procesos continuos de cumplimiento.
El roaming V2X transfronterizo sigue siendo una oportunidad comercial emergente, ya que los vehículos autónomos requieren conectividad confiable cuando operan a través de redes nacionales. A principios de 2025, Orange y sus socios comenzaron la construcción del corredor 5G de 60 kilómetros de Autobahn a Autoroute entre Metz, Francia, y Saarbrücken, Alemania, con finalización prevista para 2027. Si bien el proyecto ofrece un caso de prueba práctico, el modelo de servicio superpuesto sobre el corredor físico aún está en desarrollo. Los participantes de la GSMA también han solicitado API de calidad bajo demanda automotriz más capaces que aborden los requisitos de capacidad de enlace ascendente y latencia. El mercado de servicios de conectividad para vehículos autónomos de telecomunicaciones puede favorecer a los proveedores que puedan convertir estas capacidades técnicas en servicios de flota confiables respaldados por una responsabilidad contractual clara.
Líderes de la Industria de Servicios de Conectividad para Vehículos Autónomos de Telecomunicaciones
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
China Mobile Limited
-
Nokia Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Conectividad para Vehículos Autónomos de Telecomunicaciones Empresas cubiertas en este informe
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Deutsche Telekom AG
- Vodafone Group Plc
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Qualcomm Technologies, Inc.
- Robert Bosch GmbH
- Continental AG
- HARMAN International Industries, Incorporated
- NXP Semiconductors N.V.
- DENSO CORPORATION
- Kapsch TrafficCom AG
- Geotab Inc.
- Aptiv PLC
- Sierra Wireless, Inc. (Semtech Corporation)
- NTT Communications Corporation
Desarrollos recientes de la industria en Mercado de Servicios de Conectividad para Vehículos Autónomos de Telecomunicaciones
- Octubre de 2026: El Ministerio de Industria e Información de China puso en vigor 2 estándares industriales para redes 5G que respaldan la conducción autónoma avanzada el 1 de septiembre de 2026. La Administración Municipal de Comunicaciones de Shanghái y China Mobile lideraron el desarrollo de estándares que definen el rendimiento de la red 5G y los requisitos de aceptación de despliegue para la conducción autónoma de alto nivel en China.
- Julio de 2026: KDDI Corporation estableció KDDI Smart Mobility Co., Ltd. como una subsidiaria dedicada a la conducción autónoma. La empresa también ganó un contrato del Ministerio de Asuntos Internos para proporcionar verificación técnica de los sistemas de comunicación V2X para el despliegue de conducción autónoma.
- Julio de 2026: El Ministerio de Asuntos Internos de Japón publicó la Estrategia de Infraestructura de Comunicaciones para Apoyar la Sociedad de Conducción Autónoma. La estrategia dirigió a los operadores móviles a actualizar a redes 5G autónomas y a construir cobertura V2X para el despliegue de Nivel 4 en carreteras prioritarias a partir del año fiscal 2027.
- Diciembre de 2025: NTT Group estableció NTT Mobility Co., Ltd., una subsidiaria de propiedad total para servicios de vehículos autónomos y plataformas de inteligencia artificial de movilidad. La empresa formalizó una colaboración con Toyota en aplicaciones de seguridad cooperativas con infraestructura.
Alcance del Informe Global del Mercado de Servicios de Conectividad para Vehículos Autónomos de Telecomunicaciones
El Informe sobre el Mercado de Servicios de Conectividad para Vehículos Autónomos de Telecomunicaciones está segmentado por Tipo de Servicio (Suscripción de Conectividad y Planes de Datos, Conectividad IoT Gestionada y M2M, Servicios de Mensajería C-V2X y V2N, Servicios de Red 5G Privada y Red Privada Móvil, Servicios de Segmentación de Red y Calidad bajo Demanda, y Servicios de Conectividad en el Borde y en la Nube), Tecnología (2G/3G, 4G/LTE-M, 5G), Modo de Comunicación (Vehículo a Vehículo, Vehículo a Infraestructura, y Vehículo a Peatón y Usuario Vulnerable de la Vía), Usuario Final (OEM Automotrices, Operadores de Movilidad Autónoma, Operadores de Logística y Flotas, y Agencias de Tránsito Público), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Valor (USD).
Resumen de la segmentación
| Suscripción de Conectividad y Planes de Datos |
| Conectividad IoT Gestionada y M2M |
| Servicios de Mensajería C-V2X y V2N |
| Servicios de Red 5G Privada y Red Privada Móvil |
| Servicios de Segmentación de Red y Calidad bajo Demanda |
| Servicios de Conectividad en el Borde y en la Nube |
| Otros Tipos de Servicio |
| Conectividad Heredada 2G y 3G |
| 4G/LTE y LTE-M |
| 5G |
| Vehículo a Vehículo |
| Vehículo a Infraestructura |
| Vehículo a Peatón y Usuario Vulnerable de la Vía |
| Otros Modos de Comunicación |
| OEM Automotrices |
| Operadores de Movilidad Autónoma |
| Operadores de Logística y Flotas |
| Agencias de Tránsito Público |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Suscripción de Conectividad y Planes de Datos | |
| Conectividad IoT Gestionada y M2M | ||
| Servicios de Mensajería C-V2X y V2N | ||
| Servicios de Red 5G Privada y Red Privada Móvil | ||
| Servicios de Segmentación de Red y Calidad bajo Demanda | ||
| Servicios de Conectividad en el Borde y en la Nube | ||
| Otros Tipos de Servicio | ||
| Por Tecnología de Conectividad | Conectividad Heredada 2G y 3G | |
| 4G/LTE y LTE-M | ||
| 5G | ||
| Por Modo de Comunicación | Vehículo a Vehículo | |
| Vehículo a Infraestructura | ||
| Vehículo a Peatón y Usuario Vulnerable de la Vía | ||
| Otros Modos de Comunicación | ||
| Por Usuario Final | OEM Automotrices | |
| Operadores de Movilidad Autónoma | ||
| Operadores de Logística y Flotas | ||
| Agencias de Tránsito Público | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios de Conectividad para Vehículos Autónomos de Telecomunicaciones?
Se proyecta que el Mercado de Servicios de Conectividad para Vehículos Autónomos de Telecomunicaciones alcance 6,47 mil millones de USD en 2026 y 18,47 mil millones de USD en 2032, con una CAGR del 19,66% de 2027 a 2032.
¿Qué tipo de servicio lidera los servicios de conectividad para vehículos autónomos?
Las suscripciones de conectividad y los planes de datos lideran los tipos de servicio con una participación del 23,11% en 2026, mientras que los servicios de mensajería C-V2X y V2N tienen la CAGR proyectada más alta del 20,13%.
¿Por qué es importante el 5G para los vehículos autónomos?
El 5G respalda la segmentación de red, menor latencia y capacidad de enlace ascendente priorizada, que son importantes para la teleoperación, los mensajes de seguridad y el monitoreo remoto.
¿Qué tecnología de conectividad tiene la mayor participación de ingresos?
4G/LTE y LTE-M tienen una participación de ingresos del 51,12% en 2026 porque respaldan una gran base instalada de vehículos conectados y sistemas en la vía pública.
¿Qué región tiene la perspectiva más rápida para los vehículos autónomos conectados?
Asia-Pacífico lidera con una participación de ingresos del 29,87% en 2026 y se proyecta que se expanda a una CAGR del 20,43% hasta 2032.
¿Qué limita el despliegue de los servicios de conectividad para vehículos autónomos?
Las principales limitaciones incluyen el costo de la infraestructura vial y de fibra, la exposición a la ciberseguridad y la responsabilidad, las normas de espectro fragmentadas y los retornos de inversión de flotas inciertos.