
Taille et part du marché des services de connectivité télécom pour véhicules autonomes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.53 Milliards de dollars |
| Taille du Marché (2032) | 18.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 19.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
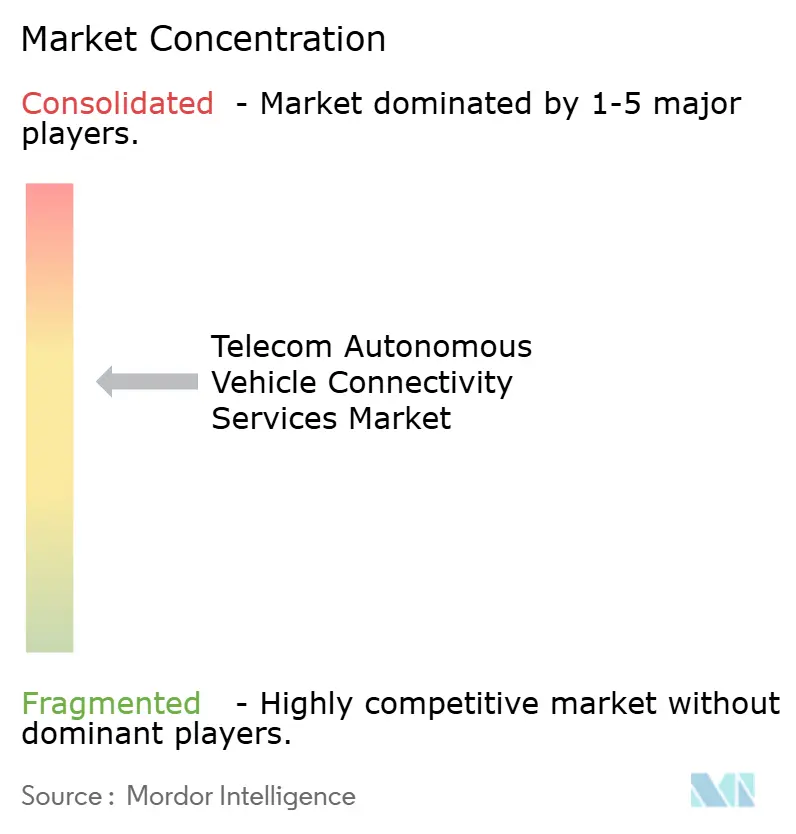
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de connectivité télécom pour véhicules autonomes par Mordor Intelligence
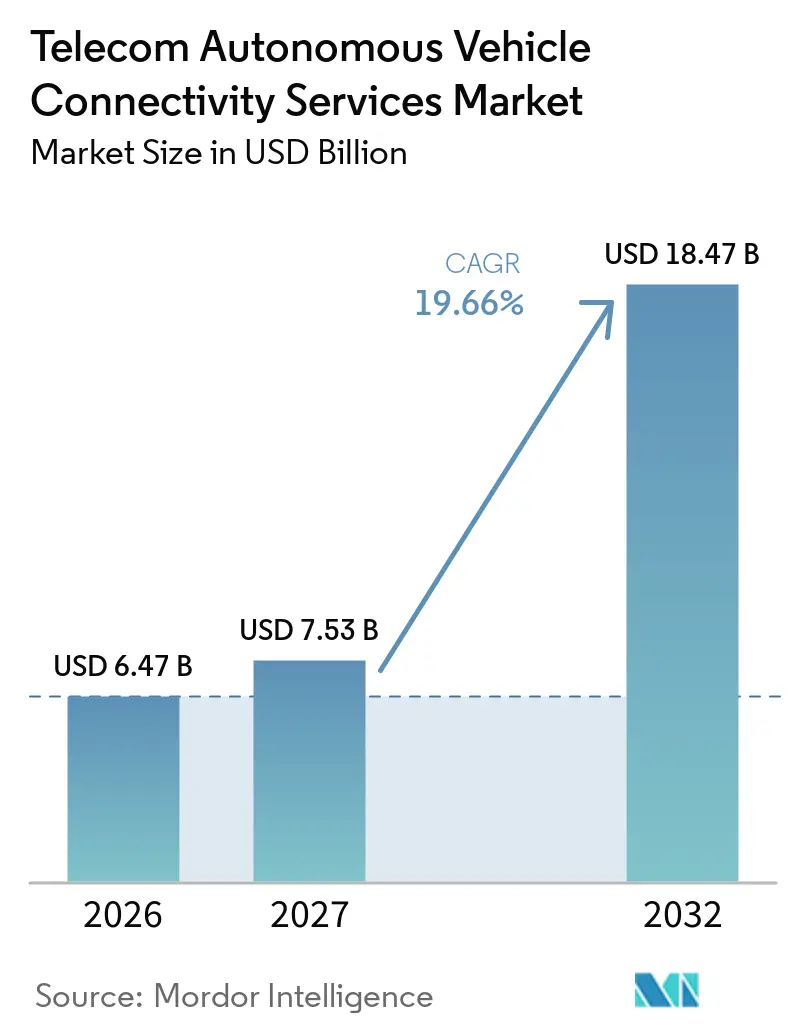
La taille du marché des services de connectivité télécom pour véhicules autonomes devrait s'étendre de 6,47 milliards USD en 2026 et 7,53 milliards USD en 2027 à 18,47 milliards USD d'ici 2032, enregistrant un CAGR de 19,66 % entre 2027 et 2032. Le marché des services de connectivité télécom pour véhicules autonomes évolue au-delà des services de données embarqués de base, à mesure que les constructeurs automobiles, les opérateurs mobiles et les agences publiques développent une connectivité qui prend en charge la sécurité, l'assistance à distance et les mises à jour logicielles. Les réseaux 5G standalone commerciaux facilitent l'offre de performances réseau dédiées pour la conduite automatisée, tandis que les déploiements C-V2X connectent les véhicules aux routes, aux autres véhicules et aux piétons. Le marché des services de connectivité télécom pour véhicules autonomes bénéficie également de la centralisation croissante des logiciels embarqués, ce qui peut regrouper les services de données, de sécurité et de mise à jour sous un nombre réduit d'accords de connectivité. Les investissements publics et les programmes de sécurité peuvent accélérer l'adoption, bien que le coût des équipements en bord de route et du raccordement en fibre optique puisse retarder le déploiement en dehors des corridors bien financés. Les fournisseurs qui combinent couverture cellulaire, edge computing, contrôles de cybersécurité et partenariats automobiles sont mieux positionnés pour servir des opérations autonomes à plus haute valeur ajoutée.
Points clés du rapport
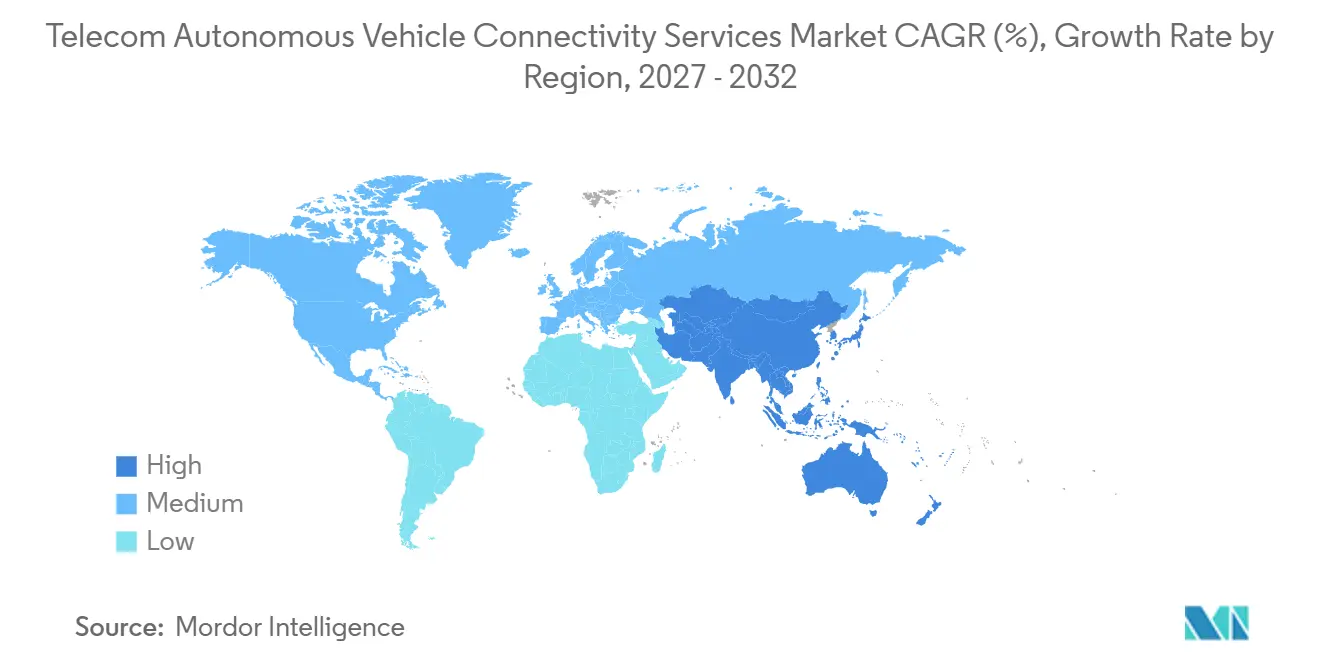
- Par géographie, l'Asie-Pacifique détenait 29,87 % de la part des revenus en 2026 et devrait se développer à un CAGR de 20,43 % jusqu'en 2032 sur le marché des services de connectivité télécom pour véhicules autonomes ; les services de messagerie sont projetés pour se développer à un CAGR de 20,13 % jusqu'en 2032.
- Par technologie de connectivité, la 4G/LTE et LTE-M détenaient 51,12 % de la part des revenus en 2026, tandis que la 5G devrait se développer à un CAGR de 21,56 % jusqu'en 2032.
- Par mode de communication, le V2V détenait 32,98 % de la part des revenus en 2026, tandis que la connectivité véhicule à piéton et usager vulnérable de la route devrait se développer à un CAGR de 20,66 % jusqu'en 2032.
- Par utilisateur final, les équipementiers automobiles détenaient une part de revenus de 33,12 % en 2026, tandis que les opérateurs de mobilité autonome devraient se développer à un CAGR de 21,76 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 29,87 % de la part des revenus en 2026 et devrait se développer à un CAGR de 20,43 % jusqu'en 2032 sur le marché des services de connectivité télécom pour véhicules autonomes.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Accélération des déploiements 5G et C-V2X pour la conduite automatisée | +4.50% | Mondial, avec des gains précoces en Chine, aux États-Unis, en Allemagne et en Corée du Sud | Court terme (≤ 2 ans) |
| Déploiement V2X de sécurité et de mobilité intelligente piloté par les gouvernements | +3.70% | Cœur Asie-Pacifique, Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Migration des équipementiers vers des architectures de véhicules définis par logiciel et connectés | +3.00% | Mondial, porté par l'Amérique du Nord, l'Allemagne, la Corée du Sud et la Chine | Moyen terme (2-4 ans) |
| Exigences de connectivité pour la télé-opération et l'assistance à distance | +2.50% | Japon, États-Unis, Allemagne et Corée du Sud | Moyen terme (2-4 ans) |
| API réseau, qualité à la demande et orchestration de services transfrontaliers | +2.00% | Cœur Union européenne, avec extension vers l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Forte demande de liaison montante liée à la perception coopérative et à la cartographie HD | +1.60% | Mondial, avec des gains précoces en Chine, aux États-Unis et dans l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des déploiements 5G et C-V2X pour la conduite automatisée
L'expansion commerciale des réseaux 5G standalone prend en charge des services de conduite automatisée plus exigeants que la télématique 4G antérieure. L'architecture standalone peut prendre en charge le découpage réseau, les communications ultra-fiables à faible latence et les API de qualité à la demande qui aident les opérateurs à définir les performances réseau pour un service véhicule. Atlanta est devenue le premier district de déploiement de première journée pour le C-V2X aux États-Unis lors du Congrès mondial ITS 2025, démontrant que le déploiement permanent peut dépasser les phases pilotes pour s'intégrer dans un district urbain opérationnel.[1] La Chine a approuvé 2 normes industrielles pour les réseaux 5G prenant en charge la conduite autonome avancée en 2026, ces normes entrant en vigueur le 1er septembre 2026. La couverture 5G de l'Allemagne a atteint 95,3 % du territoire national à mi-2025, offrant une large base radio pour les services de véhicules connectés. Sur le marché des services de connectivité télécom pour véhicules autonomes, la capacité réseau programmable permet aux opérateurs de vendre des services gérés avec des engagements de performance définis, plutôt que de simples forfaits de données.
Déploiement V2X de sécurité et de mobilité intelligente piloté par les gouvernements
L'action gouvernementale crée un signal de demande que les seules incitations privées ne peuvent pas fournir à l'échelle nécessaire pour les infrastructures routières. L'Autorité de régulation des télécommunications de l'Inde a publié le document de consultation n° 08/2026 en avril 2026 sur le cadre réglementaire pour la communication V2X, incluant un bloc de spectre proposé de 50 MHz dans la bande 5 875-5 925 MHz.[2] Le ministère des Affaires intérieures et des Communications du Japon a publié sa Stratégie d'infrastructure de communication pour soutenir la société de conduite autonome en juillet 2026, demandant aux opérateurs de passer aux réseaux 5G standalone pour répondre aux exigences de surveillance à distance de niveau 4 à partir de l'exercice fiscal 2027. Le Département américain des Transports a également établi un Plan national de déploiement V2X qui soutient une activité de déploiement coordonnée entre les agences publiques. Ces programmes rendent le marché des services de connectivité télécom pour véhicules autonomes plus dépendant de la politique spectrale, des calendriers d'approvisionnement et des règles techniques communes. Ils peuvent également fournir le volume de véhicules qui attire les fournisseurs de puces et les opérateurs réseau sur des marchés qui avaient auparavant une activité de déploiement limitée.
Migration des équipementiers vers des architectures de véhicules définis par logiciel et connectés
Les constructeurs automobiles passent de nombreuses unités de contrôle électronique séparées à des systèmes informatiques centralisés et zonaux. Ce changement peut regrouper les services de données grand public, les mises à jour à distance et les communications de sécurité dans un accord de connectivité unifié. General Motors a annoncé une plateforme informatique centralisée pour véhicules en octobre 2025, qui utilisera des processeurs NVIDIA Thor, en commençant par la Cadillac ESCALADE IQ en 2028.[3] Hyundai Motor Group a lancé la marque logicielle Pleos et prévoit que Pleos Connect atteigne plus de 20 millions de véhicules d'ici 2030.[4] Ces architectures soulignent l'importance d'une connectivité embarquée fiable, car une seule relation réseau peut prendre en charge plusieurs fonctions du véhicule tout au long de la durée de vie d'un programme. Le marché des services de connectivité télécom pour véhicules autonomes gagne donc en valeur lorsque les choix de plateformes des équipementiers favorisent des canaux intégrés de données, de mises à jour et de sécurité.
Exigences de connectivité pour la télé-opération et l'assistance à distance
La télé-opération nécessite une surveillance à distance continue, une assistance et, dans certaines situations, un contrôle direct du véhicule. Ce cas d'usage requiert une capacité de liaison montante plus fiable et une latence plus faible que la télématique ordinaire. La norme ISO 7856:2025 spécifie les exigences pour les systèmes de conduite autonome de niveau 4 supervisés à distance, notamment la bande passante vidéo et la latence. NTT Communications, NTT DOCOMO et May Mobility ont démontré le découpage réseau 5G standalone dans la préfecture d'Aichi en avril 2025, maintenant un débit de liaison montante cible supérieur à 96 % pour le trajet de niveau 4, contre 73 % sur les connexions conventionnelles. Un rapport automobile de la GSMA publié en juin 2026 a identifié le besoin d'une latence de bout en bout inférieure à 200 millisecondes et d'une priorisation plus forte de la liaison montante dans les zones congestionnées. Le marché des services de connectivité télécom pour véhicules autonomes peut bénéficier de la refonte par les opérateurs des réseaux d'accès radio et de l'offre de niveaux de service correspondant aux exigences d'exploitation à distance.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Coût élevé des infrastructures en bord de route, de raccordement et de périphérie | -2.0% | Mondial, le plus sévère en Inde, au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Exposition à la cybersécurité, à la confidentialité et à la responsabilité en matière de sécurité fonctionnelle | -1.7% | Mondial, le plus aigu dans l'Union européenne et en Amérique du Nord | Moyen terme (2-4 ans) |
| Fragmentation du spectre, des normes et de l'interopérabilité transfrontalière | -1.2% | Frontières de l'Union européenne et de l'Amérique du Nord, marchés multi-juridictionnels d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Monétisation incertaine et retour sur investissement des flottes | -0.9% | Amérique du Nord, Amérique du Sud et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des infrastructures en bord de route, de raccordement et de périphérie
Les systèmes V2X denses nécessitent des unités en bord de route, des liaisons de raccordement et, dans certains cas, de l'edge computing à proximité de la route. Le Département américain des Transports a documenté des coûts matériels d'unités en bord de route de 3 800 USD à 5 100 USD par unité et des coûts d'installation aux intersections de 7 500 USD à 15 000 USD en 2025. La même source a signalé des mises à niveau de raccordement en fibre optique à partir de 20 000 USD par emplacement où une partie de l'infrastructure existe, et atteignant 40 000 USD ou plus pour les nouvelles installations. Une évaluation de 2026 d'un déploiement à 1 700 intersections a estimé les coûts totaux entre 25 millions USD et 45 millions USD. Le marché des services de connectivité télécom pour véhicules autonomes peut se développer de manière inégale lorsque l'adoption côté véhicule progresse plus rapidement que la couverture en bord de route. Cette contrainte est la plus significative dans les pays qui ne disposent pas d'un soutien équivalent pour les investissements dans les infrastructures publiques.
Exposition à la cybersécurité, à la confidentialité et à la responsabilité en matière de sécurité fonctionnelle
La connectivité des véhicules augmente le nombre de systèmes susceptibles d'affecter le fonctionnement ou la disponibilité d'un véhicule. Une attaque de mars 2026 contre un fournisseur de services de verrouillage d'allumage basé aux États-Unis a perturbé le service pour 150 000 véhicules connectés et a illustré l'effet d'un incident au niveau de la couche de service. Le même livre blanc a évoqué une exposition juridique potentielle dépassant 100 millions USD dans un tel événement. Le règlement ONU n° 155 et la norme ISO/SAE 21434 exigent une gestion continue de la cybersécurité dans toute la chaîne d'approvisionnement des véhicules connectés. Les grands opérateurs de réseaux mobiles peuvent répartir le coût des systèmes de sécurité sur plusieurs catégories de services, tandis que les fournisseurs de plateformes plus petits peuvent faire face à des coûts plus élevés par contrat. Cette différence peut concentrer le marché des services de connectivité télécom pour véhicules autonomes parmi les fournisseurs disposant de capacités établies en matière de sécurité, de conformité et de réponse aux incidents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
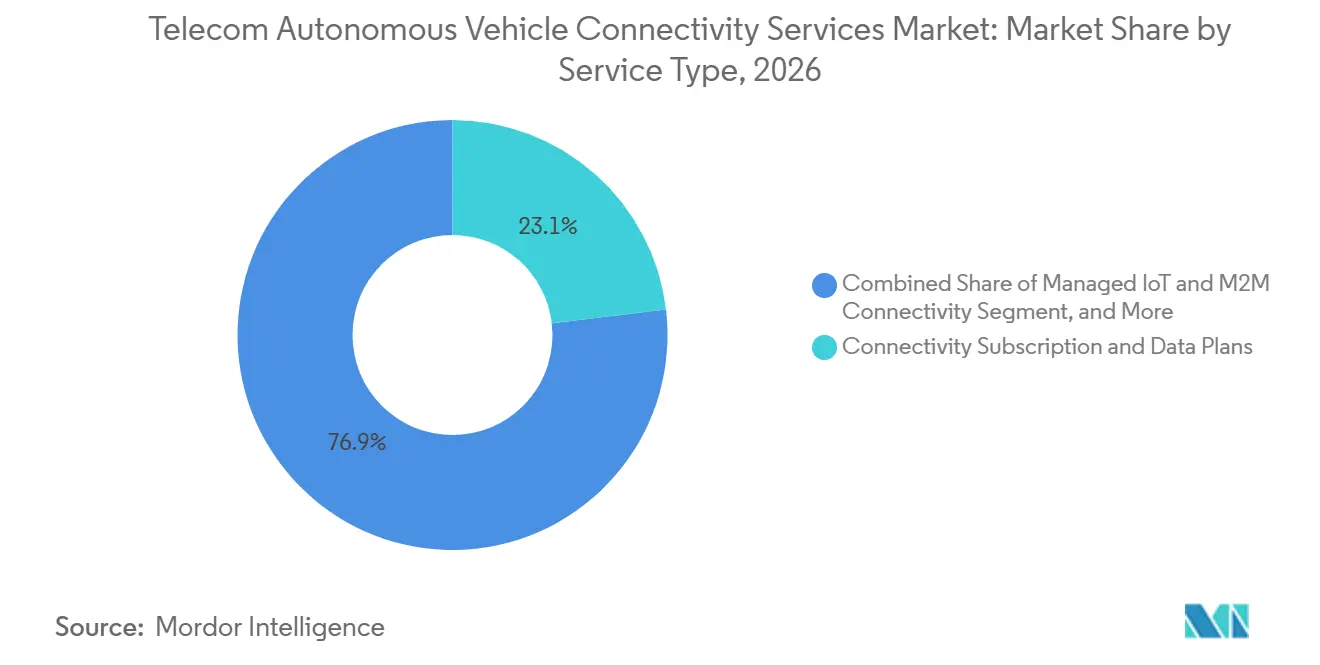
la messagerie C-V2X et V2N soutient les services de connectivité premiumLes abonnements de connectivité et les forfaits de données devraient représenter 23,11 % de la part du marché des services de connectivité télécom pour véhicules autonomes en 2026. Ils représentent le modèle de monétisation établi pour la connectivité SIM embarquée dans les programmes de véhicules des équipementiers. Les services de messagerie C-V2X et V2N devraient se développer à un CAGR de 20,13 % jusqu'en 2032. Cette perspective plus favorable reflète les applications de sécurité qui nécessitent des échanges de messages réguliers et fiables entre les véhicules, les infrastructures routières et les réseaux. La 5G Automotive Association compte la participation de 10 des 15 premiers constructeurs automobiles mondiaux et de 8 des 10 premiers opérateurs de réseaux mobiles, indiquant un large soutien institutionnel à la commercialisation du C-V2X. Cette participation devrait faire évoluer les services de messagerie des déploiements expérimentaux vers des offres reproductibles dans les programmes de véhicules.
Le découpage réseau et les services de qualité à la demande peuvent générer des revenus plus élevés par connexion en offrant des performances garanties, par rapport aux services de données mobiles standard. La GSMA a noté que les opérateurs de mobilité autonome recherchent des API avancées de qualité à la demande avec une priorisation dynamique de la liaison montante. Les services 5G privés et les réseaux privés mobiles soutiennent de plus en plus les environnements logistiques et de production contrôlés. Deutsche Telekom prévoit de déployer des services cloud mobile edge 5G pour la solution de manœuvre automatisée de véhicules d'Unikie au terminal Emden de Volkswagen en juin 2025. La connectivité IoT et M2M gérée, la connectivité de périphérie, les mises à jour de cartes HD et les améliorations de positionnement offrent des opportunités de services supplémentaires. Ces services permettent au marché des services de connectivité télécom pour véhicules autonomes de répondre à la fois aux opérations des véhicules et à la connectivité grand public embarquée.

Par technologie de connectivité :
la 5G gagne en pertinence tandis que la 4G soutient la base installéeLa 4G/LTE et LTE-M devraient représenter 51,12 % de la taille du marché des services de connectivité télécom pour véhicules autonomes en 2026. Leur position reflète la large base installée de véhicules connectés et d'actifs en bord de route conçus autour des capacités cellulaires antérieures. La 5G devrait se développer à un CAGR de 21,56 % jusqu'en 2032. Les engagements des équipementiers envers les réseaux 5G standalone stimulent la demande de découpage réseau pour prendre en charge la télé-opération et les messages de sécurité C-V2X à faible latence. AT&T prévoit d'introduire la connectivité 5G pour certains véhicules Toyota 2026, en commençant par le RAV4, en octobre 2025.
Verizon prévoit de déployer son service 5G standalone pour les véhicules connectés du BMW Group aux États-Unis en collaboration avec KDDI, basé sur les normes 3GPP Release 16. Ces déploiements montrent comment les équipementiers peuvent introduire la connectivité 5G modèle par modèle avant de la standardiser dans l'ensemble de leurs gammes. Le marché des services de connectivité télécom pour véhicules autonomes continuera d'inclure des actifs 2G et 3G pendant leur déclin géré, en particulier dans les véhicules commerciaux à longue durée de vie et les infrastructures de transport. Cependant, ces réseaux hérités ont une capacité limitée à prendre en charge les fonctions avancées de sécurité et d'exploitation à distance. Les spécifications 3GPP pour le C-V2X et le sidelink 5G NR restent importantes car elles établissent une base technique commune pour l'interopérabilité entre fournisseurs. La transition dépendra des cycles de production des équipementiers et des calendriers de retrait des réseaux.
Par mode de communication :
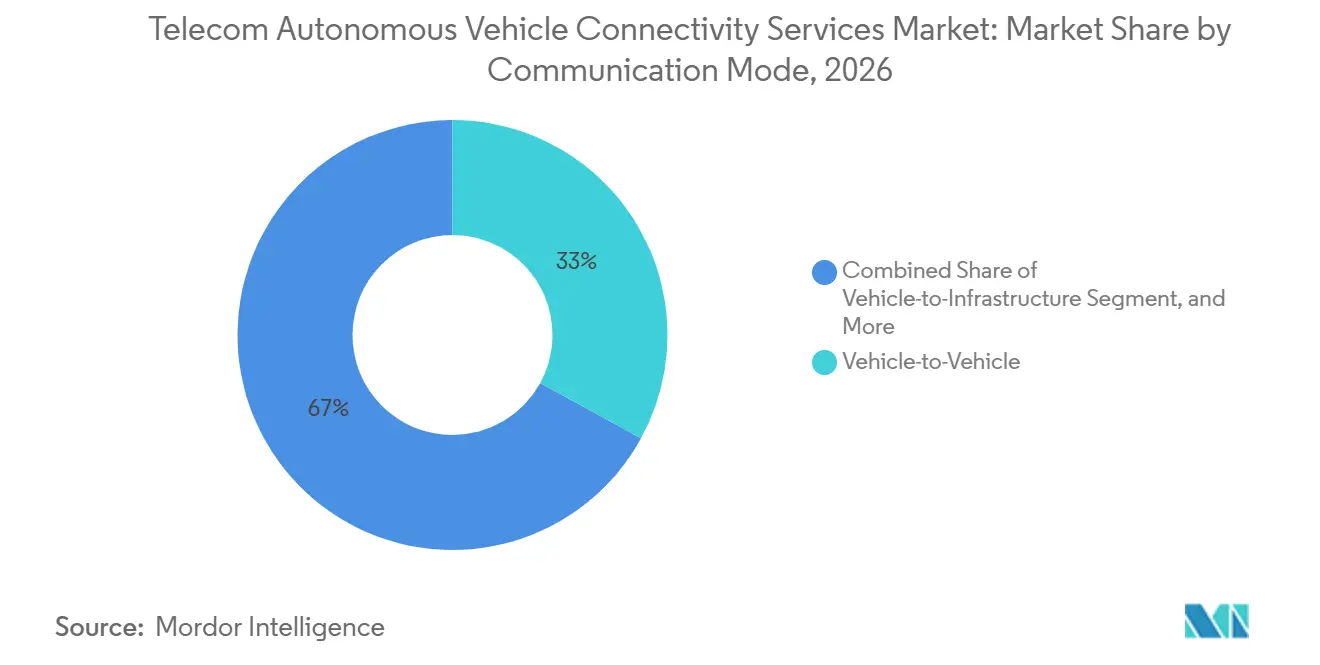
la connectivité véhicule à piéton gagne en importance pour la sécuritéLa communication V2V devrait détenir 32,98 % de la part du marché des services de connectivité télécom pour véhicules autonomes en 2026. Elle présente l'historique de déploiement le plus mature car les véhicules peuvent échanger directement des messages de sensibilisation coopérative. La connectivité véhicule à piéton et usager vulnérable de la route devrait se développer à un CAGR de 20,66 % jusqu'en 2032. Cette perspective est liée aux exigences de sécurité pour les alertes piétons, le freinage d'urgence et les avertissements de conflits aux intersections. La 5G Automotive Association prévoit de démontrer la protection 5G-V2X directe pour les usagers vulnérables de la route dans la circulation urbaine réelle lors de sa Semaine de réunion de Paris 2025. Un projet pilote du Département américain des Transports à College Station, au Texas, est prévu pour se conclure en mars 2025 et testera la protection aux intersections C-V2X pour les piétons aveugles et malvoyants en utilisant des équipements de plusieurs fournisseurs.
La communication V2I est également bien établie aux intersections urbaines et dans les couloirs de péage, où les systèmes fixes en bord de route sont pratiques. Le trafic V2N se développe grâce à la télé-opération, aux téléchargements de perception coopérative et à d'autres services nécessitant une connexion réseau cellulaire. L'ETSI TS 103 324 régit les messages de perception collective dans les déploiements européens et aide à définir l'échange de messages entre fournisseurs. Chaque mode de communication présente des exigences distinctes en matière de couverture et de latence, créant des opportunités pour de multiples offres de connectivité gérée. Le marché des services de connectivité télécom pour véhicules autonomes devra prendre en charge simultanément les communications radio directes et les services assistés par réseau.
Par utilisateur final :
les équipementiers assurent l'échelle et les opérateurs autonomes élèvent les exigences de serviceLes équipementiers automobiles devraient représenter 33,12 % du marché des services de connectivité télécom pour véhicules autonomes en 2026. Leur échelle découle de la connectivité embarquée qui prend en charge les fonctionnalités grand public, les canaux de sécurité, les diagnostics des véhicules et la livraison de logiciels à distance. Les opérateurs de mobilité autonome devraient se développer à un CAGR de 21,76 % jusqu'en 2032. Les services de robotaxi et de robo-navette s'appuient sur la disponibilité du réseau comme exigence opérationnelle plutôt que comme simple fonctionnalité client. Leurs exigences en matière de supervision à distance, de réponse aux incidents et de transfert continu de données peuvent augmenter la valeur de chaque connexion. La transition vers des plateformes de véhicules définis par logiciel soutient également des relations de connectivité plus longues et plus intégrées avec les équipementiers.
Les opérateurs logistiques et de flottes offrent un cas d'usage à court terme car les opérations autonomes peuvent être introduites dans des environnements contrôlés. Deutsche Telekom et Unikie prévoient de faire évoluer la manœuvre automatisée de véhicules à partir du projet AutoLog d'Emden de Volkswagen en utilisant le cloud mobile edge 5G de Deutsche Telekom. KDDI prévoit d'établir KDDI Smart Mobility Co., Ltd. en juillet 2026 pour fournir une connectivité de transit de niveau 4 en partenariat avec JR East. Les agences de transport public, les autorités routières et les opérateurs de villes intelligentes peuvent générer une demande supplémentaire pour les systèmes V2I et V2N. Leurs contrats impliquent souvent des cycles de planification plus longs et des exigences d'approvisionnement public. Ensemble, ces utilisateurs élargissent le marché des services de connectivité télécom pour véhicules autonomes au-delà de la connectivité des voitures particulières.
Analyse géographique
Marché des Services de Connectivité pour Véhicules Autonomes dans les Télécommunications en Asie-Pacifique
L'Asie-Pacifique représentait 29,87 % du marché des services de connectivité pour véhicules autonomes dans les télécommunications en 2026 et devrait se développer à un CAGR de 20,43 % jusqu'en 2032. Le programme d'intégration véhicule-route-cloud de la Chine couvrait 20 villes pilotes dans le cadre d'une initiative conjointe 2024–2026 impliquant cinq ministères nationaux. En novembre 2025, China Mobile, Dongfeng Automotive et CICT ont lancé une solution 5G+ C-V2X installée en usine. Le 15e Plan quinquennal de la Chine pour les véhicules à énergie nouvelle connectés et intelligents vise une pénétration de la 5G dans 50 % des nouveaux véhicules d'ici 2026 et une pénétration de la communication directe C-V2X dans 30 % des véhicules d'ici 2030. Ces initiatives fournissent aux constructeurs et opérateurs de véhicules nationaux une orientation claire pour les investissements dans les infrastructures réseau et en bord de route. L'ampleur des programmes pilotes coordonnés positionne l'Asie-Pacifique comme un hub de déploiement majeur pour le marché des services de connectivité pour véhicules autonomes dans les télécommunications.
Marché des Services de Connectivité pour Véhicules Autonomes dans les Télécommunications au Japon, en Inde et en Corée du Sud
Le Japon soutient la connectivité de niveau 4 grâce à la démonstration de découpage réseau de NTT Communications Corporation, DOCOMO et May Mobility, ainsi qu'à sa stratégie nationale d'infrastructure de communications. L'Inde évalue un cadre réglementaire pour le spectre V2X, ce qui pourrait établir une base commune pour les futurs déploiements de véhicules et d'équipements en bord de route. La Corée du Sud soutient davantage la croissance du marché grâce aux investissements de Hyundai Motor Group dans les véhicules définis par logiciel. Bien que ces pays suivent des modèles réglementaires différents, tous nécessitent des réseaux cellulaires fiables et de meilleures pratiques d'interopérabilité. La cadence à laquelle les normes, les politiques spectrales et les programmes de production de véhicules convergeront déterminera le marché des services de connectivité pour véhicules autonomes dans les télécommunications en Asie-Pacifique.
Marché des Services de Connectivité pour Véhicules Autonomes dans les Télécommunications en Amérique du Nord et en Europe
L'Amérique du Nord est le deuxième marché régional en importance, les États-Unis représentant la majorité des revenus régionaux. En juin 2025, Verizon Communications Inc. a lancé son Edge Transportation Exchange, qui utilise la 5G, le LTE, l'informatique mobile en périphérie et la localisation hyper précise. Volkswagen Group of America, l'Arizona Commerce Authority, le Département des Transports du Delaware et le CAIT de l'Université Rutgers ont servi de clients de lancement. AT&T a également élargi ses relations avec les véhicules 5G par l'intermédiaire de Toyota et a collaboré avec DENSO CORPORATION sur une application de sécurité routière. L'Europe bénéficie d'un environnement réglementaire solide et d'une couverture 5G étendue, l'Allemagne étant en tête avec 95,3 % de couverture nationale à mi-2025. Deutsche Telekom AG collabore avec Unikie sur la logistique et avec d'autres partenaires sur la connectivité transfrontalière, renforçant ainsi les bases pratiques de la région pour le marché des services de connectivité pour véhicules autonomes dans les télécommunications.
Paysage concurrentiel
Le marché des services de connectivité télécom pour véhicules autonomes comprend des opérateurs de réseaux mobiles, des fournisseurs d'infrastructures de télécommunications, des fabricants de puces et des spécialistes des technologies automobiles. Verizon Communications Inc., AT&T Inc., China Mobile Limited, Deutsche Telekom AG et Vodafone Group Plc font partie des opérateurs disposant d'une échelle réseau suffisante pour prendre en charge plusieurs programmes de véhicules. Aucune entreprise ne fournit chaque couche de l'écosystème, des puces V2X aux services de connectivité gérée. Par conséquent, la force concurrentielle dépend de la capacité à intégrer l'accès réseau, l'edge computing, la cybersécurité et les engagements de niveau de service de qualité automobile. Cette structure de marché encourage les partenariats entre opérateurs, constructeurs automobiles, fournisseurs de cloud et entreprises matérielles spécialisées.
Le marché est modérément concentré, car les grands opérateurs possèdent d'importants actifs réseau mais s'appuient sur des partenaires techniques pour plusieurs composants de la pile technologique des véhicules. L'Edge Transportation Exchange de Verizon utilise l'edge computing et une architecture virtualisée pour réduire la dépendance aux déploiements denses d'unités physiques en bord de route. La collaboration de Deutsche Telekom avec Unikie utilise une infrastructure cloud mobile edge pour la manœuvre automatisée de véhicules. Ces initiatives démontrent que le placement des ressources de calcul et l'intégration des services peuvent être aussi importants que la possession du spectre. Les exigences de cybersécurité peuvent également favoriser les grands opérateurs et les fournisseurs de services établis qui peuvent maintenir des processus de conformité continus.
L'itinérance V2X transfrontalière reste une opportunité commerciale émergente, car les véhicules autonomes nécessitent une connectivité fiable lorsqu'ils opèrent sur des réseaux nationaux différents. Début 2025, Orange et ses partenaires ont commencé la construction du corridor 5G Autobahn-vers-Autoroute de 60 kilomètres entre Metz, en France, et Sarrebruck, en Allemagne, avec une finalisation prévue pour 2027. Bien que le projet offre un cas de test pratique, le modèle de service superposé au corridor physique est encore en cours de développement. Les participants à la GSMA ont également appelé à des API de qualité à la demande automobiles plus performantes répondant aux exigences de capacité de liaison montante et de latence. Le marché des services de connectivité télécom pour véhicules autonomes pourrait favoriser les fournisseurs capables de convertir ces capacités techniques en services de flotte fiables soutenus par une responsabilité contractuelle claire.
Leaders du secteur des services de connectivité télécom pour véhicules autonomes
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
China Mobile Limited
-
Nokia Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Connectivité pour Véhicules Autonomes dans les Télécommunications Entreprises couvertes dans ce rapport
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Deutsche Telekom AG
- Vodafone Group Plc
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Qualcomm Technologies, Inc.
- Robert Bosch GmbH
- Continental AG
- HARMAN International Industries, Incorporated
- NXP Semiconductors N.V.
- DENSO CORPORATION
- Kapsch TrafficCom AG
- Geotab Inc.
- Aptiv PLC
- Sierra Wireless, Inc. (Semtech Corporation)
- NTT Communications Corporation
Développements industriels récents dans Marché des Services de Connectivité pour Véhicules Autonomes dans les Télécommunications
- Octobre 2026 : Le ministère de l'Industrie et de l'Information de la Chine a mis en vigueur le 1er septembre 2026 deux normes industrielles pour les réseaux 5G prenant en charge la conduite autonome avancée. L'Administration municipale des communications de Shanghai et China Mobile ont dirigé le développement de normes définissant les performances des réseaux 5G et les exigences d'acceptation de déploiement pour la conduite autonome de haut niveau en Chine.
- Juillet 2026 : KDDI Corporation a établi KDDI Smart Mobility Co., Ltd. en tant que filiale dédiée à la conduite autonome. La société a également remporté un contrat du ministère des Affaires intérieures pour fournir une vérification technique des systèmes de communication V2X pour le déploiement de la conduite autonome.
- Juillet 2026 : Le ministère des Affaires intérieures du Japon a publié la Stratégie d'infrastructure de communication pour soutenir la société de conduite autonome. La stratégie a demandé aux opérateurs mobiles de passer aux réseaux 5G standalone et de construire une couverture V2X pour le déploiement de niveau 4 sur les routes prioritaires à partir de l'exercice fiscal 2027.
- Décembre 2025 : NTT Group a établi NTT Mobility Co., Ltd., une filiale à part entière pour les services de véhicules autonomes et les plateformes d'intelligence artificielle de mobilité. La société a formalisé une collaboration avec Toyota sur des applications de sécurité coopératives avec l'infrastructure.
Périmètre du rapport mondial sur le marché des services de connectivité télécom pour véhicules autonomes
Le rapport sur les services de connectivité télécom pour véhicules autonomes est segmenté par type de service (abonnements de connectivité et forfaits de données, connectivité IoT et M2M gérée, services de messagerie C-V2X et V2N, services 5G privés et réseaux privés mobiles, services de découpage réseau et de qualité à la demande, et services de connectivité de périphérie et cloud), technologie (2G/3G, 4G/LTE-M, 5G), mode de communication (véhicule à véhicule, véhicule à infrastructure, et véhicule à piéton et usager vulnérable de la route), utilisateur final (équipementiers automobiles, opérateurs de mobilité autonome, opérateurs logistiques et de flottes, et agences de transport public), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Abonnements de connectivité et forfaits de données |
| Connectivité IoT et M2M gérée |
| Services de messagerie C-V2X et V2N |
| Services 5G privés et réseaux privés mobiles |
| Services de découpage réseau et de qualité à la demande |
| Services de connectivité de périphérie et cloud |
| Autres types de services |
| Connectivité héritée 2G et 3G |
| 4G/LTE et LTE-M |
| 5G |
| Véhicule à véhicule |
| Véhicule à infrastructure |
| Véhicule à piéton et usager vulnérable de la route |
| Autres modes de communication |
| Équipementiers automobiles |
| Opérateurs de mobilité autonome |
| Opérateurs logistiques et de flottes |
| Agences de transport public |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Abonnements de connectivité et forfaits de données | |
| Connectivité IoT et M2M gérée | ||
| Services de messagerie C-V2X et V2N | ||
| Services 5G privés et réseaux privés mobiles | ||
| Services de découpage réseau et de qualité à la demande | ||
| Services de connectivité de périphérie et cloud | ||
| Autres types de services | ||
| Par technologie de connectivité | Connectivité héritée 2G et 3G | |
| 4G/LTE et LTE-M | ||
| 5G | ||
| Par mode de communication | Véhicule à véhicule | |
| Véhicule à infrastructure | ||
| Véhicule à piéton et usager vulnérable de la route | ||
| Autres modes de communication | ||
| Par utilisateur final | Équipementiers automobiles | |
| Opérateurs de mobilité autonome | ||
| Opérateurs logistiques et de flottes | ||
| Agences de transport public | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de connectivité télécom pour véhicules autonomes ?
Le marché des services de connectivité télécom pour véhicules autonomes est projeté à 6,47 milliards USD en 2026 et 18,47 milliards USD d'ici 2032, avec un CAGR de 19,66 % de 2027 à 2032.
Quel type de service est en tête des services de connectivité pour véhicules autonomes ?
Les abonnements de connectivité et les forfaits de données sont en tête des types de services avec une part de 23,11 % en 2026, tandis que les services de messagerie C-V2X et V2N affichent le CAGR projeté le plus élevé à 20,13 %.
Pourquoi la 5G est-elle importante pour les véhicules autonomes ?
La 5G prend en charge le découpage réseau, une latence plus faible et une capacité de liaison montante prioritaire, qui sont importants pour la télé-opération, la messagerie de sécurité et la surveillance à distance.
Quelle technologie de connectivité détient la plus grande part de revenus ?
La 4G/LTE et LTE-M détiennent 51,12 % de la part des revenus en 2026 car elles prennent en charge une large base installée de véhicules connectés et de systèmes en bord de route.
Quelle région présente les perspectives les plus rapides pour les véhicules autonomes connectés ?
L'Asie-Pacifique est en tête avec 29,87 % de la part des revenus en 2026 et devrait se développer à un CAGR de 20,43 % jusqu'en 2032.
Qu'est-ce qui limite le déploiement des services de connectivité pour véhicules autonomes ?
Les principales limitations comprennent le coût des infrastructures en bord de route et en fibre optique, l'exposition à la cybersécurité et à la responsabilité, la fragmentation des règles spectrales et les retours sur investissement incertains des flottes.