
Marktgröße und Marktanteil der Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
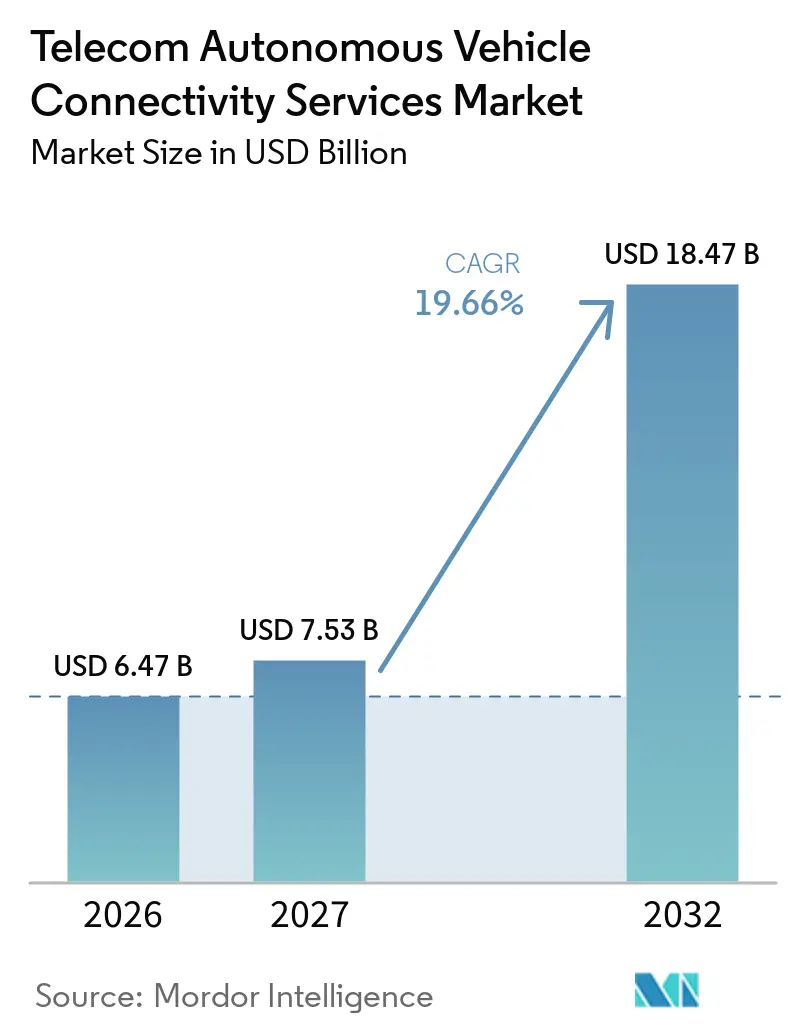
| Marktgröße (2027) | 7.53 Milliarden US-Dollar |
| Marktgröße (2032) | 18.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.66 % |
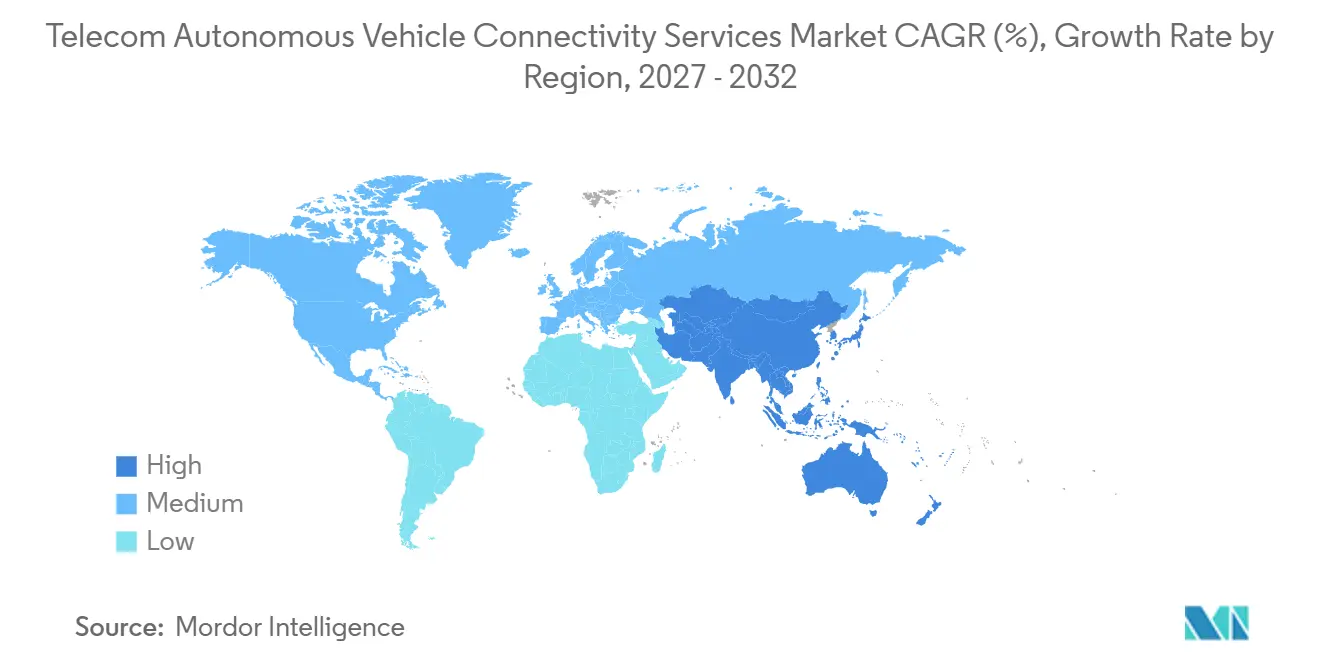
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
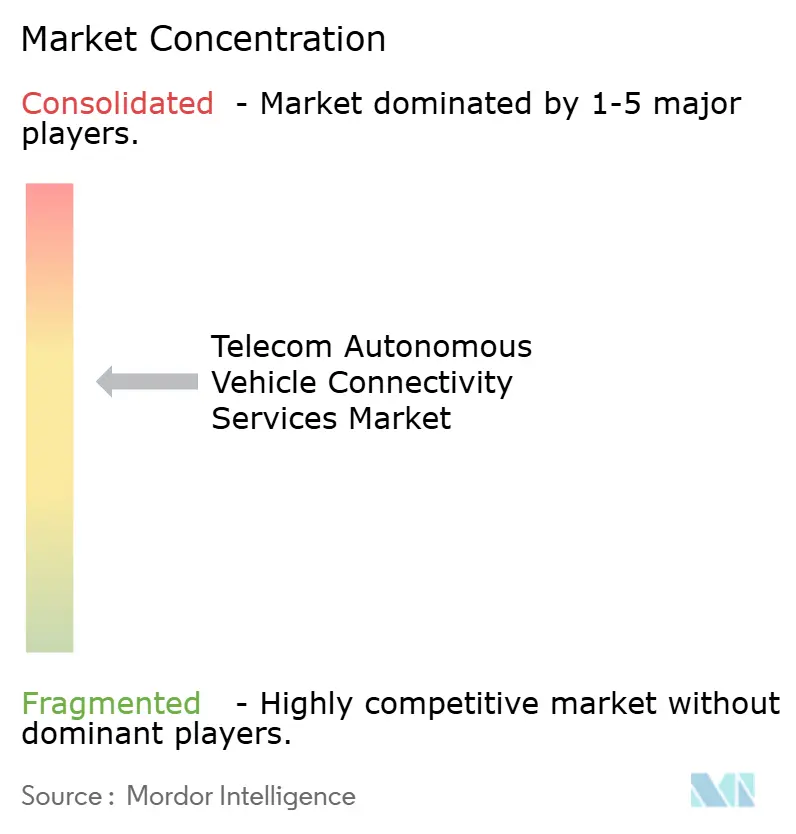
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge von Mordor Intelligence
Die Marktgröße der Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge wird voraussichtlich von 6,47 Milliarden USD im Jahr 2026 und 7,53 Milliarden USD im Jahr 2027 auf 18,47 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 19,66 % zwischen 2027 und 2032. Der Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge geht über grundlegende fahrzeuginterne Datendienste hinaus, da Fahrzeughersteller, Mobilfunkbetreiber und Behörden Konnektivität entwickeln, die Sicherheit, Fernunterstützung und Software-Updates unterstützt. Kommerzielle 5G-Standalone-Netzwerke erleichtern es, dedizierte Netzwerkleistung für automatisiertes Fahren anzubieten, während C-V2X-Implementierungen Fahrzeuge mit Straßen, anderen Fahrzeugen und Fußgängern verbinden. Der Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge profitiert auch davon, wenn Fahrzeugsoftware stärker zentralisiert wird, da dies Daten-, Sicherheits- und Update-Dienste unter weniger Konnektivitätsvereinbarungen zusammenführen kann. Öffentliche Investitionen und Sicherheitsprogramme können die Einführung beschleunigen, obwohl die Kosten für Straßenrandausrüstung und Glasfaser-Backhaul die Implementierung außerhalb gut finanzierter Korridore verzögern können. Anbieter, die Mobilfunkabdeckung, Edge-Computing, Cybersicherheitskontrollen und Automobilpartnerschaften kombinieren, sind besser positioniert, um höherwertige autonome Betriebe zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 29,87 % und wird voraussichtlich bis 2032 mit einer CAGR von 20,43 % im Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge wachsen; Messaging-Dienste werden voraussichtlich mit einer CAGR von 20,13 % bis 2032 wachsen.
- Nach Konnektivitätstechnologie hielten 4G/LTE und LTE-M im Jahr 2026 einen Umsatzanteil von 51,12 %, während 5G voraussichtlich bis 2032 mit einer CAGR von 21,56 % wachsen wird.
- Nach Kommunikationsmodus hielt V2V im Jahr 2026 einen Umsatzanteil von 32,98 %, während die Fahrzeug-zu-Fußgänger- und Konnektivität für gefährdete Verkehrsteilnehmer voraussichtlich bis 2032 mit einer CAGR von 20,66 % wachsen wird.
- Nach Endnutzer hielten Automobil-OEMs im Jahr 2026 einen Umsatzanteil von 33,12 %, während Betreiber autonomer Mobilität voraussichtlich bis 2032 mit einer CAGR von 21,76 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 29,87 % und wird voraussichtlich bis 2032 mit einer CAGR von 20,43 % im Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Beschleunigung von 5G- und C-V2X-Einführungen für automatisiertes Fahren | +4.50% | Global, mit frühen Gewinnen in China, den Vereinigten Staaten, Deutschland und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Staatlich geführte V2X-Sicherheits- und Smart-Mobility-Implementierung | +3.70% | Kernregion Asien-Pazifik, Nordamerika und die Europäische Union | Mittelfristig (2–4 Jahre) |
| OEM-Migration zu softwaredefinierten und vernetzten Fahrzeugarchitekturen | +3.00% | Global, angeführt von Nordamerika, Deutschland, Südkorea und China | Mittelfristig (2–4 Jahre) |
| Konnektivitätsanforderungen für Teleoperation und Fernunterstützung | +2.50% | Japan, die Vereinigten Staaten, Deutschland und Südkorea | Mittelfristig (2–4 Jahre) |
| Netzwerk-APIs, Quality on Demand und grenzüberschreitende Dienstorchestrierung | +2.00% | Kernregion Europäische Union, mit Ausstrahlungseffekten auf Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Hoher Uplink-Bedarf durch kooperative Wahrnehmung und HD-Kartierung | +1.60% | Global, mit frühen Gewinnen in China, den Vereinigten Staaten und der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung von 5G- und C-V2X-Einführungen für automatisiertes Fahren
Die kommerzielle Expansion von 5G-Standalone-Netzwerken unterstützt anspruchsvollere Dienste für automatisiertes Fahren als frühere 4G-Telematik. Die Standalone-Architektur kann Network Slicing, ultrazuverlässige Kommunikation mit geringer Latenz und Quality-on-Demand-APIs unterstützen, die Betreibern helfen, die Netzwerkleistung für einen Fahrzeugdienst zu definieren. Atlanta wurde beim ITS-Weltkongress 2025 zum ersten Day-One-Implementierungsbezirk der Vereinigten Staaten für C-V2X, was zeigt, dass dauerhafte Implementierungen über Pilotprojekte hinaus in einen operativen Stadtbezirk übergehen können.[1] China genehmigte 2026 zwei Industriestandards für 5G-Netzwerke, die fortgeschrittenes autonomes Fahren unterstützen, wobei die Standards am 1. September 2026 in Kraft traten. Deutschlands 5G-Abdeckung erreichte bis Mitte 2025 95,3 % des nationalen Territoriums und bietet eine breite Funkgrundlage für vernetzte Fahrzeugdienste. Im Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge ermöglicht programmierbare Netzwerkkapazität Betreibern, verwaltete Dienste mit definierten Leistungsverpflichtungen zu verkaufen, anstatt nur Datentarife anzubieten.
Staatlich geführte V2X-Sicherheits- und Smart-Mobility-Implementierung
Staatliches Handeln erzeugt ein Nachfragesignal, das private Anreize allein möglicherweise nicht in dem für die Straßeninfrastruktur erforderlichen Ausmaß liefern. Die Telecom Regulatory Authority of India veröffentlichte im April 2026 das Konsultationspapier Nr. 08/2026 zum Regulierungsrahmen für V2X-Kommunikation, einschließlich eines vorgeschlagenen 50-MHz-Spektrumblocks im Band 5.875–5.925 MHz.[2] Das japanische Ministerium für innere Angelegenheiten und Kommunikation veröffentlichte im Juli 2026 seine Kommunikationsinfrastrukturstrategie zur Unterstützung der autonomen Fahrgesellschaft und wies Betreiber an, auf 5G-Standalone-Netzwerke aufzurüsten, um ab dem Haushaltsjahr 2027 die Anforderungen an die Fernüberwachung auf Level 4 zu erfüllen. Das US-Verkehrsministerium hat außerdem einen nationalen V2X-Implementierungsplan aufgestellt, der koordinierte Implementierungsaktivitäten über öffentliche Behörden hinweg unterstützt. Diese Programme machen den Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge stärker abhängig von Spektrumpolitik, Beschaffungsplänen und gemeinsamen technischen Regeln. Sie können auch das Fahrzeugvolumen bereitstellen, das Chiphersteller und Netzwerkanbieter in Märkte zieht, die zuvor nur begrenzte Implementierungsaktivitäten aufwiesen.
OEM-Migration zu softwaredefinierten und vernetzten Fahrzeugarchitekturen
Fahrzeughersteller wechseln von vielen separaten elektronischen Steuergeräten zu zentralisierten Computersystemen und zonenbasierten Systemen. Diese Änderung kann Verbraucherdatendienste, Over-the-Air-Updates und Sicherheitskommunikation in eine einheitliche Konnektivitätsvereinbarung zusammenführen. General Motors kündigte im Oktober 2025 eine zentralisierte Fahrzeugrechenplattform an, die NVIDIA-Thor-Prozessoren verwenden wird, beginnend mit dem Cadillac ESCALADE IQ im Jahr 2028.[3] Hyundai Motor Group führte die Softwaremarke Pleos ein und erwartet, dass Pleos Connect bis 2030 mehr als 20 Millionen Fahrzeuge erreicht.[4] Diese Architekturen unterstreichen die Bedeutung zuverlässiger eingebetteter Konnektivität, da eine einzige Netzwerkbeziehung mehrere Fahrzeugfunktionen über die Lebensdauer eines Programms hinweg unterstützen kann. Der Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge gewinnt daher an Wert, wenn OEM-Plattformentscheidungen integrierte Daten-, Update- und Sicherheitskanäle bevorzugen.
Konnektivitätsanforderungen für Teleoperation und Fernunterstützung
Teleoperation erfordert kontinuierliche Fernüberwachung, Unterstützung und in einigen Situationen direkte Fahrzeugsteuerung. Dieser Anwendungsfall benötigt zuverlässigere Uplink-Kapazität und geringere Latenz als gewöhnliche Telematik. ISO 7856:2025 legt Anforderungen für fernüberwachte autonome Fahrsysteme der Stufe 4 fest, einschließlich Videobandbreite und Latenz. NTT Communications, NTT DOCOMO und May Mobility demonstrierten im April 2025 in der Präfektur Aichi 5G-Standalone-Network-Slicing und hielten einen Ziel-Uplink-Durchsatz von über 96 % für die Level-4-Route aufrecht, verglichen mit 73 % bei herkömmlichen Verbindungen. Ein im Juni 2026 veröffentlichter GSMA-Automobilbericht identifizierte den Bedarf an einer Ende-zu-Ende-Latenz von unter 200 Millisekunden und einer stärkeren Uplink-Priorisierung in überlasteten Gebieten. Der Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge kann davon profitieren, wenn Betreiber Funkzugangsnetze neu gestalten und Servicelevel anbieten, die den Anforderungen des Fernbetriebs entsprechen.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kosten für Straßenrand-, Backhaul- und Edge-Infrastruktur | -2.0% | Global, am stärksten in Indien, dem Nahen Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits-, Datenschutz- und Funktionssicherheits-Haftungsrisiken | -1.7% | Global, am stärksten in der Europäischen Union und Nordamerika | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Spektrum, Standards und grenzüberschreitende Interoperabilität | -1.2% | Grenzen der Europäischen Union und Nordamerikas, Mehrjurisdiktionsmärkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Unklare Monetarisierung und Flottenrendite | -0.9% | Nordamerika, Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Straßenrand-, Backhaul- und Edge-Infrastruktur
Dichte V2X-Systeme erfordern Straßenrandeinheiten, Backhaul-Verbindungen und in einigen Fällen Edge-Computing in Straßennähe. Das US-Verkehrsministerium dokumentierte im Jahr 2025 Hardwarekosten für Straßenrandeinheiten von 3.800–5.100 USD pro Einheit und installierte Kreuzungskosten von 7.500–15.000 USD. Dieselbe Quelle berichtete von Glasfaser-Backhaul-Upgrades ab 20.000 USD pro Standort, wo ein Teil der Infrastruktur bereits vorhanden ist, und bis zu 40.000 USD oder mehr für Neuinstallationen. Eine Bewertung aus dem Jahr 2026 einer Implementierung mit 1.700 Kreuzungen schätzte die Gesamtkosten auf 25–45 Millionen USD. Der Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge kann sich ungleichmäßig entwickeln, wenn die fahrzeugseitige Einführung schneller voranschreitet als die Straßenrandabdeckung. Das Hemmnis ist in Ländern am bedeutendsten, denen gleichwertige Unterstützung für öffentliche Infrastrukturinvestitionen fehlt.
Cybersicherheits-, Datenschutz- und Funktionssicherheits-Haftungsrisiken
Fahrzeugkonnektivität erweitert die Anzahl der Systeme, die den Betrieb oder die Verfügbarkeit eines Fahrzeugs beeinflussen können. Ein Angriff im März 2026 auf einen in den Vereinigten Staaten ansässigen Anbieter von Wegfahrsperrendiensten störte den Dienst für 150.000 vernetzte Fahrzeuge und verdeutlichte die Auswirkungen eines Vorfalls auf der Dienstleistungsebene. Dasselbe Whitepaper erörterte potenzielle rechtliche Risiken von über 100 Millionen USD in einem solchen Ereignis. UN-Regelung Nr. 155 und ISO/SAE 21434 erfordern ein kontinuierliches Cybersicherheitsmanagement in der gesamten Lieferkette für vernetzte Fahrzeuge. Größere Mobilfunknetzbetreiber können die Kosten für Sicherheitssysteme auf mehrere Dienstleistungskategorien verteilen, während kleinere Plattformanbieter möglicherweise höhere Kosten pro Vertrag tragen. Dieser Unterschied kann den Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge bei Anbietern mit etablierten Sicherheits-, Compliance- und Incident-Response-Fähigkeiten konzentrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
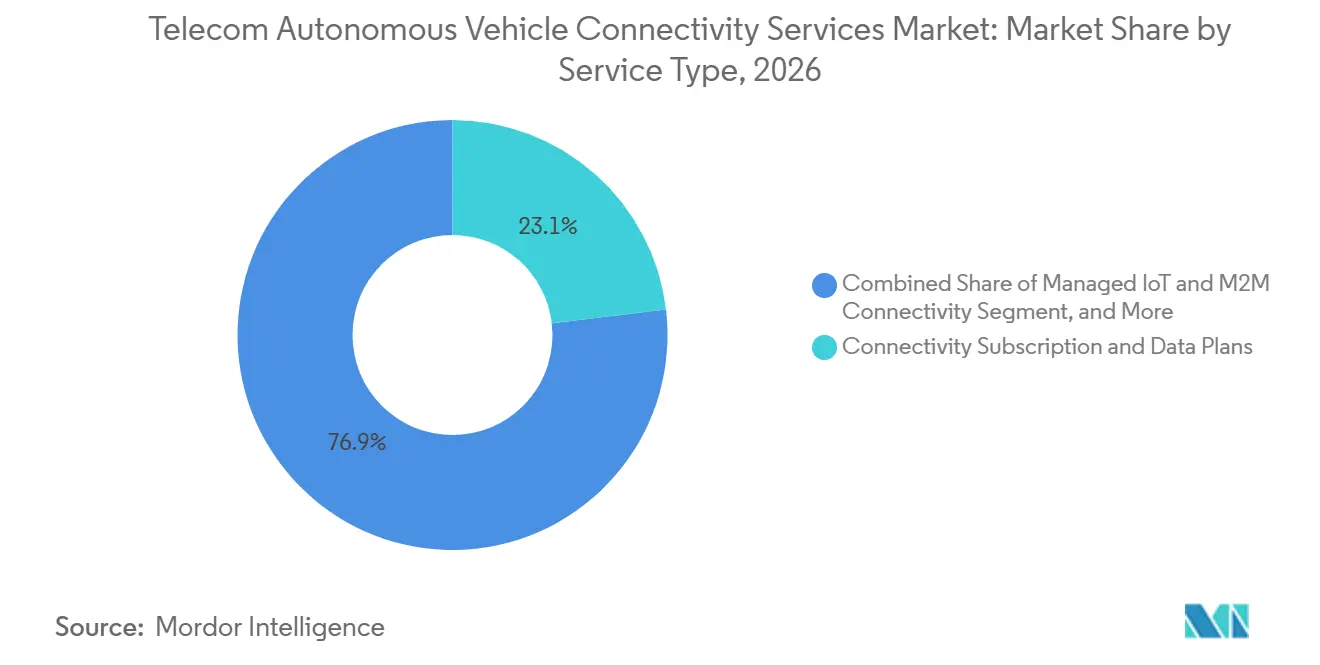
C-V2X- und V2N-Messaging unterstützen Premium-KonnektivitätsdiensteKonnektivitätsabonnements und Datentarife werden voraussichtlich im Jahr 2026 einen Anteil von 23,11 % am Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge ausmachen. Sie stellen das etablierte Monetarisierungsmodell für eingebettete SIM-Konnektivität in OEM-Fahrzeugprogrammen dar. C-V2X- und V2N-Messaging-Dienste werden voraussichtlich bis 2032 mit einer CAGR von 20,13 % wachsen. Diese stärkere Aussicht spiegelt Sicherheitsanwendungen wider, die regelmäßige und zuverlässige Nachrichtenübermittlung zwischen Fahrzeugen, Straßeninfrastruktur und Netzwerken erfordern. Die 5G Automotive Association hat die Beteiligung von 10 der 15 weltweit größten Automobilhersteller und 8 der 10 größten Mobilfunknetzbetreiber, was auf breite institutionelle Unterstützung für die C-V2X-Kommerzialisierung hinweist. Diese Beteiligung soll Messaging-Dienste von experimentellen Implementierungen hin zu wiederholbaren Angeboten über Fahrzeugprogramme hinweg bewegen.
Network Slicing und Quality-on-Demand-Dienste können durch das Angebot garantierter Leistung im Vergleich zu Standard-Mobilfunkdatendiensten höhere Einnahmen pro Verbindung erzielen. Die GSMA stellte fest, dass Betreiber autonomer Mobilität fortschrittliche Quality-on-Demand-APIs mit dynamischer Uplink-Priorisierung suchen. Private 5G- und mobile private Netzwerkdienste unterstützen zunehmend kontrollierte Logistik- und Produktionsumgebungen. Deutsche Telekom AG plant, im Juni 2025 5G-Mobile-Edge-Cloud-Dienste für die automatisierte Fahrzeugrangier-Lösung von Unikie am Volkswagen-Terminal in Emden einzusetzen. Verwaltete IoT- und M2M-Konnektivität, Edge-Konnektivität, HD-Karten-Updates und Positionierungsverbesserungen bieten zusätzliche Dienstleistungsmöglichkeiten. Diese Dienste ermöglichen es dem Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge, sowohl Fahrzeugbetrieb als auch eingebettete Verbraucherkonnektivität anzusprechen.

Nach Konnektivitätstechnologie:
5G gewinnt an Relevanz, während 4G die installierte Basis unterstützt4G/LTE und LTE-M werden voraussichtlich im Jahr 2026 einen Anteil von 51,12 % an der Marktgröße der Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge ausmachen. Ihre Position spiegelt die große installierte Basis vernetzter Fahrzeuge und Straßenrandanlagen wider, die auf früheren Mobilfunkfähigkeiten ausgelegt sind. 5G wird voraussichtlich bis 2032 mit einer CAGR von 21,56 % wachsen. OEM-Verpflichtungen zu 5G-Standalone-Netzwerken treiben die Nachfrage nach Network Slicing zur Unterstützung von Teleoperation und C-V2X-Sicherheitsnachrichten mit geringer Latenz an. AT&T plant, im Oktober 2025 5G-Konnektivität für ausgewählte Toyota-Fahrzeuge des Jahrgangs 2026 einzuführen, beginnend mit dem RAV4.
Verizon plant, seinen 5G-Standalone-Dienst für vernetzte BMW-Group-Fahrzeuge in den Vereinigten Staaten in Zusammenarbeit mit KDDI auf Basis der 3GPP-Release-16-Standards einzusetzen. Solche Implementierungen zeigen, wie OEMs 5G-Konnektivität modellweise einführen können, bevor sie diese in ihren gesamten Portfolios standardisieren. Der Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge wird während ihres kontrollierten Rückgangs weiterhin 2G- und 3G-Anlagen umfassen, insbesondere in langlebigen Nutzfahrzeugen und Verkehrsinfrastruktur. Diese Legacy-Netzwerke haben jedoch begrenzte Kapazitäten zur Unterstützung fortgeschrittener Sicherheits- und Fernbetriebsfunktionen. 3GPP-Spezifikationen für C-V2X und 5G-NR-Sidelink bleiben wichtig, da sie eine gemeinsame technische Grundlage für herstellerübergreifende Interoperabilität schaffen. Der Übergang wird von OEM-Produktionszyklen und Netzwerkabschaltungsplänen abhängen.
Nach Kommunikationsmodus:
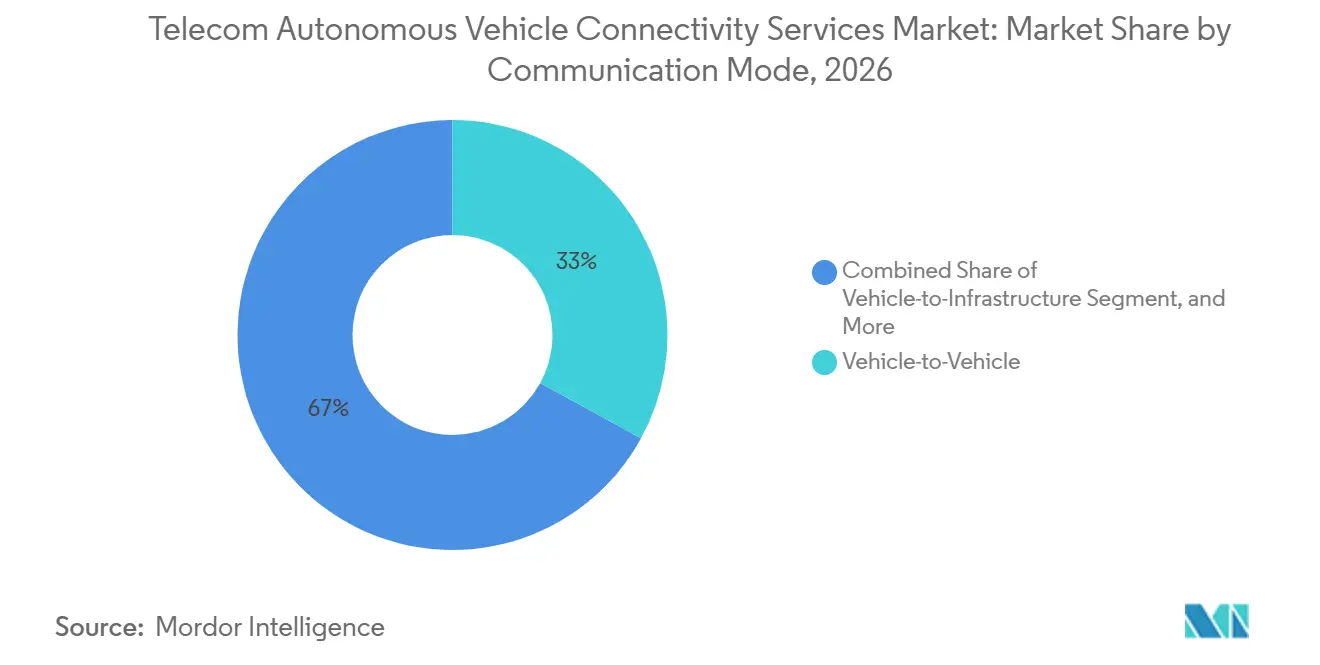
Fahrzeug-zu-Fußgänger-Konnektivität gewinnt an SicherheitsbedeutungV2V-Kommunikation wird voraussichtlich im Jahr 2026 einen Anteil von 32,98 % am Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge halten. Sie hat die ausgereifteste Implementierungsgeschichte, da Fahrzeuge kooperative Bewusstseinsnachrichten direkt austauschen können. Die Fahrzeug-zu-Fußgänger- und Konnektivität für gefährdete Verkehrsteilnehmer wird voraussichtlich bis 2032 mit einer CAGR von 20,66 % wachsen. Diese Aussicht ist mit Sicherheitsanforderungen für Fußgängerwarnungen, Notbremsungen und Kreuzungskonfliktwarnsysteme verbunden. Die 5G Automotive Association plant, während ihrer Pariser Meetingwoche 2025 den 5G-V2X-Direktschutz für gefährdete Verkehrsteilnehmer im realen Stadtverkehr zu demonstrieren. Ein Pilotprojekt des US-Verkehrsministeriums in College Station, Texas, soll im März 2025 abgeschlossen werden und wird den C-V2X-Kreuzungsschutz für blinde und sehbehinderte Fußgänger mit Geräten mehrerer Anbieter testen.
V2I-Kommunikation ist auch an städtischen Kreuzungen und Mautkorridoren gut etabliert, wo feste Straßenrandsysteme praktikabel sind. V2N-Verkehr expandiert durch Teleoperation, kooperative Wahrnehmungs-Uploads und andere Dienste, die eine Mobilfunknetzverbindung erfordern. ETSI TS 103 324 regelt kollektive Wahrnehmungsnachrichten in europäischen Implementierungen und hilft dabei, den herstellerübergreifenden Nachrichtenaustausch zu definieren. Jeder Kommunikationsmodus hat unterschiedliche Abdeckungs- und Latenzanforderungen, was Möglichkeiten für mehrere verwaltete Konnektivitätsangebote schafft. Der Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge muss direkte Funkkommunikation und netzwerkgestützte Dienste gleichzeitig unterstützen.
Nach Endnutzer:
OEMs liefern Skalierung und autonome Betreiber erhöhen ServiceanforderungenAutomobil-OEMs werden voraussichtlich im Jahr 2026 einen Anteil von 33,12 % am Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge ausmachen. Ihre Skalierung ergibt sich aus eingebetteter Konnektivität, die Verbraucherfunktionen, Sicherheitskanäle, Fahrzeugdiagnose und Over-the-Air-Softwarebereitstellung unterstützt. Betreiber autonomer Mobilität werden voraussichtlich bis 2032 mit einer CAGR von 21,76 % wachsen. Robotaxi- und Robo-Shuttle-Dienste sind auf Netzwerkverfügbarkeit als betriebliche Anforderung angewiesen und nicht nur als Kundenmerkmal. Ihre Anforderungen an Fernüberwachung, Incident Response und kontinuierliche Datenübertragung können den Wert jeder Verbindung steigern. Der Übergang zu softwaredefinierten Fahrzeugplattformen unterstützt auch längere und stärker integrierte Konnektivitätsbeziehungen mit OEMs.
Logistik- und Flottenoperatoren bieten einen kurzfristigen Anwendungsfall, da autonome Betriebe in kontrollierten Umgebungen eingeführt werden können. Deutsche Telekom AG und Unikie planen, das automatisierte Fahrzeugrangieren aus dem Volkswagen-Emden-AutoLog-Projekt mithilfe der 5G-Mobile-Edge-Cloud von Deutsche Telekom AG zu skalieren. KDDI plant, im Juli 2026 KDDI Smart Mobility Co., Ltd. zu gründen, um Level-4-Transitkonnektivität in Partnerschaft mit JR East bereitzustellen. Öffentliche Verkehrsbetriebe, Straßenbehörden und Smart-City-Betreiber können zusätzliche Nachfrage nach V2I- und V2N-Systemen erzeugen. Ihre Verträge beinhalten oft längere Planungszyklen und öffentliche Beschaffungsanforderungen. Zusammen erweitern diese Nutzer den Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge über die Konnektivität von Personenkraftwagen hinaus.
Geografische Analyse
APAC-Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 29,87 % am Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge und wird voraussichtlich bis 2032 mit einer CAGR von 20,43 % wachsen. Chinas Programm zur Integration von Fahrzeug, Straße und Cloud umfasste 20 Pilotstädte im Rahmen einer gemeinsamen Initiative für 2024–2026, an der fünf nationale Ministerien beteiligt waren. Im November 2025 lancierten China Mobile, Dongfeng Automotive und CICT eine werkseitig installierte 5G+ C-V2X-Lösung. Chinas 15. Fünfjahresplan für intelligente vernetzte Elektrofahrzeuge zielt darauf ab, bis 2026 eine 5G-Durchdringung von 50 % bei Neufahrzeugen und bis 2030 eine C-V2X-Direktkommunikationsdurchdringung von 30 % bei Fahrzeugen zu erreichen. Diese Initiativen geben inländischen Fahrzeugherstellern und Betreibern eine klare Richtung für Investitionen in Netz- und Straßeninfrastruktur vor. Der Umfang koordinierter Pilotprogramme positioniert Asien-Pazifik als wichtigen Bereitstellungsstandort für den Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge.
Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge in Japan, Indien und Südkorea
Japan unterstützt Level-4-Konnektivität durch die Netzwerk-Slicing-Demonstration von NTT, DOCOMO und May Mobility sowie durch seine nationale Kommunikationsinfrastrukturstrategie. Indien evaluiert einen Regulierungsrahmen für V2X-Spektrum, der eine gemeinsame Grundlage für künftige Fahrzeug- und Straßenrandinstallationen schaffen könnte. Südkorea fördert das Marktwachstum zusätzlich durch die Investitionen der Hyundai Motor Group in softwaredefinierten Fahrzeugen. Obwohl diese Länder unterschiedlichen Regulierungsmodellen folgen, erfordern alle zuverlässige Mobilfunknetze und verbesserte Interoperabilitätspraktiken. Das Tempo, mit dem Normen, Spektrumrichtlinien und Fahrzeugproduktionsprogramme konvergieren, wird den Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge im asiatisch-pazifischen Raum prägen.
Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge in Nordamerika und Europa
Nordamerika ist der zweitgrößte regionale Markt, wobei die Vereinigten Staaten den Großteil des regionalen Umsatzes ausmachen. Im Juni 2025 lancierte Verizon Business seine Edge Transportation Exchange, die 5G, LTE, mobiles Edge-Computing und Hyper Precise Location nutzt. Volkswagen Group of America, die Arizona Commerce Authority, das Delaware Department of Transportation und die Rutgers University CAIT fungierten als Einführungskunden. AT&T erweiterte zudem seine 5G-Fahrzeugpartnerschaften mit Toyota und arbeitete mit DENSO an einer Anwendung für die Straßenverkehrssicherheit zusammen. Europa profitiert von einem robusten regulatorischen Umfeld und einer umfangreichen 5G-Abdeckung, wobei Deutschland mit einer nationalen Abdeckung von 95,3 % bis Mitte 2025 führend ist. Deutsche Telekom arbeitet mit Unikie im Bereich Logistik und mit weiteren Partnern an grenzüberschreitender Konnektivität zusammen und stärkt damit die praktische Grundlage der Region für den Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge.
Wettbewerbslandschaft
Der Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge umfasst Mobilfunknetzbetreiber, Telekommunikationsinfrastrukturanbieter, Chipsatzunternehmen und Automobieltechnologiespezialisten. Verizon Communications Inc., AT&T Inc., China Mobile Limited, Deutsche Telekom AG und Vodafone Group Plc gehören zu den Betreibern mit ausreichender Netzwerkskalierung, um mehrere Fahrzeugprogramme zu unterstützen. Kein einzelnes Unternehmen deckt jede Ebene des Ökosystems ab, von V2X-Chips bis hin zu verwalteten Konnektivitätsdiensten. Daher hängt die Wettbewerbsstärke von der Fähigkeit ab, Netzwerkzugang, Edge-Computing, Cybersicherheit und Servicelevel-Verpflichtungen in Automobilqualität zu integrieren. Diese Marktstruktur fördert Partnerschaften zwischen Betreibern, Fahrzeugherstellern, Cloud-Anbietern und spezialisierten Hardwareunternehmen.
Der Markt ist mäßig konzentriert, da große Betreiber über umfangreiche Netzwerkanlagen verfügen, aber für mehrere Komponenten des Fahrzeugtechnologie-Stacks auf technische Partner angewiesen sind. Verizons Edge Transportation Exchange nutzt Edge-Computing und eine virtualisierte Architektur, um die Abhängigkeit von dichten physischen Straßenrandeinheiten zu reduzieren. Die Zusammenarbeit von Deutsche Telekom AG mit Unikie nutzt mobile Edge-Cloud-Infrastruktur für automatisiertes Fahrzeugrangieren. Diese Initiativen zeigen, dass die Platzierung von Rechenkapazität und die Dienstleistungsintegration genauso wichtig sein können wie der Spektrumbesitz. Cybersicherheitsanforderungen können auch große Betreiber und etablierte Dienstleister begünstigen, die kontinuierliche Compliance-Prozesse aufrechterhalten können.
Grenzüberschrechendes V2X-Roaming bleibt eine aufkommende kommerzielle Möglichkeit, da autonome Fahrzeuge beim Betrieb über nationale Netzwerke hinweg zuverlässige Konnektivität benötigen. Anfang 2025 begannen Orange und seine Partner mit dem Bau des 60 Kilometer langen 5G-Autobahn-zu-Autoroute-Korridors zwischen Metz, Frankreich, und Saarbrücken, Deutschland, mit einem geplanten Abschluss im Jahr 2027. Obwohl das Projekt einen praktischen Testfall bietet, befindet sich das auf dem physischen Korridor aufgebaute Servicemodell noch in der Entwicklung. GSMA-Teilnehmer haben auch leistungsfähigere automotive Quality-on-Demand-APIs gefordert, die Uplink-Kapazität und Latenzanforderungen berücksichtigen. Der Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge könnte Anbieter bevorzugen, die diese technischen Fähigkeiten in zuverlässige Flottendienste umwandeln können, die durch klare vertragliche Verantwortlichkeit unterstützt werden.
Branchenführer im Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
China Mobile Limited
-
Nokia Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge Unternehmen in diesem Bericht
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Deutsche Telekom AG
- Vodafone Group Plc
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Qualcomm Technologies, Inc.
- Robert Bosch GmbH
- Continental AG
- HARMAN International Industries, Incorporated
- NXP Semiconductors N.V.
- DENSO CORPORATION
- Kapsch TrafficCom AG
- Geotab Inc.
- Aptiv PLC
- Sierra Wireless, Inc. (Semtech Corporation)
- NTT Communications Corporation
Neueste Industrielle Entwicklungen in Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge
- Oktober 2026: Chinas Ministerium für Industrie und Informationstechnologie setzte am 1. September 2026 zwei Industriestandards für 5G-Netzwerke in Kraft, die fortgeschrittenes autonomes Fahren unterstützen. Die Shanghaier Kommunikationsverwaltung und China Mobile leiteten die Entwicklung von Standards, die 5G-Netzwerkleistung und Implementierungsabnahmeanforderungen für hochstufiges autonomes Fahren in China definieren.
- Juli 2026: KDDI Corporation gründete KDDI Smart Mobility Co., Ltd. als dedizierte Tochtergesellschaft für autonomes Fahren. Das Unternehmen gewann auch einen Auftrag des Ministeriums für innere Angelegenheiten zur technischen Überprüfung von V2X-Kommunikationssystemen für die Implementierung autonomen Fahrens.
- Juli 2026: Das japanische Ministerium für innere Angelegenheiten veröffentlichte die Kommunikationsinfrastrukturstrategie zur Unterstützung der autonomen Fahrgesellschaft. Die Strategie wies Mobilfunkbetreiber an, auf 5G-Standalone-Netzwerke aufzurüsten und V2X-Abdeckung für Level-4-Implementierungen auf Prioritätsstraßen ab dem Haushaltsjahr 2027 aufzubauen.
- Dezember 2025: NTT Group gründete NTT Mobility Co., Ltd., eine hundertprozentige Tochtergesellschaft für autonome Fahrzeugdienste und Mobilitäts-KI-Plattformen. Das Unternehmen formalisierte eine Zusammenarbeit mit Toyota zu infrastrukturkooperativen Sicherheitsanwendungen.
Globaler Berichtsumfang des Marktes für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge
Der Bericht über Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge ist segmentiert nach Dienstleistungstyp (Konnektivitätsabonnements und Datentarife, verwaltete IoT- und M2M-Konnektivität, C-V2X- und V2N-Messaging-Dienste, private 5G- und mobile private Netzwerkdienste, Network-Slicing- und Quality-on-Demand-Dienste sowie Edge- und Cloud-Konnektivitätsdienste), Technologie (2G/3G, 4G/LTE-M, 5G), Kommunikationsmodus (Fahrzeug-zu-Fahrzeug, Fahrzeug-zu-Infrastruktur sowie Fahrzeug-zu-Fußgänger und gefährdete Verkehrsteilnehmer), Endnutzer (Automobil-OEMs, Betreiber autonomer Mobilität, Logistik- und Flottenoperatoren sowie öffentliche Verkehrsbetriebe) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Konnektivitätsabonnements und Datentarife |
| Verwaltete IoT- und M2M-Konnektivität |
| C-V2X- und V2N-Messaging-Dienste |
| Private 5G- und mobile private Netzwerkdienste |
| Network-Slicing- und Quality-on-Demand-Dienste |
| Edge- und Cloud-Konnektivitätsdienste |
| Sonstige Dienstleistungstypen |
| 2G- und 3G-Legacy-Konnektivität |
| 4G/LTE und LTE-M |
| 5G |
| Fahrzeug-zu-Fahrzeug |
| Fahrzeug-zu-Infrastruktur |
| Fahrzeug-zu-Fußgänger und gefährdete Verkehrsteilnehmer |
| Sonstige Kommunikationsmodi |
| Automobil-OEMs |
| Betreiber autonomer Mobilität |
| Logistik- und Flottenoperatoren |
| Öffentliche Verkehrsbetriebe |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Konnektivitätsabonnements und Datentarife | |
| Verwaltete IoT- und M2M-Konnektivität | ||
| C-V2X- und V2N-Messaging-Dienste | ||
| Private 5G- und mobile private Netzwerkdienste | ||
| Network-Slicing- und Quality-on-Demand-Dienste | ||
| Edge- und Cloud-Konnektivitätsdienste | ||
| Sonstige Dienstleistungstypen | ||
| Nach Konnektivitätstechnologie | 2G- und 3G-Legacy-Konnektivität | |
| 4G/LTE und LTE-M | ||
| 5G | ||
| Nach Kommunikationsmodus | Fahrzeug-zu-Fahrzeug | |
| Fahrzeug-zu-Infrastruktur | ||
| Fahrzeug-zu-Fußgänger und gefährdete Verkehrsteilnehmer | ||
| Sonstige Kommunikationsmodi | ||
| Nach Endnutzer | Automobil-OEMs | |
| Betreiber autonomer Mobilität | ||
| Logistik- und Flottenoperatoren | ||
| Öffentliche Verkehrsbetriebe | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge?
Der Markt für Telekommunikations-Konnektivitätsdienste für autonome Fahrzeuge wird für 2026 auf 6,47 Milliarden USD und bis 2032 auf 18,47 Milliarden USD prognostiziert, mit einer CAGR von 19,66 % von 2027 bis 2032.
Welcher Dienstleistungstyp führt bei den Konnektivitätsdiensten für autonome Fahrzeuge?
Konnektivitätsabonnements und Datentarife führen die Dienstleistungstypen mit einem Anteil von 23,11 % im Jahr 2026 an, während C-V2X- und V2N-Messaging-Dienste die höchste prognostizierte CAGR von 20,13 % aufweisen.
Warum ist 5G für autonome Fahrzeuge wichtig?
5G unterstützt Network Slicing, geringere Latenz und priorisierte Uplink-Kapazität, die für Teleoperation, Sicherheitsnachrichten und Fernüberwachung wichtig sind.
Welche Konnektivitätstechnologie hat den größten Umsatzanteil?
4G/LTE und LTE-M halten im Jahr 2026 einen Umsatzanteil von 51,12 %, da sie eine große installierte Basis vernetzter Fahrzeuge und Straßenrandsysteme unterstützen.
Welche Region hat die schnellste Wachstumsaussicht für vernetzte autonome Fahrzeuge?
Asien-Pazifik führt mit einem Umsatzanteil von 29,87 % im Jahr 2026 und wird voraussichtlich bis 2032 mit einer CAGR von 20,43 % wachsen.
Was begrenzt die Implementierung von Konnektivitätsdiensten für autonome Fahrzeuge?
Wesentliche Einschränkungen umfassen die Kosten für Straßenrand- und Glasfaserinfrastruktur, Cybersicherheits- und Haftungsrisiken, fragmentierte Spektrumregeln und unsichere Flottenrenditen.