
テレコム自律走行車コネクティビティサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 7.53 十億米ドル |
| 市場規模 (2032) | 18.47 十億米ドル |
| 成長率 (2027 - 2032) | 19.66 % |
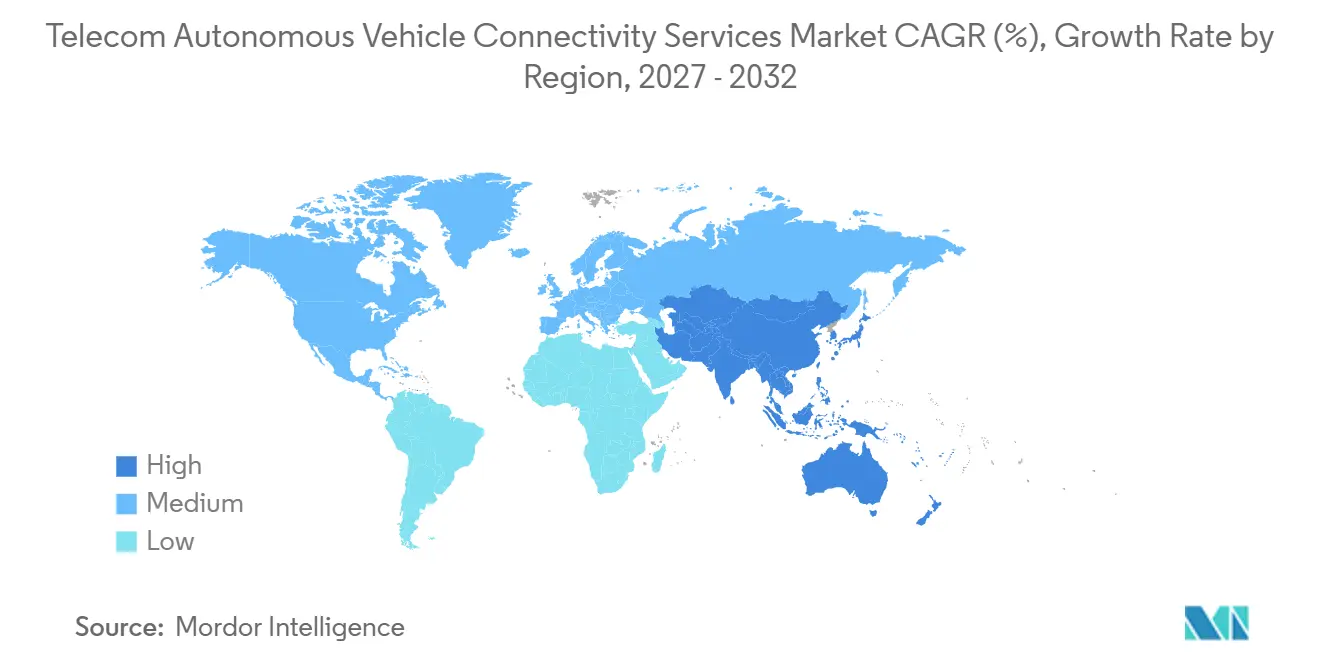
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
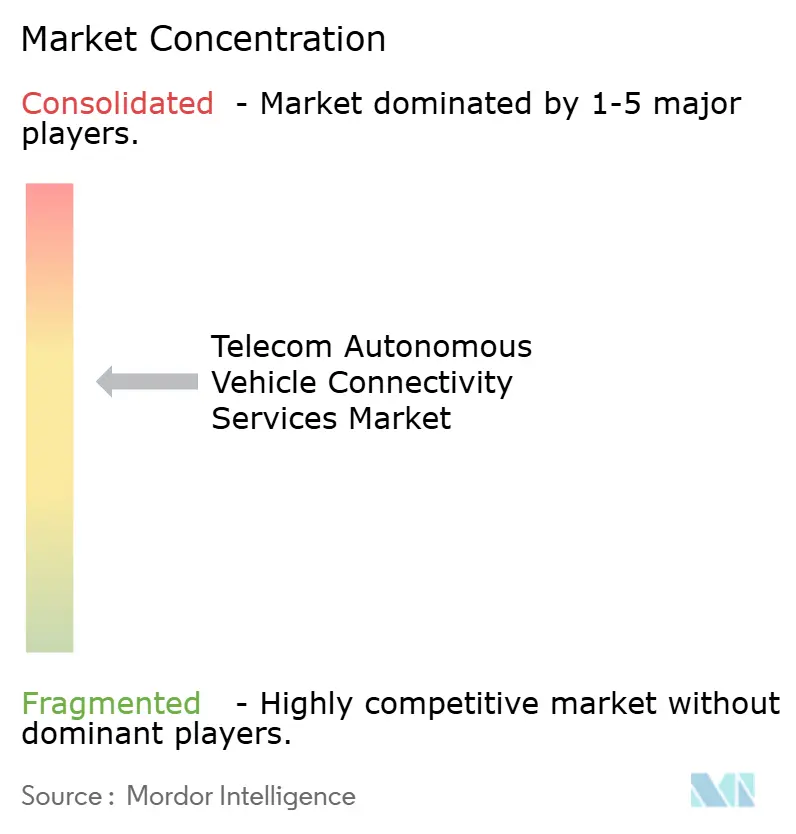
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテレコム自律走行車コネクティビティサービス市場分析
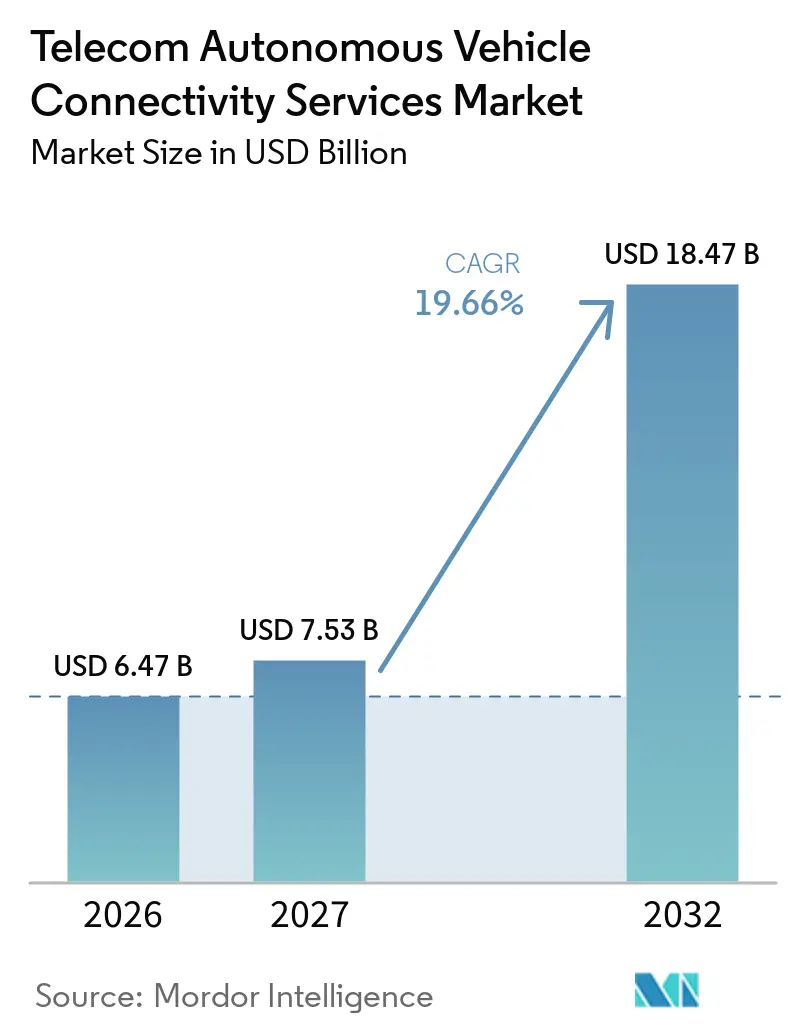
テレコム自律走行車コネクティビティサービス市場規模は、2026年の6.47 ビリオン 米ドルおよび2027年の7.53 ビリオン 米ドルから、2032年までに18.47 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 19.66%を記録すると予測されています。テレコム自律走行車コネクティビティサービス市場は、車両メーカー、モバイルオペレーター、および公共機関が安全性、遠隔支援、ソフトウェアアップデートを支援するコネクティビティを開発するにつれ、基本的な車内データサービスを超えた段階へと移行しています。商用5Gスタンドアロンネットワークにより、自動運転向けの専用ネットワークパフォーマンスの提供が容易になる一方、C-V2Xの展開により車両と道路、他の車両、歩行者が接続されます。テレコム自律走行車コネクティビティサービス市場は、車両ソフトウェアの集中化が進むことでも恩恵を受けており、これによりデータ、安全性、およびアップデートサービスをより少ないコネクティビティ契約のもとに統合することが可能になります。公共投資および安全プログラムは普及を加速させる可能性がありますが、路側設備や光ファイバーバックホールのコストが、資金のある回廊以外での展開を遅らせる可能性があります。セルラーカバレッジ、エッジコンピューティング、サイバーセキュリティ管理、および自動車パートナーシップを組み合わせたプロバイダーは、より高付加価値な自律走行オペレーションへの対応において有利な立場にあります。
レポートの主要ポイント
- 地域別では、アジア太平洋地域が2026年に29.87%の収益シェアを占め、テレコム自律走行車コネクティビティサービス市場において2032年までCAGR 20.43%で拡大する見込みです。メッセージングサービスはCAGR 20.13%で拡大する見込みです。
- コネクティビティテクノロジー別では、4G/LTEおよびLTE-Mが2026年に51.12%の収益シェアを占め、5GはCAGR 21.56%で拡大する見込みです(2032年まで)。
- 通信モード別では、V2Vが2026年に32.98%の収益シェアを占め、車両対歩行者および脆弱な道路利用者向けコネクティビティはCAGR 20.66%で拡大する見込みです(2032年まで)。
- エンドユーザー別では、自動車OEMが2026年に33.12%の収益シェアを占め、自律モビリティオペレーターはCAGR 21.76%で拡大する見込みです(2032年まで)。
- 地域別では、アジア太平洋地域が2026年に29.87%の収益シェアを占め、テレコム自律走行車コネクティビティサービス市場において2032年までCAGR 20.43%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動運転向け5GおよびC-V2X展開の加速 | +4.50% | グローバル(中国、米国、ドイツ、韓国での早期成果) | 短期(2年以内) |
| 政府主導のV2X安全性およびスマートモビリティ展開 | +3.70% | アジア太平洋地域中心、北米、欧州連合 | 中期(2〜4年) |
| ソフトウェア定義型および接続型車両アーキテクチャへのOEM移行 | +3.00% | グローバル(北米、ドイツ、韓国、中国が主導) | 中期(2〜4年) |
| 遠隔操作および遠隔支援コネクティビティ要件 | +2.50% | 日本、米国、ドイツ、韓国 | 中期(2〜4年) |
| ネットワークAPI、クオリティオンデマンド、および国境を越えたサービスオーケストレーション | +2.00% | 欧州連合中心(北米およびアジア太平洋地域への波及あり) | 長期(4年以上) |
| 協調型認知およびHDマッピングからの大容量アップリンク需要 | +1.60% | グローバル(中国、米国、欧州連合での早期成果) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動運転向け5GおよびC-V2X展開の加速
5Gスタンドアロンネットワークの商用展開は、従来の4Gテレマティクスよりも高度な自動運転サービスをサポートします。スタンドアロンアーキテクチャは、ネットワークスライシング、超高信頼低遅延通信、およびクオリティオンデマンドAPIをサポートでき、オペレーターが車両サービス向けのネットワークパフォーマンスを定義するのに役立ちます。アトランタは、ITS世界会議2025においてC-V2Xの米国初のデイワン展開地区となり、恒久的な展開がパイロットを超えて運用中の都市地区へと移行できることを示しました。[1] 中国は2026年に高度な自動運転をサポートする5Gネットワーク向けの2つの業界標準を承認し、同標準は2026年9月1日に発効しました。ドイツの5Gカバレッジは2025年半ばまでに国土の95.3%に達し、接続型車両サービス向けの広範な無線基盤を提供しています。テレコム自律走行車コネクティビティサービス市場において、プログラマブルなネットワーク容量により、オペレーターはデータプランのみならず、定義されたパフォーマンスコミットメントを伴うマネージドサービスを販売することが可能になります。
政府主導のV2X安全性およびスマートモビリティ展開
政府の行動は、道路インフラに必要な規模において民間のインセンティブだけでは提供できない需要シグナルを生み出します。インドの電気通信規制庁は2026年4月、V2X通信の規制枠組みに関するコンサルテーションペーパー第08/2026号を発行し、5,875〜5,925 MHzバンドにおける50 MHzのスペクトルブロックの提案を含めました。[2] 日本の総務省は2026年7月、自律走行社会を支える通信インフラ戦略を公表し、2027年度から優先道路でのレベル4遠隔監視要件を満たすため、オペレーターに5Gスタンドアロンネットワークへのアップグレードを指示しました。米国運輸省も、公共機関全体での協調的な展開活動を支援する国家V2X展開計画を策定しています。これらのプログラムにより、テレコム自律走行車コネクティビティサービス市場はスペクトル政策、調達スケジュール、および共通技術規則への依存度が高まります。また、これらのプログラムは、これまで展開活動が限られていた市場にチップサプライヤーやネットワークプロバイダーを引き込む車両台数を提供することもできます。
ソフトウェア定義型および接続型車両アーキテクチャへのOEM移行
車両メーカーは、多数の独立した電子制御ユニットから集中型コンピューティングおよびゾーンベースシステムへの移行を進めています。この変化により、コンシューマーデータサービス、無線アップデート、および安全通信を統一されたコネクティビティ契約のもとに統合することが可能になります。General Motorsは2025年10月、NVIDIA Thorプロセッサを使用する集中型車両コンピューティングプラットフォームを発表し、2028年のキャデラック ESCALADE IQから採用を開始します。[3] Hyundai Motor Groupはソフトウェアブランド「Pleos」を導入し、Pleos Connectが2030年までに2,000万台以上の車両に搭載されることを見込んでいます。[4] これらのアーキテクチャは信頼性の高い組み込みコネクティビティの重要性を強調しており、単一のネットワーク関係がプログラムのライフサイクルにわたって複数の車両機能をサポートする可能性があります。したがって、テレコム自律走行車コネクティビティサービス市場は、OEMのプラットフォーム選択が統合されたデータ、アップデート、および安全チャネルを優先する場合に価値が高まります。
遠隔操作および遠隔支援コネクティビティ要件
遠隔操作には、継続的な遠隔監視、支援、および状況によっては直接的な車両制御が必要です。このユースケースは、通常のテレマティクスよりも信頼性の高いアップリンク容量と低遅延を必要とします。ISO 7856:2025は、映像帯域幅と遅延を含む遠隔監視型レベル4自律走行システムの要件を規定しています。NTTコミュニケーションズ、NTT DOCOMO、およびMay Mobilityは2025年4月に愛知県で5Gスタンドアロンネットワークスライシングを実証し、レベル4ルートにおいて目標アップリンクスループットの96%超を維持しました(従来の接続では73%)。2026年6月に発表されたGSMAの自動車レポートは、200ミリ秒未満のエンドツーエンド遅延と、混雑エリアにおけるより強力なアップリンク優先化の必要性を指摘しました。テレコム自律走行車コネクティビティサービス市場は、オペレーターが無線アクセスネットワークを再設計し、遠隔操作要件に合致したサービスレベルを提供するにつれて恩恵を受ける可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 路側、バックホール、およびエッジインフラの高コスト | -2.0% | グローバル(インド、中東、アフリカ、南米で最も深刻) | 短期(2年以内) |
| サイバーセキュリティ、プライバシー、および機能安全責任リスク | -1.7% | グローバル(欧州連合および北米で最も深刻) | 中期(2〜4年) |
| スペクトル、標準、および国境を越えた相互運用性の断片化 | -1.2% | 欧州連合および北米の国境地帯、アジア太平洋地域の複数管轄市場 | 中期(2〜4年) |
| 不明確な収益化とフリートの投資対効果 | -0.9% | 北米、南米、アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
路側、バックホール、およびエッジインフラの高コスト
高密度V2Xシステムには、路側ユニット、バックホールリンク、および場合によっては道路近傍のエッジコンピューティングが必要です。米国運輸省は2025年に、路側ユニットのハードウェアコストを1ユニットあたり3,800〜5,100 米ドル、設置済み交差点コストを7,500〜15,000 米ドルと記録しました。同資料によると、光ファイバーバックホールのアップグレードコストは、インフラの一部が既存の場所では1拠点あたり20,000 米ドルから始まり、新規設置では40,000 米ドル以上に達します。2026年の1,700交差点展開の評価では、総コストが2,500〜4,500万 米ドルと推定されました。テレコム自律走行車コネクティビティサービス市場は、車両側の普及が路側カバレッジよりも速く進む場合、不均一な発展を遂げる可能性があります。この制約は、公共インフラ投資への同等の支援が不足している国々において最も重大です。
サイバーセキュリティ、プライバシー、および機能安全責任リスク
車両コネクティビティは、車両の動作や可用性に影響を与える可能性のあるシステムの数を増加させます。2026年3月、米国を拠点とするイグニッションインターロックサービスプロバイダーへの攻撃により、150,000台の接続型車両のサービスが中断され、サービス層でのインシデントの影響が示されました。同ホワイトペーパーでは、そのような事態における潜在的な法的リスクが1億 米ドルを超える可能性があると論じています。国連規則第155号およびISO/SAE 21434は、接続型車両のサプライチェーン全体にわたる継続的なサイバーセキュリティ管理を要求しています。大手モバイルネットワークオペレーターは、複数のサービスカテゴリーにわたってセキュリティシステムのコストを分散できる一方、小規模なプラットフォームプロバイダーは契約あたりのコストが高くなる可能性があります。この差異により、テレコム自律走行車コネクティビティサービス市場は、確立されたセキュリティ、コンプライアンス、およびインシデント対応能力を持つプロバイダーに集中する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
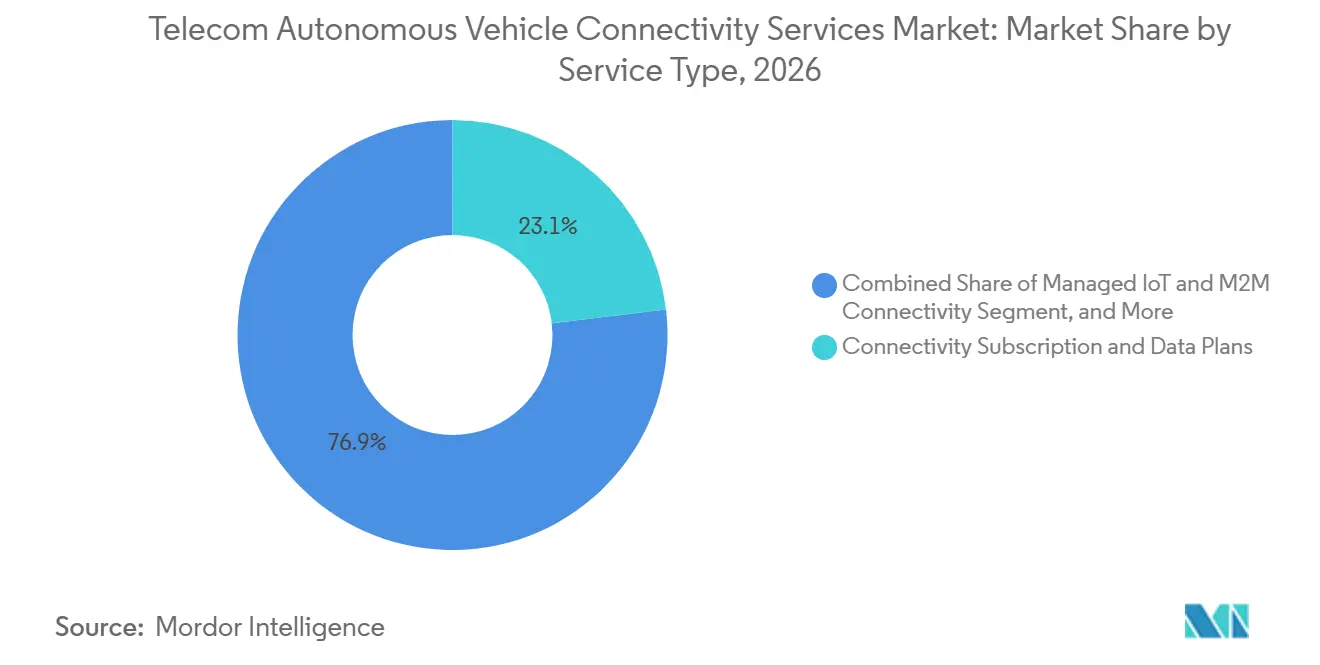
C-V2XおよびV2Nメッセージングがプレミアムコネクティビティサービスを支援コネクティビティサブスクリプションおよびデータプランは、2026年のテレコム自律走行車コネクティビティサービス市場シェアの23.11%を占めると予測されています。これらはOEM車両プログラム全体における組み込みSIMコネクティビティの確立された収益化モデルを表しています。C-V2XおよびV2Nメッセージングサービスは、2032年までCAGR 20.13%で拡大する見込みです。この強い見通しは、車両、道路インフラ、およびネットワーク間で定期的かつ信頼性の高いメッセージ交換を必要とする安全アプリケーションを反映しています。5Gオートモーティブアソシエーションには、グローバル上位15社の自動車メーカーのうち10社と、上位10社のモバイルネットワークオペレーターのうち8社が参加しており、C-V2X商業化に向けた幅広い機関的支持を示しています。この参加により、メッセージングサービスは実験的な展開から車両プログラム全体にわたる反復可能なオファリングへと移行することが期待されます。
ネットワークスライシングおよびクオリティオンデマンドサービスは、標準的なモバイルデータサービスと比較して保証されたパフォーマンスを提供することで、接続あたりの収益を高める可能性があります。GSMAは、自律モビリティオペレーターが動的なアップリンク優先化を伴う高度なクオリティオンデマンドAPIを求めていることを指摘しました。プライベート5Gおよびモバイルプライベートネットワークサービスはますますコントロールされた物流・生産環境をサポートするようになっています。Deutsche Telekomは2025年6月、VolkswagenのEmdenターミナルにおけるUnikieの自動車両整列ソリューション向けに5Gモバイルエッジクラウドサービスを展開する計画です。マネージドIoTおよびM2Mコネクティビティ、エッジコネクティビティ、HDマップアップデート、および測位強化が追加のサービス機会を提供します。これらのサービスにより、テレコム自律走行車コネクティビティサービス市場は車両オペレーションと組み込みコンシューマーコネクティビティの両方に対応できます。
注記: 全セグメントのシェアはレポート購入後ご確認いただけます
コネクティビティテクノロジー別:
5Gの重要性が高まる一方、4Gが既存基盤を支援4G/LTEおよびLTE-Mは、2026年のテレコム自律走行車コネクティビティサービス市場規模の51.12%を占めると予測されています。その地位は、以前のセルラー機能を前提に設計された接続型車両および路側資産の大規模な既存基盤を反映しています。5GはCAGR 21.56%で拡大する見込みです(2032年まで)。5Gスタンドアロンネットワークへのコミットメントを示すOEMが、遠隔操作および低遅延C-V2X安全メッセージをサポートするネットワークスライシングへの需要を牽引しています。AT&Tは2025年10月、RAV4を皮切りに、選定された2026年型トヨタ車両向けに5Gコネクティビティを導入する計画です。
Verizonは、3GPPリリース16標準に基づき、KDDIとの協力のもと、米国においてBMW Group車両向けの5Gスタンドアロンサービスを展開する計画です。このような展開は、OEMがポートフォリオ全体で標準化する前に、モデルごとに5Gコネクティビティを導入できることを示しています。テレコム自律走行車コネクティビティサービス市場は、特に長寿命の商用車両や輸送インフラにおいて、管理された縮小期間中も2Gおよび3G資産を含み続けます。ただし、これらのレガシーネットワークは高度な安全性および遠隔操作機能をサポートする容量が限られています。C-V2Xおよび5G NRサイドリンクの3GPP仕様は、ベンダー間の相互運用性のための共通技術基盤を確立するため、引き続き重要です。移行はOEMの生産サイクルとネットワーク廃止スケジュールに依存します。
通信モード別:
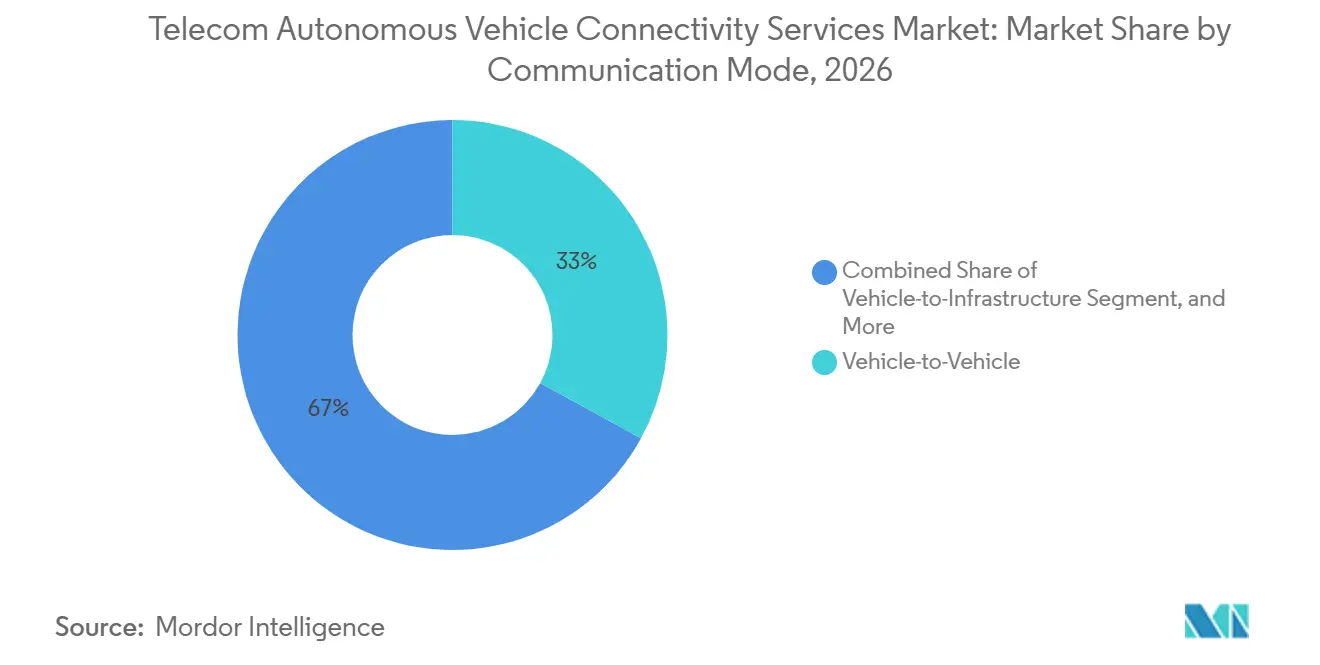
車両対歩行者コネクティビティの安全上の重要性が高まるV2V通信は、2026年のテレコム自律走行車コネクティビティサービス市場シェアの32.98%を占めると予測されています。車両が協調型認識メッセージを直接交換できるため、最も成熟した展開実績を持ちます。車両対歩行者および脆弱な道路利用者向けコネクティビティは、2032年までCAGR 20.66%で拡大する見込みです。この見通しは、歩行者アラート、緊急ブレーキ、および交差点衝突警告の安全要件に関連しています。5Gオートモーティブアソシエーションは、2025年パリミーティングウィーク中に実際の都市交通において脆弱な道路利用者向けの5G-V2Xダイレクト保護を実証する計画です。テキサス州カレッジステーションでの米国運輸省のパイロットは2025年3月に終了予定であり、複数のベンダーの機器を使用して視覚障害者および弱視歩行者向けのC-V2X交差点保護をテストします。
V2I通信は、固定路側システムが実用的な都市交差点や料金所回廊でも確立されています。V2Nトラフィックは、セルラーネットワーク接続を必要とする遠隔操作、協調型認知アップロード、およびその他のサービスを通じて拡大しています。ETSI TS 103 324は欧州展開における集合型認知メッセージを規定し、ベンダー間のメッセージ交換の定義に役ちます。各通信モードには異なるカバレッジおよび遅延要件があり、複数のマネージドコネクティビティオファリングの機会を生み出します。テレコム自律走行車コネクティビティサービス市場は、直接無線通信とネットワーク支援サービスを同時にサポートする必要があります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:
OEMが規模を提供し、自律オペレーターがサービス要件を引き上げる自動車OEMは、2026年のテレコム自律走行車コネクティビティサービス市場の33.12%を占めると予測されています。その規模は、コンシューマー機能、安全チャネル、車両診断、および無線ソフトウェア配信をサポートする組み込みコネクティビティに由来します。自律モビリティオペレーターは、2032年までCAGR 21.76%で拡大する見込みです。ロボタクシーおよびロボシャトルサービスは、顧客機能としてだけでなく、運用要件としてネットワーク可用性に依存しています。遠隔監視、インシデント対応、および継続的なデータ転送に対する要件は、各接続の価値を高める可能性があります。ソフトウェア定義型車両プラットフォームへの移行も、OEMとのより長期的かつ統合されたコネクティビティ関係を支援します。
物流およびフリートオペレーターは、自律走行オペレーションを管理された環境で導入できるため、近期のユースケースを提供します。Deutsche TelekomとUnikieは、Deutsche Telekomの5Gモバイルエッジクラウドを使用して、VolkswagenのEmden AutoLogプロジェクトから自動車両整列をスケールアップする計画です。KDDIは2026年7月、JR東日本との提携によりレベル4交通コネクティビティを提供するKDDIスマートモビリティ株式会社を設立する計画です。公共交通機関、道路当局、およびスマートシティオペレーターは、V2IおよびV2Nシステムへの追加需要を生み出す可能性があります。これらの契約は多くの場合、より長い計画サイクルと公共調達要件を伴います。これらのユーザーを合わせることで、テレコム自律走行車コネクティビティサービス市場は乗用車コネクティビティを超えて拡大します。
地域分析
アジア太平洋地域テレコム自律走行車コネクティビティサービス市場
アジア太平洋地域は2026年のテレコム自律走行車コネクティビティサービス市場において29.87%のシェアを占め、2032年にかけてCAGR 20.43%で拡大すると予測されている。中国の車路雲一体化プログラムは、5つの国家省庁が関与する2024年〜2026年の共同イニシアチブの一環として、20のパイロット都市をカバーした。2025年11月、China Mobile、東風汽車、およびCICTは工場出荷時搭載型5G+C-V2Xソリューションを発表した。インテリジェントコネクテッド新エネルギー車に関する中国の第15次五カ年計画は、2026年までに新車の50%への5G普及、および2030年までに車両の30%へのC-V2X直接通信普及を目標としている。これらのイニシアチブは、国内の自動車メーカーおよびオペレーターに対し、ネットワークおよび路側インフラ投資の明確な方向性を提供している。協調的なパイロットプログラムの規模により、アジア太平洋地域はテレコム自律行車コネクティビティサービス市場における主要な展開拠点として位置づけられている。
日本・インド・韓国テレコム自律走行車コネクティビティサービス市場
日本は、NTT、DOCOMO、およびMay Mobilityによるネットワークスライシングのデモンストレーション、ならびに国家通信インフラ戦略を通じて、レベル4コネクティビティを支援している。インドはV2Xスペクトラムに関する規制フレームワークの評価を進めており、将来の車両および路側展開に向けた共通基盤の確立につながる可能性がある。韓国は、現代自動車グループのソフトウェア定義車両への投資を通じて市場成長をさらに後押ししている。これらの国々は異なる規制モデルを採用しているものの、いずれも信頼性の高いセルラーネットワークと相互運用性の強化を必要としている。標準規格、スペクトラム政策、および車両生産プログラムが収束するペースが、アジア太平洋地域におけるテレコム自律走行車コネクティビティサービス市場の形成を左右するだろう。
北米および欧州テレコム自律走行車コネクティビティサービス市場
北米は第2位の地域市場であり、地域収益の大部分を米国が占めている。2025年6月、Verizon Businessは5G、LTE、モバイルエッジコンピューティング、およびハイパープレシジョンロケーションを活用したエッジトランスポーテーションエクスチェンジを開始した。Volkswagen Group of America、アリゾナ商務局、デラウェア州運輸局、およびラトガーズ大学CAITがローンチカスタマーとして参加した。AT&Tもトヨタとの5G車両関係を拡大し、DENSO と道路安全アプリケーションで協力した。欧州は強固な規制環境と広範な5Gカバレッジの恩恵を受けており、ドイツは2025年半ばまでに95.3%の全国カバレッジでリードしている。Deutsche Telekomはロジスティクス分野でUnikieと、また越境コネクティビティで他のパートナーと協力しており、テレコム自律走行車コネクティビティサービス市場における地域の実践的基盤を強化している。
競合環境
テレコム自律走行車コネクティビティサービス市場には、モバイルネットワークオペレーター、電気通信インフラプロバイダー、チップセット企業、および自動車テクノロジースペシャリストが含まれます。Verizon Communications Inc.、AT&T Inc.、China Mobile Limited、Deutsche Telekom AG、およびVodafone Group Plcは、複数の車両プログラムをサポートするのに十分なネットワーク規模を持つオペレーターの一例です。V2Xチップからマネージドコネクティビティサービスまで、エコシステムのすべての層を単独で提供できる企業はありません。その結果、競争力はネットワークアクセス、エッジコンピューティング、サイバーセキュリティ、および自動車グレードのサービスレベルコミットメントを統合する能力に依存します。この市場構造は、オペレーター、車両メーカー、クラウドプロバイダー、および専門ハードウェア企業間のパートナーシップを促進します。
大手オペレーターは広範なネットワーク資産を保有していますが、車両テクノロジースタックのいくつかのコンポーネントについては技術パートナーに依存しているため、市場は中程度に集中しています。Verizonのエッジトランスポーテーションエクスチェンジはエッジコンピューティングと仮想化アーキテクチャを使用して、高密度な物理的路側ユニット展開への依存を軽減します。Deutsche TelekomのUnikieとの協力は、自動車両整列にモバイルエッジクラウドインフラを活用しています。これらのイニシアチブは、コンピュートの配置とサービス統合がスペクトル所有と同様に重要である可能性を示しています。サイバーセキュリティ要件も、継続的なコンプライアンスプロセスを維持できる大手オペレーターおよび確立されたサービスプロバイダーを優遇する可能性があります。
国境を越えたV2Xローミングは新興の商業機会であり、自律走行車は国家ネットワークをまたいで運行する際に信頼性の高いコネクティビティを必要とします。2025年初頭、Orangeとそのパートナーは、フランスのメスとドイツのザールブリュッケン間の60キロメートルの5Gアウトバーン〜オートルート回廊の建設を開始し、2027年の完成を目標としています。このプロジェクトは実践的なテストケースを提供しますが、物理的な回廊の上に重ねられたサービスモデルはまだ開発中です。GSMAの参加者も、アップリンク容量と遅延要件に対応するより高性能な自動車クオリティオンデマンドAPIの必要性を訴えています。テレコム自律走行車コネクティビティサービス市場は、これらの技術的能力を明確な契約上の説明責任に裏付けられた信頼性の高いフリートサービスに転換できるプロバイダーを優遇する可能性があります。
テレコム自律走行車コネクティビティサービス業界リーダー
-
Verizon Communications Inc.
-
AT&T Inc.
-
Vodafone Group Plc
-
China Mobile Limited
-
Nokia Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
テレコム自律走行車コネクティビティサービス市場 このレポートでカバーされる企業
- Verizon Communications Inc.
- AT&T Inc.
- China Mobile Limited
- Deutsche Telekom AG
- Vodafone Group Plc
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Qualcomm Technologies, Inc.
- Robert Bosch GmbH
- Continental AG
- HARMAN International Industries, Incorporated
- NXP Semiconductors N.V.
- DENSO CORPORATION
- Kapsch TrafficCom AG
- Geotab Inc.
- Aptiv PLC
- Sierra Wireless, Inc. (Semtech Corporation)
- NTT Communications Corporation
最近の産業開発事情 テレコム自律走行車コネクティビティサービス市場
- 2026年10月:中国工業情報化部は、高度な自動運転をサポートする5Gネットワーク向けの2つの業界標準を2026年9月1日に発効させました。上海市通信管理局とChina Mobileが、中国における高度な自動運転向けの5Gネットワークパフォーマンスおよび展開受入要件を定義する標準の開発を主導しました。
- 2026年7月:KDDI株式会社は、自律走行専門子会社としてKDDIスートモビリティ株式会社を設立しました。同社はまた、自律走行展開向けV2X通信システムの技術検証を提供する総務省の契約を受注しました。
- 2026年7月:日本の総務省は、自律走行社会を支える通信インフラ戦略を公表しました。同戦略は、モバイルオペレーターに5Gスタンドアロンネットワークへのアップグレードと、2027年度から優先道路でのレベル4展開向けV2Xカバレッジの構築を指示しました。
- 2025年12月:NTTグループは、自律走行車サービスおよびモビリティAIプラットフォームを担う完全子会社としてNTTモビリティ株式会社を設立しました。同社はトヨタとインフラ協調型安全アプリケーションに関する協力関係を正式化しました。
グローバルテレコム自律走行車コネクティビティサービス市場レポートの調査範囲
テレコム自律走行車コネクティビティサービスレポートは、サービスタイプ(コネクティビティサブスクリプションおよびデータプラン、マネージドIoTおよびM2Mコネクティビティ、C-V2XおよびV2Nメッセージングサービス、プライベート5GおよびモバイルプライベートネットワークサービスS、ネットワークスライシングおよびクオリティオンデマンドサービス、エッジおよびクラウドコネクティビティサービス)、テクノロジー(2G/3G、4G/LTE-M、5G)、通信モード(車両間通信、車両対インフラ通信、車両対歩行者および脆弱な道路利用者向け通信)、エンドユーザー(自動車OEM、自律モビリティオペレーター、物流およびフリートオペレーター、公共交通機関)、および地域(北米、南米、欧州、アジア太平洋地域、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| コネクティビティサブスクリプションおよびデータプラン |
| マネージドIoTおよびM2Mコネクティビティ |
| C-V2XおよびV2Nメッセージングサービス |
| プライベート5GおよびモバイルプライベートネットワークサービスS |
| ネットワークスライシングおよびクオリティオンデマンドサービス |
| エッジおよびクラウドコネクティビティサービス |
| その他のサービスタイプ |
| 2Gおよび3Gレガシーコネクティビティ |
| 4G/LTEおよびLTE-M |
| 5G |
| 車両間通信 |
| 車両対インフラ通信 |
| 車両対歩行者および脆弱な道路利用者向け通信 |
| その他の通信モード |
| 自動車OEM |
| 自律モビリティオペレーター |
| 物流およびフリートオペレーター |
| 公共交通機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| アジア太平洋地域その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | コネクティビティサブスクリプションおよびデータプラン | |
| マネージドIoTおよびM2Mコネクティビティ | ||
| C-V2XおよびV2Nメッセージングサービス | ||
| プライベート5GおよびモバイルプライベートネットワークサービスS | ||
| ネットワークスライシングおよびクオリティオンデマンドサービス | ||
| エッジおよびクラウドコネクティビティサービス | ||
| その他のサービスタイプ | ||
| コネクティビティテクノロジー別 | 2Gおよび3Gレガシーコネクティビティ | |
| 4G/LTEおよびLTE-M | ||
| 5G | ||
| 通信モード別 | 車両間通信 | |
| 車両対インフラ通信 | ||
| 車両対歩行者および脆弱な道路利用者向け通信 | ||
| その他の通信モード | ||
| エンドユーザー別 | 自動車OEM | |
| 自律モビリティオペレーター | ||
| 物流およびフリートオペレーター | ||
| 公共交通機関 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| アジア太平洋地域その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
テレコム自律走行車コネクティビティサービス市場の規模はどのくらいですか?
テレコム自律走行車コネクティビティサービス市場は2026年に6.47 ビリオン 米ドル、2032年までに18.47 ビリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 19.66%で成長します。
どのサービスタイプが自律走行車コネクティビティサービスをリードしていますか?
コネクティビティサブスクリプションおよびデータプランが2026年に23.11%のシェアでサービスタイプをリードしており、C-V2XおよびV2Nメッセージングサービスは最高の予測CAGRである20.13%を記録しています。
5Gが自律走行車にとって重要な理由は何ですか?
5Gはネットワークスライシング、低遅延、および優先化されたアップリンク容量をサポートしており、遠隔操作、安全メッセージング、および遠隔監視にとって重要です。
最大の収益シェアを持つコネクティビティテクノロジーはどれですか?
4G/LTEおよびLTE-Mは、接続型車両および路側システムの大規模な既存基盤をサポートしているため、2026年に51.12%の収益シェアを占めています。
接続型自律走行車において最も成長が速い地域はどこですか?
アジア太平洋地域が2026年に29.87%の収益シェアで首位に立ち、2032年までCAGR 20.43%で拡大する見込みです。
自律走行車コネクティビティサービスの展開を制限するものは何ですか?
主な制限要因には、路側および光ファイバーインフラのコスト、サイバーセキュリティおよび責任リスク、断片化されたスペクトル規則、および不確実なフリートの投資対効果が含まれます。