
Taille et part du marché des plateformes AIOps télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.84 Milliards de dollars |
| Taille du Marché (2031) | 4.16 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes AIOps télécom par Mordor Intelligence
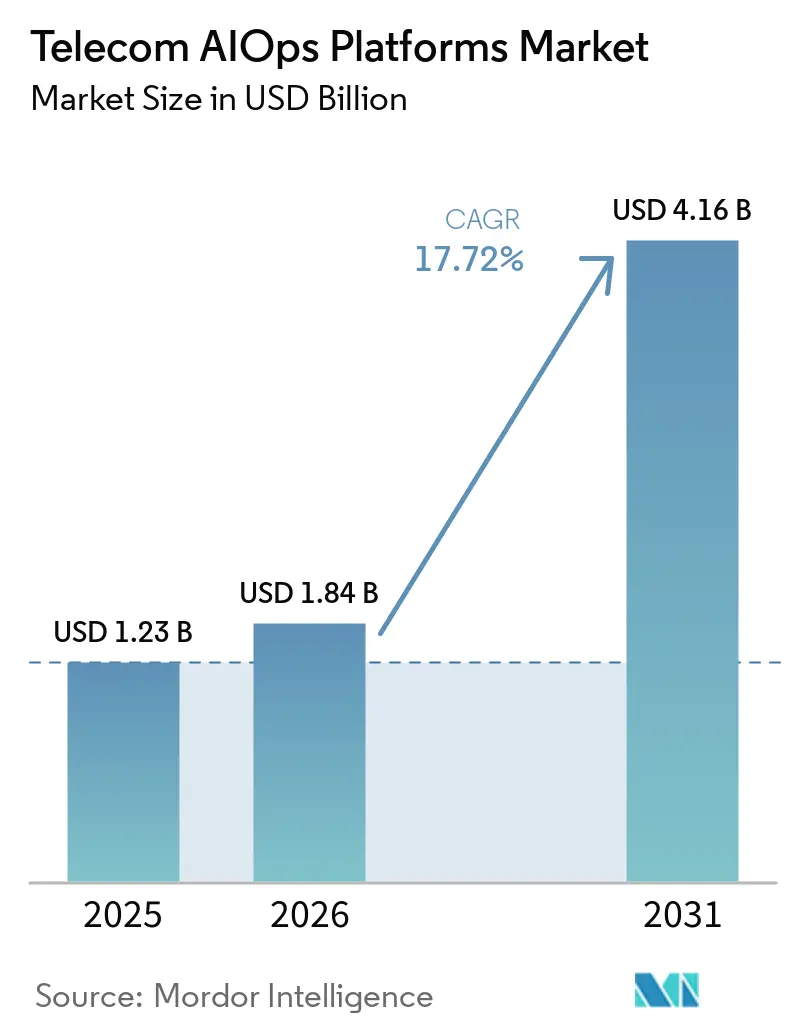
La taille du marché des plateformes AIOps télécom était évaluée à 1,23 milliard USD en 2025 et devrait s'étendre de 1,84 milliard USD en 2026 pour atteindre 4,16 milliards USD d'ici 2031, à un CAGR de 17,72 % durant la période de prévision (2026-2031). Les opérations réseau sont devenues plus difficiles à gérer à mesure que les opérateurs combinent la 5G, l'Open RAN, le cloud et les infrastructures de périphérie. Cela a rendu la surveillance manuelle et la réponse aux pannes moins pratiques sur de grands réseaux multi-fournisseurs. Les opérateurs recherchent donc des plateformes qui connectent les données réseau, automatisent les décisions routinières et soutiennent une prestation de services plus fiable. Les achats s'orientent également vers des solutions qui répondent aux exigences de gouvernance des données et s'intègrent aux systèmes opérationnels existants. Le marché des plateformes AIOps télécom est porté par la nécessité de réduire la pression opérationnelle sans perdre le contrôle des décisions réseau critiques.
Points clés du rapport
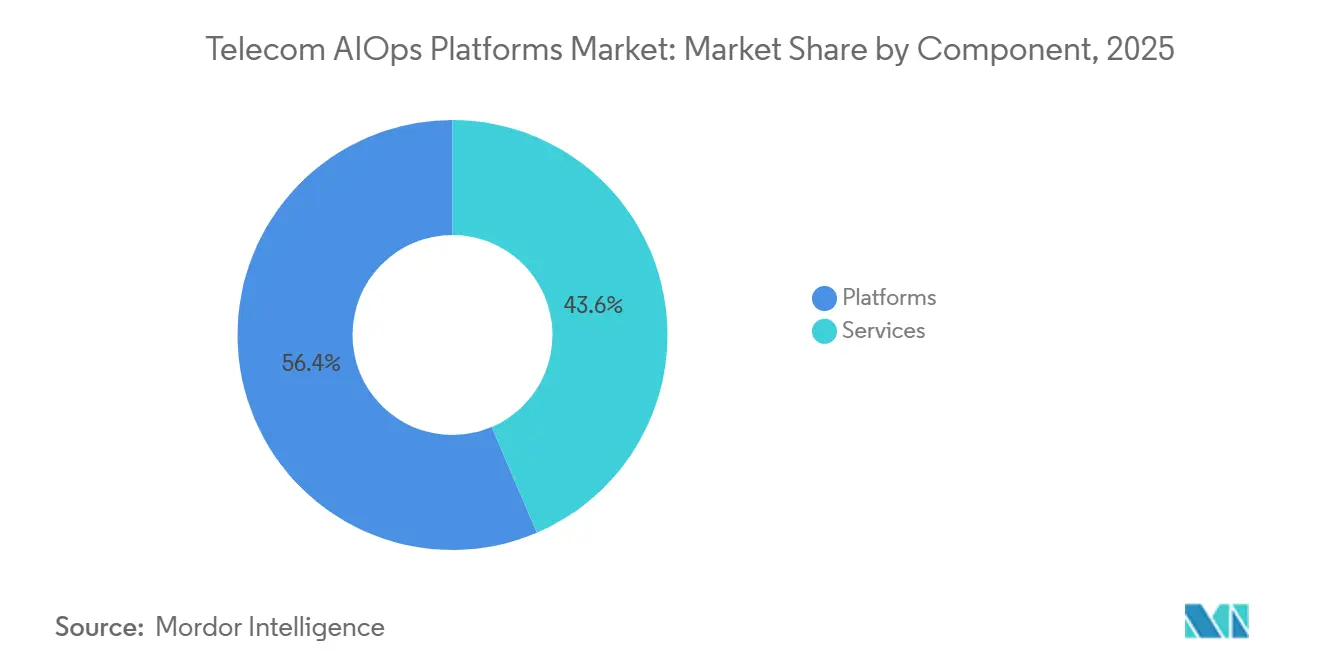
- Par composant, les plateformes détenaient une part de 56,43 % en 2025, tandis que les services devraient se développer à un CAGR de 18,21 % jusqu'en 2031 sur le marché des plateformes AIOps télécom.
- Par mode de déploiement, le cloud public détenait une part de 47,88 % en 2025, tandis que le cloud hybride devrait se développer à un CAGR de 19,41 % jusqu'en 2031.
- Par application, la gestion des performances réseau représentait une part de 38,77 % en 2025, tandis que les opérations réseau et de sécurité devraient se développer à un CAGR de 18,87 % jusqu'en 2031 sur le marché des plateformes AIOps télécom.
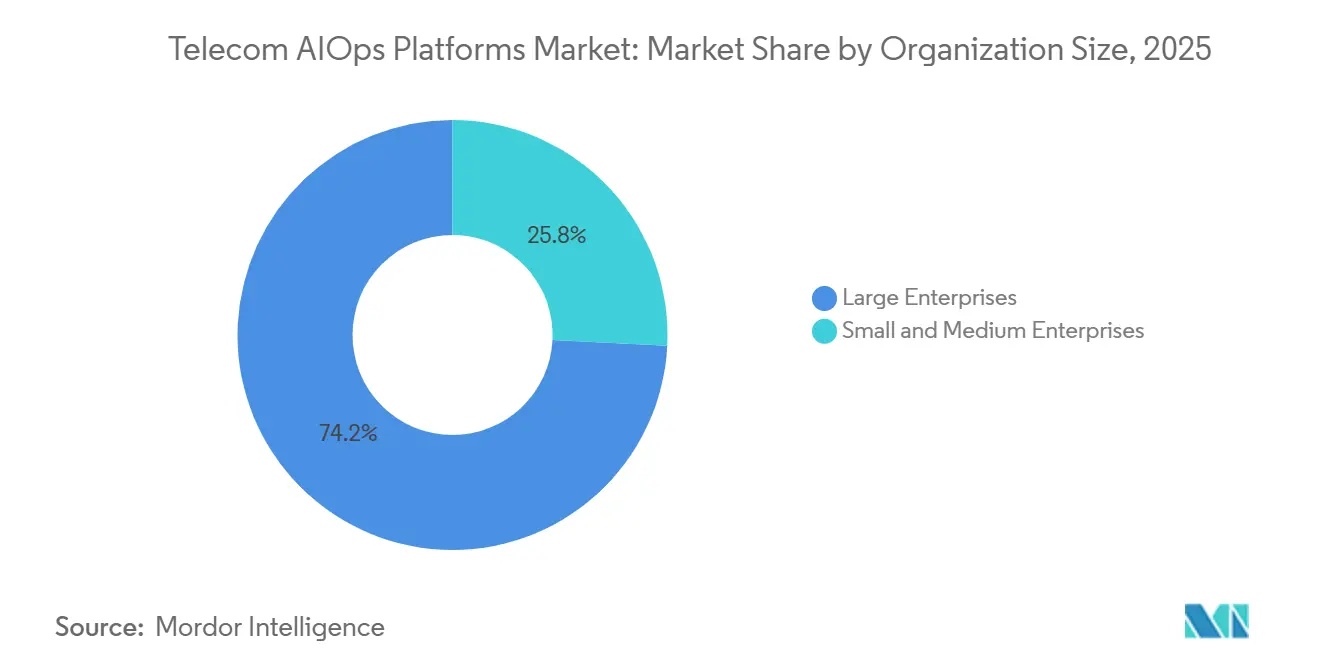
- Par taille d'organisation, les grandes entreprises détenaient une part de 74,21 % en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 18,61 % jusqu'en 2031.
- Par utilisateur final, les fournisseurs de services de communications détenaient une part de 36,65 % en 2025, tandis que les fournisseurs de services gérés devraient se développer à un CAGR de 19,88 % jusqu'en 2031 sur le marché des plateformes AIOps télécom.
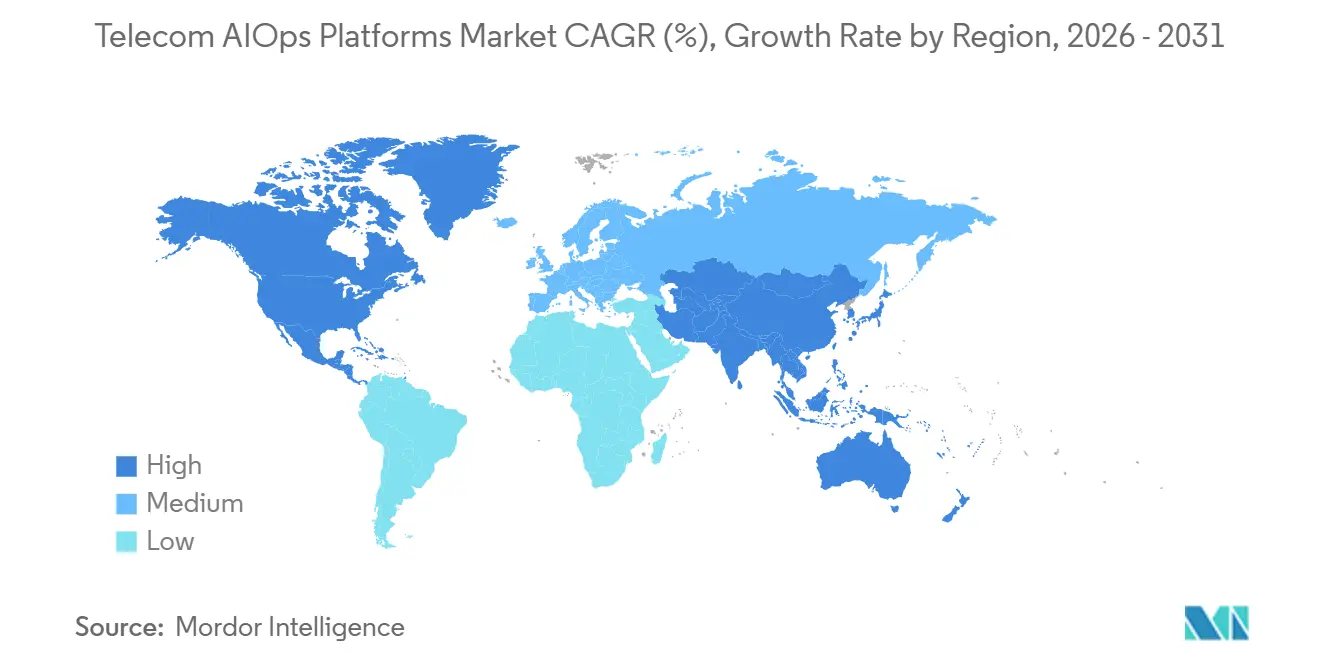
- Par géographie, l'Amérique du Nord détenait une part de 28,76 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,17 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des plateformes AIOps télécom
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Complexité de la 5G, de l'Open RAN, de la périphérie et des domaines multiples | +3.9% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| MTTR plus rapide, résilience et conformité aux SLA | +3.3% | Mondial | Court terme (≤ 2 ans) |
| Expansion des opérations cloud hybrides et multi-cloud | +2.8% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Pression sur les OPEX télécom et la main-d'œuvre opérationnelle | +2.5% | Mondial, plus élevé sur les marchés matures dont l'Amérique du Nord, l'Europe et le Japon | Moyen terme (2-4 ans) |
| Jumeaux numériques réseau et automatisation en boucle fermée pilotée par les intentions | +2.1% | Mondial, avec une concentration précoce en Chine, en Corée du Sud et au Japon | Long terme (≥ 4 ans) |
| Monétisation des informations réseau activées par l'IA | +1.7% | Amérique du Nord et Europe, émergent au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité réseau de la 5G, de l'Open RAN, de la périphérie et des domaines multiples
La séparation des fonctions du réseau d'accès radio a augmenté le nombre de systèmes que les équipes opérationnelles doivent coordonner. Les unités distribuées, les unités centrales, les unités radio et les interfaces Open RAN standardisées peuvent impliquer plusieurs fournisseurs au sein d'un même environnement réseau. Les systèmes de gestion de réseau hérités n'ont pas été conçus pour corréler cette gamme d'événements à grande échelle. La norme 3GPP TS 23.288 définit la fonction d'analyse des données réseau dans le cadre de la gestion du cœur 5G pilotée par l'analytique, tout en laissant les choix de contrôle aux plateformes d'intelligence extérieures à la fonction cœur. Cette conception donne aux fournisseurs d'AIOps un rôle plus large dans l'interprétation des données réseau et le soutien aux décisions opérationnelles. Les interfaces RIC standardisées de l'O-RAN Alliance rendent également plus faisable l'introduction de l'automatisation dans des environnements radio multi-fournisseurs. Le marché des plateformes AIOps télécom bénéficie de la situation lorsque les opérateurs ont besoin d'une vue opérationnelle partagée plutôt que d'outils séparés pour chaque domaine réseau. Ces exigences sont particulièrement pertinentes à mesure que les déploiements 5G, les sites de périphérie et les fonctions virtualisées se développent simultanément. Le besoin n'est pas simplement d'ajouter davantage d'alertes, mais de déterminer quelles alertes nécessitent une action et lesquelles peuvent être résolues par des flux de travail définis.
Demande d'un MTTR plus rapide, de résilience réseau et de conformité aux SLA
Le délai moyen de réparation est de plus en plus lié aux obligations de service dans les contrats de connectivité d'entreprise. Une interruption de service peut créer une exposition contractuelle lorsque les clients de la 5G privée et des réseaux d'entreprise s'attendent à des niveaux de disponibilité définis. Cela met davantage l'accent sur l'identification des pannes avant qu'elles n'affectent les utilisateurs et sur la réduction du nombre de transferts manuels entre les équipes. Indosat Ooredoo Hutchison et Huawei ont signalé un taux de clôture des pannes en un saut de 80 % dans leur déploiement AUTINOps. Ils ont également signalé une réduction de 15 % du délai moyen de réparation et une amélioration de la disponibilité de 99,3 % à 99,7 % sur plus de 17 000 îles.[1]Huawei Technologies Co., Ltd., "L'indonésien Indosat Ooredoo Hutchison et Huawei remportent le prix TM Forum 2026 d'excellence en IA et données pour l'impact sur les activités," Huawei, huawei.com Les résultats opérationnels documentés peuvent raccourcir les cycles d'évaluation pour les opérateurs homologues en démontrant que l'automatisation peut être appliquée au-delà des environnements pilotes. Le marché des plateformes AIOps télécom bénéficie de ce glissement vers des résultats de service mesurables. Les équipes réseau ont toujours besoin d'une révision humaine pour les incidents complexes et à haut risque, mais les schémas de pannes répétitifs sont mieux adaptés à l'automatisation. Un triage plus rapide aide également les centres d'opérations réseau et les centres d'opérations de sécurité à se coordonner lors d'événements ayant à la fois des implications en termes de performance et de sécurité.
Expansion des opérations cloud hybrides et multi-cloud
Les charges de travail télécom opèrent désormais sur le cloud public, l'infrastructure privée et les sites de périphérie. Cela crée des chemins de données difficiles à couvrir pour un outil de surveillance conçu pour un seul environnement cloud. L'analytique opérationnelle doit souvent s'exécuter à proximité des données pertinentes, car le déplacement de la télémétrie sensible peut créer des problèmes de coût, de latence et de gouvernance. Les plateformes AIOps doivent donc prendre en charge l'analyse distribuée et la coordination entre plusieurs environnements. Les architectures hybrides peuvent fournir une capacité de calcul élastique pour les charges de travail d'IA tout en maintenant certaines données et certains contrôles dans l'infrastructure locale. NTT DOCOMO a introduit Nokia MantaRay AutoPilot pour l'optimisation de la qualité radio pilotée par l'IA sur une infrastructure cloud public en juin 2026.[2]NTT DOCOMO, Inc., "Une première nationale, introduction de Nokia MantaRay AutoPilot qui optimise automatiquement la qualité des communications à l'aide de l'IA," Communiqué de presse NTT DOCOMO, docomo.ne.jp Le déploiement démontre que les opérations basées sur le cloud peuvent s'étendre aux fonctions sensibles du réseau radio lorsque l'architecture et les contrôles appropriés sont en place. Le marché des plateformes AIOps télécom offre une opportunité aux plateformes qui rendent ces environnements mixtes plus faciles à exploiter sans nécessiter un remplacement complet des systèmes existants. Les opérateurs continueront à choisir différentes combinaisons de déploiement en fonction des réglementations nationales, des politiques internes et de la conception du réseau.
Pression sur les OPEX télécom et la main-d'œuvre des opérations réseau
Les opérateurs sont soumis à une pression pour maintenir une infrastructure complexe avec une capacité d'ingénierie expérimentée limitée. L'automatisation de routine peut réduire les tâches répétitives, mais la valeur la plus grande provient de la capture des connaissances spécialisées en dépannage au sein des modèles opérationnels et des flux de travail. Le personnel expérimenté est difficile à remplacer lorsque les réseaux comprennent plusieurs générations technologiques et interfaces fournisseurs. Les outils AIOps peuvent préserver ces connaissances grâce aux schémas de pannes, aux règles d'escalade et aux processus d'entraînement des modèles. Cela rend l'automatisation pertinente à la fois pour la planification des effectifs et la discipline des dépenses à court terme. Le marché des plateformes AIOps télécom reflète également la nécessité d'affecter les équipes techniques aux exceptions qui nécessitent un jugement, plutôt qu'aux alertes récurrentes qui suivent des schémas connus. Les plateformes doivent être continuellement ajustées, car le comportement du réseau évolue avec les nouveaux équipements, services et versions logicielles. Cela crée une demande continue pour les services de mise en œuvre, d'intégration et de maintenance des modèles. L'argument opérationnel est plus solide lorsque le déploiement de la plateforme peut réduire la surcharge d'alertes tout en maintenant une responsabilité claire pour chaque décision automatisée.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Télémétrie fragmentée, silos de données OSS/BSS et qualité des données | -2.4% | Mondial, plus grave sur les marchés à forte présence de systèmes hérités | Court terme (≤ 2 ans) |
| Souveraineté des données, gouvernance de l'IA et conformité aux infrastructures critiques | -2.0% | Union européenne, Moyen-Orient, Asie du Sud-Est et Inde | Moyen terme (2-4 ans) |
| Préoccupations en matière de responsabilité et de confiance autour de la remédiation autonome | -1.6% | Mondial, plus prononcé sur les marchés occidentaux réglementés | Moyen terme (2-4 ans) |
| Inadéquation sémantique des OSS/BSS hérités et dérive des modèles | -1.3% | Mondial, concentré parmi les opérateurs disposant de piles OSS/BSS de longue date | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Télémétrie fragmentée, silos de données OSS/BSS et qualité des données incohérente
De nombreux opérateurs historiques maintiennent des systèmes de support aux opérations et aux activités qui ont été construits par le biais d'acquisitions, de choix de fournisseurs et de mises à niveau successives du réseau. Les données résultantes peuvent différer en termes de format, de calendrier et de signification entre les domaines. Un modèle AIOps entraîné sur un vocabulaire d'événements peut donc mal classer les alertes lorsqu'il reçoit des données d'une autre génération technologique. Cela affaiblit la confiance dans les décisions automatisées et peut ralentir un déploiement plus large. Le problème est particulièrement grave lorsque les enregistrements de données sont incomplets ou lorsque les enregistrements d'actifs, de clients et de réseau ne sont pas alignés. Les opérateurs ont besoin de définitions de données communes et de structures de connaissance du réseau avant de pouvoir faire évoluer l'automatisation de manière fiable. Le marché des plateformes AIOps télécom est contraint lorsque ces tâches de préparation sont traitées comme secondaires par rapport à la sélection des logiciels. Les fournisseurs doivent de plus en plus inclure l'intégration des données, le calibrage des modèles et le travail sur les graphes de connaissances dans les programmes de déploiement. Ces services peuvent améliorer la valeur à long terme d'une plateforme, mais ils augmentent également l'effort de mise en œuvre initial. Des processus clairs de propriété des données et d'exploitation restent nécessaires après l'installation de la plateforme, car les changements de réseau peuvent introduire de nouvelles incohérences.
Souveraineté des données, gouvernance de l'IA et conformité aux infrastructures critiques
Un déploiement AIOps peut impliquer des données provenant d'infrastructures que les gouvernements considèrent comme critiques. Les opérateurs doivent donc décider où les données réseau sont stockées, où l'inférence des modèles se produit et qui peut examiner les décisions automatisées. La loi européenne sur l'IA traite certaines utilisations de l'IA dans les infrastructures numériques critiques comme présentant un risque élevé, accordant de l'importance à la supervision et à l'explicabilité. Le règlement omnibus numérique de l'UE adopté en juin 2026 a repoussé la date limite de conformité pertinente à décembre 2027. Cela donne aux opérateurs le temps de mettre en place des processus de conformité, mais ne supprime pas la nécessité de les préparer. Le marché des plateformes AIOps télécom favorise les fournisseurs capables de fournir des pistes d'audit, des contrôles configurables et des choix de déploiement conformes aux exigences de résidence des données. L'IEEE Communications Standards Magazine a décrit l'IA souveraine comme une base pour des réseaux 6G natifs à l'IA dignes de confiance et a proposé une architecture basée sur l'O-RAN pour la gestion du cycle de vie de l'IA contrôlée par les opérateurs.[3]M. Bensalem et al., "SovAI pour la 6G, vers l'avenir des réseaux natifs à l'IA," IEEE Communications Standards Magazine, ieee.org Ces exigences peuvent ralentir la mise en œuvre, notamment lorsque des systèmes transfrontaliers sont impliqués, mais elles peuvent également distinguer les fournisseurs qui intègrent la gouvernance dans leur modèle opérationnel. La supervision humaine est particulièrement importante lorsqu'une plateforme peut déclencher ou recommander des modifications des fonctions réseau critiques pour les services.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les plateformes détenaient la plus grande part tandis que les services se développaient le plus rapidement
Les plateformes représentaient 56,43 % de la taille du marché des plateformes AIOps télécom en 2025. Les opérateurs ont privilégié les couches d'intelligence intégrées capables de consolider les informations provenant de plusieurs outils opérationnels. Les offres spécifiques aux télécoms sont construites autour des interfaces 3GPP et O-RAN et peuvent se connecter plus profondément aux environnements OSS/BSS. Les produits AIOps à usage général s'étendent également aux télécoms via des partenariats cloud et la distribution sur les places de marché. Le premier groupe peut offrir un meilleur alignement sur le domaine, tandis que le second peut bénéficier d'écosystèmes logiciels d'entreprise plus larges. Les deux approches doivent traiter la qualité des données, la corrélation des alertes et l'intégration avec les flux de travail existants. La conformité à l'architecture numérique ouverte du TM Forum devient un facteur de sélection pour certaines évaluations des opérateurs de niveau 1. Cela soutient les fournisseurs qui arrivent avec des interfaces testées et une interopérabilité documentée. Cela augmente également l'importance de la capacité de mise en œuvre, et pas seulement des fonctionnalités principales de la plateforme.
Les services devraient se développer à un CAGR de 18,21 % de 2026 à 2031. Des spécialistes de la mise en œuvre sont nécessaires pour connecter les modèles aux piles OSS/BSS existantes et pour définir les règles opérationnelles des actions automatisées. Les services AIOps gérés peuvent prendre en charge la maintenance des modèles, le calibrage des alertes et les mises à jour des schémas d'anomalies. Les services de conseil et d'intégration détenaient la plus grande part de revenus au sein de la catégorie des services. Les principales mises en œuvre par les opérateurs ont coûté en moyenne entre 2,5 millions USD et 4,0 millions USD, reflétant l'effort nécessaire pour s'intégrer dans des environnements réseau complexes. Le développement de modèles personnalisés est également pertinent lorsque les opérateurs au Japon, en Corée du Sud et en Chine développent des ensembles de données d'entraînement propriétaires. Le secteur des plateformes AIOps télécom dépend de ces services lorsque les équipes des opérateurs ne peuvent pas construire et maintenir des modèles à la vitesse requise. Les prestataires de services peuvent également aider à transférer les connaissances aux équipes internes et à établir des pratiques de gouvernance. Cela fait des services une partie récurrente de la valeur de la plateforme plutôt qu'une activité d'installation ponctuelle.


Par mode de déploiement : le cloud public était en tête tandis que le cloud hybride enregistrait la croissance la plus élevée
Le cloud public représentait 47,88 % de la part du marché des plateformes AIOps télécom en 2025. La livraison native dans le cloud supprime une partie du travail d'infrastructure sur site et peut faciliter la mise à l'échelle de la capacité de calcul en fonction de la demande réseau. Elle permet également aux opérateurs d'accéder plus facilement aux mises à jour logicielles et aux environnements de développement partagés. Nokia a déplacé sa pile d'opérations autonomes vers l'infrastructure cloud d'Amazon Web Services en juin 2026, couvrant l'orchestration des opérations, l'assurance, l'inventaire unifié et l'automatisation en boucle fermée. La société a indiqué que la disponibilité commerciale était attendue plus tard en 2026.[4]Nokia Corporation, "Nokia fait progresser son portefeuille de réseaux autonomes avec des capacités d'IA agentique améliorées au DTW26," Nokia, nokia.com Le cloud public ne convient pas à toutes les charges de travail, car les opérateurs peuvent avoir des préoccupations en matière de résidence des données et de latence. Les environnements sur site restent pertinents au Moyen-Orient, en Inde et dans certaines parties de l'Asie-Pacifique, où les exigences de contrôle local sont plus importantes. Le choix dépend de la sensibilité des données et de la fonction opérationnelle automatisée.
Le cloud hybride devrait se développer à un CAGR de 19,41 % de 2026 à 2031. Cette approche combine des ressources de calcul évolutives avec des contrôles locaux pour la télémétrie sensible et certaines fonctions réseau. Elle offre aux opérateurs un moyen de déplacer progressivement les charges de travail plutôt que de transférer toutes les fonctions vers une infrastructure publique en une seule fois. Le déploiement de MantaRay AutoPilot par NTT DOCOMO démontre que l'optimisation radio peut tirer parti des ressources du cloud public tout en maintenant un modèle opérationnel hybride plus large. Le cloud privé reste pertinent pour les fonctions réseau cœur où les politiques de gouvernance, de latence ou de contrôle limitent les chemins d'inférence du cloud public. Le marché des plateformes AIOps télécom devrait favoriser les fournisseurs capables d'opérer de manière cohérente dans ces modèles. La portabilité est importante car l'architecture des opérateurs peut évoluer à mesure que les réglementations, les charges de travail et les structures de coûts évoluent. Un fournisseur qui ne prend en charge qu'un seul environnement peut faire face à un ensemble plus restreint de cas d'utilisation clients. Les architectures hybrides permettent également aux équipes de tester de nouvelles fonctions d'IA tout en maintenant des contrôles établis pour les charges de travail à risque plus élevé.
Par application : la gestion des performances réseau était en tête tandis que les opérations réseau et de sécurité progressaient le plus rapidement
La gestion des performances réseau représentait 38,77 % de la catégorie des applications en 2025. Une visibilité continue sur les indicateurs clés de performance est essentielle lorsque l'infrastructure s'étend aux domaines radio, transport, cœur et périphérie. Les opérateurs utilisent ces capacités pour identifier la dégradation, corréler les alarmes connexes et prioriser les actions correctives. La gestion des pannes et des incidents reste également un cas d'utilisation central car elle peut être directement liée au temps de réparation et à la disponibilité du service. La gestion de l'infrastructure gagne en pertinence à mesure que la couverture AIOps s'étend au-delà des réseaux d'accès radio pour inclure le transport optique, le cœur IP et les systèmes de périphérie d'entreprise. Le secteur des plateformes AIOps télécom utilise cette couverture plus large pour relier les symptômes entre des domaines qui étaient auparavant surveillés séparément. Une couverture plus large peut améliorer l'analyse des causes profondes, mais elle augmente également le besoin de modèles de données cohérents. L'assurance de l'expérience client et la planification de la capacité peuvent devenir plus précieuses à mesure que les plateformes collectent suffisamment de données opérationnelles historiques. Des entrées fiables restent essentielles avant que les recommandations prédictives puissent être fiables.
Les opérations réseau et de sécurité devraient se développer à un CAGR de 18,87 % de 2026 à 2031. Les équipes réseau et de sécurité ont de plus en plus besoin d'une vue partagée lorsque le même événement affecte les performances, la disponibilité et le risque. L'observabilité unifiée peut réduire le temps perdu lorsque les alertes transitent entre un centre d'opérations réseau et un centre d'opérations de sécurité. Cisco a indiqué que son approche AgenticOps traite plus de 170 000 alertes réseau par heure avec des temps de réponse de l'IA inférieurs à 50 millisecondes. Cela montre l'échelle que les plateformes d'automatisation sont conçues pour gérer, bien que les opérateurs doivent encore valider les actions dans leur propre contexte opérationnel. La planification de la capacité et l'assurance de l'expérience client ont également de la marge pour se développer à mesure que les modèles s'améliorent avec les données opérationnelles. Le marché des plateformes AIOps télécom peut bénéficier lorsque la télémétrie de sécurité et de réseau est considérée ensemble plutôt que comme des flux de travail séparés. Les exigences de gouvernance resteront importantes car les actions liées à la sécurité peuvent avoir des conséquences opérationnelles plus importantes. Les plateformes doivent également indiquer clairement quelles entrées de modèle ont informé une alerte ou une recommandation.
Par taille d'organisation : les grandes entreprises dominaient tandis que les petites et moyennes entreprises se développaient le plus rapidement
Les grandes entreprises détenaient une part de 74,21 % en 2025. Les opérateurs de niveau 1 et de niveau 2 disposent du budget, du volume de données et des ressources organisationnelles nécessaires pour soutenir des programmes AIOps de plusieurs millions de dollars. Leur échelle permet également aux modèles d'apprendre à partir d'une plus grande variété d'incidents réseau. Cela peut renforcer l'argument commercial en faveur d'une automatisation plus large du réseau. Deutsche Telekom a rapporté que son agent de réseau autonome MINDR a géré 237 000 événements RAN en 2026. La société a indiqué que le système a réduit le temps de gestion des événements de plusieurs heures à 1 minute. Les grands opérateurs peuvent utiliser ces programmes pour établir des normes internes en matière de préparation des données, de supervision humaine et de propriété opérationnelle. Ils ont également une plus grande capacité à travailler simultanément avec des équipementiers, des fournisseurs de cloud et des intégrateurs de systèmes. Leurs déploiements peuvent établir des cas de référence qui influencent les attentes en matière d'approvisionnement ailleurs sur le marché des plateformes AIOps télécom.
Les petites et moyennes entreprises devraient se développer à un CAGR de 18,61 % de 2026 à 2031. La livraison en mode logiciel en tant que service peut réduire l'engagement initial important associé aux déploiements de plateformes traditionnelles. Les opérateurs plus petits font face à bon nombre des mêmes défis opérationnels 5G et multi-fournisseurs que les grands opérateurs, mais ils disposent de moins de spécialistes pour les gérer. Les modèles de détection préconfigurés et les packages d'intégration simplifiés peuvent réduire le temps nécessaire pour commencer à utiliser un outil AIOps. Les opérateurs régionaux en Asie du Sud-Est, en Amérique du Sud et au Moyen-Orient sont des adopteurs précoces, et la pression concurrentielle exige des améliorations opérationnelles. Les fournisseurs doivent équilibrer un déploiement simplifié avec suffisamment de flexibilité pour prendre en charge les conceptions de réseau locales. Un package standard qui ne peut pas s'adapter aux données et aux flux de travail existants peut ne pas apporter la valeur attendue. Le marché des plateformes AIOps télécom a de la marge pour servir ce groupe grâce aux services gérés, à la tarification par abonnement et aux actifs d'intégration reproductibles. L'adoption dépendra de la capacité des fournisseurs à démontrer des gains opérationnels clairs sans imposer de nouvelles charges de maintenance aux petites équipes.
Par utilisateur final : les fournisseurs de services de communications étaient en tête tandis que les fournisseurs de services gérés enregistraient la croissance la plus élevée
Les fournisseurs de services de communications représentaient une part de 36,65 % en 2025. Ce groupe comprend les fournisseurs mobiles, de lignes fixes, de haut débit, de télécommunications intégrées, de câble, convergés, de centres de données et de connectivité. Les opérateurs de réseaux mobiles constituent la plus grande sous-catégorie car la complexité radio 5G et les grands parcs de stations de base nécessitent une gestion intelligente continue. Les opérateurs de lignes fixes utilisent l'AIOps pour la maintenance prédictive sur les réseaux d'accès optiques. Les opérateurs intégrés recherchent des plateformes capables de corréler la télémétrie fixe, mobile et d'entreprise dans un cadre opérationnel unique. Cela leur donne un moyen d'examiner un problème de service sur plusieurs domaines réseau. Le marché des plateformes AIOps télécom reste étroitement lié à ce groupe d'utilisateurs finaux car ces opérateurs contrôlent les réseaux sous-jacents et les données opérationnelles. Leurs décisions d'achat façonnent également les exigences en matière d'interopérabilité, de sécurité et d'assurance. Une plateforme qui prend en charge la corrélation inter-domaines peut être particulièrement pertinente pour les opérateurs gérant à la fois des services grand public et d'entreprise.
Les fournisseurs de services gérés devraient se développer à un CAGR de 19,88 % de 2026 à 2031, le taux le plus élevé parmi les sous-segments d'utilisateurs finaux. Une plateforme multi-locataires peut servir plusieurs opérateurs clients via un seul déploiement, améliorant ainsi l'économie de l'adoption. Les fournisseurs de services gérés peuvent associer leur expertise opérationnelle à la plateforme et soutenir les clients qui manquent de grandes équipes AIOps internes. Les fournisseurs d'équipements réseau intègrent également des capacités AIOps dans leurs produits, brouillant la frontière entre l'infrastructure et les logiciels d'exploitation. Les intégrateurs de systèmes développent des pratiques AIOps car les opérateurs ont besoin d'aide pour l'intégration et la refonte opérationnelle. Les exigences de l'architecture numérique ouverte du TM Forum peuvent accroître la demande de partenaires d'intégration disposant d'actifs validés et d'une connaissance pratique des processus télécom. Le marché des plateformes AIOps télécom continuera d'impliquer un large éventail de partenaires de livraison car le déploiement de la plateforme affecte simultanément la technologie, les données, les flux de travail et la gouvernance. Les fournisseurs de services gérés peuvent également mettre des capacités avancées à la disposition des opérateurs de niveau intermédiaire sans que chaque client ait à constituer une équipe de spécialistes distincte. Leur croissance dépend du maintien de la qualité de service et d'une responsabilité claire dans plusieurs environnements clients.
Analyse géographique
L'Amérique du Nord devrait représenter 28,76 % de la taille du marché des plateformes AIOps télécom en 2025. La région combine une large base de fournisseurs de plateformes avec des opérateurs de niveau 1 capables de soutenir des déploiements de niveau entreprise. Ces opérateurs ont l'envergure nécessaire pour investir dans des intégrations complexes et tester de nouveaux modèles opérationnels. L'écosystème de fournisseurs facilite également les partenariats entre les équipementiers, les fournisseurs de cloud, les entreprises d'observabilité et les spécialistes de la gestion des services. En mars 2026, TPG Telecom devrait déployer la plateforme Splunk de Cisco pour intégrer la surveillance réseau, les opérations informatiques et les outils de cybersécurité dans un cadre unifié d'observabilité et de remédiation. Les programmes commerciaux actifs et la capacité technique substantielle soutiennent l'opportunité AIOps télécom dans la région.
L'Europe dispose d'opérateurs techniquement avancés ; cependant, des réglementations telles que la loi européenne sur la résilience opérationnelle numérique (DORA), NIS2 et la loi européenne sur l'IA augmentent l'importance des fonctionnalités de gouvernance et de contrôle. Ces exigences peuvent ralentir le déploiement de systèmes entièrement autonomes tout en augmentant la demande de plateformes offrant une auditabilité et une supervision humaine. L'Amérique du Sud connaît également une adoption au-delà des plus grands opérateurs, les opérateurs régionaux cherchant à réduire le bruit des alarmes et à améliorer la résilience des services.
Le Moyen-Orient progresse grâce à des programmes numériques soutenus par l'État et à des investissements dans la modernisation des réseaux. L'Arabie Saoudite et les Émirats arabes unis sont des marchés notables où les exigences de localisation des données stimulent la demande de capacités d'inférence dans le pays et de configurations de cloud souverain. L'Afrique représente une opportunité à plus long terme, car le développement continu des infrastructures peut permettre des opérations natives à l'IA sans le même niveau de dette technique OSS héritée. Le marché des plateformes AIOps télécom peut se développer différemment dans ces régions en raison de variations significatives dans les réglementations sur les données, la maturité des réseaux et la capacité d'approvisionnement.
L'Asie-Pacifique devrait se développer à un CAGR de 19,17 % durant 2026-2031. La forte densité de déploiement 5G, une large base d'opérateurs et la pression sur les marges opérationnelles stimulent la demande d'opérations réseau plus efficaces. NTT DOCOMO devrait commencer les opérations commerciales d'un système d'agent de maintenance de réseau mobile basé sur l'IA générative en février 2026. KDDI devrait également commencer à exploiter un agent d'IA de soutien à la récupération qui identifie les causes de défaillance en février 2026. La Chine représente un environnement de déploiement à grande échelle majeur, China Mobile ciblant des réseaux autonomes de niveau 4 et China Telecom devant déployer plus de 900 agents d'IA.

Paysage concurrentiel
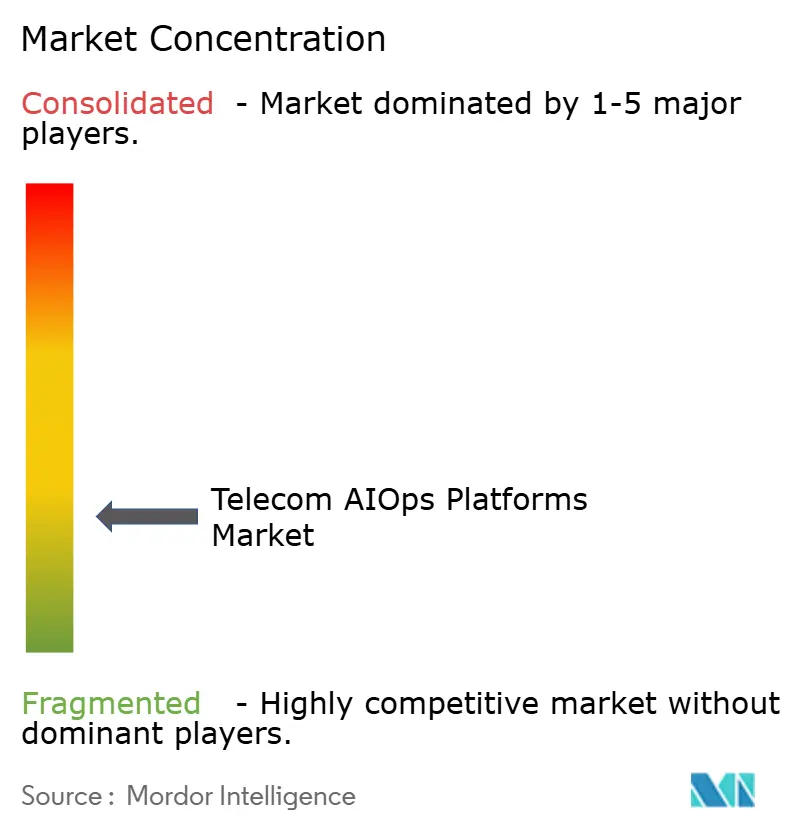
Le marché des plateformes AIOps télécom est modérément fragmenté. La concurrence s'étend aux équipementiers, aux spécialistes de l'observabilité d'entreprise, aux plateformes natives des hyperscalers et aux fournisseurs d'AIOps dédiés. Nokia et Ericsson maintiennent des avantages grâce à des relations établies avec les opérateurs et à de profondes capacités d'intégration dans les environnements OSS/BSS. ServiceNow peut tirer parti de sa position dans la gestion des services informatiques pour s'étendre à la gestion des opérations de services télécom. Les fournisseurs de cloud peuvent regrouper des cadres gérés avec une infrastructure de calcul, ce qui peut simplifier les achats pour certains opérateurs.
Aucun fournisseur unique ne détient une part dominante car les opérateurs utilisent différentes architectures réseau, modèles de gouvernance et environnements de déploiement. Cette diversité crée des opportunités pour les fournisseurs spécialisés et les grandes entreprises d'infrastructure. La question concurrentielle clé se concentre de plus en plus sur la capacité d'un fournisseur à s'intégrer dans l'environnement existant d'un opérateur sans nécessiter un remplacement complet de l'OSS. L'interopérabilité, la prise de décision traçable et les services d'intégration pratiques sont aussi importants que les performances des modèles.
Les partenariats sont devenus centraux dans les stratégies de livraison. En juin 2026, Nokia et Google Cloud devraient annoncer l'intégration de six agents d'IA Gemini spécialisés dans Nokia Assurance Center. Les agents prendront en charge la gestion des routeurs, le triage des événements et quatre domaines d'automatisation supplémentaires, avec une disponibilité en mode logiciel en tant que service via Google Cloud Marketplace attendue en septembre 2026. Ericsson devrait lancer Agentic rApp en tant que service sur AWS Marketplace en 2026 pour soutenir l'optimisation RAN dans une architecture ouverte SMO. Ces arrangements peuvent réduire le temps nécessaire pour passer des tests à la production en combinant des logiciels télécom, une infrastructure cloud et des capacités d'IA.
Leaders du secteur des plateformes AIOps télécom
Nokia Corporation
Cisco Systems, Inc.
Ericsson
HCL Technologies Limited
Microsoft Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Indosat Ooredoo Hutchison et Huawei ont remporté le prix TM Forum « Excellence en IA et données pour l'impact sur les activités » au DTW 2026 pour AUTINOps déployé sur tous les domaines réseau IOH, offrant un taux de clôture des pannes en un saut de 80 %, une réduction du MTTR de 15 % et une amélioration de la disponibilité de 99,3 % à 99,7 % sur plus de 17 000 îles.
- Juin 2026 : NTT DOCOMO a adopté MantaRay AutoPilot de Nokia, déployant le premier système mondial d'optimisation de la qualité RAN piloté par l'IA sur un cloud public au Japon, permettant l'optimisation autonome des paramètres réseau depuis un environnement cloud public, une première mondiale.
- Mars 2026 : Huawei a officiellement lancé AUTINOps au MWC 2026, la première solution d'opérations intelligentes native à l'IA du secteur, comprenant plus de 20 agents d'IA, dont l'agent de pannes MBB et l'agent de gestion des risques, ainsi qu'Agent Studio, permettant aux opérateurs de créer des agents spécifiques à des scénarios.
- Mars 2026 : Ericsson a lancé Agentic rApp en tant que service sur AWS Marketplace au MWC 2026, introduisant des capacités d'IA agentique et d'IA générative pour l'optimisation RAN dans une architecture ouverte SMO, conçue pour accélérer la voie des opérateurs vers l'autonomie réseau de niveau 4.


Portée du rapport mondial sur le marché des plateformes AIOps télécom
Le rapport sur le marché des plateformes AIOps télécom est segmenté par composant (plateformes [plateformes centrées sur le domaine, plateformes agnostiques au domaine, plateformes AIOps spécifiques aux télécoms et plateformes AIOps à usage général] et services [services de conseil, services d'intégration et de mise en œuvre, services AIOps gérés, services de formation, de support et de maintenance, et services de développement de modèles d'IA personnalisés]), mode de déploiement (sur site, cloud public, cloud privé et cloud hybride), application (gestion des performances réseau, gestion des pannes et des incidents, opérations réseau et de sécurité, gestion de l'infrastructure et autres applications), taille d'organisation (grandes entreprises et PME), utilisateur final (fournisseurs de services de communications [opérateurs de réseaux mobiles, opérateurs de lignes fixes et de haut débit, opérateurs télécom intégrés, opérateurs câble et convergés, et fournisseurs de centres de données et de connectivité], fournisseurs de services gérés, fournisseurs d'équipements réseau, intégrateurs de systèmes et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Plateformes | Plateformes centrées sur le domaine |
| Plateformes agnostiques au domaine | |
| Plateformes AIOps spécifiques aux télécoms | |
| Plateformes AIOps à usage général | |
| Services | Services de conseil |
| Services d'intégration et de mise en œuvre | |
| Services AIOps gérés | |
| Services de formation, de support et de maintenance | |
| Services de développement de modèles d'IA personnalisés |
| Sur site |
| Cloud public |
| Cloud privé |
| Cloud hybride |
| Gestion des performances réseau |
| Gestion des pannes et des incidents |
| Opérations réseau et de sécurité |
| Gestion de l'infrastructure |
| Autres applications |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Fournisseurs de services de communications | Opérateurs de réseaux mobiles |
| Opérateurs de lignes fixes et de haut débit | |
| Opérateurs télécom intégrés | |
| Opérateurs câble et convergés | |
| Fournisseurs de centres de données et de connectivité | |
| Fournisseurs de services gérés | |
| Fournisseurs d'équipements réseau | |
| Intégrateurs de systèmes | |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par composant | Plateformes | Plateformes centrées sur le domaine |
| Plateformes agnostiques au domaine | ||
| Plateformes AIOps spécifiques aux télécoms | ||
| Plateformes AIOps à usage général | ||
| Services | Services de conseil | |
| Services d'intégration et de mise en œuvre | ||
| Services AIOps gérés | ||
| Services de formation, de support et de maintenance | ||
| Services de développement de modèles d'IA personnalisés | ||
| Par mode de déploiement | Sur site | |
| Cloud public | ||
| Cloud privé | ||
| Cloud hybride | ||
| Par application | Gestion des performances réseau | |
| Gestion des pannes et des incidents | ||
| Opérations réseau et de sécurité | ||
| Gestion de l'infrastructure | ||
| Autres applications | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par utilisateur final | Fournisseurs de services de communications | Opérateurs de réseaux mobiles |
| Opérateurs de lignes fixes et de haut débit | ||
| Opérateurs télécom intégrés | ||
| Opérateurs câble et convergés | ||
| Fournisseurs de centres de données et de connectivité | ||
| Fournisseurs de services gérés | ||
| Fournisseurs d'équipements réseau | ||
| Intégrateurs de systèmes | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des plateformes AIOps télécom ?
La taille du marché des plateformes AIOps télécom est estimée à 1,84 milliard USD en 2026 et devrait atteindre 4,16 milliards USD d'ici 2031, à un CAGR de 17,72 %.
Qu'est-ce qui stimule l'adoption des plateformes AIOps télécom ?
Les opérateurs gèrent davantage d'infrastructures 5G, Open RAN, cloud et de périphérie. Ils ont besoin d'une résolution plus rapide des pannes, d'une meilleure fiabilité des services et d'un soutien pour les réseaux multi-fournisseurs complexes.
Quel composant détenait la plus grande part en 2025 ?
Les plateformes étaient en tête de la catégorie des composants avec une part de 56,43 % en 2025. Les services devraient se développer le plus rapidement à un CAGR de 18,21 % jusqu'en 2031.
Quel modèle de déploiement se développe le plus rapidement ?
Le cloud hybride devrait se développer à un CAGR de 19,41 % jusqu'en 2031 car il combine un calcul évolutif avec des contrôles locaux des données et de la gouvernance.
Quel utilisateur final devrait se développer le plus rapidement ?
Les fournisseurs de services gérés devraient se développer à un CAGR de 19,88 % jusqu'en 2031. Leur modèle opérationnel multi-locataires peut servir plusieurs opérateurs clients via un seul déploiement de plateforme.
Quelle région devrait se développer le plus rapidement jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 19,17 % jusqu'en 2031, soutenue par une forte densité de déploiement 5G, une large base d'opérateurs et la pression pour améliorer l'efficacité des opérations réseau.
Dernière mise à jour de la page le:



