
テレコム AIOps プラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.84 十億米ドル |
| 市場規模 (2031) | 4.16 十億米ドル |
| Growth Rate (2026 - 2031) | 17.72 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテレコム AIOps プラットフォーム市場分析
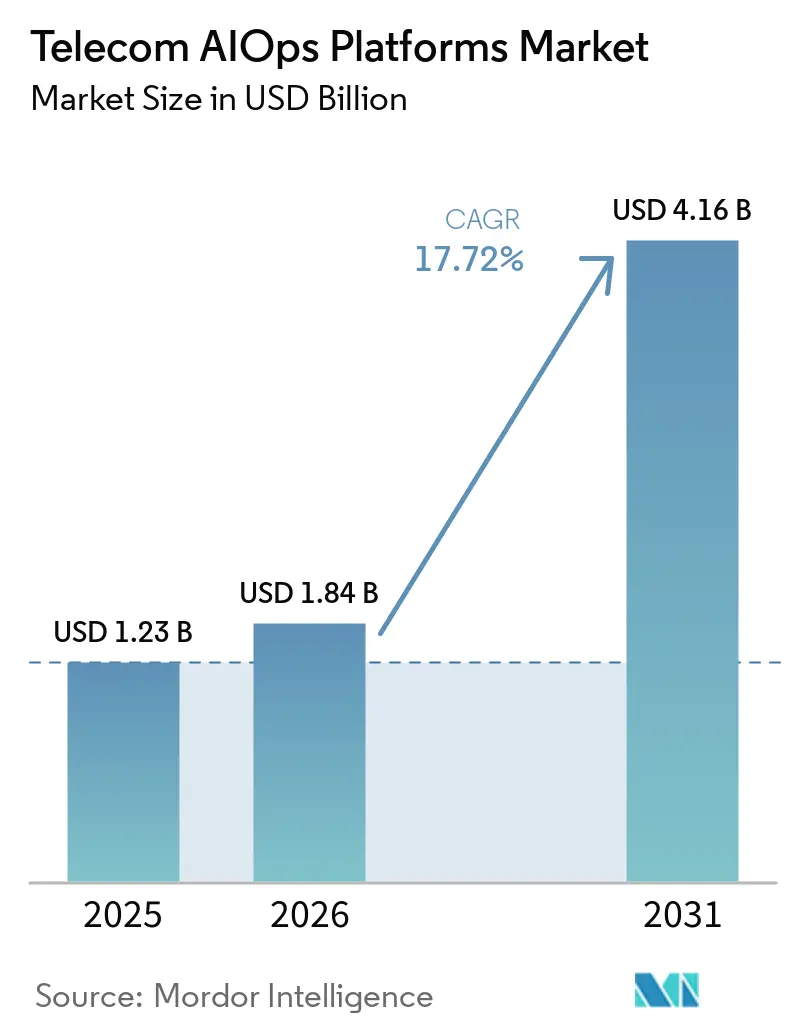
テレコム AIOps プラットフォーム市場規模は2025年に1.23 ビリオン 米ドルと評価され、2026年の1.84 ビリオン 米ドルから2031年には4.16 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは17.72%です。オペレーターが5G、オープンRAN、クラウド、エッジインフラを統合するにつれ、ネットワーク運用の管理はより困難になっています。これにより、大規模なマルチベンダーネットワーク全体での手動監視と障害対応が現実的でなくなっています。そのため、オペレーターはネットワークデータを接続し、ルーティンな意思決定を自動化し、より信頼性の高いサービス提供を支援するプラットフォームを求めています。調達もまた、データガバナンス要件を満たし、既存の運用システムと統合できるソリューションへとシフトしています。テレコム AIOps プラットフォーム市場は、重要なネットワーク意思決定に対するコントロールを失うことなく運用上の負担を軽減するニーズによって牽引されています。
主要レポートのポイント
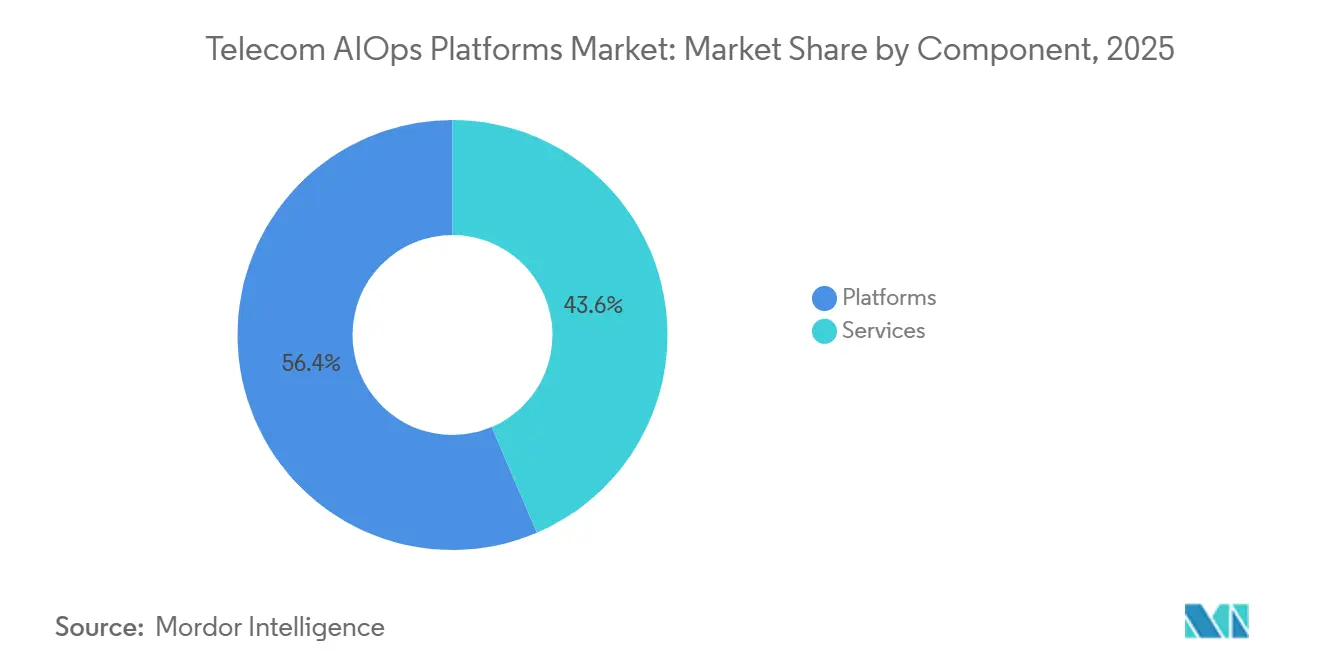
- コンポーネント別では、プラットフォームが2025年に56.43%のシェアを占め、サービスはテレコム AIOps プラットフォーム市場において2031年までに18.21%のCAGRで拡大する見込みです。
- 展開モード別では、パブリッククラウドが2025年に47.88%のシェアを占め、ハイブリッドクラウドは2031年までに19.41%のCAGRで拡大する見込みです。
- アプリケーション別では、ネットワークパフォーマンス管理が2025年に38.77%のシェアを占め、ネットワーク・セキュリティ運用はテレコム AIOps プラットフォーム市場において2031年までに18.87%のCAGRで拡大する見込みです。
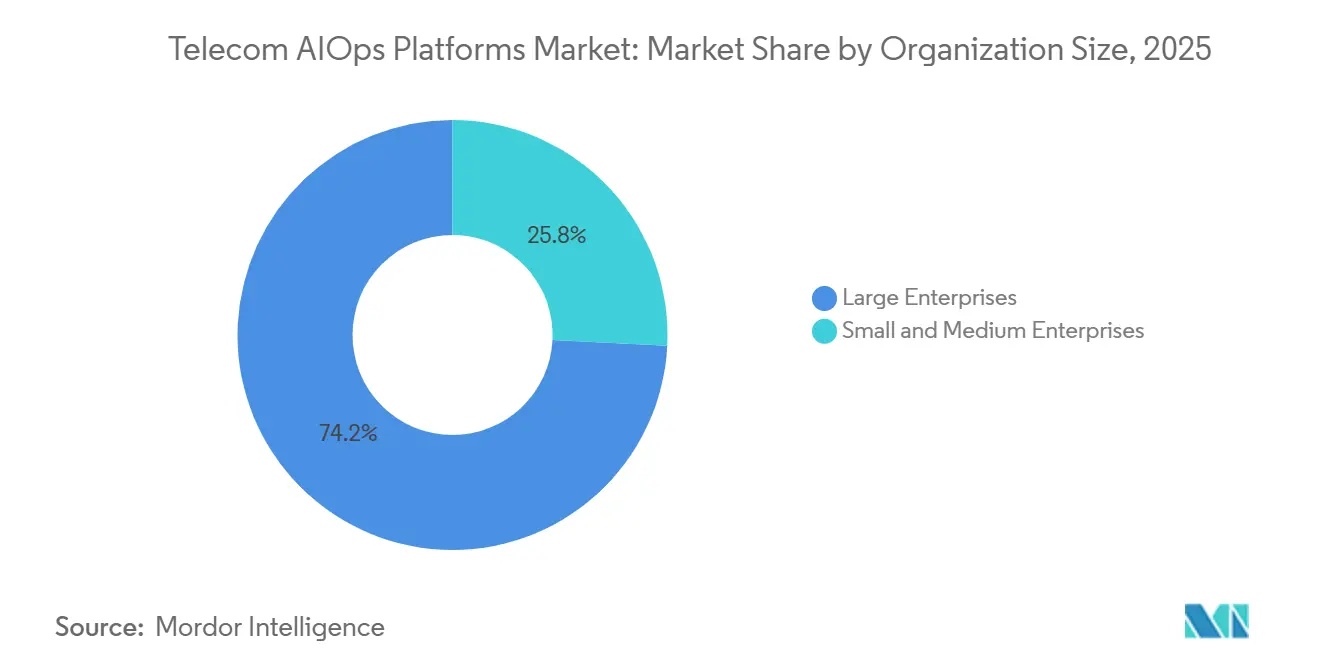
- 組織規模別では、大企業が2025年に74.21%のシェアを占め、中小企業は2031年までに18.61%のCAGRで拡大する見込みです。
- エンドユーザー別では、通信サービスプロバイダーが2025年に36.65%のシェアを占め、マネージドサービスプロバイダーはテレコム AIOps プラットフォーム市場において2031年までに19.88%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年に28.76%のシェアを占め、アジア太平洋地域は2031年までに19.17%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルテレコム AIOps プラットフォーム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5G、オープンRAN、エッジ、マルチドメインの複雑性 | +3.9% | グローバル、特に北米、欧州、アジア太平洋地域に集中 | 短期(2年以内) |
| MTTRの短縮、レジリエンス、SLAコンプライアンス | +3.3% | グローバル | 短期(2年以内) |
| ハイブリッドおよびマルチクラウド運用の拡大 | +2.8% | 北米および欧州、アジア太平洋地域への波及あり | 中期(2〜4年) |
| テレコムのOPEXと運用労働力への圧力 | +2.5% | グローバル、北米、欧州、日本を含む成熟市場で最も高い | 中期(2〜4年) |
| ネットワークデジタルツインとインテント駆動型クローズドループ自動化 | +2.1% | グローバル、中国、韓国、日本での早期集中 | 長期(4年以上) |
| AIを活用したネットワークインサイトの収益化 | +1.7% | 北米および欧州、中東で新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5G、オープンRAN、エッジ、マルチドメインネットワークの複雑性
無線アクセスネットワーク機能の分離により、運用チームが調整しなければならないシステムの数が増加しています。分散ユニット、セントラルユニット、ラジオユニット、および標準化されたオープンRANインターフェースは、単一のネットワーク環境内で複数のサプライヤーを含む場合があります。レガシーネットワーク管理システムは、この規模でのイベントの相関関係を処理するように設計されていませんでした。3GPP TS 23.288は、アナリティクス主導の5Gコア管理の一部としてネットワークデータ分析機能を定義していますが、コア機能外のインテリジェンスプラットフォームに制御の選択を委ねています。この設計により、AIOpsサプライヤーはネットワークデータの解釈と運用上の意思決定の支援においてより広い役割を担います。O-RANアライアンスの標準化されたRICインターフェースにより、マルチベンダーの無線環境全体での自動化の導入がより実現可能になっています。テレコム AIOps プラットフォーム市場は、オペレーターが各ネットワークドメインに個別のツールではなく、共有された運用ビューを必要とする場合に恩恵を受けます。これらの要件は、5Gの展開、エッジサイト、仮想化機能が同時に拡大するにつれて特に重要になります。必要なのは単にアラートを増やすことではなく、どのアラートが対応を必要とし、どのアラートが定義されたワークフローで解決できるかを判断することです。
MTTRの短縮、ネットワークレジリエンス、SLAコンプライアンスへの需要
平均修復時間は、エンタープライズ接続契約におけるサービス義務とますます結びついています。プライベート5GおよびビジネスネットワークのカスタマーがSLAで定められた可用性レベルを期待する場合、サービス中断は契約上のリスクを生じさせる可能性があります。これにより、ユーザーに影響が及ぶ前に障害を特定し、チーム間の手動引き継ぎの数を減らすことへの注目が高まっています。Indosat Ooredoo HutchisonとHuaweiは、AUTINOpsの展開おいて80%のワンホップ障害クローズ率を報告しました。また、平均修復時間が15%短縮され、17,000以上の島々にわたって可用性が99.3%から99.7%に改善されたことも報告されています。[1]Huawei Technologies Co., Ltd.、「インドネシアのIndosat Ooredoo HutchisonとHuaweiがTM Forum 2026のビジネスインパクトにおけるAIとデータの卓越性賞を受賞」、Huawei、huawei.com 文書化された運用結果は、自動化がパイロット設定を超えて適用できることを示すことで、同業オペレーターの評価サイクルを短縮できます。テレコム AIOps プラットフォーム市場は、測定可能なサービス成果へのこのシフトから支持を得ています。ネットワークチームは複雑でリスクの高いインシデントには依然として人間によるレビューが必要ですが、繰り返し発生する障害パターンは自動化に適しています。より迅速なトリアージは、パフォーマンスとセキュリティの両方に影響するイベント発生時に、ネットワーク運用センターとセキュリティ運用センターの連携を支援します。
ハイブリッドおよびマルチクラウド運用の拡大
テレコムのワークロードは現在、パブリッククラウド、プライベートインフラ、エッジロケーションにまたがって運用されています。これにより、単一のクラウド環境向けに設計された監視ツールではカバーが困難なデータパスが生まれます。機密性の高いテレメトリーを移動させるとコスト、レイテンシー、ガバナンスの問題が生じる可能性があるため、運用アナリティクスは多くの場合、関連データの近くで実行する必要があります。そのため、AIOpsプラットフォームは複数の環境にわたる分散分析と調整をサポートする必要があります。ハイブリッド設計は、選択したデータとコントロールをローカルインフラに保持しながら、AIワークロードに対して弾力的なコンピューティング容量を提供できます。NTT DOCOMOは2026年6月、パブリッククラウドインフラ上でAI駆動の無線品質最適化を行うNokia MantaRay AutoPilotを導入しました。[2]NTT DOCOMO, Inc.、「国内初、AIを活用して通信品質を自動最適化するNokia MantaRay AutoPilotの導入」、NTT DOCOMOプレスリリース、docomo.ne.jp この展開は、適切なアーキテクチャとコントロールが整っていれば、クラウドベースの運用が機密性の高い無線ネットワーク機能にまで拡張できることを示しています。テレコム AIOps プラットフォーム市場は、既存システムの完全な置き換えを必要とせずにこれらの混在環境の運用を容易にするプラットフォームに機会があります。オペレーターは、国内規制、内部ポリシー、ネットワーク設計に基づいて異なる展開の組み合わせを選択し続けるでしょう。
テレコムのOPEXとネットワーク運用の労働力への圧力
オペレーターは、経験豊富なエンジニアリング人材が限られた中で複雑なインフラを維持するという圧力に直面しています。ルーティン自動化は繰り返し作業を削減できますが、より大きな価値は専門家のトラブルシューティング知識を運用モデルとワークフローに取り込むことから生まれます。ネットワークが複数の技術世代とサプライヤーインターフェースを含む場合、経験豊富な人材の代替は困難です。AIOpsツールは、障害パターン、エスカレーションルール、モデルトレーニングプロセスを通じてこの知識を保持できます。これにより、自動化はワークフォース計画と短期的な支出規律の両方に関連します。テレコム AIOps プラットフォーム市場はまた、既知のパターンに従う繰り返しアラートではなく、判断を必要とする例外に技術チームを割り当てる必要性を反映しています。ネットワークの動作は新しい機器、サービス、ソフトウェアリリースとともに変化するため、プラットフォームは継続的に調整される必要があります。これにより、実装、統合、モデルメンテナンスサービスへの継続的な需要が生まれます。プラットフォームの展開がアラートの過負荷を軽減しながら各自動化された意思決定に対する明確な説明責任を維持できる場合、運用上のケースはより強固になります。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化されたテレメトリー、OSS/BSSデータサイロ、データ品質 | -2.4% | グローバル、レガシーが多い市場で最も深刻 | 短期(2年以内) |
| データ主権、AIガバナンス、重要インフラコンプライアンス | -2.0% | 欧州連合、中東、東南アジア、インド | 中期(2〜4年) |
| 自律的な修復に関する責任と信頼の懸念 | -1.6% | グローバル、規制された西側市場で最も顕著 | 中期(2〜4年) |
| レガシーOSS/BSSのセマンティックミスマッチとモデルドリフト | -1.3% | グローバル、長年のOSS/BSSスタックを持つオペレーターに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化されたテレメトリー、OSS/BSSデータサイロ、一貫性のないデータ品質
多くの既存オペレーターは、買収、サプライヤーの選択、および相次ぐネットワークアップグレードを通じて構築された運用・ビジネスサポートシステムを維持しています。その結果、データはドメイン間でフォーマット、タイミング、意味が異なる場合があります。あるイベント語彙でトレーニングされたAIOpsモデルは、別の世代の技術からデータを受け取った場合にアラートを誤って分類する可能性があります。これにより、自動化された意思決定への信頼が低下し、より広範な展開が遅れる可能性があります。この問題は、データレコードが不完全な場合や、資産、顧客、ネットワークのレコードが一致しない場合に特に深刻です。オペレーターは、自動化を確実にスケールさせる前に、共通のデータ定義とネットワーク知識構造が必要です。テレコム AIOps プラットフォーム市場は、これらの準備作業がソフトウェア選定よりも二次的なものとして扱われる場合に制約を受けます。ベンダーはますます、展開プログラムにデータ統合、モデルキャリブレーション、ナレッジグラフ作業を含める必要があります。これらのサービスはプラットフォームの長期的な価値を向上させますが、初期実装の労力も増加させます。ネットワークの変更が新たな不整合をもたらす可能性があるため、プラットフォームのインストール後も明確なデータオーナーシップと運用プロセスが必要です。
データ主権、AIガバナンス、重要インフラコンプライアンス
AIOpsの展開には、政府が重要と見なすインフラからのデータが含まれる場合がありす。そのため、オペレーターはネットワークデータの保存場所、モデル推論の実行場所、自動化された意思決定のレビュー権限者を決定する必要があります。EU AI法は、重要なデジタルインフラにおけるAIの特定の使用をハイリスクとして扱い、監視と説明可能性を重視しています。2026年6月に採択されたEUデジタルオムニバスは、関連するコンプライアンスの期限を2027年12月に移動しました。これにより、オペレーターはコンプライアンスプロセスを構築する時間を得ましたが、準備の必要性がなくなるわけではありません。テレコム AIOps プラットフォーム市場は、監査証跡、設定可能なコントロール、データ居住要件に沿った展開の選択肢を提供できるサプライヤーを優遇します。IEEE Communications Standards Magazineは、ソブリンAIを信頼できるAIネイティブ6Gネットワークの基盤として説明し、オペレーター制御のAIライフサイクル管理のためのO-RANベースのアーキテクチャを提案しました。[3]M. Bensalem et al.、「6GのためのSovAI、AIネイティブネットワークの未来に向けて」、IEEE Communications Standards Magazine、ieee.org これらの要件は、特に国境を越えたシステムが関与する場合に実装を遅らせる可能性がありますが、ガバナンスを運用モデルに組み込んでいるベンダーを差別化することもできます。プラットフォームがサービスクリティカルなネットワーク機能への変更をトリガーまたは推奨できる場合、人間による監視は特に重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:プラットフォームが最大シェアを保持し、サービスが最速で拡大
プラットフォームは2025年のテレコム AIOps プラットフォーム市場規模の56.43%を占めました。オペレーターは複数の運用ツールから情報を統合できる統合インテリジェンスレイヤーを好みました。テレコム固有のオファリングは3GPPおよびO-RANインターフェースを中心に構築されており、OSS/BSS環境とより深く接続できます。汎用AIOps製品もクラウドパートナーシップとマーケットプレイス配布を通じてテレコムへの展開を拡大しています。前者はより強力なドメインアライメントを提供できる一方、後者はより広範なエンタープライズソフトウェアエコシステムから恩恵を受けることができます。どちらのアプローチも、データ品質、アラート相関、既存ワークフローとの統合に対処する必要があります。TM Forum Open Digital Architectureへの準拠は、一部のTier-1オペレーターの評価においてスクリーニング要素になりつつあります。これにより、テスト済みのインターフェースと文書化された相互運用性を持つサプライヤーが支持されます。また、コアプラットフォーム機能だけでなく、実装能力の重要性も高まっています。
サービスは2026年から2031年にかけて18.21%のCAGRで拡大する見込みです。実装スペシャリストは、モデルを既存のOSS/BSSスタックに接続し、自動化されたアクションの運用ルールを設定するために必要です。マネージドAIOpsサービスは、モデルメンテナンス、アラートキャリブレーション、異常パターンの更新に責任を持つことができます。コンサルティングおよびインテグレーションサービスは、サービスカテゴリ内で最大の収益シェアを占めました。主要なオペレターの実装は平均2.5 ミリオン 米ドルから4.0 ミリオン 米ドルで、複雑なネットワーク環境への統合に必要な労力を反映しています。カスタムモデル開発は、日本、韓国、中国のオペレーターが独自のトレーニングデータセットを開発する場合にも関連します。テレコム AIOps プラットフォーム産業は、オペレーターチームが必要な速度でモデルを構築・維持できない場合にこれらのサービスに依存します。サービスプロバイダーはまた、内部チームへの知識移転とガバナンス慣行の確立を支援できます。これにより、サービスは一度限りのインストール活動ではなく、プラットフォーム価値の継続的な部分となります。


展開モード別:パブリッククラウドがリードし、ハイブリッドクラウドが最高成長を記録
パブリッククラウドは2025年のテレコム AIOps プラットフォーム市場シェアの47.88%を占めました。クラウドネイティブな提供は一部のオンプレミスインフラ作業を排除し、ネットワーク需要に合わせてコンピューティング容量をスケールしやすくします。また、オペレーターがソフトウェアアップデートや共有開発環境にアクセスしやすくなります。Nokiaは2026年6月、運用オーケストレーション、アシュアランス、統合インベントリ、クローズドループ自動化をカバーする自律運用スタックをAmazon Web Servicesのクラウドインフラに移行しました。同社は商業的な提供が2026年後半に予定されていると述べました。[4]Nokia Corporation、「NokiaがDTW26でアップグレードされたエージェンティックAI機能により自律ネットワークポートフォリオを強化」、Nokia、nokia.com パブリッククラウドはすべてのワークロードに適しているわけではなく、オペレーターはデータ居住とレイテンシーの懸念を持つ場合があります。オンプレミス環境は、ローカルコントロール要件がより重要な中東、インド、アジア太平洋の一部で引き続き関連性があります。選択はデータの機密性と自動化される運用機能によって異なります。
ハイブリッドクラウドは2026年から2031年にかけて19.41%のCAGRで拡大する見込みです。このアプローチは、機密性の高いテレメトリーと選択されたネットワーク機能のためのローカルコントロールと、スケーラブルなコンピューティングリソースを組み合わせます。これにより、オペレーターはすべての機能を一度にパブリックインフラに移行するのではなく、段階的にワークロードを移行する方法を得ます。NTT DOCOMOのMantaRay AutoPilot展開は、無線最適化がより広範なハイブリッド運用モデルを維持しながらパブリッククラウドリソースを活用できることを示しています。プライベートクラウドは、ガバナンス、レイテンシー、またはコントロールポリシーがパブリッククラウドの推論パスを制限するコアネットワーク機能に引き続き関連します。テレコム AIOps ラットフォーム市場は、これらのモデル全体で一貫して運用できるサプライヤーを優遇する可能性があります。規制、ワークロード、コスト構造が変化するにつれてオペレーターのアーキテクチャが変わる可能性があるため、ポータビリティは重要です。単一の環境のみをサポートするサプライヤーは、より狭い顧客ユースケースに直面する可能性があります。ハイブリッド設計はまた、より高リスクのワークロードに対して確立されたコントロールを維持しながら、チームが新しいAI機能をテストすることを可能にします。
アプリケーション別:ネットワークパフォーマンス管理がリードし、ネットワーク・セキュリティ運用が最速で進展
ネットワークパフォーマンス管理は2025年のアプリケーションカテゴリの38.77%を占めました。インフラが無線、トランスポート、コア、エッジドメインにまたがる場合、主要パフォーマンス指標への継続的な可視性は不可欠です。オペレーターはこれらの機能を使用して劣化を特定し、関連するアラームを相関させ、是正措置を優先します。障害・インシデント管理も、修復時間とサービス可用性に直接結びつけることができるため、中心的なユースケースであり続けます。AIOpsのカバレッジが無線アクセスネットワークを超えて光トランスポート、IPコア、エンタープライズエッジシステムを含むように拡大するにつれ、インフラ管理の関連性が高まっています。テレコム AIOps プラットフォーム産業は、この広範なカバレッジを使用して、以前は個別に監視されていたドメイン全体の症状を結びつけます。より広いカバレッジは根本原因分析を改善できますが、一貫したデータモデルの必要性も高まります。プラットフォームが十分な過去の運用データを収集するにつれて、顧客体験アシュアランスとキャパシティプランニングはより価値を持つようになります。予測的な推奨事項が信頼される前に、信頼性の高い入力が不可欠です。
ネットワーク・セキュリティ運用は2026年から2031年にかけて18.87%のCAGRで拡大する見込みです。同じイベントがパフォーマンス、可用性、リスクに影響する場合、ネットワークチームとセキュリティチームはますます共有ビューを必要としています。統合されたオブザーバビリティは、アラートがネットワーク運用センターとセキュリティ運用センター間を移動する際に失われる時間を削減できます。Ciscoは、そのAgenticOpsアプローチが1時間あたり170,000以上のネットワークアラートを処理し、AIの応答時間が50ミリ秒未満であると述べました。これは自動化プラットフォームが処理するように設計されているスケールを示していますが、オペレーターは自身の運用コンテキストでアクションを検証する必要があります。キャパシティプランニングと顧客体験アシュアランスも、モデルが運用データとともに改善するにつれて拡大する余地があります。テレコム AIOps プラットフォーム市場は、セキュリティとネットワークのテレメトリーが個別のワークフローとしてではなく、一緒に考慮される場合に恩恵を受けることができます。セキュリティ関連のアクションはより大きな運用上の影響をもたらす可能性があるため、ガバナンス要件は引き続き重要です。プラットフォームはまた、どのモデル入力がアラートや推奨事項に情報を提供したかを明確にする必要があります。
組織規模別:大企業が支配し、中小企業が最速で拡大
大企は2025年に74.21%のシェアを占めました。Tier-1およびTier-2オペレーターは、数百万ドル規模のAIOpsプログラムをサポートするための予算、データ量、組織リソースを持っています。そのスケールにより、モデルはより広範なネットワークインシデントから学習することもできます。これにより、ネットワーク全体でのより広範な自動化のビジネスケースが強化されます。Deutsche Telekomは、そのMINDR自律ネットワークエージェントが2026年に237,000件のRANイベントを処理したと報告しました。同社は、システムがイベント管理時間を数時間から1分に短縮したと述べました。大規模オペレーターはこれらのプログラムを使用して、データ準備、人間による監視、運用オーナーシップの内部標準を設定できます。また、機器ベンダー、クラウドプロバイダー、システムインテグレーターと同時に作業する能力も高くなっています。彼らの展開は、テレコム AIOps プラットフォーム市場の他の場所での調達期待に影響を与える参照ケースを確立できます。
中小企業は2026年から2031年にかけて18.61%のCAGRで拡大する見込みです。サービスとしてのソフトウェアによる提供は、従来のプラットフォーム展開に関連する大きな初期コミットメントを削減できます。小規模オペレーターは大規模キャリアと同じ5Gおよびマルチベンダーの運用課題に直面していますが、それらを管理するために利用できるスペシャリストが少ない状況です。事前設定された検出モデルと簡素化されたオンボーディングパッケージにより、AIOpsツールの使用開始に必要な時間を短縮できます。東南アジア、南米、中東の地域キャリアは早期採用者であり、競争上の圧力が運用改善を必要としています。ベンダーは、ローカルネットワーク設計をサポートするのに十分な柔軟性と簡素化された展開のバランスを取る必要があります。既存のデータとワークフローに対応できない標準パッケージは、期待される価値を提供できない可能性があります。テレコム AIOps プラットフォーム市場は、マネージドサービス、サブスクリプション価格、繰り返し可能な統合資産を通じてこのグループにサービスを提供する余地があります。採用は、サプライヤーが小規模チームに新たなメンテナンス負担をかけることなく明確な運用上の利益を示せるかどうかにかかっています。
エンドユーザー別:通信サービスプロバイダーがリードし、マネージドサービスプロバイダーが最高成長を記録
通信サービスプロバイダーは2025年に36.65%のシェアを占めました。このグループには、モバイル、固定回線、ブロードバンド、統合テレコム、ケーブル、コンバージド、データセンター、接続プロバイダーが含まれます。モバイルネットワークオペレーターは最大のサブカテゴリを形成しており、5G無線の複雑性と大規模な基地局の資産が継続的なインテリジェント管理を必要とするためです。固定回線オペレーターは光アクセスネットワーク全体の予知保全にAIOpsを使用しています。統合オペレーターは、単一の運用フレームワーク内で固定、モバイル、エンタープライズのテレメトリーを相関させることができるプラットフォームを求めています。これにより、複数のネットワークドメインにわたってサービス問題を調査する方法が得られます。テレコム AIOps プラットフォーム市場は、これらのオペレーターが基盤となるネットワークと運用データを管理しているため、このエンドユーザーグループと密接に結びついています。彼らの購買決定は、相互運用性、セキュリティ、アシュアランスの要件も形成します。クロスドメイン相関をサポートするプラットフォームは、消費者サービスとエンタープライズサービスの両方を管理するオペレーターに特に関連します。
マネージドサービスプロバイダーは2026年から2031年にかけて19.88%のCAGRで拡大する見込みであり、エンドユーザーサブセグメントの中で最高の成長率です。マルチテナントプラットフォームは、単一の展開を通じて複数のオペレーター顧客にサービスを提供でき、採用の経済性を改善します。マネージドサービスプロバイダーは、プラットフォームに運用の専門知識をパッケージ化し、大規模な内部AIOpsチームを持たない顧客をサポートできます。ネットワーク機器プロバイダーもAIOps機能を製品に組み込んでおり、インフラと運用ソフトウェアの境界が曖昧になっています。システムインテグレーターは、オペレーターが統合と運用再設計の支援を必要としているため、AIOpsプラクティスを拡大しています。TM Forum Open Digital Architectureの要件は、検証済みの資産とテレコムプロセスの実践的な知識を持つ統合パートナーへの需要を高める可能性があります。プラットフォームの展開はテクノロジー、データ、ワークフロー、ガバナンスに同時に影響するため、テレコム AIOps プラットフォーム市場は引き続き幅広い提供パートナーを含むでしょう。マネージドサービスプロバイダーはまた、各顧客が個別の専門チームを構築することなく、中堅オペレーターに高度な機能を提供できます。彼らの成長は、複数のクライアント環境にわたってサービス品質と明確な説明責任を維持することにかかっています。
地域分析
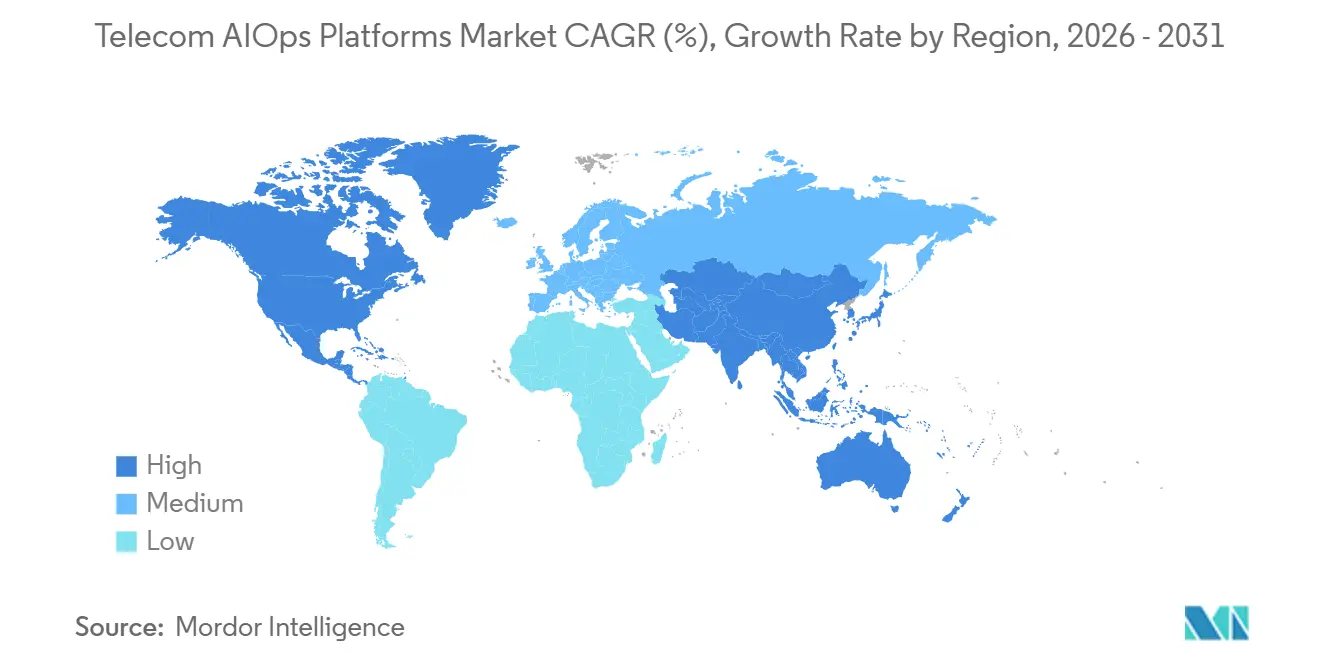
北米は2025年のテレコム AIOps プラットフォーム市場規模の28.76%を占める見込みです。この地域は、エンタープライズグレードの展開をサポートできるTier-1キャリアと、大規模なプラットフォームベンダーの基盤を組み合わせています。これらのオペレーターは、複雑な統合に投資し、新しい運用モデルをテストするスケールを持っています。ベンダーエコシステムはまた、機器サプライヤー、クラウドプロバイダー、オブザーバビリティ企業、サービス管理スペシャリスト間のパートナーシップを促進します。2026年3月、TPG TelecomはCiscoのSplunkプラットフォームを展開し、ネットワーク監視、IT運用、サイバーセキュリティツールを統合されたオブザーバビリティおよび修復フレームワーク内に統合することが予定されています。活発な商業プログラムと相当な技術的能力が、この地域のテレコムAIOpsの機会を支えています。
欧州には技術的に高度なオペレーターがいますが、EU デジタル運用レジリエンス法(DORA)、NIS2、EU AI法などの規制により、ガバナンスとコントロール機能の重要性が高まっています。これらの要件は、完全自律システムの展開を遅らせる可能性がある一方で、監査可能性と人間による監視を提供するプラットフォームへの需要を高める可能性があります。南米でも、地域オペレーターがアラームノイズを削減しサービスレジリエンスを改善しようとする中、最大手キャリア以外での採用が進んでいます。
中東は、国家主導のデジタルプログラムとネットワーク近代化への投資を通じて前進しています。サウジアラビアとアラブ首長国連邦は、データローカライゼーション要件が国内推論機能とソブリンクラウド構成への需要を牽引している注目すべき市場です。アフリカは長期的な機会を示しており、進行中のインフラ整備により、同レベルのレガシーOSS技術的負債なしにAIネイティブな運用が可能になる可能性があります。テレコム AIOps プラットフォーム市場は、データ規制、ネットワーク成熟度、調達能力の大きな違いにより、これらの地域で異なる発展を遂げる可能性があります。
アジア太平洋地域は2026年から2031年にかけて19.17%のCAGRで拡大する見込みです。高い5G展開密度、大規模なオペレーターベース、営業利益率への圧力が、より効率的なネットワーク運用への需要を牽引しています。NTT DOCOMOは2026年2月に生成AIベースのモバイルネットワーク保守エージェントシステムの商業運用を開始する予定です。KDDIも2026年2月に障害原因を特定する復旧支援AIエージェントの運用を開始する予定です。中国は大規模展開の主要環境であり、China MobileはLevel 4自律ネットワークを目標とし、China Telecomは900以上のAIエージェントを展開する予定です。

競合環境
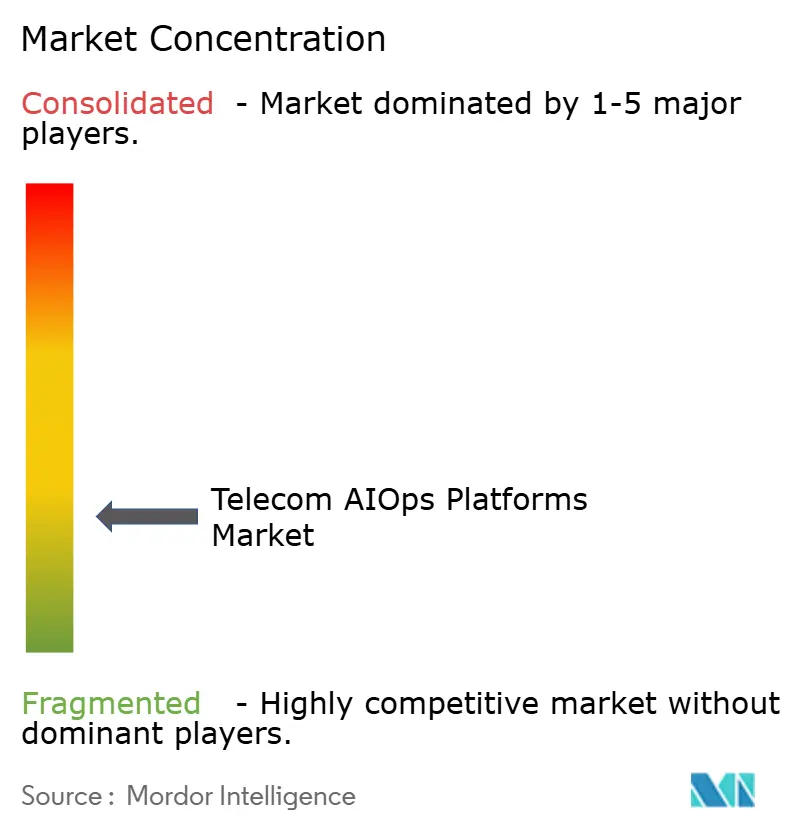
テレコム AIOps プラットフォーム市場は適度に断片化されています。競争は機器ベンダー、エンタープライズオブザーバビリティスペシャリスト、ハイパースケーラーネイティブプラットフォーム、専用AIOpsプロバイダーにまたがっています。NokiaとEricssonは、確立されたオペレーターとの関係とOSS/BSS環境内の深い統合能力を通じて優位性を維持しています。ServiceNowは、ITサービス管理のポジションを活用してテレコムサービス運用管理に展開を拡大できます。クラウドプロバイダーはマネージドフレームワークをコンピューティングインフラとバンドルでき、特定のオペレーターの調達を簡素化する可能性があります。
オペレーターが異なるネットワークアーキテクチャ、ガバナンスモデル、展開環境を使用しているため、単一のサプライヤーが支配的なシェアを持つことはありません。この多様性は、スペシャリストプロバイダーと大規模インフラ企業に機会を生み出します。競争上の主要な問題は、サプライヤーが完全なOSS置き換えを必要とせずにオペレーターの既存環境と統合できるかどうかにますます集中しています。相互運用性、追跡可能な意思決定、実践的な統合サービスは、モデルパフォーマンスと同様に重要です。
パートナーシップは提供戦略の中心となっています。2026年6月、NokiaとGoogle Cloudは6つの専門化されたGemini AIエージェントをNokia Assurance Centerに統合することを発表する予定です。エージェントはルーター管理、イベントトリアージ、および4つの追加自動化ドメインをサポートし、Google Cloud Marketplaceを通じたサービスとてのソフトウェアの提供は2026年9月に予定されています。Ericssonは2026年にAWS Marketplace上でサービスとしてのエージェンティックrAppを立ち上げ、SMOオープンアーキテクチャ内でのRAN最適化をサポートする予定です。これらの取り決めは、テレコムソフトウェア、クラウドインフラ、AI機能を組み合わせることで、テストから本番への移行に必要な時間を短縮できます。
テレコム AIOps プラットフォーム産業のリーダー
Nokia Corporation
Cisco Systems, Inc.
Ericsson
HCL Technologies Limited
Microsoft Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:Indosat Ooredoo HutchisonとHuaweiは、DTW 2026においてTM Forumの「ビジネスインパクトにおけるAIとデータの卓越性」賞を受賞しました。これは、すべてのIOHネットワークドメインに展開されたAUTINOpsによるもので、80%のワンホップ障害クローズ率、15%のMTTR削減、17,000以上の島々にわたる可用性の99.3%から99.7%への改善を達成しました。
- 2026年6月:NTT DOCOMOはNokiaのMantaRay AutoPilotを採用し、日本のパブリッククラウド上に世界初のAI駆動RAN品質最適化システムを展開しました。これにより、パブリッククラウド環境からのネットワークパラメーターの自律最適化が可能となり、世界初の取り組みとなりました。
- 2026年3月:HuaweiはMWC 2026においてAUTINOpsを正式に発表しました。これは業界初のAIネイティブインテリジェント運用ソリューションであり、MBB障害エージェントやリスク処理エージェントを含む20以上のAIエージェントと、オペレーターがシナリオ固有のエージェントを構築できるAgent Studioを特徴としています。
- 2026年3月:EricssonはMWC 2026においてAWS Marketplace上でサービスとしてのエージェンティックrAppを立ち上げ、SMOオープンアーキテクチャ内でのRAN最適化のためのエージェンティックAIおよび生成AI機能を導入し、オペレーターのLevel 4ネットワーク自律性への道を加速するよう設計されました。


グローバルテレコム AIOps プラットフォーム市場レポートの範囲
テレコム AIOps プラットフォーム市場レポートは、コンポーネント(プラットフォーム〔ドメイン中心型プラットフォーム、ドメイン非依存型プラットフォーム、テレコム固有AIOpsプラットフォーム、汎用AIOpsプラットフォーム〕、サービス〔コンサルティングサービス、統合・実装サービス、マネージドAIOpsサービス、トレーニング・サポート・メンテナンスサービス、カスタムAIモデル開発サービス〕)、展開モード(オンプレミス、パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、アプリケーション(ネットワークパフォーマンス管理、障害・インシデント管理、ネットワーク・セキュリティ運用、インフラ管理、その他のアプリケーション)、組織規模(大企業、中小企業)、エンドユーザー(通信サービスプロバイダー〔モバイルネットワークオペレーター、固定回線・ブロードバンドオペレーター、統合テレコムオペレーター、ケーブル・コンバージドオペレーター、データセンター・接続プロバイダー〕、マネージドサービスプロバイダー、ネットワーク機器プロバイダー、システムインテグレーター、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| プラットフォーム | ドメイン中心型プラットフォーム |
| ドメイン非依存型プラットフォーム | |
| テレコム固有AIOpsプラットフォーム | |
| 汎用AIOpsプラットフォーム | |
| サービス | コンサルティングサービス |
| 統合・実装サービス | |
| マネージドAIOpsサービス | |
| トレーニング・サポート・メンテナンスサービス | |
| カスタムAIモデル開発サービス |
| オンプレミス |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドクラウド |
| ネットワークパフォーマンス管理 |
| 障害・インシデント管理 |
| ネットワーク・セキュリティ運用 |
| インフラ管理 |
| その他のアプリケーション |
| 大企業 |
| 中小企業 |
| 通信サービスプロバイダー | モバイルネットワークオペレーター |
| 固定回線・ブロードバンドオペレーター | |
| 統合テレコムオペレーター | |
| ケーブル・コンバージドオペレーター | |
| データセンター・接続プロバイダー | |
| マネージドサービスプロバイダー | |
| ネットワーク機器プロバイダー | |
| システムインテグレーター | |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | プラットフォーム | ドメイン中心型プラットフォーム |
| ドメイン非依存型プラットフォーム | ||
| テレコム固有AIOpsプラットフォーム | ||
| 汎用AIOpsプラットフォーム | ||
| サービス | コンサルティングサービス | |
| 統合・実装サービス | ||
| マネージドAIOpsサービス | ||
| トレーニング・サポート・メンテナンスサービス | ||
| カスタムAIモデル開発サービス | ||
| 展開モード別 | オンプレミス | |
| パブリッククラウド | ||
| プライベートクラウド | ||
| ハイブリッドクラウド | ||
| アプリケーション別 | ネットワークパフォーマンス管理 | |
| 障害・インシデント管理 | ||
| ネットワーク・セキュリティ運用 | ||
| インフラ管理 | ||
| その他のアプリケーション | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー別 | 通信サービスプロバイダー | モバイルネットワークオペレーター |
| 固定回線・ブロードバンドオペレーター | ||
| 統合テレコムオペレーター | ||
| ケーブル・コンバージドオペレーター | ||
| データセンター・接続プロバイダー | ||
| マネージドサービスプロバイダー | ||
| ネットワーク機器プロバイダー | ||
| システムインテグレーター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
テレコム AIOps プラットフォーム市場の規模はどのくらいですか?
テレコム AIOps プラットフォーム市場規模は2026年に1.84 ビリオン 米ドルと推定され、CAGR 17.72%で2031年までに4.16 ビリオン 米ドルに達すると予測されています。
テレコム AIOps プラットフォームの採用を促進しているものは何ですか?
オペレーターはより多くの5G、オープンRAN、クラウド、エッジインフラを管理しています。より迅速な障害解決、より強固なサービス信頼性、複雑なマルチベンダーネットワークのサポートが必要です。
2025年に最大のシェアを占めたコンポーネントはどれですか?
プラットフォームは2025年に56.43%のシェアでコンポーネントカテゴリをリードしました。サービスは2031年までに18.21%のCAGRで最速の拡大が見込まれています。
最も速く拡大している展開モデルはどれですか?
ハイブリッドクラウドは、スケーラブルなコンピューティングとローカルデータおよびガバナンスコントロールを組み合わせているため、2031年までに19.41%のCAGRで拡大する見込みです。
最も速く拡大すると予測されているエンドユーザーはどれですか?
マネージドサービスプロバイダーは2031年までに19.88%のCAGRで拡大する見込みです。そのマルチテナント運用モデルは、単一のプラットフォーム展開を通じて複数のオペレーター顧客にサービスを提供できます。
2031年までに最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、高い5G展開密度、大規模なオペレーターベース、ネットワーク運用効率の改善への圧力に支えられ、2031年までに19.17%のCAGRで拡大する見込みです。
最終更新日:



