
Tamanho e Participação do Mercado de Telecare
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.36 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.85 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.01 % |
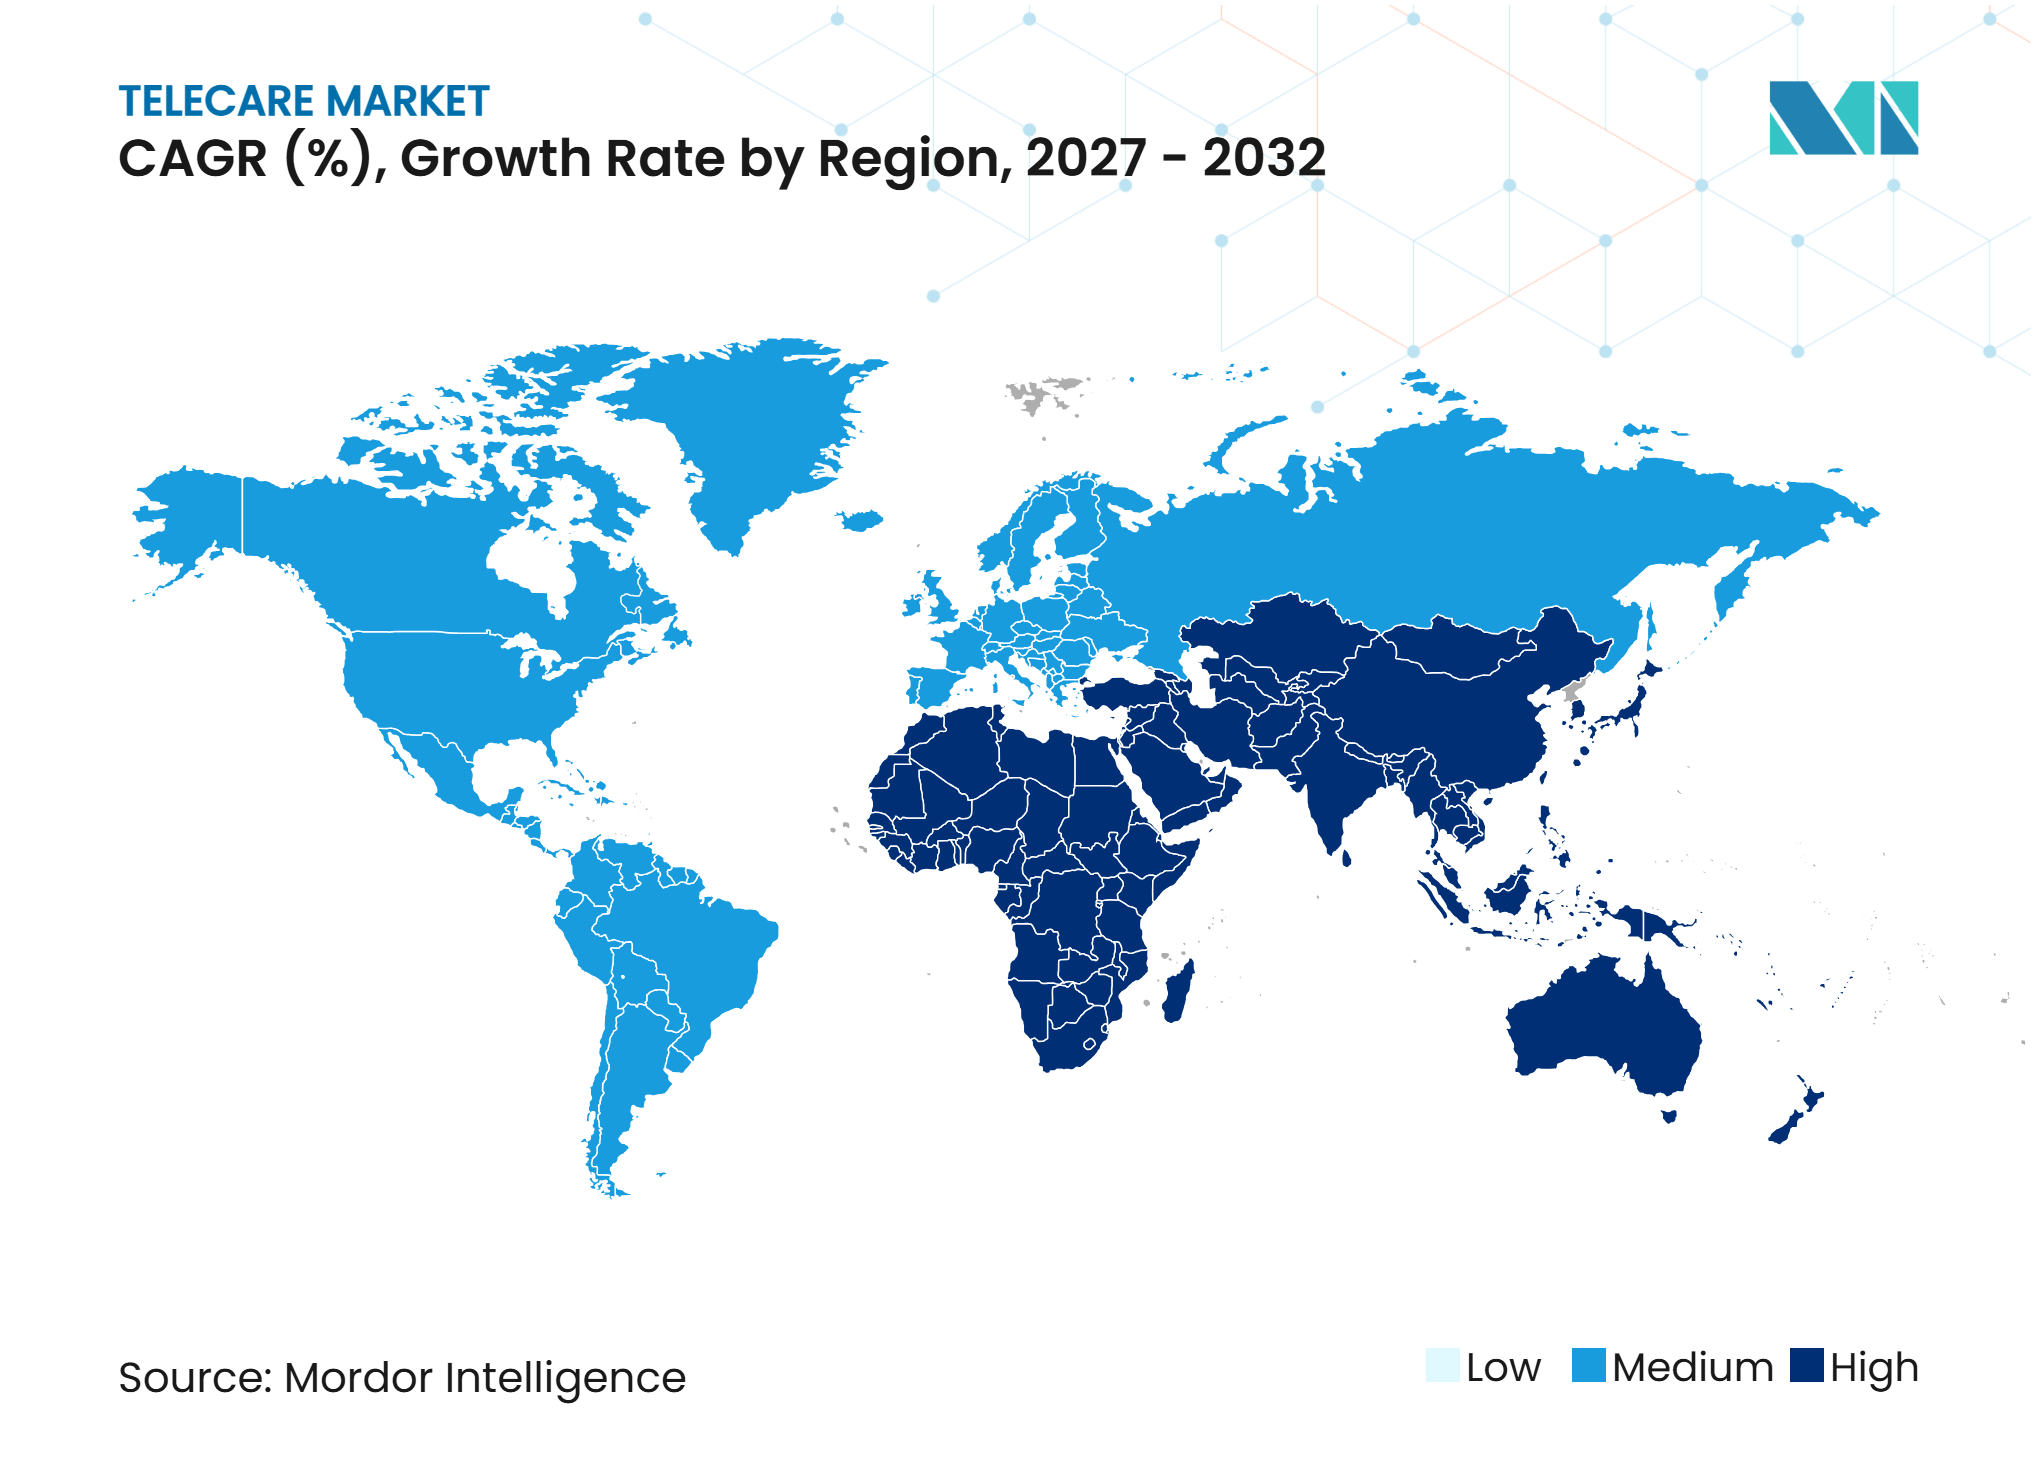
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Telecare por Mordor Intelligence
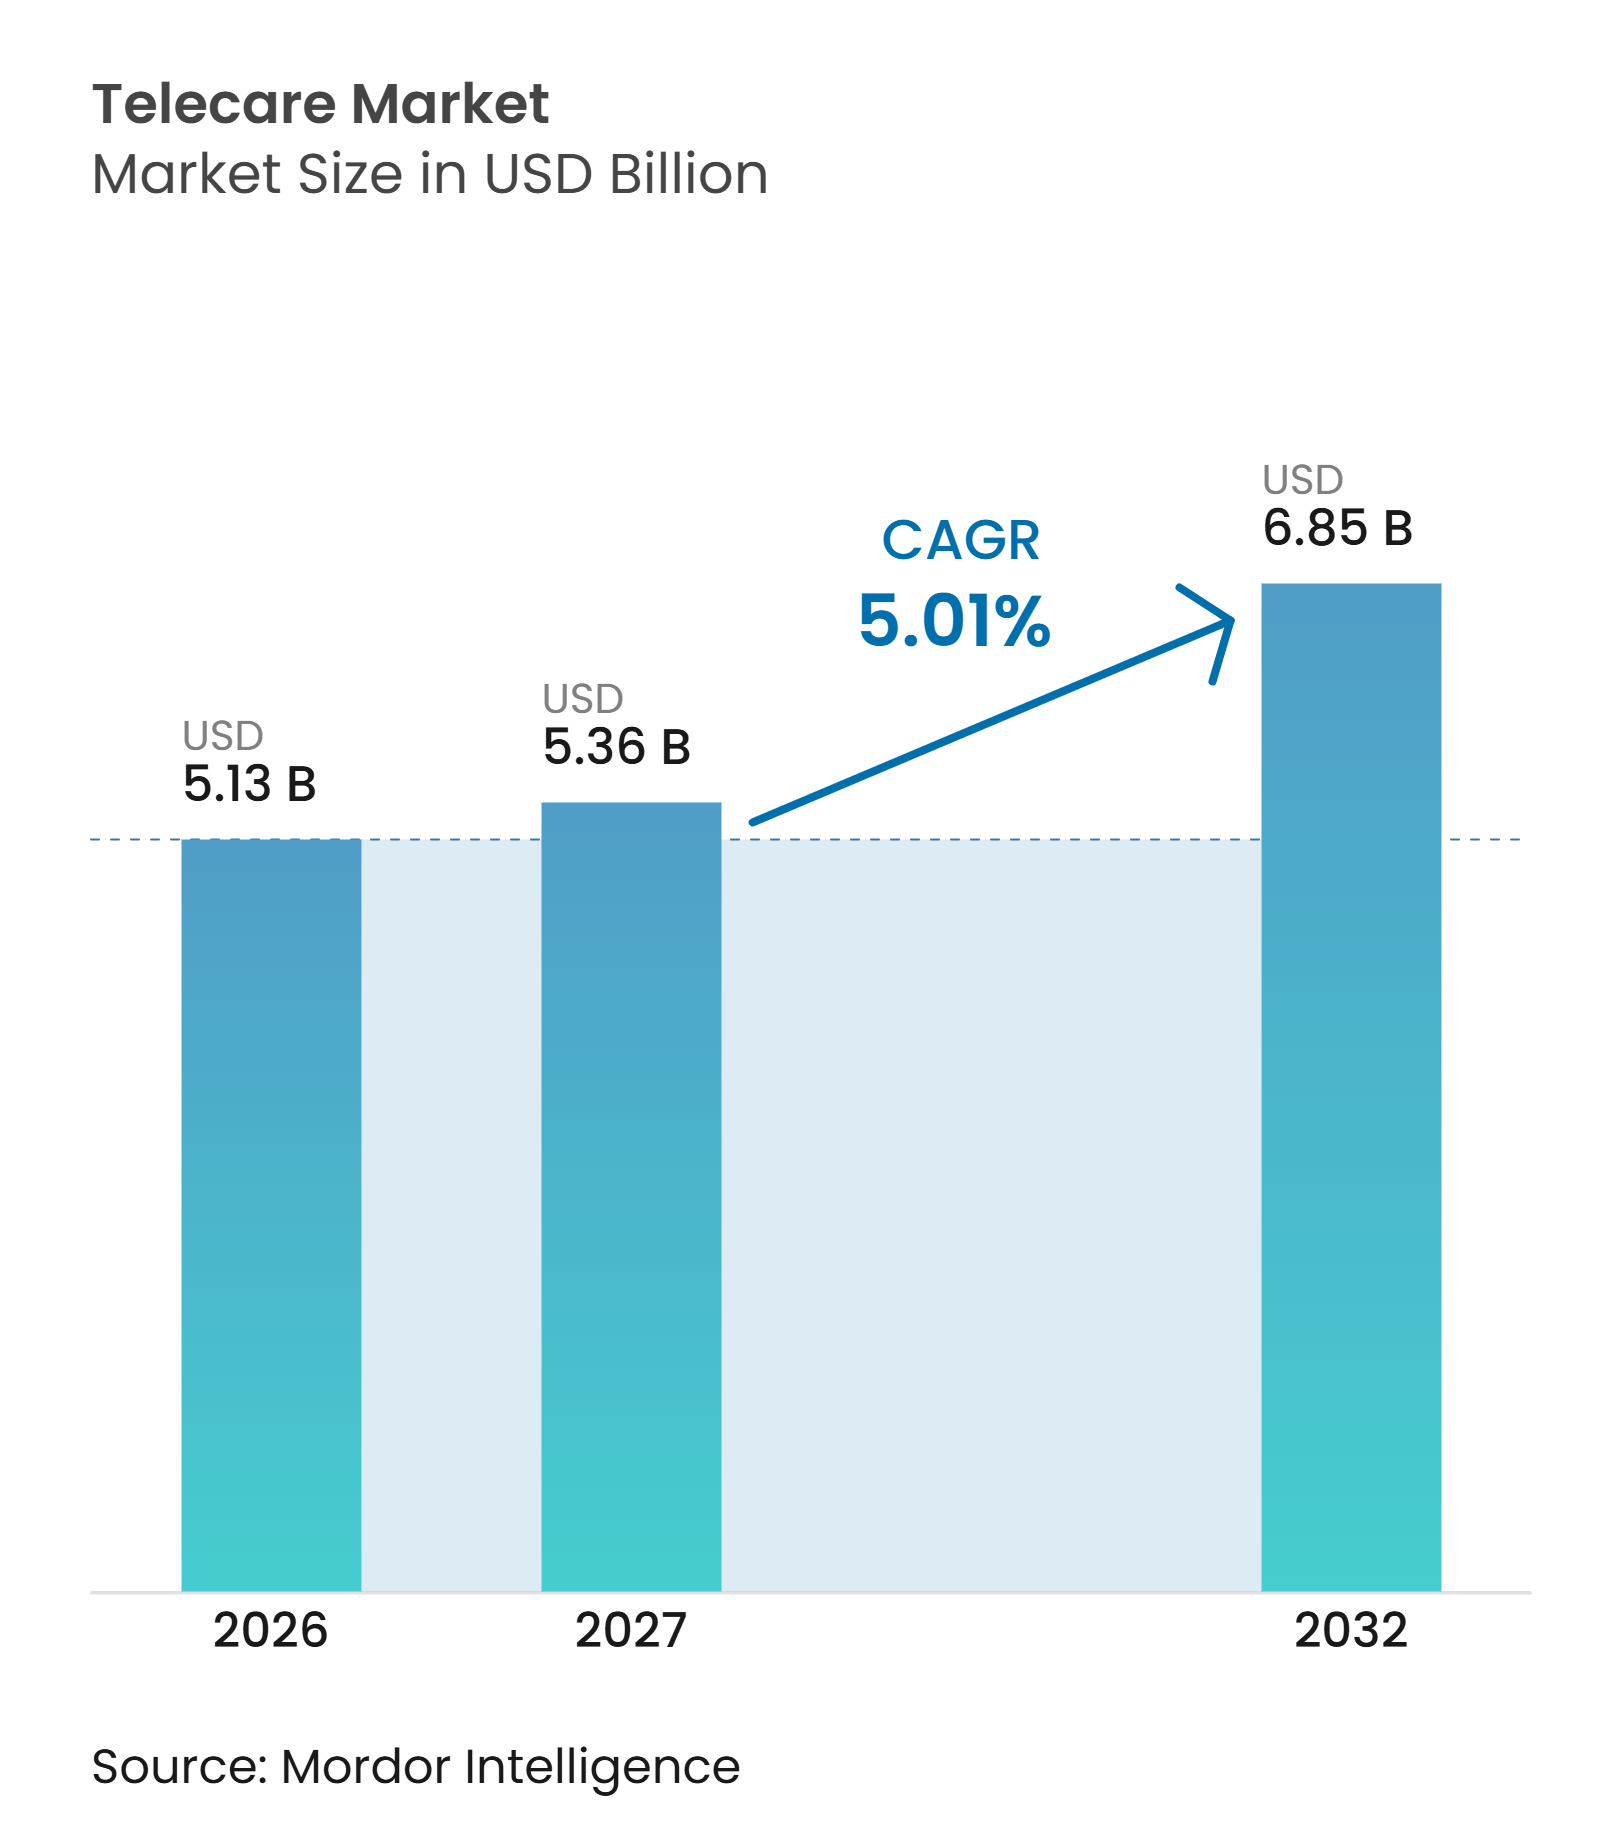
O tamanho do Mercado de Telecare está projetado em 5,13 bilhões de USD em 2026, 5,36 bilhões de USD em 2027, e deve atingir 6,85 bilhões de USD até 2032, crescendo a um CAGR de 5,01% de 2027 a 2032.
O mercado de telecare é sustentado pelo envelhecimento populacional, pelas necessidades de gestão de doenças crônicas e pela escassez de profissionais clínicos. A demanda também está se deslocando para o cuidado domiciliar, pois os sistemas de saúde precisam manter o acesso enquanto gerenciam restrições de capacidade. Dispositivos conectados, plataformas em nuvem e sensoriamento ambiental estão ampliando o papel do telecare, passando da resposta a emergências para a observação contínua. Os provedores competem cada vez mais em serviços gerenciados, interoperabilidade, controles de privacidade e na capacidade de apoiar a prestação de cuidados em ambientes hospitalares e domiciliares.
Principais Conclusões do Relatório
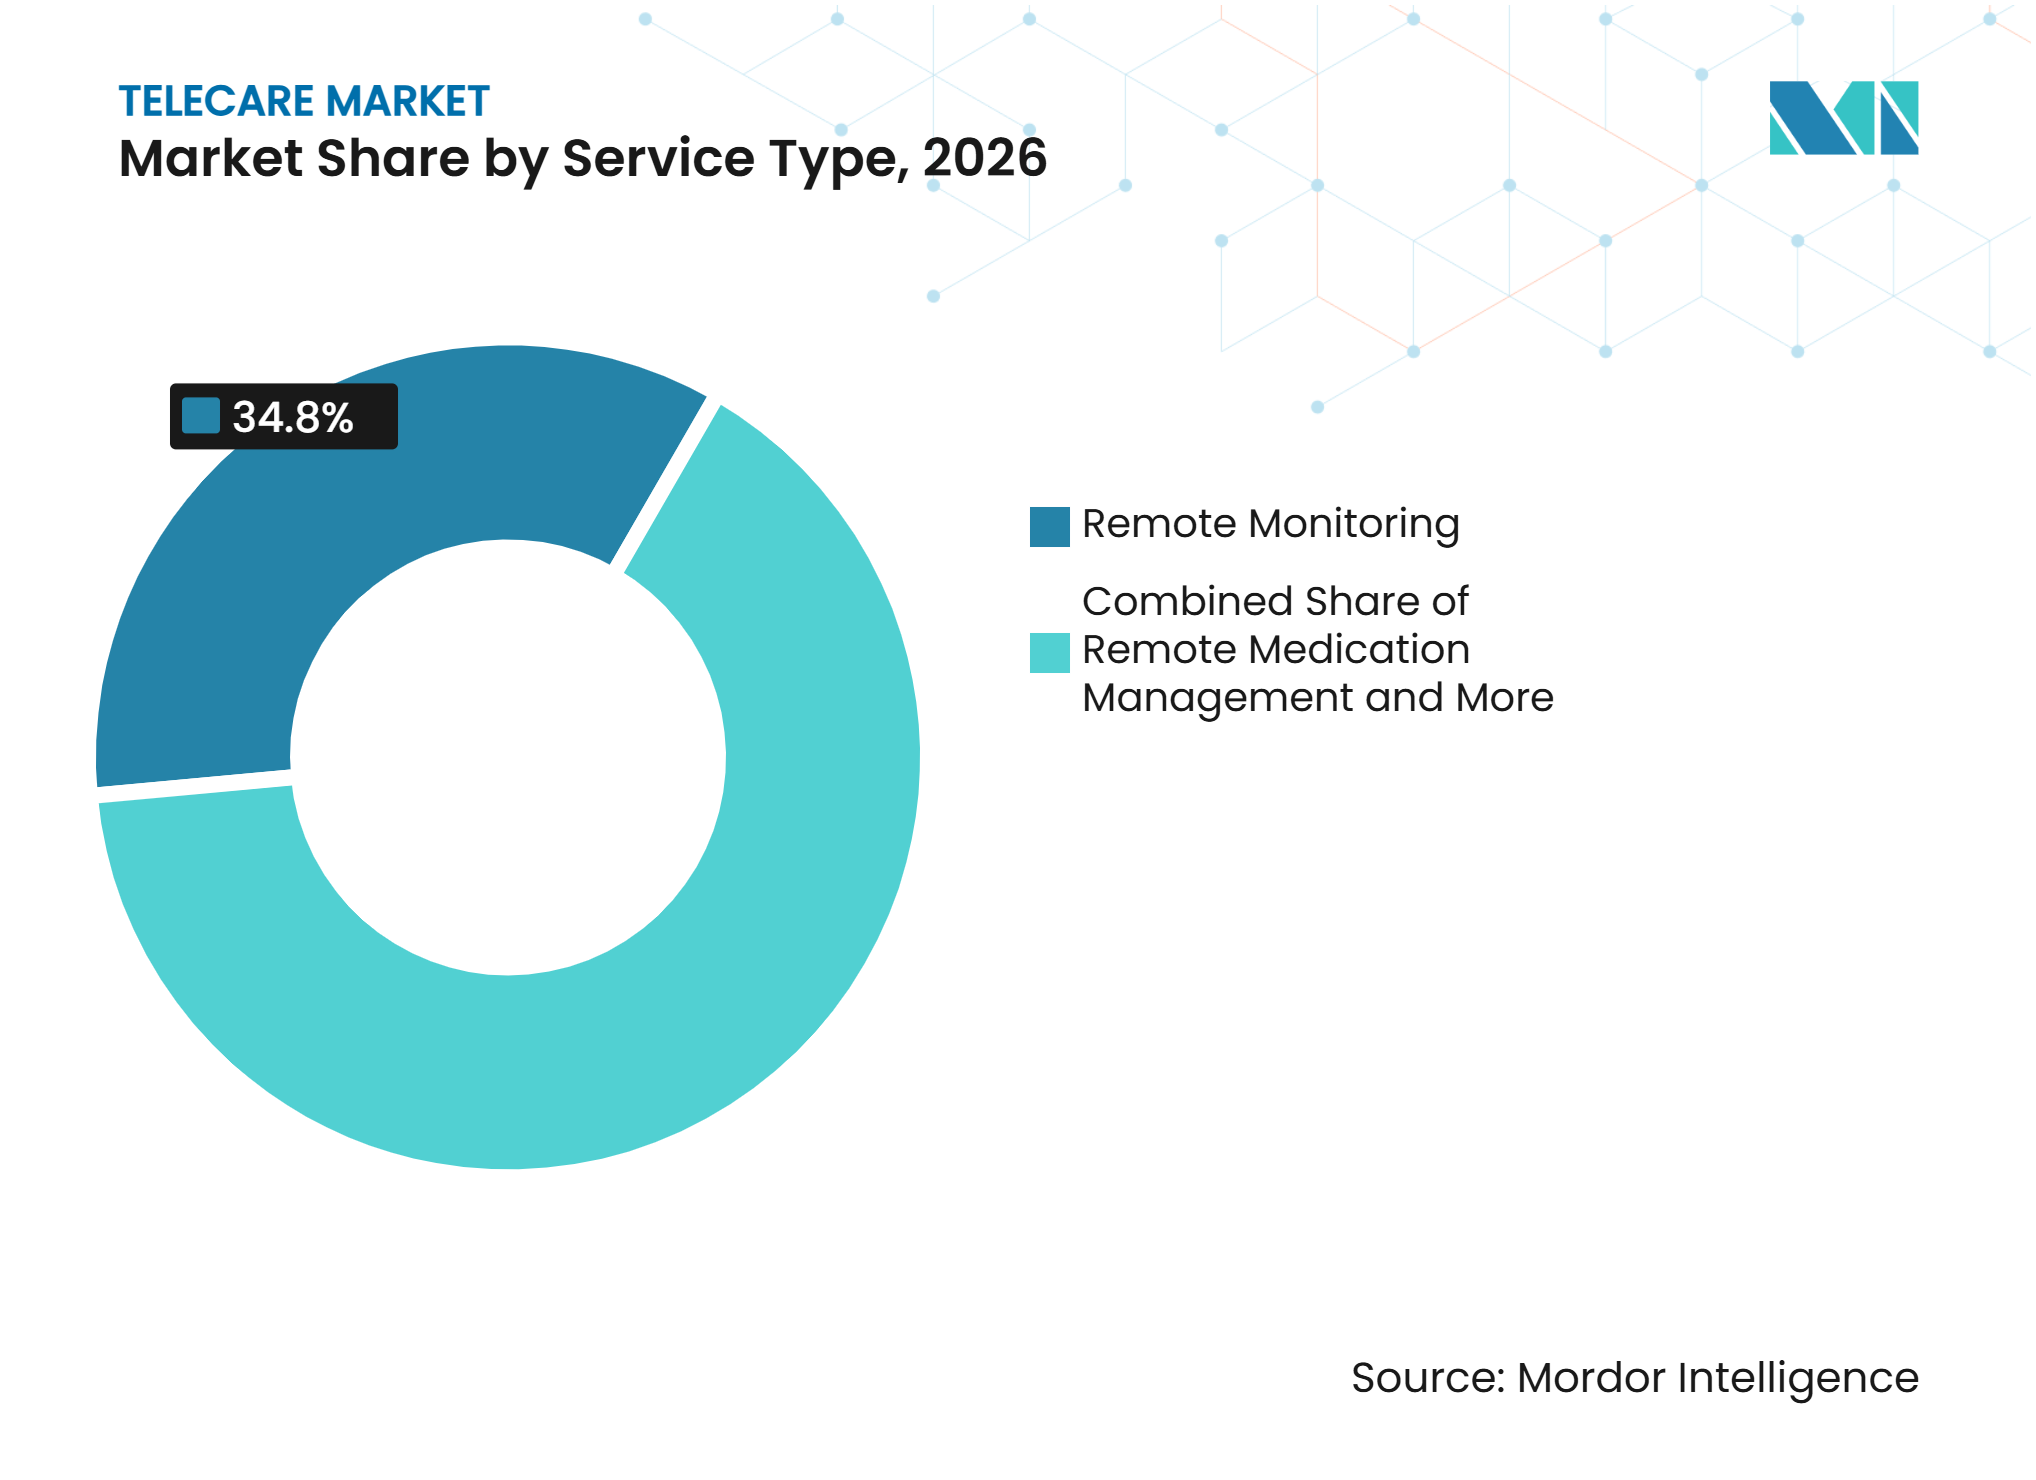
- Por tipo de serviço, o monitoramento remoto detinha 34,82% da participação do mercado de telecare em 2026, enquanto o segmento de consulta virtual e teleenfermagem tem previsão de expandir a um CAGR de 7,44% até 2032.
- Por oferta, os serviços de monitoramento e resposta detinham 42,56% da participação do mercado de telecare em 2026, enquanto o segmento de software e plataformas tem previsão de expandir a um CAGR de 7,82% até 2032.
- Por tecnologia, os sistemas de telecare sem fio detinham 31,47% da participação do mercado de telecare em 2026, enquanto as plataformas de telecare habilitadas por IA e inteligentes têm previsão de expandir a um CAGR de 10,28% até 2032.
- Por modo de implantação, a implantação baseada em nuvem detinha 48,63% da participação do mercado de telecare em 2026 e tem previsão de expandir a um CAGR de 7,15% até 2032.
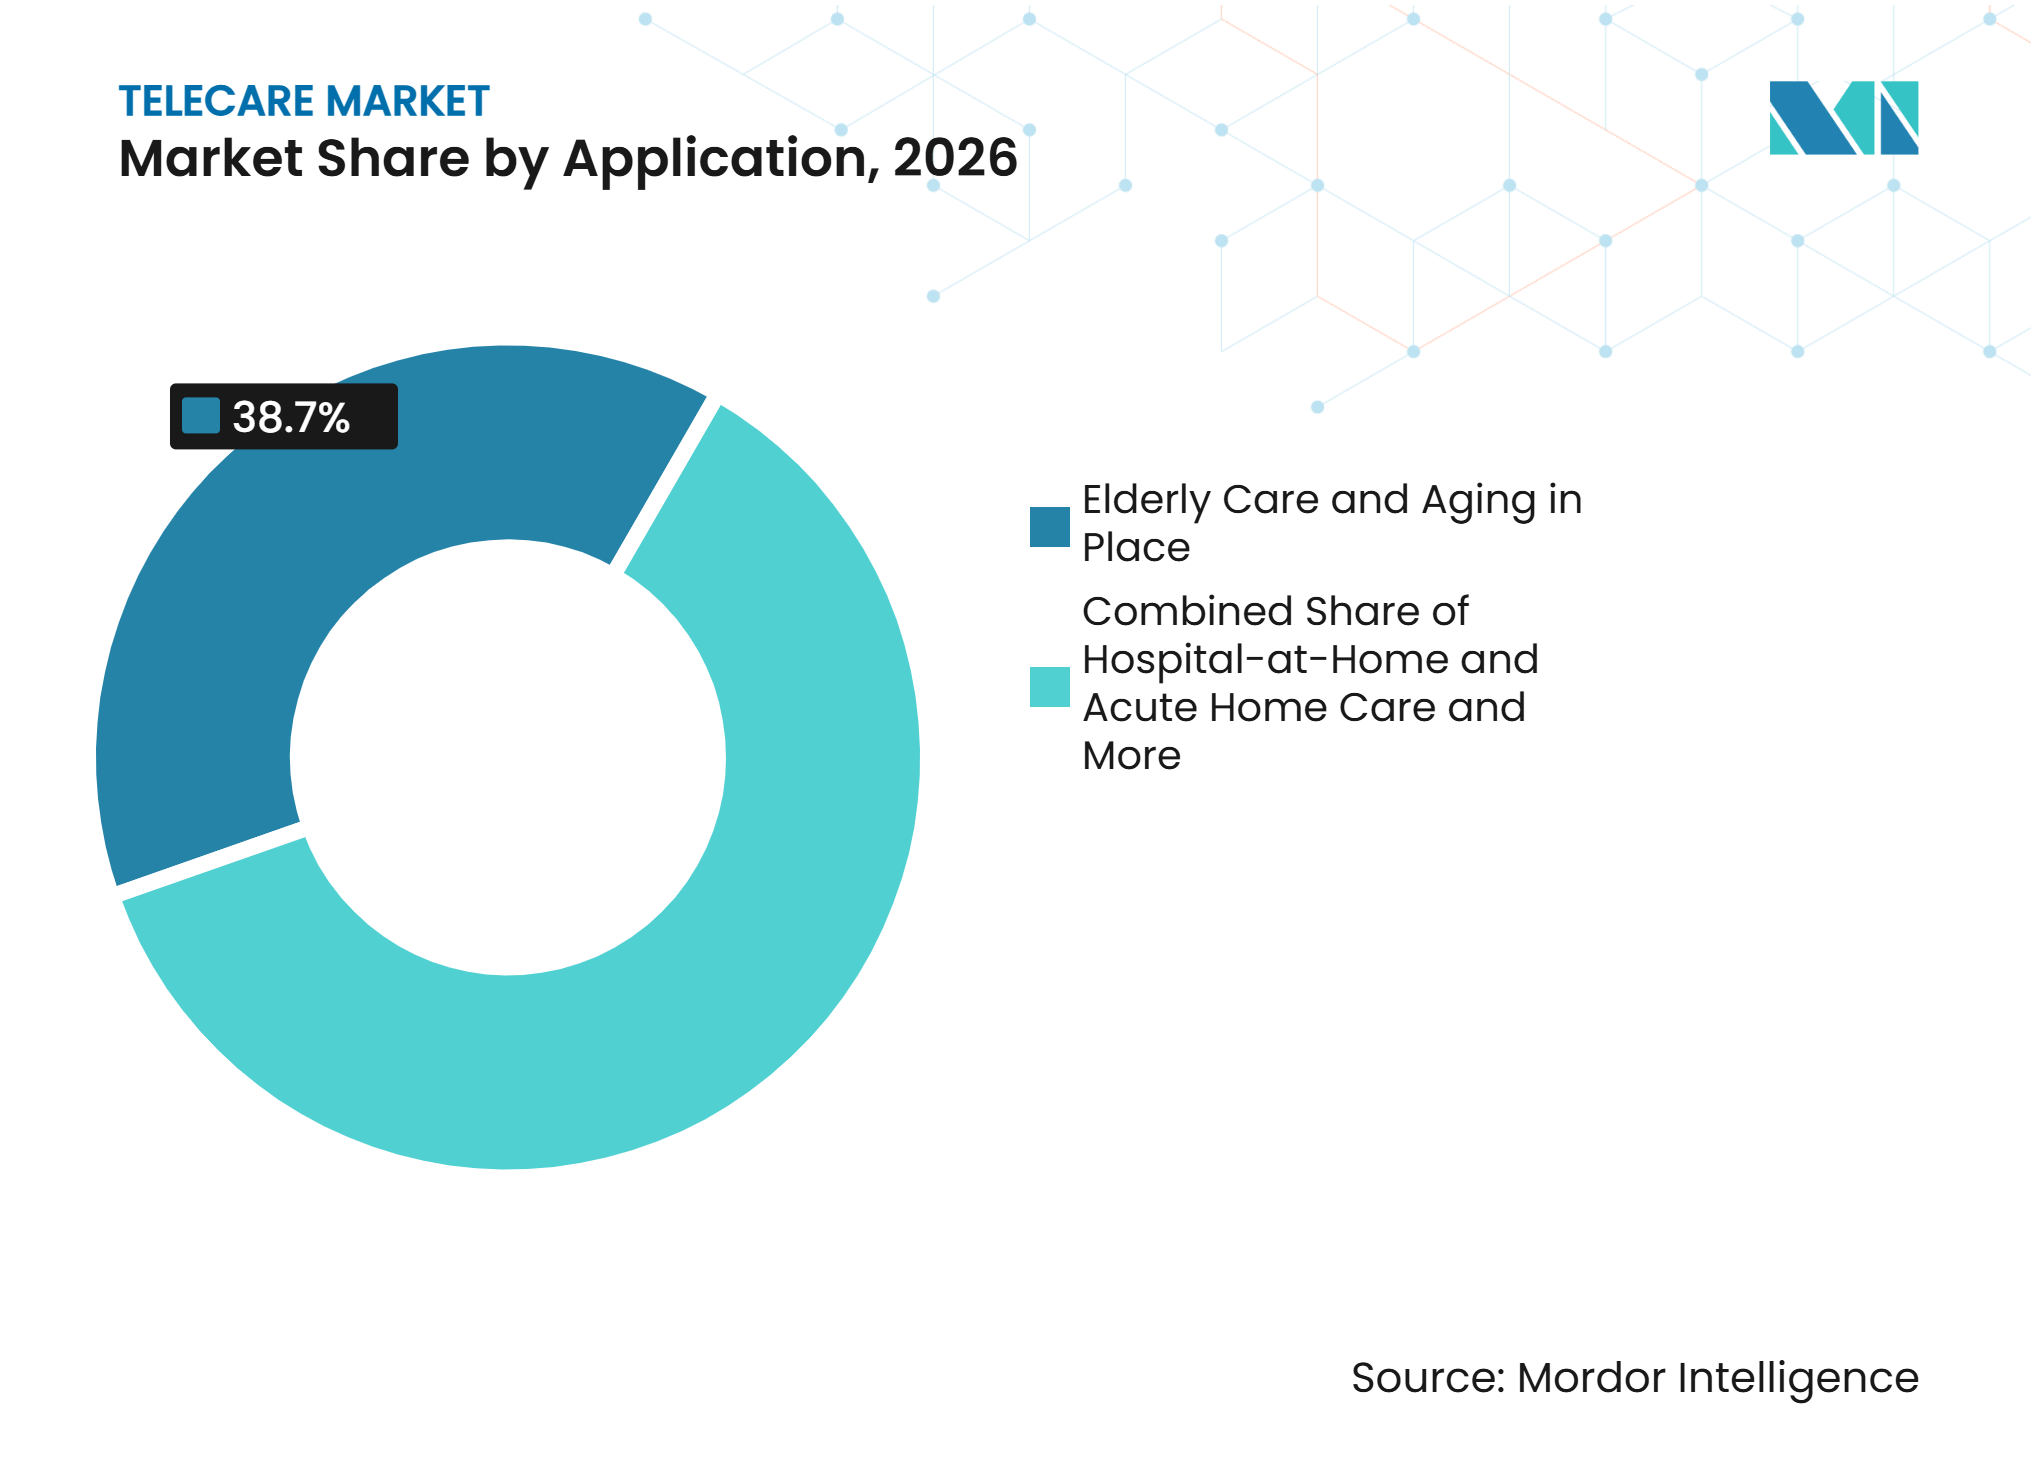
- Por aplicação, o cuidado de idosos e envelhecimento no domicílio detinha 38,74% da participação do mercado de telecare em 2026, enquanto o hospital em casa e o cuidado domiciliar agudo têm previsão de expandir a um CAGR de 8,93% até 2032.
- Por usuário final, os consumidores de saúde detinham 46,28% da participação do mercado de telecare em 2026, enquanto as organizações governamentais e de cuidados comunitários têm previsão de expandir a um CAGR de 6,84% até 2032.
- Por região, a América do Norte detinha 36,42% da participação do mercado de telecare em 2026, enquanto a Ásia-Pacífico tem previsão de expandir a um CAGR de 7,64% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Telecare*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento Populacional e Carga de Doenças Crônicas | +1.3% | Global, com concentração inicial na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra em Saúde e Capacidade de Cuidado Remoto | +0.9% | América do Norte, Europa, Austrália, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Apoio Governamental e de Pagadores para Cuidados Virtuais e Domiciliares | +0.8% | América do Norte e principais mercados da UE, com desenvolvimento inicial no GCC e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Dispositivos Conectados, Wearables e Análise em Nuvem | +0.7% | Global, liderado pela América do Norte e pelo Leste Asiático | Médio prazo (2-4 anos) |
| Desativação da PSTN e Substituição Digital do Telecare | +0.5% | Reino Unido e Europa em geral | Curto prazo (≤ 2 anos) |
| Monitoramento Não Intrusivo para Envelhecimento no Domicílio | +0.4% | Europa, América do Norte e Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento Populacional e Crescente Carga de Doenças Crônicas
O mercado de telecare está respondendo a adultos mais velhos que desejam permanecer em casa enquanto mantêm acesso a suporte. O envelhecimento e as condições crônicas estão aumentando a necessidade de observação contínua fora de ambientes institucionais. O monitoramento domiciliar pode fornecer suporte de emergência enquanto reduz a necessidade de visitas rotineiras repetidas. O design de produtos está se deslocando para sistemas passivos que exigem menos ações frequentes do usuário. Segurança, conforto e escalonamento humano claro podem ser mais relevantes para a adoção do que recomendações clínicas automatizadas. Isso apoia o uso de sistemas ambientais e não vestíveis em ambientes de cuidado adequados.
Escassez de Mão de Obra em Saúde e Capacidade de Cuidado Remoto
A escassez de mão de obra está aumentando a necessidade de ferramentas que permitam às equipes clínicas supervisionar mais pessoas sem reduzir a qualidade do cuidado. Uma discussão de especialistas em 2025 sobre telessaúde e pessoal identificou pressão sobre a força de trabalho, distribuição desigual de provedores e esgotamento profissional como preocupações contínuas para o sistema de saúde dos EUA. O mercado de telecare pode ajudar os provedores a transferir a observação rotineira e o trabalho de acompanhamento para fora dos ambientes clínicos tradicionais. O monitoramento remoto de pacientes cria um modelo operacional distinto com proporções de pessoal por paciente, processos de cuidado e medidas de serviço. Fluxos de trabalho com suporte de IA podem reduzir o trabalho de documentação, priorizar alertas e orientar encaminhamentos quando utilizados dentro de uma supervisão clínica adequada. Essa direção torna a capacidade de cuidado remoto relevante tanto para a estratégia dos provedores quanto para os modelos de cuidado financiados por pagadores.
Desativação da PSTN Acelerando a Substituição Digital do Telecare
A desativação planejada da rede telefônica pública comutada analógica do Reino Unido em janeiro de 2027 exige que muitos usuários existentes de telecare migrem para serviços digitais. O governo do Reino Unido estabeleceu o Plano de Ação Nacional de Telecare em fevereiro de 2025 para proteger as pessoas que utilizam telecare durante a transição. A Openreach relatou em 2025 que mais de dois terços das linhas fixas haviam migrado para serviços digitais, enquanto seu programa Prove Telecare migrou mais de 1.000 clientes que utilizavam equipamentos de telecare em linha fixa sem interrupções. Essa mudança antecipa as decisões de substituição de dispositivos analógicos e cria um ciclo de instalação de curto prazo em todo o parque existente de telecare. O mercado de telecare pode, portanto, registrar maior atividade de hardware no Reino Unido mesmo quando a demanda subjacente muda de forma mais gradual. A migração digital também oferece aos provedores de software uma abertura para trabalhar com autoridades locais e provedores de cuidado em uma reformulação mais ampla dos serviços[1].
Dispositivos Conectados, Wearables e Análise em Nuvem
Wearables conectados, dispositivos ambientais e análise em nuvem estão expandindo o telecare para além dos alertas de emergência, chegando à observação contínua da saúde. Um estudo do IEEE de 2025 descreveu uma plataforma multimodal de casa inteligente para cuidados pós-AVC que combinava palmilhas vestíveis, câmeras ambientais e um modelo de linguagem embarcado. O estudo relatou 94% de sensibilidade para detecção de quedas e uma redução de 37% nas visitas ao pronto-socorro. A Teladoc Health introduziu o SoloVitals em outubro de 2026 como uma funcionalidade sem contato que utiliza fotopletismografia remota para medir a frequência cardíaca e a respiração por meio de uma câmera padrão. Esse desenvolvimento reduz a dependência de pingentes e hardware de pulso para determinadas necessidades de monitoramento. Também pode ampliar a concorrência, pois dispositivos com câmeras podem se tornar pontos de monitoramento quando atendem aos requisitos clínicos, de privacidade e regulatórios.
Análise de Impacto das Restrições do Mercado de Telecare*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Variação Regulatória de Reembolso e Transfronteiriça | -0.7% | Global, com maiores efeitos na Europa e em mercados emergentes | Longo prazo (≥ 4 anos) |
| Requisitos de Cibersegurança, Privacidade e Governança de Dados | -0.5% | Global, com foco na HIPAA na América do Norte e no GDPR na Europa | Médio prazo (2-4 anos) |
| Complexidade de Interoperabilidade e Migração de Equipamentos Legados | -0.4% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fadiga de Alarmes, Exclusão Digital e Baixo Engajamento dos Usuários | -0.3% | Global, com maiores efeitos entre pessoas mais velhas com baixa alfabetização digital | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Cibersegurança, Privacidade e Governança de Dados
O telecare domiciliar acrescenta riscos de cibersegurança porque dispositivos médicos podem compartilhar redes com equipamentos de consumo. As orientações do NIST publicadas em dezembro de 2025 identificaram alto-falantes inteligentes e dispositivos de consumo conectados à internet como possíveis pontos de entrada para ataques que afetam sistemas de saúde. As orientações recomendam separar equipamentos médicos de dispositivos de consumo nas redes domésticas. Essa abordagem é mais fácil de gerenciar em uma instalação clínica do que em ambientes domésticos variados. O mercado de telecare, portanto, necessita de modelos de serviços gerenciados que abordem a segurança em toda a instalação, conectividade, uso de dispositivos e suporte. A conformidade com a privacidade também exige criptografia, trilhas de auditoria e acordos claros entre provedores de tecnologia e organizações de cuidado.
Variação Regulatória de Reembolso e Transfronteiriça
As regras de reembolso determinam quais grupos podem receber monitoramento remoto e com que amplitude os serviços podem escalar. No outono de 2025, 41 programas estaduais Medicaid dos EUA reembolsavam o monitoramento remoto de pacientes, em comparação com 40 programas em 2024. Maryland removeu os requisitos de autorização prvia, e a Califórnia removeu seu requisito de idade mínima de 21 anos durante 2025. As restrições federais do Medicare ao telessaúde domiciliar retornaram em parte após o vencimento de certas isenções da era pandêmica em outubro de 2025. Essa diferença cria acesso desigual porque muitos idosos que poderiam se beneficiar do telecare são elegíveis ao Medicare. Os mercados europeus também diferem, com a Alemanha oferecendo um caminho mais estruturado pelo seguro de saúde estatutário, enquanto outros países dependem de programas regionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
O Monitoramento Remoto Ancora a Receita Enquanto a Consulta Virtual AceleraO monitoramento remoto representou 34,82% da participação do mercado de telecare em 2026, tornando-se a principal categoria de serviço. Seu papel é baseado na observação contínua de sinais vitais de pessoas com condições crônicas. Um estudo de 2025 sobre um programa de cuidado remoto de pacientes relatou uma melhoria relativa de 43% no número de pacientes que atingiram a pressão arterial-alvo. O programa também reduziu as internações hospitalares em 4 estados. A resposta a emergências e os sistemas pessoais de resposta a emergências continuam sendo importantes porque muitas pessoas desejam envelhecer no domicílio. O gerenciamento de medicamentos e a coordenação de cuidados também apoiam pessoas com necessidades de tratamento complexas após o cuidado hospitalar.
A consulta virtual e a teleenfermagem têm previsão de crescer a um CAGR de 7,44% até 2032, a maior taxa entre os tipos de serviço. Os programas de hospital em casa dependem de supervisão com suporte de vídeo entre visitas de enfermagem presenciais. A Advocate Health relatou 2,2 milhões de encontros de cuidado virtual em 2025 em 47 linhas de serviço e 258 unidades. Isso representou um aumento de 30% em relação ao ano anterior. A escala mostra que as consultas virtuais estão se tornando parte dos caminhos de cuidado estabelecidos. Os serviços de coordenação de cuidados também podem combinar monitoramento de saúde com conexão social para idosos que podem estar isolados.



Por Oferta:
Serviços Gerenciados Lideram à Medida que a Economia de Plataformas Reformula os Modelos de ReceitaOs serviços de monitoramento e resposta detinham 42,56% da participação do mercado de telecare em 2026. O resultado mostra a importância dos contratos recorrentes de serviços gerenciados em detrimento das vendas únicas de dispositivos. Esses serviços podem incluir monitoramento, resposta a alertas, suporte à instalação e coordenação contínua de cuidados. Compradores públicos e autoridades locais buscam cada vez mais comprovação de qualidade de serviço e resultados mensuráveis por pessoa monitorada. Isso favorece provedores que podem operar em escala e atender aos requisitos contratuais. O hardware continua sendo importante, mas dispositivos de consumo de menor custo podem aumentar a pressão sobre os preços em algumas categorias.
Software e plataformas têm previsão de crescer a um CAGR de 7,82% até 2032. Os provedores de plataformas podem combinar dados de saúde, painéis, notas clínicas e conexões com prontuários eletrônicos em um único ambiente. Isso pode tornar um sistema mais difícil de substituir do que um único item de hardware. A Teladoc Health expandiu sua plataforma Solo em outubro de 2026 com SoloVitals e SoloScribe. A empresa apresentou essas funções como ferramentas para ajudar hospitais a escalar o cuidado conectado. O setor de telecare está, portanto, se movendo em direção a camadas de software que conectam a atividade de monitoramento com os fluxos de trabalho clínicos[2].
Por Tecnologia:
A Infraestrutura Sem Fio Amadurece Enquanto as Plataformas de IA Definem o Próximo Nível de ValorOs sistemas de telecare sem fio detinham 31,47% da participação do mercado de telecare em 2026. A base instalada inclui sistemas pessoais de resposta a emergências e wearables conectados por celular. O acesso sem fio apoia a mobilidade e oferece aos usuários uma forma familiar de permanecer conectados fora de um local fixo. As soluções móveis também utilizam aplicativos de smartphone e redes celulares para atender pessoas que preferem interfaces no estilo do consumidor. Os sistemas com fio continuam relevantes em casas de repouso onde uma infraestrutura local confiável pode ser mais importante do que a mobilidade. À medida que a conectividade se torna mais amplamente disponível, a infraestrutura sem fio básica provavelmente oferecerá menos diferenciação por si só.
As plataformas de telecare habilitadas por IA e inteligentes têm previsão de crescer a um CAGR de 10,28% até 2032. Um estudo de métodos mistos de 2025 em 12 locais constatou que o monitoramento multimodal integrado reduziu as lesões relacionadas a quedas em 42%. O mesmo estudo relatou economias líquidas de 15.311 USD por participante ao longo de 24 meses em comparação com o cuidado habitual. O sensoriamento ambiental não vestível é uma parte em desenvolvimento desse grupo tecnológico. A Neteera recebeu a certificação CE sob o Regulamento de Dispositivos Médicos da UE Classe IIa para seu sistema de monitoramento sem contato 130H-Plus em março de 2025. Essa certificação apoia a implantação comercial na Alemanha e em outros mercados europeus.
Por Modo de Implantação:
A Arquitetura em Nuvem Apoia o Telecare Escalável e InteroperávelA implantação baseada em nuvem representou 48,63% do tamanho do mercado de telecare em 2026. Também tem previsão de crescer a um CAGR de 7,15% até 2032, tornando-se tanto o modo de implantação líder quanto o de crescimento mais rápido. As plataformas em nuvem podem suportar acesso remoto a dados de monitoramento, atualizações de software e painéis clínicos compartilhados. Também podem ajudar os provedores a conectar múltiplos locais sob um modelo de serviço comum. Uma revisão de 2025 constatou que HL7 FHIR e ISO/IEEE 11073 eram os padrões mais frequentemente citados em telemonitoramento. A revisão também constatou que não havia um padrão comum para troca de dados entre dispositivos, o que continua sendo uma barreira para a implantação com múltiplos fornecedores.
Os sistemas locais continuam úteis onde os requisitos de soberania de dados limitam o uso de infraestrutura de nuvem externa. Isso é particularmente relevante para sistemas nacionais de saúde que aplicam controles rigorosos às informações dos pacientes. Os modelos híbridos podem manter alertas sensíveis à latência próximos ao ponto de cuidado enquanto utilizam a nuvem para análise e armazenamento. Esse design pode equilibrar a velocidade operacional com as necessidades de governança. O mercado de telecare também necessita de planos de migração porque os provedores frequentemente operam sistemas clínicos e de comunicações mais antigos. A necessidade contínua de interoperabilidade significa que a adoção da nuvem está vinculada à integração baseada em padrões, e não apenas à mudança de infraestrutura.
Por Aplicação:
O Cuidado de Idosos Ancora o Volume Enquanto o Hospital em Casa Redefine os Limites do Cuidado AgudoO cuidado de idosos e o envelhecimento no domicílio detinham 38,74% da participação do mercado de telecare em 2026. A categoria se beneficia da preferência de muitos adultos mais velhos por permanecer em suas casas. O monitoramento ambiental de segurança e o suporte a emergências podem ajudar os usuários a manter a independência enquanto oferecem às famílias e às equipes de cuidado uma forma de responder a preocupações. O gerenciamento de doenças crônicas continua sendo outro caso de uso importante porque as pessoas frequentemente precisam de observação rotineira fora dos hospitais. A detecção de quedas e a resposta a emergências continuam sendo importantes, mas podem enfrentar pressão de preços das tecnologias básicas de pingente e botão. O monitoramento de saúde mental também está emergindo, embora os caminhos de validação clínica permaneçam menos desenvolvidos.
O hospital em casa e o cuidado domiciliar agudo têm previsão de crescer a um CAGR de 8,93% até 2032. A Câmara dos Representantes dos EUA aprovou legislação em 2026 para estender a isenção do Programa de Cuidado Hospitalar Agudo em Casa até 2030. A direção política oferece aos sistemas de saúde um período de planejamento mais longo para o cuidado agudo domiciliar. A myLaurel relatou crescimento de 400% em parceiros e 575% em pacientes atendidos durante 2025. Os serviços pós-agudos e de reabilitação também se beneficiam do monitoramento domiciliar e do suporte à terapia. O gerenciamento de medicamentos está se desenvolvendo por meio de ferramentas habilitadas por voz e assistidas por IA que podem tornar as tarefas rotineiras mais fáceis para os usuários.

Por Usuário Final:
Os Consumidores Sustentam o Volume Enquanto os Governos Viabilizam a Implantação em Nível de SistemaOs consumidores de saúde detinham 46,28% do tamanho do mercado de telecare em 2026. A demanda provém de assinaturas de sistemas pessoais de resposta a emergências, monitoramento de bem-estar apoiado por empregadores e dispositivos de gerenciamento de doenças crônicas autogerenciados. A familiaridade dos consumidores com as funções de saúde dos smartwatches pode tornar algumas formas de monitoramento domiciliar mais fáceis de adotar. Os provedores de saúde são outro grupo importante porque operam programas de hospital em casa, enfermagem virtual e doenças crônicas. Os pagadores também estão se tornando compradores mais ativos de serviços de monitoramento preventivo. Os operadores de moradia assistida e cuidados de longa duração estão adicionando monitoramento ambiental para ajudar a gerenciar a capacidade de pessoal.
As organizações governamentais e de cuidados comunitários têm previsão de crescer a um CAGR de 6,84% até 2032. A contratação pública está tornando o cuidado habilitado por tecnologia uma parte mais formal da estratégia de cuidado social. O Conselho do Condado de Gloucestershire concedeu à Careium um contrato de 5 anos no valor de 6 milhões de GBP em setembro de 2025 para fornecer cuidado habilitado por tecnologia para 2.500 idosos. O contrato abrange itens como detectores de quedas, sensores de porta, relógios para demência e aplicativos de bem-estar. Tais contratos podem criar receita previsível de vários anos para provedores que consigam atender aos padrões operacionais. Também podem favorecer empresas estabelecidas com capacidade para apoiar grandes implantações de autoridades locais.
Análise Geográfica
América do Norte
A América do Norte detinha 36,42% da participação global do mercado de telecare em 2026. A região combina infraestrutura de saúde desenvolvida, amplo reembolso de monitoramento remoto de pacientes e uma grande população com necessidades de cuidado crônico. No outono de 2025, 41 programas estaduais Medicaid dos EUA reembolsavam o monitoramento remoto de pacientes. Maryland removeu a autorização prévia, e a Califórnia removeu sua restrição de idade mínima durante 2025. Essas mudanças fornecem uma base de pagador público para maior atividade de provedores e comercial. O programa de Cuidado Hospitalar Agudo em Casa havia aprovado 419 instalações em 39 estados até setembro de 2025. Sua extensão planejada até 2030 apoia o investimento contínuo em cuidado de nível hospitalar em casa. A influência regulatória na região inclui obrigações de privacidade sob a HIPAA e regras de pagamento que variam entre Medicare e Medicaid. O Canadá e o México podem acrescentar demanda por meio de financiamento de cuidado virtual e da necessidade de alcançar comunidades com acesso desigual ao cuidado.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,64% até 2032, tornando-se o mercado regional de telecare de crescimento mais rápido. Populações envelhecidas, conectividade em melhoria e programas públicos de saúde digital apoiam a adoção em toda a região. Um estudo de caso de 2025 em Hokkaido descreveu o cuidado multidisciplinar remoto para uma pessoa de 85 anos usando o sistema HitomeQ Care Support da Konica Minolta. O sistema utilizou uma câmera de teto com análise de imagem por IA em um local com baixa densidade populacional. O relatório descreveu melhorias no bem-estar psicológico e no engajamento social. A Dentsu e seus parceiros iniciaram um projeto piloto de Wi-Fi 7 e sensoriamento Wi-Fi em 5 regiões japonesas em outubro de 2025. O projeto utiliza informações de atividade ambiental para detectar quedas e monitorar o bem-estar de idosos. A experiência do Japão mostra como o sensoriamento não intrusivo pode ser utilizado onde a distância e o envelhecimento criam desafios na prestação de serviços. Índia, China, Coreia do Sul e Austrália também têm oportunidades relevantes por meio de cuidado conectado, infraestrutura pública de telessaúde e programas de saúde rural.
Europa, Oriente Médio e África, e América do Sul
A Europa é moldada por programas estabelecidos no Reino Unido e nos países nórdicos, bem como pela transição do telecare analógico para o digital. A desativação da PSTN do Reino Unido em janeiro de 2027 está aumentando a necessidade de migração digital segura. A Alemanha tem um caminho mais definido pelo seguro de saúde estatutário para determinados dispositivos habilitados por IA. A Essence SmartCare recebeu certificação de reembolso para seu Care@Home Communicator 2.0 em outubro de 2025. O mercado de telecare na Europa também enfrenta influência regulatória do Regulamento de Dispositivos Médicos da UE e do GDPR. No Oriente Médio, os programas de hospital virtual da Arábia Saudita mostram implantação liderada pelo governo, enquanto os mercados de menor renda permanecem em um estágio mais inicial. A América do Sul permanece menos desenvolvida porque a fragmentação de infraestrutura e regulatória pode limitar a adoção. A OPAS introduziu um pacote de telessaúde ultraportátil para comunidades remotas nas Américas em março de 2025, apoiando o acesso a ferramentas essenciais de monitoramento. Esse grupo regional misto, portanto, inclui demanda madura de substituição, expansão liderada pelo governo e desenvolvimento de infraestrutura em estágio inicial.
Cenário Competitivo
Concentração do Mercado
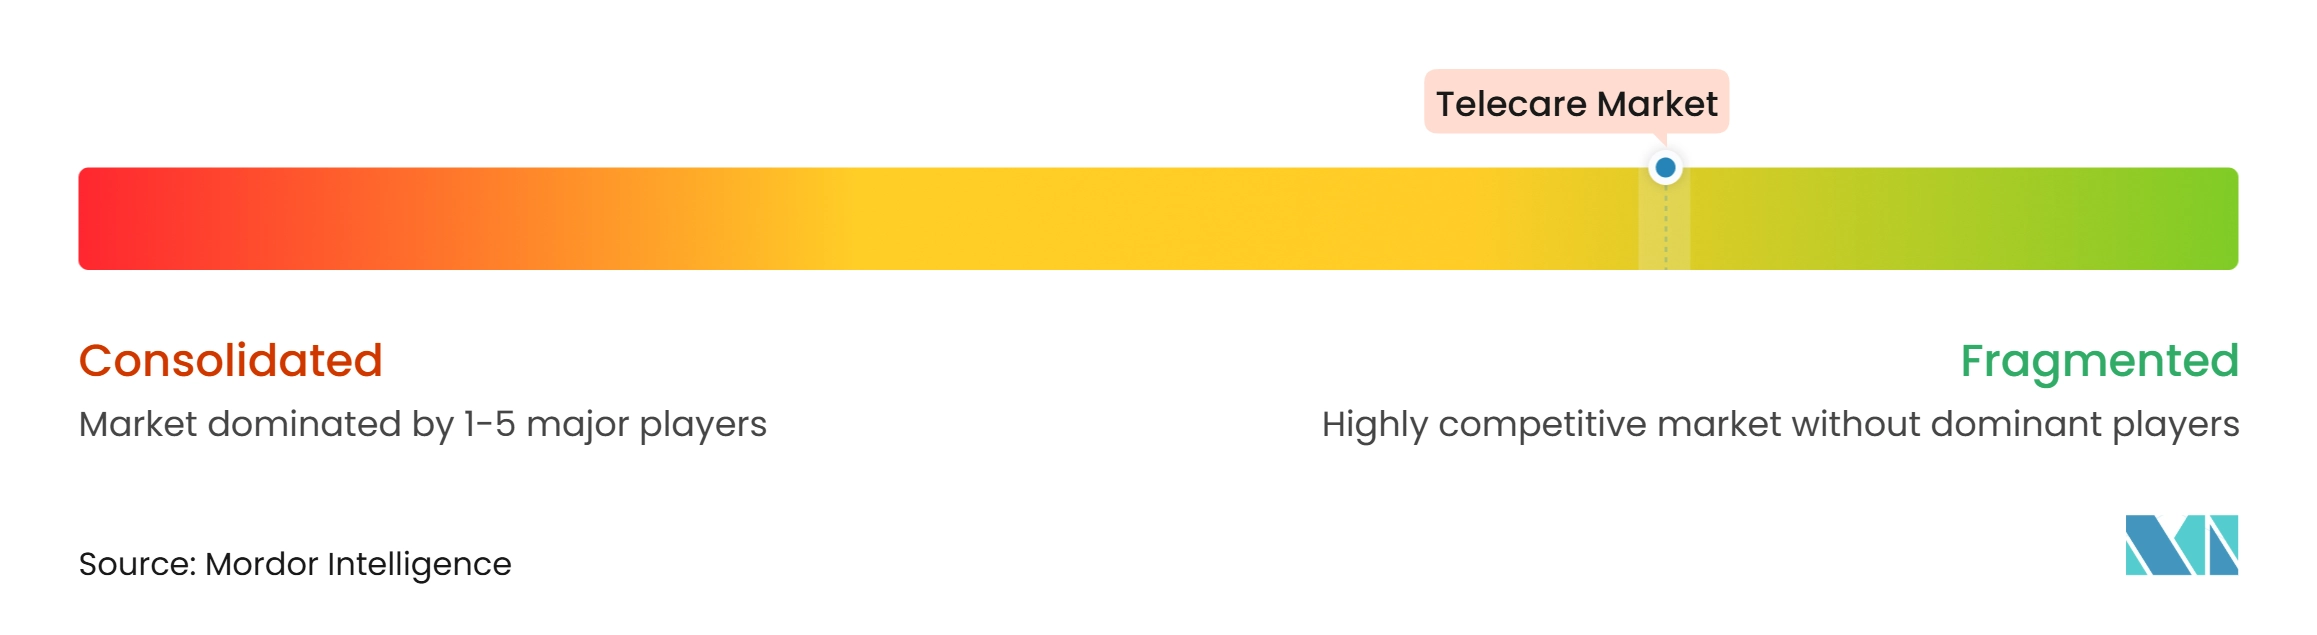
O mercado de telecare inclui grandes empresas de tecnologia médica, especialistas regionais em serviços gerenciados e novos provedores focados em monitoramento habilitado por IA. A Medtronic e a Philips renovaram uma parceria estratégica em 2025 que combina a oximetria de pulso Nellcor, a capnografia Microstream e a tecnologia de monitoramento cerebral BIS com as plataformas de monitoramento da Philips. A parceria apoia a continuidade do cuidado desde ambientes agudos até o monitoramento domiciliar. A Philips também ingressou na rede de provedores preferenciais da Optum Healthcare em setembro de 2025. Suas soluções de Telemetria Cardíaca Móvel e Holter Estendido tornaram-se disponíveis para 3,4 milhões de membros da Optum em 22 estados dos EUA. Essas ações mostram que as empresas líderes estão usando parcerias e relacionamentos de distribuição para ampliar o alcance clínico. Elas também buscam conectar o hardware de monitoramento com caminhos de cuidado contínuo.
As empresas regionais competem por meio de capacidade operacional local e relacionamentos de contratação pública. A Careium garantiu um contrato totalmente gerenciado com o Conselho de Gloucestershire em setembro de 2025. O acordo abrange um programa de entrega de 5 anos para cuidado habilitado por tecnologia. A Legrand Care adquiriu a Axel Health, fornecedora finlandesa de software de fluxo de pacientes, em maio de 2026. A aquisição adiciona capacidade de software às suas operações de cuidado conectado na região nórdica. Esses movimentos mostram por que empresas com histórico em hardware estão adicionando ativos de software e serviços. O mercado de telecare recompensa cada vez mais as empresas que conseguem combinar instalação, monitoramento, gestão de dados e suporte de cuidado de longo prazo.
O sensoriamento ambiental e o monitoramento remoto de grau clínico são áreas importantes de competição. A Neteera obteve a certificação CE para um sistema sem contato em março de 2025, o que apoia sua entrada nos ambientes de cuidado alemão e europeu em geral. A Teladoc Health expandiu a plataforma de cuidado conectado Solo em outubro de 2026 com medição de sinais vitais sem contato e ferramentas de documentação ambiental. Esses produtos refletem uma mudança em relação a dispositivos que exigem engajamento contínuo do usuário. A mudança também eleva a importância da proteção da privacidade, da validação clínica e da integração com os sistemas de cuidado existentes. O setor de telecare tem uma combinação de provedores de plataformas maiores e empresas especializadas que atendem a nichos geográficos e tecnológicos distintos.
Líderes do Setor de Telecare
-
Tunstall Healthcare Group Limited
-
Legrand Care
-
TeleAlarm Group
-
ConnectAmerica.com LLC
-
Careium AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Telecare Empresas cobertas neste relatório
- Abbott Laboratories
- Alarm.com Incorporated
- Ascom
- Biofourmis, Inc.
- Boston Scientific
- Careium AB
- Chubb Limited
- ConnectAmerica.com LLC
- Doro AB
- Enovation Group B.V.
- Essence SmartCare Ltd.
- Everon Group
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Legrand Care
- Medtronic
- OMRON Healthcare, Inc.
- Resideo Technologies, Inc.
- Skyresponse AB
- Teladoc Health
- TeleAlarm Group
- The Access Group Limited
- Tunstall Healthcare Group Limited
- Vayyar Imaging Ltd.
- Vivify Health, Inc.
Desenvolvimentos industriais recentes em Mercado de Telecare
- Outubro de 2026: A Teladoc Health lançou o SoloVitals, uma solução de medição de sinais vitais por IA sem contato usando rPPG via câmera, e o SoloScribe, uma ferramenta de documentação ambiental por IA, dentro de sua plataforma Solo para hospitais e sistemas de saúde. O SoloVitals entrou em pré-visualização privada, com lançamento completo previsto para dezembro de 2026, marcando uma expansão significativa do monitoramento sem contato para a telessaúde clínica convencional.
- Maio de 2026: A Legrand Care adquiriu a Axel Health, uma importante fornecedora finlandesa de software de gestão de fluxo de pacientes para organizações de saúde e cuidado social, expandindo sua presença de plataforma no mercado de cuidado conectado nórdico e acelerando sua combinação de receita de software.
- Fevereiro de 2026: A Medtronic anunciou a distribuição exclusiva nos EUA do wearable multiparamétrico aprovado pela FDA da Corsano Health, adicionando monitoramento contínuo de frequência cardíaca, SpO2, frequência respiratória, temperatura da pele e atividade ao seu portfólio de monitoramento de hospital para casa, após o lançamento do produto na Europa Ocidental em 2025.
Escopo do Relatório do Mercado Global de Telecare
De acordo com o escopo do relatório, o telecare utiliza tecnologia, sensores e sistemas de comunicação para permitir que adultos mais velhos, pessoas com deficiência e indivíduos que vivem sozinhos permaneçam seguros, independentes e protegidos em suas casas.
O Mercado de Telecare é segmentado por tipo de serviço, oferta, tecnologia, modo de implantação, aplicação, usuário final e geografia. Por tipo de serviço, o mercado é segmentado em monitoramento remoto, resposta a emergências e sistemas pessoais de resposta a emergências, gerenciamento remoto de medicamentos, consulta virtual e teleenfermagem, e coordenação de cuidados e suporte social. Por oferta, o mercado é segmentado em hardware e dispositivos, software e plataformas, e serviços de monitoramento e resposta. Por tecnologia, o mercado é segmentado em sistemas de telecare com fio, sistemas de telecare sem fio, soluções de telecare baseadas em dispositivos móveis, plataformas de telecare habilitadas por IA e inteligentes, sensoriamento ambiental não vestível, e monitoramento vestível e implantável. Por modo de implantação, o mercado é segmentado em baseado em nuvem, local e híbrido. Por aplicação, o mercado é segmentado em cuidado de idosos e envelhecimento no domicílio, gerenciamento de doenças crônicas, cuidado pós-agudo e de reabilitação, gerenciamento de medicamentos, detecção de quedas e resposta a emergências, monitoramento de saúde mental, e hospital em casa e cuidado domiciliar agudo. Por usuário final, o mercado é segmentado em consumidores de saúde, provedores de saúde, pagadores de saúde, organizações governamentais e de cuidados comunitários, e provedores de moradia assistida e cuidados de longa duração. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências para 17 países nas principais regiões do mundo. O relatório oferece tamanho de mercado e previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Monitoramento Remoto |
| Resposta a Emergências e Sistemas Pessoais de Resposta a Emergências |
| Gerenciamento Remoto de Medicamentos |
| Consulta Virtual e Teleenfermagem |
| Coordenação de Cuidados e Suporte Social |
| Hardware e Dispositivos |
| Software e Plataformas |
| Serviços de Monitoramento e Resposta |
| Sistemas de Telecare com Fio |
| Sistemas de Telecare sem Fio |
| Soluções de Telecare Baseadas em Dispositivos Móveis |
| Plataformas de Telecare Habilitadas por IA e Inteligentes |
| Sensoriamento Ambiental Não Vestível |
| Monitoramento Vestível e Implantável |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Cuidado de Idosos e Envelhecimento no Domicílio |
| Gerenciamento de Doenças Crônicas |
| Cuidado Pós-Agudo e de Reabilitação |
| Gerenciamento de Medicamentos |
| Detecção de Quedas e Resposta a Emergências |
| Monitoramento de Saúde Mental |
| Hospital em Casa e Cuidado Domiciliar Agudo |
| Consumidores de Saúde |
| Provedores de Saúde |
| Pagadores de Saúde |
| Organizações Governamentais e de Cuidados Comunitários |
| Provedores de Moradia Assistida e Cuidados de Longa Duração |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Serviço | Monitoramento Remoto | |
| Resposta a Emergências e Sistemas Pessoais de Resposta a Emergências | ||
| Gerenciamento Remoto de Medicamentos | ||
| Consulta Virtual e Teleenfermagem | ||
| Coordenação de Cuidados e Suporte Social | ||
| Por Oferta | Hardware e Dispositivos | |
| Software e Plataformas | ||
| Serviços de Monitoramento e Resposta | ||
| Por Tecnologia | Sistemas de Telecare com Fio | |
| Sistemas de Telecare sem Fio | ||
| Soluções de Telecare Baseadas em Dispositivos Móveis | ||
| Plataformas de Telecare Habilitadas por IA e Inteligentes | ||
| Sensoriamento Ambiental Não Vestível | ||
| Monitoramento Vestível e Implantável | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Aplicação | Cuidado de Idosos e Envelhecimento no Domicílio | |
| Gerenciamento de Doenças Crônicas | ||
| Cuidado Pós-Agudo e de Reabilitação | ||
| Gerenciamento de Medicamentos | ||
| Detecção de Quedas e Resposta a Emergências | ||
| Monitoramento de Saúde Mental | ||
| Hospital em Casa e Cuidado Domiciliar Agudo | ||
| Por Usuário Final | Consumidores de Saúde | |
| Provedores de Saúde | ||
| Pagadores de Saúde | ||
| Organizações Governamentais e de Cuidados Comunitários | ||
| Provedores de Moradia Assistida e Cuidados de Longa Duração | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do telecare até 2032?
O mercado de telecare tem previsão de atingir 6,85 bilhões de USD até 2032, crescendo a um CAGR de 5,01% de 2027 a 2032.
Qual serviço de telecare tem a maior participação?
O monitoramento remoto liderou os tipos de serviço com uma participação de 34,82% em 2026.
Qual tecnologia de telecare está crescendo mais rapidamente?
As plataformas de telecare habilitadas por IA e inteligentes têm previsão de crescer a um CAGR de 10,28% até 2032.
Por que a implantação em nuvem é importante para os provedores de telecare?
A implantação baseada em nuvem detinha uma participação de 48,63% em 2026 e apoia o acesso a dados de monitoramento, atualizações de software e fluxos de trabalho clínicos conectados.
O que está impulsionando a adoção do hospital em casa?
A extensão da isenção do Programa de Cuidado Hospitalar Agudo em Casa até 2030 oferece aos sistemas de saúde dos EUA uma base política mais longa para o investimento em cuidado agudo domiciliar.
Qual região está crescendo mais rapidamente no telecare?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,64% até 2032, apoiada pelo envelhecimento demográfico, conectividade e programas de saúde digital.