
Telecare-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 5.36 Milliarden US-Dollar |
| Marktgröße (2032) | 6.85 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.01 % |
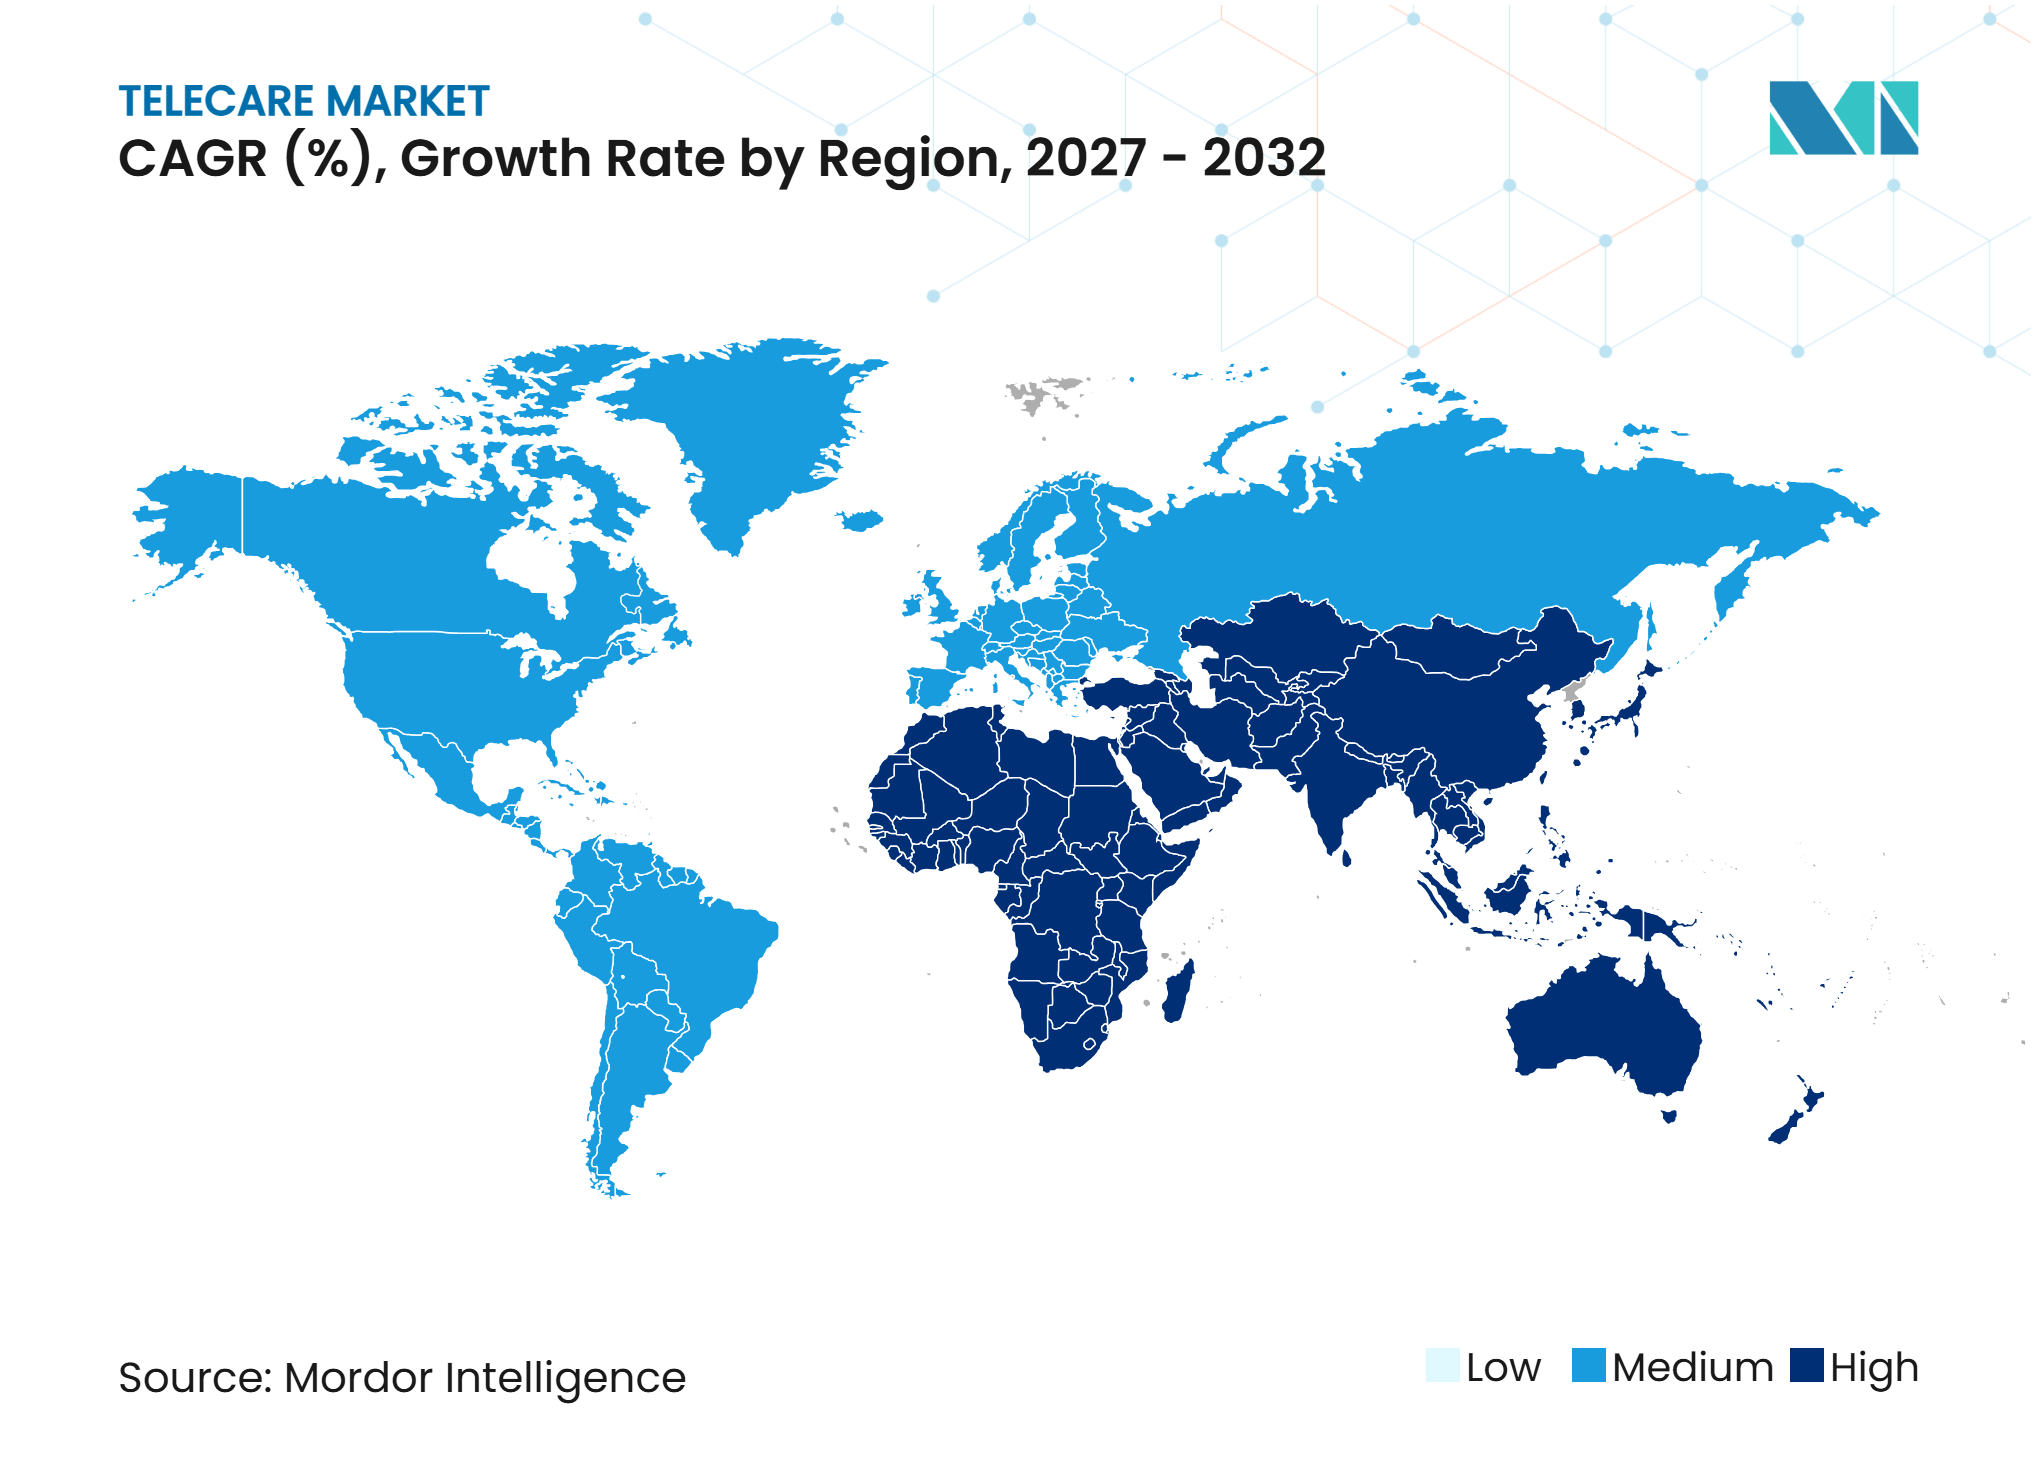
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Telecare-Marktanalyse von Mordor Intelligence
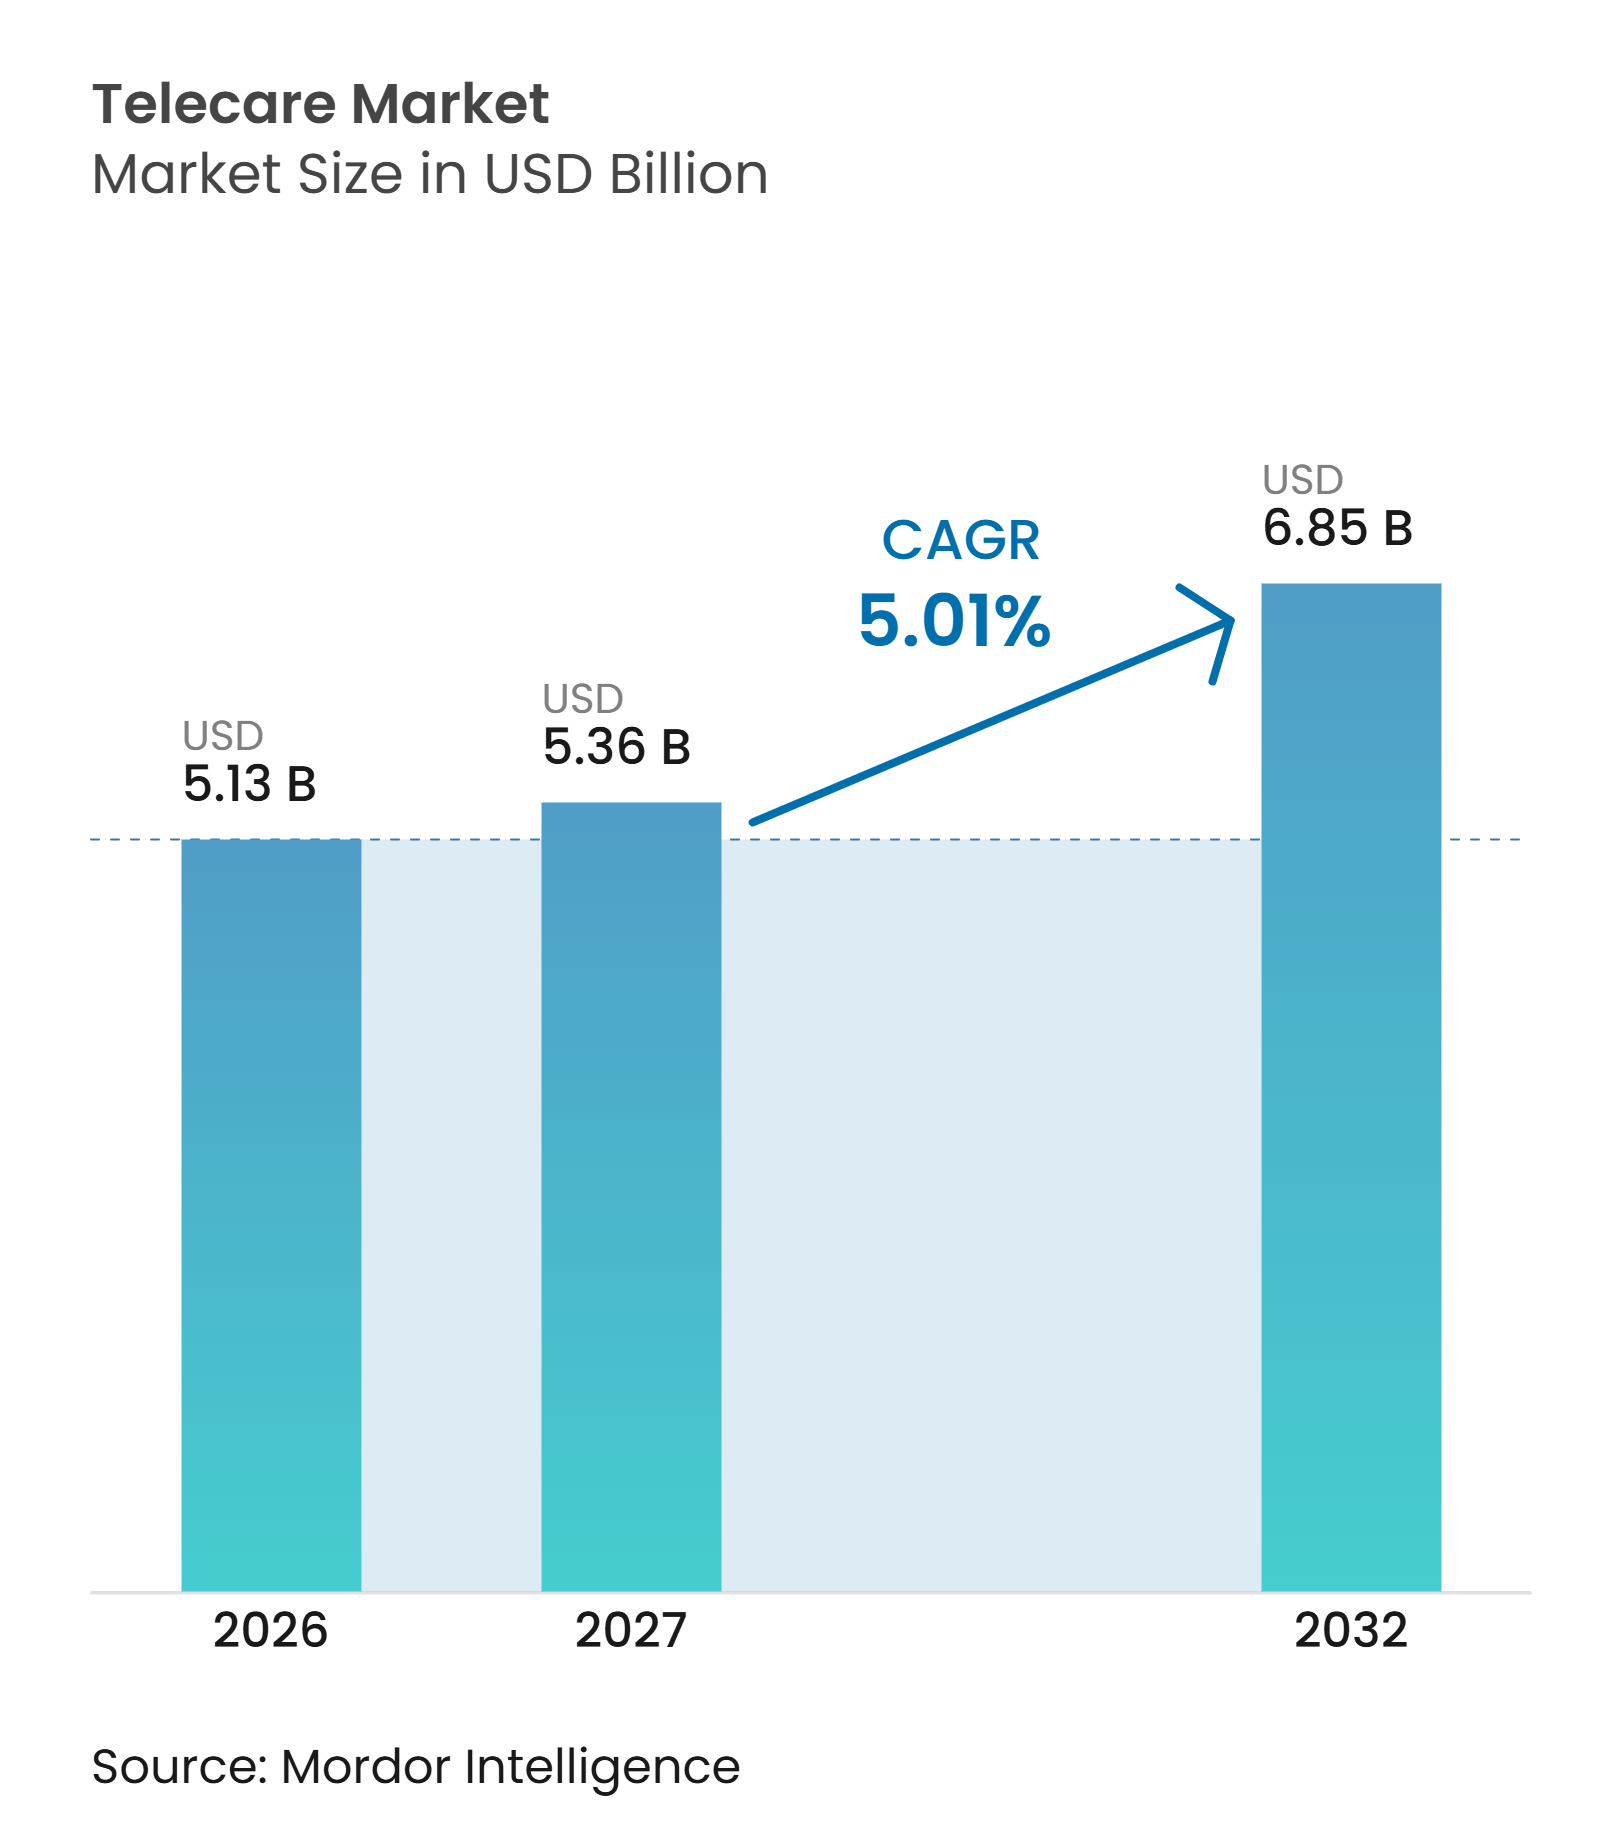
Die Telecare-Marktgröße wird für 2026 auf 5,13 Milliarden USD, für 2027 auf 5,36 Milliarden USD geschätzt und soll bis 2032 einen Wert von 6,85 Milliarden USD erreichen, mit einer CAGR von 5,01 % von 2027 bis 2032.
Der Telecare-Markt wird durch die Alterung der Bevölkerung, den Bedarf an Behandlung chronischer Erkrankungen und den Mangel an klinischem Fachpersonal gestützt. Die Nachfrage verlagert sich zudem in Richtung häuslicher Versorgung, da Gesundheitssysteme den Zugang aufrechterhalten und gleichzeitig Kapazitätsengpässe bewältigen müssen. Vernetzte Geräte, Cloud-Plattformen und Umgebungssensorik erweitern die Rolle von Telecare von der Notfallreaktion hin zur kontinuierlichen Beobachtung. Anbieter konkurrieren zunehmend über verwaltete Dienste, Interoperabilität, Datenschutzkontrollen und die Fähigkeit, die Versorgung sowohl im Krankenhaus als auch im häuslichen Umfeld zu unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt die Fernüberwachung im Jahr 2026 einen Anteil von 34,82 % am Telecare-Markt, während das Segment virtuelle Konsultation und Telemedizinpflege bis 2032 voraussichtlich mit einer CAGR von 7,44 % wachsen wird.
- Nach Angebot hielten Überwachungs- und Reaktionsdienste im Jahr 2026 einen Anteil von 42,56 % am Telecare-Markt, während das Segment Software und Plattformen bis 2032 voraussichtlich mit einer CAGR von 7,82 % wachsen wird.
- Nach Technologie hielten drahtlose Telecare-Systeme im Jahr 2026 einen Anteil von 31,47 % am Telecare-Markt, während KI-gestützte und intelligente Telecare-Plattformen bis 2032 voraussichtlich mit einer CAGR von 10,28 % wachsen werden.
- Nach Bereitstellungsmodus hielt die cloudbasierte Bereitstellung im Jahr 2026 einen Anteil von 48,63 % am Telecare-Markt und soll bis 2032 mit einer CAGR von 7,15 % wachsen.
- Nach Anwendung hielten Altenpflege und Altern in den eigenen vier Wänden im Jahr 2026 einen Anteil von 38,74 % am Telecare-Markt, während das Krankenhaus-zu-Hause- und akute Heimversorgungssegment bis 2032 voraussichtlich mit einer CAGR von 8,93 % wachsen wird.
- Nach Endnutzer hielten Gesundheitsverbraucher im Jahr 2026 einen Anteil von 46,28 % am Telecare-Markt, während staatliche und kommunale Pflegeorganisationen bis 2032 voraussichtlich mit einer CAGR von 6,84 % wachsen werden.
- Nach Region hielt Nordamerika im Jahr 2026 einen Anteil von 36,42 % am Telecare-Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 7,64 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Telecare-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und Belastung durch chronische Erkrankungen | +1.3% | Global, mit früher Konzentration in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Mangel an Gesundheitsfachkräften und Kapazität für Fernversorgung | +0.9% | Nordamerika, Europa, Australien, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche und Kostenträger-Unterstützung für virtuelle und häusliche Versorgung | +0.8% | Nordamerika und zentrale EU-Märkte, mit früher Entwicklung in GCC und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Vernetzte Geräte, Wearables und Cloud-Analysen | +0.7% | Global, angeführt von Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| PSTN-Abschaltung und digitale Telecare-Ablösung | +0.5% | Vereinigtes Königreich und weiteres Europa | Kurzfristig (≤ 2 Jahre) |
| Nicht-invasive Überwachung für das Altern in den eigenen vier Wänden | +0.4% | Europa, Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und zunehmende Belastung durch chronische Erkrankungen
Der Telecare-Markt reagiert auf ältere Erwachsene, die zu Hause bleiben und gleichzeitig Zugang zu Unterstützung behalten möchten. Alterung und chronische Erkrankungen erhöhen den Bedarf an kontinuierlicher Beobachtung außerhalb institutioneller Einrichtungen. Häusliche Überwachung kann Notfallunterstützung bieten und gleichzeitig den Bedarf an wiederholten Routinebesuchen reduzieren. Das Produktdesign verlagert sich hin zu passiven Systemen, die weniger häufige Aktionen des Nutzers erfordern. Sicherheit, Komfort und eine klare menschliche Eskalation können für die Akzeptanz relevanter sein als automatisierte klinische Empfehlungen. Dies unterstützt den Einsatz von Umgebungs- und nicht-tragbaren Systemen in geeigneten Pflegeumgebungen.
Mangel an Gesundheitsfachkräften und Kapazität für Fernversorgung
Der Mangel an Fachkräften erhöht den Bedarf an Werkzeugen, die es klinischen Teams ermöglichen, mehr Menschen zu betreuen, ohne die Versorgungsqualität zu verringern. Eine Expertendiskussion aus dem Jahr 2025 zu Telemedizin und Personalbesetzung identifizierte Personalengpässe, ungleiche Anbieterverteilung und Burnout als anhaltende Probleme für das US-amerikanische Gesundheitssystem. Der Telecare-Markt kann Anbietern helfen, Routinebeobachtungen und Nachsorgearbeiten außerhalb traditioneller klinischer Umgebungen zu verlagern. Die Fernüberwachung von Patienten schafft ein eigenständiges Betriebsmodell mit Mitarbeiter-zu-Patient-Verhältnissen, Pflegeprozessen und Servicekennzahlen. KI-gestützte Arbeitsabläufe können den Dokumentationsaufwand reduzieren, Alarme priorisieren und Überweisungen steuern, wenn sie im Rahmen einer angemessenen klinischen Aufsicht eingesetzt werden. Diese Entwicklung macht die Kapazität für Fernversorgung sowohl für die Anbieterstrategie als auch für kostenträgerfinanzierte Versorgungsmodelle relevant.
PSTN-Abschaltung beschleunigt die digitale Telecare-Ablösung
Die geplante Abschaltung des analogen öffentlichen Telefonnetzes im Vereinigten Königreich bis Januar 2027 erfordert, dass viele bestehende Telecare-Nutzer auf digitale Dienste umsteigen. Die britische Regierung hat im Februar 2025 den Telecare National Action Plan eingerichtet, um Menschen, die Telecare während des Übergangs nutzen, zu schützen. Openreach berichtete im Jahr 2025, dass mehr als zwei Drittel der Festnetzanschlüsse auf digitale Dienste umgestellt worden waren, während sein Prove-Telecare-Programm mehr als 1.000 Kunden, die Festnetz-Telecare-Geräte nutzten, ohne Unterbrechung migrierte. Diese Veränderung beschleunigt Ersatzentscheidungen für analoge Geräte und schafft einen kurzfristigen Installationszyklus im bestehenden Telecare-Bestand. Der Telecare-Markt kann daher im Vereinigten Königreich eine höhere Hardware-Aktivität verzeichnen, auch wenn sich die zugrunde liegende Nachfrage allmählicher verändert. Die digitale Migration bietet Softwareanbietern auch eine Möglichkeit, mit lokalen Behörden und Pflegeanbietern an einer umfassenderen Neugestaltung der Dienste zu arbeiten[1].
Vernetzte Geräte, Wearables und Cloud-Analysen
Vernetzte Wearables, Umgebungsgeräte und Cloud-Analysen erweitern Telecare über Notfallalarme hinaus hin zur kontinuierlichen Gesundheitsbeobachtung. Eine IEEE-Studie aus dem Jahr 2025 beschrieb eine multimodale Smart-Home-Plattform für die Nachsorge nach einem Schlaganfall, die tragbare Einlegesohlen, Umgebungskameras und ein eingebettetes Sprachmodell kombinierte. Die Studie berichtete von einer Sensitivität von 94 % bei der Sturzerkennung und einer Reduzierung der Notaufnahmebesuche um 37 %. Teladoc Health führte im Oktober 2026 SoloVitals als kontaktlose Funktion ein, die Remote-Photoplethysmographie nutzt, um Herzfrequenz und Atmung über eine Standardkamera zu messen. Diese Entwicklung verringert die Abhängigkeit von Anhängern und am Handgelenk getragener Hardware für bestimmte Überwachungsanforderungen. Sie könnte auch den Wettbewerb ausweiten, da Geräte mit Kameras zu Überwachungsendpunkten werden können, wenn sie klinische, datenschutzrechtliche und regulatorische Anforderungen erfüllen.
Analyse der Hemmnisse des Telecare-Markts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erstattungs- und grenzüberschreitende regulatorische Variation | -0.7% | Global, mit den größten Auswirkungen in Europa und Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Anforderungen an Cybersicherheit, Datenschutz und Daten-Governance | -0.5% | Global, mit HIPAA-Fokus in Nordamerika und DSGVO-Fokus in Europa | Mittelfristig (2–4 Jahre) |
| Interoperabilität und Komplexität der Migration von Altsystemen | -0.4% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Alarmermüdung, digitale Ausgrenzung und geringe Nutzerbindung | -0.3% | Global, mit stärkeren Auswirkungen bei älteren Menschen mit geringer digitaler Kompetenz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an Cybersicherheit, Datenschutz und Daten-Governance
Häusliche Telecare erhöht Cybersicherheitsrisiken, da medizinische Geräte möglicherweise Netzwerke mit Verbrauchergeräten teilen. NIST-Leitlinien, die im Dezember 2025 veröffentlicht wurden, identifizierten intelligente Lautsprecher und mit dem Internet verbundene Verbrauchergeräte als mögliche Einfallstore für Angriffe auf Gesundheitssysteme. Die Leitlinien empfehlen, medizinische Geräte von Verbrauchergeräten in Heimnetzwerken zu trennen. Dieser Ansatz ist in einer klinischen Einrichtung einfacher zu handhaben als in unterschiedlichen Haushaltsumgebungen. Der Telecare-Markt benötigt daher verwaltete Servicemodelle, die Sicherheit während Installation, Konnektivität, Gerätenutzung und Support gewährleisten. Die Einhaltung von Datenschutzvorschriften erfordert zudem Verschlüsselung, Prüfpfade und klare Vereinbarungen zwischen Technologieanbietern und Pflegeorganisationen.
Erstattungs- und grenzüberschreitende regulatorische Variation
Erstattungsregeln bestimmen, welche Gruppen Fernüberwachung erhalten können und wie weit Dienste skaliert werden können. Im Herbst 2025 erstatteten 41 US-amerikanische staatliche Medicaid-Programme die Fernüberwachung von Patienten, verglichen mit 40 Programmen im Jahr 2024. Maryland hob die Anforderung einer Vorabgenehmigung auf, und Kalifornien hob seine Mindestaltersanforderung von 21 Jahren im Jahr 2025 auf. Bundesweite Medicare-Beschränkungen für häusliche Telemedizin kehrten teilweise zurück, nachdem bestimmte pandemiebezogene Ausnahmeregelungen im Oktober 2025 ausliefen. Dieser Unterschied schafft ungleichen Zugang, da viele ältere Menschen, die von Telecare profitieren könnten, Medicare-berechtigt sind. Europäische Märkte unterscheiden sich ebenfalls, wobei Deutschland einen strukturierteren Weg über die gesetzliche Krankenversicherung für bestimmte Leistungen bietet, während andere Länder auf regionale Programme angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
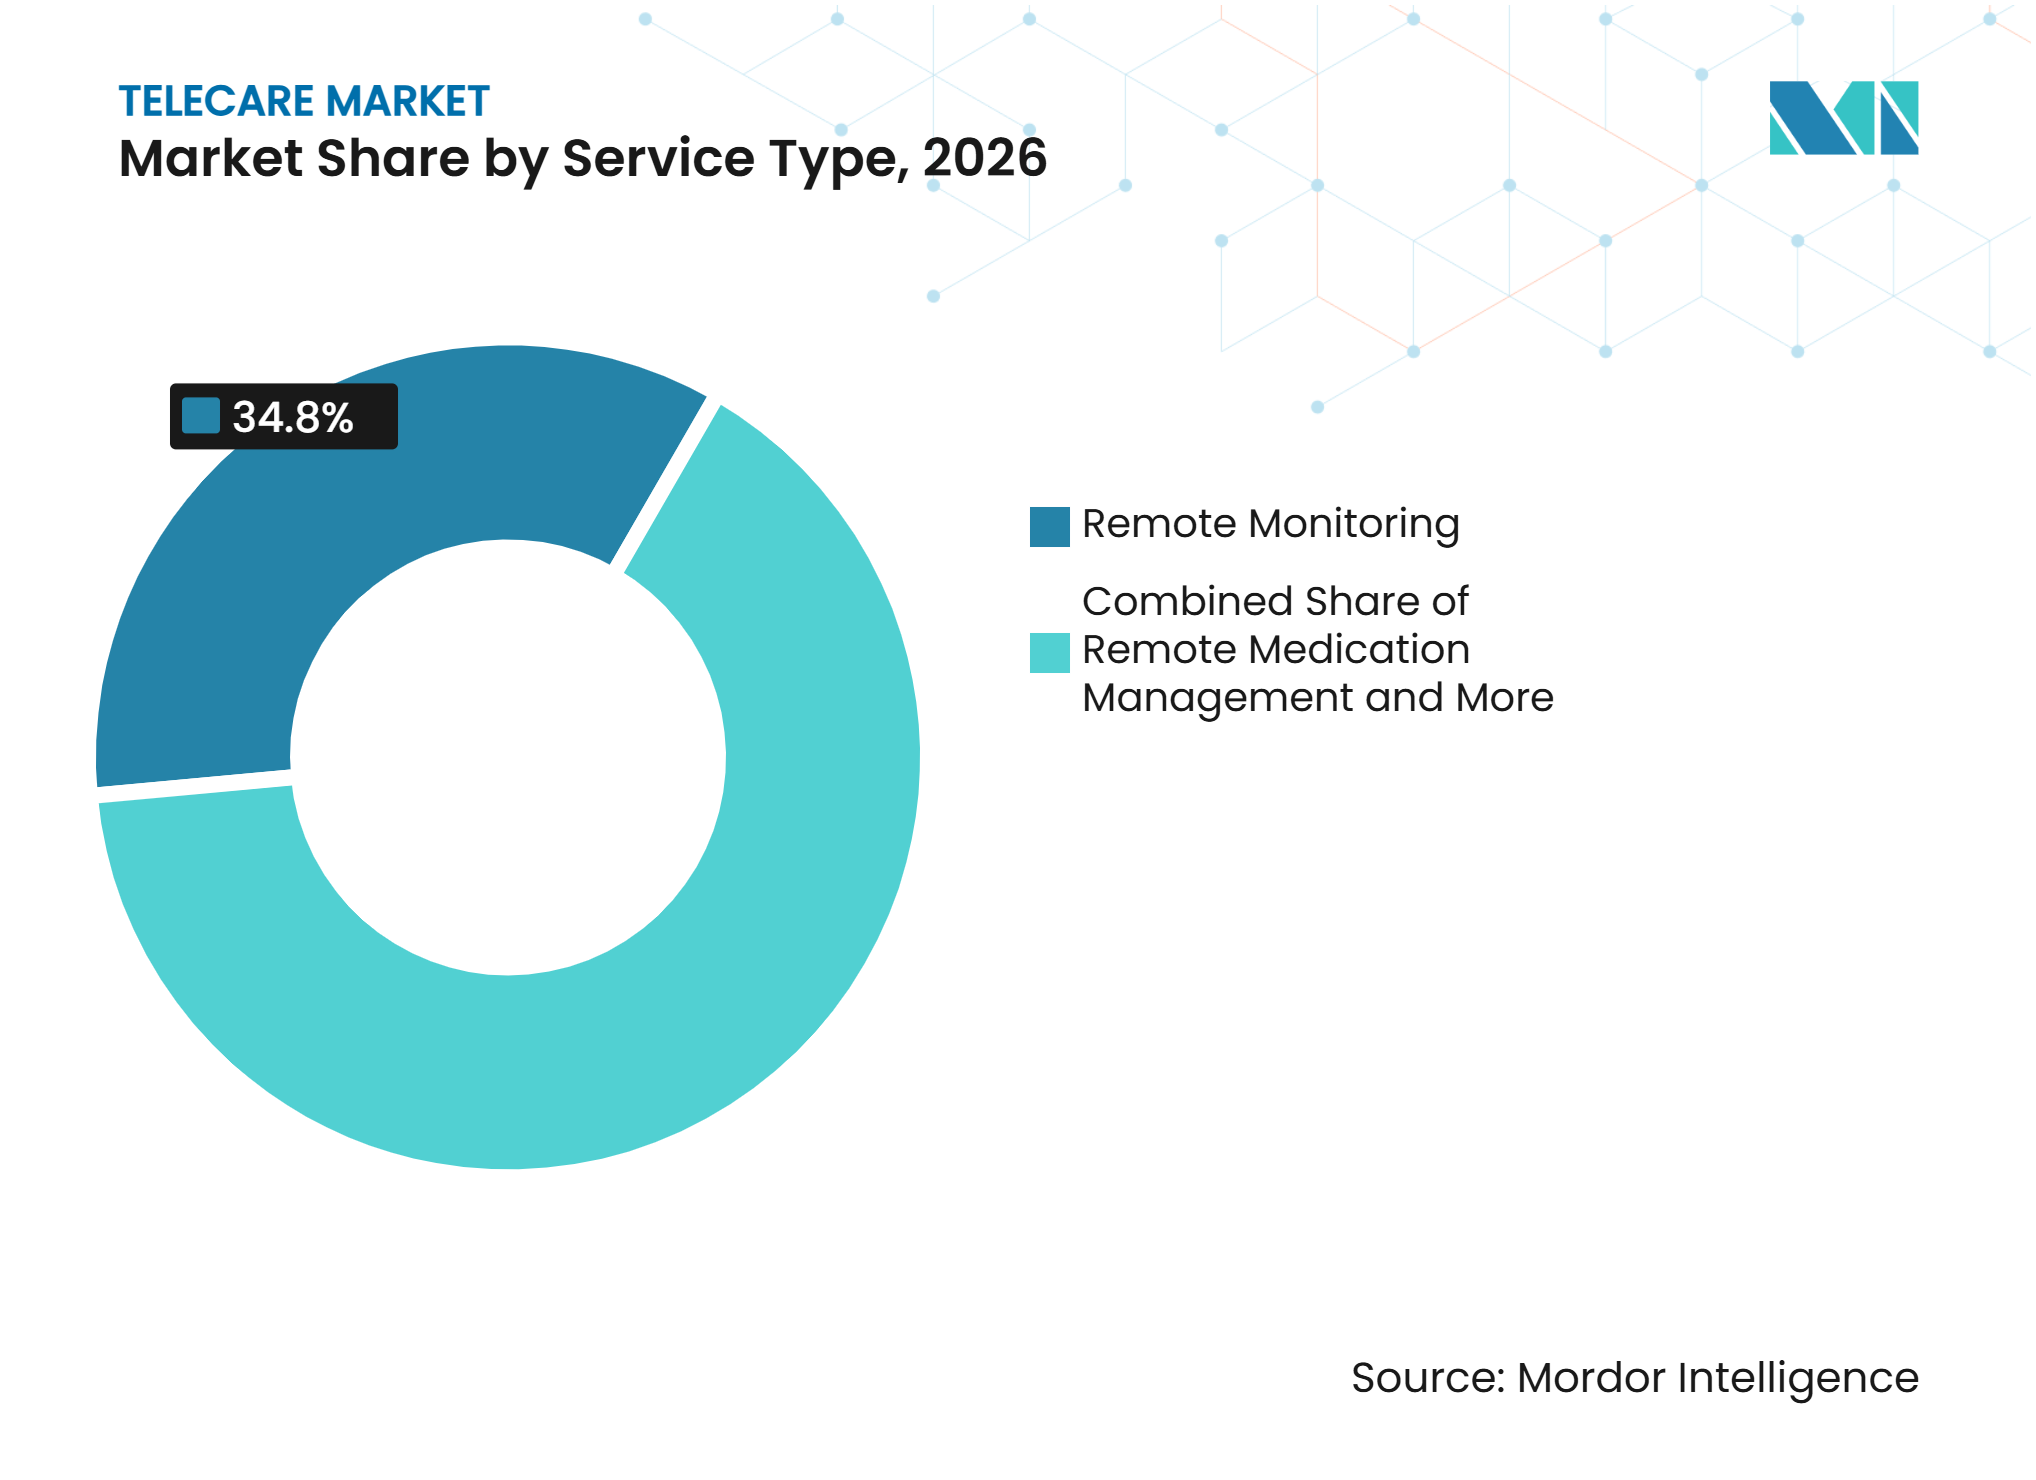
Fernüberwachung sichert Umsatz, während virtuelle Konsultation an Fahrt gewinntDie Fernüberwachung machte im Jahr 2026 34,82 % des Telecare-Marktanteils aus und war damit die führende Servicekategorie. Ihre Rolle basiert auf der kontinuierlichen Beobachtung von Vitalzeichen bei Menschen mit chronischen Erkrankungen. Eine Studie aus dem Jahr 2025 über ein Fernpatientenversorgungsprogramm berichtete von einer relativen Verbesserung von 43 % bei der Anzahl der Patienten, die Zielblutdruckwerte erreichten. Das Programm reduzierte auch stationäre Aufnahmen in 4 Bundesstaaten. Notfallreaktion und persönliche Notfallreaktionssysteme bleiben wichtig, da viele Menschen in den eigenen vier Wänden altern möchten. Medikamentenmanagement und Pflegekoordination unterstützen ebenfalls Menschen mit komplexen Behandlungsbedürfnissen nach einem Krankenhausaufenthalt.
Virtuelle Konsultation und Telemedizinpflege sollen bis 2032 mit einer CAGR von 7,44 % wachsen, der höchsten Rate innerhalb der Servicetypen. Krankenhaus-zu-Hause-Programme sind auf videogestützte Aufsicht zwischen persönlichen Pflegebesuchen angewiesen. Advocate Health berichtete im Jahr 2025 von 2,2 Millionen virtuellen Pflegekontakten über 47 Servicebereiche und 258 Standorte. Dies entsprach einem Anstieg von 30 % gegenüber dem Vorjahr. Das Ausmaß zeigt, dass virtuelle Konsultationen Teil etablierter Versorgungspfade werden. Pflegekoordinationsdienste können auch Gesundheitsüberwachung mit sozialer Verbindung für ältere Menschen kombinieren, die möglicherweise isoliert sind.



Nach Angebot:
Verwaltete Dienste führen, während Plattformökonomie Umsatzmodelle neu gestaltetÜberwachungs- und Reaktionsdienste hielten im Jahr 2026 42,56 % des Telecare-Marktanteils. Das Ergebnis zeigt die Bedeutung wiederkehrender Verträge für verwaltete Dienste gegenüber einmaligen Geräteverkäufen. Diese Dienste können Überwachung, Alarmreaktion, Installationsunterstützung und laufende Pflegekoordination umfassen. Öffentliche Auftraggeber und lokale Behörden suchen zunehmend nach Nachweisen der Servicequalität und messbaren Ergebnissen pro überwachter Person. Dies begünstigt Anbieter, die in großem Maßstab operieren und Vertragsanforderungen erfüllen können. Hardware bleibt wichtig, aber kostengünstigere Verbrauchergeräte können in einigen Kategorien den Preisdruck erhöhen.
Software und Plattformen sollen bis 2032 mit einer CAGR von 7,82 % wachsen. Plattformanbieter können Gesundheitsdaten, Dashboards, klinische Notizen und Verbindungen zu elektronischen Patientenakten in einer Umgebung zusammenführen. Dies kann ein System schwerer ersetzbar machen als ein einzelnes Hardware-Element. Teladoc Health erweiterte seine Solo-Plattform im Oktober 2026 um SoloVitals und SoloScribe. Das Unternehmen präsentierte diese Funktionen als Werkzeuge, die Krankenhäusern helfen, vernetzte Versorgung zu skalieren. Die Telecare-Branche bewegt sich daher in Richtung Software-Schichten, die Überwachungsaktivitäten mit klinischen Arbeitsabläufen verbinden[2].
Nach Technologie:
Drahtlose Infrastruktur reift, während KI-Plattformen die nächste Wertschöpfungsebene definierenDrahtlose Telecare-Systeme hielten im Jahr 2026 31,47 % des Telecare-Marktanteils. Der installierte Bestand umfasst persönliche Notfallreaktionssysteme und mobilfunkvernetzte Wearables. Drahtloser Zugang unterstützt Mobilität und gibt Nutzern eine vertraute Möglichkeit, außerhalb eines festen Standorts verbunden zu bleiben. Mobile Lösungen nutzen auch Smartphone-Anwendungen und Mobilfunknetze, um Menschen zu bedienen, die verbraucherorientierte Schnittstellen bevorzugen. Kabelgebundene Systeme bleiben in Pflegeheimen relevant, wo eine zuverlässige lokale Infrastruktur wichtiger sein kann als Mobilität. Da Konnektivität immer breiter verfügbar wird, bietet die grundlegende drahtlose Infrastruktur allein wahrscheinlich weniger Differenzierungspotenzial.
KI-gestützte und intelligente Telecare-Plattformen sollen bis 2032 mit einer CAGR von 10,28 % wachsen. Eine gemischtmethodische Studie aus dem Jahr 2025 an 12 Standorten ergab, dass integrierte multimodale Überwachung sturzbedingte Verletzungen um 42 % reduzierte. Dieselbe Studie berichtete von Nettoeinsparungen von 15.311 USD pro Teilnehmer über 24 Monate im Vergleich zur üblichen Versorgung. Nicht-tragbare Umgebungssensorik ist ein sich entwickelnder Teil dieser Technologiegruppe. Neteera erhielt im März 2025 die CE-Zertifizierung gemäß EU-Medizinprodukteverordnung Klasse IIa für sein kontaktloses Überwachungssystem 130H-Plus. Diese Zertifizierung unterstützt den kommerziellen Einsatz in Deutschland und anderen europäischen Märkten.
Nach Bereitstellungsmodus:
Cloud-Architektur unterstützt skalierbares und interoperables TelecareDie cloudbasierte Bereitstellung machte im Jahr 2026 48,63 % der Telecare-Marktgröße aus. Sie soll bis 2032 auch mit einer CAGR von 7,15 % wachsen und ist damit sowohl der führende als auch der am schnellsten wachsende Bereitstellungsmodus. Cloud-Plattformen können den Fernzugriff auf Überwachungsdaten, Software-Updates und gemeinsame klinische Dashboards unterstützen. Sie können Anbietern auch helfen, mehrere Standorte unter einem gemeinsamen Servicemodell zu verbinden. Eine Überprüfung aus dem Jahr 2025 ergab, dass HL7 FHIR und ISO/IEEE 11073 die am häufigsten zitierten Standards in der Telemonitoring-Literatur waren. Die Überprüfung ergab auch, dass es keinen gemeinsamen Standard für den geräteübergreifenden Datenaustausch gibt, was nach wie vor ein Hindernis für den Einsatz mehrerer Anbieter darstellt.
On-Premises-Systeme bleiben nützlich, wo Anforderungen an die Datensouveränität die Nutzung externer Cloud-Infrastruktur einschränken. Dies ist besonders relevant für nationale Gesundheitssysteme, die strenge Kontrollen für Patienteninformationen anwenden. Hybridmodelle können latenzempfindliche Alarme nahe am Versorgungspunkt halten und gleichzeitig die Cloud für Analysen und Speicherung nutzen. Dieses Design kann operative Geschwindigkeit mit Governance-Anforderungen in Einklang bringen. Der Telecare-Markt benötigt auch Migrationspläne, da Anbieter häufig ältere klinische und Kommunikationssysteme betreiben. Der anhaltende Bedarf an Interoperabilität bedeutet, dass die Cloud-Einführung mit einer standardsbasierten Integration und nicht nur mit einer Infrastrukturänderung verbunden ist.
Nach Anwendung:
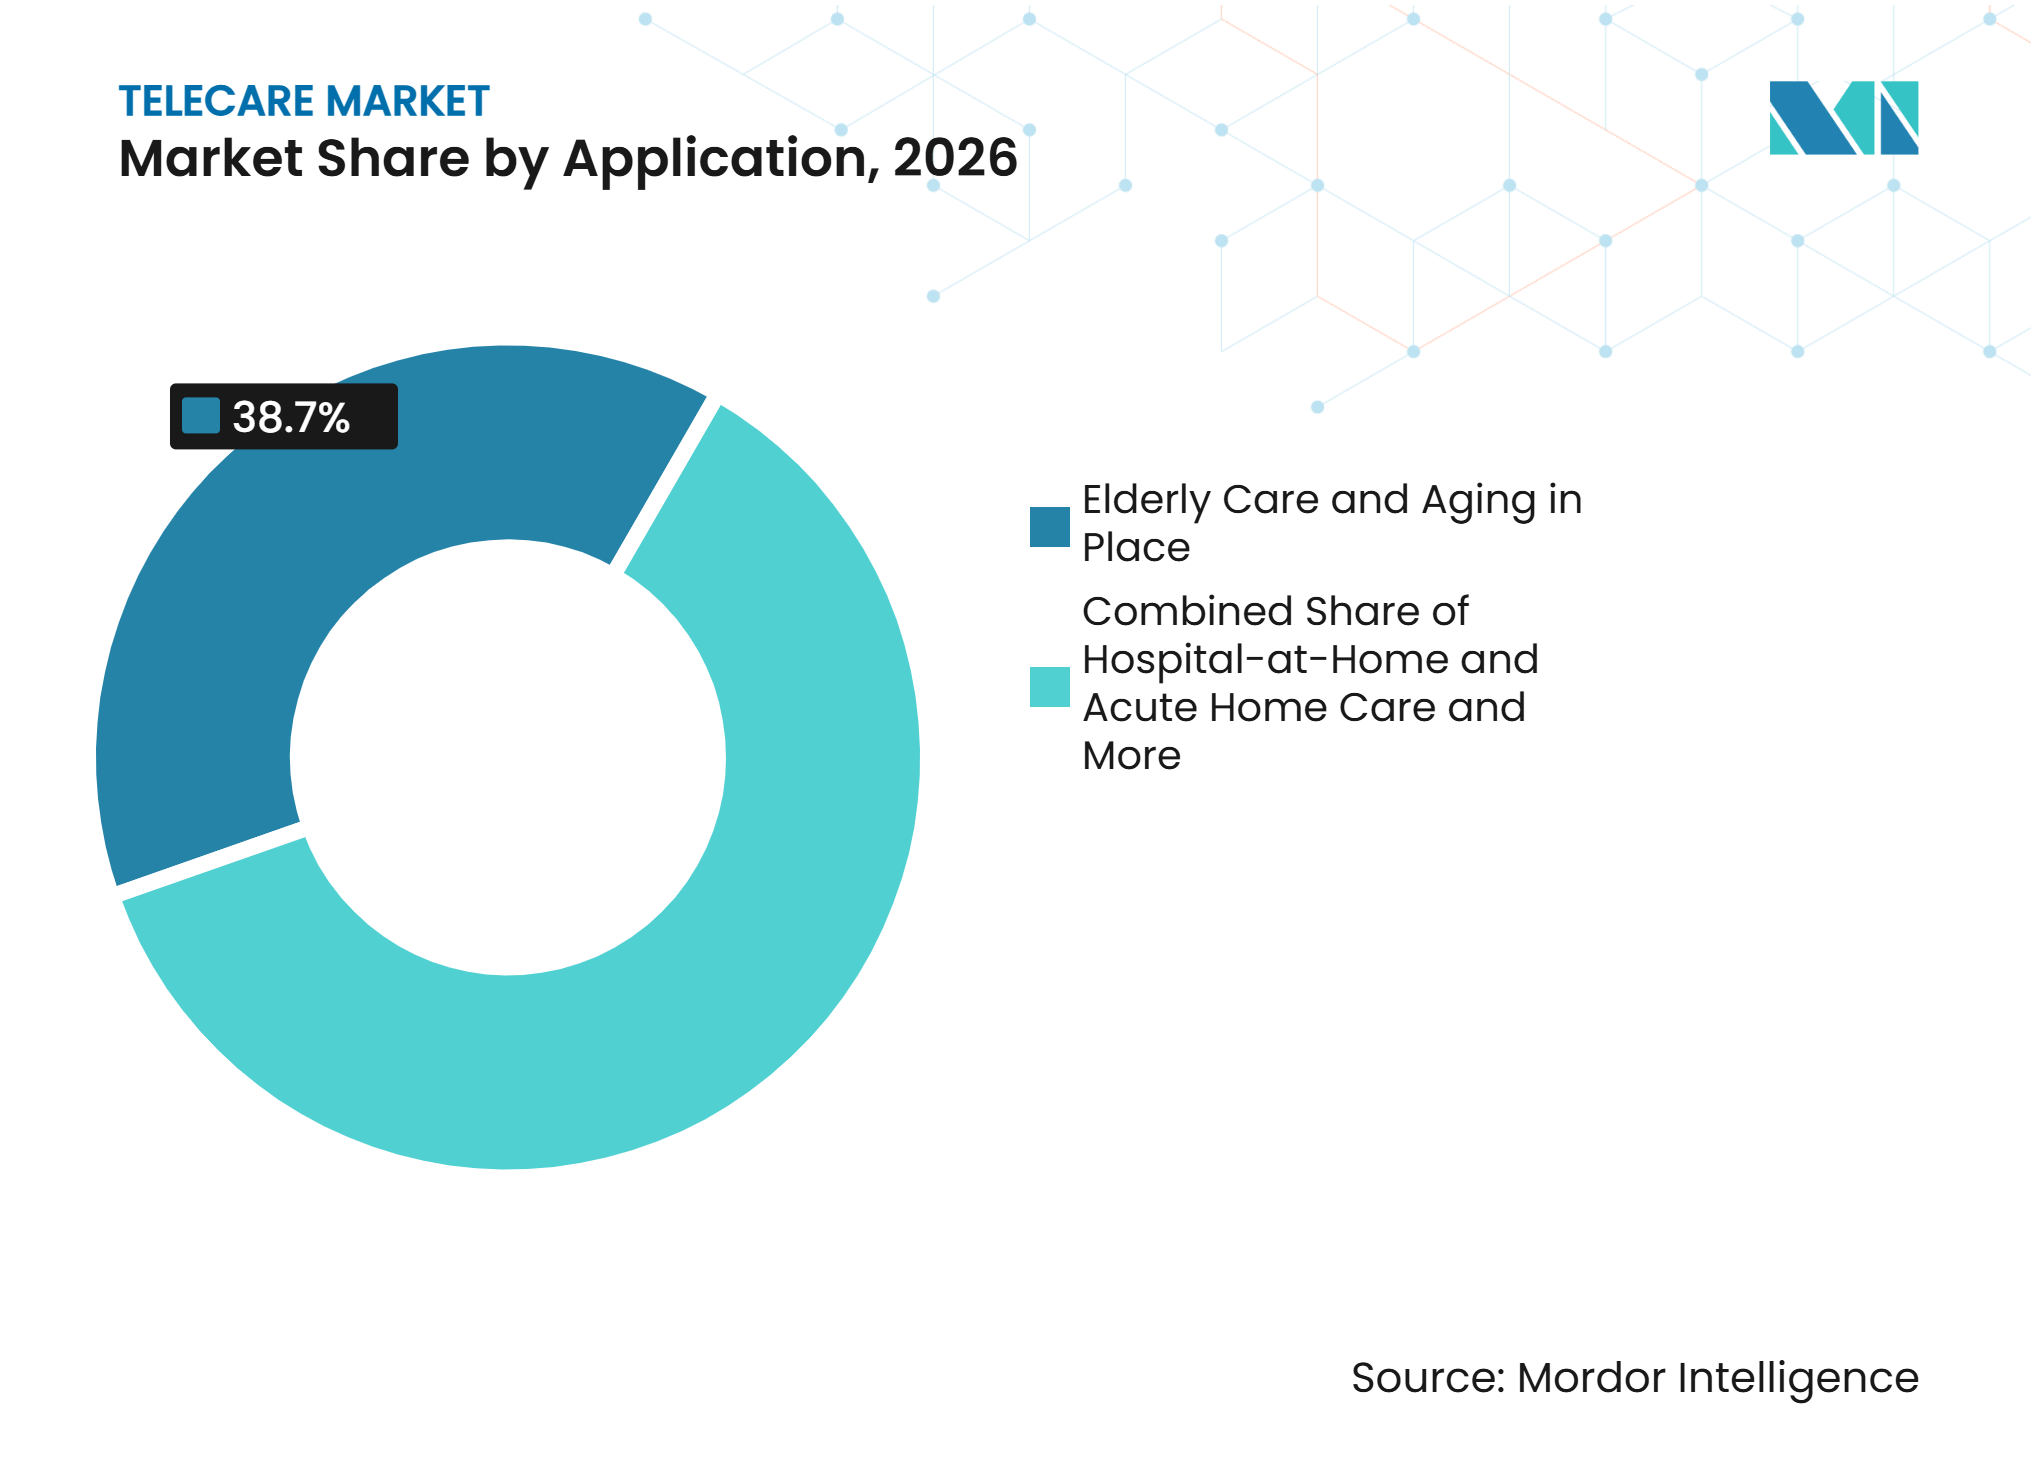
Altenpflege sichert Volumen, während Krankenhaus-zu-Hause akute Grenzen neu definiertAltenpflege und Altern in den eigenen vier Wänden hielten im Jahr 2026 38,74 % des Telecare-Marktanteils. Die Kategorie profitiert von der Präferenz vieler älterer Erwachsener, in ihren Häusern zu bleiben. Umgebungssicherheitsüberwachung und Notfallunterstützung können Nutzern helfen, ihre Unabhängigkeit zu bewahren, während Familien und Pflegeteams eine Möglichkeit erhalten, auf Bedenken zu reagieren. Das Management chronischer Erkrankungen bleibt ein weiterer wichtiger Anwendungsfall, da Menschen häufig eine Routinebeobachtung außerhalb von Krankenhäusern benötigen. Sturzerkennung und Notfallreaktion bleiben wichtig, können aber durch grundlegende Anhänger- und Knopftechnologien unter Preisdruck geraten. Die Überwachung der psychischen Gesundheit entwickelt sich ebenfalls, obwohl klinische Validierungswege noch weniger entwickelt sind.
Krankenhaus-zu-Hause und akute Heimversorgung sollen bis 2032 mit einer CAGR von 8,93 % wachsen. Das US-Repräsentantenhaus verabschiedete im Jahr 2026 Gesetze zur Verlängerung der Ausnahmeregelung für akute Krankenhausversorgung zu Hause bis 2030. Die politische Richtung gibt Gesundheitssystemen einen längeren Planungszeitraum für akute häusliche Versorgung. myLaurel berichtete im Jahr 2025 von einem Wachstum von 400 % bei Partnern und 575 % bei betreuten Patienten. Post-akute und Rehabilitationsdienste profitieren ebenfalls von häuslicher Überwachung und Therapieunterstützung. Das Medikamentenmanagement entwickelt sich durch sprachgestützte und KI-unterstützte Werkzeuge, die Routineaufgaben für Nutzer erleichtern können.

Nach Endnutzer:
Verbraucher sichern Volumen, während Regierungen systemweite Bereitstellung ermöglichenGesundheitsverbraucher hielten im Jahr 2026 46,28 % der Telecare-Marktgröße. Die Nachfrage kommt von Abonnements für persönliche Notfallreaktionssysteme, arbeitgebergeförderter Wellness-Überwachung und selbstverwalteten Geräten für chronische Erkrankungen. Die Vertrautheit der Verbraucher mit Smartwatch-Gesundheitsfunktionen kann einige Formen der häuslichen Überwachung leichter zugänglich machen. Gesundheitsdienstleister sind eine weitere wichtige Gruppe, da sie Krankenhaus-zu-Hause-, virtuelle Pflege- und Programme für chronische Erkrankungen betreiben. Kostenträger werden ebenfalls zu aktiveren Käufern präventiver Überwachungsdienste. Betreiber von betreutem Wohnen und Langzeitpflege fügen Umgebungsüberwachung hinzu, um die Personalkapazität zu steuern.
Staatliche und kommunale Pflegeorganisationen sollen bis 2032 mit einer CAGR von 6,84 % wachsen. Öffentliche Beschaffung macht technologiegestützte Pflege zu einem formaleren Bestandteil der Sozialversorgungsstrategie. Der Gloucestershire County Council vergab im September 2025 einen 5-Jahres-Vertrag im Wert von 6 Millionen GBP an Careium, um technologiegestützte Pflege für 2.500 ältere Menschen bereitzustellen. Der Vertrag umfasst unter anderem Sturzmelder, Türsensoren, Demenzuhren und Wohlbefindens-Anwendungen. Solche Verträge können für Anbieter, die operative Standards erfüllen können, planbare mehrjährige Einnahmen schaffen. Sie können auch etablierte Unternehmen mit der Kapazität begünstigen, große Bereitstellungen für lokale Behörden zu unterstützen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 36,42 % des globalen Telecare-Marktanteils. Die Region kombiniert eine entwickelte Gesundheitsinfrastruktur, eine breite Erstattung für die Fernüberwachung von Patienten und eine große Bevölkerung mit chronischem Versorgungsbedarf. Im Herbst 2025 erstatteten 41 US-amerikanische staatliche Medicaid-Programme die Fernüberwachung von Patienten. Maryland hob die Vorabgenehmigung auf, und Kalifornien hob seine Mindestaltersbeschränkung im Jahr 2025 auf. Diese Änderungen bieten eine öffentliche Kostenträgerbasis für weitere Anbieter- und Handelsaktivitäten. Das Programm für akute Krankenhausversorgung zu Hause hatte bis September 2025 419 Einrichtungen in 39 Bundesstaaten genehmigt. Die geplante Verlängerung bis 2030 unterstützt weitere Investitionen in krankenhausähnliche Versorgung zu Hause. Der regulatorische Einfluss in der Region umfasst Datenschutzverpflichtungen gemäß HIPAA und Zahlungsregeln, die zwischen Medicare und Medicaid variieren. Kanada und Mexiko können durch Finanzierung virtueller Versorgung und den Bedarf, Gemeinschaften mit ungleichem Zugang zur Versorgung zu erreichen, zusätzliche Nachfrage generieren.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 7,64 % wachsen und ist damit der am schnellsten wachsende regionale Telecare-Markt. Alternde Bevölkerungen, verbesserte Konnektivität und öffentliche Programme für digitale Gesundheit unterstützen die Akzeptanz in der gesamten Region. Eine Fallstudie aus dem Jahr 2025 in Hokkaido beschrieb eine multidisziplinäre Fernversorgung für eine 85-jährige Person unter Verwendung des HitomeQ Care Support-Systems von Konica Minolta. Das System nutzte eine KI-gestützte Bildanalyse-Deckenkamera an einem dünn besiedelten Standort. Der Bericht beschrieb Verbesserungen des psychischen Wohlbefindens und der sozialen Einbindung. Dentsu und seine Partner starteten im Oktober 2025 ein Wi-Fi-7- und Wi-Fi-Sensing-Pilotprojekt in 5 japanischen Regionen. Das Projekt nutzt Umgebungsaktivitätsinformationen, um Stürze zu erkennen und das Wohlbefinden älterer Menschen zu überwachen. Japans Erfahrung zeigt, wie nicht-invasive Sensorik eingesetzt werden kann, wo Entfernung und Alterung Herausforderungen bei der Dienstleistungserbringung schaffen. Indien, China, Südkorea und Australien haben ebenfalls relevante Chancen durch vernetzte Versorgung, öffentliche Telemedizin-Infrastruktur und Programme für die ländliche Gesundheitsversorgung.
Europa, Naher Osten und Afrika sowie Südamerika
Europa wird durch etablierte Programme im Vereinigten Königreich und in den nordischen Ländern sowie durch den Übergang von analogem zu digitalem Telecare geprägt. Die PSTN-Abschaltung im Vereinigten Königreich im Januar 2027 erhöht den Bedarf an einer sicheren digitalen Migration. Deutschland verfügt über einen besser definierten Weg über die gesetzliche Krankenversicherung für bestimmte KI-gestützte Geräte. Essence SmartCare erhielt im Oktober 2025 die Erstattungszertifizierung für seinen Care@Home Communicator 2.0. Der Telecare-Markt in Europa ist auch dem regulatorischen Einfluss der EU-Medizinprodukteverordnung und der DSGVO ausgesetzt. Im Nahen Osten zeigen die virtuellen Krankenhausprogramme Saudi-Arabiens eine staatlich geführte Bereitstellung, während einkommensschwächere Märkte noch in einem früheren Stadium sind. Südamerika ist weniger entwickelt, da Infrastruktur- und regulatorische Fragmentierung die Akzeptanz einschränken können. Die PAHO führte im März 2025 ein ultraportables Telemedizin-Paket für abgelegene Gemeinschaften in Amerika ein, das den Zugang zu wesentlichen Überwachungswerkzeugen unterstützt. Diese gemischte regionale Gruppe umfasst daher ausgereifte Ersatznachfrage, staatlich geführte Expansion und frühe Infrastrukturentwicklung.
Wettbewerbslandschaft
Marktkonzentration
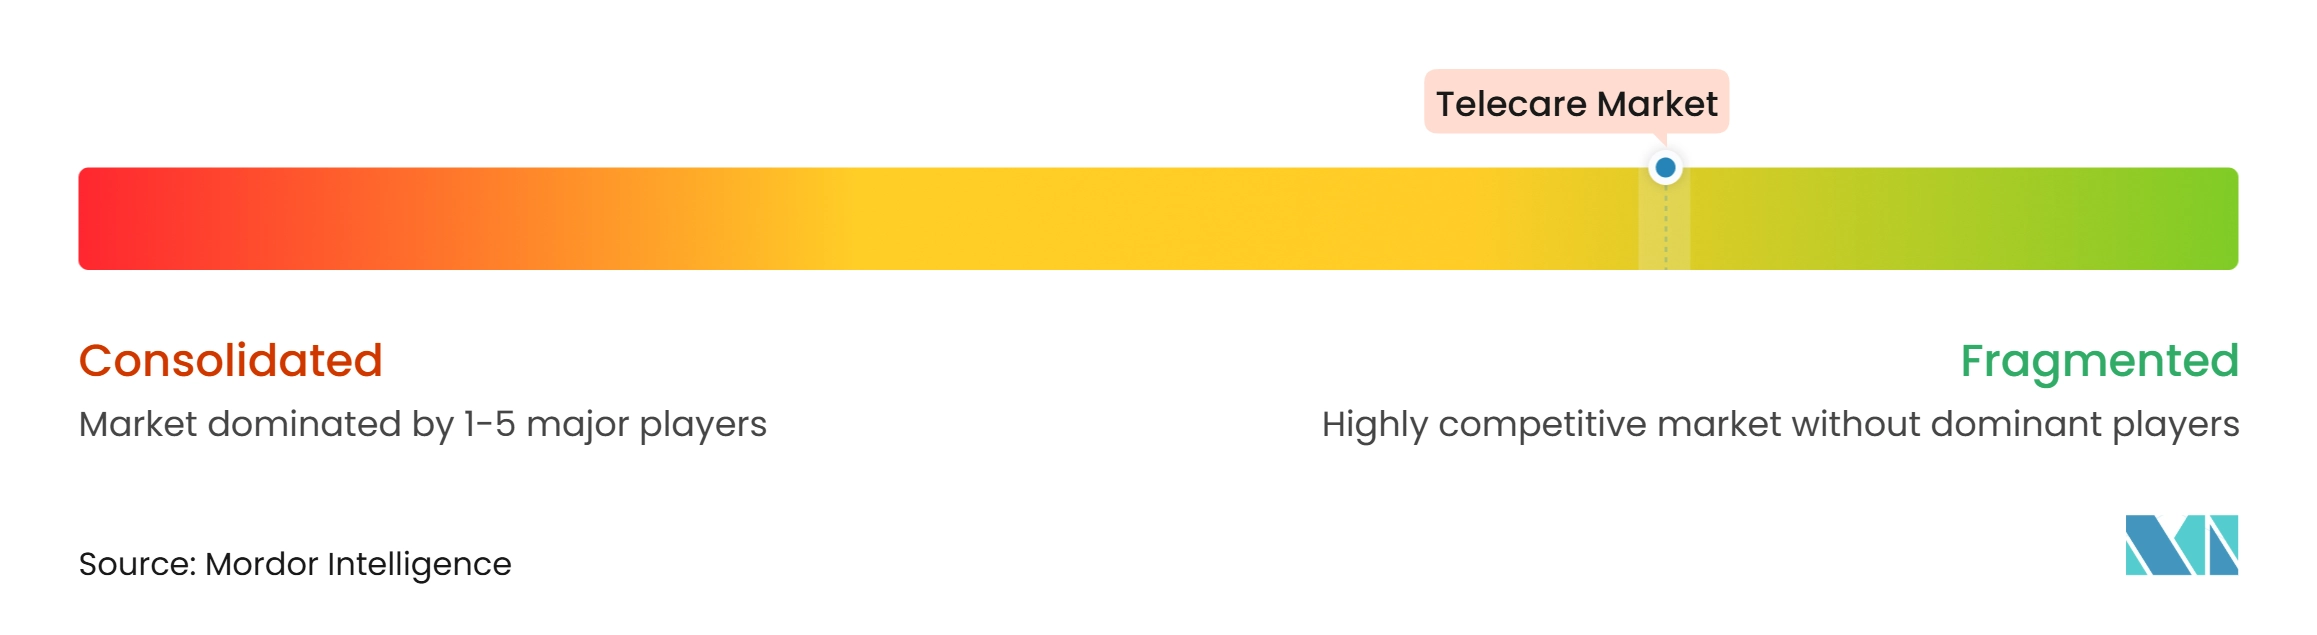
Der Telecare-Markt umfasst große Medizintechnikunternehmen, regionale Spezialisten für verwaltete Dienste und neuere Anbieter mit Fokus auf KI-gestützte Überwachung. Medtronic und Philips erneuerten im Jahr 2025 eine strategische Partnerschaft, die Nellcor-Pulsoximetrie, Microstream-Kapnographie und BIS-Hirnüberwachungstechnologie mit Philips-Überwachungsplattformen kombiniert. Die Partnerschaft unterstützt die Versorgungskontinuität von akuten Einstellungen bis hin zur häuslichen Überwachung. Philips trat im September 2025 auch dem bevorzugten Anbieternetzwerk von Optum Healthcare bei. Seine Mobile Cardiac Telemetry- und Extended Holter-Lösungen wurden für 3,4 Millionen Optum-Mitglieder in 22 US-Bundesstaaten verfügbar. Diese Maßnahmen zeigen, dass führende Unternehmen Partnerschaften und Vertriebsbeziehungen nutzen, um ihre klinische Reichweite zu erweitern. Sie versuchen auch, Überwachungshardware mit kontinuierlichen Versorgungspfaden zu verbinden.
Regionale Unternehmen konkurrieren durch lokale Betriebsfähigkeit und Beziehungen zur öffentlichen Beschaffung. Careium sicherte sich im September 2025 einen vollständig verwalteten Vertrag mit dem Gloucestershire Council. Die Vereinbarung umfasst ein 5-jähriges Lieferprogramm für technologiegestützte Pflege. Legrand Care erwarb im Mai 2026 den finnischen Anbieter von Patientenfluss-Software Axel Health. Die Akquisition fügt seinen vernetzten Pflegeoperationen in der nordischen Region Software-Kompetenz hinzu. Diese Schritte zeigen, warum Unternehmen mit Hardware-Hintergrund Software- und Service-Assets hinzufügen. Der Telecare-Markt belohnt zunehmend Unternehmen, die Installation, Überwachung, Datenverarbeitung und langfristige Pflegeunterstützung kombinieren können.
Umgebungssensorik und klinisch validierte Fernüberwachung sind wichtige Wettbewerbsbereiche. Neteera erhielt im März 2025 die CE-Zertifizierung für ein kontaktloses System, was seinen Eintritt in deutsche und weitere europäische Pflegeumgebungen unterstützt. Teladoc Health erweiterte die Solo Connected Care Platform im Oktober 2026 um kontaktlose Vitalzeichenmessung und Umgebungsdokumentationswerkzeuge. Diese Produkte spiegeln eine Abkehr von Geräten wider, die eine kontinuierliche Nutzerbeteiligung erfordern. Die Verschiebung erhöht auch die Bedeutung von Datenschutz, klinischer Validierung und Integration in bestehende Versorgungssysteme. Die Telecare-Branche hat eine Mischung aus größeren Plattformanbietern und Spezialunternehmen, die unterschiedliche geografische und technologische Nischen bedienen.
Führende Unternehmen der Telecare-Branche
-
Tunstall Healthcare Group Limited
-
Legrand Care
-
TeleAlarm Group
-
ConnectAmerica.com LLC
-
Careium AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Telecare-Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- Alarm.com Incorporated
- Ascom
- Biofourmis, Inc.
- Boston Scientific
- Careium AB
- Chubb Limited
- ConnectAmerica.com LLC
- Doro AB
- Enovation Group B.V.
- Essence SmartCare Ltd.
- Everon Group
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Legrand Care
- Medtronic
- OMRON Healthcare, Inc.
- Resideo Technologies, Inc.
- Skyresponse AB
- Teladoc Health
- TeleAlarm Group
- The Access Group Limited
- Tunstall Healthcare Group Limited
- Vayyar Imaging Ltd.
- Vivify Health, Inc.
Neueste Industrielle Entwicklungen in Telecare-Markt
- Oktober 2026: Teladoc Health lancierte SoloVitals, eine kontaktlose KI-gestützte Vitalzeichenmesslösung mittels rPPG über Kamera, sowie SoloScribe, ein KI-gestütztes Umgebungsdokumentationswerkzeug, innerhalb seiner Solo-Plattform für Krankenhäuser und Gesundheitssysteme. SoloVitals trat in die private Vorschauphase ein, mit einer vollständigen Veröffentlichung, die für Dezember 2026 erwartet wird, was eine bedeutende Erweiterung der kontaktlosen Überwachung in den Mainstream der klinischen Telemedizin markiert.
- Mai 2026: Legrand Care erwarb Axel Health, einen führenden finnischen Anbieter von Patientenfluss-Managementsoftware für Gesundheits- und Sozialversorgungsorganisationen, und erweiterte damit seine Plattformpräsenz im nordischen Markt für vernetzte Pflege und beschleunigte seinen Software-Umsatzanteil.
- Februar 2026: Medtronic kündigte den exklusiven US-Vertrieb des von der FDA zugelassenen Multiparameter-Wearables von Corsano Health an und fügte seinem Krankenhaus-zu-Hause-Überwachungsportfolio kontinuierliche Herzfrequenz-, SpO2-, Atemfrequenz-, Hauttemperatur- und Aktivitätsüberwachung hinzu, nach dem Start des Produkts in Westeuropa im Jahr 2025.
Berichtsumfang des globalen Telecare-Markts
Gemäß dem Berichtsumfang nutzt Telecare Technologie, Sensoren und Kommunikationssysteme, um älteren Erwachsenen, Menschen mit Behinderungen und allein lebenden Personen zu ermöglichen, sicher, unabhängig und geschützt in ihren Häusern zu bleiben.
Der Telecare-Markt ist nach Servicetyp, Angebot, Technologie, Bereitstellungsmodus, Anwendung, Endnutzer und Geografie segmentiert. Nach Servicetyp ist der Markt in Fernüberwachung, Notfallreaktion und persönliche Notfallreaktionssysteme, Fernmedikamentenmanagement, virtuelle Konsultation und Telemedizinpflege sowie Pflegekoordination und soziale Unterstützung segmentiert. Nach Angebot ist der Markt in Hardware und Geräte, Software und Plattformen sowie Überwachungs- und Reaktionsdienste segmentiert. Nach Technologie ist der Markt in kabelgebundene Telecare-Systeme, drahtlose Telecare-Systeme, mobilbasierte Telecare-Lösungen, KI-gestützte und intelligente Telecare-Plattformen, nicht-tragbare Umgebungssensorik sowie tragbare und implantierbare Überwachung segmentiert. Nach Bereitstellungsmodus ist der Markt in cloudbasiert, On-Premises und hybrid segmentiert. Nach Anwendung ist der Markt in Altenpflege und Altern in den eigenen vier Wänden, Management chronischer Erkrankungen, post-akute Versorgung und Rehabilitation, Medikamentenmanagement, Sturzerkennung und Notfallreaktion, Überwachung der psychischen Gesundheit sowie Krankenhaus-zu-Hause und akute Heimversorgung segmentiert. Nach Endnutzer ist der Markt in Gesundheitsverbraucher, Gesundheitsdienstleister, Gesundheitskostenträger, staatliche und kommunale Pflegeorganisationen sowie Anbieter von betreutem Wohnen und Langzeitpflege segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Fernüberwachung |
| Notfallreaktion und persönliche Notfallreaktionssysteme |
| Fernmedikamentenmanagement |
| Virtuelle Konsultation und Telemedizinpflege |
| Pflegekoordination und soziale Unterstützung |
| Hardware und Geräte |
| Software und Plattformen |
| Überwachungs- und Reaktionsdienste |
| Kabelgebundene Telecare-Systeme |
| Drahtlose Telecare-Systeme |
| Mobilbasierte Telecare-Lösungen |
| KI-gestützte und intelligente Telecare-Plattformen |
| Nicht-tragbare Umgebungssensorik |
| Tragbare und implantierbare Überwachung |
| Cloudbasiert |
| On-Premises |
| Hybrid |
| Altenpflege und Altern in den eigenen vier Wänden |
| Management chronischer Erkrankungen |
| Post-akute Versorgung und Rehabilitation |
| Medikamentenmanagement |
| Sturzerkennung und Notfallreaktion |
| Überwachung der psychischen Gesundheit |
| Krankenhaus-zu-Hause und akute Heimversorgung |
| Gesundheitsverbraucher |
| Gesundheitsdienstleister |
| Gesundheitskostenträger |
| Staatliche und kommunale Pflegeorganisationen |
| Anbieter von betreutem Wohnen und Langzeitpflege |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Servicetyp | Fernüberwachung | |
| Notfallreaktion und persönliche Notfallreaktionssysteme | ||
| Fernmedikamentenmanagement | ||
| Virtuelle Konsultation und Telemedizinpflege | ||
| Pflegekoordination und soziale Unterstützung | ||
| Nach Angebot | Hardware und Geräte | |
| Software und Plattformen | ||
| Überwachungs- und Reaktionsdienste | ||
| Nach Technologie | Kabelgebundene Telecare-Systeme | |
| Drahtlose Telecare-Systeme | ||
| Mobilbasierte Telecare-Lösungen | ||
| KI-gestützte und intelligente Telecare-Plattformen | ||
| Nicht-tragbare Umgebungssensorik | ||
| Tragbare und implantierbare Überwachung | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Anwendung | Altenpflege und Altern in den eigenen vier Wänden | |
| Management chronischer Erkrankungen | ||
| Post-akute Versorgung und Rehabilitation | ||
| Medikamentenmanagement | ||
| Sturzerkennung und Notfallreaktion | ||
| Überwachung der psychischen Gesundheit | ||
| Krankenhaus-zu-Hause und akute Heimversorgung | ||
| Nach Endnutzer | Gesundheitsverbraucher | |
| Gesundheitsdienstleister | ||
| Gesundheitskostenträger | ||
| Staatliche und kommunale Pflegeorganisationen | ||
| Anbieter von betreutem Wohnen und Langzeitpflege | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird Telecare bis 2032 erreichen?
Der Telecare-Markt soll bis 2032 einen Wert von 6,85 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 5,01 % wachsen.
Welcher Telecare-Dienst hat den größten Marktanteil?
Die Fernüberwachung führte die Servicetypen im Jahr 2026 mit einem Anteil von 34,82 % an.
Welche Telecare-Technologie wächst am schnellsten?
KI-gestützte und intelligente Telecare-Plattformen sollen bis 2032 mit einer CAGR von 10,28 % wachsen.
Warum ist die cloudbasierte Bereitstellung für Telecare-Anbieter wichtig?
Die cloudbasierte Bereitstellung hielt im Jahr 2026 einen Anteil von 48,63 % und unterstützt den Zugang zu Überwachungsdaten, Software-Updates und vernetzten klinischen Arbeitsabläufen.
Was treibt die Akzeptanz von Krankenhaus-zu-Hause an?
Die Verlängerung der Ausnahmeregelung für akute Krankenhausversorgung zu Hause bis 2030 gibt US-amerikanischen Gesundheitssystemen eine längere politische Grundlage für Investitionen in akute häusliche Versorgung.
Welche Region wächst im Telecare-Bereich am schnellsten?
Asien-Pazifik soll bis 2032 mit einer CAGR von 7,64 % wachsen, unterstützt durch alternde Bevölkerungen, Konnektivität und Programme für digitale Gesundheit.