
Taille et part du marché du Telecare
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.36 Milliards de dollars |
| Taille du Marché (2032) | 6.85 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.01 % |
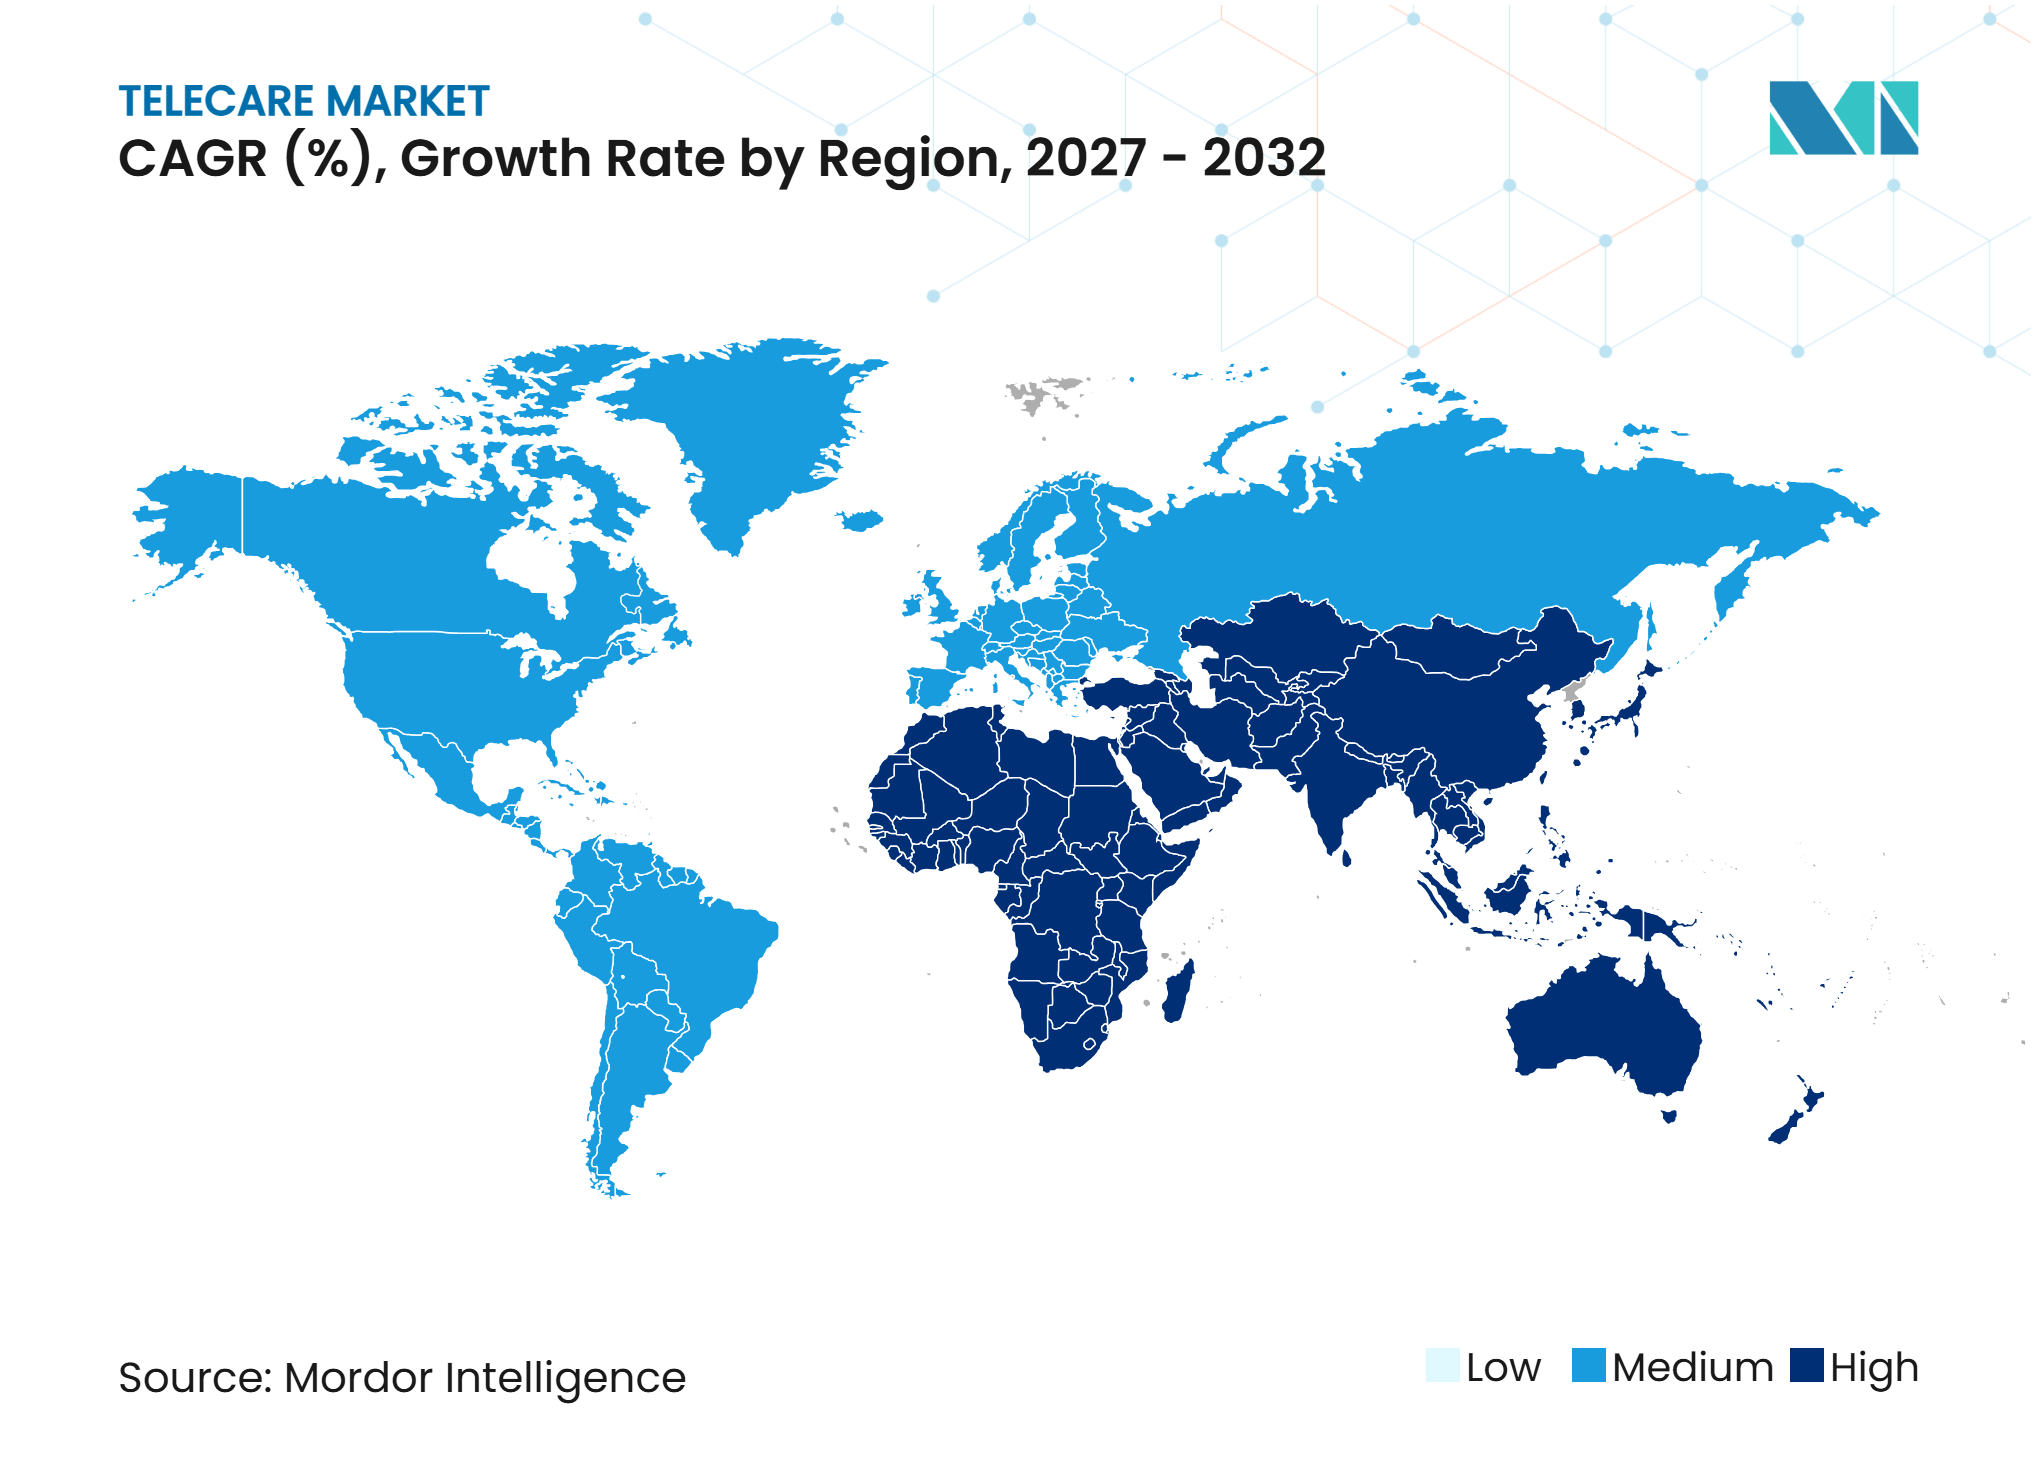
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Telecare par Mordor Intelligence
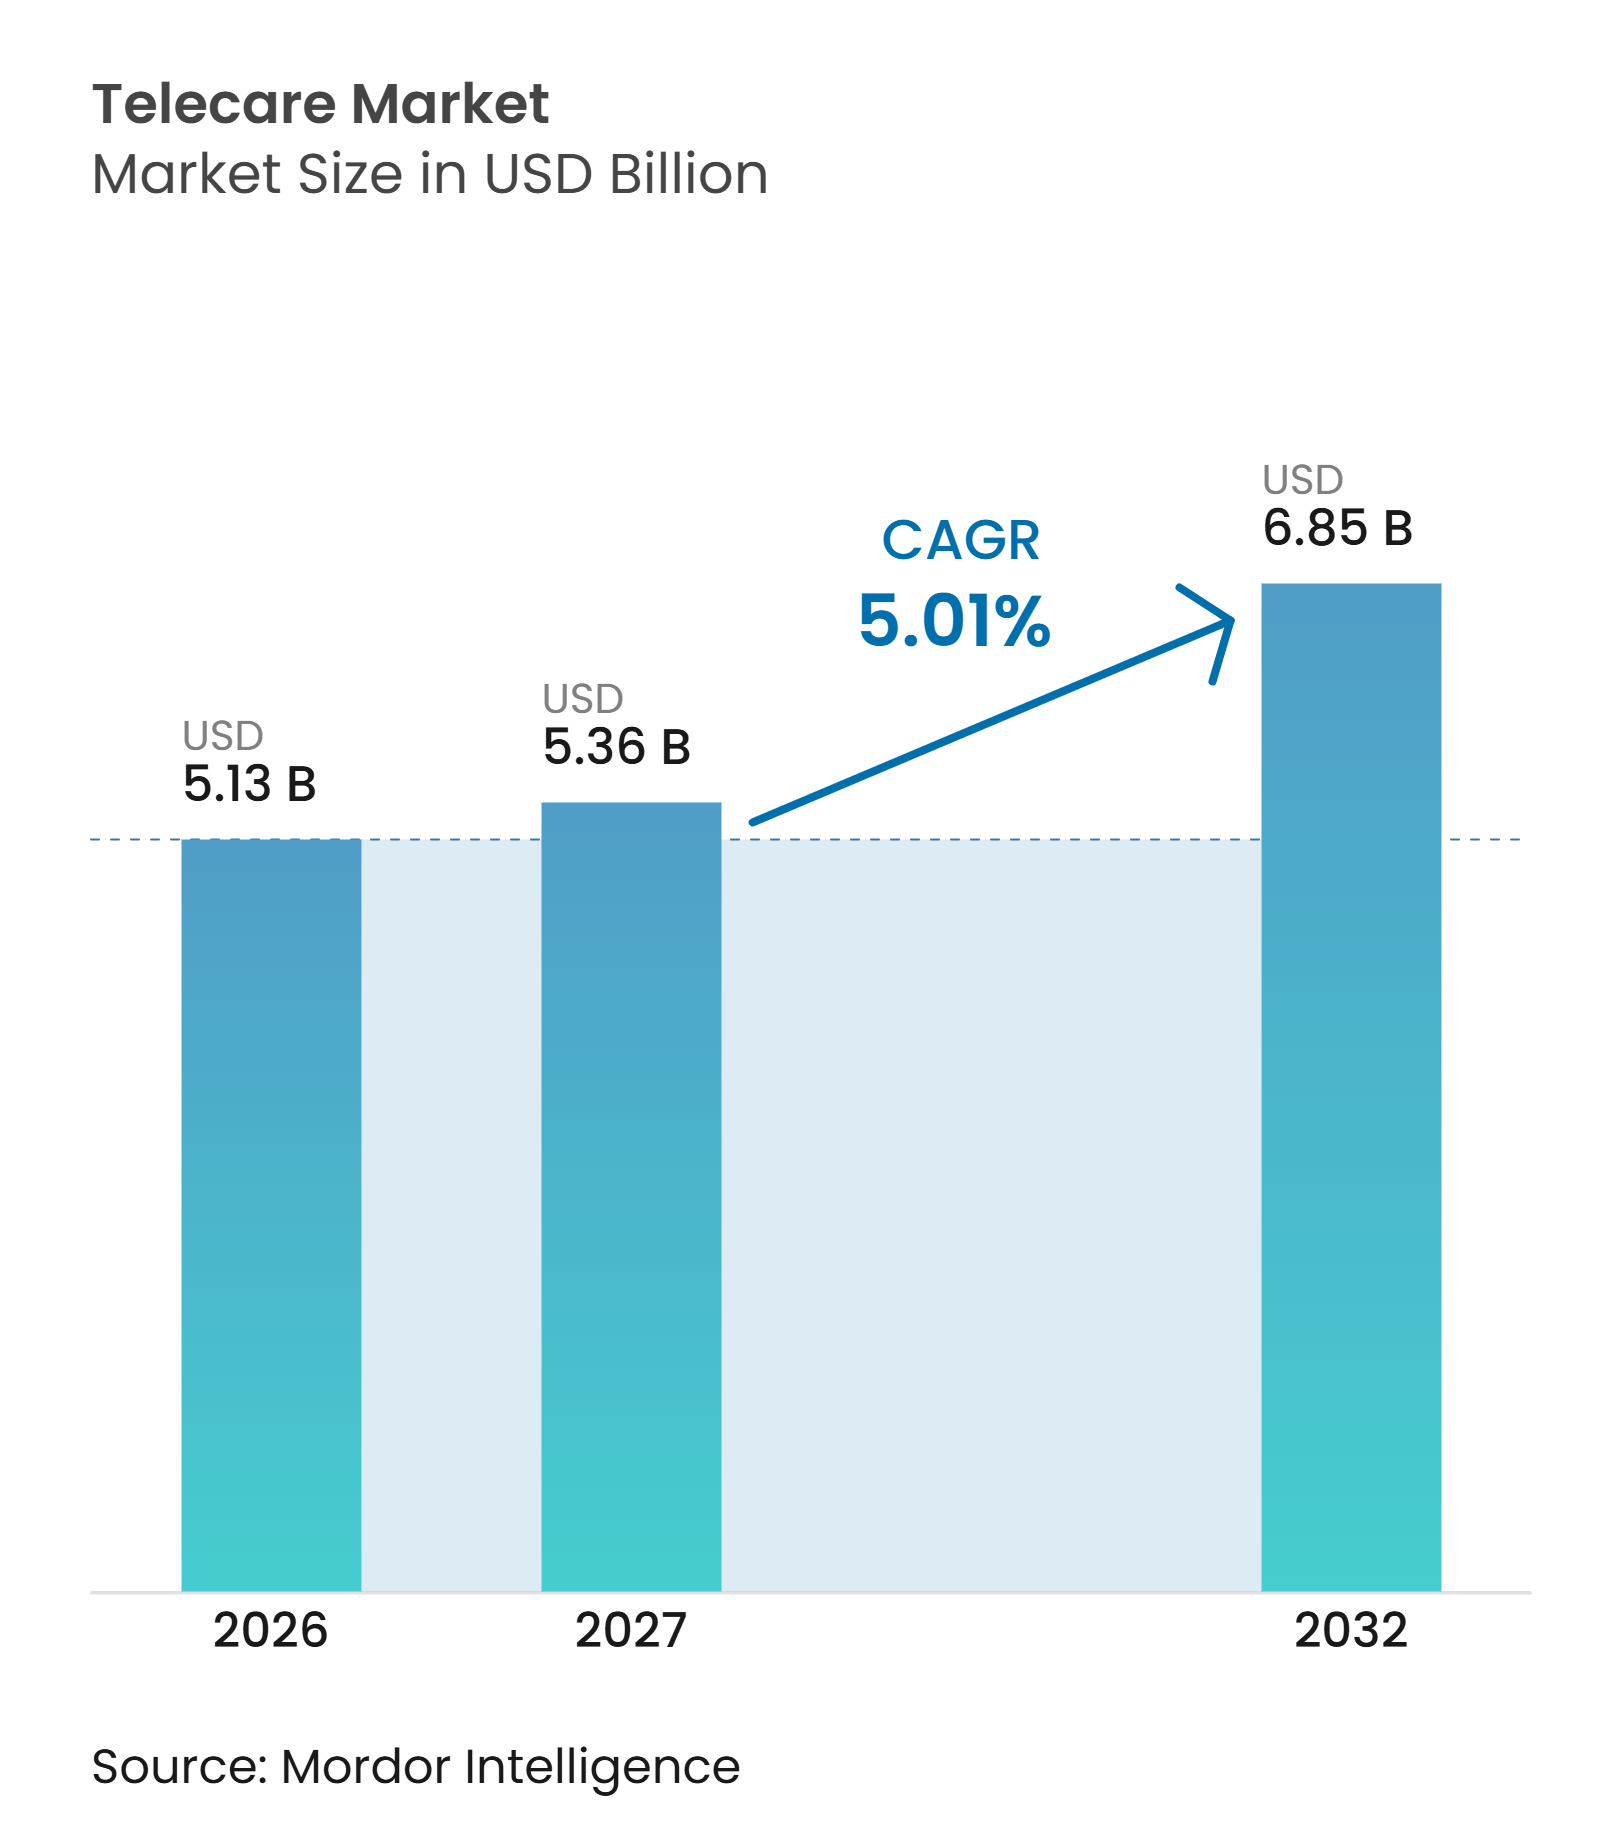
La taille du marché du Telecare est projetée à 5,13 milliards USD en 2026, 5,36 milliards USD en 2027, et devrait atteindre 6,85 milliards USD d'ici 2032, avec une croissance à un CAGR de 5,01 % de 2027 à 2032.
Le marché du Telecare est soutenu par le vieillissement de la population, les besoins en gestion des maladies chroniques et les pénuries de personnel clinique. La demande évolue également vers les soins à domicile, car les systèmes de santé doivent maintenir l'accès tout en gérant les contraintes de capacité. Les appareils connectés, les plateformes cloud et la détection ambiante élargissent le rôle du Telecare, qui passe de la réponse aux urgences à l'observation continue. Les prestataires se font de plus en plus concurrence sur les services gérés, l'interopérabilité, les contrôles de confidentialité et la capacité à soutenir la prestation de soins dans les établissements hospitaliers et à domicile.
Points clés du rapport
- Par type de service, la télésurveillance détenait 34,82 % de la part du marché du Telecare en 2026, tandis que le segment de la consultation virtuelle et des soins infirmiers à distance devrait se développer à un CAGR de 7,44 % jusqu'en 2032.
- Par offre, les services de surveillance et d'intervention détenaient 42,56 % de la part du marché du Telecare en 2026, tandis que le segment des logiciels et plateformes devrait se développer à un CAGR de 7,82 % jusqu'en 2032.
- Par technologie, les systèmes de Telecare sans fil détenaient 31,47 % de la part du marché du Telecare en 2026, tandis que les plateformes de Telecare intelligentes et dotées d'IA devraient se développer à un CAGR de 10,28 % jusqu'en 2032.
- Par mode de déploiement, le déploiement basé sur le cloud détenait 48,63 % de la part du marché du Telecare en 2026 et devrait se développer à un CAGR de 7,15 % jusqu'en 2032.
- Par application, les soins aux personnes âgées et le maintien à domicile détenaient 38,74 % de la part du marché du Telecare en 2026, tandis que les soins hospitaliers à domicile et les soins aigus à domicile devraient se développer à un CAGR de 8,93 % jusqu'en 2032.
- Par utilisateur final, les consommateurs de soins de santé détenaient 46,28 % de la part du marché du Telecare en 2026, tandis que les organisations gouvernementales et communautaires de soins devraient se développer à un CAGR de 6,84 % jusqu'en 2032.
- Par région, l'Amérique du Nord détenait 36,42 % de la part du marché du Telecare en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,64 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché du Telecare*
| Moteur | Impact (~) % sur les prévisions du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement de la population et charge des maladies chroniques | +1.3% | Mondial, avec une concentration précoce en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Pénuries de personnel de santé et capacité de soins à distance | +0.9% | Amérique du Nord, Europe, Australie, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Soutien gouvernemental et des payeurs aux soins virtuels et à domicile | +0.8% | Amérique du Nord et principaux marchés de l'UE, avec un développement précoce dans les pays du GCC et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Appareils connectés, objets connectés portables et analytique cloud | +0.7% | Mondial, porté par l'Amérique du Nord et l'Asie de l'Est | Moyen terme (2-4 ans) |
| Arrêt du PSTN et remplacement du Telecare numérique | +0.5% | Royaume-Uni et Europe au sens large | Court terme (≤ 2 ans) |
| Surveillance non intrusive pour le maintien à domicile des personnes âgées | +0.4% | Europe, Amérique du Nord et Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population et charge croissante des maladies chroniques
Le marché du Telecare répond aux besoins des personnes âgées qui souhaitent rester à domicile tout en maintenant l'accès à un soutien. Le vieillissement et les maladies chroniques accroissent le besoin d'une observation continue en dehors des établissements institutionnels. La surveillance à domicile peut fournir un soutien d'urgence tout en réduisant le besoin de visites de routine répétées. La conception des produits évolue vers des systèmes passifs qui nécessitent moins d'actions fréquentes de la part de l'utilisateur. La sécurité, le confort et une escalade humaine claire peuvent être plus pertinents pour l'adoption que les recommandations cliniques automatisées. Cela favorise l'utilisation de systèmes ambiants et non portables dans les environnements de soins appropriés.
Pénuries de personnel de santé et capacité de soins à distance
Les pénuries de personnel accroissent le besoin d'outils permettant aux équipes cliniques de superviser davantage de personnes sans réduire la qualité des soins. Une discussion d'experts en 2025 sur la télésanté et les effectifs a identifié la pression sur les effectifs, la répartition inégale des prestataires et l'épuisement professionnel comme des préoccupations persistantes pour le système de santé américain. Le marché du Telecare peut aider les prestataires à déplacer l'observation de routine et le suivi en dehors des environnements cliniques traditionnels. La télésurveillance des patients crée un modèle opérationnel distinct avec des ratios personnel-patient, des processus de soins et des mesures de service. Les flux de travail assistés par IA peuvent réduire le travail de documentation, hiérarchiser les alertes et orienter les orientations lorsqu'ils sont utilisés dans le cadre d'une supervision clinique appropriée. Cette orientation rend la capacité de soins à distance pertinente à la fois pour la stratégie des prestataires et les modèles de soins financés par les payeurs.
Arrêt du PSTN accélérant le remplacement du Telecare numérique
Le retrait prévu du réseau téléphonique public commuté analogique du Royaume-Uni en janvier 2027 oblige de nombreux utilisateurs existants du Telecare à passer aux services numériques. Le gouvernement britannique a établi le Plan d'action national pour le Telecare en février 2025 afin de protéger les personnes qui utilisent le Telecare pendant cette transition. Openreach a indiqué en 2025 que plus des deux tiers des lignes fixes avaient migré vers les services numériques, tandis que son programme Prove Telecare a migré plus de 1 000 clients utilisant des équipements de Telecare sur ligne fixe sans interruption. Ce changement avance les décisions de remplacement des appareils analogiques et crée un cycle d'installation à court terme dans l'ensemble du parc Telecare existant. Le marché du Telecare peut donc connaître une activité matérielle plus importante au Royaume-Uni, même lorsque la demande sous-jacente évolue plus progressivement. La migration numérique offre également aux fournisseurs de logiciels une opportunité de travailler avec les autorités locales et les prestataires de soins sur une refonte plus large des services[1].
Appareils connectés, objets connectés portables et analytique cloud
Les objets connectés portables, les appareils ambiants et l'analytique cloud étendent le Telecare au-del des alertes d'urgence vers une observation continue de la santé. Une étude IEEE de 2025 a décrit une plateforme multimodale de maison intelligente pour les soins post-AVC combinant des semelles connectées portables, des caméras ambiantes et un modèle de langage intégré. L'étude a rapporté une sensibilité de 94 % pour la détection des chutes et une réduction de 37 % des visites aux urgences. Teladoc Health a introduit SoloVitals en octobre 2026 en tant que fonctionnalité sans contact utilisant la photopléthysmographie à distance pour mesurer la fréquence cardiaque et la respiration via une caméra standard. Ce développement réduit la dépendance aux pendentifs et aux appareils portés au poignet pour certains besoins de surveillance. Il peut également élargir la concurrence, car les appareils équipés de caméras peuvent devenir des points de surveillance lorsqu'ils répondent aux exigences cliniques, de confidentialité et réglementaires.
Analyse de l'impact des freins du marché du Telecare*
| Frein | Impact (~) % sur les prévisions du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Variation réglementaire en matière de remboursement et transfrontalière | -0.7% | Mondial, avec les effets les plus importants en Europe et sur les marchés émergents | Long terme (≥ 4 ans) |
| Exigences en matière de cybersécurité, de confidentialité et de gouvernance des données | -0.5% | Mondial, avec un accent sur la HIPAA en Amérique du Nord et le RGPD en Europe | Moyen terme (2-4 ans) |
| Complexité de l'interopérabilité et de la migration des équipements hérités | -0.4% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Fatigue des alarmes, exclusion numérique et faible engagement des utilisateurs | -0.3% | Mondial, avec des effets plus importants chez les personnes âgées ayant une faible culture numérique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences en matière de cybersécurité, de confidentialité et de gouvernance des données
Le Telecare à domicile ajoute des risques de cybersécurité car les dispositifs médicaux peuvent partager des réseaux avec des équipements grand public. Les recommandations du NIST publiées en décembre 2025 ont identifié les enceintes intelligentes et les appareils grand public connectés à Internet comme des points d'entrée possibles pour des attaques affectant les systèmes de santé. Les recommandations préconisent de séparer les équipements médicaux des appareils grand public sur les réseaux domestiques. Cette approche est plus facile à gérer dans un établissement clinique que dans des environnements domestiques variés. Le marché du Telecare nécessite donc des modèles de services gérés qui traitent la sécurité tout au long de l'installation, de la connectivité, de l'utilisation des appareils et du support. La conformité en matière de confidentialité exige également le chiffrement, des pistes d'audit et des accords clairs entre les fournisseurs de technologie et les organisations de soins.
Variation réglementaire en matière de remboursement et transfrontalière
Les règles de remboursement déterminent quels groupes peuvent bénéficier de la télésurveillance à distance et dans quelle mesure les services peuvent se développer. À l'automne 2025, 41 programmes Medicaid d'États américains remboursaient la télésurveillance des patients, contre 40 programmes en 2024. Le Maryland a supprimé les exigences d'autorisation préalable, et la Californie a supprimé son exigence d'âge minimum de 21 ans en 2025. Les restrictions fédérales de Medicare sur la télésanté à domicile sont partiellement revenues après l'expiration de certaines dérogations liées à la pandémie en octobre 2025. Cette différence crée un accès inégal car de nombreuses personnes âgées qui pourraient bénéficier du Telecare sont éligibles à Medicare. Les marchés européens diffèrent également, l'Allemagne offrant un parcours d'assurance maladie statutaire plus structuré tandis que d'autres pays s'appuient sur des programmes régionaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
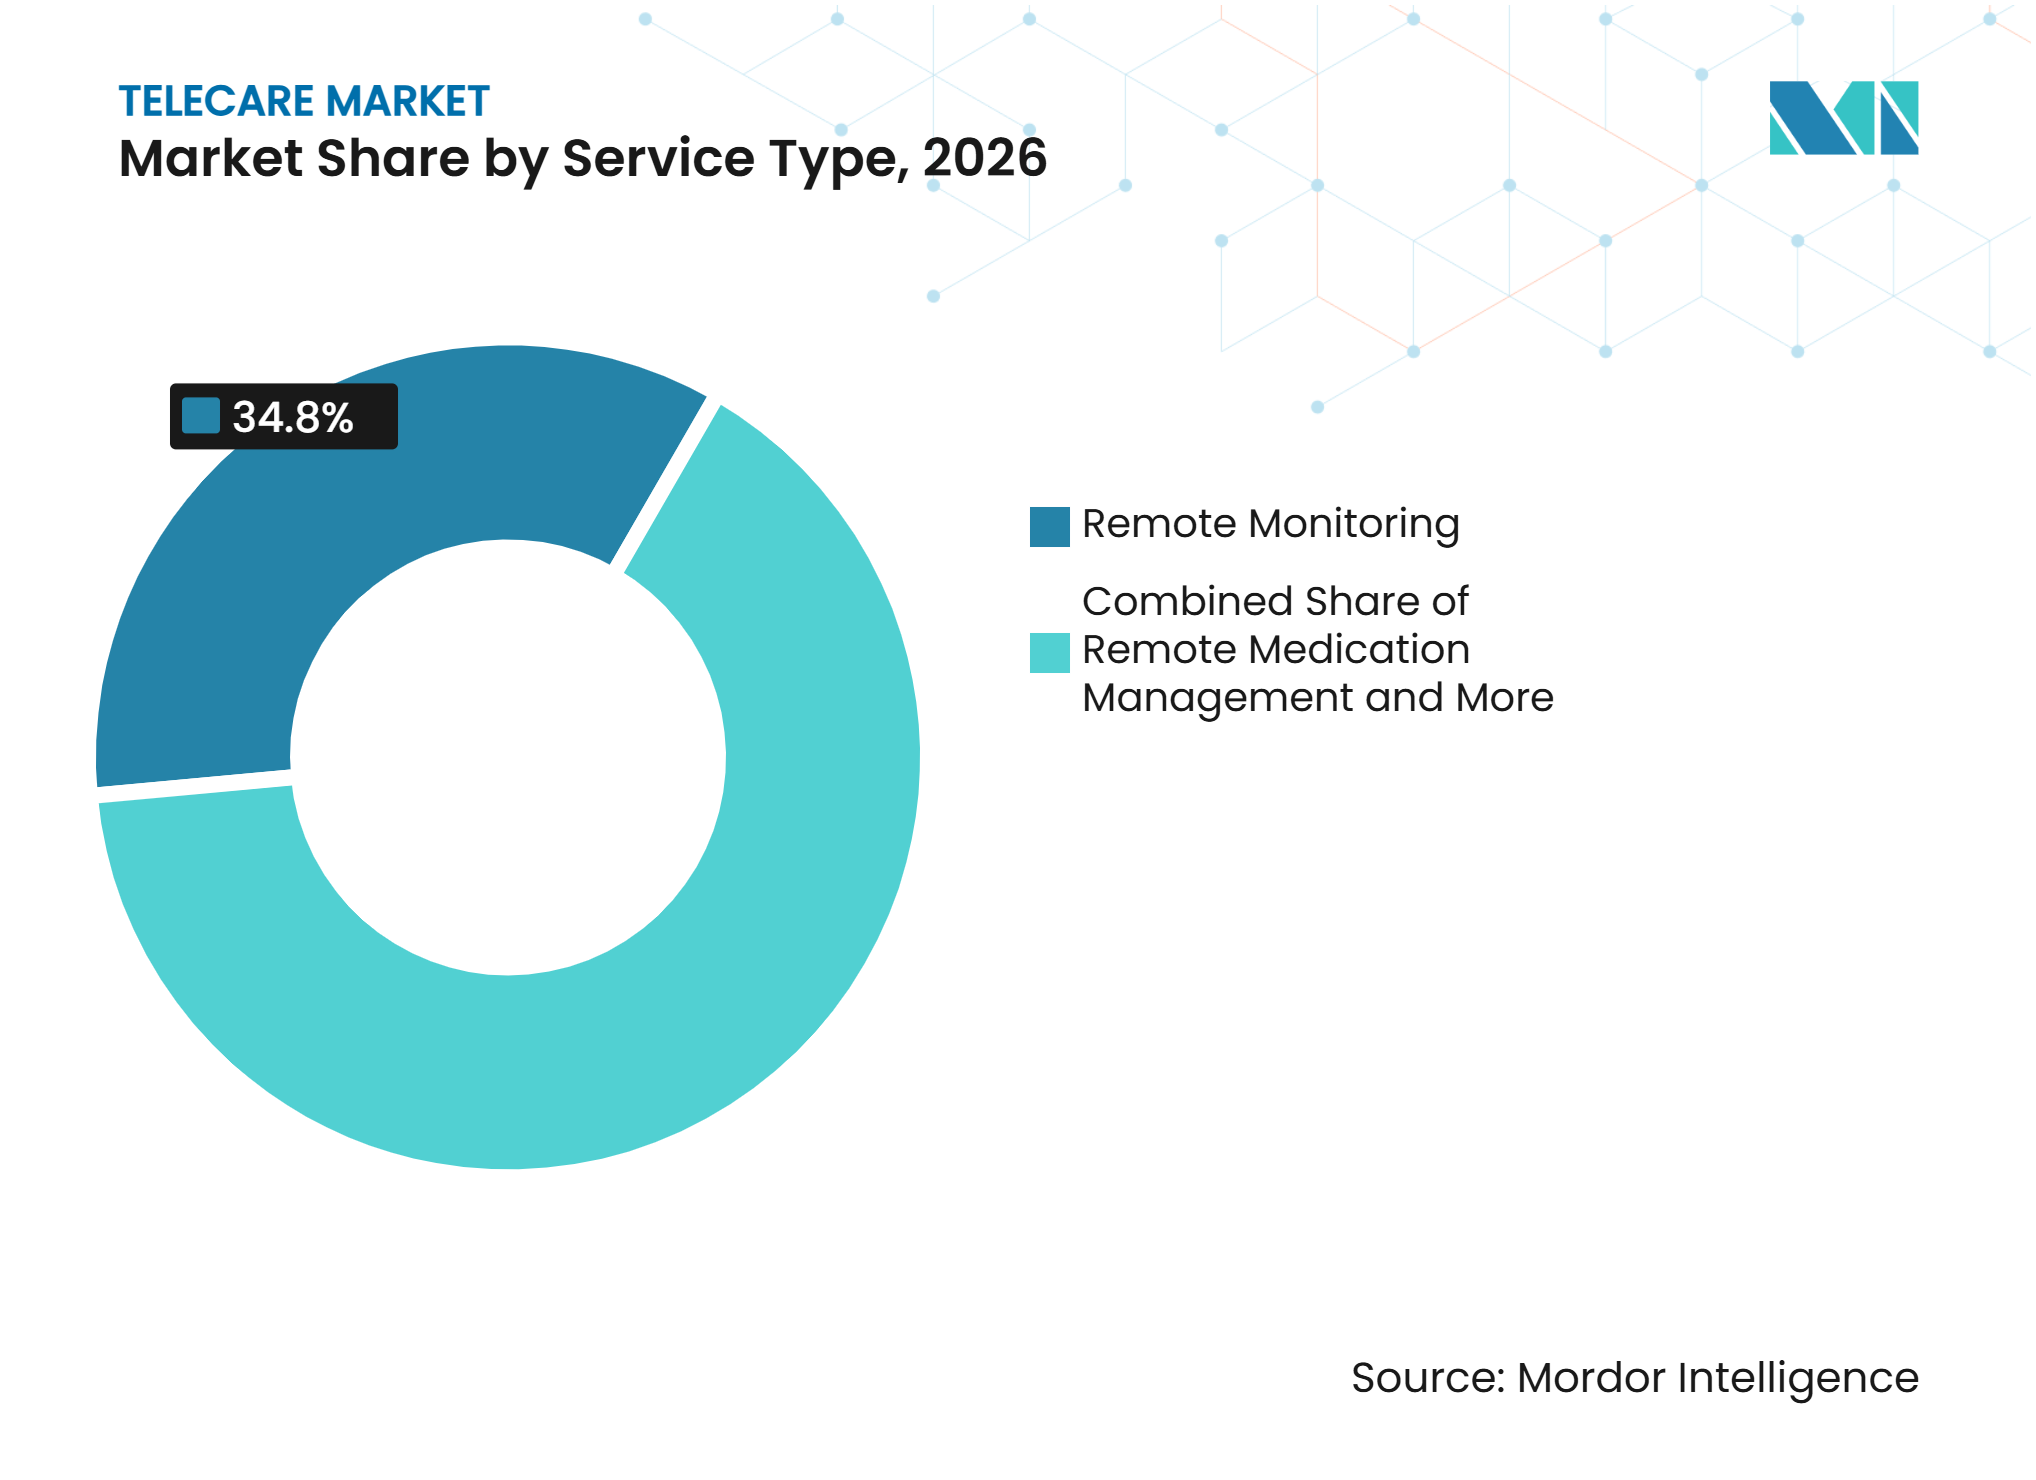
la télésurveillance ancre les revenus tandis que la consultation virtuelle s'accélèreLa télésurveillance représentait 34,82 % de la part du marché du Telecare en 2026, ce qui en fait la principale catégorie de services. Son rôle repose sur l'observation continue des signes vitaux des personnes atteintes de maladies chroniques. Une étude de 2025 portant sur un programme de soins aux patients à distance a rapporté une amélioration relative de 43 % du nombre de patients atteignant leur objectif de tension artérielle. Le programme a également réduit les hospitalisations dans 4 États. Les systèmes de réponse aux urgences et de réponse personnelle aux urgences restent importants car de nombreuses personnes souhaitent vieillir à domicile. La gestion des médicaments et la coordination des soins soutiennent également les personnes ayant des besoins de traitement complexes après une hospitalisation.
La consultation virtuelle et les soins infirmiers à distance devraient croître à un CAGR de 7,44 % jusqu'en 2032, le taux le plus élevé parmi les types de services. Les programmes d'hospitalisation à domicile dépendent d'une supervision par vidéo entre les visites infirmières en personne. Advocate Health a rapporté 2,2 millions de consultations de soins virtuels en 2025 dans 47 lignes de services et 258 sites. Cela représentait une augmentation de 30 % par rapport à l'année précédente. Cette échelle montre que les consultations virtuelles font partie des parcours de soins établis. Les services de coordination des soins peuvent également combiner la surveillance de la santé avec le lien social pour les personnes âgées qui peuvent être isolées.



Par offre :
les services gérés en tête tandis que l'économie des plateformes remodèle les modèles de revenusLes services de surveillance et d'intervention détenaient 42,56 % de la part du marché du Telecare en 2026. Ce résultat montre l'importance des contrats de services gérés récurrents par rapport aux ventes ponctuelles d'appareils. Ces services peuvent inclure la surveillance, la réponse aux alertes, le support à l'installation et la coordination continue des soins. Les acheteurs publics et les autorités locales recherchent de plus en plus des preuves de qualité de service et des résultats mesurables par personne surveillée. Cela favorise les prestataires capables d'opérer à grande échelle et de satisfaire aux exigences contractuelles. Le matériel reste important, mais les appareils grand public moins coûteux peuvent accroître la pression sur les prix dans certaines catégories.
Les logiciels et plateformes devraient croître à un CAGR de 7,82 % jusqu'en 2032. Les fournisseurs de plateformes peuvent combiner des données de santé, des tableaux de bord, des notes cliniques et des connexions aux dossiers de santé électroniques dans un seul environnement. Cela peut rendre un système plus difficile à remplacer qu'un seul élément matériel. Teladoc Health a étendu sa plateforme Solo en octobre 2026 avec SoloVitals et SoloScribe. La société a présenté ces fonctions comme des outils pour aider les hôpitaux à développer les soins connectés. Le secteur du Telecare évolue donc vers des couches logicielles qui connectent l'activité de surveillance aux flux de travail cliniques[2].
Par technologie :
l'infrastructure sans fil arrive à maturité tandis que les plateformes IA définissent le prochain niveau de valeurLes systèmes de Telecare sans fil détenaient 31,47 % de la part du marché du Telecare en 2026. La base installée comprend des systèmes de réponse personnelle aux urgences et des objets connectés portables à connexion cellulaire. L'accès sans fil favorise la mobilité et offre aux utilisateurs un moyen familier de rester connectés en dehors d'un emplacement fixe. Les solutions mobiles utilisent également des applications pour smartphones et des réseaux cellulaires pour servir les personnes qui préfèrent des interfaces de type grand public. Les systèmes filaires restent pertinents dans les maisons de soins où une infrastructure locale fiable peut être plus importante que la mobilité. À mesure que la connectivité devient plus largement disponible, l'infrastructure sans fil de base est susceptible d'offrir moins de différenciation à elle seule.
Les plateformes de Telecare intelligentes et dotées d'IA devraient croître à un CAGR de 10,28 % jusqu'en 2032. Une étude à méthodes mixtes de 2025 menée sur 12 sites a révélé que la surveillance multimodale intégrée réduisait les blessures liées aux chutes de 42 %. La même étude a rapporté des économies nettes de 15 311 USD par participant sur 24 mois par rapport aux soins habituels. La détection ambiante non portable est une partie en développement de ce groupe technologique. Neteera a reçu la certification CE en vertu du règlement européen sur les dispositifs médicaux de classe IIa pour son système de surveillance sans contact 130H-Plus en mars 2025. Cette certification soutient le déploiement commercial en Allemagne et dans d'autres marchés européens.
Par mode de déploiement :
l'architecture cloud soutient un Telecare évolutif et interopérableLe déploiement basé sur le cloud représentait 48,63 % de la taille du marché du Telecare en 2026. Il devrait également croître à un CAGR de 7,15 % jusqu'en 2032, ce qui en fait à la fois le mode de déploiement dominant et celui qui connaît la croissance la plus rapide. Les plateformes cloud peuvent prendre en charge l'accès à distance aux données de surveillance, les mises à jour logicielles et les tableaux de bord cliniques partagés. Elles peuvent également aider les prestataires à connecter plusieurs sites sous un modèle de service commun. Une revue de 2025 a révélé que HL7 FHIR et ISO/IEEE 11073 étaient les normes les plus fréquemment citées en télésurveillance. La revue a également constaté qu'il n'existait pas de norme commune pour l'échange de données entre appareils, ce qui reste un obstacle au déploiement multi-fournisseurs.
Les systèmes sur site restent utiles lorsque les exigences de souveraineté des données limitent l'utilisation d'une infrastructure cloud externe. Cela est particulièrement pertinent pour les systèmes de santé nationaux qui appliquent des contrôles stricts aux informations des patients. Les modèles hybrides peuvent maintenir les alertes sensibles à la latence proches du point de soins tout en utilisant le cloud pour l'analytique et le stockage. Cette conception peut équilibrer la vitesse opérationnelle avec les besoins de gouvernance. Le marché du Telecare nécessite également des plans de migration car les prestataires exploitent souvent des systèmes cliniques et de communication plus anciens. Le besoin continu d'interopérabilité signifie que l'adoption du cloud est liée à une intégration basée sur des normes plutôt qu'à un simple changement d'infrastructure.
Par application :
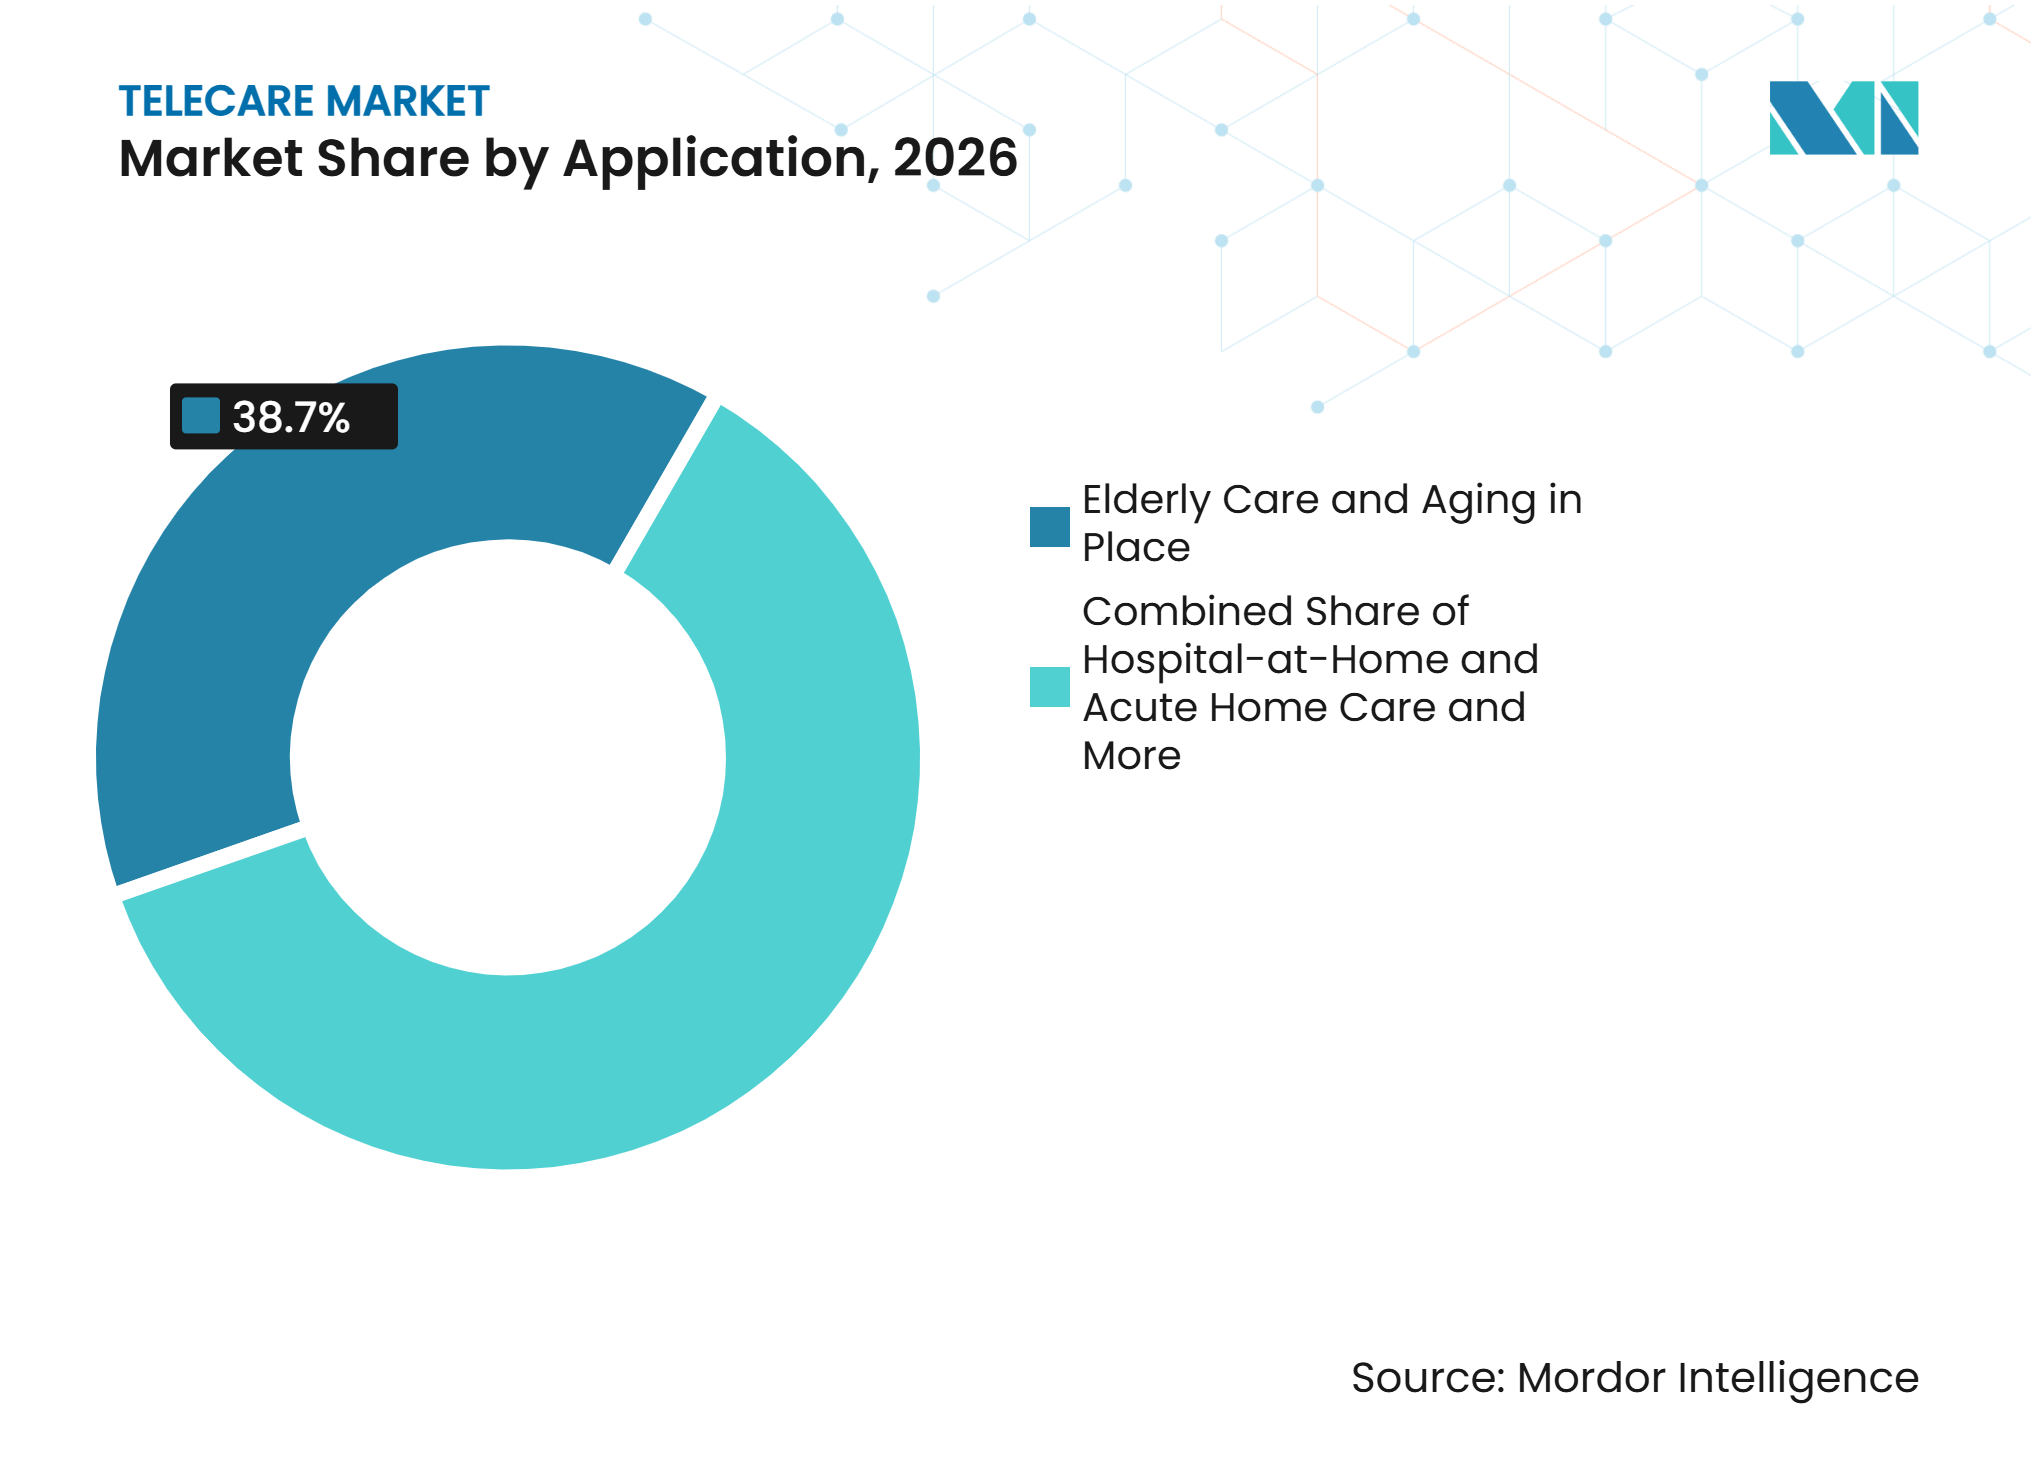
les soins aux personnes âgées ancrent le volume tandis que l'hospitalisation à domicile redéfinit les frontières des soins aigusLes soins aux personnes âgées et le maintien à domicile détenaient 38,74 % de la part du marché du Telecare en 2026. Cette catégorie bénéficie de la préférence de nombreuses personnes âgées à rester chez elles. La surveillance ambiante de la sécurité et le soutien d'urgence peuvent aider les utilisateurs à conserver leur indépendance tout en offrant aux familles et aux équipes soignantes un moyen de répondre aux préoccupations. La gestion des maladies chroniques reste un autre cas d'usage majeur car les personnes ont souvent besoin d'une observation de routine en dehors des hôpitaux. La détection des chutes et la réponse aux urgences restent importantes mais peuvent faire face à une pression sur les prix de la part des technologies de base à pendentif et à bouton. La surveillance de la santé mentale émerge également, bien que les voies de validation clinique restent moins développées.
Les soins hospitaliers à domicile et les soins aigus à domicile devraient croître à un CAGR de 8,93 % jusqu'en 2032. La Chambre des représentants américaine a adopté une législation en 2026 pour prolonger la dérogation relative aux soins hospitaliers aigus à domicile jusqu'en 2030. L'orientation politique donne aux systèmes de santé une période de planification plus longue pour les soins aigus à domicile. myLaurel a rapporté une croissance de 400 % des partenaires et de 575 % des patients servis en 2025. Les services post-aigus et de réadaptation bénéficient également de la surveillance à domicile et du soutien à la thérapie. La gestion des médicaments se développe grâce à des outils à commande vocale et assistés par IA qui peuvent faciliter les tâches de routine pour les utilisateurs.

Par utilisateur final :
les consommateurs soutiennent le volume tandis que les gouvernements permettent un déploiement à l'échelle du systèmeLes consommateurs de soins de santé détenaient 46,28 % de la taille du marché du Telecare en 2026. La demande provient des abonnements aux systèmes de réponse personnelle aux urgences, de la surveillance du bien-être soutenue par les employeurs et des appareils de gestion des maladies chroniques autogérés. La familiarité des consommateurs avec les fonctions de santé des montres intelligentes peut faciliter l'adoption de certaines formes de surveillance à domicile. Les prestataires de soins de santé constituent un autre groupe important car ils exploitent des programmes d'hospitalisation à domicile, de soins infirmiers virtuels et de maladies chroniques. Les payeurs deviennent également des acheteurs plus actifs de services de surveillance préventive. Les opérateurs de résidences assistées et de soins de longue durée ajoutent une surveillance ambiante pour aider à gérer la capacité du personnel.
Les organisations gouvernementales et communautaires de soins devraient croître à un CAGR de 6,84 % jusqu'en 2032. Les marchés publics font des soins assistés par la technologie une partie plus formelle de la stratégie de soins sociaux. Le Conseil du comté de Gloucestershire a attribué à Careium un contrat de 5 ans d'une valeur de 6 millions GBP en septembre 2025 pour fournir des soins assistés par la technologie à 2 500 personnes âgées. Le contrat couvre notamment les détecteurs de chutes, les capteurs de portes, les horloges pour personnes atteintes de démence et les applications de bien-être. De tels contrats peuvent créer des revenus prévisibles sur plusieurs années pour les prestataires capables de satisfaire aux normes opérationnelles. Ils peuvent également favoriser les entreprises établies ayant la capacité de soutenir les déploiements des grandes autorités locales.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 36,42 % de la part mondiale du marché du Telecare en 2026. La région combine une infrastructure de soins de santé développée, un large remboursement de la télésurveillance des patients et une grande population ayant des besoins en soins chroniques. À l'automne 2025, 41 programmes Medicaid d'États américains remboursaient la télésurveillance des patients. Le Maryland a supprimé l'autorisation préalable, et la Californie a supprimé sa restriction d'âge minimum en 2025. Ces changements fournissent une base de payeurs publics pour une activité accrue des prestataires et du secteur commercial. Le programme de soins hospitaliers aigus à domicile avait approuvé 419 établissements dans 39 États en septembre 2025. Sa prolongation prévue jusqu'en 2030 soutient l'investissement continu dans les soins de niveau hospitalier à domicile. L'influence réglementaire dans la région comprend les obligations de confidentialité en vertu de la HIPAA et les règles de paiement qui varient entre Medicare et Medicaid. Le Canada et le Mexique peuvent ajouter de la demande grâce au financement des soins virtuels et à la nécessité d'atteindre les communautés ayant un accès inégal aux soins.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,64 % jusqu'en 2032, ce qui en fait le marché régional du Telecare à la croissance la plus rapide. Le vieillissement des populations, l'amélioration de la connectivité et les programmes publics de santé numérique soutiennent l'adoption dans toute la région. Une étude de cas de 2025 à Hokkaido a décrit des soins multidisciplinaires à distance pour une personne de 85 ans utilisant le système HitomeQ Care Support de Konica Minolta. Le système utilisait une caméra au plafond d'analyse d'images par IA dans un lieu peu peuplé. Le rapport décrivait des améliorations du bien-être psychologique et de l'engagement social. Dentsu et ses partenaires ont lancé un projet pilote Wi-Fi 7 et détection Wi-Fi dans 5 régions japonaises en octobre 2025. Le projet utilise des informations ambiantes sur l'activité pour détecter les chutes et surveiller le bien-être des personnes âgées. L'expérience du Japon montre comment la détection non intrusive peut être utilisée là où la distance et le vieillissement créent des défis de prestation de services. L'Inde, la Chine, la Corée du Sud et l'Australie ont également des opportunités pertinentes grâce aux soins connectés, à l'infrastructure publique de télésanté et aux programmes de santé ruraux.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est façonnée par des programmes établis au Royaume-Uni et dans les pays nordiques, ainsi que par le passage du Telecare analogique au numérique. Le retrait du PSTN au Royaume-Uni en janvier 2027 accroît le besoin d'une migration numérique sécurisée. L'Allemagne dispose d'un parcours d'assurance maladie statutaire plus défini pour certains appareils dotés d'IA. Essence SmartCare a reçu la certification de remboursement pour son Care@Home Communicator 2.0 en octobre 2025. Le marché du Telecare en Europe est également soumis à l'influence réglementaire du règlement européen sur les dispositifs médicaux et du RGPD. Au Moyen-Orient, les programmes d'hôpitaux virtuels d'Arabie saoudite illustrent un déploiement piloté par le gouvernement, tandis que les marchés à revenus plus faibles en sont à un stade plus précoce. L'Amérique du Sud reste moins développée car la fragmentation des infrastructures et de la réglementation peut limiter l'adoption. L'OPS a introduit un kit de télésanté ultra-portable pour les communautés éloignées des Amériques en mars 2025, favorisant l'accès aux outils de surveillance essentiels. Ce groupe régional mixte comprend donc une demande de remplacement mature, une expansion pilotée par le gouvernement et un développement d'infrastructure en phase initiale.
Paysage concurrentiel
Concentration du Marché
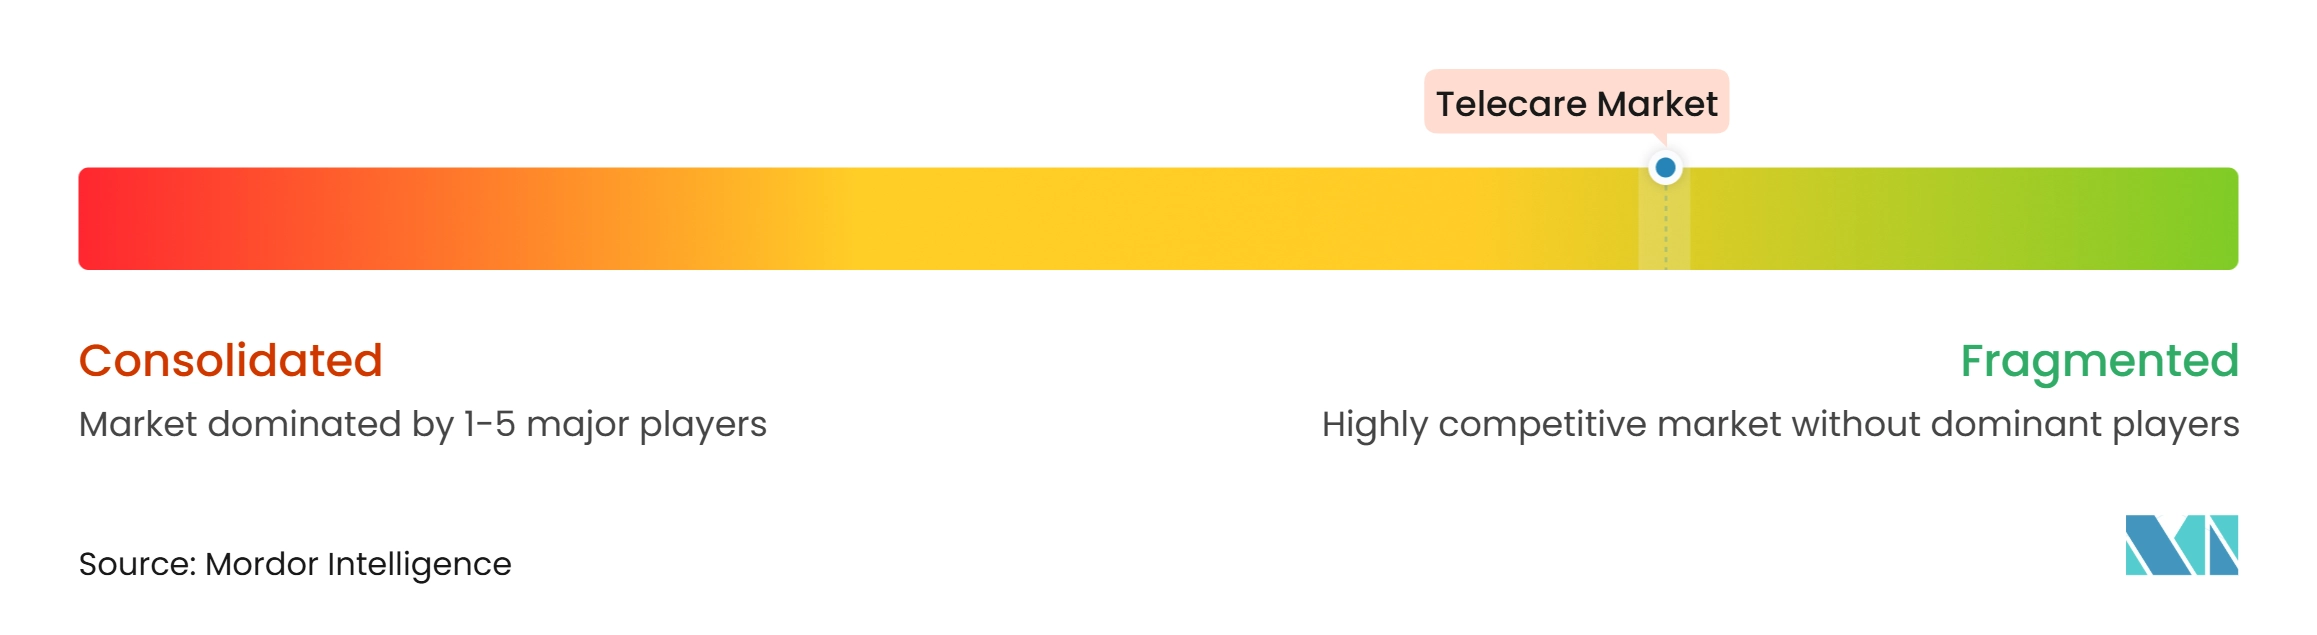
Le marché du Telecare comprend de grandes entreprises de technologie médicale, des spécialistes régionaux des services gérés et de nouveaux prestataires axés sur la surveillance dotée d'IA. Medtronic et Philips ont renouvelé un partenariat stratégique en 2025 combinant la technologie d'oxymétrie de pouls Nellcor, de capnographie Microstream et de surveillance cérébrale BIS avec les plateformes de surveillance Philips. Le partenariat soutient la continuité des soins des environnements aigus à la surveillance à domicile. Philips a également rejoint le réseau de prestataires préférés d'Optum Healthcare en septembre 2025. Ses solutions de télémétrie cardiaque mobile et de Holter étendu sont devenues disponibles pour 3,4 millions de membres d'Optum dans 22 États américains. Ces actions montrent que les entreprises leaders utilisent des partenariats et des relations de distribution pour élargir leur portée clinique. Elles cherchent également à connecter le matériel de surveillance avec des parcours de soins continus.
Les entreprises régionales se font concurrence grâce à leur capacité opérationnelle locale et à leurs relations avec les marchés publics. Careium a obtenu un contrat entièrement géré avec le Conseil du Gloucestershire en septembre 2025. L'accord couvre un programme de prestation de 5 ans pour les soins assistés par la technologie. Legrand Care a acquis Axel Health, fournisseur finlandais de logiciels de gestion des flux de patients, en mai 2026. L'acquisition ajoute une capacité logicielle à ses opérations de soins connectés dans la région nordique. Ces mouvements montrent pourquoi les entreprises ayant une expérience dans le matériel ajoutent des actifs logiciels et de services. Le marché du Telecare récompense de plus en plus les entreprises capables de combiner l'installation, la surveillance, la gestion des données et le soutien aux soins à long terme.
La détection ambiante et la télésurveillance de qualité clinique sont des domaines de concurrence importants. Neteera a obtenu la certification CE pour un système sans contact en mars 2025, ce qui soutient son entrée dans les environnements de soins allemands et européens au sens large. Teladoc Health a étendu la plateforme de soins connectés Solo en octobre 2026 avec une mesure sans contact des signes vitaux et des outils de documentation ambiante. Ces produits reflètent un passage des appareils nécessitant un engagement continu de l'utilisateur. Ce passage accroît également l'importance de la protection de la vie privée, de la validation clinique et de l'intégration avec les systèmes de soins existants. Le secteur du Telecare comprend un mélange de grands fournisseurs de plateformes et d'entreprises spécialisées desservant des niches géographiques et technologiques distinctes.
Leaders du secteur du Telecare
-
Tunstall Healthcare Group Limited
-
Legrand Care
-
TeleAlarm Group
-
ConnectAmerica.com LLC
-
Careium AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Telecare Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Alarm.com Incorporated
- Ascom
- Biofourmis, Inc.
- Boston Scientific
- Careium AB
- Chubb Limited
- ConnectAmerica.com LLC
- Doro AB
- Enovation Group B.V.
- Essence SmartCare Ltd.
- Everon Group
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Legrand Care
- Medtronic
- OMRON Healthcare, Inc.
- Resideo Technologies, Inc.
- Skyresponse AB
- Teladoc Health
- TeleAlarm Group
- The Access Group Limited
- Tunstall Healthcare Group Limited
- Vayyar Imaging Ltd.
- Vivify Health, Inc.
Développements industriels récents dans Marché du Telecare
- Octobre 2026 : Teladoc Health a lancé SoloVitals, une solution de mesure sans contact des signes vitaux par IA utilisant la rPPG via caméra, et SoloScribe, un outil de documentation ambiante par IA, au sein de sa plateforme Solo pour les hôpitaux et les systèmes de santé. SoloVitals est entré en prévisualisation privée, avec une sortie complète prévue en décembre 2026, marquant une expansion significative de la surveillance sans contact dans la télésanté clinique grand public.
- Mai 2026 : Legrand Care a acquis Axel Health, un fournisseur finlandais de premier plan de logiciels de gestion des flux de patients pour les organisations de santé et de soins sociaux, élargissant sa présence sur les plateformes dans le marché des soins connectés nordiques et accélérant sa part de revenus logiciels.
- Février 2026 : Medtronic a annoncé la distribution exclusive aux États-Unis de l'appareil portable multiparamétrique autorisé par la FDA de Corsano Health, ajoutant la surveillance continue de la fréquence cardiaque, de la SpO2, de la fréquence respiratoire, de la température cutanée et de l'activité à son portefeuille de surveillance de l'hôpital au domicile, suite au lancement du produit en Europe occidentale en 2025.
Portée du rapport mondial sur le marché du Telecare
Selon la portée du rapport, le Telecare utilise la technologie, les capteurs et les systèmes de communication pour permettre aux personnes âgées, aux personnes handicapées et aux personnes vivant seules de rester en sécurité, indépendantes et protégées à leur domicile.
Le marché du Telecare est segmenté par type de service, offre, technologie, mode de déploiement, application, utilisateur final et géographie. Par type de service, le marché est segmenté en télésurveillance, réponse aux urgences et systèmes de réponse personnelle aux urgences, gestion des médicaments à distance, consultation virtuelle et soins infirmiers à distance, et coordination des soins et soutien social. Par offre, le marché est segmenté en matériel et appareils, logiciels et plateformes, et services de surveillance et d'intervention. Par technologie, le marché est segmenté en systèmes de Telecare filaires, systèmes de Telecare sans fil, solutions de Telecare mobiles, plateformes de Telecare intelligentes et dotées d'IA, détection ambiante non portable, et surveillance portable et implantable. Par mode de déploiement, le marché est segmenté en basé sur le cloud, sur site et hybride. Par application, le marché est segmenté en soins aux personnes âgées et maintien à domicile, gestion des maladies chroniques, soins post-aigus et de réadaptation, gestion des médicaments, détection des chutes et réponse aux urgences, surveillance de la santé mentale, et soins hospitaliers à domicile et soins aigus à domicile. Par utilisateur final, le marché est segmenté en consommateurs de soins de santé, prestataires de soins de santé, payeurs de soins de santé, organisations gouvernementales et communautaires de soins, et prestataires de résidences assistées et de soins de longue durée. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Télésurveillance |
| Réponse aux urgences et systèmes de réponse personnelle aux urgences |
| Gestion des médicaments à distance |
| Consultation virtuelle et soins infirmiers à distance |
| Coordination des soins et soutien social |
| Matériel et appareils |
| Logiciels et plateformes |
| Services de surveillance et d'intervention |
| Systèmes de Telecare filaires |
| Systèmes de Telecare sans fil |
| Solutions de Telecare mobiles |
| Plateformes de Telecare intelligentes et dotées d'IA |
| Détection ambiante non portable |
| Surveillance portable et implantable |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Soins aux personnes âgées et maintien à domicile |
| Gestion des maladies chroniques |
| Soins post-aigus et de réadaptation |
| Gestion des médicaments |
| Détection des chutes et réponse aux urgences |
| Surveillance de la santé mentale |
| Soins hospitaliers à domicile et soins aigus à domicile |
| Consommateurs de soins de santé |
| Prestataires de soins de santé |
| Payeurs de soins de santé |
| Organisations gouvernementales et communautaires de soins |
| Prestataires de résidences assistées et de soins de longue durée |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de service | Télésurveillance | |
| Réponse aux urgences et systèmes de réponse personnelle aux urgences | ||
| Gestion des médicaments à distance | ||
| Consultation virtuelle et soins infirmiers à distance | ||
| Coordination des soins et soutien social | ||
| Par offre | Matériel et appareils | |
| Logiciels et plateformes | ||
| Services de surveillance et d'intervention | ||
| Par technologie | Systèmes de Telecare filaires | |
| Systèmes de Telecare sans fil | ||
| Solutions de Telecare mobiles | ||
| Plateformes de Telecare intelligentes et dotées d'IA | ||
| Détection ambiante non portable | ||
| Surveillance portable et implantable | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par application | Soins aux personnes âgées et maintien à domicile | |
| Gestion des maladies chroniques | ||
| Soins post-aigus et de réadaptation | ||
| Gestion des médicaments | ||
| Détection des chutes et réponse aux urgences | ||
| Surveillance de la santé mentale | ||
| Soins hospitaliers à domicile et soins aigus à domicile | ||
| Par utilisateur final | Consommateurs de soins de santé | |
| Prestataires de soins de santé | ||
| Payeurs de soins de santé | ||
| Organisations gouvernementales et communautaires de soins | ||
| Prestataires de résidences assistées et de soins de longue durée | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du Telecare d'ici 2032 ?
Le marché du Telecare devrait atteindre 6,85 milliards USD d'ici 2032, avec une croissance à un CAGR de 5,01 % de 2027 à 2032.
Quel service de Telecare détient la plus grande part ?
La télésurveillance a dominé les types de services avec une part de 34,82 % en 2026.
Quelle technologie de Telecare connaît la croissance la plus rapide ?
Les plateformes de Telecare intelligentes et dotées d'IA devraient croître à un CAGR de 10,28 % jusqu'en 2032.
Pourquoi le déploiement cloud est-il important pour les prestataires de Telecare ?
Le déploiement basé sur le cloud détenait une part de 48,63 % en 2026 et soutient l'accès aux données de surveillance, les mises à jour logicielles et les flux de travail cliniques connectés.
Qu'est-ce qui stimule l'adoption des soins hospitaliers à domicile ?
La prolongation de la dérogation relative aux soins hospitaliers aigus à domicile jusqu'en 2030 donne aux systèmes de santé américains une base politique plus longue pour l'investissement dans les soins aigus à domicile.
Quelle région connaît la croissance la plus rapide dans le Telecare ?
L'Asie-Pacifique devrait croître à un CAGR de 7,64 % jusqu'en 2032, soutenue par le vieillissement démographique, la connectivité et les programmes de santé numérique.