
Tamaño y Participación del Mercado de Telecare
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.36 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.85 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.01 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Telecare por Mordor Intelligence
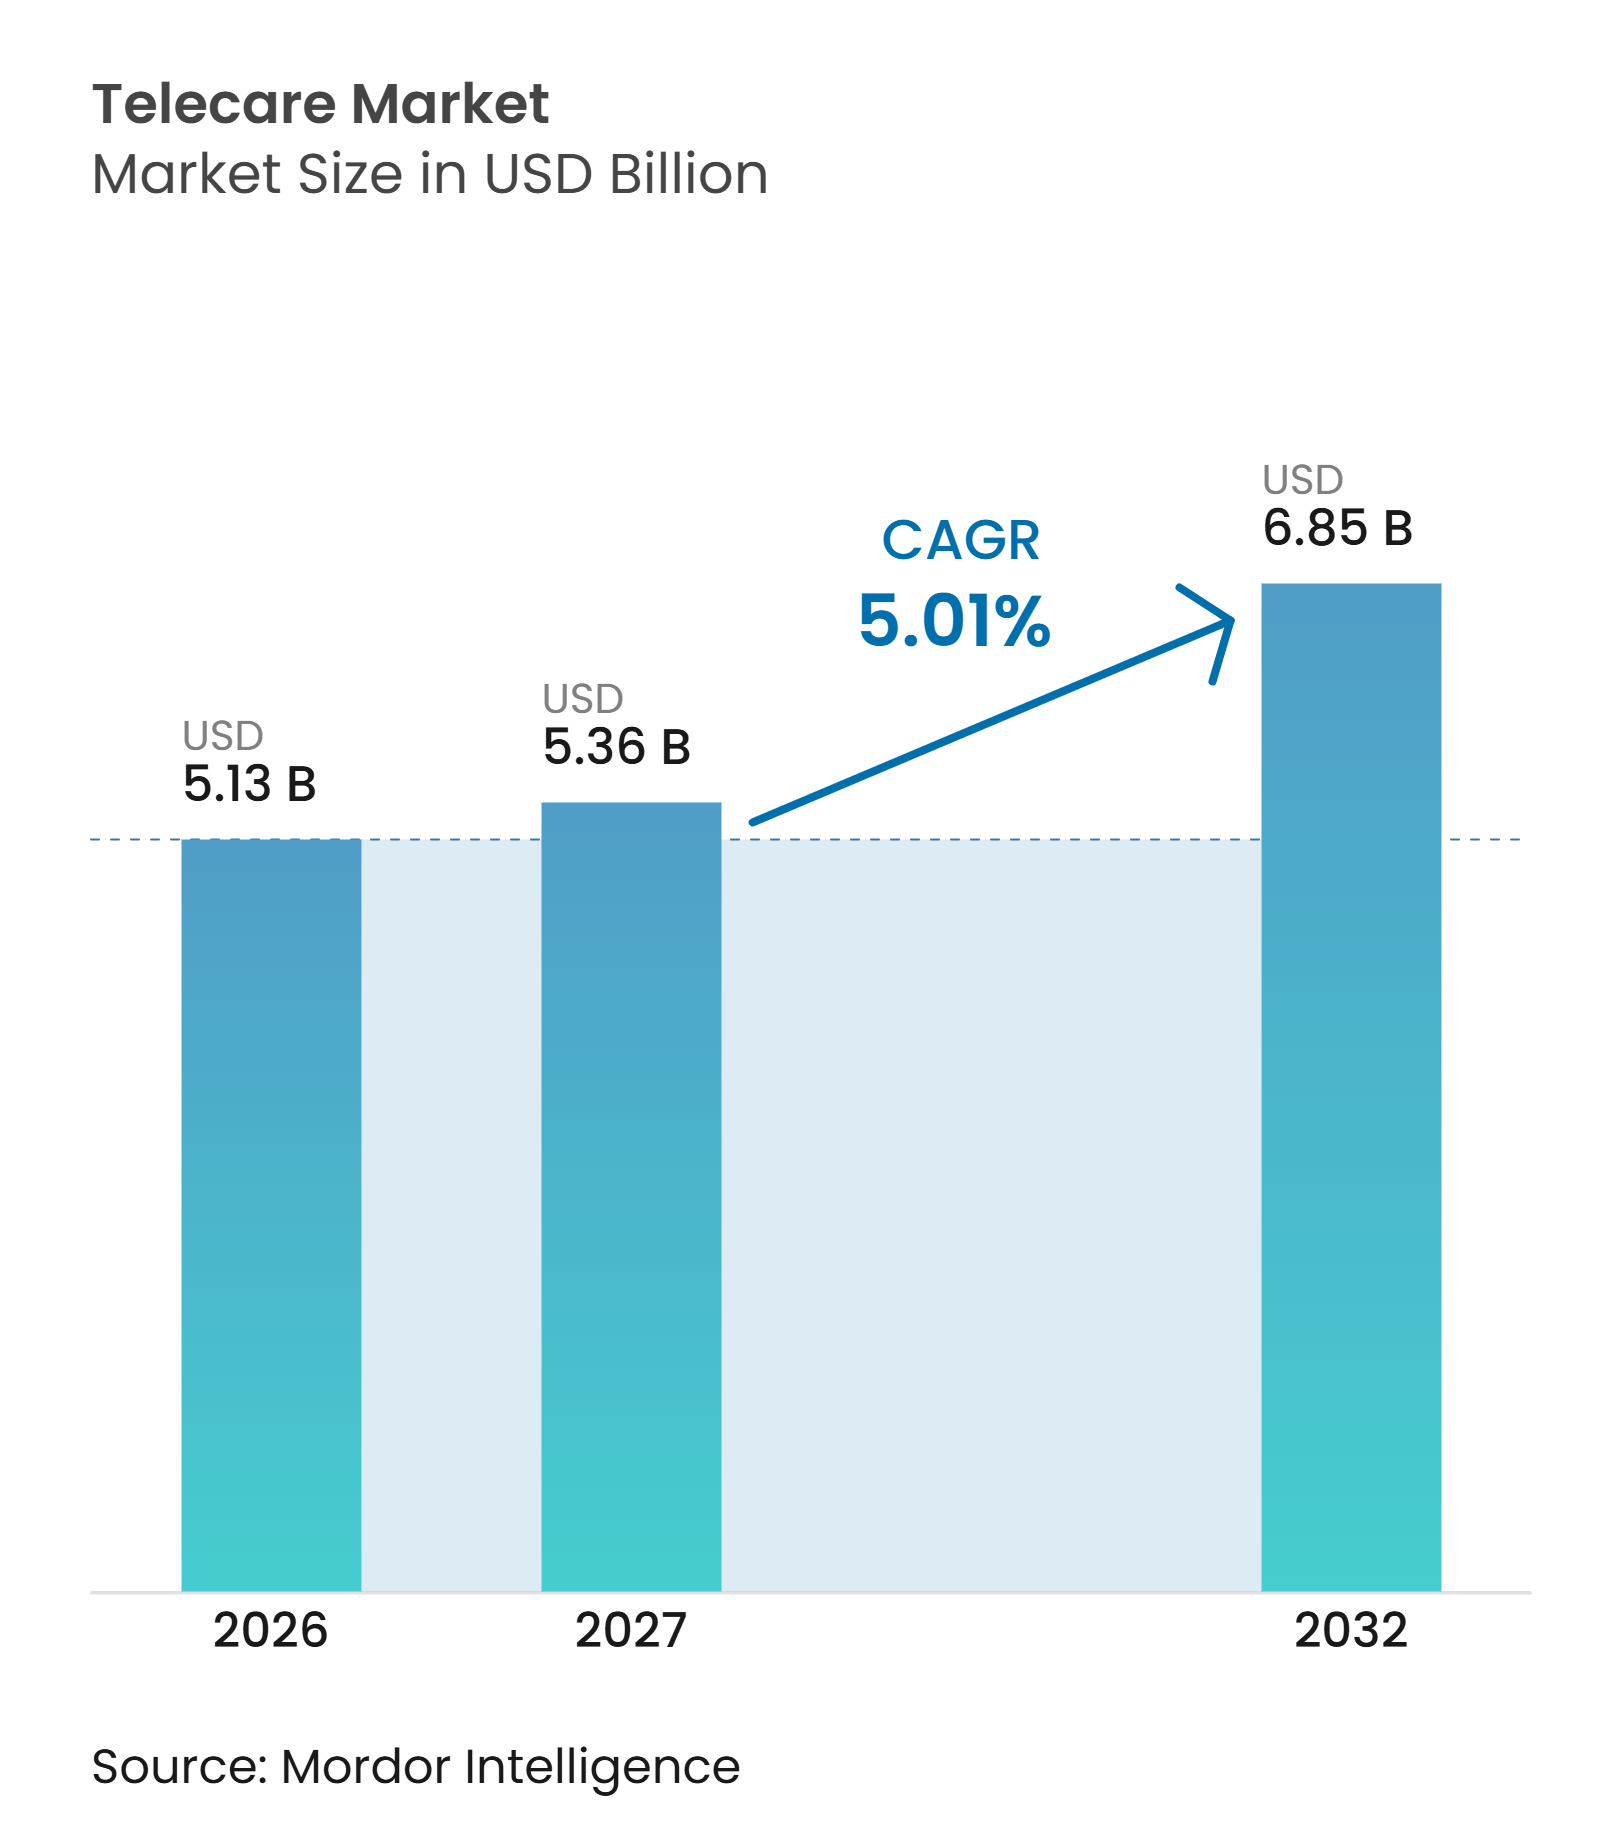
Se proyecta que el tamaño del Mercado de Telecare sea de 5,13 mil millones de USD en 2026, 5,36 mil millones de USD en 2027, y alcance los 6,85 mil millones de USD para 2032, creciendo a una CAGR del 5,01% de 2027 a 2032.
El mercado de telecare está respaldado por el envejecimiento de la población, las necesidades de gestión de enfermedades crónicas y la escasez de personal clínico. La demanda también se está desplazando hacia la atención domiciliaria porque los sistemas de salud necesitan mantener el acceso mientras gestionan las limitaciones de capacidad. Los dispositivos conectados, las plataformas en la nube y la detección ambiental están ampliando el papel del telecare desde la respuesta de emergencia hasta la observación continua. Los proveedores compiten cada vez más en servicios gestionados, interoperabilidad, controles de privacidad y la capacidad de apoyar la prestación de atención en entornos hospitalarios y domiciliarios.
Conclusiones Clave del Informe
- Por tipo de servicio, el monitoreo remoto representó el 34,82% de la participación del mercado de telecare en 2026, mientras que se prevé que el segmento de consulta virtual y teleenfermería se expanda a una CAGR del 7,44% hasta 2032.
- Por oferta, los servicios de monitoreo y respuesta representaron el 42,56% de la participación del mercado de telecare en 2026, mientras que se prevé que el segmento de software y plataformas se expanda a una CAGR del 7,82% hasta 2032.
- Por tecnología, los sistemas de telecare inalámbricos representaron el 31,47% de la participación del mercado de telecare en 2026, mientras que se prevé que las plataformas de telecare habilitadas por IA e inteligentes se expandan a una CAGR del 10,28% hasta 2032.
- Por modo de implementación, la implementación basada en la nube representó el 48,63% de la participación del mercado de telecare en 2026 y se prevé que se expanda a una CAGR del 7,15% hasta 2032.
- Por aplicación, el cuidado de personas mayores y el envejecimiento en el hogar representaron el 38,74% de la participación del mercado de telecare en 2026, mientras que se prevé que el hospital en casa y la atención aguda domiciliaria se expandan a una CAGR del 8,93% hasta 2032.
- Por usuario final, los consumidores de atención médica representaron el 46,28% de la participación del mercado de telecare en 2026, mientras que se prevé que las organizaciones gubernamentales y de atención comunitaria se expandan a una CAGR del 6,84% hasta 2032.
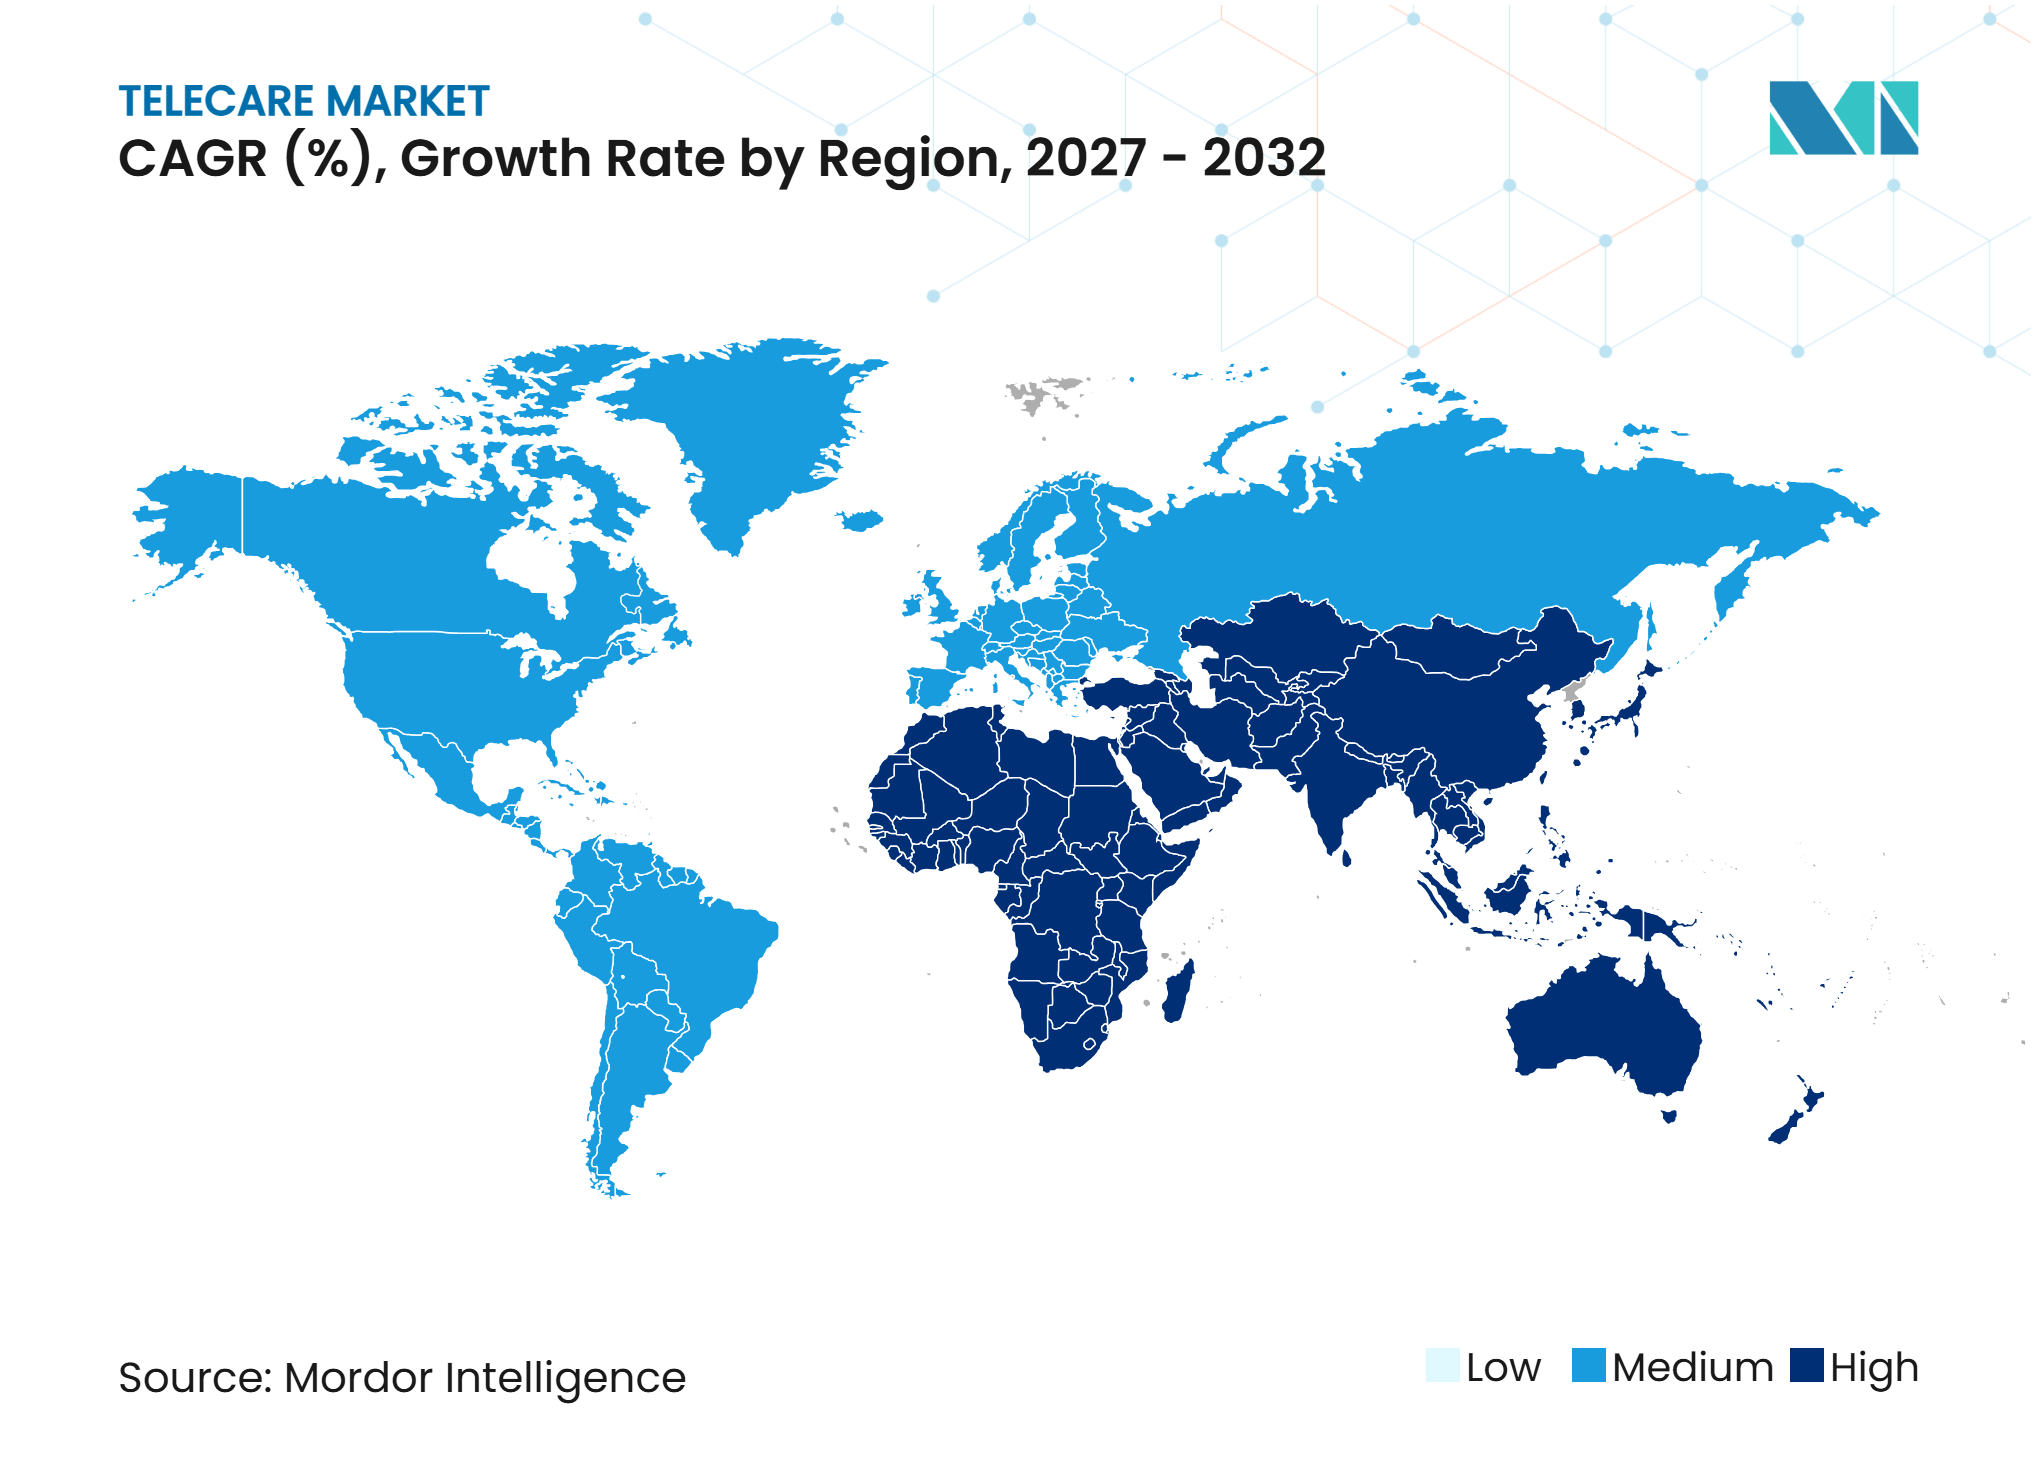
- Por región, América del Norte representó el 36,42% de la participación del mercado de telecare en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 7,64% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Telecare*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Población y Carga de Enfermedades Crónicas | +1.3% | Global, con concentración temprana en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Escasez de Personal Sanitario y Capacidad de Atención Remota | +0.9% | América del Norte, Europa, Australia, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Apoyo Gubernamental y de Pagadores para la Atención Virtual y Domiciliaria | +0.8% | América del Norte y mercados centrales de la UE, con desarrollo temprano en el GCC y Asia-Pacífico | Mediano plazo (2-4 años) |
| Dispositivos Conectados, Wearables y Análisis en la Nube | +0.7% | Global, liderado por América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Apagado de la PSTN y Sustitución del Telecare Digital | +0.5% | Reino Unido y Europa en general | Corto plazo (≤ 2 años) |
| Monitoreo No Intrusivo para el Envejecimiento en el Hogar | +0.4% | Europa, América del Norte y Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Creciente Carga de Enfermedades Crónicas
El mercado de telecare está respondiendo a los adultos mayores que desean permanecer en casa mientras mantienen acceso a apoyo. El envejecimiento y las enfermedades crónicas están aumentando la necesidad de observación continua fuera de entornos institucionales. El monitoreo domiciliario puede proporcionar apoyo de emergencia al tiempo que reduce la necesidad de visitas rutinarias repetidas. El diseño de productos está evolucionando hacia sistemas pasivos que requieren menos intervención frecuente por parte del usuario. La seguridad, la comodidad y una escalada humana clara pueden ser más relevantes para la adopción que las recomendaciones clínicas automatizadas. Esto respalda el uso de sistemas ambientales y no portátiles en entornos de atención adecuados.
Escasez de Personal Sanitario y Capacidad de Atención Remota
La escasez de personal está aumentando la necesidad de herramientas que permitan a los equipos clínicos supervisar a más personas sin reducir la calidad de la atención. Un debate de expertos de 2025 sobre telesalud y dotación de personal identificó la presión sobre la fuerza laboral, la distribución desigual de proveedores y el agotamiento como preocupaciones persistentes para el sistema de salud de los EE. UU. El mercado de telecare puede ayudar a los proveedores a trasladar la observación rutinaria y el trabajo de seguimiento fuera de los entornos clínicos tradicionales. El monitoreo remoto de pacientes crea un modelo operativo diferenciado con ratios personal-paciente, procesos de atención y medidas de servicio. Los flujos de trabajo asistidos por IA pueden reducir el trabajo de documentación, priorizar alertas y orientar derivaciones cuando se utilizan dentro de una supervisión clínica adecuada. Esta dirección hace que la capacidad de atención remota sea relevante tanto para la estrategia del proveedor como para los modelos de atención financiados por pagadores.
Apagado de la PSTN que Acelera la Sustitución del Telecare Digital
La retirada planificada de la red telefónica pública conmutada analógica del Reino Unido en enero de 2027 requiere que muchos usuarios actuales de telecare migren a servicios digitales. El gobierno del Reino Unido estableció el Plan de Acción Nacional de Telecare en febrero de 2025 para proteger a las personas que utilizan telecare durante el cambio. Openreach informó en 2025 que más de dos tercios de las líneas fijas habían migrado a servicios digitales, mientras que su proyecto Prove Telecare migró a más de 1.000 clientes que utilizaban equipos de telecare de línea fija sin interrupciones. Este cambio adelanta las decisiones de sustitución de dispositivos analógicos y crea un ciclo de instalación a corto plazo en todo el parque de telecare existente. El mercado de telecare puede, por tanto, registrar una mayor actividad de hardware en el Reino Unido incluso cuando la demanda subyacente cambia de forma más gradual. La migración digital también ofrece a los proveedores de software una oportunidad para trabajar con autoridades locales y proveedores de atención en un rediseño más amplio de los servicios[1].
Dispositivos Conectados, Wearables y Análisis en la Nube
Los wearables conectados, los dispositivos ambientales y el análisis en la nube están extendiendo el telecare más allá de las alertas de emergencia hacia la observación continua de la salud. Un estudio del IEEE de 2025 describió una plataforma multimodal de hogar inteligente para la atención post-ictus que combinaba plantillas wearables, cámaras ambientales y un modelo de lenguaje integrado. El estudio reportó una sensibilidad del 94% para la detección de caídas y una reducción del 37% en las visitas a urgencias. Teladoc Health introdujo SoloVitals en octubre de 2026 como una capacidad sin contacto que utiliza fotopletismografía remota para medir la frecuencia cardíaca y la respiración a través de una cámara estándar. Este desarrollo reduce la dependencia de colgantes y hardware de muñeca para ciertas necesidades de monitoreo. También puede ampliar la competencia porque los dispositivos con cámaras pueden convertirse en puntos de monitoreo cuando cumplen con los requisitos clínicos, de privacidad y regulatorios.
Análisis del Impacto de las Restricciones del Mercado de Telecare*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Variación Regulatoria y de Reembolso Transfronteriza | -0.7% | Global, con mayores efectos en Europa y mercados emergentes | Largo plazo (≥ 4 años) |
| Requisitos de Ciberseguridad, Privacidad y Gobernanza de Datos | -0.5% | Global, con enfoque en HIPAA en América del Norte y GDPR en Europa | Mediano plazo (2-4 años) |
| Complejidad de Interoperabilidad y Migración de Equipos Heredados | -0.4% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fatiga de Alarmas, Exclusión Digital y Bajo Compromiso del Usuario | -0.3% | Global, con mayores efectos entre personas mayores con baja alfabetización digital | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Ciberseguridad, Privacidad y Gobernanza de Datos
El telecare domiciliario añade riesgos de ciberseguridad porque los dispositivos médicos pueden compartir redes con equipos de consumo. La guía del NIST publicada en diciembre de 2025 identificó los altavoces inteligentes y los dispositivos de consumo conectados a internet como posibles puntos de entrada para ataques que afectan a los sistemas de salud. La guía recomienda separar los equipos médicos de los dispositivos de consumo en las redes domésticas. Ese enfoque es más fácil de gestionar en una instalación clínica que en entornos domésticos variados. El mercado de telecare necesita, por tanto, modelos de servicio gestionado que aborden la seguridad a lo largo de la instalación, la conectividad, el uso del dispositivo y el soporte. El cumplimiento de la privacidad también requiere cifrado, registros de auditoría y acuerdos claros entre proveedores de tecnología y organizaciones de atención.
Variación Regulatoria y de Reembolso Transfronteriza
Las normas de reembolso determinan qué grupos pueden recibir monitoreo remoto y con qué amplitud pueden escalar los servicios. En otoño de 2025, 41 programas estatales de Medicaid de los EE. UU. reembolsaban el monitoreo remoto de pacientes, en comparación con 40 programas en 2024. Maryland eliminó los requisitos de autorización previa y California eliminó su requisito de edad mínima de 21 años durante 2025. Las restricciones federales de Medicare sobre la telesalud domiciliaria regresaron en parte después de que ciertas exenciones de la era pandémica expiraran en octubre de 2025. Esta diferencia crea un acceso desigual porque muchas personas mayores que podrían beneficiarse del telecare son elegibles para Medicare. Los mercados europeos también difieren, con Alemania proporcionando una vía de seguro de salud estatutario más estructurada mientras que otros países dependen de programas regionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
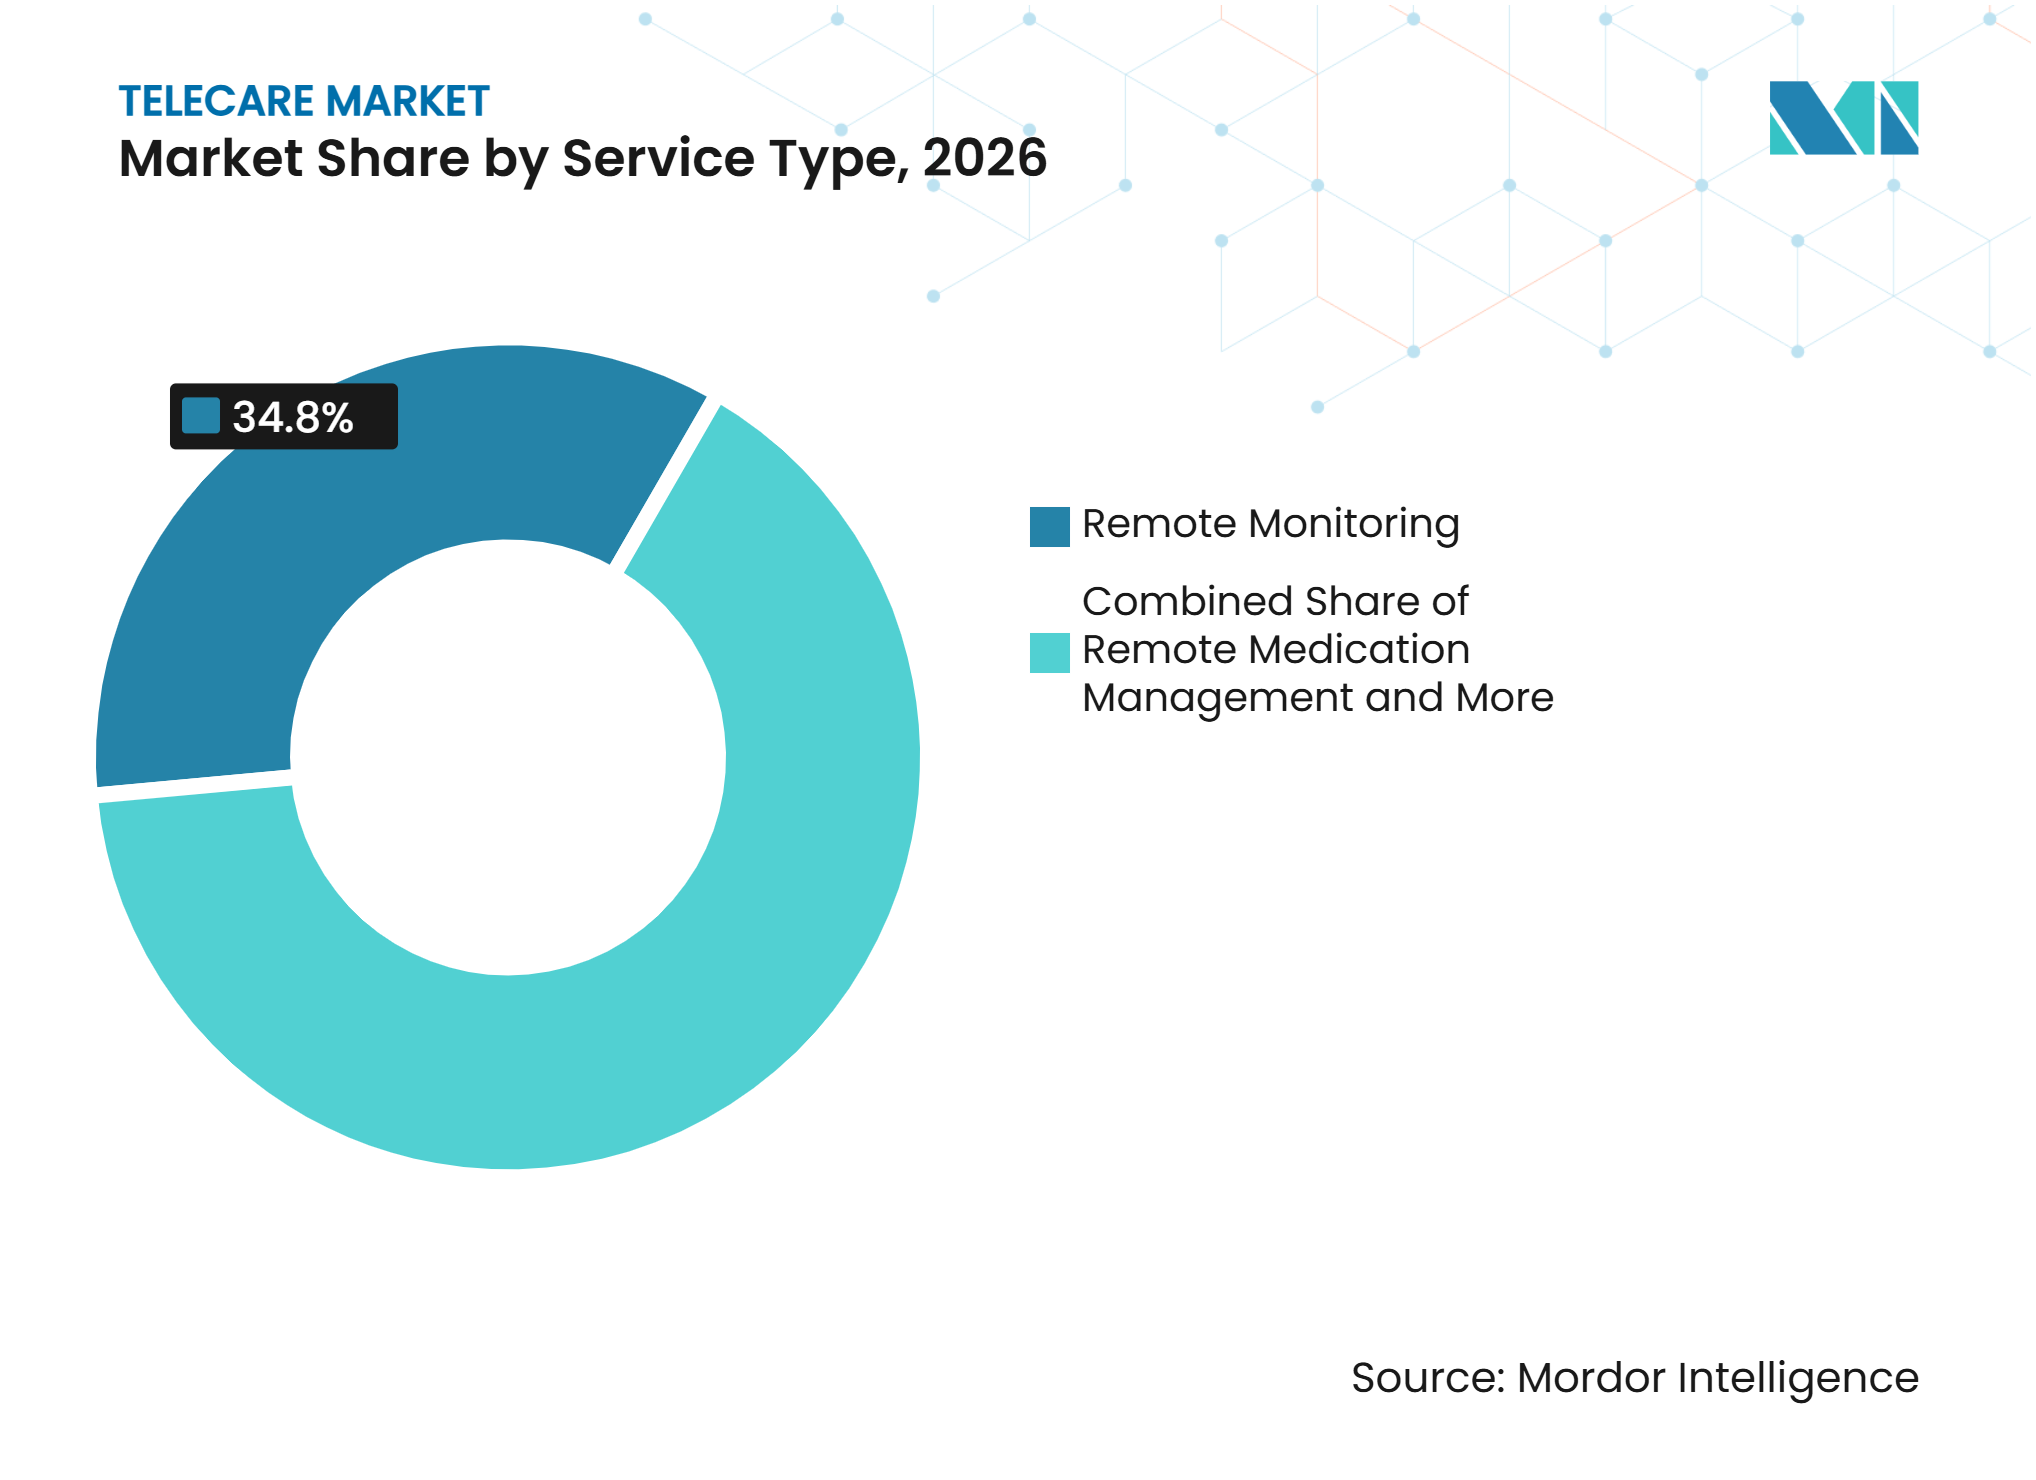
El Monitoreo Remoto Ancla los Ingresos Mientras la Consulta Virtual se AceleraEl monitoreo remoto representó el 34,82% de la participación del mercado de telecare en 2026, convirtiéndolo en la categoría de servicio líder. Su función se basa en la observación continua de signos vitales para personas con enfermedades crónicas. Un estudio de 2025 sobre un programa de atención remota de pacientes reportó una mejora relativa del 43% en el número de pacientes que alcanzaban la presión arterial objetivo. El programa también redujo las admisiones hospitalarias en 4 estados. La respuesta de emergencia y los sistemas de respuesta personal de emergencia siguen siendo importantes porque muchas personas desean envejecer en casa. La gestión de medicamentos y la coordinación de la atención también apoyan a las personas con necesidades de tratamiento complejas después de la atención hospitalaria.
Se prevé que la consulta virtual y la teleenfermería crezcan a una CAGR del 7,44% hasta 2032, la tasa más alta dentro de los tipos de servicio. Los programas de hospital en casa dependen de la supervisión con soporte de video entre las visitas de enfermería presenciales. Advocate Health reportó 2,2 millones de encuentros de atención virtual en 2025 en 47 líneas de servicio y 258 sitios. Esto representó un aumento del 30% respecto al año anterior. La escala muestra que las consultas virtuales se están convirtiendo en parte de las vías de atención establecidas. Los servicios de coordinación de la atención también pueden combinar el monitoreo de salud con la conexión social para personas mayores que pueden estar aisladas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Oferta:
Los Servicios Gestionados Lideran a Medida que la Economía de Plataformas Remodela los Modelos de IngresosLos servicios de monitoreo y respuesta representaron el 42,56% de la participación del mercado de telecare en 2026. El resultado muestra la importancia de los contratos de servicios gestionados recurrentes frente a las ventas únicas de dispositivos. Estos servicios pueden incluir monitoreo, respuesta a alertas, soporte de instalación y coordinación continua de la atención. Los compradores públicos y las autoridades locales buscan cada vez más pruebas de calidad del servicio y resultados medibles por persona monitorizada. Esto favorece a los proveedores que pueden operar a escala y cumplir los requisitos contractuales. El hardware sigue siendo importante, pero los dispositivos de consumo de menor costo pueden aumentar la presión sobre los precios en algunas categorías.
Se prevé que el software y las plataformas crezcan a una CAGR del 7,82% hasta 2032. Los proveedores de plataformas pueden combinar datos de salud, paneles de control, notas clínicas y conexiones con registros electrónicos de salud en un solo entorno. Esto puede hacer que un sistema sea más difícil de reemplazar que un único elemento de hardware. Teladoc Health amplió su plataforma Solo en octubre de 2026 con SoloVitals y SoloScribe. La empresa presentó estas funciones como herramientas para ayudar a los hospitales a escalar la atención conectada. La industria de telecare se está moviendo, por tanto, hacia capas de software que conectan la actividad de monitoreo con los flujos de trabajo clínicos[2].
Por Tecnología:
La Infraestructura Inalámbrica Madura Mientras las Plataformas de IA Definen el Próximo Nivel de ValorLos sistemas de telecare inalámbricos representaron el 31,47% de la participación del mercado de telecare en 2026. La base instalada incluye sistemas de respuesta personal de emergencia y wearables conectados por red celular. El acceso inalámbrico apoya la movilidad y ofrece a los usuarios una forma familiar de mantenerse conectados fuera de una ubicación fija. Las soluciones móviles también utilizan aplicaciones para smartphones y redes celulares para atender a personas que prefieren interfaces de estilo consumidor. Los sistemas con cable siguen siendo relevantes en residencias de cuidado donde una infraestructura local fiable puede ser más importante que la movilidad. A medida que la conectividad se vuelve más ampliamente disponible, es probable que la infraestructura inalámbrica básica ofrezca menos diferenciación por sí sola.
Se prevé que las plataformas de telecare habilitadas por IA e inteligentes crezcan a una CAGR del 10,28% hasta 2032. Un estudio de métodos mixtos de 2025 realizado en 12 sitios encontró que el monitoreo multimodal integrado redujo las lesiones relacionadas con caídas en un 42%. El mismo estudio reportó ahorros netos de 15.311 USD por participante durante 24 meses en comparación con la atención habitual. La detección ambiental no portátil es una parte en desarrollo de este grupo tecnológico. Neteera recibió la certificación CE bajo el Reglamento de Dispositivos Médicos de la UE Clase IIa para su sistema de monitoreo sin contacto 130H-Plus en marzo de 2025. Esta certificación respalda el despliegue comercial en Alemania y otros mercados europeos.
Por Modo de Implementación:
La Arquitectura en la Nube Apoya un Telecare Escalable e InteroperableLa implementación basada en la nube representó el 48,63% del tamaño del mercado de telecare en 2026. También se prevé que crezca a una CAGR del 7,15% hasta 2032, lo que la convierte tanto en el modo de implementación líder como en el de más rápido crecimiento. Las plataformas en la nube pueden apoyar el acceso remoto a datos de monitoreo, actualizaciones de software y paneles clínicos compartidos. También pueden ayudar a los proveedores a conectar múltiples sitios bajo un modelo de servicio común. Una revisión de 2025 encontró que HL7 FHIR e ISO/IEEE 11073 eran los estándares más frecuentemente citados en telemonitoreo. La revisión también encontró que no existía un estándar común para el intercambio de datos entre dispositivos, lo que sigue siendo una barrera para el despliegue de múltiples proveedores.
Los sistemas locales siguen siendo útiles donde los requisitos de soberanía de datos limitan el uso de infraestructura de nube externa. Esto es particularmente relevante para los sistemas nacionales de salud que aplican controles estrictos a la información de los pacientes. Los modelos híbridos pueden mantener las alertas sensibles a la latencia cerca del punto de atención mientras utilizan la nube para análisis y almacenamiento. Este diseño puede equilibrar la velocidad operativa con las necesidades de gobernanza. El mercado de telecare también necesita planes de migración porque los proveedores a menudo operan sistemas clínicos y de comunicaciones más antiguos. La necesidad continua de interoperabilidad significa que la adopción de la nube está vinculada a la integración basada en estándares más que al cambio de infraestructura por sí solo.
Por Aplicación:
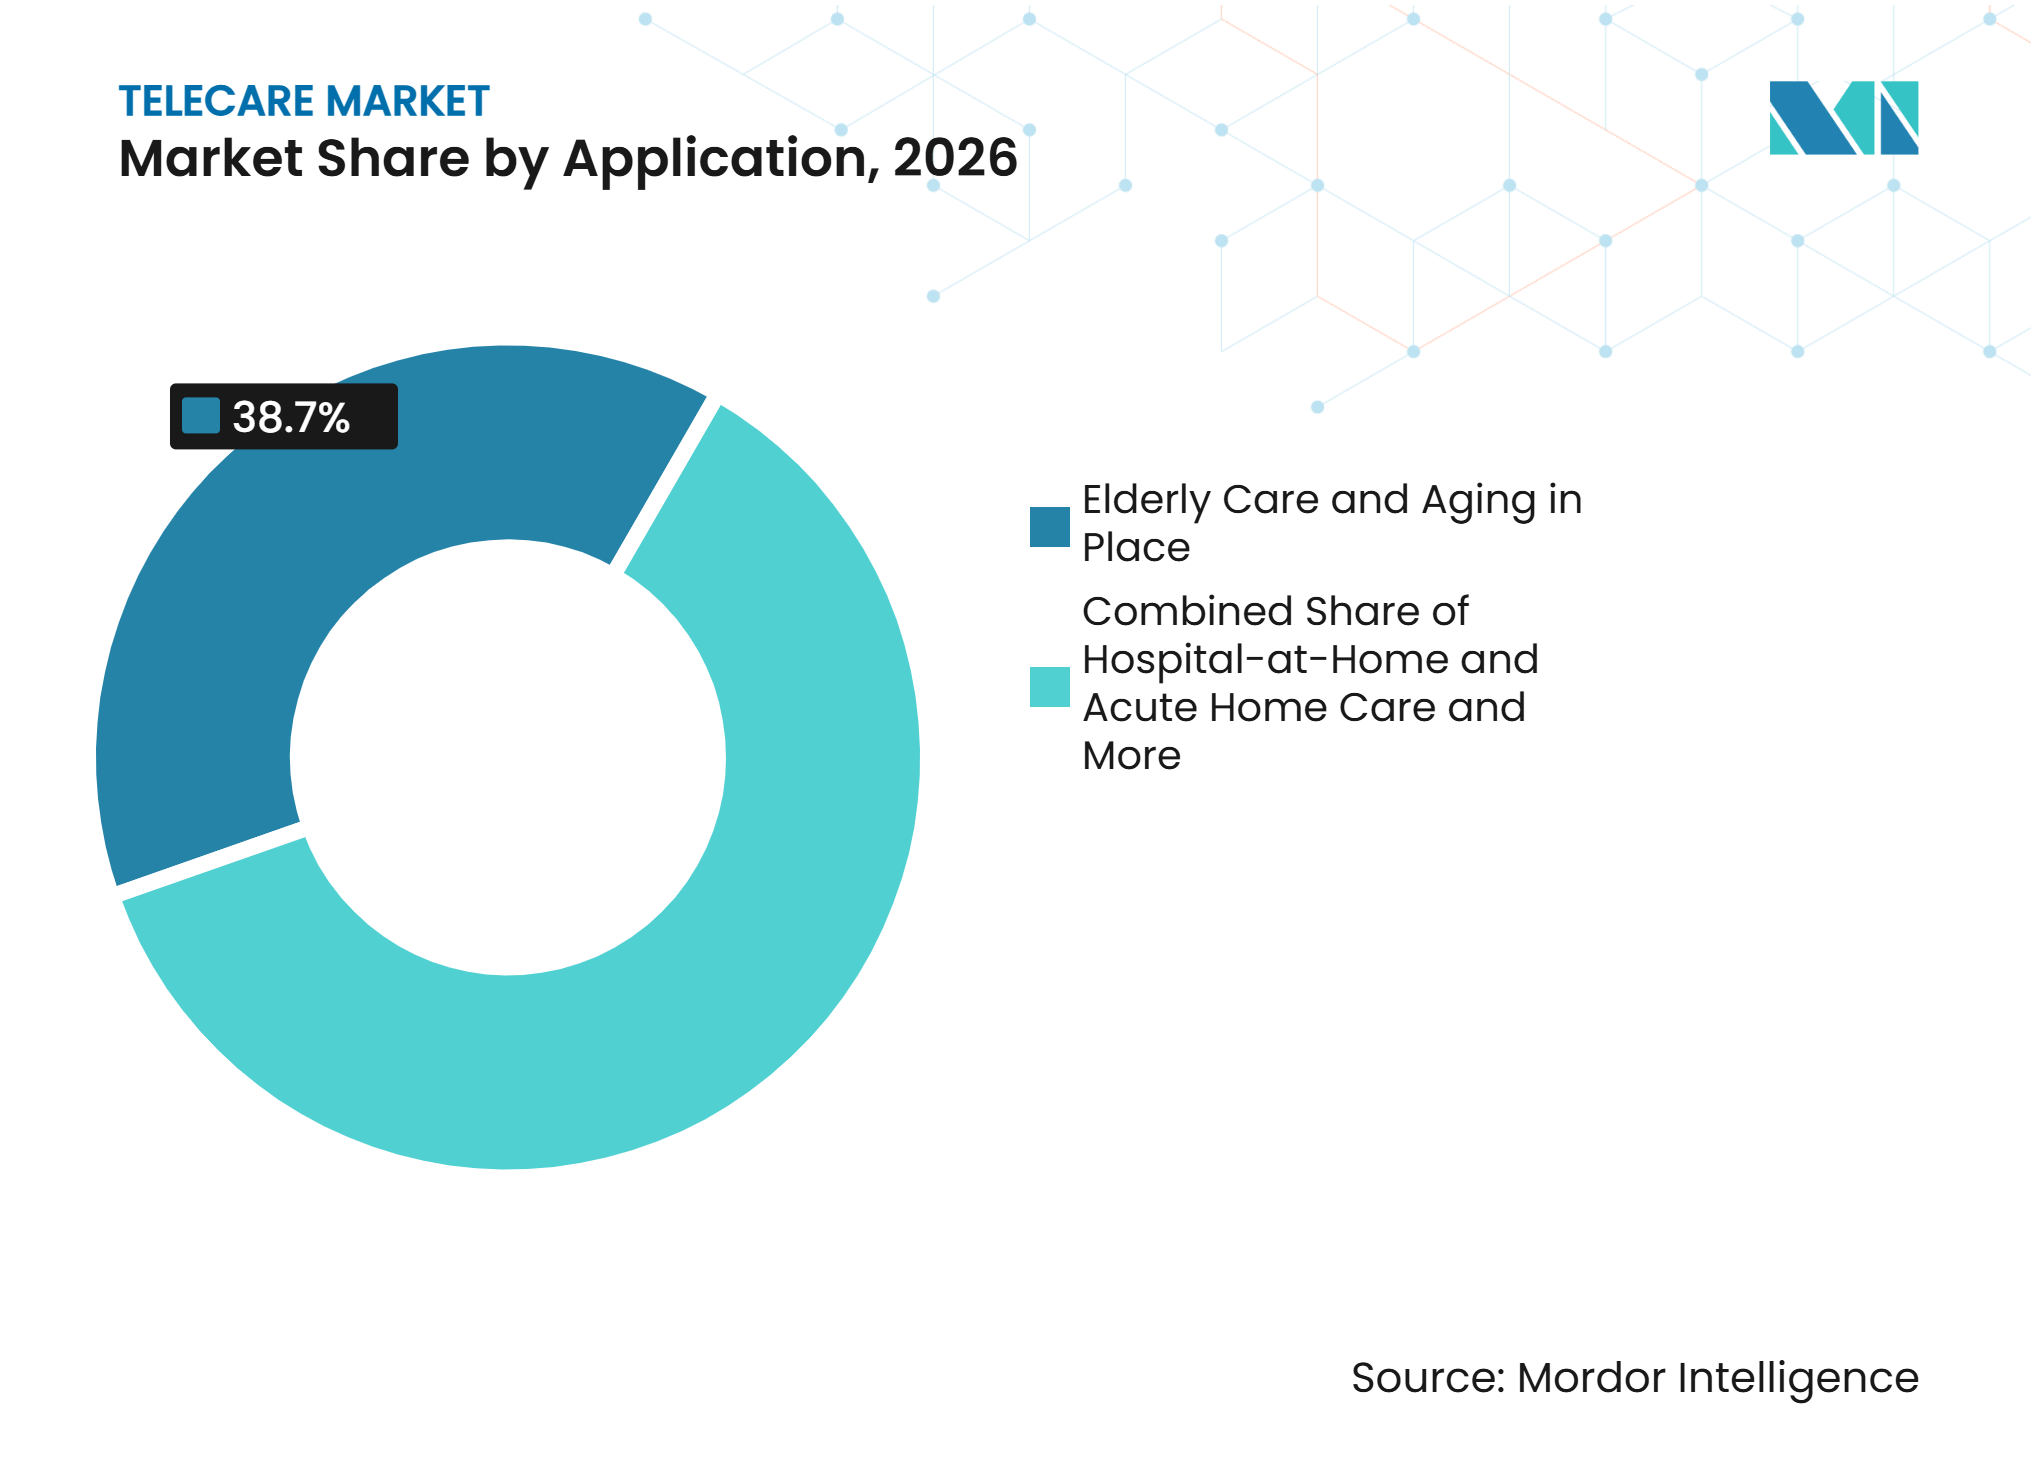
El Cuidado de Personas Mayores Ancla el Volumen Mientras el Hospital en Casa Redefine los Límites de la Atención AgudaEl cuidado de personas mayores y el envejecimiento en el hogar representaron el 38,74% de la participación del mercado de telecare en 2026. La categoría se beneficia de la preferencia de muchos adultos mayores por permanecer en sus hogares. El monitoreo ambiental de seguridad y el apoyo de emergencia pueden ayudar a los usuarios a mantener su independencia al tiempo que ofrecen a las familias y los equipos de atención una forma de responder a las preocupaciones. La gestión de enfermedades crónicas sigue siendo otro caso de uso importante porque las personas a menudo necesitan observación rutinaria fuera de los hospitales. La detección de caídas y la respuesta de emergencia siguen siendo importantes, pero pueden enfrentar presión de precios por parte de las tecnologías básicas de colgante y botón. El monitoreo de salud mental también está emergiendo, aunque las vías de validación clínica siguen siendo menos desarrolladas.
Se prevé que el hospital en casa y la atención aguda domiciliaria crezcan a una CAGR del 8,93% hasta 2032. La Cámara de Representantes de los EE. UU. aprobó legislación en 2026 para extender la exención de Atención Hospitalaria Aguda en Casa hasta 2030. La dirección política ofrece a los sistemas de salud un período de planificación más largo para la atención aguda domiciliaria. myLaurel reportó un crecimiento del 400% en socios y del 575% en pacientes atendidos durante 2025. Los servicios post-agudos y de rehabilitación también se benefician del monitoreo domiciliario y el apoyo terapéutico. La gestión de medicamentos se está desarrollando a través de herramientas habilitadas por voz y asistidas por IA que pueden facilitar las tareas rutinarias para los usuarios.

Por Usuario Final:
Los Consumidores Sostienen el Volumen Mientras los Gobiernos Habilitan el Despliegue a Nivel de SistemaLos consumidores de atención médica representaron el 46,28% del tamaño del mercado de telecare en 2026. La demanda proviene de suscripciones de respuesta personal de emergencia, monitoreo de bienestar respaldado por empleadores y dispositivos de gestión de enfermedades crónicas autogestionados. La familiaridad de los consumidores con las funciones de salud de los relojes inteligentes puede facilitar la adopción de algunas formas de monitoreo domiciliario. Los proveedores de atención médica son otro grupo importante porque operan programas de hospital en casa, enfermería virtual y enfermedades crónicas. Los pagadores también se están convirtiendo en compradores más activos de servicios de monitoreo preventivo. Los operadores de viviendas asistidas y atención a largo plazo están añadiendo monitoreo ambiental para ayudar a gestionar la capacidad del personal.
Se prevé que las organizaciones gubernamentales y de atención comunitaria crezcan a una CAGR del 6,84% hasta 2032. La contratación pública está convirtiendo la atención habilitada por tecnología en una parte más formal de la estrategia de atención social. El Consejo del Condado de Gloucestershire adjudicó a Careium un contrato de 5 años por 6 millones de GBP en septiembre de 2025 para proporcionar atención habilitada por tecnología a 2.500 personas mayores. El contrato cubre elementos que incluyen detectores de caídas, sensores de puertas, relojes para demencia y aplicaciones de bienestar. Dichos contratos pueden crear ingresos predecibles a varios años para los proveedores que puedan cumplir los estándares operativos. También pueden favorecer a las empresas establecidas con capacidad para apoyar grandes despliegues de autoridades locales.
Análisis Geográfico
América del Norte
América del Norte representó el 36,42% de la participación global del mercado de telecare en 2026. La región combina una infraestructura sanitaria desarrollada, un amplio reembolso del monitoreo remoto de pacientes y una gran población con necesidades de atención crónica. En otoño de 2025, 41 programas estatales de Medicaid de los EE. UU. reembolsaban el monitoreo remoto de pacientes. Maryland eliminó la autorización previa y California eliminó su restricción de edad mínima durante 2025. Estos cambios proporcionan una base de pagadores públicos para una mayor actividad de proveedores y comercial. El programa de Atención Hospitalaria Aguda en Casa había aprobado 419 instalaciones en 39 estados para septiembre de 2025. Su extensión planificada hasta 2030 respalda la inversión continua en atención de nivel hospitalario en el hogar. La influencia regulatoria en la región incluye obligaciones de privacidad bajo HIPAA y normas de pago que varían entre Medicare y Medicaid. Canadá y México pueden añadir demanda a través de la financiación de la atención virtual y la necesidad de llegar a comunidades con acceso desigual a la atención.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 7,64% hasta 2032, convirtiéndola en el mercado de telecare regional de más rápido crecimiento. El envejecimiento de la población, la mejora de la conectividad y los programas públicos de salud digital respaldan la adopción en toda la región. Un estudio de caso de 2025 en Hokkaido describió la atención multidisciplinaria remota para una persona de 85 años utilizando el sistema HitomeQ Care Support de Konica Minolta. El sistema utilizó una cámara de techo con análisis de imágenes por IA en una ubicación escasamente poblada. El informe describió mejoras en el bienestar psicológico y el compromiso social. Dentsu y sus socios iniciaron un piloto de Wi-Fi 7 y detección Wi-Fi en 5 regiones japonesas en octubre de 2025. El proyecto utiliza información de actividad ambiental para detectar caídas y monitorear el bienestar de las personas mayores. La experiencia de Japón muestra cómo la detección no intrusiva puede utilizarse donde la distancia y el envejecimiento crean desafíos en la prestación de servicios. India, China, Corea del Sur y Australia también tienen oportunidades relevantes a través de la atención conectada, la infraestructura pública de telesalud y los programas de salud rural.
Europa, Oriente Medio y África, y América del Sur
Europa está moldeada por programas establecidos en el Reino Unido y los países nórdicos, así como por el paso del telecare analógico al digital. La retirada de la PSTN del Reino Unido en enero de 2027 está aumentando la necesidad de una migración digital segura. Alemania tiene una vía de seguro de salud estatutario más definida para ciertos dispositivos habilitados por IA. Essence SmartCare recibió la certificación de reembolso para su Care@Home Communicator 2.0 en octubre de 2025. El mercado de telecare en Europa también enfrenta la influencia regulatoria del Reglamento de Dispositivos Médicos de la UE y el GDPR. En Oriente Medio, los programas de hospitales virtuales de Arabia Saudita muestran un despliegue liderado por el gobierno, mientras que los mercados de menores ingresos se encuentran en una etapa más temprana. América del Sur sigue siendo menos desarrollada porque la fragmentación de la infraestructura y la regulación puede limitar la adopción. La Organización Panamericana de la Salud introdujo un paquete de telesalud ultraportátil para comunidades remotas en las Américas en marzo de 2025, apoyando el acceso a herramientas esenciales de monitoreo. Este grupo regional mixto incluye, por tanto, demanda de sustitución madura, expansión liderada por el gobierno y desarrollo de infraestructura en etapa temprana.
Panorama Competitivo
Concentración del Mercado
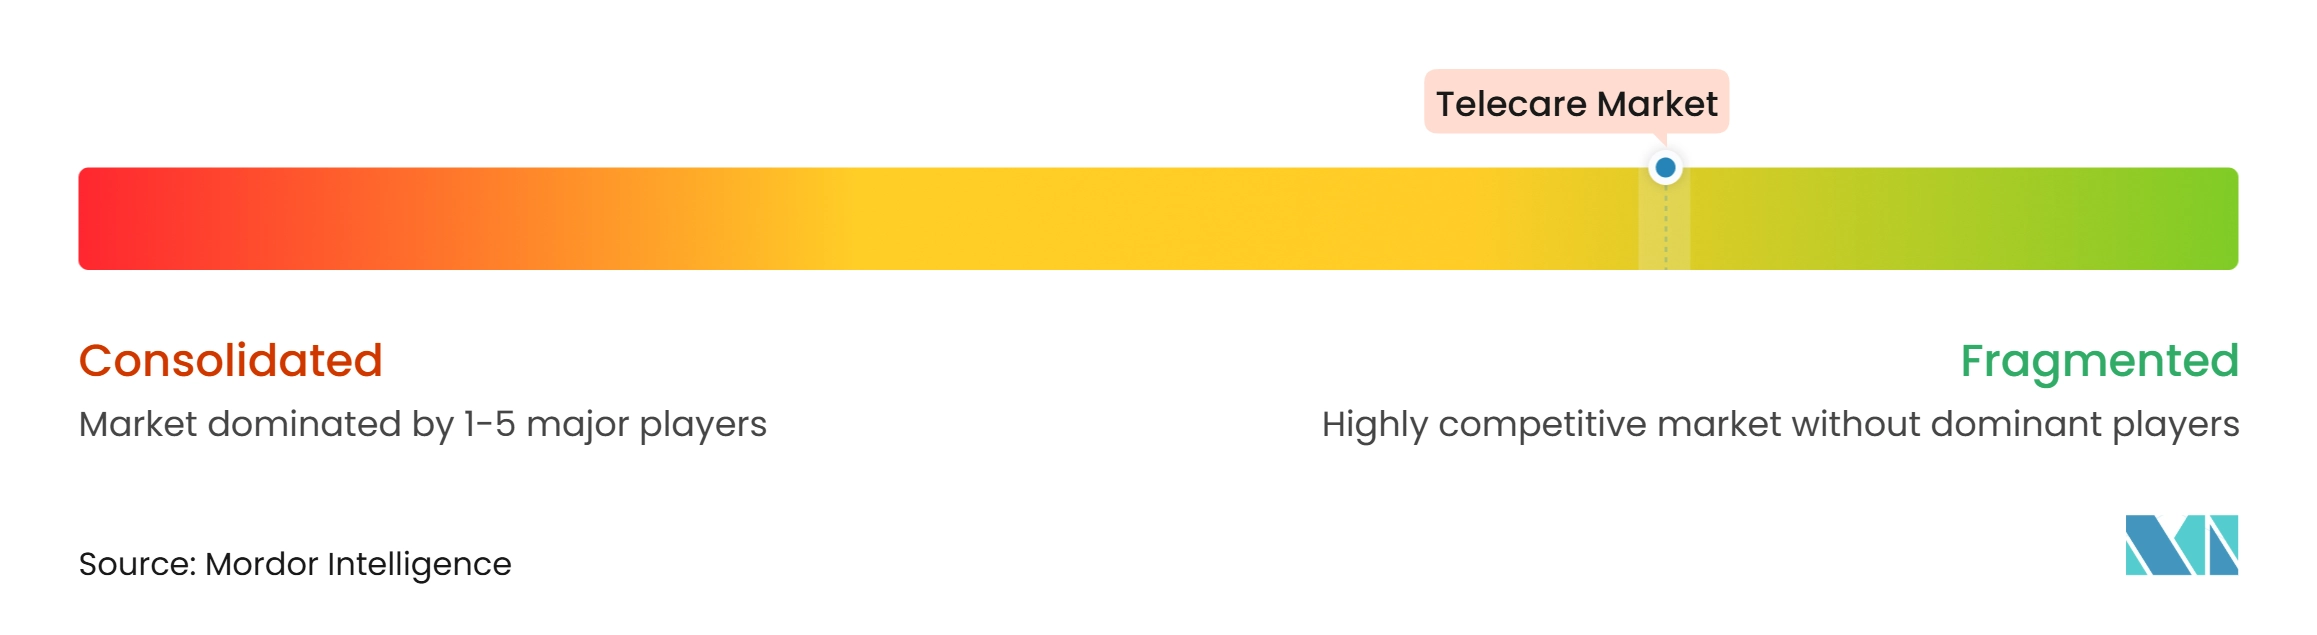
El mercado de telecare incluye grandes empresas de tecnología médica, especialistas regionales en servicios gestionados y nuevos proveedores centrados en el monitoreo habilitado por IA. Medtronic y Philips renovaron una asociación estratégica en 2025 que combina la oximetría de pulso Nellcor, la capnografía Microstream y la tecnología de monitoreo cerebral BIS con las plataformas de monitoreo de Philips. La asociación apoya la continuidad de la atención desde entornos agudos hasta el monitoreo domiciliario. Philips también se unió a la red de proveedores preferidos de Optum Healthcare en septiembre de 2025. Sus soluciones de Telemetría Cardíaca Móvil y Holter Extendido quedaron disponibles para 3,4 millones de miembros de Optum en 22 estados de los EE. UU. Estas acciones muestran que las empresas líderes están utilizando asociaciones y relaciones de distribución para ampliar el alcance clínico. También buscan conectar el hardware de monitoreo con las vías de atención continua.
Las empresas regionales compiten a través de la capacidad operativa local y las relaciones de contratación pública. Careium aseguró un contrato totalmente gestionado con el Consejo de Gloucestershire en septiembre de 2025. El acuerdo cubre un programa de entrega de 5 años para la atención habilitada por tecnología. Legrand Care adquirió el proveedor finlandés de software de flujo de pacientes Axel Health en mayo de 2026. La adquisición añade capacidad de software a sus operaciones de atención conectada en la región nórdica. Estos movimientos muestran por qué las empresas con antecedentes en hardware están añadiendo activos de software y servicios. El mercado de telecare recompensa cada vez más a las empresas que pueden combinar instalación, monitoreo, gestión de datos y soporte de atención a largo plazo.
La detección ambiental y el monitoreo remoto de grado clínico son áreas importantes de competencia. Neteera obtuvo la certificación CE para un sistema sin contacto en marzo de 2025, lo que respalda su entrada en entornos de atención alemanes y europeos más amplios. Teladoc Health amplió la plataforma de atención conectada Solo en octubre de 2026 con medición de signos vitales sin contacto y herramientas de documentación ambiental. Estos productos reflejan un cambio alejándose de los dispositivos que requieren un compromiso continuo del usuario. El cambio también aumenta la importancia de la protección de la privacidad, la validación clínica y la integración con los sistemas de atención existentes. La industria de telecare tiene una combinación de proveedores de plataformas más grandes y empresas especializadas que atienden nichos geográficos y tecnológicos distintos.
Líderes de la Industria de Telecare
-
Tunstall Healthcare Group Limited
-
Legrand Care
-
TeleAlarm Group
-
ConnectAmerica.com LLC
-
Careium AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Telecare Empresas cubiertas en este informe
- Abbott Laboratories
- Alarm.com Incorporated
- Ascom
- Biofourmis, Inc.
- Boston Scientific
- Careium AB
- Chubb Limited
- ConnectAmerica.com LLC
- Doro AB
- Enovation Group B.V.
- Essence SmartCare Ltd.
- Everon Group
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Legrand Care
- Medtronic
- OMRON Healthcare, Inc.
- Resideo Technologies, Inc.
- Skyresponse AB
- Teladoc Health
- TeleAlarm Group
- The Access Group Limited
- Tunstall Healthcare Group Limited
- Vayyar Imaging Ltd.
- Vivify Health, Inc.
Desarrollos recientes de la industria en Mercado de Telecare
- Octubre de 2026: Teladoc Health lanzó SoloVitals, una solución de medición de signos vitales por IA sin contacto que utiliza fotopletismografía remota a través de cámara, y SoloScribe, una herramienta de documentación ambiental por IA, dentro de su plataforma Solo para hospitales y sistemas de salud. SoloVitals entró en vista previa privada, con lanzamiento completo previsto para diciembre de 2026, marcando una expansión significativa del monitoreo sin contacto en la telesalud clínica convencional.
- Mayo de 2026: Legrand Care adquirió Axel Health, un proveedor finlandés líder de software de gestión del flujo de pacientes para organizaciones de salud y atención social, ampliando su presencia de plataforma en el mercado de atención conectada nórdico y acelerando su combinación de ingresos por software.
- Febrero de 2026: Medtronic anunció la distribución exclusiva en los EE. UU. del wearable multiparámetro de Corsano Health con autorización de la FDA, añadiendo monitoreo continuo de frecuencia cardíaca, SpO2, frecuencia respiratoria, temperatura cutánea y actividad a su cartera de monitoreo de hospital a domicilio, tras el lanzamiento del producto en Europa Occidental en 2025.
Alcance del Informe Global del Mercado de Telecare
Según el alcance del informe, el telecare utiliza tecnología, sensores y sistemas de comunicación para permitir que los adultos mayores, las personas con discapacidades y las personas que viven solas permanezcan seguras, independientes y protegidas en sus hogares.
El Mercado de Telecare está segmentado por tipo de servicio, oferta, tecnología, modo de implementación, aplicación, usuario final y geografía. Por tipo de servicio, el mercado está segmentado en monitoreo remoto, respuesta de emergencia y sistemas de respuesta personal de emergencia, gestión remota de medicamentos, consulta virtual y teleenfermería, y coordinación de la atención y apoyo social. Por oferta, el mercado está segmentado en hardware y dispositivos, software y plataformas, y servicios de monitoreo y respuesta. Por tecnología, el mercado está segmentado en sistemas de telecare con cable, sistemas de telecare inalámbricos, soluciones de telecare basadas en dispositivos móviles, plataformas de telecare habilitadas por IA e inteligentes, detección ambiental no portátil, y monitoreo portátil e implantable. Por modo de implementación, el mercado está segmentado en basado en la nube, local e híbrido. Por aplicación, el mercado está segmentado en cuidado de personas mayores y envejecimiento en el hogar, gestión de enfermedades crónicas, atención post-aguda y de rehabilitación, gestión de medicamentos, detección de caídas y respuesta de emergencia, monitoreo de salud mental, y hospital en casa y atención aguda domiciliaria. Por usuario final, el mercado está segmentado en consumidores de atención médica, proveedores de atención médica, pagadores de atención médica, organizaciones gubernamentales y de atención comunitaria, y proveedores de viviendas asistidas y atención a largo plazo. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Monitoreo Remoto |
| Respuesta de Emergencia y Sistemas de Respuesta Personal de Emergencia |
| Gestión Remota de Medicamentos |
| Consulta Virtual y Teleenfermería |
| Coordinación de la Atención y Apoyo Social |
| Hardware y Dispositivos |
| Software y Plataformas |
| Servicios de Monitoreo y Respuesta |
| Sistemas de Telecare con Cable |
| Sistemas de Telecare Inalámbricos |
| Soluciones de Telecare Basadas en Dispositivos Móviles |
| Plataformas de Telecare Habilitadas por IA e Inteligentes |
| Detección Ambiental No Portátil |
| Monitoreo Portátil e Implantable |
| Basado en la Nube |
| Local |
| Híbrido |
| Cuidado de Personas Mayores y Envejecimiento en el Hogar |
| Gestión de Enfermedades Crónicas |
| Atención Post-Aguda y de Rehabilitación |
| Gestión de Medicamentos |
| Detección de Caídas y Respuesta de Emergencia |
| Monitoreo de Salud Mental |
| Hospital en Casa y Atención Aguda Domiciliaria |
| Consumidores de Atención Médica |
| Proveedores de Atención Médica |
| Pagadores de Atención Médica |
| Organizaciones Gubernamentales y de Atención Comunitaria |
| Proveedores de Viviendas Asistidas y Atención a Largo Plazo |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Servicio | Monitoreo Remoto | |
| Respuesta de Emergencia y Sistemas de Respuesta Personal de Emergencia | ||
| Gestión Remota de Medicamentos | ||
| Consulta Virtual y Teleenfermería | ||
| Coordinación de la Atención y Apoyo Social | ||
| Por Oferta | Hardware y Dispositivos | |
| Software y Plataformas | ||
| Servicios de Monitoreo y Respuesta | ||
| Por Tecnología | Sistemas de Telecare con Cable | |
| Sistemas de Telecare Inalámbricos | ||
| Soluciones de Telecare Basadas en Dispositivos Móviles | ||
| Plataformas de Telecare Habilitadas por IA e Inteligentes | ||
| Detección Ambiental No Portátil | ||
| Monitoreo Portátil e Implantable | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Aplicación | Cuidado de Personas Mayores y Envejecimiento en el Hogar | |
| Gestión de Enfermedades Crónicas | ||
| Atención Post-Aguda y de Rehabilitación | ||
| Gestión de Medicamentos | ||
| Detección de Caídas y Respuesta de Emergencia | ||
| Monitoreo de Salud Mental | ||
| Hospital en Casa y Atención Aguda Domiciliaria | ||
| Por Usuario Final | Consumidores de Atención Médica | |
| Proveedores de Atención Médica | ||
| Pagadores de Atención Médica | ||
| Organizaciones Gubernamentales y de Atención Comunitaria | ||
| Proveedores de Viviendas Asistidas y Atención a Largo Plazo | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del telecare para 2032?
Se prevé que el mercado de telecare alcance los 6,85 mil millones de USD para 2032, creciendo a una CAGR del 5,01% de 2027 a 2032.
¿Qué servicio de telecare tiene la mayor participación?
El monitoreo remoto lideró los tipos de servicio con una participación del 34,82% en 2026.
¿Qué tecnología de telecare está creciendo más rápido?
Se prevé que las plataformas de telecare habilitadas por IA e inteligentes crezcan a una CAGR del 10,28% hasta 2032.
¿Por qué es importante la implementación en la nube para los proveedores de telecare?
La implementación basada en la nube representó una participación del 48,63% en 2026 y apoya el acceso a datos de monitoreo, actualizaciones de software y flujos de trabajo clínicos conectados.
¿Qué está impulsando la adopción del hospital en casa?
La extensión de la exención de Atención Hospitalaria Aguda en Casa hasta 2030 ofrece a los sistemas de salud de los EE. UU. una base política más larga para la inversión en atención aguda domiciliaria.
¿Qué región está creciendo más rápido en telecare?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,64% hasta 2032, respaldada por la demografía del envejecimiento, la conectividad y los programas de salud digital.