
テレケア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
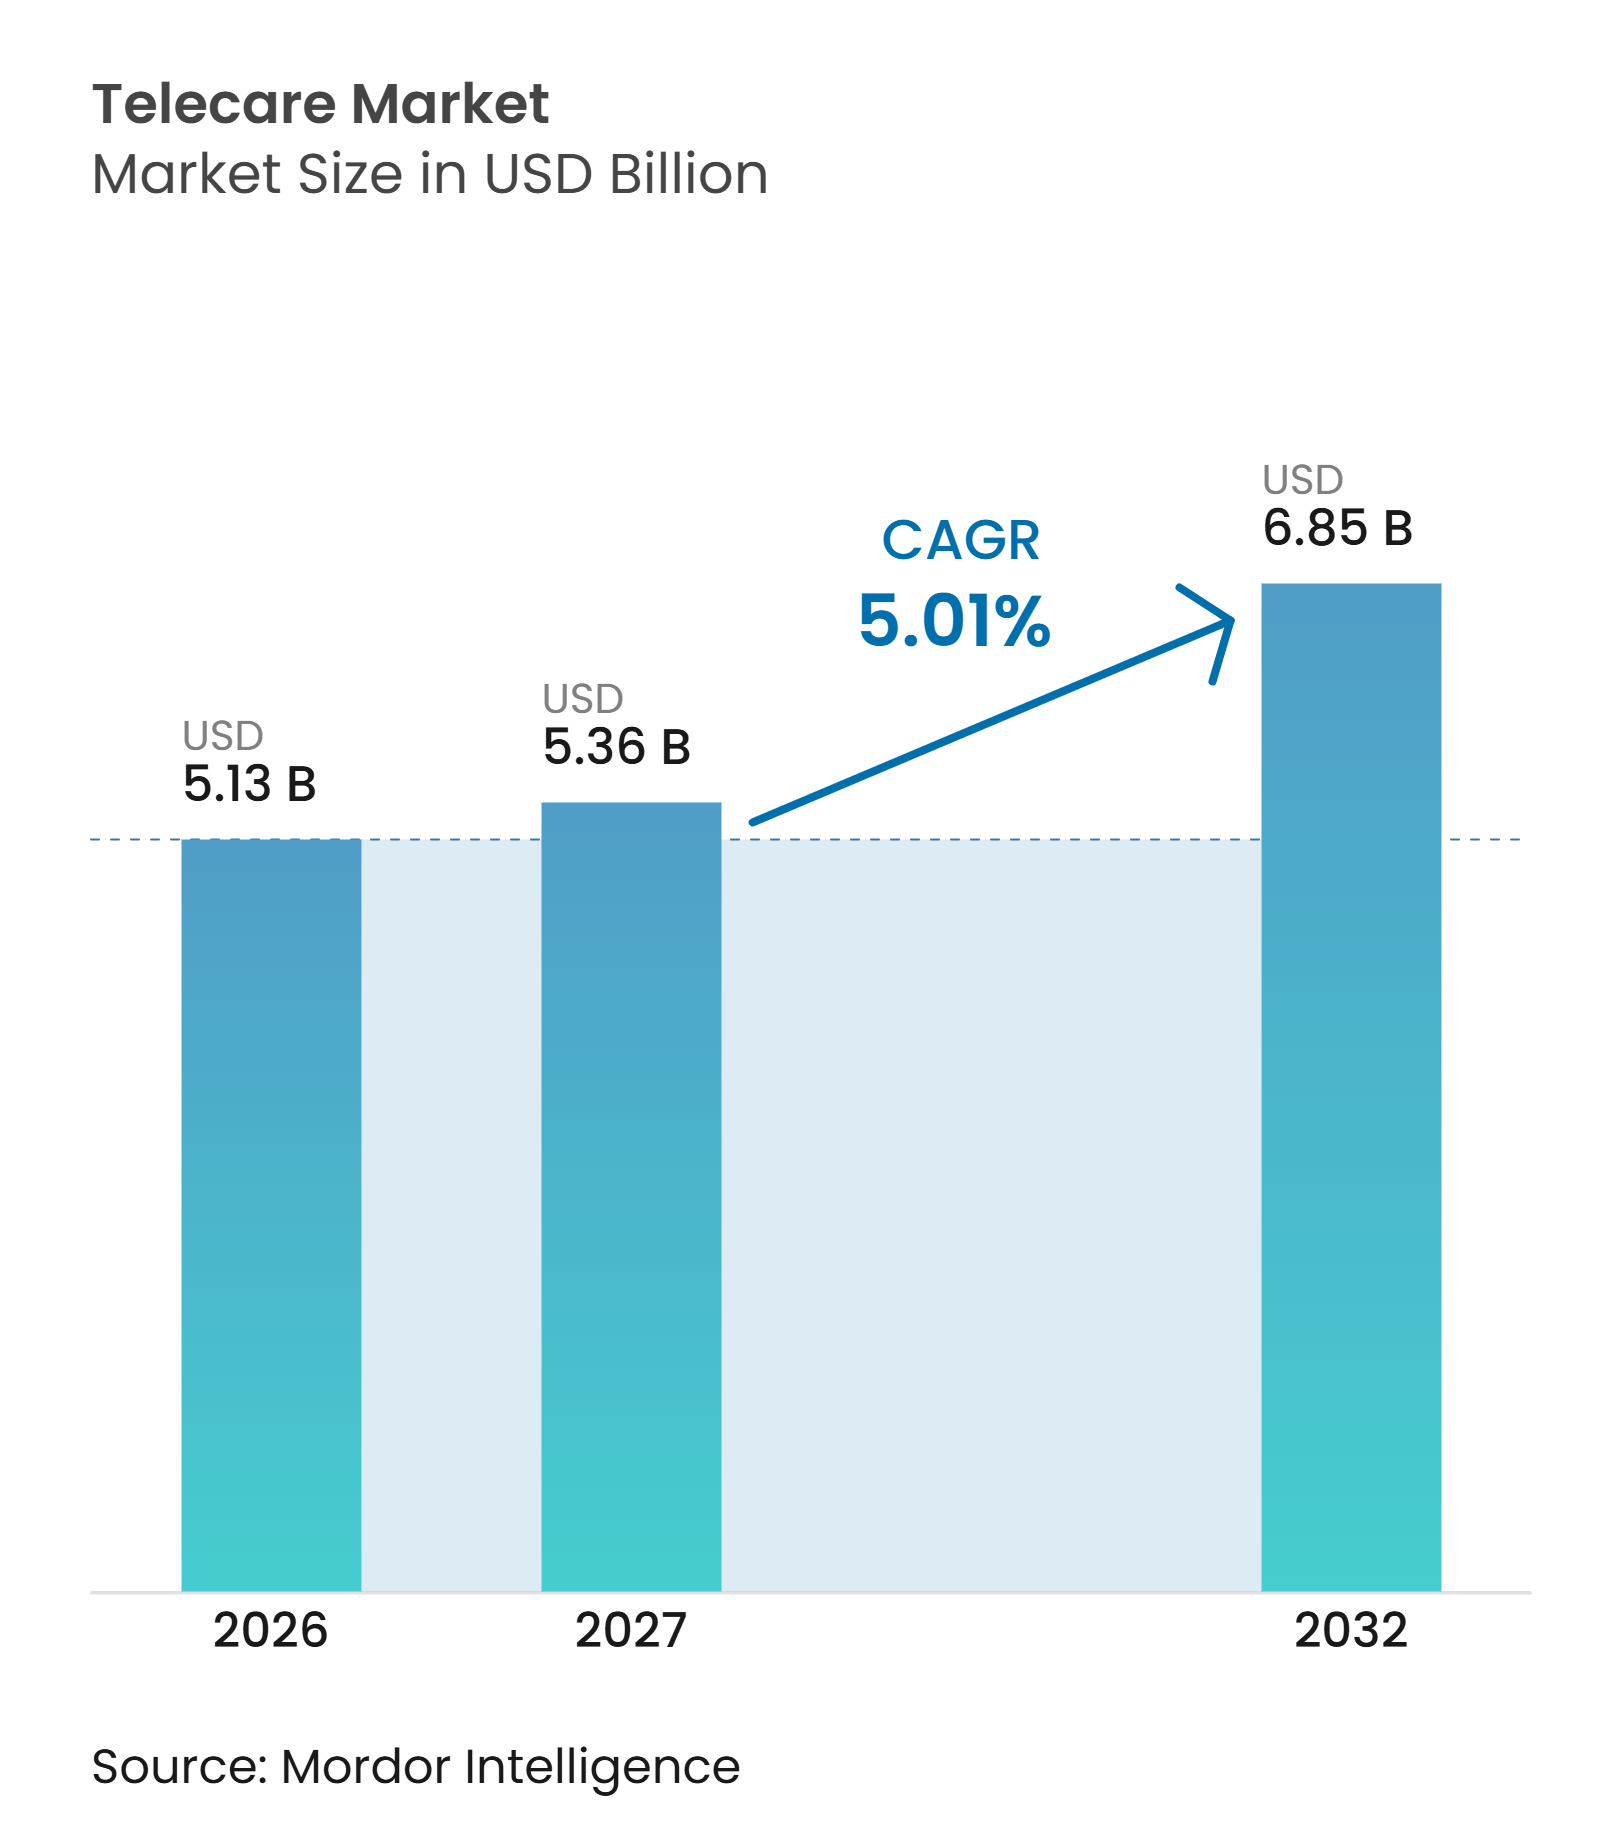
| 市場規模 (2027) | 5.36 十億米ドル |
| 市場規模 (2032) | 6.85 十億米ドル |
| 成長率 (2027 - 2032) | 5.01 % |
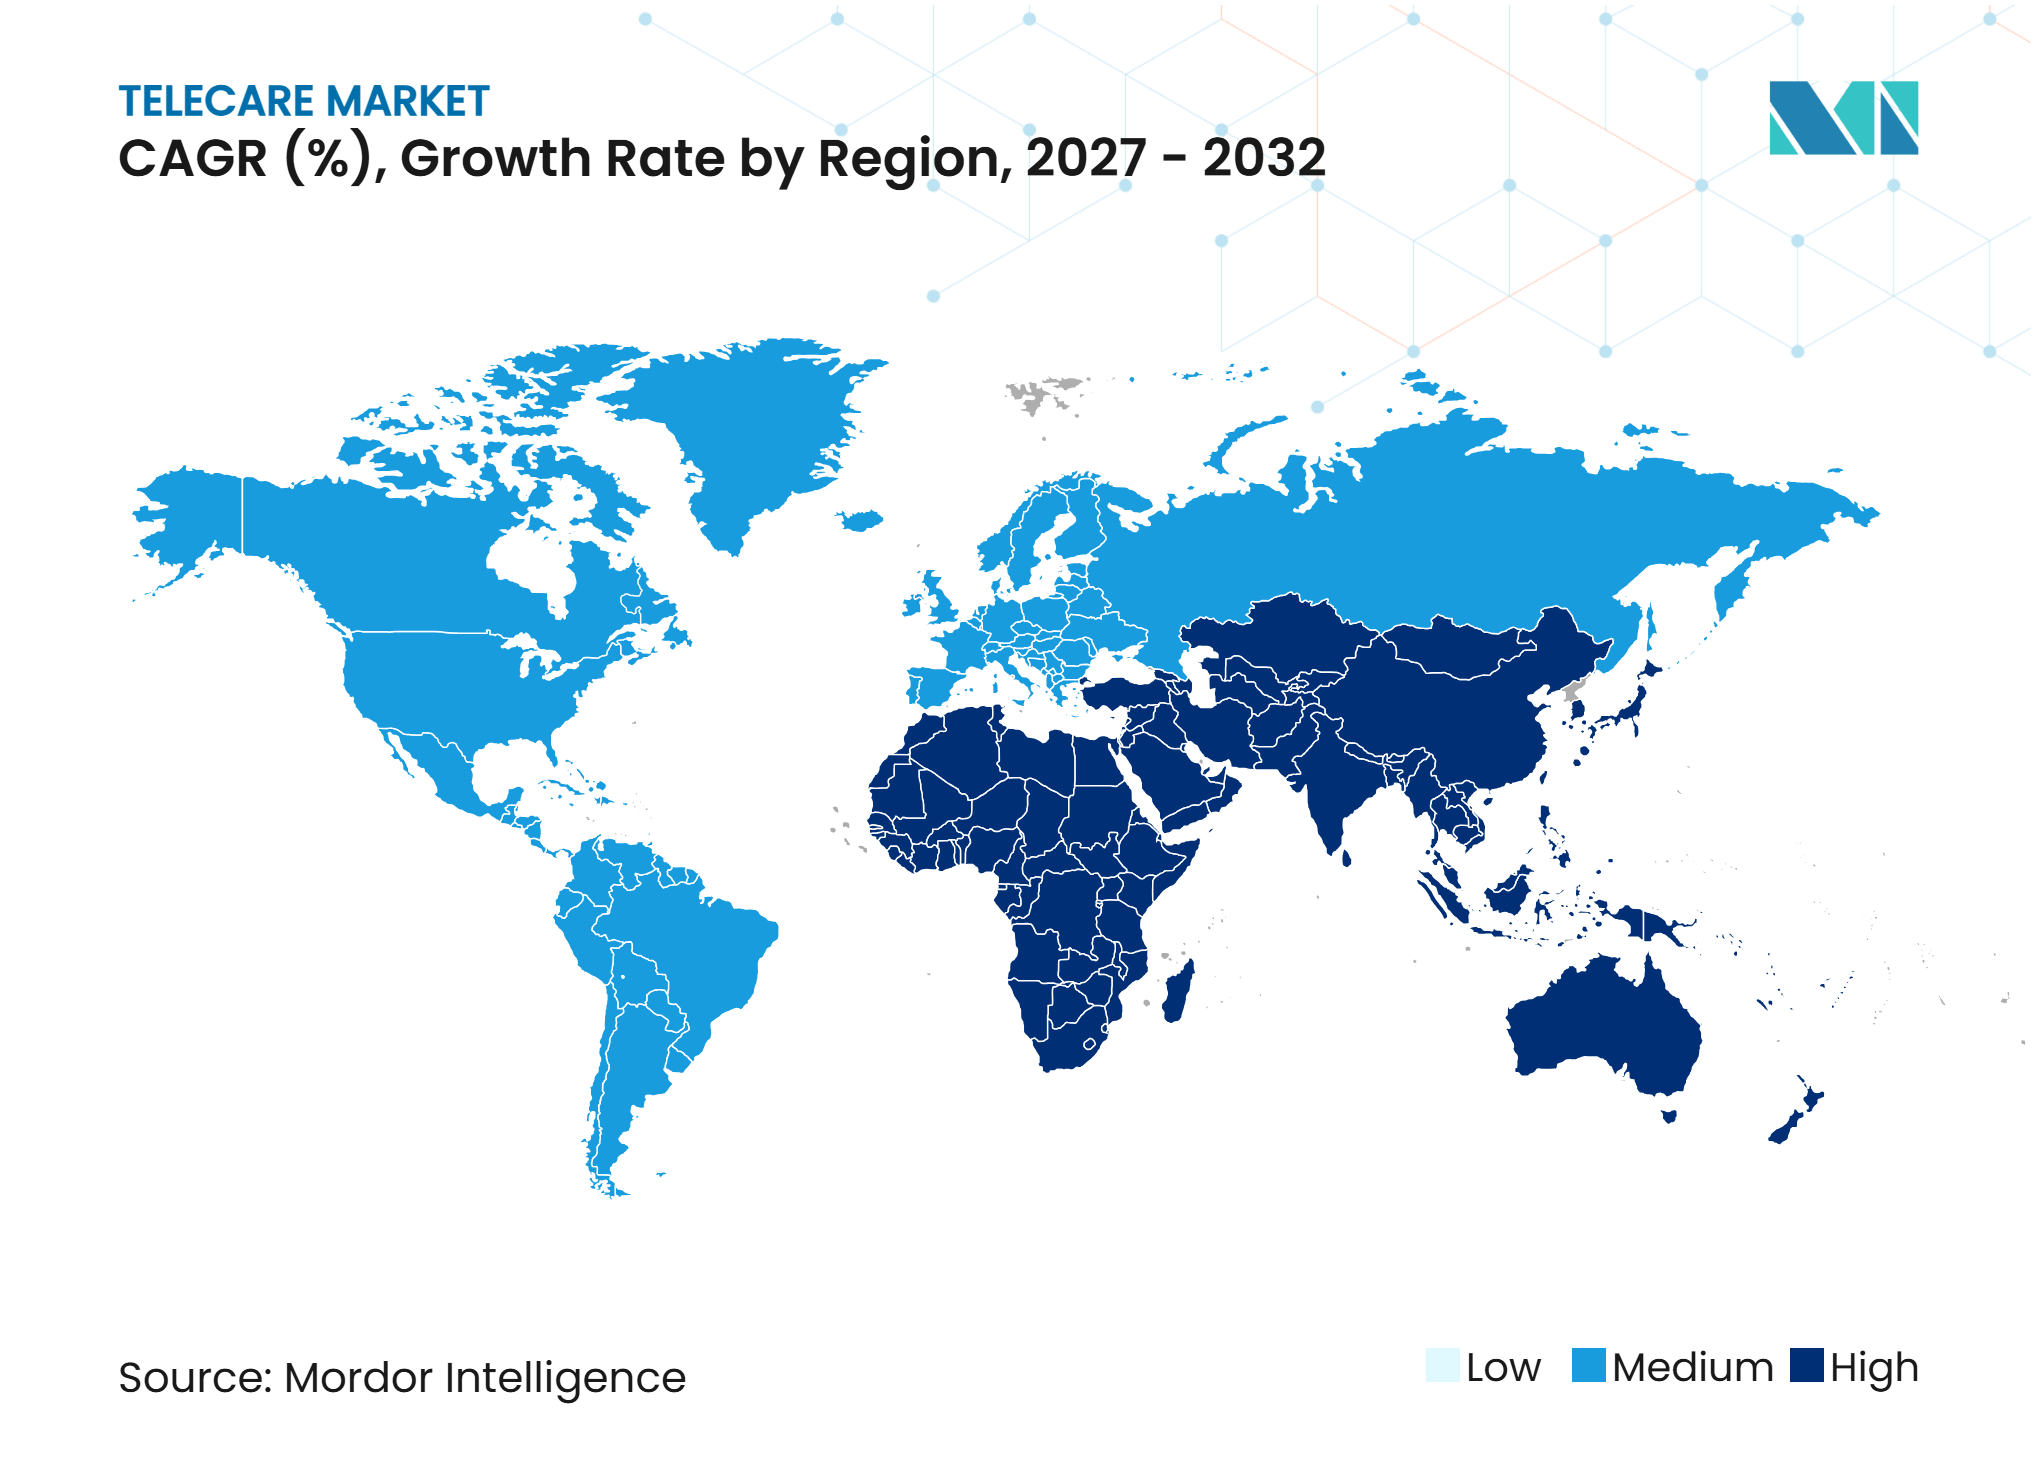
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテレケア市場分析
テレケア市場規模は、2026年に5.13 ビリオン 米ドル、2027年に5.36 ビリオン 米ドルと予測され、2027年から2032年にかけて5.01%のCAGRで成長し、2032年までに6.85 ビリオン 米ドルに達する見込みです。
テレケア市場は、人口高齢化、慢性疾患管理ニーズ、および臨床スタッフ不足によって支えられています。医療システムが容量制約を管理しながらアクセスを維持する必要があるため、需要は在宅ケアへとシフトしています。コネクテッドデバイス、クラウドプラットフォーム、およびアンビエントセンシングにより、テレケアの役割は緊急対応から継続的な観察へと拡大しています。プロバイダーは、マネージドサービス、相互運用性、プライバシー管理、および病院と在宅の両方の医療提供をサポートする能力において、ますます競争を繰り広げています。
主要レポートのポイント
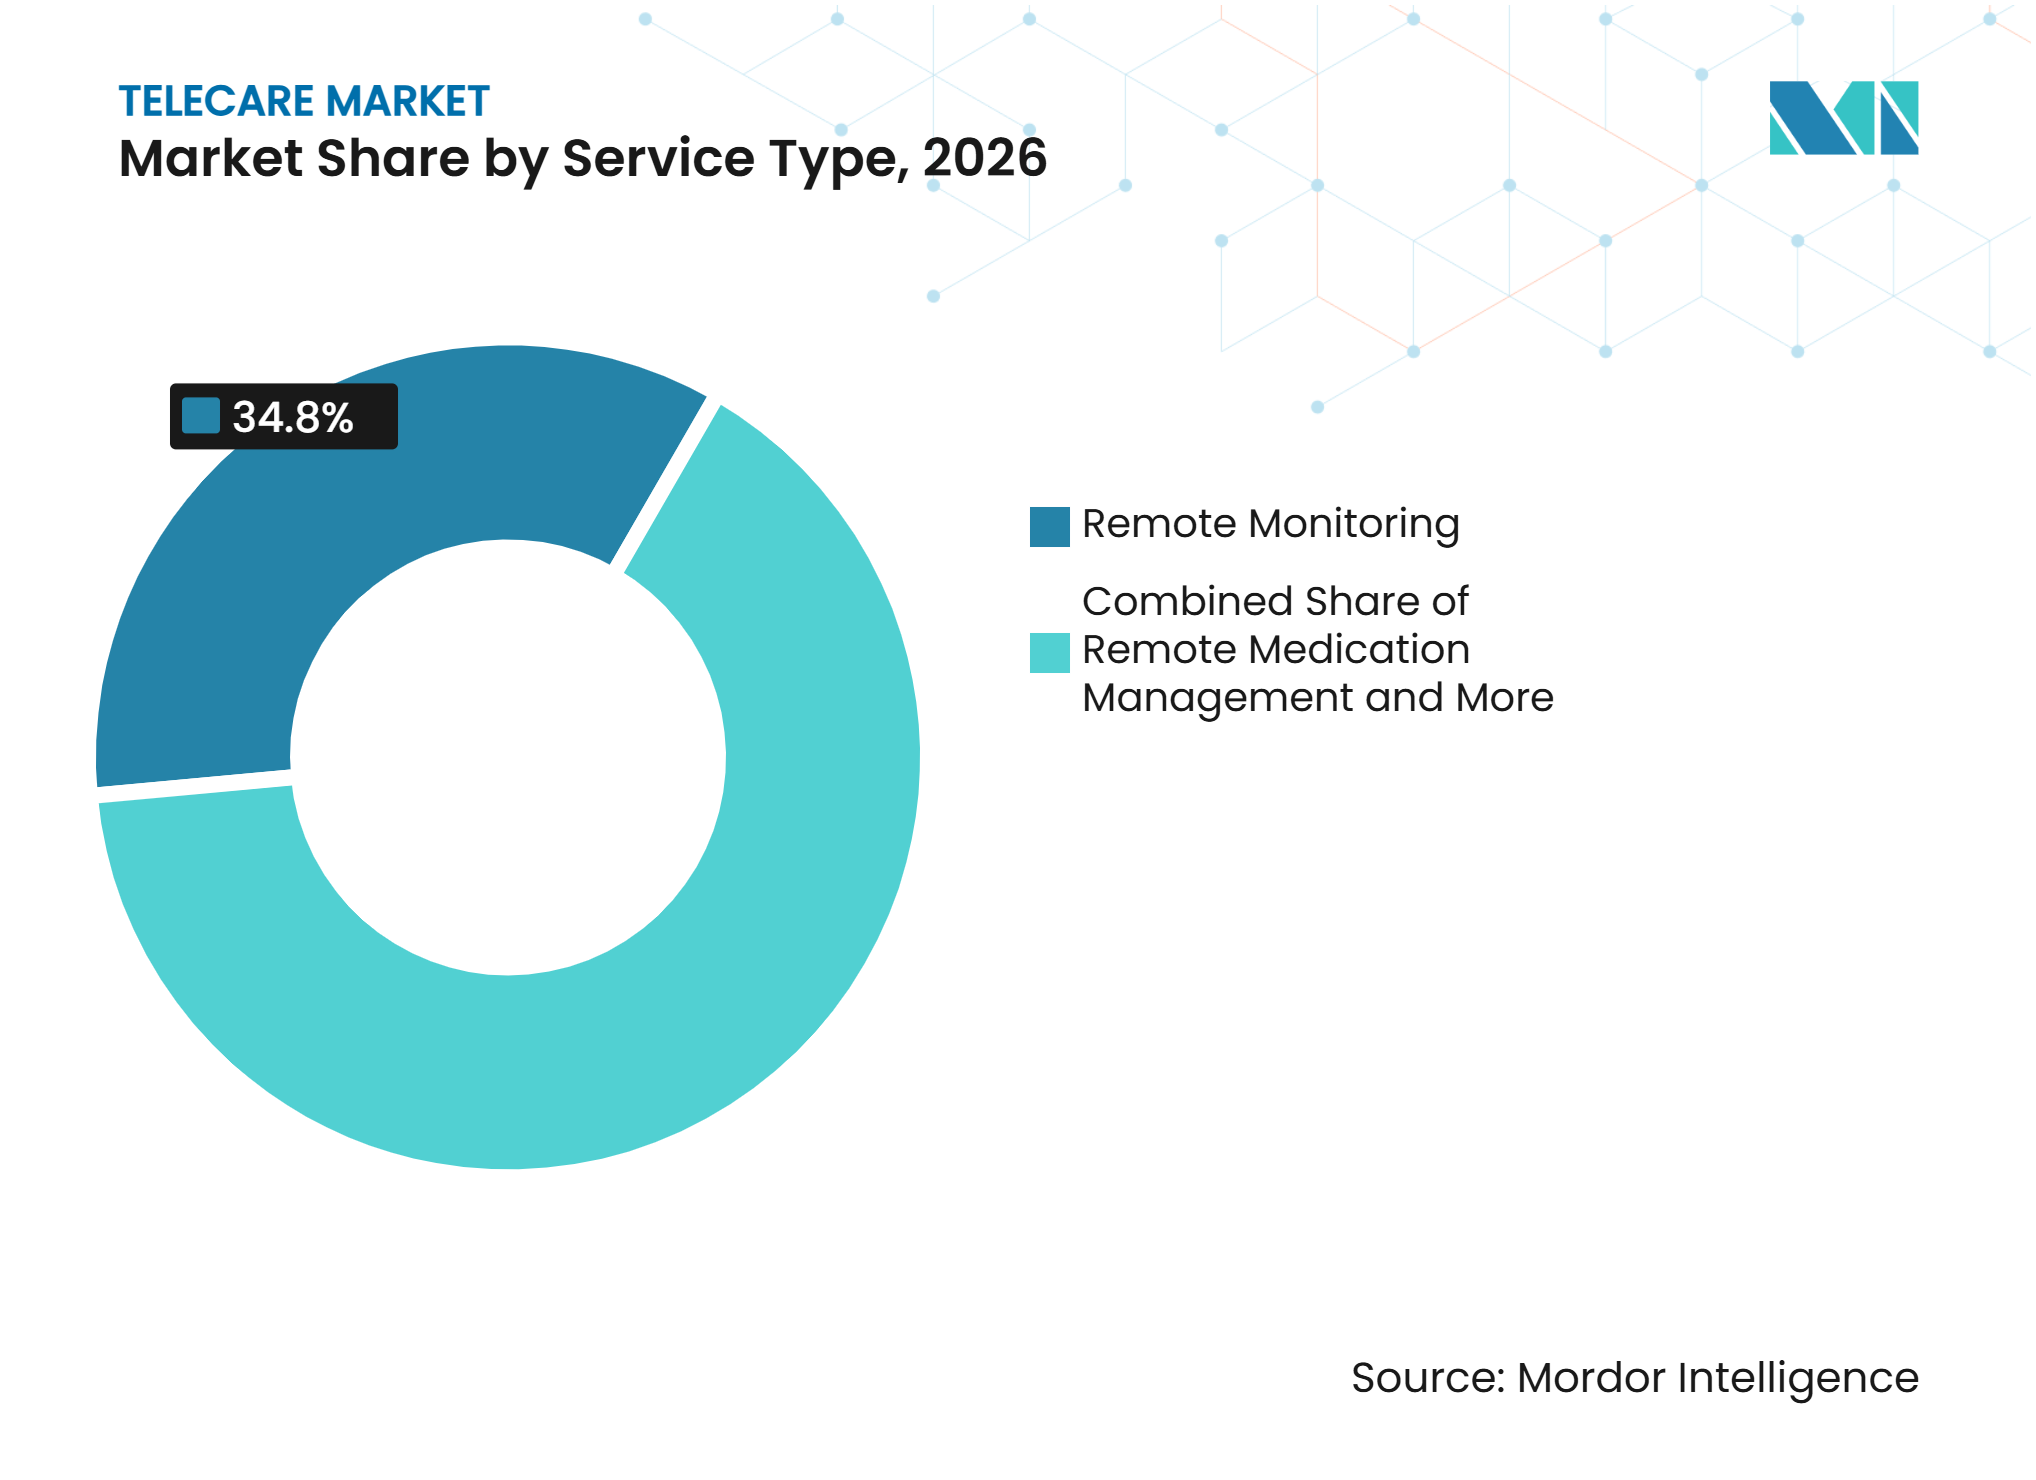
- サービスタイプ別では、遠隔モニタリングが2026年のテレケアシェアの34.82%を占め、バーチャルコンサルテーションおよびテレナーシングセグメントは2032年まで7.44%のCAGRで拡大すると予測されています。
- オファリング別では、モニタリングおよびレスポンスサービスが2026年のテレケアシェアの42.56%を占め、ソフトウェアおよびプラットフォームセグメントは2032年まで7.82%のCAGRで拡大すると予測されています。
- テクノロジー別では、ワイヤレステレケアシステムが2026年のテレケアシェアの31.47%を占め、AI対応スマートテレケアプラットフォームは2032年まで10.28%のCAGRで拡大すると予測されています。
- 展開モード別では、クラウドベースの展開が2026年のテレケアシェアの48.63%を占め、2032年まで7.15%のCAGRで拡大すると予測されています。
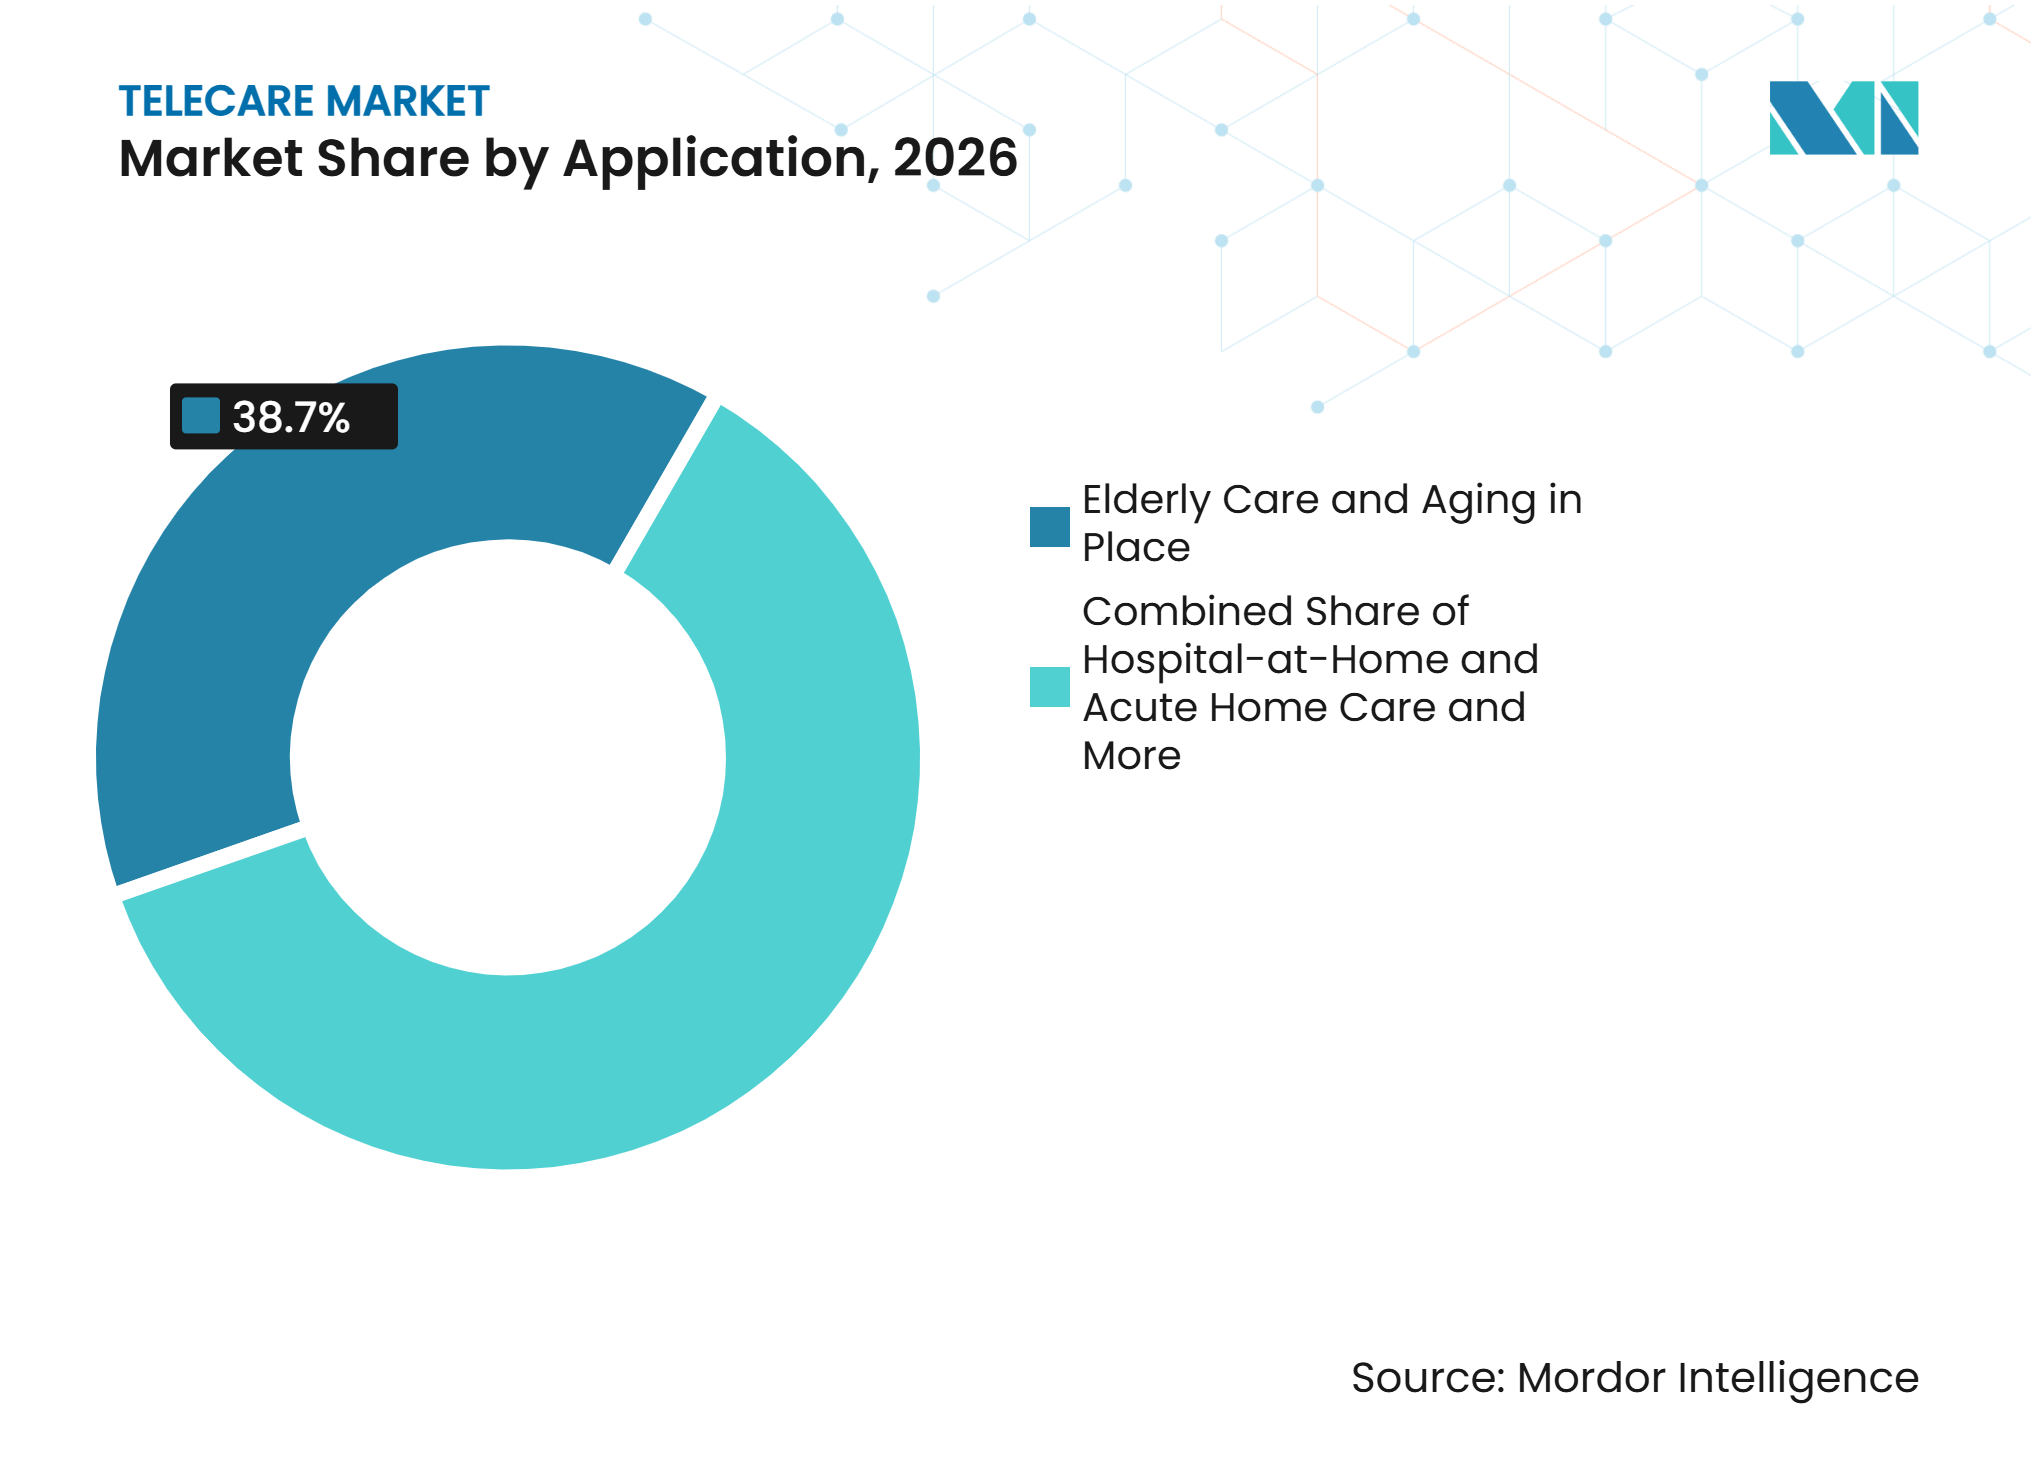
- アプリケーション別では、高齢者ケアおよびエイジングインプレイスが2026年のテレケアシェアの38.74%を占め、ホスピタルアットホームおよび急性期在宅ケアは2032年まで8.93%のCAGRで拡大すると予測されています。
- エンドユーザー別では、医療消費者が2026年のテレケアシェアの46.28%を占め、政府および地域ケア組織は2032年まで6.84%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のテレケアシェアの36.42%を占め、アジア太平洋は2032年まで7.64%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
テレケア市場のドライバー影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高齢化人口と慢性疾患負担 | +1.3% | 北米、欧州、日本への早期集中を伴うグローバル | 長期(4年以上) |
| 医療従事者不足と遠隔ケア能力 | +0.9% | 北米、欧州、オーストラリア、アジア太平洋への波及 | 中期(2〜4年) |
| バーチャルおよび在宅ケアに対する政府・支払者の支援 | +0.8% | 北米およびEUコア市場、GCCおよびアジア太平洋での早期発展 | 中期(2〜4年) |
| コネクテッドデバイス、ウェアラブル、クラウドアナリティクス | +0.7% | 北米および東アジアが主導するグローバル | 中期(2〜4年) |
| PSTNの廃止とデジタルテレケアへの移行 | +0.5% | 英国および欧州全域 | 短期(2年以内) |
| エイジングインプレイスに向けた非侵襲的モニタリング | +0.4% | 欧州、北米、日本 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化人口と慢性疾患負担の増大
テレケア市場は、在宅に留まりながらサポートへのアクセスを維持したい高齢者のニーズに応えています。高齢化と慢性疾患は、施設外での継続的な観察の必要性を高めています。在宅モニタリングは、定期的な訪問の必要性を減らしながら緊急サポートを提供できます。製品設計は、ユーザーによる頻繁な操作を必要としないパッシブシステムへとシフトしています。安全性、快適性、明確な人的エスカレーションは、自動化された臨床的推奨よりも採用に関連性が高い場合があります。これにより、適切なケア環境においてアンビエントおよび非ウェアラブルシステムの使用が促進されます。
医療従事者不足と遠隔ケア能力
労働力不足により、ケアの質を低下させることなくより多くの人々を監督できるツールの必要性が高まっています。2025年のテレヘルスと人員配置に関する専門家討議では、労働力への圧力、プロバイダーの不均等な分布、バーンアウトが米国の医療システムにとって継続的な懸念事項として特定されました。テレケア市場は、プロバイダーが従来の臨床環境外で日常的な観察とフォローアップ業務を行えるよう支援できます。遠隔患者モニタリングは、スタッフ対患者比率、ケアプロセス、サービス指標を備えた自の運営モデルを生み出します。AI支援ワークフローは、適切な臨床監督のもとで使用される場合、文書作業を削減し、アラートを優先順位付けし、紹介を案内できます。この方向性により、遠隔ケア能力はプロバイダー戦略と支払者が資金提供するケアモデルの両方に関連性を持ちます。
デジタルテレケア移行を加速させるPSTN廃止
2027年1月に予定されている英国のアナログ公衆交換電話網の廃止により、多くの既存テレケアユーザーはデジタルサービスへの移行が必要となります。英国政府は2025年2月に、移行期間中にテレケアを利用する人々を保護するためのテレケア国家行動計画を策定しました。Openreachは2025年に、固定電話の3分の2以上がデジタルサービスに移行したと報告し、そのProve Telecare取り組みにより、固定回線テレケア機器を使用する1,000人以上の顧客を中断なく移行させました。この変更により、アナログデバイスの交換決定が前倒しとなり、既存のテレケア設備全体で近期的な設置サイクルが生まれます。したがって、テレケア市場は、基礎的な需要がより緩やかに変化する場合でも、英国でより高いハードウェア活動を見込める可能性があります。デジタル移行はまた、ソフトウェアプロバイダーが地方自治体やケアプロバイダーとより広範なサービス再設計に取り組む機会を提供します[1]。
コネクテッドデバイス、ウェアラブル、クラウドアナリティクス
コネクテッドウェアラブル、アンビエントデバイス、クラウドアナリティクスにより、テレケアは緊急アラートを超えた継続的な健康観察へと拡張されています。2025年のIEEE研究では、ウェアラブルインソール、アンビエントカメラ、および組み込み言語モデルを組み合わせた脳卒中後ケア向けマルチモーダルスマートホームプラットフォームが説明されました。同研究では、転倒検知の感度94%と救急外来受診の37%減少が報告されました。Teladoc Healthは2026年10月に、標準カメラを通じて遠隔光電脈波法を使用して心拍数と呼吸を測定する非接触機能としてSoloVitalsを導入しました。この開発により、特定のモニタリングニーズにおけるペンダントや手首装着型ハードウェアへの依存が軽減されます。また、カメラ搭載デバイスが臨床、プライバシー、規制要件を満たす場合にモニタリングエンドポイントとなれるため、競争が広がる可能性もあります。
テレケア市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 償還および国境を越えた規制の多様性 | -0.7% | 欧州および新興市場で最大の影響を持つグローバル | 長期(4年以上) |
| サイバーセキュリティ、プライバシー、データガバナンス要件 | -0.5% | 北米でのHIPAAフォーカスと欧州でのGDPRフォーカスを持つグローバル | 中期(2〜4年) |
| 相互運用性とレガシー機器移行の複雑さ | -0.4% | 北米および欧州、アジア太平洋への波及 | 中期(2〜4年) |
| アラート疲労、デジタル排除、低いユーザーエンゲージメント | -0.3% | デジタルリテラシーの低い高齢者に対してより大きな影響を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキリティ、プライバシー、データガバナンス要件
在宅テレケアは、医療機器が家庭用機器とネットワークを共有する可能性があるため、サイバーセキュリティリスクを増大させます。2025年12月に公表されたNISTガイダンスでは、スマートスピーカーおよびコンシューマー向けインターネット接続デバイスが、医療システムに影響を与える攻撃の侵入口となる可能性があると指摘されました。同ガイダンスでは、家庭内ネットワーク上で医療機器をコンシューマーデバイスから分離することを推奨しています。このアプローチは、多様な家庭環境よりも臨床施設での管理が容易です。したがって、テレケア市場は、設置、接続、デバイス使用、サポート全体にわたってセキュリティに対応するマネージドサービスモデルを必要としています。プライバシーコンプライアンスには、テクノロジープロバイダーとケア組織全体にわたる暗号化、監査証跡、明確な合意も必要です。
償還および国境を越えた規制の多様性
償還ルールは、どのグループが遠隔モニタリングを受けられるか、またサービスがどの程度広く拡大できるかを決定します。2025年秋には、41の米国州メディケイドプログラムが遠隔患者モニタリングを償還しており、2024年の40プログラムと比較して増加しました。メリーランド州は事前承認要件を撤廃し、カリフォルニア州は2025年中に21歳の最低年齢要件を撤廃しました。連邦メディケアの在宅テレヘルスに関する制限は、2025年10月にパンデミック時代の一部の免除が失効した後、部分的に復活しました。この差異は、テレケアから恩恵を受けられる多くの高齢者がメディケア対象者であるため、不均等なアクセスを生み出しています。欧州市場も異なり、ドイツは特定のAI対応デバイスに対してより体系化された法定健康保険の経路を提供している一方、他の国々は地域プログラムに依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
遠隔モニタリングが収益を支え、バーチャルコンサルテーションが加速遠隔モニタリングは2026年のテレケアシェアの34.82%を占め、主要なサービスカテゴリーとなっています。その役割は、慢性疾患を持つ人々のバイタルサインの継続的な観察に基づいています。2025年の遠隔患者ケアプログラムの研究では、目標血圧に達した患者数において43%の相対的改善が報告されました。同プログラムはまた、4州にわたる入院患者の入院を削減しました。緊急対応および個人緊急対応システムは、多くの人々が在宅で高齢化を望んでいるため、引き続き重要です。服薬管理とケアコーディネーションも、病院ケア後の複雑な治療ニーズを持つ人々を支援します。
バーチャルコンサルテーションおよびテレナーシングは、サービスタイプ内で最高の成長率となる7.44%のCAGRで2032年まで成長すると予測されています。ホスピタルアットホームプログラムは、対面看護訪問の間のビデオ支援による監督に依存しています。Advocate Healthは2025年に、47のサービスラインと258のサイトにわたって220万件のバーチャルケアエンカウンターを報告しました。これは前年比30%の増加です。この規模は、バーチャルコンサルテーションが確立されたケアパスウェイの一部になりつつあることを示しています。ケアコーディネーションサービスはまた、孤立している可能性のある高齢者の健康モニタリングと社会つながりを組み合わせることができます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
オファリング別:
マネージドサービスが主導し、プラットフォームエコノミクスが収益モデルを再形成モニタリングおよびレスポンスサービスは2026年のテレケアシェアの42.56%を占めました。この結果は、一回限りのデバイス販売よりも定期的なマネージドサービス契約の重要性を示しています。これらのサービスには、モニタリング、アラート対応、設置サポート、および継続的なケアコーディネーションが含まれる場合があります。公共の購入者および地方自治体は、モニタリング対象者ごとのサービス品質と測定可能な結果の証明をますます求めています。これにより、規模で運営し、契約要件を満たすことができるプロバイダーが有利になります。ハードウェアは依然として重要ですが、低コストのコンシューマーデバイスが一部のカテゴリーで価格圧力を高める可能性があります。
ソフトウェアおよびプラットフォームは2032年まで7.82%のCAGRで成長すると予測されています。プラットフォームプロバイダーは、健康データ、ダッシュボード、臨床ノート、および電子健康記録の接続を一つの環境に統合できます。これにより、単一のハードウェアよりもシステムの交換が困難になる可能性があります。Teladoc Healthは2026年10月にSoloVitalsとSoloScribeでSoloプラットフォームを拡張しました。同社はこれらの機能を、病院がコネクテッドケアを拡大するためのツールとして提示しました。したがって、テレケア産業はモニタリング活動と臨床ワークフローを接続するソフトウェアレイヤーへと移行しています[2]。
テクノロジー別:
ワイヤレスインフラが成熟し、AIプラットフォームが次の価値層を定義ワイヤレステレケアシステムは2026年のテレケアシェアの31.47%を占めました。設置済みベースには、個人緊急対応システムおよびセルラー接続ウェアラブルが含まれます。ワイヤレスアクセスはモビリティをサポートし、ユーザーが固定された場所以外でも接続を維持するための使い慣れた方法を提供します。モバイルソリューションはまた、コンシューマースタイルのインターフェースを好む人々にサービスを提供するためにスマートフォンアプリケーションとセルラーネットワークを使用します。有線システムは、モビリティよりも信頼性の高いローカルインフラが重要なケアホームでは依然として関連性があります。接続性がより広く利用可能になるにつれて、基本的なワイヤレスインフラは単独では差別化が難しくなる可能性があります。
AI対応スマートテレケアプラットフォームは2032年まで10.28%のCAGRで成長する予測されています。2025年の12サイトにわたる混合手法研究では、統合されたマルチモーダルモニタリングにより転倒関連傷害が42%減少したことが判明しました。同研究では、通常のケアと比較して24ヶ月間で参加者1人あたり15,311 米ドルの純節約が報告されました。非ウェアラブルアンビエントセンシングは、このテクノロジーグループの発展途上の部分です。Neteera社は2025年3月に、130H-Plus非接触モニタリングシステムについてEU医療機器規制クラスIIaに基づくCE認証を取得しました。この認証は、ドイツおよびその他の欧州市場での商業展開を支援します。
展開モード別:
クラウドアーキテクチャがスケーラブルで相互運用可能なテレケアをサポートクラウドベースの展開は2026年のテレケア市場規模の48.63%を占めました。また、2032年まで7.15%のCAGRで成長すると予測されており、主要かつ最も急成長している展開モードとなっています。クラウドプラットフォームは、モニタリングデータへのリモートアクセス、ソフトウェアアップデート、および共有臨床ダッシュボードをサポートできます。また、プロバイダーが共通のサービスモデルのもとで複数のサイトを接続するのにも役立ちます。2025年のレビューでは、HL7 FHIRおよびISO/IEEE 11073がテレモニタリングで最も頻繁に引用される標準であることが判明しました。同レビューでは、クロスデバイスデータ交換の共通標準がなく、これがマルチベンダー展開の障壁となっていることも判明しました。
オンプレミスシステムは、データ主権要件が外部クラウドインフラの使用を制限する場合に有用です。これは、患者情報に厳格な管理を適用する国家医療システムに特に関連します。ハイブリッドモデルは、レイテンシに敏感なアラートをケアポイントの近くに保ちながら、アナリティクスとストレージにクラウドを使用できます。この設計は、運用速度とガバナンスニーズのバランスを取ることができます。テレケア市場はまた、プロバイダーが古い臨床および通信システムを運用することが多いため、移行計画を必要としています。相互運用性の継続的な必要性は、クラウド採用がインフラ変更だけでなく標準ベースの統合と結びついていることを意味します。
アプリケーション別:
高齢者ケアが量を支え、ホスピタルアットホームが急性期の境界を再定義高齢者ケアおよびエイジングインプレイスは2026年のテレケアシェアの38.74%を占めました。このカテゴリーは、多くの高齢者が自宅に留まることを好む傾向から恩恵を受けています。アンビエント安全モニタリングと緊急サポートにより、ユーザーは自立を維持しながら、家族やケアチームが懸念事項に対応する方法を提供できます。慢性疾患管理は、人々が病院外での日常的な観察を必要とすることが多いため、もう一つの主要なユースケースとして残っています。転倒検知と緊急対応は依然として重要ですが、基本的なペンダントおよびボタン技術からの価格圧力に直面する可能性があります。メンタルヘルスモニタリングも台頭しつつありますが、臨床検証の経路はまだ十分に発展していません。
ホスピタルアットホームおよび急性期在宅ケアは2032年まで8.93%のCAGRで成長すると予測されています。米国下院は2026年に、急性期病院在宅ケア免除を2030年まで延長する法案を可決しました。この政策の方向性は、医療システムに在宅急性期ケアのためのより長い計画期間を提供します。myLaurelは2025年中にパートナーが400%成長し、患者数が575%成長したと報告しました。急性期後および回復リハビリテーションサービスも、在宅モニタリングと療法サポートから恩恵を受けています。服薬管理は、ユーザーの日常的なタスクを容易にする音声対応およびAI支援ツールを通じて発展しています。

エンドユーザー別:
消費者が量を維持し、政府がシステムレベルの展開を可能にする医療消費者は2026年のテレケア市場規模の46.28%を占めました。需要は、個人緊急対応サブスクリプション、雇用主が支援するウェルネスモニタリング、および自己管理型慢性疾患デバイスから来ています。スマートウォッチの健康機能に対する消費者の親しみやすさにより、一部の形態の在宅モニタリングの採用が容易になる可能性があります。医療プロバイダーは、ホスピタルアットホーム、バーチャルナーシング、および慢性疾患プログラムを運営しているため、もう一つの重要なグループです。支払者もまた、予防的モニタリングサービスのより積極的な購入者になりつつあります。アシステッドリビングおよび長期ケアオペレーターは、スタッフ能力の管理を支援するためにアンビエントモニタリングを追加しています。
政府および地域ケア組織は2032年まで6.84%のCAGRで成長すると予測されています。公共調達により、テクノロジー対応ケアが社会的ケア戦略のより正式な部分となっています。グロスタシャー郡議会は2025年9月に、2,500人の高齢者にテクノロジー対応ケアを提供するためにCareiumに5年間600万英ポンドの契約を授与しました。この契約には、転倒検知器、ドアセンサー、認知症時計、ウェルビーイングアプリケーションなどが含まれます。このような契約は、運用基準を満たすことができるプロバイダーに予測可能な複数年収益をもたらす可能性があります。また、大規模な地方自治体展開をサポートする能力を持つ確立された企業を優遇する可能性もあります。
地域分析
北米
北米は2026年のグローバルテレケアシェアの36.42%を占めました。この地域は、発達した医療インフラ、広範な遠隔患者モニタリング償還、および慢性ケアニーズを持つ大規模な人口を組み合わせています。2025年秋には、41の米国州メディケイドプログラムが遠隔患者モニタリングを償還しました。メリーランド州は事前承認を撤廃し、カリフォルニア州は2025年中に最低年齢制限を撤廃しました。これらの変更は、さらなるプロバイダーおよび商業活動のための公共支払者基盤を提供します。急性期病院在宅ケアプログラムは2025年9月までに39州の419施設を承認しました。2030年までの延長計画は、在宅での病院レベルのケアへの継続的な投資を支援します。この地域の規制上の影響には、HIPAAに基づくプライバシー義務と、メディケアとメディケイドの間で異なる支払いルールが含まれます。カナダとメキシコはバーチャルケア資金とケアへのアクセスが不均等なコミュニティへのリーチの必要性を通じて需要を追加できます。
アジア太平洋
アジア太平洋は2032年まで7.64%のCAGRで成長すると予測されており、最も急成長している地域テレケア市場となっています。高齢化人口、接続性の向上、および公共デジタルヘルスプログラムが地域全体での採用を支援しています。2025年の北海道でのケーススタディでは、コニカミノルタのHitomeQ Care Supportシステムを使用した85歳の人への遠隔多職種ケアが説明されました。このシステムは、人口の少ない場所でAI画像分析天井カメラを使用しました。レポートでは、心理的ウェルビーイングと社会的エンゲージメントの改善が説明されました。電通とそのパートナーは2025年10月に、日本の5つの地域でWi-Fi 7とWi-Fiセンシングのパイロットを開始しました。このプロジェクトは、アンビエント活動情報を使用して転倒を検知し、高齢者のウェルビーイングを監視します。日本の経験は、距離と高齢化がサービス提供の課題を生み出す場所で非侵襲的センシングがどのように使用できるかを示しています。インド、中国、韓国、オーストラリアも、コネクテッドケア、公共テレヘルスインフラ、および農村保健プログラムを通じて関連する機会を持っています。
欧州、中東・アフリカ、南米
欧州は、英国および北欧諸国の確立されたプログラム、ならびにアナログからデジタルテレケアへの移行によって形成されています。英国の2027年1月のPSTN廃止により、安全なデジタル移行の必要性が高まっています。ドイツは、特定のAI対応デバイスに対してより明確な法定健康保険の経路を持っています。Essence SmartCareは2025年10月にCare@Home Communicator 2.0の償還認証を取得しました。欧州のテレケア市場はまた、EU医療機器規制およびGDPRからの規制上の影響にも直面しています。中東では、サウジアラビアのバーチャル病院プログラムが政府主導の展開を示している一方、低所得市場はより初期段階にとどまっています。南米は、インフラと規制の断片化が採用を制限する可能性があるため、発展が遅れています。PAHOは2025年3月に、南北アメリカの遠隔コミュニティ向けに超ポータブルテレヘルスパッケージを導入し、必須モニタリングツールへのアクセスを支援しました。したがって、この混合地域グループには、成熟した交換需要、政府主導の拡大、および初期段階のインフラ開発が含まれます。
競合環境
市場集中度
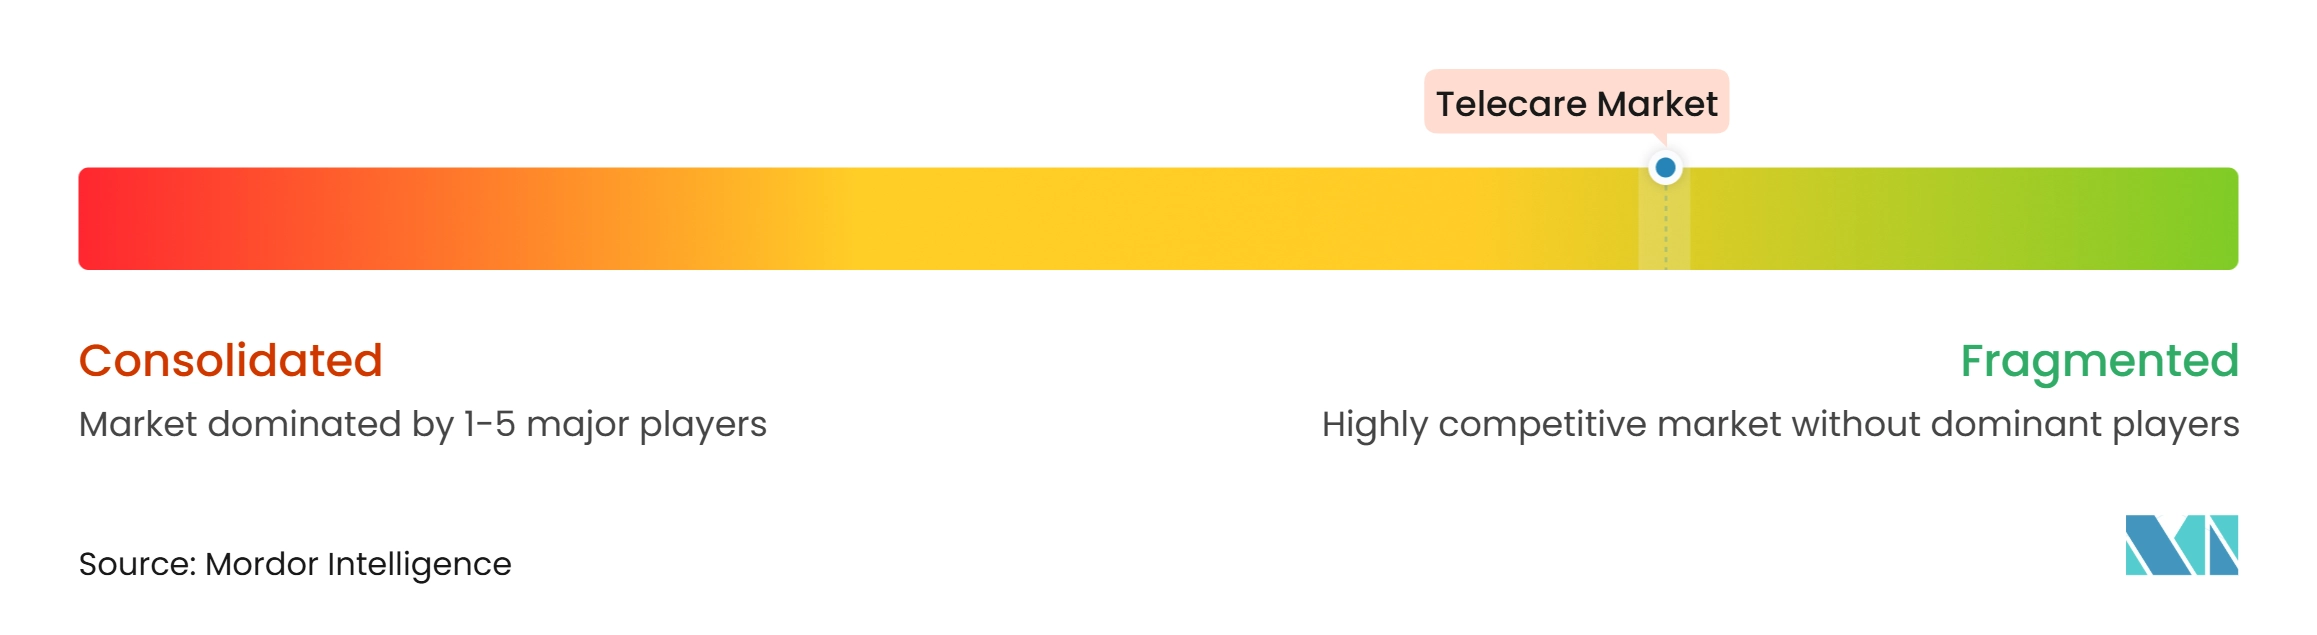
テレケア市場には、大手医療技術企業、地域マネージドサービス専門企業、およびAI対応モニタリングに特化した新興プロバイダーが含まれます。MedtronicとPhilipsは2025年に、NellcorパルスオキシメトリーとMicrostreamカプノグラフィーおよびBIS脳モニタリング技術をPhilipsモニタリングプラットフォームと組み合わせた戦略的パートナーシップを更新しました。このパートナーシップは、急性期環境から在宅モニタリングへのケアの継続性をサポートします。Philipsはまた2025年9月にOptum Healthcareの優先プロバイダーネットワークに参加しました。そのモバイル心臓テレメトリーおよび拡張ホルターソリューションが、22の米国州にわたる340万人のOptumメンバーに利用可能になりました。これらの行動は、主要企業がパートナーシップと流通関係を使用して臨床的リーチを拡大していることを示しています。また、モニタリングハードウェアを継続的なケアパスウェイと接続しようとしています。
地域企業は、地域の運営能力と公共調達関係を通じて競争しています。Careiumは2025年9月にグロスタシャー議会との完全マネージド契約を確保しました。この契約は、テクノロジー対応ケアのための5年間の提供プログラムをカバーしています。Legrand Careは2026年5月にフィンランドの患者フロー管理ソフトウェアプロバイダーAxel Healthを買収しました。この買収により、北欧地域のコネクテッドケア事業にソフトウェア能力が追加されます。これらの動きは、ハードウェアを背景に持つ企業がソフトウェアとサービス資産を追加している理由を示しています。テレケア市場は、設置、モニタリング、データ処理、および長期ケアサポートを組み合わせることができる企業をますます評価しています。
アンビエントセンシングと臨床グレードの遠隔モニタリングは、競争の重要な分野です。Neteera社は2025年3月に非接触システムのCE認証を取得し、ドイツおよびより広い欧州のケア環境への参入を支援しています。Teladoc Healthは2026年10月に、非接触バイタルサイン測定とアンビエント文書化ツールでSoloコネクテッドケアプラットフォームを拡張しました。これらの製品は、継続的なユーザーエンゲージメントを必要とするデバイスからの脱却を反映しています。この転換はまた、プライバシー保護、臨床検証、および既存のケアシステムとの統合の重要性を高めています。テレケア産業には、より大きなプラットフォームプロバイダーと、異なる地理的・技術的ニッチにサービスを提供する専門企業が混在しています。
テレケア産業リーダー
-
Tunstall Healthcare Group Limited
-
Legrand Care
-
TeleAlarm Group
-
ConnectAmerica.com LLC
-
Careium AB
- 注:主要企業の掲載順は順位を示すものではありません。
テレケア市場 このレポートでカバーされる企業
- Abbott Laboratories
- Alarm.com Incorporated
- Ascom
- Biofourmis, Inc.
- Boston Scientific
- Careium AB
- Chubb Limited
- ConnectAmerica.com LLC
- Doro AB
- Enovation Group B.V.
- Essence SmartCare Ltd.
- Everon Group
- GE HealthCare Technologies Inc.
- Koninklijke Philips
- Legrand Care
- Medtronic
- OMRON Healthcare, Inc.
- Resideo Technologies, Inc.
- Skyresponse AB
- Teladoc Health
- TeleAlarm Group
- The Access Group Limited
- Tunstall Healthcare Group Limited
- Vayyar Imaging Ltd.
- Vivify Health, Inc.
最近の産業開発事情 テレケア市場
- 2026年10月:Teladoc Healthは、カメラを通じたrPPGを使用した非接触AI バイタルサイン測定ソリューションSoloVitalsと、病院および医療システム向けのSoloプラットフォーム内のアンビエントAI文書化ツールSoloScribeを発売しました。SoloVitalsはプライベートプレビューに入り、2026年12月に完全リリースが予定されており、主流の臨床テレヘルスへの非接触モニタリングの大幅な拡大を示しています。
- 2026年5月:Legrand Careは、医療および社会的ケア組織向けの患者フロー管理ソフトウェアの主要なフィンランドプロバイダーであるAxel Healthを買収し、北欧コネクテッドケア市場でのプラットフォームプレゼンスを拡大し、ソフトウェア収益の比率を加速させました。
- 2026年2月:MedtronicはCorsano HealthのFDA認可マルチパラメーターウェアラブルの米国独占販売を発表し、2025年の西欧ローンチに続き、病院から在宅モニタリングポートフォリオに継続的な心拍数、SpO2、呼吸数、皮膚温度、および活動モニタリングを追加しました。
グローバルテレケア市場レポートの範囲
レポートの範囲によると、テレケアはテクノロジー、センサー、および通信システムを使用して、高齢者、障害を持つ人々、および一人暮らしの個人が自宅で安全、自立、安心を維持できるようにします。
テレケア市場は、サービスタイプ、オファリング、テクノロジー、展開モード、アプリケーション、エンドユーザー、および地域別にセグメント化されています。サービスタイプ別では、市場は遠隔モニタリング、緊急対応および個人緊急対応システム、遠隔服薬管理、バーチャルコンサルテーションおよびテレナーシング、ならびにケアコーディネーションおよびソーシャルサポートにセグメント化されています。オファリング別では、市場はハードウェアおよびデバイス、ソフトウェアおよびプラットフォーム、ならびにモニタリングおよびレスポンスサービスにセグメント化されています。テクノロジー別では、市場は有線テレケアシステム、ワイヤレステレケアシステム、モバイルベーステレケアソリューション、AI対応スマートテレケアプラットフォーム、非ウェアラブルアンビエントセンシング、ならびにウェアラブルおよびインプランタブルモニタリングにセグメント化されています。展開モード別では、市場はクラウドース、オンプレミス、およびハイブリッドにセグメント化されています。アプリケーション別では、市場は高齢者ケアおよびエイジングインプレイス、慢性疾患管理、急性期後およびリハビリテーションケア、服薬管理、転倒検知および緊急対応、メンタルヘルスモニタリング、ならびにホスピタルアットホームおよび急性期在宅ケアにセグメント化されています。エンドユーザー別では、市場は医療消費者、医療プロバイダー、医療支払者、政府および地域ケア組織、ならびにアシステッドリビングおよび長期ケアプロバイダーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 遠隔モニタリング |
| 緊急対応および個人緊急対応システム |
| 遠隔服薬管理 |
| バーチャルコンサルテーションおよびテレナーシング |
| ケアコーディネーションおよびソーシャルサポート |
| ハードウェアおよびデバイス |
| ソフトウェアおよびプラットフォーム |
| モニタリングおよびレスポンスサービス |
| 有線テレケアシステム |
| ワイヤレステレケアシステム |
| モバイルベーステレケアソリューション |
| AI対応スマートテレケアプラットフォーム |
| 非ウェアラブルアンビエントセンシング |
| ウェアラブルおよびインプランタブルモニタリング |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 高齢者ケアおよびエイジングインプレイス |
| 慢性疾患管理 |
| 急性期後およびリハビリテーションケア |
| 服薬管理 |
| 転倒検知および緊急対応 |
| メンタルヘルスモニタリング |
| ホスピタルアットホームおよび急性期在宅ケア |
| 医療消費者 |
| 医療プロバイダー |
| 医療支払者 |
| 政府および地域ケア組織 |
| アシステッドリビングおよび長期ケアプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| サービスタイプ別 | 遠隔モニタリング | |
| 緊急対応および個人緊急対応システム | ||
| 遠隔服薬管理 | ||
| バーチャルコンサルテーションおよびテレナーシング | ||
| ケアコーディネーションおよびソーシャルサポート | ||
| オファリング別 | ハードウェアおよびデバイス | |
| ソフトウェアおよびプラットフォーム | ||
| モニタリングおよびレスポンスサービス | ||
| テクノロジー別 | 有線テレケアシステム | |
| ワイヤレステレケアシステム | ||
| モバイルベーステレケアソリューション | ||
| AI対応スマートテレケアプラットフォーム | ||
| 非ウェアラブルアンビエントセンシング | ||
| ウェアラブルおよびインプランタブルモニタリング | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| アプリケーション別 | 高齢者ケアおよびエイジングインプレイス | |
| 慢性疾患管理 | ||
| 急性期後およびリハビリテーションケア | ||
| 服薬管理 | ||
| 転倒検知および緊急対応 | ||
| メンタルヘルスモニタリング | ||
| ホスピタルアットホームおよび急性期在宅ケア | ||
| エンドユーザー別 | 医療消費者 | |
| 医療プロバイダー | ||
| 医療支払者 | ||
| 政府および地域ケア組織 | ||
| アシステッドリビングおよび長期ケアプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年のテレケアの予測値はいくらですか?
テレケア市場は2027年から2032年にかけて5.01%のCAGRで成長し、2032年までに6.85 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つテレケアサービスはどれですか?
遠隔モニタリングは2026年に34.82%のシェアでサービスタイプをリードしました。
最も急成長しているテレケアテクノロジーはどれですか?
AI対応スマートテレケアプラットフォームは2032年まで10.28%のCAGRで成長すると予測されています。
クラウド展開がテレケアプロバイダーにとって重要な理由は何ですか?
クラウドベースの展開は2026年に48.63%のシェアを占め、モニタリングデータへのアクセス、ソフトウェアアップデート、およびコネクテッド臨床ワークフローをサポートします。
ホスピタルアットホームの採用を推進しているものは何ですか?
急性期病院在宅ケア免除の2030年までの延長により、米国の医療システムに在宅急性期ケア投資のためのより長い政策的根拠が提供されます。
テレケアで最も急成長している地域はどこですか?
アジア太平洋は、高齢化人口動態、接続性、およびデジタルヘルスプログラムに支えられ、2032年まで7.64%のCAGRで成長すると予測されています。