
Tamanho e Participação do Mercado de Serviços de Consultoria Tributária
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 174.20 Bilhões de dólares |
| Tamanho do Mercado (2032) | 235.30 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.20 % |
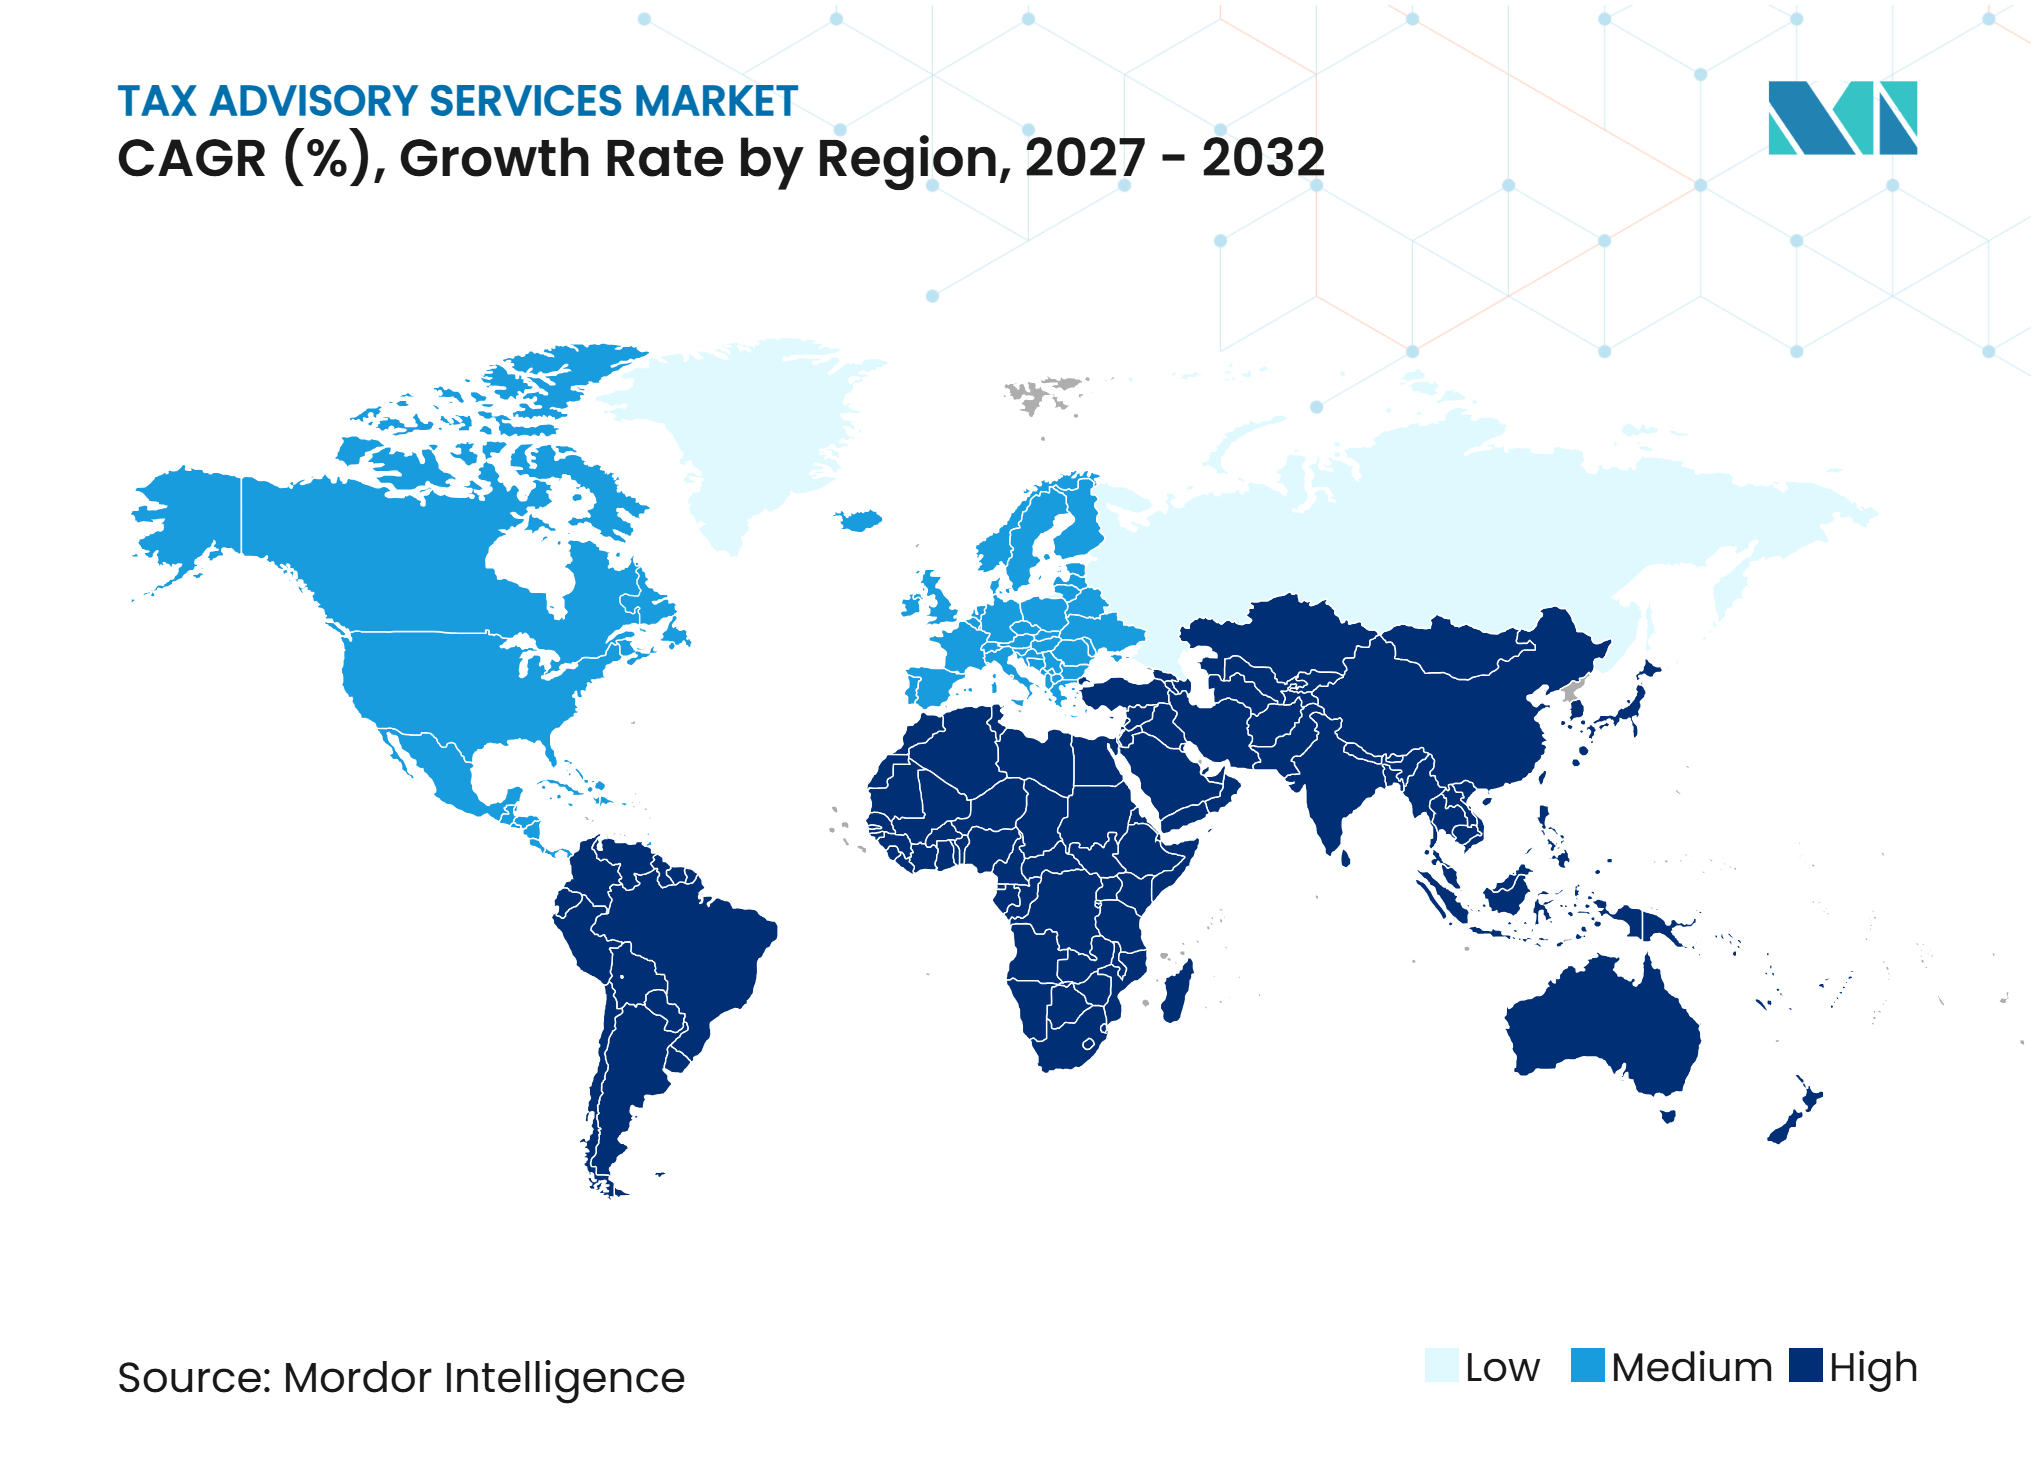
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Consultoria Tributária por Mordor Intelligence
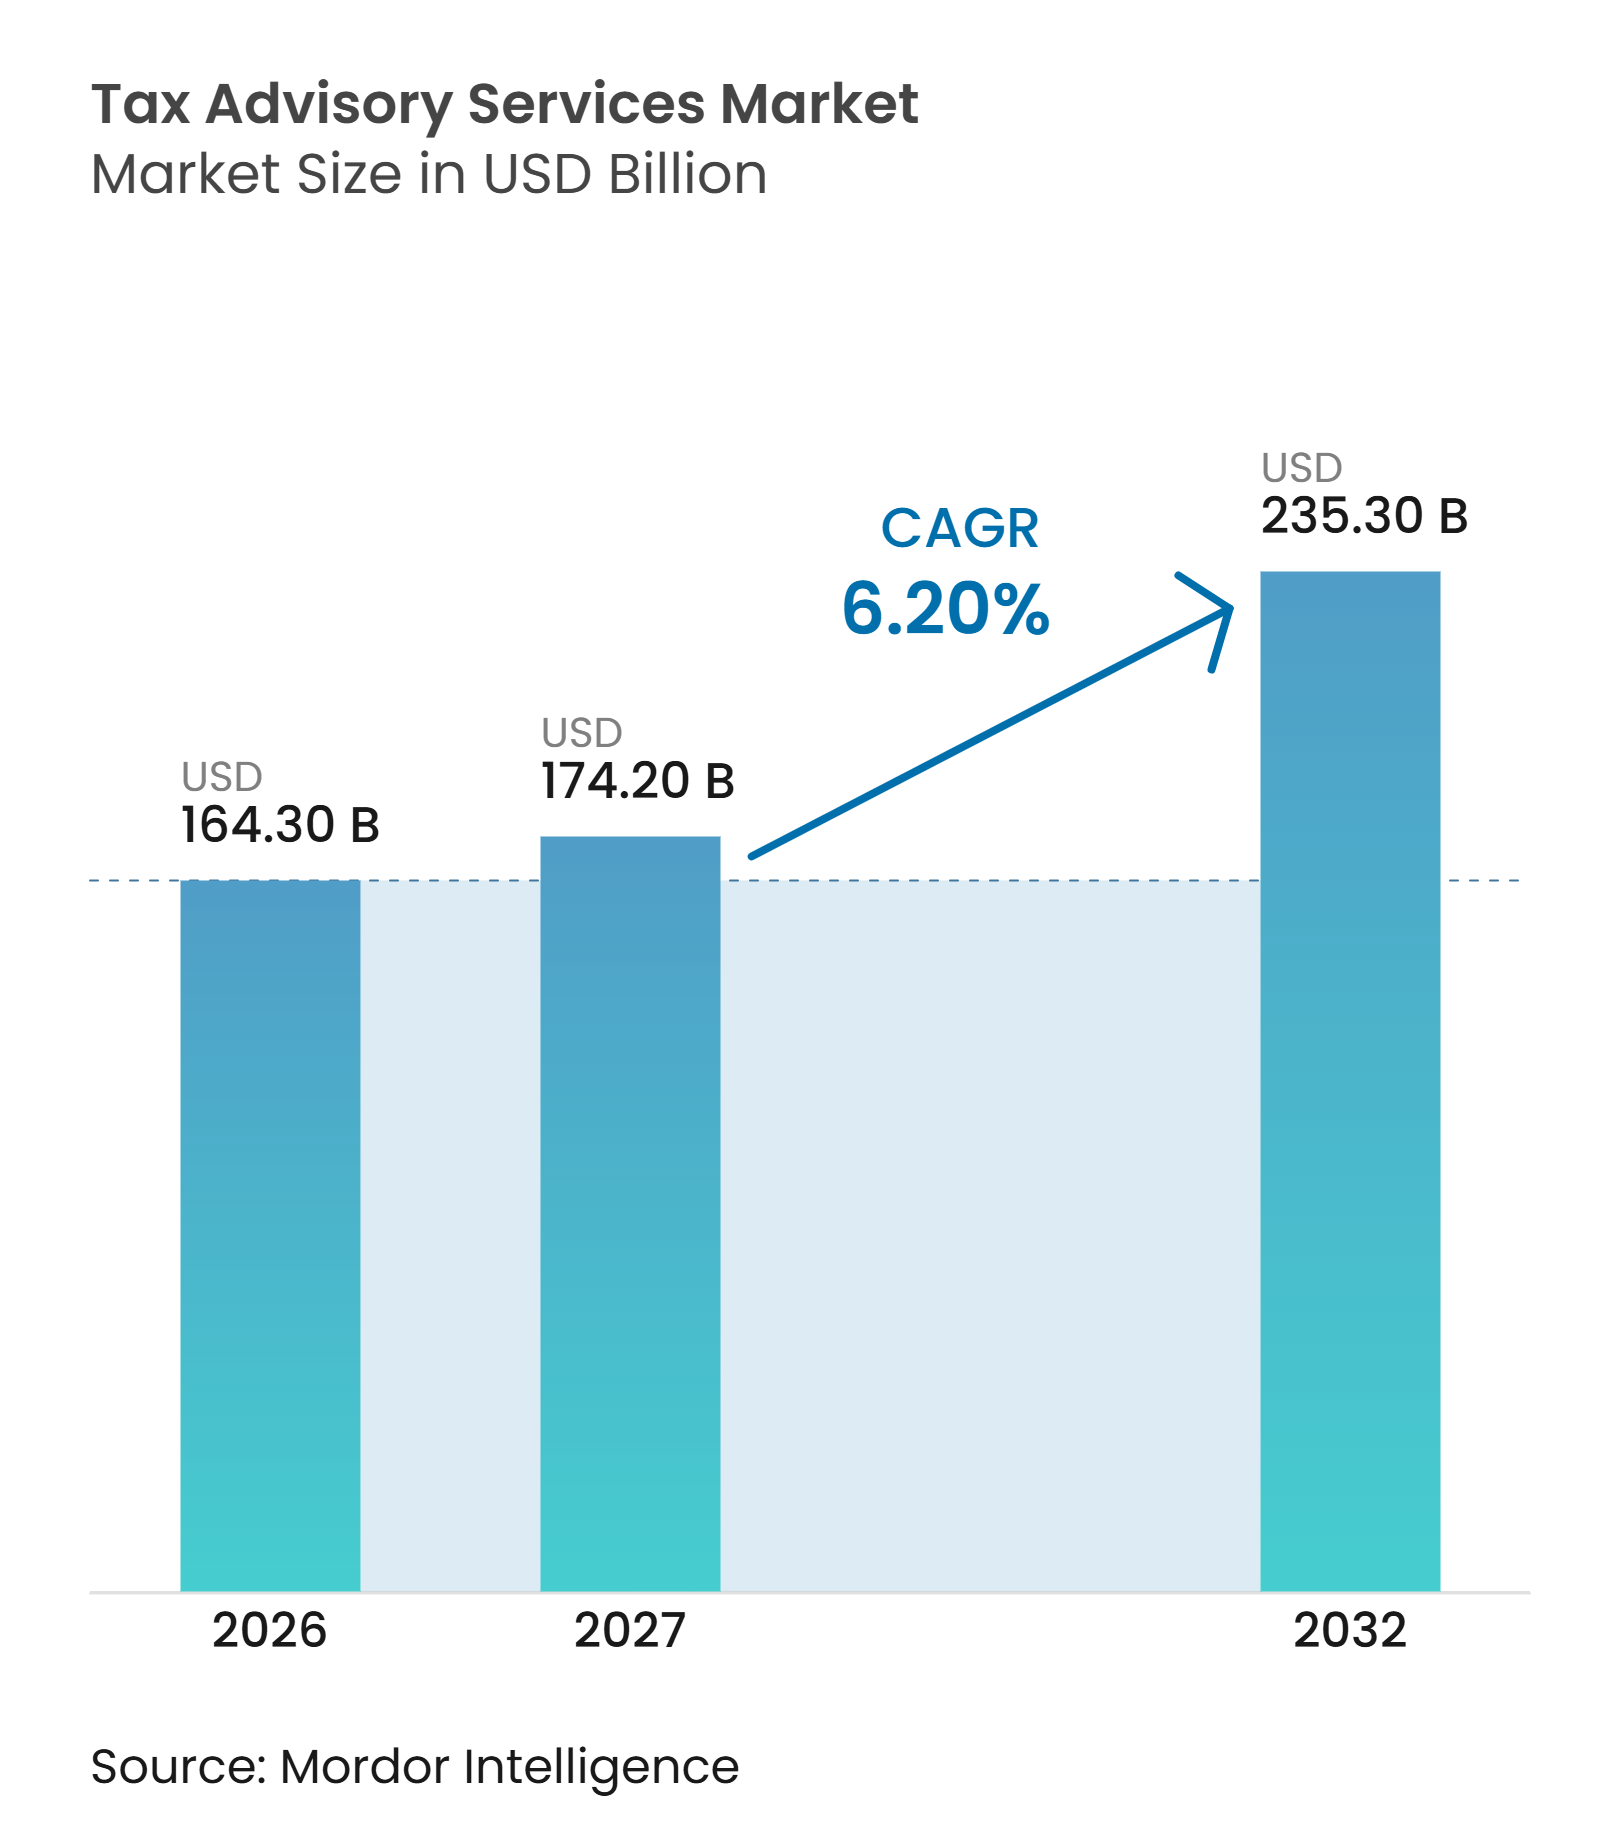
O tamanho do Mercado de Serviços de Consultoria Tributária deve expandir de 164,30 bilhões de USD em 2026 e 174,20 bilhões de USD em 2027 para 235,30 bilhões de USD até 2032, registrando um CAGR de 6,20% entre 2027 e 2032.
O mercado de serviços de consultoria tributária está sendo moldado por mudanças nas regras tributárias que chegam simultaneamente em diversas jurisdições, incluindo regras de imposto mínimo global, requisitos de relatórios digitais e obrigações mais amplas de relatórios país a país. Essa combinação aumenta a necessidade de suporte especializado recorrente, em vez de atribuições isoladas de conformidade. Também favorece empresas que conseguem combinar expertise técnica tributária com suporte à implementação de sistemas de relatórios e registros empresariais. A demanda está se expandindo além dos maiores grupos multinacionais, pois as mudanças regulatórias agora afetam empresas de médio porte e clientes menores em diversas jurisdições. O mercado de serviços de consultoria tributária também está migrando para modelos operacionais terceirizados e co-terceirizados, à medida que os clientes abordam lacunas de capacidade, necessidades de integração de dados e a necessidade de suporte contínuo em múltiplos regimes tributários.
Principais Conclusões do Relatório
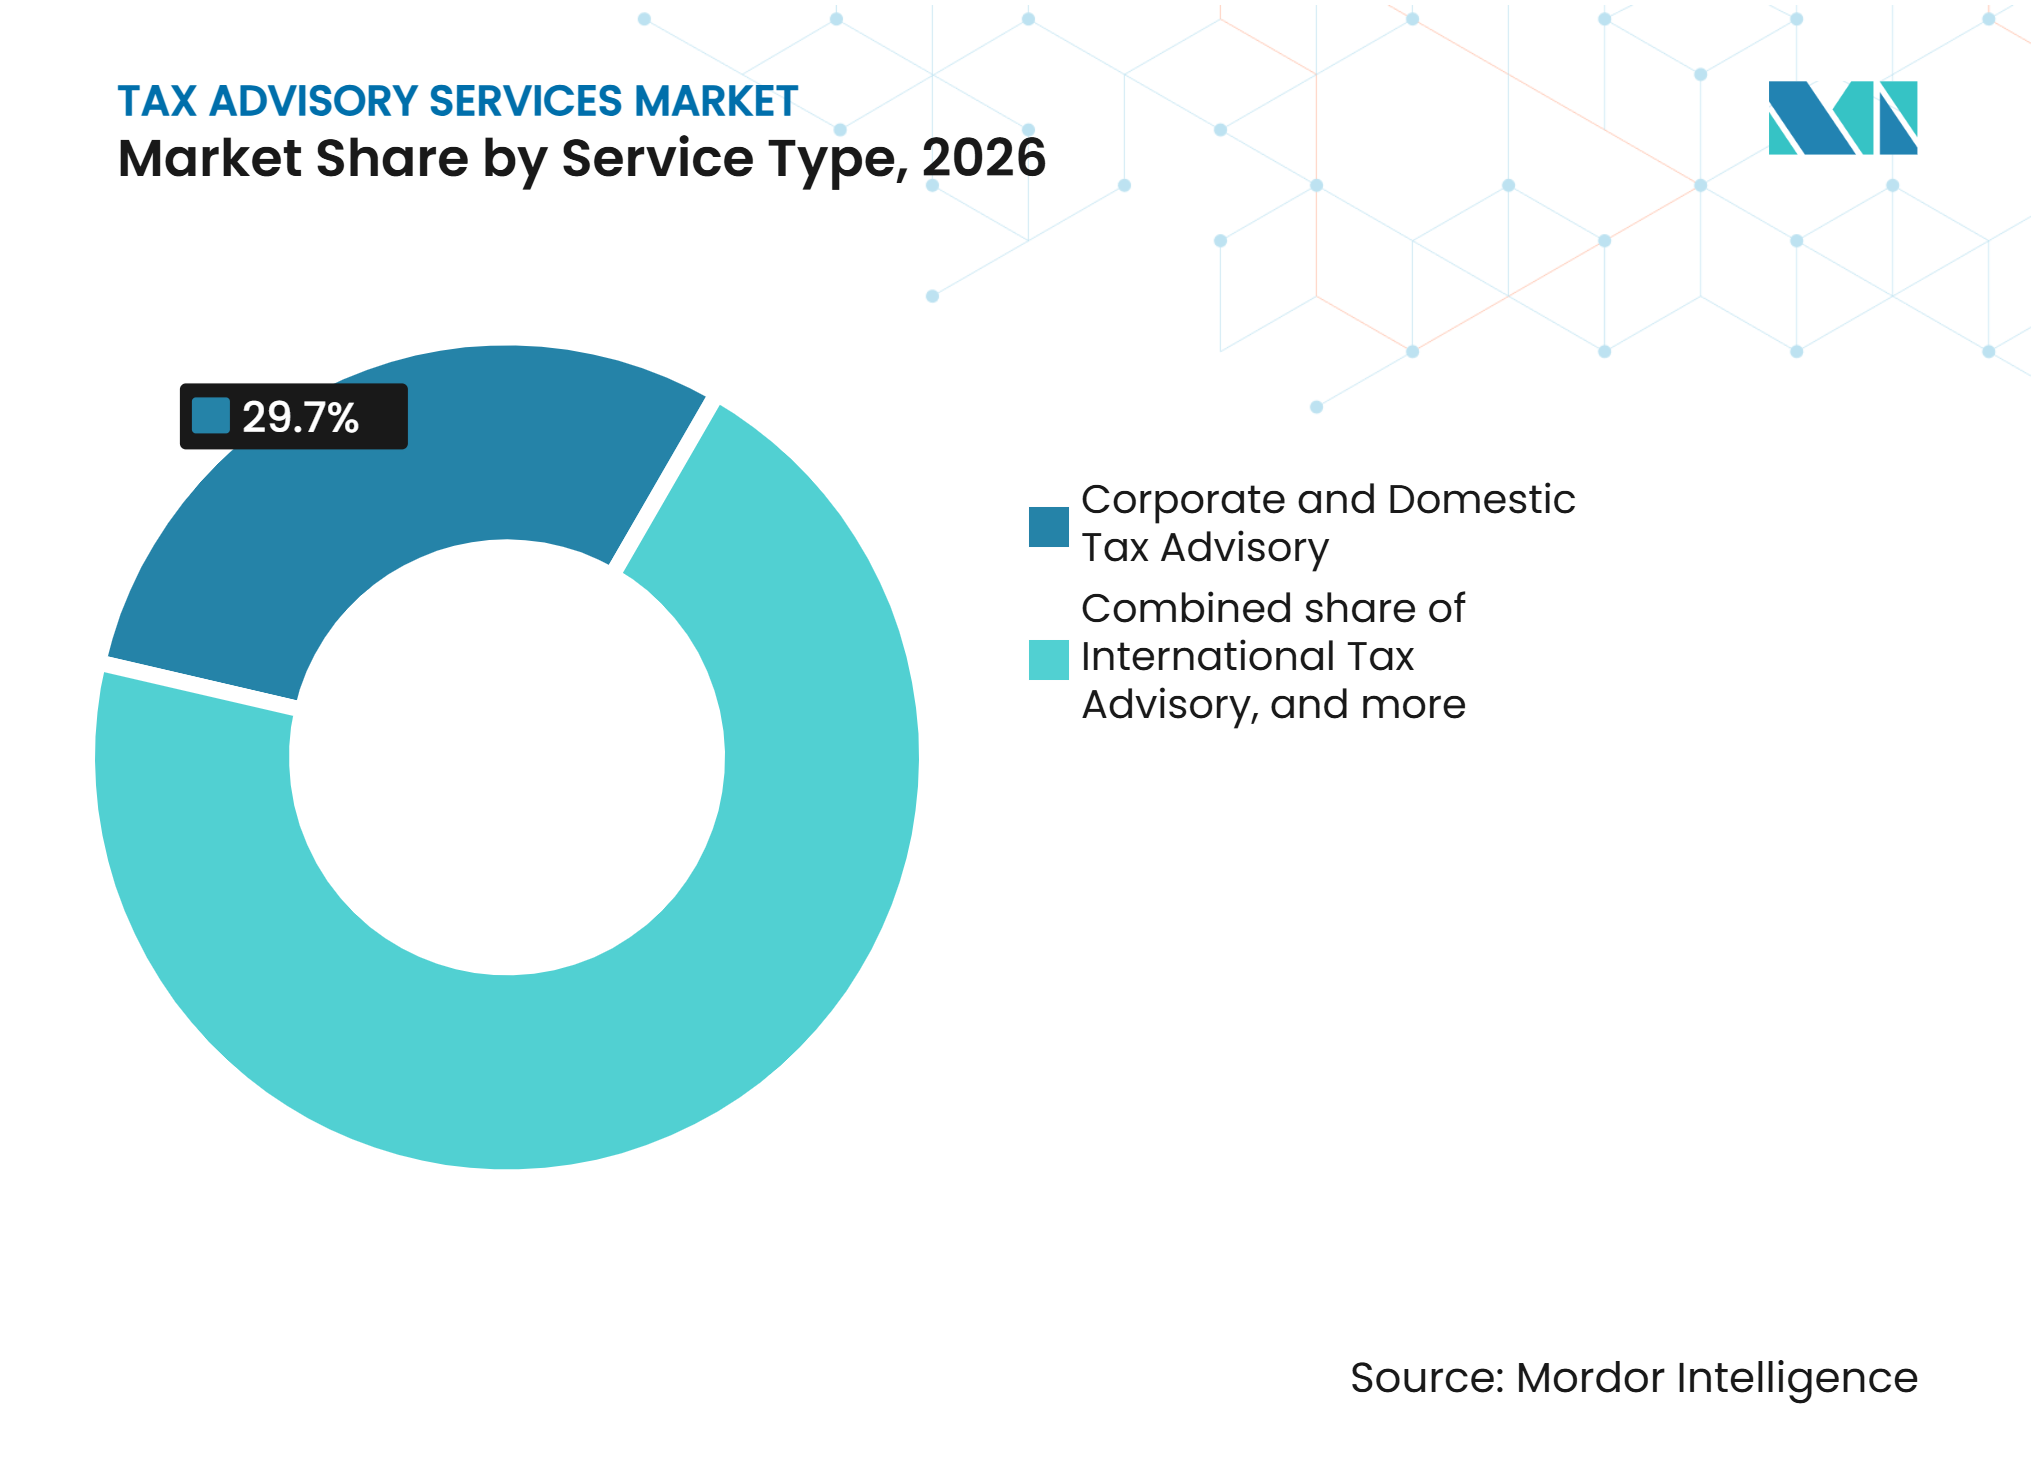
- Por tipo de serviço, a consultoria tributária corporativa e doméstica capturou 29,7% da participação do mercado de serviços de consultoria tributária em 2026, enquanto a consultoria em preços de transferência deve crescer a um CAGR de 8,5% até 2032.
- Por tipo de cliente, as grandes empresas capturaram 40,3% da participação do mercado de serviços de consultoria tributária em 2026, enquanto as pequenas empresas devem crescer a um CAGR de 7,8% até 2032.
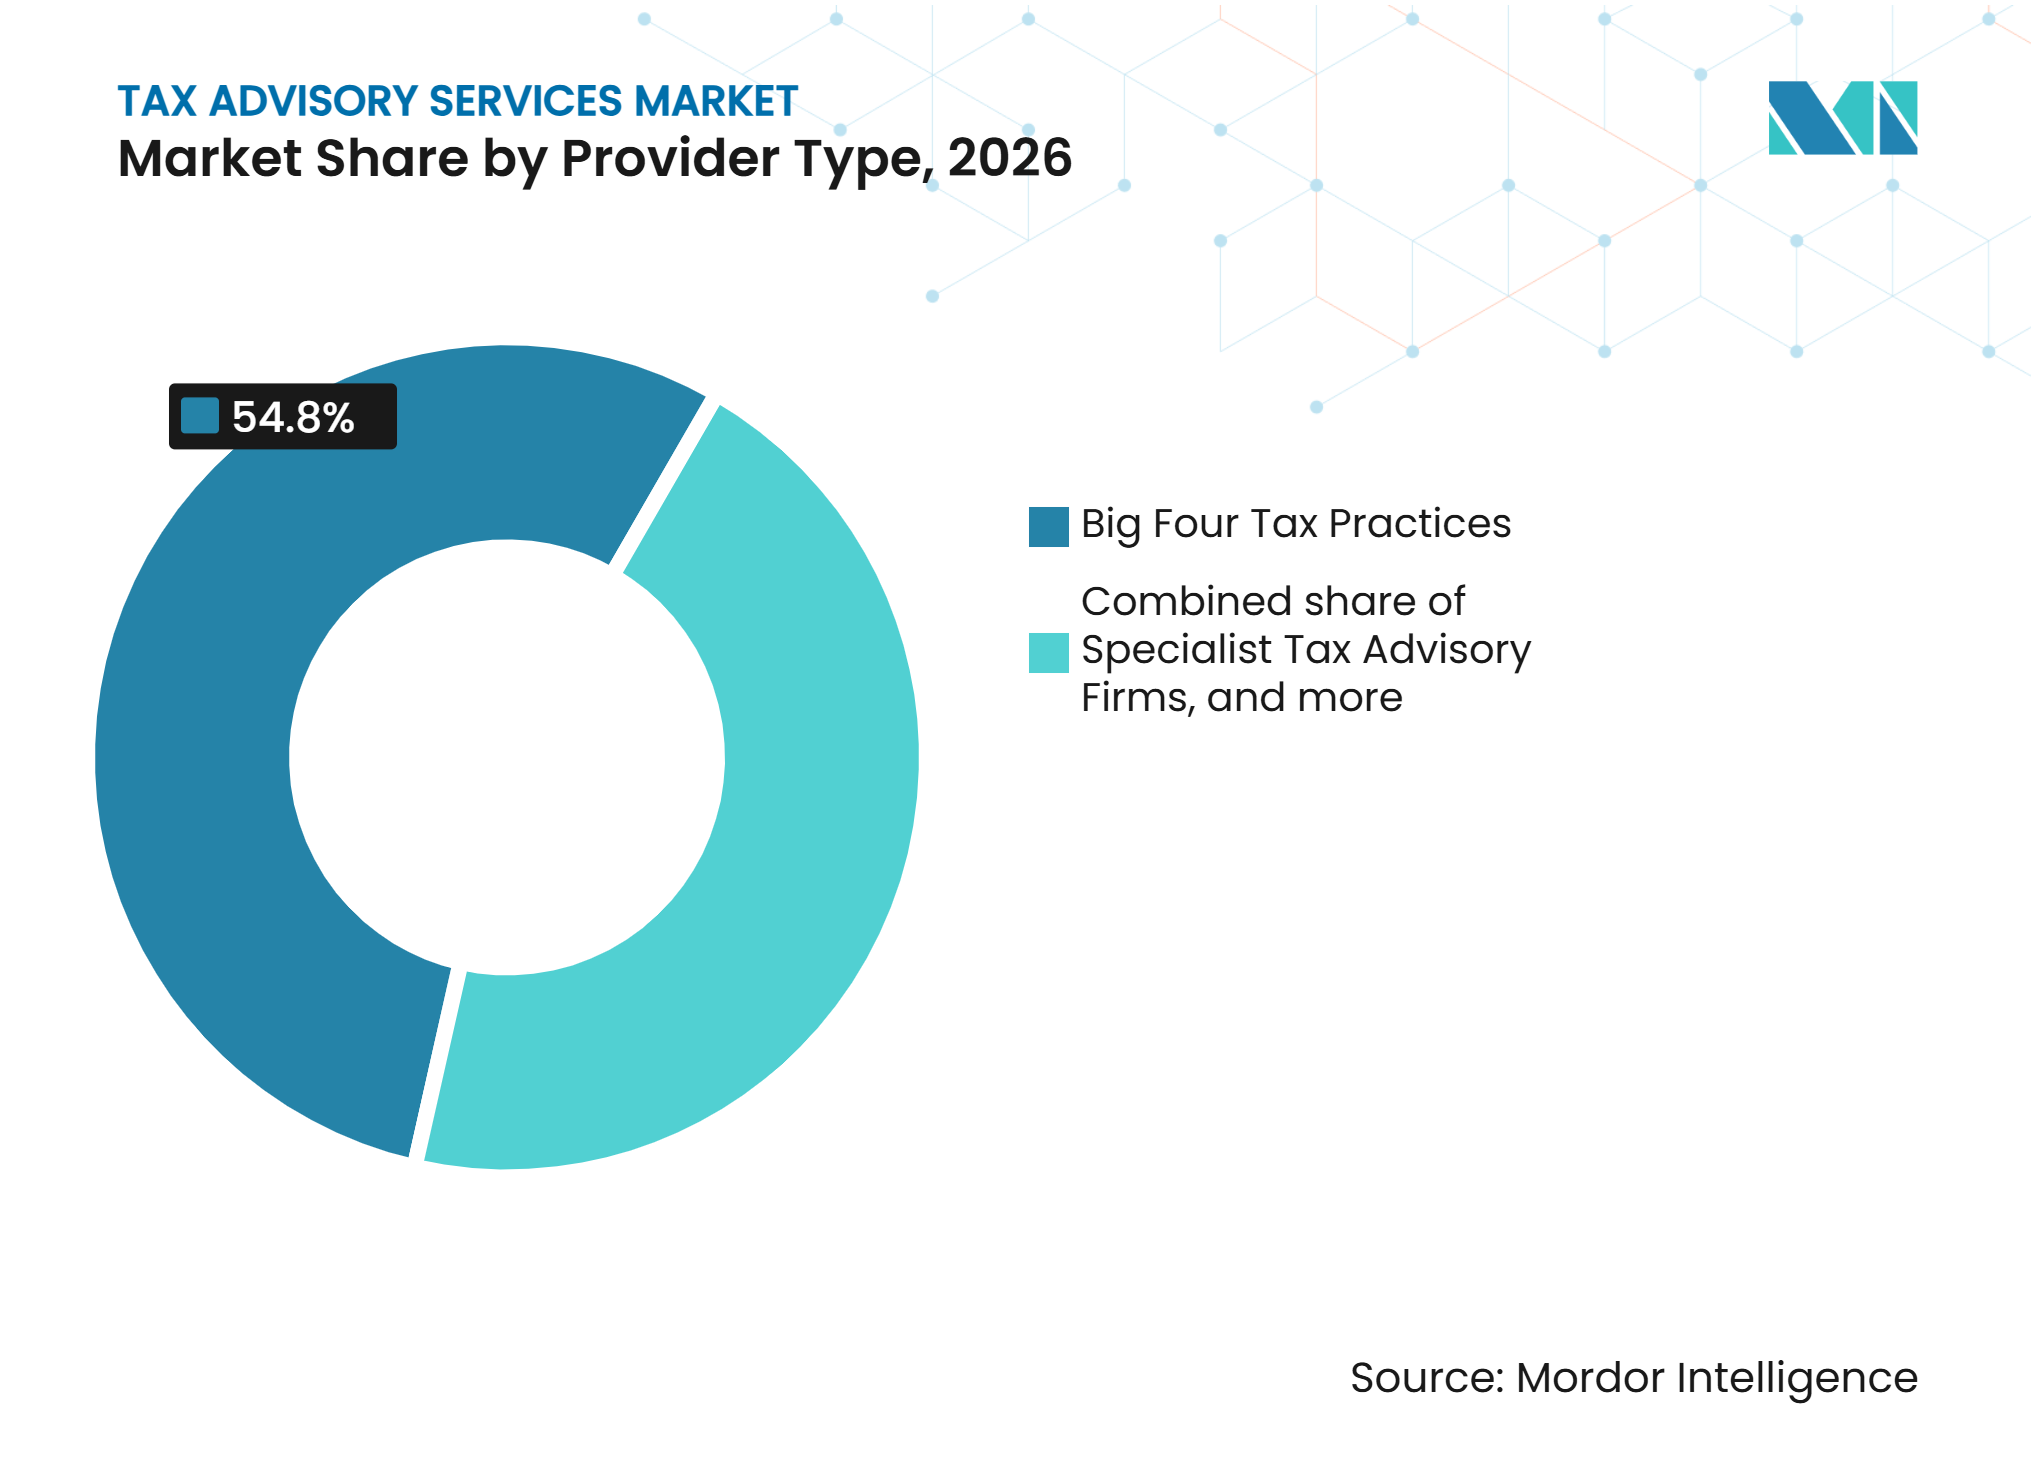
- Por tipo de provedor, as Grandes Quatro práticas tributárias capturaram 54,8% da participação do mercado de serviços de consultoria tributária em 2026, enquanto os especialistas em tecnologia tributária e serviços gerenciados devem crescer a um CAGR de 8,9% até 2032.
- Por vertical da indústria, os serviços bancários, financeiros e de seguros capturaram 18,4% da participação do mercado de serviços de consultoria tributária em 2026, enquanto tecnologia, mídia e telecomunicações deve crescer a um CAGR de 8,5% até 2032.
- Por geografia, a América do Norte capturou 35,4% da participação do mercado de serviços de consultoria tributária em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 8,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Complexidade da Conformidade Tributária Doméstica e Internacional | +1.2% | Global | Curto prazo (≤ 2 anos) |
| Pilar Dois da OCDE e Requisitos do Imposto Mínimo Global | +1.0% | Global, com relevância primária na União Europeia, Reino Unido, Japão, Coreia do Sul, Austrália e Canadá | Médio prazo (2-4 anos) |
| Relatórios Digitais de Impostos e Requisitos de Faturamento Eletrônico | +0.8% | Núcleo da União Europeia, Índia, Malásia, Filipinas, Bélgica, França e extensão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Preços de Transferência e Demanda por Estruturação Transfronteiriça | +0.9% | Global, concentrado na América do Norte, União Europeia e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de Consultoria Tributária Terceirizada e Co-terceirizada | +0.7% | Mercados centrais da América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Integração de Tecnologia Tributária e Transformação de Dados Tributários | +0.5% | América do Norte, União Europeia e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Pilar Dois da OCDE Cria Mandatos de Consultoria Duráveis de Vários Anos
O mercado de serviços de consultoria tributária está ganhando suporte com a implementação contínua das regras globais anti-erosão de base da OCDE. A OCDE informou em abril de 2026 que mais de 65 jurisdições haviam implementado ou estavam ativamente implementando as regras ou um imposto complementar mínimo doméstico qualificado[1]. O pacote paralelo de janeiro de 2026 adicionou um porto seguro simplificado de alíquota efetiva de imposto, um porto seguro de incentivos fiscais baseados em substância e faixas paralelas de porto seguro para grupos multinacionais qualificados. Essas adições exigem que os clientes interpretem requisitos em constante mudança, mantendo cálculos anuais de alíquota efetiva de imposto e processos de declaração de informações anti-erosão de base global. O mercado de serviços de consultoria tributária se beneficia, portanto, de compromissos que podem continuar além da fase inicial de implementação. O kit de ferramentas de implementação do imposto mínimo global da OCDE também indica demanda das administrações tributárias que estão construindo estruturas de conformidade doméstica.
Relatórios Digitais de Impostos e Faturamento Eletrônico Geram Demanda Sistêmica de Consultoria em Conformidade
O mercado de serviços de consultoria tributária é afetado pelo pacote de IVA na Era Digital da União Europeia, adotado por meio da Diretiva (UE) 2025/516 de 11 de março de 2025, com medidas em vigor a partir de 14 de abril de 2025[2]. Os Estados-Membros podem agora introduzir requisitos de faturamento eletrônico sem solicitar uma derrogação à Comissão Europeia. A Comissão Europeia espera que os relatórios digitais em tempo real reduzam a fraude ao imposto sobre valor agregado e os custos administrativos para os comerciantes da União Europeia ao longo de um período de 10 anos. A França exige relatórios eletrônicos para grandes e médias empresas a partir de 1º de setembro de 2026, com pequenas e médias empresas seguindo a partir de 1º de setembro de 2027. A Índia estendeu os requisitos de relatórios de fatura eletrônica a partir de 1º de abril de 2025. Esses mandatos criam demanda por consultoria em imposto sobre valor agregado, seleção de plataforma e integração de planejamento de recursos empresariais antes que os ganhos de eficiência de longo prazo sejam realizados.
O Escrutínio de Preços de Transferência Eleva a Consultoria a um Imperativo de Defesa em Auditoria
O mercado de serviços de consultoria tributária é sustentado por uma mudança no trabalho de preços de transferência, da preparação de documentação para a defesa ativa em auditoria. As autoridades fiscais estão buscando análises subjacentes, materiais internos e suporte para entrevistas funcionais, além dos relatórios de preços de transferência. Isso amplia o escopo de um compromisso porque os consultores devem conectar os fatos comerciais do cliente, os registros internos e as posições tributárias transfronteiriças. O trabalho de preços de transferência também está se tornando mais estreitamente vinculado aos resultados do Pilar Dois, o que aumenta o valor das capacidades integradas de imposto corporativo e preços de transferência. O Quadro Inclusivo OCDE/G20 continua a administrar a estrutura básica de relatórios país a país sob a Ação 13 de Erosão da Base e Transferência de Lucros[3]. As mudanças na cadeia de suprimentos relacionadas a tarifas podem criar novos problemas de preços de transferência quando as empresas alteram entidades jurídicas, funções ou propriedade de ativos entre jurisdições.
Modelos Tributários Terceirizados e Co-terceirizados Atingem uma Inflexão Estrutural
O mercado de serviços de consultoria tributária está migrando para a entrega terceirizada e co-terceirizada à medida que as equipes tributárias enfrentam responsabilidades de conformidade mais amplas. Os clientes precisam cada vez mais de suporte externo para consolidar dados tributários de mais de 1 sistema de planejamento de recursos empresariais e para preparar informações para declarações recorrentes. A entrega habilitada por tecnologia também permite que provedores especializados atendam clientes menores onde as taxas de projeto tradicionais eram anteriormente antieconômicas. Isso cria relacionamentos mais longos do que os projetos de consultoria convencionais de uma única vez, porque os provedores podem operar partes selecionadas de uma função tributária. A abordagem pode apoiar uma posterior devolução de uma capacidade interna transformada quando o cliente tiver construído as pessoas, os processos e os sistemas necessários. Também aumenta a importância de governança clara, controles de acesso e responsabilidade entre o cliente e o provedor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Profissionais de Impostos Internacionais e Preços de Transferência | -0.5% | Global, com maior pressão na América do Norte, União Europeia e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Custo da Consultoria Especializada e Implementação de Tecnologia | -0.4% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Riscos de Confidencialidade do Cliente e Cibersegurança em Compromissos Terceirizados | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Diferenças e Incerteza na Interpretação da Legislação Tributária | -0.3% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Escassez de Talentos Cria Restrições Vinculantes de Capacidade
A escassez de talentos limita a capacidade do mercado de serviços de consultoria tributária de expandir a capacidade em consultoria tributária internacional, preços de transferência e imposto mínimo global. O problema é mais agudo em trabalhos que dependem de profissionais experientes que podem interpretar regras em diversas jurisdições e explicar seus efeitos aos clientes. A capacidade especializada limitada pode atrasar a entrega de projetos, restringir o número de compromissos que uma empresa pode aceitar e aumentar o custo de pessoal experiente. Também incentiva as empresas a padronizar processos repetíveis e usar a entrega de serviços gerenciados para trabalhos de conformidade de rotina. Empresas menores e de médio porte podem enfrentar maior pressão porque têm equipes especializadas mais restritas e menos recursos para recrutamento. A lacuna resultante apoia a adoção de tecnologia, mas a tecnologia não elimina a necessidade de revisão técnica e responsabilidade profissional.
A Exposição à Cibersegurança em Compromissos Terceirizados Desafia a Confiança dos Clientes
Os compromissos tributários terceirizados lidam com informações financeiras, de identidade e de transações sensíveis que exigem controles rigorosos de confidencialidade. A EY divulgou acesso não autorizado a uma plataforma de gerenciamento de serviços de tecnologia da informação de terceiros usada por sua prática tributária entre 28 de março e 12 de abril de 2026. A empresa notificou os procuradores-gerais estaduais em julho de 2026 e ofereceu 24 meses de monitoramento de identidade aos clientes afetados. O evento mostra como plataformas de terceiros podem criar exposição mesmo quando a própria empresa de consultoria possui controles estabelecidos. O mercado de serviços de consultoria tributária deve, portanto, tratar a supervisão de fornecedores, o gerenciamento de acesso e a resposta a incidentes como requisitos essenciais para a entrega com suporte tecnológico. Clientes em setores regulamentados podem atribuir maior valor a provedores que demonstrem práticas maduras de segurança da informação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Complexidade da Conformidade Impulsiona a Consolidação em Torno da Consultoria EspecializadaA consultoria tributária corporativa e doméstica detinha 29,7% do tamanho do mercado de serviços de consultoria tributária em 2026. O segmento permanece central porque as obrigações tributárias domésticas criam trabalho recorrente em quase todos os tipos de clientes. Sua escala também reflete o papel dos consultores em combinar a preparação de declarações com a análise da alíquota efetiva de imposto e o suporte à reestruturação estatutária. O serviço está mudando à medida que as regras de imposto mínimo doméstico estão cada vez mais conectadas aos resultados de preços de transferência sob o Pilar Dois. Essa conexão exige que as equipes de imposto corporativo entendam as implicações de preços de transferência dentro do mesmo compromisso.
A consultoria em preços de transferência deve crescer a um CAGR de 8,5% até 2032. O mercado de serviços de consultoria tributária se beneficia da atividade de auditoria, da documentação vinculada ao Pilar Dois e das mudanças na cadeia de suprimentos que podem alterar a alocação de lucros transfronteiriços. A documentação de preços de transferência também é uma área líder para o uso de inteligência artificial nas funções tributárias e financeiras, refletindo o volume de dados e registros subjacentes envolvidos. A consultoria tributária internacional, a consultoria tributária em transações, a consultoria em impostos indiretos e relacionados ao comércio, a resolução de controvérsias e disputas tributárias, a consultoria em mobilidade global e imposto sobre emprego, e a consultoria tributária para clientes privados e patrimônio cada uma retém papéis distintos. As empresas de consultoria também usam credenciais ISO 27001 e SOC 2 em propostas a clientes como indicadores de padrões de segurança e confidencialidade.


Por Tipo de Cliente:
A Expansão Regulatória Atrai Clientes Menores para a Cobertura de ConsultoriaAs grandes empresas responderam por 40,3% da receita em 2026. Sua posição é sustentada por obrigações de conformidade multinacional envolvendo relatórios globais de erosão de base, relatórios país a país e documentação de preços de transferência multijurisdicional. Essas atribuições normalmente exigem coordenação entre as funções tributária, financeira, jurídica e operacional. As grandes empresas também têm estruturas de entidades jurídicas mais complexas, arranjos de financiamento interno e cadeias de suprimentos transfronteiriças. Essas características criam demanda por consultoria recorrente que vai além de um mandato de declaração doméstica.
As pequenas empresas devem crescer a um CAGR de 7,8% até 2032. O mercado de serviços de consultoria tributária está se estendendo a empresas menores à medida que os requisitos de faturamento eletrônico na França, Bélgica e Índia as trazem para processos formais de conformidade que podem exigir suporte externo. Modelos de serviço habilitados por tecnologia podem reduzir a taxa mínima necessária para fornecer suporte profissional a esse grupo de clientes. Empresas de médio porte, pessoas físicas e famílias de alto patrimônio líquido, entidades governamentais e do setor público e organizações sem fins lucrativos permanecem grupos de clientes distintos com diferentes necessidades de conformidade. Empresas multinacionais de médio mercado que ultrapassam o limite global anti-erosão de base de 750 milhões de EUR (882,23 milhões de USD) podem exigir suporte significativo sem ter os recursos tributários internos dos maiores grupos multinacionais.
Por Tipo de Provedor:
Especialistas em Tecnologia Perturbam a Hierarquia de ProvedoresAs Grandes Quatro práticas tributárias detinham uma participação de 54,8% em 2026. Sua escala está associada a amplas redes globais, equipes especializadas e a capacidade de atender grandes clientes multinacionais em diversas jurisdições. Os especialistas em tecnologia tributária e serviços gerenciados devem crescer a um CAGR de 8,9% até 2032. O mercado de serviços de consultoria tributária mantém espaço significativo para empresas de médio porte, escritórios de advocacia, especialistas independentes e provedores de tecnologia fora das Grandes Quatro. Esses provedores podem competir em áreas onde a expertise técnica aprofundada, o conhecimento do setor ou a capacidade de software importa mais do que a escala da rede.
A Wolters Kluwer lançou a preparação tributária agêntica no CCH Axcess em outubro de 2026, usando agentes de IA especializados para preparar e calcular declarações, mantendo a revisão e supervisão do profissional. Esse modelo incorpora a tecnologia mais diretamente em fluxos de trabalho que anteriormente dependiam do esforço manual do profissional. O investimento de capital privado também apoiou a consolidação entre empresas de contabilidade e consultoria de médio porte. A KPMG Corporate Finance relatou que 11 das 30 maiores empresas de contabilidade dos Estados Unidos haviam aceitado investimento de capital privado até o terceiro trimestre de 2025. O mercado de serviços de consultoria tributária também acomoda práticas especializadas e de escritórios de advocacia onde a profundidade técnica é particularmente importante.

Por Vertical da Indústria:
O Setor Bancário, Financeiro e de Seguros Ancora a Demanda Enquanto Tecnologia, Mídia e Telecomunicações Impulsiona o CrescimentoOs serviços bancários, financeiros e de seguros responderam por 18,4% da receita em 2026. O mercado de serviços de consultoria tributária atrai demanda contínua desse setor porque ele possui estruturas transfronteiriças complexas, arranjos de financiamento interno e requisitos de capital regulatório que podem interagir com posições tributárias. As atividades de gestão de patrimônio também criam demanda por consultoria sobre propriedade beneficiária, estruturas fiduciárias e questões de portfólio. As regras Globais Anti-Erosão de Base são relevantes para instituições financeiras com estruturas de participação multinacional e operações em diversas jurisdições. Essas empresas podem precisar reavaliar posições tributárias em relação à alíquota efetiva mínima global de 15%.
Tecnologia, mídia e telecomunicações deve crescer a um CAGR de 8,5% até 2032. O segmento enfrenta questões de impostos estaduais e indiretos à medida que a tributabilidade de produtos de software como serviço e serviços digitais muda. As empresas nessa vertical também precisam de suporte com estruturas de propriedade intelectual transfronteiriças e exposição a impostos sobre serviços digitais. A KPMG constatou que 76% das empresas de tecnologia, mídia e telecomunicações pesquisadas estavam implantando ou explorando inteligência artificial generativa em impostos, enquanto 88% haviam automatizado menos da metade de seus processos tributários. Produtos industriais e de manufatura, varejo e comércio eletrônico, saúde e ciências da vida, e energia e serviços públicos têm padrões de demanda moldados por cadeias de suprimentos, estruturas de propriedade intelectual, atividade de transações e regulamentação específica do setor.
Análise Geográfica
A América do Norte detinha 35,4% do tamanho do mercado de serviços de consultoria tributária em 2026. O mercado de serviços de consultoria tributária nos Estados Unidos gera demanda sustentada porque as obrigações tributárias federais, estaduais e locais criam um ambiente de conformidade em camadas. O One Big Beautiful Bill, assinado em 2025, tornou permanentes várias disposições da Lei de Cortes de Impostos e Empregos de 2017 e alterou o tratamento de despesas de pesquisa e experimentação. O Canadá e o México adicionam demanda transfronteiriça por meio de preços de transferência relacionados ao Acordo Canadá-Estados Unidos-México, análise de instrumento multilateral e estruturação tributária provincial. Redes de serviços profissionais compartilhados apoiam clientes multinacionais que operam nos 3 países da América do Norte.
O mercado de serviços de consultoria tributária classifica a Europa como o segundo maior mercado regional. A harmonização do imposto sobre valor agregado da União Europeia e a implementação gradual do IVA na Era Digital criam necessidades de conformidade multijurisdicional. O mercado de auditoria e consultoria tributária da Alemanha cresceu 6,1% em 2025 para 22,6 bilhões de EUR (26,5 bilhões de USD). As Grandes Quatro empresas detinham 50,1% do mercado alemão, enquanto a Forvis Mazars e a RSM Ebner Stolz registraram cada uma crescimento de 11,2% no exercício fiscal de 2025. O Reino Unido mostra um padrão semelhante de concorrência entre grandes empresas e provedores de médio mercado.
A Ásia-Pacífico deve crescer a um CAGR de 8,3% até 2032. A lei do imposto sobre valor agregado da China entrou em vigor em 1º de janeiro de 2026, substituindo os Regulamentos Provisórios do Imposto sobre Valor Agregado, e a Ordem nº 58 entrou em vigor em 1º de maio de 2025 para regulamentar os serviços profissionais relacionados a impostos. A Índia continua a gerar demanda por meio de sua estrutura de imposto sobre bens e serviços, requisitos de relatórios de fatura eletrônica e atividade transfronteiriça de fusões e aquisições, enquanto Singapura, Japão e Coreia do Sul permanecem importantes para a prontidão do imposto mínimo global, estruturas de tesouraria regional e documentação de preços de transferência. A América do Sul e o Oriente Médio e África também oferecem potencial à medida que o Brasil adota legislação doméstica de Imposto Mínimo Global e a Arábia Saudita expande os requisitos de faturamento eletrônico.
Cenário Competitivo
Concentração do Mercado
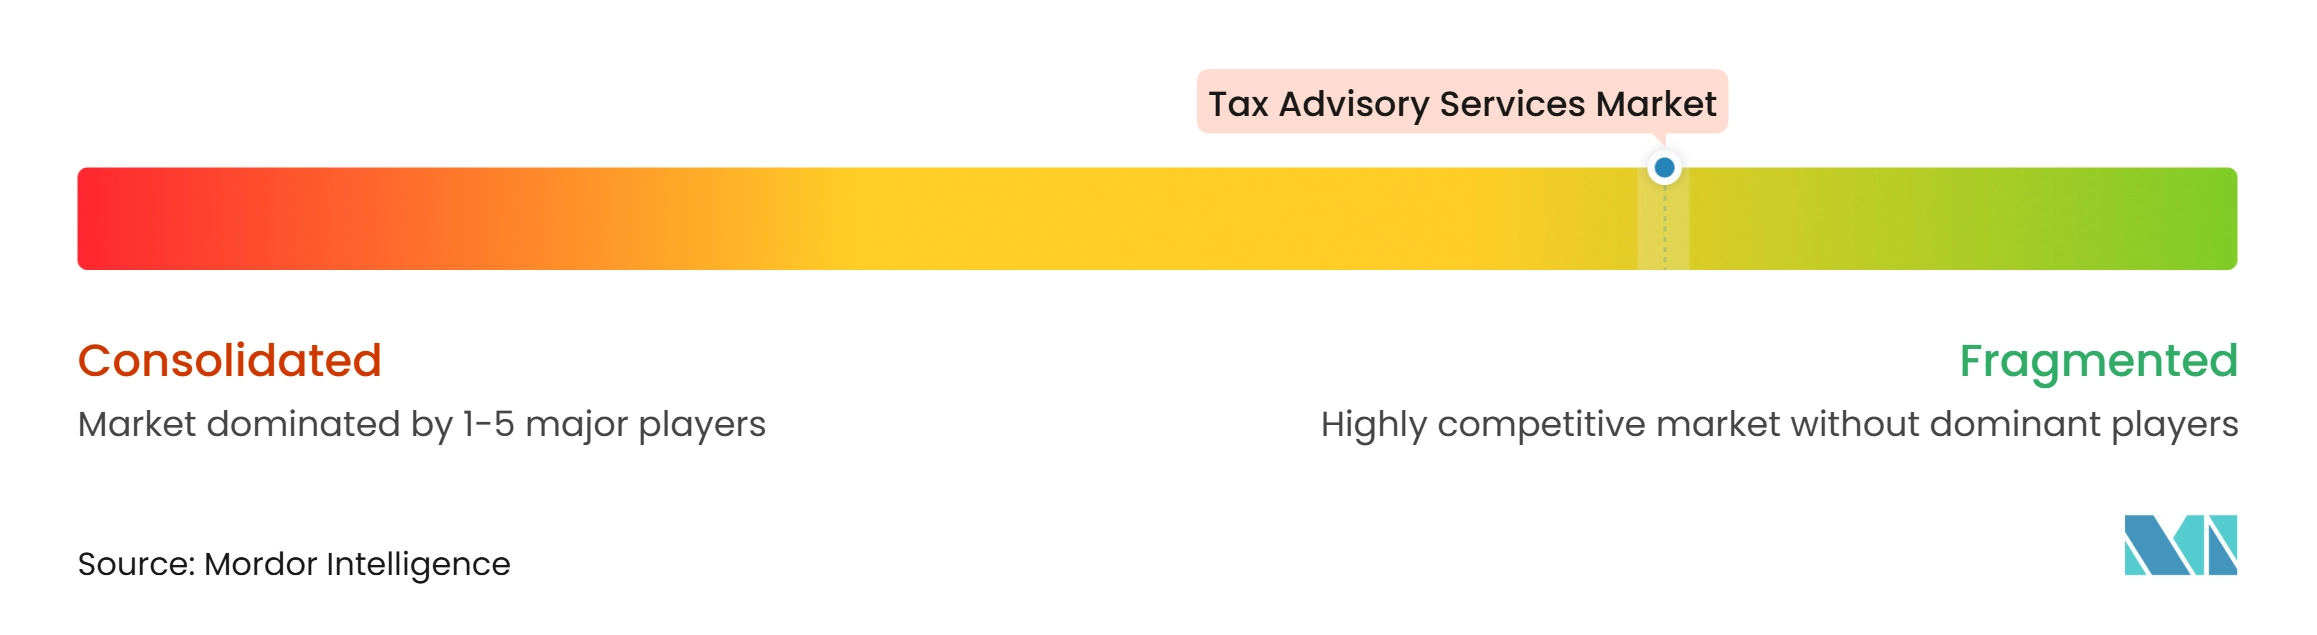
O mercado de serviços de consultoria tributária é fragmentado, com concorrência abrangendo as Grandes Quatro empresas de contabilidade, redes de serviços profissionais de médio porte, práticas contábeis regionais, escritórios especializados em direito tributário e provedores de tecnologia tributária. Embora as Grandes Quatro mantenham escala significativa por meio de relacionamentos com clientes multinacionais e amplos portfólios de serviços, a concorrência varia por geografia, tamanho do cliente e especialização. Empresas independentes e provedores regionais permanecem relevantes em áreas como conformidade tributária doméstica, preços de transferência, mobilidade global, tributação indireta e estruturação transfronteiriça. O investimento em tecnologia também está remodelando a concorrência, à medida que as empresas integram inteligência artificial e automação em pesquisa tributária, conformidade e fluxos de trabalho de consultoria. A EY desenvolveu o EY.ai para impostos com o IBM watsonx, enquanto a Deloitte publicou uma série de múltiplos relatórios sobre a transformação por inteligência artificial em impostos. Esses investimentos refletem uma mudança em direção a fluxos de trabalho com suporte tecnológico e entrega de consultoria mais integrada.
Os provedores de médio porte estão usando parcerias e aquisições para melhorar a cobertura geográfica, o acesso a clientes e a capacidade especializada. A RSM Estados Unidos e a RSM Reino Unido iniciaram sua parceria transatlântica em janeiro de 2026, criando uma plataforma de propriedade dos sócios com 23.000 profissionais e receita agregada de 5 bilhões de USD. A Andersen Global anunciou aquisições na Irlanda, Nova Zelândia, Nigéria e Uruguai durante 2026, além de assinar acordos para a Suíça e o Canadá. A Andersen Global também celebrou um acordo de colaboração com a Lohr and Company na Alemanha em junho de 2026 para adicionar capacidade em mobilidade global, direito tributário internacional, relatórios país a país e Pilar Dois. Esses movimentos mostram que a escala de entrega transfronteiriça é uma alavanca competitiva importante para empresas fora das Grandes Quatro.
As oportunidades competitivas estão concentradas na prontidão para as regras Globais Anti-Erosão de Base para grupos multinacionais de médio mercado, remediação de dados tributários e trabalho combinado de reestruturação tributária e de cadeia de suprimentos. Os provedores de tecnologia tributária estão entrando em fluxos de trabalho antes entregues principalmente por profissionais humanos, como demonstrado pelo lançamento do CCH Axcess da Wolters Kluwer em outubro de 2026. Padrões de segurança como SOC 2 e ISO 27001 são cada vez mais relevantes para mandatos terceirizados, particularmente em serviços financeiros regulamentados. O mercado de serviços de consultoria tributária provavelmente recompensará os provedores que combinam especialização técnica, tecnologia de entrega e controles credíveis de segurança da informação.
Líderes do Setor de Serviços de Consultoria Tributária
-
Deloitte Touche Tohmatsu Limited
-
PricewaterhouseCoopers International Limited
-
Ernst & Young Global Limited
-
KPMG International Limited
-
BDO International Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Consultoria Tributária Empresas cobertas neste relatório
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited (PwC)
- Ernst & Young Global Limited (EY)
- KPMG International Limited
- BDO International Limited
- Grant Thornton International Ltd.
- RSM International Ltd.
- Forvis Mazars
- Crowe Global
- Baker Tilly International
- Andersen Global
- WTS Global
- Taxand
- Vistra
- Alvarez & Marsal
- Baker McKenzie
- Ryan
- TMF Group
- HLB International
- Moore Global
Desenvolvimentos industriais recentes em Mercado de Serviços de Consultoria Tributária
- Outubro de 2026: A Wolters Kluwer lançou a preparação tributária agêntica na plataforma CCH Axcess, implantando agentes de IA especializados que preparam e calculam de forma autônoma as declarações do Formulário 1040, mantendo os profissionais em um papel de revisão e supervisão, marcando um passo significativo em direção a fluxos de trabalho de conformidade tributária produzidos por IA, em vez de assistidos por IA.
- Junho de 2026: A Andersen Global celebrou um Acordo de Colaboração com a Lohr and Company (L+C) na Alemanha, adicionando capacidades em mobilidade global, direito tributário internacional, relatórios país a país e consultoria de conformidade do Pilar Dois em bases de clientes de grandes empresas multinacionais e de propriedade familiar.
- Maio de 2026: A OCDE publicou o Comentário Consolidado às Regras Modelo Anti-Erosão de Base Global (2026), incorporando todas as Orientações Administrativas Acordadas divulgadas até maio de 2026, fornecendo interpretação técnica definitiva das regras GloBE e estendendo ainda mais o ciclo obrigatório de interpretação de consultoria para todas as EMNs no escopo.
- Outubro de 2025: A parceria transatlântica da RSM Estados Unidos e da RSM Reino Unido entrou em vigor, criando uma plataforma de propriedade dos sócios com 23.000 profissionais nos Estados Unidos, Reino Unido, Canadá, Irlanda, Índia e El Salvador e receitas agregadas de 5 bilhões de USD, formando uma alternativa credível de médio mercado às Grandes Quatro para entrega global em mandatos tributários transfronteiriços.
Escopo do Relatório Global do Mercado de Serviços de Consultoria Tributária
Visão geral da segmentação
| Consultoria Tributária Corporativa e Doméstica |
| Consultoria Tributária Internacional |
| Consultoria em Preços de Transferência |
| Consultoria Tributária em Transações |
| Consultoria em Impostos Indiretos e Relacionados ao Comércio |
| Resolução de Controvérsias e Disputas Tributárias |
| Consultoria em Mobilidade Global e Imposto sobre Emprego |
| Consultoria Tributária para Clientes Privados e Patrimônio |
| Outros Serviços de Consultoria Tributária |
| Grandes Empresas |
| Empresas de Médio Porte |
| Pequenas Empresas |
| Pessoas Físicas e Famílias de Alto Patrimônio Líquido |
| Entidades Governamentais e do Setor Público |
| Organizações Sem Fins Lucrativos e de Caridade |
| Outros Clientes |
| Grandes Quatro Práticas Tributárias |
| Outras Redes Globais de Serviços Profissionais |
| Empresas Especializadas em Consultoria Tributária |
| Escritórios de Advocacia com Práticas Tributárias |
| Especialistas em Tecnologia Tributária e Serviços Gerenciados |
| Outros Provedores de Consultoria Tributária |
| Serviços Bancários, Financeiros e de Seguros |
| Tecnologia, Mídia e Telecomunicações |
| Produtos Industriais e de Manufatura |
| Varejo, Bens de Consumo e Comércio Eletrônico |
| Saúde e Ciências da Vida |
| Energia e Serviços Públicos |
| Mineração, Metais e Recursos Naturais |
| Imóveis e Construção |
| Transporte, Logística e Automotivo |
| Agricultura, Alimentos e Agronegócio |
| Hospitalidade, Viagens e Lazer |
| Serviços Profissionais e Empresariais |
| Educação |
| Administração Pública e Serviços Governamentais |
| Atividades Sem Fins Lucrativos e de Caridade |
| Outros Setores |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Consultoria Tributária Corporativa e Doméstica | |
| Consultoria Tributária Internacional | ||
| Consultoria em Preços de Transferência | ||
| Consultoria Tributária em Transações | ||
| Consultoria em Impostos Indiretos e Relacionados ao Comércio | ||
| Resolução de Controvérsias e Disputas Tributárias | ||
| Consultoria em Mobilidade Global e Imposto sobre Emprego | ||
| Consultoria Tributária para Clientes Privados e Patrimônio | ||
| Outros Serviços de Consultoria Tributária | ||
| Por Tipo de Cliente | Grandes Empresas | |
| Empresas de Médio Porte | ||
| Pequenas Empresas | ||
| Pessoas Físicas e Famílias de Alto Patrimônio Líquido | ||
| Entidades Governamentais e do Setor Público | ||
| Organizações Sem Fins Lucrativos e de Caridade | ||
| Outros Clientes | ||
| Por Tipo de Provedor | Grandes Quatro Práticas Tributárias | |
| Outras Redes Globais de Serviços Profissionais | ||
| Empresas Especializadas em Consultoria Tributária | ||
| Escritórios de Advocacia com Práticas Tributárias | ||
| Especialistas em Tecnologia Tributária e Serviços Gerenciados | ||
| Outros Provedores de Consultoria Tributária | ||
| Por Vertical da Indústria | Serviços Bancários, Financeiros e de Seguros | |
| Tecnologia, Mídia e Telecomunicações | ||
| Produtos Industriais e de Manufatura | ||
| Varejo, Bens de Consumo e Comércio Eletrônico | ||
| Saúde e Ciências da Vida | ||
| Energia e Serviços Públicos | ||
| Mineração, Metais e Recursos Naturais | ||
| Imóveis e Construção | ||
| Transporte, Logística e Automotivo | ||
| Agricultura, Alimentos e Agronegócio | ||
| Hospitalidade, Viagens e Lazer | ||
| Serviços Profissionais e Empresariais | ||
| Educação | ||
| Administração Pública e Serviços Governamentais | ||
| Atividades Sem Fins Lucrativos e de Caridade | ||
| Outros Setores | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para os serviços de consultoria tributária até 2032?
O mercado de serviços de consultoria tributária deve crescer a um CAGR de 6,2% de 2027 a 2032, atingindo 235,3 bilhões de USD até 2032.
Qual serviço de consultoria tributária está crescendo mais rapidamente?
A Consultoria em Preços de Transferência deve crescer a um CAGR de 8,5% até 2032, sustentada pela atividade de auditoria, requisitos de documentação e mudanças na cadeia de suprimentos.
Por que o Pilar Dois está aumentando a demanda por consultores tributários?
Mais de 65 jurisdições haviam implementado ou estavam ativamente implementando as regras Globais Anti-Erosão de Base ou um Imposto Complementar Mínimo Doméstico Qualificado até abril de 2026.
Qual grupo de clientes representa a maior participação na receita de consultoria tributária?
As Grandes Empresas responderam por 40,3% da receita em 2026 devido às suas necessidades de conformidade multijurisdicional e de preços de transferência.
Qual região deve crescer mais rapidamente nos serviços de consultoria tributária?
A Ásia-Pacífico deve crescer a um CAGR de 8,3% até 2032, sustentada pela modernização regulatória nas principais economias regionais.
Quão concentrado é o mercado de serviços de consultoria tributária?
O mercado de serviços de consultoria tributária é fragmentado, com concorrência abrangendo as Grandes Quatro empresas de contabilidade, redes de serviços profissionais de médio porte, práticas contábeis regionais, escritórios especializados em direito tributário e provedores de tecnologia tributária.