
Marktgröße und Marktanteil für Steuerberatungsdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 174.20 Milliarden US-Dollar |
| Marktgröße (2032) | 235.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.20 % |
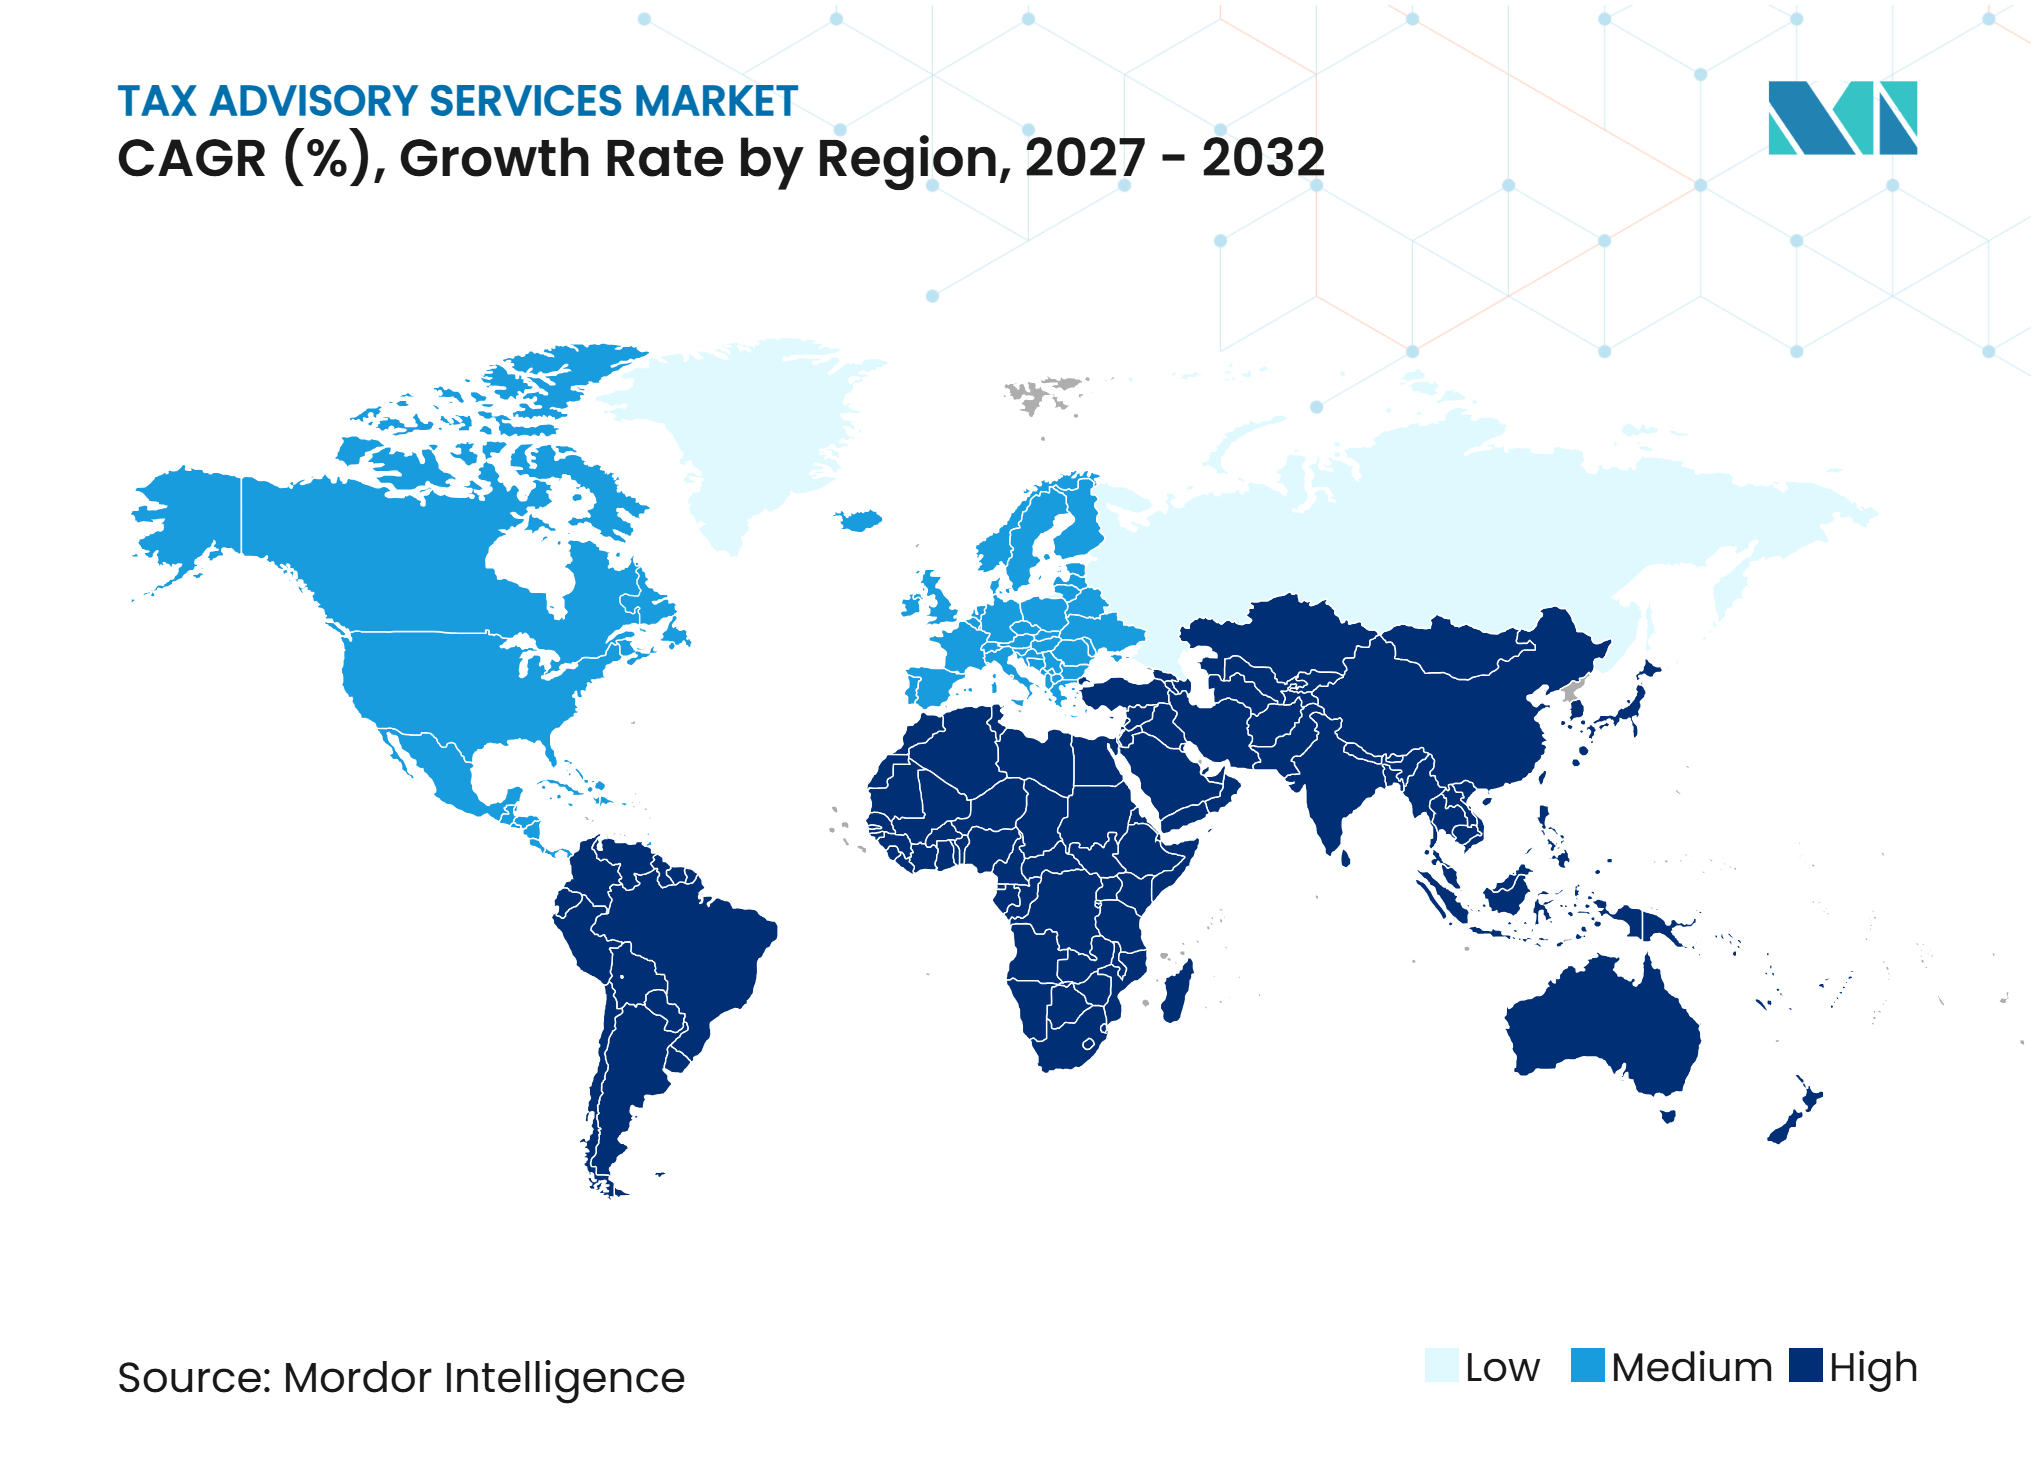
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Steuerberatungsdienstleistungen von Mordor Intelligence
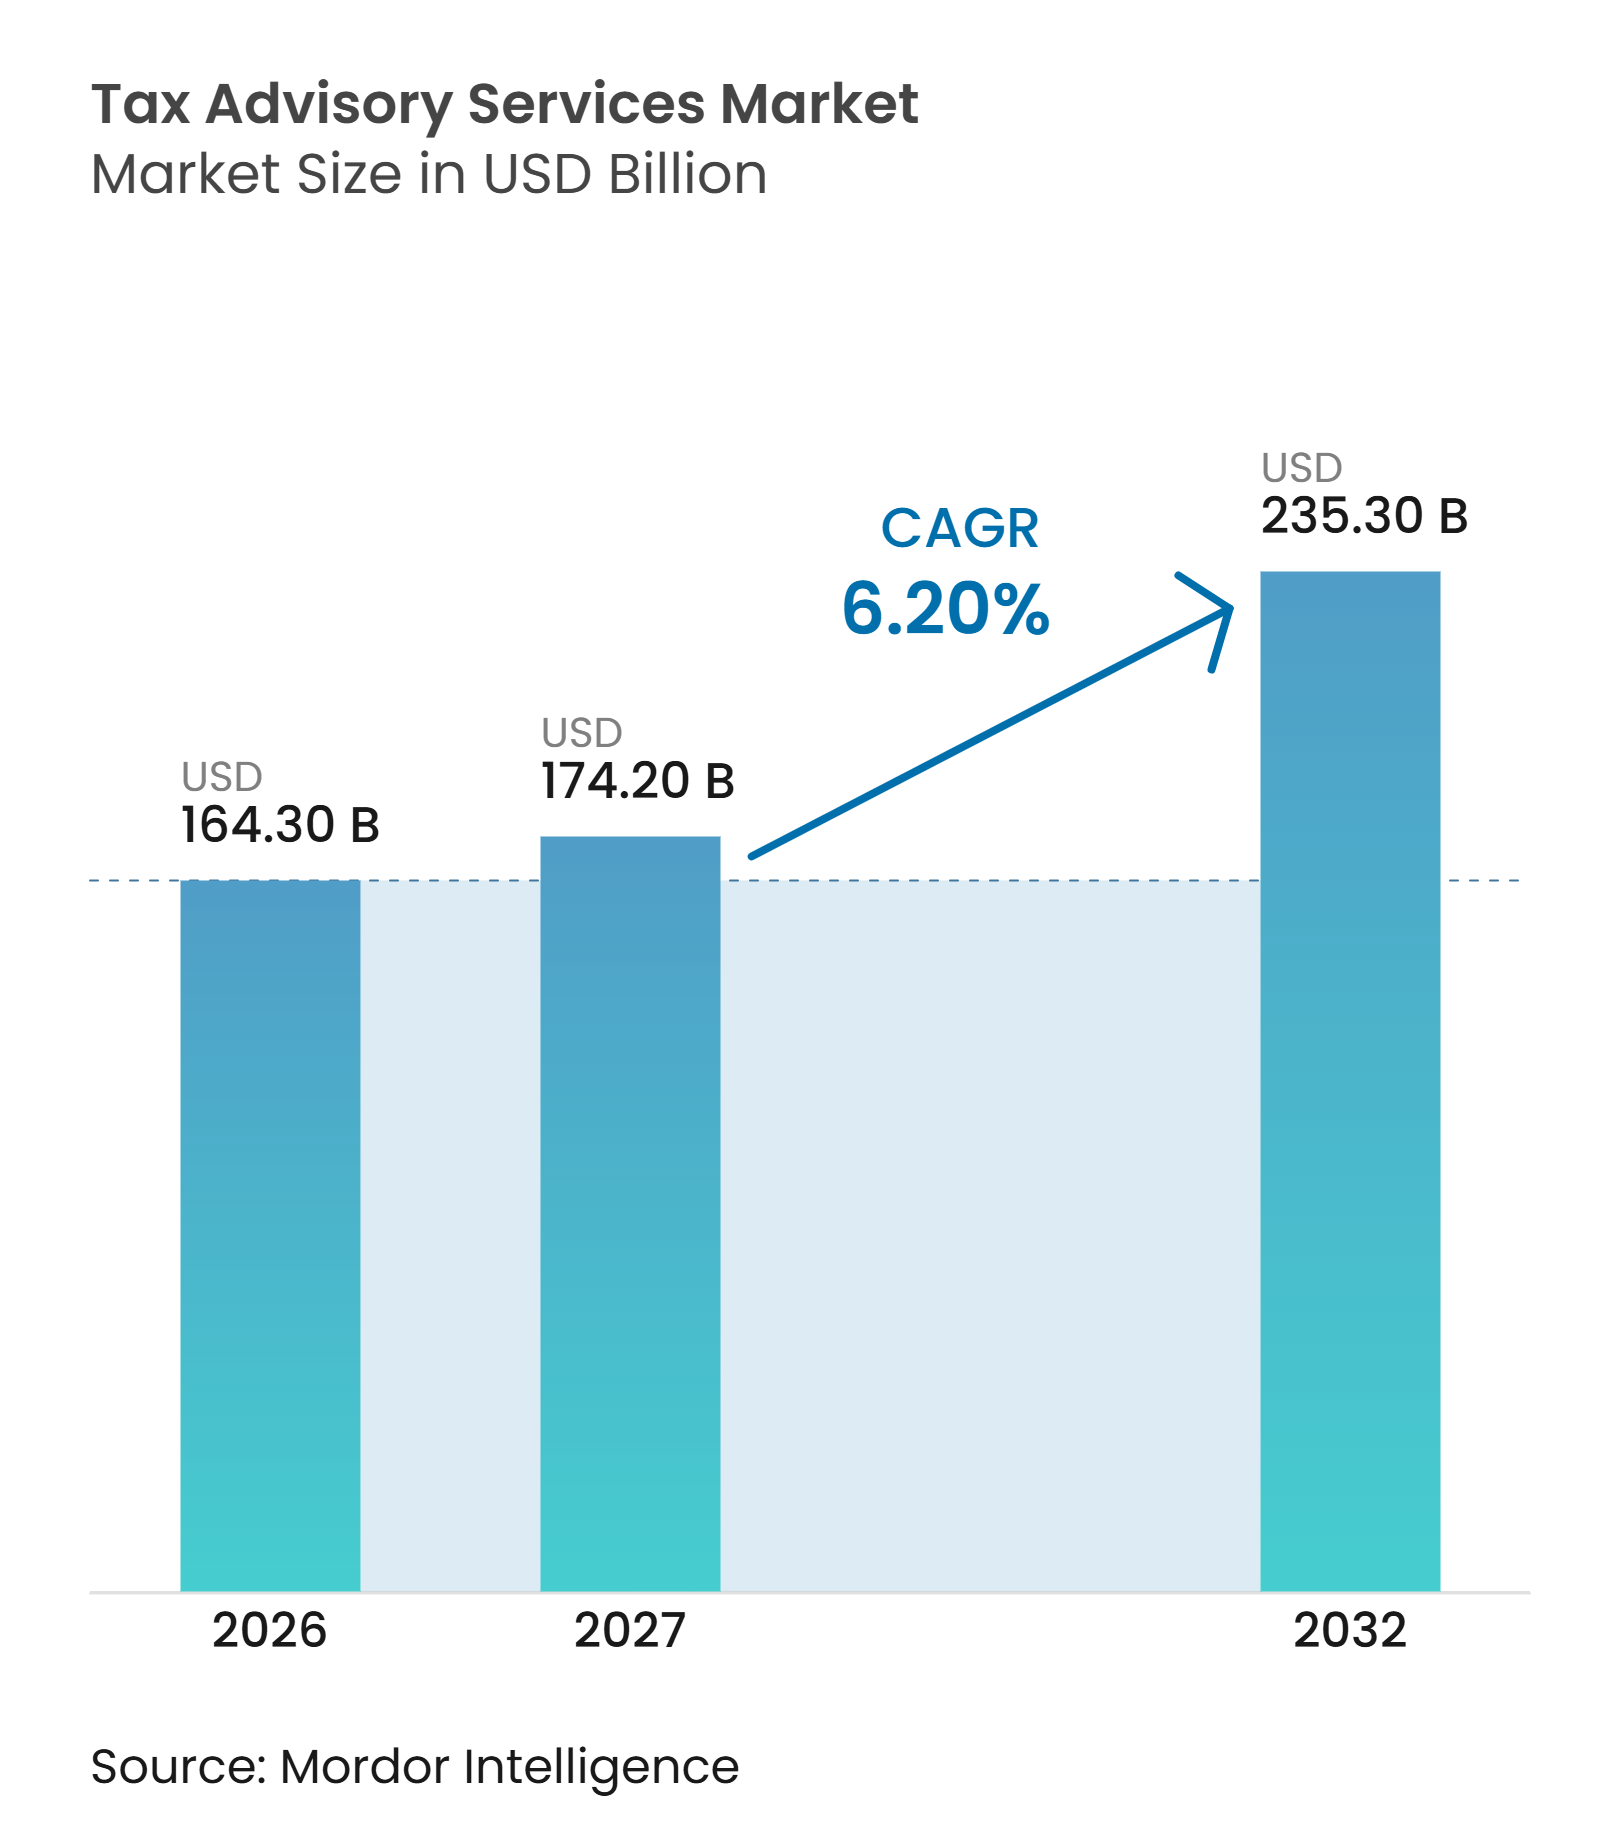
Die Marktgröße für Steuerberatungsdienstleistungen wird voraussichtlich von 164,30 Milliarden USD im Jahr 2026 und 174,20 Milliarden USD im Jahr 2027 auf 235,30 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 6,20 % verzeichnen.
Der Markt für Steuerberatungsdienstleistungen wird durch gleichzeitig in mehreren Jurisdiktionen eintreffende Steuerrechtsänderungen geprägt, darunter globale Mindeststeuerregelungen, digitale Meldepflichten und umfassendere länderbezogene Berichterstattungspflichten. Diese Kombination erhöht den Bedarf an wiederkehrender Fachberatung anstelle isolierter Compliance-Aufträge. Sie begünstigt auch Unternehmen, die steuerliche Fachkompetenz mit Implementierungsunterstützung für Berichtssysteme und Geschäftsunterlagen verbinden können. Die Nachfrage weitet sich über die größten multinationalen Konzerne hinaus aus, da regulatorische Änderungen nun mittelgroße Unternehmen und kleinere Kunden in mehreren Jurisdiktionen betreffen. Der Markt für Steuerberatungsdienstleistungen bewegt sich auch in Richtung ausgelagerter und gemeinsam betriebener Betriebsmodelle, da Kunden Kompetenzlücken, Datenintegrationsbedarf und den Bedarf an kontinuierlicher Unterstützung über mehrere Steuerregime hinweg adressieren.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart entfiel auf die Unternehmens- und inländische Steuerberatung im Jahr 2026 ein Marktanteil von 29,7 % am Markt für Steuerberatungsdienstleistungen, während die Verrechnungspreisberatung bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen wird.
- Nach Kundentyp entfiel auf Großunternehmen im Jahr 2026 ein Marktanteil von 40,3 % am Markt für Steuerberatungsdienstleistungen, während Kleinunternehmen bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen werden.
- Nach Anbietertyp entfiel auf Big-Four-Steuerpraxen im Jahr 2026 ein Marktanteil von 54,8 % am Markt für Steuerberatungsdienstleistungen, während Steuertechnologie- und Managed-Service-Spezialisten voraussichtlich mit einem CAGR von 8,9 % wachsen werden.
- Nach Branchenvertikale entfiel auf Banken, Finanzdienstleistungen und Versicherungen im Jahr 2026 ein Marktanteil von 18,4 % am Markt für Steuerberatungsdienstleistungen, während Technologie, Medien und Telekommunikation bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen wird.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Marktanteil von 35,4 % am Markt für Steuerberatungsdienstleistungen, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Komplexität der inländischen und internationalen Steuerkonformität | +1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| OECD Pillar Two und globale Mindeststeueranforderungen | +1.0% | Global, mit vorrangiger Relevanz in der Europäischen Union, dem Vereinigten Königreich, Japan, Südkorea, Australien und Kanada | Mittelfristig (2–4 Jahre) |
| Digitale Steuerberichterstattung und E-Rechnungsstellungsanforderungen | +0.8% | Kernbereich Europäische Union, Indien, Malaysia, Philippinen, Belgien, Frankreich und Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Verrechnungspreise und grenzüberschreitender Strukturierungsbedarf | +0.9% | Global, konzentriert in Nordamerika, der Europäischen Union und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausgelagerte und gemeinsam betriebene Steuerberatung | +0.7% | Kernmärkte Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Integration von Steuerechnologie und Transformation von Steuerdaten | +0.5% | Nordamerika, Europäische Union und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
OECD Pillar Two schafft dauerhafte mehrjährige Beratungsmandate
Der Markt für Steuerberatungsdienstleistungen erhält Unterstützung durch die fortlaufende Umsetzung der globalen Anti-Gewinnverkürzungsregeln der OECD. Die OECD berichtete im April 2026, dass mehr als 65 Jurisdiktionen die Regeln oder eine qualifizierte inländische Mindestergänzungssteuer umgesetzt hatten oder aktiv dabei waren, diese umzusetzen[1]. Das im Januar 2026 verabschiedete Nebenpaket fügte einen vereinfachten Safe Harbour für den effektiven Steuersatz, einen Safe Harbour für substanzbasierte Steueranreize und parallele Safe-Harbour-Regelungen für qualifizierende multinationale Konzerne hinzu. Diese Ergänzungen erfordern von den Kunden die Interpretation sich ändernder Anforderungen bei gleichzeitiger Aufrechterhaltung der jährlichen Berechnungen des effektiven Steuersatzes und der Prozesse zur Erstellung globaler Anti-Gewinnverkürzungs-Informationserklärungen. Der Markt für Steuerberatungsdienstleistungen profitiert daher von Aufträgen, die über die anfängliche Umsetzungsphase hinausgehen können. Das globale Mindeststeuer-Implementierungspaket der OECD weist auch auf Nachfrage von Steuerverwaltungen hin, die inländische Compliance-Rahmenwerke aufbauen.
Digitale Steuerberichterstattung und E-Rechnungsstellung erzeugen systemischen Compliance-Beratungsbedarf
Der Markt für Steuerberatungsdienstleistungen wird durch das Mehrwertsteuer-im-digitalen-Zeitalter-Paket der Europäischen Union beeinflusst, das durch die Richtlinie (EU) 2025/516 vom 11. März 2025 verabschiedet wurde und ab dem 14. April 2025 in Kraft trat[2]. Die Mitgliedstaaten können nun E-Rechnungsstellungsanforderungen einführen, ohne eine Ausnahmegenehmigung der Europäischen Kommission einzuholen. Die Europäische Kommission erwartet, dass die digitale Echtzeit-Berichterstattung den Mehrwertsteuerbetrug und die Verwaltungskosten für Händler in der Europäischen Union über einen Zeitraum von 10 Jahren reduzieren wird. Frankreich verlangt ab dem 1. September 2026 eine elektronische Berichterstattung für große und mittelgroße Unternehmen, während kleine und mittlere Unternehmen ab dem 1. September 2027 folgen. Indien hat die Anforderungen zur E-Rechnungsberichterstattung ab dem 1. April 2025 ausgeweitet. Diese Verpflichtungen schaffen Nachfrage nach Mehrwertsteuerberatung, Plattformauswahl und Integration von Enterprise-Resource-Planning-Systemen, bevor langfristige Effizienzgewinne realisiert werden.
Verschärfte Verrechnungspreiskontrolle macht Beratung zur Betriebsprüfungsverteidigung unverzichtbar
Der Markt für Steuerberatungsdienstleistungen wird durch eine Verlagerung der Verrechnungspreisarbeit von der Dokumentationserstellung hin zur aktiven Betriebsprüfungsverteidigung unterstützt. Steuerbehörden fordern neben Verrechnungspreisberichten auch zugrunde liegende Analysen, interne Materialien und Unterstützung bei Funktionsinterviews. Dies erweitert den Umfang eines Auftrags, da Berater die kaufmännischen Fakten, internen Aufzeichnungen und grenzüberschreitenden Steuerpositionen eines Kunden miteinander verknüpfen müssen. Die Verrechnungspreisarbeit wird auch zunehmend enger mit den Ergebnissen von Pillar Two verknüpft, was den Wert integrierter Unternehmenssteuer- und Verrechnungspreiskompetenzen erhöht. Der OECD/G20 Inclusive Framework verwaltet weiterhin den grundlegenden länderbezogenen Berichterstattungsrahmen im Rahmen von Base Erosion and Profit Shifting Aktionspunkt 13[3]. Zollbedingte Lieferkettenänderungen können neue Verrechnungspreisfragen aufwerfen, wenn Unternehmen rechtliche Einheiten, Funktionen oder Vermögenswerte über Jurisdiktionen hinweg verändern.
Ausgelagerte und gemeinsam betriebene Steuermodelle erreichen einen strukturellen Wendepunkt
Der Markt für Steuerberatungsdienstleistungen bewegt sich in Richtung ausgelagerter und gemeinsam betriebener Leistungserbringung, da Steuerteams mit umfassenderen Compliance-Verantwortlichkeiten konfrontiert sind. Kunden benötigen zunehmend externe Unterstützung, um Steuerdaten aus mehr als einem Enterprise-Resource-Planning-System zu konsolidieren und Informationen für wiederkehrende Einreichungen vorzubereiten. Technologiegestützte Leistungserbringung ermöglicht es Spezialanbietern auch, kleinere Kunden zu bedienen, bei denen herkömmliche Projekthonorare zuvor unwirtschaftlich waren. Dies schafft längerfristige Beziehungen als konventionelle einmalige Beratungsprojekte, da Anbieter ausgewählte Teile einer Steuerfunktion betreiben können. Der Ansatz kann eine spätere Rückübertragung einer transformierten internen Kapazität unterstützen, wenn der Kunde die erforderlichen Mitarbeiter, Prozesse und Systeme aufgebaut hat. Er erhöht auch die Bedeutung klarer Governance, Zugriffskontrollen und Rechenschaftspflicht zwischen Kunde und Anbieter.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Mangel an internationalen Steuer- und Verrechnungspreisfachleuten | -0.5% | Global, mit dem größten Druck in Nordamerika, der Europäischen Union und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Kosten für spezialisierte Beratung und Technologieimplementierung | -0.4% | Nordamerika und die Europäische Union | Mittelfristig (2–4 Jahre) |
| Risiken für die Vertraulichkeit von Kundendaten und Cybersicherheit bei ausgelagerten Aufträgen | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Unterschiede und Unsicherheiten bei der Auslegung des Steuerrechts | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel schafft bindende Kapazitätsengpässe
Fachkräftemangel schränkt die Fähigkeit des Marktes für Steuerberatungsdienstleistungen ein, Kapazitäten im Bereich internationales Steuerrecht, Verrechnungspreise und globale Mindeststeuerberatung auszubauen. Das Problem ist bei Tätigkeiten akuter, die von erfahrenen Fachleuten abhängen, die Regelungen über Jurisdiktionen hinweg interpretieren und deren Auswirkungen Kunden erläutern können. Begrenzte Spezialistenkapazität kann die Projektabwicklung verzögern, die Anzahl der Aufträge, die ein Unternehmen annehmen kann, einschränken und die Kosten für erfahrene Mitarbeiter erhöhen. Sie veranlasst Unternehmen auch dazu, wiederholbare Prozesse zu standardisieren und Managed-Service-Leistungserbringung für routinemäßige Compliance-Arbeiten einzusetzen. Kleinere und mittelgroße Unternehmen können einem größeren Druck ausgesetzt sein, da sie über engere Spezialistenteams und weniger Ressourcen für die Personalgewinnung verfügen. Die daraus resultierende Lücke fördert die Technologieakzeptanz, aber Technologie beseitigt nicht den Bedarf an fachlicher Überprüfung und beruflicher Verantwortung.
Cybersicherheitsrisiken bei ausgelagerten Aufträgen beeinträchtigen das Kundenvertrauen
Ausgelagerte Steueraufträge verarbeiten sensible Finanz-, Identitäts- und Transaktionsinformationen, die starke Vertraulichkeitskontrollen erfordern. EY meldete unbefugten Zugriff auf eine IT-Service-Management-Plattform eines Drittanbieters, die von seiner Steuerpraxis zwischen dem 28. März und dem 12. April 2026 genutzt wurde. Das Unternehmen benachrichtigte im Juli 2026 staatliche Generalstaatsanwälte und bot betroffenen Kunden 24 Monate Identitätsüberwachung an. Der Vorfall zeigt, wie Drittanbieterplattformen Risiken schaffen können, selbst wenn das Beratungsunternehmen selbst etablierte Kontrollen hat. Der Markt für Steuerberatungsdienstleistungen muss daher Lieferantenaufsicht, Zugriffsmanagement und Reaktion auf Vorfälle als Kernanforderungen für technologiegestützte Leistungserbringung behandeln. Kunden in regulierten Sektoren können Anbietern, die ausgereifte Informationssicherheitspraktiken nachweisen, einen höheren Wert beimessen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
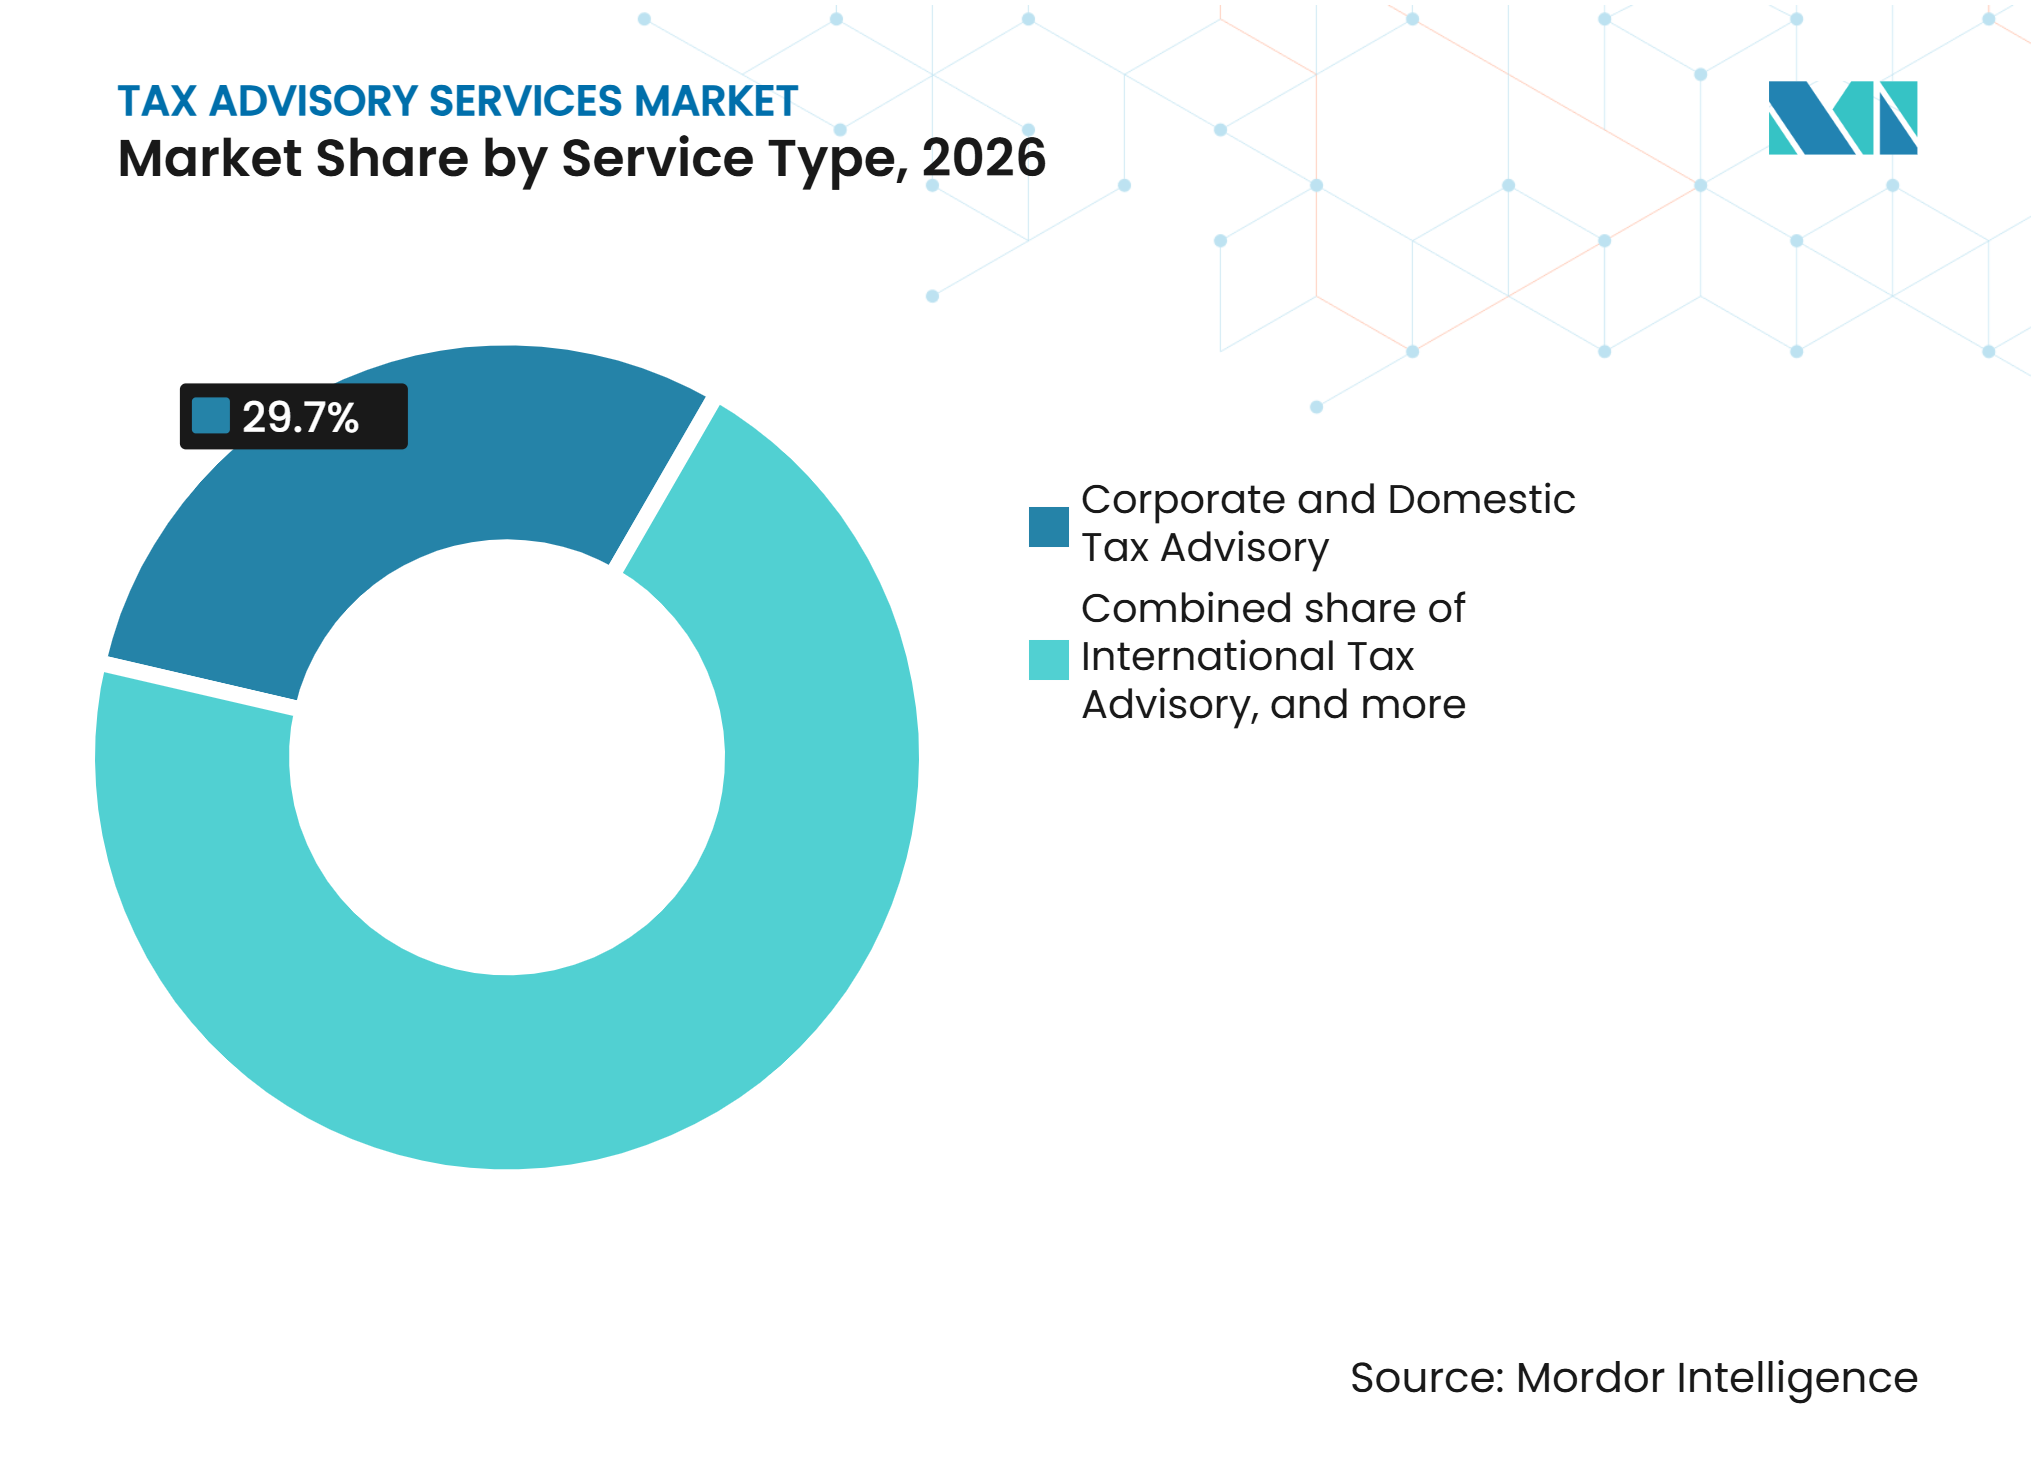
Compliance-Komplexität treibt Konsolidierung rund um spezialisierte BeratungDie Unternehmens- und inländische Steuerberatung hielt im Jahr 2026 einen Anteil von 29,7 % an der Marktgröße für Steuerberatungsdienstleistungen. Das Segment bleibt zentral, da inländische Steuerpflichten bei nahezu jedem Kundentyp wiederkehrende Arbeit erzeugen. Sein Umfang spiegelt auch die Rolle der Berater bei der Verbindung von Steuererklärungserstellung mit effektiver Steuersatzanalyse und gesetzlicher Restrukturierungsunterstützung wider. Die Dienstleistung verändert sich, da inländische Mindeststeuerregelungen zunehmend mit Verrechnungspreisergebnissen im Rahmen von Pillar Two verknüpft werden. Diese Verbindung erfordert, dass Unternehmenssteuerteams die Verrechnungspreisimplikationen innerhalb desselben Auftrags verstehen.
Die Verrechnungspreisberatung wird bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen. Der Markt für Steuerberatungsdienstleistungen profitiert von Betriebsprüfungsaktivitäten, Pillar-Two-verknüpfter Dokumentation und Lieferkettenänderungen, die die grenzüberschreitende Gewinnzuordnung verändern können. Die Verrechnungspreisdokumentation ist auch ein führender Bereich für den Einsatz künstlicher Intelligenz innerhalb von Steuer- und Finanzfunktionen, was das Volumen der zugrunde liegenden Daten und Aufzeichnungen widerspiegelt. Internationale Steuerberatung, Transaktionssteuerberatung, indirekte Steuer- und handelsbezogene Steuerberatung, Steuerstreitigkeiten und Streitbeilegung, globale Mobilitäts- und Lohnsteuerberatung sowie Privatkundenberatung und Vermögenssteuerberatung behalten jeweils unterschiedliche Rollen. Beratungsunternehmen verwenden auch ISO-27001- und SOC-2-Zertifizierungen in Kundenangeboten als Indikatoren für Sicherheits- und Vertraulichkeitsstandards.


Nach Kundentyp:
Regulatorische Ausweitung zieht kleinere Kunden in die BeratungsabdeckungGroßunternehmen machten im Jahr 2026 40,3 % des Umsatzes aus. Ihre Position wird durch multinationale Compliance-Verpflichtungen gestützt, die globale Berichterstattung zur Gewinnverkürzung, länderbezogene Berichterstattung und mehrstufige Verrechnungspreisdokumentation umfassen. Diese Aufträge erfordern in der Regel eine Koordination zwischen Steuer-, Finanz-, Rechts- und operativen Funktionen. Großunternehmen haben auch komplexere rechtliche Einheitenstrukturen, interne Finanzierungsvereinbarungen und grenzüberschreitende Lieferketten. Diese Merkmale schaffen Nachfrage nach wiederkehrender Beratung, die über ein inländisches Einreichungsmandat hinausgeht.
Kleinunternehmen werden bis 2032 voraussichtlich mit einem CAGR von 7,8 % wachsen. Der Markt für Steuerberatungsdienstleistungen weitet sich auf kleinere Unternehmen aus, da E-Rechnungsstellungsanforderungen in Frankreich, Belgien und Indien sie in formale Compliance-Prozesse einbeziehen, die möglicherweise externe Unterstützung erfordern. Technologiegestützte Servicemodelle können das Mindesthonorar senken, das für die Bereitstellung professioneller Unterstützung für diese Kundengruppe erforderlich ist. Mittelgroße Unternehmen, vermögende Privatpersonen und Familien, staatliche und öffentliche Einrichtungen sowie gemeinnützige Organisationen bleiben unterschiedliche Kundengruppen mit unterschiedlichen Compliance-Anforderungen. Mittelständische multinationale Unternehmen, die den globalen Anti-Gewinnverkürzungsschwellenwert von 750 Millionen EUR (882,23 Millionen USD) überschreiten, können erhebliche Unterstützung benötigen, ohne über die internen Steuerressourcen der größten multinationalen Konzerne zu verfügen.
Nach Anbietertyp:
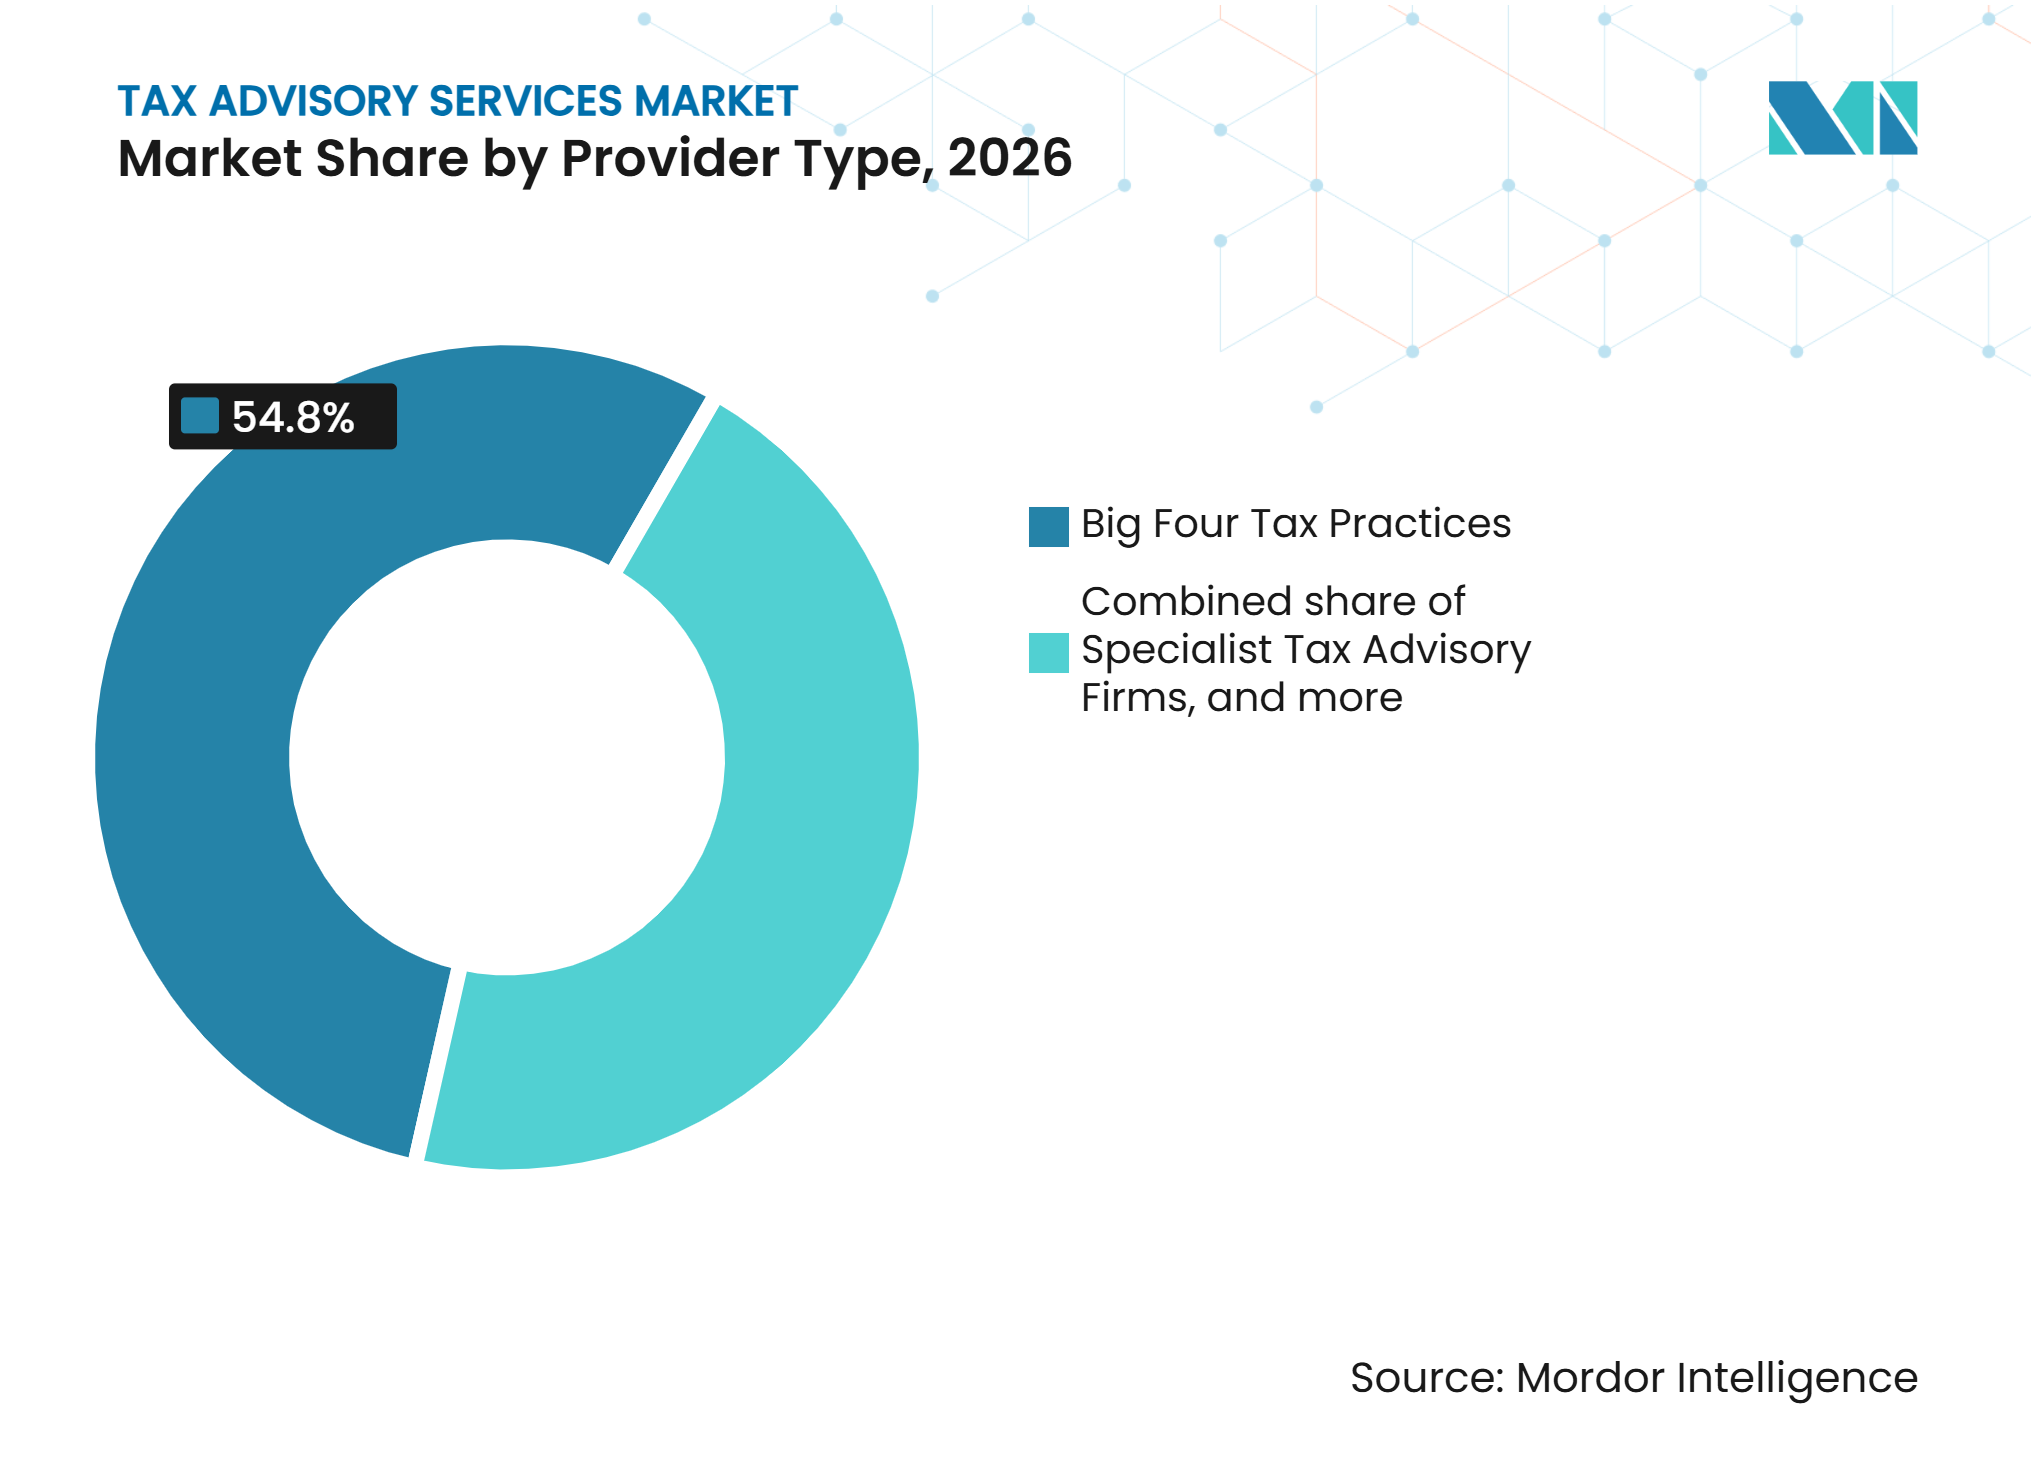
Technologiespezialisten stören die AnbieterhierarchieBig-Four-Steuerpraxen hielten im Jahr 2026 einen Anteil von 54,8 %. Ihre Größe ist mit breiten globalen Netzwerken, Spezialistenteams und der Fähigkeit verbunden, große multinationale Kunden über mehrere Jurisdiktionen hinweg zu bedienen. Steuerechnologie- und Managed-Service-Spezialisten werden bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen. Der Markt für Steuerberatungsdienstleistungen bietet weiterhin bedeutenden Raum für mittelgroße Unternehmen, Anwaltskanzleien, unabhängige Spezialisten und Technologieanbieter außerhalb der Big Four. Diese Anbieter können in Bereichen konkurrieren, in denen tiefes Fachwissen, Branchenkenntnisse oder Softwarekompetenz wichtiger sind als Netzwerkgröße.
Wolters Kluwer führte im Oktober 2026 agentische Steuererklärungsvorbereitung in CCH Axcess ein und setzte dabei Expert-KI-Agenten ein, um Steuererklärungen vorzubereiten und zu berechnen, während die Überprüfung und Aufsicht durch Fachleute erhalten bleibt. Dieses Modell bettet Technologie direkter in Arbeitsabläufe ein, die zuvor von manueller Facharbeit abhängig waren. Private-Equity-Investitionen haben auch die Konsolidierung unter mittelgroßen Wirtschaftsprüfungs- und Beratungsunternehmen unterstützt. KPMG Corporate Finance berichtete, dass 11 der 30 größten Wirtschaftsprüfungsunternehmen in den Vereinigten Staaten bis zum dritten Quartal 2025 Private-Equity-Investitionen akzeptiert hatten. Der Markt für Steuerberatungsdienstleistungen bietet auch Raum für spezialisierte Praxen und Anwaltskanzleien, bei denen technische Tiefe besonders wichtig ist.

Nach Branchenvertikale:
Banken, Finanzdienstleistungen und Versicherungen verankern die Nachfrage, während Technologie, Medien und Telekommunikation das Wachstum antreibtBanken, Finanzdienstleistungen und Versicherungen machten im Jahr 2026 18,4 % des Umsatzes aus. Der Markt für Steuerberatungsdienstleistungen zieht aus diesem Sektor anhaltende Nachfrage, da er komplexe grenzüberschreitende Strukturen, interne Finanzierungsvereinbarungen und regulatorische Kapitalanforderungen aufweist, die mit Steuerpositionen interagieren können. Vermögensverwaltungsaktivitäten schaffen auch Nachfrage nach Beratung zu wirtschaftlichem Eigentum, Treuhandstrukturen und Portfolioangelegenheiten. Die globalen Anti-Gewinnverkürzungsregeln sind für Finanzinstitute mit multinationalen Holdingstrukturen und Tätigkeiten in mehreren Jurisdiktionen relevant. Diese Unternehmen müssen möglicherweise Steuerpositionen gegenüber dem globalen Mindesteffektivsteuersatz von 15 % neu bewerten.
Technologie, Medien und Telekommunikation wird bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen. Das Segment sieht sich mit staatlichen und indirekten Steuerfragen konfrontiert, da sich die Steuerpflicht von Software-as-a-Service-Produkten und digitalen Dienstleistungen ändert. Unternehmen in dieser Branchenvertikale benötigen auch Unterstützung bei grenzüberschreitenden Strukturen für geistiges Eigentum und der Exposition gegenüber Digitaldienstleistungssteuern. KPMG stellte fest, dass 76 % der befragten Unternehmen aus dem Bereich Technologie, Medien und Telekommunikation generative künstliche Intelligenz im Steuerbereich einsetzten oder erkundeten, während 88 % weniger als die Hälfte ihrer Steuerprozesse automatisiert hatten. Fertigungs- und Industrieprodukte, Einzel- und E-Commerce, Gesundheitswesen und Biowissenschaften sowie Energie und Versorgungsunternehmen haben Nachfragemuster, die durch Lieferketten, Strukturen für geistiges Eigentum, Transaktionsaktivitäten und sektorspezifische Regulierung geprägt sind.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 35,4 % an der Marktgröße für Steuerberatungsdienstleistungen. Der Markt für Steuerberatungsdienstleistungen in den Vereinigten Staaten erzeugt anhaltende Nachfrage, da bundesstaatliche, staatliche und lokale Steuerpflichten ein mehrschichtiges Compliance-Umfeld schaffen. Der One Big Beautiful Bill, der 2025 unterzeichnet wurde, machte mehrere Bestimmungen des Steuersenkungs- und Beschäftigungsgesetzes von 2017 dauerhaft und änderte die Behandlung von Forschungs- und Versuchsausgaben. Kanada und Mexiko fügen grenzüberschreitende Nachfrage durch Verrechnungspreise im Zusammenhang mit dem Kanada-Vereinigte Staaten-Mexiko-Abkommen, Analysen multilateraler Instrumente und provinzielle Steuerstrukturierung hinzu. Gemeinsame Netzwerke für professionelle Dienstleistungen unterstützen multinationale Kunden, die in den 3 nordamerikanischen Ländern tätig sind.
Der Markt für Steuerberatungsdienstleistungen stuft Europa als den zweitgrößten regionalen Markt ein. Die Mehrwertsteuerharmonisierung der Europäischen Union und die schrittweise Einführung der Mehrwertsteuer im digitalen Zeitalter schaffen mehrstufige Compliance-Anforderungen. Der deutsche Wirtschaftsprüfungs- und Steuerberatungsmarkt wuchs 2025 um 6,1 % auf 22,6 Milliarden EUR (26,5 Milliarden USD). Die Big-Four-Unternehmen hielten 50,1 % des deutschen Marktes, während Forvis Mazars und RSM Ebner Stolz im Geschäftsjahr 2025 jeweils ein Wachstum von 11,2 % verzeichneten. Das Vereinigte Königreich zeigt ein ähnliches Wettbewerbsmuster zwischen großen Unternehmen und mittelständischen Anbietern.
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen. Chinas Mehrwertsteuergesetz trat am 1. Januar 2026 in Kraft und ersetzte die vorläufigen Mehrwertsteuervorschriften, und die Verordnung Nr. 58 trat am 1. Mai 2025 in Kraft, um steuerbezogene professionelle Dienstleistungen zu regulieren. Indien erzeugt weiterhin Nachfrage durch sein Waren- und Dienstleistungssteuerrahmenwerk, E-Rechnungsberichterstattungsanforderungen und grenzüberschreitende Fusions- und Übernahmeaktivitäten, während Singapur, Japan und Südkorea für die Bereitschaft zur globalen Mindeststeuer, regionale Treasurystrukturen und Verrechnungspreisdokumentation wichtig bleiben. Südamerika sowie der Nahe Osten und Afrika bieten ebenfalls Potenzial, da Brasilien inländische Gesetzgebung zur globalen Mindeststeuer verabschiedet und Saudi-Arabien die E-Rechnungsstellungsanforderungen ausweitet.
Wettbewerbslandschaft
Marktkonzentration
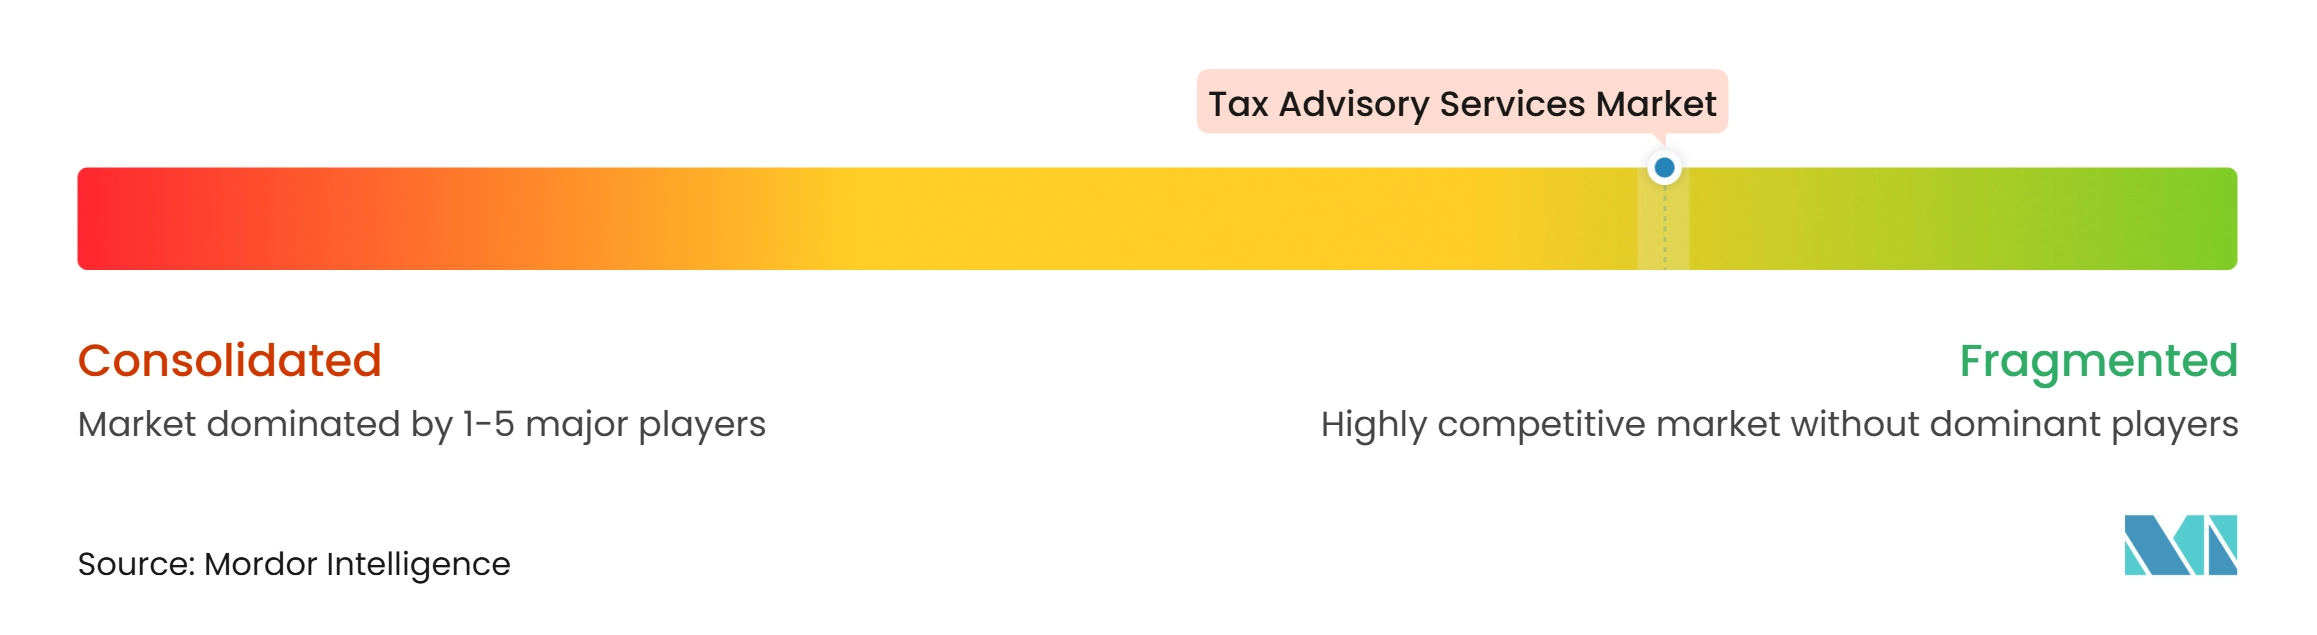
Der Markt für Steuerberatungsdienstleistungen ist fragmentiert, wobei der Wettbewerb die Big-Four-Wirtschaftsprüfungsunternehmen, mittelgroße Netzwerke für professionelle Dienstleistungen, regionale Wirtschaftsprüfungspraxen, spezialisierte Steuerrechtskanzleien und Steuerechnologieanbieter umfasst. Obwohl die Big Four durch multinationale Kundenbeziehungen und breite Dienstleistungsportfolios eine erhebliche Größe aufrechterhalten, variiert der Wettbewerb nach Geografie, Kundengröße und Spezialisierung. Unabhängige Unternehmen und regionale Anbieter bleiben in Bereichen wie inländische Steuerkonformität, Verrechnungspreise, globale Mobilität, indirekte Besteuerung und grenzüberschreitende Strukturierung relevant. Technologieinvestitionen gestalten auch den Wettbewerb um, da Unternehmen künstliche Intelligenz und Automatisierung in Steuerforschungs-, Compliance- und Beratungsabläufe integrieren. EY entwickelte EY.ai für Steuern mit IBM watsonx, während Deloitte eine mehrteilige Berichtsserie zur Transformation durch künstliche Intelligenz im Steuerbereich veröffentlicht hat. Diese Investitionen spiegeln eine Verlagerung hin zu technologiegestützten Arbeitsabläufen und einer stärker integrierten Beratungsleistung wider.
Mittelgroße Anbieter nutzen Partnerschaften und Akquisitionen, um die geografische Abdeckung, den Kundenzugang und die Spezialistenkapazität zu verbessern. RSM United States und RSM United Kingdom begannen ihre transatlantische Partnerschaft im Januar 2026 und schufen damit eine partnergeführte Plattform mit 23.000 Fachleuten und einem Gesamtumsatz von 5 Milliarden USD. Andersen Global kündigte im Jahr 2026 Akquisitionen in Irland, Neuseeland, Nigeria und Uruguay an und unterzeichnete gleichzeitig Vereinbarungen für die Schweiz und Kanada. Andersen Global schloss im Juni 2026 auch eine Kooperationsvereinbarung mit Lohr and Company in Deutschland ab, um globale Mobilitäts-, internationales Steuerrechts-, länderbezogene Berichterstattungs- und Pillar-Two-Kapazitäten hinzuzufügen. Diese Schritte zeigen, dass grenzüberschreitende Lieferungskapazität ein wichtiger Wettbewerbshebel für Unternehmen außerhalb der Big Four ist.
Wettbewerbschancen konzentrieren sich auf die Bereitschaft zur globalen Anti-Gewinnverkürzung für mittelständische multinationale Konzerne, Steuerdatenbereinigung und kombinierte Steuer- und Lieferkettenrestrukturierungsarbeit. Steuerechnologieanbieter dringen in Arbeitsabläufe ein, die früher hauptsächlich von menschlichen Fachleuten erbracht wurden, wie der CCH-Axcess-Start von Wolters Kluwer im Oktober 2026 zeigt. Sicherheitsstandards wie SOC 2 und ISO 27001 sind zunehmend relevant für ausgelagerte Mandate, insbesondere in regulierten Finanzdienstleistungen. Der Markt für Steuerberatungsdienstleistungen wird voraussichtlich Anbieter belohnen, die technische Spezialisierung, Lieferungstechnologie und glaubwürdige Informationssicherheitskontrollen kombinieren.
Branchenführer im Bereich Steuerberatungsdienstleistungen
-
Deloitte Touche Tohmatsu Limited
-
PricewaterhouseCoopers International Limited
-
Ernst & Young Global Limited
-
KPMG International Limited
-
BDO International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Steuerberatungsdienstleistungen Unternehmen in diesem Bericht
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited (PwC)
- Ernst & Young Global Limited (EY)
- KPMG International Limited
- BDO International Limited
- Grant Thornton International Ltd.
- RSM International Ltd.
- Forvis Mazars
- Crowe Global
- Baker Tilly International
- Andersen Global
- WTS Global
- Taxand
- Vistra
- Alvarez & Marsal
- Baker McKenzie
- Ryan
- TMF Group
- HLB International
- Moore Global
Neueste Industrielle Entwicklungen in Markt für Steuerberatungsdienstleistungen
- Oktober 2026: Wolters Kluwer führte agentische Steuererklärungsvorbereitung innerhalb der CCH-Axcess-Plattform ein und setzte dabei Expert-KI-Agenten ein, die autonom Formular-1040-Erklärungen vorbereiten und berechnen, während Fachleute in einer Überprüfungs- und Aufsichtsrolle verbleiben – ein bedeutender Schritt hin zu KI-erstellten statt KI-unterstützten Steuerkonformitätsabläufen.
- Juni 2026: Andersen Global schloss eine Kooperationsvereinbarung mit Lohr and Company (L+C) in Deutschland ab und ergänzte damit Kapazitäten in den Bereichen globale Mobilität, internationales Steuerrecht, länderbezogene Berichterstattung und Pillar-Two-Compliance-Beratung für große multinationale und familiengeführte Unternehmenskundenstämme.
- Mai 2026: Die OECD veröffentlichte den konsolidierten Kommentar zu den globalen Anti-Gewinnverkürzungs-Modellregeln (2026), der alle bis Mai 2026 veröffentlichten vereinbarten Verwaltungsleitlinien enthält und eine definitive technische Interpretation der GloBE-Regeln liefert sowie den obligatorischen Beratungsinterpretationszyklus für alle betroffenen multinationalen Unternehmen weiter verlängert.
- Oktober 2025: Die transatlantische Partnerschaft von RSM United States und RSM United Kingdom trat in Kraft und schuf eine partnergeführte Plattform mit 23.000 Fachleuten in den Vereinigten Staaten, dem Vereinigten Königreich, Kanada, Irland, Indien und El Salvador sowie einem Gesamtumsatz von 5 Milliarden USD – eine glaubwürdige mittelständische Alternative zur globalen Big-Four-Lieferung bei grenzüberschreitenden Steuermandaten.
Berichtsumfang des globalen Marktes für Steuerberatungsdienstleistungen
Segmentierungsübersicht
| Unternehmens- und inländische Steuerberatung |
| Internationale Steuerberatung |
| Verrechnungspreisberatung |
| Transaktionssteuerberatung |
| Indirekte Steuer- und handelsbezogene Steuerberatung |
| Steuerstreitigkeiten und Streitbeilegung |
| Globale Mobilitäts- und Lohnsteuerberatung |
| Privatkundenberatung und Vermögenssteuerberatung |
| Sonstige Steuerberatungsdienstleistungen |
| Großunternehmen |
| Mittelgroße Unternehmen |
| Kleinunternehmen |
| Vermögende Privatpersonen und Familien |
| Staatliche und öffentliche Einrichtungen |
| Gemeinnützige und wohltätige Organisationen |
| Sonstige Kunden |
| Big-Four-Steuerpraxen |
| Sonstige globale Netzwerke für professionelle Dienstleistungen |
| Spezialisierte Steuerberatungsunternehmen |
| Anwaltskanzleien mit Steuerpraxen |
| Steuerechnologie- und Managed-Service-Spezialisten |
| Sonstige Steuerberatungsanbieter |
| Banken, Finanzdienstleistungen und Versicherungen |
| Technologie, Medien und Telekommunikation |
| Fertigungs- und Industrieprodukte |
| Einzel- und E-Commerce sowie Konsumgüter |
| Gesundheitswesen und Biowissenschaften |
| Energie und Versorgungsunternehmen |
| Bergbau, Metalle und natürliche Ressourcen |
| Immobilien und Bauwesen |
| Transport, Logistik und Automobilindustrie |
| Landwirtschaft, Lebensmittel und Agrarwirtschaft |
| Gastgewerbe, Reisen und Freizeit |
| Professionelle und Unternehmensdienstleistungen |
| Bildung |
| Öffentliche Verwaltung und Regierungsdienstleistungen |
| Gemeinnützige und wohltätige Aktivitäten |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Unternehmens- und inländische Steuerberatung | |
| Internationale Steuerberatung | ||
| Verrechnungspreisberatung | ||
| Transaktionssteuerberatung | ||
| Indirekte Steuer- und handelsbezogene Steuerberatung | ||
| Steuerstreitigkeiten und Streitbeilegung | ||
| Globale Mobilitäts- und Lohnsteuerberatung | ||
| Privatkundenberatung und Vermögenssteuerberatung | ||
| Sonstige Steuerberatungsdienstleistungen | ||
| Nach Kundentyp | Großunternehmen | |
| Mittelgroße Unternehmen | ||
| Kleinunternehmen | ||
| Vermögende Privatpersonen und Familien | ||
| Staatliche und öffentliche Einrichtungen | ||
| Gemeinnützige und wohltätige Organisationen | ||
| Sonstige Kunden | ||
| Nach Anbietertyp | Big-Four-Steuerpraxen | |
| Sonstige globale Netzwerke für professionelle Dienstleistungen | ||
| Spezialisierte Steuerberatungsunternehmen | ||
| Anwaltskanzleien mit Steuerpraxen | ||
| Steuerechnologie- und Managed-Service-Spezialisten | ||
| Sonstige Steuerberatungsanbieter | ||
| Nach Branchenvertikale | Banken, Finanzdienstleistungen und Versicherungen | |
| Technologie, Medien und Telekommunikation | ||
| Fertigungs- und Industrieprodukte | ||
| Einzel- und E-Commerce sowie Konsumgüter | ||
| Gesundheitswesen und Biowissenschaften | ||
| Energie und Versorgungsunternehmen | ||
| Bergbau, Metalle und natürliche Ressourcen | ||
| Immobilien und Bauwesen | ||
| Transport, Logistik und Automobilindustrie | ||
| Landwirtschaft, Lebensmittel und Agrarwirtschaft | ||
| Gastgewerbe, Reisen und Freizeit | ||
| Professionelle und Unternehmensdienstleistungen | ||
| Bildung | ||
| Öffentliche Verwaltung und Regierungsdienstleistungen | ||
| Gemeinnützige und wohltätige Aktivitäten | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Steuerberatungsdienstleistungen bis 2032?
Der Markt für Steuerberatungsdienstleistungen wird voraussichtlich mit einem CAGR von 6,2 % von 2027 bis 2032 wachsen und bis 2032 235,3 Milliarden USD erreichen.
Welche Steuerberatungsdienstleistung wächst am schnellsten?
Die Verrechnungspreisberatung wird bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen, unterstützt durch Betriebsprüfungsaktivitäten, Dokumentationsanforderungen und Lieferkettenänderungen.
Warum erhöht Pillar Two die Nachfrage nach Steuerberatern?
Mehr als 65 Jurisdiktionen hatten bis April 2026 globale Anti-Gewinnverkürzungsregeln oder eine qualifizierte inländische Mindestergänzungssteuer umgesetzt oder waren aktiv dabei, diese umzusetzen.
Welche Kundengruppe hat den größten Anteil am Steuerberatungsumsatz?
Großunternehmen machten im Jahr 2026 40,3 % des Umsatzes aus, aufgrund ihrer mehrstufigen Compliance- und Verrechnungspreisanforderungen.
Welche Region wird bei Steuerberatungsdienstleistungen voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen, unterstützt durch regulatorische Modernisierung in wichtigen regionalen Volkswirtschaften.
Wie konzentriert ist der Markt für Steuerberatungsdienstleistungen?
Der Markt für Steuerberatungsdienstleistungen ist fragmentiert, wobei der Wettbewerb die Big-Four-Wirtschaftsprüfungsunternehmen, mittelgroße Netzwerke für professionelle Dienstleistungen, regionale Wirtschaftsprüfungspraxen, spezialisierte Steuerrechtskanzleien und Steuerechnologieanbieter umfasst.