
税務アドバイザリーサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 174.20 十億米ドル |
| 市場規模 (2032) | 235.30 十億米ドル |
| 成長率 (2027 - 2032) | 6.20 % |
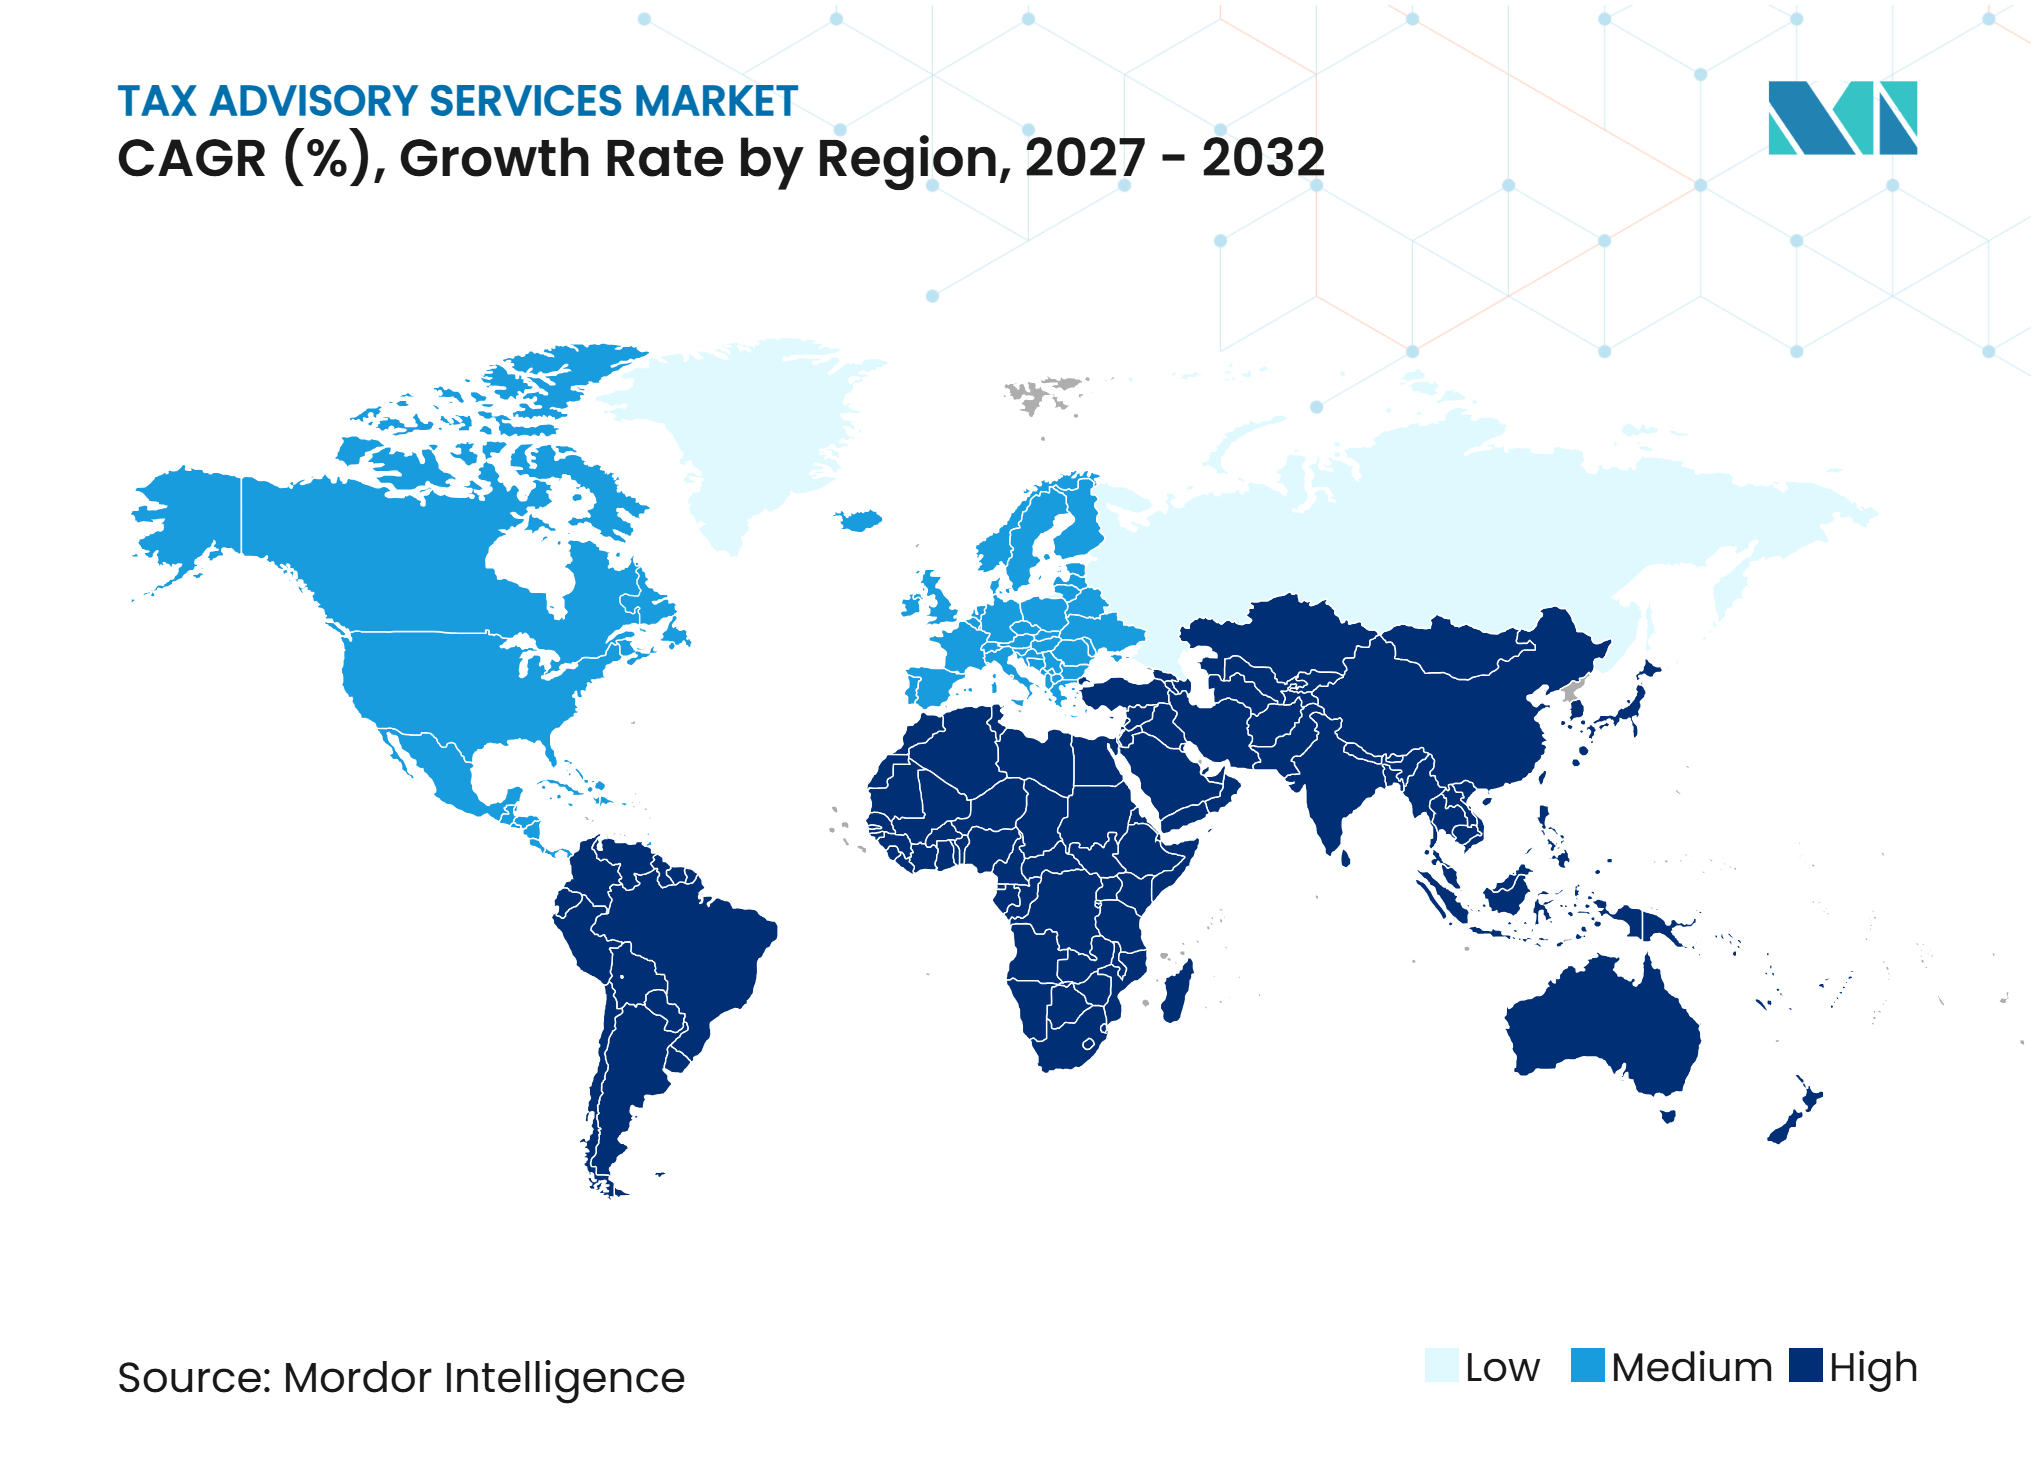
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる税務アドバイザリーサービス市場分析
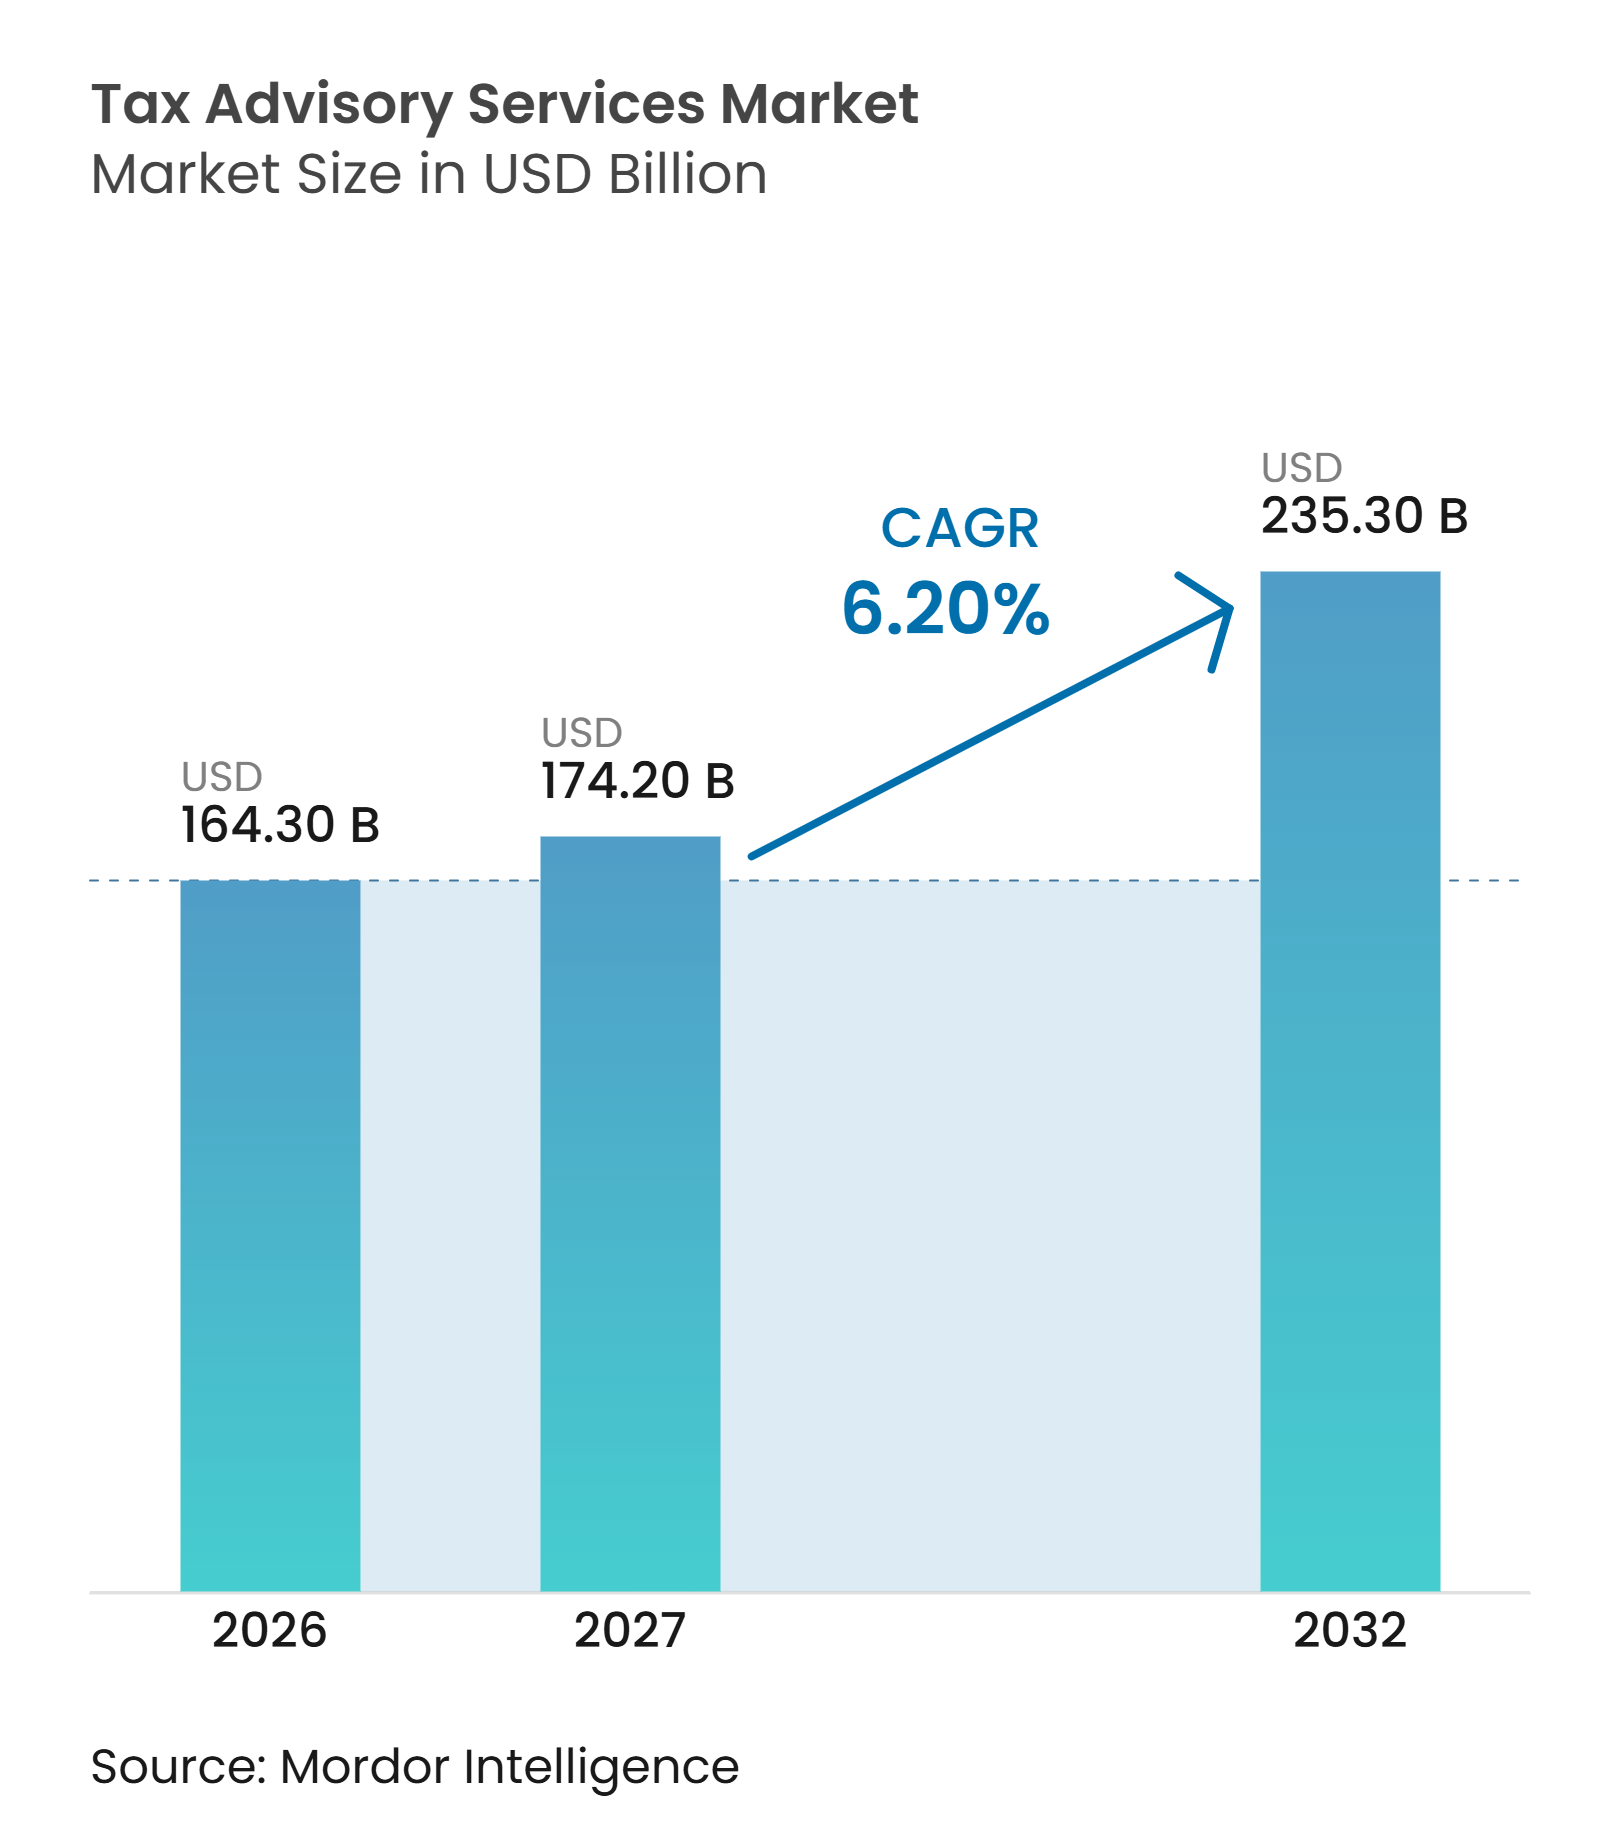
税務アドバイザリーサービス市場規模は、2026年の164.30 ビリオン 米ドルおよび2027年の174.20 ビリオン 米ドルから、2032年までに235.30 ビリオン 米ドルへと拡大し、2027年から2032年の間に6.20%のCAGRを記録すると予測されています。
税務アドバイザリーサービス市場は、グローバル最低税規則、デジタル申告要件、より広範な国別報告義務など、複数の法域で同時に導入されている税制変更によって形成されています。この組み合わせにより、単発のコンプライアンス業務ではなく、継続的な専門家サポートへの需要が高まっています。また、技術的な税務専門知識と、申告システムおよびビジネス記録の導入支援を組み合わせることができる企業が有利になります。規制変更が複数の法域で中規模企業や小規模クライアントにも影響を及ぼすようになったため、需要は最大規模の多国籍グループを超えて拡大しています。税務アドバイザリーサービス市場はまた、クライアントが能力のギャップ、データ統合ニーズ、および複数の税制にわたる継続的なサポートの必要性に対応するにつれて、アウトソーシングおよびコーソーシングの運営モデルへと移行ています。
主要レポートのポイント
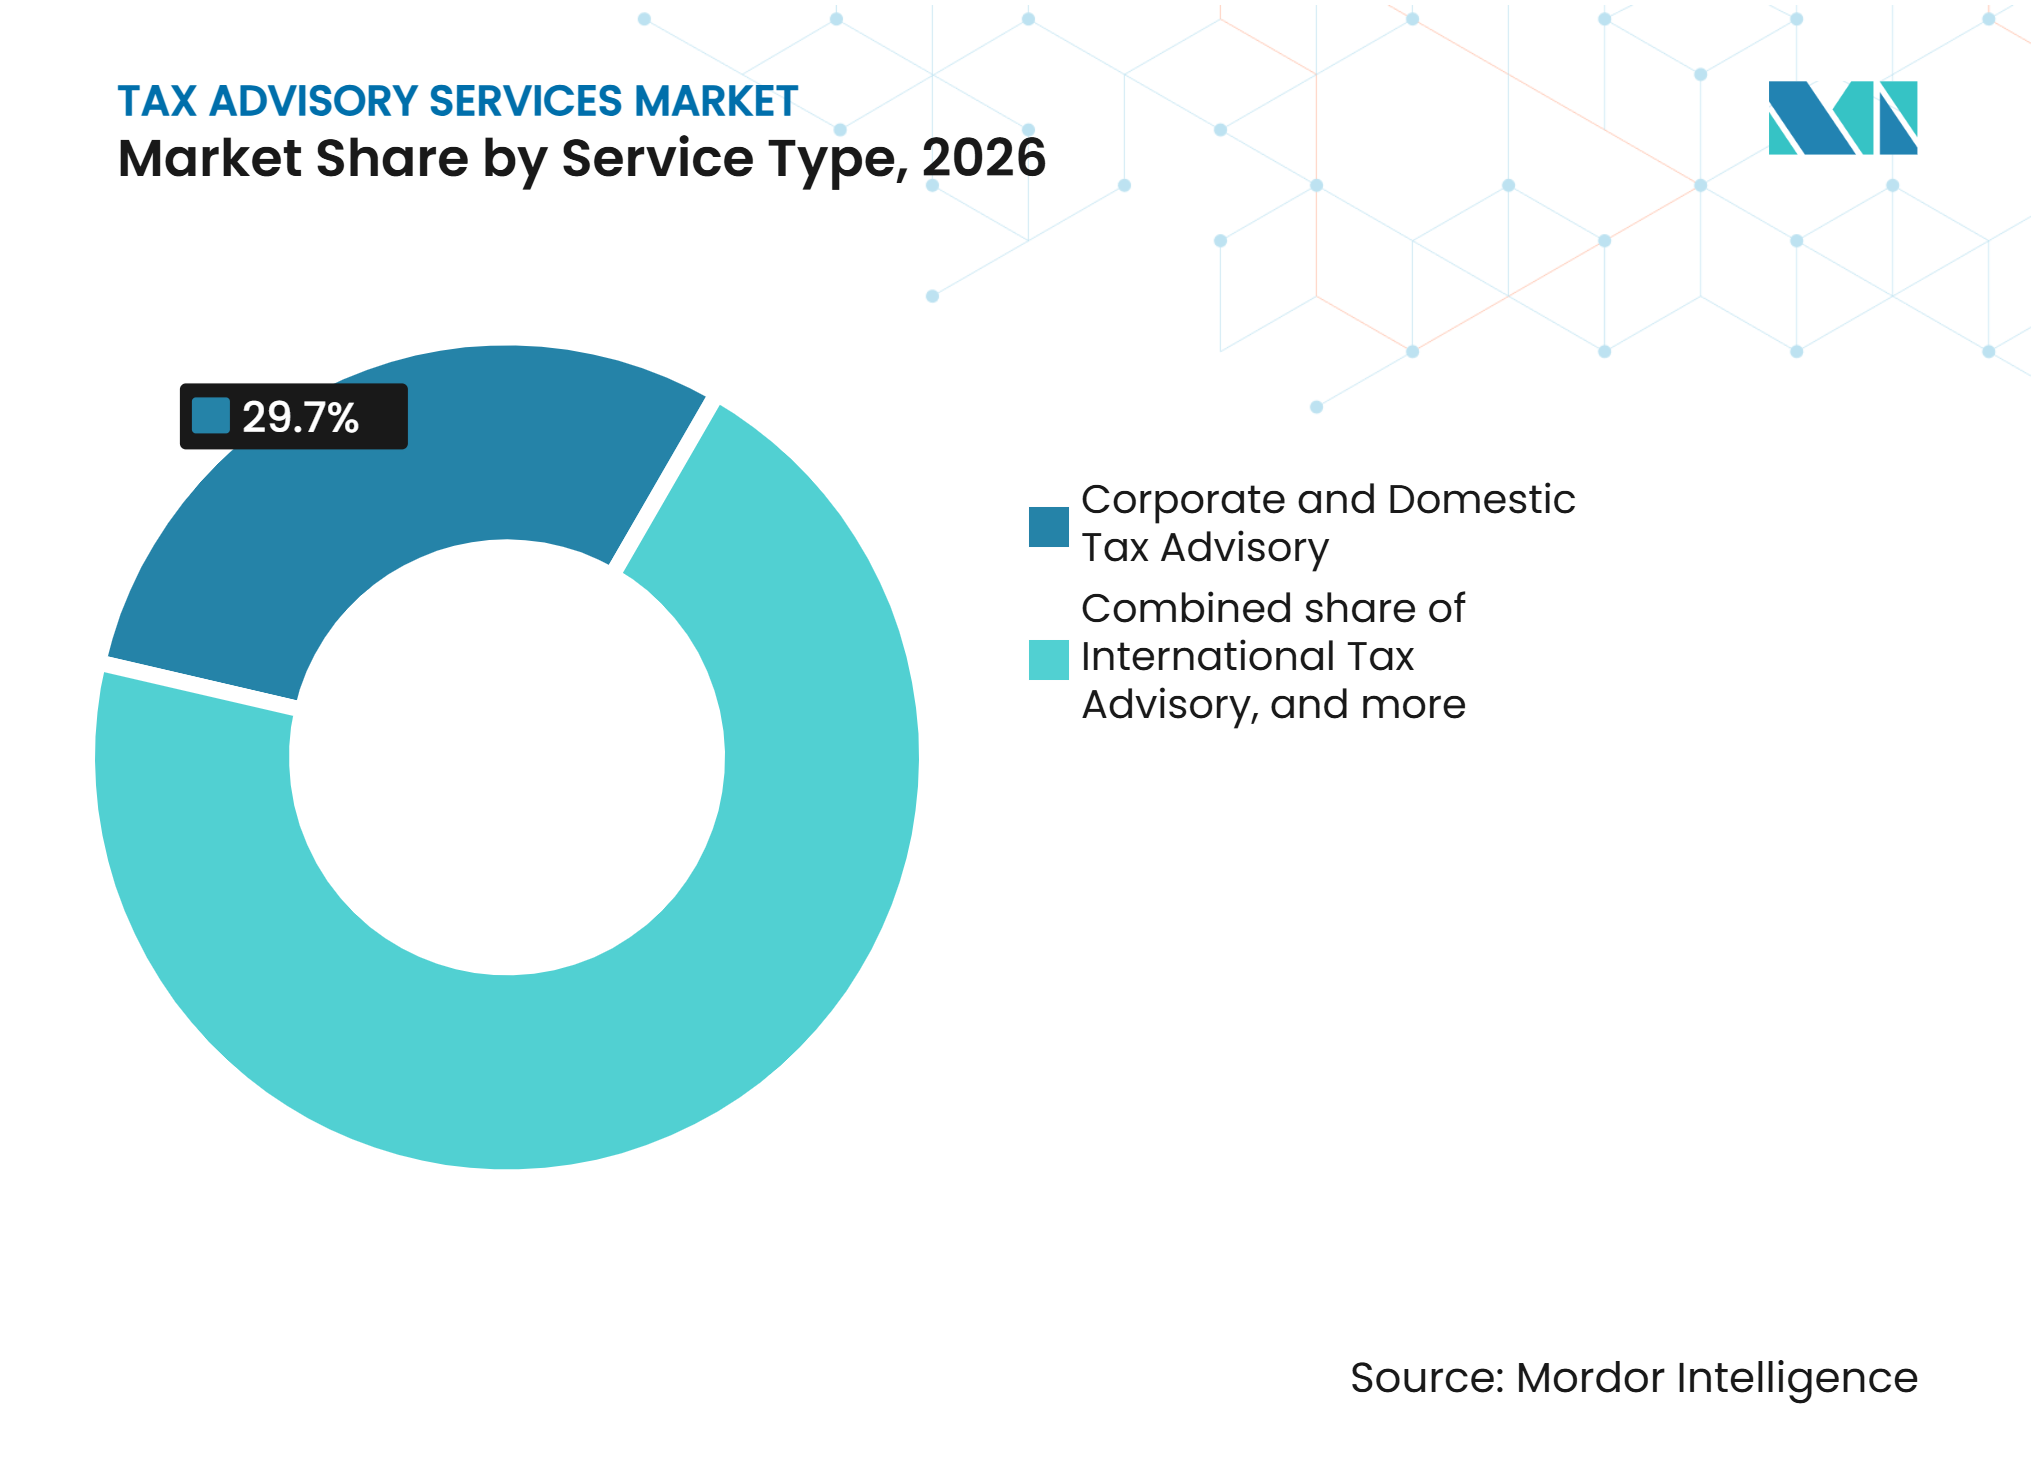
- サービスタイプ別では、法人・国内税務アドバイザリーが2026年の税務アドバイザリーサービス市場シェアの29.7%を占め、移転価格アドバイザリーは2032年までに8.5%のCAGRで成長すると予測されています。
- クライアントタイプ別では、大企業が2026年の税務アドバイザリーサービス市場シェアの40.3%を占め、中小企業は2032年までに7.8%のCAGRで成長すると予測されています。
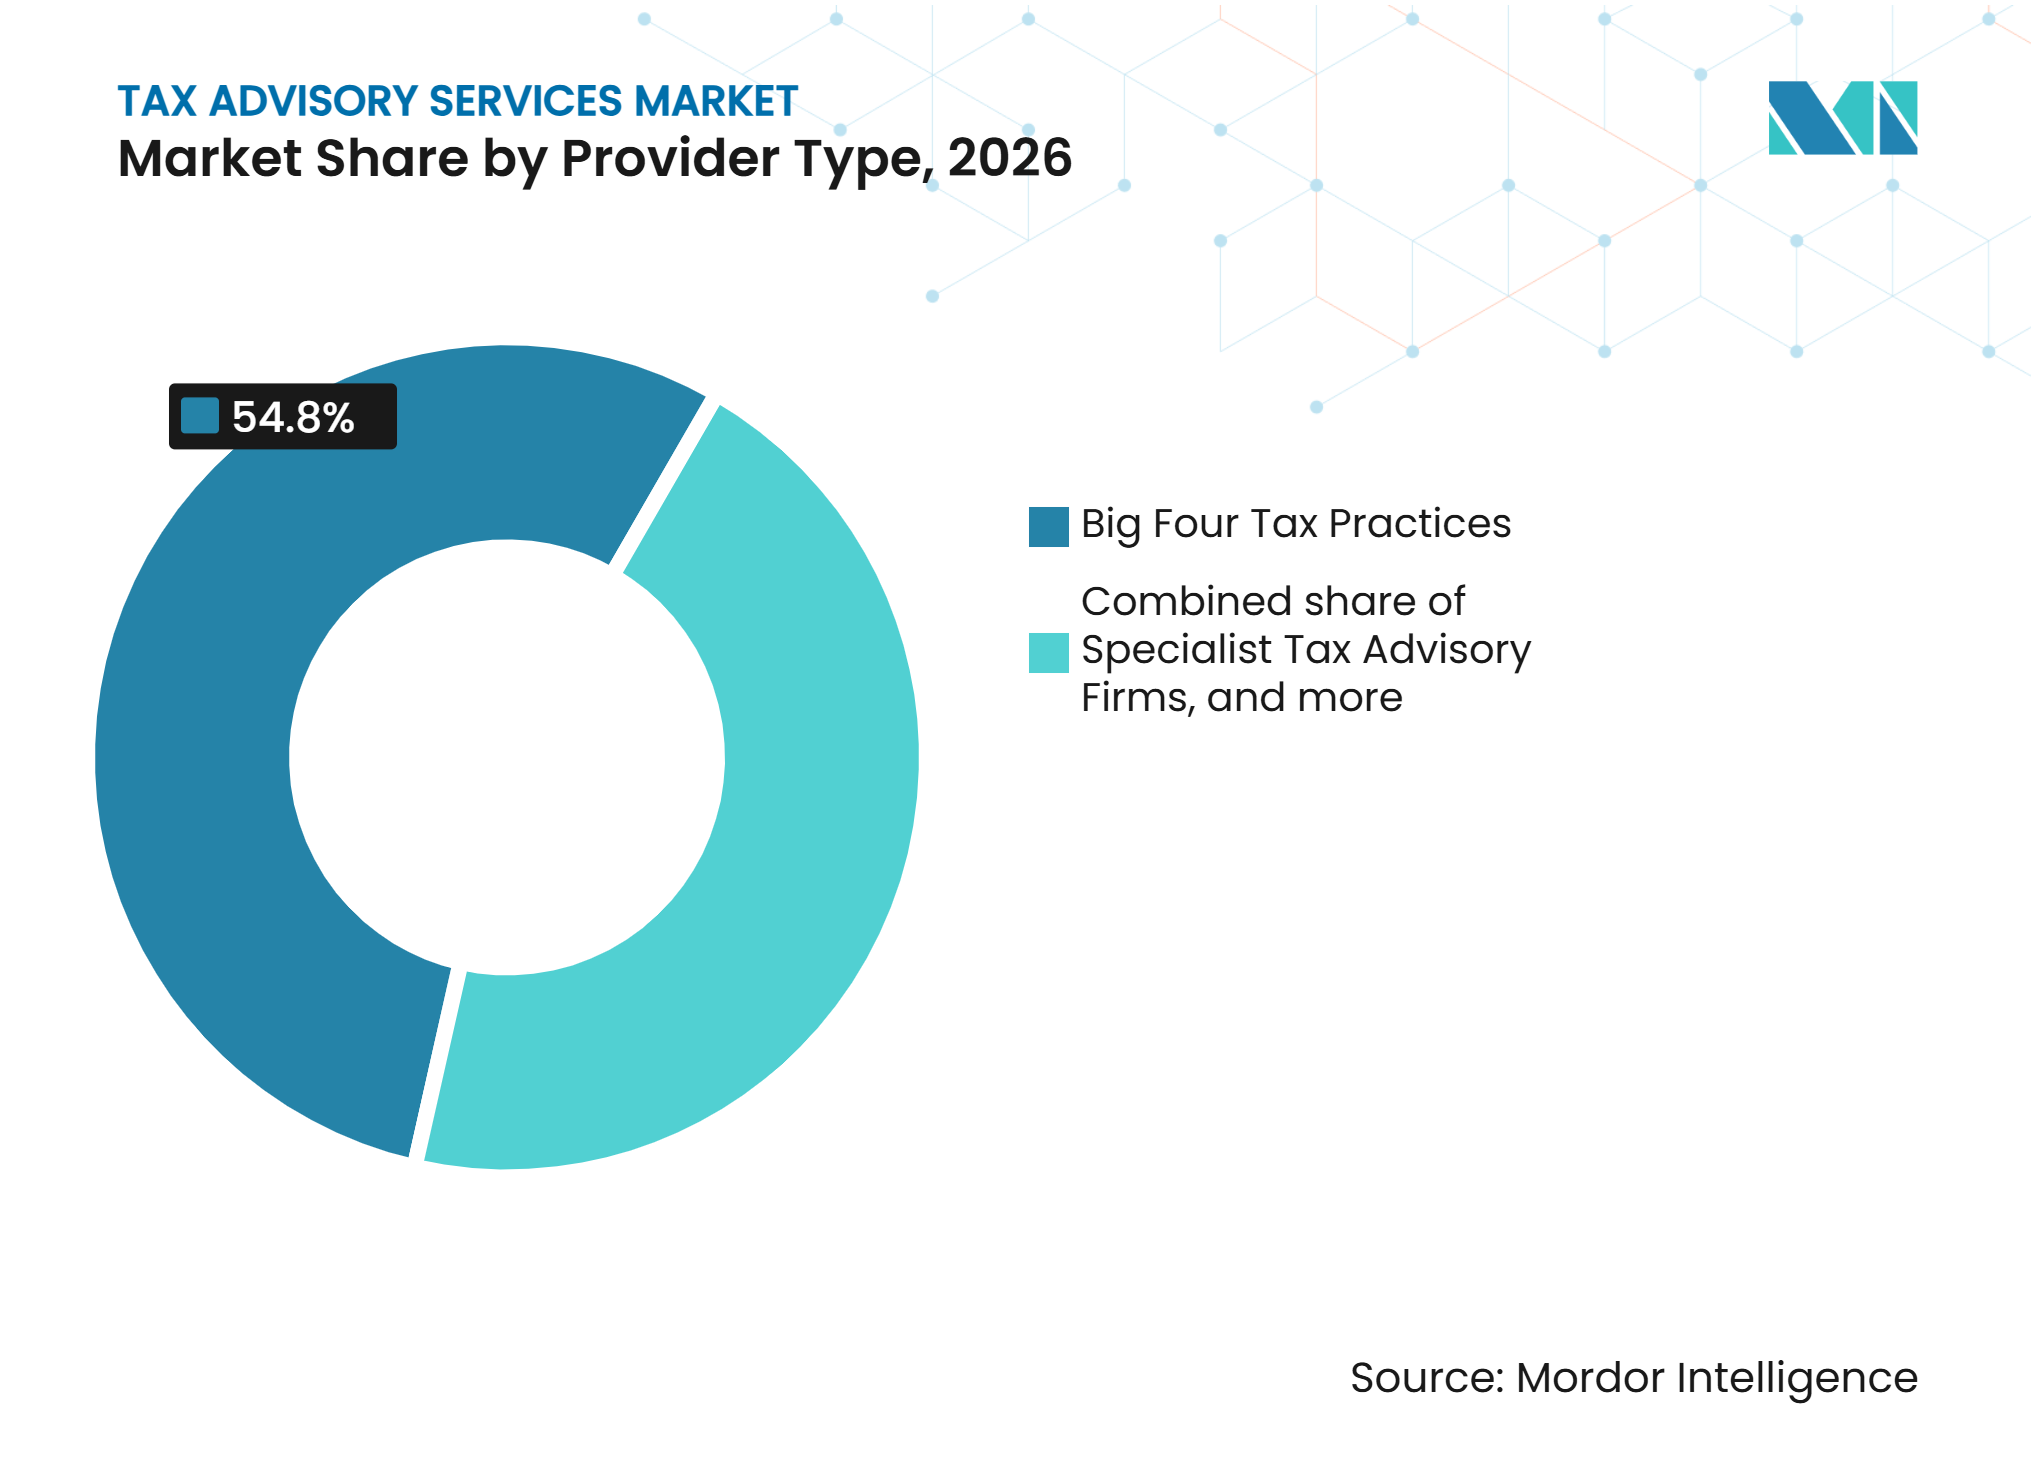
- プロバイダータイプ別では、ビッグフォー税務プラクティスが2026年の税務アドバイザリーサービス市場シェアの54.8%を占め、税務テクノロジーおよびマネージドサービス専門企業は2032年までに8.9%のCAGRで成長すると予測されています。
- 業種別では、銀行・金融サービス・保険が2026年の税務アドバイザリーサービス市場シェアの18.4%を占め、テクノロジー・メディア・通信は2032年までに8.5%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の税務アドバイザリーサービス市場シェアの35.4%を占め、アジア太平洋地域は2032年までに8.3%のCAGRで成長する予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 国内および国際的な税務コンプライアンスの 複雑化の増大 | +1.2% | グローバル | 短期 (≤ 2年) |
| OECDピラーツーおよびグローバル最低税要件 | +1.0% | グローバル、 欧州連合、英国、日本、韓国、オーストラリア、カナダで特に関連性が高い | 中期 (2〜4年) |
| デジタル税務申告および電子インボイス要件 | +0.8% | 欧州連合中核、インド、マレーシア、フィリピン、ベルギー、フランス、および中東・アフリカへの波及 | 中期 (2〜4年) |
| 移転価格および国境を越えた組織再編需要 | +0.9% | グローバル、 北米、欧州連合、アジア太平洋地域に集中 | 中期 2〜4年) |
| アウトソーシングおよびコーソーシング型税務アドバイザリーの採用 | +0.7% | 北米、欧州、アジア太平洋地域の中核市場 | 短期 (≤ 2年) |
| 税務テクノロジーの統合および税務データ変革 | +0.5% | 北米、欧州連合、アジア太平洋地域 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
OECDピラーツーが複数年にわたる持続的なアドバイザリー委託を創出
税務アドバイザリーサービス市場は、OECDのグローバル反税源浸食ルールの継続的な導入から支援を受けています。OECDは2026年4月、65以上の法域がルールまたは適格国内最低上乗せ税を実施済みまたは積極的に実施中であると報告しました[1]。2026年1月のサイドバイサイドパッケージは、簡略化された実効税率セーフハーバー、実質ベースの税制優遇セーフハーバー、および適格多国籍グループ向けの並行セーフハバートラックを追加しました。これらの追加により、クライアントは年次実効税率計算およびグローバル反税源浸食情報申告プロセスを維持しながら、変化する要件を解釈することが求められます。したがって、税務アドバイザリーサービス市場は、初期導入段階を超えて継続できる業務から恩恵を受けます。OECDのグローバル最低税導入ツールキットも、国内コンプライアンスの枠組みを構築している税務当局からの需要を示しています。
デジタル税務申告と電子インボイスが体系的なコンプライアンスアドバイザリー需要を生み出す
税務アドバイザリーサービス市場は、2025年3月11日に指令(EU)2025/516を通じて採択され、2025年4月14日から措置が発効した欧州連合のデジタル時代のVATパッケージの影響を受けています[2]。加盟国は欧州委員会の適用除外を求めることなく電子インボイス要件を導入できるようになりました。欧州委員会は、リアルタイムのデジタル申告が10年間にわたって付加価値税詐欺を削減し、欧州連合の取引業者の管理コストを削減すると見込んでいます。フランスは2026年9月1日から大企業および中規模企業に電子申告を義務付け、中小企業は2027年9月1日から対象となります。インドは2025年4月1日から電子インボイス申告要件を拡大しました。これらの義務は、長期的な効率化が実現される前に、付加価値税アドバイス、プラットフォーム選定、および基幹業務システム統合への需要を生み出します。
移転価格の精査がアドバイザリーを税務調査防衛の必須事項へと引き上げる
税務アドバイザリーサービス市場は、移転価格業務が文書作成から積極的な税務調査防衛へと変化することによって支えられています。税務当局は、移転価格報告書に加えて、基礎となる分析、内部資料、および機能インタビューのサポートを求めています。これにより、アドバイザーはクライアントの商業的事実、内部記録、および国境を越えた税務ポジションを結びつける必要があるため、業務の範囲が拡大します。移転価格業務はまた、ピラーツーの成果とより密接に結びつくようになっており、統合された法人税および移転価格能力の価値が高まっています。OECD/G20インクルーシブフレームワークは、税源浸食と利益移転行動計画13に基づく基本的な国別報告フレームワークの管理を継続しています[3]。関税関連のサプライチェーン変更は、企業が法域をまたいで法人、機能、または資産の所有権を変更する際に、新たな移転価格問題を生み出す可能性があります。
アウトソーシングおよびコーソーシング型税務モデルが構造的な転換点に到達
税務アドバイザリーサービス市場は、税務チームがより広範なコンプライアンス責任に直面するにつれて、アウトソーシングおよびコーソーシング型デリバリーへと移行しています。クライアントは、1つ以上の基幹業務システムから税務データを統合し、定期的な申告のための情報を準備するために、外部サポートをますます必要としています。テクノロジーを活用したデリバリーにより、専門プロバイダーは従来のプロジェクト費用では採算が取れなかった小規模クライアントにもサービスを提供できるようになります。これにより、プロバイダーが税務機能の一部を担うことができるため、従来の単発アドバイザリープロジェクトよりも長期的な関係が生まれます。このアプローチは、クライアントが必要な人材、プロセス、システムを構築した後に、変革された内部能力を後日引き渡すことを支援できます。また、クライアントとプロバイダー間の明確なガバナンス、アクセス管理、および説明責任の重要性を高めます。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 国際税務および移転価格専門家の不足 | -0.5% | グローバル、 北米、欧州連合、アジア太平洋地域で最も大きな圧力 | 長期 (≥ 4年) |
| 専門的なアドバイザリーおよびテクノロジー導入のコスト | -0.4% | 北米および欧州連合 | 中期 (2〜4年) |
| アウトソーシング業務におけるクライアントの機密保持とサイバーセキュリティリスク | -0.3% | グローバル | 短期 (≤ 2年) |
| 税法解釈における相違と不確実性 | -0.3% | グローバル | 長期 (≥ 4年) |
| 情報源: Mordor Intelligence | |||
人材不足が拘束的な能力制約を生み出す
人材不足は、税務アドバイザリーサービス市場が国際税務、移転価格、およびグローバル最低税アドバイザリーにおける能力を拡大する能力を制限しています。この問題は、複数の法域にわたるルールを解釈し、その影響をクライアントに説明できる経験豊富な専門家に依存する業務においてより深刻です。専門家の能力が限られていると、プロジェクトのデリバリーが遅延し、企業が受け入れられる業務数が制限され、経験豊富なスタッフのコストが増加する可能性があります。また、企業が反復可能なプロセスを標準化し、定型的なコンプライアンス業務にマネージドサービスデリバリーを活用することを促します。中小規模の企業は、専門家チームが狭く、採用のためのリソースが少ないため、より大きな圧力に直面する可能性があります。その結果生じるギャップはテクノロジーの採用を促進しますが、テクノロジーは技術的なレビューと専門家の説明責任の必要性を排除するものではありません。
アウトソーシング業務におけるサイバーセキュリティリスクがクライアントの信頼に課題をもたらす
アウトソーシングされた税務業務は、強力な機密保持管理を必要とする機密性の高い財務、個人識別、および取引情報を扱います。EYは、2026年3月28日から4月12日の間に、税務プラクティスが使用するサードパーティの情報技術サービス管理プラットフォームへの不正アクセスを開示しました。同社は2026年7月に州司法長官に通知し、影響を受けたクライアントに24ヶ月間の個人情報モニタリングを提供しました。この事例は、アドバイザリー企業自体が管理体制を確立している場合でも、サードパーティプラットフォームがリスクをもたらす可能性があることを示しています。したがって、税務アドバイザリーサービス市場は、ベンダー監視、アクセス管理、およびインシデント対応をテクノロジーを活用したデリバリーの中核要件として扱う必要があります。規制された業種のクライアントは、成熟した情報セキュリティ慣行を示すプロバイダーをより高く評価する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
コンプライアンスの複雑化が専門的アドバイザリーへの集約を促進法人・国内税務アドバイザリーは2026年の税務アドバイザリーサービス市場規模の29.7%を占めました。このセグメントは、国内税務義務がほぼすべてのクライアントタイプにわたって定期的な業務を生み出すため、引き続き中心的な役割を担っています。その規模はまた、申告書作成と実効税率分析および法定組織再編支援を組み合わせるアドバイザーの役割を反映しています。このサービスは、国内最低税規則がピラーツーの下で移転価格の成果とますます結びつくにつれて変化しています。この結びつきにより、法人税チームは同一の業務内で移転価格の影響を理解することが求められます。
移転価格アドバイザリーは2032年までに8.5%のCAGRで成長すると予測されています。税務アドバイザリーサービス市場は、税務調査活動、ピラーツーに関連した文書作成、および国境を越えた利益配分を変える可能性のあるサプライチェーン変更から恩恵を受けます。移転価格文書作成はまた、基礎となるデータと記録の量を反映して、税務・財務機能における人工知能活用の主要分野でもあります。国際税務アドバイザリー、取引税務アドバイザリー、間接税・貿易関連税務アドバイザリー、税務紛争・争訟解決、グローバルモビリティ・雇用税務アドバイザリー、プライベートクライアント・資産税務アドバイザリーはそれぞれ独自の役割を保持しています。アドバイザリー企業はまた、セキュリティと機密保持基準の指標として、クライアント提案書においてISO 27001およびSOC 2の認証を活用しています。


クライアントタイプ別:
規制の拡大が小規模クライアントをアドバイザリーの対象に引き込む大企業は2026年の収益の40.3%を占めました。その地位は、グローバル反税源浸食報告、国別報告、および多法域移転価格文書作成を含む多国籍コンプライアンス義務によって支えられています。これらの業務は通常、税務、財務、法務、および業務機能にわたる調整を必要とします。大企業はまた、より複雑な法人構造、内部資金調達の取り決め、および国境を越えたサプライチェーンを有しています。これらの特徴は、国内申告義務を超えた定期的なアドバイスへの需要を生み出します。
中小企業は2032年までに7.8%のCAGRで成長すると予測されています。税務アドバイザリーサービス市場は、フランス、ベルギー、インドの電子インボイス要件が中小企業を外部サポートを必要とする可能性のある正式なコンプライアンスプロセスに取り込むにつれて、小規模企業へと拡大しています。テクノロジーを活用したサービスモデルにより、このクライアントグループに専門的なサポートを提供するために必要な最低料金を引き下げることができます。中規模企業、富裕層の個人および家族、政府・公共部門の事業体、および非営利組織は、それぞれ異なるコンプライアンスニーズを持つ独自のクライアントグループとて残ります。7億5,000万ユーロ(882.23 ミリオン 米ドル)のグローバル反税源浸食閾値を超える中堅多国籍企業は、最大規模の多国籍グループの内部税務リソースを持たずに、相当なサポートを必要とする場合があります。
プロバイダータイプ別:
テクノロジー専門企業がプロバイダー階層を破壊ビッグフォー税務プラクティスは2026年に54.8%のシェアを保持しました。その規模は、広範なグローバルネットワーク、専門チーム、および複数の法域にわたる大規模多国籍クライアントへのサービス提供能力と関連しています。税務テクノロジーおよびマネージドサービス専門企業は2032年までに8.9%のCAGRで成長すると予測されています。税務アドバイザリーサービス市場は、ビッグフォー以外の中堅企業、法律事務所、独立した専門家、およびテクノロジープロバイダーにとって意味のある余地を保持しています。これらのプロバイダーは、ネットワーク規模よりも深い専門知識、業界知識、またはソフトウェア能力が重要な分野で競争できます。
Wolters Kluwerは2026年10月にCCH Axcessにおいてエージェント型税務申告書作成を開始し、エキスパートAIエージェントを使用して申告書を作成・計算しながら、実務家によるレビューと監督を維持しました。このモデルは、以前は手動の実務家作業に依存していたワークフローにテクノロジーをより直接的に組み込みます。プライベートエクイティ投資も中堅会計・アドバイザリー企業間の統合を支援しています。KPMG コーポレートファイナンスは、2025年第3四半期時点で米国の上位30の会計事務所のうち11社がプライベートエクイティ投資を受け入れていたと報告しました。税務アドバイザリーサービス市場はまた、技術的な深さが特に重要な専門企業および法律事務所のプラクティスにも対応しています。

業種別:
銀行・金融サービス・保険が需要を支え、テクノロジー・メディア・通信が成長を牽引銀行・金融サービス・保険は2026年の収益の18.4%を占めました。税務アドバイザリーサービス市場は、このセクターが複雑な国境を越えた構造、内部資金調達の取り決め、および税務ポジションと相互作用する可能性のある規制上の自己資本要件を有するため、継続的な需要を引き出しています。ウェルスマネジメント活動もまた、受益所有権、信託構造、およびポートフォリオ事項に関するアドバイスへの需要を生み出します。グローバル反税源浸食ルールは、多国籍持株構造と複数の法域にわたる事業を持つ金融機関に関連しています。これらの企業は、15%のグローバル最低実効税率に対して税務ポジションを再評価する必要がある場合があります。
テクノロジー・メディア・通信は2032年までに8.5%のCAGRで成長すると予測されています。このセグメントは、サービスとしてのソフトウェア製品およびデジタルサービスの課税対象性が変化するにつれて、州税および間接税の問題に直面しています。この業種の企業はまた、国境を越えた知的財産構造およびデジタルサービス税リスクに関するサポートを必要としています。KPMGは、調査対象のテクノロジー・メディア・通信企業の76%が税務において生成的人工知能を導入または検討しており、88%が税務プロセスの半分未満しか自動化していないことを発見しました。製造・産業製品、小売・電子商取引、ヘルスケア・ライフサイエンス、エネルギー・公益事業は、サプライチェーン、知的財産構造、取引活動、および業種固有の規制によって形成された需要パターンを持っています。
地域分析
北米は2026年の税務アドバイザリーサービス市場規模の35.4%を占めました。米国の税務アドバイザリーサービス市場は、連邦、州、および地方の税務義務が重層的なコンプライアンス環境を生み出すため、持続的な需要を生み出しています。2025年に署名された「ワン・ビッグ・ビューティフル・ビル」は、2017年の減税・雇用法のいくつかの条項を恒久化し、研究・実験的支出の取り扱いを変更しました。カナダとメキシコは、米国・メキシコ・カナダ協定に関連した移転価格、多国間協定分析、および州税構造を通じて国境を越えた需要を加えています。共有された専門サービスネットワークが、北米3カ国にわたって事業を展開する多国籍クライアントをサポートしています。
税務アドバイザリーサービス市場は欧州を第2位の地域市場と位置付けています。欧州連合の付加価値税の調和とデジタル時代のVATの段階的な展開が、多法域のコンプライアンスニーズを生み出しています。ドイツの監査・税務アドバイザリー市場は2025年に6.1%成長し、226億ユーロ(26.5 ビリオン 米ドル)に達しました。ビッグフォー企業はドイツ市場の50.1%を占め、Forvis MazarsとRSM Ebner Stolzはそれぞれ2025年度に11.2%の成長を記録しました。英国は大手企業と中堅プロバイダー間の競争という同様のパターンを示しています。
アジア太平洋地域は2032年までに8.3%のCAGRで成長すると予測されています。中国の付加価値税法は2026年1月1日に施行され、暫定付加価値税規則に取って代わり、第58号令は税務関連専門サービスを規制するために2025年5月1日に施行されました。インドは物品・サービス税の枠組み、電子インボイス申告要件、および国境を越えた合併・買収活動を通じて需要を生み出し続けており、シンガポール、日本、韓国はグローバル最低税への対応、地域財務構造、および移転価格文書作成において引き続き重要です。南米および中東・アフリカも、ブラジルが国内グローバル最低税法制を採用し、サウジアラビアが電子インボイス要件を拡大するにつれて、潜在的な機会を提供しています。
競合環境
市場集中度
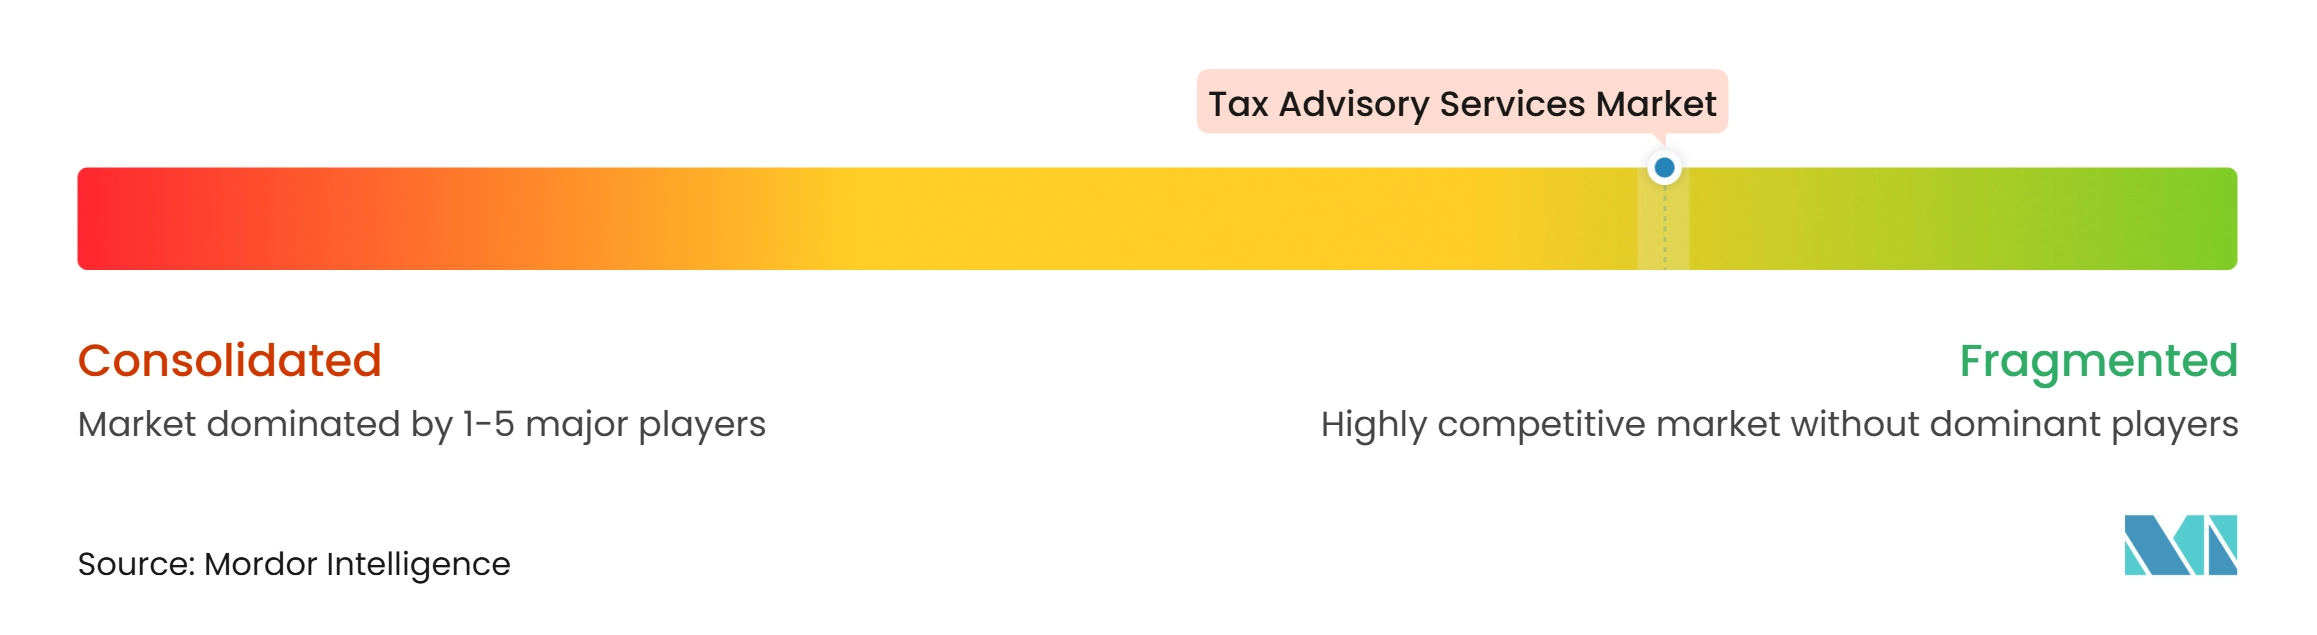
税務アドバイザリーサービス市場は断片化しており、ビッグフォー会計事務所、中堅専門サービスネットワーク、地域会計事務所、専門税務法律事務所、および税務テクノロジープロバイダーにわたって競争が展開されています。ビッグフォーは多国籍クライアントとの関係と幅広いサービスポートフォリオを通じて大きな規模を維持していますが、競争は地、クライアント規模、および専門性によって異なります。独立系企業および地域プロバイダーは、国内税務コンプライアンス、移転価格、グローバルモビリティ、間接税、および国境を越えた組織再編などの分野で引き続き関連性を持っています。テクノロジー投資も競争を再形成しており、企業は税務調査、コンプライアンス、およびアドバイザリーワークフローに人工知能と自動化を統合しています。EYはIBM watsonxとともに税務向けEY.aiを開発し、Deloitteは税務における人工知能変革に関する複数レポートシリーズを発表しました。これらの投資は、テクノロジーを活用したワークフローとより統合されたアドバイザリーデリバリーへのシフトを反映しています。
中堅プロバイダーは、地理的カバレッジ、クライアントアクセス、および専門能力を向上させるためにパートナーシップと買収を活用しています。RSM米国とRSM英国の大西洋横断パートナーシップは2026年1月に発効し、米国、英国、カナダ、アイルランド、インド、エルサルバドルにわたる23,000人の専門家と5 ビリオン 米ドルの総収益を持つパートナー所有のプラットフォームを創出しました。Andersen Globalは2026年にアイルランド、ニュージーランド、ナイジェリア、ウルグアイでの買収を発表し、スイスとカナダとの契約も締結しました。Andersen Globalはまた、2026年6月にドイツのLohr and Companyとのコラボレーション契約を締結し、グローバルモビリティ、国際税法、国別報告、およびピラーツー能力を追加しました。これらの動きは、国境を越えたデリバリー規模がビッグフォー以外の企業にとって重要な競争上のレバーであることを示しています。
競争上の機会は、中堅多国籍グループのグローバル反税源浸食対応、税務データ修復、および税務とサプライチェーン再編を組み合わせた業務に集中しています。税務テクノロジープロバイダーは、Wolters Kluwerの2026年10月のCCH Axcess開始が示すように、以前は主に人間の実務家によって提供されていたワークフローに参入しています。SOC 2やISO 27001などのセキュリティ基準は、特に規制された金融サービスにおけるアウトソーシング委託においてますます関連性が高まっています。税務アドバイザリーサービス市場は、技術的な専門性、デリバリーテクノロジー、および信頼できる情報セキュリティ管理を組み合わせたプロバイダーを評価する可能性が高いです。
税務アドバイザリーサービス業界リーダー
-
Deloitte Touche Tohmatsu Limited
-
PricewaterhouseCoopers International Limited
-
Ernst & Young Global Limited
-
KPMG International Limited
-
BDO International Limited
- 注:主要企業の掲載順は順位を示すものではありません。
税務アドバイザリーサービス市場 このレポートでカバーされる企業
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited (PwC)
- Ernst & Young Global Limited (EY)
- KPMG International Limited
- BDO International Limited
- Grant Thornton International Ltd.
- RSM International Ltd.
- Forvis Mazars
- Crowe Global
- Baker Tilly International
- Andersen Global
- WTS Global
- Taxand
- Vistra
- Alvarez & Marsal
- Baker McKenzie
- Ryan
- TMF Group
- HLB International
- Moore Global
最近の産業開発事情 税務アドバイザリーサービス市場
- 2026年10月:Wolters KluwerはCCH Axcessプラットフォーム内でエージェント型税務申告書作成を開始し、エキスパートAIエージェントを展開してフォーム1040申告書を自律的に作成・計算しながら、実務家をレビューおよび監督の役割に置き、AI支援ではなくAI生成の税務コンプライアンスワークフローへの重要な一歩を示しました。
- 2026年6月:Andersen Globalはドイツのロール・アンド・カンパニー(L+C)とのコラボレーション契約を締結し、大規模多国籍企業および同族経営企業のクライアントベースにわたるグローバルモビリィ、国際税法、国別報告、およびピラーツーコンプライアンスアドバイザリーの能力を追加しました。
- 2026年5月:OECDはグローバル反税源浸食モデルルール(2026年)の統合コメンタリーを発表し、2026年5月までに公表されたすべての合意済み行政ガイダンスを組み込み、GloBEルールの決定的な技術的解釈を提供し、対象となるすべての多国籍企業に対する義務的なアドバイザリー解釈サイクルをさらに延長しました。
- 2025年10月:RSM米国とRSM英国の大西洋横断パートナーシップが発効し、米国、英国、カナダ、アイルランド、インド、エルサルバドルにわたる23,000人の専門家と5 ビリオン 米ドルの総収益を持つパートナー所有のプラットフォームを創出し、国境を越えた税務委託においてビッグフォーのグローバルデリバリーに対する信頼できる中堅市場の代替手段を形成しました。
グローバル税務アドバイザリーサービス市場レポートの範囲
セグメンテーション概要
| 法人・国内税務アドバイザリー |
| 国際税務アドバイザリー |
| 移転価格アドバイザリー |
| 取引税務アドバイザリー |
| 間接税・貿易関連税務アドバイザリー |
| 税務紛争・争訟解決 |
| グローバルモビリティ・雇用税務アドバイザリー |
| プライベートクライアント・資産税務アドバイザリー |
| その他の税務アドバイザリーサービス |
| 大企業 |
| 中規模企業 |
| 中小企業 |
| 富裕層の個人および家族 |
| 政府・公共部門の事業体 |
| 非営利・慈善団体 |
| その他のクライアント |
| ビッグフォー税務プラクティス |
| その他のグローバル専門サービスネットワーク |
| 専門税務アドバイザリー企業 |
| 税務プラクティスを持つ法律事務所 |
| 税務テクノロジーおよびマネージドサービス専門企業 |
| その他の税務アドバイザリープロバイダー |
| 銀行・金融サービス・保険 |
| テクノロジー・メディア・通信 |
| 製造・産業製品 |
| 小売・消費財・電子商取引 |
| ヘルスケア・ライフサイエンス |
| エネルギー・公益事業 |
| 鉱業・金属・天然資源 |
| 不動産・建設 |
| 輸送・物流・自動車 |
| 農業・食品・アグリビジネス |
| ホスピタリティ・旅行・レジャー |
| 専門・ビジネスサービス |
| 教育 |
| 公共行政・政府サービス |
| 非営利・慈善活動 |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | 法人・国内税務アドバイザリー | |
| 国際税務アドバイザリー | ||
| 移転価格アドバイザリー | ||
| 取引税務アドバイザリー | ||
| 間接税・貿易関連税務アドバイザリー | ||
| 税務紛争・争訟解決 | ||
| グローバルモビリティ・雇用税務アドバイザリー | ||
| プライベートクライアント・資産税務アドバイザリー | ||
| その他の税務アドバイザリーサービス | ||
| クライアントタイプ別 | 大企業 | |
| 中規模企業 | ||
| 中小企業 | ||
| 富裕層の個人および家族 | ||
| 政府・公共部門の事業体 | ||
| 非営利・慈善団体 | ||
| その他のクライアント | ||
| プロバイダータイプ別 | ビッグフォー税務プラクティス | |
| その他のグローバル専門サービスネットワーク | ||
| 専門税務アドバイザリー企業 | ||
| 税務プラクティスを持つ法律事務所 | ||
| 税務テクノロジーおよびマネージドサービス専門企業 | ||
| その他の税務アドバイザリープロバイダー | ||
| 業種別 | 銀行・金融サービス・保険 | |
| テクノロジー・メディア・通信 | ||
| 製造・産業製品 | ||
| 小売・消費財・電子商取引 | ||
| ヘルスケア・ライフサイエンス | ||
| エネルギー・公益事業 | ||
| 鉱業・金属・天然資源 | ||
| 不動産・建設 | ||
| 輸送・物流・自動車 | ||
| 農業・食品・アグリビジネス | ||
| ホスピタリティ・旅行・レジャー | ||
| 専門・ビジネスサービス | ||
| 教育 | ||
| 公共行政・政府サービス | ||
| 非営利・慈善活動 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までの税務アドバイザリーサービスの予測成長率は?
税務アドバイザリーサービス市場は2027年から2032年にかけて6.2%のCAGRで成長し、2032年までに235.3 ビリオン 米ドルに達すると予測されています。
最も急速に成長している税務アドバイザリーサービスはどれですか?
移転価格アドバイザリーは、税務調査活動、文書作成要件、およびサプライチェーン変更に支えられ、2032年までに8.5%のCAGRで成長すると予測されています。
なぜピラーツーが税務アドバイザーへの需要を高めているのですか?
2026年4月までに、65以上の法域がグローバル反税源浸食ルールまたは適格国内最低上乗せ税を実施済みまたは積極的に実施中でした。
税務アドバイザリー収益の最大シェアを占めるクライアントグループはどれですか?
大企業は、多法域コンプライアンスおよび移転価格ニーズにより、2026年の収益の40.3%を占めました。
税務アドバイザリーサービスで最も急速に成長すると予想される地域はどこですか?
アジア太平洋地域は、主要な地域経済における規制の近代化に支えられ、2032年までに8.3%のCAGRで成長すると予測されています。
税務アドバイザリーサービス市場はどの程度集中していますか?
税務アドバイザリーサービス市場は断片化しており、ビッグフォー会計事務所、中堅専門サービスネットワーク、地域会計事務所、専門税務法律事務所、および税務テクノロジープロバイダーにわたって競争が展開されています。