
Tamaño y Participación del Mercado de Servicios de Asesoría Fiscal
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 174.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 235.30 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Asesoría Fiscal por Mordor Intelligence
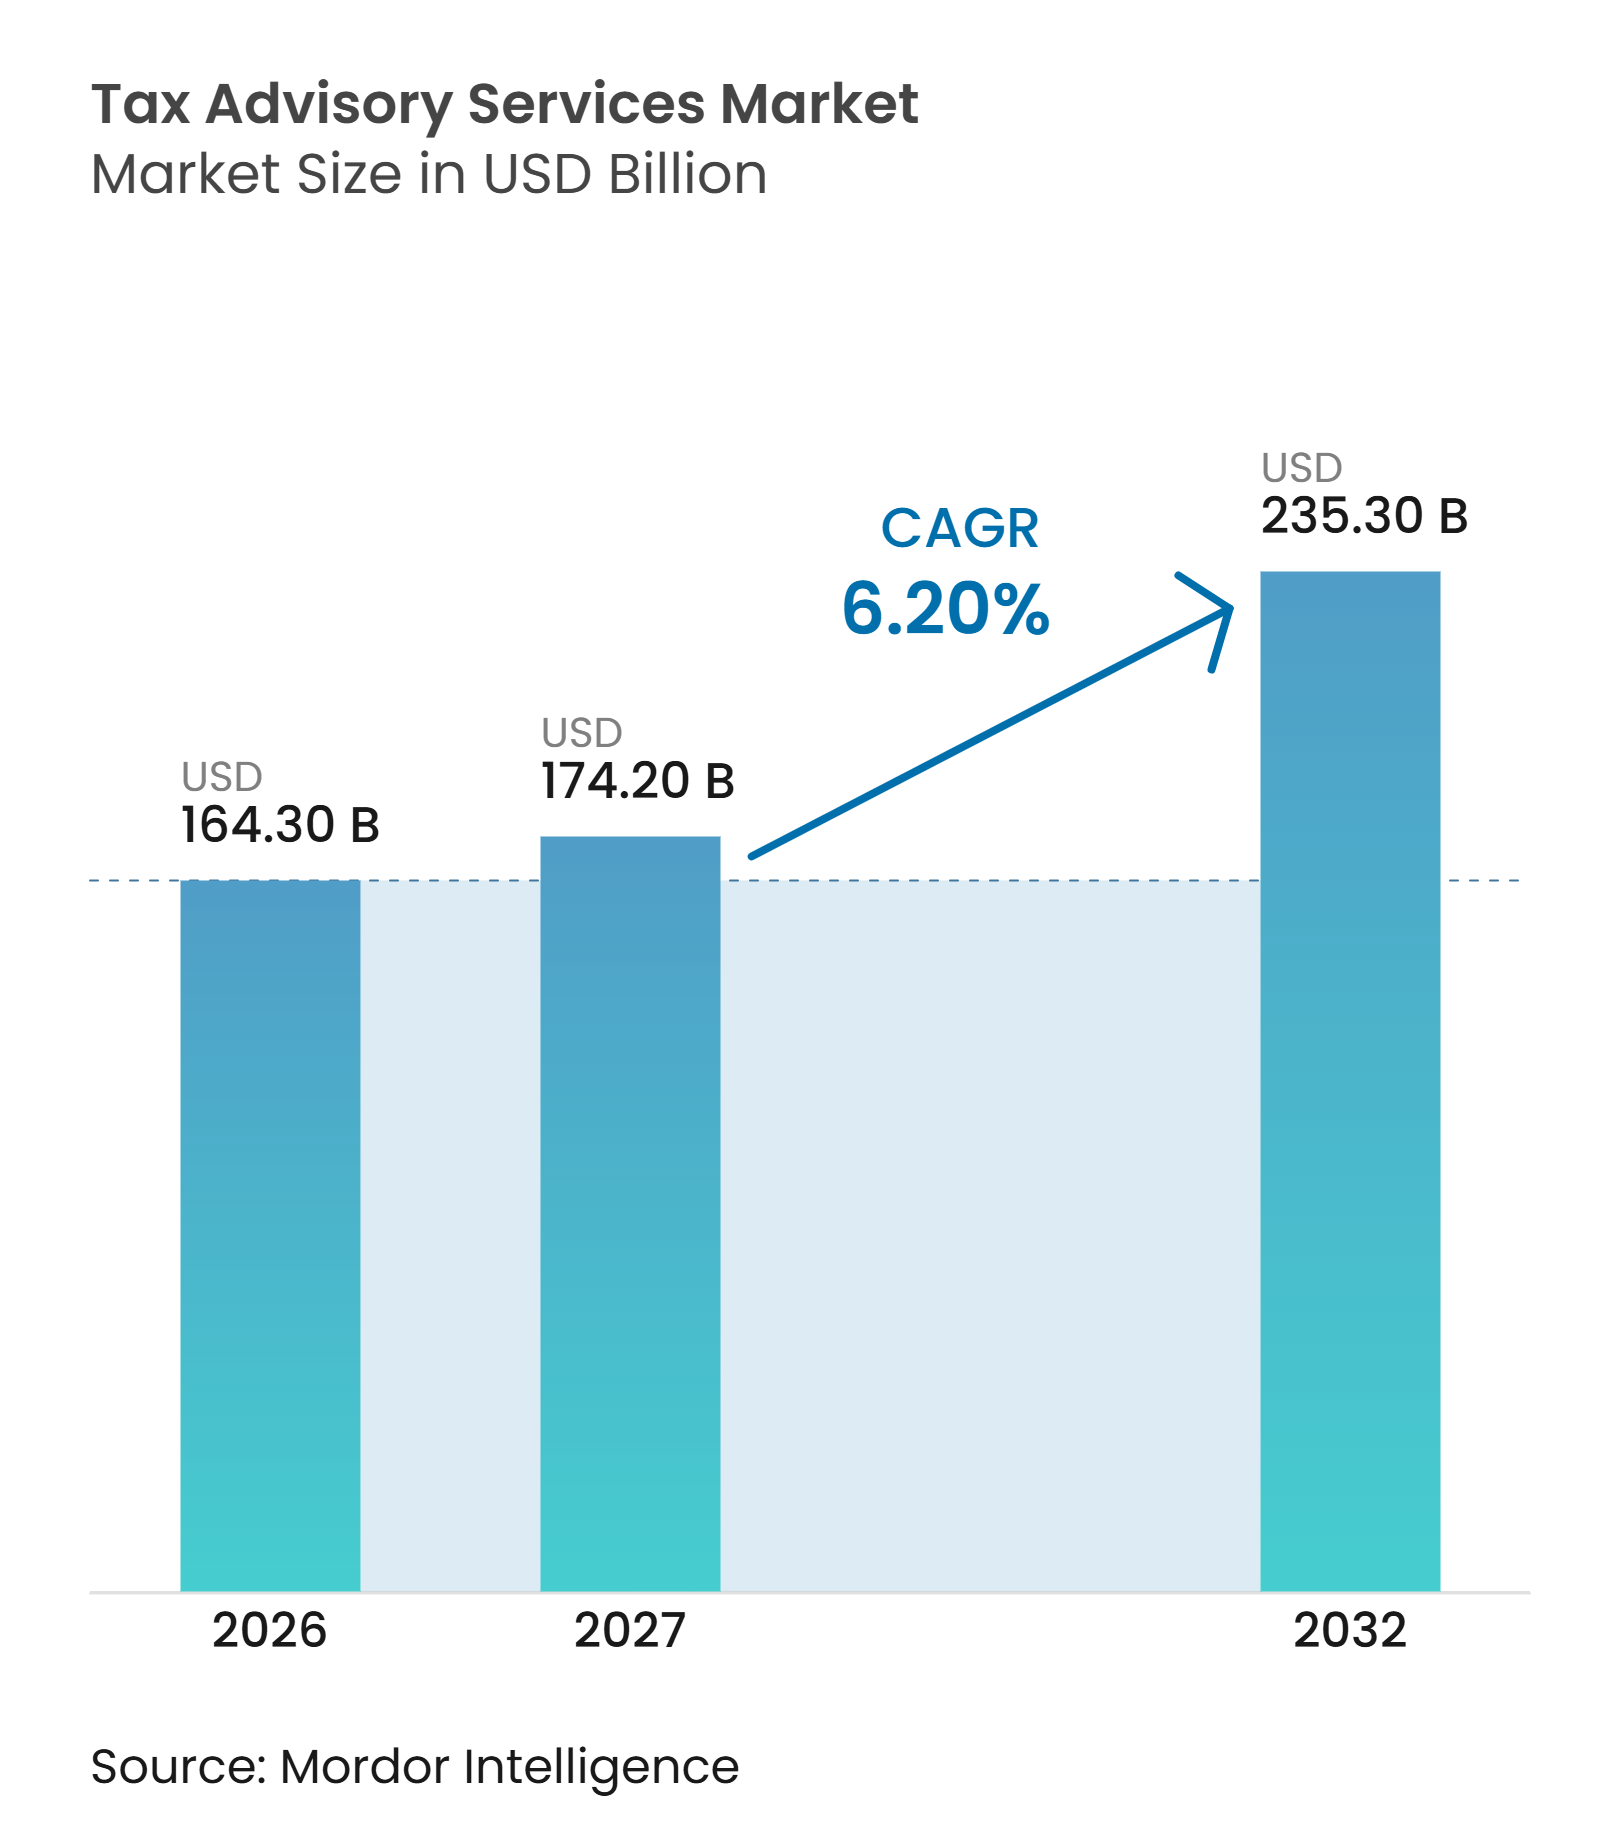
Se proyecta que el tamaño del Mercado de Servicios de Asesoría Fiscal se expanda desde 164,30 mil millones de USD en 2026 y 174,20 mil millones de USD en 2027 hasta 235,30 mil millones de USD para 2032, registrando una CAGR del 6,20% entre 2027 y 2032.
El mercado de servicios de asesoría fiscal está siendo moldeado por cambios en las normas fiscales que se producen simultáneamente en múltiples jurisdicciones, incluidas las normas del impuesto mínimo global, los requisitos de declaración digital y las obligaciones más amplias de presentación de informes país por país. Esta combinación incrementa la necesidad de apoyo especializado recurrente en lugar de encargos de cumplimiento aislados. También favorece a las firmas que pueden combinar experiencia técnica fiscal con apoyo en la implementación de sistemas de declaración y registros empresariales. La demanda se está ampliando más allá de los grandes grupos multinacionales, ya que los cambios regulatorios ahora afectan a empresas medianas y clientes más pequeños en varias jurisdicciones. El mercado de servicios de asesoría fiscal también está evolucionando hacia modelos operativos externalizados y co-externalizados, a medida que los clientes abordan brechas de capacidad, necesidades de integración de datos y la necesidad de apoyo continuo en múltiples regímenes fiscales.
Conclusiones Clave del Informe
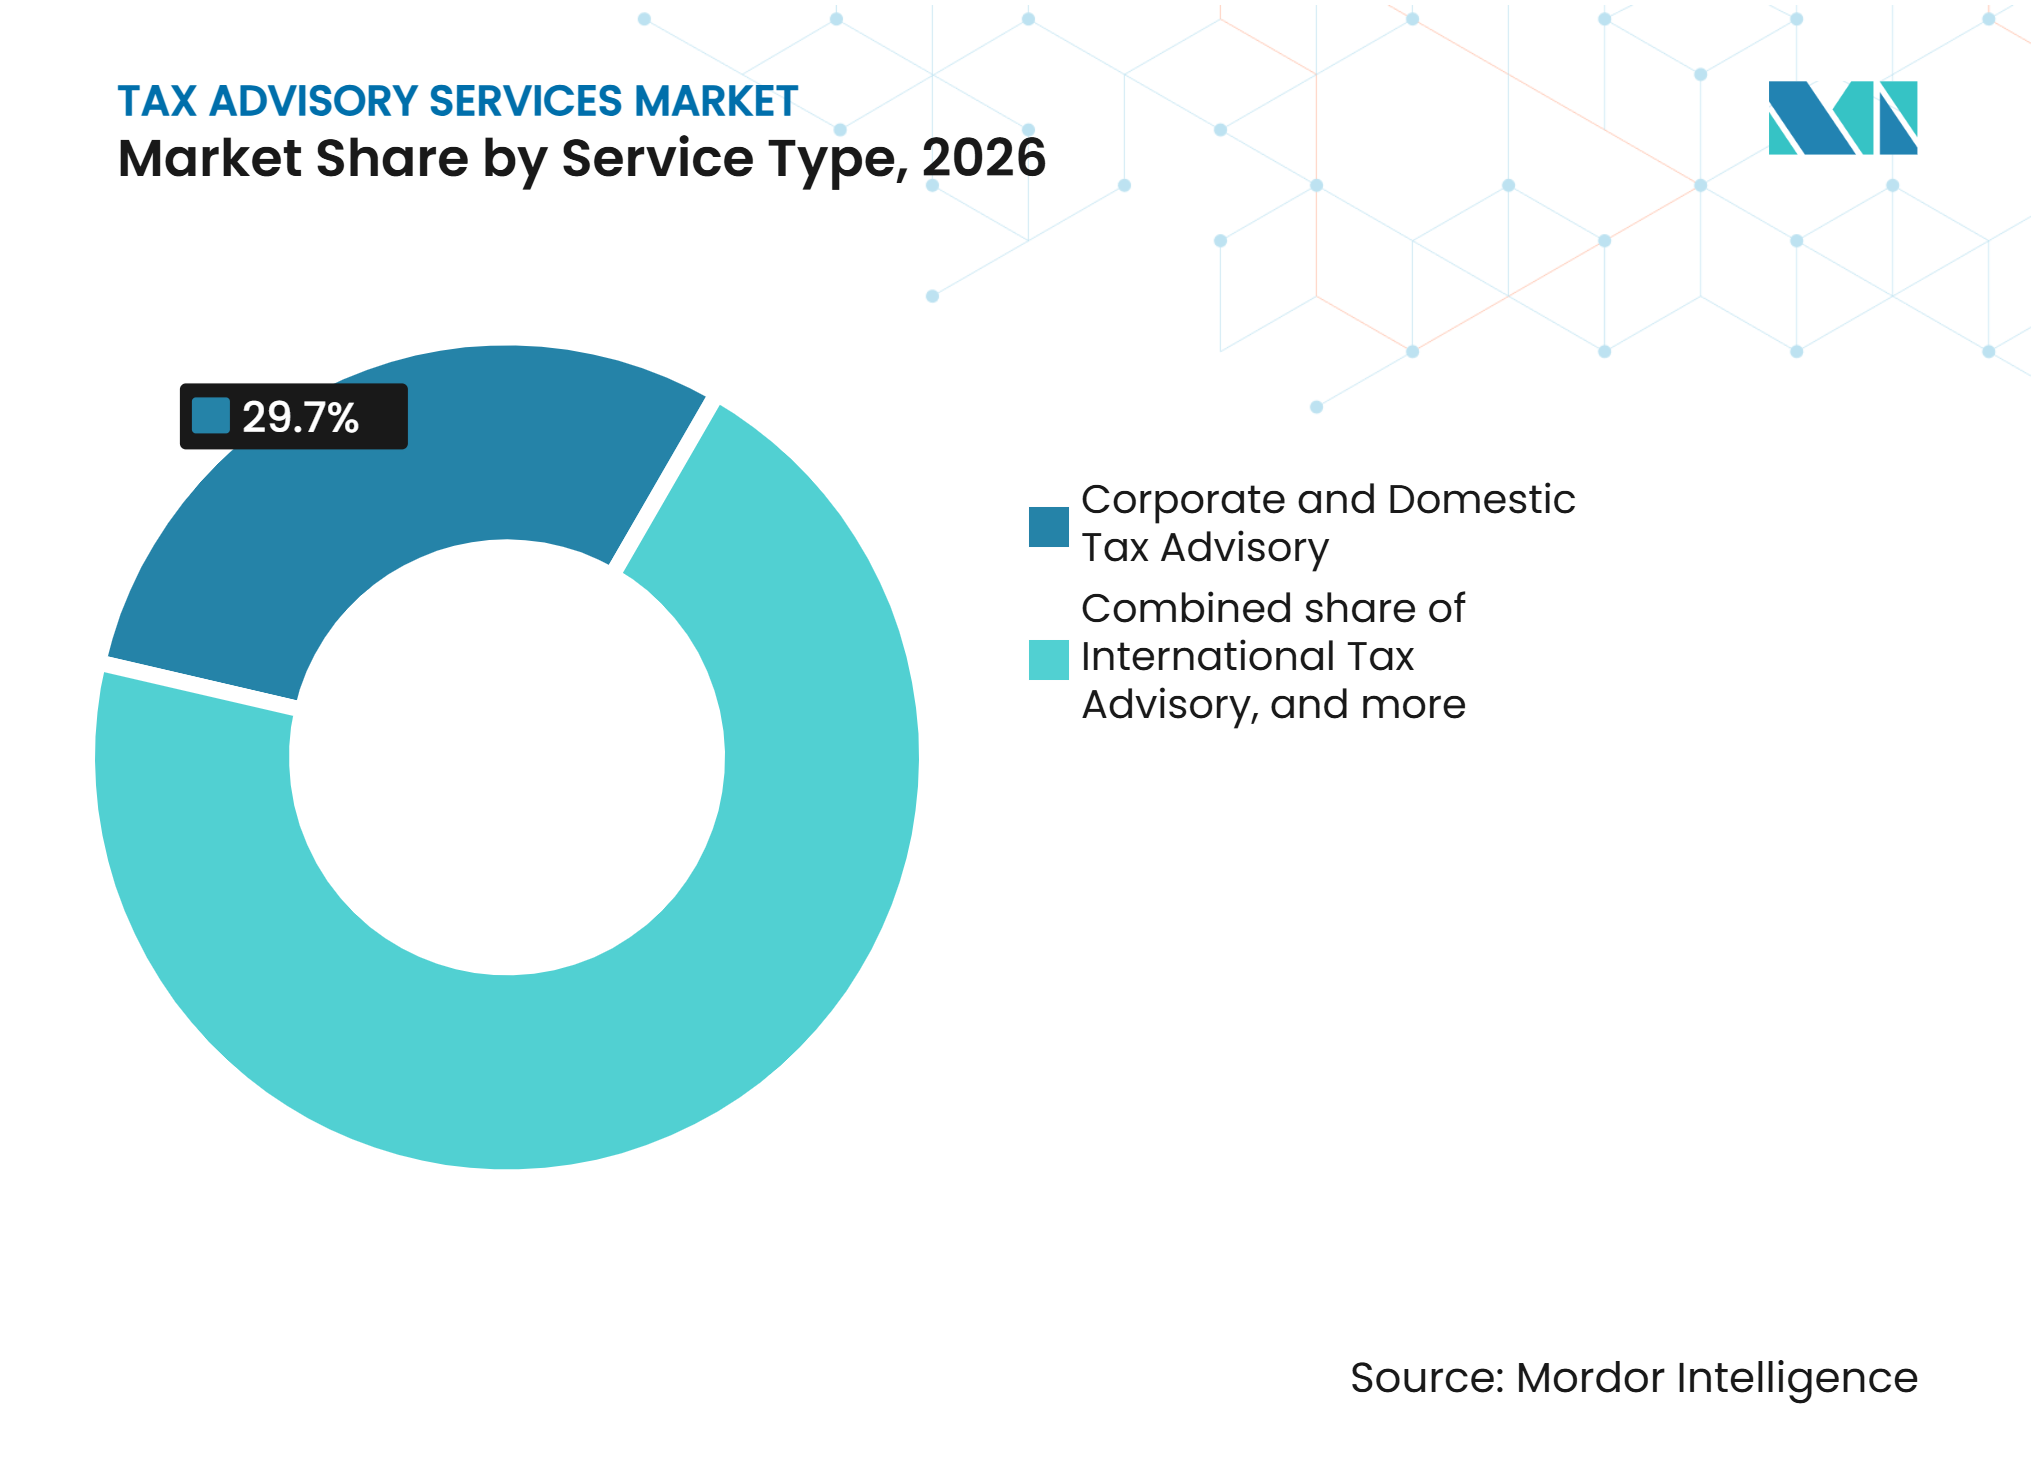
- Por tipo de servicio, la asesoría fiscal corporativa y doméstica capturó el 29,7% de la participación del mercado de servicios de asesoría fiscal en 2026, mientras que se proyecta que la asesoría en precios de transferencia crezca a una CAGR del 8,5% hasta 2032.
- Por tipo de cliente, las grandes empresas capturaron el 40,3% de la participación del mercado de servicios de asesoría fiscal en 2026, mientras que se proyecta que las pequeñas empresas crezcan a una CAGR del 7,8% hasta 2032.
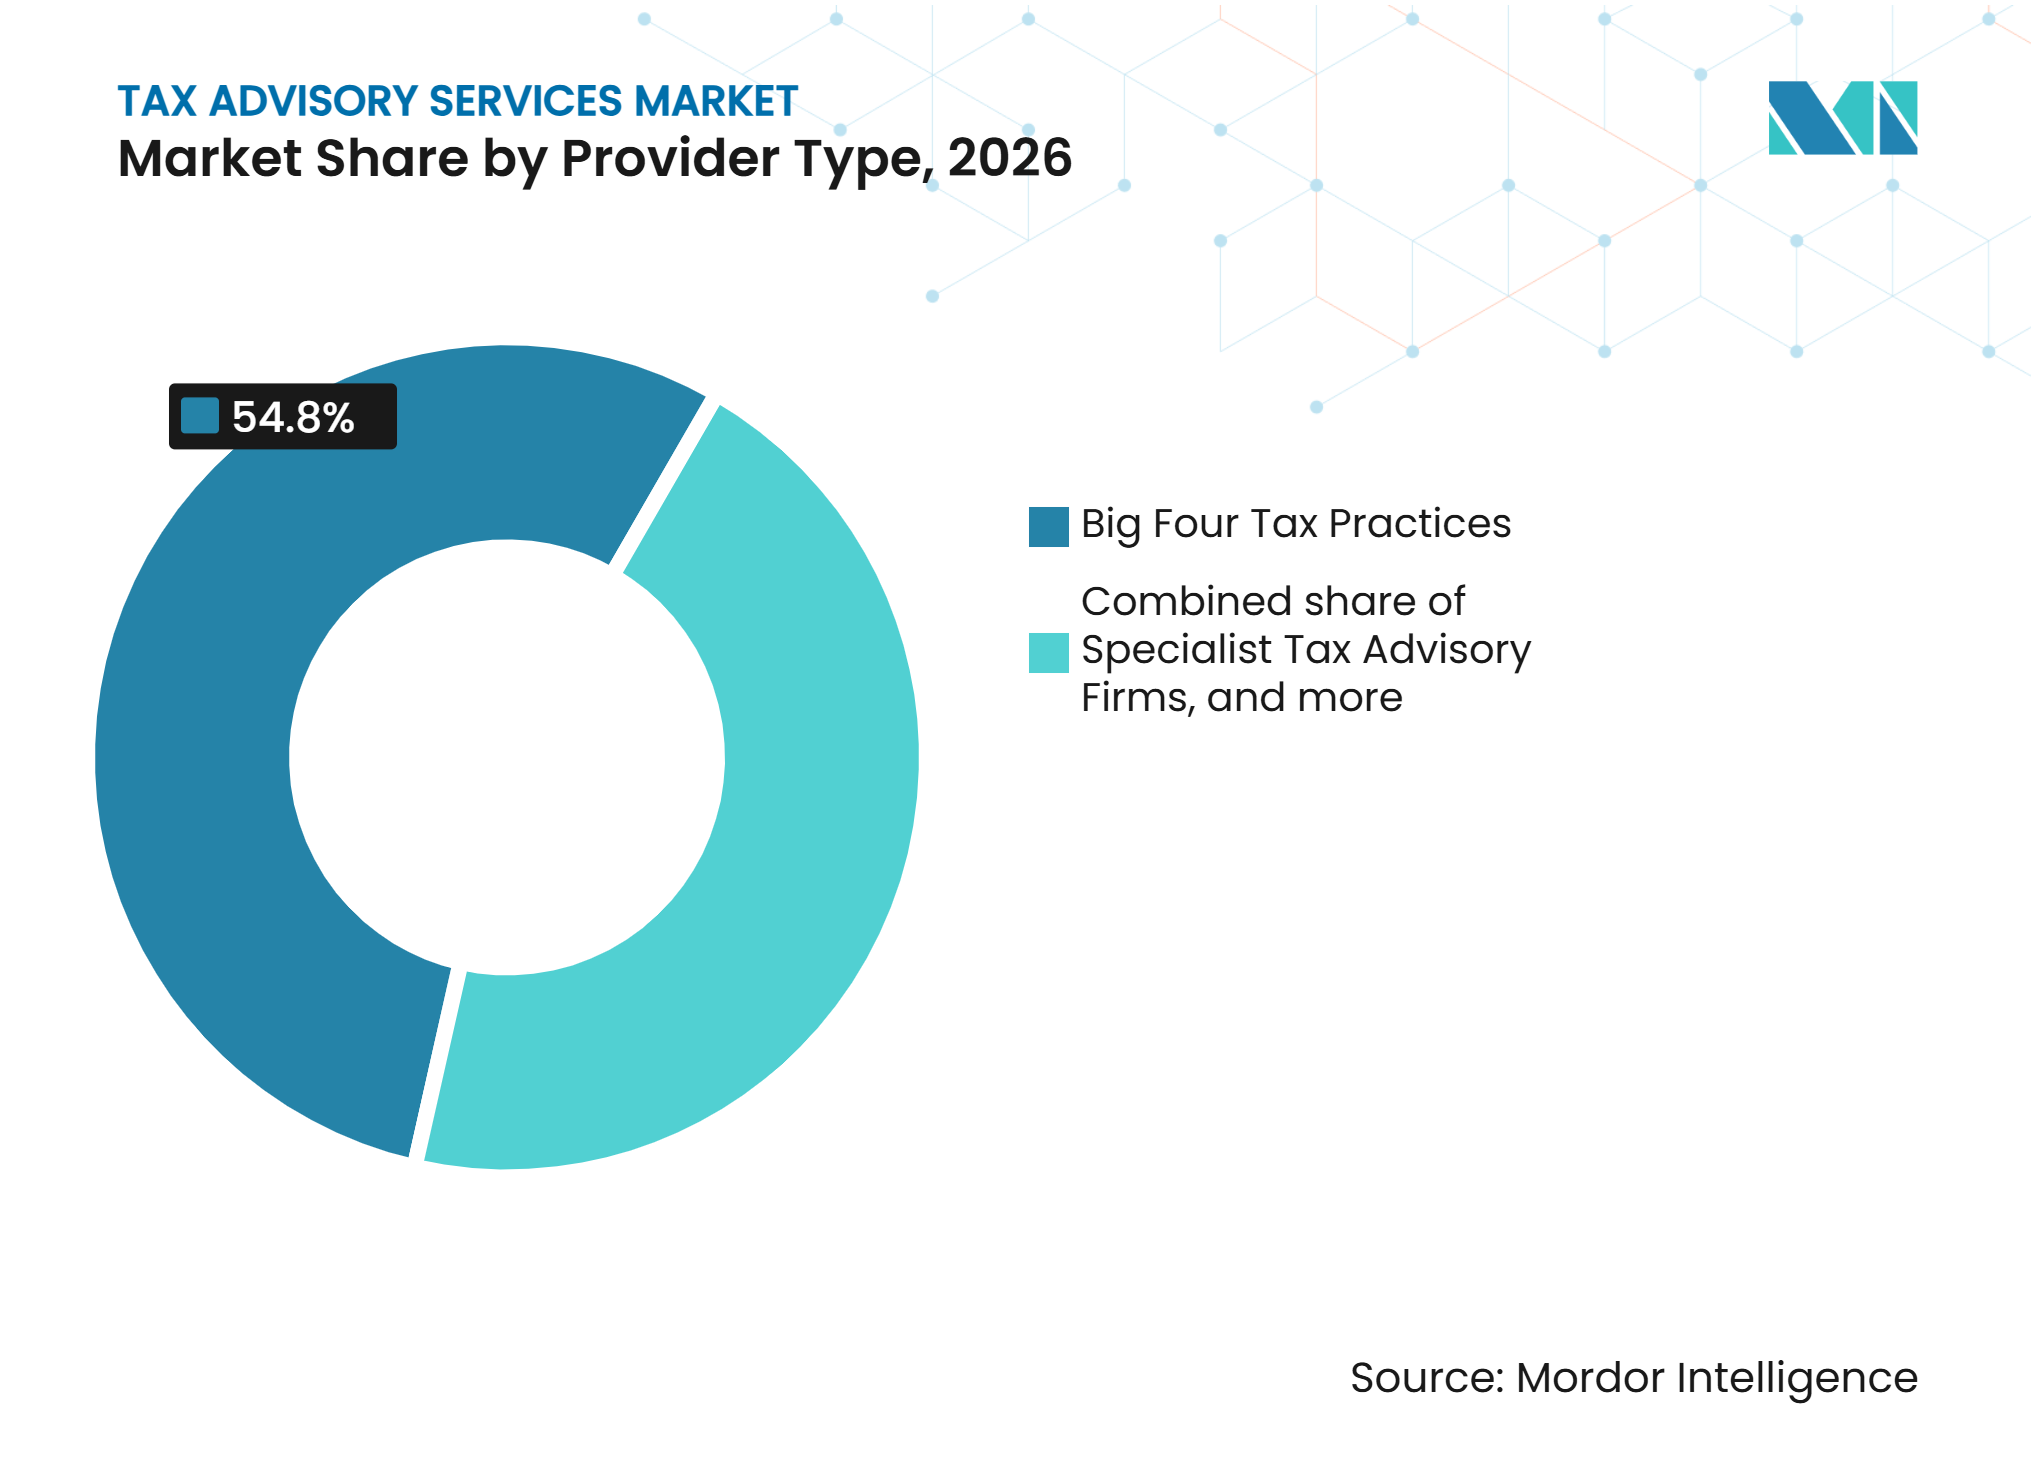
- Por tipo de proveedor, las prácticas fiscales de los Cuatro Grandes capturaron el 54,8% de la participación del mercado de servicios de asesoría fiscal en 2026, mientras que se proyecta que los especialistas en tecnología fiscal y servicios gestionados crezcan a una CAGR del 8,9% hasta 2032.
- Por vertical industrial, la banca, los servicios financieros y los seguros capturaron el 18,4% de la participación del mercado de servicios de asesoría fiscal en 2026, mientras que se proyecta que la tecnología, los medios de comunicación y las telecomunicaciones crezcan a una CAGR del 8,5% hasta 2032.
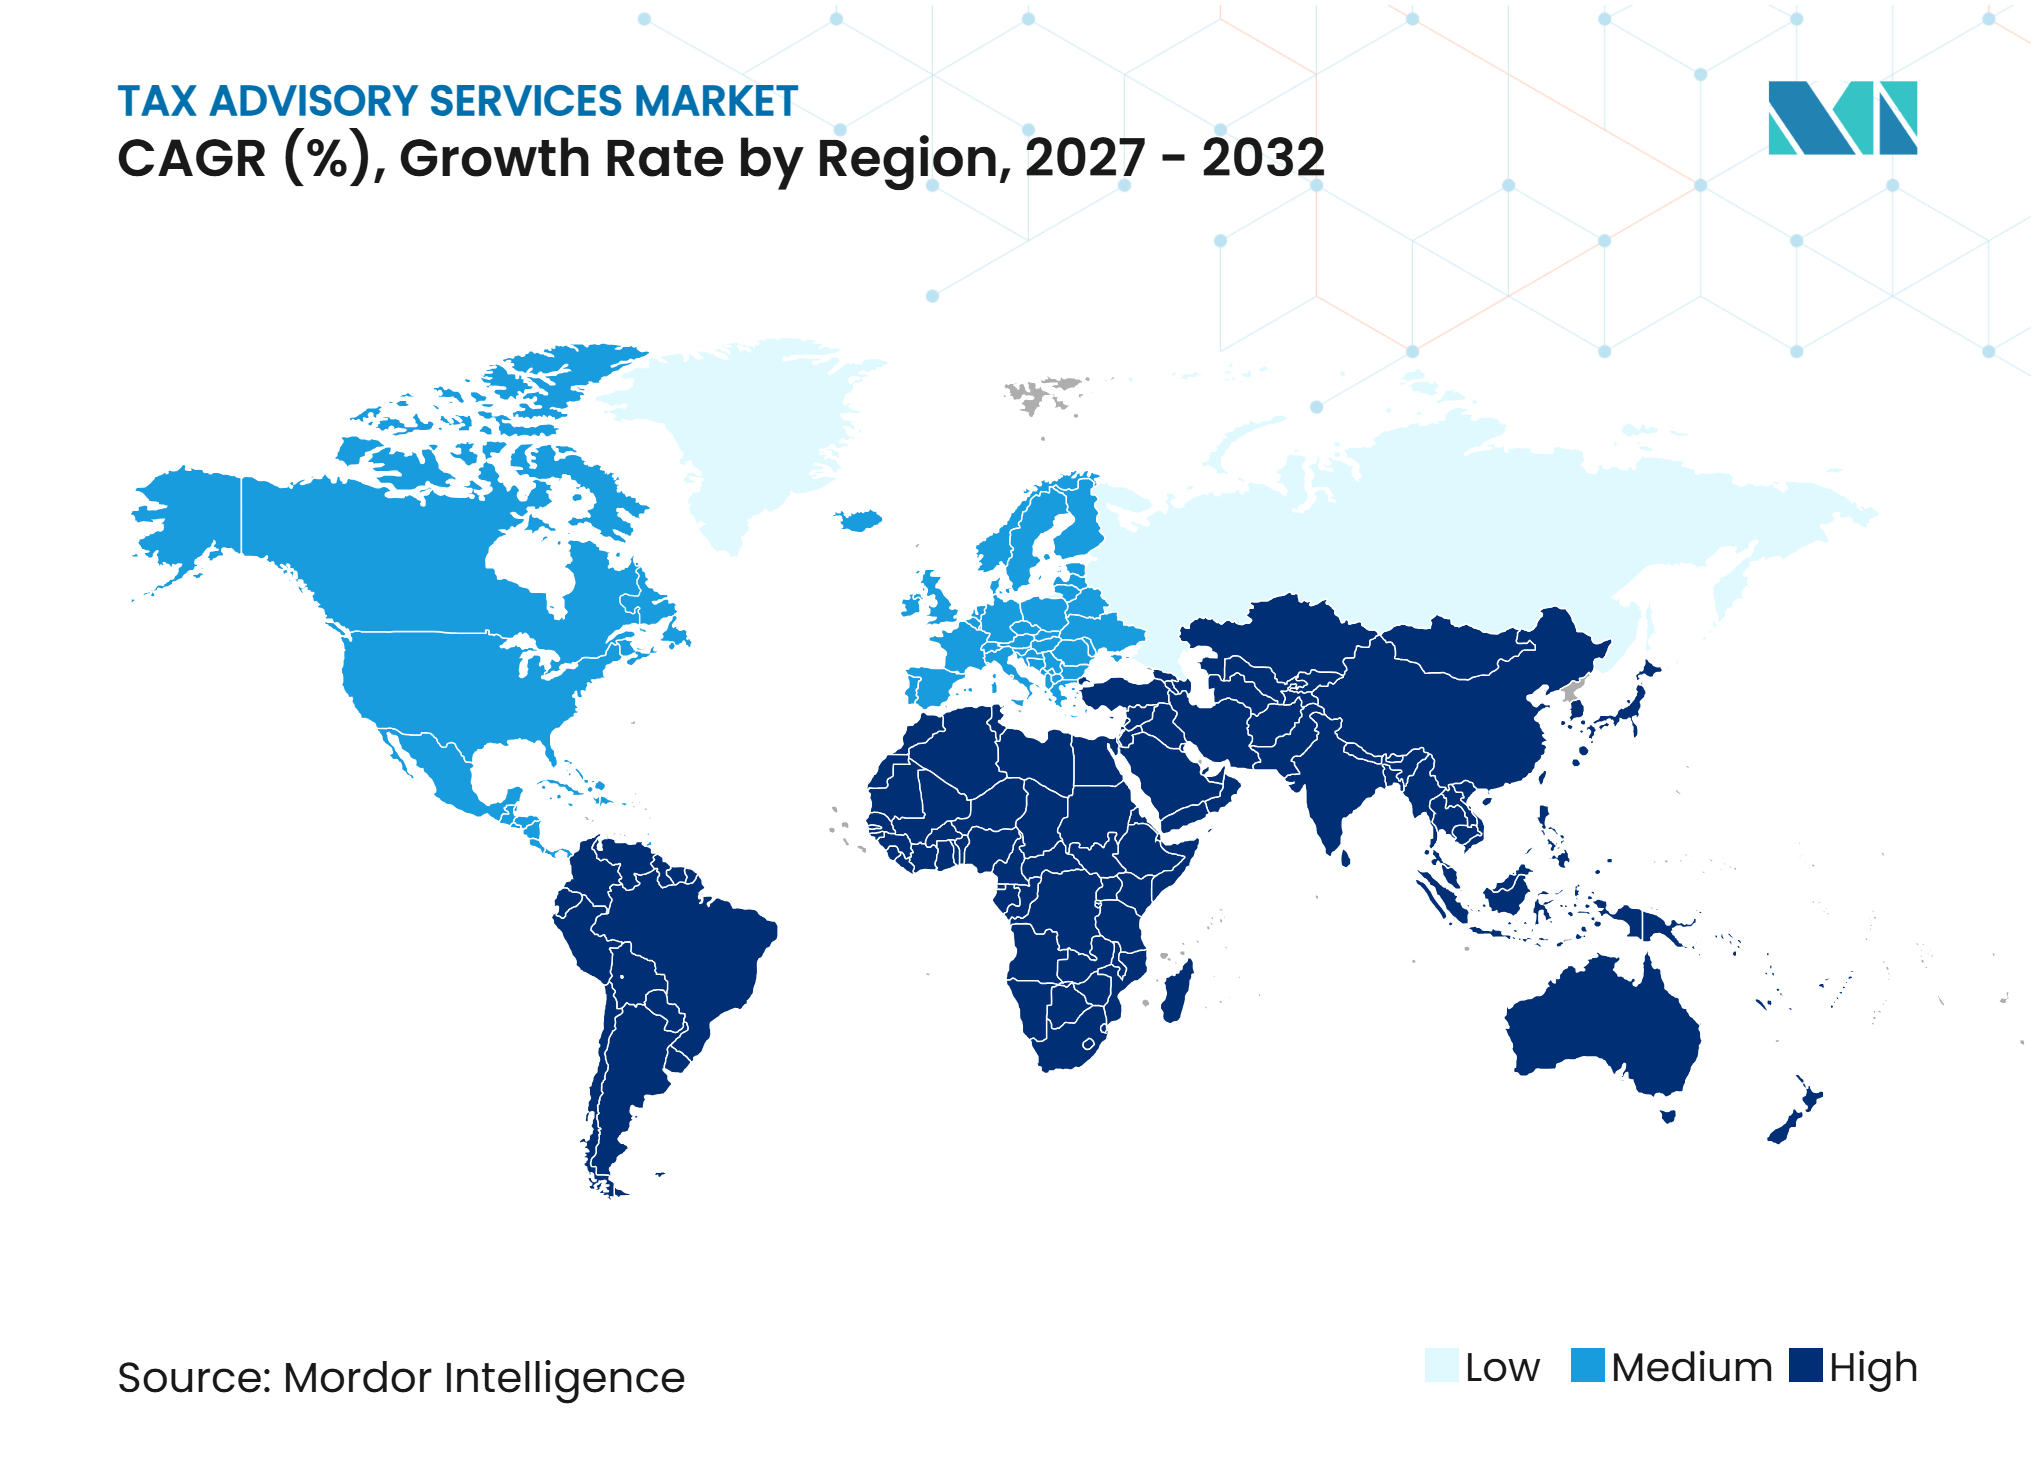
- Por geografía, América del Norte capturó el 35,4% de la participación del mercado de servicios de asesoría fiscal en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Complejidad del Cumplimiento Fiscal Doméstico e Internacional | +1.2% | Global | Corto plazo (≤ 2 años) |
| Requisitos del Pilar Dos de la OCDE y del Impuesto Mínimo Global | +1.0% | Global, con relevancia primaria en la Unión Europea, el Reino Unido, Japón, Corea del Sur, Australia y Canadá | Mediano plazo (2-4 años) |
| Declaración Fiscal Digital y Requisitos de Facturación Electrónica | +0.8% | Núcleo de la Unión Europea, India, Malasia, Filipinas, Bélgica, Francia, y extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Precios de Transferencia y Estructuración Transfronteriza | +0.9% | Global, concentrado en América del Norte, la Unión Europea y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Asesoría Fiscal Externalizada y Co-Externalizada | +0.7% | Mercados principales de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de Tecnología Fiscal y Transformación de Datos Fiscales | +0.5% | América del Norte, la Unión Europea y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Pilar Dos de la OCDE Crea Mandatos de Asesoría Duraderos de Varios Años
El mercado de servicios de asesoría fiscal está ganando respaldo gracias a la implementación continua de las normas globales contra la erosión de la base imponible de la OCDE. La OCDE informó en abril de 2026 que más de 65 jurisdicciones habían implementado o estaban implementando activamente las normas o un impuesto complementario mínimo doméstico calificado[1]. El paquete paralelo de enero de 2026 añadió un puerto seguro simplificado de tasa impositiva efectiva, un puerto seguro de incentivos fiscales basados en sustancia, y vías paralelas de puerto seguro para grupos multinacionales calificados. Estas adiciones requieren que los clientes interpreten los requisitos cambiantes mientras mantienen los cálculos anuales de la tasa impositiva efectiva y los procesos de declaración de información sobre la erosión global de la base imponible. El mercado de servicios de asesoría fiscal se beneficia, por tanto, de encargos que pueden continuar más allá de la etapa inicial de implementación. El conjunto de herramientas de implementación del impuesto mínimo global de la OCDE también indica demanda por parte de las administraciones fiscales que están construyendo marcos de cumplimiento doméstico.
La Declaración Fiscal Digital y la Facturación Electrónica Generan Demanda Sistémica de Asesoría en Cumplimiento
El mercado de servicios de asesoría fiscal se ve afectado por el paquete de IVA en la Era Digital de la Unión Europea, adoptado mediante la Directiva (UE) 2025/516 del 11 de marzo de 2025, con medidas vigentes desde el 14 de abril de 2025[2]. Los Estados Miembros pueden ahora introducir requisitos de facturación electrónica sin solicitar una derogación a la Comisión Europea. La Comisión Europea espera que la declaración digital en tiempo real reduzca el fraude del impuesto al valor agregado y los costos administrativos para los operadores de la Unión Europea durante un período de 10 años. Francia exige la declaración electrónica para grandes y medianas empresas a partir del 1 de septiembre de 2026, con las pequeñas y medianas empresas siguiendo a partir del 1 de septiembre de 2027. India amplió los requisitos de declaración de facturas electrónicas a partir del 1 de abril de 2025. Estos mandatos crean demanda de asesoría sobre el impuesto al valor agregado, selección de plataformas e integración de sistemas de planificación de recursos empresariales antes de que se materialicen las ganancias de eficiencia a largo plazo.
El Escrutinio de los Precios de Transferencia Eleva la Asesoría a un Imperativo de Defensa en Auditorías
El mercado de servicios de asesoría fiscal está respaldado por un cambio en el trabajo de precios de transferencia, que pasa de la preparación de documentación hacia la defensa activa en auditorías. Las autoridades fiscales están solicitando análisis subyacentes, materiales internos y apoyo para entrevistas funcionales, además de los informes de precios de transferencia. Esto amplía el alcance de un encargo porque los asesores deben conectar los hechos comerciales del cliente, los registros internos y las posiciones fiscales transfronterizas. El trabajo de precios de transferencia también está vinculándose más estrechamente a los resultados del Pilar Dos, lo que aumenta el valor de las capacidades integradas de impuestos corporativos y precios de transferencia. El Marco Inclusivo OCDE/G20 continúa administrando el marco de referencia de declaración país por país bajo la Acción 13 de Erosión de la Base Imponible y Traslado de Beneficios[3]. Los cambios en la cadena de suministro relacionados con aranceles pueden crear nuevos problemas de precios de transferencia cuando las empresas modifican entidades jurídicas, funciones o titularidad de activos entre jurisdicciones.
Los Modelos Fiscales Externalizados y Co-Externalizados Alcanzan un Punto de Inflexión Estructural
El mercado de servicios de asesoría fiscal está evolucionando hacia la prestación externalizada y co-externalizada a medida que los equipos fiscales enfrentan responsabilidades de cumplimiento más amplias. Los clientes necesitan cada vez más apoyo externo para consolidar datos fiscales de más de un sistema de planificación de recursos empresariales y para preparar información para declaraciones recurrentes. La prestación habilitada por tecnología también permite a los proveedores especializados atender a clientes más pequeños donde las tarifas de proyectos tradicionales eran anteriormente antieconómicas. Esto crea relaciones más duraderas que los proyectos de asesoría convencionales de una sola vez, ya que los proveedores pueden operar partes seleccionadas de una función fiscal. El enfoque puede respaldar una posterior devolución de una capacidad interna transformada cuando el cliente haya desarrollado las personas, los procesos y los sistemas necesarios. También aumenta la importancia de una gobernanza clara, controles de acceso y responsabilidad entre el cliente y el proveedor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de Profesionales en Impuestos Internacionales y Precios de Transferencia | -0.5% | Global, con mayor presión en América del Norte, la Unión Europea y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Costo de la Asesoría Especializada y la Implementación Tecnológica | -0.4% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Riesgos de Confidencialidad del Cliente y Ciberseguridad en Encargos Externalizados | -0.3% | Global | Corto plazo (≤ 2 años) |
| Diferencias e Incertidumbre en la Interpretación de la Legislación Fiscal | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Talento Crea Restricciones de Capacidad Vinculantes
La escasez de talento limita la capacidad del mercado de servicios de asesoría fiscal para ampliar su capacidad en impuestos internacionales, precios de transferencia y asesoría sobre el impuesto mínimo global. El problema es más agudo en el trabajo que depende de profesionales experimentados que puedan interpretar las normas en múltiples jurisdicciones y explicar sus efectos a los clientes. La capacidad especializada limitada puede retrasar la entrega de proyectos, restringir el número de encargos que una firma puede aceptar y aumentar el costo del personal experimentado. También alienta a las firmas a estandarizar procesos repetibles y utilizar la prestación de servicios gestionados para el trabajo de cumplimiento rutinario. Las firmas más pequeñas y medianas pueden enfrentar mayor presión porque tienen equipos especializados más reducidos y menos recursos para la contratación. La brecha resultante favorece la adopción de tecnología, pero la tecnología no elimina la necesidad de revisión técnica y responsabilidad profesional.
La Exposición a la Ciberseguridad en Encargos Externalizados Desafía la Confianza del Cliente
Los encargos fiscales externalizados manejan información financiera, de identidad y de transacciones sensible que requiere controles de confidencialidad sólidos. EY reveló acceso no autorizado a una plataforma de gestión de servicios de tecnología de la información de terceros utilizada por su práctica fiscal entre el 28 de marzo y el 12 de abril de 2026. La firma notificó a los fiscales generales estatales en julio de 2026 y ofreció 24 meses de monitoreo de identidad a los clientes afectados. El evento muestra cómo las plataformas de terceros pueden crear exposición incluso cuando la propia firma asesora ha establecido controles. El mercado de servicios de asesoría fiscal debe, por tanto, tratar la supervisión de proveedores, la gestión de accesos y la respuesta a incidentes como requisitos fundamentales para la prestación apoyada en tecnología. Los clientes en sectores regulados pueden otorgar mayor valor a los proveedores que demuestren prácticas maduras de seguridad de la información.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Complejidad del Cumplimiento Impulsa la Consolidación en Torno a la Asesoría EspecializadaLa asesoría fiscal corporativa y doméstica representó el 29,7% del tamaño del mercado de servicios de asesoría fiscal en 2026. El segmento sigue siendo central porque las obligaciones fiscales domésticas generan trabajo recurrente en casi todos los tipos de clientes. Su escala también refleja el papel de los asesores en la combinación de la preparación de declaraciones con el análisis de la tasa impositiva efectiva y el apoyo a la reestructuración estatutaria. El servicio está cambiando a medida que las normas del impuesto mínimo doméstico están cada vez más conectadas a los resultados de precios de transferencia bajo el Pilar Dos. Esta conexión requiere que los equipos de impuestos corporativos comprendan las implicaciones de los precios de transferencia dentro del mismo encargo.
Se prevé que la asesoría en precios de transferencia crezca a una CAGR del 8,5% hasta 2032. El mercado de servicios de asesoría fiscal se beneficia de la actividad de auditoría, la documentación vinculada al Pilar Dos y los cambios en la cadena de suministro que pueden alterar la asignación de beneficios transfronterizos. La documentación de precios de transferencia es también un área líder para el uso de inteligencia artificial dentro de las funciones fiscales y financieras, lo que refleja el volumen de datos y registros subyacentes involucrados. La asesoría fiscal internacional, la asesoría fiscal en transacciones, la asesoría fiscal indirecta y relacionada con el comercio, la controversia fiscal y resolución de disputas, la asesoría fiscal en movilidad global y empleo, y la asesoría fiscal para clientes privados y patrimonios conservan cada una roles distintos. Las firmas asesoras también utilizan credenciales ISO 27001 y SOC 2 en propuestas a clientes como indicadores de estándares de seguridad y confidencialidad.


Por Tipo de Cliente:
La Expansión Regulatoria Incorpora a Clientes Más Pequeños en la Cobertura de AsesoríaLas grandes empresas representaron el 40,3% de los ingresos en 2026. Su posición está respaldada por las obligaciones de cumplimiento multinacional que involucran la declaración global de erosión de la base imponible, la declaración país por país y la documentación de precios de transferencia en múltiples jurisdicciones. Estos encargos típicamente requieren coordinación entre las funciones fiscal, financiera, legal y operativa. Las grandes empresas también tienen estructuras de entidades jurídicas más complejas, acuerdos de financiamiento interno y cadenas de suministro transfronterizas. Estas características crean demanda de asesoría recurrente que va más allá de un mandato de declaración doméstica.
Se proyecta que las pequeñas empresas crezcan a una CAGR del 7,8% hasta 2032. El mercado de servicios de asesoría fiscal se está extendiendo a empresas más pequeñas a medida que los requisitos de facturación electrónica en Francia, Bélgica e India las incorporan a procesos de cumplimiento formal que pueden requerir apoyo externo. Los modelos de servicio habilitados por tecnología pueden reducir la tarifa mínima necesaria para proporcionar apoyo profesional a este grupo de clientes. Las empresas medianas, los individuos y familias de alto patrimonio neto, las entidades gubernamentales y del sector público, y las organizaciones sin fines de lucro siguen siendo grupos de clientes distintos con diferentes necesidades de cumplimiento. Las empresas multinacionales del mercado medio que superan el umbral de erosión global de la base imponible de 750 millones de EUR (882,23 millones de USD) pueden requerir un apoyo significativo sin contar con los recursos fiscales internos de los grupos multinacionales más grandes.
Por Tipo de Proveedor:
Los Especialistas en Tecnología Disrumpen la Jerarquía de ProveedoresLas prácticas fiscales de los Cuatro Grandes mantuvieron una participación del 54,8% en 2026. Su escala está asociada con amplias redes globales, equipos especializados y la capacidad de atender a grandes clientes multinacionales en varias jurisdicciones. Se proyecta que los especialistas en tecnología fiscal y servicios gestionados crezcan a una CAGR del 8,9% hasta 2032. El mercado de servicios de asesoría fiscal conserva un espacio significativo para firmas de nivel medio, despachos de abogados, especialistas independientes y proveedores de tecnología fuera de los Cuatro Grandes. Esos proveedores pueden competir en áreas donde la profunda experiencia temática, el conocimiento de la industria o la capacidad del software importa más que la escala de la red.
Wolters Kluwer lanzó la preparación de impuestos agéntica en CCH Axcess en octubre de 2026, utilizando agentes de inteligencia artificial expertos para preparar y calcular declaraciones mientras se mantiene la revisión y supervisión del profesional. Este modelo integra la tecnología de manera más directa en los flujos de trabajo que anteriormente dependían del esfuerzo manual del profesional. La inversión de capital privado también ha respaldado la consolidación entre firmas de contabilidad y asesoría de nivel medio. KPMG Corporate Finance informó que 11 de las 30 firmas de contabilidad más grandes de los Estados Unidos habían aceptado inversión de capital privado al tercer trimestre de 2025. El mercado de servicios de asesoría fiscal también acomoda prácticas especializadas y de despachos de abogados donde la profundidad técnica es particularmente importante.

Por Vertical Industrial:
El Sector BFSI Ancla la Demanda Mientras que el Sector TMT Impulsa el CrecimientoLa banca, los servicios financieros y los seguros representaron el 18,4% de los ingresos en 2026. El mercado de servicios de asesoría fiscal recibe demanda continua de este sector porque tiene estructuras transfronterizas complejas, acuerdos de financiamiento interno y requisitos de capital regulatorio que pueden interactuar con las posiciones fiscales. Las actividades de gestión de patrimonios también generan demanda de asesoría sobre titularidad beneficiaria, estructuras fiduciarias y asuntos de cartera. Las normas globales contra la erosión de la base imponible son relevantes para las instituciones financieras con estructuras de tenencia multinacional y operaciones en varias jurisdicciones. Estas empresas pueden necesitar reevaluar sus posiciones fiscales frente a la tasa impositiva efectiva mínima global del 15%.
Se prevé que la tecnología, los medios de comunicación y las telecomunicaciones crezcan a una CAGR del 8,5% hasta 2032. El segmento enfrenta problemas fiscales estatales e indirectos a medida que cambia la tributabilidad de los productos de software como servicio y los servicios digitales. Las empresas de este vertical también necesitan apoyo con estructuras de propiedad intelectual transfronterizas y exposición al impuesto sobre servicios digitales. KPMG encontró que el 76% de las empresas de tecnología, medios de comunicación y telecomunicaciones encuestadas estaban implementando o explorando la inteligencia artificial generativa en materia fiscal, mientras que el 88% había automatizado menos de la mitad de sus procesos fiscales. Los productos manufacturados e industriales, el comercio minorista y el comercio electrónico, la atención médica y las ciencias de la vida, y la energía y los servicios públicos tienen patrones de demanda moldeados por cadenas de suministro, estructuras de propiedad intelectual, actividad de transacciones y regulación específica del sector.
Análisis Geográfico
América del Norte mantuvo el 35,4% del tamaño del mercado de servicios de asesoría fiscal en 2026. El mercado de servicios de asesoría fiscal en los Estados Unidos genera demanda sostenida porque las obligaciones fiscales federales, estatales y locales crean un entorno de cumplimiento estratificado. La Ley One Big Beautiful Bill, promulgada en 2025, hizo permanentes varias disposiciones de la Ley de Recortes de Impuestos y Empleos de 2017 y modificó el tratamiento de los gastos de investigación y experimentación. Canadá y México añaden demanda transfronteriza a través de precios de transferencia relacionados con el Tratado entre México, Estados Unidos y Canadá, análisis de instrumentos multilaterales y estructuración fiscal provincial. Las redes de servicios profesionales compartidos apoyan a los clientes multinacionales que operan en los 3 países de América del Norte.
El mercado de servicios de asesoría fiscal sitúa a Europa como el segundo mercado regional más grande. La armonización del impuesto al valor agregado de la Unión Europea y la implementación gradual del IVA en la Era Digital crean necesidades de cumplimiento en múltiples jurisdicciones. El mercado de auditoría y asesoría fiscal de Alemania creció un 6,1% en 2025 hasta alcanzar los 22.600 millones de EUR (26.500 millones de USD). Las firmas de los Cuatro Grandes mantuvieron el 50,1% del mercado alemán, mientras que Forvis Mazars y RSM Ebner Stolz registraron cada una un crecimiento del 11,2% en el ejercicio fiscal 2025. El Reino Unido muestra un patrón similar de competencia entre grandes firmas y proveedores del mercado medio.
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,3% hasta 2032. La ley del impuesto al valor agregado de China entró en vigor el 1 de enero de 2026, reemplazando las Regulaciones Provisionales del Impuesto al Valor Agregado, y la Orden N.° 58 entró en vigor el 1 de mayo de 2025 para regular los servicios profesionales relacionados con impuestos. India continúa generando demanda a través de su marco del impuesto sobre bienes y servicios, los requisitos de declaración de facturas electrónicas y la actividad de fusiones y adquisiciones transfronterizas, mientras que Singapur, Japón y Corea del Sur siguen siendo importantes para la preparación ante el impuesto mínimo global, las estructuras de tesorería regional y la documentación de precios de transferencia. América del Sur y Oriente Medio y África también ofrecen potencial a medida que Brasil adopta legislación doméstica sobre el Impuesto Mínimo Global y Arabia Saudita amplía los requisitos de facturación electrónica.
Panorama Competitivo
Concentración del Mercado
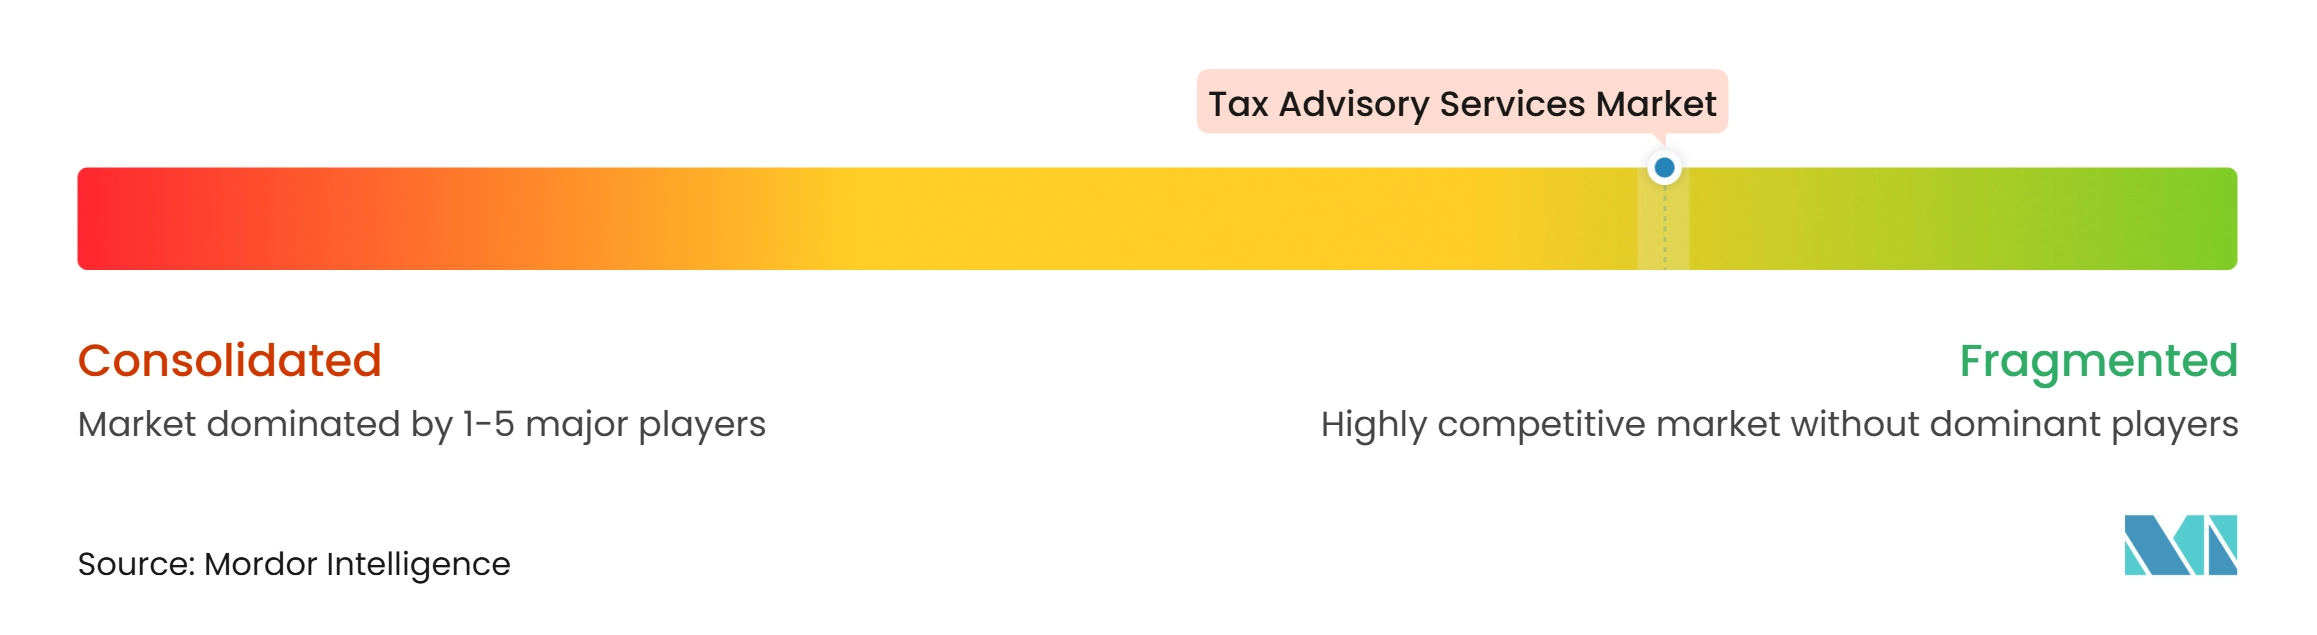
El mercado de servicios de asesoría fiscal está fragmentado, con competencia que abarca las firmas de contabilidad de los Cuatro Grandes, redes de servicios profesionales de nivel medio, prácticas contables regionales, despachos de abogados fiscales especializados y proveedores de tecnología fiscal. Aunque los Cuatro Grandes mantienen una escala significativa a través de relaciones con clientes multinacionales y amplias carteras de servicios, la competencia varía según la geografía, el tamaño del cliente y la especialización. Las firmas independientes y los proveedores regionales siguen siendo relevantes en áreas como el cumplimiento fiscal doméstico, los precios de transferencia, la movilidad global, la tributación indirecta y la estructuración transfronteriza. La inversión en tecnología también está reformando la competencia, a medida que las firmas integran la inteligencia artificial y la automatización en los flujos de trabajo de investigación fiscal, cumplimiento y asesoría. EY desarrolló EY.ai para impuestos con IBM watsonx, mientras que Deloitte ha publicado una serie de múltiples informes sobre la transformación de la inteligencia artificial en materia fiscal. Estas inversiones reflejan un cambio hacia flujos de trabajo apoyados en tecnología y una prestación de asesoría más integrada.
Los proveedores de nivel medio están utilizando asociaciones y adquisiciones para mejorar la cobertura geográfica, el acceso a clientes y la capacidad especializada. RSM Estados Unidos y RSM Reino Unido iniciaron su asociación transatlántica en enero de 2026, creando una plataforma de propiedad de socios con 23.000 profesionales e ingresos agregados de 5.000 millones de USD. Andersen Global anunció adquisiciones en Irlanda, Nueva Zelanda, Nigeria y Uruguay durante 2026, al tiempo que firmaba acuerdos para Suiza y Canadá. Andersen Global también celebró un acuerdo de colaboración con Lohr and Company en Alemania en junio de 2026 para añadir capacidades en movilidad global, derecho fiscal internacional, declaración país por país y el Pilar Dos. Estos movimientos muestran que la escala de prestación transfronteriza es un importante factor competitivo para las firmas fuera de los Cuatro Grandes.
Las oportunidades competitivas se concentran en la preparación ante la Erosión Global de la Base Imponible para grupos multinacionales del mercado medio, la remediación de datos fiscales y el trabajo combinado de reestructuración fiscal y de cadena de suministro. Los proveedores de tecnología fiscal están entrando en flujos de trabajo que antes eran prestados principalmente por profesionales humanos, como lo demuestra el lanzamiento de CCH Axcess de Wolters Kluwer en octubre de 2026. Los estándares de seguridad como SOC 2 e ISO 27001 son cada vez más relevantes para los mandatos externalizados, particularmente en los servicios financieros regulados. Es probable que el mercado de servicios de asesoría fiscal recompense a los proveedores que combinen especialización técnica, tecnología de prestación y controles de seguridad de la información creíbles.
Líderes de la Industria de Servicios de Asesoría Fiscal
-
Deloitte Touche Tohmatsu Limited
-
PricewaterhouseCoopers International Limited
-
Ernst & Young Global Limited
-
KPMG International Limited
-
BDO International Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Asesoría Fiscal Empresas cubiertas en este informe
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited (PwC)
- Ernst & Young Global Limited (EY)
- KPMG International Limited
- BDO International Limited
- Grant Thornton International Ltd.
- RSM International Ltd.
- Forvis Mazars
- Crowe Global
- Baker Tilly International
- Andersen Global
- WTS Global
- Taxand
- Vistra
- Alvarez & Marsal
- Baker McKenzie
- Ryan
- TMF Group
- HLB International
- Moore Global
Desarrollos recientes de la industria en Mercado de Servicios de Asesoría Fiscal
- Octubre de 2026: Wolters Kluwer lanzó la preparación de impuestos agéntica dentro de la plataforma CCH Axcess, implementando agentes de inteligencia artificial expertos que preparan y calculan de forma autónoma las declaraciones del Formulario 1040 mientras mantienen a los profesionales en un rol de revisión y supervisión, marcando un paso significativo hacia flujos de trabajo de cumplimiento fiscal producidos por inteligencia artificial en lugar de asistidos por inteligencia artificial.
- Junio de 2026: Andersen Global celebró un Acuerdo de Colaboración con Lohr and Company (L+C) en Alemania, añadiendo capacidades en movilidad global, derecho fiscal internacional, declaración país por país y asesoría de cumplimiento del Pilar Dos para bases de clientes de grandes empresas multinacionales y empresas familiares.
- Mayo de 2026: La OCDE publicó el Comentario Consolidado a las Normas Modelo de Erosión Global de la Base Imponible (2026), incorporando toda la Orientación Administrativa Acordada publicada hasta mayo de 2026, proporcionando interpretación técnica definitiva de las normas GloBE y extendiendo aún más el ciclo de interpretación de asesoría obligatoria para todas las empresas multinacionales en el ámbito de aplicación.
- Octubre de 2025: La asociación transatlántica de RSM Estados Unidos y RSM Reino Unido entró en vigor, creando una plataforma de propiedad de socios con 23.000 profesionales en los Estados Unidos, el Reino Unido, Canadá, Irlanda, India y El Salvador e ingresos agregados de 5.000 millones de USD, formando una alternativa creíble del mercado medio a la prestación global de los Cuatro Grandes en mandatos fiscales transfronterizos.
Alcance del Informe Global del Mercado de Servicios de Asesoría Fiscal
Resumen de la segmentación
| Asesoría Fiscal Corporativa y Doméstica |
| Asesoría Fiscal Internacional |
| Asesoría en Precios de Transferencia |
| Asesoría Fiscal en Transacciones |
| Asesoría Fiscal Indirecta y Relacionada con el Comercio |
| Controversia Fiscal y Resolución de Disputas |
| Asesoría Fiscal en Movilidad Global y Empleo |
| Asesoría Fiscal para Clientes Privados y Patrimonios |
| Otros Servicios de Asesoría Fiscal |
| Grandes Empresas |
| Empresas Medianas |
| Pequeñas Empresas |
| Individuos y Familias de Alto Patrimonio Neto |
| Entidades Gubernamentales y del Sector Público |
| Organizaciones Sin Fines de Lucro y Benéficas |
| Otros Clientes |
| Prácticas Fiscales de los Cuatro Grandes |
| Otras Redes Globales de Servicios Profesionales |
| Firmas Especializadas en Asesoría Fiscal |
| Despachos de Abogados con Prácticas Fiscales |
| Especialistas en Tecnología Fiscal y Servicios Gestionados |
| Otros Proveedores de Asesoría Fiscal |
| Banca, Servicios Financieros y Seguros |
| Tecnología, Medios de Comunicación y Telecomunicaciones |
| Productos Manufacturados e Industriales |
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico |
| Atención Médica y Ciencias de la Vida |
| Energía y Servicios Públicos |
| Minería, Metales y Recursos Naturales |
| Bienes Raíces y Construcción |
| Transporte, Logística y Automoción |
| Agricultura, Alimentación y Agronegocios |
| Hospitalidad, Viajes y Ocio |
| Servicios Profesionales y Empresariales |
| Educación |
| Administración Pública y Servicios Gubernamentales |
| Actividades Sin Fines de Lucro y Benéficas |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Asesoría Fiscal Corporativa y Doméstica | |
| Asesoría Fiscal Internacional | ||
| Asesoría en Precios de Transferencia | ||
| Asesoría Fiscal en Transacciones | ||
| Asesoría Fiscal Indirecta y Relacionada con el Comercio | ||
| Controversia Fiscal y Resolución de Disputas | ||
| Asesoría Fiscal en Movilidad Global y Empleo | ||
| Asesoría Fiscal para Clientes Privados y Patrimonios | ||
| Otros Servicios de Asesoría Fiscal | ||
| Por Tipo de Cliente | Grandes Empresas | |
| Empresas Medianas | ||
| Pequeñas Empresas | ||
| Individuos y Familias de Alto Patrimonio Neto | ||
| Entidades Gubernamentales y del Sector Público | ||
| Organizaciones Sin Fines de Lucro y Benéficas | ||
| Otros Clientes | ||
| Por Tipo de Proveedor | Prácticas Fiscales de los Cuatro Grandes | |
| Otras Redes Globales de Servicios Profesionales | ||
| Firmas Especializadas en Asesoría Fiscal | ||
| Despachos de Abogados con Prácticas Fiscales | ||
| Especialistas en Tecnología Fiscal y Servicios Gestionados | ||
| Otros Proveedores de Asesoría Fiscal | ||
| Por Vertical Industrial | Banca, Servicios Financieros y Seguros | |
| Tecnología, Medios de Comunicación y Telecomunicaciones | ||
| Productos Manufacturados e Industriales | ||
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico | ||
| Atención Médica y Ciencias de la Vida | ||
| Energía y Servicios Públicos | ||
| Minería, Metales y Recursos Naturales | ||
| Bienes Raíces y Construcción | ||
| Transporte, Logística y Automoción | ||
| Agricultura, Alimentación y Agronegocios | ||
| Hospitalidad, Viajes y Ocio | ||
| Servicios Profesionales y Empresariales | ||
| Educación | ||
| Administración Pública y Servicios Gubernamentales | ||
| Actividades Sin Fines de Lucro y Benéficas | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los servicios de asesoría fiscal hasta 2032?
Se proyecta que el mercado de servicios de asesoría fiscal crezca a una CAGR del 6,2% de 2027 a 2032, alcanzando los 235.300 millones de USD para 2032.
¿Qué servicio de asesoría fiscal está creciendo más rápido?
Se proyecta que la Asesoría en Precios de Transferencia crezca a una CAGR del 8,5% hasta 2032, respaldada por la actividad de auditoría, los requisitos de documentación y los cambios en la cadena de suministro.
¿Por qué el Pilar Dos está aumentando la demanda de asesores fiscales?
Más de 65 jurisdicciones habían implementado o estaban implementando activamente las normas de Erosión Global de la Base Imponible o un Impuesto Complementario Mínimo Doméstico Calificado para abril de 2026.
¿Qué grupo de clientes representa la mayor participación en los ingresos de asesoría fiscal?
Las Grandes Empresas representaron el 40,3% de los ingresos en 2026 debido a sus necesidades de cumplimiento en múltiples jurisdicciones y de precios de transferencia.
¿Qué región se espera que crezca más rápido en servicios de asesoría fiscal?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,3% hasta 2032, respaldada por la modernización regulatoria en las principales economías regionales.
¿Qué tan concentrado está el mercado de servicios de asesoría fiscal?
El mercado de servicios de asesoría fiscal está fragmentado, con competencia que abarca las firmas de contabilidad de los Cuatro Grandes, redes de servicios profesionales de nivel medio, prácticas contables regionales, despachos de abogados fiscales especializados y proveedores de tecnología fiscal.