
Taille et part du marché des services de conseil fiscal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 174.20 Milliards de dollars |
| Taille du Marché (2032) | 235.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de conseil fiscal par Mordor Intelligence
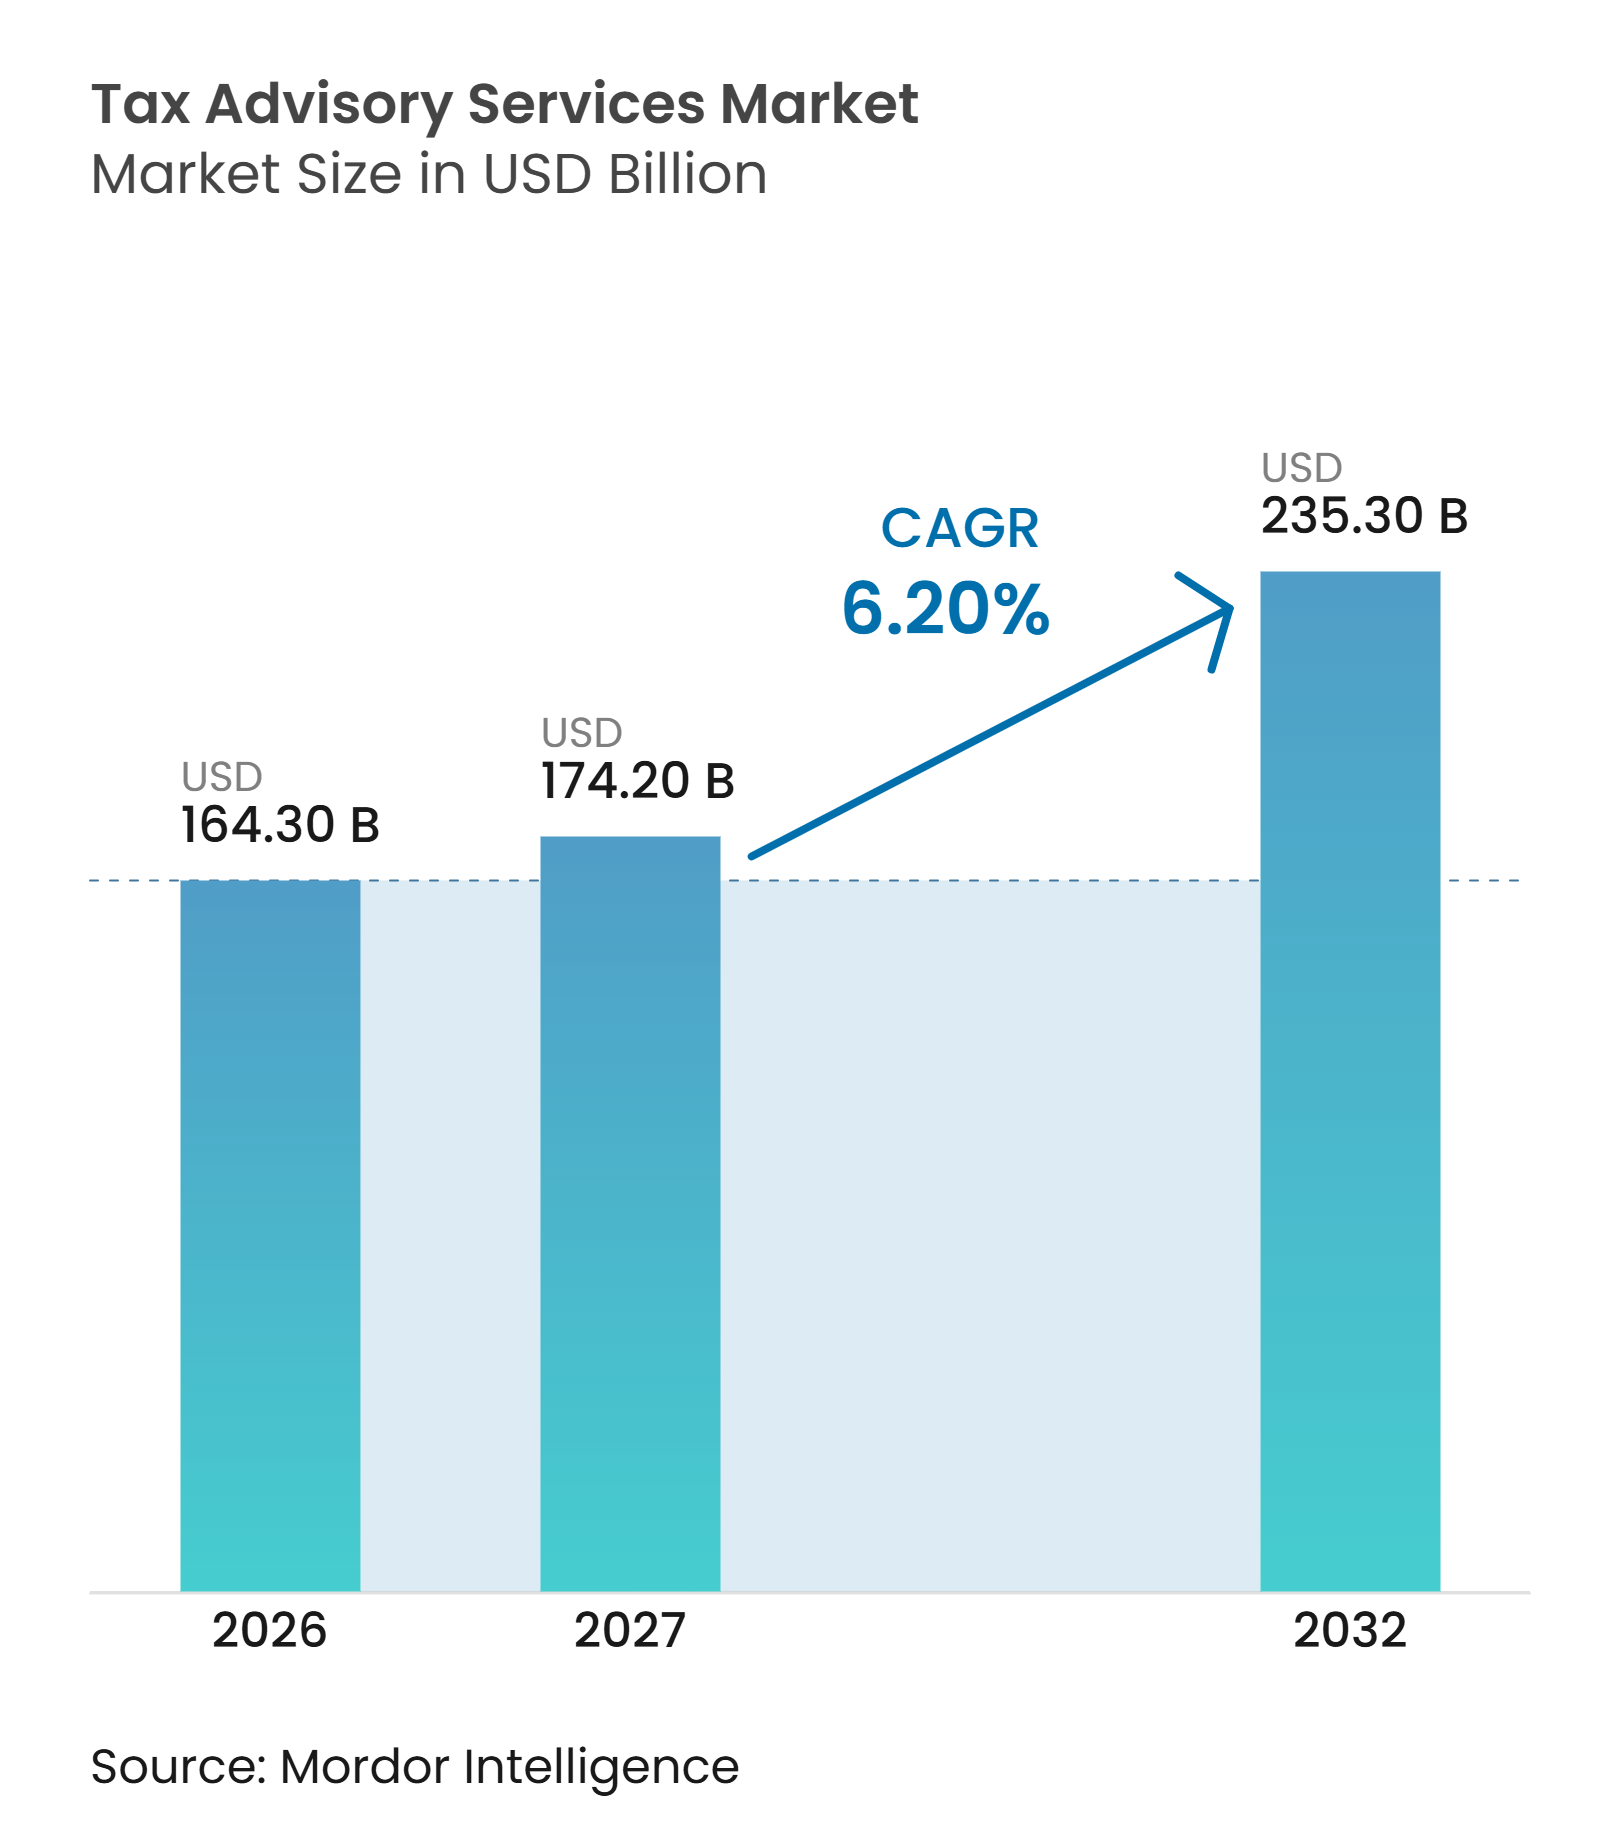
La taille du marché des services de conseil fiscal devrait s'étendre de 164,30 milliards USD en 2026 et 174,20 milliards USD en 2027 à 235,30 milliards USD d'ici 2032, enregistrant un CAGR de 6,20 % entre 2027 et 2032.
Le marché des services de conseil fiscal est façonné par des changements de règles fiscales qui surviennent simultanément dans plusieurs juridictions, notamment les règles relatives à l'impôt minimum mondial, les exigences en matière de déclaration numérique et les obligations plus larges de déclaration pays par pays. Cette combinaison accroît le besoin d'un soutien spécialisé récurrent plutôt que de missions de conformité isolées. Elle favorise également les cabinets capables de combiner une expertise fiscale technique avec un soutien à la mise en œuvre des systèmes de reporting et des registres comptables. La demande s'élargit au-delà des plus grands groupes multinationaux, car les changements réglementaires affectent désormais les entreprises de taille intermédiaire et les clients plus petits dans plusieurs juridictions. Le marché des services de conseil fiscal évolue également vers des modèles opérationnels externalisés et co-externalisés, à mesure que les clients comblent leurs lacunes en matière de compétences, leurs besoins d'intégration des données et leur besoin d'un soutien constant dans plusieurs régimes fiscaux.
Points clés du rapport
- Par type de service, le conseil fiscal aux entreprises et national a capté 29,7 % de la part du marché des services de conseil fiscal en 2026, tandis que le conseil en prix de transfert devrait croître à un CAGR de 8,5 % jusqu'en 2032.
- Par type de client, les grandes entreprises ont capté 40,3 % de la part du marché des services de conseil fiscal en 2026, tandis que les petites entreprises devraient croître à un CAGR de 7,8 % jusqu'en 2032.
- Par type de prestataire, les cabinets fiscaux des Big Four ont capté 54,8 % de la part du marché des services de conseil fiscal en 2026, tandis que les spécialistes en technologie fiscale et en services gérés devraient croître à un CAGR de 8,9 % jusqu'en 2032.
- Par secteur d'activité, la banque, les services financiers et l'assurance ont capté 18,4 % de la part du marché des services de conseil fiscal en 2026, tandis que la technologie, les médias et les télécommunications devraient croître à un CAGR de 8,5 % jusqu'en 2032.
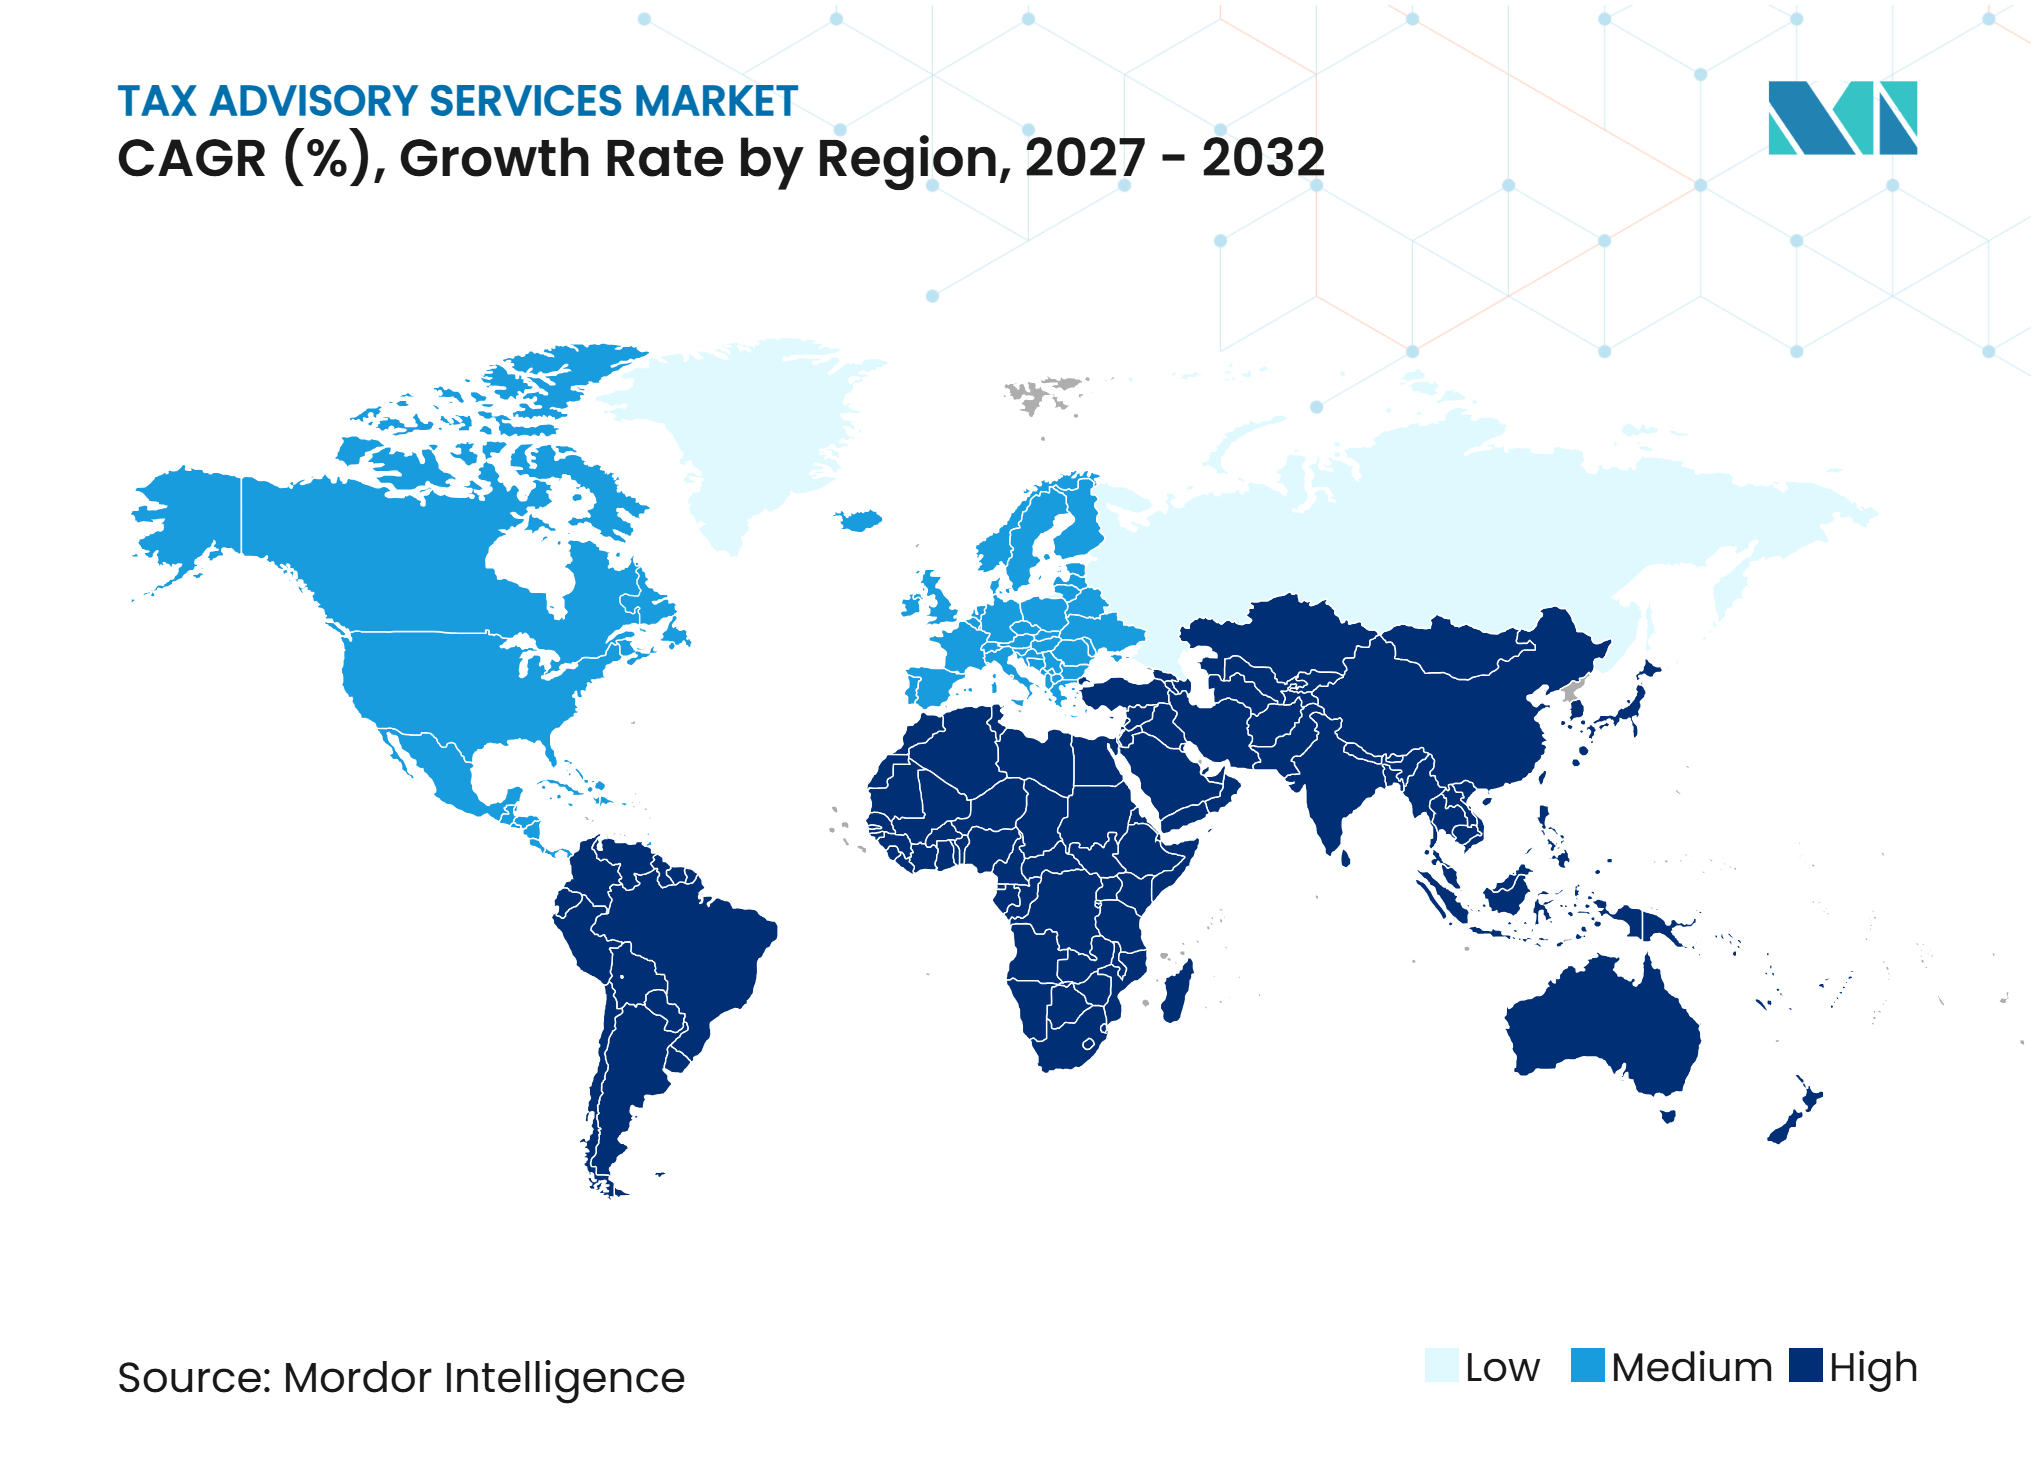
- Par géographie, l'Amérique du Nord a capté 35,4 % de la part du marché des services de conseil fiscal en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité croissante de la conformité fiscale nationale et internationale | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Pilier Deux de l'OCDE et exigences relatives à l'impôt minimum mondial | +1.0% | Mondial, avec une pertinence primaire dans l'Union européenne, le Royaume-Uni, le Japon, la Corée du Sud, l'Australie et le Canada | Moyen terme (2-4 ans) |
| Déclaration fiscale numérique et exigences en matière de facturation électronique | +0.8% | Noyau de l'Union européenne, Inde, Malaisie, Philippines, Belgique, France, et extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Prix de transfert et demande de structuration transfrontalière | +0.9% | Mondial, concentré en Amérique du Nord, dans l'Union européenne et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption du conseil fiscal externalisé et co-externalisé | +0.7% | Marchés principaux d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Intégration de la technologie fiscale et transformation des données fiscales | +0.5% | Amérique du Nord, Union européenne et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le Pilier Deux de l'OCDE crée des mandats de conseil pluriannuels durables
Le marché des services de conseil fiscal bénéficie du soutien de la mise en œuvre continue des règles mondiales anti-érosion de la base d'imposition de l'OCDE. L'OCDE a indiqué en avril 2026 que plus de 65 juridictions avaient mis en œuvre ou étaient activement en train de mettre en œuvre les règles ou un impôt national minimum complémentaire qualifié[1]. Le paquet côte à côte de janvier 2026 a ajouté un port sûr simplifié pour le taux d'imposition effectif, un port sûr pour les incitations fiscales fondées sur la substance, et des voies de port sûr parallèles pour les groupes multinationaux qualifiés. Ces ajouts exigent des clients qu'ils interprètent des exigences changeantes tout en maintenant les calculs annuels du taux d'imposition effectif et les processus de déclaration d'informations anti-érosion de la base d'imposition mondiale. Le marché des services de conseil fiscal bénéficie donc de missions pouvant se poursuivre au-delà de la phase initiale de mise en œuvre. La boîte à outils de mise en œuvre de l'impôt minimum mondial de l'OCDE indique également une demande de la part des administrations fiscales qui construisent des cadres de conformité nationaux.
La déclaration fiscale numérique et la facturation électronique génèrent une demande systémique de conseil en conformité
Le marché des services de conseil fiscal est affecté par le paquet TVA à l'ère numérique de l'Union européenne, adopté par la Directive (UE) 2025/516 du 11 mars 2025, avec des mesures effectives à partir du 14 avril 2025[2]. Les États membres peuvent désormais introduire des exigences de facturation électronique sans solliciter de dérogation auprès de la Commission européenne. La Commission européenne s'attend à ce que la déclaration numérique en temps réel réduise la fraude à la taxe sur la valeur ajoutée et les coûts administratifs pour les opérateurs de l'Union européenne sur une période de 10 ans. La France exige la déclaration électronique pour les grandes et moyennes entreprises à partir du 1er septembre 2026, les petites et moyennes entreprises suivant à partir du 1er septembre 2027. L'Inde a étendu les exigences de déclaration de factures électroniques à partir du 1er avril 2025. Ces mandats créent une demande de conseil en taxe sur la valeur ajoutée, de sélection de plateforme et d'intégration de progiciel de gestion intégré avant que les gains d'efficacité à long terme ne soient réalisés.
L'examen approfondi des prix de transfert élève le conseil au rang d'impératif de défense en cas d'audit
Le marché des services de conseil fiscal est soutenu par une évolution du travail sur les prix de transfert, passant de la préparation de la documentation vers la défense active en cas d'audit. Les autorités fiscales recherchent des analyses sous-jacentes, des documents internes et un soutien pour les entretiens fonctionnels en plus des rapports sur les prix de transfert. Cela élargit la portée d'une mission car les conseillers doivent relier les faits commerciaux d'un client, ses registres internes et ses positions fiscales transfrontalières. Le travail sur les prix de transfert est également de plus en plus étroitement lié aux résultats du Pilier Deux, ce qui accroît la valeur des capacités intégrées en matière de fiscalité des entreprises et de prix de transfert. Le Cadre inclusif OCDE/G20 continue d'administrer le cadre de base de déclaration pays par pays dans le cadre de l'Action 13 du Plan d'action concernant l'érosion de la base d'imposition et le transfert de bénéfices[3]. Les changements dans la chaîne d'approvisionnement liés aux droits de douane peuvent créer de nouveaux problèmes de prix de transfert lorsque les entreprises modifient leurs entités juridiques, leurs fonctions ou la propriété de leurs actifs entre juridictions.
Les modèles fiscaux externalisés et co-externalisés atteignent un point d'inflexion structurel
Le marché des services de conseil fiscal évolue vers une prestation externalisée et co-externalisée à mesure que les équipes fiscales font face à des responsabilités de conformité plus larges. Les clients ont de plus en plus besoin d'un soutien extérieur pour consolider les données fiscales provenant de plus d'un progiciel de gestion intégré et pour préparer les informations pour les déclarations récurrentes. La prestation assistée par la technologie permet également aux prestataires spécialisés de servir des clients plus petits pour lesquels les honoraires de projet traditionnels étaient auparavant non rentables. Cela crée des relations plus durables que les projets de conseil ponctuels conventionnels, car les prestataires peuvent gérer certaines parties d'une fonction fiscale. L'approche peut soutenir une restitution ultérieure d'une capacité interne transformée lorsque le client a constitué les ressources humaines, les processus et les systèmes nécessaires. Elle accroît également l'importance d'une gouvernance claire, de contrôles d'accès et de la responsabilité entre le client et le prestataire.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de professionnels en fiscalité internationale et en prix de transfert | -0.5% | Mondial, avec la plus forte pression en Amérique du Nord, dans l'Union européenne et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Coût du conseil spécialisé et de la mise en œuvre technologique | -0.4% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Risques liés à la confidentialité des clients et à la cybersécurité dans les missions externalisées | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Différences et incertitudes dans l'interprétation du droit fiscal | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La pénurie de talents crée des contraintes de capacité contraignantes
La pénurie de talents limite la capacité du marché des services de conseil fiscal à accroître ses capacités en matière de fiscalité internationale, de prix de transfert et de conseil sur l'impôt minimum mondial. Le problème est plus aigu dans les travaux qui dépendent de professionnels expérimentés capables d'interpréter les règles dans plusieurs juridictions et d'en expliquer les effets aux clients. Une capacité spécialisée limitée peut retarder la livraison des projets, restreindre le nombre de missions qu'un cabinet peut accepter et augmenter le coût du personnel expérimenté. Elle encourage également les cabinets à standardiser les processus répétables et à utiliser la prestation de services gérés pour les travaux de conformité de routine. Les cabinets de petite et moyenne taille peuvent faire face à une pression plus grande car ils disposent d'équipes spécialisées plus restreintes et de moins de ressources pour le recrutement. L'écart qui en résulte favorise l'adoption de la technologie, mais la technologie ne supprime pas le besoin de révision technique et de responsabilité professionnelle.
L'exposition à la cybersécurité dans les missions externalisées remet en question la confiance des clients
Les missions fiscales externalisées traitent des informations financières, d'identité et de transaction sensibles qui nécessitent des contrôles de confidentialité rigoureux. EY a divulgué un accès non autorisé à une plateforme de gestion des services informatiques d'un tiers utilisée par sa pratique fiscale entre le 28 mars et le 12 avril 2026. Le cabinet a notifié les procureurs généraux des États en juillet 2026 et a proposé 24 mois de surveillance d'identité aux clients concernés. L'événement montre comment les plateformes tierces peuvent créer une exposition même lorsque le cabinet de conseil lui-même a mis en place des contrôles. Le marché des services de conseil fiscal doit donc traiter la surveillance des fournisseurs, la gestion des accès et la réponse aux incidents comme des exigences fondamentales pour la prestation assistée par la technologie. Les clients des secteurs réglementés peuvent accorder une plus grande valeur aux prestataires qui démontrent des pratiques matures en matière de sécurité de l'information.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
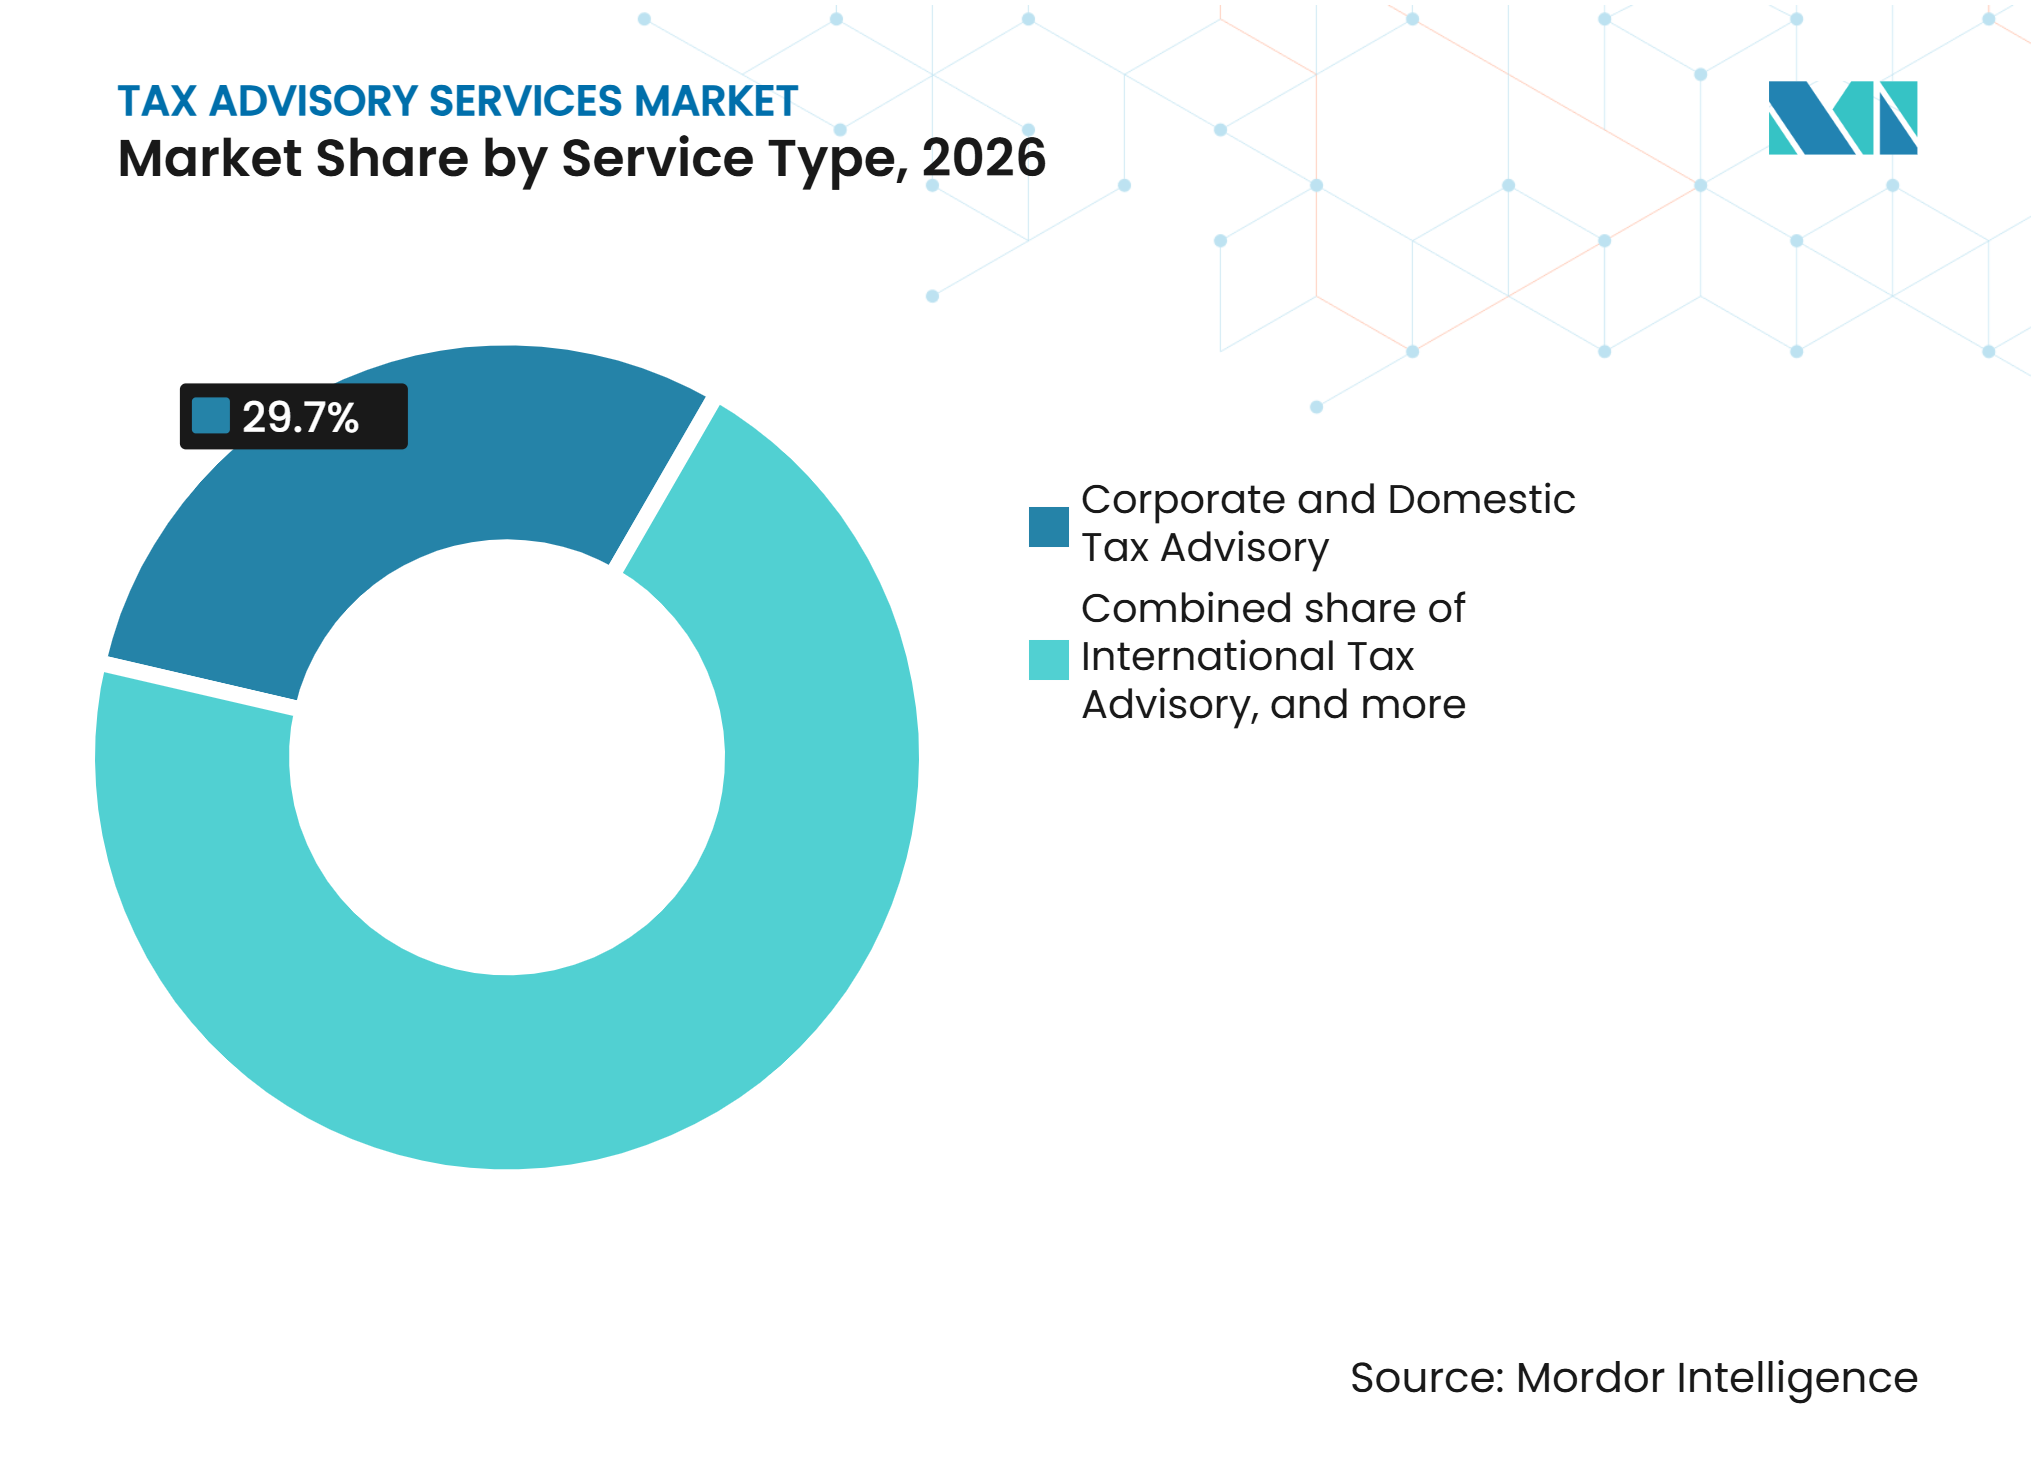
la complexité de la conformité favorise la consolidation autour du conseil spécialiséLe conseil fiscal aux entreprises et national détenait 29,7 % de la taille du marché des services de conseil fiscal en 2026. Le segment reste central car les obligations fiscales nationales créent un travail récurrent pour presque tous les types de clients. Son ampleur reflète également le rôle des conseillers dans la combinaison de la préparation des déclarations avec l'analyse du taux d'imposition effectif et le soutien à la restructuration statutaire. Le service évolue à mesure que les règles d'imposition minimum nationales sont de plus en plus liées aux résultats des prix de transfert dans le cadre du Pilier Deux. Cette connexion exige que les équipes fiscales des entreprises comprennent les implications des prix de transfert dans le cadre de la même mission.
Le conseil en prix de transfert devrait croître à un CAGR de 8,5 % jusqu'en 2032. Le marché des services de conseil fiscal bénéficie de l'activité d'audit, de la documentation liée au Pilier Deux et des changements dans la chaîne d'approvisionnement qui peuvent modifier l'allocation des bénéfices transfrontaliers. La documentation sur les prix de transfert est également un domaine de premier plan pour l'utilisation de l'intelligence artificielle au sein des fonctions fiscales et financières, reflétant le volume de données et de registres sous-jacents impliqués. Le conseil fiscal international, le conseil fiscal sur les transactions, le conseil fiscal indirect et lié au commerce, le conseil en matière de contentieux fiscal et de résolution des litiges, le conseil fiscal en matière de mobilité mondiale et d'emploi, et le conseil fiscal pour les clients privés et la gestion de patrimoine conservent chacun des rôles distincts. Les cabinets de conseil utilisent également les certifications ISO 27001 et SOC 2 dans leurs propositions clients comme indicateurs de normes de sécurité et de confidentialité.


Par type de client :
l'expansion réglementaire attire les clients plus petits vers le conseil fiscalLes grandes entreprises représentaient 40,3 % du chiffre d'affaires en 2026. Leur position est soutenue par des obligations de conformité multinationales impliquant la déclaration mondiale anti-érosion de la base d'imposition, la déclaration pays par pays et la documentation sur les prix de transfert dans plusieurs juridictions. Ces missions nécessitent généralement une coordination entre les fonctions fiscales, financières, juridiques et opérationnelles. Les grandes entreprises ont également des structures d'entités juridiques plus complexes, des arrangements de financement interne et des chaînes d'approvisionnement transfrontalières. Ces caractéristiques créent une demande de conseil récurrent qui va au-delà d'un mandat de déclaration nationale.
Les petites entreprises devraient croître à un CAGR de 7,8 % jusqu'en 2032. Le marché des services de conseil fiscal s'étend aux petites entreprises à mesure que les exigences de facturation électronique en France, en Belgique et en Inde les intègrent dans des processus de conformité formels pouvant nécessiter un soutien extérieur. Les modèles de service assistés par la technologie peuvent réduire les honoraires minimaux nécessaires pour fournir un soutien professionnel à ce groupe de clients. Les entreprises de taille intermédiaire, les particuliers et familles à valeur nette élevée, les entités gouvernementales et du secteur public, et les organisations à but non lucratif restent des groupes de clients distincts avec des besoins de conformité différents. Les entreprises multinationales de taille intermédiaire qui dépassent le seuil anti-érosion de la base d'imposition mondiale de 750 millions EUR (882,23 millions USD) peuvent nécessiter un soutien important sans disposer des ressources fiscales internes des plus grands groupes multinationaux.
Par type de prestataire :
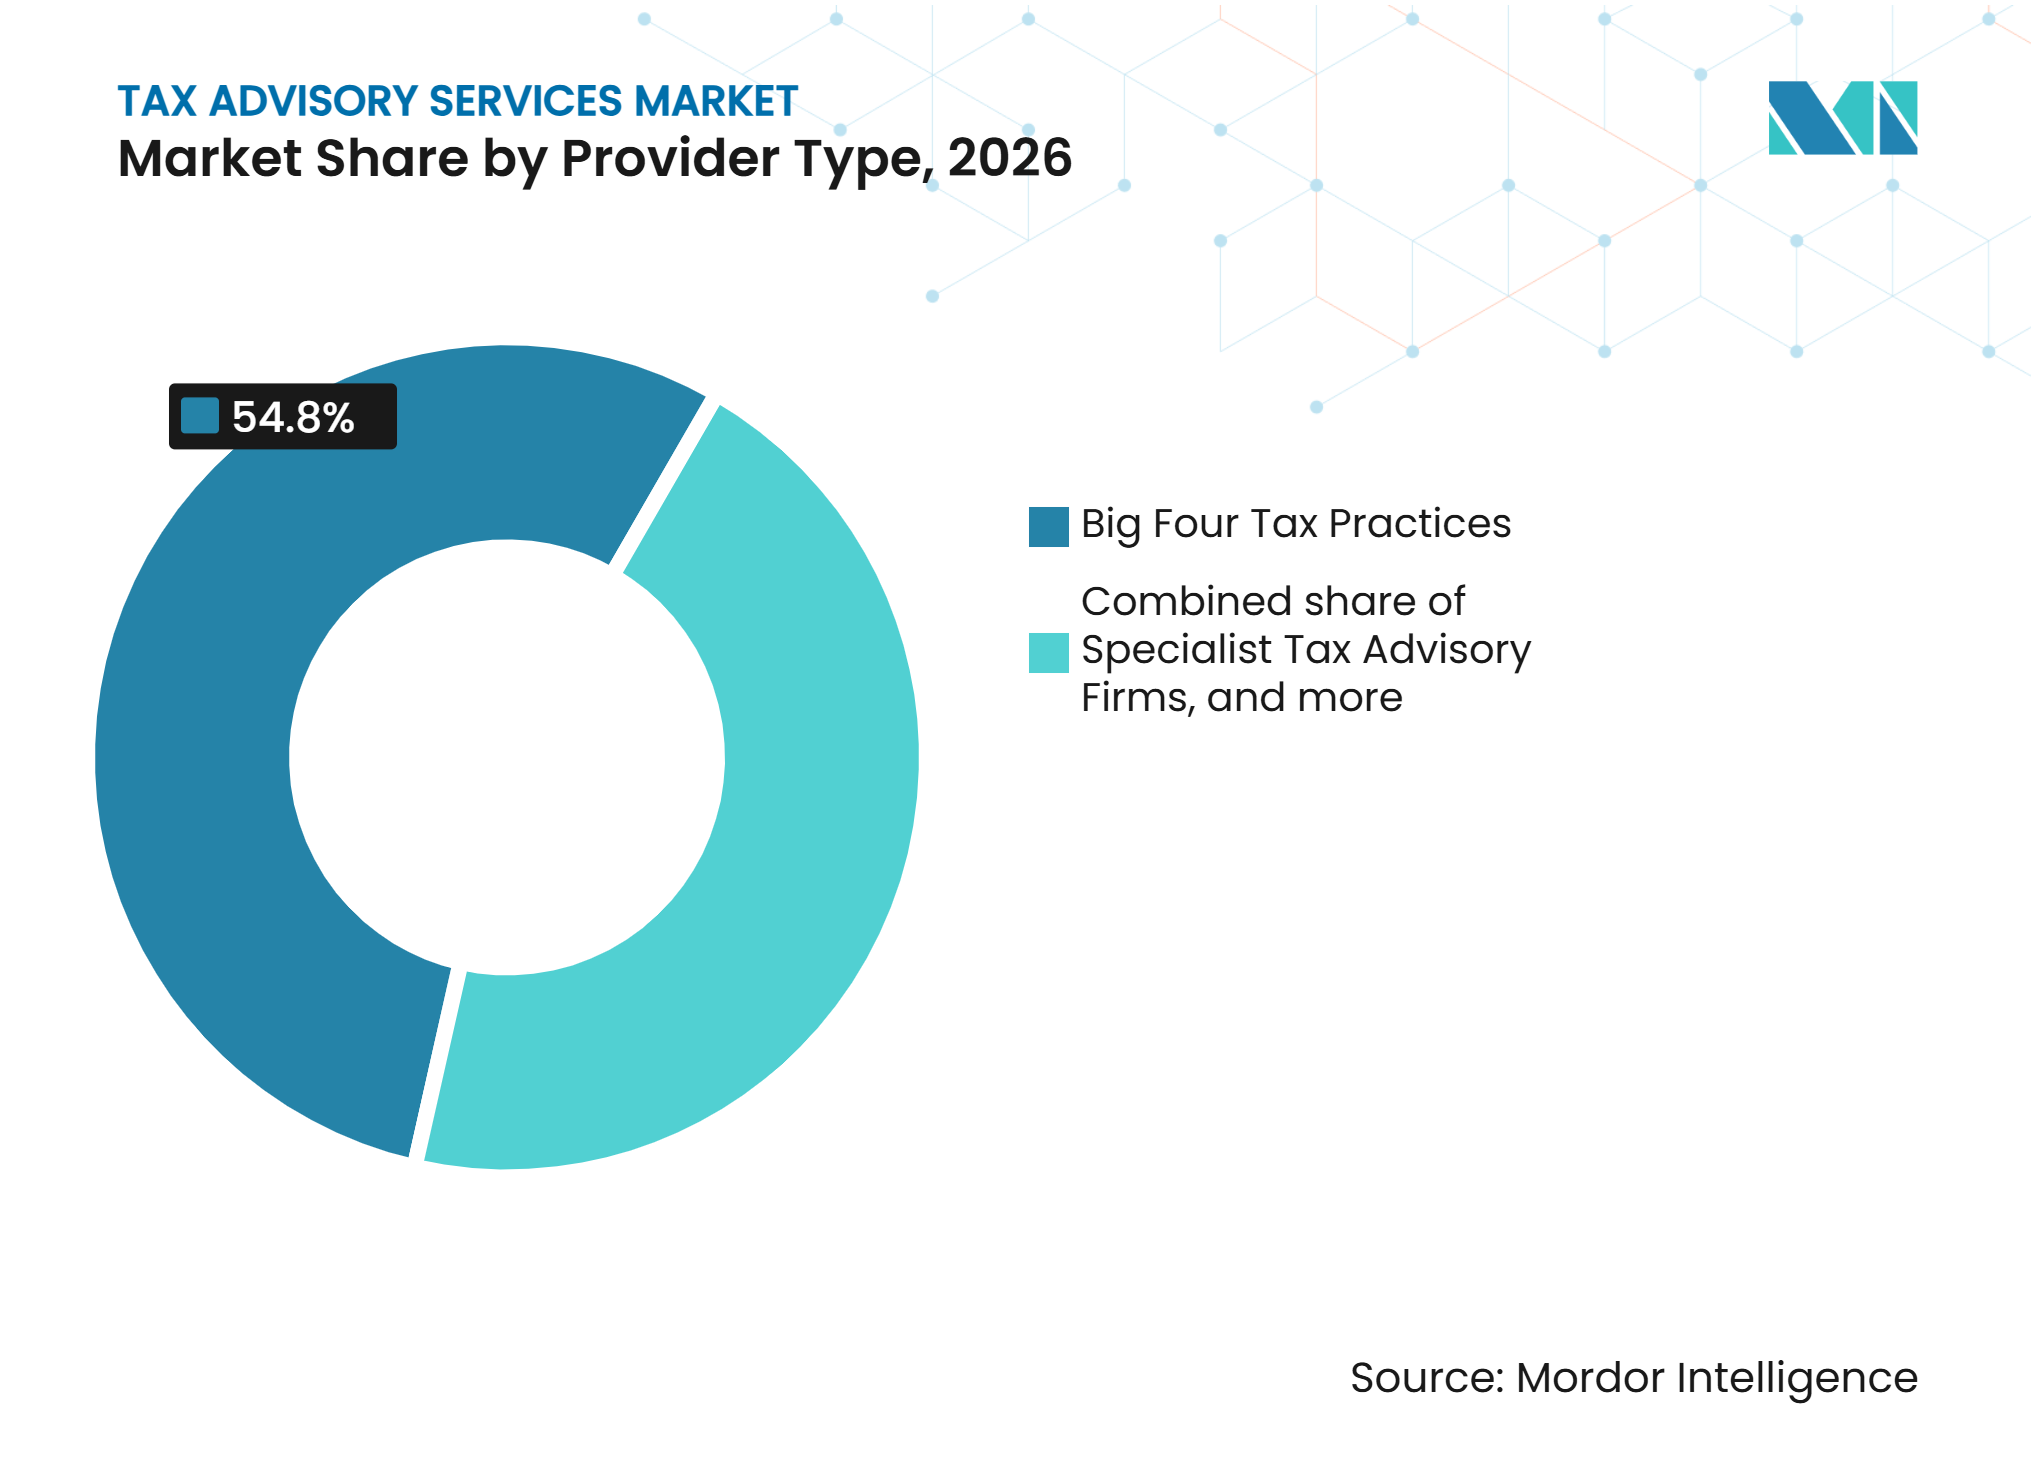
les spécialistes en technologie perturbent la hiérarchie des prestatairesLes cabinets fiscaux des Big Four détenaient une part de 54,8 % en 2026. Leur envergure est associée à de vastes réseaux mondiaux, à des équipes spécialisées et à la capacité de servir de grands clients multinationaux dans plusieurs juridictions. Les spécialistes en technologie fiscale et en services gérés devraient croître à un CAGR de 8,9 % jusqu'en 2032. Le marché des services de conseil fiscal conserve une place significative pour les cabinets de niveau intermédiaire, les cabinets d'avocats, les spécialistes indépendants et les fournisseurs de technologie en dehors des Big Four. Ces prestataires peuvent être compétitifs dans des domaines où l'expertise approfondie en la matière, la connaissance du secteur ou la capacité logicielle compte davantage que l'envergure du réseau.
Wolters Kluwer a lancé la préparation fiscale agentique dans CCH Axcess en octobre 2026, utilisant des agents Expert AI pour préparer et calculer les déclarations tout en maintenant la révision et la supervision des praticiens. Ce modèle intègre la technologie plus directement dans des flux de travail qui dépendaient auparavant de l'effort manuel des praticiens. L'investissement en capital-investissement a également soutenu la consolidation parmi les cabinets comptables et de conseil de niveau intermédiaire. KPMG Corporate Finance a indiqué que 11 des 30 plus grands cabinets comptables des États-Unis avaient accepté des investissements en capital-investissement au troisième trimestre 2025. Le marché des services de conseil fiscal accueille également des pratiques spécialisées et des cabinets d'avocats où la profondeur technique est particulièrement importante.

Par secteur d'activité :
la BFSI ancre la demande tandis que la TMT stimule la croissanceLa banque, les services financiers et l'assurance représentaient 18,4 % du chiffre d'affaires en 2026. Le marché des services de conseil fiscal tire une demande continue de ce secteur en raison de ses structures transfrontalières complexes, de ses arrangements de financement interne et de ses exigences en matière de fonds propres réglementaires qui peuvent interagir avec les positions fiscales. Les activités de gestion de patrimoine créent également une demande de conseil sur la propriété effective, les structures fiduciaires et les questions de portefeuille. Les règles mondiales anti-érosion de la base d'imposition sont pertinentes pour les institutions financières ayant des structures de détention multinationales et des opérations dans plusieurs juridictions. Ces entreprises peuvent avoir besoin de réévaluer leurs positions fiscales par rapport au taux d'imposition effectif minimum mondial de 15 %.
La technologie, les médias et les télécommunications devraient croître à un CAGR de 8,5 % jusqu'en 2032. Le segment est confronté à des problèmes fiscaux étatiques et indirects à mesure que la taxabilité des produits de logiciel en tant que service et des services numériques évolue. Les entreprises de ce secteur ont également besoin d'un soutien pour les structures de propriété intellectuelle transfrontalières et l'exposition aux taxes sur les services numériques. KPMG a constaté que 76 % des entreprises de technologie, médias et télécommunications interrogées déployaient ou exploraient l'intelligence artificielle générative dans le domaine fiscal, tandis que 88 % avaient automatisé moins de la moitié de leurs processus fiscaux. Les produits manufacturés et industriels, le commerce de détail et le commerce électronique, la santé et les sciences de la vie, et l'énergie et les services publics ont des schémas de demande façonnés par les chaînes d'approvisionnement, les structures de propriété intellectuelle, l'activité transactionnelle et la réglementation sectorielle spécifique.
Analyse géographique
L'Amérique du Nord détenait 35,4 % de la taille du marché des services de conseil fiscal en 2026. Le marché des services de conseil fiscal aux États-Unis génère une demande soutenue car les obligations fiscales fédérales, étatiques et locales créent un environnement de conformité à plusieurs niveaux. La loi « One Big Beautiful Bill », promulguée en 2025, a rendu permanentes plusieurs dispositions de la loi de 2017 sur les réductions d'impôts et l'emploi et a modifié le traitement des dépenses de recherche et d'expérimentation. Le Canada et le Mexique ajoutent une demande transfrontalière par le biais des prix de transfert liés à l'Accord Canada-États-Unis-Mexique, de l'analyse des instruments multilatéraux et de la structuration fiscale provinciale. Les réseaux de services professionnels partagés soutiennent les clients multinationaux opérant dans les 3 pays d'Amérique du Nord.
Le marché des services de conseil fiscal classe l'Europe comme le deuxième marché régional en importance. L'harmonisation de la taxe sur la valeur ajoutée de l'Union européenne et le déploiement progressif de la TVA à l'ère numérique créent des besoins de conformité dans plusieurs juridictions. Le marché de l'audit et du conseil fiscal en Allemagne a progressé de 6,1 % en 2025 pour atteindre 22,6 milliards EUR (26,5 milliards USD). Les cabinets des Big Four détenaient 50,1 % du marché allemand, tandis que Forvis Mazars et RSM Ebner Stolz ont chacun enregistré une croissance de 11,2 % au cours de l'exercice 2025. Le Royaume-Uni présente un schéma similaire de concurrence entre les grands cabinets et les prestataires de marché intermédiaire.
L'Asie-Pacifique devrait croître à un CAGR de 8,3 % jusqu'en 2032. La loi sur la taxe sur la valeur ajoutée de la Chine est entrée en vigueur le 1er janvier 2026, remplaçant le Règlement provisoire sur la taxe sur la valeur ajoutée, et l'Ordonnance n° 58 est entrée en vigueur le 1er mai 2025 pour réglementer les services professionnels liés à la fiscalité. L'Inde continue de générer de la demande grâce à son cadre de taxe sur les biens et services, aux exigences de déclaration de factures électroniques et à l'activité de fusions et acquisitions transfrontalières, tandis que Singapour, le Japon et la Corée du Sud restent importants pour la préparation à l'impôt minimum mondial, les structures de trésorerie régionales et la documentation sur les prix de transfert. L'Amérique du Sud et le Moyen-Orient et l'Afrique offrent également un potentiel à mesure que le Brésil adopte une législation nationale sur l'impôt minimum mondial et que l'Arabie saoudite étend ses exigences en matière de facturation électronique.
Paysage concurrentiel
Concentration du Marché
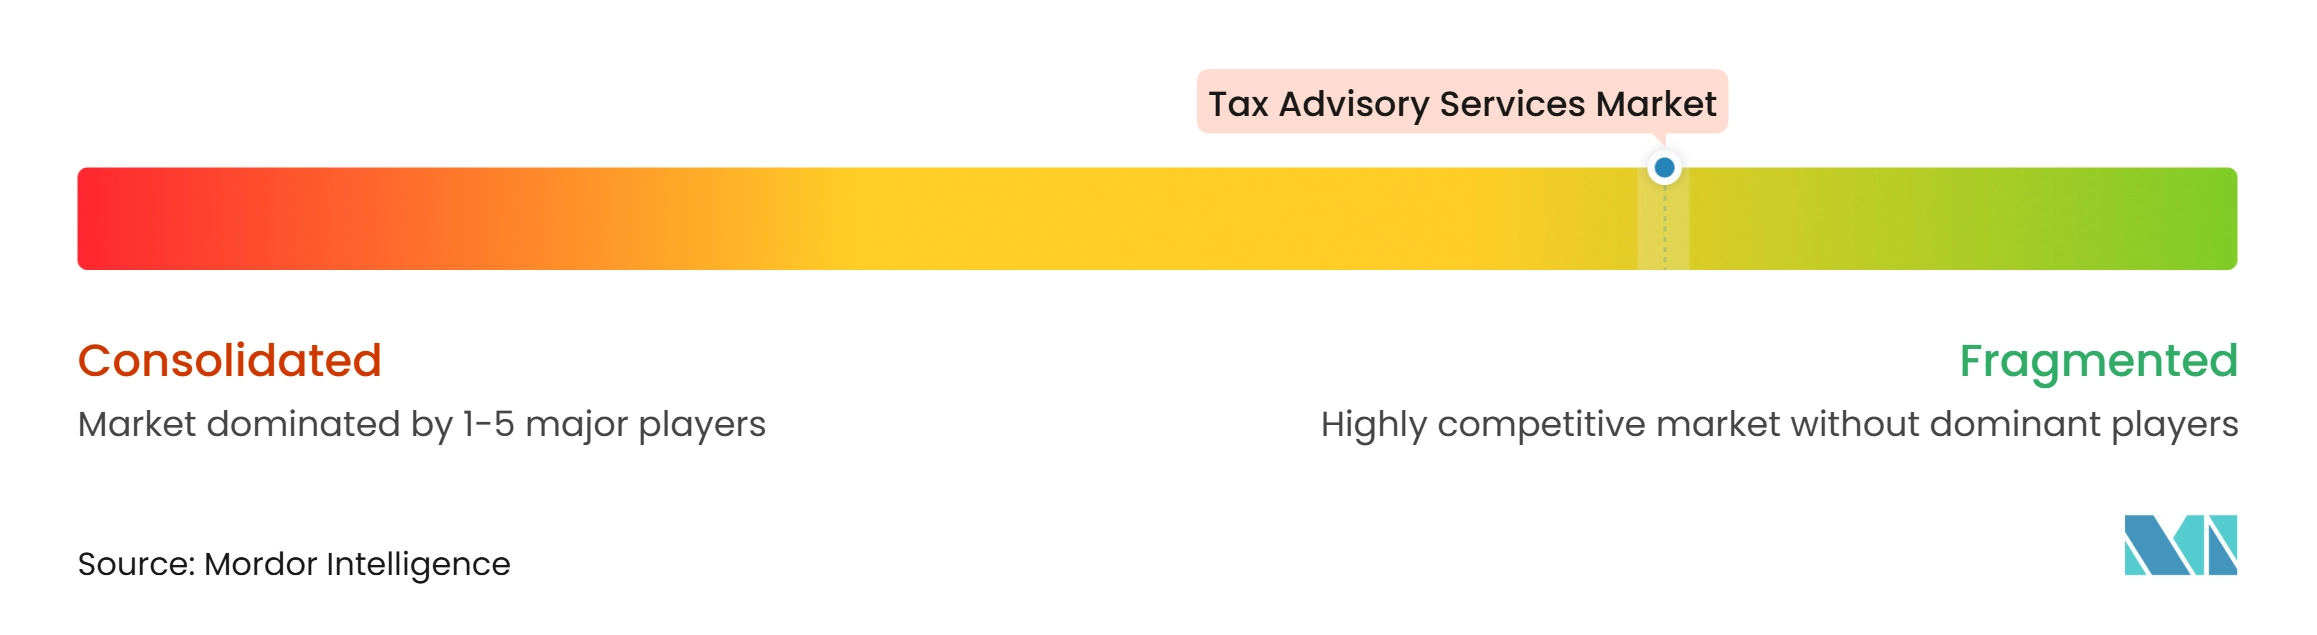
Le marché des services de conseil fiscal est fragmenté, avec une concurrence couvrant les quatre grands cabinets comptables, les réseaux de services professionnels de niveau intermédiaire, les cabinets comptables régionaux, les cabinets d'avocats fiscalistes spécialisés et les fournisseurs de technologie fiscale. Bien que les Big Four maintiennent une envergure significative grâce à leurs relations avec des clients multinationaux et à leurs larges portefeuilles de services, la concurrence varie selon la géographie, la taille des clients et la spécialisation. Les cabinets indépendants et les prestataires régionaux restent pertinents dans des domaines tels que la conformité fiscale nationale, les prix de transfert, la mobilité mondiale, la fiscalité indirecte et la structuration transfrontalière. L'investissement technologique remodèle également la concurrence, à mesure que les cabinets intègrent l'intelligence artificielle et l'automatisation dans les flux de travail de recherche fiscale, de conformité et de conseil. EY a développé EY.ai pour la fiscalité avec IBM watsonx, tandis que Deloitte a publié une série de rapports multiples sur la transformation par l'intelligence artificielle dans le domaine fiscal. Ces investissements reflètent une évolution vers des flux de travail assistés par la technologie et une prestation de conseil plus intégrée.
Les prestataires de niveau intermédiaire utilisent des partenariats et des acquisitions pour améliorer leur couverture géographique, leur accès aux clients et leur capacité spécialisée. RSM États-Unis et RSM Royaume-Uni ont lancé leur partenariat transatlantique en janvier 2026, créant une plateforme détenue par des associés avec 23 000 professionnels et un chiffre d'affaires agrégé de 5 milliards USD. Andersen Global a annoncé des acquisitions en Irlande, en Nouvelle-Zélande, au Nigeria et en Uruguay au cours de 2026, tout en signant des accords pour la Suisse et le Canada. Andersen Global a également conclu un accord de collaboration avec Lohr and Company en Allemagne en juin 2026 pour ajouter des capacités en matière de mobilité mondiale, de droit fiscal international, de déclaration pays par pays et de Pilier Deux. Ces mouvements montrent que l'envergure de la prestation transfrontalière est un levier concurrentiel important pour les cabinets en dehors des Big Four.
Les opportunités concurrentielles sont concentrées dans la préparation aux règles mondiales anti-érosion de la base d'imposition pour les groupes multinationaux de taille intermédiaire, la remédiation des données fiscales et les travaux combinés de restructuration fiscale et de chaîne d'approvisionnement. Les fournisseurs de technologie fiscale s'introduisent dans des flux de travail autrefois assurés principalement par des praticiens humains, comme le montre le lancement de CCH Axcess par Wolters Kluwer en octobre 2026. Les normes de sécurité telles que SOC 2 et ISO 27001 sont de plus en plus pertinentes pour les mandats externalisés, en particulier dans les services financiers réglementés. Le marché des services de conseil fiscal est susceptible de récompenser les prestataires qui combinent spécialisation technique, technologie de prestation et contrôles crédibles de sécurité de l'information.
Leaders du secteur des services de conseil fiscal
-
Deloitte Touche Tohmatsu Limited
-
PricewaterhouseCoopers International Limited
-
Ernst & Young Global Limited
-
KPMG International Limited
-
BDO International Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de conseil fiscal Entreprises couvertes dans ce rapport
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited (PwC)
- Ernst & Young Global Limited (EY)
- KPMG International Limited
- BDO International Limited
- Grant Thornton International Ltd.
- RSM International Ltd.
- Forvis Mazars
- Crowe Global
- Baker Tilly International
- Andersen Global
- WTS Global
- Taxand
- Vistra
- Alvarez & Marsal
- Baker McKenzie
- Ryan
- TMF Group
- HLB International
- Moore Global
Développements industriels récents dans Marché des services de conseil fiscal
- Octobre 2026 : Wolters Kluwer a lancé la préparation fiscale agentique au sein de la plateforme CCH Axcess, déployant des agents Expert AI qui préparent et calculent de manière autonome les déclarations du formulaire 1040 tout en maintenant les praticiens dans un rôle de révision et de supervision, marquant une étape significative vers des flux de travail de conformité fiscale produits par l'IA plutôt qu'assistés par l'IA.
- Juin 2026 : Andersen Global a conclu un accord de collaboration avec Lohr and Company (L+C) en Allemagne, ajoutant des capacités en matière de mobilité mondiale, de droit fiscal international, de déclaration pays par pays et de conseil en conformité au Pilier Deux auprès de bases de clients composées de grandes entreprises multinationales et d'entreprises familiales.
- Mai 2026 : L'OCDE a publié le Commentaire consolidé sur les règles modèles mondiales anti-érosion de la base d'imposition (2026), incorporant tous les Orientations administratives convenues publiées jusqu'en mai 2026, fournissant une interprétation technique définitive des règles GloBE et prolongeant davantage le cycle d'interprétation de conseil obligatoire pour toutes les entreprises multinationales concernées.
- Octobre 2025 : Le partenariat transatlantique de RSM États-Unis et RSM Royaume-Uni est entré en vigueur, créant une plateforme détenue par des associés avec 23 000 professionnels aux États-Unis, au Royaume-Uni, au Canada, en Irlande, en Inde et au Salvador et un chiffre d'affaires agrégé de 5 milliards USD, formant une alternative crédible de marché intermédiaire aux Big Four pour la prestation mondiale de mandats fiscaux transfrontaliers.
Portée du rapport mondial sur le marché des services de conseil fiscal
Aperçu de la segmentation
| Conseil fiscal aux entreprises et national |
| Conseil fiscal international |
| Conseil en prix de transfert |
| Conseil fiscal sur les transactions |
| Conseil fiscal indirect et lié au commerce |
| Contentieux fiscal et résolution des litiges |
| Conseil fiscal en matière de mobilité mondiale et d'emploi |
| Conseil fiscal pour les clients privés et la gestion de patrimoine |
| Autres services de conseil fiscal |
| Grandes entreprises |
| Entreprises de taille intermédiaire |
| Petites entreprises |
| Particuliers et familles à valeur nette élevée |
| Entités gouvernementales et du secteur public |
| Organisations à but non lucratif et caritatives |
| Autres clients |
| Cabinets fiscaux des Big Four |
| Autres réseaux mondiaux de services professionnels |
| Cabinets de conseil fiscal spécialisés |
| Cabinets d'avocats avec des pratiques fiscales |
| Spécialistes en technologie fiscale et en services gérés |
| Autres prestataires de conseil fiscal |
| Banque, services financiers et assurance |
| Technologie, médias et télécommunications |
| Produits manufacturés et industriels |
| Commerce de détail, biens de consommation et commerce électronique |
| Santé et sciences de la vie |
| Énergie et services publics |
| Mines, métaux et ressources naturelles |
| Immobilier et construction |
| Transport, logistique et automobile |
| Agriculture, alimentation et agro-industrie |
| Hôtellerie, voyage et loisirs |
| Services professionnels et aux entreprises |
| Éducation |
| Administration publique et services gouvernementaux |
| Activités à but non lucratif et caritatives |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Conseil fiscal aux entreprises et national | |
| Conseil fiscal international | ||
| Conseil en prix de transfert | ||
| Conseil fiscal sur les transactions | ||
| Conseil fiscal indirect et lié au commerce | ||
| Contentieux fiscal et résolution des litiges | ||
| Conseil fiscal en matière de mobilité mondiale et d'emploi | ||
| Conseil fiscal pour les clients privés et la gestion de patrimoine | ||
| Autres services de conseil fiscal | ||
| Par type de client | Grandes entreprises | |
| Entreprises de taille intermédiaire | ||
| Petites entreprises | ||
| Particuliers et familles à valeur nette élevée | ||
| Entités gouvernementales et du secteur public | ||
| Organisations à but non lucratif et caritatives | ||
| Autres clients | ||
| Par type de prestataire | Cabinets fiscaux des Big Four | |
| Autres réseaux mondiaux de services professionnels | ||
| Cabinets de conseil fiscal spécialisés | ||
| Cabinets d'avocats avec des pratiques fiscales | ||
| Spécialistes en technologie fiscale et en services gérés | ||
| Autres prestataires de conseil fiscal | ||
| Par secteur d'activité | Banque, services financiers et assurance | |
| Technologie, médias et télécommunications | ||
| Produits manufacturés et industriels | ||
| Commerce de détail, biens de consommation et commerce électronique | ||
| Santé et sciences de la vie | ||
| Énergie et services publics | ||
| Mines, métaux et ressources naturelles | ||
| Immobilier et construction | ||
| Transport, logistique et automobile | ||
| Agriculture, alimentation et agro-industrie | ||
| Hôtellerie, voyage et loisirs | ||
| Services professionnels et aux entreprises | ||
| Éducation | ||
| Administration publique et services gouvernementaux | ||
| Activités à but non lucratif et caritatives | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services de conseil fiscal jusqu'en 2032 ?
Le marché des services de conseil fiscal devrait croître à un CAGR de 6,2 % de 2027 à 2032, pour atteindre 235,3 milliards USD d'ici 2032.
Quel service de conseil fiscal connaît la croissance la plus rapide ?
Le conseil en prix de transfert devrait croître à un CAGR de 8,5 % jusqu'en 2032, soutenu par l'activité d'audit, les exigences de documentation et les changements dans la chaîne d'approvisionnement.
Pourquoi le Pilier Deux accroît-il la demande de conseillers fiscaux ?
Plus de 65 juridictions avaient mis en œuvre ou étaient activement en train de mettre en œuvre les règles mondiales anti-érosion de la base d'imposition ou un impôt national minimum complémentaire qualifié en avril 2026.
Quel groupe de clients représente la plus grande part du chiffre d'affaires du conseil fiscal ?
Les grandes entreprises représentaient 40,3 % du chiffre d'affaires en 2026 en raison de leurs besoins de conformité dans plusieurs juridictions et de leurs besoins en matière de prix de transfert.
Quelle région devrait connaître la croissance la plus rapide pour les services de conseil fiscal ?
L'Asie-Pacifique devrait croître à un CAGR de 8,3 % jusqu'en 2032, soutenue par la modernisation réglementaire dans les principales économies régionales.
Quelle est la concentration du marché des services de conseil fiscal ?
Le marché des services de conseil fiscal est fragmenté, avec une concurrence couvrant les quatre grands cabinets comptables, les réseaux de services professionnels de niveau intermédiaire, les cabinets comptables régionaux, les cabinets d'avocats fiscalistes spécialisés et les fournisseurs de technologie fiscale.