
Tamanho e Participação do Mercado de Entrega Direcionada de Medicamentos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
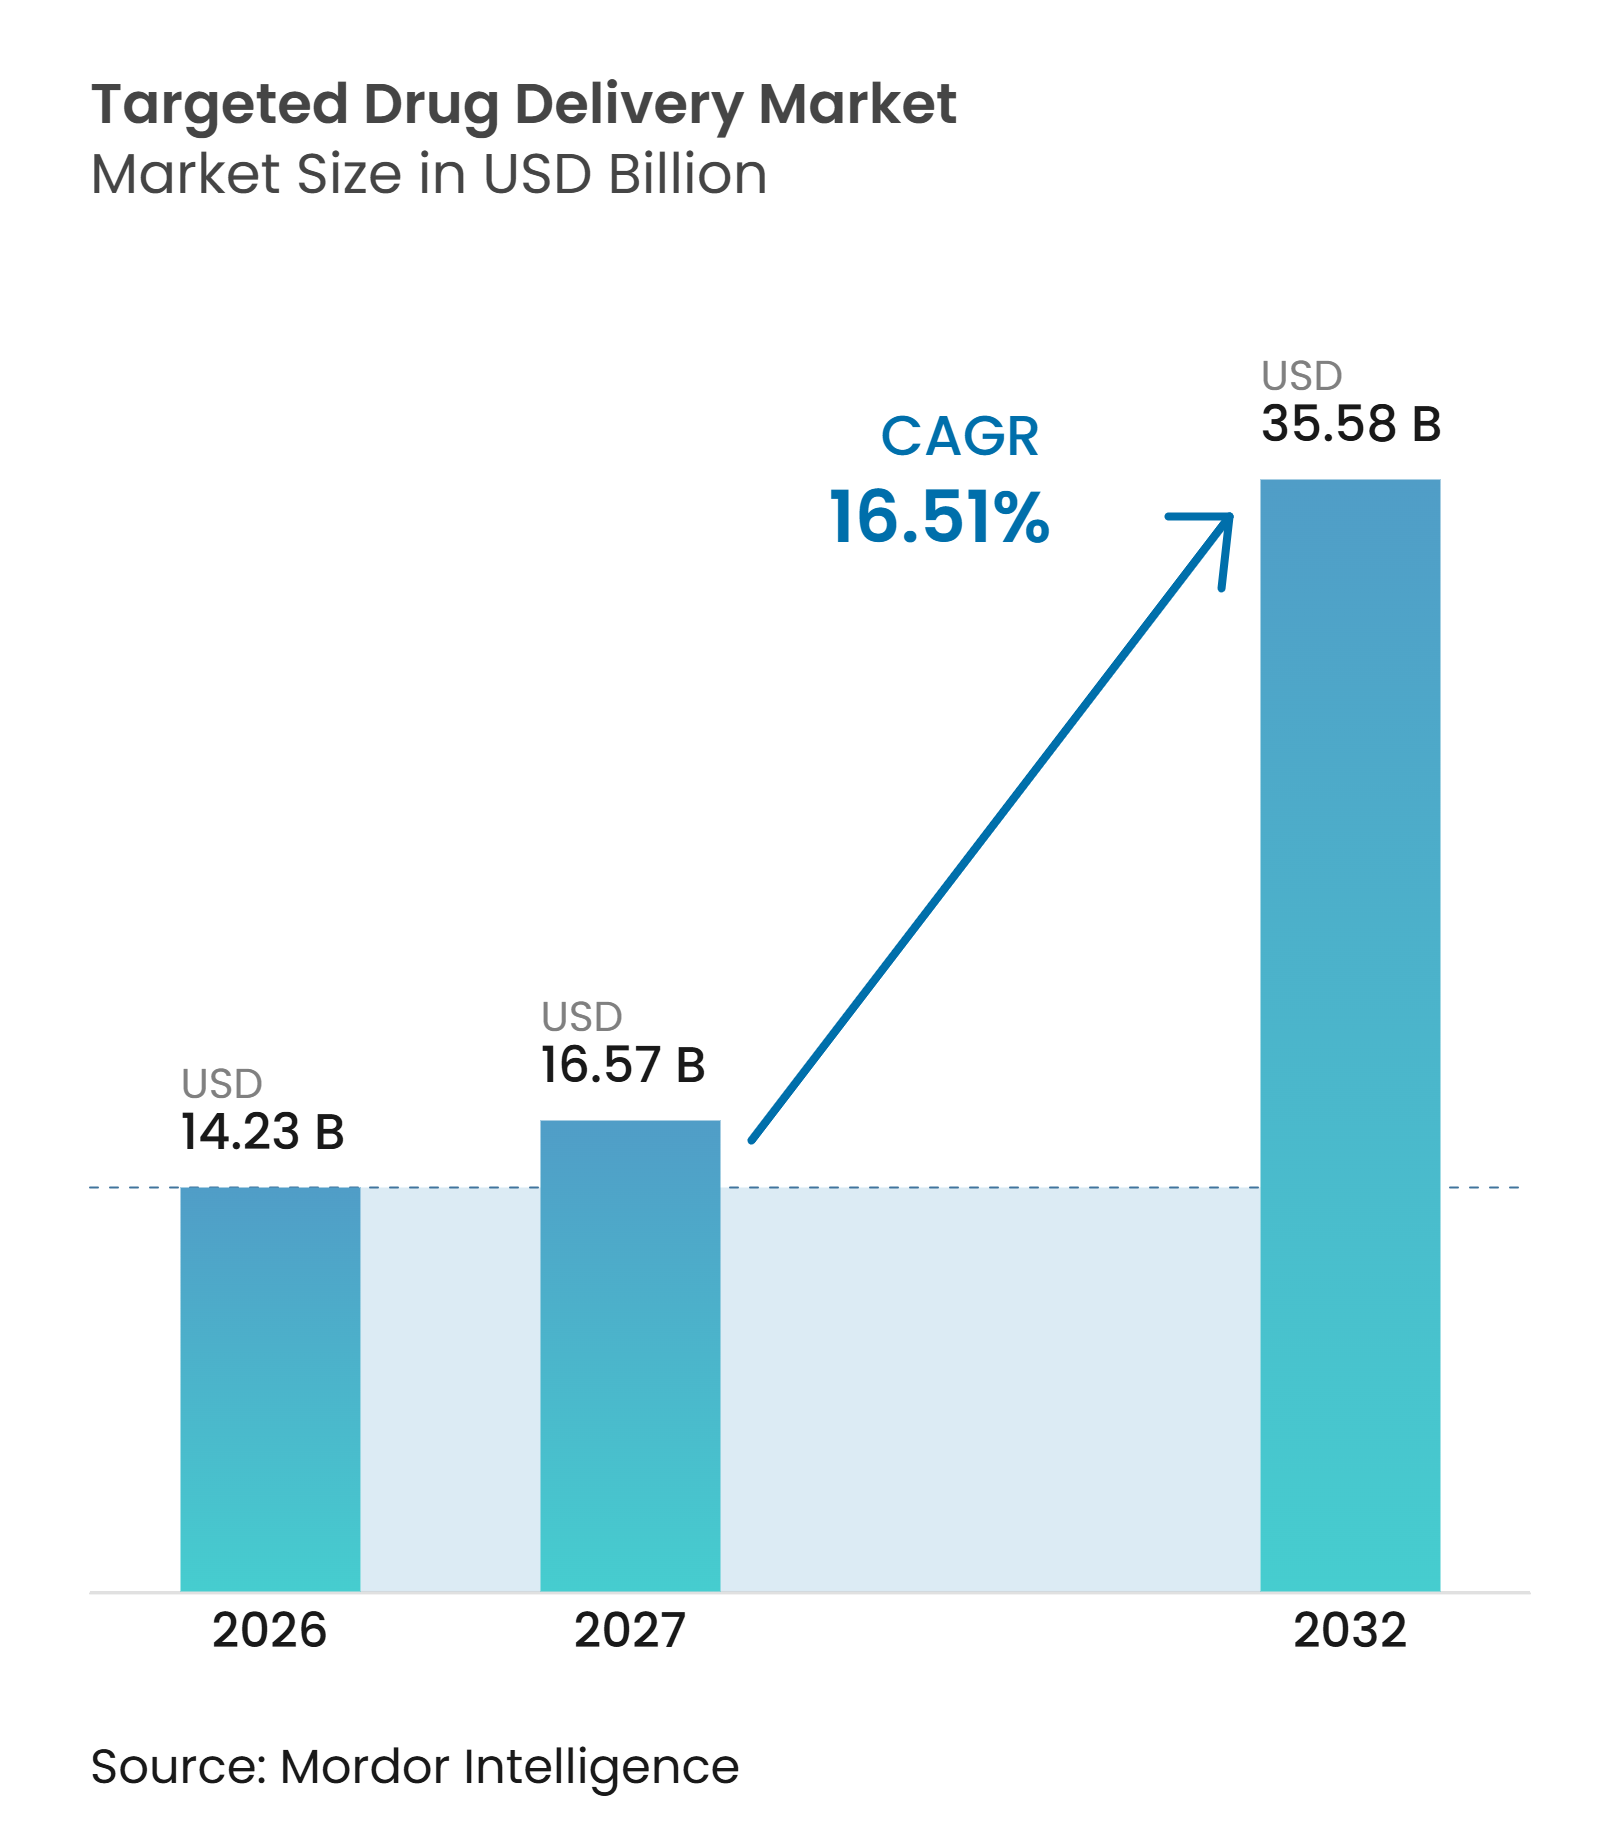
| Tamanho do Mercado (2027) | 16.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 35.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.51 % |
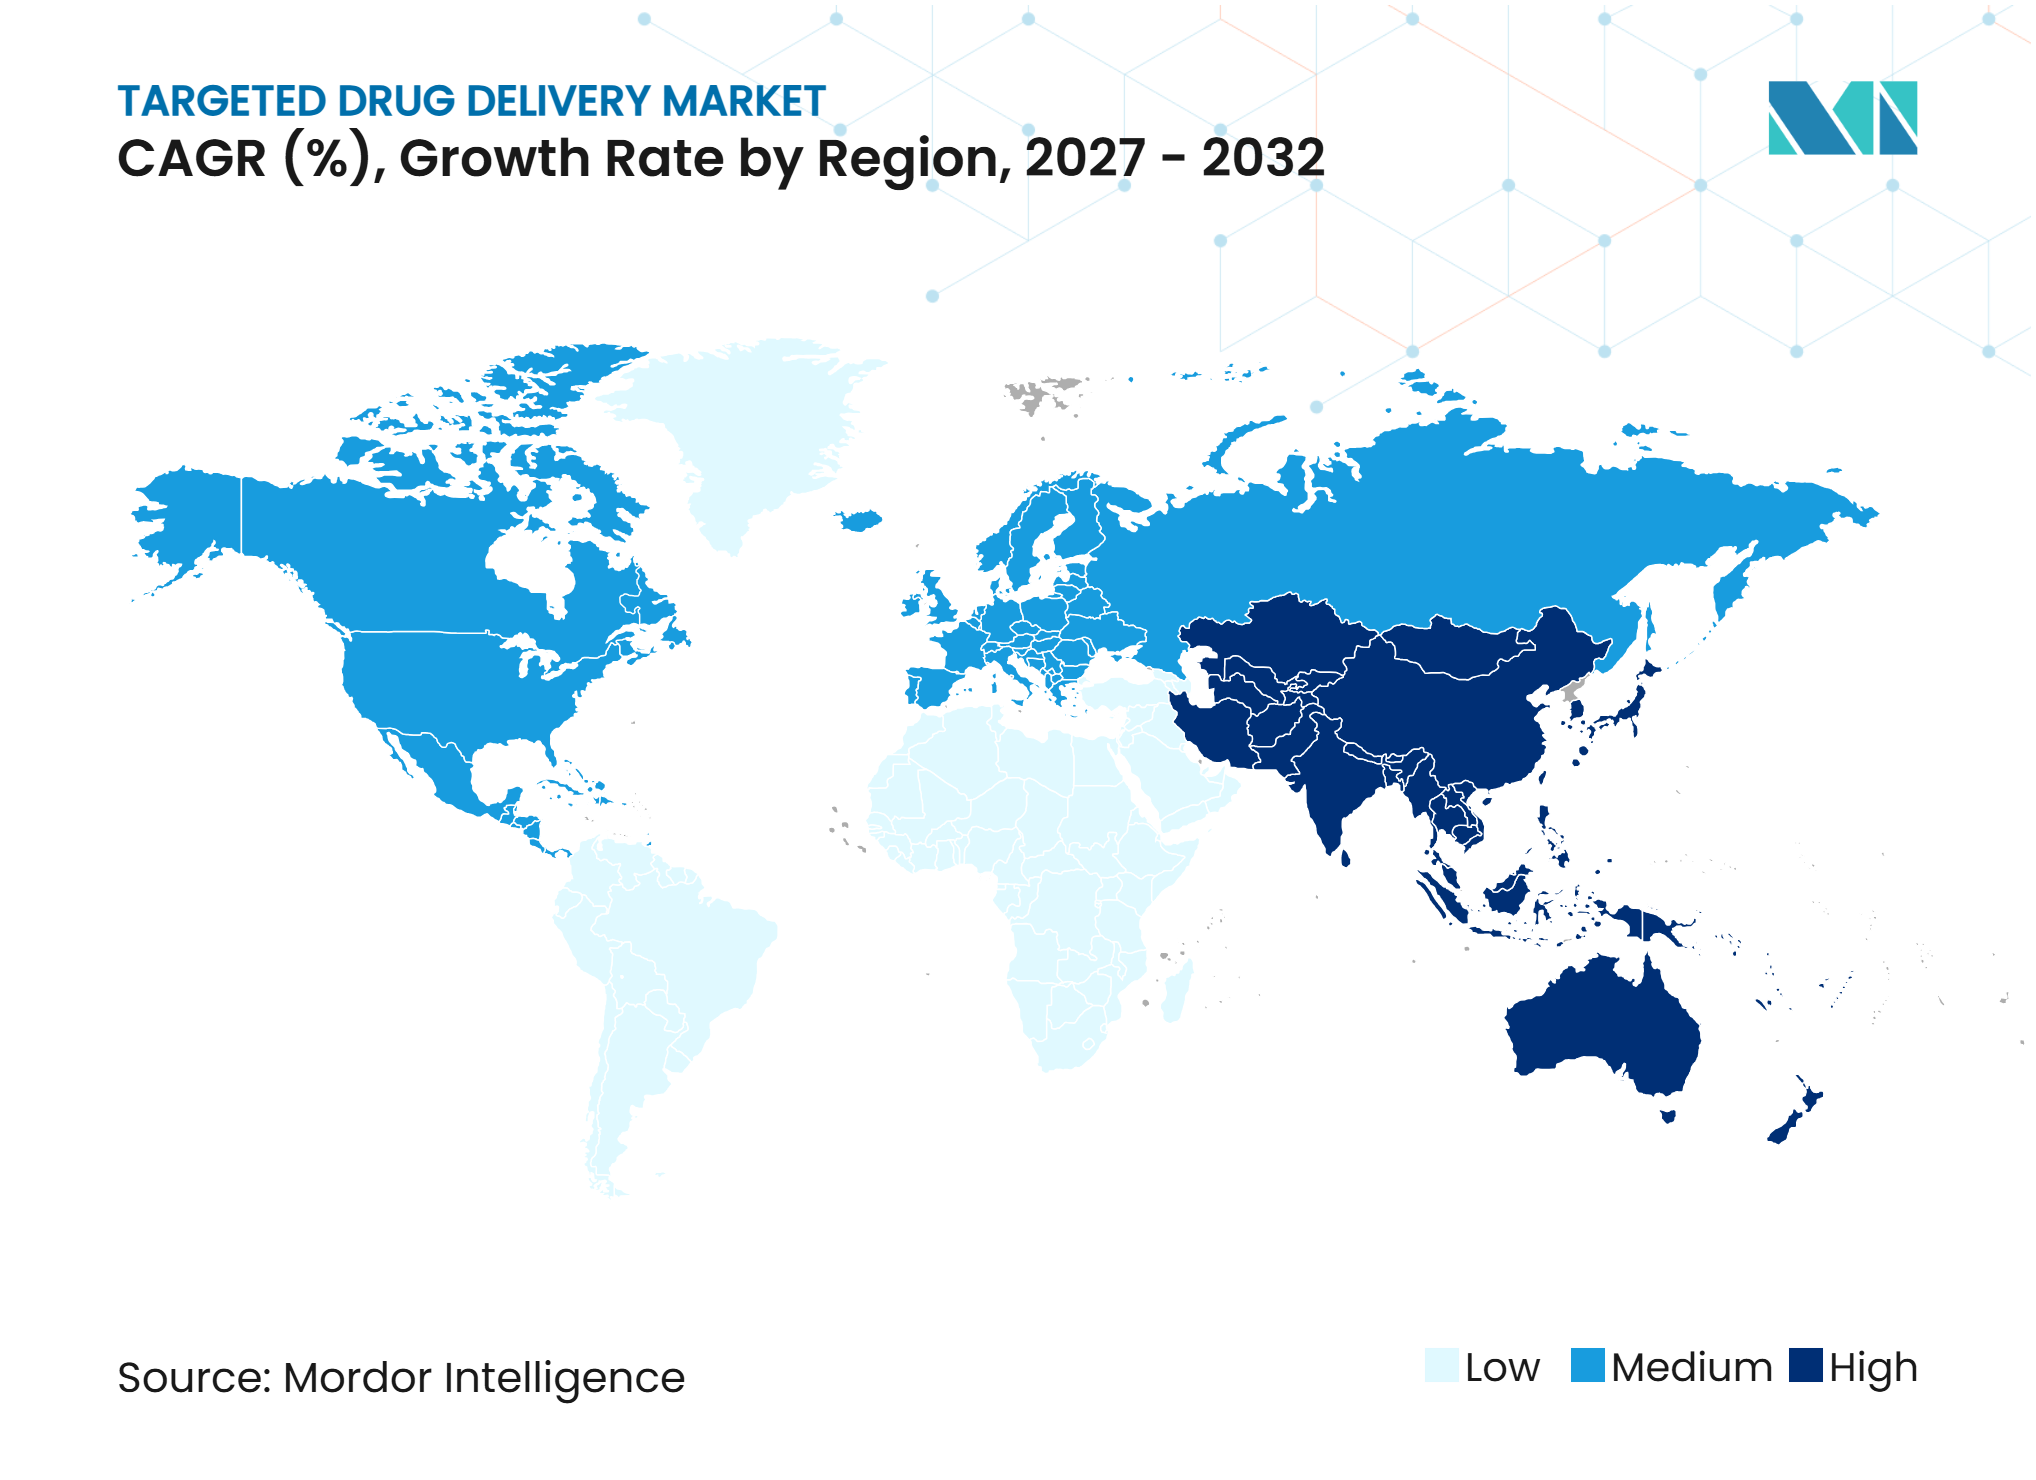
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Entrega Direcionada de Medicamentos por Mordor Intelligence
O tamanho do Mercado de Entrega Direcionada de Medicamentos deve aumentar de 14,23 bilhões de USD em 2026 para 16,57 bilhões de USD em 2027 e atingir 35,58 bilhões de USD até 2032, crescendo a um CAGR de 16,51% no período de 2027 a 2032.
O mercado de entrega direcionada de medicamentos está avançando em direção a tratamentos que posicionam terapias ativas mais próximas de alvos moleculares definidos, o que pode reduzir a exposição sistêmica e apoiar um cuidado mais preciso. Os conjugados anticorpo-fármaco e as nanopartículas lipídicas são centrais nessa mudança porque combinam ciência biológica estabelecida com abordagens de entrega que podem ser adaptadas para novos alvos. Os diagnósticos complementares estão se tornando mais estreitamente vinculados às decisões de tratamento, o que pode criar grupos de pacientes mais definidos para medicamentos direcionados. A capacidade de fabricação continua sendo uma restrição decisiva, pois a produção de anticorpos, a síntese de ligante-carga útil, a conjugação, a formulação e o envase estéril exigem controles especializados. O mercado de entrega direcionada de medicamentos também se beneficia do uso mais precoce de terapias de precisão no tratamento do câncer e de programas de RNA que estão avançando além das vacinas para doenças crônicas e raras.
Principais Conclusões do Relatório
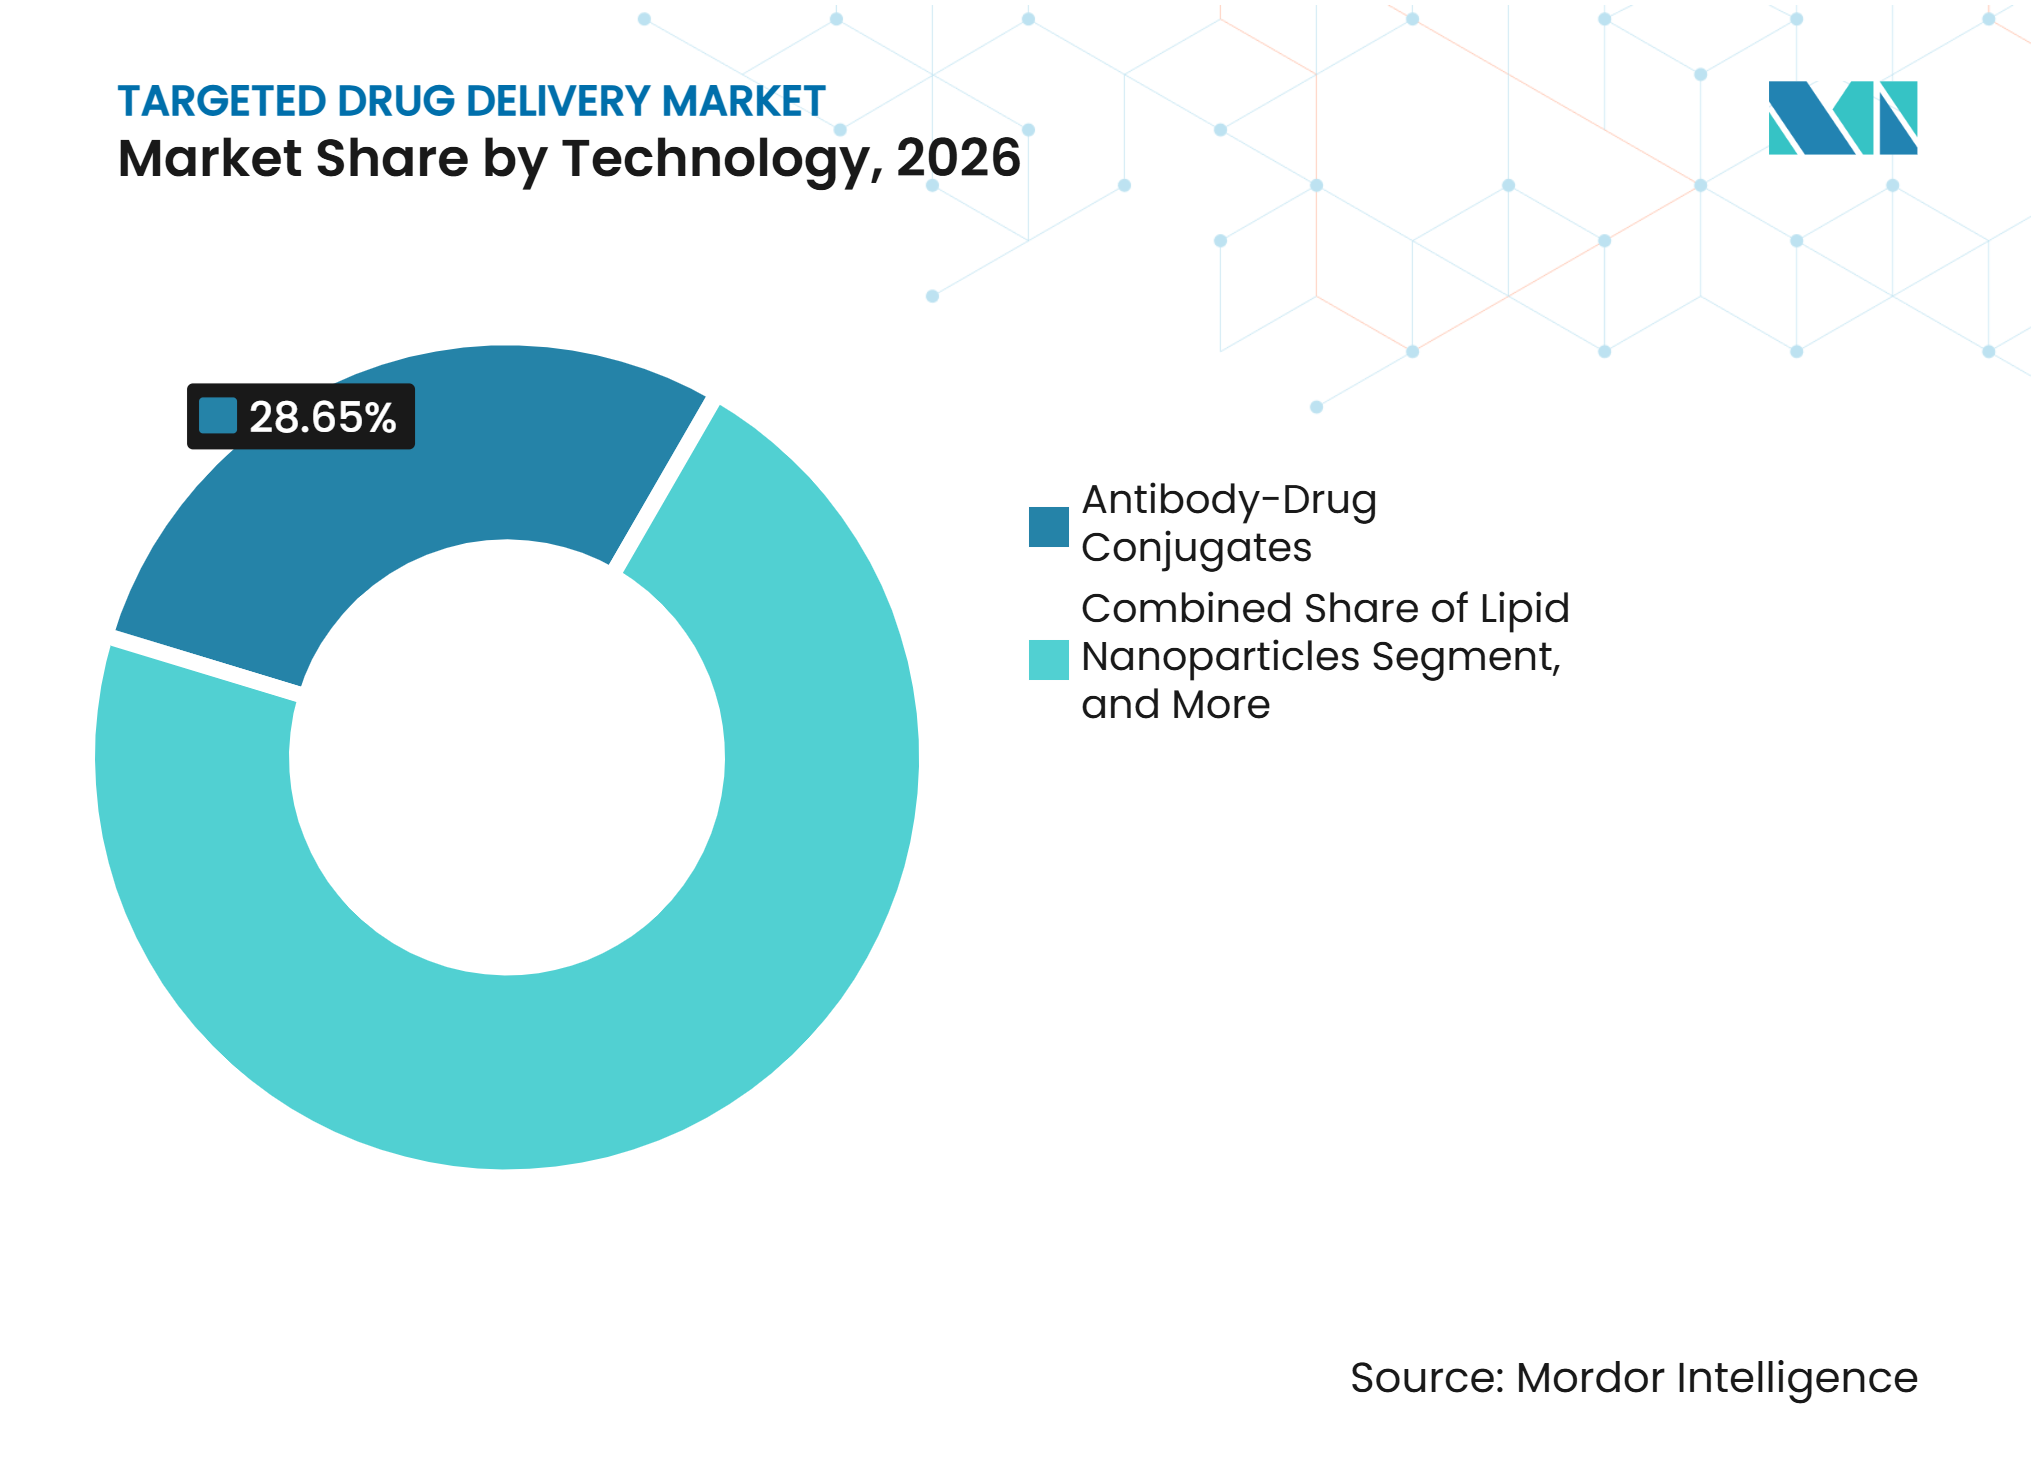
- Por tecnologia, os conjugados anticorpo-fármaco detinham 28,7% da participação do mercado de entrega direcionada de medicamentos em 2026, enquanto as nanopartículas lipídicas têm projeção de crescimento a um CAGR de 18,5% até 2032.
- Por carga útil, as cargas úteis de pequenas moléculas citotóxicas representaram 22,9% da receita em 2026, enquanto o RNA mensageiro tem previsão de expansão a um CAGR de 18,8% até 2032.
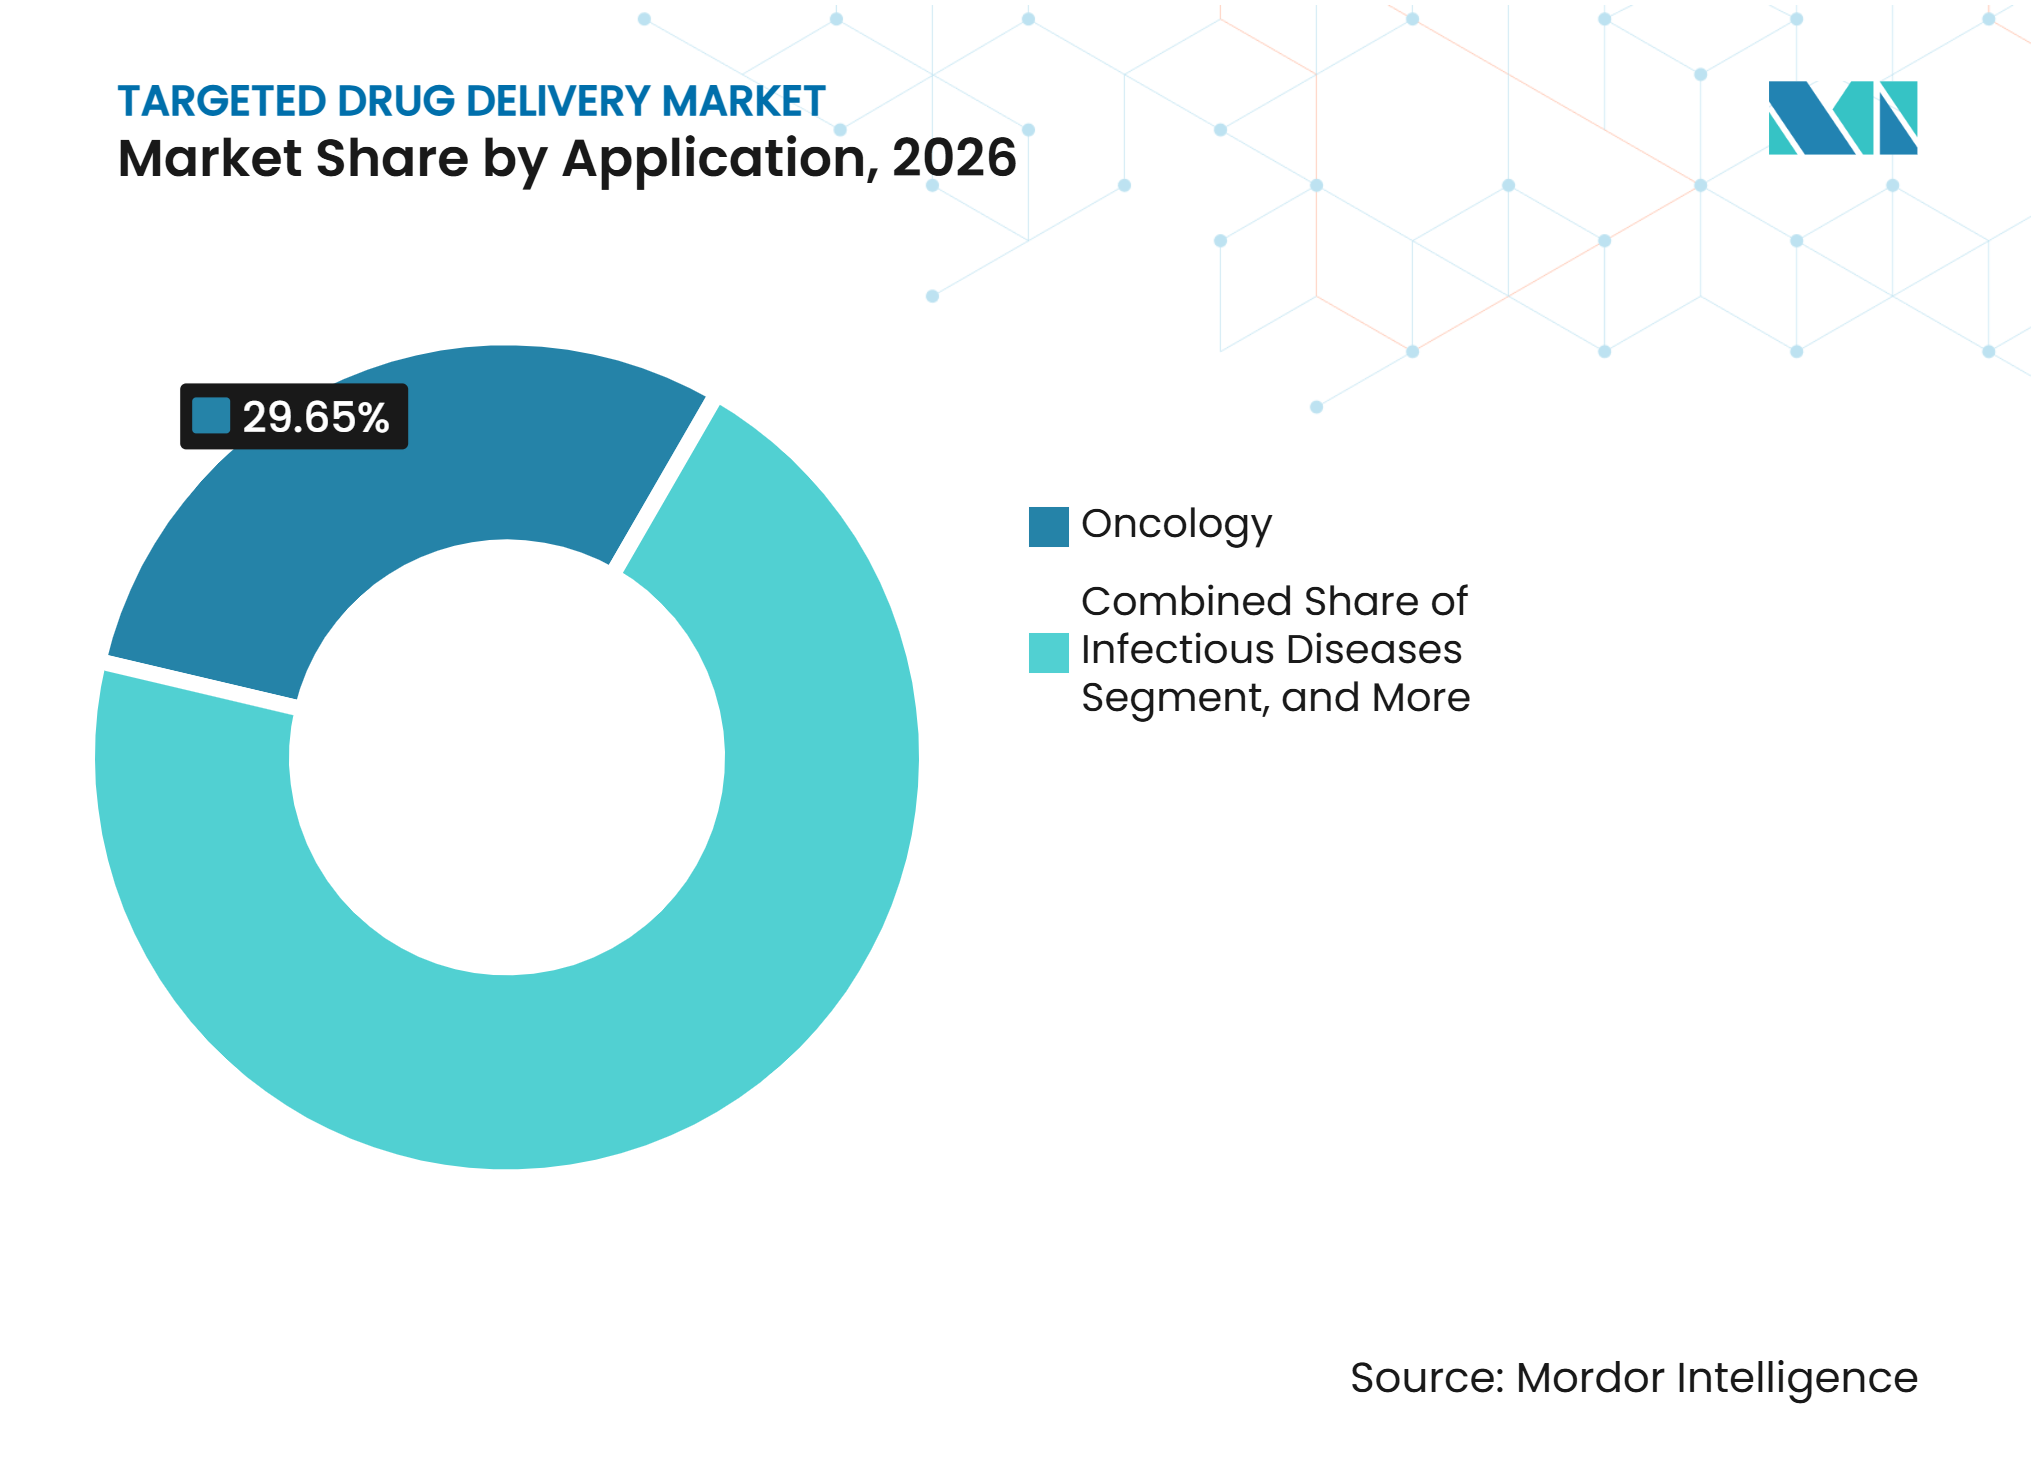
- Por aplicação, a oncologia detinha 29,7% da participação do mercado de entrega direcionada de medicamentos em 2026, enquanto as doenças infecciosas têm projeção de avanço a um CAGR de 19,9% até 2032.
- Por usuário final, hospitais e centros especializados em câncer representaram 39,8% da receita em 2026, enquanto farmácias especializadas e ambientes de cuidado domiciliar têm previsão de crescimento a um CAGR de 19,5% até 2032.
- Por geografia, a América do Norte representou 43,7% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 17,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Carga de Oncologia e Doenças Crônicas | +3.40% | Global, com maior intensidade na América do Norte, Europa e Leste Asiático | Longo prazo (≥ 4 anos) |
| Expansão dos Pipelines de Medicina de Precisão | +2.60% | América do Norte, Europa, mercados centrais da Ásia-Pacífico incluindo China, Japão e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Validação Comercial das Plataformas de Conjugados Anticorpo-Fármaco e Nanopartículas Lipídicas | +3.00% | Global, com América do Norte e Europa como mercados de receita e Ásia-Pacífico como polo de fabricação e pesquisa | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Terapêuticas de RNA e Edição Genética | +2.40% | América do Norte e Europa, com rápida adoção na Ásia-Pacífico e no Oriente Médio por meio de programas de vacinas | Médio prazo (2 a 4 anos) |
| Plataformas de Entrega Extra-Hepática Desbloqueiam Novos Tecidos | +1.60% | América do Norte e Europa em pesquisa inicial, com atividade clínica crescente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Seleção de Alvos Guiada por Diagnósticos Complementares | +1.30% | América do Norte e União Europeia, com extensão para Coreia do Sul, Japão e Austrália | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Crescente Carga de Oncologia e Doenças Crônicas Sustenta uma Base de Alvos de Alto Volume
A oncologia continua sendo a principal fonte de demanda para plataformas de entrega direcionada, pois os desenvolvedores continuam buscando terapias para tumores sólidos e cânceres hematológicos. A Agência de Alimentos e Medicamentos dos Estados Unidos havia aprovado 14 conjugados anticorpo-fármaco até o início de 2026, enquanto várias centenas de moléculas investigacionais abordavam muitos alvos antigênicos[1]. O mercado de entrega direcionada de medicamentos, portanto, conta com um conjunto crescente de alvos que podem apoiar o desenvolvimento de produtos em diferentes contextos de tratamento. Alguns pacientes com câncer urotelial avançado e câncer de mama triplo-negativo não chegam ao tratamento de segunda linha, o que aumenta a necessidade clínica de utilizar terapias eficazes mais precocemente. Esse padrão de tratamento apoia o movimento dos conjugados anticorpo-fármaco para o cuidado de primeira linha e perioperatório. Também aumenta a importância comercial de tratamentos que possam atender grupos de pacientes definidos por biomarcadores antes que a progressão da doença limite as opções terapêuticas.
A Validação Comercial das Plataformas de Conjugados Anticorpo-Fármaco e Nanopartículas Lipídicas Cria um Ciclo de Investimento Autorreforçante
Os resultados comerciais de produtos estabelecidos estão ajudando a validar tanto as plataformas de conjugados anticorpo-fármaco quanto as de nanopartículas lipídicas. A Alnylam reportou 3 bilhões de USD em receitas líquidas de produtos em 2025, um aumento de 81%, com crescimento apoiado pelo AMVUTTRA após sua aprovação ampliada para cardiomiopatia amiloide por transtirretina. Esses resultados mostram por que o mercado de entrega direcionada de medicamentos atrai investimentos em química de plataforma, design de carga útil e fabricação, e não apenas em candidatos a medicamentos individuais. Os desenvolvedores estão buscando métodos de conjugação sítio-específica, ligantes de próxima geração e sistemas de entrega projetados para órgãos seletivos. Esse ciclo de investimento pode fortalecer a base de fornecimento, embora os requisitos complexos de produção continuem a limitar a velocidade com que a capacidade pode ser expandida.
A Adoção Crescente de Terapêuticas de RNA e Edição Genética Estende a Entrega Além da Oncologia
As terapias de RNA estão ampliando o uso clínico dos sistemas de entrega direcionada além da oncologia. O mRNA-4157, terapia individualizada de neoantígenos da Moderna desenvolvida com a Merck, reportou uma redução de 44% no risco de recorrência do câncer em comparação com a monoterapia com pembrolizumabe nos resultados da Fase 3 de 2026. Esse resultado traz a entrega de mRNA para um contexto de oncologia em estágio avançado e apoia o interesse em abordagens individualizadas de tratamento do câncer. O mercado de entrega direcionada de medicamentos também inclui programas de RNA de interferência pequena conjugados com GalNAc que estão se expandindo para populações cardiometabólicas. A Alnylam moveu o AMVUTTRA além da polineuropatia rara para a cardiomiopatia amiloide por transtirretina. Esse alcance terapêutico mais amplo apoia a demanda por tecnologias de entrega capazes de transportar cargas úteis de RNA para tecidos além do fígado.
Plataformas de Entrega Extra-Hepática Abrem Tecidos Não Hepáticos de Alto Valor
A entrega extra-hepática é importante porque as formulações padrão de nanopartículas lipídicas podem se concentrar substancialmente no fígado após a administração sistêmica. Uma revisão de 2025 descreveu o acúmulo hepático variando de 30% a 90%, o que pode limitar o acesso a outros tecidos. As abordagens de direcionamento seletivo de órgãos buscam alterar a distribuição tecidual por meio da química lipídica e da composição de carga. Pesquisas sobre esses métodos demonstraram o potencial de direcionar cargas úteis para o pulmão, baço e linfonodos[2]. A ReCode Therapeutics iniciou o recrutamento da Fase 2 para o RCT2100 com ivacaftor para fibrose cística em novembro de 2025, após autorização regulatória. Esses desenvolvimentos tornam as indicações pulmonares, do sistema nervoso central e cardiovasculares mais relevantes para o mercado de entrega direcionada de medicamentos. Eles também aumentam a necessidade de uma caracterização mais robusta da exposição tecidual, segurança e durabilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alta Complexidade de Desenvolvimento e Fabricação | -2.9% | Global, com maior pressão sobre os participantes emergentes da Ásia-Pacífico que carecem de infraestrutura estabelecida de bioconjugação | Curto prazo (≤ 2 anos) |
| Requisitos Rigorosos de Caracterização e Regulamentação | -2.0% | América do Norte e União Europeia, onde os requisitos de CMC podem atrasar plataformas extra-hepáticas e de próxima geração | Médio prazo (2 a 4 anos) |
| Direcionamento In Vivo Variável e Heterogeneidade Tumoral | -1.6% | Global | Longo prazo (≥ 4 anos) |
| Capacidade Comercial Limitada para Conjugados Complexos e Nanopartículas | -1.4% | Global, com alta pressão na América do Norte e Europa onde a demanda comercial é maior | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Alta Complexidade de Desenvolvimento e Fabricação Restringe a Velocidade de Chegada ao Mercado
A produção de um conjugado anticorpo-fármaco ou de uma nanopartícula lipídica de grau GMP requer produção coordenada de anticorpos, síntese de ligante-carga útil, conjugação, formulação e envase estéril. Cada etapa exige controles de processo rigorosos, o que torna a capacidade difícil de replicar rapidamente. A MilliporeSigma investiu 76 milhões de USD para expandir seu centro de bioconjugação em St. Louis, enquanto a Veranova comprometeu mais de 50 milhões de USD para adicionar capacidade de bioconjugação cGMP em Devens, Massachusetts. Esses projetos mostram que o mercado de entrega direcionada de medicamentos depende de investimentos em fabricação, além do desenvolvimento científico. Longos períodos de construção e qualificação podem atrasar o alívio quando os programas clínicos avançam para estudos em estágio avançado. Os patrocinadores que se aproximam do desenvolvimento da Fase 3 podem, portanto, enfrentar intensa concorrência por vagas de fabricação qualificadas.
O Direcionamento In Vivo Variável e a Heterogeneidade Tumoral Limitam a Durabilidade da Resposta
A biologia tumoral pode limitar a durabilidade até mesmo de plataformas de entrega direcionada estabelecidas. Mais de 80% dos conjugados anticorpo-fármaco que entraram em ensaios clínicos encerraram na Fase I ou Fase II, com heterogeneidade antigênica, expressão variável, internalização prejudicada e resistência adquirida entre as causas citadas. Essas limitações significam que a seleção de um único antígeno pode não proporcionar controle duradouro em tumores com células diversas. Os desenvolvedores estão respondendo com designs biespecíficos e de carga útil dupla que buscam abordar mais de 1 via biológica. Essa direção de design é relevante para o mercado de entrega direcionada de medicamentos porque desloca o desenvolvimento de produtos para arquiteturas de direcionamento mais complexas. A abordagem pode melhorar a relevância das plataformas em cânceres difíceis, mas também pode aumentar as demandas de desenvolvimento, segurança e fabricação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Conjugados Anticorpo-Fármaco Lideram Enquanto Nanopartículas Lipídicas se ExpandemOs conjugados anticorpo-fármaco detinham 28,7% do tamanho do mercado de entrega direcionada de medicamentos em 2026, tornando-os o maior segmento tecnológico. A tecnologia tem a base comercial mais ampla entre as abordagens de entrega de precisão e avançou de contextos de tratamento mais tardios para uso mais precoce no tratamento do câncer. O Enhertu gerou 5 bilhões de USD em receita em 2025, enquanto 9 principais produtos de conjugados anticorpo-fármaco geraram 14,3 bilhões de USD combinados. Esses produtos mostram que anticorpos cuidadosamente ligados e cargas úteis citotóxicas podem apoiar atividade comercial substancial. O papel clínico dos conjugados anticorpo-fármaco também está mudando à medida que os produtos são considerados em contextos de primeira linha, perioperatório e com intenção curativa. O uso mais precoce pode ampliar o acesso dos pacientes, mas também pode encurtar o intervalo para o sequenciamento de terapias similares e aumentar a preocupação com resistência cruzada.
As nanopartículas lipídicas têm previsão de crescimento a um CAGR de 18,5% até 2032, a taxa mais rápida entre os segmentos tecnológicos. Seu crescimento reflete o uso mais amplo de terapêuticas de RNA e um foco crescente em sistemas de entrega além das aplicações de vacinas. O mercado de entrega direcionada de medicamentos inclui sistemas lipossomais, nanopartículas poliméricas, micelas, imunoconjugados baseados em anticorpos monoclonais e oligonucleotídeos conjugados com ligantes como um grupo diversificado de tecnologias de suporte. Os programas de RNA de interferência pequena conjugados com GalNAc estão estendendo a entrega de oligonucleotídeos para doenças cardiometabólicas, enquanto as nanopartículas poliméricas estão sendo estudadas para cargas úteis combinadas em tumores sólidos. A Evonik anunciou um investimento de 150 milhões de CAD, equivalente a 108 milhões de USD, em uma instalação GMP de nanopartículas lipídicas em Vancouver, planejada para suportar mais de 3 vezes a capacidade atual. A revisão regulatória de produtos de nanopartículas depende de evidências que abranjam distribuição de tamanho de partícula, eficiência de encapsulação e identidade lipídica.



Por Carga Útil:
Moléculas Citotóxicas Mantêm Escala Enquanto o RNA Mensageiro Cresce Mais RapidamenteAs cargas úteis de pequenas moléculas citotóxicas representaram 22,9% da receita em 2026, a maior participação entre as categorias de carga útil. Seu papel estabelecido reflete o amplo uso de cargas úteis de auristatina, maitansinoide e inibidores de topoisomerase I em conjugados anticorpo-fármaco comerciais. As cargas úteis de topoisomerase I e tubulina representaram 80% dos acordos de licenciamento clínico no material de origem, o que indica a dificuldade de encontrar alternativas com desempenho terapêutico comparável. O setor de entrega direcionada de medicamentos depende dessas cargas úteis porque são respaldadas por experiência clínica e métodos de conjugação estabelecidos. No entanto, a concentração em torno de classes de carga útil familiares aumenta o valor de mecanismos de carga útil diferenciados. Os desenvolvedores estão, portanto, equilibrando opções citotóxicas comprovadas com programas que visam melhorar a seletividade, a atividade e o gerenciamento da resistência.
O RNA mensageiro tem projeção de crescimento a um CAGR de 18,8% até 2032, a taxa mais alta entre os tipos de carga útil. Seu uso está se expandindo de vacinas preventivas para oncologia terapêutica e doenças genéticas. O resultado da Fase 3 de 2026 para o mRNA-4157 forneceu evidências de que uma terapia individualizada de neoantígenos pode atingir um desfecho de eficácia registracional em oncologia. As cargas úteis de RNA de interferência pequena também estão se movendo além das indicações hepáticas para o cuidado cardiovascular, enquanto os oligonucleotídeos antissenso estão usando a conjugação com GalNAc para melhorar o acesso tecidual. O mercado de entrega direcionada de medicamentos pode se beneficiar à medida que essas cargas úteis alcançam condições com grandes populações de pacientes. A avaliação de segurança pré-clínica e as orientações regulatórias para terapêuticas baseadas em RNA permanecem importantes porque a distribuição tecidual, a resposta imune e a dosagem repetida podem afetar os planos de desenvolvimento.
Por Aplicação:
Oncologia Fornece Receita Enquanto Doenças Infecciosas Adicionam CrescimentoA oncologia detinha 29,7% do tamanho do mercado de entrega direcionada de medicamentos em 2026, tornando-a o maior segmento de aplicação. O segmento se beneficia da amplitude dos conjugados anticorpo-fármaco aprovados e do pipeline ativo para tumores sólidos e cânceres hematológicos. A Agência de Alimentos e Medicamentos dos Estados Unidos havia aprovado 14 conjugados anticorpo-fármaco até o início de 2026, e mais de 400 candidatos estavam em desenvolvimento clínico ativo. Os programas oncológicos frequentemente avançaram por vias regulatórias aceleradas, permitindo que produtos direcionados chegassem ao uso comercial mais cedo do que muitos programas em outras áreas terapêuticas. Distúrbios genéticos e raros são outra aplicação estabelecida porque o RNA de interferência pequena lipossômico e os oligonucleotídeos conjugados com GalNAc podem abordar condições como amiloidose hereditária por transtirretina, hiperoxalúria primária e quilomicronemia familiar.
Espera-se que as doenças infecciosas cresçam a um CAGR de 19,9% até 2032, a taxa de aplicação mais rápida no mercado de entrega direcionada de medicamentos. A categoria é apoiada por programas de mRNA e nanopartículas lipídicas para doenças respiratórias sazonais, patógenos emergentes e aplicações antimicrobianas. A Molecular Therapy Nucleic Acids descreveu 2026 como um período em que as terapêuticas de RNA estavam se estendendo das vacinas para indicações crônicas. Essa direção pode criar demanda que não depende exclusivamente de condições pandêmicas. As doenças cardiovasculares e metabólicas também estão ganhando relevância à medida que os produtos de interferência de RNA apoiam abordagens de dosagem menos frequentes. As indicações do sistema nervoso central, autoimunes e inflamatórias permanecem em estágios mais iniciais de desenvolvimento, mas poderiam se tornar mais importantes à medida que a entrega extra-hepática melhora.

Por Usuário Final:
Hospitais Mantêm Receita Enquanto Ambientes de Cuidado Domiciliar CrescemHospitais e centros especializados em câncer representaram 39,8% da receita de usuários finais em 2026. Sua posição reflete a supervisão clínica, a capacidade de infusão e a logística de cadeia de frio necessárias para muitos conjugados anticorpo-fármaco intravenosos, formulações de nanopartículas lipídicas e biológicos complexos. O mercado de entrega direcionada de medicamentos permanece estreitamente vinculado aos departamentos ambulatoriais hospitalares e às suítes de infusão especializadas durante as primeiras etapas dos lançamentos de produtos. Esses ambientes de cuidado podem gerenciar eventos adversos e administrar terapias que não foram adaptadas para uso ambulatorial. Os programas de local de cuidado dos pagadores estão, no entanto, direcionando infusões adequadas para ambientes de menor custo. Essa pressão pode moderar o crescimento do canal hospitalar mesmo quando o número de terapias direcionadas aprovadas aumenta.
As farmácias especializadas e os ambientes de cuidado domiciliar têm projeção de crescimento a um CAGR de 19,5% até 2032. O crescimento está vinculado a incentivos dos pagadores, codesenvolvimento de medicamento-dispositivo e programas de reformulação subcutânea que podem tornar a administração domiciliar mais prática. As farmácias especializadas também podem apoiar arranjos de distribuição limitada, educação do paciente e coordenação da cadeia de frio para terapias complexas. O setor de entrega direcionada de medicamentos deve atender às expectativas de serviço e qualidade à medida que a administração se expande além dos hospitais. A acreditação da Comissão de Acreditação para Cuidados de Saúde ou da URAC, juntamente com a conformidade com o Capítulo 1079 da Farmacopeia dos Estados Unidos para armazenamento e transporte, pode ser importante para o acesso a esses arranjos. Os centros de infusão ambulatorial e os consultórios médicos ocupam uma posição intermediária ao oferecer administração de menor custo enquanto mantêm a supervisão clínica.
Análise Geográfica
América do Norte
A América do Norte representou 43,7% do tamanho do mercado de entrega direcionada de medicamentos em 2026. A região se beneficia de um grande mercado de lançamento farmacêutico, redes estabelecidas de cuidados especializados e uma concentração de desenvolvedores de conjugados anticorpo-fármaco e terapias de RNA. O processo de aprovação acelerada da Agência de Alimentos e Medicamentos dos Estados Unidos e o marco de diagnósticos complementares apoiam o desenvolvimento integrado de medicina de precisão. A Roche recebeu aprovação da Agência de Alimentos e Medicamentos dos Estados Unidos em 2025 para o Ensaio VENTANA MET RxDx para identificar certos pacientes com câncer de pulmão de células não pequenas elegíveis para o tratamento com EMRELIS. A região também possui uma estrutura de reembolso que apoia biológicos especializados, o que sustenta sua posição de receita. O Canadá está adicionando capacidade por meio da instalação planejada de nanopartículas lipídicas em Vancouver da Evonik, apoiada pelo governo federal canadense.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de expansão a um CAGR de 17,5% até 2032, tornando-a a geografia de crescimento mais rápido. A China está se tornando uma importante fonte de ativos de conjugados anticorpo-fármaco licenciáveis, enquanto a Coreia do Sul e a Índia estão fortalecendo seus papéis de fabricação. A LOTTE BIOLOGICS está construindo um campus biológico comercial em Songdo para operações em 2027, enquanto desenvolve uma presença de fabricação dupla na América do Norte e na Ásia. Essa abordagem pode dar aos desenvolvedores maior flexibilidade de fornecimento à medida que a demanda por biológicos complexos cresce. A China aprovou 4 conjugados anticorpo-fármaco de origem doméstica entre 2025 e meados de 2026, de acordo com o material fornecido. A PMDA do Japão tem alinhado cada vez mais o cronograma de revisão de oncologia de precisão com a Agência de Alimentos e Medicamentos dos Estados Unidos e a Agência Europeia de Medicamentos, o que pode reduzir atrasos no acesso. O alinhamento regulatório e a capacidade de produção regional provavelmente permanecerão importantes para o mercado de entrega direcionada de medicamentos.
Europa, Oriente Médio e África e América do Sul
A Europa possui uma base de fabricação de biológicos madura e se beneficia do esquema PRIME da Agência Europeia de Medicamentos para medicamentos que possam proporcionar melhoria significativa em relação às opções existentes. A França está adicionando capacidade de fabricação de conjugados anticorpo-fármaco por meio da expansão planejada de liofilização da Axplora em sua unidade de Le Mans, apoiada por um compromisso mais amplo de 100 milhões de EUR no material fornecido. O Oriente Médio e a África oferecem uma oportunidade menor, mas em desenvolvimento, à medida que os países do Conselho de Cooperação do Golfo investem em fabricação farmacêutica local e harmonização regulatória. A América do Sul está ganhando atenção por meio de programas de acesso negociados pelo governo para terapias de RNA para doenças raras. A ANVISA do Brasil está se alinhando com os padrões de química, fabricação e controles da Agência de Alimentos e Medicamentos dos Estados Unidos para biológicos complexos, embora os cronogramas de reembolso e aquisição permaneçam como barreiras. Essas geografias mistas ampliam a oportunidade de longo prazo para o mercado de entrega direcionada de medicamentos, mas o progresso comercial variará com o financiamento local, a capacidade regulatória e a infraestrutura de cuidados especializados.
Cenário Competitivo
Concentração do Mercado
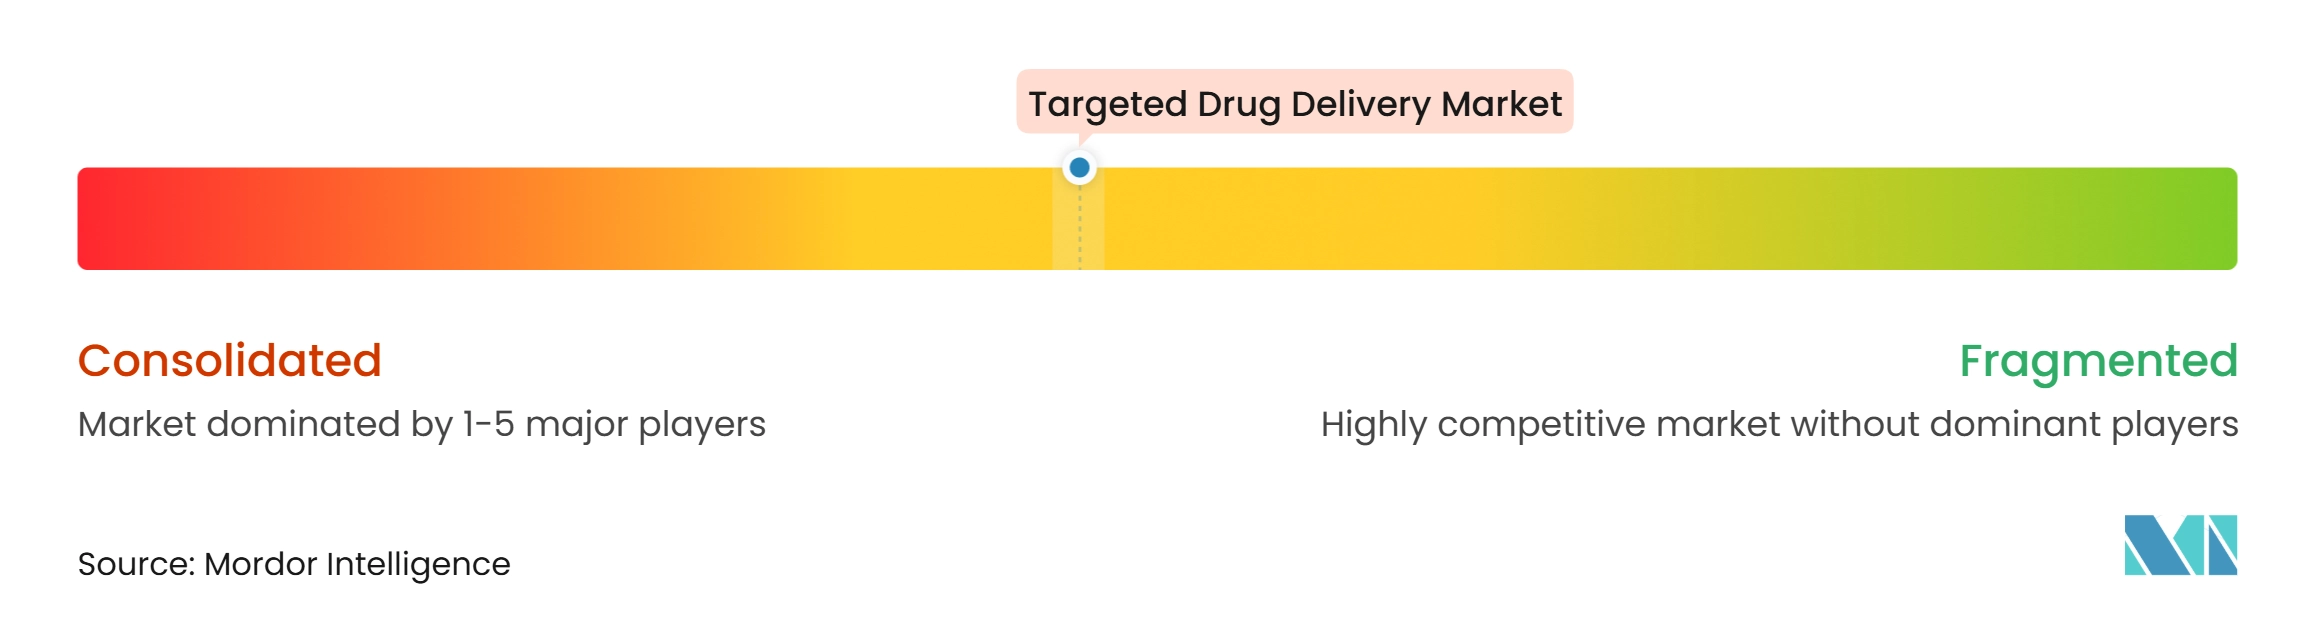
O mercado de entrega direcionada de medicamentos é moderadamente concentrado no nível de receita de produtos, mas permanece fragmentado ao longo do pipeline clínico. Roche, Pfizer, AbbVie, Daiichi Sankyo, AstraZeneca, Gilead e Alnylam são participantes comerciais estabelecidos em conjugados anticorpo-fármaco e entrega de RNA. O pipeline mais amplo inclui muitos originadores nos Estados Unidos, Europa, Japão, Coreia do Sul e China. Essa combinação incentiva as grandes empresas farmacêuticas a buscar plataformas de entrega diferenciadas, e não apenas ativos individuais. O mercado tem mais de 400 programas clínicos ativos no material fornecido, o que indica que novos entrantes ainda têm caminhos para o desenvolvimento. A concorrência é, portanto, moldada pela escolha do alvo, química de conjugação, design de carga útil, especificidade de entrega, evidências clínicas e acesso à fabricação.
As aquisições e alianças de plataformas tornaram-se uma rota competitiva importante. A Alnylam anunciou uma parceria estratégica com a Inceptive em junho de 2026 para combinar dados de interferência de RNA com uma plataforma de inteligência artificial para a descoberta de candidatos de interferência de RNA de próxima geração. A Alnylam também investiu 250 milhões de USD em sua plataforma de fabricação por ligação enzimática siRELIS para reduzir os custos de produção e expandir a capacidade, conforme descrito no material fornecido. Pfizer e Innovent firmaram uma colaboração cobrindo 12 programas de conjugados anticorpo-fármaco e multiespecíficos em maio de 2026, com 650 milhões de USD antecipados e até 10,5 bilhões de USD em marcos. Essas ações mostram que a vantagem competitiva depende cada vez mais do acesso a plataformas escaláveis e diferenciadas.
Espaços em branco permanecem em alvos emergentes e em sistemas de entrega que podem alcançar tecidos além do fígado. CDH17, DLL3 e c-MET estão recebendo atenção de desenvolvimento, enquanto sistemas de nanopartículas lipídicas extra-hepáticas poderiam expandir a entrega para indicações pulmonares, do sistema nervoso central e cardiovasculares. O mercado de entrega direcionada de medicamentos também tem demanda crescente por tecnologias de fabricação que possam produzir moléculas complexas de forma confiável em escala comercial. O Programa de Tecnologia Emergente da Agência de Alimentos e Medicamentos dos Estados Unidos pode apoiar o engajamento precoce em novos métodos de fabricação, o que é relevante para desenvolvedores que buscam novos processos. Alnylam, Roche, Pfizer e outras empresas líderes estão, portanto, combinando o desenvolvimento de produtos com estratégias de plataforma, diagnóstico e fabricação. Isso pode preservar a posição das empresas estabelecidas enquanto deixa espaço para especialistas que resolvem desafios de entrega, direcionamento ou produção.
Líderes do Setor de Entrega Direcionada de Medicamentos
-
Daiichi Sankyo Company, Limited
-
AstraZeneca plc
-
F. Hoffmann-La Roche Ltd
-
Pfizer Inc.
-
Alnylam Pharmaceuticals, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Entrega Direcionada de Medicamentos Empresas cobertas neste relatório
- Abbvie
- AFT Pharmaceuticals Limited
- Aquestive Therapeutics
- B. Braun
- Bausch Health
- Crossject SA
- Dr. Reddy’s Laboratories
- Eisai
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- Medtronic
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- UCB
- Viatris
Desenvolvimentos industriais recentes em Mercado de Entrega Direcionada de Medicamentos
- Agosto de 2026: A Evonik anunciou um investimento de 150 milhões de CAD, equivalente a 108 milhões de USD, em uma nova instalação de fabricação de produto farmacêutico GMP de nanopartículas lipídicas em Vancouver, Canadá, apoiada por até 68 milhões de CAD do governo federal canadense. A instalação oferecerá mais de 3 vezes a capacidade atual e está planejada para estar pronta para produção até o final de 2029.
- Novembro de 2025: A Agência de Alimentos e Medicamentos dos Estados Unidos aprovou o PADCEV combinado com KEYTRUDA como tratamento perioperatório para pacientes inelegíveis para cisplatina com câncer de bexiga músculo-invasivo, com base na Fase 3 EV-303 demonstrando uma redução de 60% no risco de recorrência da doença e uma redução de 50% no risco de morte em comparação com a cirurgia isolada.
- Maio de 2025: A Agência de Alimentos e Medicamentos dos Estados Unidos concedeu aprovação acelerada ao Emrelis da AbbVie para câncer de pulmão de células não pequenas não escamoso localmente avançado ou metastático com alta superexpressão de c-Met, juntamente com a aprovação da Agência de Alimentos e Medicamentos dos Estados Unidos para o Ensaio VENTANA MET RxDx da Roche como o primeiro diagnóstico complementar para expressão de c-Met em câncer de pulmão de células não pequenas.
Escopo do Relatório Global do Mercado de Entrega Direcionada de Medicamentos
De acordo com o escopo do relatório, a entrega direcionada de medicamentos é um método de administrar medicamentos diretamente a um local, tecido ou célula específico no corpo. Seu objetivo é melhorar a eficácia do tratamento enquanto reduz os efeitos sobre tecidos saudáveis e minimiza os efeitos colaterais.
O mercado de entrega direcionada de medicamentos é segmentado por tecnologia, carga útil, aplicação, usuário final e geografia. Por tecnologia, o mercado é segmentado em conjugados anticorpo-fármaco, nanopartículas lipídicas, sistemas de entrega de medicamentos lipossomais, nanopartículas poliméricas e micelas, imunoconjugados baseados em anticorpos monoclonais, oligonucleotídeos conjugados com ligantes e outras tecnologias. Por carga útil, o mercado é segmentado em cargas úteis de pequenas moléculas citotóxicas, RNA de interferência pequena, oligonucleotídeos antissenso, RNA mensageiro e outras cargas úteis. Por aplicação, o mercado é segmentado em oncologia, distúrbios genéticos e raros, doenças infecciosas, doenças cardiovasculares e metabólicas, distúrbios do sistema nervoso central, doenças autoimunes e inflamatórias e outras aplicações. Por usuário final, o mercado é segmentado em hospitais e centros especializados em câncer, centros de infusão ambulatorial e consultórios médicos, farmácias especializadas e ambientes de cuidado domiciliar e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Conjugados Anticorpo-Fármaco |
| Nanopartículas Lipídicas |
| Sistemas de Entrega de Medicamentos Lipossomais |
| Nanopartículas Poliméricas e Micelas |
| Imunoconjugados Baseados em Anticorpos Monoclonais |
| Oligonucleotídeos Conjugados com Ligantes |
| Outras Tecnologias |
| Cargas Úteis de Pequenas Moléculas Citotóxicas |
| RNA de Interferência Pequena |
| Oligonucleotídeos Antissenso |
| RNA Mensageiro |
| Outras Cargas Úteis |
| Oncologia |
| Distúrbios Genéticos e Raros |
| Doenças Infecciosas |
| Doenças Cardiovasculares e Metabólicas |
| Distúrbios do Sistema Nervoso Central |
| Doenças Autoimunes e Inflamatórias |
| Outras Aplicações |
| Hospitais e Centros Especializados em Câncer |
| Centros de Infusão Ambulatorial e Consultórios Médicos |
| Farmácias Especializadas e Ambientes de Cuidado Domiciliar |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tecnologia | Conjugados Anticorpo-Fármaco | |
| Nanopartículas Lipídicas | ||
| Sistemas de Entrega de Medicamentos Lipossomais | ||
| Nanopartículas Poliméricas e Micelas | ||
| Imunoconjugados Baseados em Anticorpos Monoclonais | ||
| Oligonucleotídeos Conjugados com Ligantes | ||
| Outras Tecnologias | ||
| Por Carga Útil | Cargas Úteis de Pequenas Moléculas Citotóxicas | |
| RNA de Interferência Pequena | ||
| Oligonucleotídeos Antissenso | ||
| RNA Mensageiro | ||
| Outras Cargas Úteis | ||
| Por Aplicação | Oncologia | |
| Distúrbios Genéticos e Raros | ||
| Doenças Infecciosas | ||
| Doenças Cardiovasculares e Metabólicas | ||
| Distúrbios do Sistema Nervoso Central | ||
| Doenças Autoimunes e Inflamatórias | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais e Centros Especializados em Câncer | |
| Centros de Infusão Ambulatorial e Consultórios Médicos | ||
| Farmácias Especializadas e Ambientes de Cuidado Domiciliar | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para a entrega direcionada de medicamentos até 2032?
Espera-se que o mercado de entrega direcionada de medicamentos atinja 35,6 bilhões de USD até 2032, a partir de 16,6 bilhões de USD em 2027, a um CAGR de 16,5%.
Qual tecnologia tem a maior posição de receita na entrega direcionada de medicamentos?
Os conjugados anticorpo-fármaco lideram a receita por tecnologia com uma participação de 28,7% em 2026.
Qual tecnologia de entrega está crescendo mais rapidamente?
As nanopartículas lipídicas têm projeção de crescimento a um CAGR de 18,5% até 2032, à medida que as terapias de RNA se expandem para mais indicações.
Por que a oncologia é importante para a entrega direcionada de medicamentos?
A oncologia representou 29,7% da receita em 2026 e se beneficia do uso crescente de conjugados anticorpo-fármaco em contextos de tratamento mais precoces.
Qual região tem a base de receita mais sólida?
A América do Norte detinha 43,7% da receita em 2026, apoiada por cuidados especializados, vias regulatórias e atividade de lançamento farmacêutico.
Qual é o principal desafio de fabricação para terapias direcionadas?
A produção requer capacidade especializada para fabricação de anticorpos, síntese de carga útil, conjugação, formulação e envase estéril, o que pode atrasar o aumento de escala.