
Tamaño y Participación del Mercado de Administración Dirigida de Fármacos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 16.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 35.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Administración Dirigida de Fármacos por Mordor Intelligence
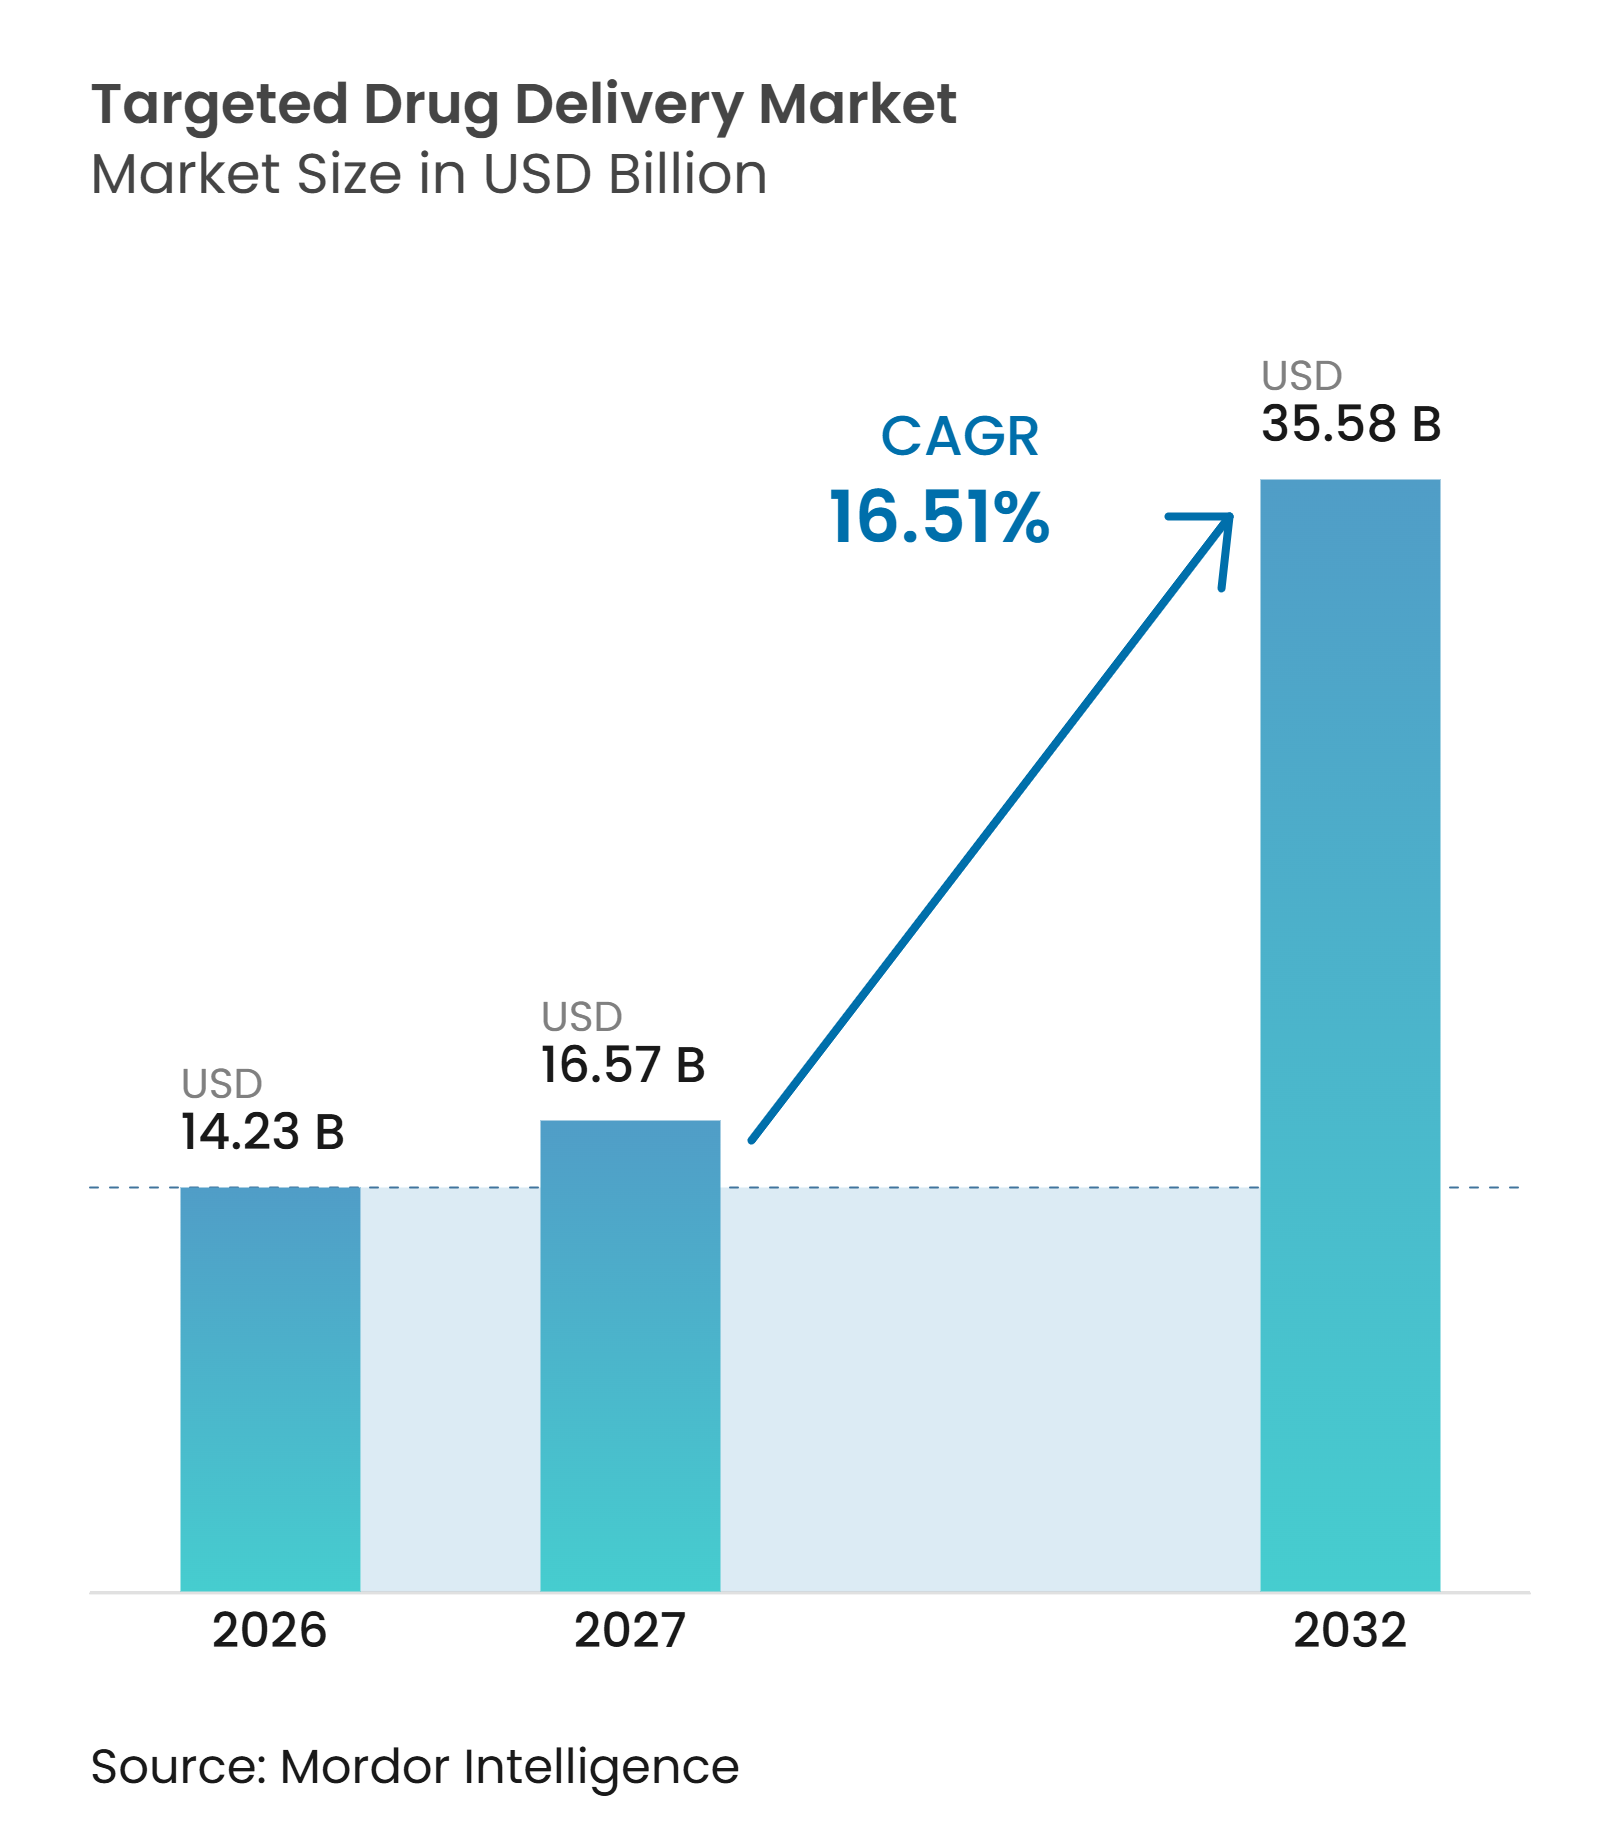
Se espera que el tamaño del Mercado de Administración Dirigida de Fármacos aumente de 14,23 mil millones de USD en 2026 a 16,57 mil millones de USD en 2027 y alcance los 35,58 mil millones de USD para 2032, creciendo a una CAGR del 16,51% durante 2027-2032.
El mercado de administración dirigida de fármacos avanza hacia tratamientos que sitúan las terapias activas más cerca de dianas moleculares definidas, lo que puede reducir la exposición sistémica y favorecer una atención más precisa. Los conjugados anticuerpo-fármaco y las nanopartículas lipídicas son fundamentales en este cambio, ya que combinan la ciencia biológica establecida con enfoques de administración que pueden adaptarse a nuevas dianas. Los diagnósticos complementarios están vinculándose cada vez más a las decisiones de tratamiento, lo que puede crear grupos de pacientes más definidos para los medicamentos dirigidos. La capacidad de fabricación sigue siendo una restricción determinante, dado que la producción de anticuerpos, la síntesis de enlazadores y cargas útiles, la conjugación, la formulación y el llenado-acabado estéril requieren controles especializados. El mercado de administracin dirigida de fármacos también se beneficia del uso más temprano de terapias de precisión en el tratamiento del cáncer y de los programas de ARN que van más allá de las vacunas hacia enfermedades crónicas y raras.
Conclusiones Clave del Informe
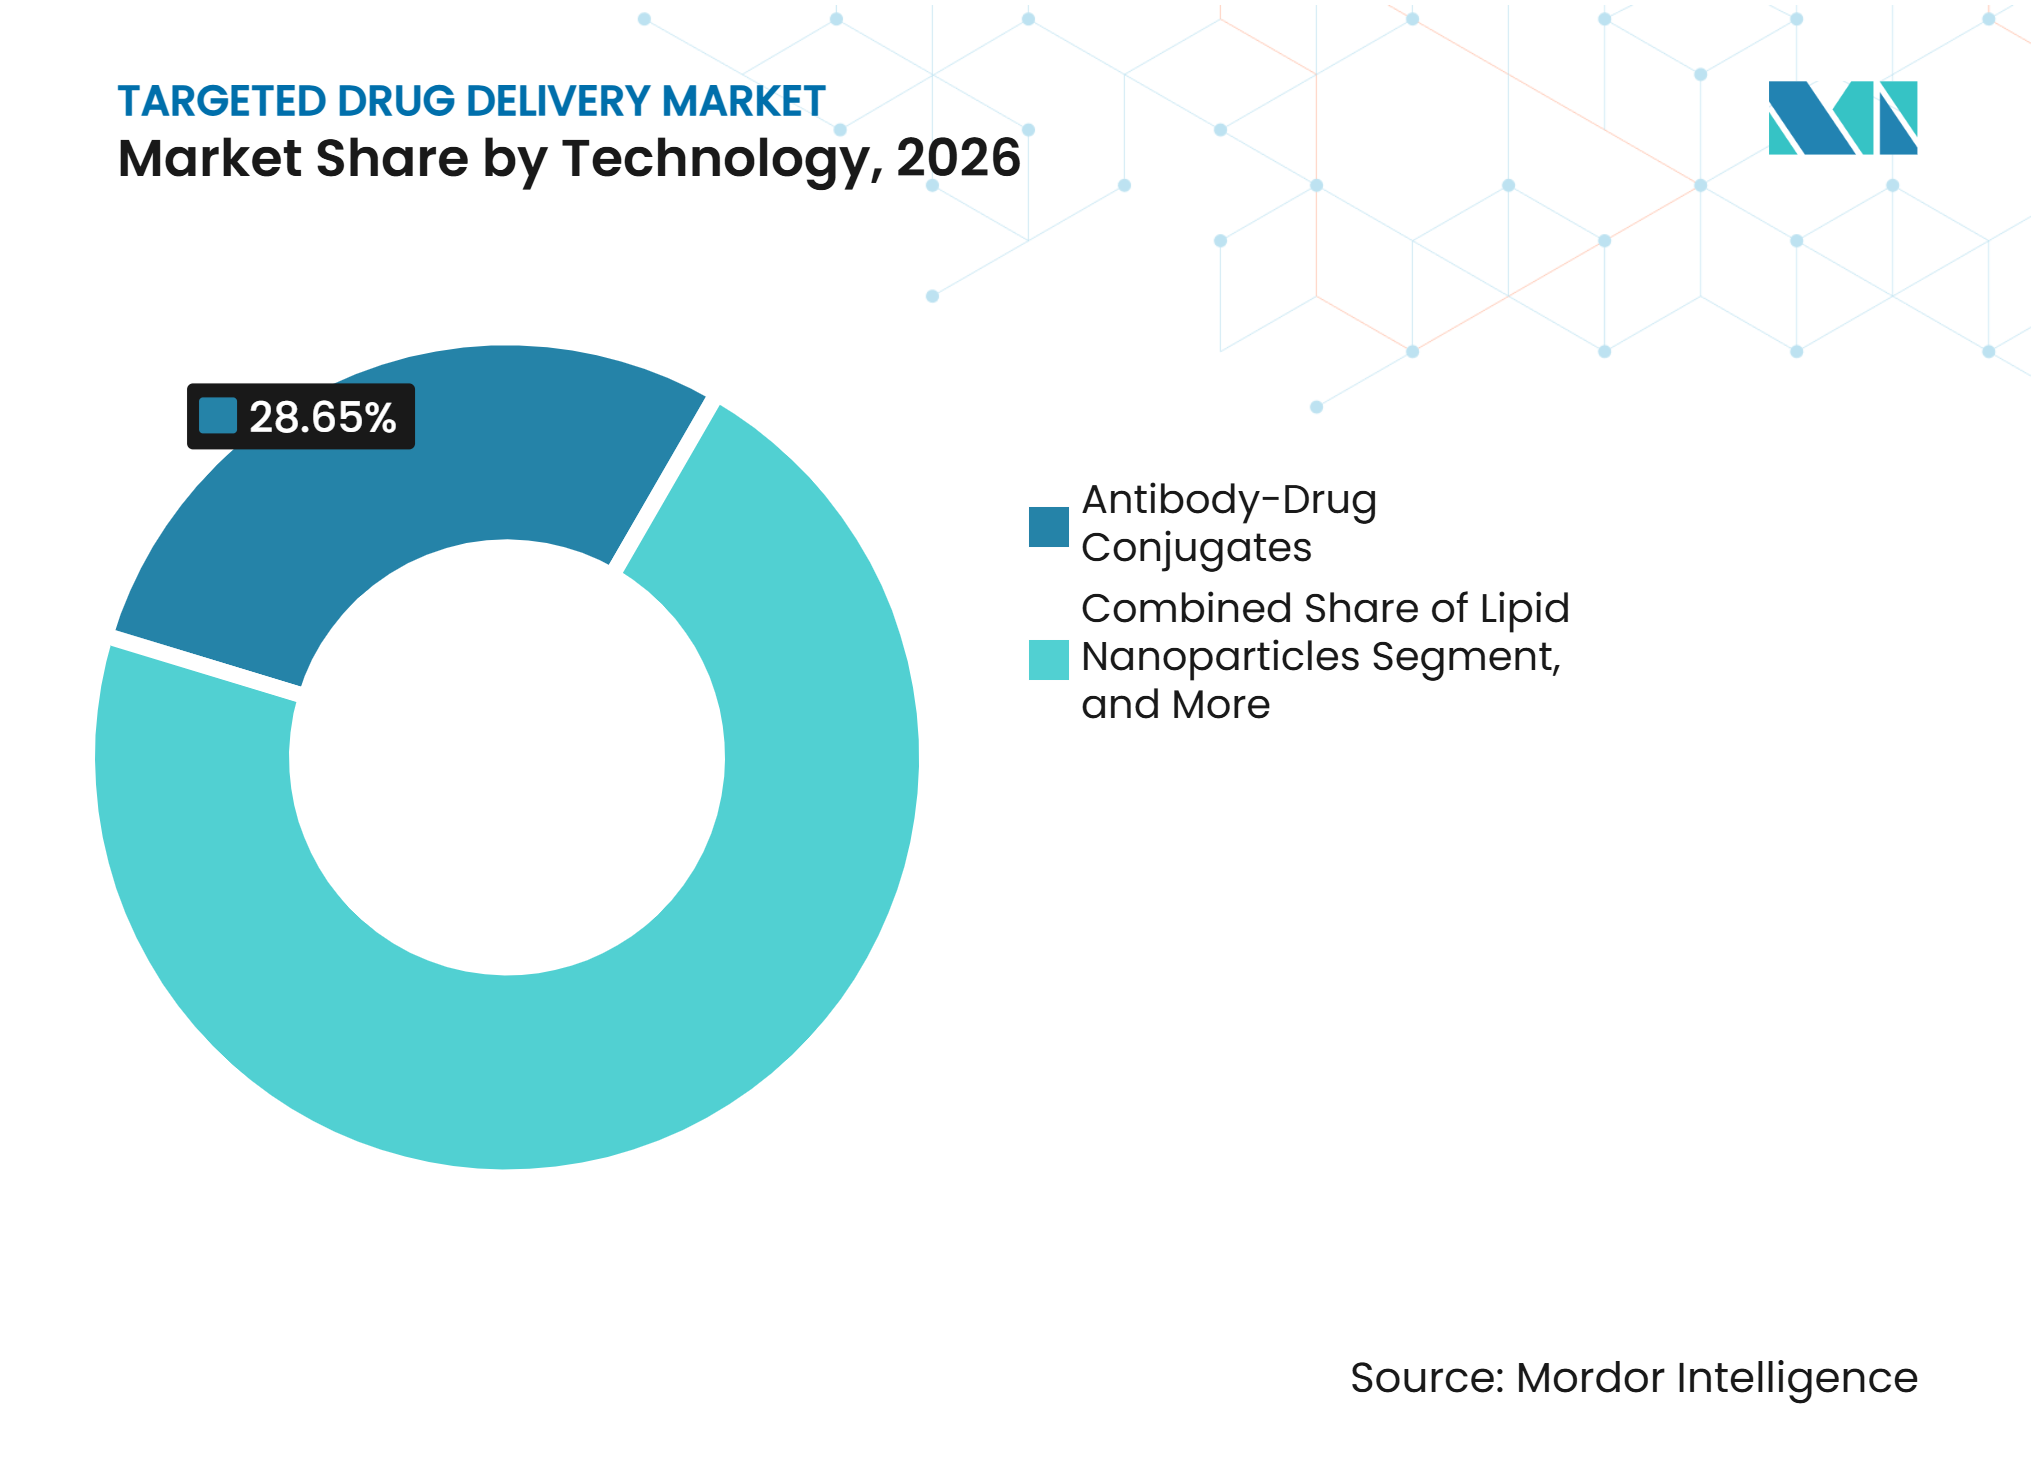
- Por tecnología, los conjugados anticuerpo-fármaco representaron el 28,7% de la participación del mercado de administración dirigida de fármacos en 2026, mientras que se proyecta que las nanopartículas lipídicas crezcan a una CAGR del 18,5% hasta 2032.
- Por carga útil, las cargas útiles de pequeñas moléculas citotóxicas representaron el 22,9% de los ingresos en 2026, mientras que se prevé que el ARN mensajero se expanda a una CAGR del 18,8% hasta 2032.
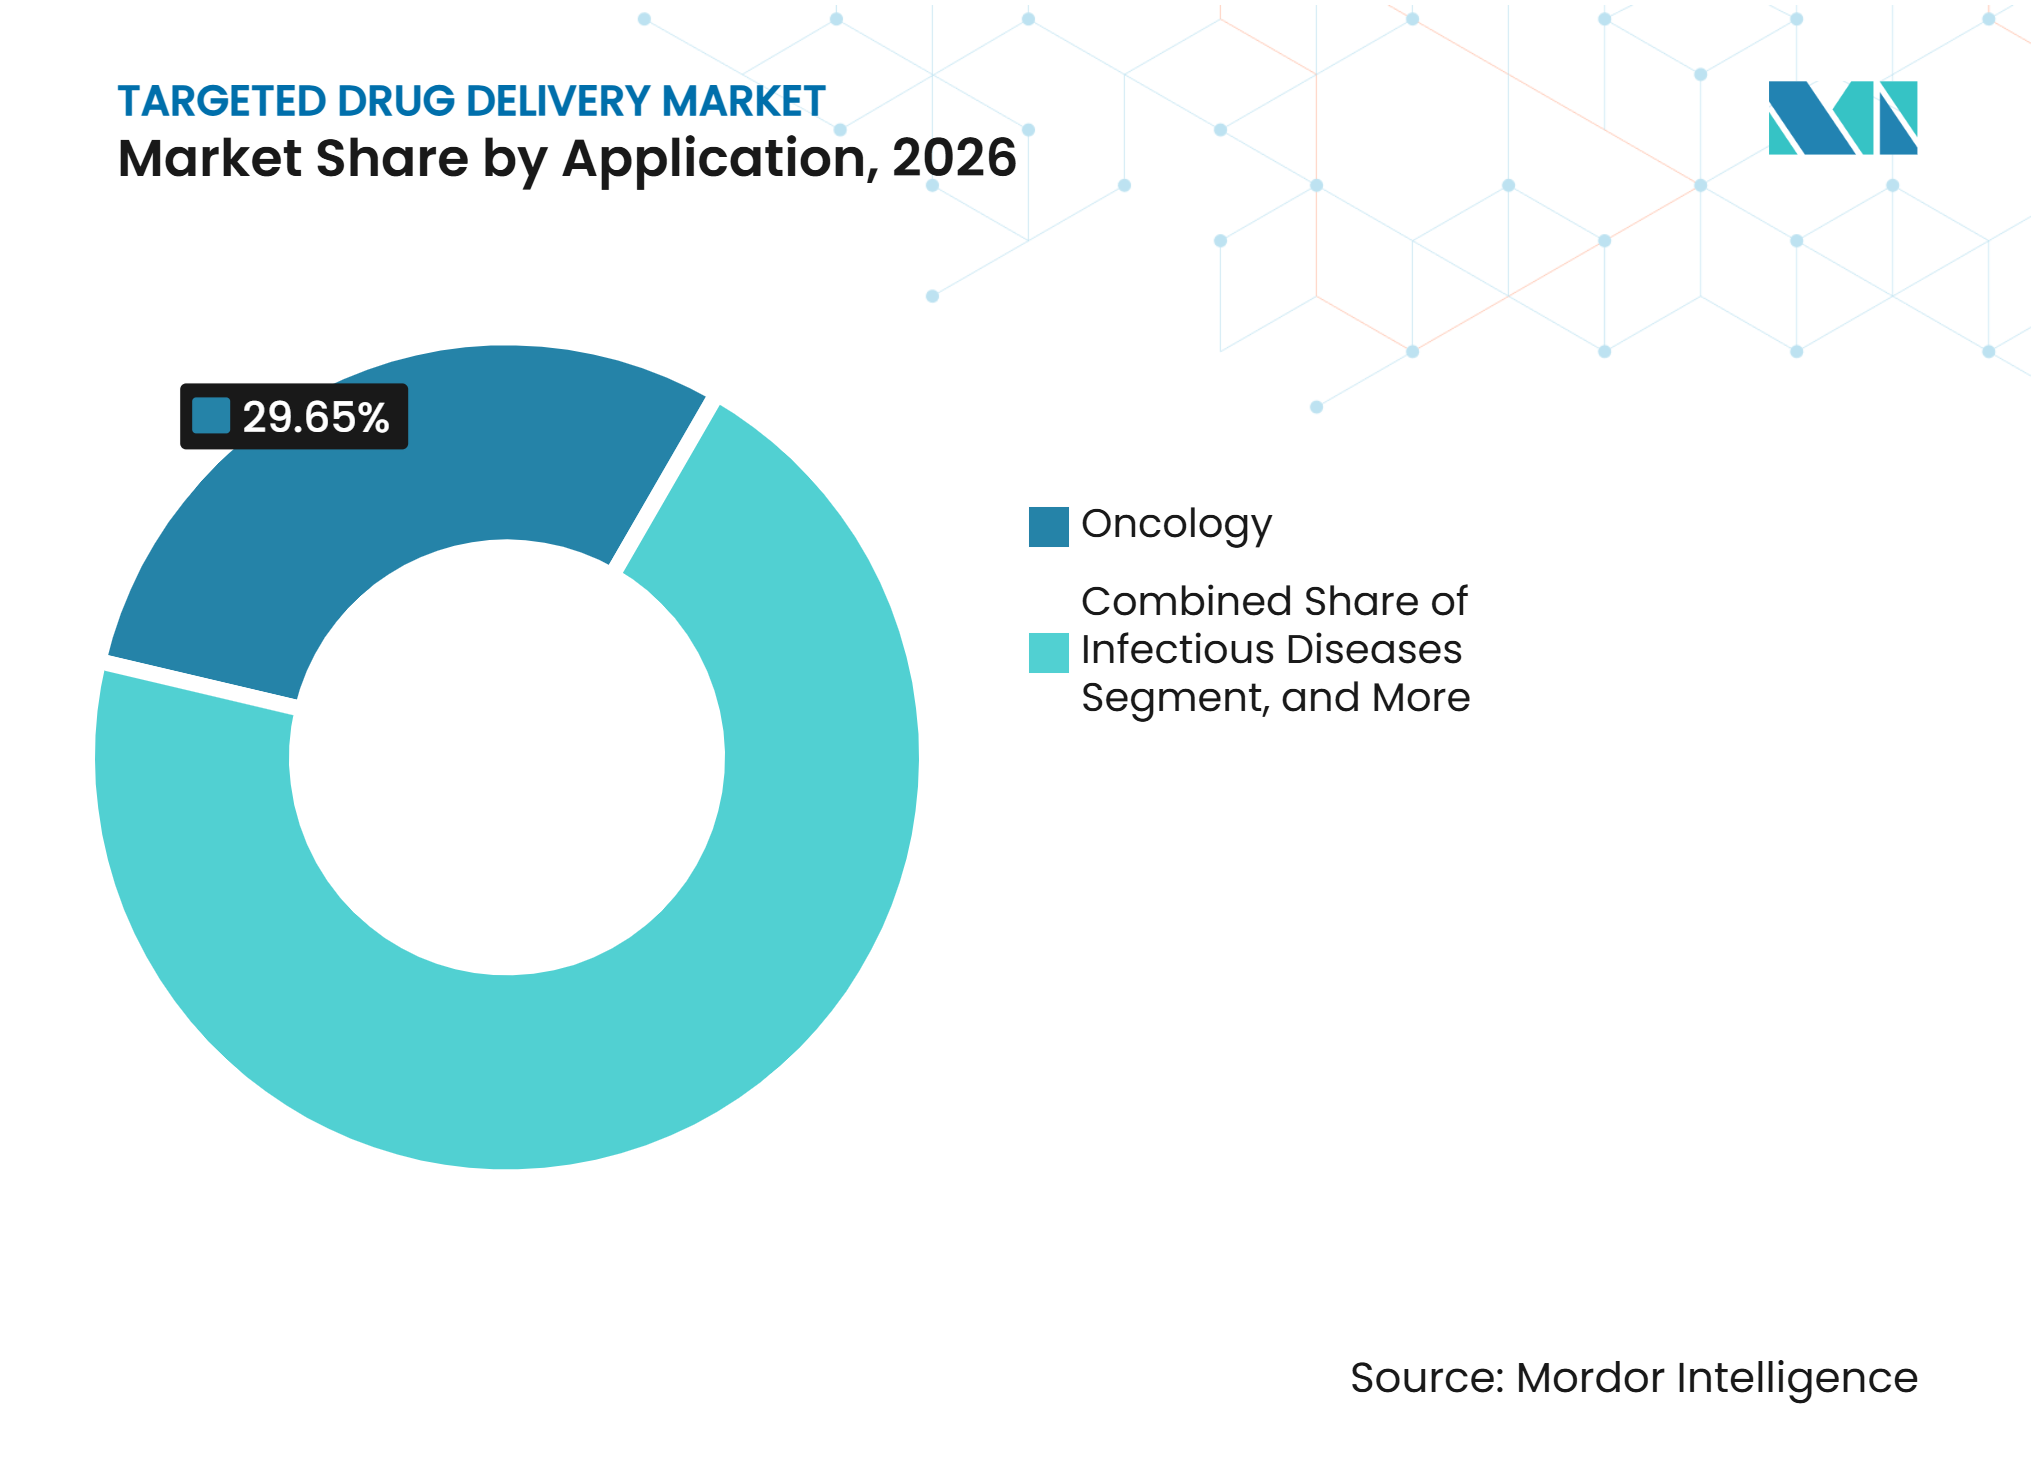
- Por aplicación, la oncología representó el 29,7% de la participación del mercado de administración dirigida de fármacos en 2026, mientras que se proyecta que las enfermedades infecciosas avancen a una CAGR del 19,9% hasta 2032.
- Por usuario final, los hospitales y centros oncológicos especializados representaron el 39,8% de los ingresos en 2026, mientras que se prevé que las farmacias especializadas y los entornos de atención domiciliaria crezcan a una CAGR del 19,5% hasta 2032.
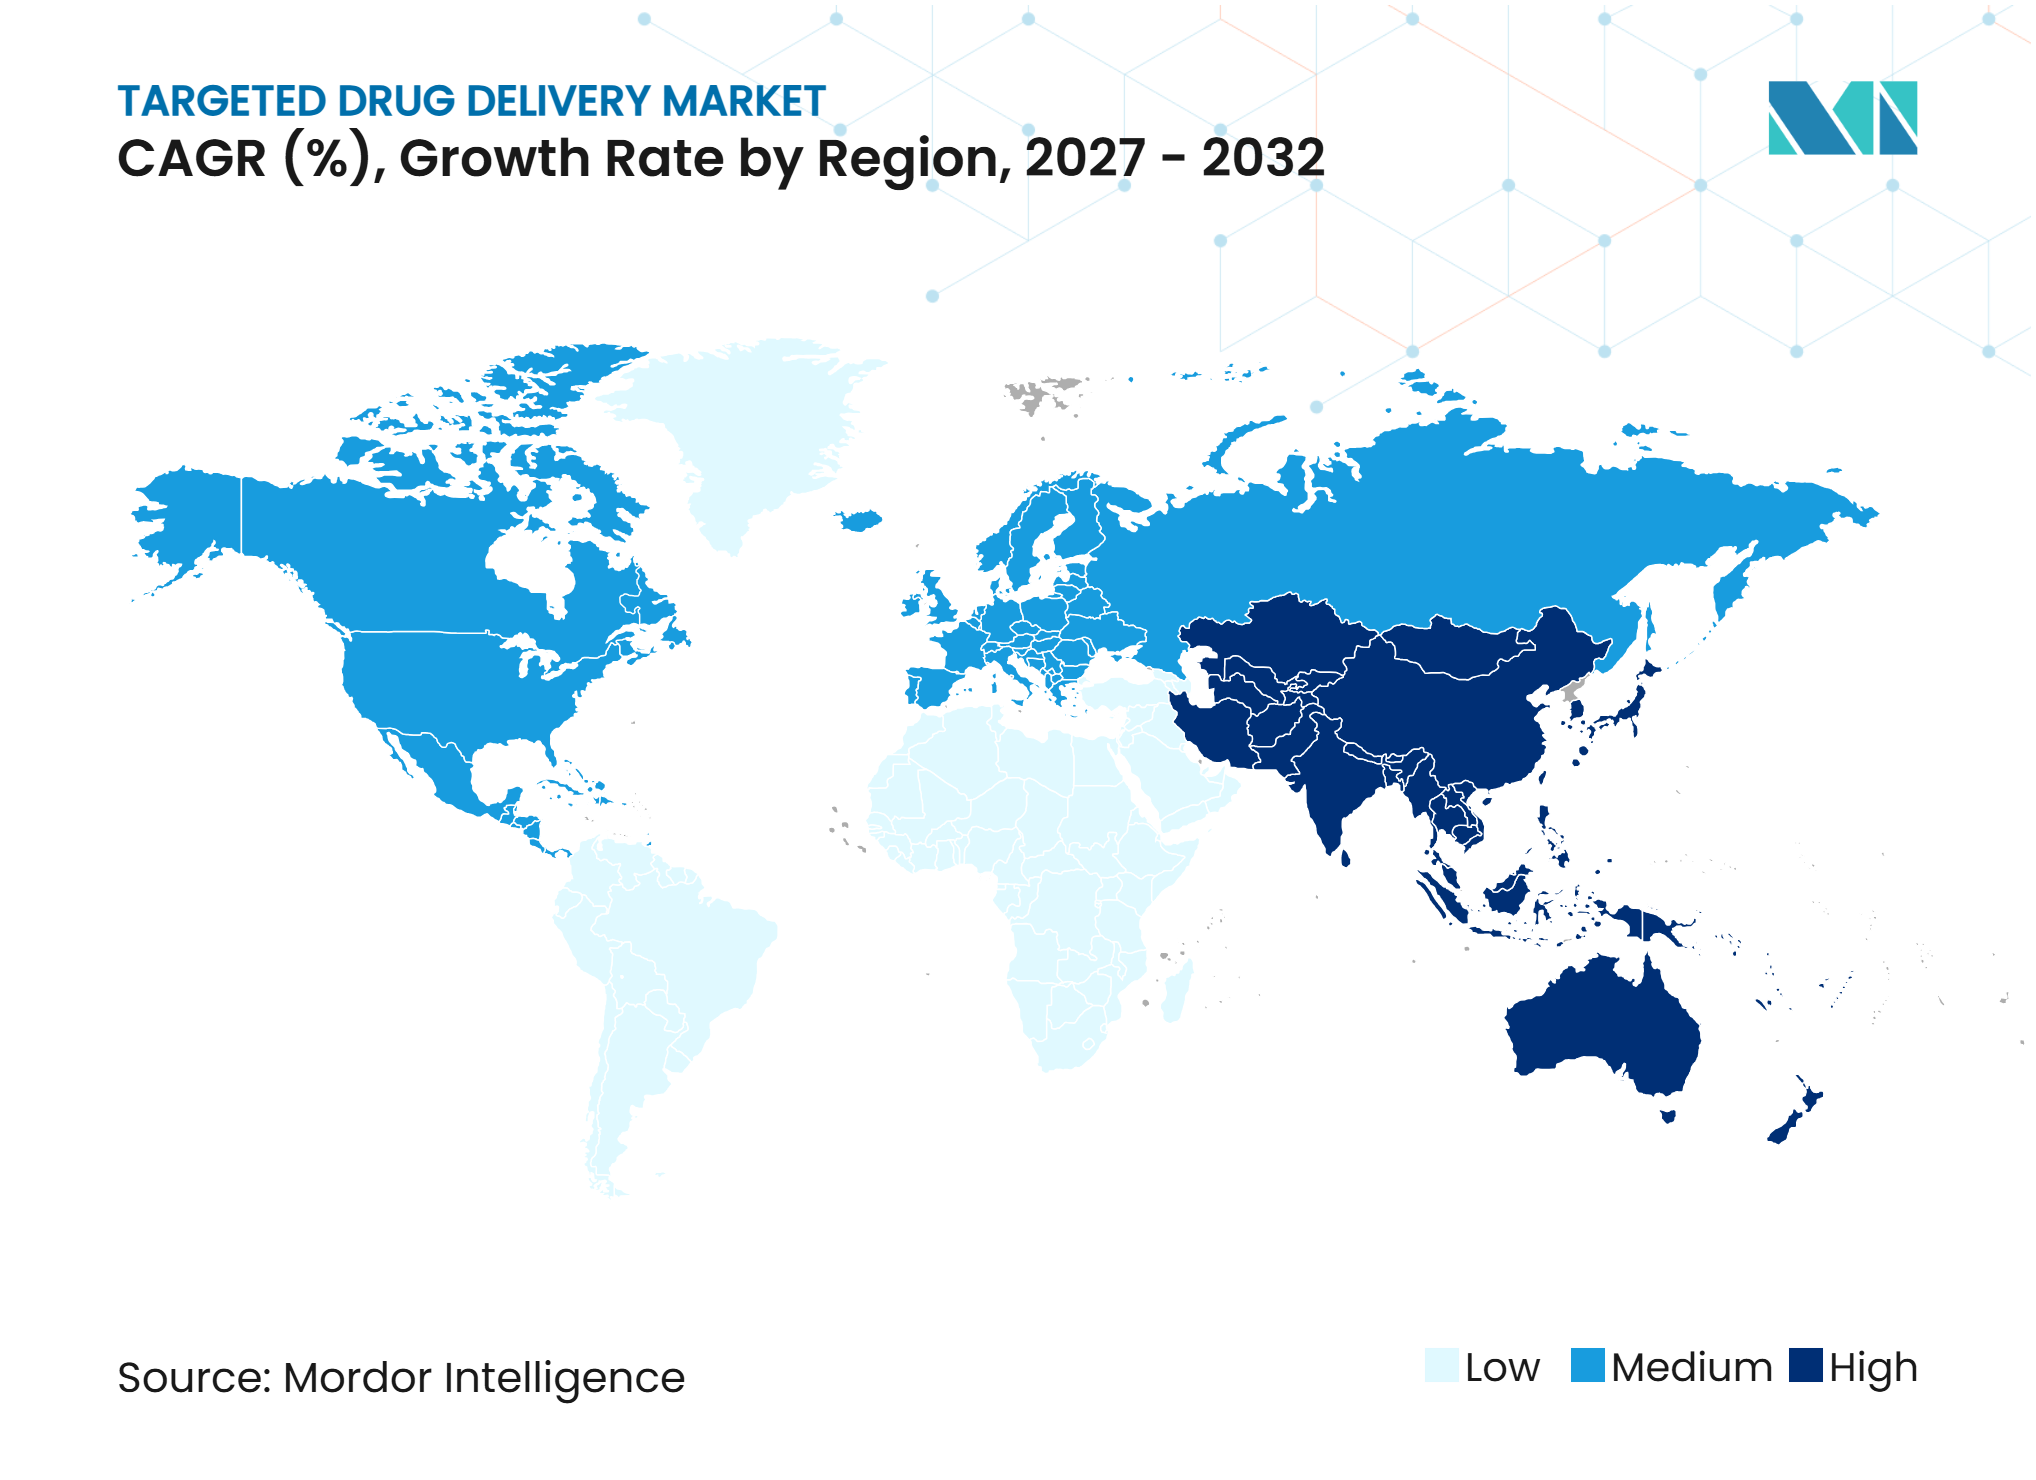
- Por geografía, América del Norte representó el 43,7% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 17,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Oncología y Enfermedades Crónicas | +3.40% | Global, con mayor intensidad en América del Norte, Europa y Asia Oriental | Largo plazo (≥ 4 años) |
| Expansión de los Programas de Medicina de Precisión | +2.60% | América del Norte, Europa, mercados principales de Asia-Pacífico incluidos China, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Validación Comercial de las Plataformas de Conjugados Anticuerpo-Fármaco y Nanopartículas Lipídicas | +3.00% | Global, con América del Norte y Europa como mercados de ingresos y Asia-Pacífico como centro de fabricación e investigación | Corto plazo (≤ 2 años) |
| Adopción Creciente de Terapéuticos de ARN y Edición Génica | +2.40% | América del Norte y Europa, con rápida adopción en Asia-Pacífico y Oriente Medio a través de programas de vacunas | Mediano plazo (2-4 años) |
| Las Plataformas de Administración Extrahepática Abren Nuevos Tejidos | +1.60% | América del Norte y Europa en investigación temprana, con actividad clínica creciente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Selección de Dianas Guiada por Diagnósticos Complementarios | +1.30% | América del Norte y la Unión Europea, con extensión a Corea del Sur, Japón y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Carga de Oncología y Enfermedades Crónicas Sostiene una Base de Dianas de Alto Volumen
La oncología sigue siendo la principal fuente de demanda para las plataformas de administración dirigida, dado que los desarrolladores continúan persiguiendo terapias para tumores sólidos y cánceres hematológicos. La Administración de Alimentos y Medicamentos de los Estados Unidos había aprobado 14 conjugados anticuerpo-fármaco a principios de 2026, mientras que varios cientos de moléculas en investigación abordaban numerosas dianas antigénicas[1]. El mercado de administración dirigida de fármacos cuenta, por tanto, con un conjunto creciente de dianas que pueden respaldar el desarrollo de productos en distintos entornos de tratamiento. Algunos pacientes con cáncer urotelial avanzado y cáncer de mama triple negativo no llegan al tratamiento de segunda línea, lo que aumenta la necesidad clínica de utilizar terapias eficaces de forma más temprana. Este patrón de tratamiento respalda el avance de los conjugados anticuerpo-fármaco hacia la atención de primera línea y perioperatoria. También incrementa la importancia comercial de los tratamientos capaces de abordar grupos de pacientes definidos por biomarcadores antes de que la progresión de la enfermedad limite las opciones terapéuticas.
La Validación Comercial de las Plataformas de Conjugados Anticuerpo-Fármaco y Nanopartículas Lipídicas Crea un Ciclo de Inversión Autorreforzante
Los resultados comerciales de los productos establecidos están contribuyendo a validar tanto las plataformas de conjugados anticuerpo-fármaco como las de nanopartículas lipídicas. Alnylam reportó 3 mil millones de USD en ingresos netos de productos en 2025, un incremento del 81%, con un crecimiento respaldado por AMVUTTRA tras su aprobación ampliada para la miocardiopatía amiloide por transtiretina. Estos resultados explican por qué el mercado de administración dirigida de fármacos atrae inversiones en química de plataformas, diseño de cargas útiles y fabricación, y no solo en candidatos a medicamentos individuales. Los desarrolladores buscan métodos de conjugación específicos de sitio, enlazadores de nueva generación y sistemas de administración diseñados para órganos selectivos. Este ciclo de inversión puede fortalecer la base de suministro, aunque los complejos requisitos de producción siguen limitando la velocidad a la que puede expandirse la capacidad.
La Adopción Creciente de Terapéuticos de ARN y Edición Génica Extiende la Administración Más Allá de la Oncología
Las terapias de ARN están ampliando el uso clínico de los sistemas de administración dirigida más allá de la oncología. mRNA-4157, la terapia individualizada de neoantigenos de Moderna desarrollada con Merck, reportó una reducción del 44% en el riesgo de recurrencia del cáncer frente a la monoterapia con pembrolizumab en los resultados de Fase 3 de 2026. Este resultado introduce la administración de ARNm en un entorno oncológico de fase avanzada y respalda el interés en enfoques de tratamiento oncológico individualizado. El mercado de administración dirigida de fármacos también incluye programas de ARN de interferencia pequeño conjugados con GalNAc que se están expandiendo hacia poblaciones cardiometabólicas. Alnylam ha llevado AMVUTTRA más allá de la polineuropatía rara hacia la miocardiopata amiloide por transtiretina. Este alcance terapéutico más amplio respalda la demanda de tecnologías de administración capaces de transportar cargas útiles de ARN a tejidos distintos del hígado.
Las Plataformas de Administración Extrahepática Abren Tejidos de Alto Valor Fuera del Hígado
La administración extrahepática es importante porque las formulaciones estándar de nanopartículas lipídicas pueden concentrarse sustancialmente en el hígado tras la administración sistémica. Una revisión de 2025 describió una acumulación hepática que oscilaba entre el 30% y el 90%, lo que puede limitar el acceso a otros tejidos. Los enfoques de direccionamiento selectivo de órganos buscan modificar la distribución tisular mediante la química lipídica y la composición de carga. La investigación sobre estos métodos ha demostrado el potencial de dirigir las cargas útiles hacia el pulmón, el bazo y los ganglios linfáticos[2]. ReCode Therapeutics inició el reclutamiento en Fase 2 para RCT2100 con ivacaftor para la fibrosis quística en noviembre de 2025 tras la autorización regulatoria. Estos avances hacen que las indicaciones pulmonares, del sistema nervioso central y cardiovasculares sean más relevantes para el mercado de administración dirigida de fármacos. También aumentan la necesidad de una caracterización más sólida de la exposición tisular, la seguridad y la durabilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Complejidad de Desarrollo y Fabricación | -2.9% | Global, con mayor presión sobre los participantes emergentes de Asia-Pacífico que carecen de infraestructura de bioconjugación establecida | Corto plazo (≤ 2 años) |
| Requisitos Estrictos de Caracterización y Regulación | -2.0% | América del Norte y la Unión Europea, donde los requisitos de química, fabricación y controles pueden retrasar las plataformas extrahepáticas y de nueva generación | Mediano plazo (2-4 años) |
| Direccionamiento In Vivo Variable y Heterogeneidad Tumoral | -1.6% | Global | Largo plazo (≥ 4 años) |
| Capacidad Comercial Limitada para Conjugados Complejos y Nanopartículas | -1.4% | Global, con alta presión en América del Norte y Europa donde la demanda comercial es mayor | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Alta Complejidad de Desarrollo y Fabricación Limita la Velocidad de Comercialización
La producción de un conjugado anticuerpo-fármaco o de una nanopartícula lipídica de grado GMP requiere la coordinación de la producción de anticuerpos, la síntesis de enlazadores y cargas útiles, la conjugación, la formulación y el llenado-acabado estéril. Cada etapa requiere controles de proceso estrechos, lo que dificulta la replicación rápida de la capacidad. MilliporeSigma invirtió 76 millones de USD para ampliar su centro de bioconjugación en San Luis, mientras que Veranova comprometió más de 50 millones de USD para añadir capacidad de bioconjugación cGMP en Devens, Massachusetts. Estos proyectos demuestran que el mercado de administración dirigida de fármacos depende tanto de la inversión en fabricación como del desarrollo científico. Los largos períodos de construcción y calificación pueden retrasar el alivio cuando los programas clínicos avanzan hacia estudios de fase tardía. Los patrocinadores que se aproximan al desarrollo de Fase 3 pueden, por tanto, enfrentarse a una intensa competencia por los espacios de fabricación calificados.
El Direccionamiento In Vivo Variable y la Heterogeneidad Tumoral Limitan la Durabilidad de la Respuesta
La biología tumoral puede limitar la durabilidad incluso de las plataformas de administración dirigida más establecidas. Más del 80% de los conjugados anticuerpo-fármaco que entraron en ensayos clínicos concluyeron en Fase I o Fase II, con la heterogeneidad antigénica, la expresión variable, la internalización deteriorada y la resistencia adquirida entre las causas citadas. Estas limitaciones implican que la selección de un único antígeno puede no proporcionar un control duradero en tumores con células diversas. Los desarrolladores están respondiendo con diseños biespecíficos y de carga útil dual que buscan abordar más de 1 vía biológica. Esta dirección de diseño es relevante para el mercado de administración dirigida de fármacos porque desplaza el desarrollo de productos hacia arquitecturas de direccionamiento más complejas. El enfoque puede mejorar la relevancia de las plataformas en cánceres difíciles, pero también puede aumentar las exigencias de desarrollo, seguridad y fabricación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Los Conjugados Anticuerpo-Fármaco Lideran Mientras las Nanopartículas Lipídicas se ExpandenLos conjugados anticuerpo-fármaco representaron el 28,7% del tamaño del mercado de administración dirigida de fármacos en 2026, convirtiéndose en el segmento tecnológico más grande. La tecnología cuenta con la base comercial más amplia entre los enfoques de administración de precisión y ha avanzado desde entornos de tratamiento tardío hacia un uso más temprano en el tratamiento del cáncer. Enhertu generó 5 mil millones de USD en ingresos en 2025, mientras que 9 productos líderes de conjugados anticuerpo-fármaco generaron 14,3 mil millones de USD en conjunto. Estos productos demuestran que los anticuerpos cuidadosamente enlazados con cargas útiles citotóxicas pueden respaldar una actividad comercial sustancial. El papel clínico de los conjugados anticuerpo-fármaco también está cambiando a medida que los productos se consideran en entornos de primera línea, perioperatorios y con intención curativa. El uso más temprano puede ampliar el acceso de los pacientes, pero también puede acortar el intervalo para secuenciar terapias similares y aumentar la preocupación por la resistencia cruzada.
Se prevé que las nanopartículas lipídicas crezcan a una CAGR del 18,5% hasta 2032, la tasa más rápida entre los segmentos tecnológicos. Su crecimiento refleja un uso más amplio de los terapéuticos de ARN y un enfoque cada vez mayor en sistemas de administración más allá de las aplicaciones de vacunas. El mercado de administración dirigida de fármacos incluye sistemas liposomales, nanopartículas poliméricas, micelas, inmunoconjugados basados en anticuerpos monoclonales y oligonucleótidos conjugados con ligandos como un grupo diverso de tecnologías de apoyo. Los programas de ARN de interferencia pequeño conjugados con GalNAc están extendiendo la administración de oligonucleótidos hacia la enfermedad cardiometabólica, mientras que las nanopartículas poliméricas se están estudiando para cargas útiles combinadas en tumores sólidos. Evonik anunció una inversión de 150 millones de CAD, equivalente a 108 millones de USD, en una instalación GMP de nanopartículas lipídicas en Vancouver que está planificada para soportar más de 3 veces la capacidad actual. La revisión regulatoria de los productos de nanopartículas depende de evidencia que cubra la distribución del tamaño de partícula, la eficiencia de encapsulación y la identidad lipídica.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Carga Útil:
Las Moléculas Citotóxicas Mantienen su Escala Mientras el ARN Mensajero Crece Más RápidoLas cargas útiles de pequeñas moléculas citotóxicas representaron el 22,9% de los ingresos en 2026, la mayor participación entre las categorías de carga útil. Su papel establecido refleja el amplio uso de cargas útiles de auristatina, maitansinoide e inhibidores de topoisomerasa I en los conjugados anticuerpo-fármaco comerciales. Las cargas útiles de topoisomerasa I y tubulina representaron el 80% de los acuerdos de licencia clínica en el material fuente, lo que indica la dificultad de encontrar alternativas con un rendimiento terapéutico comparable. La industria de administración dirigida de fármacos depende de estas cargas útiles porque están respaldadas por experiencia clínica y métodos de conjugación establecidos. Sin embargo, la concentración en torno a clases de cargas útiles conocidas aumenta el valor de los mecanismos de carga útil diferenciados. Los desarrolladores están, por tanto, equilibrando las opciones citotóxicas probadas con programas que buscan mejorar la selectividad, la actividad y el manejo de la resistencia.
Se proyecta que el ARN mensajero crezca a una CAGR del 18,8% hasta 2032, la tasa más alta entre los tipos de carga útil. Su uso se está expandiendo desde las vacunas preventivas hacia la oncología terapéutica y las enfermedades genéticas. El resultado de Fase 3 de 2026 para mRNA-4157 proporcionó evidencia de que una terapia individualizada de neoantigenos puede alcanzar un criterio de valoración de eficacia de registro en oncología. Las cargas útiles de ARN de interferencia pequeño también se están desplazando fuera de las indicaciones hepáticas hacia la atención cardiovascular, mientras que los oligonucleótidos antisentido utilizan la conjugación con GalNAc para mejorar el acceso tisular. El mercado de administración dirigida de fármacos puede beneficiarse a medida que estas cargas útiles alcancen condiciones con grandes poblaciones de pacientes. La evaluación de seguridad preclínica y la orientación regulatoria para los terapéuticos basados en ARN siguen siendo importantes porque la distribución tisular, la respuesta inmune y la dosificación repetida pueden afectar los planes de desarrollo.
Por Aplicación:
La Oncología Aporta Ingresos Mientras las Enfermedades Infecciosas Añaden CrecimientoLa oncología representó el 29,7% del tamaño del mercado de administración dirigida de fármacos en 2026, convirtiéndose en el segmento de aplicación más grande. El segmento se beneficia de la amplitud de los conjugados anticuerpo-fármaco aprobados y del activo programa de desarrollo para tumores sólidos y cánceres hematológicos. La Administración de Alimentos y Medicamentos había aprobado 14 conjugados anticuerpo-fármaco a principios de 2026, y más de 400 candidatos se encontraban en desarrollo clínico activo. Los programas oncológicos han avanzado frecuentemente a través de vías regulatorias aceleradas, lo que permite que los productos dirigidos lleguen al uso comercial antes que muchos programas en otras áreas terapéuticas. Los trastornos genéticos y raros son otra aplicación establecida porque el ARN de interferencia pequeño liposomal y los oligonucleótidos conjugados con GalNAc pueden abordar condiciones como la amiloidosis hereditaria por transtiretina, la hiperoxaluria primaria y la quilomicronemia familiar.
Se espera que las enfermedades infecciosas crezcan a una CAGR del 19,9% hasta 2032, la tasa de aplicación más rápida en el mercado de administración dirigida de fármacos. La categoría está respaldada por programas de ARNm y nanopartículas lipídicas para enfermedades respiratorias estacionales, patógenos emergentes y aplicaciones antimicrobianas. Molecular Therapy Nucleic Acids describió 2026 como un período en el que los terapéuticos de ARN se extendían desde las vacunas hacia indicaciones crónicas. Esta dirección puede crear una demanda que no dependa únicamente de condiciones pandémicas. Las enfermedades cardiovasculares y metabólicas también están ganando relevancia a medida que los productos de interferencia por ARN respaldan enfoques de dosificación menos frecuentes. Las indicaciones del sistema nervioso central, autoinmunes e inflamatorias se encuentran en etapas más tempranas de desarrollo, pero podrían volverse más importantes a medida que mejore la administración extrahepática.

Por Usuario Final:
Los Hospitales Mantienen los Ingresos Mientras los Entornos de Atención Domiciliaria CrecenLos hospitales y centros oncológicos especializados representaron el 39,8% de los ingresos por usuario final en 2026. Su posición refleja la supervisión clínica, la capacidad de infusión y la logística de cadena de frío necesarias para muchos conjugados anticuerpo-fármaco intravenosos, formulaciones de nanopartículas lipídicas y biológicos complejos. El mercado de administración dirigida de fármacos sigue estrechamente vinculado a los departamentos ambulatorios hospitalarios y a las salas de infusión especializadas durante las primeras etapas del lanzamiento de productos. Estos entornos de atención pueden gestionar eventos adversos y administrar terapias que no han sido adaptadas para uso ambulatorio. Sin embargo, los programas de lugar de atención de los pagadores están dirigiendo las infusiones apropiadas hacia entornos de menor costo. Esta presión puede moderar el crecimiento del canal hospitalario incluso cuando aumenta el número de terapias dirigidas aprobadas.
Se proyecta que las farmacias especializadas y los entornos de atención domiciliaria crezcan a una CAGR del 19,5% hasta 2032. El crecimiento está vinculado a los incentivos de los pagadores, el codesarrollo de fármacos y dispositivos, y los programas de reformulación subcutánea que pueden hacer más práctica la administración domiciliaria. Las farmacias especializadas también pueden respaldar acuerdos de distribución limitada, educación del paciente y coordinación de la cadena de frío para terapias complejas. La industria de administración dirigida de fármacos debe cumplir con las expectativas de servicio y calidad a medida que la administración se desplaza fuera de los hospitales. La acreditación de la Comisión de Acreditación para la Atención Médica o URAC, junto con el cumplimiento del Capítulo 1079 de la Farmacopea de los Estados Unidos para almacenamiento y transporte, puede ser importante para el acceso a estos acuerdos. Los centros de infusión ambulatoria y los consultorios médicos ocupan una posición intermedia al ofrecer una administración de menor costo manteniendo la supervisión clínica.
Análisis Geográfico
América del Norte
América del Norte representó el 43,7% del tamaño del mercado de administración dirigida de fármacos en 2026. La región se beneficia de un gran mercado de lanzamiento farmacéutico, redes de atención especializada establecidas y una concentración de desarrolladores de conjugados anticuerpo-fármaco y terapias de ARN. El proceso de aprobación acelerada de la Administración de Alimentos y Medicamentos y el marco de diagnósticos complementarios respaldan el desarrollo integrado de medicina de precisión. Roche recibió la aprobación de la Administración de Alimentos y Medicamentos en 2025 para el Ensayo VENTANA MET RxDx para identificar ciertos pacientes con cáncer de pulmón de células no pequeñas elegibles para el tratamiento con EMRELIS. La región también cuenta con una estructura de reembolso que respalda los biológicos especializados, lo que sostiene su posición de ingresos. Canadá está añadiendo capacidad a través de la instalación planificada de nanopartículas lipídicas de Evonik en Vancouver, respaldada por el gobierno federal canadiense.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 17,5% hasta 2032, convirtiéndose en la geografía de más rápido crecimiento. China se está convirtiendo en una fuente importante de activos de conjugados anticuerpo-fármaco con licencia, mientras que Corea del Sur e India están fortaleciendo sus roles de fabricación. LOTTE BIOLOGICS está construyendo un campus biológico comercial en Songdo para operaciones en 2027, al tiempo que desarrolla una presencia de fabricación dual en América del Norte y Asia. Este enfoque puede dar a los desarrolladores mayor flexibilidad de suministro a medida que crece la demanda de biológicos complejos. China aprobó 4 conjugados anticuerpo-fármaco de origen doméstico entre 2025 y mediados de 2026, según el material proporcionado. La Agencia de Productos Farmacéuticos y Dispositivos Médicos de Japón ha alineado cada vez más los tiempos de revisión de oncología de precisión con la Administración de Alimentos y Medicamentos y la Agencia Europea de Medicamentos, lo que puede reducir los retrasos en el acceso. La armonización regulatoria y la capacidad de producción regional probablemente seguirán siendo importantes para el mercado de administración dirigida de fármacos.
Europa, Oriente Medio y África, y América del Sur
Europa cuenta con una base de fabricación de biológicos madura y se beneficia del esquema PRIME de la Agencia Europea de Medicamentos para medicamentos que podrían proporcionar una mejora significativa sobre las opciones existentes. Francia está añadiendo capacidad de fabricación de conjugados anticuerpo-fármaco a través de la expansión planificada de liofilización de Axplora en su sitio de Le Mans, respaldada por un compromiso más amplio de 100 millones de EUR en el material proporcionado. Oriente Medio y frica ofrecen una oportunidad menor pero en desarrollo, a medida que los países del Consejo de Cooperación del Golfo invierten en fabricación farmacéutica local y armonización regulatoria. América del Sur está ganando atención a través de programas de acceso negociados por los gobiernos para terapias de ARN para enfermedades raras. La Agencia Nacional de Vigilancia Sanitaria de Brasil está alineándose con los estándares de química, fabricación y controles de la Administración de Alimentos y Medicamentos para biológicos complejos, aunque los plazos de reembolso y adquisición siguen siendo barreras. Estas geografías mixtas amplían la oportunidad a largo plazo para el mercado de administración dirigida de fármacos, pero el progreso comercial variará según el financiamiento local, la capacidad regulatoria y la infraestructura de atención especializada.
Panorama Competitivo
Concentración del Mercado
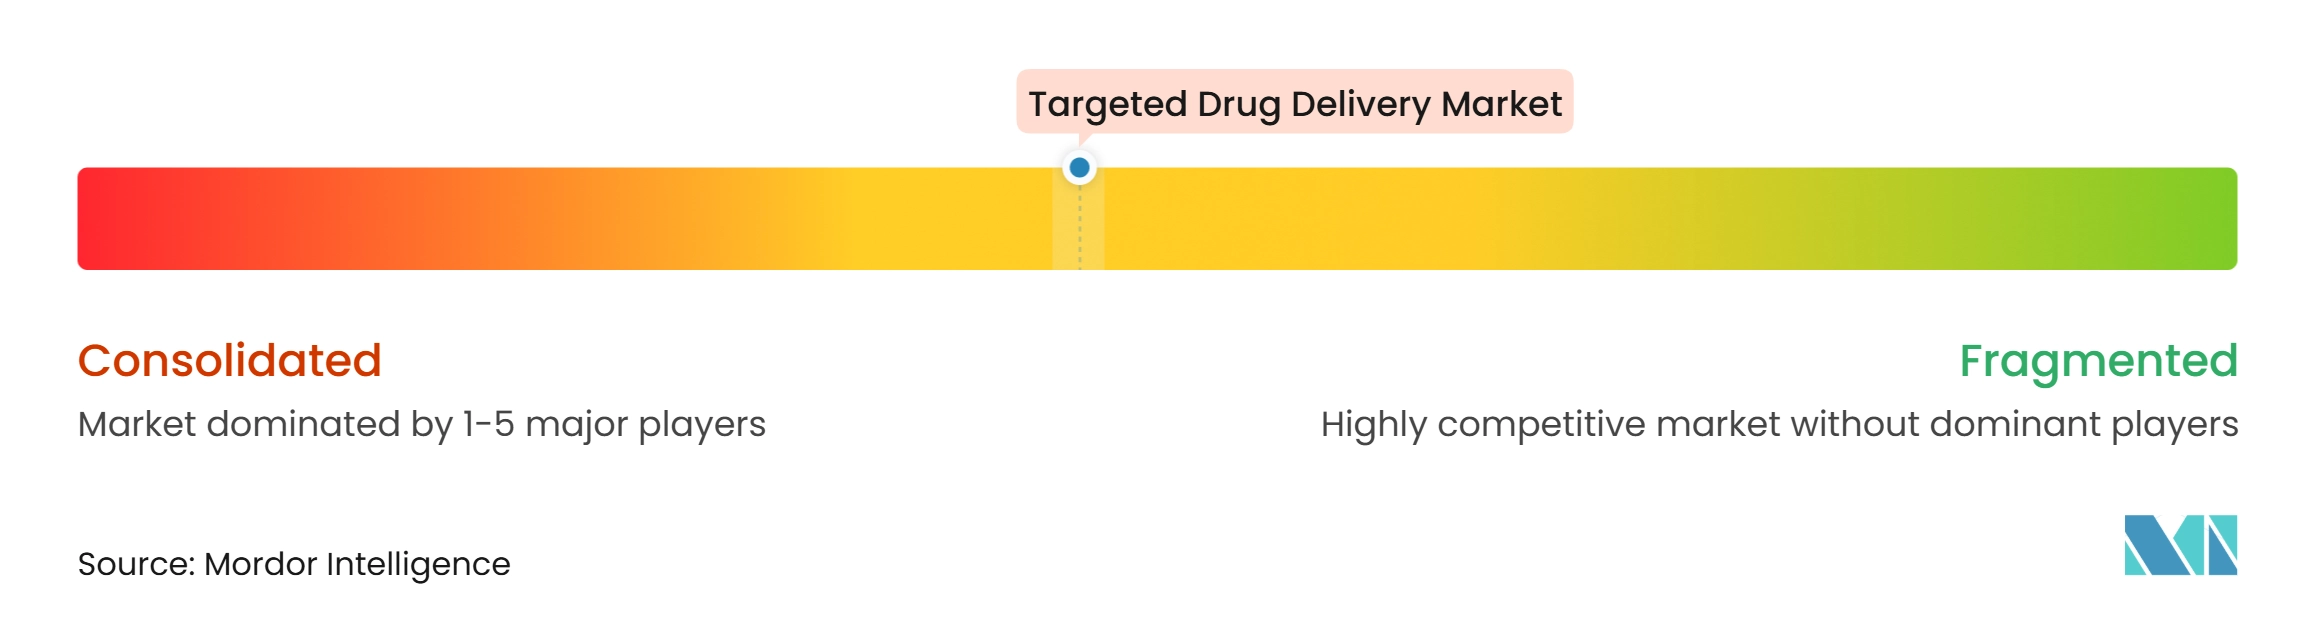
El mercado de administración dirigida de fármacos está moderadamente concentrado a nivel de ingresos por producto, pero sigue siendo fragmentado en el conjunto del programa clínico. Roche, Pfizer, AbbVie, Daiichi Sankyo, AstraZeneca, Gilead y Alnylam son participantes comerciales establecidos en conjugados anticuerpo-fármaco y administración de ARN. El programa más amplio incluye muchos originadores en los Estados Unidos, Europa, Japón, Corea del Sur y China. Esta combinación alienta a las grandes empresas farmacéuticas a buscar plataformas de administración diferenciadas en lugar de solo activos individuales. El mercado cuenta con más de 400 programas clínicos activos en el material proporcionado, lo que indica que los nuevos participantes aún tienen vías de desarrollo. La competencia está, por tanto, determinada por la elección de la diana, la química de conjugación, el diseño de la carga útil, la especificidad de la administración, la evidencia clínica y el acceso a la fabricación.
Las adquisiciones de plataformas y las alianzas se han convertido en una ruta competitiva importante. Alnylam anunció una asociación estratégica con Inceptive en junio de 2026 para combinar datos de interferencia por ARN con una plataforma de inteligencia artificial para el descubrimiento de candidatos de interferencia por ARN de próxima generación. Alnylam también invirtió 250 millones de USD en su plataforma de fabricación por ligación enzimática siRELIS para reducir los costos de producción y ampliar la capacidad, según se describe en el material proporcionado. Pfizer e Innovent celebraron una colaboración que abarca 12 programas de conjugados anticuerpo-fármaco y multiespecíficos en mayo de 2026, con 650 millones de USD por adelantado y hasta 10,5 mil millones de USD en hitos. Estas acciones demuestran que la ventaja competitiva depende cada vez más del acceso a plataformas escalables y diferenciadas.
El espacio en blanco permanece en las dianas emergentes y en los sistemas de administración que pueden alcanzar tejidos más allá del hígado. CDH17, DLL3 y c-MET están recibiendo atención en el desarrollo, mientras que los sistemas de nanopartículas lipídicas extrahepáticas podrían expandir la administración hacia indicaciones pulmonares, del sistema nervioso central y cardiovasculares. El mercado de administración dirigida de fármacos también tiene una demanda creciente de tecnologías de fabricación que puedan producir moléculas complejas de manera confiable a escala comercial. El Programa de Tecnología Emergente de la Administración de Alimentos y Medicamentos puede respaldar el compromiso temprano sobre nuevos métodos de fabricación, lo que es relevante para los desarrolladores que persiguen nuevos procesos. Alnylam, Roche, Pfizer y otras empresas líderes están, por tanto, combinando el desarrollo de productos con estrategias de plataforma, diagnóstico y fabricación. Esto puede preservar la posición de las empresas establecidas mientras deja espacio para los especialistas que resuelven desafíos de administración, direccionamiento o producción.
Líderes de la Industria de Administración Dirigida de Fármacos
-
Daiichi Sankyo Company, Limited
-
AstraZeneca plc
-
F. Hoffmann-La Roche Ltd
-
Pfizer Inc.
-
Alnylam Pharmaceuticals, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Administración Dirigida de Fármacos Empresas cubiertas en este informe
- Abbvie
- AFT Pharmaceuticals Limited
- Aquestive Therapeutics
- B. Braun
- Bausch Health
- Crossject SA
- Dr. Reddy’s Laboratories
- Eisai
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- Medtronic
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- UCB
- Viatris
Desarrollos recientes de la industria en Mercado de Administración Dirigida de Fármacos
- Agosto de 2026: Evonik anunció una inversión de 150 millones de CAD, equivalente a 108 millones de USD, en una nueva instalación de fabricación de productos farmacéuticos de nanopartículas lipídicas GMP en Vancouver, Canadá, respaldada por hasta 68 millones de CAD del gobierno federal canadiense. La instalación ofrecerá más de 3 veces la capacidad actual y está planificada para estar lista para producción a finales de 2029.
- Noviembre de 2025: La Administración de Alimentos y Medicamentos aprobó PADCEV más KEYTRUDA como tratamiento perioperatorio para pacientes no elegibles para cisplatino con cáncer de vejiga músculo-invasivo, basándose en el estudio de Fase 3 EV-303 que mostró una reducción del 60% en el riesgo de recurrencia de la enfermedad y una reducción del 50% en el riesgo de muerte frente a la cirugía sola.
- Mayo de 2025: La Administración de Alimentos y Medicamentos otorgó aprobación acelerada a Emrelis de AbbVie para el cáncer de pulmón de células no pequeñas no escamoso localmente avanzado o metastásico con alta sobreexpresión de c-Met, junto con la aprobación de la Administración de Alimentos y Medicamentos para el Ensayo VENTANA MET RxDx de Roche como el primer diagnóstico complementario para la expresión de c-Met en el cáncer de pulmón de células no pequeñas.
Alcance del Informe Global del Mercado de Administración Dirigida de Fármacos
Según el alcance del informe, la administración dirigida de fármacos es un método de administración de medicamentos directamente a un sitio, tejido o célula específicos del organismo. Su objetivo es mejorar la eficacia del tratamiento al tiempo que reduce los efectos sobre los tejidos sanos y minimiza los efectos secundarios.
El mercado de administración dirigida de fármacos está segmentado por tecnología, carga útil, aplicación, usuario final y geografía. Por tecnología, el mercado está segmentado en conjugados anticuerpo-fármaco, nanopartículas lipídicas, sistemas de administración de fármacos liposomales, nanopartículas poliméricas y micelas, inmunoconjugados basados en anticuerpos monoclonales, oligonucleótidos conjugados con ligandos y otras tecnologías. Por carga útil, el mercado está segmentado en cargas útiles de pequeñas moléculas citotóxicas, ARN de interferencia pequeño, oligonucleótidos antisentido, ARN mensajero y otras cargas útiles. Por aplicación, el mercado está segmentado en oncología, trastornos genéticos y raros, enfermedades infecciosas, enfermedades cardiovasculares y metabólicas, trastornos del sistema nervioso central, enfermedades autoinmunes e inflamatorias y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales y centros oncológicos especializados, centros de infusión ambulatoria y consultorios médicos, farmacias especializadas y entornos de atención domiciliaria, y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Conjugados Anticuerpo-Fármaco |
| Nanopartículas Lipídicas |
| Sistemas de Administración de Fármacos Liposomales |
| Nanopartículas Poliméricas y Micelas |
| Inmunoconjugados Basados en Anticuerpos Monoclonales |
| Oligonucleótidos Conjugados con Ligandos |
| Otras Tecnologías |
| Cargas Útiles de Pequeñas Moléculas Citotóxicas |
| ARN de Interferencia Pequeño |
| Oligonucleótidos Antisentido |
| ARN Mensajero |
| Otras Cargas Útiles |
| Oncología |
| Trastornos Genéticos y Raros |
| Enfermedades Infecciosas |
| Enfermedades Cardiovasculares y Metabólicas |
| Trastornos del Sistema Nervioso Central |
| Enfermedades Autoinmunes e Inflamatorias |
| Otras Aplicaciones |
| Hospitales y Centros Oncológicos Especializados |
| Centros de Infusión Ambulatoria y Consultorios Médicos |
| Farmacias Especializadas y Entornos de Atención Domiciliaria |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tecnología | Conjugados Anticuerpo-Fármaco | |
| Nanopartículas Lipídicas | ||
| Sistemas de Administración de Fármacos Liposomales | ||
| Nanopartículas Poliméricas y Micelas | ||
| Inmunoconjugados Basados en Anticuerpos Monoclonales | ||
| Oligonucleótidos Conjugados con Ligandos | ||
| Otras Tecnologías | ||
| Por Carga Útil | Cargas Útiles de Pequeñas Moléculas Citotóxicas | |
| ARN de Interferencia Pequeño | ||
| Oligonucleótidos Antisentido | ||
| ARN Mensajero | ||
| Otras Cargas Útiles | ||
| Por Aplicación | Oncología | |
| Trastornos Genéticos y Raros | ||
| Enfermedades Infecciosas | ||
| Enfermedades Cardiovasculares y Metabólicas | ||
| Trastornos del Sistema Nervioso Central | ||
| Enfermedades Autoinmunes e Inflamatorias | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales y Centros Oncológicos Especializados | |
| Centros de Infusión Ambulatoria y Consultorios Médicos | ||
| Farmacias Especializadas y Entornos de Atención Domiciliaria | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Consejo de Cooperación del Golfo | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la administración dirigida de fármacos hasta 2032?
Se espera que el mercado de administración dirigida de fármacos alcance los 35,6 mil millones de USD para 2032 desde los 16,6 mil millones de USD en 2027, a una CAGR del 16,5%.
¿Qué tecnología tiene la mayor posición de ingresos en la administración dirigida de fármacos?
Los conjugados anticuerpo-fármaco lideran los ingresos por tecnología con una participación del 28,7% en 2026.
¿Qué tecnología de administración está creciendo más rápido?
Se proyecta que las nanopartículas lipídicas crezcan a una CAGR del 18,5% hasta 2032 a medida que las terapias de ARN se expanden hacia más indicaciones.
¿Por qué es importante la oncología para la administración dirigida de fármacos?
La oncología representó el 29,7% de los ingresos en 2026 y se beneficia del uso cada vez mayor de los conjugados anticuerpo-fármaco en entornos de tratamiento más tempranos.
¿Qué región tiene la base de ingresos más sólida?
América del Norte representó el 43,7% de los ingresos en 2026, respaldada por la atención especializada, las vías regulatorias y la actividad de lanzamiento farmacéutico.
¿Cuál es el principal desafío de fabricación para las terapias dirigidas?
La producción requiere capacidad especializada para la fabricación de anticuerpos, la síntesis de cargas útiles, la conjugación, la formulación y el llenado-acabado estéril, lo que puede retrasar el escalado.