
Marktgröße und Marktanteil für zielgerichtete Arzneimittelverabreichung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 16.57 Milliarden US-Dollar |
| Marktgröße (2032) | 35.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.51 % |
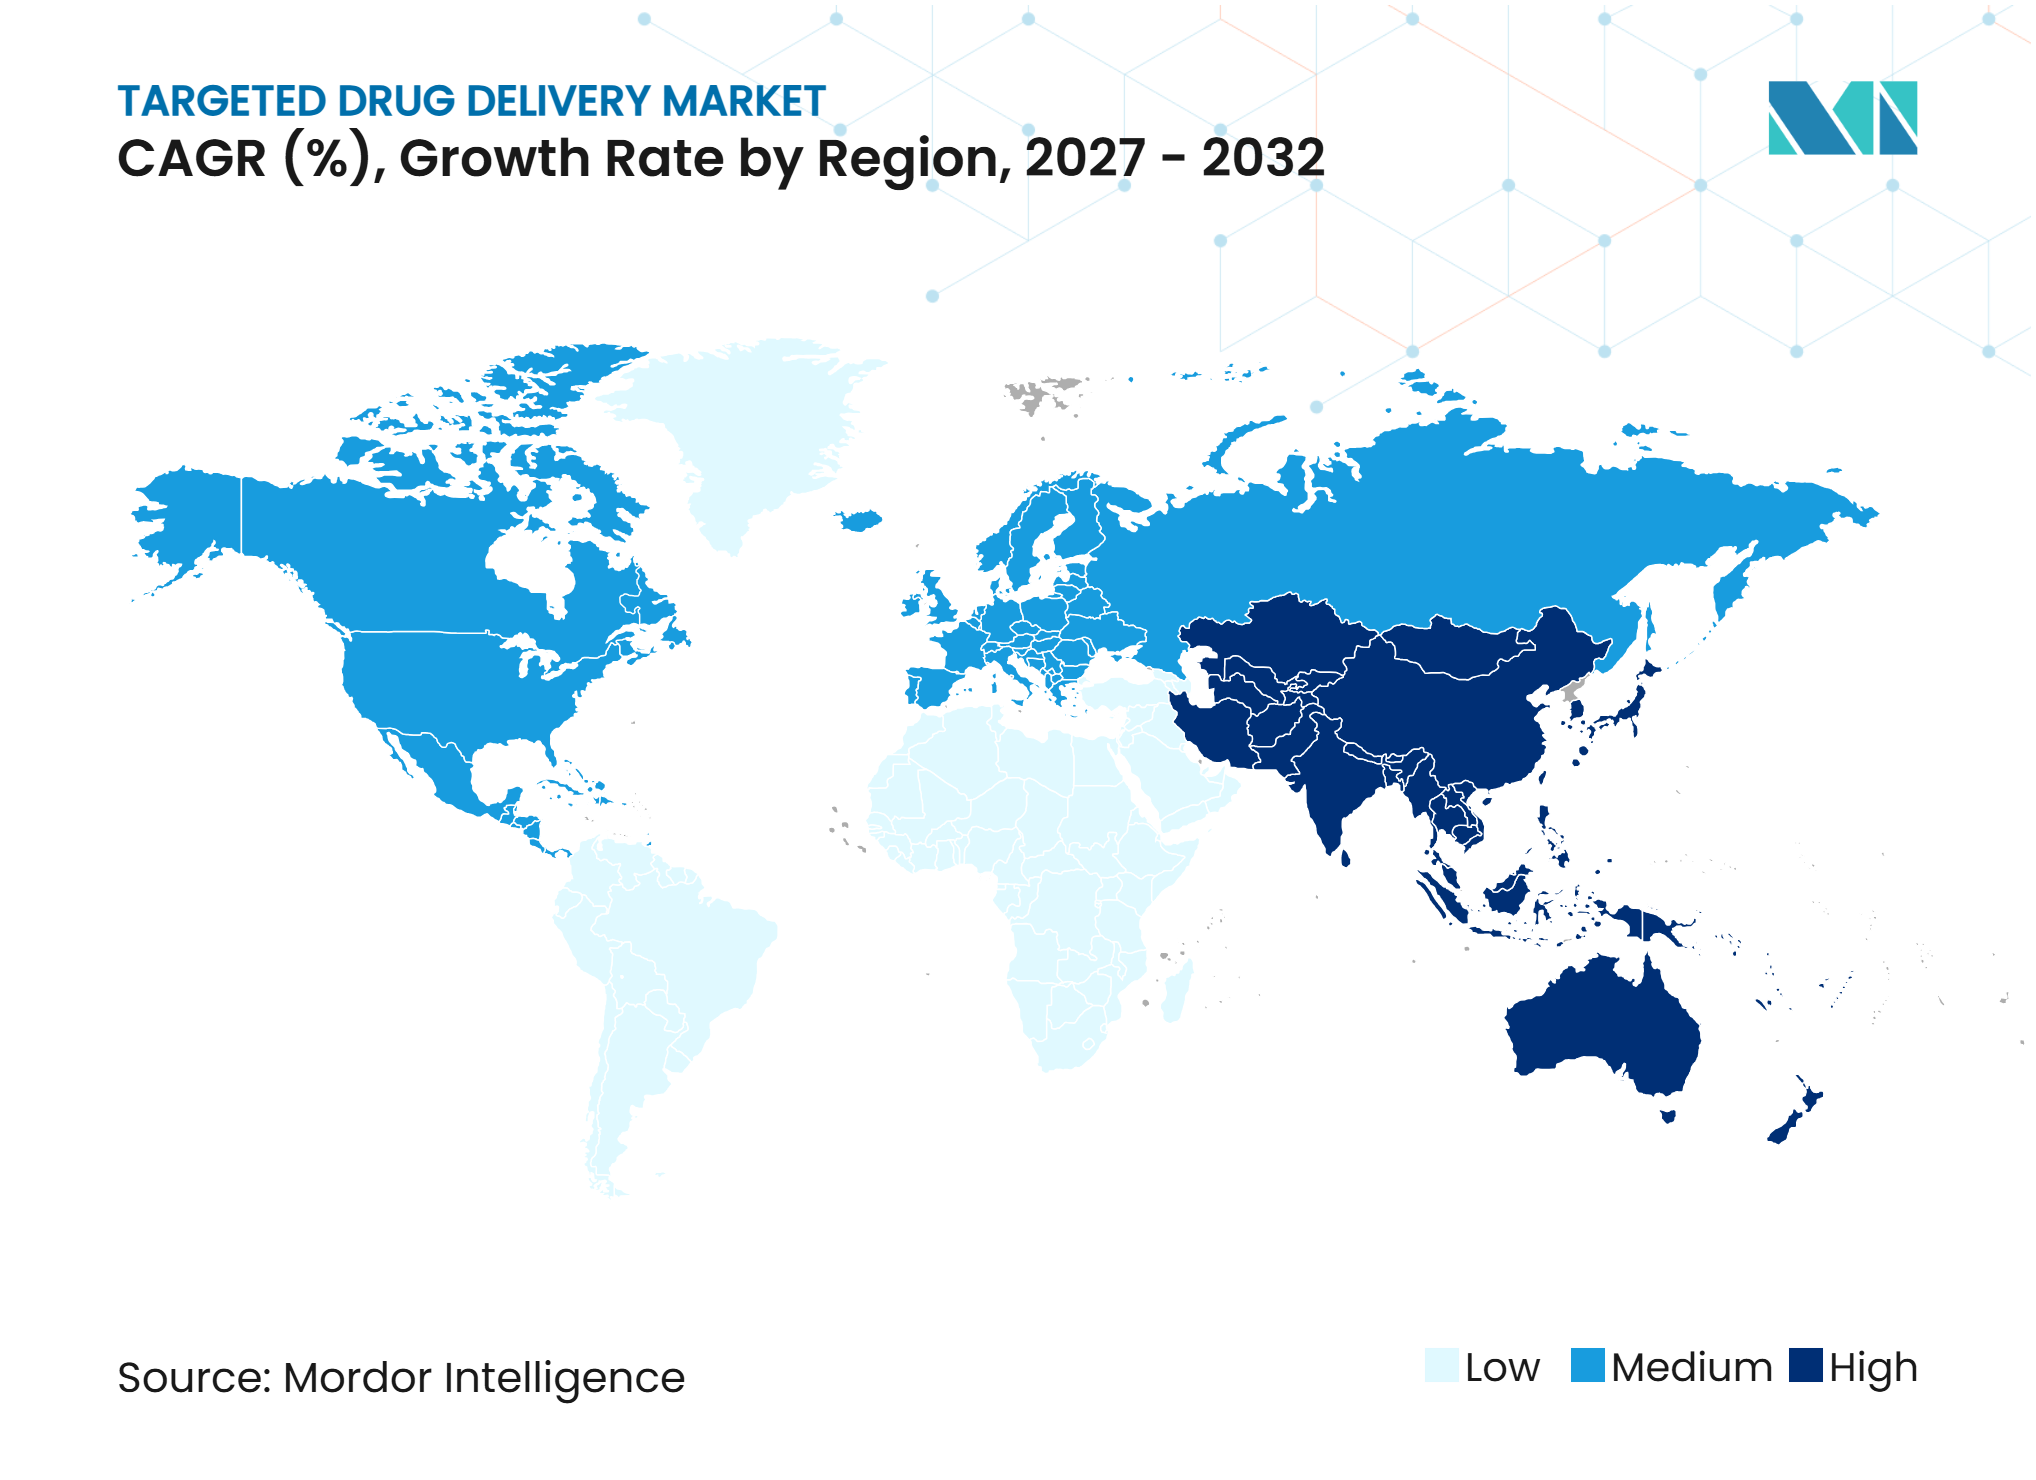
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
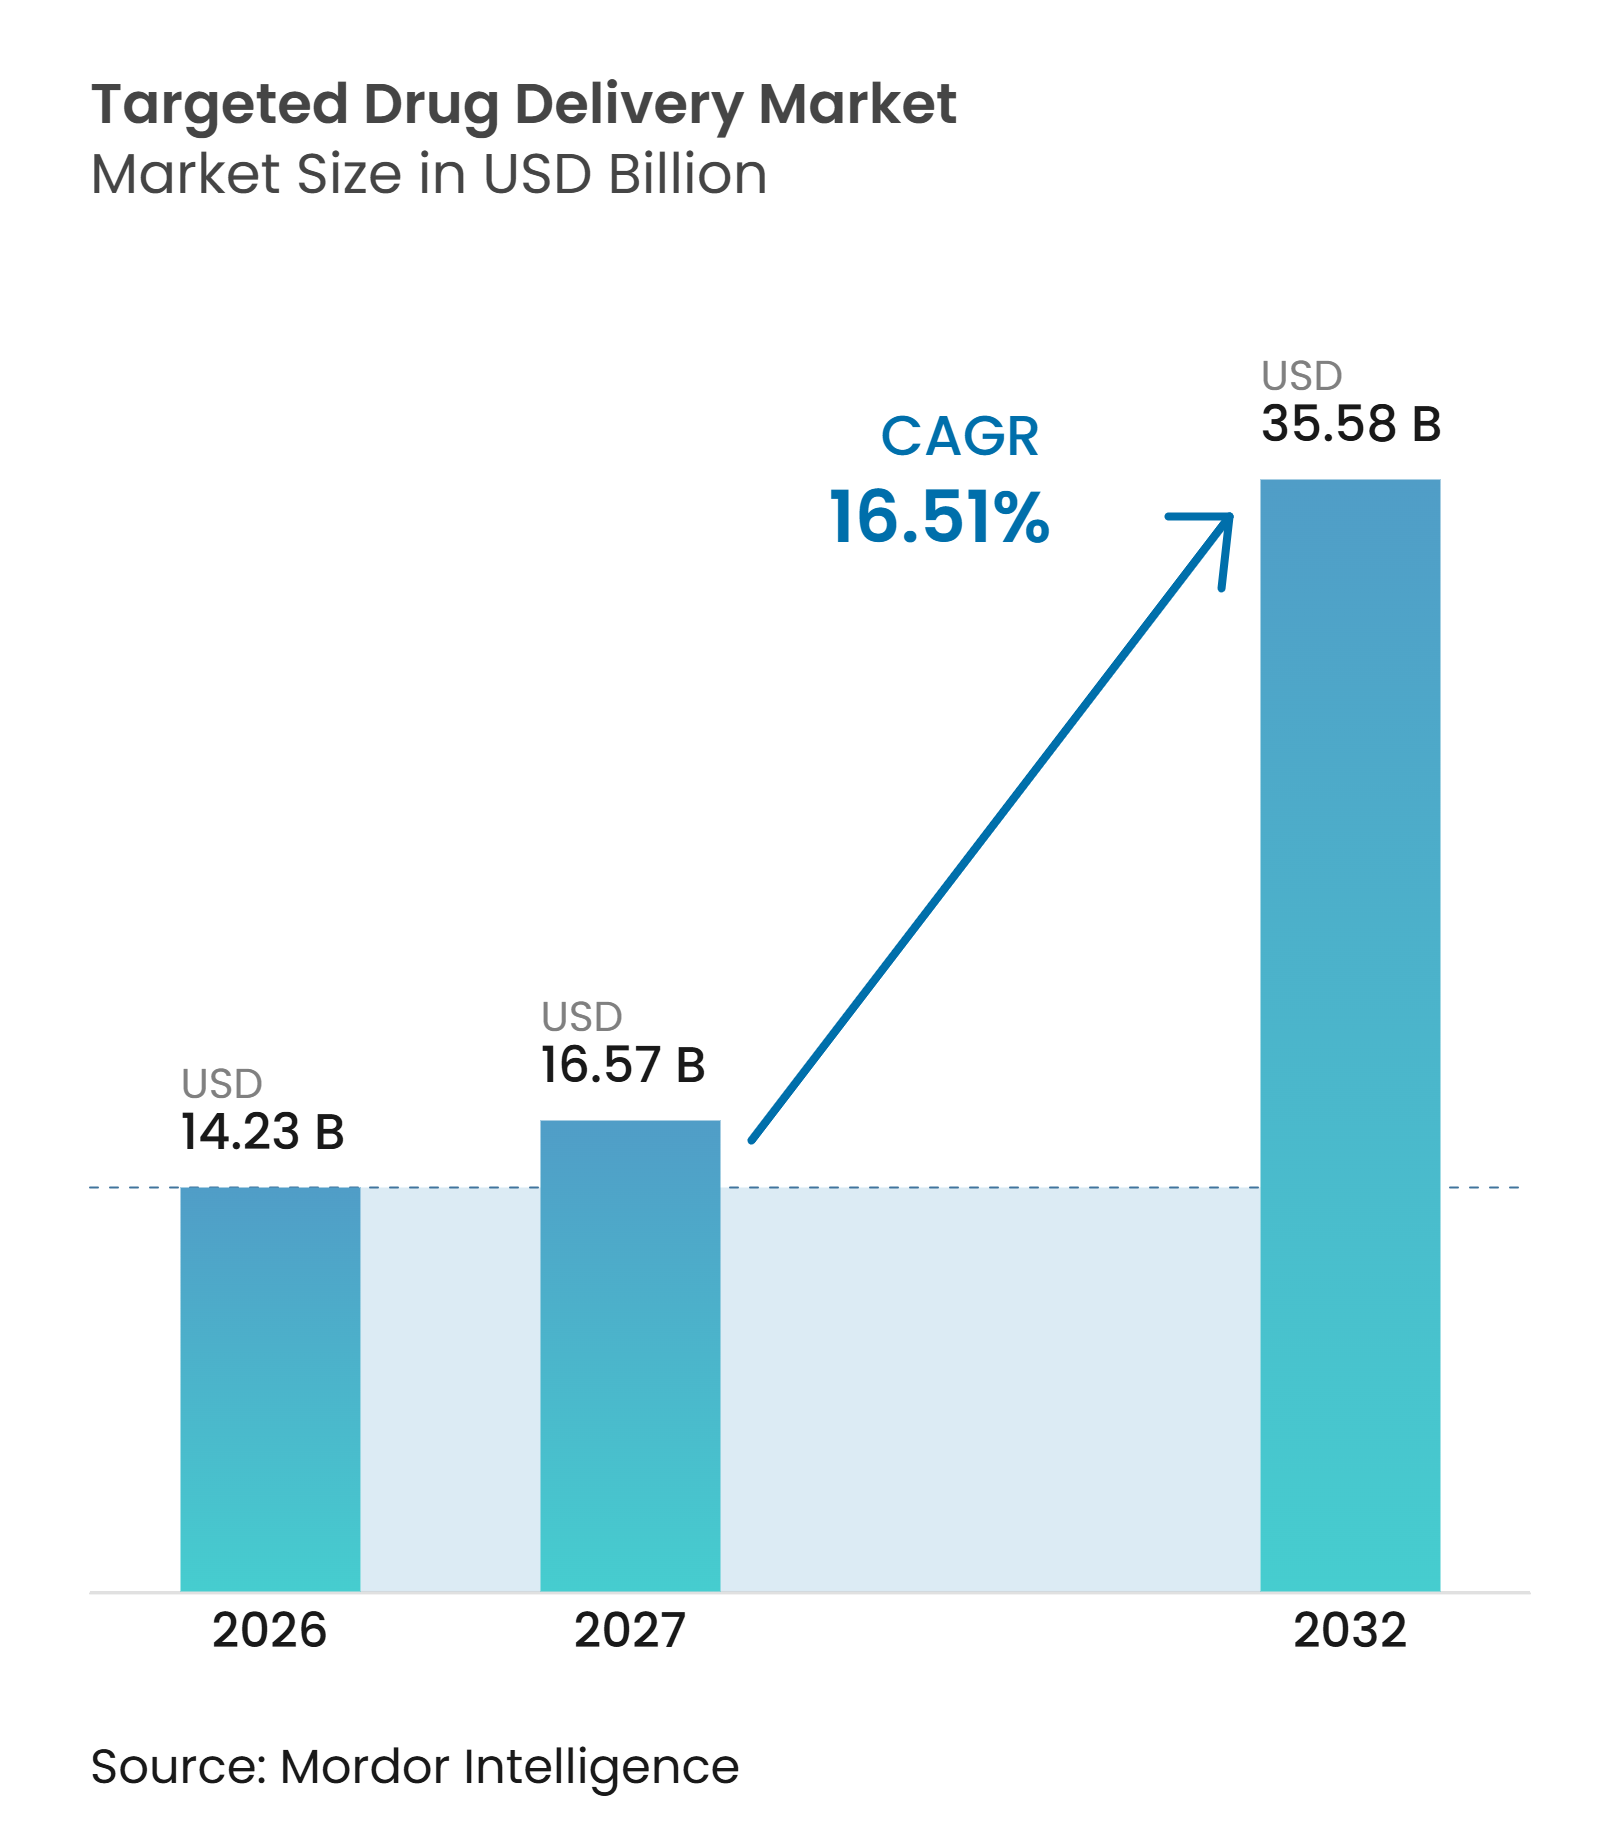
Marktanalyse für zielgerichtete Arzneimittelverabreichung von Mordor Intelligence
Die Marktgröße für zielgerichtete Arzneimittelverabreichung wird voraussichtlich von 14,23 Milliarden USD im Jahr 2026 auf 16,57 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 35,58 Milliarden USD erreichen, was einem CAGR von 16,51 % über den Zeitraum 2027–2032 entspricht.
Der Markt für zielgerichtete Arzneimittelverabreichung entwickelt sich hin zu Behandlungen, die aktive Therapien näher an definierte molekulare Zielstrukturen bringen, was die systemische Exposition verringern und eine präzisere Versorgung unterstützen kann. Antikörper-Wirkstoff-Konjugate und Lipid-Nanopartikel stehen im Mittelpunkt dieses Wandels, da sie etablierte biologische Wissenschaft mit Verabreichungsansätzen verbinden, die für neue Zielstrukturen angepasst werden können. Begleitdiagnostika werden zunehmend enger mit Therapieentscheidungen verknüpft, was klarere Patientengruppen für zielgerichtete Arzneimittel schaffen kann. Die Fertigungskapazität bleibt eine entscheidende Einschränkung, da Antikörperproduktion, Linker-Nutzlast-Synthese, Konjugation, Formulierung und sterile Abfüllung jeweils spezialisierte Kontrollen erfordern. Der Markt für zielgerichtete Arzneimittelverabreichung profitiert auch vom früheren Einsatz von Präzisionstherapien in der Krebsbehandlung sowie von RNA-Programmen, die über Impfstoffe hinaus in chronische und seltene Erkrankungen vordringen.
Wichtigste Erkenntnisse des Berichts
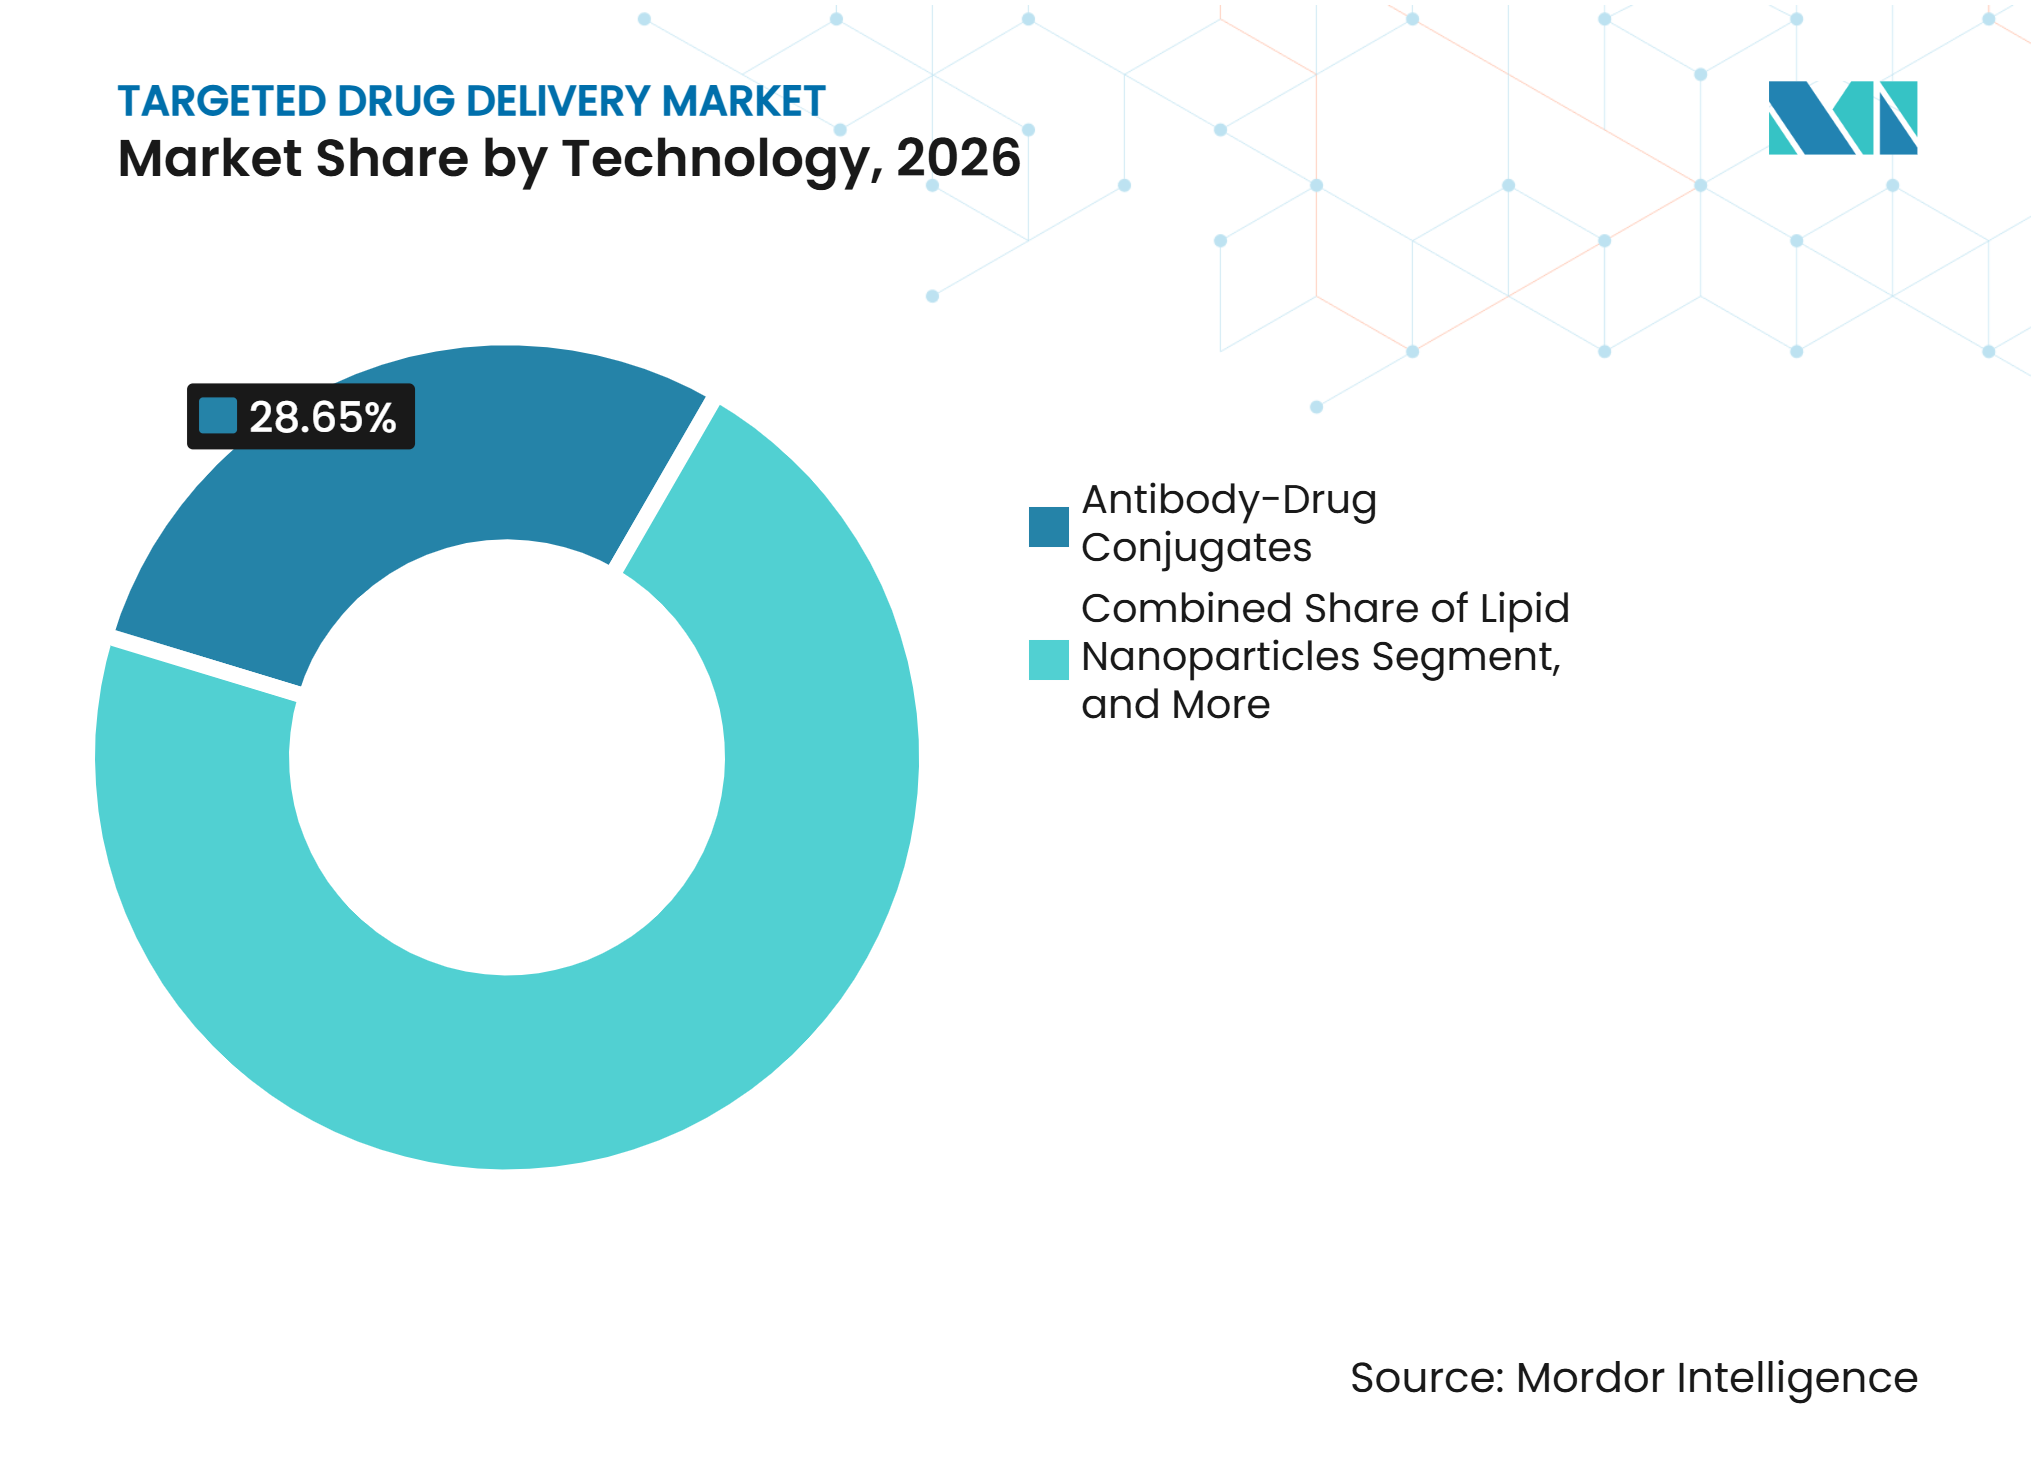
- Nach Technologie hielten Antikörper-Wirkstoff-Konjugate im Jahr 2026 einen Marktanteil von 28,7 % am Markt für zielgerichtete Arzneimittelverabreichung, während Lipid-Nanopartikel bis 2032 voraussichtlich mit einem CAGR von 18,5 % wachsen werden.
- Nach Nutzlast entfielen zytotoxische niedermolekulare Nutzlasten im Jahr 2026 auf 22,9 % des Umsatzes, während Messenger-RNA bis 2032 voraussichtlich mit einem CAGR von 18,8 % expandieren wird.
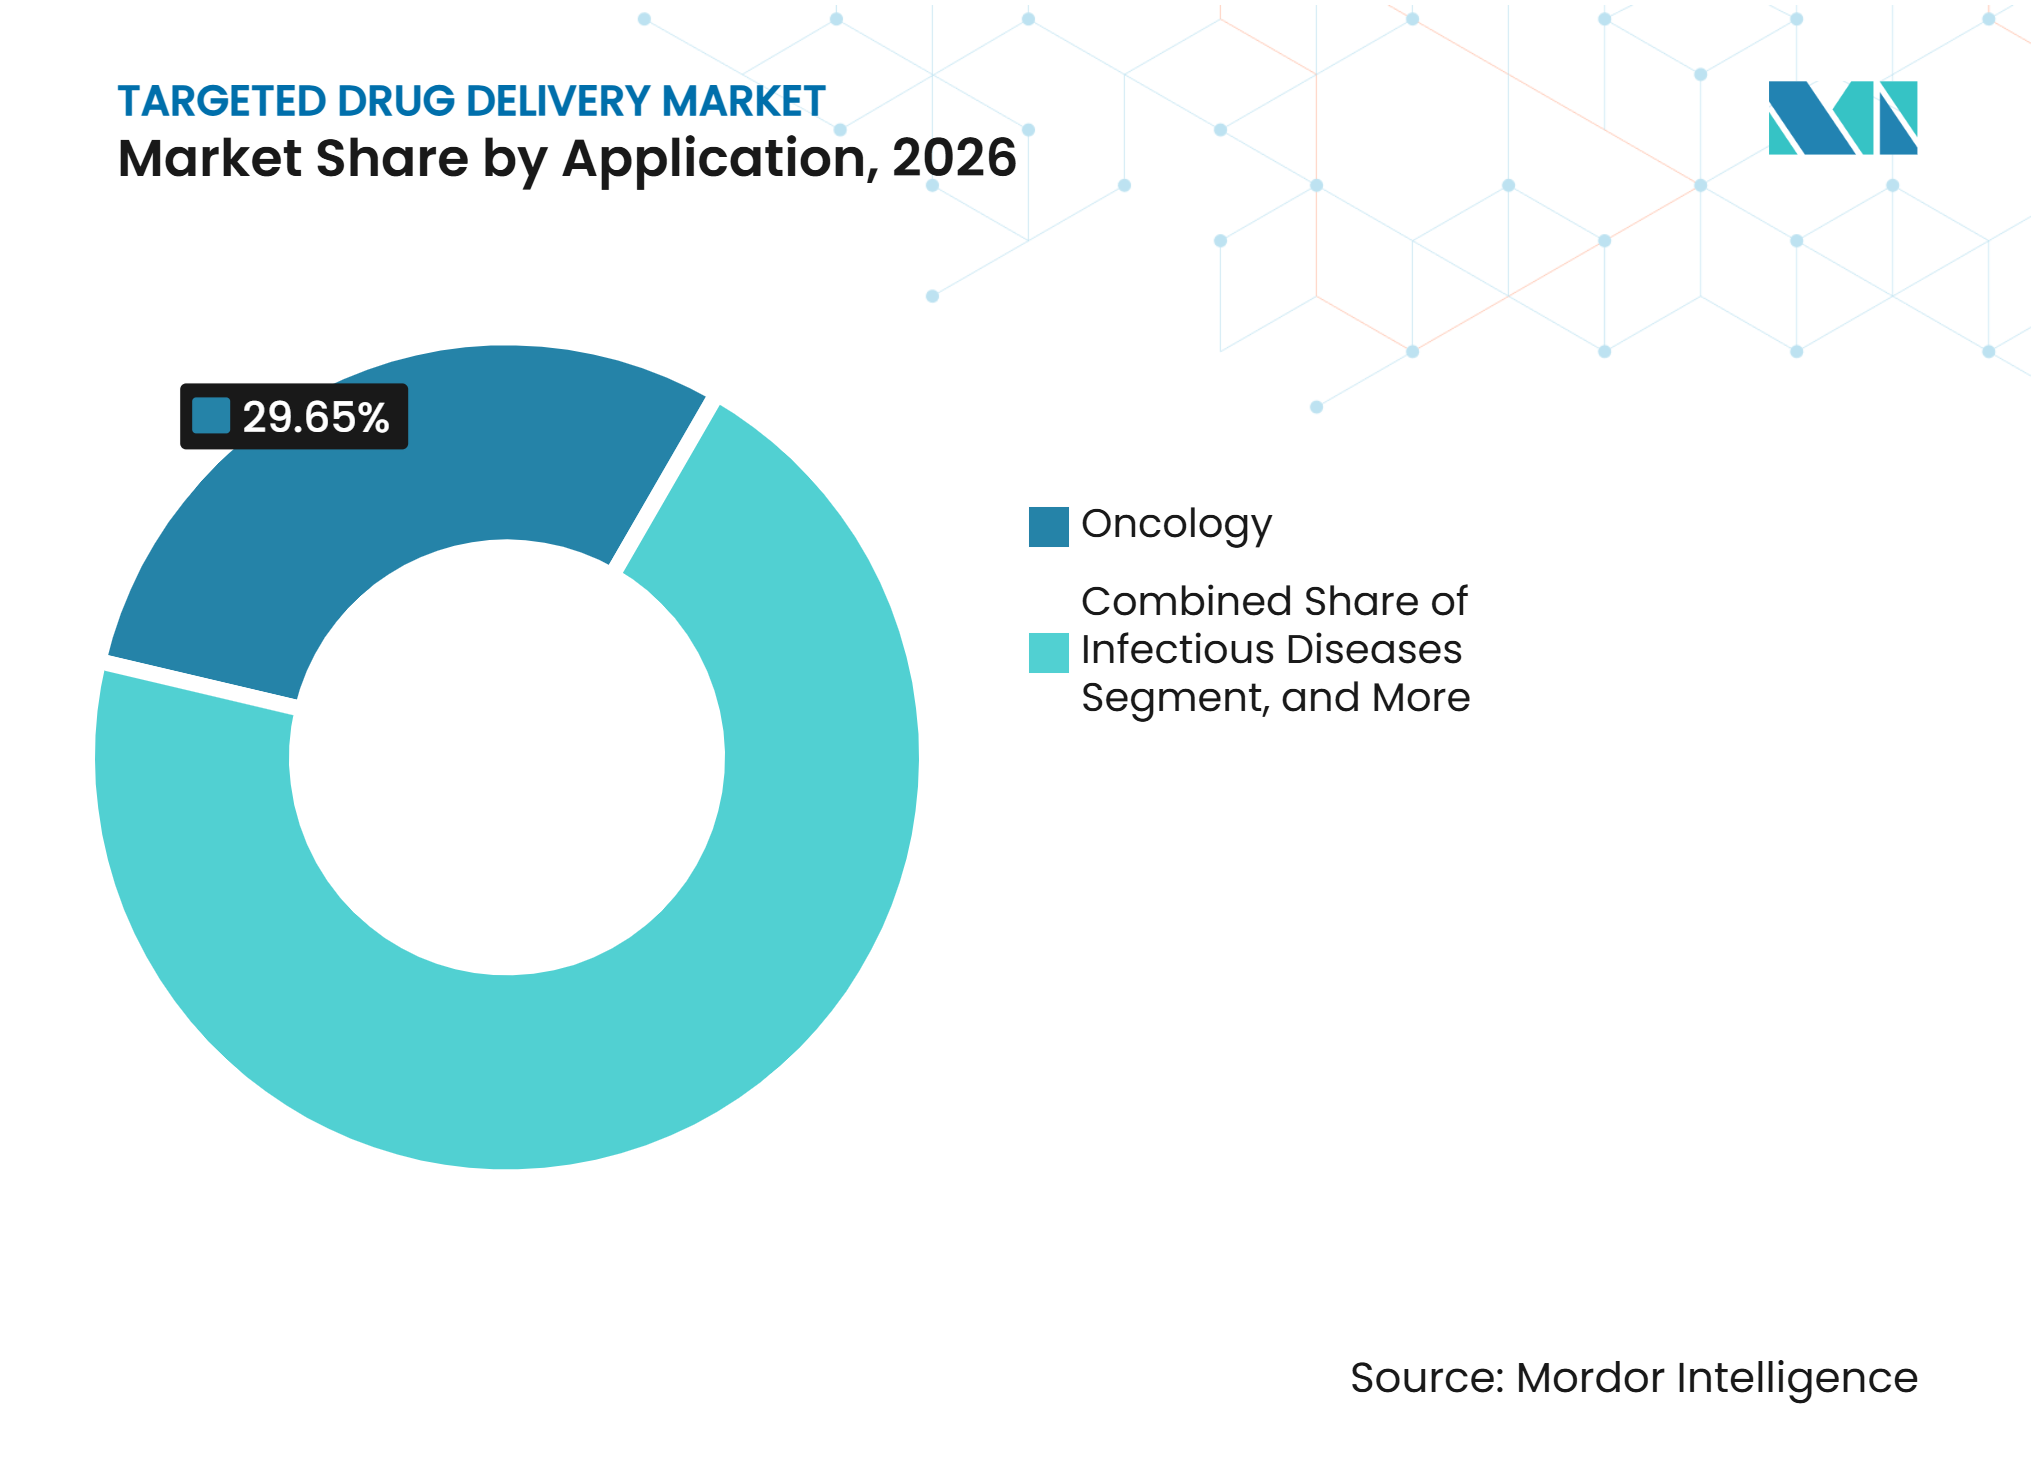
- Nach Anwendung hielt die Onkologie im Jahr 2026 einen Marktanteil von 29,7 % am Markt für zielgerichtete Arzneimittelverabreichung, während Infektionskrankheiten bis 2032 voraussichtlich mit einem CAGR von 19,9 % wachsen werden.
- Nach Endnutzer entfielen Krankenhäuser und spezialisierte Krebszentren im Jahr 2026 auf 39,8 % des Umsatzes, während Spezialapotheken und häusliche Pflegeeinrichtungen bis 2032 voraussichtlich mit einem CAGR von 19,5 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Umsatzanteil von 43,7 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 17,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch Onkologie und chronische Erkrankungen | +3.40% | Global, mit höchster Intensität in Nordamerika, Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Ausweitung von Präzisionsmedizin-Pipelines | +2.60% | Nordamerika, Europa, Kernmärkte Asien-Pazifik einschließlich China, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Kommerzielle Validierung von ADC- und LNP-Plattformen | +3.00% | Global, mit Nordamerika und Europa als Umsatzmärkte und Asien-Pazifik als Fertigungs- und Forschungszentrum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Akzeptanz von RNA- und Genomeditierungstherapeutika | +2.40% | Nordamerika und Europa, mit rascher Verbreitung in Asien-Pazifik und dem Nahen Osten durch Impfprogramme | Mittelfristig (2–4 Jahre) |
| Extrahepatische Verabreichungsplattformen erschließen neue Gewebe | +1.60% | Nordamerika und Europa in der frühen Forschung, mit zunehmender klinischer Aktivität in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Begleitdiagnostisch gesteuerte Zielauswahl | +1.30% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf Südkorea, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch Onkologie und chronische Erkrankungen sichert eine hohe Zielbasis
Die Onkologie bleibt die wichtigste Nachfragequelle für zielgerichtete Verabreichungsplattformen, da Entwickler weiterhin Therapien für solide Tumoren und Blutkrebserkrankungen verfolgen. Die U.S. Food and Drug Administration hatte bis Anfang 2026 14 Antikörper-Wirkstoff-Konjugate zugelassen, während mehrere hundert Prüfmoleküle zahlreiche Antigen-Zielstrukturen adressierten[1]. Der Markt für zielgerichtete Arzneimittelverabreichung verfügt daher über eine wachsende Anzahl von Zielstrukturen, die die Produktentwicklung in verschiedenen Behandlungssettings unterstützen können. Einige Patienten mit fortgeschrittenem Urothelkarzinom und triple-negativem Brustkrebs erreichen keine Zweitlinienbehandlung, was den klinischen Bedarf erhöht, wirksame Therapien früher einzusetzen. Dieses Behandlungsmuster unterstützt den Einsatz von Antikörper-Wirkstoff-Konjugaten in der Erst- und perioperativen Behandlung. Es erhöht auch die kommerzielle Bedeutung von Behandlungen, die Biomarker-definierte Patientengruppen ansprechen können, bevor das Fortschreiten der Erkrankung die Behandlungsoptionen einschränkt.
Kommerzielle Validierung von ADC- und LNP-Plattformen schafft einen sich selbst verstärkenden Investitionszyklus
Kommerzielle Ergebnisse etablierter Produkte tragen dazu bei, sowohl die Antikörper-Wirkstoff-Konjugat- als auch die Lipid-Nanopartikel-Plattformen zu validieren. Alnylam meldete für 2025 einen Nettoprodukterlös von 3,0 Milliarden USD, ein Plus von 81 %, wobei das Wachstum durch AMVUTTRA nach dessen erweiterter Zulassung für Transthyretin-Amyloid-Kardiomyopathie unterstützt wurde. Diese Ergebnisse zeigen, warum der Markt für zielgerichtete Arzneimittelverabreichung Investitionen in Plattformchemie, Nutzlastdesign und Fertigung anzieht und nicht nur in einzelne Arzneimittelkandidaten. Entwickler suchen nach ortsspezifischen Konjugationsmethoden, Linkern der nächsten Generation und Verabreichungssystemen, die für selektive Organe konzipiert sind. Dieser Investitionszyklus kann die Versorgungsbasis stärken, obwohl komplexe Produktionsanforderungen weiterhin einschränken, wie schnell die Kapazität ausgebaut werden kann.
Zunehmende Akzeptanz von RNA- und Genomeditierungstherapeutika erweitert die Verabreichung über die Onkologie hinaus
RNA-Therapien erweitern den klinischen Einsatz zielgerichteter Verabreichungssysteme über die Onkologie hinaus. mRNA-4157, Modernas individualisierte Neoantigen-Therapie, die gemeinsam mit Merck entwickelt wurde, meldete in den Phase-3-Ergebnissen von 2026 eine 44-prozentige Reduktion des Krebsrezidivrisikos gegenüber einer Pembrolizumab-Monotherapie. Dieses Ergebnis bringt die mRNA-Verabreichung in ein Onkologie-Setting der späten Phase und unterstützt das Interesse an individualisierten Krebsbehandlungsansätzen. Der Markt für zielgerichtete Arzneimittelverabreichung umfasst auch GalNAc-konjugierte Small-Interfering-RNA-Programme, die sich in kardiometabolische Patientengruppen ausweiten. Alnylam hat AMVUTTRA über die seltene Polyneuropathie hinaus in die Transthyretin-Amyloid-Kardiomyopathie ausgeweitet. Diese breitere therapeutische Reichweite unterstützt die Nachfrage nach Verabreichungstechnologien, die RNA-Nutzlasten in andere Gewebe als die Leber transportieren können.
Extrahepatische Verabreichungsplattformen erschließen hochwertige Nicht-Leber-Gewebe
Die extrahepatische Verabreichung ist wichtig, da Standard-Lipid-Nanopartikel-Formulierungen sich nach systemischer Verabreichung erheblich in der Leber anreichern können. Eine Übersichtsarbeit aus dem Jahr 2025 beschrieb eine Leberanreicherung zwischen 30 % und 90 %, was den Zugang zu anderen Geweben einschränken kann. Ansätze zur selektiven Organausrichtung versuchen, die Gewebeverteilung durch Lipidchemie und Ladungszusammensetzung zu verändern. Forschungen zu diesen Methoden haben das Potenzial gezeigt, Nutzlasten in Richtung Lunge, Milz und Lymphknoten zu lenken[2]. ReCode Therapeutics begann im November 2025 nach behördlicher Freigabe mit der Phase-2-Rekrutierung für RCT2100 mit Ivacaftor bei zystischer Fibrose. Diese Entwicklungen machen pulmonale, zentralnervöse und kardiovaskuläre Indikationen für den Markt für zielgerichtete Arzneimittelverabreichung relevanter. Sie erhöhen auch den Bedarf an einer stärkeren Charakterisierung der Gewebeexposition, Sicherheit und Dauerhaftigkeit.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Entwicklungs- und Fertigungskomplexität | -2.9% | Global, mit dem größten Druck auf aufstrebende Asien-Pazifik-Teilnehmer ohne etablierte Biokonjugationsinfrastruktur | Kurzfristig (≤ 2 Jahre) |
| Strenge Charakterisierungs- und Regulierungsanforderungen | -2.0% | Nordamerika und die Europäische Union, wo CMC-Anforderungen extrahepatische und Plattformen der nächsten Generation verzögern können | Mittelfristig (2–4 Jahre) |
| Variable In-vivo-Zielsteuerung und Tumorheterogenität | -1.6% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte kommerzielle Kapazität für komplexe Konjugate und Nanopartikel | -1.4% | Global, mit hohem Druck in Nordamerika und Europa, wo die kommerzielle Nachfrage am größten ist | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Entwicklungs- und Fertigungskomplexität schränkt die Markteinführungsgeschwindigkeit ein
Die Herstellung eines Antikörper-Wirkstoff-Konjugats oder eines GMP-konformen Lipid-Nanopartikels erfordert koordinierte Antikörperproduktion, Linker-Nutzlast-Synthese, Konjugation, Formulierung und sterile Abfüllung. Jeder Schritt erfordert enge Prozesskontrolle, was die Kapazität schwer replizierbar macht. MilliporeSigma investierte 76 Millionen USD in die Erweiterung seines Biokonjugationszentrums in St. Louis, während Veranova mehr als 50 Millionen USD für den Aufbau von cGMP-Biokonjugationskapazitäten in Devens, Massachusetts, bereitstellte. Diese Projekte zeigen, dass der Markt für zielgerichtete Arzneimittelverabreichung ebenso von Fertigungsinvestitionen wie von wissenschaftlicher Entwicklung abhängig ist. Lange Bau- und Qualifizierungszeiträume können die Entlastung verzögern, wenn klinische Programme in späte Studienphasen vorrücken. Sponsoren, die sich der Phase-3-Entwicklung nähern, könnten daher einem intensiven Wettbewerb um qualifizierte Fertigungskapazitäten ausgesetzt sein.
Variable In-vivo-Zielsteuerung und Tumorheterogenität begrenzen die Dauerhaftigkeit des Ansprechens
Die Tumorbiologie kann die Dauerhaftigkeit selbst etablierter zielgerichteter Verabreichungsplattformen einschränken. Mehr als 80 % der Antikörper-Wirkstoff-Konjugate, die in klinische Studien eintraten, endeten in Phase I oder Phase II, wobei Antigen-Heterogenität, variable Expression, beeinträchtigte Internalisierung und erworbene Resistenz zu den genannten Ursachen gehörten. Diese Einschränkungen bedeuten, dass die Auswahl eines einzelnen Antigens möglicherweise keine dauerhafte Kontrolle bei Tumoren mit diversen Zellen bietet. Entwickler reagieren mit bispezifischen und Doppelnutzlast-Designs, die darauf abzielen, mehr als einen biologischen Signalweg anzusprechen. Diese Designrichtung ist für den Markt für zielgerichtete Arzneimittelverabreichung relevant, da sie die Produktentwicklung hin zu komplexeren Zielarchitekturen verschiebt. Der Ansatz kann die Relevanz von Plattformen bei schwierigen Krebserkrankungen verbessern, kann aber auch den Entwicklungs-, Sicherheits- und Fertigungsaufwand erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Antikörper-Wirkstoff-Konjugate führen, während Lipid-Nanopartikel expandierenAntikörper-Wirkstoff-Konjugate hielten im Jahr 2026 einen Anteil von 28,7 % an der Marktgröße für zielgerichtete Arzneimittelverabreichung und waren damit das größte Technologiesegment. Die Technologie verfügt über die breiteste kommerzielle Basis unter den Präzisionsverabreichungsansätzen und hat sich von späteren Behandlungssettings hin zum früheren Einsatz in der Krebsbehandlung entwickelt. Enhertu erzielte im Jahr 2025 einen Umsatz von 5,0 Milliarden USD, während 9 führende Antikörper-Wirkstoff-Konjugat-Produkte zusammen 14,3 Milliarden USD erwirtschafteten. Diese Produkte zeigen, dass sorgfältig verknüpfte Antikörper und zytotoxische Nutzlasten erhebliche kommerzielle Aktivitäten unterstützen können. Die klinische Rolle von Antikörper-Wirkstoff-Konjugaten verändert sich auch, da Produkte in Erst-, perioperativen und kurativ intendierten Settings in Betracht gezogen werden. Ein früherer Einsatz kann den Patientenzugang erweitern, kann aber auch das Intervall für die Sequenzierung ähnlicher Therapien verkürzen und die Bedenken hinsichtlich Kreuzresistenz erhöhen.
Lipid-Nanopartikel werden bis 2032 voraussichtlich mit einem CAGR von 18,5 % wachsen, der schnellsten Rate unter den Technologiesegmenten. Ihr Wachstum spiegelt den breiteren Einsatz von RNA-Therapeutika und einen wachsenden Fokus auf Verabreichungssysteme über Impfstoffanwendungen hinaus wider. Der Markt für zielgerichtete Arzneimittelverabreichung umfasst liposomale Systeme, polymere Nanopartikel, Mizellen, monoklonale Antikörper-basierte Immunkonjugate und Liganden-konjugierte Oligonukleotide als diverse Gruppe unterstützender Technologien. GalNAc-konjugierte Small-Interfering-RNA-Programme weiten die Oligonukleotid-Verabreichung in kardiometabolische Erkrankungen aus, während polymere Nanopartikel für Kombinationsnutzlasten bei soliden Tumoren untersucht werden. Evonik kündigte eine Investition von 150 Millionen CAD, entsprechend 108 Millionen USD, in eine GMP-Lipid-Nanopartikel-Fertigungsanlage in Vancouver an, die mehr als das Dreifache der aktuellen Kapazität unterstützen soll. Die regulatorische Überprüfung von Nanopartikel-Produkten hängt von Nachweisen zur Partikelgrößenverteilung, Einkapselungseffizienz und Lipididentität ab.



Nach Nutzlast:
Zytotoxische Moleküle behalten ihre Größe, während Messenger-RNA am schnellsten wächstZytotoxische niedermolekulare Nutzlasten entfielen im Jahr 2026 auf 22,9 % des Umsatzes, den größten Anteil unter den Nutzlastkategorien. Ihre etablierte Rolle spiegelt den weit verbreiteten Einsatz von Auristatin-, Maytansinoid- und Topoisomerase-I-Inhibitor-Nutzlasten in kommerziellen Antikörper-Wirkstoff-Konjugaten wider. Topoisomerase-I- und Tubulin-Nutzlasten repräsentierten 80 % der klinischen Lizenzvereinbarungen im Quellmaterial, was auf die Schwierigkeit hinweist, Alternativen mit vergleichbarer therapeutischer Leistung zu finden. Die Branche für zielgerichtete Arzneimittelverabreichung stützt sich auf diese Nutzlasten, da sie durch klinische Erfahrung und etablierte Konjugationsmethoden unterstützt werden. Dennoch erhöht die Konzentration auf bekannte Nutzlastklassen den Wert differenzierter Nutzlastmechanismen. Entwickler balancieren daher bewährte zytotoxische Optionen mit Programmen, die darauf abzielen, Selektivität, Aktivität und Resistenzmanagement zu verbessern.
Messenger-RNA wird bis 2032 voraussichtlich mit einem CAGR von 18,8 % wachsen, der höchsten Rate unter den Nutzlasttypen. Ihr Einsatz weitet sich von Präventivimpfstoffen auf therapeutische Onkologie und genetische Erkrankungen aus. Das Phase-3-Ergebnis von 2026 für mRNA-4157 lieferte den Nachweis, dass eine individualisierte Neoantigen-Therapie einen registrierungsrelevanten Wirksamkeitsendpunkt in der Onkologie erreichen kann. Small-Interfering-RNA-Nutzlasten bewegen sich ebenfalls über hepatische Indikationen hinaus in die kardiovaskuläre Versorgung, während Antisense-Oligonukleotide die GalNAc-Konjugation nutzen, um den Gewebezugang zu verbessern. Der Markt für zielgerichtete Arzneimittelverabreichung könnte davon profitieren, wenn diese Nutzlasten Erkrankungen mit großen Patientenpopulationen erreichen. Die präklinische Sicherheitsbewertung und regulatorische Leitlinien für RNA-basierte Therapeutika bleiben wichtig, da Gewebeverteilung, Immunreaktion und Wiederholungsdosierung die Entwicklungspläne beeinflussen können.
Nach Anwendung:
Onkologie liefert Umsatz, während Infektionskrankheiten Wachstum hinzufügenDie Onkologie hielt im Jahr 2026 einen Anteil von 29,7 % an der Marktgröße für zielgerichtete Arzneimittelverabreichung und war damit das größte Anwendungssegment. Das Segment profitiert von der Breite der zugelassenen Antikörper-Wirkstoff-Konjugate und der aktiven Pipeline für solide Tumoren und Blutkrebserkrankungen. Die FDA hatte bis Anfang 2026 14 Antikörper-Wirkstoff-Konjugate zugelassen, und mehr als 400 Kandidaten befanden sich in aktiver klinischer Entwicklung. Krebsprogramme haben häufig beschleunigte regulatorische Wege durchlaufen, was es zielgerichteten Produkten ermöglicht, früher als viele Programme in anderen Therapiebereichen in den kommerziellen Einsatz zu gelangen. Genetische und seltene Erkrankungen sind eine weitere etablierte Anwendung, da liposomale Small-Interfering-RNA und GalNAc-konjugierte Oligonukleotide Erkrankungen wie hereditäre Transthyretin-Amyloidose, primäre Hyperoxalurie und familiäre Chylomikronämie adressieren können.
Infektionskrankheiten werden bis 2032 voraussichtlich mit einem CAGR von 19,9 % wachsen, der schnellsten Anwendungsrate im Markt für zielgerichtete Arzneimittelverabreichung. Die Kategorie wird durch mRNA- und Lipid-Nanopartikel-Programme für saisonale Atemwegserkrankungen, aufkommende Krankheitserreger und antimikrobielle Anwendungen unterstützt. Molecular Therapy Nucleic Acids beschrieb 2026 als einen Zeitraum, in dem sich RNA-Therapeutika von Impfstoffen hin zu chronischen Indikationen ausweiten. Diese Richtung kann eine Nachfrage schaffen, die nicht ausschließlich von Pandemiebedingungen abhängt. Kardiovaskuläre und metabolische Erkrankungen gewinnen ebenfalls an Relevanz, da RNA-Interferenz-Produkte weniger häufige Dosierungsansätze unterstützen. Indikationen des Zentralnervensystems, Autoimmun- und entzündliche Erkrankungen befinden sich noch früher in der Entwicklung, könnten aber wichtiger werden, wenn sich die extrahepatische Verabreichung verbessert.

Nach Endnutzer:
Krankenhäuser behalten Umsatz, während häusliche Pflegeeinrichtungen wachsenKrankenhäuser und spezialisierte Krebszentren entfielen im Jahr 2026 auf 39,8 % des Endnutzerumsatzes. Ihre Position spiegelt die klinische Aufsicht, die Infusionskapazität und die Kühlkettenlogistik wider, die für viele intravenöse Antikörper-Wirkstoff-Konjugate, Lipid-Nanopartikel-Formulierungen und komplexe Biologika erforderlich sind. Der Markt für zielgerichtete Arzneimittelverabreichung ist in den ersten Phasen von Produkteinführungen eng mit ambulanten Krankenhausabteilungen und spezialisierten Infusionsbereichen verbunden. Diese Versorgungseinrichtungen können unerwünschte Ereignisse managen und Therapien verabreichen, die nicht für den ambulanten Einsatz angepasst wurden. Kostenträger-Programme zur Versorgungsortsteuerung lenken jedoch geeignete Infusionen in kostengünstigere Einrichtungen. Dieser Druck kann das Wachstum des Krankenhauskanals dämpfen, selbst wenn die Anzahl der zugelassenen zielgerichteten Therapien steigt.
Spezialapotheken und häusliche Pflegeeinrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 19,5 % wachsen. Das Wachstum ist mit Kostenträgeranreizen, der gemeinsamen Entwicklung von Arzneimitteln und Medizinprodukten sowie subkutanen Reformulierungsprogrammen verbunden, die die Heimverabreichung praktikabler machen können. Spezialapotheken können auch Vereinbarungen mit begrenzter Distribution, Patientenaufklärung und Kühlkettenkoordination für komplexe Therapien unterstützen. Die Branche für zielgerichtete Arzneimittelverabreichung muss Service- und Qualitätserwartungen erfüllen, wenn die Verabreichung über Krankenhäuser hinausgeht. Die Akkreditierung durch die Accreditation Commission for Health Care oder URAC sowie die Einhaltung von U.S. Pharmacopeia Kapitel 1079 für Lagerung und Transport können für den Zugang zu diesen Vereinbarungen wichtig sein. Ambulante Infusionszentren und Arztpraxen nehmen eine mittlere Position ein, indem sie kostengünstigere Verabreichung bei gleichzeitiger klinischer Aufsicht bieten.
Geografische Analyse
Nordamerika
Nordamerika entfiel im Jahr 2026 auf 43,7 % der Marktgröße für zielgerichtete Arzneimittelverabreichung. Die Region profitiert von einem großen pharmazeutischen Einführungsmarkt, etablierten Fachversorgungsnetzwerken und einer Konzentration von Entwicklern für Antikörper-Wirkstoff-Konjugate und RNA-Therapien. Das beschleunigte Zulassungsverfahren der FDA und der Rahmen für Begleitdiagnostika unterstützen die integrierte Entwicklung von Präzisionsmedizin. Roche erhielt 2025 die FDA-Zulassung für den VENTANA MET RxDx Assay zur Identifizierung bestimmter Patienten mit nicht-kleinzelligem Lungenkrebs, die für die EMRELIS-Behandlung in Frage kommen. Die Region verfügt auch über eine Erstattungsstruktur, die spezialisierte Biologika unterstützt, was ihre Umsatzposition sichert. Kanada baut Kapazitäten durch Evonik's geplante Lipid-Nanopartikel-Anlage in Vancouver aus, die von der kanadischen Bundesregierung unterstützt wird.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 17,5 % expandieren und ist damit die am schnellsten wachsende Region. China entwickelt sich zu einer wichtigen Quelle lizenzierbarer Antikörper-Wirkstoff-Konjugat-Assets, während Südkorea und Indien ihre Fertigungsrollen stärken. LOTTE BIOLOGICS baut für den Betrieb ab 2027 einen kommerziellen Bio-Campus in Songdo auf und entwickelt gleichzeitig eine duale Fertigungspräsenz in Nordamerika und Asien. Dieser Ansatz kann Entwicklern eine größere Versorgungsflexibilität bieten, wenn die Nachfrage nach komplexen Biologika wächst. China genehmigte zwischen 2025 und Mitte 2026 laut dem bereitgestellten Material 4 inländisch entwickelte Antikörper-Wirkstoff-Konjugate. Japans PMDA hat die Überprüfungszeiten für Präzisionsonkologie zunehmend mit der FDA und der EMA abgestimmt, was Verzögerungen beim Zugang reduzieren kann. Regulatorische Angleichung und regionale Produktionskapazität werden für den Markt für zielgerichtete Arzneimittelverabreichung voraussichtlich wichtig bleiben.
Europa, Naher Osten und Afrika sowie Südamerika
Europa verfügt über eine ausgereifte Fertigungsbasis für Biologika und profitiert vom PRIME-Programm der Europäischen Arzneimittel-Agentur für Arzneimittel, die eine bedeutende Verbesserung gegenüber bestehenden Optionen bieten könnten. Frankreich baut Fertigungskapazitäten für Antikörper-Wirkstoff-Konjugate durch Axploras geplante Lyophilisierungserweiterung am Standort Le Mans aus, unterstützt durch ein breiteres Engagement von 100 Millionen EUR im bereitgestellten Material. Der Nahe Osten und Afrika bieten eine kleinere, aber sich entwickelnde Chance, da Länder des Golfkooperationsrats in die lokale pharmazeutische Fertigung und regulatorische Harmonisierung investieren. Südamerika gewinnt durch staatlich ausgehandelte Zugangsprogramme für RNA-Therapien bei seltenen Erkrankungen an Aufmerksamkeit. Brasiliens ANVISA gleicht sich an die FDA-Standards für Chemie, Herstellung und Kontrollen für komplexe Biologika an, obwohl Erstattungs- und Beschaffungszeiträume weiterhin Hindernisse darstellen. Diese gemischten Regionen erweitern die langfristige Chance für den Markt für zielgerichtete Arzneimittelverabreichung, aber der kommerzielle Fortschritt wird je nach lokaler Finanzierung, regulatorischer Kapazität und spezialisierter Versorgungsinfrastruktur variieren.
Wettbewerbslandschaft
Marktkonzentration
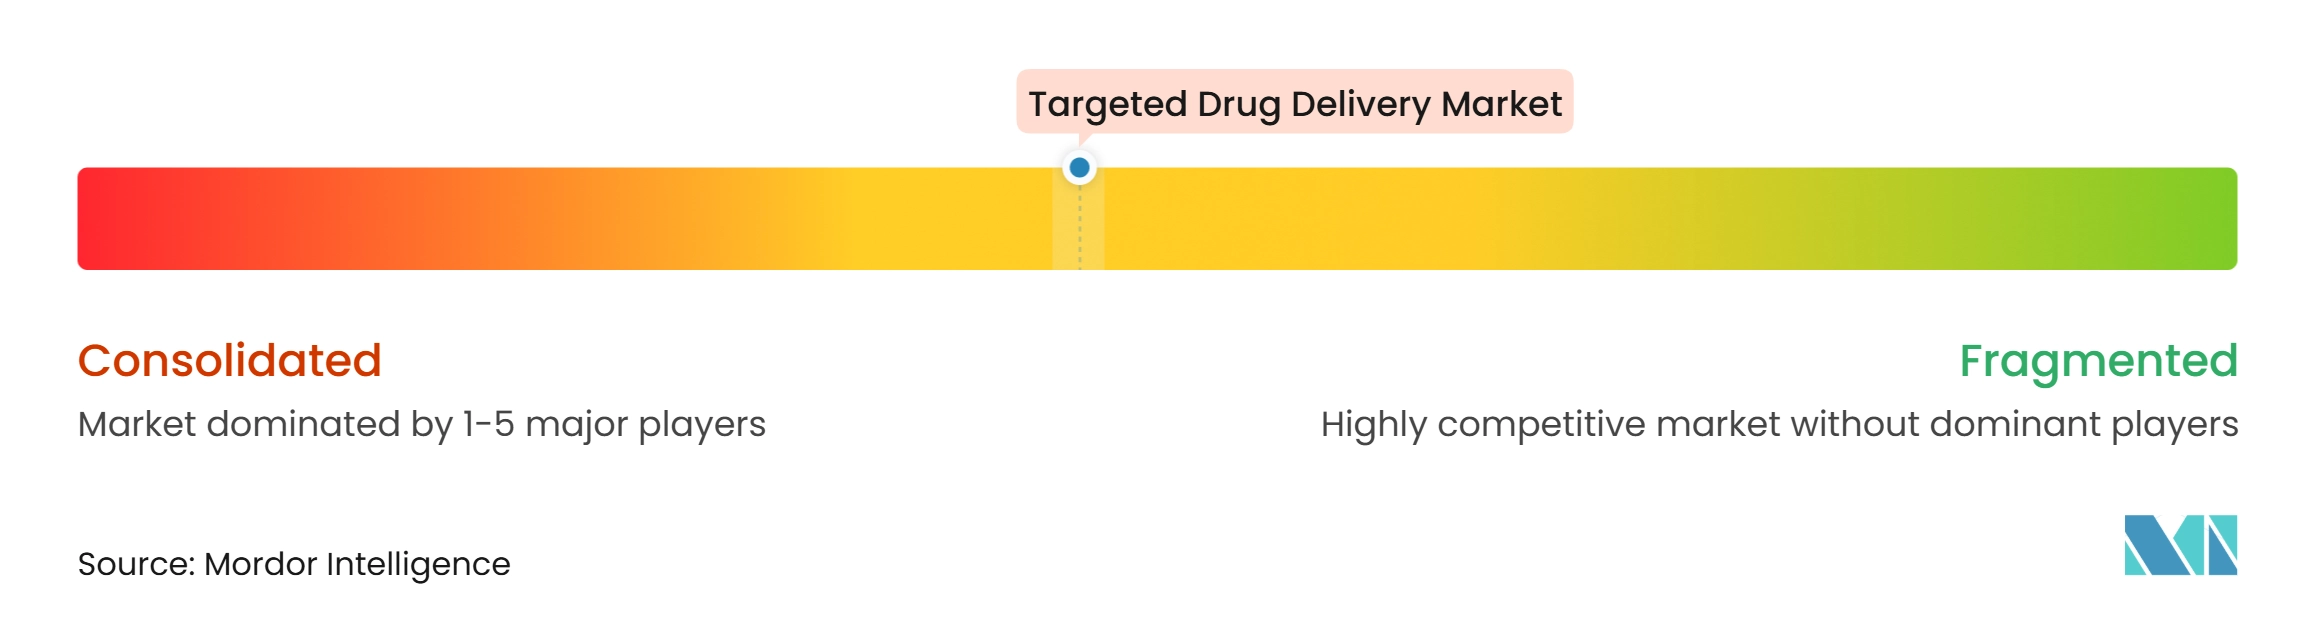
Der Markt für zielgerichtete Arzneimittelverabreichung ist auf der Ebene der Produktumsätze mäßig konzentriert, bleibt jedoch in der klinischen Pipeline fragmentiert. Roche, Pfizer, AbbVie, Daiichi Sankyo, AstraZeneca, Gilead und Alnylam sind etablierte kommerzielle Teilnehmer im Bereich Antikörper-Wirkstoff-Konjugate und RNA-Verabreichung. Die breitere Pipeline umfasst viele Originatoren in den Vereinigten Staaten, Europa, Japan, Südkorea und China. Dieser Mix veranlasst größere Pharmaunternehmen, differenzierte Verabreichungsplattformen statt nur einzelner Assets zu suchen. Der Markt umfasst laut dem bereitgestellten Material mehr als 400 aktive klinische Programme, was darauf hindeutet, dass neue Marktteilnehmer weiterhin Entwicklungswege haben. Der Wettbewerb wird daher durch Zielauswahl, Konjugationschemie, Nutzlastdesign, Verabreichungsspezifität, klinische Evidenz und Fertigungszugang geprägt.
Plattformakquisitionen und -allianzen sind zu einem wichtigen Wettbewerbsweg geworden. Alnylam kündigte im Juni 2026 eine strategische Partnerschaft mit Inceptive an, um RNA-Interferenz-Daten mit einer Plattform für künstliche Intelligenz für die Entdeckung von RNA-Interferenz-Kandidaten der nächsten Generation zu kombinieren. Alnylam investierte auch 250 Millionen USD in seine siRELIS-Plattform für enzymatische Ligation zur Senkung der Produktionskosten und Erweiterung der Kapazität, wie im bereitgestellten Material beschrieben. Pfizer und Innovent gingen im Mai 2026 eine Zusammenarbeit ein, die 12 Antikörper-Wirkstoff-Konjugat- und multispezifische Programme umfasst, mit 650 Millionen USD im Voraus und bis zu 10,5 Milliarden USD an Meilensteinen. Diese Maßnahmen zeigen, dass Wettbewerbsvorteile zunehmend vom Zugang zu skalierbaren und differenzierten Plattformen abhängen.
Weißer Raum verbleibt bei aufkommenden Zielstrukturen und bei Verabreichungssystemen, die Gewebe jenseits der Leber erreichen können. CDH17, DLL3 und c-MET erhalten Entwicklungsaufmerksamkeit, während extrahepatische Lipid-Nanopartikel-Systeme die Verabreichung in pulmonale, zentralnervöse und kardiovaskuläre Indikationen ausweiten könnten. Der Markt für zielgerichtete Arzneimittelverabreichung hat auch eine wachsende Nachfrage nach Fertigungstechnologien, die komplexe Moleküle zuverlässig im kommerziellen Maßstab produzieren können. Das FDA Emerging Technology Program kann eine frühzeitige Einbindung bei neuartigen Fertigungsmethoden unterstützen, was für Entwickler relevant ist, die neue Prozesse verfolgen. Alnylam, Roche, Pfizer und andere führende Unternehmen kombinieren daher Produktentwicklung mit Plattform-, Diagnostik- und Fertigungsstrategien. Dies kann die Position etablierter Unternehmen sichern und gleichzeitig Raum für Spezialisten lassen, die Verabreichungs-, Zielsteuerungs- oder Produktionsherausforderungen lösen.
Branchenführer für zielgerichtete Arzneimittelverabreichung
-
Daiichi Sankyo Company, Limited
-
AstraZeneca plc
-
F. Hoffmann-La Roche Ltd
-
Pfizer Inc.
-
Alnylam Pharmaceuticals, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für zielgerichtete Arzneimittelverabreichung Unternehmen in diesem Bericht
- Abbvie
- AFT Pharmaceuticals Limited
- Aquestive Therapeutics
- B. Braun
- Bausch Health
- Crossject SA
- Dr. Reddy’s Laboratories
- Eisai
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- Medtronic
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- UCB
- Viatris
Neueste Industrielle Entwicklungen in Markt für zielgerichtete Arzneimittelverabreichung
- August 2026: Evonik kündigte eine Investition von 150 Millionen CAD (108 Millionen USD) in eine neue GMP-Fertigungsanlage für LNP-Arzneimittelprodukte in Vancouver, Kanada, an, unterstützt durch bis zu 68 Millionen CAD der kanadischen Bundesregierung. Die Anlage wird mehr als das Dreifache der aktuellen Kapazität bieten und ist bis Ende 2029 für die Produktionsbereitschaft geplant.
- November 2025: Die FDA genehmigte PADCEV in Kombination mit KEYTRUDA als perioperative Behandlung für Cisplatin-ungeeignete Patienten mit muskelinvasivem Blasenkrebs, basierend auf Phase-3-Studie EV-303, die eine 60-prozentige Reduktion des Risikos eines Krankheitsrückfalls und eine 50-prozentige Reduktion des Sterberisikos gegenüber einer alleinigen Operation zeigte.
- Mai 2025: Die FDA erteilte AbbVie's Emrelis eine beschleunigte Zulassung für lokal fortgeschrittenen oder metastasierten nicht-plattenepithelialen nicht-kleinzelligen Lungenkrebs mit hoher c-Met-Überexpression, zusammen mit der FDA-Zulassung für Roche's VENTANA MET RxDx Assay als erste Begleitdiagnostik für die c-Met-Expression bei nicht-kleinzelligem Lungenkrebs.
Berichtsumfang des globalen Marktes für zielgerichtete Arzneimittelverabreichung
Gemäß dem Berichtsumfang ist die zielgerichtete Arzneimittelverabreichung eine Methode zur direkten Verabreichung von Medikamenten an eine bestimmte Stelle, ein Gewebe oder eine Zelle im Körper. Sie zielt darauf ab, die Behandlungseffektivität zu verbessern und gleichzeitig die Auswirkungen auf gesundes Gewebe zu reduzieren und Nebenwirkungen zu minimieren.
Der Markt für zielgerichtete Arzneimittelverabreichung ist nach Technologie, Nutzlast, Anwendung, Endnutzer und Geografie segmentiert. Nach Technologie ist der Markt in Antikörper-Wirkstoff-Konjugate, Lipid-Nanopartikel, liposomale Arzneimittelverabreichungssysteme, polymere Nanopartikel und Mizellen, monoklonale Antikörper-basierte Immunkonjugate, Liganden-konjugierte Oligonukleotide und andere Technologien segmentiert. Nach Nutzlast ist der Markt in zytotoxische niedermolekulare Nutzlasten, Small-Interfering-RNA, Antisense-Oligonukleotide, Messenger-RNA und andere Nutzlasten segmentiert. Nach Anwendung ist der Markt in Onkologie, genetische und seltene Erkrankungen, Infektionskrankheiten, kardiovaskuläre und metabolische Erkrankungen, Erkrankungen des Zentralnervensystems, Autoimmun- und entzündliche Erkrankungen sowie andere Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und spezialisierte Krebszentren, ambulante Infusionszentren und Arztpraxen, Spezialapotheken und häusliche Pflegeeinrichtungen sowie andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Antikörper-Wirkstoff-Konjugate |
| Lipid-Nanopartikel |
| Liposomale Arzneimittelverabreichungssysteme |
| Polymere Nanopartikel und Mizellen |
| Monoklonale Antikörper-basierte Immunkonjugate |
| Liganden-konjugierte Oligonukleotide |
| Andere Technologien |
| Zytotoxische niedermolekulare Nutzlasten |
| Small-Interfering-RNA |
| Antisense-Oligonukleotide |
| Messenger-RNA |
| Andere Nutzlasten |
| Onkologie |
| Genetische und seltene Erkrankungen |
| Infektionskrankheiten |
| Kardiovaskuläre und metabolische Erkrankungen |
| Erkrankungen des Zentralnervensystems |
| Autoimmun- und entzündliche Erkrankungen |
| Andere Anwendungen |
| Krankenhäuser und spezialisierte Krebszentren |
| Ambulante Infusionszentren und Arztpraxen |
| Spezialapotheken und häusliche Pflegeeinrichtungen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Technologie | Antikörper-Wirkstoff-Konjugate | |
| Lipid-Nanopartikel | ||
| Liposomale Arzneimittelverabreichungssysteme | ||
| Polymere Nanopartikel und Mizellen | ||
| Monoklonale Antikörper-basierte Immunkonjugate | ||
| Liganden-konjugierte Oligonukleotide | ||
| Andere Technologien | ||
| Nach Nutzlast | Zytotoxische niedermolekulare Nutzlasten | |
| Small-Interfering-RNA | ||
| Antisense-Oligonukleotide | ||
| Messenger-RNA | ||
| Andere Nutzlasten | ||
| Nach Anwendung | Onkologie | |
| Genetische und seltene Erkrankungen | ||
| Infektionskrankheiten | ||
| Kardiovaskuläre und metabolische Erkrankungen | ||
| Erkrankungen des Zentralnervensystems | ||
| Autoimmun- und entzündliche Erkrankungen | ||
| Andere Anwendungen | ||
| Nach Endnutzer | Krankenhäuser und spezialisierte Krebszentren | |
| Ambulante Infusionszentren und Arztpraxen | ||
| Spezialapotheken und häusliche Pflegeeinrichtungen | ||
| Andere Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die zielgerichtete Arzneimittelverabreichung bis 2032?
Der Markt für zielgerichtete Arzneimittelverabreichung wird voraussichtlich bis 2032 einen Wert von 35,6 Milliarden USD erreichen, ausgehend von 16,6 Milliarden USD im Jahr 2027, bei einem CAGR von 16,5 %.
Welche Technologie hat die größte Umsatzposition bei der zielgerichteten Arzneimittelverabreichung?
Antikörper-Wirkstoff-Konjugate führen den Technologieumsatz mit einem Anteil von 28,7 % im Jahr 2026 an.
Welche Verabreichungstechnologie wächst am schnellsten?
Lipid-Nanopartikel werden bis 2032 voraussichtlich mit einem CAGR von 18,5 % wachsen, da RNA-Therapien auf mehr Indikationen ausgeweitet werden.
Warum ist die Onkologie für die zielgerichtete Arzneimittelverabreichung wichtig?
Die Onkologie entfiel im Jahr 2026 auf 29,7 % des Umsatzes und profitiert vom zunehmenden Einsatz von Antikörper-Wirkstoff-Konjugaten in früheren Behandlungssettings.
Welche Region hat die stärkste Umsatzbasis?
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 43,7 %, unterstützt durch Fachversorgung, regulatorische Wege und pharmazeutische Einführungsaktivitäten.
Was ist die wichtigste Fertigungsherausforderung für zielgerichtete Therapien?
Die Produktion erfordert spezialisierte Kapazitäten für die Antikörperherstellung, Nutzlastsynthese, Konjugation, Formulierung und sterile Abfüllung, was den Kapazitätsausbau verzögern kann.