
ターゲット型ドラッグデリバリー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
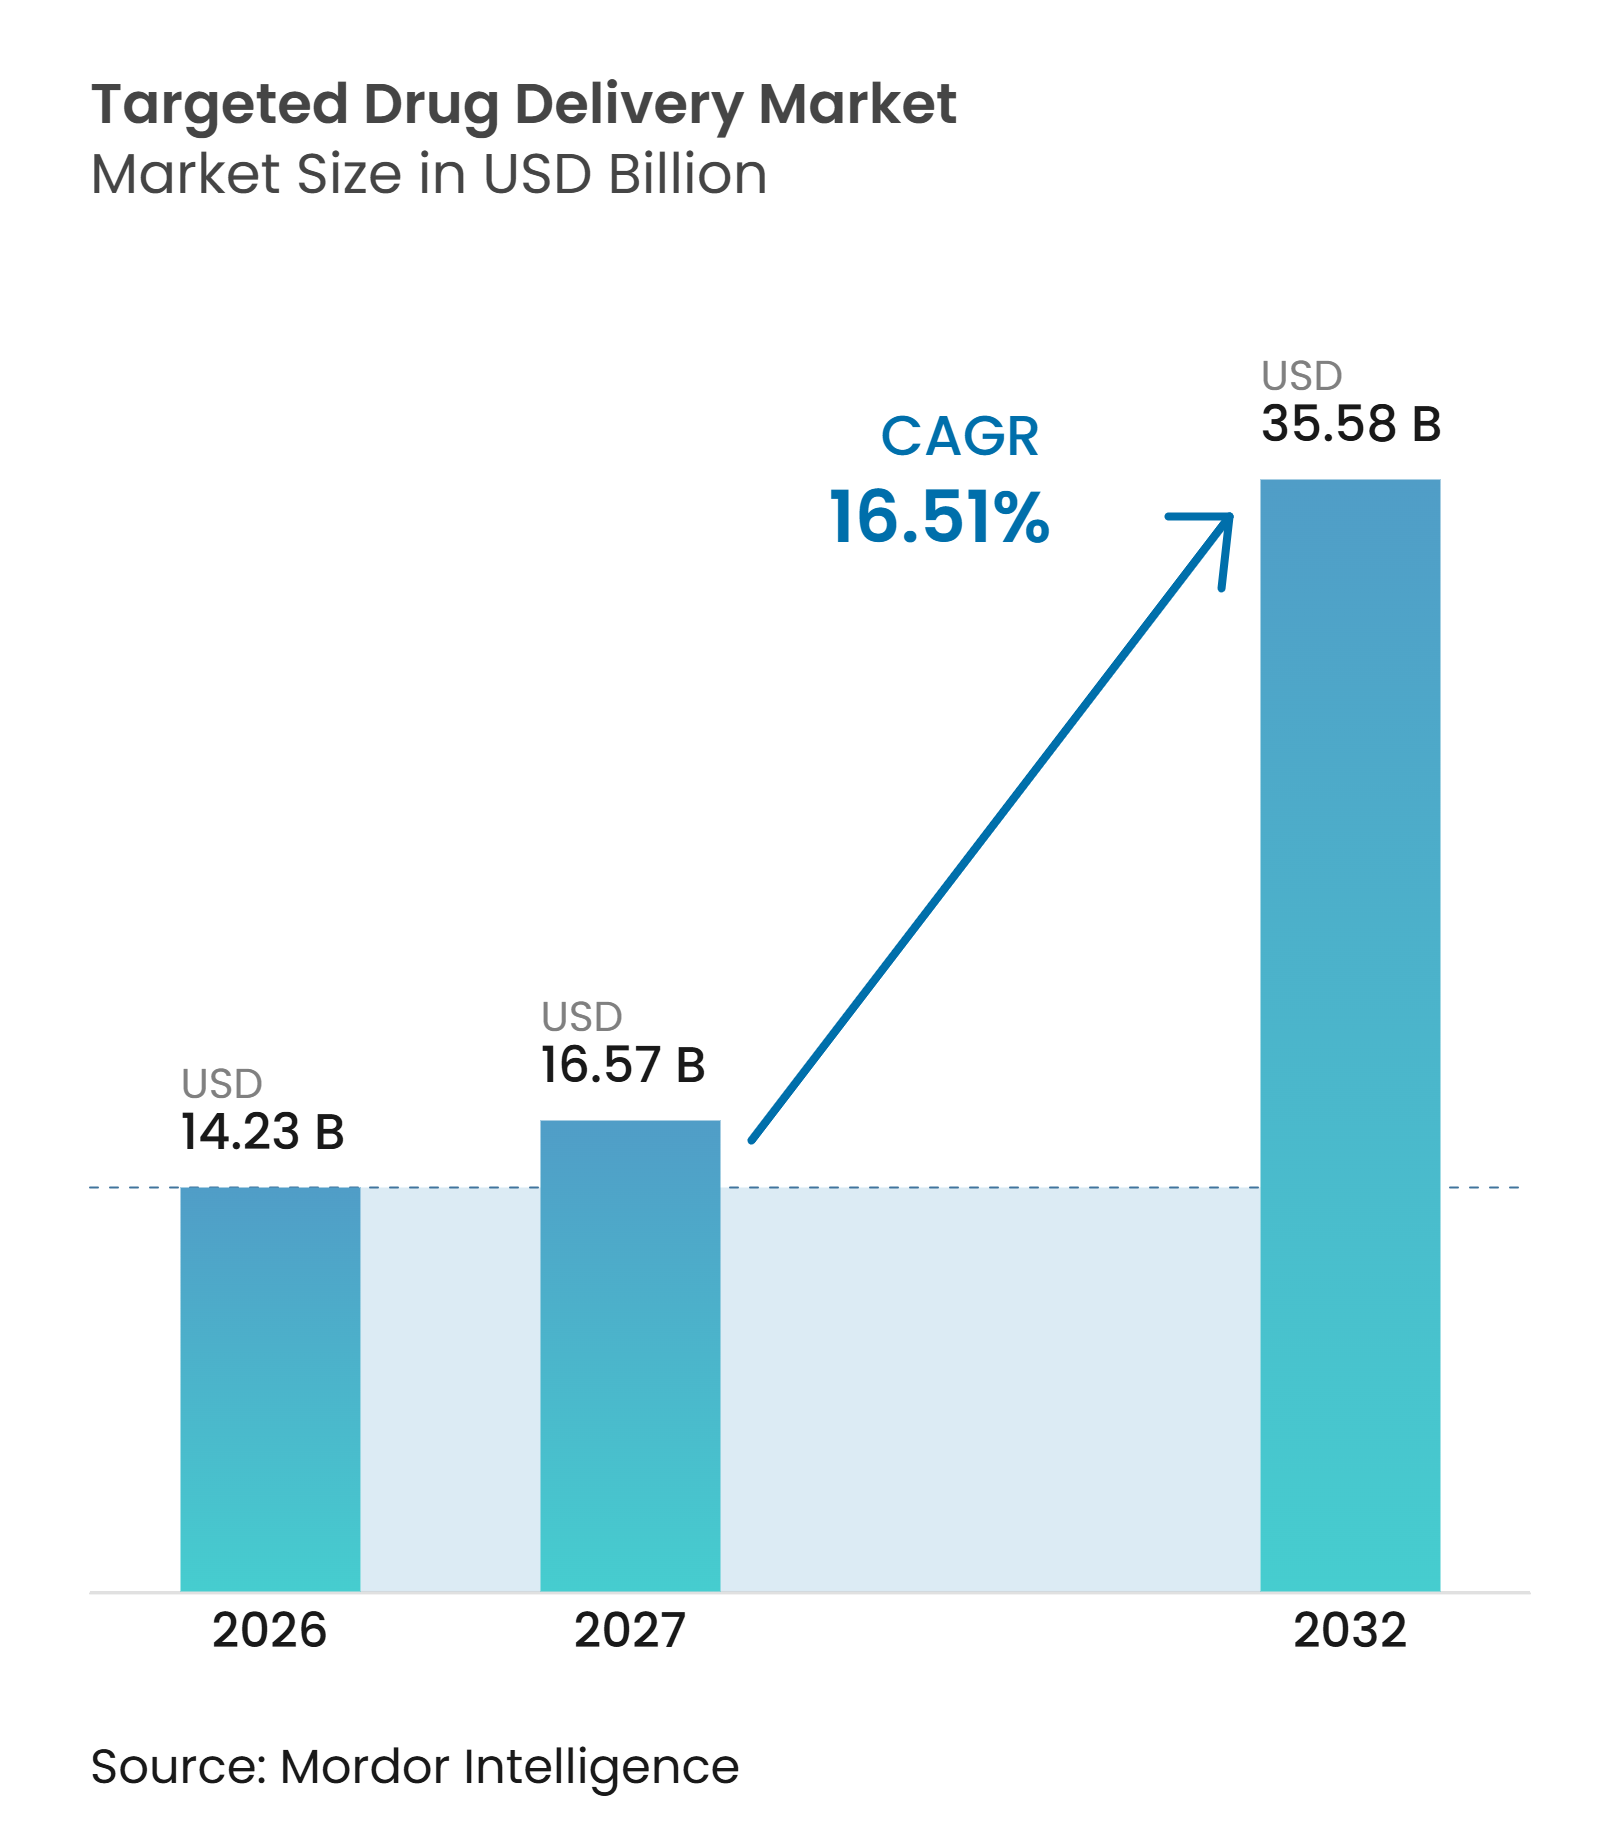
| 市場規模 (2027) | 16.57 十億米ドル |
| 市場規模 (2032) | 35.58 十億米ドル |
| 成長率 (2027 - 2032) | 16.51 % |
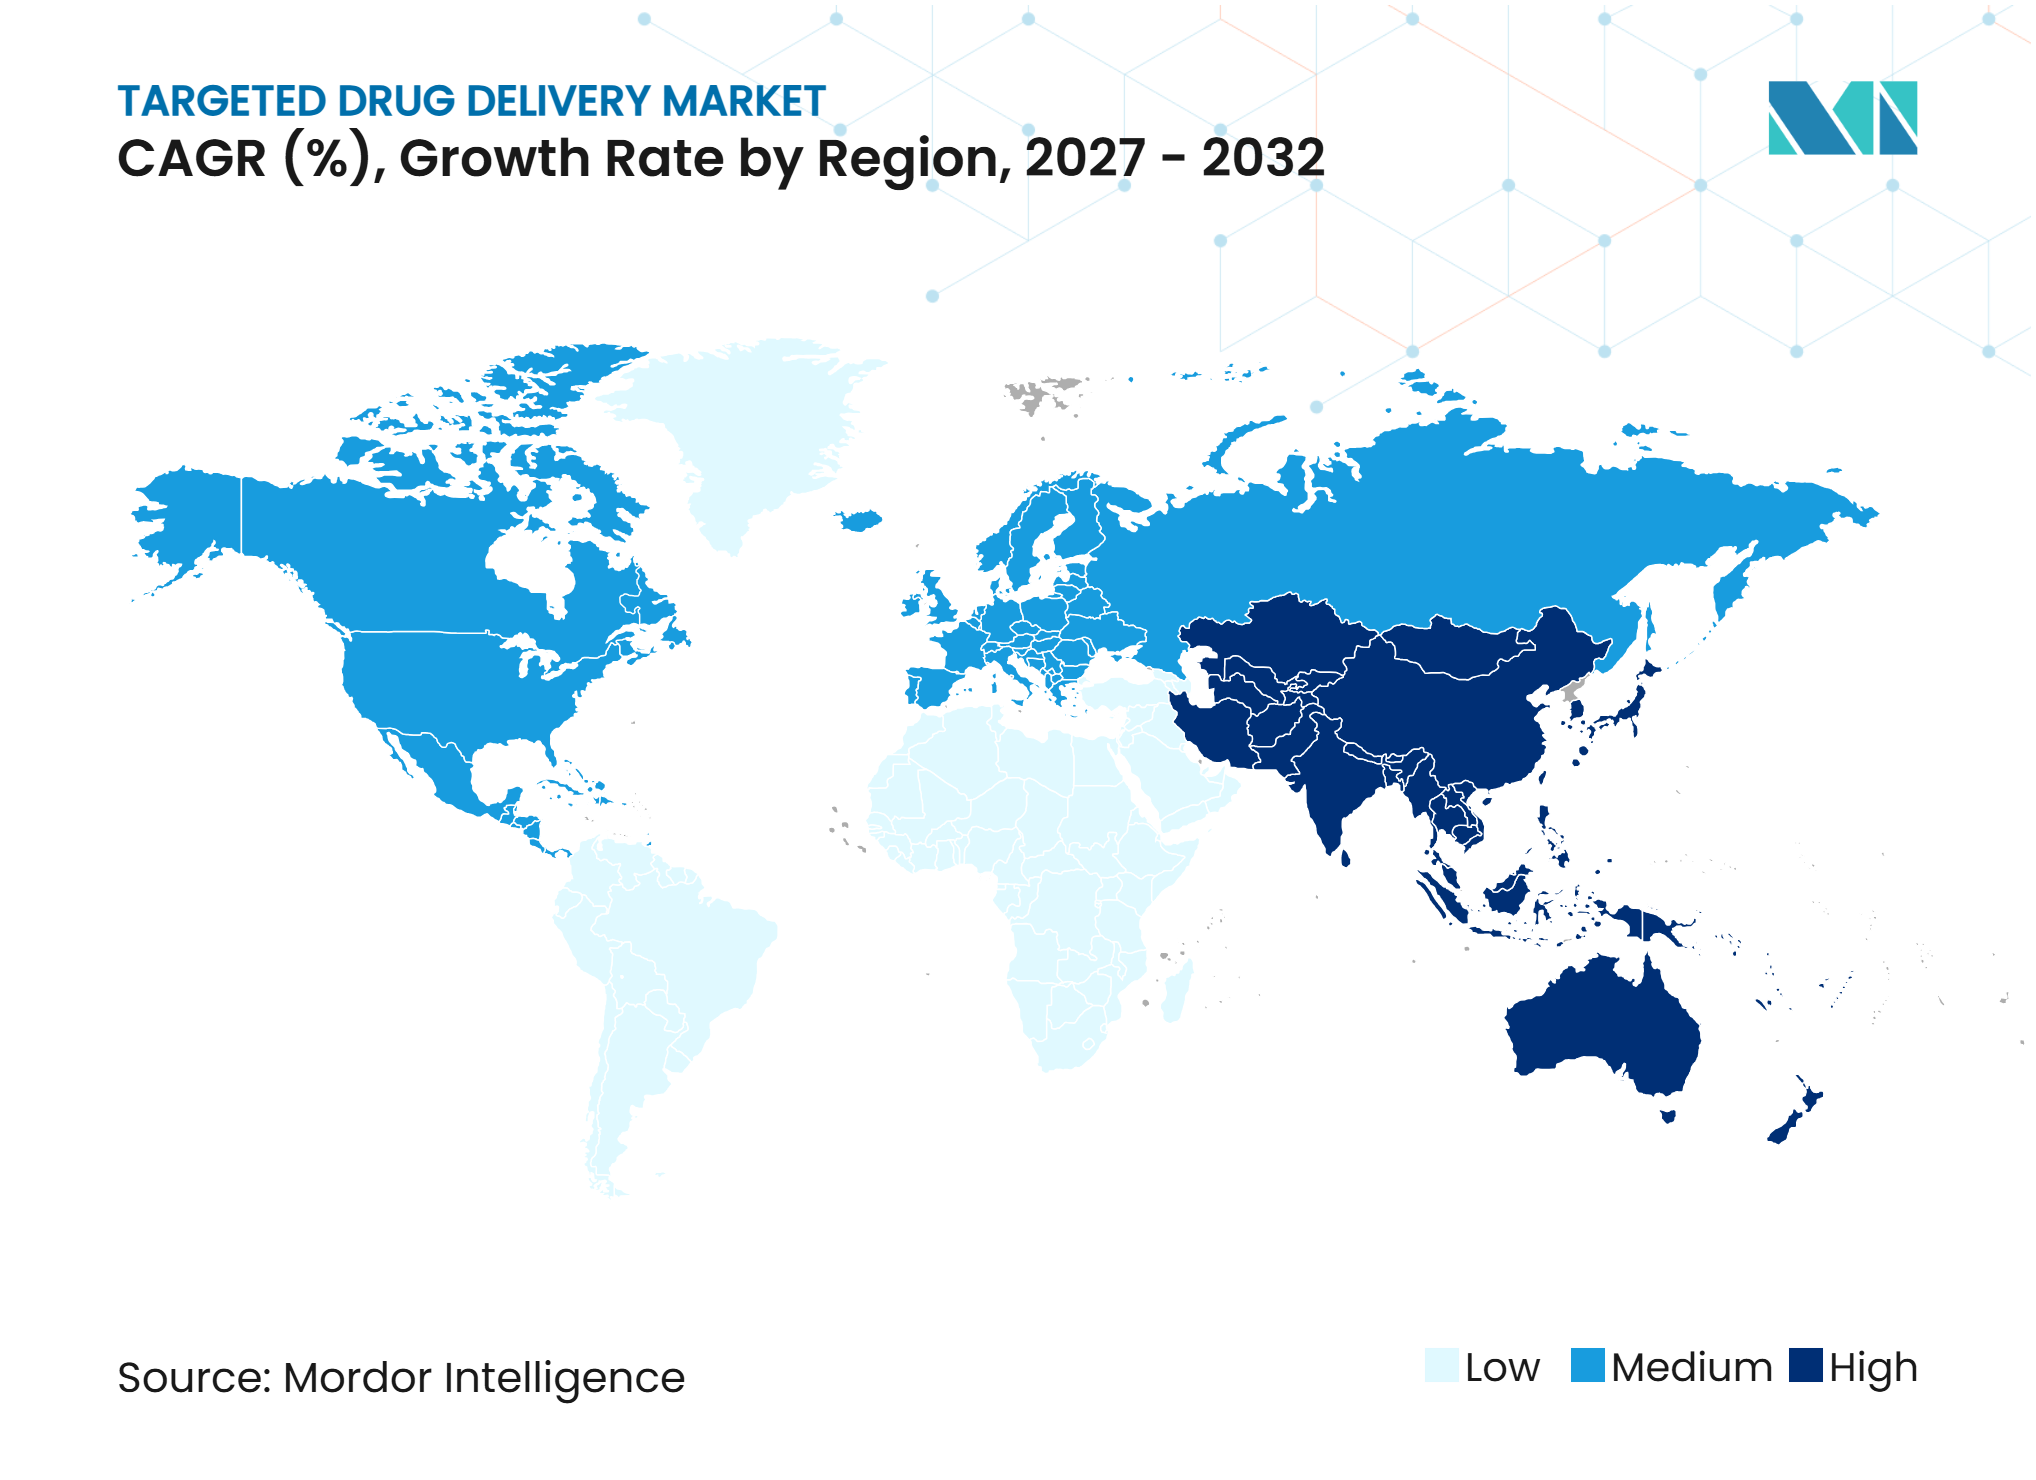
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるターゲット型ドラッグデリバリー市場分析
ターゲット型ドラッグデリバリー市場規模は、2026年の14.23 ビリオン 米ドルから2027年には16.57 ビリオン 米ドルに増加し、2032年までに35.58 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけて16.51%のCAGRで成長します。
ターゲット型ドラッグデリバリー市場は、全身曝露を低減し、より精密なケアを支援できる、定義された分子標的に近い位置に活性療法を届ける治療法へと移行しています。抗体薬物複合体と脂質ナノ粒子は、確立されたバイオロジクス科学と新たな標的に適応可能なデリバリーアプローチを組み合わせているため、この転換の中心にあります。コンパニオン診断は治療上の意思決定とより密接に結びつくようになっており、ターゲット型医薬品に対してより明確な患者グループを形成できます。製造能力は依然として決定的な制約であり、抗体製造、リンカー・ペイロード合成、コンジュゲーション、製剤化、無菌充填・仕上げのそれぞれが専門的な管理を必要とします。ターゲット型ドラッグデリバリー市場はまた、がん治療における精密療法の早期使用の拡大と、ワクチンを超えて慢性疾患や希少疾患へと展開するRNAプログラムからも恩恵を受けています。
主要レポートのポイント
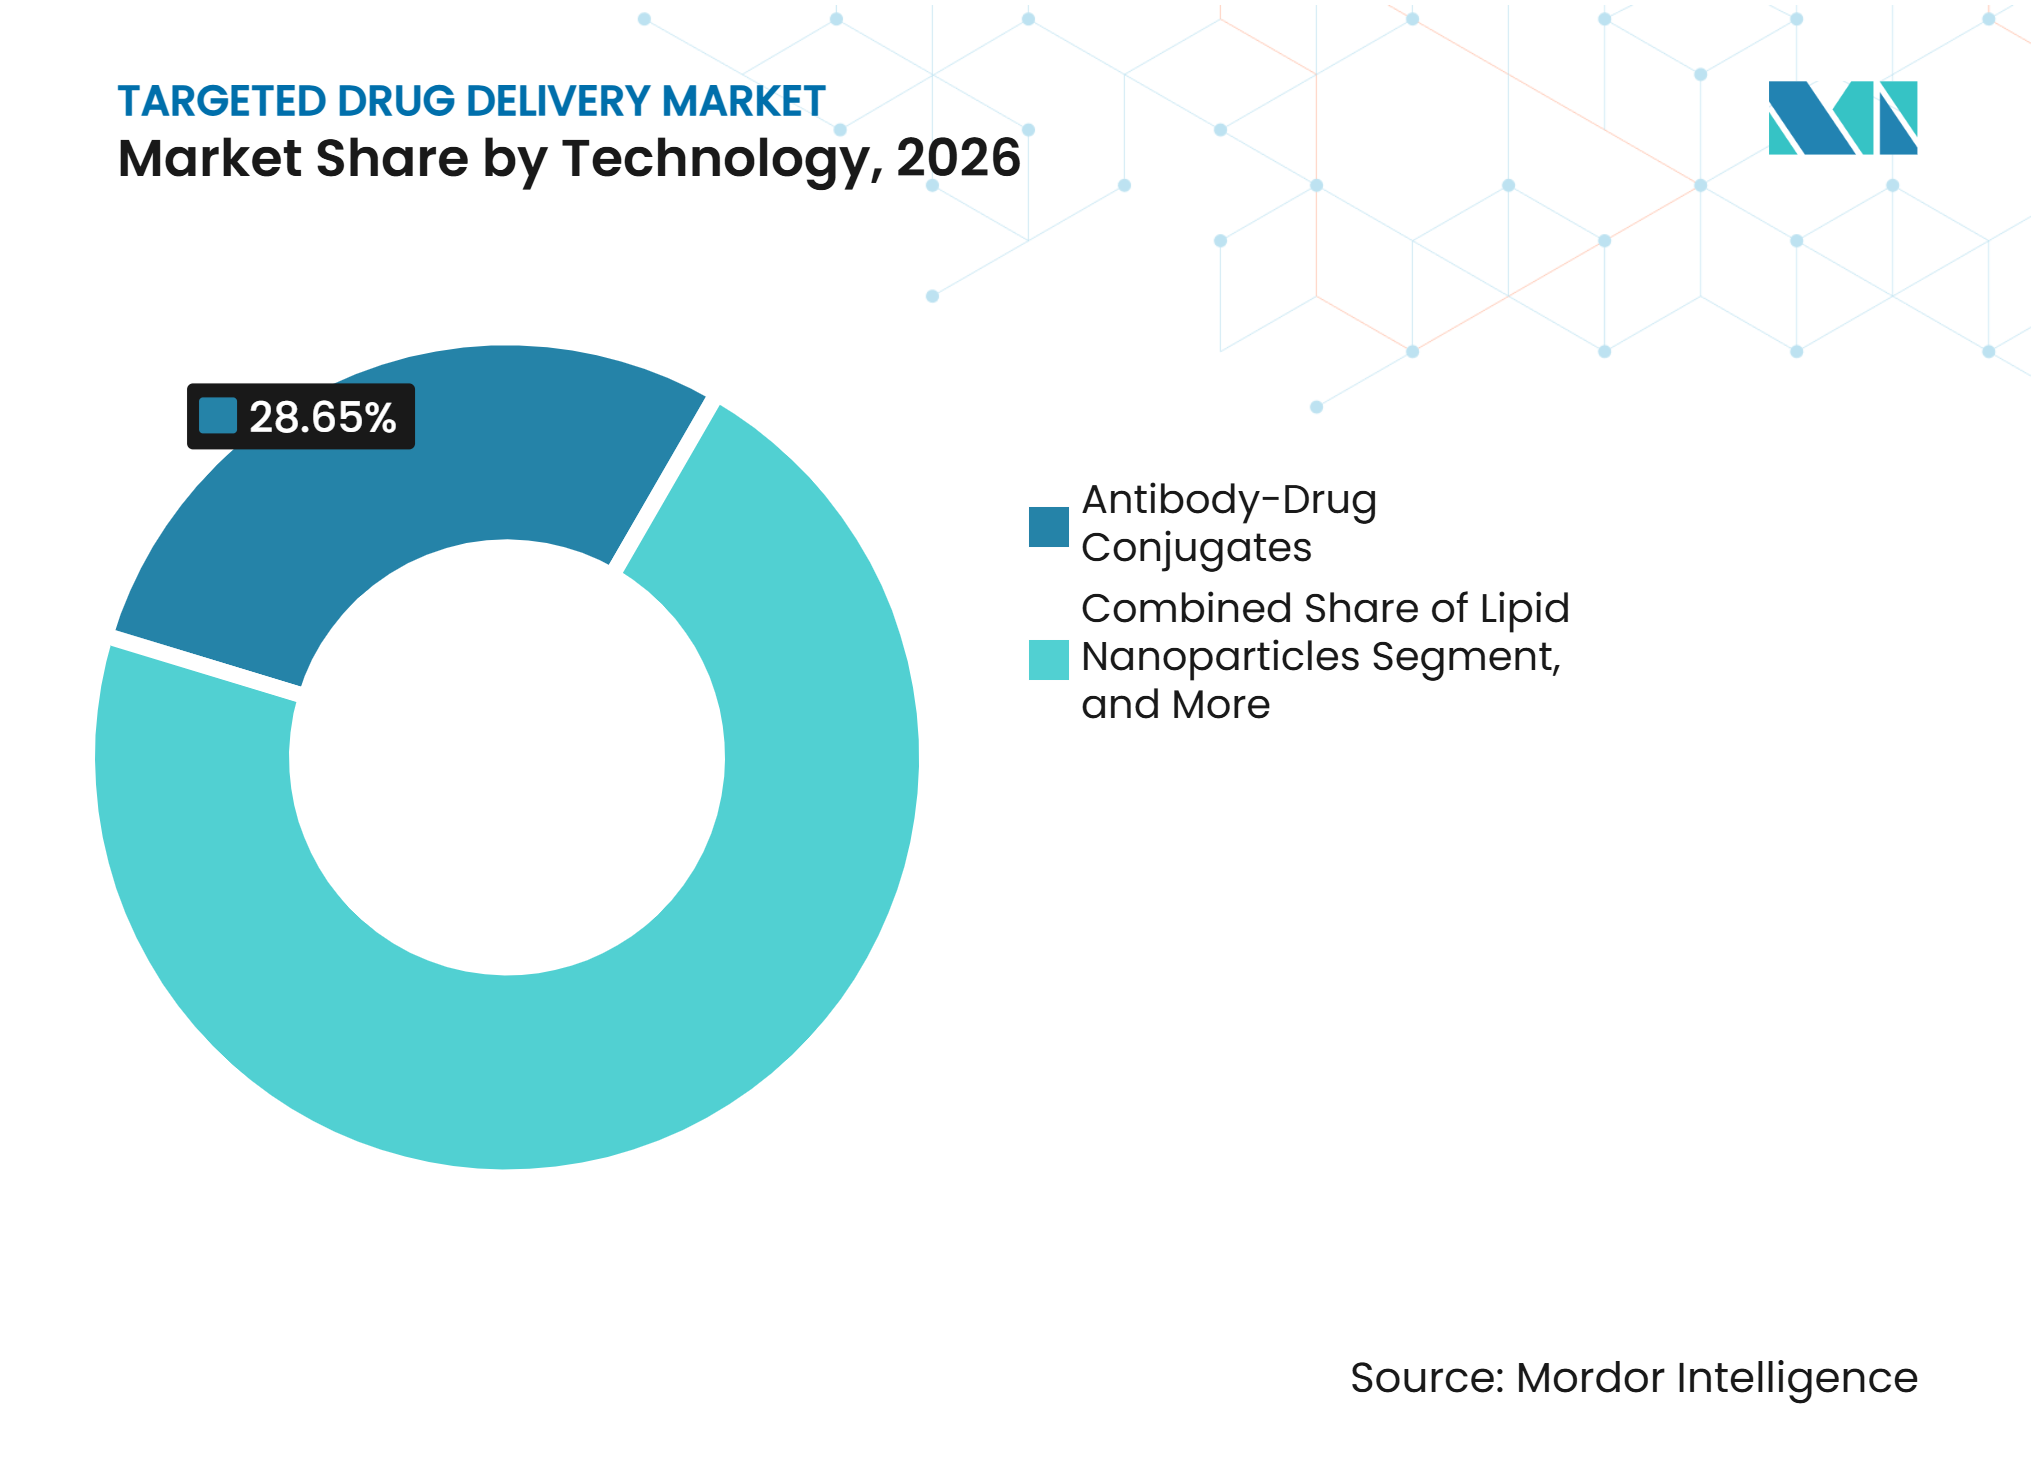
- 技術別では、抗体薬物複合体が2026年のターゲット型ドラッグデリバリー市場シェアの28.7%を占め、脂質ナノ粒子は2032年までに18.5%のCAGRで成長すると予測されています。
- ペイロード別では、細胞毒性低分子ペイロードが2026年の収益の22.9%を占め、メッセンジャーRNAは2032年までに18.8%のCAGRで拡大すると予測されています。
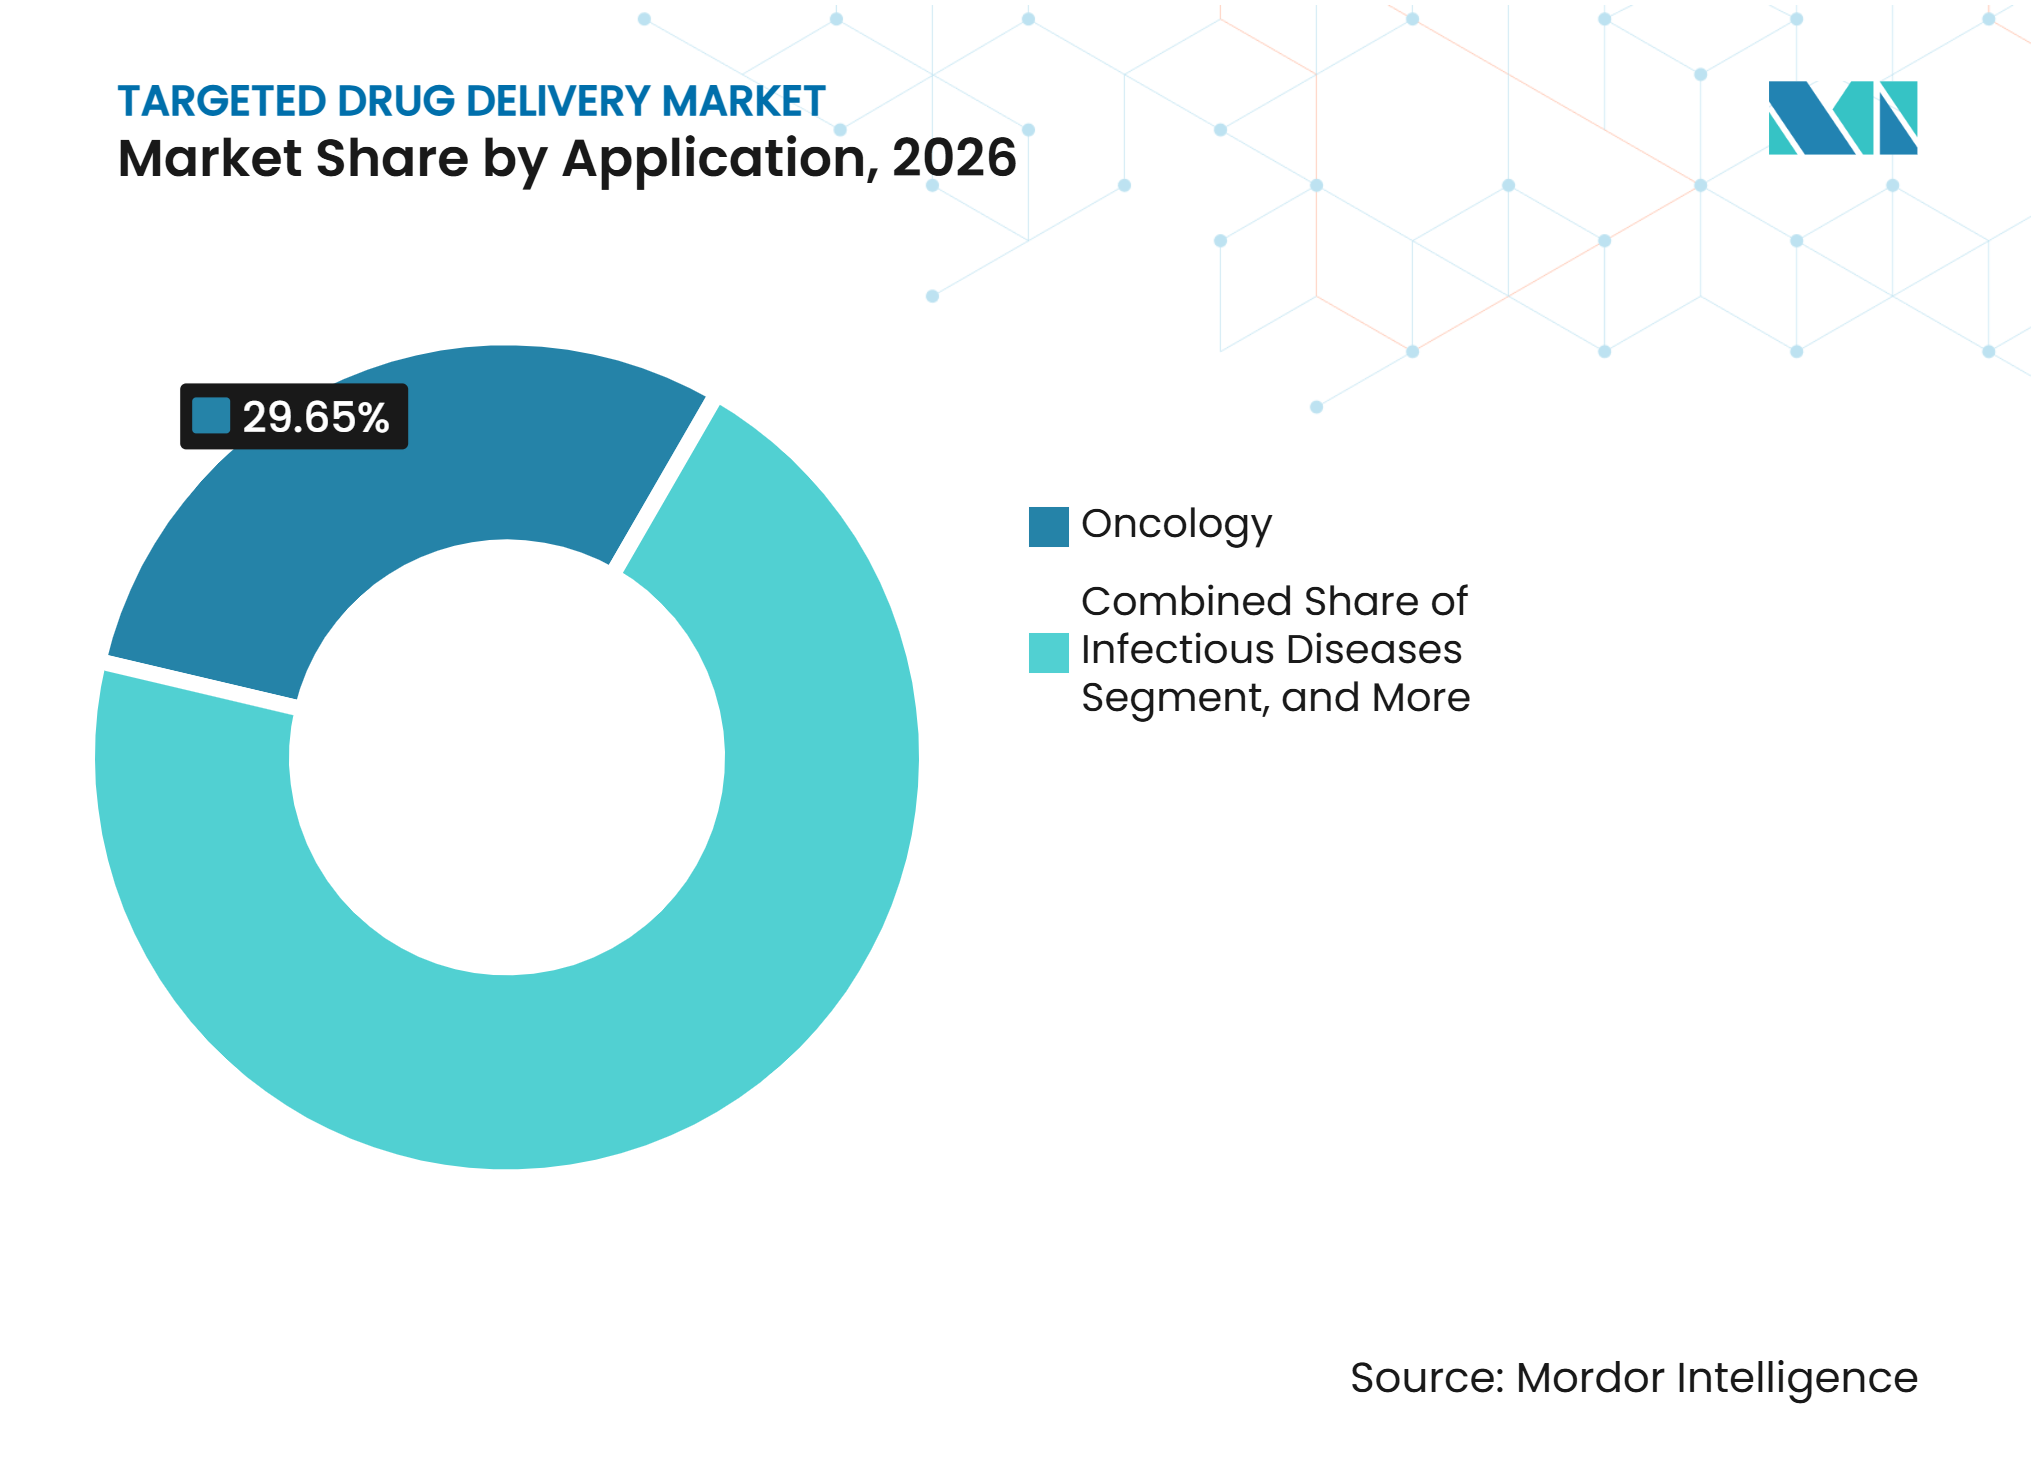
- 適用別では、腫瘍学が2026年のターゲット型ドラッグデリバリー市場シェアの29.7%を占め、感染症は2032年までに19.9%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院・専門がんセンターが2026年の収益の39.8%を占め、専門薬局およびホームケア環境は2032年までに19.5%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の43.7%を占め、アジア太平洋は2032年までに17.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 腫瘍学および慢性疾患負担の増大 | +3.40% | 北米、欧州、東アジアで最も高い強度を持つグローバル | 長期(4年以上) |
| 精密医療パイプラインの拡大 | +2.60% | 北米、欧州、中国・日本・韓国を含むアジア太平洋主要市場 | 中期(2〜4年) |
| ADCおよびLNPプラットフォームの商業的検証 | +3.00% | グローバル(北米・欧州が収益市場、アジア太平洋が製造・研究ハブ) | 短期(2年以内) |
| RNAおよびゲノム編集治療薬の採用拡大 | +2.40% | 北米および欧州(ワクチンプログラムを通じてアジア太平洋および中東での急速な普及) | 中期(2〜4年) |
| 肝外デリバリープラットフォームによる新組織へのアクセス | +1.60% | 北米および欧州(初期研究段階)、アジア太平洋での臨床活動の増加 | 長期(4年以上) |
| コンパニオン診断ガイドによるターゲット選択 | +1.30% | 北米および欧州連合(韓国・日本・オーストラリアへの波及) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
腫瘍学および慢性疾患負担の増大が高容量ターゲットベースを維持
腫瘍学は、開発者が固形腫瘍および血液がんに対する治療法を追求し続けているため、ターゲット型デリバリープラットフォームに対する需要の主要な源泉であり続けています。米国食品医薬品局は2026年初頭までに14の抗体薬物複合体を承認しており、数百の治験分子が多くの抗原標的に対処していました[1]。したがって、ターゲット型ドラッグデリバリー市場には、治療環境全体にわたる製品開発を支援できる標的の増加するセットがあります。進行性尿路上皮がんおよびトリプルネガティブ乳がんの一部の患者は二次治療に到達しないため、効果的な治療法をより早期に使用する臨床的必要性が高まっています。この治療パターンは、抗体薬物複合体の一次治療および周術期ケアへの移行を支援します。また、疾患の進行が治療選択肢を制限する前に、バイオマーカーで定義された患者グループに対処できる治療法の商業的重要性を高めます。
ADCおよびLNPプラットフォームの商業的検証が自己強化的な投資サイクルを生み出す
確立された製品からの商業的成果が、抗体薬物複合体と脂質ナノ粒子の両プラットフォームの検証を支援しています。Alnylamは2025年の純製品収益として3 ビリオン 米ドルを報告し、81%増加しました。これはトランスサイレチンアミロイド心筋症への適応拡大後のAMVUTTRAによる成長に支えられています。これらの結果は、ターゲット型ドラッグデリバリー市場が個々の医薬品候補だけでなく、プラットフォーム化学、ペイロード設計、製造への投資を引き付ける理由を示しています。開発者は、部位特異的コンジュゲーション法、次世代リンカー、選択的臓器向けに設計されたデリバリーシステムを求めています。この投資サイクルはサプライベースを強化できますが、複雑な製造要件は能力をどれだけ迅速に拡大できるかを引き続き制限しています。
RNAおよびゲノム編集治療薬の採用拡大が腫瘍学を超えたデリバリーを拡張
RNA療法は、腫瘍学を超えてターゲット型デリバリーシステムの臨床的使用を広げています。ModernaのMerckとの共同開発による個別化ネオアンチゲン療法mRNA-4157は、2026年のフェーズ3結果においてペムブロリズマブ単剤療法に対してがん再発リスクを44%低減したと報告されました。この結果は、mRNAデリバリーを後期腫瘍学の場に持ち込み、個別化がん治療アプローチへの関心を支援します。ターゲット型ドラッグデリバリー市場には、心代謝疾患集団へと拡大しているGalNAcコンジュゲート低分子干渉RNAプログラムも含まれています。Alnylamは、AMVUTTRAを希少多発神経障害を超えてトランスサイレチンアミロイド心筋症へと展開しました。この広範な治療的到達は、肝臓以外の組織にRNAペイロードを運搬できるデリバリー技術への需要を支援します。
肝外デリバリープラットフォームが高価値の非肝臓組織を開拓
標準的な脂質ナノ粒子製剤は全身投与後に肝臓に相当量蓄積する可能性があるため、肝外デリバリーは重要です。2025年のレビューでは、肝臓への蓄積が30%から90%の範囲であることが記述されており、他の組織へのアクセスを制限する可能性があります。選択的臓器ターゲティングアプローチは、脂質化学と電荷組成を通じて組織分布を変えることを目指しています。これらの方法に関する研究は、肺、脾臓、リンパ節へのペイロード誘導の可能性を示しています[2]。ReCode Therapeuticsは、規制当局の承認を受けて2025年11月に嚢胞性線維症に対するイバカフトールとのRCT2100のフェーズ2登録を開始しました。これらの進展により、肺、中枢神経系、心血管の適応症がターゲット型ドラッグデリバリー市場にとってより関連性の高いものとなっています。また、組織曝露、安全性、持続性のより強固な特性評価の必要性も高まっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い開発・製造の複雑性 | -2.9% | グローバル(確立されたバイオコンジュゲーションインフラを持たない新興アジア太平洋参加者への最大の圧力) | 短期(2年以内) |
| 厳格な特性評価および規制要件 | -2.0% | 北米および欧州連合(CMC要件が肝外および次世代プラットフォームを遅延させる可能性) | 中期(2〜4年) |
| 生体内ターゲティングの変動性と腫瘍不均一性 | -1.6% | グローバル | 長期(4年以上) |
| 複雑なコンジュゲートおよびナノ粒子の商業規模能力の制限 | -1.4% | グローバル(商業的需要が最も大きい北米および欧州への高い圧力) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い開発・製造の複雑性が市場投入速度を制約
抗体薬物複合体またはGMP グレードの脂質ナノ粒子を製造するには、抗体製造、リンカー・ペイロード合成、コンジュゲーション、製剤化、無菌充填・仕上げの協調が必要です。各ステップには厳格なプロセス管理が必要であり、能力を迅速に複製することが困難です。MilliporeSigmaはセントルイスのバイオコンジュゲーションセンターの拡張に7,600万 米ドルを投資し、VeranovaはマサチューセッツのDevensにcGMPバイオコンジュゲーション能力を追加するために5,000万 米ドル以上を投じました。これらのプロジェクトは、ターゲット型ドラッグデリバリー市場が科学的開発と同様に製造投資に依していることを示しています。長い建設・適格性確認期間は、臨床プログラムが後期試験に向けて進展する際の緩和を遅らせる可能性があります。フェーズ3開発に近づいているスポンサーは、適格な製造スロットをめぐる激しい競争に直面する可能性があります。
生体内ターゲティングの変動性と腫瘍不均一性が奏効の持続性を制限
腫瘍生物学は、確立されたターゲット型デリバリープラットフォームでさえ奏効の持続性を制限する可能性があります。臨床試験に参入した抗体薬物複合体の80%以上がフェーズIまたはフェーズIIで終了しており、抗原不均一性、発現の変動、障害を受けた内在化、獲得耐性が引用された原因の中にあります。これらの制限は、単一の抗原を選択することが多様な細胞を持つ腫瘍において持続的なコントロールを提供しない可能性があることを意味します。開発者は、1つ以上の生物学的経路に対処しようとする二重特異性およびデュアルペイロード設計で対応しています。この設計の方向性は、製品開発をより複雑なターゲティングアーキテクチャへとシフトさせるため、ターゲット型ドラッグデリバリー市場に関連しています。このアプローチは困難ながんにおけるプラットフォームの関連性を向上させる可能性がありますが、開発、安全性、製造上の要求も増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
抗体薬物複合体がリードし、脂質ナノ粒子が拡大抗体薬物複合体は2026年のターゲット型ドラッグデリバリー市場規模の28.7%を占め、最大の技術セグメントとなっています。この技術は精密デリバリーアプローチの中で最も広い商業基盤を持ち、後期治療環境からがん治療の早期使用へと移行しています。Enhertuは2025年に5 ビリオン 米ドルの収益を生み出し、9つの主要な抗体薬物複合体製品が合計14.3 ビリオン 米ドルを生み出しました。これらの製品は、慎重にリンクされた抗体と細胞毒性ペイロードが実質的な商業活動を支援できることを示しています。抗体薬物複合体の臨床的役割も、製品が一次治療、周術期、治癒意図の環境で検討されるにつれて変化しています。早期使用は患者アクセスを拡大する可能性がありますが、類似した治療法のシーケンシングの間隔を短縮し、交差耐性への懸念を高める可能性もあります。
脂質ナノ粒子は2032年までに18.5%のCAGRで成長すると予測されており、技術セグメントの中で最も速い成長率です。その成長はRNA治療薬のより広い使用と、ワクチン適用を超えたデリバリーシステムへの焦点の拡大を反映しています。ターゲット型ドラッグデリバリー市場には、リポソームシステム、高分子ナノ粒子、ミセル、モノクローナル抗体ベースのイムノコンジュゲート、リガンドコンジュゲートオリゴヌクレオチドが多様な支援技術グループとして含まれています。GalNAcコンジュゲート低分子干渉RNAプログラムは、オリゴヌクレオチドデリバリーを心代謝疾患へと拡大しており、高分子ナノ粒子は固形腫瘍における組み合わせペイロードについて研究されています。Evonikは、カナダ連邦政府から最大6,800万カナダドルの支援を受けて、バンクーバーにGMPグレードの脂質ナノ粒子薬物製品製造施設への1億5,000万カナダドル(108 ミリオン 米ドル相当)の投資を発表しました。この施設は現在の能力の3倍以上を支援する計画です。ナノ粒子製品の規制審査は、粒子径分、封入効率、脂質同一性に関する証拠に依存します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ペイロード別:
細胞毒性分子が規模を維持しながらメッセンジャーRNAが最速成長細胞毒性低分子ペイロードは2026年の収益の22.9%を占め、ペイロードカテゴリーの中で最大のシェアを持っています。その確立された役割は、商業的な抗体薬物複合体におけるオーリスタチン、マイタンシノイド、トポイソメラーゼI阻害剤ペイロードの広範な使用を反映しています。トポイソメラーゼIおよびチューブリンペイロードは、ソース資料における臨床ライセンス契約の80%を占めており、これは同等の治療性能を持つ代替品を見つけることの難しさを示しています。ターゲット型ドラッグデリバリー産業は、これらのペイロードが臨床経験と確立されたコンジュゲーション法に裏付けられているため、これらに依存しています。しかし、馴染みのあるペイロードクラスへの集中は、差別化されたペイロードメカニズムの価値を高めています。開発者は、選択性、活性、耐性管理の改善を目指すプログラムと実証済みの細胞毒性オプションのバランスを取っています。
メッセンジャーRNAは2032年までに18.8%のCAGRで成長すると予測されており、ペイロードタイプの中で最も高い成長率です。その使用は予防ワクチンから治療腫瘍学および遺伝性疾患へと拡大しています。mRNA-4157の2026年フェーズ3結果は、個別化ネオアンチゲン療法が腫瘍学において登録有効性エンドポイントに到達できるという証拠を提供しました。低分子干渉RNAペイロードも肝臓適応症を超えて心血管ケアへと移行しており、アンチセンスオリゴヌクレオチドはGalNAcコンジュゲーションを使用して組織アクセスを改善しています。これらのペイロードが大きな患者集団を持つ疾患に到達するにつれて、ターゲット型ドラッグデリバリー市場は恩恵を受ける可能性があります。RNA系治療薬の前臨床安全性評価と規制ガイダンスは、組織分布、免疫応答、反復投与が開発計画に影響を与える可能性があるため、引き続き重要です。
適用別:
腫瘍学が収益を提供し、感染症が成長を加える腫瘍学は2026年のターゲット型ドラッグデリバリー市場規模の29.7%を占め、最大の適用セグメントとなっています。このセグメントは、承認された抗体薬物複合体の幅広さと固形腫瘍および血液がんに対する活発なパイプラインから恩恵を受けています。FDAは2026年初頭までに14の抗体薬物複合体を承認しており、400以上の候補が活発な臨床開発中でした。がんプログラムは加速規制経路を経ることが多く、ターゲット型製品が他の治療領域の多くのプログラムよりも早く商業的使用に到達することを可能にしています。遺伝性および希少疾患は、リポソーム低分子干渉RNAおよびGalNAcコンジュゲートオリゴヌクレオチドが遺伝性トランスサイレチンアミロイドーシス、原発性シュウ酸尿症、家族性カイロミクロン血症などの疾患に対処できるため、別の確立された適用です。
感染症は2032年までに19.9%のCAGRで成長すると予想されており、ターゲット型ドラッグデリバリー市場で最も速い適用成長率です。このカテゴリーは、季節性呼吸器疾患、新興病原体、抗菌適用に対するmRNAおよび脂質ナノ粒子プログラムによって支援されています。Molecular Therapy Nucleic Acidsは2026年をRNA治療薬がワクチンから慢性適応症へと拡大する時期として説明しました。この方向性は、パンデミック条件のみに依存しない需要を生み出す可能性があります。RNA干渉製品がより少ない頻度の投与アプローチを支援するにつれて、心血管および代謝疾患も関連性を高めています。中枢神経系、自己免疫、炎症性適応症は開発の早期段階にありますが、肝外リバリーが改善されるにつれてより重要になる可能性があります。

エンドユーザー別:
病院が収益を維持しながらホームケア環境が成長病院・専門がんセンターは2026年のエンドユーザー収益の39.8%を占めました。その地位は、多くの静脈内抗体薬物複合体、脂質ナノ粒子製剤、複雑なバイオロジクスに必要な臨床監督、点滴能力、コールドチェーン物流を反映しています。ターゲット型ドラッグデリバリー市場は、製品発売の初期段階において病院外来部門および専門点滴スイートと密接に結びついています。これらのケア環境は、有害事象を管理し、外来使用に適応されていない治療法を投与することができます。しかし、支払者のケア提供場所プログラムは、適切な点滴をより低コストの環境へと誘導しています。この圧力は、承認されたターゲット型治療法の数が増加しても、病院チャネルの成長を緩和する可能性があります。
専門薬局およびホームケア環境は2032年までに19.5%のCAGRで成長すると予測されています。成長は、支払者のインセンティブ、薬剤・デバイスの共同開発、在宅投与をより実用的にできる皮下製剤プログラムに関連しています。専門薬局はまた、複雑な治療法の限定流通取り決め、患者教育、コールドチェーン調整を支援することができます。投与が病院を超えて移行するにつれて、ターゲット型ドラッグデリバリー産業はサービスと品質の期待に応えなければなりません。医療ケア認定委員会またはURACからの認定、および保管と輸送に関する米国薬局方第1079章への準拠は、これらの取り決めへのアクセスにとって重要である可能性があります。外来点滴センターおよび医師のオフィスは、臨床監督を維持しながら低コストの投与を提供することで中間的な位置を占めています。
地域分析
北米
北米は2026年のターゲット型ドラッグデリバリー市場規模の43.7%を占めました。この地域は、大規模な医薬品発売市場、確立された専門ケアネットワーク、抗体薬物複合体およびRNA療法開発者の集中から恩恵を受けています。FDAの加速承認プロセスとコンパニオン診断フレームワークは、統合された精密医療開発を支援しています。Rocheは2025年に、EMRELIS治療の対象となる特定の非小細胞肺がん患者を特定するためのVENTANA MET RxDxアッセイのFDA承認を受けました。この地域はまた、専門バイオロジクスを支援する償還構造を持っており、その収益ポジションを維持しています。カナダは、カナダ連邦政府の支援を受けたEvonikの計画されたバンクーバー脂質ナノ粒子施設を通じて能力を追加しています。
アジア太平洋
アジア太平洋は2032年までに17.5%のCAGRで拡大すると予測されており、最も速く成長している地域となっています。中国はライセンス可能な抗体薬物複合体資産の重要な供給源となりつつあり、韓国とインドは製造上の役割を強化しています。LOTTE BIOLOGICSは2027年の操業に向けて仁川松島に商業バイオキャンパスを建設しており、北米とアジアにわたるデュア製造プレゼンスを開発しています。このアプローチは、複雑なバイオロジクスへの需要が高まるにつれて、開発者により大きなサプライ柔軟性を与えることができます。提供された資料によると、中国は2025年から2026年半ばにかけて国内発の抗体薬物複合体4品目を承認しました。日本のPMDAは精密腫瘍学のレビュータイミングをFDAおよびEMAとますます整合させており、アクセスの遅延を減らすことができます。規制の整合と地域の生産能力は、ターゲット型ドラッグデリバリー市場にとって引き続き重要であると思われます。
欧州、中東・アフリカ、南米
欧州は成熟したバイオロジクス製造基盤を持ち、既存の選択肢に対して意味のある改善を提供できる医薬品に対する欧州医薬品庁のPRIMEスキームから恩恵を受けています。フランスは、提供された資料における1億ユーロの広範なコミットメントに支えられて、Axploraのルマンサイトでのリオフィライゼーション拡張計画を通じて抗体薬物複合体製造能力を追加しています。中東・アフリカは、湾岸協力会議諸国が地域の医薬品製造と規制の調和に投資するにつれて、より小さいながらも発展途上の機会を提供しています。南米は、希少疾患RNA療法に対する政府交渉によるアクセスプログラムを通じて注目を集めています。ブラジルのANVISAは複雑なバイオロジクスに対するFDAの化学・製造・管理基準に整合しつつありますが、償還と調達のタイムラインは依然として障壁となっています。これらの多様な地域はターゲット型ドラッグデリバリー市場の長期的な機会を広げますが、商業的な進展は地域の資金調達、規制能力、専門ケアインフラによって異なります。
競合環境
市場集中度
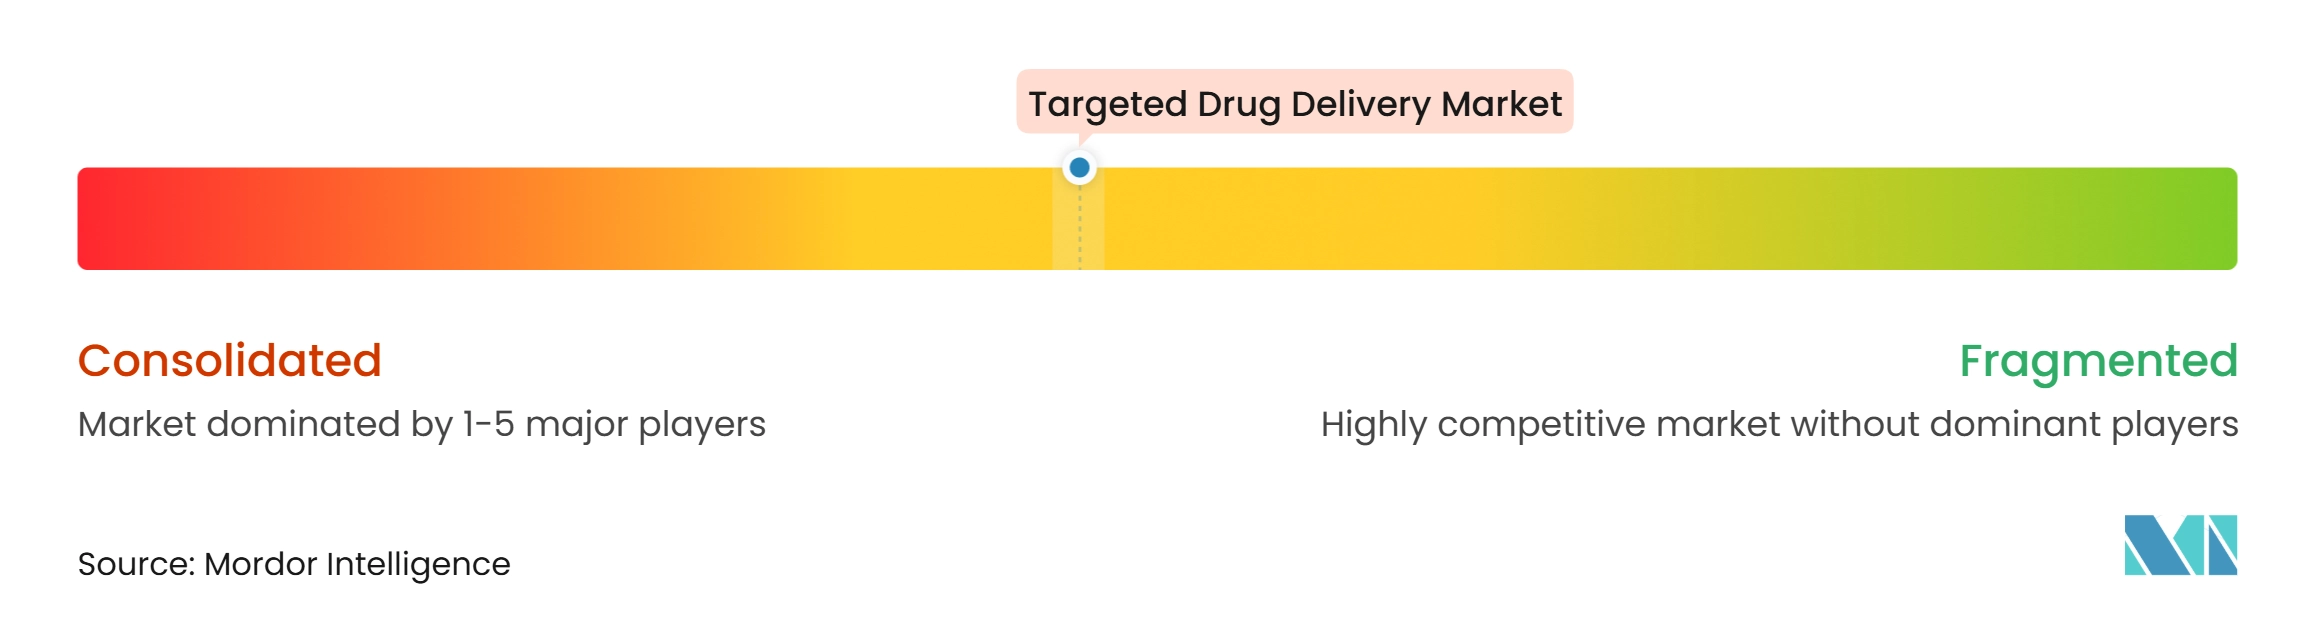
ターゲット型ドラッグデリバリー市場は製品収益レベルでは適度に集中していますが、臨床パイプライン全体では断片化したままです。Roche、Pfizer、AbbVie、第一三共、AstraZeneca、Gilead、Alnylamは、抗体薬物複合体とRNAデリバリーにわたる確立された商業参加者です。より広いパイプラインには、米国、欧州、日本、韓国、中国の多くのオリジネーターが含まれています。この組み合わせは、大手製薬会社が個々の資産だけでなく差別化されたデリバリープラットフォームを求めることを促しています。市場には提供された資料において400以上の活発な臨床プログラムがあり、新規参入者が依然として開発への経路を持っていることを示しています。競争は、ターゲット選択、コンジュゲーション化学、ペイロード設計、デリバリー特異性、臨床証拠、製造アクセスによって形成されています。
プラットフォームの買収とアライアンスは重要な競争経路となっています。Alnylamは2026年6月にInceptiveとの戦略的パートナーシップを発表し、RNA干渉データと次世代RNA干渉候補発見のための人工知能プラットフォームを組み合わせました。Alnylamはまた、提供された資料に記載されているように、生産コストを削減し能力を拡大するためにsiRELIS酵素ライゲーション製造プラットフォームに250 ミリオン 米ドルを投資しました。PfizerとInnoventは2026年5月に12の抗体薬物複合体および多重特異性プログラムをカバーするコラボレーションを締結し、650 ミリオン 米ドルの前払いと最大10.5 ビリオン 米ドルのマイルストーンを含みます。これらの行動は、競争上の優位性がスケーラブルで差別化されたプラットフォームへのアクセスにますます依存していることを示しています。
ホワイトスペースは新興ターゲットと肝臓を超えた組織に到達できるデリバリーシステムに残っています。CDH17、DLL3、c-METが開発上の注目を受けており、肝外脂質ナノ粒子システムは肺、中枢神経系、心血管適応症へのデリバリーを拡大できる可能性があります。ターゲット型ドラッグデリバリー市場はまた、商業規模で複雑な分子を確実に製造できる製造技術への需要が高まっています。FDAの新興技術プログラムは、新規製造方法に関する早期関与を支援することができ、これは新しいプロセスを追求する開発者に関連しています。Alnylam、Roche、Pfizer、その他の主要企業は、製品開発とプラットフォーム、診断、製造戦略を組み合わせています。これにより、確立された企業の地位を維持しながら、デリバリー、ターゲティング、または生産上の課題を解決する専門家のためのスペースを残すことができます。
ターゲット型ドラッグデリバリー産業のリーダー
-
Daiichi Sankyo Company, Limited
-
AstraZeneca plc
-
F. Hoffmann-La Roche Ltd
-
Pfizer Inc.
-
Alnylam Pharmaceuticals, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ターゲット型ドラッグデリバリー市場 このレポートでカバーされる企業
- Abbvie
- AFT Pharmaceuticals Limited
- Aquestive Therapeutics
- B. Braun
- Bausch Health
- Crossject SA
- Dr. Reddy’s Laboratories
- Eisai
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- Medtronic
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- UCB
- Viatris
最近の産業開発事情 ターゲット型ドラッグデリバリー市場
- 2026年8月:Evonikは、カナダ連邦政府から最大6,800万カナダドルの支援を受けて、カナダのバンクーバーに新しいGMPグレードのLNP医薬品製造施設への1億5,000万カナダドル(108 ミリオン 米ドル)の投資を発表しました。この施設は現在の能力の3倍以上を提供し、2029年末までに生産準備が整う計画です。
- 2025年11月:FDAは、フェーズ3 EV-303試験において手術単独と比較して疾患再発リスクが60%低減し、死亡リスクが50%低減したことに基づき、シスプラチン不適格の筋層浸潤性膀胱がん患者の周術期治療としてPADCEVとKEYTRUDAの併用を承認しました。
- 2025年5月:FDAはAbbVieのEmrelisに対して、高度なc-Met過剰発現を有する局所進行または転移性非扁平上皮非小細胞肺がんへの加速承認を付与し、同時にRocheのVENTANA MET RxDxアッセイを非小細胞肺がんにおけるc-Met発現の最初のコンパニオン診断としてFDA承認しました。
世界のターゲット型ドラッグデリバリー市場レポートの範囲
レポートの範囲によると、ターゲット型ドラッグデリバリーとは、体内の特定の部位、組織、または細胞に薬剤を直接届ける方法です。治療効果を向上させながら、健康な組織への影響を低減し、副作用を最小化することを目的としています。
ターゲット型ドラッグデリバリー市場は、技術、ペイロード、適用、エンドユーザー、地域別にセグメント化されています。技術別では、市場は抗体薬物複合体、脂質ナノ粒子、リポソームドラッグデリバリーシステム、高分子ナノ粒子およびミセル、モノクローナル抗体ベースのイムノコンジュゲート、リガンドコンジュゲートオリゴヌクレオチド、その他の技術にセグメント化されています。ペイロード別では、市場は細胞毒性低分子ペイロード、低分子干渉RNA、アンチセンスオリゴヌクレオチド、メッセンジャーRNA、その他のペイロードにセグメント化されています。適用別では、市場は腫瘍学、遺伝性および希少疾患、感染症、心血管および代謝疾患、中枢神経系疾患、自己免疫および炎症性疾患、その他の適用にセグメント化されています。エンドユーザー別では、市場は病院・専門がんセンター、外来点滴センターおよび医師のオフィス、専門薬局およびホームケア環境、その他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。本レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。本レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 抗体薬物複合体 |
| 脂質ナノ粒子 |
| リポソームドラッグデリバリーシステム |
| 高分子ナノ粒子およびミセル |
| モノクローナル抗体ベースのイムノコンジュゲート |
| リガンドコンジュゲートオリゴヌクレオチド |
| その他の技術 |
| 細胞毒性低分子ペイロード |
| 低分子干渉RNA |
| アンチセンスオリゴヌクレオチド |
| メッセンジャーRNA |
| その他のペイロード |
| 腫瘍学 |
| 遺伝性および希少疾患 |
| 感染症 |
| 心血管および代謝疾患 |
| 中枢神経系疾患 |
| 自己免疫および炎症性疾患 |
| その他の適用 |
| 病院・専門がんセンター |
| 外来点滴センターおよび医師のオフィス |
| 専門薬局およびホームケア環境 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 技術別 | 抗体薬物複合体 | |
| 脂質ナノ粒子 | ||
| リポソームドラッグデリバリーシステム | ||
| 高分子ナノ粒子およびミセル | ||
| モノクローナル抗体ベースのイムノコンジュゲート | ||
| リガンドコンジュゲートオリゴヌクレオチド | ||
| その他の技術 | ||
| ペイロード別 | 細胞毒性低分子ペイロード | |
| 低分子干渉RNA | ||
| アンチセンスオリゴヌクレオチド | ||
| メッセンジャーRNA | ||
| その他のペイロード | ||
| 適用別 | 腫瘍学 | |
| 遺伝性および希少疾患 | ||
| 感染症 | ||
| 心血管および代謝疾患 | ||
| 中枢神経系疾患 | ||
| 自己免疫および炎症性疾患 | ||
| その他の適用 | ||
| エンドユーザー別 | 病院・専門がんセンター | |
| 外来点滴センターおよび医師のオフィス | ||
| 専門薬局およびホームケア環境 | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までのターゲット型ドラッグデリバリーの予測は?
ターゲット型ドラッグデリバリー市場は、2027年の16.6 ビリオン 米ドルから2032年までに35.6 ビリオン 米ドルに達すると予想されており、16.5%のCAGRで成長します。
ターゲット型ドラッグデリバリーにおいて最大の収益ポジションを持つ技術は何ですか?
抗体薬物複合体は2026年に28.7%のシェアで技術収益をリードしています。
最も速く成長しているデリバリー技術はどれですか?
脂質ナノ粒子は、RNA療法がより多くの適応症に拡大するにつれて、2032年までに18.5%のCAGRで成長すると予測されています。
腫瘍学がターゲット型ドラッグデリバリーにとって重要な理由は何ですか?
腫瘍学は2026年の収益の29.7%を占め、より早期の治療環境における抗体薬物複合体の使用拡大から恩恵を受けています。
最も強い収益基盤を持つ地域はどこですか?
北米は2026年の収益の43.7%を占め、専門ケア、規制経路、医薬品発売活動によって支援されています。
ターゲット型治療薬の主な製造上の課題は何ですか?
製造には抗体製造、ペイロード合成、コンジュゲーション、製剤化、無菌充填・仕上げのための専門能力が必要であり、スケールアップを遅らせる可能性があります。