
Taille et part du marché de la livraison ciblée de médicaments
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.57 Milliards de dollars |
| Taille du Marché (2032) | 35.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.51 % |
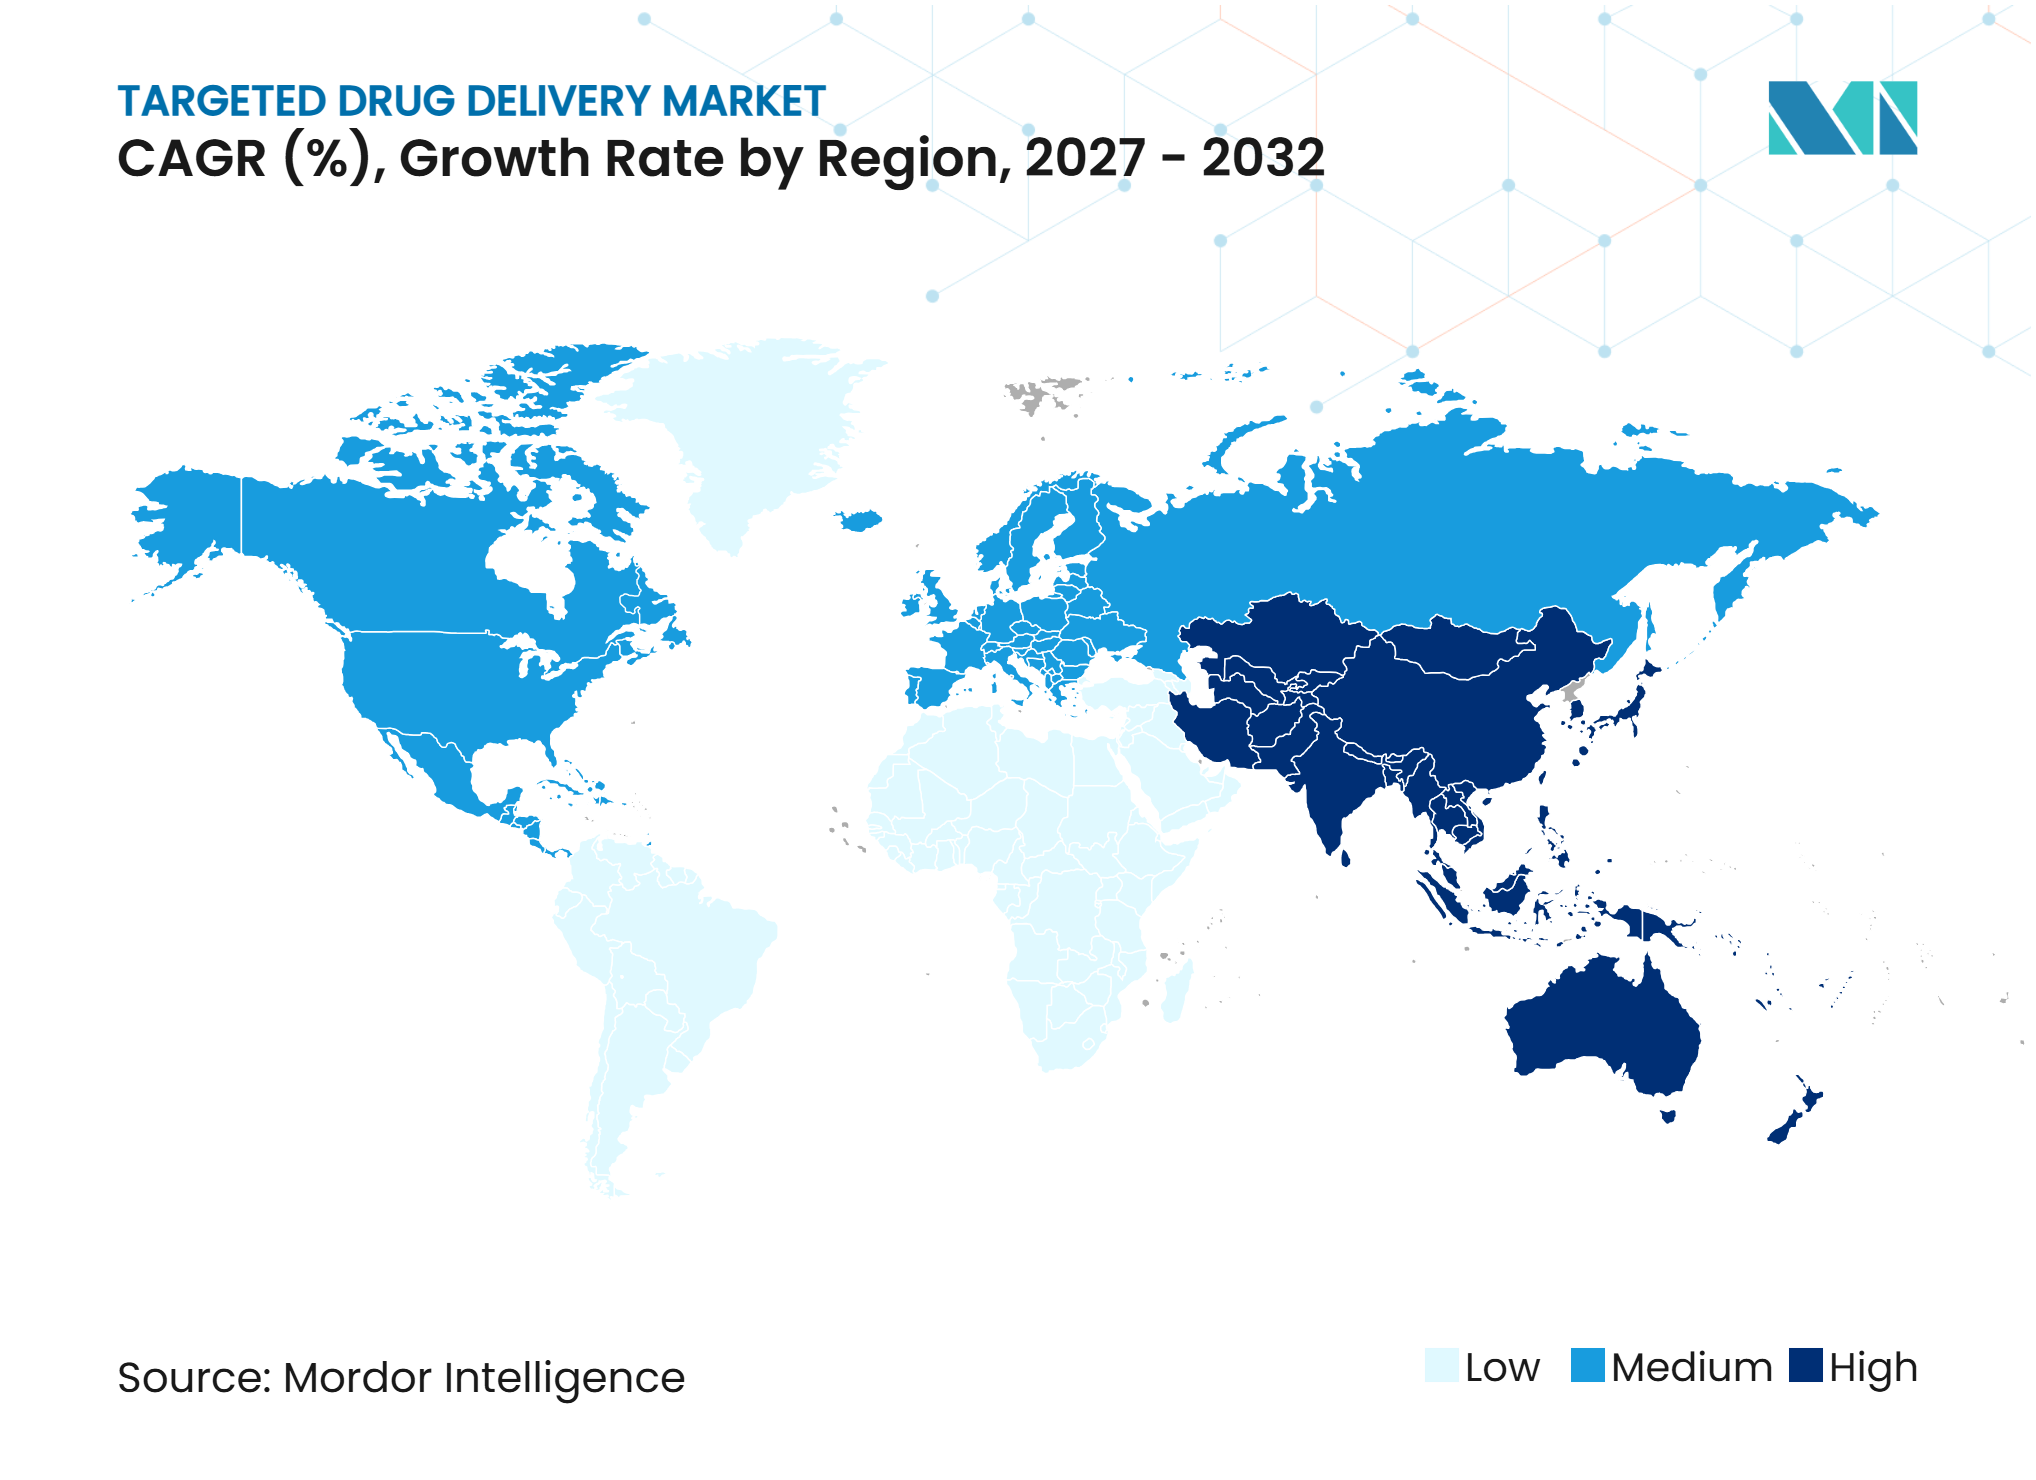
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la livraison ciblée de médicaments par Mordor Intelligence
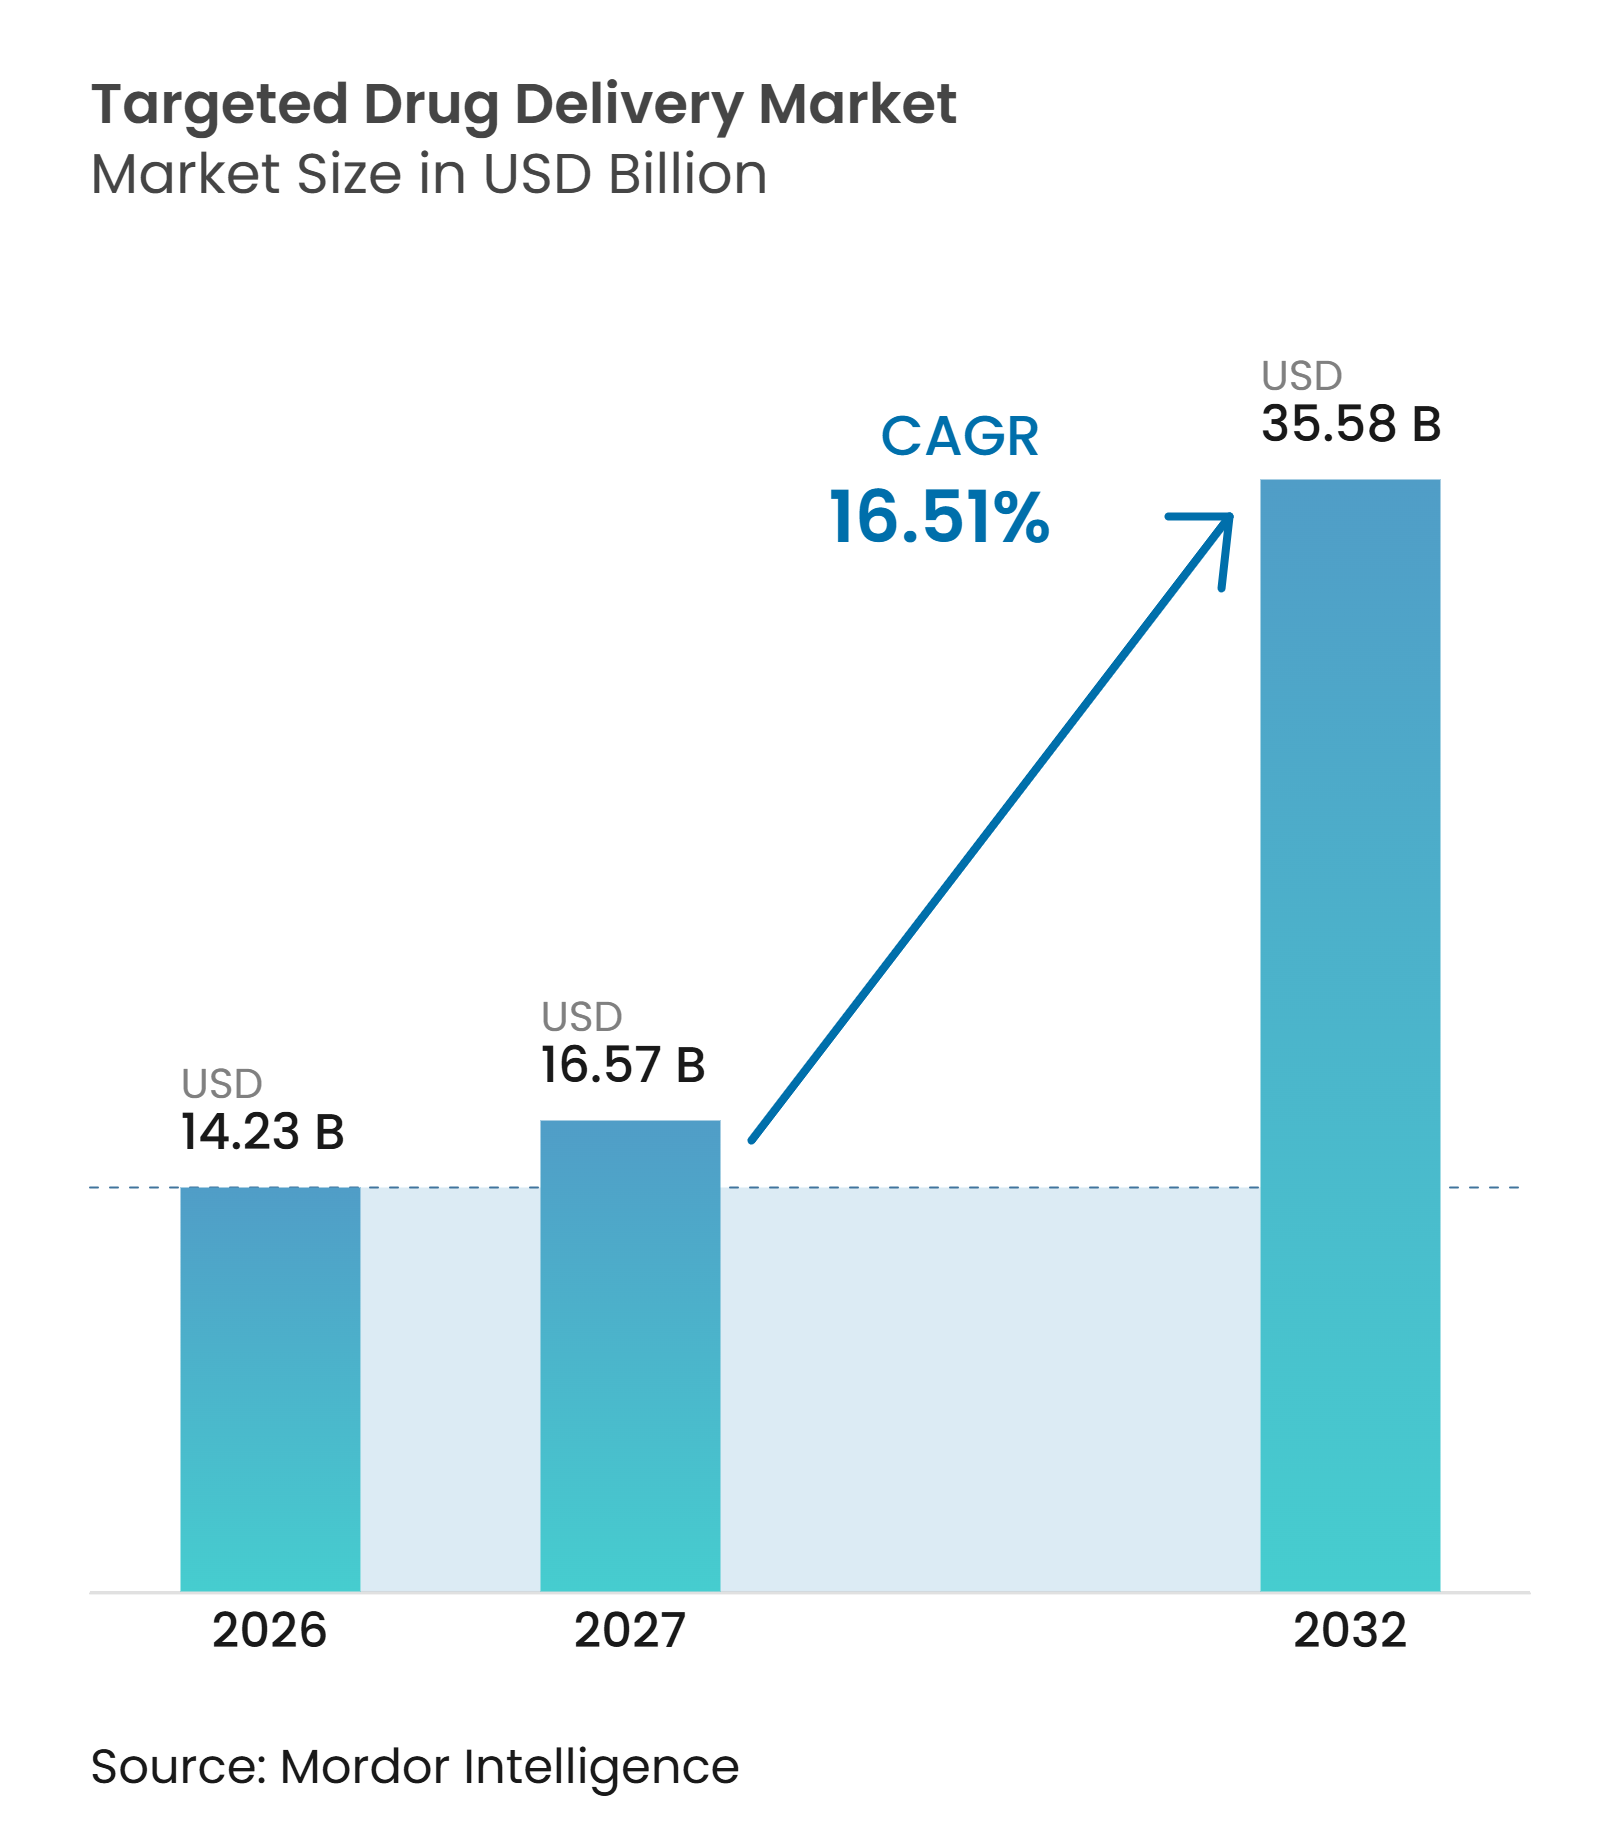
La taille du marché de la livraison ciblée de médicaments devrait passer de 14,23 milliards USD en 2026 à 16,57 milliards USD en 2027 et atteindre 35,58 milliards USD d'ici 2032, avec un CAGR de 16,51 % sur la période 2027-2032.
Le marché de la livraison ciblée de médicaments évolue vers des traitements qui placent les thérapies actives plus près de cibles moléculaires définies, ce qui peut réduire l'exposition systémique et favoriser des soins plus précis. Les conjugués anticorps-médicament et les nanoparticules lipidiques sont au cœur de cette évolution, car ils combinent la science biologique établie avec des approches de livraison pouvant être adaptées à de nouvelles cibles. Les diagnostics compagnons sont de plus en plus étroitement liés aux décisions thérapeutiques, ce qui peut créer des groupes de patients plus clairement définis pour les médicaments ciblés. La capacité de fabrication reste une contrainte déterminante, car la production d'anticorps, la synthèse des liaisons charge utile, la conjugaison, la formulation et le remplissage-finition stérile nécessitent chacun des contrôles spécialisés. Le marché de la livraison ciblée de médicaments bénéficie également d'une utilisation plus précoce des thérapies de précision dans le traitement du cancer et de programmes ARN qui s'étendent au-delà des vaccins vers les maladies chroniques et rares.
Principaux enseignements du rapport
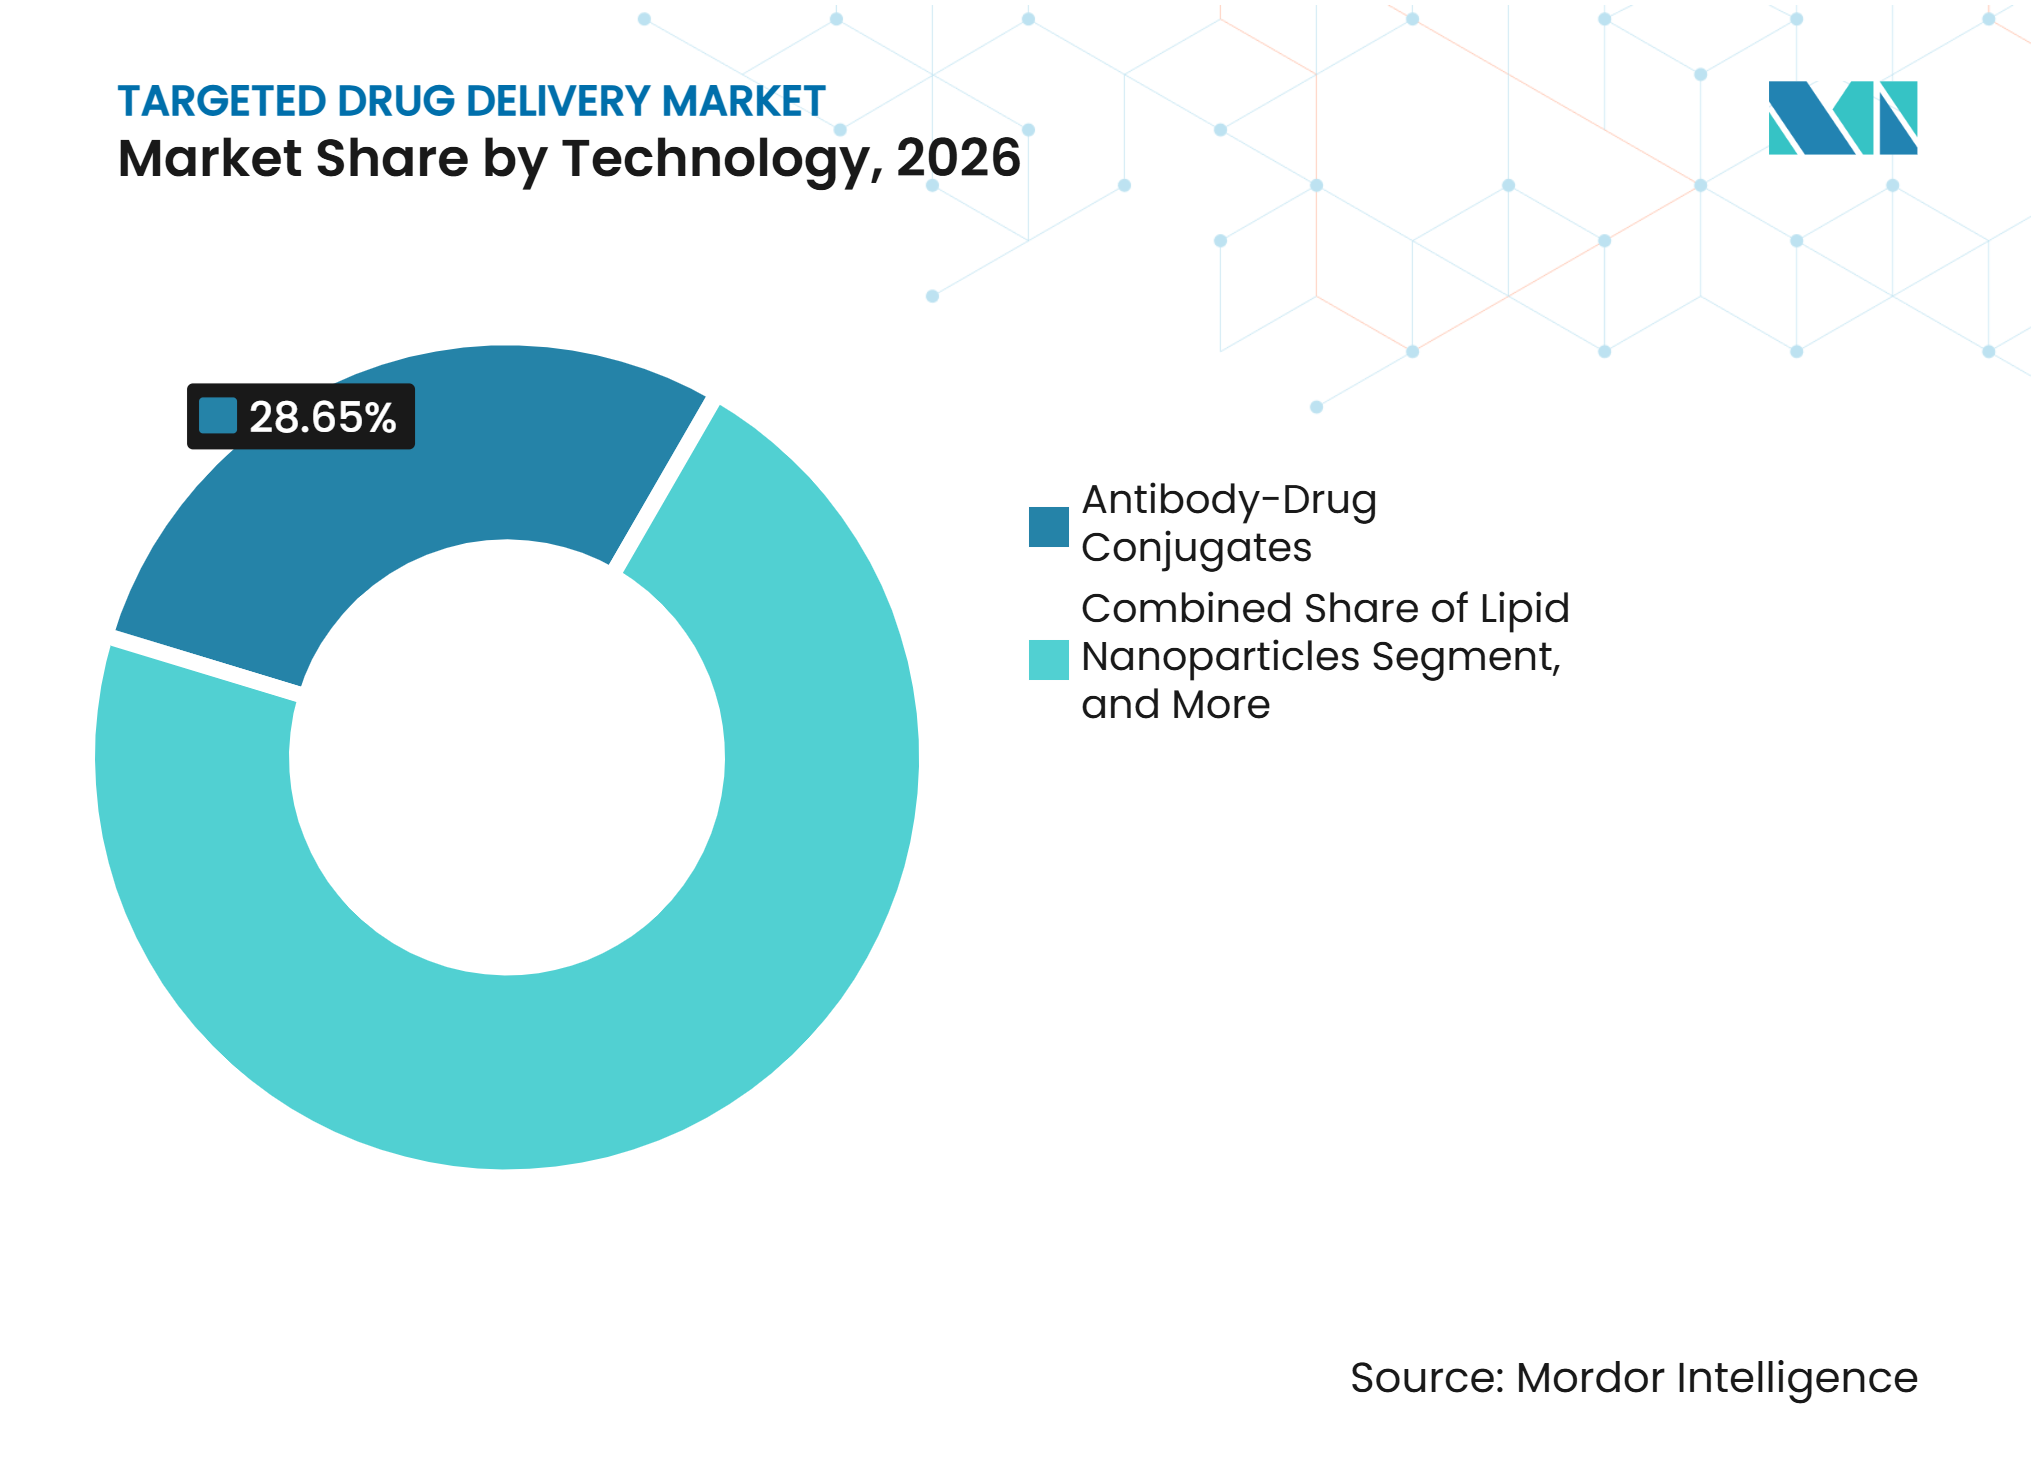
- Par technologie, les conjugués anticorps-médicament détenaient 28,7 % de la part du marché de la livraison ciblée de médicaments en 2026, tandis que les nanoparticules lipidiques devraient croître à un CAGR de 18,5 % jusqu'en 2032.
- Par charge utile, les charges utiles de petites molécules cytotoxiques représentaient 22,9 % du chiffre d'affaires en 2026, tandis que l'ARN messager devrait se développer à un CAGR de 18,8 % jusqu'en 2032.
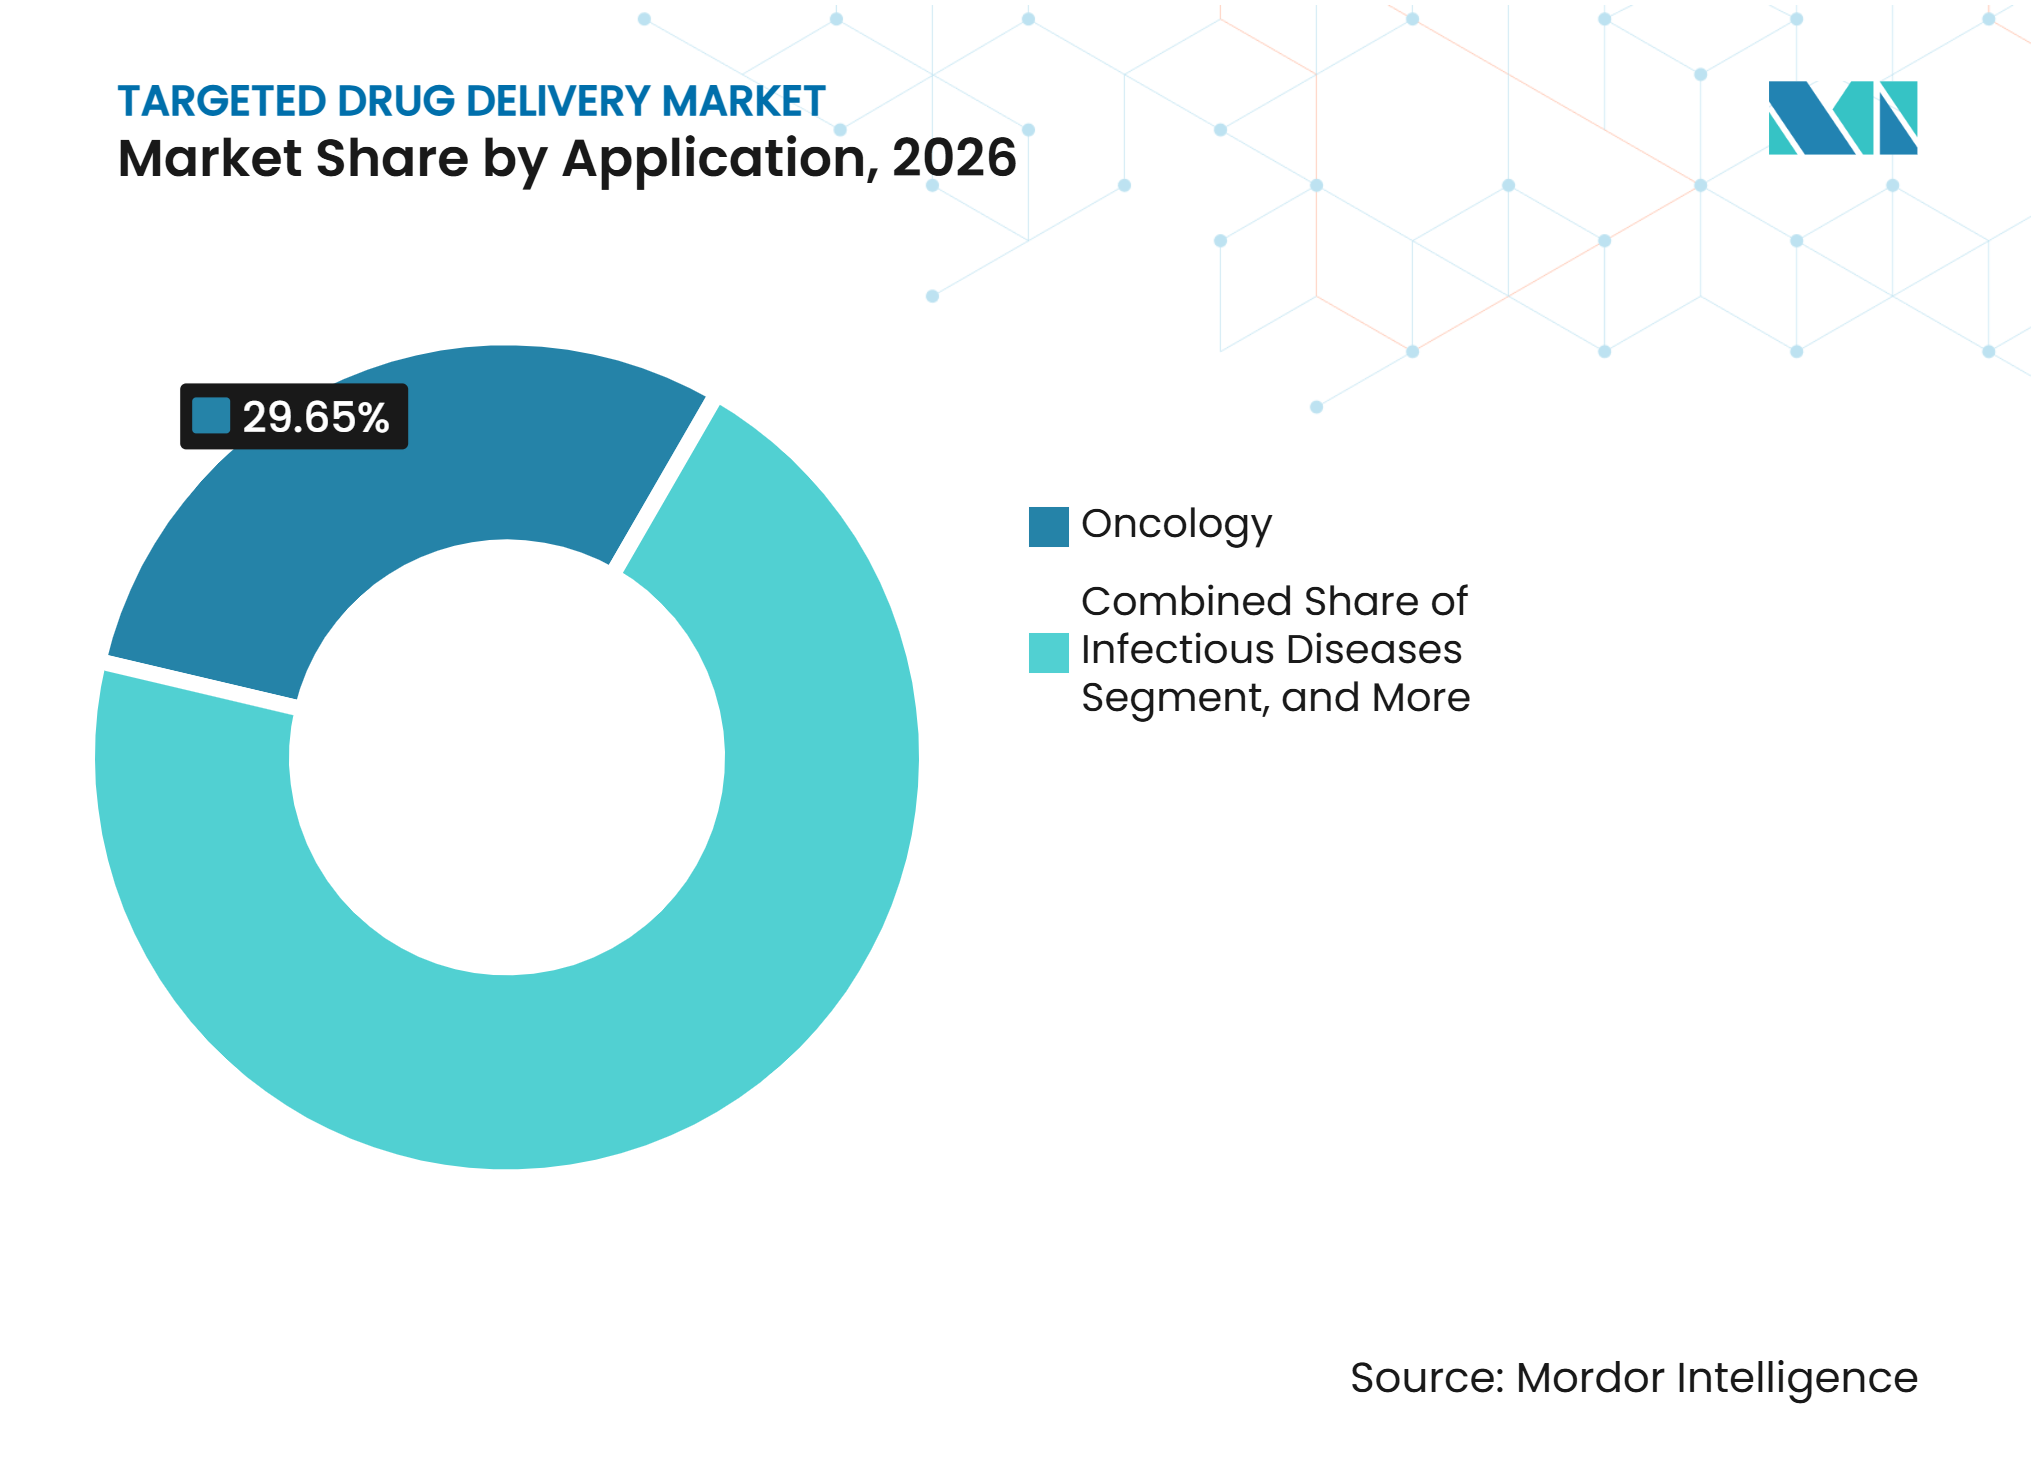
- Par application, l'oncologie détenait 29,7 % de la part du marché de la livraison ciblée de médicaments en 2026, tandis que les maladies infectieuses devraient progresser à un CAGR de 19,9 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et les centres spécialisés en oncologie représentaient 39,8 % du chiffre d'affaires en 2026, tandis que les pharmacies spécialisées et les environnements de soins à domicile devraient croître à un CAGR de 19,5 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 43,7 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 17,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Charge croissante de l'oncologie et des maladies chroniques | +3.40% | Mondial, avec la plus forte intensité en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Expansion des pipelines de médecine de précision | +2.60% | Amérique du Nord, Europe, marchés clés d'Asie-Pacifique dont la Chine, le Japon et la Corée du Sud | Moyen terme (2-4 ans) |
| Validation commerciale des plateformes ADC et LNP | +3.00% | Mondial, avec l'Amérique du Nord et l'Europe comme marchés de revenus et l'Asie-Pacifique comme pôle de fabrication et de recherche | Court terme (≤ 2 ans) |
| Adoption croissante des thérapies à base d'ARN et d'édition génique | +2.40% | Amérique du Nord et Europe, avec une adoption rapide en Asie-Pacifique et au Moyen-Orient via les programmes de vaccination | Moyen terme (2-4 ans) |
| Les plateformes de livraison extrahépatique ouvrent l'accès à de nouveaux tissus | +1.60% | Amérique du Nord et Europe en recherche précoce, avec une activité clinique croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Sélection de cibles guidée par les diagnostics compagnons | +1.30% | Amérique du Nord et Union européenne, avec des retombées en Corée du Sud, au Japon et en Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La charge croissante de l'oncologie et des maladies chroniques soutient une base de cibles à fort volume
L'oncologie reste la principale source de demande pour les plateformes de livraison ciblée, car les développeurs continuent de poursuivre des thérapies pour les tumeurs solides et les cancers du sang. La Food and Drug Administration américaine avait approuvé 14 conjugués anticorps-médicament début 2026, tandis que plusieurs centaines de molécules expérimentales ciblaient de nombreux antigènes[1]. Le marché de la livraison ciblée de médicaments dispose donc d'un ensemble croissant de cibles pouvant soutenir le développement de produits dans différents contextes thérapeutiques. Certains patients atteints d'un cancer urothélial avancé et d'un cancer du sein triple négatif n'atteignent pas le traitement de deuxième ligne, ce qui accroît le besoin clinique d'utiliser des thérapies efficaces plus tôt. Ce schéma thérapeutique soutient le déplacement des conjugués anticorps-médicament vers les soins de première ligne et périopératoires. Il accroît également l'importance commerciale des traitements capables de cibler des groupes de patients définis par des biomarqueurs avant que la progression de la maladie ne limite les options thérapeutiques.
La validation commerciale des plateformes ADC et LNP crée un cycle d'investissement auto-renforçant
Les résultats commerciaux des produits établis contribuent à valider les plateformes de conjugués anticorps-médicament et de nanoparticules lipidiques. Alnylam a déclaré 3 milliards USD de revenus nets de produits en 2025, en hausse de 81 %, avec une croissance soutenue par AMVUTTRA après son approbation élargie pour la cardiomyopathie amyloïde à transthyrétine. Ces résultats expliquent pourquoi le marché de la livraison ciblée de médicaments attire des investissements dans la chimie des plateformes, la conception des charges utiles et la fabrication, plutôt que seulement dans des candidats médicaments individuels. Les développeurs recherchent des méthodes de conjugaison spécifiques au site, des liaisons de nouvelle génération et des systèmes de livraison conçus pour des organes sélectifs. Ce cycle d'investissement peut renforcer la base d'approvisionnement, bien que les exigences de production complexes continuent de limiter la rapidité d'expansion des capacités.
L'adoption croissante des thérapies à base d'ARN et d'édition génique étend la livraison au-delà de l'oncologie
Les thérapies à base d'ARN élargissent l'utilisation clinique des systèmes de livraison ciblée au-delà de l'oncologie. mRNA-4157, la thérapie individualisée à néoantigènes de Moderna développée avec Merck, a rapporté une réduction de 44 % du risque de récidive du cancer par rapport à la monothérapie au pembrolizumab dans les résultats de Phase 3 de 2026. Ce résultat introduit la livraison d'ARNm dans un contexte oncologique en phase avancée et soutient l'intérêt pour les approches individualisées de traitement du cancer. Le marché de la livraison ciblée de médicaments comprend également des programmes d'ARN interférent de petite taille conjugués au GalNAc qui s'étendent aux populations cardiométaboliques. Alnylam a étendu AMVUTTRA au-delà de la polyneuropathie rare vers la cardiomyopathie amyloïde à transthyrétine. Cette portée thérapeutique plus large soutient la demande de technologies de livraison capables de transporter des charges utiles d'ARN vers des tissus autres que le foie.
Les plateformes de livraison extrahépatique ouvrent l'accès à des tissus non hépatiques à haute valeur
La livraison extrahépatique est importante car les formulations standard de nanoparticules lipidiques peuvent se concentrer substantiellement dans le foie après administration systémique. Une revue de 2025 a décrit une accumulation hépatique allant de 30 % à 90 %, ce qui peut limiter l'accès à d'autres tissus. Les approches de ciblage sélectif des organes cherchent à modifier la distribution tissulaire par la chimie lipidique et la composition des charges. Les recherches sur ces méthodes ont montré le potentiel de diriger les charges utiles vers le poumon, la rate et les ganglions lymphatiques[2]. ReCode Therapeutics a commencé le recrutement en Phase 2 pour RCT2100 avec l'ivacaftor pour la fibrose kystique en novembre 2025 après autorisation réglementaire. Ces développements rendent les indications pulmonaires, du système nerveux central et cardiovasculaires plus pertinentes pour le marché de la livraison ciblée de médicaments. Ils soulèvent également la nécessité d'une meilleure caractérisation de l'exposition tissulaire, de la sécurité et de la durabilité.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Complexité élevée du développement et de la fabrication | -2.9% | Mondial, avec la plus forte pression sur les participants émergents d'Asie-Pacifique dépourvus d'infrastructure de bioconjugaison établie | Court terme (≤ 2 ans) |
| Exigences strictes en matière de caractérisation et de réglementation | -2.0% | Amérique du Nord et Union européenne, où les exigences CMC peuvent retarder les plateformes extrahépatiques et de nouvelle génération | Moyen terme (2-4 ans) |
| Ciblage in vivo variable et hétérogénéité tumorale | -1.6% | Mondial | Long terme (≥ 4 ans) |
| Capacité commerciale limitée pour les conjugués complexes et les nanoparticules | -1.4% | Mondial, avec une forte pression en Amérique du Nord et en Europe où la demande commerciale est la plus élevée | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La complexité élevée du développement et de la fabrication freine la mise sur le marché
La production d'un conjugué anticorps-médicament ou d'une nanoparticule lipidique de qualité BPF nécessite une production coordonnée d'anticorps, une synthèse des liaisons charge utile, une conjugaison, une formulation et un remplissage-finition stérile. Chaque étape requiert des contrôles de procédé étroits, ce qui rend la capacité difficile à reproduire rapidement. MilliporeSigma a investi 76 millions USD pour agrandir son centre de bioconjugaison à Saint-Louis, tandis que Veranova s'est engagé à investir plus de 50 millions USD pour ajouter une capacité de bioconjugaison BPF à Devens, dans le Massachusetts. Ces projets montrent que le marché de la livraison ciblée de médicaments dépend des investissements en fabrication autant que du développement scientifique. Les longues périodes de construction et de qualification peuvent retarder le soulagement lorsque les programmes cliniques progressent vers des études en phase avancée. Les promoteurs approchant du développement en Phase 3 peuvent donc faire face à une concurrence intense pour les créneaux de fabrication qualifiés.
Le ciblage in vivo variable et l'hétérogénéité tumorale limitent la durabilité de la réponse
La biologie tumorale peut limiter la durabilité même des plateformes de livraison ciblée établies. Plus de 80 % des conjugués anticorps-médicament entrant en essais cliniques se sont terminés en Phase I ou Phase II, avec l'hétérogénéité antigénique, l'expression variable, l'internalisation altérée et la résistance acquise parmi les causes citées. Ces limitations signifient que la sélection d'un seul antigène peut ne pas assurer un contrôle durable dans les tumeurs aux cellules diverses. Les développeurs répondent avec des conceptions bispécifiques et à double charge utile qui cherchent à cibler plus d'une voie biologique. Cette orientation de conception est pertinente pour le marché de la livraison ciblée de médicaments car elle fait évoluer le développement de produits vers des architectures de ciblage plus complexes. L'approche peut améliorer la pertinence des plateformes dans les cancers difficiles, mais elle peut également accroître les exigences en matière de développement, de sécurité et de fabrication.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
les conjugués anticorps-médicament dominent tandis que les nanoparticules lipidiques se développentLes conjugués anticorps-médicament détenaient 28,7 % de la taille du marché de la livraison ciblée de médicaments en 2026, ce qui en fait le plus grand segment technologique. La technologie dispose de la base commerciale la plus large parmi les approches de livraison de précision et est passée des contextes thérapeutiques tardifs vers une utilisation plus précoce dans le traitement du cancer. Enhertu a généré 5 milliards USD de revenus en 2025, tandis que 9 produits leaders de conjugués anticorps-médicament ont généré 14,3 milliards USD combinés. Ces produits montrent que des anticorps soigneusement liés et des charges utiles cytotoxiques peuvent soutenir une activité commerciale substantielle. Le rôle clinique des conjugués anticorps-médicament évolue également, les produits étant envisagés en première ligne, en contexte périopératoire et dans des contextes à visée curative. Une utilisation plus précoce peut élargir l'accès des patients, mais elle peut également raccourcir l'intervalle pour séquencer des thérapies similaires et accroître les préoccupations concernant la résistance croisée.
Les nanoparticules lipidiques devraient croître à un CAGR de 18,5 % jusqu'en 2032, le taux le plus rapide parmi les segments technologiques. Leur croissance reflète une utilisation plus large des thérapies à base d'ARN et un élargissement de l'attention portée aux systèmes de livraison au-delà des applications vaccinales. Le marché de la livraison ciblée de médicaments comprend les systèmes liposomaux, les nanoparticules polymériques, les micelles, les immunoconjugués à base d'anticorps monoclonaux et les oligonucléotides conjugués à des ligands comme groupe diversifié de technologies complémentaires. Les programmes d'ARN interférent de petite taille conjugués au GalNAc étendent la livraison d'oligonucléotides aux maladies cardiométaboliques, tandis que les nanoparticules polymériques sont étudiées pour les charges utiles combinées dans les tumeurs solides. Evonik a annoncé un investissement de 150 millions CAD, soit 108 millions USD, dans une installation GMP de nanoparticules lipidiques à Vancouver, prévue pour soutenir plus de 3 fois la capacité actuelle. L'examen réglementaire des produits à base de nanoparticules dépend de preuves couvrant la distribution de la taille des particules, l'efficacité d'encapsulation et l'identité lipidique.



Par charge utile :
les molécules cytotoxiques conservent leur échelle tandis que l'ARN messager connaît la croissance la plus rapideLes charges utiles de petites molécules cytotoxiques représentaient 22,9 % du chiffre d'affaires en 2026, la part la plus élevée parmi les catégories de charges utiles. Leur rôle établi reflète l'utilisation répandue des charges utiles d'auristatine, de maytansinoïde et d'inhibiteur de la topoisomérase I dans les conjugués anticorps-médicament commerciaux. Les charges utiles de topoisomérase I et de tubuline représentaient 80 % des accords de licence clinique dans le matériel source, ce qui indique la difficulté de trouver des alternatives aux performances thérapeutiques comparables. Le secteur de la livraison ciblée de médicaments s'appuie sur ces charges utiles car elles sont soutenues par l'expérience clinique et des méthodes de conjugaison établies. Pourtant, la concentration autour de classes de charges utiles familières accroît la valeur des mécanismes de charges utiles différenciés. Les développeurs équilibrent donc les options cytotoxiques éprouvées avec des programmes visant à améliorer la sélectivité, l'activité et la gestion de la résistance.
L'ARN messager devrait croître à un CAGR de 18,8 % jusqu'en 2032, le taux le plus élevé parmi les types de charges utiles. Son utilisation s'étend des vaccins préventifs vers l'oncologie thérapeutique et les maladies génétiques. Le résultat de Phase 3 de 2026 pour mRNA-4157 a fourni la preuve qu'une thérapie individualisée à néoantigènes peut atteindre un critère d'efficacité d'enregistrement en oncologie. Les charges utiles d'ARN interférent de petite taille se déplacent également au-delà des indications hépatiques vers les soins cardiovasculaires, tandis que les oligonucléotides antisens utilisent la conjugaison au GalNAc pour améliorer l'accès tissulaire. Le marché de la livraison ciblée de médicaments pourrait bénéficier de l'accès de ces charges utiles à des conditions touchant de larges populations de patients. L'évaluation préclinique de la sécurité et les orientations réglementaires pour les thérapeutiques à base d'ARN restent importantes car la distribution tissulaire, la réponse immunitaire et les dosages répétés peuvent affecter les plans de développement.
Par application :
l'oncologie génère des revenus tandis que les maladies infectieuses ajoutent de la croissanceL'oncologie détenait 29,7 % de la taille du marché de la livraison ciblée de médicaments en 2026, ce qui en fait le plus grand segment d'application. Le segment bénéficie de l'étendue des conjugués anticorps-médicament approuvés et du pipeline actif pour les tumeurs solides et les cancers du sang. La FDA avait approuvé 14 conjugués anticorps-médicament début 2026, et plus de 400 candidats étaient en développement clinique actif. Les programmes oncologiques ont souvent progressé par des voies réglementaires accélérées, permettant aux produits ciblés d'atteindre un usage commercial plus tôt que de nombreux programmes dans d'autres domaines thérapeutiques. Les troubles génétiques et rares constituent une autre application établie, car les petits ARN interférents liposomaux et les oligonucléotides conjugués au GalNAc peuvent traiter des affections telles que l'amylose héréditaire à transthyrétine, l'hyperoxalurie primaire et la chylomicronémie familiale.
Les maladies infectieuses devraient croître à un CAGR de 19,9 % jusqu'en 2032, le taux d'application le plus rapide du marché de la livraison ciblée de médicaments. La catégorie est soutenue par des programmes d'ARNm et de nanoparticules lipidiques pour les maladies respiratoires saisonnières, les agents pathogènes émergents et les applications antimicrobiennes. Molecular Therapy Nucleic Acids a décrit 2026 comme une période au cours de laquelle les thérapeutiques à base d'ARN s'étendaient des vaccins vers les indications chroniques. Cette orientation peut créer une demande qui ne dépend pas uniquement des conditions pandémiques. Les maladies cardiovasculaires et métaboliques gagnent également en pertinence à mesure que les produits d'interférence ARN soutiennent des approches de dosage moins fréquentes. Les indications du système nerveux central, auto-immunes et inflammatoires restent plus précoces dans le développement, mais pourraient devenir plus importantes à mesure que la livraison extrahépatique s'améliore.

Par utilisateur final :
les hôpitaux conservent les revenus tandis que les environnements de soins à domicile se développentLes hôpitaux et les centres spécialisés en oncologie représentaient 39,8 % des revenus des utilisateurs finaux en 2026. Leur position reflète la supervision clinique, la capacité de perfusion et la logistique de chaîne du froid nécessaires pour de nombreux conjugués anticorps-médicament intraveineux, formulations de nanoparticules lipidiques et produits biologiques complexes. Le marché de la livraison ciblée de médicaments reste étroitement lié aux services ambulatoires hospitaliers et aux unités de perfusion spécialisées lors des premières étapes des lancements de produits. Ces environnements de soins peuvent gérer les événements indésirables et administrer des thérapies qui n'ont pas été adaptées à un usage ambulatoire. Les programmes de site de soins des payeurs orientent néanmoins les perfusions appropriées vers des environnements moins coûteux. Cette pression peut modérer la croissance du canal hospitalier même lorsque le nombre de thérapies ciblées approuvées augmente.
Les pharmacies spécialisées et les environnements de soins à domicile devraient croître à un CAGR de 19,5 % jusqu'en 2032. La croissance est liée aux incitations des payeurs, au co-développement médicament-dispositif et aux programmes de reformulation sous-cutanée qui peuvent rendre l'administration à domicile plus pratique. Les pharmacies spécialisées peuvent également soutenir les arrangements de distribution limitée, l'éducation des patients et la coordination de la chaîne du froid pour les thérapies complexes. Le secteur de la livraison ciblée de médicaments doit répondre aux attentes en matière de service et de qualité à mesure que l'administration se déplace au-delà des hôpitaux. L'accréditation de l'Accreditation Commission for Health Care ou de l'URAC, ainsi que la conformité au chapitre 1079 de la Pharmacopée américaine pour le stockage et le transport, peuvent être importantes pour l'accès à ces arrangements. Les centres de perfusion ambulatoires et les cabinets médicaux occupent une position intermédiaire en offrant une administration à moindre coût tout en maintenant une supervision clinique.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 43,7 % de la taille du marché de la livraison ciblée de médicaments en 2026. La région bénéficie d'un grand marché de lancement pharmaceutique, de réseaux de soins spécialisés établis et d'une concentration de développeurs de conjugués anticorps-médicament et de thérapies à base d'ARN. Le processus d'approbation accélérée de la FDA et le cadre des diagnostics compagnons soutiennent le développement intégré de la médecine de précision. Roche a reçu l'approbation de la FDA en 2025 pour le test VENTANA MET RxDx afin d'identifier certains patients atteints d'un cancer du poumon non à petites cellules éligibles au traitement EMRELIS. La région dispose également d'une structure de remboursement qui soutient les produits biologiques spécialisés, ce qui maintient sa position en termes de revenus. Le Canada ajoute des capacités grâce à l'installation de nanoparticules lipidiques prévue par Evonik à Vancouver, soutenue par le gouvernement fédéral canadien.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 17,5 % jusqu'en 2032, ce qui en fait la géographie à la croissance la plus rapide. La Chine devient une source importante d'actifs de conjugués anticorps-médicament pouvant faire l'objet de licences, tandis que la Corée du Sud et l'Inde renforcent leurs rôles de fabrication. LOTTE BIOLOGICS construit un campus biologique commercial à Songdo pour des opérations en 2027, tout en développant une présence de fabrication double en Amérique du Nord et en Asie. Cette approche peut offrir aux développeurs une plus grande flexibilité d'approvisionnement à mesure que la demande de produits biologiques complexes augmente. La Chine a approuvé 4 conjugués anticorps-médicament d'origine nationale entre 2025 et mi-2026, selon le matériel fourni. La PMDA japonaise a de plus en plus aligné le calendrier d'examen de l'oncologie de précision avec la FDA et l'EMA, ce qui peut réduire les délais d'accès. L'alignement réglementaire et la capacité de production régionale resteront probablement importants pour le marché de la livraison ciblée de médicaments.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe dispose d'une base de fabrication de produits biologiques mature et bénéficie du programme PRIME de l'Agence européenne des médicaments pour les médicaments susceptibles d'apporter une amélioration significative par rapport aux options existantes. La France ajoute des capacités de fabrication de conjugués anticorps-médicament grâce à l'expansion de lyophilisation prévue par Axplora sur son site du Mans, soutenue par un engagement plus large de 100 millions EUR dans le matériel fourni. Le Moyen-Orient et l'Afrique offrent une opportunité plus modeste mais en développement, les pays du Conseil de coopération du Golfe investissant dans la fabrication pharmaceutique locale et l'harmonisation réglementaire. L'Amérique du Sud attire l'attention grâce aux programmes d'accès négociés par les gouvernements pour les thérapies à base d'ARN pour les maladies rares. L'ANVISA brésilienne s'aligne sur les normes de chimie, de fabrication et de contrôles de la FDA pour les produits biologiques complexes, bien que les délais de remboursement et d'approvisionnement restent des obstacles. Ces géographies mixtes élargissent l'opportunité à long terme pour le marché de la livraison ciblée de médicaments, mais les progrès commerciaux varieront selon le financement local, la capacité réglementaire et l'infrastructure de soins spécialisés.
Paysage concurrentiel
Concentration du Marché
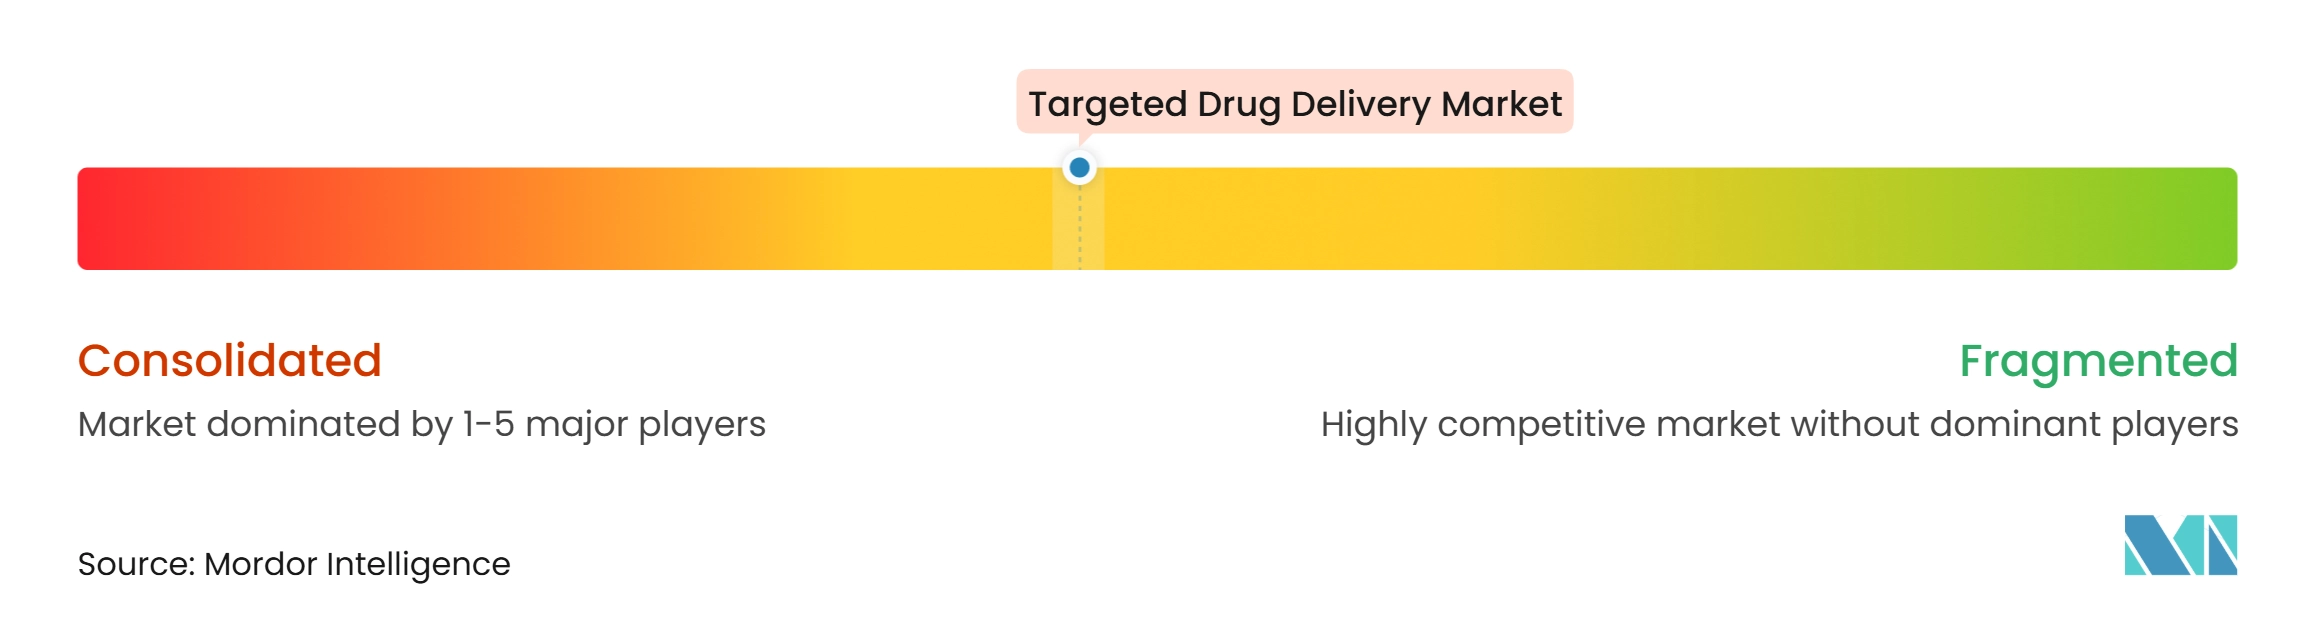
Le marché de la livraison ciblée de médicaments est modérément concentré au niveau des revenus de produits, mais reste fragmenté dans l'ensemble du pipeline clinique. Roche, Pfizer, AbbVie, Daiichi Sankyo, AstraZeneca, Gilead et Alnylam sont des participants commerciaux établis dans les domaines des conjugués anticorps-médicament et de la livraison d'ARN. Le pipeline plus large comprend de nombreux créateurs aux États-Unis, en Europe, au Japon, en Corée du Sud et en Chine. Ce mélange encourage les grandes entreprises pharmaceutiques à rechercher des plateformes de livraison différenciées plutôt que de simples actifs individuels. Le marché compte plus de 400 programmes cliniques actifs dans le matériel fourni, ce qui indique que les nouveaux entrants ont encore des voies de développement. La concurrence est donc façonnée par le choix de la cible, la chimie de conjugaison, la conception de la charge utile, la spécificité de la livraison, les preuves cliniques et l'accès à la fabrication.
Les acquisitions de plateformes et les alliances sont devenues une voie concurrentielle importante. Alnylam a annoncé un partenariat stratégique avec Inceptive en juin 2026 pour combiner les données d'interférence ARN avec une plateforme d'intelligence artificielle pour la découverte de candidats d'interférence ARN de nouvelle génération. Alnylam a également investi 250 millions USD dans sa plateforme de fabrication par ligation enzymatique siRELIS pour réduire les coûts de production et augmenter les capacités, comme décrit dans le matériel fourni. Pfizer et Innovent ont conclu une collaboration portant sur 12 programmes de conjugués anticorps-médicament et multispécifiques en mai 2026, avec 650 millions USD d'avance et jusqu'à 10,5 milliards USD en jalons. Ces actions montrent que l'avantage concurrentiel dépend de plus en plus de l'accès à des plateformes évolutives et différenciées.
Des espaces blancs subsistent dans les cibles émergentes et dans les systèmes de livraison capables d'atteindre des tissus au-delà du foie. CDH17, DLL3 et c-MET font l'objet d'une attention en matière de développement, tandis que les systèmes de nanoparticules lipidiques extrahépatiques pourraient étendre la livraison aux indications pulmonaires, du système nerveux central et cardiovasculaires. Le marché de la livraison ciblée de médicaments connaît également une demande croissante de technologies de fabrication capables de produire des molécules complexes de manière fiable à l'échelle commerciale. Le programme des technologies émergentes de la FDA peut soutenir un engagement précoce sur de nouvelles méthodes de fabrication, ce qui est pertinent pour les développeurs poursuivant de nouveaux procédés. Alnylam, Roche, Pfizer et d'autres entreprises leaders combinent donc le développement de produits avec des stratégies de plateforme, de diagnostic et de fabrication. Cela peut préserver la position des entreprises établies tout en laissant de la place aux spécialistes qui résolvent les défis de livraison, de ciblage ou de production.
Leaders du secteur de la livraison ciblée de médicaments
-
Daiichi Sankyo Company, Limited
-
AstraZeneca plc
-
F. Hoffmann-La Roche Ltd
-
Pfizer Inc.
-
Alnylam Pharmaceuticals, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la livraison ciblée de médicaments Entreprises couvertes dans ce rapport
- Abbvie
- AFT Pharmaceuticals Limited
- Aquestive Therapeutics
- B. Braun
- Bausch Health
- Crossject SA
- Dr. Reddy’s Laboratories
- Eisai
- Fresenius
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- Medtronic
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- UCB
- Viatris
Développements industriels récents dans Marché de la livraison ciblée de médicaments
- Août 2026 : Evonik a annoncé un investissement de 150 millions CAD, soit 108 millions USD, dans une nouvelle installation de fabrication de produits médicamenteux LNP BPF à Vancouver, au Canada, soutenue par jusqu'à 68 millions CAD du gouvernement fédéral canadien. L'installation offrira plus de 3 fois la capacité actuelle et est prévue pour être prête à la production d'ici fin 2029.
- Novembre 2025 : La FDA a approuvé PADCEV plus KEYTRUDA comme traitement périopératoire pour les patients inéligibles au cisplatine atteints d'un cancer de la vessie à invasion musculaire, sur la base de la Phase 3 EV-303 montrant une réduction de 60 % du risque de récidive de la maladie et une réduction de 50 % du risque de décès par rapport à la chirurgie seule.
- Mai 2025 : La FDA a accordé une approbation accélérée à Emrelis d'AbbVie pour le cancer du poumon non à petites cellules non squameux localement avancé ou métastatique avec une forte surexpression de c-Met, parallèlement à l'approbation par la FDA du test VENTANA MET RxDx de Roche comme premier diagnostic compagnon pour l'expression de c-Met dans le cancer du poumon non à petites cellules.
Portée du rapport mondial sur le marché de la livraison ciblée de médicaments
Selon la portée du rapport, la livraison ciblée de médicaments est une méthode d'administration de médicaments directement vers un site, un tissu ou une cellule spécifique dans le corps. Elle vise à améliorer l'efficacité du traitement tout en réduisant les effets sur les tissus sains et en minimisant les effets secondaires.
Le marché de la livraison ciblée de médicaments est segmenté par technologie, charge utile, application, utilisateur final et géographie. Par technologie, le marché est segmenté en conjugués anticorps-médicament, nanoparticules lipidiques, systèmes de livraison de médicaments liposomaux, nanoparticules polymériques et micelles, immunoconjugués à base d'anticorps monoclonaux, oligonucléotides conjugués à des ligands et autres technologies. Par charge utile, le marché est segmenté en charges utiles de petites molécules cytotoxiques, petits ARN interférents, oligonucléotides antisens, ARN messager et autres charges utiles. Par application, le marché est segmenté en oncologie, troubles génétiques et rares, maladies infectieuses, maladies cardiovasculaires et métaboliques, troubles du système nerveux central, maladies auto-immunes et inflammatoires, et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux et centres spécialisés en oncologie, centres de perfusion ambulatoires et cabinets médicaux, pharmacies spécialisées et environnements de soins à domicile, et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Conjugués anticorps-médicament |
| Nanoparticules lipidiques |
| Systèmes de livraison de médicaments liposomaux |
| Nanoparticules polymériques et micelles |
| Immunoconjugués à base d'anticorps monoclonaux |
| Oligonucléotides conjugués à des ligands |
| Autres technologies |
| Charges utiles de petites molécules cytotoxiques |
| Petits ARN interférents |
| Oligonucléotides antisens |
| ARN messager |
| Autres charges utiles |
| Oncologie |
| Troubles génétiques et rares |
| Maladies infectieuses |
| Maladies cardiovasculaires et métaboliques |
| Troubles du système nerveux central |
| Maladies auto-immunes et inflammatoires |
| Autres applications |
| Hôpitaux et centres spécialisés en oncologie |
| Centres de perfusion ambulatoires et cabinets médicaux |
| Pharmacies spécialisées et environnements de soins à domicile |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par technologie | Conjugués anticorps-médicament | |
| Nanoparticules lipidiques | ||
| Systèmes de livraison de médicaments liposomaux | ||
| Nanoparticules polymériques et micelles | ||
| Immunoconjugués à base d'anticorps monoclonaux | ||
| Oligonucléotides conjugués à des ligands | ||
| Autres technologies | ||
| Par charge utile | Charges utiles de petites molécules cytotoxiques | |
| Petits ARN interférents | ||
| Oligonucléotides antisens | ||
| ARN messager | ||
| Autres charges utiles | ||
| Par application | Oncologie | |
| Troubles génétiques et rares | ||
| Maladies infectieuses | ||
| Maladies cardiovasculaires et métaboliques | ||
| Troubles du système nerveux central | ||
| Maladies auto-immunes et inflammatoires | ||
| Autres applications | ||
| Par utilisateur final | Hôpitaux et centres spécialisés en oncologie | |
| Centres de perfusion ambulatoires et cabinets médicaux | ||
| Pharmacies spécialisées et environnements de soins à domicile | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour la livraison ciblée de médicaments jusqu'en 2032 ?
Le marché de la livraison ciblée de médicaments devrait atteindre 35,6 milliards USD d'ici 2032, contre 16,6 milliards USD en 2027, avec un CAGR de 16,5 %.
Quelle technologie occupe la plus grande position en termes de revenus dans la livraison ciblée de médicaments ?
Les conjugués anticorps-médicament dominent les revenus technologiques avec une part de 28,7 % en 2026.
Quelle technologie de livraison connaît la croissance la plus rapide ?
Les nanoparticules lipidiques devraient croître à un CAGR de 18,5 % jusqu'en 2032, à mesure que les thérapies à base d'ARN s'étendent à davantage d'indications.
Pourquoi l'oncologie est-elle importante pour la livraison ciblée de médicaments ?
L'oncologie représentait 29,7 % des revenus en 2026 et bénéficie de l'utilisation croissante des conjugués anticorps-médicament dans des contextes thérapeutiques plus précoces.
Quelle région dispose de la base de revenus la plus solide ?
L'Amérique du Nord détenait 43,7 % des revenus en 2026, soutenue par les soins spécialisés, les voies réglementaires et l'activité de lancement pharmaceutique.
Quel est le principal défi de fabrication pour les thérapies ciblées ?
La production nécessite des capacités spécialisées pour la fabrication d'anticorps, la synthèse des charges utiles, la conjugaison, la formulation et le remplissage-finition stérile, ce qui peut retarder la montée en échelle.