
Tamanho e Participação do Mercado de Tapentadol
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.43 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.78 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.51 % |
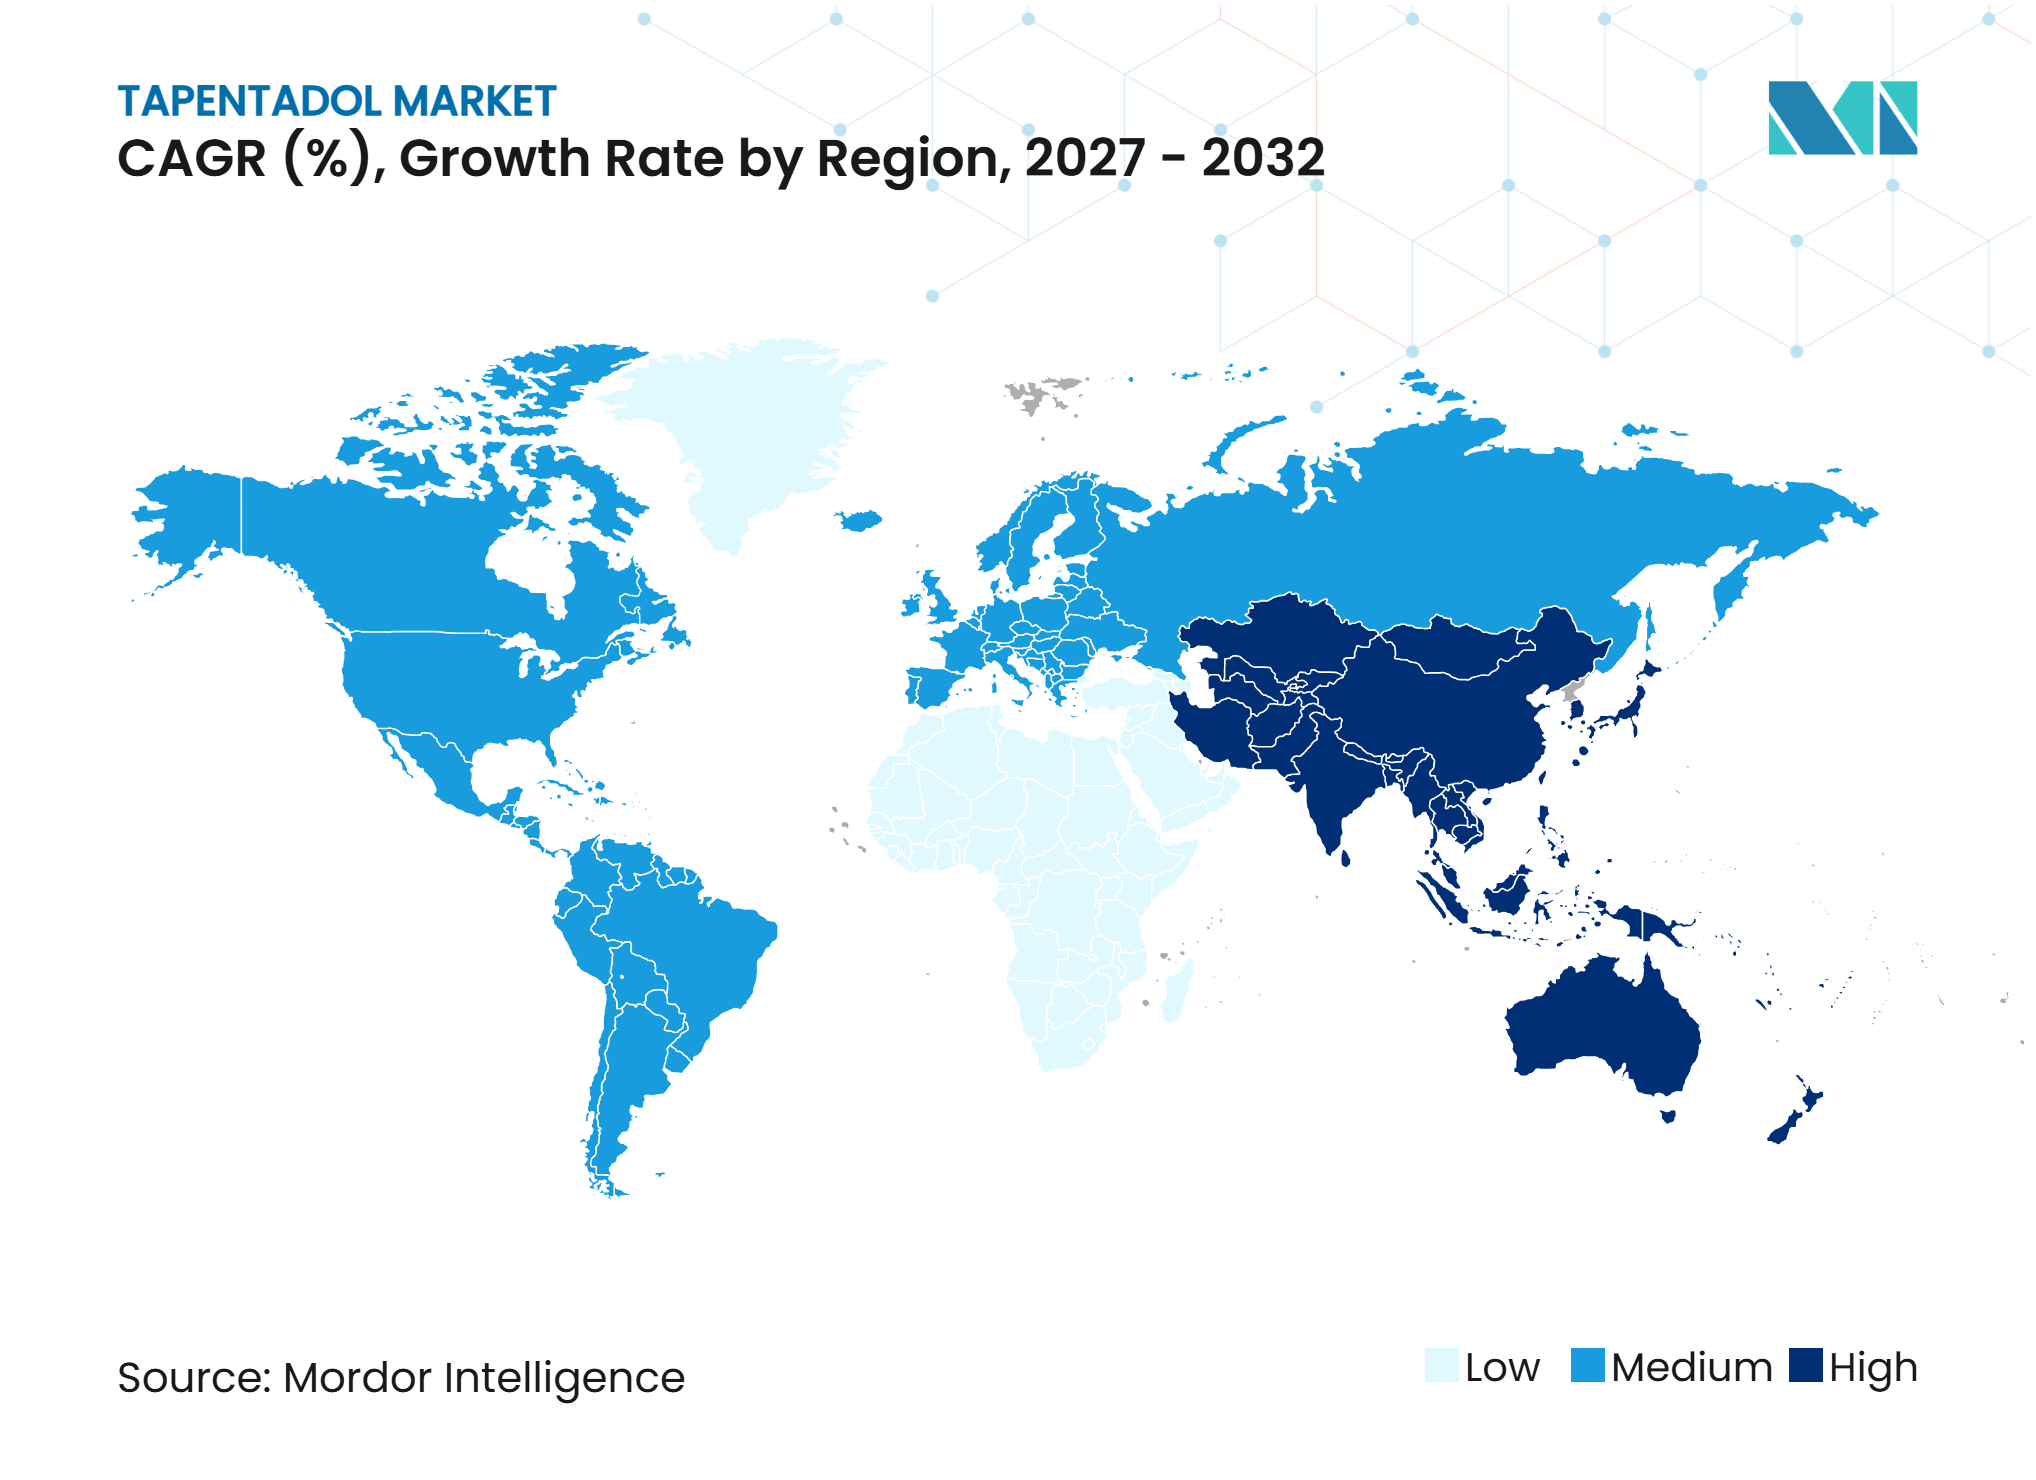
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tapentadol por Mordor Intelligence
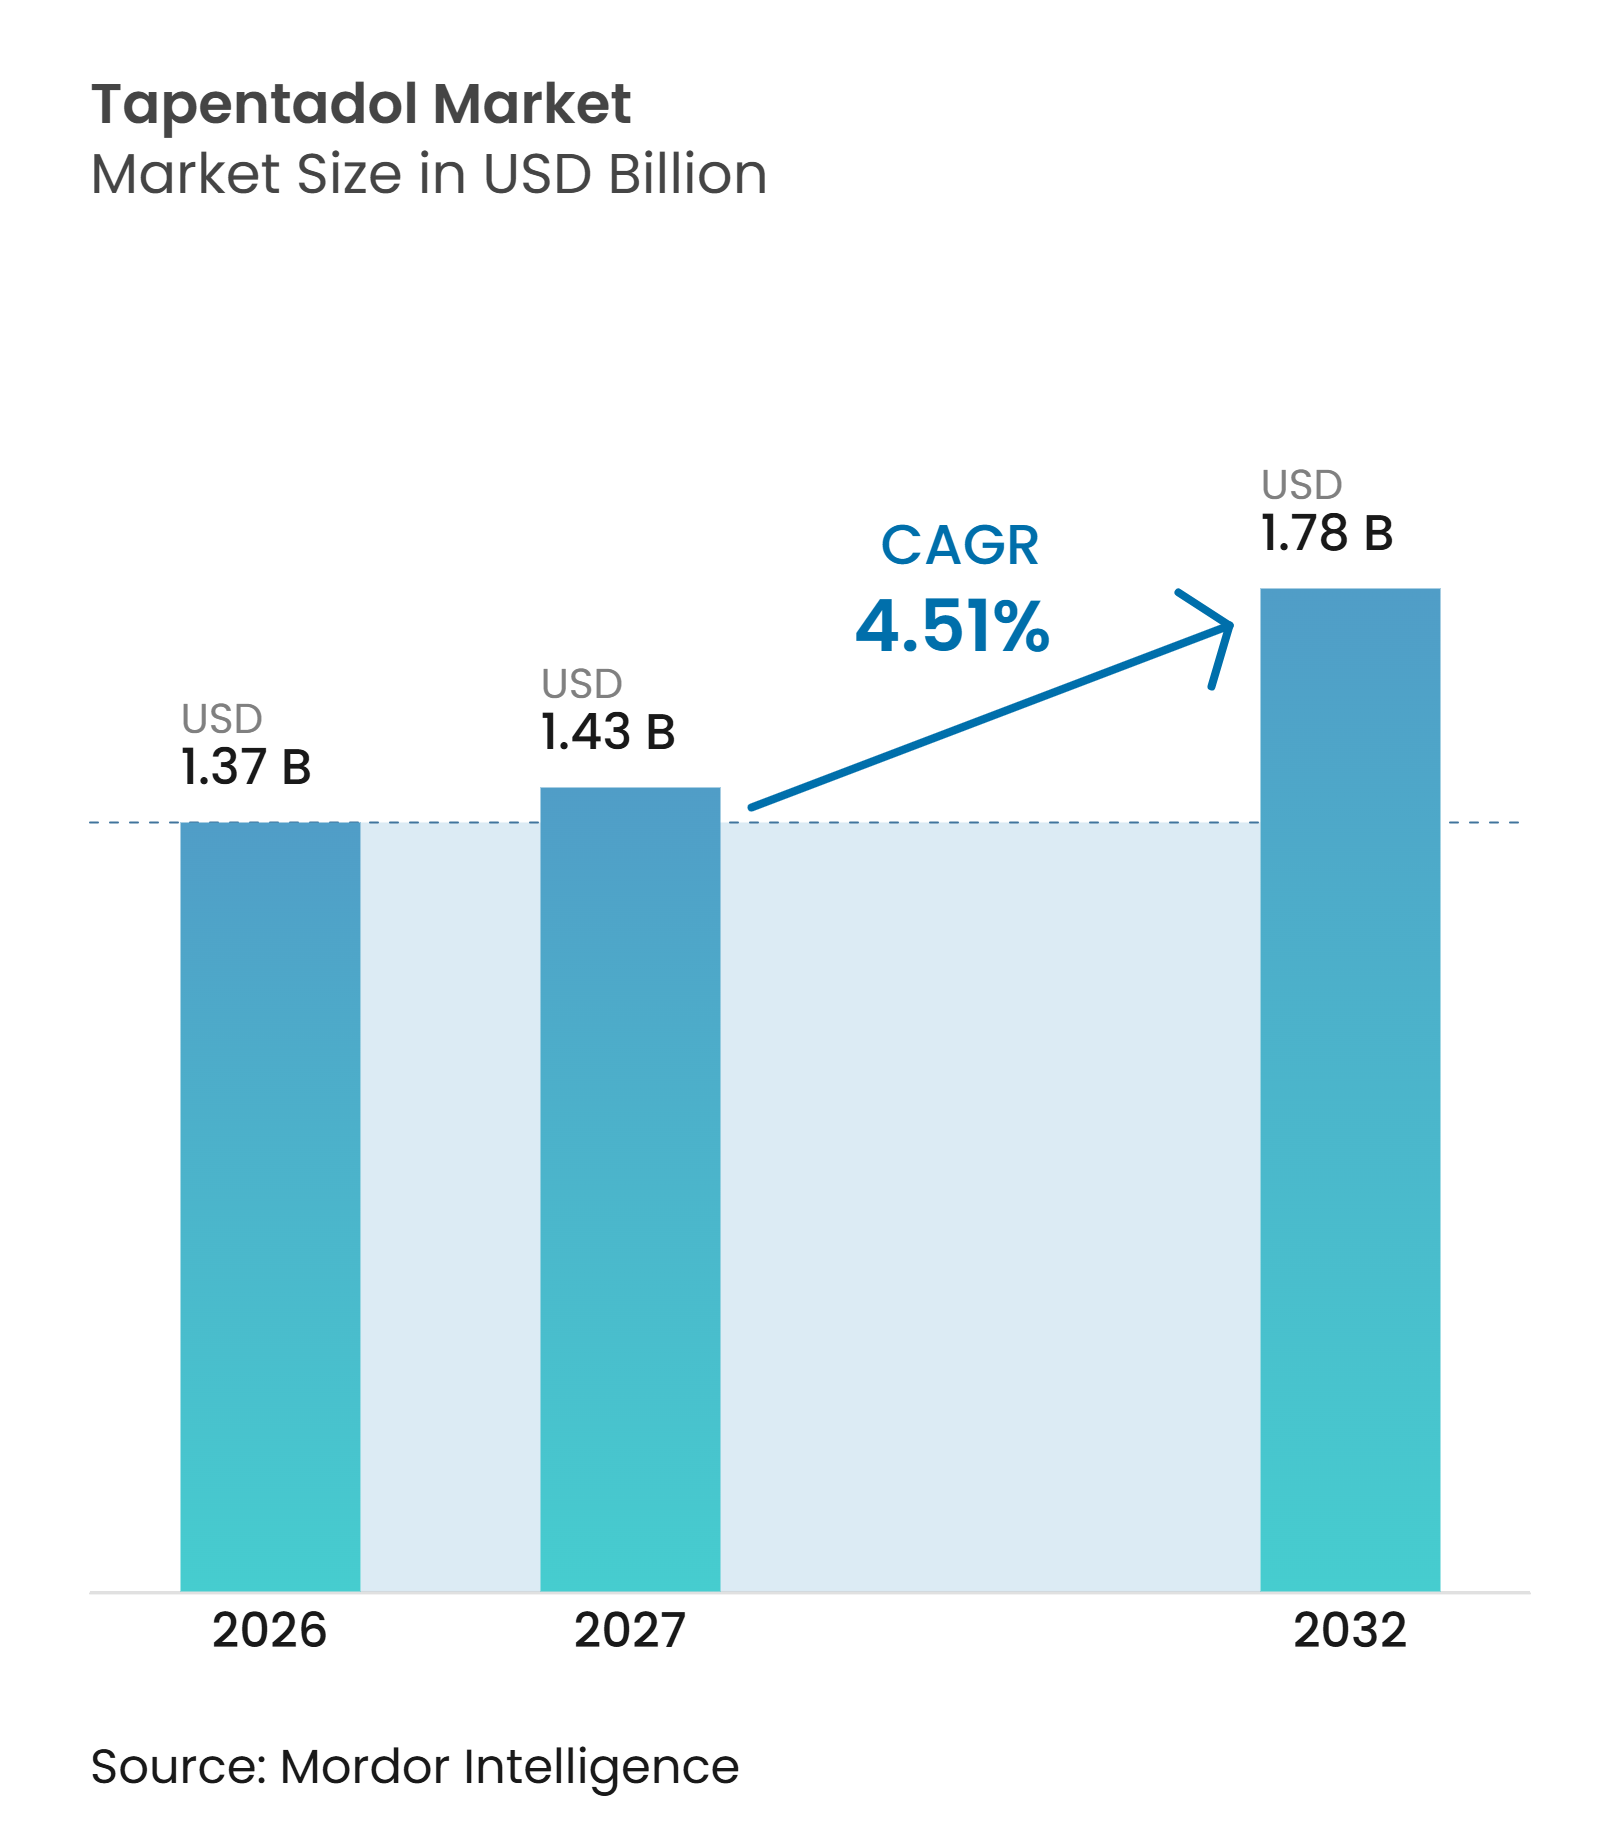
O tamanho do Mercado de Tapentadol tem projeção de expansão de 1,37 bilhões de USD em 2026 e 1,43 bilhões de USD em 2027 para 1,78 bilhões de USD até 2032, registrando um CAGR de 4,51% entre 2027 e 2032.
O mercado de tapentadol é sustentado pela ação dual do medicamento como agonista do receptor mu-opioide e inibidor da recaptação de norepinefrina, o que oferece aos clínicos uma opção para pacientes com componentes de dor nociceptiva e neuropática. Essa posição clínica permanece relevante à medida que os reguladores aplicam controles mais rígidos à prescrição de opioides. A disponibilidade de genéricos está alterando o equilíbrio comercial, especialmente após o lançamento de genéricos autorizados nos Estados Unidos. Os serviços especializados em dor e o atendimento ambulatorial estão se tornando pontos de acesso cada vez mais importantes para pacientes em tratamento de longo prazo. O mercado de tapentadol também enfrenta limitações decorrentes dos requisitos de segurança de opioides, restrições de pagadores e incerteza regulatória em torno da cadeia de suprimentos na Índia.
Principais Conclusões do Relatório
- Por tipo de produto, os produtos de marca detinham 57,9% da participação do mercado de tapentadol em 2026, enquanto os produtos genéricos têm previsão de crescimento a um CAGR de 6,8% até 2032.
- Por formulação, os comprimidos de liberação prolongada representaram 47,7% do tamanho do mercado de tapentadol em 2026 e têm previsão de expansão a um CAGR de 7,0% até 2032.
- Por aplicação, o tratamento de dor aguda detinha 37,9% da participação do mercado de tapentadol em 2026, enquanto a neuropatia periférica diabética tem projeção de crescimento a um CAGR de 6,5% até 2032.
- Por canal de distribuição, as farmácias hospitalares detinham 39,8% de participação em 2026, enquanto as farmácias online têm previsão de crescimento a um CAGR de 8,0% até 2032.
- Por usuário final, os hospitais representaram 49,8% de participação em 2026, enquanto as clínicas e os ambientes de atendimento ambulatorial têm previsão de crescimento a um CAGR de 7,9% até 2032.
- Por geografia, a América do Norte detinha 42,9% de participação em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 5,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Envelhecimento da População e Carga de Dor Crônica | +1.2% | Global, com impacto concentrado na América do Norte, Europa Ocidental, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Uso de Liberação Prolongada em Dores Persistentes e Neuropáticas | +0.8% | América do Norte e Europa, com extensão ao Japão e à Austrália | Médio prazo (2-4 anos) |
| Disponibilidade de Produtos Genéricos e Genéricos Autorizados | +0.7% | América do Norte, seguida pela Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Serviços Especializados em Dor e Atendimento Ambulatorial | +0.5% | Ásia-Pacífico, com extensão ao Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Sequenciamento de Lançamentos Territoriais e Disponibilidade do Primeiro Genérico | +0.4% | Ásia-Pacífico, Europa e América do Sul | Médio prazo (2-4 anos) |
| Redundância de Fornecimento de Substâncias Controladas e Resiliência de Estoque | +0.3% | Global, particularmente América do Norte e Conselho de Cooperação do Golfo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da População e Carga de Dor Crônica
O mercado de tapentadol é sustentado pela relação entre envelhecimento, dor crônica e múltiplas condições de longo prazo. Um estudo de 2025 realizado em 22 países relatou prevalência de dor não ajustada de 43,2% entre adultos com 50 anos ou mais. A prevalência de dor aumentou entre 2006 e 2016 em 15 dos países incluídos nesse estudo. Nos Estados Unidos, 37,8% dos adultos mais velhos relataram dor crônica em uma revisão de 2025, e a interferência da dor aumentou com a idade. Uma análise separada de 2025 constatou que o envelhecimento foi o maior contribuinte para novos casos de distúrbios musculoesqueléticos em 204 países e territórios. Essas condições aumentam a necessidade de opções de tratamento da dor que possam ser consideradas em regimes medicamentosos complexos. Dados regionais de prescrição também mostraram que a distribuição de tapentadol foi mais do que o dobro nos estados do sul dos Estados Unidos em comparação com os estados do Pacífico e da Nova Inglaterra, alinhando a demanda com áreas de maior prevalência de diabetes.
Uso de Liberação Prolongada em Dores Persistentes e Neuropáticas
O tratamento de liberação prolongada sustenta o mercado de tapentadol porque atende à dor persistente após outras terapias não terem proporcionado controle adequado. O CDC recomenda opioides de liberação imediata em vez de produtos de liberação prolongada ou de longa ação quando a terapia com opioides é iniciada, o que limita o uso inicial de produtos de liberação prolongada. No entanto, o tapentadol de liberação prolongada é utilizado em dor neuropática persistente grave, incluindo a neuropatia periférica diabética, onde as necessidades clínicas diferem do tratamento inicial com opioides. Resultados agrupados de Fase III relataram uma redução estatisticamente significativa na intensidade da dor versus placebo em pacientes com neuropatia periférica diabética. A Agência Europeia de Medicamentos concluiu uma avaliação periódica de segurança em setembro de 2025 e exigiu uma atualização das informações do produto, refletindo a supervisão contínua de farmacovigilância. As informações do produto suíço também estenderam o uso de Palexia retard a crianças com 6 anos ou mais e adolescentes com dor prolongada grave não controlada por analgésicos não opioides. A indicação pediátrica confere ao produto de liberação prolongada de marca uma posição diferenciada em um cenário onde os concorrentes genéricos têm evidências pediátricas limitadas.
Disponibilidade de Produtos Genéricos e Genéricos Autorizados
A disponibilidade de genéricos está remodelando o mercado de tapentadol por meio de preços mais baixos e maior acesso dos pagadores. A Hikma lançou um genérico autorizado dos comprimidos de liberação imediata de Nucynta nos Estados Unidos em 25 de fevereiro de 2026. A empresa então lançou o genérico autorizado do Nucynta ER em 11 de março de 2026, que foi o primeiro genérico para essa formulação de liberação prolongada nos Estados Unidos. Esses lançamentos criam uma transição de um cenário de marca para um mercado com participantes genéricos autorizados e independentes. Aprovações e registros subsequentes por outros fabricantes aumentam a probabilidade de maior concorrência de preços. O efeito comercial tende a ser mais forte nos segmentos de pagadores onde os preços de marca anteriormente limitavam o acesso. O mercado de tapentadol pode, portanto, ganhar volume enquanto a receita de marca enfrenta maior pressão. A capacidade de fabricação na Índia permanece relevante para essa transição, embora a estimativa baseada em comércio fornecida sobre a contribuição das exportações da Índia seja excluída por não atender ao padrão de fonte solicitado.
Expansão de Serviços Especializados em Dor e Atendimento Ambulatorial
Os serviços especializados em dor sustentam o mercado de tapentadol à medida que o tratamento da dor crônica avança além do atendimento hospitalar. Uma revisão clínica de 2025 descreveu o papel crescente dos serviços ambulatoriais multidisciplinares de dor que combinam avaliação, educação do paciente, autogestão e farmacoterapia. Esse ambiente é relevante para pacientes com neuropatia periférica diabética e dor lombar crônica que necessitam de monitoramento contínuo. As clínicas e os ambientes de atendimento ambulatorial têm previsão de crescimento a um CAGR de 7,9% até 2032 nas estimativas fornecidas do mercado de tapentadol. As farmácias online têm previsão de crescimento a um CAGR de 8,0% no mesmo período, à medida que pacientes estabelecidos utilizam serviços remotos de reabastecimento e gestão de prescrições. A Grünenthal e a DKSH anunciaram uma parceria em setembro de 2026 para levar Palexia e outros medicamentos para dor a oito mercados adicionais da Ásia-Pacífico. O acordo concentra o acesso comercial em ambientes de atendimento especializado em mercados com prescrição controlada de opioides.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escrutínio da Segurança de Opioides e Restrições de Prescrição | -1.10% | Global, mais agudo na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Controles de Pagadores e Gestão de Formulários | -0.70% | América do Norte e União Europeia, com extensão à Austrália e ao Conselho de Cooperação do Golfo | Médio prazo (2-4 anos) |
| Fragmentação Regulatória e Territorial Específica por Formulação | -0.40% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Carga de Farmacovigilância por Interações e Uso de Longo Prazo | -0.30% | Global, mais agudo na União Europeia e na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escrutínio da Segurança de Opioides e Restrições de Prescrição
Os requisitos de segurança de opioides restringem o mercado de tapentadol ao adicionar limites clínicos e administrativos à prescrição. As diretrizes do CDC recomendam a menor dose eficaz de opioide pelo menor período adequado e aconselham o tratamento de liberação imediata ao iniciar a terapia com opioides. Essa abordagem restringe o uso de liberação prolongada na atenção primária, preservando um papel para o tratamento especializado em pacientes selecionados. Em dezembro de 2025, o FDA aprovou a atualização da rotulagem do Nucynta com informações de segurança sobre leucoencefalopatia tóxica, disfunção esofágica, interações com gabapentinoides, riscos de opioides a longo prazo e agentes de reversão de overdose[1]. A rotulagem atualizada aumenta o ônus de documentação e aconselhamento para os prescritores. Os requisitos do FDA operam em conjunto com as obrigações mais amplas da Estratégia de Avaliação e Mitigação de Riscos para produtos opioides. A potencial mudança da Índia em seu marco regulatório de substâncias controladas permanece uma preocupação material na cadeia de suprimentos, mas a fonte de notícias fornecida não atende ao padrão de evidência solicitado e não é utilizada como base factual citada aqui.
Controles de Pagadores e Gestão de Formulários
As regras dos pagadores podem limitar o mercado de tapentadol mesmo quando um medicamento está clinicamente disponível. Os programas de gestão de medicamentos da Parte D do Medicare se aplicam a beneficiários em risco e podem limitar o acesso a opioides por meio de controles no ponto de venda[2]. A mesma diretriz observa que as prescrições iniciais de opioides para novos pacientes são geralmente limitadas a um fornecimento de 7 dias. A entrada de genéricos pode ampliar a acessibilidade, mas também permite que os pagadores exijam um teste com genérico antes do tratamento de marca. Isso cria uma segunda camada de controle além dos limites de segurança de opioides. Na Europa, a avaliação de segurança da EMA de 2025 exigiu atualizações nas informações de produto autorizadas nacionalmente nos estados-membros[3]. As compras centralizadas e os comitês de formulários nos sistemas de saúde do Golfo também podem atrasar o acesso a novos produtos, embora nenhum dado externo tenha sido adicionado além do rascunho fornecido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
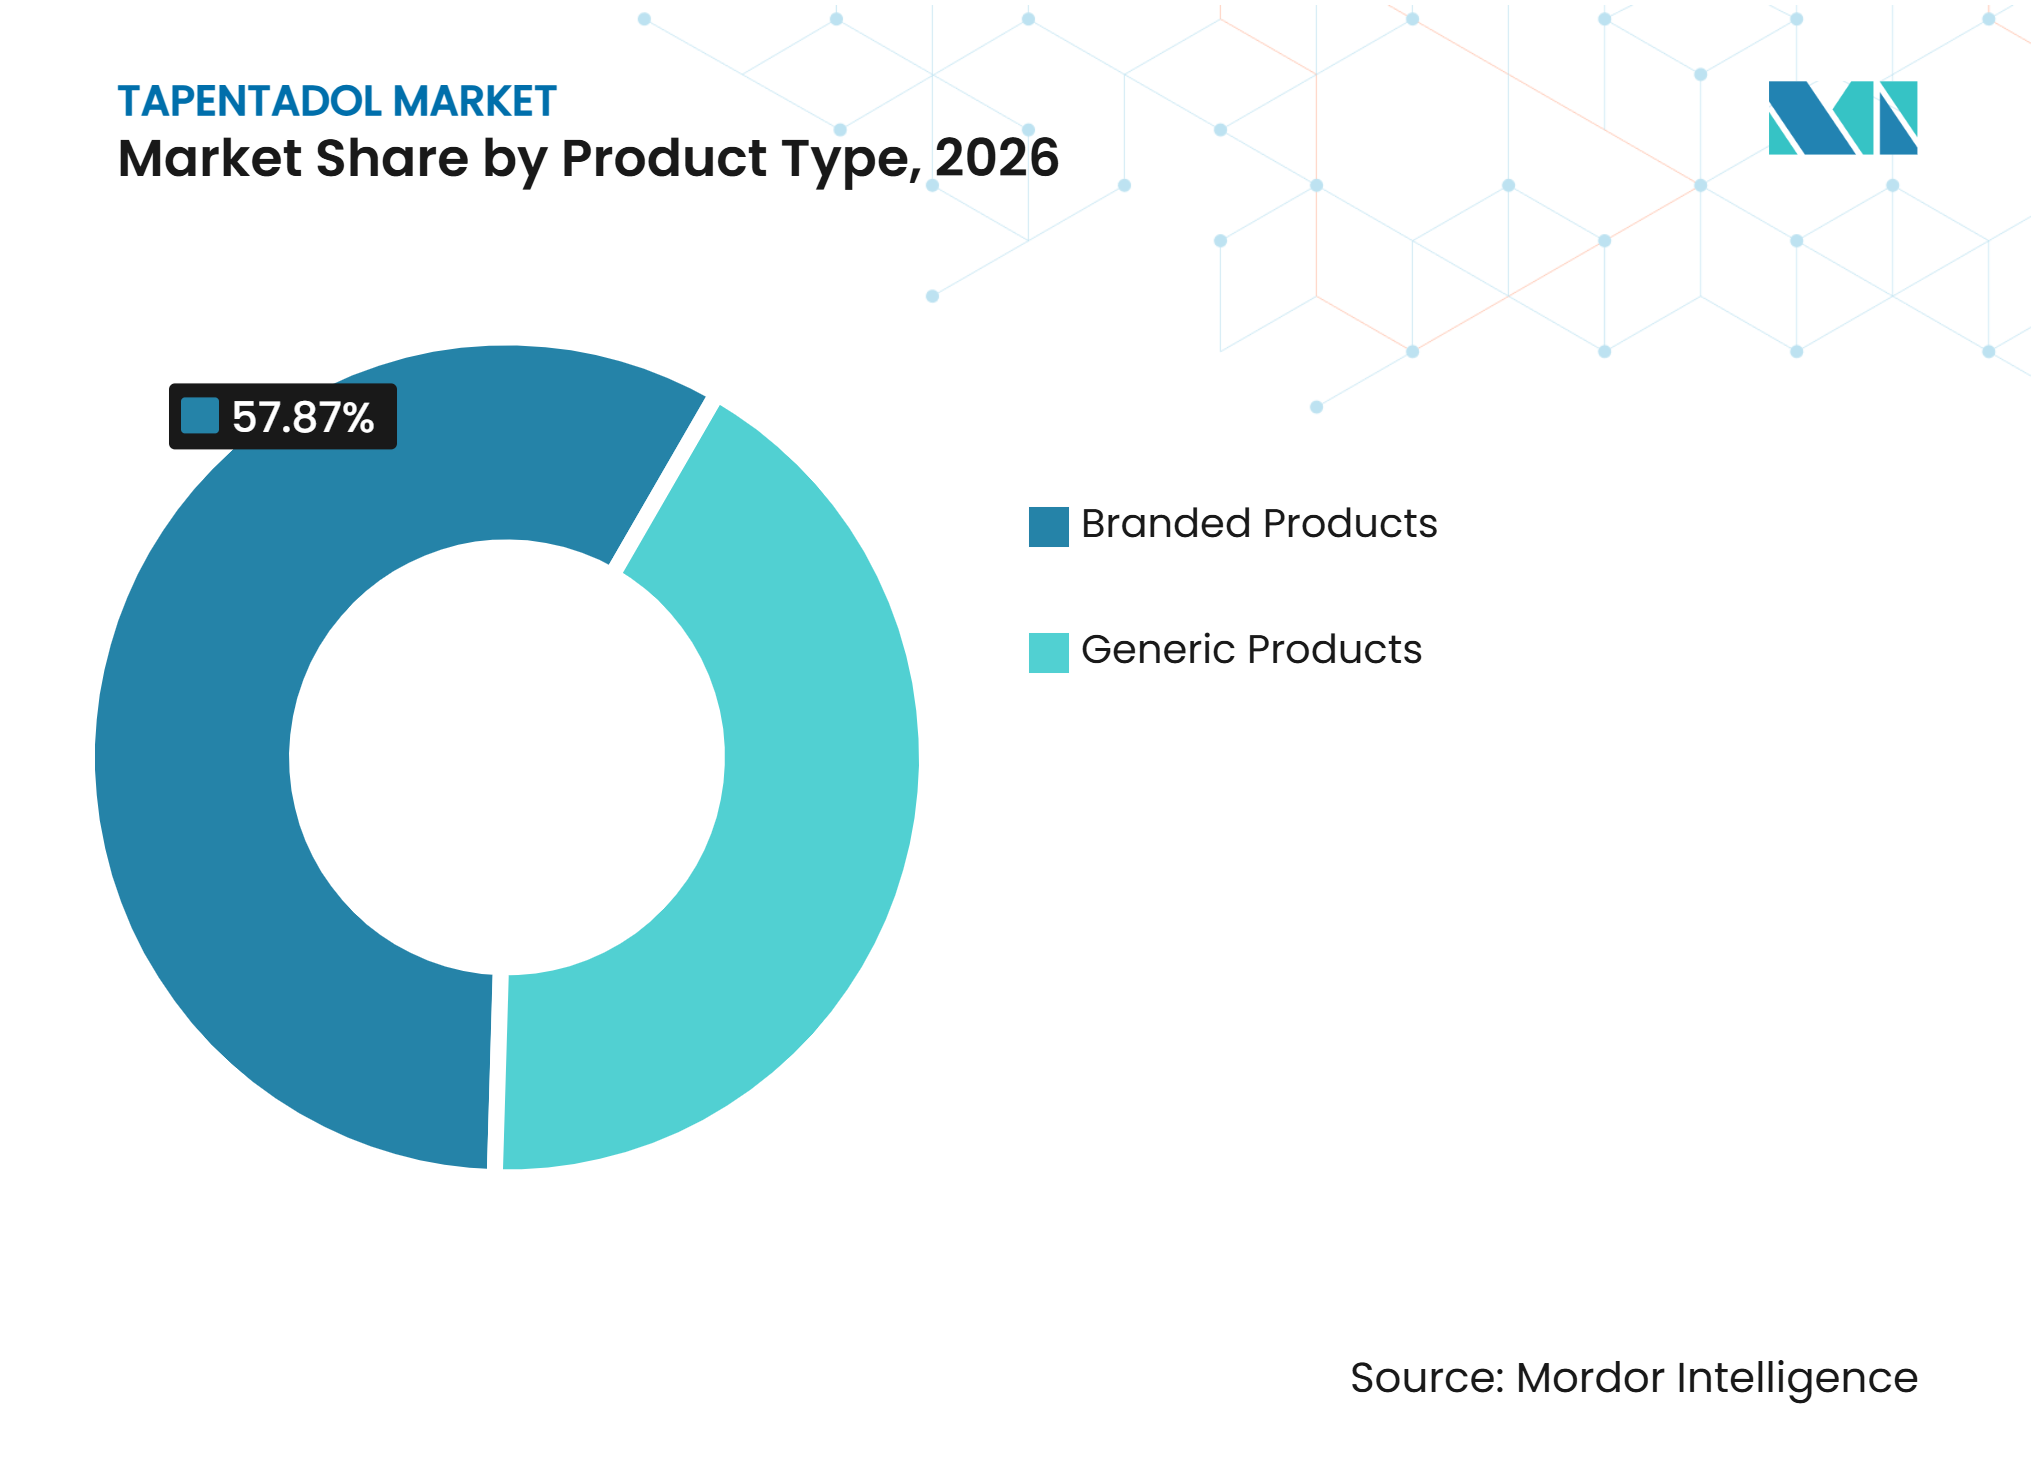
Os Genéricos Ganham Terreno à Medida que os Produtos de Marca Enfrentam Perda de ExclusividadeOs produtos de marca detinham 57,9% da participação do mercado de tapentadol em 2026, enquanto os produtos genéricos têm previsão de crescimento a um CAGR de 6,8% até 2032. A taxa mais rápida dos genéricos reflete a chegada de concorrentes autorizados e independentes em mercados com rotas de aprovação claras. A Hikma iniciou a transição nos Estados Unidos com o lançamento de seu genérico autorizado de liberação imediata para os comprimidos de Nucynta em fevereiro de 2026. Em seguida, lançou o genérico autorizado do Nucynta ER em março de 2026. Essa sequência oferece aos pagadores e farmácias uma opção de menor custo, preservando uma rota para o detentor da marca existente participar do volume de genéricos. O setor de tapentadol está, portanto, migrando de um modelo predominantemente de marca para uma estrutura de mercado mais ampla baseada em preços.
A Grünenthal mantém uma posição global de marca por meio da Palexia, e a Collegium detém a autorização de comercialização do Nucynta nos Estados Unidos. Os resultados corporativos fornecidos da Grünenthal descreveram a perda de exclusividade da Palexia como um obstáculo contínuo, embora o link original não fosse uma publicação direta da empresa e tenha sido omitido das citações. A retenção da marca tende a permanecer mais forte em países onde as vias para genéricos são menos maduras ou onde as aquisições são controladas de perto. Esse padrão inclui partes da região do Golfo, América do Sul e Ásia-Pacífico no rascunho fornecido. A concorrência de genéricos será mais imediata em países com regras de substituição estabelecidas e incentivos dos pagadores. O segmento de marca, consequentemente, permanece importante para o valor, enquanto o segmento genérico sustenta cada vez mais o volume.



Por Formulação:
Os Comprimidos de Liberação Prolongada Mantêm um Papel Central no Tratamento de Dor PersistenteOs comprimidos de liberação prolongada representaram 47,7% do tamanho do mercado de tapentadol em 2026 e têm previsão de crescimento a um CAGR de 7,0% até 2032. Sua posição reflete a necessidade de controle da dor ao longo do dia em condições persistentes. Evidências clínicas relataram que o tapentadol de liberação prolongada reduziu a intensidade da dor versus placebo em pacientes com neuropatia periférica diabética. A disponibilidade de genéricos de liberação prolongada está agora adicionando um fator comercial a essa demanda clínica. O lançamento da Hikma em março de 2026 foi o primeiro genérico dos Estados Unidos para o Nucynta ER. A combinação de tratamento de dor persistente e acesso a menor custo ajuda a explicar por que essa formulação lidera tanto em participação quanto em crescimento previsto.
Os comprimidos de liberação imediata permanecem o primeiro ponto de entrada para muitos fornecedores de genéricos porque atendem ao uso agudo e têm padrões de prescrição estabelecidos mais simples. A preferência do CDC por produtos de liberação imediata no início do tratamento sustenta esse papel. A solução oral tem um papel comercial menor, mas permanece relevante para a dor aguda pediátrica e para pacientes com dificuldade de deglutição de comprimidos. A Palexia retard obteve rotulagem pediátrica suíça para pacientes com 6 anos ou mais nas informações de produto de 2025 e 2026. Um recall de 2025 no Reino Unido de um lote de solução oral de Palexia no rascunho fornecido ilustra as exigências de qualidade das formulações líquidas de opioides, mas não é mantido como fato citado porque nenhuma fonte primária permitida foi fornecida. Os requisitos de Boas Práticas de Fabricação permanecem um fator central de qualificação tanto para produtos de marca quanto para genéricos. O mercado de tapentadol, portanto, requer evidências específicas por formulação, controles de fabricação e práticas de distribuição.
Por Aplicação:
A Dor Aguda Lidera a Demanda Atual Enquanto a Neuropatia Periférica Diabética se ExpandeO tratamento de dor aguda detinha 37,9% da participação do mercado de tapentadol em 2026, enquanto a neuropatia periférica diabética tem previsão de crescimento a um CAGR de 6,5% até 2032. O tapentadol de liberação imediata é utilizado no tratamento de dor musculoesquelética aguda, pós-cirúrgica e de emergência no rascunho fornecido. A neuropatia periférica diabética está se tornando mais importante porque o diabetes cria uma base persistente de pacientes para o tratamento da dor neuropática. Uma meta-análise de 2025 de 155 estudos constatou que a neuropatia relacionada ao diabetes afetou 36% das pessoas com diabetes. A mesma análise relatou uma prevalência maior em países em desenvolvimento, o que sustenta a relevância da Ásia-Pacífico e do Oriente Médio e África para a demanda futura de pacientes. Uma segunda revisão de 2025 estimou a prevalência de neuropatia periférica diabética dolorosa em 33,9% entre pacientes com neuropatia periférica diabética.
O tratamento de dor crônica permanece uma área de aplicação separada e está mais exposto a restrições sobre a terapia com opioides a longo prazo. O CDC aconselha os clínicos a reavaliar os benefícios e riscos quando a terapia com opioides continua, particularmente quando a melhora funcional não está documentada. A dor pós-cirúrgica permanece um caso de uso estável à medida que a cirurgia ambulatorial se expande no rascunho fornecido. O perfil de tolerabilidade do tapentadol em pacientes virgens de opioides foi citado no texto fornecido, mas nenhuma fonte direta qualificada foi fornecida para essa afirmação. O suzetrigine da Vertex foi identificado no rascunho como um potencial concorrente não opioide para a neuropatia periférica diabética, mas o material de origem não incluiu uma citação permitida de empresa ou ensaio clínico. Esse ponto competitivo prospectivo é, portanto, excluído como afirmação factual com suporte externo. O mix de aplicações continua a refletir um equilíbrio entre o uso em cuidados agudos e o tratamento de dor neuropática de maior duração.
Por Canal de Distribuição:
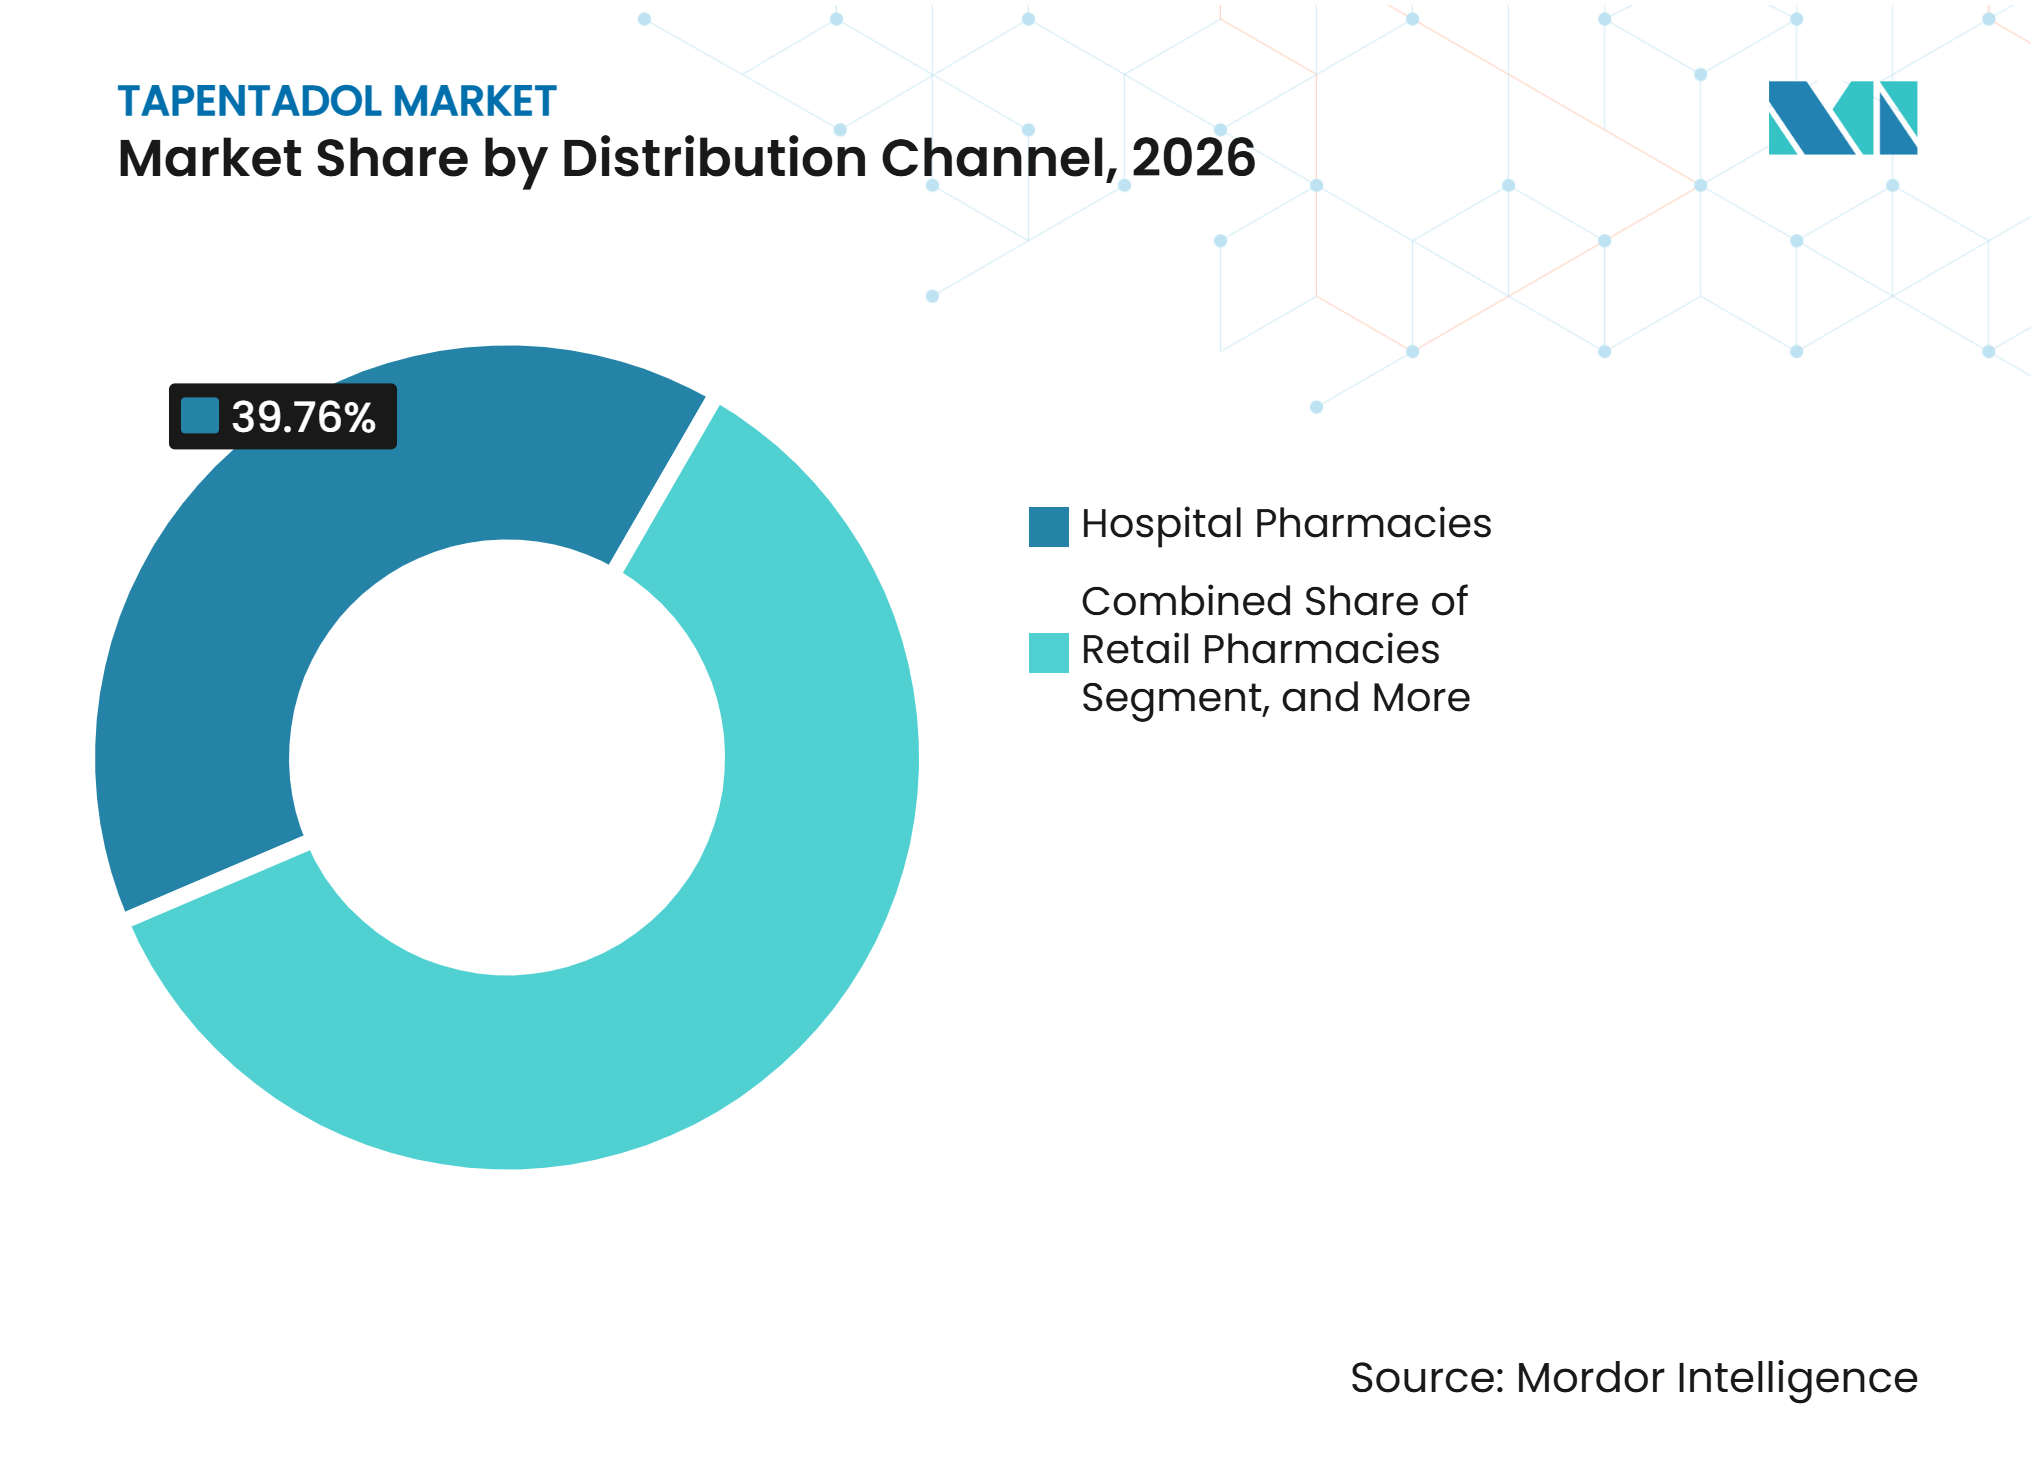
As Farmácias Hospitalares Lideram Enquanto os Serviços Online CrescemAs farmácias hospitalares detinham 39,8% da participação do mercado de tapentadol em 2026, enquanto as farmácias online têm previsão de crescimento a um CAGR de 8,0% até 2032. Os hospitais gerenciam dor aguda, serviços de dor oncológica e recuperação cirúrgica sob supervisão clínica direta. Esse ambiente está alinhado com a manutenção de registros e a dispensação controlada exigidas para medicamentos da Classe II. Os canais online estão crescendo à medida que pacientes com dor crônica estabelecida utilizam o gerenciamento de reabastecimento habilitado por telemedicina. A DEA emitiu regras de telemedicina em janeiro de 2025 que mantiveram o acesso ao tratamento por telemedicina enquanto preservavam salvaguardas para substâncias controladas. Essas regras moldam o marco dentro do qual os profissionais podem gerenciar prescrições de substâncias controladas remotamente.
A dispensação online de substâncias controladas requer capacidades regulatórias que limitam a participação de pequenos operadores. A lei federal exige que as farmácias online cumpram os requisitos de registro e divulgação, incluindo um registro válido na DEA. O licenciamento pelo conselho estadual e a supervisão do farmacêutico acrescentam outros requisitos operacionais, conforme descrito no rascunho fornecido. Essas obrigações favorecem redes de farmácias estabelecidas e fornecedores especializados em pedidos pelo correio. As farmácias de varejo permanecem importantes para pacientes que transitam do tratamento hospitalar para o atendimento comunitário. A fronteira entre os canais de varejo e online pode se estreitar à medida que as redes de farmácias desenvolvem capacidades de telefarmácia. O mercado de tapentadol dependerá, portanto, tanto da capacidade de dispensação física quanto de sistemas digitais de gestão de prescrições em conformidade.

Por Usuário Final:
Os Hospitais Permanecem o Principal Ambiente de Atendimento Enquanto as Clínicas se ExpandemOs hospitais representaram 49,8% da participação do mercado de tapentadol em 2026, enquanto as clínicas e os ambientes de atendimento ambulatorial têm previsão de crescimento a um CAGR de 7,9% até 2032. O uso hospitalar está vinculado à dor aguda, ao atendimento pós-cirúrgico e aos processos de dispensação controlada exigidos para medicamentos da Classe II. Instituições maiores podem gerenciar a documentação de prescrição e a segurança de medicamentos de forma mais consistente do que ambientes menores. As clínicas estão ganhando relevância à medida que médicos especialistas monitoram a dor persistente em ambientes ambulatoriais. Esse modelo é particularmente relevante para a neuropatia periférica diabética e a dor lombar crônica. O mercado de tapentadol se beneficia quando pacientes estáveis em tratamento podem receber revisão especializada regular sem internação hospitalar.
Uma revisão de 2025 dos serviços ambulatoriais de dor enfatizou avaliação, educação, autogestão e farmacoterapia como componentes interligados do cuidado. Essa abordagem apoia a transferência de pacientes adequados com dor crônica para o atendimento ambulatorial. O atendimento domiciliar tem uma participação menor, mas permanece relevante para pacientes em regimes estáveis de liberação prolongada. A entrega por farmácia especializada pode ajudar a apoiar a continuidade para esses pacientes, conforme observado no rascunho fornecido. A telefarmácia também pode melhorar o acesso em áreas rurais onde o atendimento especializado é limitado. As regras de telemedicina da DEA fornecem um marco federal, mas os prestadores devem continuar a atender aos requisitos aplicáveis de substâncias controladas. O crescimento do usuário final está, portanto, vinculado à capacidade dos prestadores ambulatoriais de manter monitoramento e acompanhamento em conformidade.
Análise Geográfica
América do Norte: A Entrada de Genéricos Transforma um Ambiente de Prescrição Maduro
A América do Norte detinha 42,9% da participação do mercado de tapentadol em 2026. Os Estados Unidos permanecem centrais para a demanda regional por meio da prescrição de Nucynta e de seu sistema estabelecido de distribuição da Classe II. A Hikma introduziu produtos genéricos autorizados de Nucynta de liberação imediata e liberação prolongada em fevereiro e março de 2026. Esses lançamentos ampliam o conjunto competitivo e aumentam o papel do preço nas decisões dos pagadores. A atualização de rotulagem do FDA de dezembro de 2025 acrescenta linguagem de segurança sobre riscos de opioides a longo prazo, leucoencefalopatia tóxica, disfunção esofágica e interações com gabapentinoides. As diretrizes de prescrição do CDC e a rotulagem do FDA influenciam o uso na atenção primária, enquanto os ambientes especializados permanecem importantes para pacientes selecionados. O mercado de tapentadol na região é, portanto, moldado pela substituição por genéricos, documentação rigorosa e redes estabelecidas de hospitais e farmácias especializadas. O Canadá segue práticas cautelosas de gestão de opioides no rascunho fornecido, embora nenhuma fonte nacional qualificada tenha sido fornecida para uma afirmação adicional específica do país.
Ásia-Pacífico: A Demanda de Pacientes Cresce Junto com Diferenças Regulatórias e de Acesso
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 5,7% até 2032, a maior taxa regional no mercado de tapentadol. O Japão e a Austrália possuem sistemas estabelecidos de prescrição especializada para dor oncológica e musculoesquelética. A Administração de Bens Terapêuticos da Austrália registrou os comprimidos de liberação imediata de cloridrato de tapentadol 50 mg da Lupin em setembro de 2026. O registro amplia a concorrência de genéricos em um ambiente de medicamentos controlados. A China tem uma população substancial com dor crônica, e um estudo de 2025 relatou prevalência de dor de 56,5% entre adultos chineses com 60 anos ou mais. O estudo também identificou uma associação positiva entre multimorbidade e dor. A Grünenthal e a DKSH anunciaram uma parceria em setembro de 2026 para levar medicamentos para dor a oito mercados adicionais da Ásia-Pacífico, com foco em canais de atendimento especializado. A região combina maior necessidade de pacientes com requisitos específicos por país de substâncias controladas, reembolso e precificação.
Europa, América do Sul e Oriente Médio e África: O Acesso ao Mercado Varia por Regulamentação e Infraestrutura
A Europa possui uma base estabelecida de tapentadol, sustentada por vias nacionais de reembolso e pela ampla presença da Palexia da Grünenthal no rascunho fornecido. O Reino Unido recebeu seu primeiro lançamento genérico de liberação imediata em agosto de 2025, adicionando opções de comprimidos de 50 mg, 75 mg e 100 mg. A avaliação periódica de segurança da EMA de 2025 exigiu atualizações nas informações de produto em todos os produtos da União Europeia autorizados nacionalmente. Esses fatores de conformidade exigem que os detentores de autorização de comercialização coordenem registros nacionais, mesmo quando a revisão de segurança não indica um novo risco escalado. A América do Sul tem potencial de crescimento em mercados comerciais maiores, como Brasil e Argentina, mas o rascunho fornecido identifica a distribuição desigual de substâncias controladas e a infraestrutura de saúde como limitações contínuas. Os mercados do Conselho de Cooperação do Golfo dependem fortemente de aquisições governamentais hospitalares e comitês de formulários. O acesso na África Ocidental é afetado por preocupações com exportações não autorizadas descritas no texto fornecido, embora nenhuma fonte primária permitida tenha sido fornecida para reter esses detalhes como afirmações citadas. Nessas geografias mistas, a capacidade local de aquisição e regulatória determina se a disponibilidade do produto se traduz em uso.
Cenário Competitivo
Concentração do Mercado
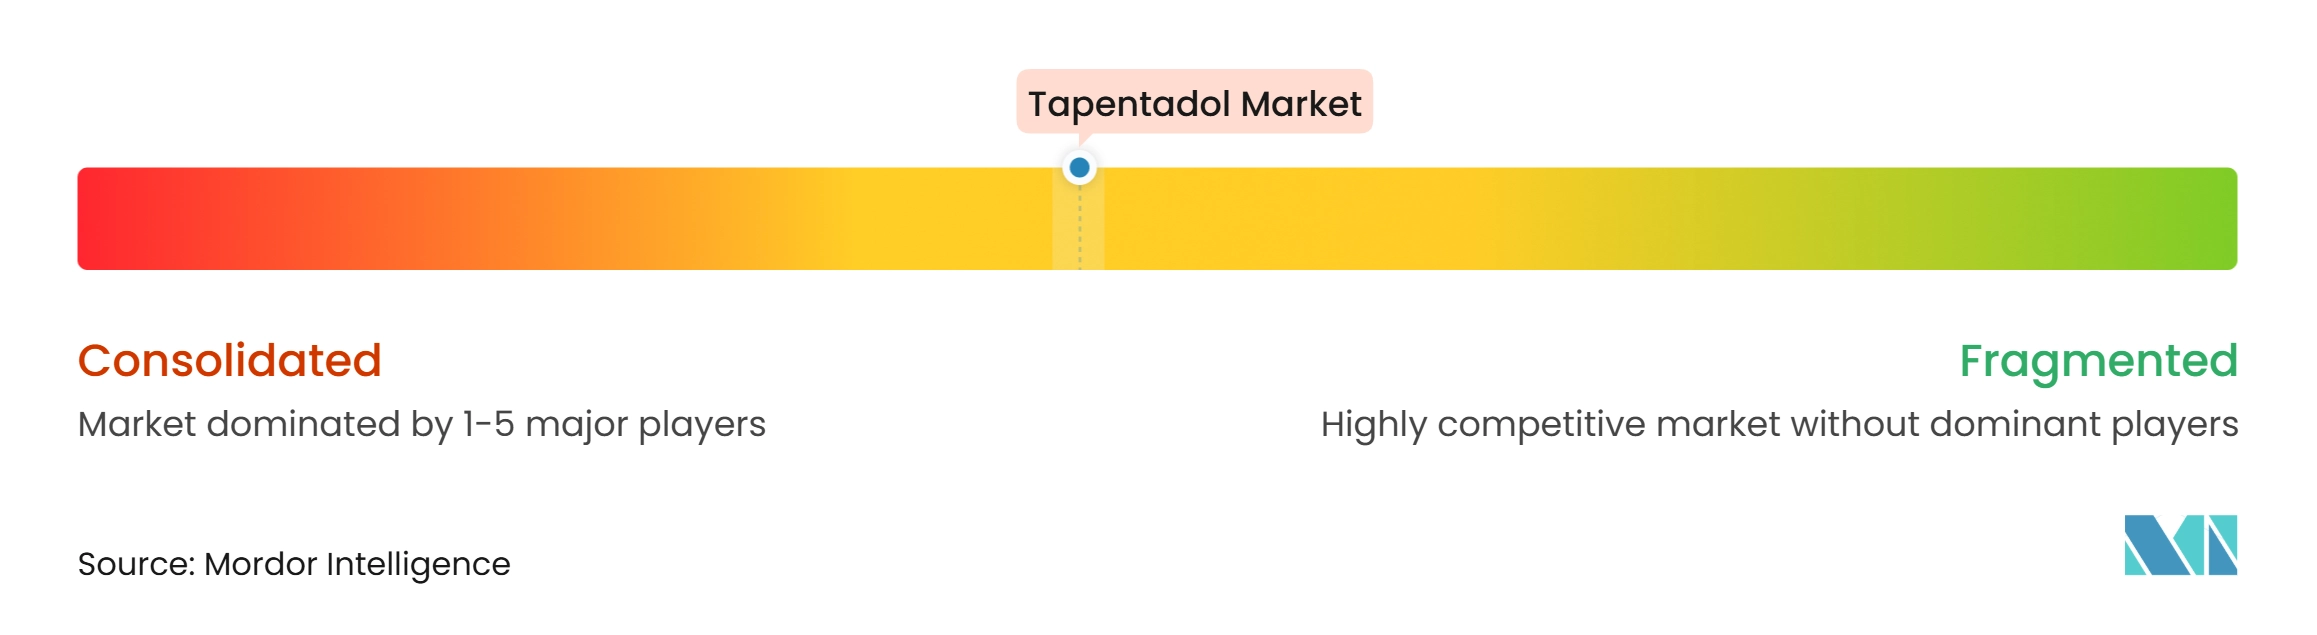
O mercado de tapentadol combina uma ampla presença de marca com um grupo crescente de fornecedores de genéricos. A Grünenthal mantém a franquia internacional da Palexia e comercializou seu portfólio de dor por meio de afiliadas e parceiros no rascunho fornecido. Sua colaboração de setembro de 2026 com a DKSH expande o acesso a oito mercados da Ásia-Pacífico. A Collegium detém a autorização de comercialização do Nucynta nos Estados Unidos, enquanto a Hikma introduziu alternativas genéricas autorizadas. O lançamento de liberação imediata da Hikma em fevereiro de 2026 e o lançamento de liberação prolongada em março de 2026 estabeleceram os primeiros produtos genéricos para essas formulações nos Estados Unidos. Esse modelo permite que a franquia do produto mantenha um papel no volume de genéricos enquanto os preços de marca enfrentam pressão.
Fabricantes de genéricos independentes podem criar uma concorrência de preços mais profunda após a entrada inicial de genéricos autorizados. O rascunho fornecido identifica Sun Pharmaceutical, Aurobindo Pharma, Lupin, Zydus Lifesciences, Teva, Epic Pharma, MSN, Novadoz e Humanwell como participantes relevantes ou potenciais participantes. O status individual do produto deve ser avaliado por país e formulação, pois as aprovações são territoriais. O registro australiano de liberação imediata da Lupin é um exemplo confirmado dessa expansão em nível de país. O lançamento no Reino Unido da Consilient Health em 2025 é outro exemplo confirmado. Empresas que podem apoiar qualidade, distribuição controlada e registros regulatórios têm vantagem à medida que a concorrência aumenta. Os marcos regulatórios de segurança do FDA e da EMA também valorizam capacidades estabelecidas de farmacovigilância.
A diferenciação de produto permanece mais forte no tratamento de liberação prolongada, na rotulagem pediátrica e no atendimento ambulatorial especializado. As informações suíças para a Palexia retard incluem uso em crianças com 6 anos ou mais e adolescentes com dor prolongada grave não controlada por analgésicos não opioides. Esse tipo de rotulagem respaldada por evidências pode ser mais difícil para os fornecedores de genéricos replicarem rapidamente. A base de evidências clínicas para a neuropatia periférica diabética também sustenta a franquia de liberação prolongada na prática especializada. Ao mesmo tempo, as preocupações com a segurança de opioides podem favorecer alternativas não opioides quando apropriado. O rascunho fornecido nomeia um candidato em desenvolvimento não opioide como uma potencial ameaça futura, mas não fornece uma fonte qualificada de empresa ou ensaio clínico e, portanto, é excluído da comparação factual. As posições competitivas dependerão de preço, evidências de formulação, capacidade regulatória e da capacidade de trabalhar com os requisitos de pagadores e substâncias controladas.
Líderes do Setor de Tapentadol
-
Collegium Pharmaceutical, Inc.
-
Grünenthal GmbH
-
Hikma Pharmaceuticals PLC
-
Teva Pharmaceutical Industries Ltd.
-
Sun Pharmaceutical Industries Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tapentadol Empresas cobertas neste relatório
- Amneal Pharmaceuticals
- Apotex
- Aristo Pharmaceuticals Pvt. Ltd.
- Aurobindo Pharma
- Centurion Laboratories Private Limited
- Collegium Pharmaceutical, Inc.
- Dr. Reddy’s Laboratories
- Eris Lifesciences Limited
- Grünenthal GmbH
- Hetero Drugs Limited
- Hikma Pharmaceuticals
- Intas Pharmaceutical
- Ipca Laboratories Limited
- Johnson & Johnson
- Lupin
- Macleods Pharmaceuticals Ltd.
- Sandoz Group
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- Virupaksha Organics Pvt. Ltd.
- Zydus Lifesciences Limited
Desenvolvimentos industriais recentes em Mercado de Tapentadol
- Setembro de 2026: A Grünenthal GmbH anunciou uma parceria comercial com a DKSH para distribuir Palexia (tapentadol) juntamente com outros três medicamentos para dor da Grünenthal em oito novos mercados da Ásia-Pacífico. O acordo estende a infraestrutura comercial da Grünenthal além de sua rede de afiliadas diretas, visando explicitamente ambientes de atendimento especializado em dor em mercados onde os marcos regulatórios restringem o amplo acesso a opioides. Isso representa a maior expansão comercial da empresa na Ásia-Pacífico para a Palexia na fase pós-entrada de genéricos de seu ciclo de vida.
- Março de 2026: A Pharmaceuticals USA lançou o genérico autorizado do Nucynta ER, tapentadol de liberação prolongada, nos Estados Unidos em 11 de março de 2026. A empresa confirmou que foi o primeiro genérico para essa formulação no mercado dos Estados Unidos.
- Fevereiro de 2026: A Hikma Pharmaceuticals USA lançou o genérico autorizado do Nucynta, tapentadol de liberação imediata, nos Estados Unidos em 25 de fevereiro de 2026.
Escopo do Relatório Global do Mercado de Tapentadol
De acordo com o escopo do relatório, o tapentadol é um analgésico opioide de prescrição utilizado para tratar dor aguda ou crônica de moderada a grave. Pode causar dependência, depressão respiratória e outros efeitos colaterais graves, portanto deve ser utilizado apenas conforme prescrito.
O mercado de tapentadol é segmentado por tipo de produto, formulação, aplicação, usuário final, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em produtos de marca e produtos genéricos. Por formulação, o mercado é segmentado em comprimidos de liberação imediata, comprimidos de liberação prolongada e solução oral. Por aplicação, o mercado é segmentado em tratamento de dor aguda, tratamento de dor crônica, neuropatia periférica diabética e dor pós-cirúrgica. Por usuário final, o mercado é segmentado em hospitais, clínicas e atendimento ambulatorial, atendimento domiciliar e outros usuários finais. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo e farmácias online.
Visão geral da segmentação
| Produtos de Marca |
| Produtos Genéricos |
| Comprimidos de Liberação Imediata |
| Comprimidos de Liberação Prolongada |
| Solução Oral |
| Tratamento de Dor Aguda |
| Tratamento de Dor Crônica |
| Neuropatia Periférica Diabética |
| Dor Pós-Cirúrgica |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Hospitais |
| Clínicas e Atendimento Ambulatorial |
| Atendimento Domiciliar |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Conselho de Cooperação do Golfo |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Produtos de Marca | |
| Produtos Genéricos | ||
| Por Formulação | Comprimidos de Liberação Imediata | |
| Comprimidos de Liberação Prolongada | ||
| Solução Oral | ||
| Por Aplicação | Tratamento de Dor Aguda | |
| Tratamento de Dor Crônica | ||
| Neuropatia Periférica Diabética | ||
| Dor Pós-Cirúrgica | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Por Usuário Final | Hospitais | |
| Clínicas e Atendimento Ambulatorial | ||
| Atendimento Domiciliar | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Conselho de Cooperação do Golfo | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por tapentadol até 2032?
A previsão fornecida projeta um CAGR de 4,5% até 2032. O envelhecimento da população, a dor crônica, a neuropatia periférica diabética, a disponibilidade de genéricos e o atendimento ambulatorial de dor sustentam a demanda.
Qual tipo de produto de tapentadol está crescendo mais rapidamente?
Os produtos genéricos têm previsão de crescimento a um CAGR de 6,8% até 2032, após as entradas de genéricos autorizados e outros produtos genéricos.
Por que os comprimidos de liberação prolongada são importantes no tratamento com tapentadol?
Os comprimidos de liberação prolongada detinham 47,7% de participação em 2026 e têm previsão de crescimento a um CAGR de 7,0% até 2032. São utilizados para dor persistente, incluindo a neuropatia periférica diabética.
Qual aplicação está se expandindo mais rapidamente para o tapentadol?
A neuropatia periférica diabética tem previsão de crescimento a um CAGR de 6,5% até 2032. Uma meta-análise de 2025 encontrou neuropatia relacionada ao diabetes em 36% das pessoas com diabetes.
Qual região tem a perspectiva de crescimento mais alta para o tapentadol?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 5,7% até 2032, sustentada pelas necessidades de dor crônica, envelhecimento da população e expansão de produtos específicos por país.
Como as regulamentações de opioides afetam o acesso ao tapentadol?
As diretrizes do CDC, a rotulagem do FDA, os controles de pagadores e as regras de dispensação de substâncias controladas podem limitar o início do tratamento e adicionar requisitos de monitoramento, enquanto o atendimento especializado mantém o acesso para pacientes selecionados.