
Tapentadol-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.43 Milliarden US-Dollar |
| Marktgröße (2032) | 1.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tapentadol-Marktanalyse von Mordor Intelligence
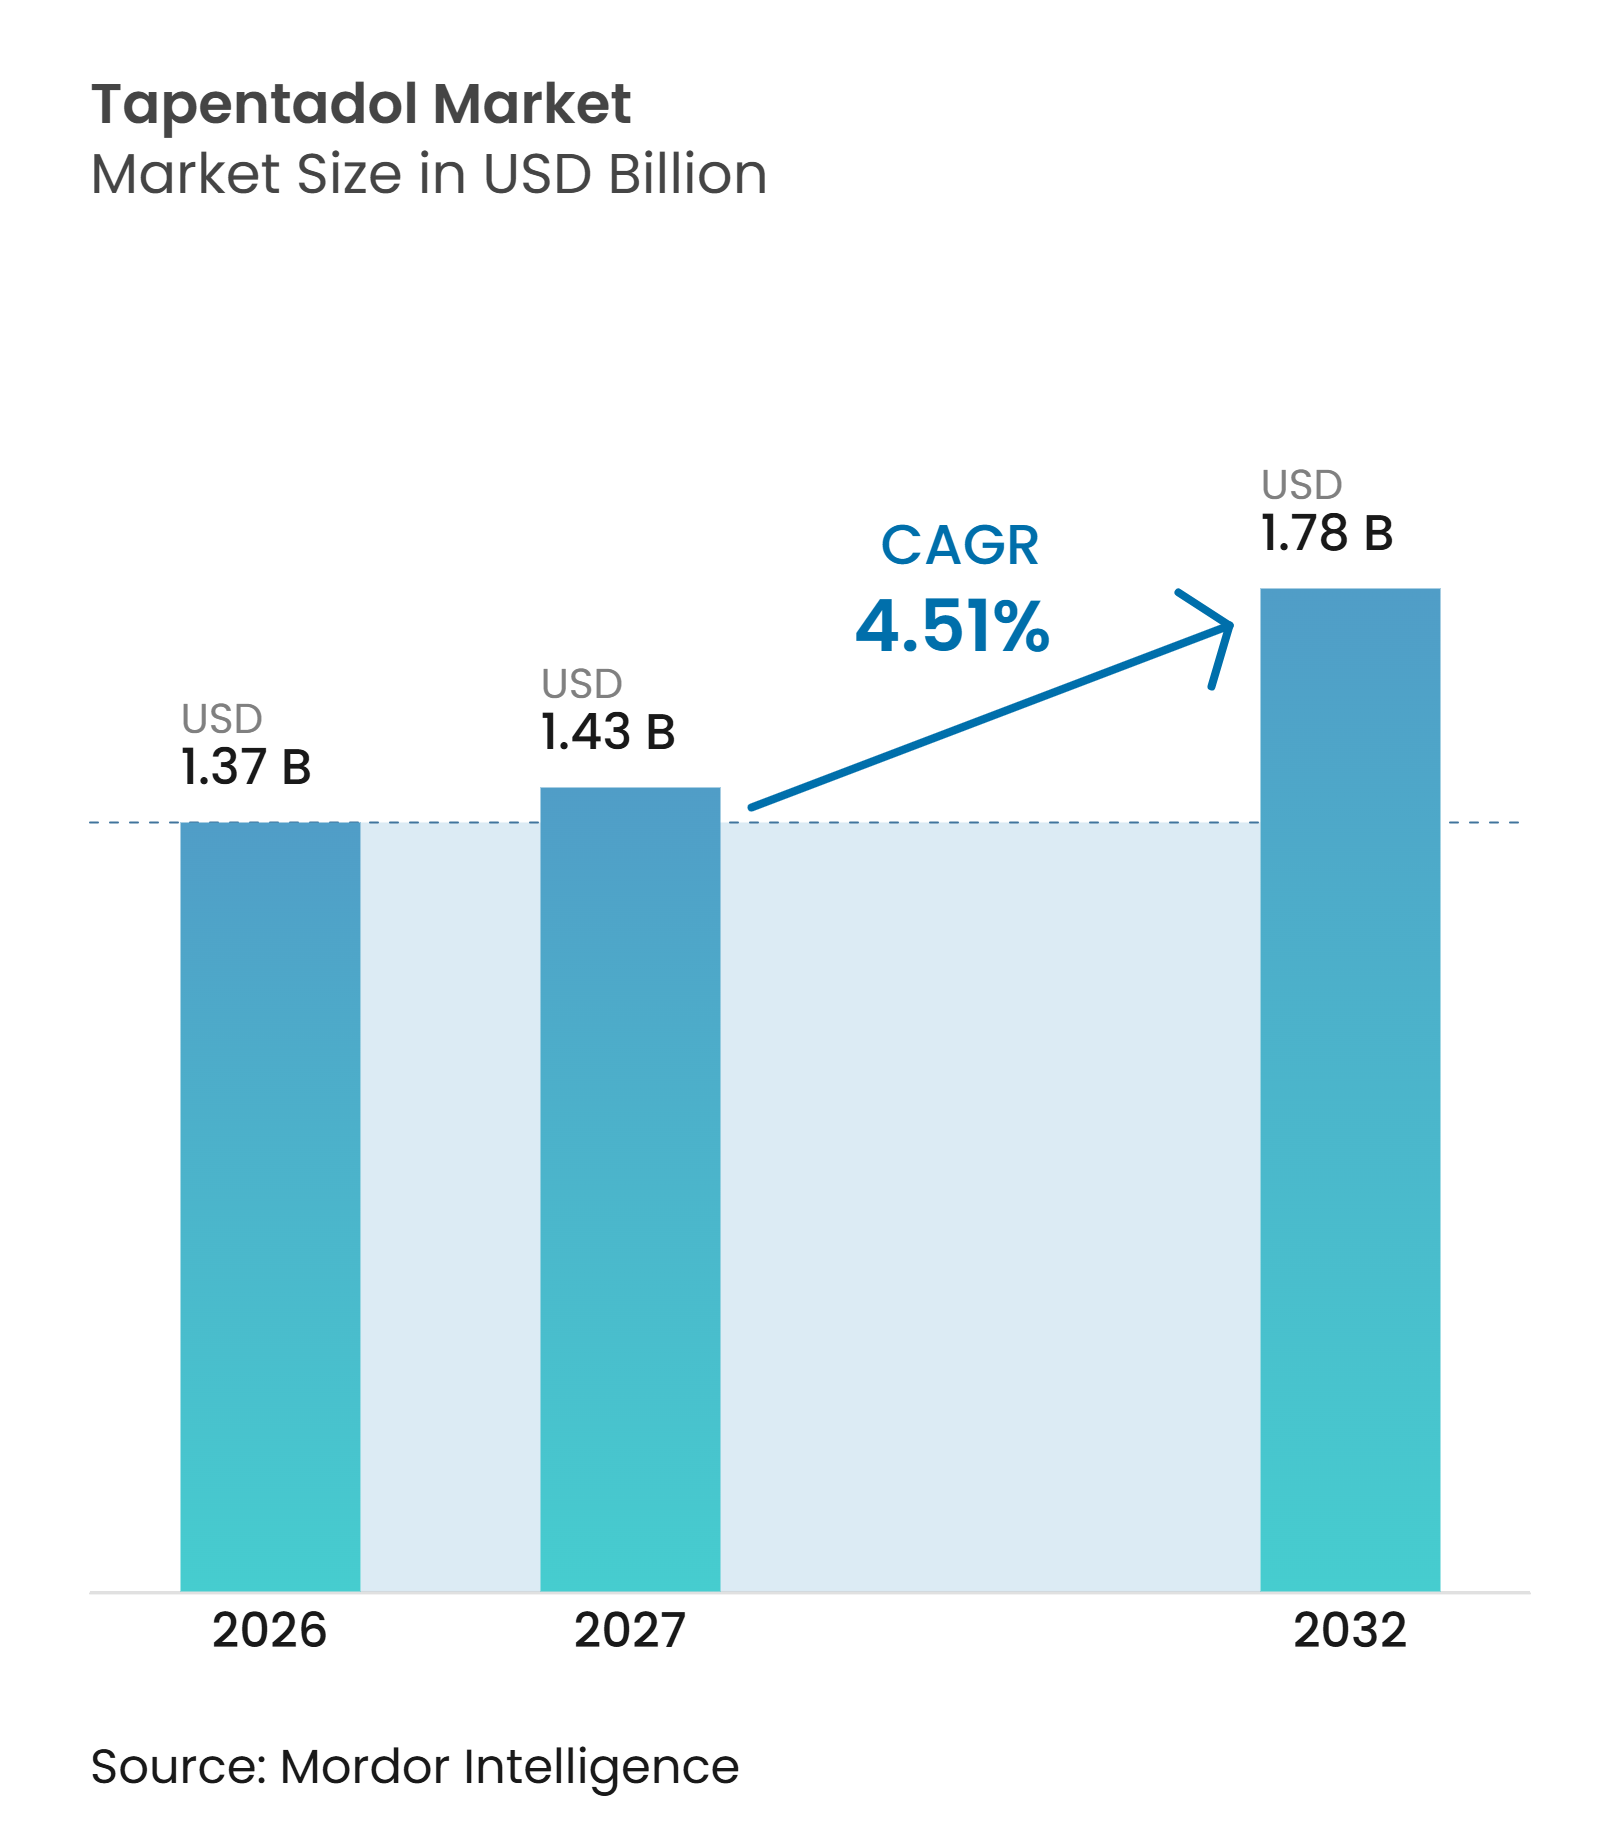
Die Tapentadol-Marktgröße wird voraussichtlich von 1,37 Milliarden USD im Jahr 2026 und 1,43 Milliarden USD im Jahr 2027 auf 1,78 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 4,51 % verzeichnen.
Der Tapentadol-Markt wird durch die duale Wirkungsweise des Arzneimittels als Mu-Opioid-Rezeptoragonist und Noradrenalin-Wiederaufnahmehemmer gestützt, was Klinikern eine Option für Patienten mit nozizeptiven und neuropathischen Schmerzkomponenten bietet. Diese klinische Position bleibt relevant, da Regulierungsbehörden strengere Kontrollen bei der Opioid-Verschreibung anwenden. Die Verfügbarkeit von Generika verändert das kommerzielle Gleichgewicht, insbesondere nach der Einführung autorisierter Generika in den Vereinigten Staaten. Spezialisierte Schmerzversorgungsdienste und ambulante Versorgung werden zu immer wichtigeren Zugangspunkten für Patienten, die eine längerfristige Behandlung erhalten. Der Tapentadol-Markt sieht sich zudem mit Einschränkungen durch Opioid-Sicherheitsanforderungen, Kostenträgerbeschränkungen und regulatorischer Unsicherheit in der Lieferkette in Indien konfrontiert.
Wichtigste Erkenntnisse des Berichts
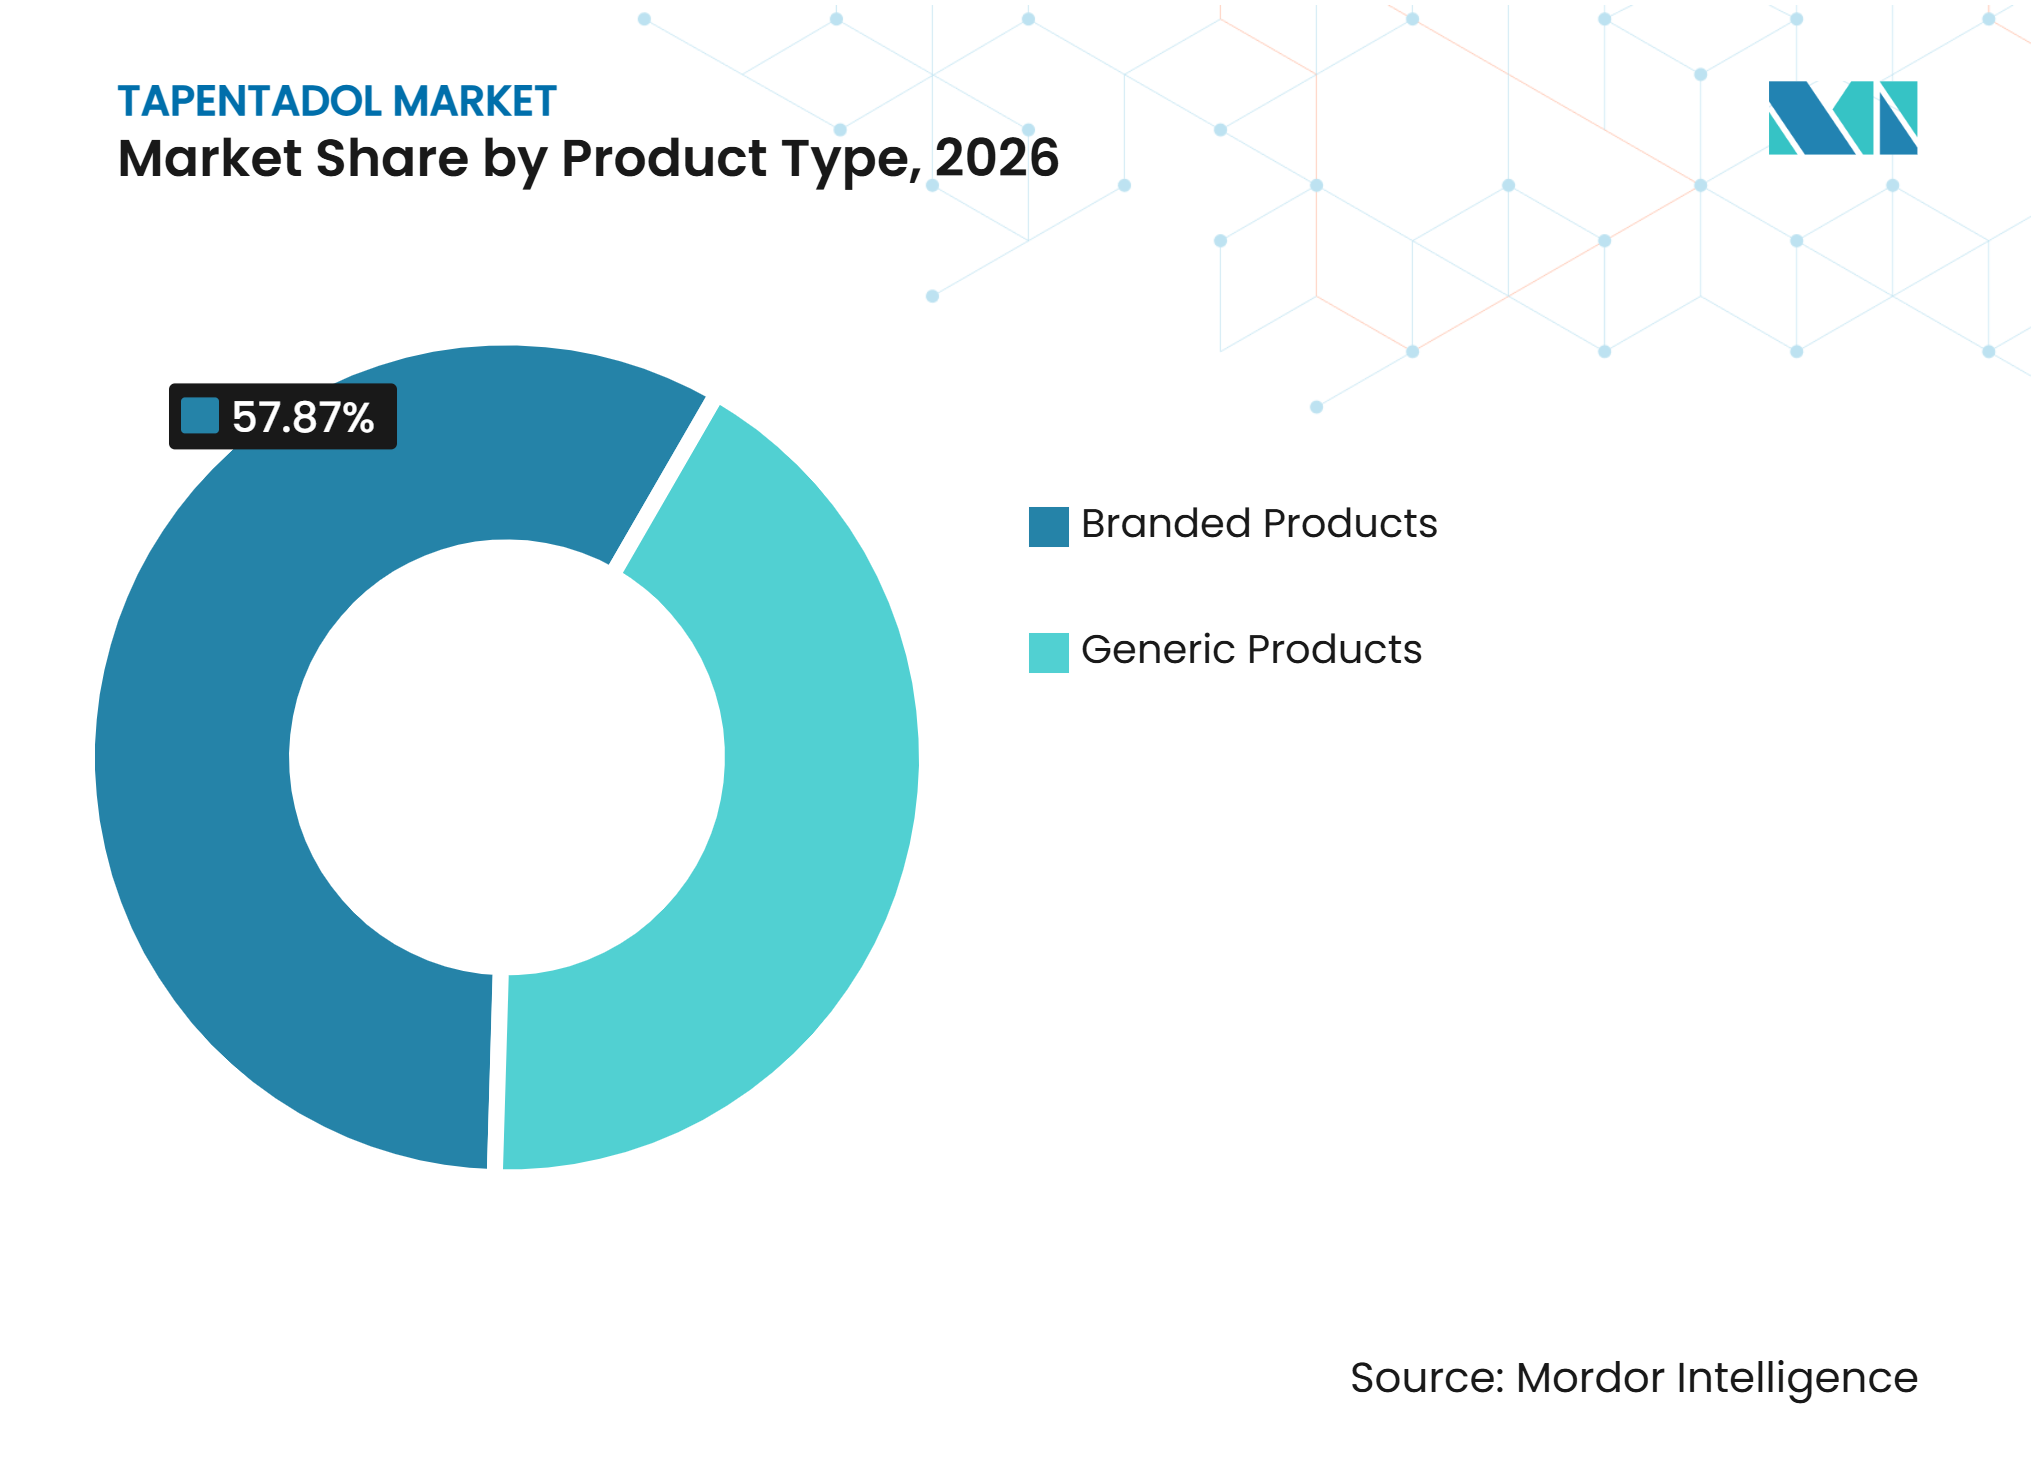
- Nach Produkttyp hielten Markenprodukte im Jahr 2026 einen Tapentadol-Marktanteil von 57,9 %, während Generika bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
- Nach Formulierung entfielen auf Retardtabletten im Jahr 2026 47,7 % der Tapentadol-Marktgröße, und es wird prognostiziert, dass sie bis 2032 mit einer CAGR von 7,0 % wachsen werden.
- Nach Anwendung hielt das akute Schmerzmanagement im Jahr 2026 einen Tapentadol-Marktanteil von 37,9 %, während die diabetische periphere Neuropathie voraussichtlich mit einer CAGR von 6,5 % bis 2032 wachsen wird.
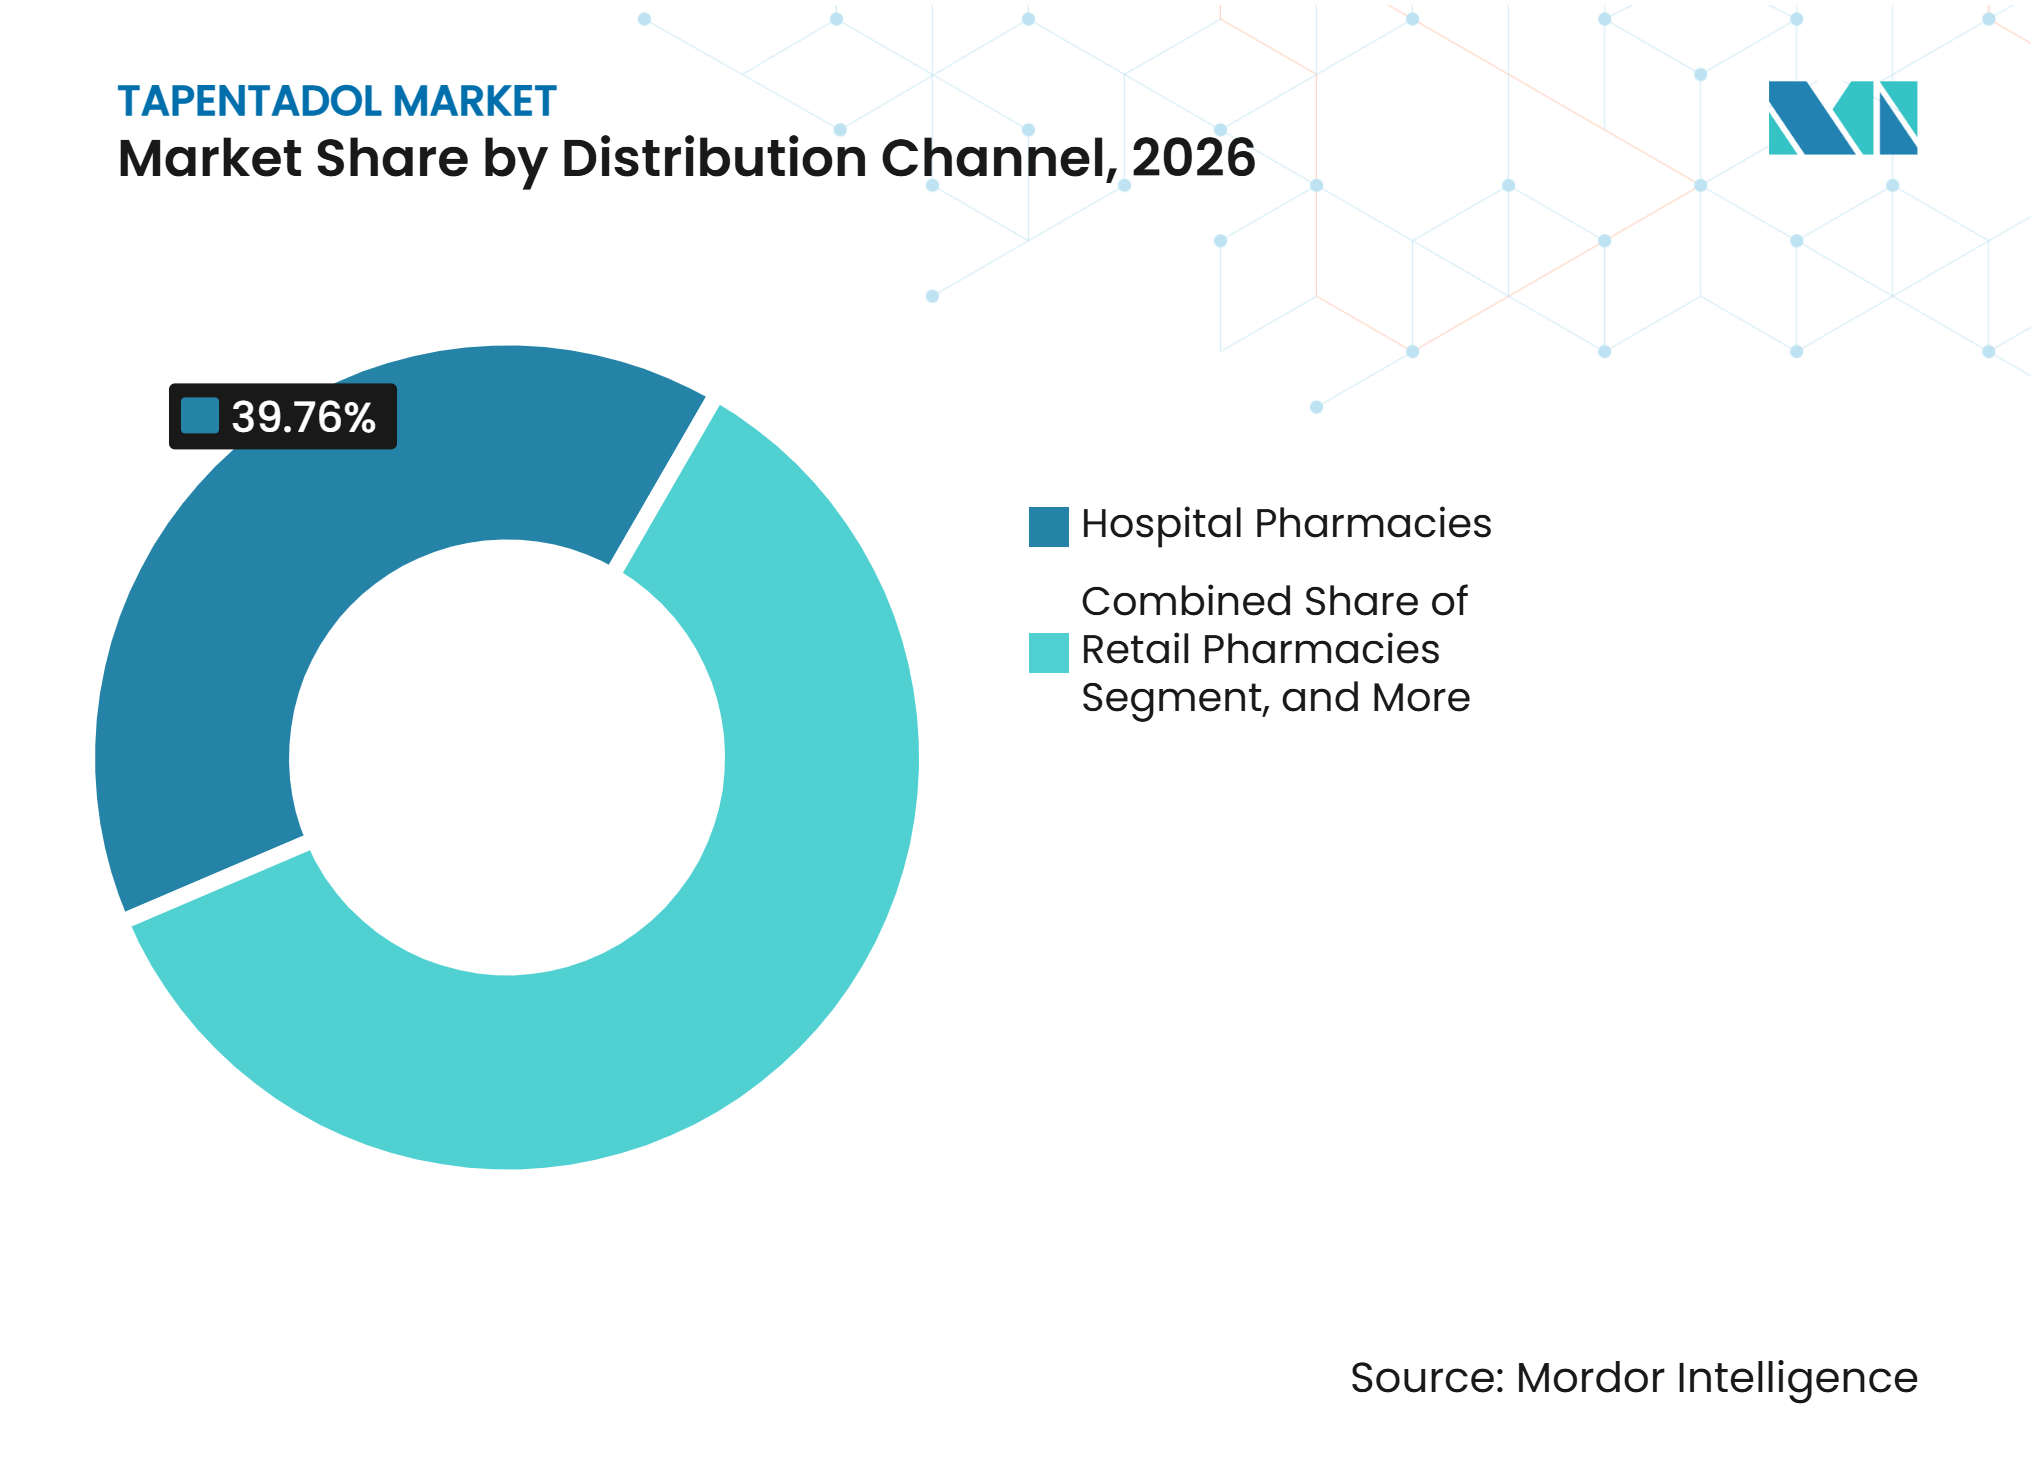
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Anteil von 39,8 %, während Online-Apotheken bis 2032 voraussichtlich mit einer CAGR von 8,0 % wachsen werden.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 49,8 % des Anteils, während Kliniken und ambulante Versorgungseinrichtungen bis 2032 voraussichtlich mit einer CAGR von 7,9 % wachsen werden.
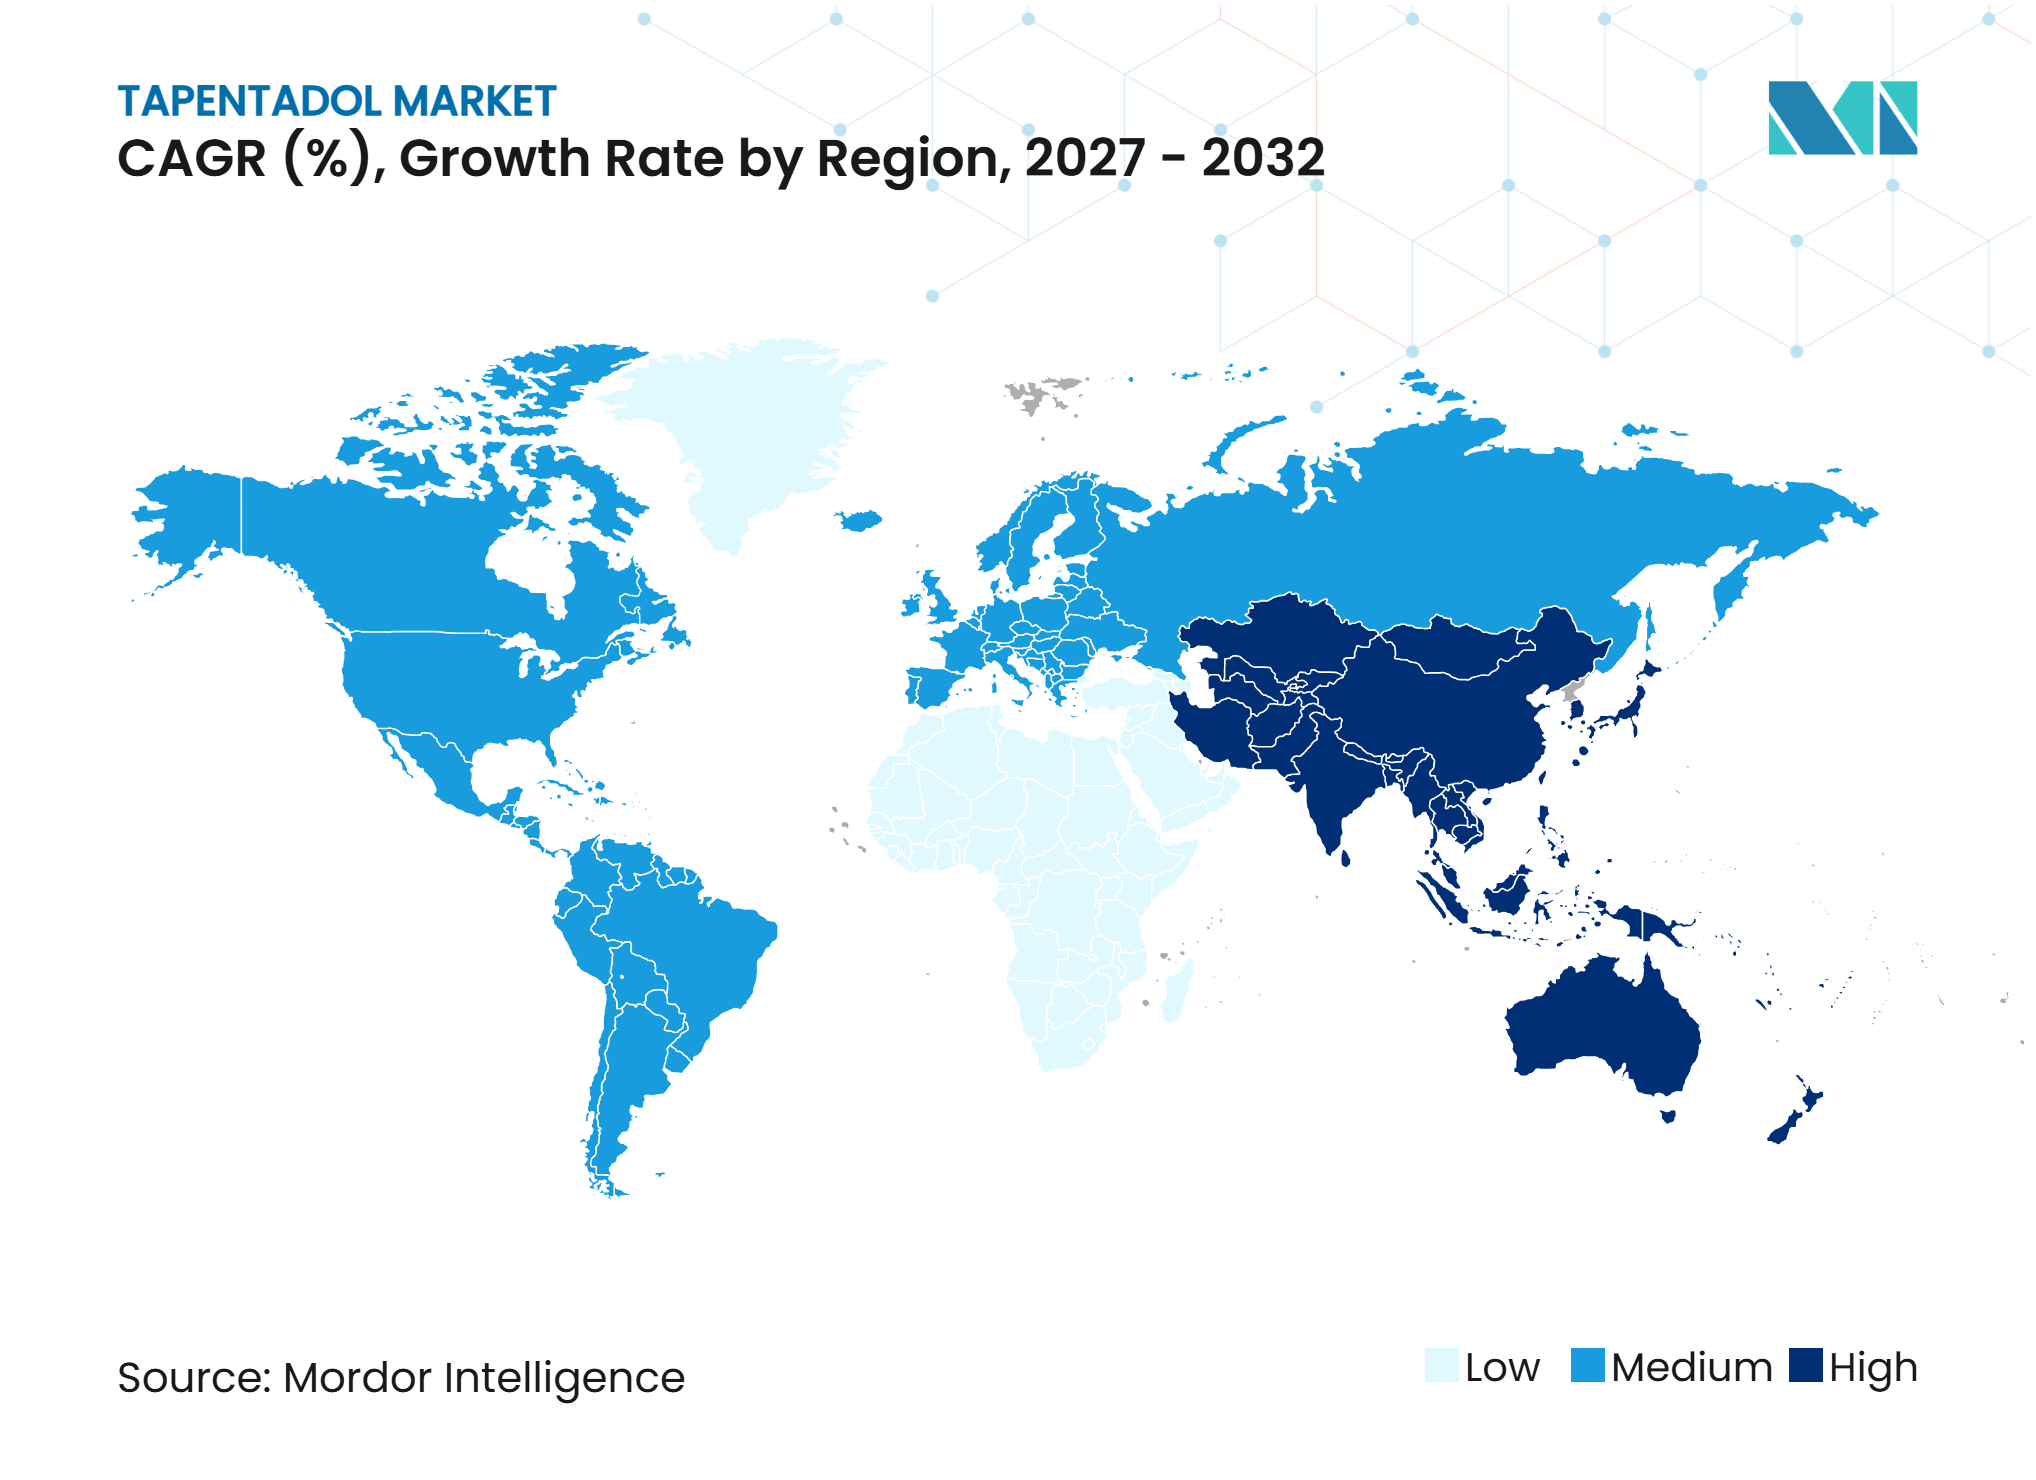
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,9 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und Belastung durch chronische Schmerzen | +1.2% | Global, mit konzentrierter Auswirkung in Nordamerika, Westeuropa, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Einsatz von Retardformulierungen bei anhaltenden und neuropathischen Schmerzen | +0.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Japan und Australien | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Generika und autorisierten Generika | +0.7% | Nordamerika, gefolgt von Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausbau spezialisierter Schmerzversorgungsdienste und ambulanter Versorgung | +0.5% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Territoriale Markteinführungssequenzierung und Verfügbarkeit des ersten Generikums | +0.4% | Asien-Pazifik, Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Redundanz in der Lieferkette für kontrollierte Substanzen und Bestandsresilienz | +0.3% | Global, insbesondere Nordamerika und der Golf-Kooperationsrat | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und Belastung durch chronische Schmerzen
Der Tapentadol-Markt wird durch den Zusammenhang zwischen Alterung, chronischen Schmerzen und mehreren Langzeiterkrankungen gestützt. Eine Studie aus dem Jahr 2025, die 22 Länder umfasste, berichtete von einer unbereinigten Schmerzprävalenz von 43,2 % bei Erwachsenen ab 50 Jahren. Die Schmerzprävalenz stieg zwischen 2006 und 2016 in 15 der in dieser Studie einbezogenen Länder. In den Vereinigten Staaten berichteten 37,8 % der älteren Erwachsenen in einer Übersichtsarbeit aus dem Jahr 2025 von chronischen Schmerzen, und die Schmerzbeeinträchtigung nahm mit dem Alter zu. Eine separate Analyse aus dem Jahr 2025 ergab, dass das Altern der größte Beitragsfaktor für neue Fälle von Erkrankungen des Bewegungsapparates in 204 Ländern und Territorien war. Diese Erkrankungen erhöhen den Bedarf an Schmerzmanagementoptionen, die im Rahmen komplexer Medikamentenschemata in Betracht gezogen werden können. Regionale Verschreibungsdaten zeigten auch, dass die Tapentadol-Verteilung in den südlichen Bundesstaaten der Vereinigten Staaten mehr als doppelt so hoch war wie in den Pazifik- und Neuengland-Bundesstaaten, was die Nachfrage mit Gebieten höherer Diabetesprävalenz in Einklang bringt.
Einsatz von Retardformulierungen bei anhaltenden und neuropathischen Schmerzen
Die Retardbehandlung unterstützt den Tapentadol-Markt, da sie anhaltende Schmerzen behandelt, nachdem andere Therapien keine ausreichende Kontrolle geboten haben. Die CDC empfiehlt sofort freisetzende Opioide anstelle von Retard- oder lang wirkenden Produkten, wenn eine Opioidtherapie begonnen wird, was die frühe Anwendung von Retardprodukten einschränkt. Tapentadol-Retardformulierungen werden jedoch bei schweren anhaltenden neuropathischen Schmerzen eingesetzt, einschließlich diabetischer peripherer Neuropathie, wo sich die klinischen Bedürfnisse von der initialen Opioidbehandlung unterscheiden. Gepoolte Phase-III-Ergebnisse berichteten von einer statistisch signifikanten Reduktion der Schmerzintensität gegenüber Placebo bei Patienten mit diabetischer peripherer Neuropathie. Die Europäische Arzneimittel-Agentur schloss im September 2025 eine periodische Sicherheitsbewertung ab und forderte eine Aktualisierung der Produktinformation, was eine fortlaufende Pharmakovigilanz-Überwachung widerspiegelt. Schweizer Produktinformationen erweiterten die Anwendung von Palexia retard auch auf Kinder ab 6 Jahren und Jugendliche mit schweren anhaltenden Schmerzen, die durch nicht-opioidhaltige Analgetika nicht kontrolliert werden. Die pädiatrische Indikation verleiht dem markierten Retardprodukt eine differenzierte Position in einem Umfeld, in dem generische Wettbewerber über begrenzte pädiatrische Evidenz verfügen.
Verfügbarkeit von Generika und autorisierten Generika
Die Verfügbarkeit von Generika verändert den Tapentadol-Markt durch niedrigere Preise und einen breiteren Kostenträgerzugang. Hikma brachte am 25. Februar 2026 ein autorisiertes Generikum von Nucynta-Soforttabletten in den Vereinigten Staaten auf den Markt. Das Unternehmen brachte dann am 11. März 2026 das autorisierte Generikum von Nucynta ER auf den Markt, das erste Generikum für diese Retardformulierung in den Vereinigten Staaten. Diese Markteinführungen schaffen einen Übergang von einem markierten Umfeld zu einem Markt mit autorisierten und unabhängigen Generika-Teilnehmern. Nachfolgende Zulassungen und Einreichungen anderer Hersteller erhöhen die Wahrscheinlichkeit eines weiteren Preiswettbewerbs. Der kommerzielle Effekt dürfte am stärksten in Kostenträgersegmenten sein, in denen Markenpreise zuvor den Zugang eingeschränkt haben. Der Tapentadol-Markt kann daher an Volumen gewinnen, während der Markenumsatz einem größeren Druck ausgesetzt ist. Die Fertigungskapazität in Indien bleibt für diesen Übergang relevant, obwohl die auf Handelsdaten basierende Schätzung des indischen Exportbeitrags ausgeschlossen wird, da sie nicht dem geforderten Quellenstandard entspricht.
Ausbau spezialisierter Schmerzversorgungsdienste und ambulanter Versorgung
Spezialisierte Schmerzversorgungsdienste unterstützen den Tapentadol-Markt, da das chronische Schmerzmanagement über die stationäre Versorgung hinausgeht. Eine klinische Übersichtsarbeit aus dem Jahr 2025 beschrieb die wachsende Rolle multidisziplinärer ambulanter Schmerzversorgungsdienste, die Beurteilung, Patientenaufklärung, Selbstmanagement und Pharmakotherapie kombinieren. Dieses Umfeld ist relevant für Patienten mit diabetischer peripherer Neuropathie und chronischen Kreuzschmerzen, die eine laufende Überwachung benötigen. Kliniken und ambulante Versorgungseinrichtungen werden in den bereitgestellten Tapentadol-Marktschätzungen bis 2032 voraussichtlich mit einer CAGR von 7,9 % wachsen. Online-Apotheken werden im gleichen Zeitraum voraussichtlich mit einer CAGR von 8,0 % wachsen, da etablierte Patienten Fernachfüll- und Rezeptverwaltungsdienste nutzen. Grünenthal und DKSH kündigten im September 2026 eine Partnerschaft an, um Palexia und andere Schmerzmedikamente in acht weitere Asien-Pazifik-Märkte zu bringen. Die Vereinbarung konzentriert den kommerziellen Zugang auf spezialisierte Versorgungseinrichtungen in Märkten mit kontrollierter Opioid-Verschreibung.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Opioid-Sicherheitsüberprüfung und Verschreibungsbeschränkungen | -1.10% | Global, am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Kostenträgerkontrolle und Formularmanagement | -0.70% | Nordamerika und die Europäische Union, mit Ausbreitung auf Australien und den Golf-Kooperationsrat | Mittelfristig (2–4 Jahre) |
| Formulierungsspezifische regulatorische und territoriale Fragmentierung | -0.40% | Asien-Pazifik, Südamerika sowie der Nahe Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Pharmakovigilanz-Belastung durch Wechselwirkungen und Langzeitanwendung | -0.30% | Global, am stärksten in der Europäischen Union und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Opioid-Sicherheitsüberprüfung und Verschreibungsbeschränkungen
Opioid-Sicherheitsanforderungen schränken den Tapentadol-Markt ein, indem sie klinische und administrative Grenzen für die Verschreibung setzen. Die CDC-Leitlinien empfehlen die niedrigste wirksame Opioiddosis für die kürzest angemessene Dauer und raten zur sofort freisetzenden Behandlung beim Beginn einer Opioidtherapie. Dieser Ansatz schränkt den Einsatz von Retardformulierungen in der Primärversorgung ein, während er eine Rolle für die Fachbehandlung bei ausgewählten Patienten beibehält. Im Dezember 2025 genehmigte die FDA eine aktualisierte Nucynta-Kennzeichnung mit Sicherheitsinformationen zu toxischer Leukoenzephalopathie, ösophagealer Dysfunktion, Gabapentinoid-Wechselwirkungen, Langzeit-Opioidrisiken und Überdosierungsumkehrmitteln[1]. Die aktualisierte Kennzeichnung erhöht die Dokumentations- und Beratungsbelastung für Verschreiber. Die FDA-Anforderungen gelten neben den umfassenderen Verpflichtungen zur Risikobewertungs- und Minderungsstrategie für Opioidprodukte. Indiens mögliche Änderung seines Rahmens für kontrollierte Substanzen bleibt ein wesentliches Lieferkettenrisiko, aber die bereitgestellte Nachrichtenquelle erfüllt nicht den geforderten Evidenzstandard und wird hier nicht als zitierte Tatsachengrundlage verwendet.
Kostenträgerkontrolle und Formularmanagement
Kostenträgerregeln können den Tapentadol-Markt einschränken, selbst wenn ein Arzneimittel klinisch verfügbar ist. Medicare Part D-Arzneimittelverwaltungsprogramme gelten für gefährdete Begünstigte und können den Zugang zu Opioiden durch Kontrollen am Verkaufspunkt einschränken[2]. Dieselbe Leitlinie weist darauf hin, dass erste Opioidverschreibungen für neue Patienten im Allgemeinen auf eine 7-tägige Versorgung begrenzt sind. Der Generikaeintritt kann die Erschwinglichkeit verbessern, ermöglicht es Kostenträgern aber auch, einen Generika-Versuch vor der Markenbehandlung zu verlangen. Dies schafft eine zweite Kontrollschicht über die Opioid-Sicherheitsgrenzen hinaus. In Europa forderte die EMA-Sicherheitsbewertung 2025 Aktualisierungen der national zugelassenen Produktinformationen in den Mitgliedstaaten[3]. Zentralisierte Beschaffungs- und Formularausschüsse in Golf-Gesundheitssystemen können auch den Zugang zu neuen Produkten verzögern, obwohl keine externen Daten über den bereitgestellten Entwurf hinaus hinzugefügt wurden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Generika gewinnen an Boden, da Markenprodukte den Patentschutz verlierenMarkenprodukte hielten im Jahr 2026 einen Tapentadol-Marktanteil von 57,9 %, während Generika bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen werden. Die schnellere Generika-Rate spiegelt das Aufkommen autorisierter und unabhängiger Wettbewerber in Märkten mit klaren Zulassungswegen wider. Hikma begann den Übergang in den Vereinigten Staaten mit seiner im Februar 2026 autorisierten Generika-Markteinführung für Nucynta-Soforttabletten. Es folgte im März 2026 eine autorisierte Generika-Markteinführung von Nucynta ER. Diese Abfolge gibt Kostenträgern und Apotheken eine kostengünstigere Option, während sie dem bestehenden Markeninhaber eine Route zur Teilnahme am Generika-Volumen erhält. Die Tapentadol-Branche bewegt sich daher von einem primär markierten Modell hin zu einer breiteren preisbasierten Marktstruktur.
Grünenthal behält eine globale Markenposition durch Palexia, und Collegium hält die US-amerikanische Marktzulassung für Nucynta. Grünenthals bereitgestellte Unternehmensergebnisse beschrieben den Verlust der Marktexklusivität für Palexia als anhaltenden Gegenwind, obwohl der ursprüngliche Link keine direkte Unternehmensveröffentlichung war und aus den Zitaten weggelassen wird. Die Markenbindung dürfte in Ländern stärker bleiben, in denen Generika-Wege weniger ausgereift sind oder die Beschaffung eng kontrolliert wird. Dieses Muster umfasst Teile der Golfregion, Südamerikas und Asien-Pazifiks im bereitgestellten Entwurf. Der Generikawettbewerb wird in Ländern mit etablierten Substitutionsregeln und Kostenträgeranreizen unmittelbarer sein. Das Markensegment bleibt daher für den Wert wichtig, während das Generika-Segment zunehmend das Volumen unterstützt.



Nach Formulierung:
Retardtabletten behalten eine zentrale Rolle in der Behandlung anhaltender SchmerzenRetardtabletten entfielen im Jahr 2026 auf 47,7 % der Tapentadol-Marktgröße und werden bis 2032 voraussichtlich mit einer CAGR von 7,0 % wachsen. Ihre Position spiegelt den Bedarf an einer Rund-um-die-Uhr-Schmerzkontrolle bei anhaltenden Erkrankungen wider. Klinische Evidenz berichtete, dass Tapentadol-Retardformulierungen die Schmerzintensität gegenüber Placebo bei Patienten mit diabetischer peripherer Neuropathie reduzierten. Die Verfügbarkeit von Generika-Retardformulierungen fügt dieser klinischen Nachfrage nun einen kommerziellen Faktor hinzu. Die Markteinführung von Hikma im März 2026 war das erste US-amerikanische Generikum für Nucynta ER. Die Kombination aus Behandlung anhaltender Schmerzen und kostengünstigerem Zugang hilft zu erklären, warum diese Formulierung sowohl beim Anteil als auch beim prognostizierten Wachstum führend ist.
Soforttabletten bleiben der erste Einstiegspunkt für viele Generika-Anbieter, da sie akute Anwendungen ansprechen und einfachere etablierte Verschreibungsmuster aufweisen. Die CDC-Präferenz für sofort freisetzende Produkte bei der Behandlungseinleitung unterstützt diese Rolle. Die orale Lösung hat eine kleinere kommerzielle Rolle, bleibt aber relevant für pädiatrische akute Schmerzen und Patienten, die Schwierigkeiten beim Schlucken von Tabletten haben. Palexia retard erhielt 2025 und 2026 eine Schweizer pädiatrische Kennzeichnung für Patienten ab 6 Jahren in der Produktinformation. Ein Rückruf einer Palexia-Orallösungscharge im Vereinigten Königreich im Jahr 2025 im bereitgestellten Entwurf veranschaulicht die Qualitätsanforderungen flüssiger Opioidformulierungen, wird jedoch nicht als zitierte Tatsache beibehalten, da keine zulässige Primärquelle bereitgestellt wurde. Die Anforderungen der Guten Herstellungspraxis bleiben ein zentraler Qualifikationsfaktor für Marken- und Generikaprodukte. Der Tapentadol-Markt erfordert daher formulierungsspezifische Evidenz, Herstellungskontrollen und Vertriebspraktiken.
Nach Anwendung:
Akuter Schmerz führt die aktuelle Nachfrage an, während diabetische periphere Neuropathie expandiertDas akute Schmerzmanagement hielt im Jahr 2026 einen Tapentadol-Marktanteil von 37,9 %, während diabetische periphere Neuropathie bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen wird. Sofort freisetzendes Tapentadol wird im bereitgestellten Entwurf bei akuten muskuloskelettalen, postoperativen und notfallmäßigen Schmerzmanagements eingesetzt. Diabetische periphere Neuropathie gewinnt an Bedeutung, da Diabetes eine anhaltende Patientenbasis für die neuropathische Schmerzbehandlung schafft. Eine Meta-Analyse aus dem Jahr 2025 mit 155 Studien ergab, dass die diabetesbedingte Neuropathie 36 % der Menschen mit Diabetes betraf. Dieselbe Analyse berichtete von einer höheren Prävalenz in Entwicklungsländern, was die Bedeutung von Asien-Pazifik sowie dem Nahen Osten und Afrika für die zukünftige Patientennachfrage unterstreicht. Eine zweite Übersichtsarbeit aus dem Jahr 2025 schätzte die Prävalenz schmerzhafter diabetischer peripherer Neuropathie auf 33,9 % bei Patienten mit diabetischer peripherer Neuropathie.
Das chronische Schmerzmanagement bleibt ein separates Anwendungsgebiet und ist stärker den Einschränkungen der Langzeit-Opioidtherapie ausgesetzt. Die CDC rät Klinikern, Nutzen und Risiken neu zu bewerten, wenn die Opioidtherapie fortgesetzt wird, insbesondere wenn keine funktionelle Verbesserung dokumentiert ist. Postoperativer Schmerz bleibt ein stabiler Anwendungsfall, da die ambulante Chirurgie im bereitgestellten Entwurf expandiert. Das Verträglichkeitsprofil von Tapentadol bei opioid-naiven Patienten wurde im bereitgestellten Text zitiert, aber es wurde keine qualifizierende direkte Quelle für diese Aussage bereitgestellt. Suzetrigine von Vertex wurde im Entwurf als potenzieller nicht-opioidhaltiger Wettbewerber für diabetische periphere Neuropathie identifiziert, aber das Quellmaterial enthielt keine zulässige Unternehmens- oder Studienzitation. Dieser prospektive Wettbewerbspunkt wird daher als extern gestützter Tatsachenanspruch ausgeschlossen. Der Anwendungsmix spiegelt weiterhin ein Gleichgewicht zwischen der Akutversorgung und dem längerfristigen neuropathischen Schmerzmanagement wider.
Nach Vertriebskanal:
Krankenhausapotheken führen, während Online-Dienste wachsenKrankenhausapotheken hielten im Jahr 2026 einen Tapentadol-Marktanteil von 39,8 %, während Online-Apotheken bis 2032 voraussichtlich mit einer CAGR von 8,0 % wachsen werden. Krankenhäuser verwalten akute Schmerzen, onkologische Schmerzversorgungsdienste und die chirurgische Genesung unter direkter klinischer Aufsicht. Dieses Umfeld entspricht der Aufzeichnungspflicht und der kontrollierten Abgabe, die für Arzneimittel der Klasse II erforderlich sind. Online-Kanäle wachsen, da etablierte Patienten mit chronischen Schmerzen telemedizinisch ermöglichte Nachfüllverwaltung nutzen. Die DEA erließ im Januar 2025 Telemedizinregeln, die den Zugang zur Telemedizin-Behandlung fortsetzten und gleichzeitig Schutzmaßnahmen für kontrollierte Substanzen beibehielten. Diese Regeln gestalten den Rahmen, innerhalb dessen Ärzte Verschreibungen für kontrollierte Substanzen aus der Ferne verwalten können.
Die Online-Abgabe kontrollierter Substanzen erfordert regulatorische Fähigkeiten, die die Beteiligung kleiner Betreiber einschränken. Das Bundesrecht verlangt von Online-Apotheken die Einhaltung von Registrierungs- und Offenlegungsanforderungen, einschließlich einer gültigen DEA-Registrierung. Die Zulassung durch staatliche Behörden und die Aufsicht durch Apotheker fügen weitere betriebliche Anforderungen hinzu, wie im bereitgestellten Entwurf beschrieben. Diese Verpflichtungen begünstigen etablierte Apothekenketten und spezialisierte Versandanbieter. Einzelhandelsapotheken bleiben wichtig für Patienten, die von der Krankenhausbehandlung zur gemeinschaftsbasierten Versorgung wechseln. Die Grenze zwischen Einzel- und Online-Kanälen könnte sich verringern, da Apothekenketten Telepharmacy-Fähigkeiten entwickeln. Der Tapentadol-Markt wird daher sowohl von physischer Abgabekapazität als auch von konformen digitalen Rezeptverwaltungssystemen abhängen.

Nach Endnutzer:
Krankenhäuser bleiben das wichtigste Versorgungsumfeld, während Kliniken expandierenKrankenhäuser entfielen im Jahr 2026 auf 49,8 % des Tapentadol-Marktanteils, während Kliniken und ambulante Versorgungseinrichtungen bis 2032 voraussichtlich mit einer CAGR von 7,9 % wachsen werden. Die Krankenhausnutzung ist mit akuten Schmerzen, postoperativer Versorgung und den kontrollierten Abgabeprozessen verbunden, die für Arzneimittel der Klasse II erforderlich sind. Größere Einrichtungen können die Verschreibungsdokumentation und die Arzneimittelsicherheit konsistenter verwalten als kleinere Einrichtungen. Kliniken gewinnen an Relevanz, da Fachärzte anhaltende Schmerzen in ambulanten Einrichtungen überwachen. Dieses Modell ist besonders relevant für diabetische periphere Neuropathie und chronische Kreuzschmerzen. Der Tapentadol-Markt profitiert, wenn Patienten, die stabil auf die Behandlung ansprechen, regelmäßige Facharztkontrolle ohne Krankenhausaufnahme erhalten können.
Eine Übersichtsarbeit aus dem Jahr 2025 über ambulante Schmerzversorgungsdienste betonte Beurteilung, Aufklärung, Selbstmanagement und Pharmakotherapie als verknüpfte Versorgungskomponenten. Dieser Ansatz unterstützt die Verlagerung geeigneter Patienten mit chronischen Schmerzen in die ambulante Versorgung. Die häusliche Pflege hat einen kleineren Anteil, bleibt aber relevant für Patienten mit stabilen Retardregimen. Die Lieferung durch Spezialapotheken kann dazu beitragen, die Kontinuität für diese Patienten zu unterstützen, wie im bereitgestellten Entwurf angemerkt. Telepharmacy kann auch den Zugang in ländlichen Gebieten verbessern, in denen die Fachversorgung begrenzt ist. DEA-Telemedizinregeln bieten einen bundesstaatlichen Rahmen, aber Anbieter müssen weiterhin die geltenden Anforderungen für kontrollierte Substanzen erfüllen. Das Wachstum der Endnutzer ist daher mit der Fähigkeit ambulanter Anbieter verbunden, eine konforme Überwachung und Nachsorge aufrechtzuerhalten.
Geografische Analyse
Nordamerika: Generika-Eintritt verändert ein reifes Verschreibungsumfeld
Nordamerika hielt im Jahr 2026 einen Tapentadol-Marktanteil von 42,9 %. Die Vereinigten Staaten bleiben durch Nucynta-Verschreibungen und ihr etabliertes Klasse-II-Vertriebssystem zentral für die regionale Nachfrage. Hikma führte im Februar und März 2026 autorisierte Generika für sofort freisetzende und retardierte Nucynta-Produkte ein. Diese Markteinführungen erweitern den Wettbewerbsrahmen und erhöhen die Rolle des Preises bei Kostenträgerentscheidungen. Die FDA-Kennzeichnungsaktualisierung vom Dezember 2025 fügt Sicherheitshinweise zu Langzeit-Opioidrisiken, toxischer Leukoenzephalopathie, ösophagealer Dysfunktion und Gabapentinoid-Wechselwirkungen hinzu. CDC-Verschreibungsleitlinien und FDA-Kennzeichnung beeinflussen die Anwendung in der Primärversorgung, während Facheinrichtungen für ausgewählte Patienten wichtig bleiben. Der Tapentadol-Markt in der Region wird daher durch Generika-Substitution, strenge Dokumentation und etablierte Krankenhaus- und Spezialapothekennetzwerke geprägt. Kanada folgt im bereitgestellten Entwurf vorsichtigen Opioid-Stewardship-Praktiken, obwohl keine qualifizierende nationale Quelle für einen weiteren länderspezifischen Anspruch bereitgestellt wurde.
Asien-Pazifik: Patientennachfrage wächst neben regulatorischen und Zugangsdifferenzen
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen, der höchsten regionalen Rate im Tapentadol-Markt. Japan und Australien verfügen über etablierte Fachverschreibungssysteme für onkologische und muskuloskelettale Schmerzen. Die australische Therapeutic Goods Administration registrierte im September 2026 Lupin-Tapentadolhydrochlorid-50-mg-Soforttabletten. Die Registrierung erweitert den Generikawettbewerb in einem kontrollierten Arzneimittelumfeld. China hat eine erhebliche Bevölkerung mit chronischen Schmerzen, und eine Studie aus dem Jahr 2025 berichtete von einer Schmerzprävalenz von 56,5 % bei chinesischen Erwachsenen ab 60 Jahren. Die Studie identifizierte auch eine positive Assoziation zwischen Multimorbidität und Schmerzen. Grünenthal und DKSH kündigten im September 2026 eine Partnerschaft an, um Schmerzmedikamente in acht weitere Asien-Pazifik-Märkte zu bringen, mit Fokus auf spezialisierte Versorgungskanäle. Die Region kombiniert einen höheren Patientenbedarf mit länderspezifischen Anforderungen an kontrollierte Substanzen, Erstattung und Preisgestaltung.
Europa, Südamerika sowie der Nahe Osten und Afrika: Marktzugang variiert je nach Regulierung und Infrastruktur
Europa verfügt über eine etablierte Tapentadol-Basis, die durch nationale Erstattungswege und die breite Palexia-Präsenz von Grünenthal im bereitgestellten Entwurf gestützt wird. Das Vereinigte Königreich erhielt im August 2025 seine erste Generika-Soforttabletten-Markteinführung mit 50-mg-, 75-mg- und 100-mg-Tablettenoptionen. Die periodische Sicherheitsbewertung der EMA aus dem Jahr 2025 forderte Produktinformationsaktualisierungen für national zugelassene Produkte in der Europäischen Union. Diese Compliance-Faktoren erfordern von Inhabern von Marktzulassungen die Koordination nationaler Einreichungen, auch wenn die Sicherheitsüberprüfung kein neues eskaliertes Risiko anzeigt. Südamerika hat Wachstumspotenzial in größeren kommerziellen Märkten wie Brasilien und Argentinien, aber der bereitgestellte Entwurf identifiziert eine ungleichmäßige Verteilung kontrollierter Substanzen und Gesundheitsinfrastruktur als anhaltende Einschränkungen. Märkte des Golf-Kooperationsrats sind stark auf die Beschaffung durch staatliche Krankenhäuser und Formularausschüsse angewiesen. Der Zugang in Westafrika wird durch Bedenken hinsichtlich nicht autorisierter Exporte beeinträchtigt, die im bereitgestellten Text beschrieben werden, obwohl keine zulässige Primärquelle bereitgestellt wurde, um diese Details als zitierte Ansprüche beizubehalten. In diesen gemischten Geografien bestimmen lokale Beschaffungs- und Regulierungskapazitäten, ob die Produktverfügbarkeit in Nutzung umgesetzt wird.
Wettbewerbslandschaft
Marktkonzentration
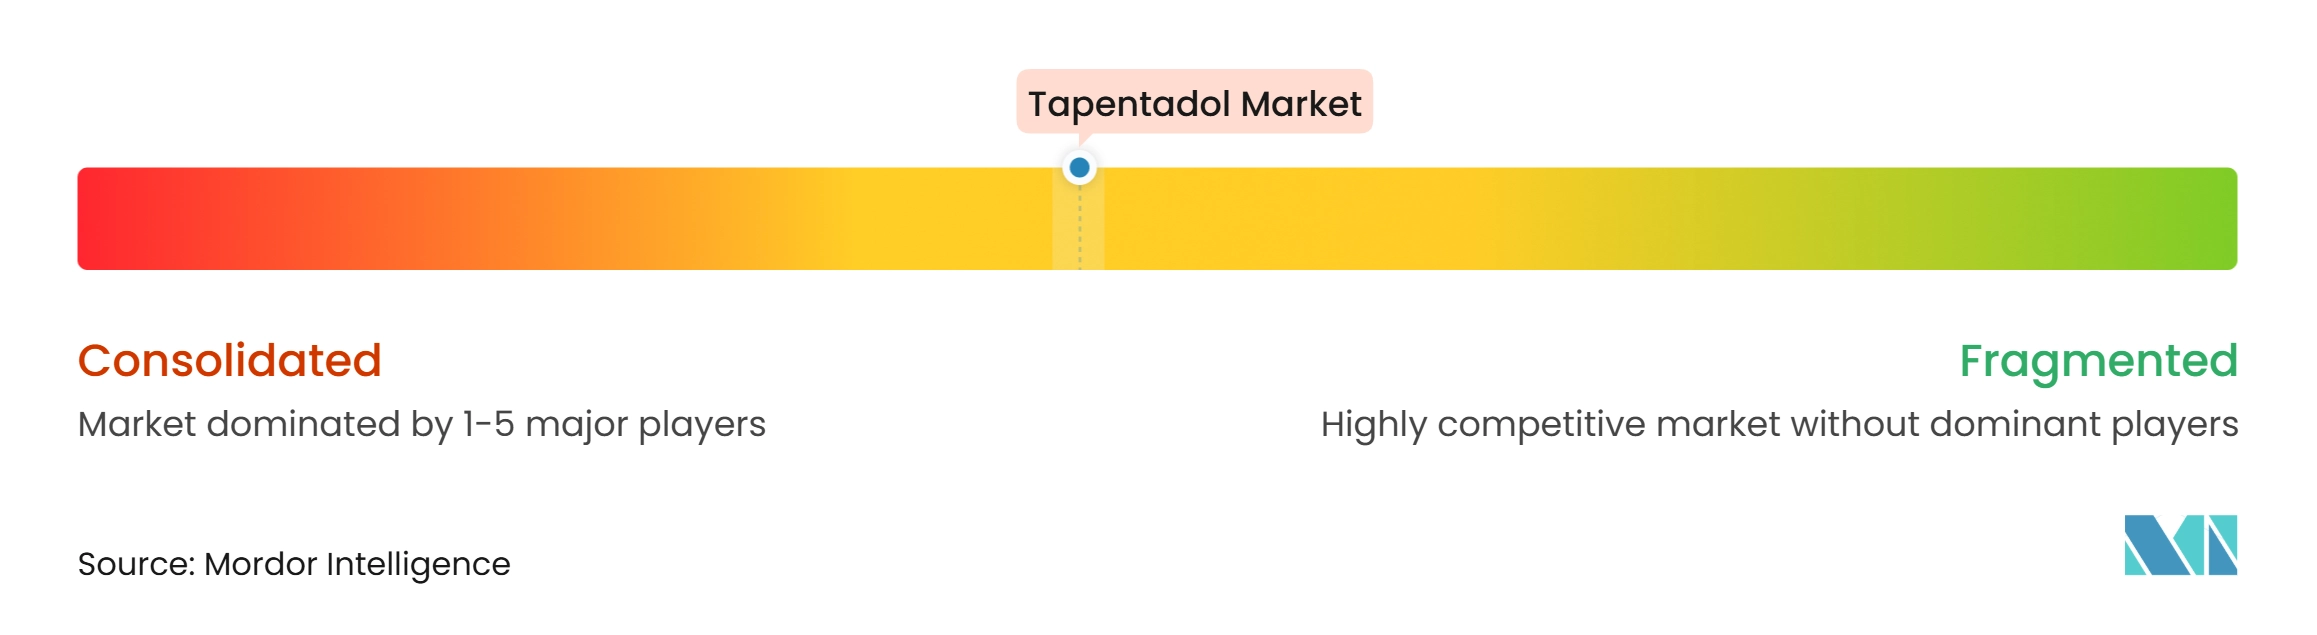
Der Tapentadol-Markt kombiniert eine breite Markenpräsenz mit einer wachsenden Gruppe von Generika-Anbietern. Grünenthal pflegt die internationale Palexia-Franchise und hat sein Schmerzportfolio im bereitgestellten Entwurf über Tochtergesellschaften und Partner vermarktet. Die Zusammenarbeit mit DKSH im September 2026 erweitert den Zugang auf acht Asien-Pazifik-Märkte. Collegium hält die US-amerikanische Nucynta-Marktzulassung, während Hikma autorisierte Generika-Alternativen eingeführt hat. Hikmas Soforttabletten-Markteinführung im Februar 2026 und die Retardtabletten-Markteinführung im März 2026 etablierten die ersten Generikaprodukte für diese US-amerikanischen Formulierungen. Dieses Modell ermöglicht es der Produktfranchise, eine Rolle im Generika-Volumen beizubehalten, während Markenpreise unter Druck geraten.
Unabhängige Generika-Hersteller können nach dem anfänglichen autorisierten Generika-Eintritt einen tieferen Preiswettbewerb schaffen. Der bereitgestellte Entwurf identifiziert Sun Pharmaceutical, Aurobindo Pharma, Lupin, Zydus Lifesciences, Teva, Epic Pharma, MSN, Novadoz und Humanwell als relevante Teilnehmer oder potenzielle Teilnehmer. Der individuelle Produktstatus sollte nach Land und Formulierung bewertet werden, da Zulassungen territorial sind. Lupins australische Soforttabletten-Registrierung ist ein bestätigtes Beispiel für diese länderspezifische Expansion. Die Markteinführung von Consilient Health im Vereinigten Königreich im Jahr 2025 ist ein weiteres bestätigtes Beispiel. Unternehmen, die Qualität, kontrollierte Distribution und regulatorische Einreichungen unterstützen können, haben einen Vorteil, wenn der Wettbewerb zunimmt. Die Sicherheitsrahmen der FDA und der EMA legen auch einen Premiumwert auf etablierte Pharmakovigilanz-Fähigkeiten.
Die Produktdifferenzierung bleibt am stärksten bei der Retardbehandlung, der pädiatrischen Kennzeichnung und der spezialisierten ambulanten Versorgung. Schweizer Informationen für Palexia retard umfassen die Anwendung bei Kindern ab 6 Jahren und Jugendlichen mit schweren anhaltenden Schmerzen, die durch nicht-opioidhaltige Analgetika nicht kontrolliert werden. Diese Art von evidenzbasierter Kennzeichnung kann für Generika-Anbieter schwieriger schnell zu erreichen sein. Die klinische Evidenzbasis für diabetische periphere Neuropathie unterstützt auch die Retard-Franchise in der Fachpraxis. Gleichzeitig können Opioid-Sicherheitsbedenken nicht-opioidhaltige Alternativen begünstigen, wo dies angemessen ist. Der bereitgestellte Entwurf nennt einen nicht-opioidhaltigen Entwicklungskandidaten als potenzielle zukünftige Bedrohung, liefert jedoch keine qualifizierende Unternehmens- oder Studienzitation und wird daher aus dem sachlichen Vergleich ausgeschlossen. Wettbewerbspositionen werden von Preis, Formulierungsevidenz, regulatorischer Fähigkeit und der Fähigkeit abhängen, mit Kostenträger- und Anforderungen für kontrollierte Substanzen zu arbeiten.
Tapentadol-Branchenführer
-
Collegium Pharmaceutical, Inc.
-
Grünenthal GmbH
-
Hikma Pharmaceuticals PLC
-
Teva Pharmaceutical Industries Ltd.
-
Sun Pharmaceutical Industries Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tapentadol-Markt Unternehmen in diesem Bericht
- Amneal Pharmaceuticals
- Apotex
- Aristo Pharmaceuticals Pvt. Ltd.
- Aurobindo Pharma
- Centurion Laboratories Private Limited
- Collegium Pharmaceutical, Inc.
- Dr. Reddy’s Laboratories
- Eris Lifesciences Limited
- Grünenthal GmbH
- Hetero Drugs Limited
- Hikma Pharmaceuticals
- Intas Pharmaceutical
- Ipca Laboratories Limited
- Johnson & Johnson
- Lupin
- Macleods Pharmaceuticals Ltd.
- Sandoz Group
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- Virupaksha Organics Pvt. Ltd.
- Zydus Lifesciences Limited
Neueste Industrielle Entwicklungen in Tapentadol-Markt
- September 2026: Grünenthal GmbH gab eine kommerzielle Partnerschaft mit DKSH bekannt, um Palexia (Tapentadol) zusammen mit drei weiteren Grünenthal-Schmerzmedikamenten in acht neue Asien-Pazifik-Märkte zu vertreiben. Die Vereinbarung erweitert die kommerzielle Infrastruktur von Grünenthal über sein direktes Tochtergesellschaftsnetzwerk hinaus und zielt ausdrücklich auf spezialisierte Schmerzversorgungseinrichtungen in Märkten ab, in denen regulatorische Rahmenbedingungen den breiten Opioid-Zugang einschränken. Dies stellt die größte Asien-Pazifik-Handelsexpansion des Unternehmens für Palexia in der Phase nach dem Generika-Eintritt seines Lebenszyklus dar.
- März 2026: Pharmaceuticals USA brachte am 11. März 2026 das autorisierte Generikum von Nucynta ER, Tapentadol-Retardformulierung, in den Vereinigten Staaten auf den Markt. Das Unternehmen bestätigte, dass es das erste Generikum für diese Formulierung auf dem US-amerikanischen Markt war.
- Februar 2026: Hikma Pharmaceuticals USA brachte am 25. Februar 2026 das autorisierte Generikum von Nucynta, Tapentadol IR, in den Vereinigten Staaten auf den Markt.
Globaler Tapentadol-Marktberichtsumfang
Gemäß dem Berichtsumfang ist Tapentadol ein verschreibungspflichtiges Opioid-Schmerzmittel zur Behandlung von mittelschweren bis schweren akuten oder chronischen Schmerzen. Es kann Abhängigkeit, Atemdepression und andere schwerwiegende Nebenwirkungen verursachen und sollte daher nur wie verschrieben eingenommen werden.
Der Tapentadol-Markt ist nach Produkttyp, Formulierung, Anwendung, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Markenprodukte und Generika segmentiert. Nach Formulierung ist der Markt in Soforttabletten, Retardtabletten und orale Lösung segmentiert. Nach Anwendung ist der Markt in akutes Schmerzmanagement, chronisches Schmerzmanagement, diabetische periphere Neuropathie und postoperativen Schmerz segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Kliniken und ambulante Versorgung, häusliche Pflege und andere Endnutzer segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken segmentiert.
Segmentierungsübersicht
| Markenprodukte |
| Generika |
| Soforttabletten |
| Retardtabletten |
| Orale Lösung |
| Akutes Schmerzmanagement |
| Chronisches Schmerzmanagement |
| Diabetische periphere Neuropathie |
| Postoperativer Schmerz |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Krankenhäuser |
| Kliniken und ambulante Versorgung |
| Häusliche Pflege |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golf-Kooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Markenprodukte | |
| Generika | ||
| Nach Formulierung | Soforttabletten | |
| Retardtabletten | ||
| Orale Lösung | ||
| Nach Anwendung | Akutes Schmerzmanagement | |
| Chronisches Schmerzmanagement | ||
| Diabetische periphere Neuropathie | ||
| Postoperativer Schmerz | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Endnutzer | Krankenhäuser | |
| Kliniken und ambulante Versorgung | ||
| Häusliche Pflege | ||
| Andere Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golf-Kooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Tapentadol bis 2032 an?
Die bereitgestellte Prognose projiziert eine CAGR von 4,5 % bis 2032. Alternde Bevölkerungen, chronische Schmerzen, diabetische periphere Neuropathie, Generika-Verfügbarkeit und ambulante Schmerzversorgung unterstützen die Nachfrage.
Welcher Tapentadol-Produkttyp wächst am schnellsten?
Generika werden bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen, nach dem Eintritt autorisierter Generika und anderer Generikaprodukte.
Warum sind Retardtabletten in der Tapentadol-Behandlung wichtig?
Retardtabletten hielten im Jahr 2026 einen Anteil von 47,7 % und werden bis 2032 voraussichtlich mit einer CAGR von 7,0 % wachsen. Sie werden bei anhaltenden Schmerzen eingesetzt, einschließlich diabetischer peripherer Neuropathie.
Welche Anwendung expandiert am schnellsten für Tapentadol?
Diabetische periphere Neuropathie wird bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen. Eine Meta-Analyse aus dem Jahr 2025 fand diabetesbedingte Neuropathie bei 36 % der Menschen mit Diabetes.
Welche Region hat die höchsten Tapentadol-Wachstumsaussichten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen, unterstützt durch chronische Schmerzbedarfe, alternde Bevölkerungen und länderspezifische Produktexpansion.
Wie beeinflussen Opioid-Vorschriften den Tapentadol-Zugang?
CDC-Leitlinien, FDA-Kennzeichnung, Kostenträgerkontrollen und Abgaberegeln für kontrollierte Substanzen können die Einleitung einschränken und Überwachungsanforderungen hinzufügen, während die Fachversorgung den Zugang für ausgewählte Patienten aufrechterhält.