
タペンタドール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.43 十億米ドル |
| 市場規模 (2032) | 1.78 十億米ドル |
| 成長率 (2027 - 2032) | 4.51 % |
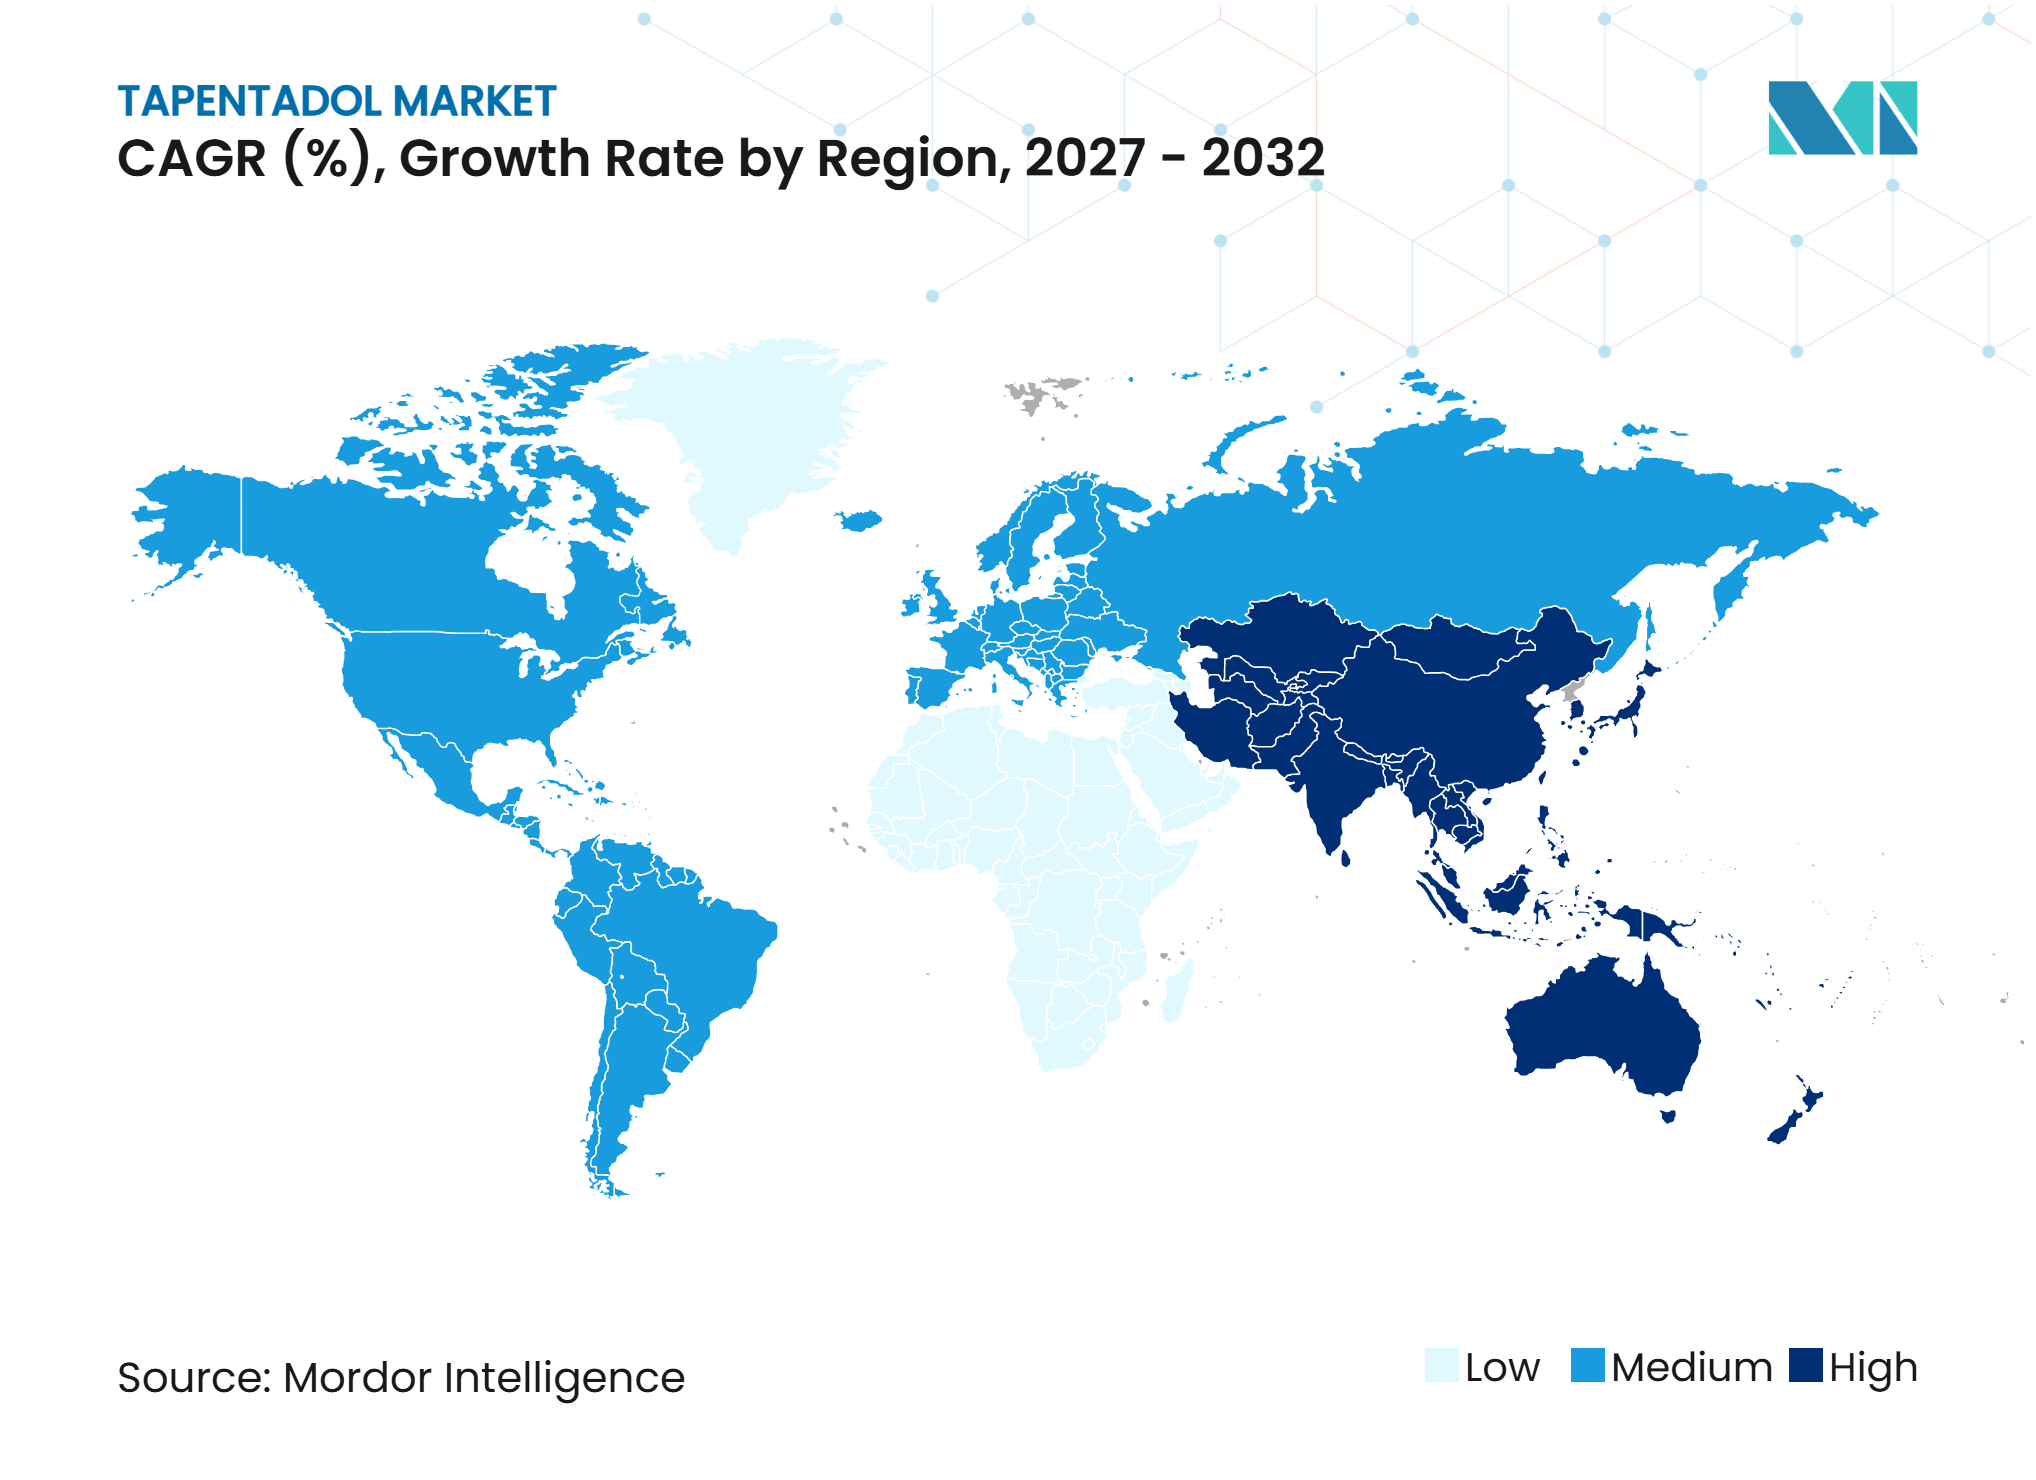
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタペンタドール市場分析
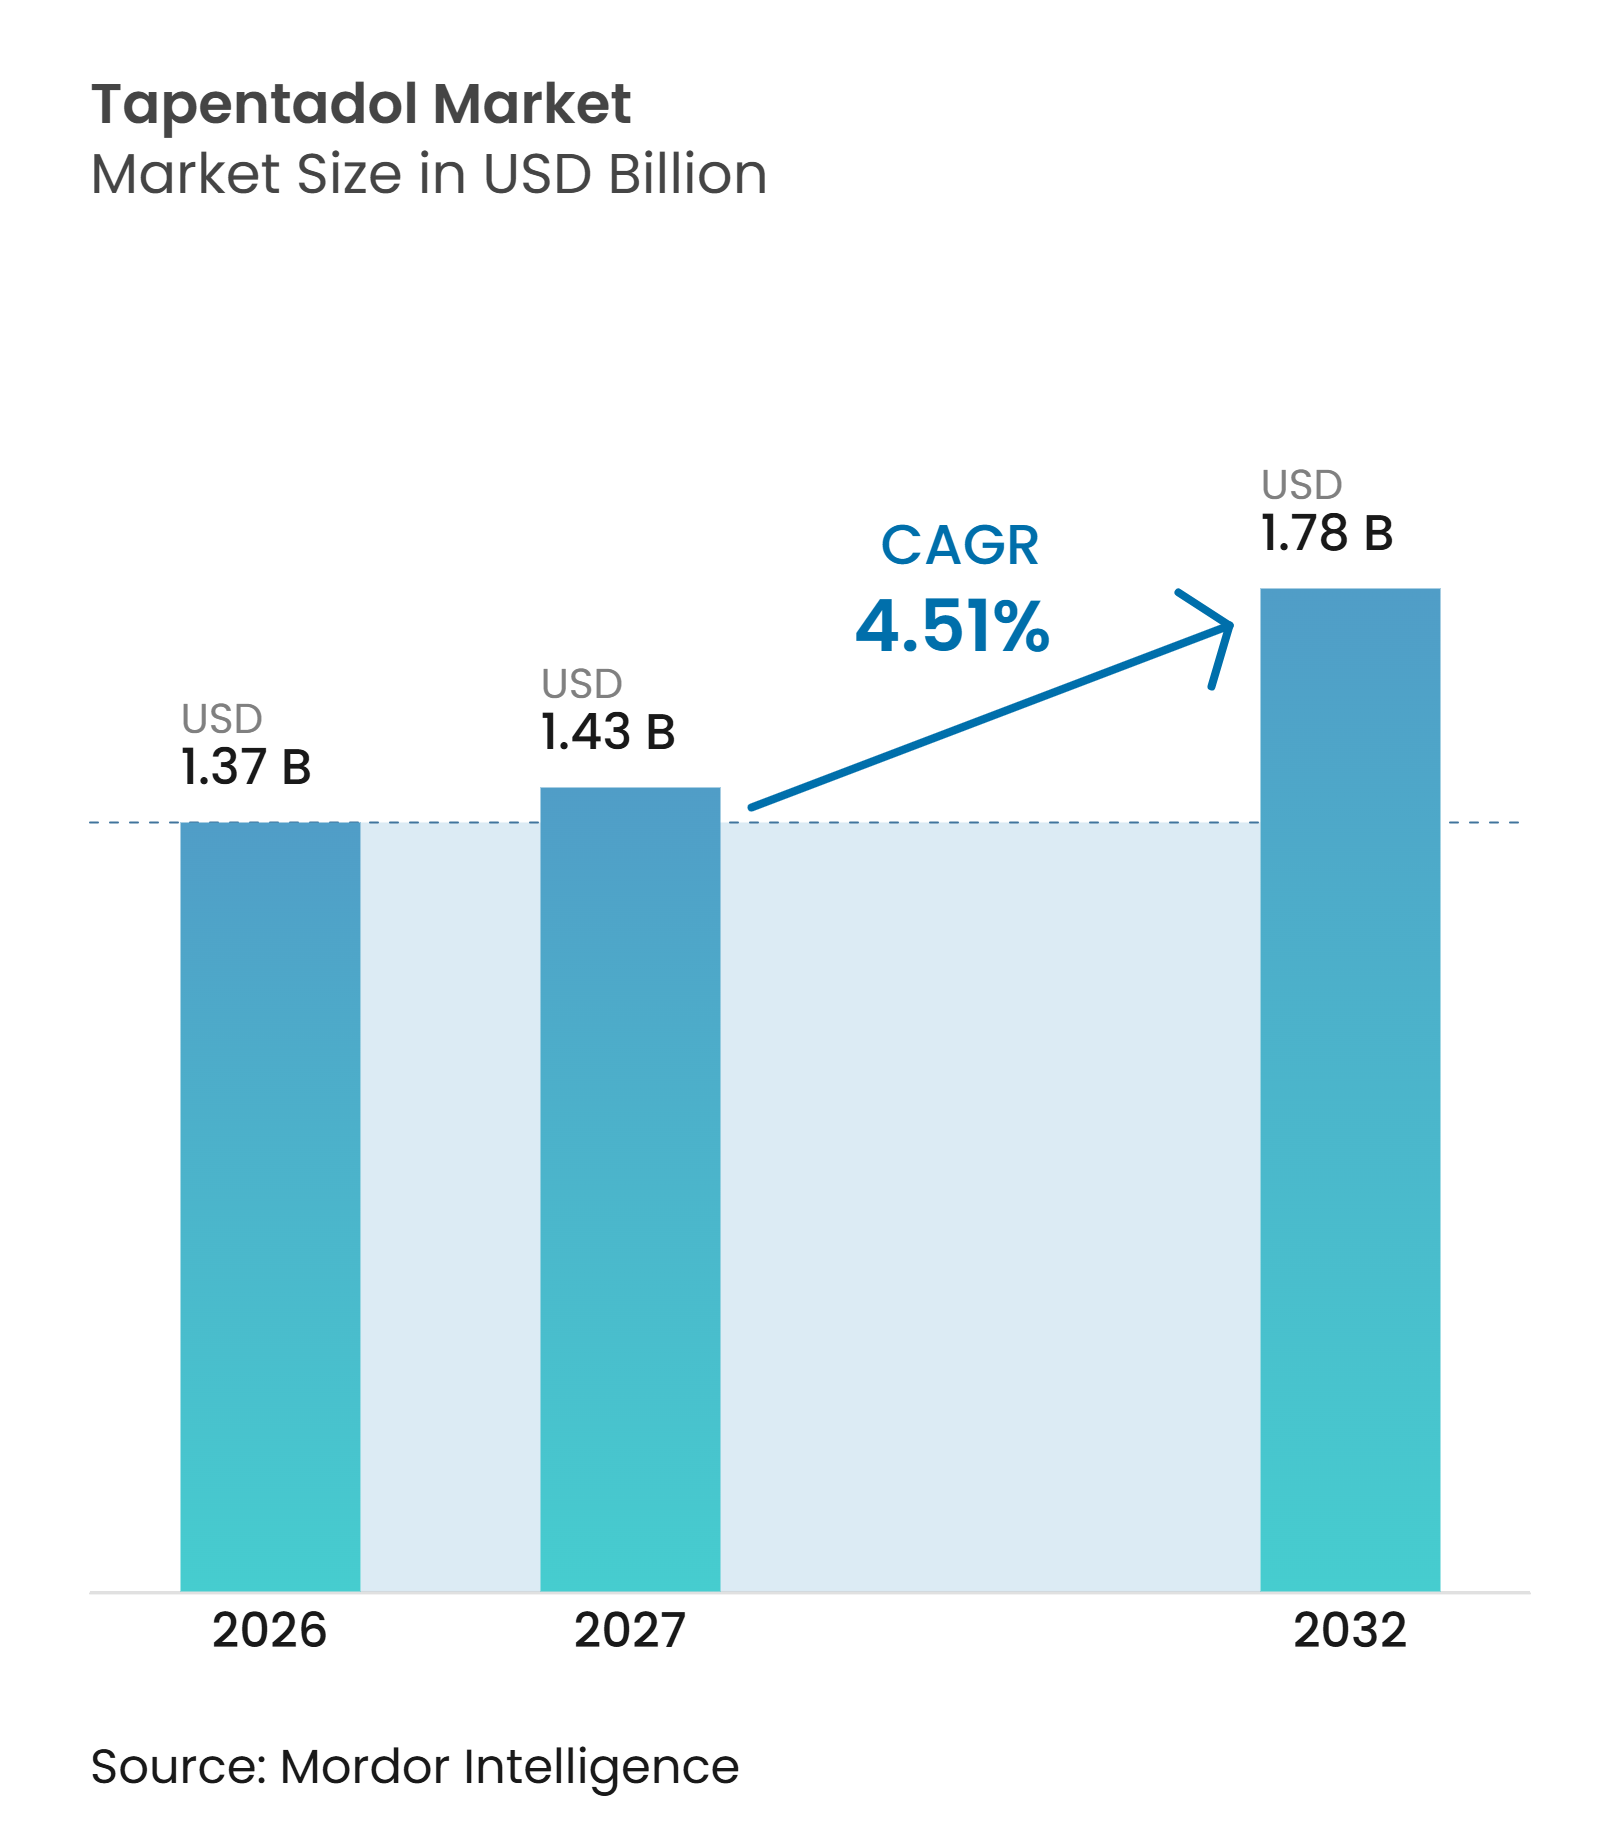
タペンタドール市場規模は、2026年の1.37 ビリオン 米ドル、2027年の1.43 ビリオン 米ドルから2032年までに1.78 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 4.51%を記録すると予測されています。
タペンタドール市場は、この医薬品がミューオピオイド受容体作動薬およびノルエピネフリン再取り込み阻害薬としての二重作用を持つことによって支えられており、侵害受容性疼痛と神経障害性疼痛の両成分を有する患者に対して臨床医に選択肢を提供しています。規制当局がオピオイド処方に対してより厳格な管理を適用する中でも、この臨床的位置づけは引き続き重要です。ジェネリック品の入手可能性は商業的バランスを変えており、特に米国での承認済みジェネリック品の発売後に顕著です。専門疼痛サービスおよび外来ケアは、長期治療を受ける患者にとってより重要なアクセスポイントになりつつあります。タペンタドール市場はまた、オピオイド安全要件、支払者による制限、およびインドにおけるサプライチェーンの規制上の不確実性による制約にも直面しています。
主要レポートのポイント
- 製品タイプ別では、ブランド品が2026年のタペンタドール市場シェアの57.9%を占め、ジェネリック品は2032年にかけてCAGR 6.8%で成長すると予測されています。
- 製剤別では、徐放性錠剤が2026年のタペンタドール市場規模の47.7%を占め、2032年にかけてCAGR 7.0%で拡大すると予測されています。
- 適応症別では、急性疼痛管理が2026年のタペンタドール市場シェアの37.9%を占め、糖尿病性末梢神経障害は2032年にかけてCAGR 6.5%で成長すると予測されています
- 流通チャネル別では、病院薬局が2026年に39.8%のシェアを占め、オンライン薬局は2032年にかけてCAGR 8.0%で成長すると予測されています。
- エンドユーザー別では、病院が2026年に49.8%のシェアを占め、クリニックおよび外来ケア施設は2032年にかけてCAGR 7.9%で成長すると予測されています。
- 地域別では、北米が2026年に42.9%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 5.7%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化人口と慢性疼痛の負担 | +1.2% | 北米、西欧、日本、韓国に集中した影響を持つグローバル | 長期(4年以上) |
| 持続性疼痛および神経障害性疼痛における徐放性製剤の使用 | +0.8% | 北米および欧州、日本およびオーストラリアへの波及あり | 中期(2〜4年) |
| ジェネリック品および承認済みジェネリック品の入手可能性 | +0.7% | 北米、次いで欧州およびアジア太平洋 | 短期(2年以内) |
| 専門疼痛サービスおよび外来ケアの拡大 | +0.5% | アジア太平洋、中東・アフリカ、南米への波及あり | 中期(2〜4年) |
| 地域別発売順序と初回ジェネリック品の入手可能性 | +0.4% | アジア太平洋、欧州、南米 | 中期(2〜4年) |
| 規制薬物サプライチェーンの冗長性と在庫の強靭性 | +0.3% | 北米および湾岸協力会議を中心としたグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化人口と慢性疼痛の負担
タペンタドール市場は、高齢化、慢性疼痛、および複数の長期疾患の関係によって支えられています。2025年の22カ国を対象とした研究では、50歳以上の成人における未調整疼痛有病率が43.2%と報告されました。疼痛有病率は、その研究に含まれる15カ国において2006年から2016年の間に増加しました。米国では、2025年のレビューにおいて高齢者の37.8%が慢性疼痛を報告しており、疼痛による生活への支障は年齢とともに増加しました。別の2025年の分析では、高齢化が204カ国・地域における新規筋骨格系疾患症例の最大の寄与因子であることが判明しました。これらの疾患は、複雑な薬物療法の中で考慮できる疼痛管理の選択肢の必要性を高めています。地域別の処方データでも、タペンタドールの流通量は米国南部諸州において太平洋岸およびニューイングランド諸州の2倍以上であり、需要が糖尿病有病率の高い地域と一致していることが示されました。
持続性疼痛および神経障害性疼痛における徐放性製剤の使用
徐放性治療は、他の治療法で十分な疼痛コントロールが得られなかった後の持続性疼痛に対応するため、タペンタドール市場を支えています。CDCは、オピオイド療法を開始する際に徐放性または長時間作用型製品ではなく速放性オピオイドを推奨しており、これにより徐放性製品の早期使用が制限されています。しかし、タペンタドール徐放性製剤は、糖尿病性末梢神経障害を含む重篤な持続性神経障害性疼痛に使用されており、その臨床的ニーズは初期オピオイド治療とは異なります。第III相試験のプール結果では、糖尿病性末梢神経障害患者においてプラセボと比較して疼痛強度の統計的に有意な減少が報告されました。欧州医薬品庁は2025年9月に定期的な安全性評価を完了し、製品情報の更新を要求し、継続的なファーマコビジランス監視を反映しました。スイスの製品情報では、非オピオイド鎮痛薬でコントロールできない重篤な遷延性疼痛を有する6歳以上の小児および青少年へのPalexia retardの使用も拡大されました。小児適応症は、ジェネリック競合品が小児エビデンスに乏しい環境において、ブランドの徐放性製品に差別化された位置づけを与えています。
ジェネリック品および承認済みジェネリック品の入手可能性
ジェネリック品の入手可能性は、価格の低下と支払者によるアクセスの拡大を通じてタペンタドール市場を再形成しています。Hikmaは2026年2月25日に米国でNucynta速放性錠剤の承認済みジェネリック品を発売しました。同社はその後、2026年3月11日にNucynta ERの承認済みジェネリック品を発売し、これが米国における当該徐放性製剤の初のジェネリック品となりました。これらの発売により、ブランド品主体の市場から承認済みおよび独立系ジェネリック参入者を含む市場への移行が生じています。他のメーカーによるその後の承認および申請は、さらなる価格競争の可能性を高めています。商業的影響は、ブランド品の価格が以前はアクセスを制限していた支払者セグメントで最も強く現れると考えられます。タペンタドール市場はしたがって、ブランド品の収益がより大きな圧力に直面する一方で、数量を拡大できます。インドの製造能力はこの移行に引き続き関連していますが、インドの輸出貢献に関する供給貿易ベースの推計は、要求された情報源基準を満たさないため除外されています。
専門疼痛サービスおよび外来ケアの拡大
専門疼痛サービスは、慢性疼痛管理が入院ケアを超えて拡大するにつれてタペンタドール市場を支えています。2025年の臨床レビューでは、評価、患者教育、自己管理、薬物療法を組み合わせた多職種外来疼痛サービスの役割の拡大が述べられました。この環境は、継続的なモニタリングを必要とする糖尿病性末梢神経障害および慢性腰痛患者に関連しています。クリニックおよび外来ケア施設は、提供されたタペンタドール市場推計において2032年にかけてCAGR 7.9%で成長すると予測されています。オンライン薬局は、既存患者がリモートによる処方箋補充および処方管理サービスを利用するにつれて、同期間にCAGR 8.0%で成長すると予測されています。GrünenthalとDKSHは2026年9月に、Palexiaおよびその他の疼痛薬をアジア太平洋地域の8つの追加市場に展開するパートナーシップを発表しました。この契約は、オピオイド処方が管理されている市場における専門ケア施設への商業的アクセスに焦点を当ています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オピオイド安全性の精査と処方制限 | -1.10% | 北米および西欧で最も深刻なグローバル | 短期(2年以内) |
| 支払者による管理とフォーミュラリー管理 | -0.70% | 北米および欧州連合、オーストラリアおよび湾岸協力会議への拡大 | 中期(2〜4年) |
| 製剤固有の規制および地域的断片化 | -0.40% | アジア太平洋、南米、中東・アフリカ | 中期(2〜4年) |
| 相互作用および長期使用によるファーマコビジランスの負担 | -0.30% | 欧州連合および北米で最も深刻なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オピオイド安全性の精査と処方制限
オピオイド安全要件は、処方に対する臨床的および行政的制限を追加することでタペンタドール市場を制約しています。CDCのガイダンスは、最短の適切な期間において最低有効オピオイド用量を推奨し、オピオイド療法を開始する際には速放性治療を勧めています。このアプローチは、一次医療における徐放性製剤の使用を制約する一方で、選択された患者における専門治療の役割を維持しています。2025年12月、FDAは毒性白質脳症、食道機能障害、ガバペンチノイドとの相互作用、長期オピオイドリスク、および過剰摂取拮抗薬に関する安全情報を含むNucyntaの添付文書更新を承認しました[1]。更新された添付文書は、処方医の文書化およびカウンセリングの負担を高めます。FDAの要件は、オピオイド製品に対するより広範なリスク評価・軽減戦略義務と並行して機能しています。インドの規制薬物の枠組みに対する潜在的な変更は重大なサプライチェーン上の懸念事項ですが、提供されたニュースソースは要求されたエビデンス基準を満たさないため、引用された事実的根拠としては使用されていません。
支払者による管理とフォーミュラリー管理
支払者のルールは、医薬品が臨床的に入手可能な場合でもタペンタドール市場を制限することがあります。メディケアパートDの薬物管理プログラムはリスクのある受給者に適用され、販売時点での管理を通じてオピオイドへのアクセスを制限することができます[2]。同ガイダンスは、新規患者への初回オピオイド処方は一般的に7日分に制限されると述べています。ジェネリック品の参入は手頃な価格を拡大できますが、支払者がブランド治療の前にジェネリック品の試用を要求することも可能にします。これにより、オピオイド安全制限を超えた第2の管理層が生まれます。欧州では、2025年のEMAの安全性評価により、加盟国全体の国内承認製品情報の更新が要求されました[3]。湾岸医療システムにおける集中購買およびフォーミュラリー委員会も新製品のアクセスを遅らせる可能性がありますが、提供された草案を超えた外部データは追加されていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
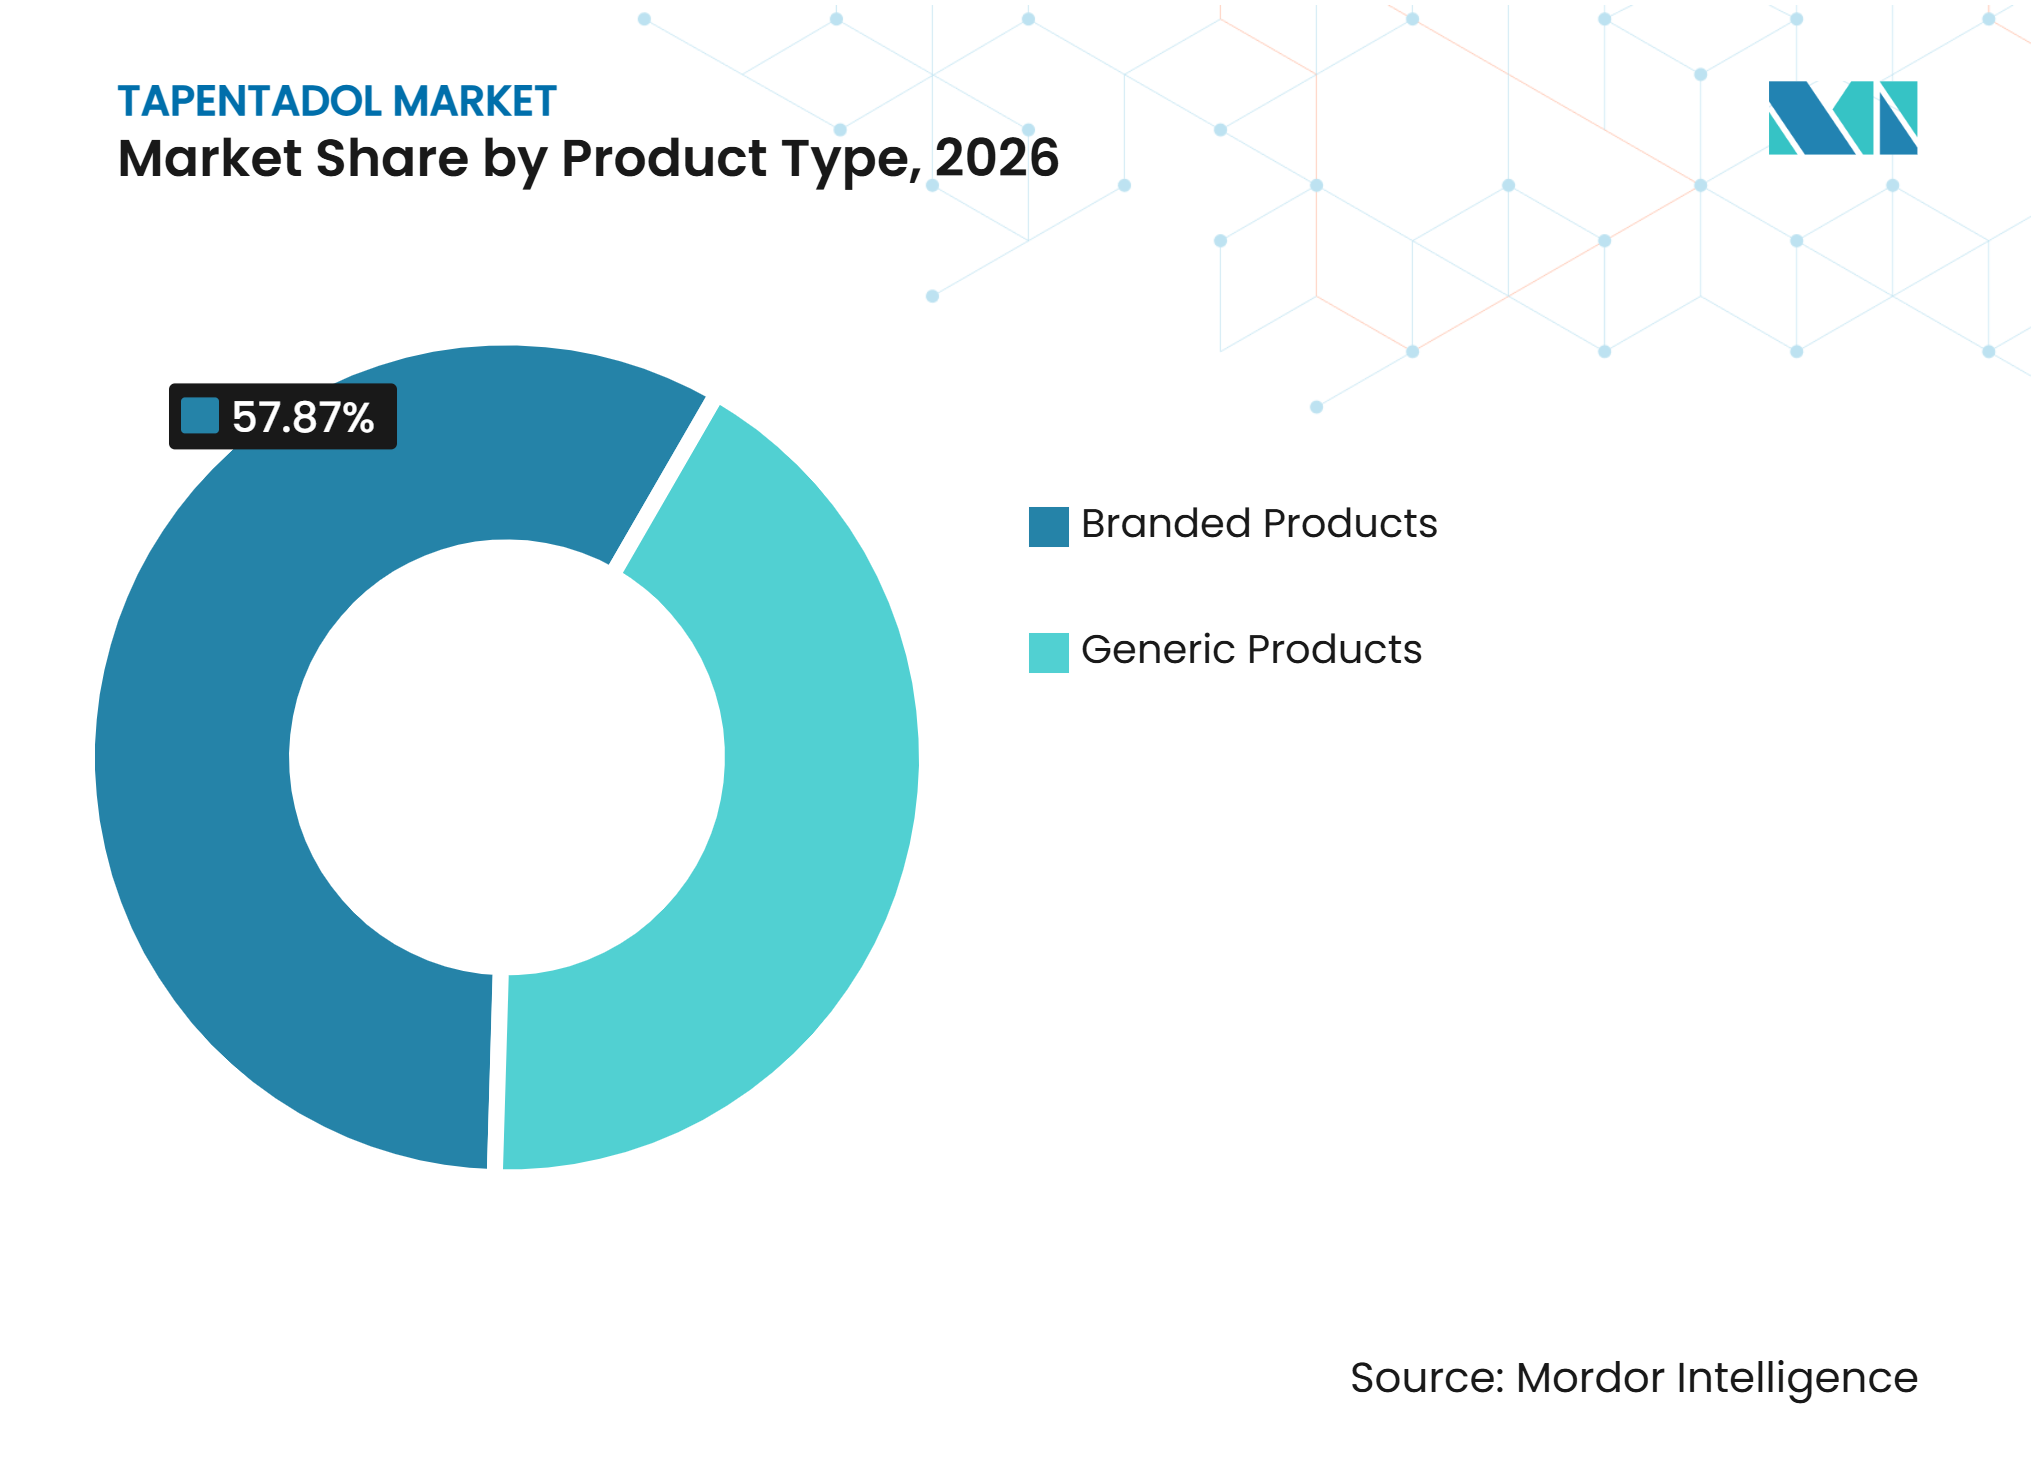
独占期間の終了に伴いジェネリック品がブランド品のシェアを獲得ブランド品は2026年のタペンタドール市場シェアの57.9%を占め、ジェネリック品は2032年にかけてCAGR 6.8%で成長すると予測されています。ジェネリック品の成長率が高いのは、明確な承認経路を持つ市場への承認済みおよび独立系競合品の参入を反映しています。Hikmaは2026年2月にNucynta速放性錠剤の承認済みジェネリック品を発売し、米国での移行を開始しました。続いて2026年3月に承認済みジェネリックNucynta ERを発売しました。この順序により、支払者と薬局に低コストの選択肢が提供される一方、既存のブランド保有者がジェネリック数量に参加する経路が維持されます。タペンタドール産業は、主にブランド品主体のモデルから、より広範な価格ベースの市場構造へと移行しています。
GrünenthalはPalexiaを通じてグローバルなブランド品の地位を維持しており、Collegiumは米国のNucyntaの販売承認を保有しています。Grünenthalの提供された企業業績では、Palexiaの独占期間の終了が継続的な逆風として述べられていましたが、元のリンクは直接の企業公表物ではなかったため引用から除外されています。ブランド品の維持は、ジェネリック品の経路が成熟していない国や調達が厳密に管理されている国でより強く維持される可能性があります。そのパターンには、提供された草案における湾岸地域の一部、南米、アジア太平洋が含まれます。ジェネリック競争は、確立された代替ルールと支払者インセンティブを持つ国でより即座に現れます。ブランドセグメントは価値において引き続き重要であり、ジェネリックセグメントは数量を支えるようになっています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
製剤別:
徐放性錠剤が持続性疼痛ケアにおける中心的役割を維持徐放性錠剤は2026年のタペンタドール市場規模の47.7%を占め、2032年にかけてCAGR 7.0%で成長すると予測されています。その位置づけは、持続性疾患における24時間の疼痛コントロールの必要性を反映しています。臨床エビデンスでは、タペンタドール徐放性製剤が糖尿病性末梢神経障害患者においてプラセボと比較して疼痛強度を低下させたことが報告されました。ジェネリック徐放性製剤の入手可能性は、この臨床的需要に商業的要因を加えています。Hikmaの2026年3月の発売は、米国における初のNucynta ERジェネリック品でした。持続性疼痛治療と低コストアクセスの組み合わせが、この製剤がシェアと予測成長率の両方でリードしている理由を説明しています。
速放性錠剤は、急性使用に対応し、より単純な確立された処方パターンを持つため、多くのジェネリックサプライヤーにとって最初の参入点であり続けています。治療開始時の速放性製品に対するCDCの優先は、その役割を支えています。経口液剤は商業的役割が小さいですが、小児の急性疼痛や錠剤の嚥下が困難な患者に引き続き関連しています。Palexia retardは2025年および2026年の製品情報において、6歳以上の患者へのスイスの小児ラベリングを取得しました。提供された草案におけるPalexia経口液剤のバッチの2025年英国リコールは、液体オピオイド製剤の品質要求を示していますが、許可された一次情報源が提供されなかったため、引用された事実としては保持されていません。適正製造基準要件は、ブランド品とジェネリック品の両方にとって中核的な資格要因であり続けています。タペンタドール市場は、製剤固有のエビデンス、製造管理、および流通慣行を必要とします。
適応症別:
急性疼痛が現在の需要をリードし、糖尿病性末梢神経障害が拡大急性疼痛管理は2026年のタペンタドール市場シェアの37.9%を占め、糖尿病性末梢神経障害は2032年にかけてCAGR 6.5%で成長すると予測されています。速放性タペンタドールは、提供された草案において急性筋骨格系疼痛、術後疼痛、および救急疼痛管理に使用されています。糖尿病性末梢神経障害は、糖尿病が神経障害性疼痛治療のための持続的な患者基盤を生み出すため、重要性が増しています。155件の研究のメタ分析(2025年)では、糖尿病関連神経障害が糖尿病患者の36%に影響することが判明しました。同分析では発展途上国での有病率が高いことも報告されており、将来の患者需要におけるアジア太平洋および中東・アフリカの重要性を支持しています。2025年の別のレビューでは、糖尿病性末梢神経障害患者における有痛性糖尿病性末梢神経障害の有病率が33.9%と推定されました。
慢性疼痛管理は別の適応症領域であり、長期オピオイド療法に対する制限にさらされています。CDCは、特に機能的改善が記録されていない場合、オピオイド療法が継続される際に利益とリスクを再評価するよう臨床医に助言しています。術後疼痛は、提供された草案において外来手術が拡大するにつれて安定した使用事例であり続けています。オピオイド未使用患者におけるタペンタドールの忍容性プロファイルは提供されたテキストで引用されましたが、その記述に対する適格な直接情報源は提供されませんでした。Vertexのsuzetrigineは、糖尿病性末梢神経障害に対する潜在的な非オピオイド競合品として草案で特定されましたが、ソース資料には許可された企業または試験の引用が含まれていませんでした。この将来の競争的ポイントは、外部的に支持された事実的主張として除外されています。適応症の組み合わせは、急性ケアの使用と長期の神経障害性疼痛管理のバランスを引き続き反映しています。
流通チャネル別:
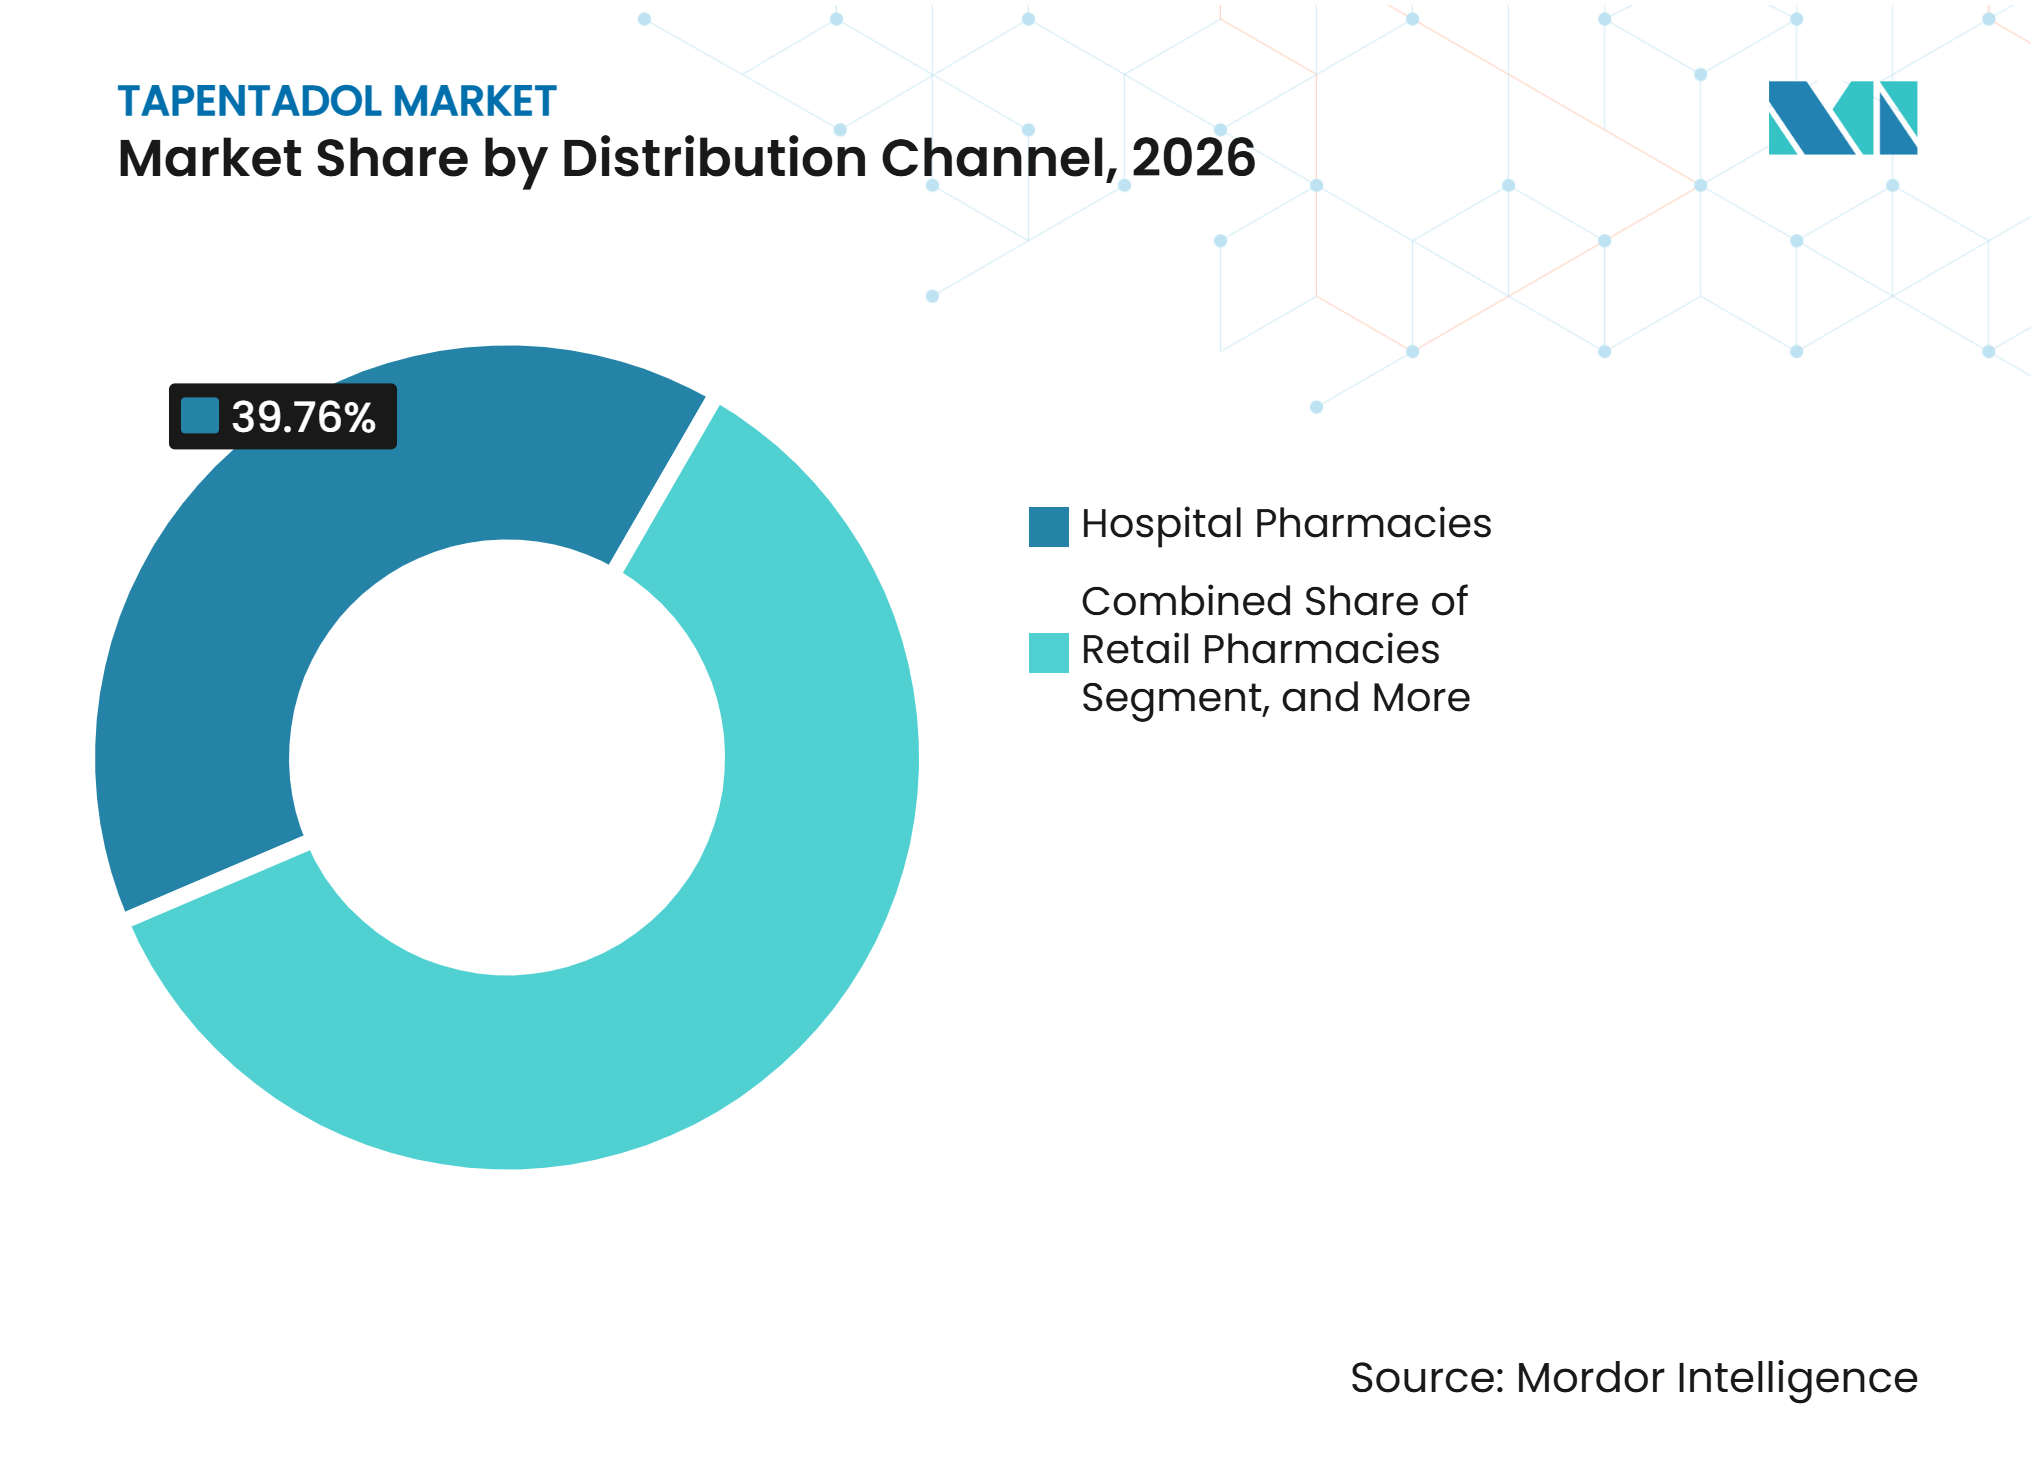
病院薬局がリードし、オンラインサービスが成長病院薬局は2026年のタペンタドール市場シェアの39.8%を占め、オンライン薬局は2032年にかけてCAGR 8.0%で成長すると予測されています。病院は、直接的な臨床監督のもとで急性疼痛、腫瘍疼痛サービス、および術後回復を管理しています。この環境は、スケジュールII医薬品に必要な記録管理および管理された調剤と一致しています。オンラインチャネルは、既存の慢性疼痛患者がテレヘルスを活用した処方箋補充管理を利用するにつれて成長しています。DEAは2025年1月にテレメディシンルールを発行し、規制薬物に対する安全措置を維持しながらテレヘルス治療へのアクセスを継続しました。これらのルールは、医療従事者が規制薬物の処方箋をリモートで管理できる枠組みを形成しています。
オンラインでの規制薬物調剤には、小規模事業者の参加を制限する規制上の能力が必要です。連邦法は、有効なDEA登録を含む登録および開示要件へのオンライン薬局のコンプライアンスを要求しています。州の薬事委員会のライセンスおよび薬剤師の監督は、提供された草案に記載されているように、さらなる運営上の要件を追加します。これらの義務は、確立された薬局チェーンおよび専門の郵便注文プロバイダーに有利に働きます。小売薬局は、病院治療からコミュニティベースのケアに移行する患者にとって引き続き重要です。薬局チェーンがテレファーマシー能力を開発するにつれて、小売とオンラインチャネルの境界は狭まる可能性があります。タペンタドール市場は、物理的な調剤能力とコンプライアンスに準拠したデジタル処方管理システムの両方に依存することになります。

エンドユーザー別:
病院が主要なケア施設であり続け、クリニックが拡大病院は2026年のタペンタドール市場シェアの49.8%を占め、クリニックおよび外来ケア施設は2032年にかけてCAGR 7.9%で成長すると予測されています。病院での使用は、急性疼痛、術後ケア、およびスケジュールII医薬品に必要な管理された調剤プロセスと結びついています。大規模な施設は、小規模な施設よりも一貫して処方文書化と薬物管理を管理できます。クリニックは、専門医が外来環境で持続性疼痛をモニタリングするにつれて関連性を高めています。このモデルは、糖尿病性末梢神経障害および慢性腰痛に特に関連しています。タペンタドール市場は、治療が安定している患者が入院なしに定期的な専門家レビューを受けられる場合に恩恵を受けます。
2025年の外来疼痛サービスのレビューでは、評価、教育、自己管理、薬物療法がケアの連携した構成要素として強調されました。このアプローチは、適切な慢性疼痛患者の外来ケアへの移行を支えています。在宅ケアはシェアが小さいですが、安定した徐放性レジメンを受けている患者に引き続き関連しています。専門薬局の配送は、提供された草案に記載されているように、これらの患者の継続性をサポートするのに役立つ可能性があります。テレファーマシーは、専門ケアが限られている農村地域でのアクセスを改善することもできます。DEAのテレメディシンルールは連邦の枠組みを提供していますが、プロバイダーは引き続き適用される規制薬物要件を満たす必要があります。エンドユーザーの成長は、外来プロバイダーがコンプライアンスに準拠したモニタリングとフォローアップを維持する能力と結びついています。
地域分析
北米:ジェネリック品の参入が成熟した処方環境をえる
北米は2026年のタペンタドール市場シェアの42.9%を占めています。米国は、Nucyntaの処方と確立されたスケジュールII流通システムを通じて地域需要の中心であり続けています。Hikmaは2026年2月と3月に承認済みジェネリックの速放性および徐放性Nucynta製品を発売しました。これらの発売により競争の場が広がり、支払者の決定における価格の役割が増大しています。FDAの2025年12月の添付文書更新は、長期オピオイドリスク、毒性白質脳症、食道機能障害、およびガバペンチノイドとの相互作用に関する安全言語を追加しています。CDCの処方ガイダンスとFDAの添付文書は一次医療での使用に影響を与え、専門施設は選択された患者にとって引き続き重要です。この地域のタペンタドール市場は、ジェネリック代替、厳格な文書化、および確立された病院・専門薬局ネットワークによって形成されています。カナダは提供された草案において慎重なオピオイド管理慣行に従っていますが、さらなる国固有の主張に対する適格な国内情報源は提供されませんでした。
アジア太平洋:患者需要が規制およびアクセスの違いとともに成長
アジア太平洋地域は2032年にかけてCAGR 5.7%で成長すると予測されており、タペンタドール市場において最も高い地域成長率です。日本とオーストラリアは、腫瘍疼痛および筋骨格系疼痛に対する確立された専門処方システムを持っています。オーストラリアの医薬品・医療機器局は2026年9月にLupinのタペンタドール塩酸塩50mg速放性錠剤を登録しました。この登録は、管理医薬品環境内でのジェネリック競争を拡大します。中国には相当数の慢性疼痛患者がおり、2025年の研究では60歳以上の中国人成人における疼痛有病率が56.5%と報告されました。同研究では、多疾患罹患と疼痛の間に正の関連性も確認されました。GrünenthalとDKSHは2026年9月に、疼痛薬をアジア太平洋地域の8つの追加市場に展開するパートナーシップを発表し、専門ケアチャネルに焦点を当てました。この地域は、より高い患者ニーズと国固有の規制薬物、償還、および価格設定要件を組み合わせています。
欧州、南米、中東・アフリカ:市場アクセスは規制とインフラによって異なる
欧州は、提供された草案において国内償還経路とGrünenthalの広範なPalexiaの存在によって支えられた確立されたタペンタドール基盤を持っています。英国は2025年8月に初のジェネリック速放性品の発売を受け、50mg、75mg、100mg錠剤の選択肢が追加されました。EMAの2025年定期安全性評価は、国内承認された欧州連合製品全体での製品情報の更新を要求しました。これらのコンプライアンス要因は、安全性レビューが新たなエスカレートされたリスクを示さない場合でも、販売承認保有者が国内申請を調整することを要求します。南米は、ブラジルやアルゼンチンなどの大規模な商業市場で成長の可能性がありますが、提供された草案では不均一な規制薬物流通と医療インフラが継続的な制限として特定されています。湾岸協力会議市場は政府病院の調達とフォーミュラリー委員会に大きく依存しています。西アフリカのアクセスは、提供されたテキストに記載された無許可輸出に関する懸念によって影響を受けていますが、これらの詳細を引用された主張として保持するための許可された一次情報源は提供されませんでした。これらの多様な地域全体において、地域の調達と規制能力製品の入手可能性が使用に転換されるかどうかを決定します。
競合環境
市場集中度
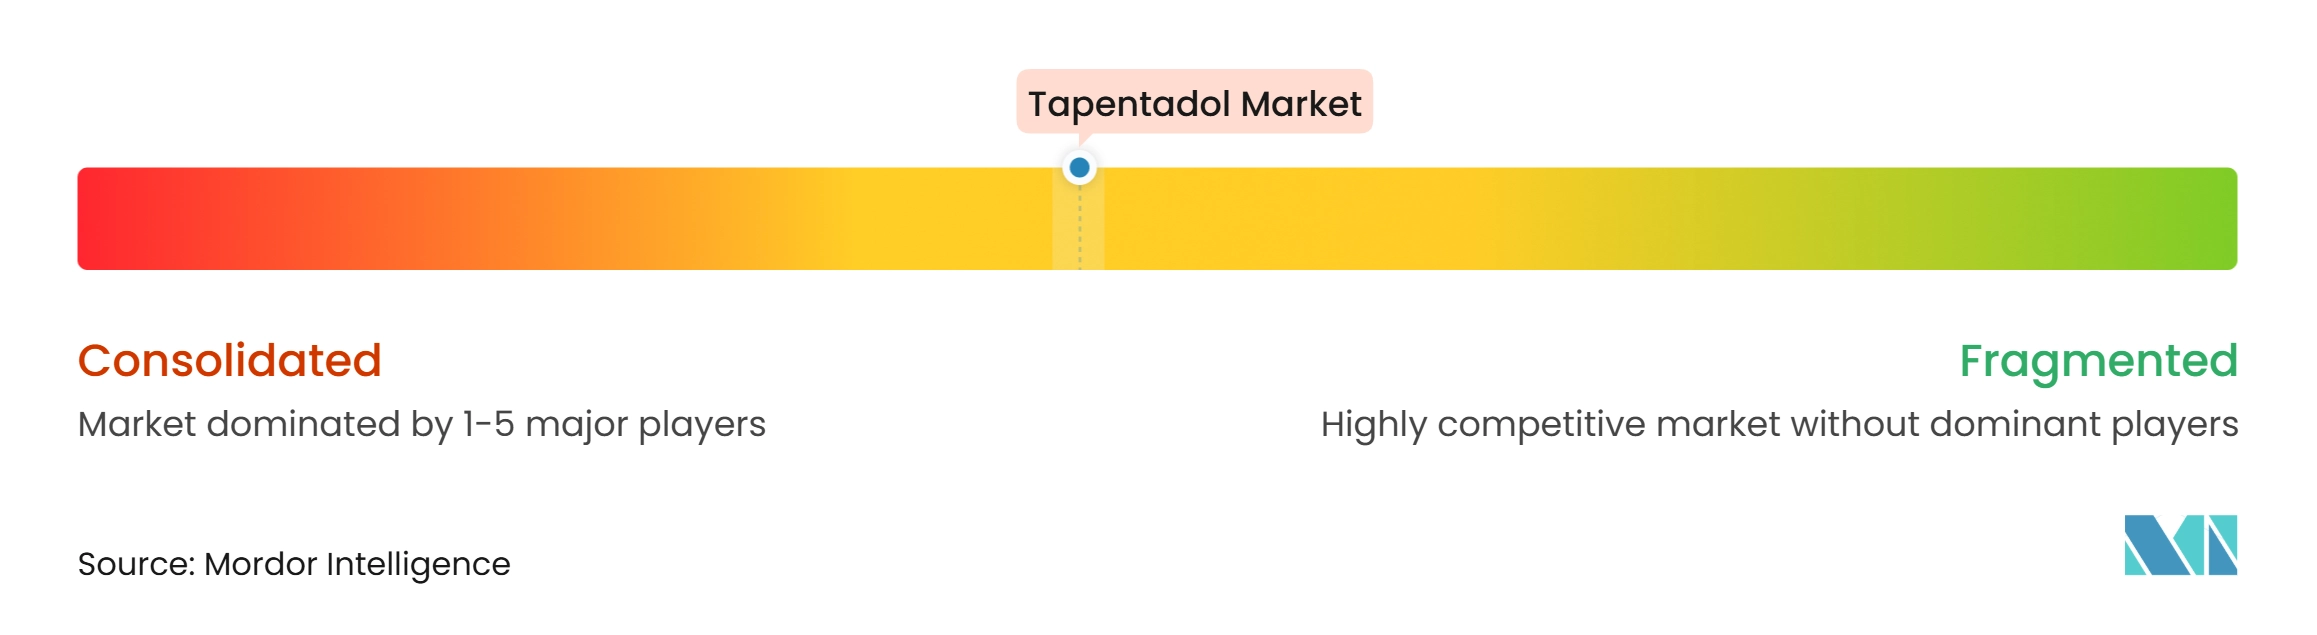
タペンタドール市場は、広範なブランド品のフットプリントと成長するジェネリックサプライヤーグループを組み合わせています。Grünenthalは提供された草案において、関連会社とパートナーを通じて国際的なPalexiaフランチャイズを維持し、疼痛ポートフォリオを商業化しています。2026年9月のDKSHとのコラボレーションにより、アジア太平洋地域の8つの市場へのアクセスが拡大します。Collegiumは米国のNucyntaの販売承認を保有し、Hikmaは承認済みジェネリック代替品を導入しました。Hikmaの2026年2月の速放性品の発売と2026年3月の徐放性品の発売により、これらの米国製剤の初のジェネリック品が確立されました。このモデルにより、製品フランチャイズはブランド品の価格が圧力に直面する中でジェネリック数量における役割を維持できます。
独立系ジェネリックメーカーは、初期の承認済みジェネリック参入後にさらなる価格競争を生み出すことができます。提供された草案では、Sun Pharmaceutical、Aurobindo Pharma、Lupin、Zydus Lifesciences、Teva、Epic Pharma、MSN、Novadoz、およびHumanwellが関連参加者または潜在的参加者として特定されています。個々の製品状況は、承認が地域的であるため、国および製剤ごとに評価する必要があります。LupinのオーストラリアでのIR登録は、この国レベルの拡大の確認された例です。Consilient Healthの2025年英国での発売も確認された例です。品質、管理された流通、および規制申請をサポートできる企業は、競争が激化するにつれて優位性を持ちます。FDAおよびEMAの安全性フレームワークも、確立されたファーマコビジランス能力に高い価値を置いています。
製品の差別化は、徐放性治療、小児ラベリング、および専門外来ケアにおいて最も強く残っています。Palexia retardのスイス情報には、非オピオイド鎮痛薬でコントロールできない重篤な遷延性疼痛を有する6歳以上の小児および青少年への使用が含まれています。このタイプのエビデンスに基づくラベリングは、ジェネリックサプライヤーが迅速に対応することが難しい場合があります。糖尿病性末梢神経障害に対する臨床エビデンスベースも、専門診療における徐放性フランチャイズを支えています。同時に、オピオイド安全性への懸念は、適切な場合に非オピオイド代替品を優先させる可能性があります。提供された草案では、非オピオイド開発候補が潜在的な将来の脅威として挙げられていますが、適格な企業または試験の情報源が提供されておらず、事実比較から除外されています。競争上の地位は、価格、製剤エビデンス、規制能力、および支払者と規制薬物要件への対応能力に依存します。
タペンタドール産業のリーダー企業
-
Collegium Pharmaceutical, Inc.
-
Grünenthal GmbH
-
Hikma Pharmaceuticals PLC
-
Teva Pharmaceutical Industries Ltd.
-
Sun Pharmaceutical Industries Limited
- 注:主要企業の掲載順は順位を示すものではありません。
タペンタドール市場 このレポートでカバーされる企業
- Amneal Pharmaceuticals
- Apotex
- Aristo Pharmaceuticals Pvt. Ltd.
- Aurobindo Pharma
- Centurion Laboratories Private Limited
- Collegium Pharmaceutical, Inc.
- Dr. Reddy’s Laboratories
- Eris Lifesciences Limited
- Grünenthal GmbH
- Hetero Drugs Limited
- Hikma Pharmaceuticals
- Intas Pharmaceutical
- Ipca Laboratories Limited
- Johnson & Johnson
- Lupin
- Macleods Pharmaceuticals Ltd.
- Sandoz Group
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- Virupaksha Organics Pvt. Ltd.
- Zydus Lifesciences Limited
最近の産業開発事情 タペンタドール市場
- 2026年9月:Grünenthal GmbHは、DKSHとの商業パートナーシップを発表し、アジア太平洋地域の8つの新市場でPalexia(タペンタドール)とGrünenthalの他の3つの疼痛薬を流通させることになりました。この契約により、Grünenthalの商業インフラが直接の関連会社ネットワークを超えて拡大し、規制の枠組みが広範なオピオイドアクセスを制約している市場における専門疼痛ケア施設を明示的にターゲットとしています。これは、ライフサイクルのジェネリック参入後フェーズにおけるPalexiaの同社最大のアジア太平洋商業拡大を表しています。
- 2026年3月:Pharmaceuticals USAは、2026年3月11日に米国でNucynta ER(タペンタドール徐放性製剤)の承認済みジェネリック品を発売しました。同社は、これが米国市場におけるこの製剤の初のジェネリック品であることを確認しました。
- 2026年2月:Hikma Pharmaceuticals USAは、2026年2月25日に米国でNucynta(タペンタドールIR)の承認済みジェネリック品を発売しました。
グローバルタペンタドール市場レポートの範囲
レポートの範囲によると、タペンタドールは中等度から重度の急性または慢性疼痛の治療に使用される処方オピオイド鎮痛薬です。依存性、呼吸抑制、およびその他の重篤な副作用を引き起こす可能性があるため、処方通りにのみ使用する必要があります。
タペンタドール市場は、製品タイプ、製剤、適応症、エンドユーザー、流通チャネル、および地域によってセグメント化されています。製品タイプ別では、市場はブランド品とジェネリック品にセグメント化されています。製剤別では、市場は速放性錠剤、徐放性錠剤、および経口液剤にセグメント化されています。適応症別では、市場は急性疼痛管理、慢性疼痛管理、糖尿病性末梢神経障害、および術後疼痛にセグメント化されています。エンドユーザー別では、市場は病院、クリニックおよび外来ケア、在宅ケア、およびその他のエンドユーザーにセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、およびオンライン薬局にセグメント化されています。
セグメンテーション概要
| ブランド品 |
| ジェネリック品 |
| 速放性錠剤 |
| 徐放性錠剤 |
| 経口液剤 |
| 急性疼痛管理 |
| 慢性疼痛管理 |
| 糖尿病性末梢神経障害 |
| 術後疼痛 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 病院 |
| クリニックおよび外来ケア |
| 在宅ケア |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | ブランド品 | |
| ジェネリック品 | ||
| 製剤別 | 速放性錠剤 | |
| 徐放性錠剤 | ||
| 経口液剤 | ||
| 適応症別 | 急性疼痛管理 | |
| 慢性疼痛管理 | ||
| 糖尿病性末梢神経障害 | ||
| 術後疼痛 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| エンドユーザー別 | 病院 | |
| クリニックおよび外来ケア | ||
| 在宅ケア | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年に向けてタペンタドールの需要を牽引しているものは何ですか?
提供された予測では、2032年にかけてCAGR 4.5%が見込まれています。高齢化人口、慢性疼痛、糖尿病性末梢神経障害、ジェネリック品の入手可能性、および外来疼痛ケアが需要を支えています。
最も急速に成長しているタペンタドールの製品タイプはどれですか?
ジェネリック品は、承認済みジェネリック品およびその他のジェネリック品の参入に続き、2032年にかけてCAGR 6.8%で成長すると予測されています。
タペンタドール治療において徐放性錠剤が重要な理由は何ですか?
徐放性錠剤は2026年に47.7%のシェアを占め、2032年にかけてCAGR 7.0%で成長すると予測されています。糖尿病性末梢神経障害を含む持続性疼痛に使用されています。
タペンタドールにおいて最も急速に拡大している適応症はどれですか?
糖尿病性末梢神経障害は2032年にかけてCAGR 6.5%で成長すると予測されています。2025年のメタ分析では、糖尿病患者の36%に糖尿病関連神経障害が認められました。
タペンタドールの成長見通しが最も高い地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 5.7%で成長すると予測されており、慢性疼痛ニーズ、高齢化人口、および国固有の製品拡大によって支えられています。
オピオイド規制はタペンタドールのアクセスにどのような影響を与えますか?
CDCのガイダンス、FDAの添付文書、支払者による管理、および規制薬物調剤ルールは、開始を制限し、モニタリング要件を追加する可能性がある一方で、専門ケアは選択された患者のアクセスを維持しています。