
Tamaño y Participación del Mercado de Tapentadol
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.43 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tapentadol por Mordor Intelligence
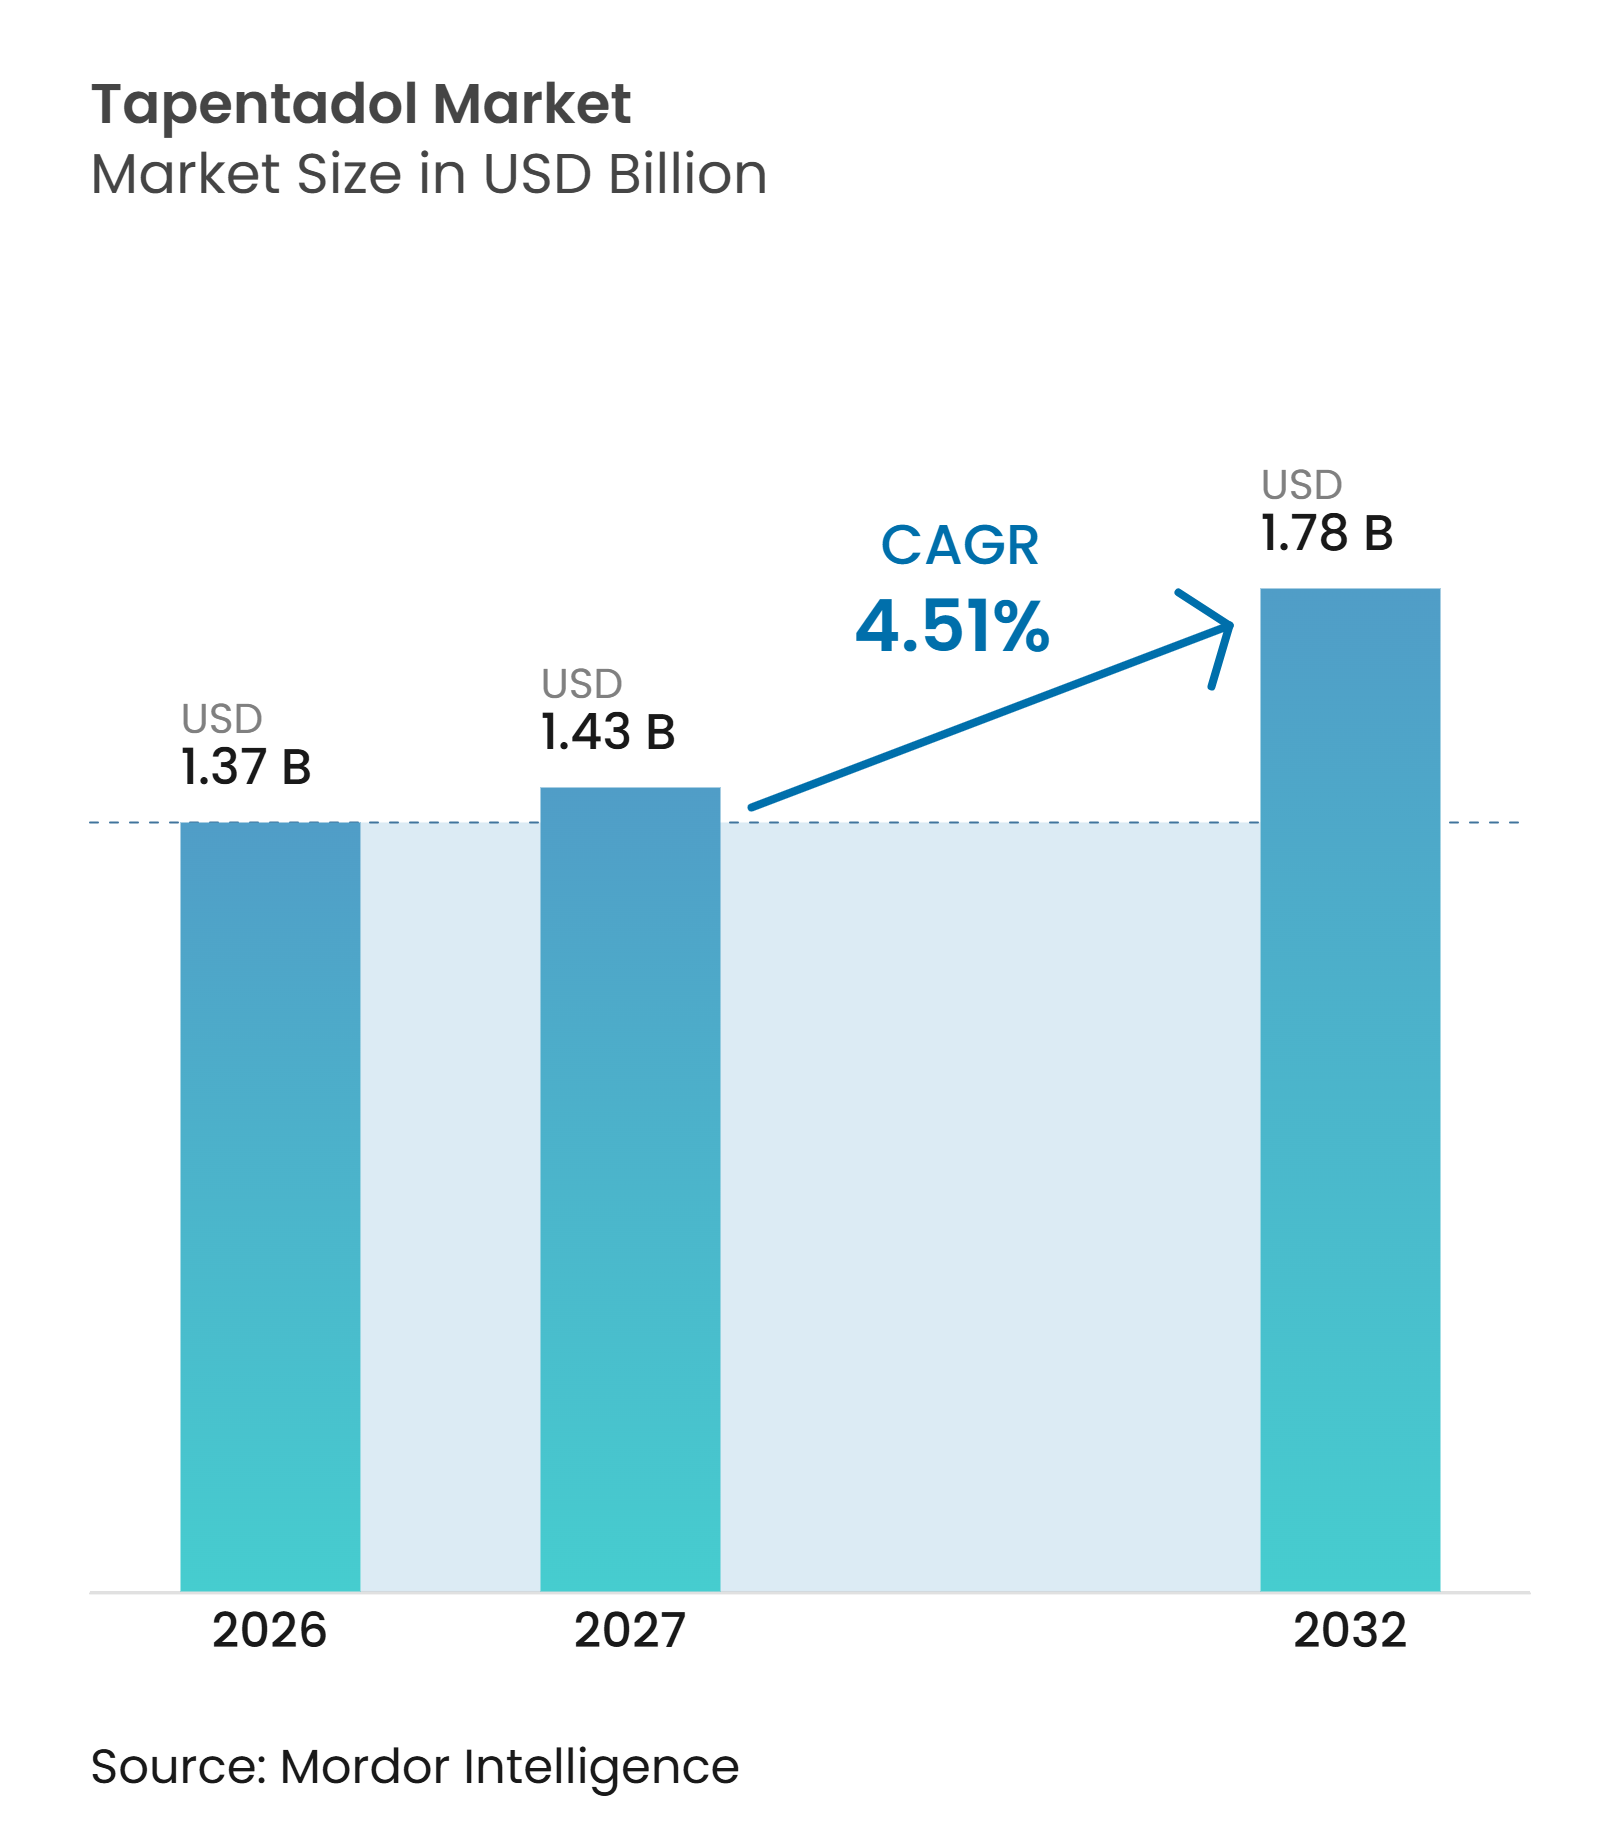
Se proyecta que el tamaño del Mercado de Tapentadol se expanda desde 1,37 mil millones de USD en 2026 y 1,43 mil millones de USD en 2027 hasta 1,78 mil millones de USD para 2032, registrando una CAGR del 4,51% entre 2027 y 2032.
El mercado de tapentadol está respaldado por la doble acción del medicamento como agonista del receptor mu-opioide e inhibidor de la recaptación de norepinefrina, lo que ofrece a los médicos una opción para pacientes con componentes de dolor nociceptivo y neuropático. Esa posición clínica sigue siendo relevante a medida que los reguladores aplican controles más estrictos a la prescripción de opioides. La disponibilidad de genéricos está cambiando el equilibrio comercial, particularmente tras los lanzamientos de genéricos autorizados en los Estados Unidos. Los servicios especializados en dolor y la atención ambulatoria se están convirtiendo en puntos de acceso cada vez más importantes para los pacientes que reciben tratamiento a largo plazo. El mercado de tapentadol también enfrenta limitaciones derivadas de los requisitos de seguridad de los opioides, las restricciones de los pagadores y la incertidumbre regulatoria en torno a la cadena de suministro en India.
Conclusiones Clave del Informe
- Por tipo de producto, los productos de marca representaron el 57,9% de la participación del mercado de tapentadol en 2026, mientras que se prevé que los productos genéricos crezcan a una CAGR del 6,8% hasta 2032.
- Por formulación, los comprimidos de liberación prolongada representaron el 47,7% del tamaño del mercado de tapentadol en 2026 y se prevé que se expandan a una CAGR del 7,0% hasta 2032.
- Por aplicación, el tratamiento del dolor agudo representó el 37,9% de la participación del mercado de tapentadol en 2026, mientras que se proyecta que la neuropatía periférica diabética crezca a una CAGR del 6,5% hasta 2032.
- Por canal de distribución, las farmacias hospitalarias representaron el 39,8% de la participación en 2026, mientras que se prevé que las farmacias en línea crezcan a una CAGR del 8,0% hasta 2032.
- Por usuario final, los hospitales representaron el 49,8% de la participación en 2026, mientras que se prevé que las clínicas y los entornos de atención ambulatoria crezcan a una CAGR del 7,9% hasta 2032.
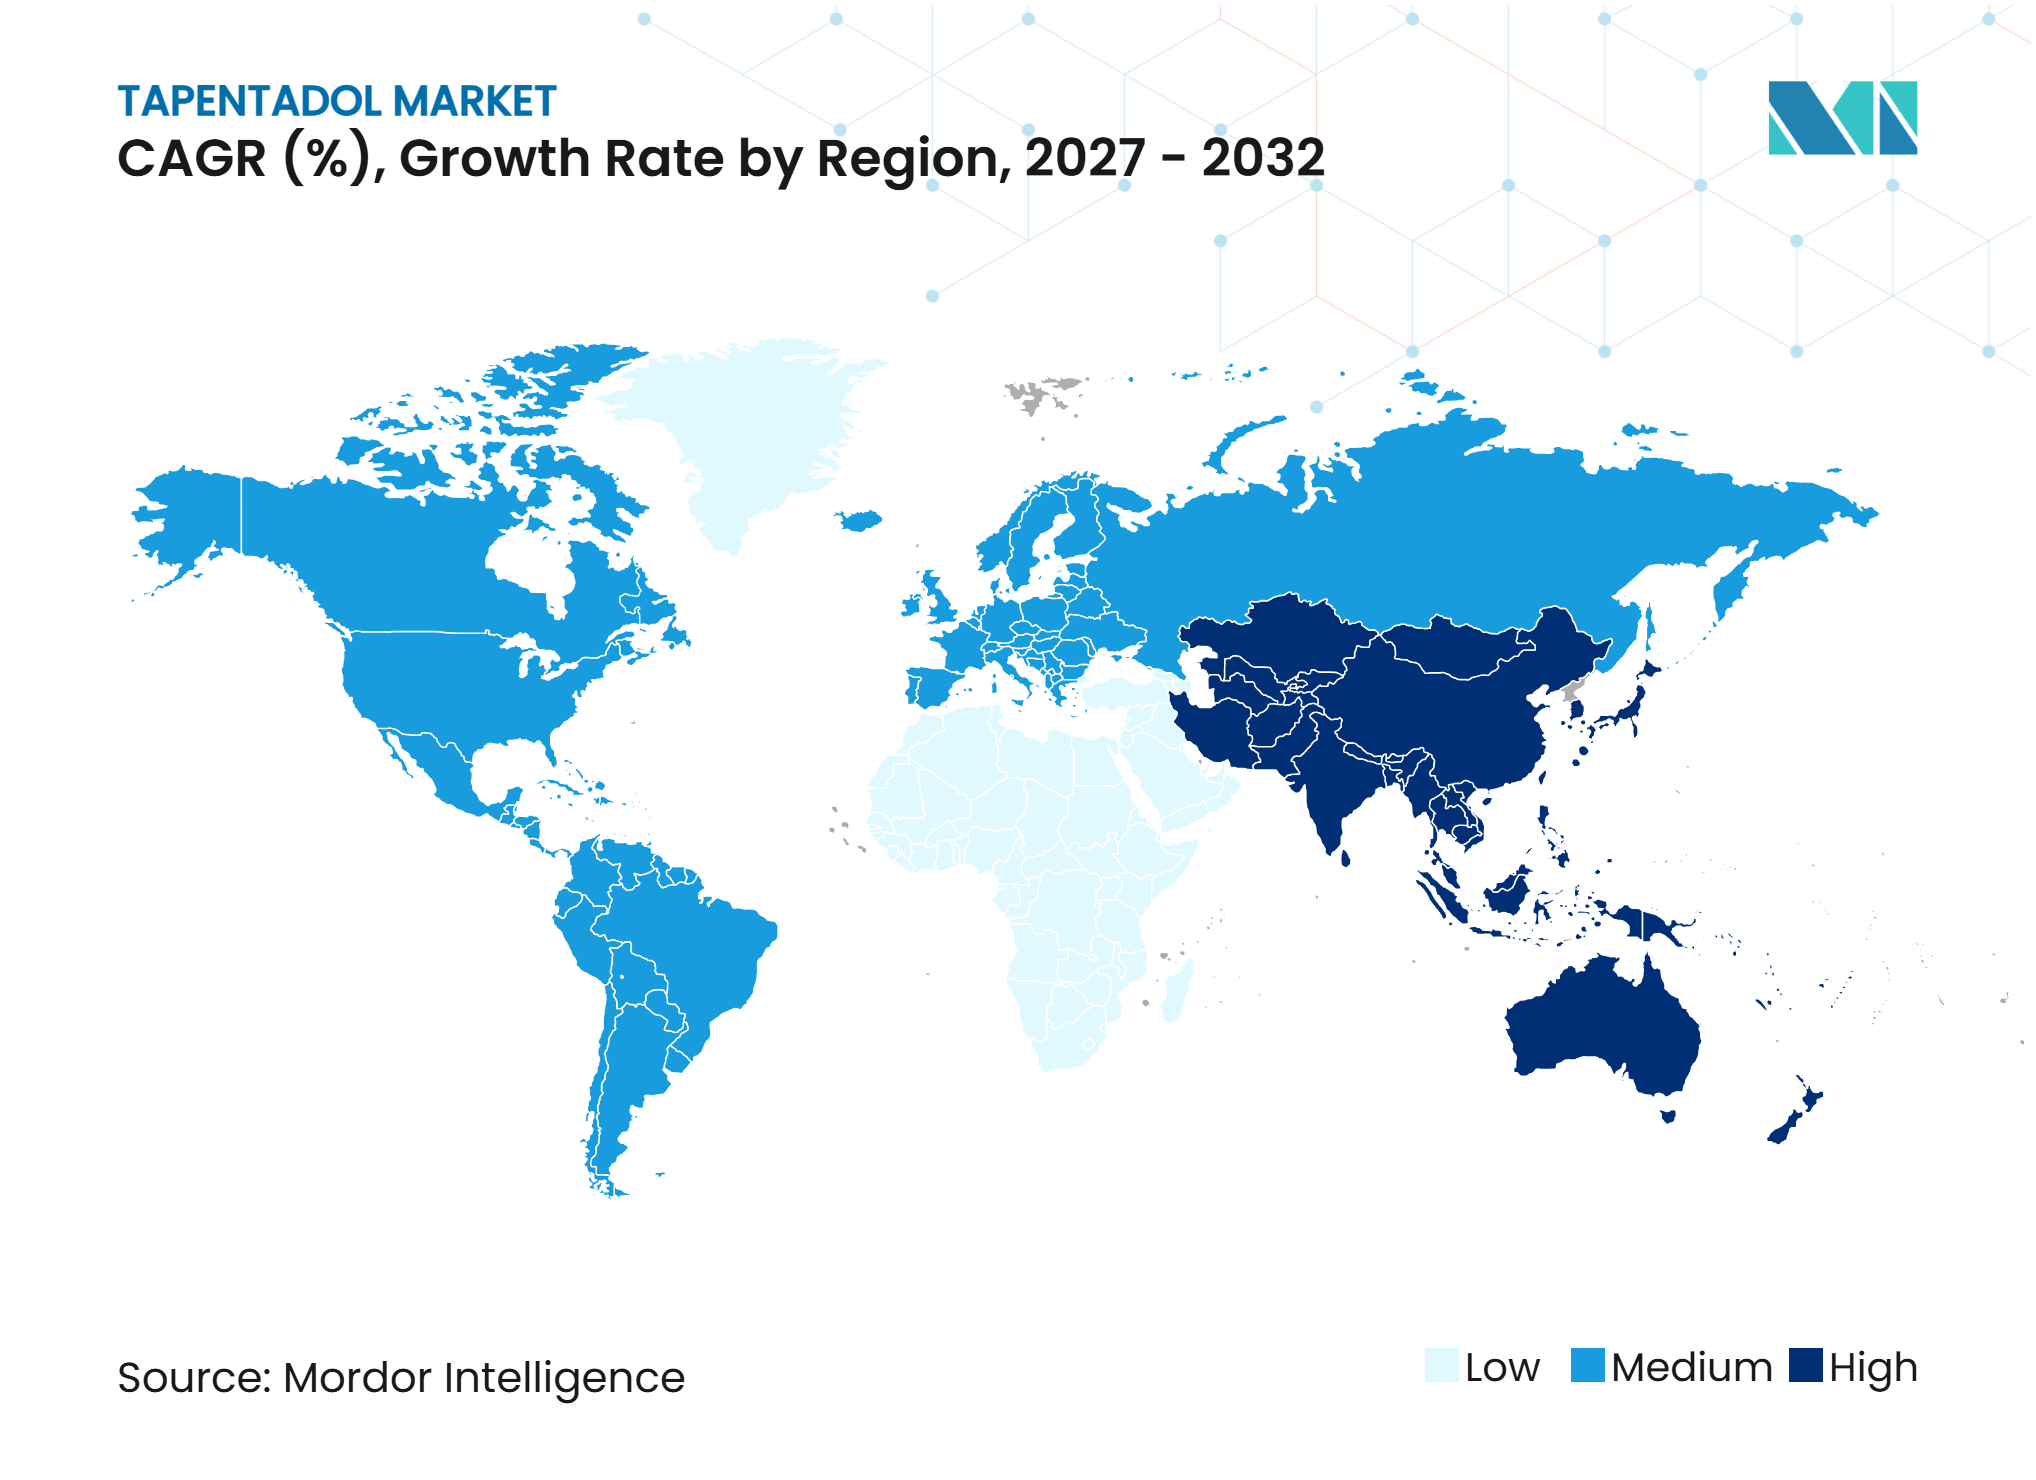
- Por geografía, América del Norte representó el 42,9% de la participación en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 5,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Población y Carga del Dolor Crónico | +1.2% | Global, con impacto concentrado en América del Norte, Europa Occidental, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Uso de Liberación Prolongada en el Dolor Persistente y Neuropático | +0.8% | América del Norte y Europa, con extensión a Japón y Australia | Mediano plazo (2-4 años) |
| Disponibilidad de Productos Genéricos y Genéricos Autorizados | +0.7% | América del Norte, seguida de Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de Servicios Especializados en Dolor y Atención Ambulatoria | +0.5% | Asia-Pacífico, con extensión a Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Secuenciación de Lanzamientos Territoriales y Disponibilidad del Primer Genérico | +0.4% | Asia-Pacífico, Europa y América del Sur | Mediano plazo (2-4 años) |
| Redundancia en el Suministro de Sustancias Controladas y Resiliencia del Inventario | +0.3% | Global, particularmente América del Norte y el Consejo de Cooperación del Golfo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Carga del Dolor Crónico
El mercado de tapentadol está respaldado por la relación entre el envejecimiento, el dolor crónico y múltiples afecciones a largo plazo. Un estudio de 2025 realizado en 22 países reportó una prevalencia de dolor no ajustada del 43,2% entre adultos de 50 años o más. La prevalencia del dolor aumentó entre 2006 y 2016 en 15 de los países incluidos en ese estudio. En los Estados Unidos, el 37,8% de los adultos mayores reportó dolor crónico en una revisión de 2025, y la interferencia del dolor aumentó con la edad. Un análisis separado de 2025 encontró que el envejecimiento fue el mayor contribuyente a los nuevos casos de trastornos musculoesqueléticos en 204 países y territorios. Estas afecciones incrementan la necesidad de opciones de manejo del dolor que puedan considerarse dentro de regímenes de medicación complejos. Los datos regionales de prescripción también mostraron que la distribución de tapentadol fue más del doble en los estados del sur de los Estados Unidos que en los estados del Pacífico y Nueva Inglaterra, alineando la demanda con áreas de mayor prevalencia de diabetes.
Uso de Liberación Prolongada en el Dolor Persistente y Neuropático
El tratamiento de liberación prolongada respalda el mercado de tapentadol porque atiende el dolor persistente cuando otras terapias no han proporcionado un control adecuado. Los CDC recomiendan opioides de liberación inmediata en lugar de productos de liberación prolongada o de acción prolongada cuando se inicia la terapia con opioides, lo que limita el uso temprano de productos de liberación prolongada. Sin embargo, el tapentadol de liberación prolongada se utiliza en el dolor neuropático persistente grave, incluida la neuropatía periférica diabética, donde las necesidades clínicas difieren del tratamiento inicial con opioides. Los resultados agrupados de la Fase III reportaron una reducción estadísticamente significativa en la intensidad del dolor frente a placebo en pacientes con neuropatía periférica diabética. La Agencia Europea de Medicamentos completó una evaluación periódica de seguridad en septiembre de 2025 y requirió una actualización de la información del producto, lo que refleja una supervisión continua de farmacovigilancia. La información del producto suizo también amplió el uso de Palexia retard a niños de 6 años o más y adolescentes con dolor prolongado grave que no está controlado por analgésicos no opioides. La indicación pediátrica otorga al producto de liberación prolongada de marca una posición diferenciada en un entorno donde los competidores genéricos tienen evidencia pediátrica limitada.
Disponibilidad de Productos Genéricos y Genéricos Autorizados
La disponibilidad de genéricos está reformando el mercado de tapentadol a través de precios más bajos y un mayor acceso de los pagadores. Hikma lanzó un genérico autorizado de los comprimidos de liberación inmediata de Nucynta en los Estados Unidos el 25 de febrero de 2026. La empresa luego lanzó el genérico autorizado de Nucynta ER el 11 de marzo de 2026, que fue el primer genérico para esa formulación de liberación prolongada en los Estados Unidos. Estos lanzamientos crean una transición desde un entorno de marca hacia un mercado con participantes genéricos autorizados e independientes. Las aprobaciones y presentaciones posteriores de otros fabricantes aumentan la probabilidad de una mayor competencia de precios. El efecto comercial probablemente será más fuerte en los segmentos de pagadores donde los precios de marca previamente limitaban el acceso. El mercado de tapentadol puede, por lo tanto, ganar volumen mientras los ingresos de marca enfrentan mayor presión. La capacidad de fabricación en India sigue siendo relevante para esta transición, aunque la estimación basada en el comercio suministrado sobre la contribución exportadora de India se excluye porque no cumple con el estándar de fuente solicitado.
Expansión de Servicios Especializados en Dolor y Atención Ambulatoria
Los servicios especializados en dolor respaldan el mercado de tapentadol a medida que el manejo del dolor crónico se extiende más allá de la atención hospitalaria. Una revisión clínica de 2025 describió el creciente papel de los servicios ambulatorios multidisciplinarios de dolor que combinan evaluación, educación del paciente, autogestión y farmacoterapia. Este entorno es relevante para los pacientes con neuropatía periférica diabética y dolor lumbar crónico que necesitan monitoreo continuo. Se prevé que las clínicas y los entornos de atención ambulatoria crezcan a una CAGR del 7,9% hasta 2032 según las estimaciones del mercado de tapentadol suministradas. Se prevé que las farmacias en línea crezcan a una CAGR del 8,0% durante el mismo período, a medida que los pacientes establecidos utilizan servicios de recarga remota y gestión de recetas. Grünenthal GmbH y DKSH anunciaron una asociación en septiembre de 2026 para llevar Palexia y otros medicamentos para el dolor a ocho mercados adicionales de Asia-Pacífico. El acuerdo centra el acceso comercial en entornos de atención especializada en mercados con prescripción controlada de opioides.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escrutinio de la Seguridad de los Opioides y Restricciones de Prescripción | -1.10% | Global, más agudo en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Controles de Pagadores y Gestión de Formularios | -0.70% | América del Norte y la Unión Europea, extendiéndose a Australia y el Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Fragmentación Regulatoria y Territorial Específica por Formulación | -0.40% | Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Carga de Farmacovigilancia por Interacciones y Uso a Largo Plazo | -0.30% | Global, más agudo en la Unión Europea y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escrutinio de la Seguridad de los Opioides y Restricciones de Prescripción
Los requisitos de seguridad de los opioides restringen el mercado de tapentadol al añadir límites clínicos y administrativos a la prescripción. Las directrices de los CDC recomiendan la dosis efectiva más baja de opioide durante la duración apropiada más corta y aconsejan el tratamiento de liberación inmediata al iniciar la terapia con opioides. Este enfoque limita el uso de liberación prolongada en atención primaria, al tiempo que preserva un papel para el tratamiento especializado en pacientes seleccionados. En diciembre de 2025, la FDA aprobó el etiquetado actualizado de Nucynta con información de seguridad sobre leucoencefalopatía tóxica, disfunción esofágica, interacciones con gabapentinoides, riesgos de opioides a largo plazo y agentes de reversión de sobredosis[1]. El etiquetado actualizado aumenta la carga de documentación y asesoramiento para los prescriptores. Los requisitos de la FDA operan junto con las obligaciones más amplias de la Estrategia de Evaluación y Mitigación de Riesgos para los productos opioides. El posible cambio de India en su marco de sustancias controladas sigue siendo una preocupación material para la cadena de suministro, pero la fuente de noticias suministrada no cumple con el estándar de evidencia solicitado y no se utiliza como base factual citada aquí.
Controles de Pagadores y Gestión de Formularios
Las reglas de los pagadores pueden limitar el mercado de tapentadol incluso cuando un medicamento está clínicamente disponible. Los programas de gestión de medicamentos de la Parte D de Medicare se aplican a los beneficiarios en riesgo y pueden limitar el acceso a los opioides mediante controles en el punto de venta[2]. La misma guía señala que las prescripciones iniciales de opioides para nuevos pacientes generalmente se limitan a un suministro de 7 días. La entrada de genéricos puede ampliar la asequibilidad, pero también permite a los pagadores exigir una prueba con genérico antes del tratamiento de marca. Esto crea una segunda capa de control más allá de los límites de seguridad de los opioides. En Europa, la evaluación de seguridad de la Agencia Europea de Medicamentos de 2025 requirió actualizaciones de la información del producto autorizado a nivel nacional en los estados miembros[3]. Las compras centralizadas y los comités de formularios en los sistemas de salud del Golfo también pueden retrasar el acceso a nuevos productos, aunque no se han añadido datos externos más allá del borrador suministrado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
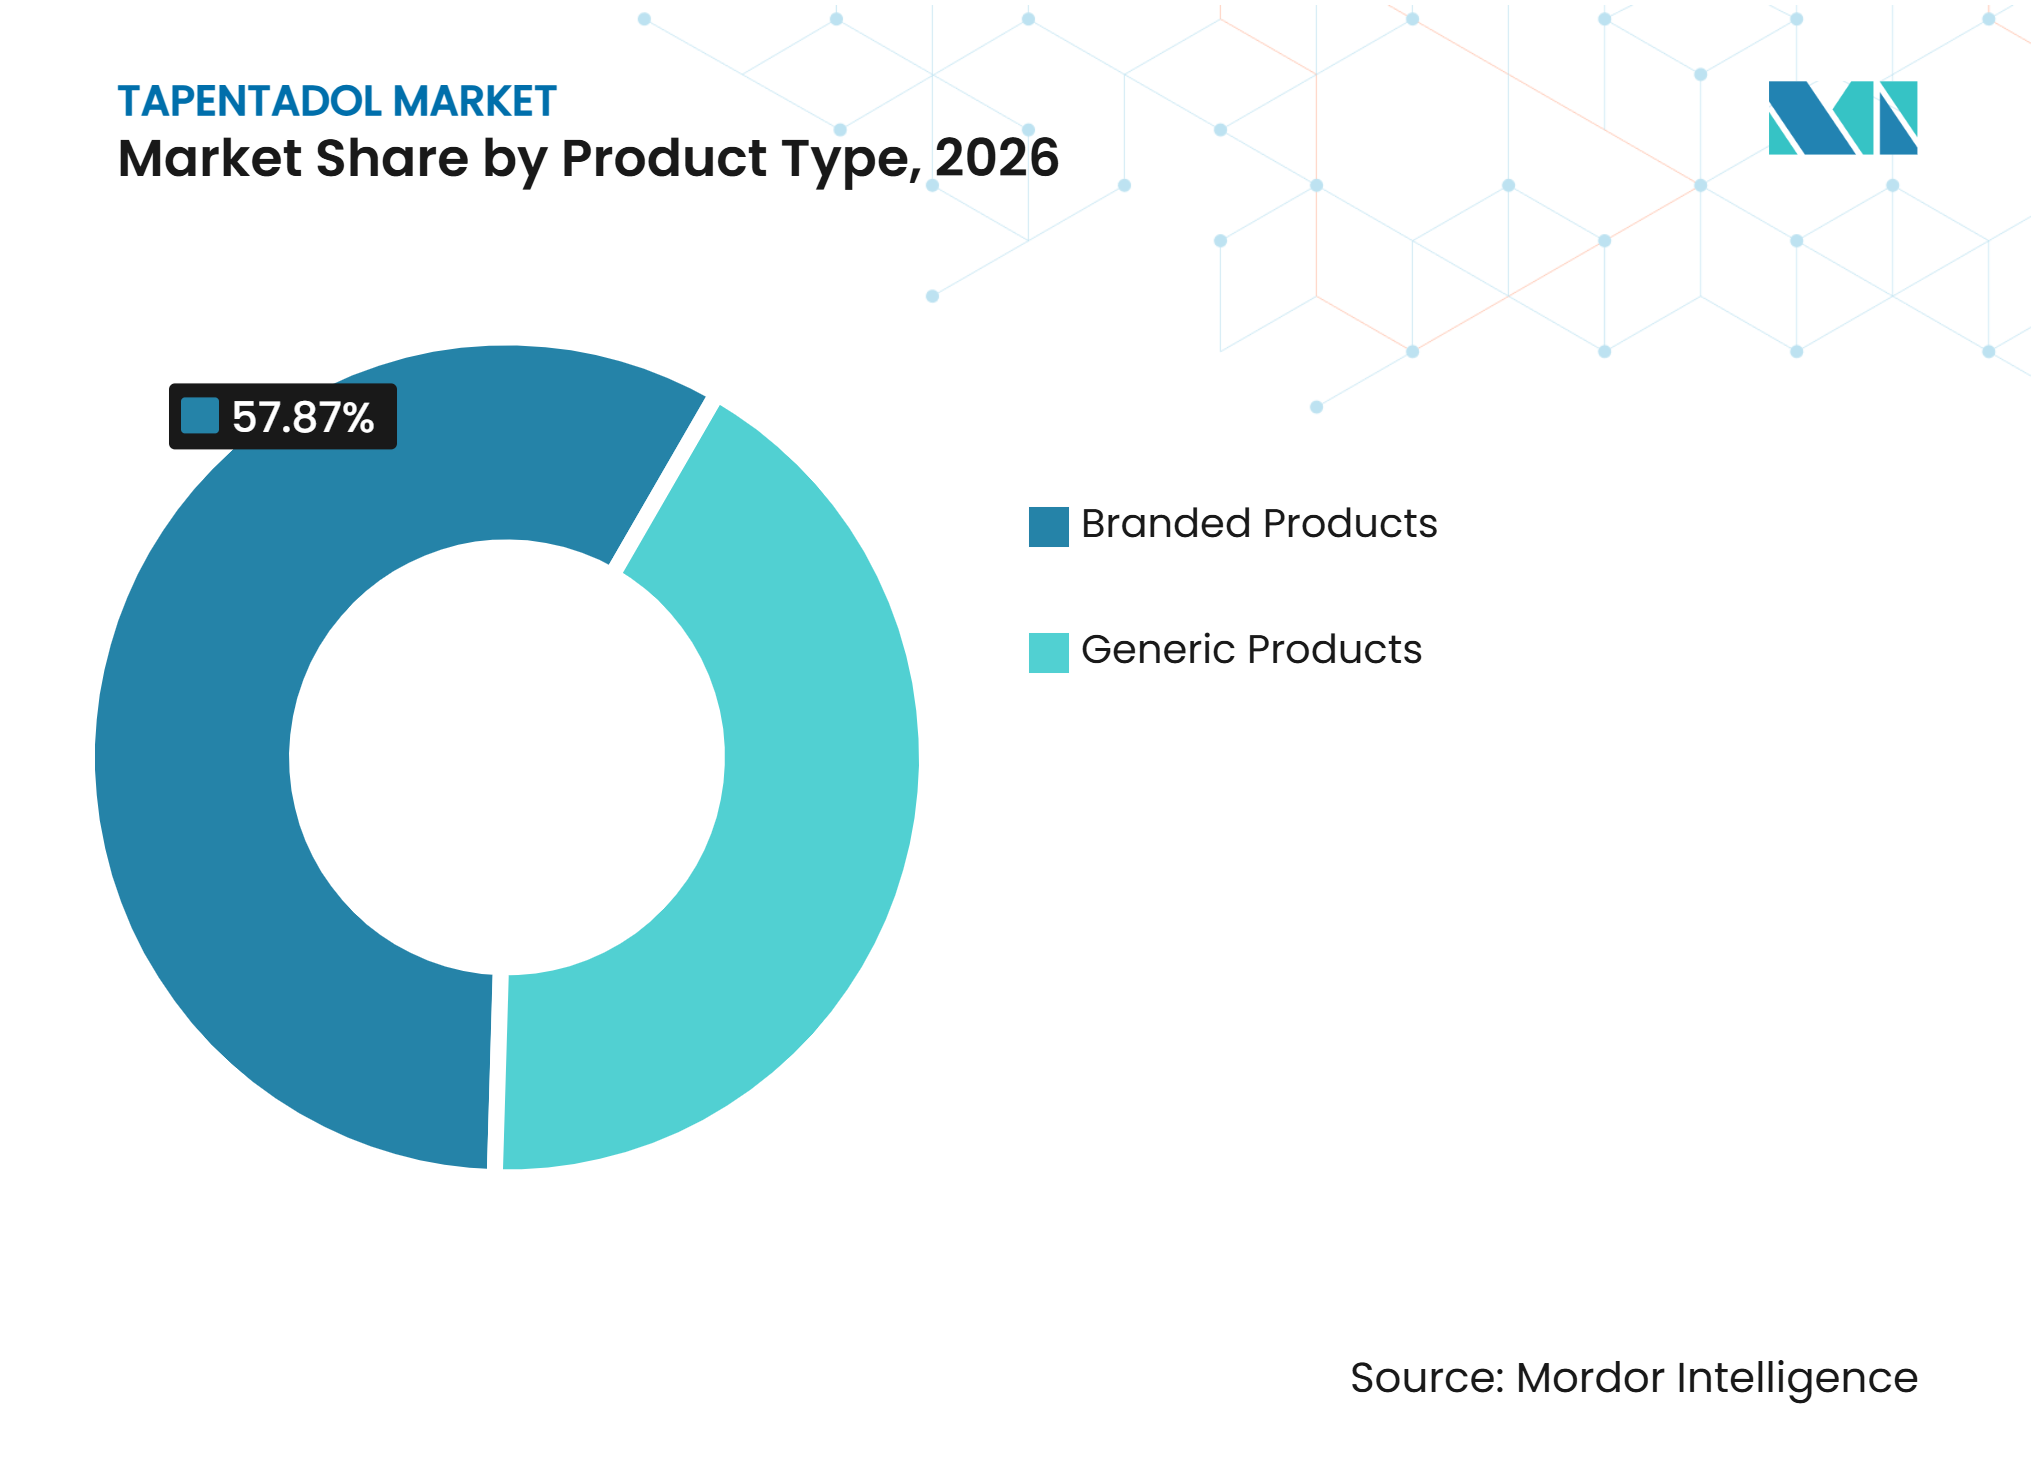
Los Genéricos Ganan Terreno a Medida que los Productos de Marca Enfrentan la Pérdida de ExclusividadLos productos de marca representaron el 57,9% de la participación del mercado de tapentadol en 2026, mientras que se prevé que los productos genéricos crezcan a una CAGR del 6,8% hasta 2032. La tasa genérica más rápida refleja la llegada de competidores autorizados e independientes en mercados con rutas de aprobación claras. Hikma inició la transición en los Estados Unidos con su lanzamiento de genérico autorizado en febrero de 2026 para los comprimidos de liberación inmediata de Nucynta. Le siguió el lanzamiento del genérico autorizado de Nucynta ER en marzo de 2026. Esta secuencia ofrece a los pagadores y farmacias una opción de menor costo, al tiempo que preserva una ruta para que el titular de la marca existente participe en el volumen genérico. La industria de tapentadol está, por lo tanto, transitando desde un modelo predominantemente de marca hacia una estructura de mercado más amplia basada en precios.
Grünenthal GmbH mantiene una posición de marca global a través de Palexia, y Collegium Pharmaceutical, Inc. posee la autorización de comercialización de Nucynta en los Estados Unidos. Los resultados corporativos suministrados de Grünenthal GmbH describieron la pérdida de exclusividad de Palexia como un obstáculo continuo, aunque el enlace original no era una publicación directa de la empresa y se omite de las citas. Es probable que la retención de la marca siga siendo más sólida en los países donde las vías genéricas son menos maduras o la adquisición está estrechamente controlada. Ese patrón incluye partes de la región del Golfo, América del Sur y Asia-Pacífico en el borrador suministrado. La competencia genérica será más inmediata en los países con reglas de sustitución establecidas e incentivos para los pagadores. El segmento de marca sigue siendo, por lo tanto, importante para el valor, mientras que el segmento genérico apoya cada vez más el volumen.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Formulación:
Los Comprimidos de Liberación Prolongada Mantienen un Papel Central en el Tratamiento del Dolor PersistenteLos comprimidos de liberación prolongada representaron el 47,7% del tamaño del mercado de tapentadol en 2026 y se prevé que crezcan a una CAGR del 7,0% hasta 2032. Su posición refleja la necesidad de control del dolor durante las 24 horas en afecciones persistentes. La evidencia clínica reportó que el tapentadol de liberación prolongada redujo la intensidad del dolor frente a placebo en pacientes con neuropatía periférica diabética. La disponibilidad de genéricos de liberación prolongada está añadiendo ahora un factor comercial a esta demanda clínica. El lanzamiento de Hikma en marzo de 2026 fue el primer genérico en los Estados Unidos para Nucynta ER. La combinación del tratamiento del dolor persistente y el acceso a menor costo ayuda a explicar por qué esta formulación lidera tanto en participación como en crecimiento previsto.
Los comprimidos de liberación inmediata siguen siendo el primer punto de entrada para muchos proveedores de genéricos porque abordan el uso agudo y tienen patrones de prescripción establecidos más simples. La preferencia de los CDC por los productos de liberación inmediata al inicio del tratamiento respalda ese papel. La solución oral tiene un papel comercial menor, pero sigue siendo relevante para el dolor agudo pediátrico y los pacientes que tienen dificultad para tragar comprimidos. Palexia retard obtuvo el etiquetado pediátrico suizo para pacientes de 6 años o más en la información del producto de 2025 y 2026. Una retirada del mercado en el Reino Unido en 2025 de un lote de solución oral de Palexia en el borrador suministrado ilustra las exigencias de calidad de las formulaciones líquidas de opioides, pero no se conserva como un hecho citado porque no se proporcionó ninguna fuente primaria permitida. Los requisitos de Buenas Prácticas de Fabricación siguen siendo un factor de calificación fundamental tanto para los productos de marca como para los genéricos. El mercado de tapentadol requiere, por lo tanto, evidencia específica por formulación, controles de fabricación y prácticas de distribución.
Por Aplicación:
El Dolor Agudo Lidera la Demanda Actual Mientras la Neuropatía Periférica Diabética se ExpandeEl tratamiento del dolor agudo representó el 37,9% de la participación del mercado de tapentadol en 2026, mientras que se prevé que la neuropatía periférica diabética crezca a una CAGR del 6,5% hasta 2032. El tapentadol de liberación inmediata se utiliza en el manejo del dolor musculoesquelético agudo, posquirúrgico y de urgencias en el borrador suministrado. La neuropatía periférica diabética se está volviendo más importante porque la diabetes crea una base de pacientes persistente para el tratamiento del dolor neuropático. Un metaanálisis de 2025 de 155 estudios encontró que la neuropatía relacionada con la diabetes afectó al 36% de las personas con diabetes. El mismo análisis reportó una mayor prevalencia en los países en desarrollo, lo que respalda la importancia de Asia-Pacífico y Oriente Medio y África para la demanda futura de pacientes. Una segunda revisión de 2025 estimó la prevalencia de la neuropatía periférica diabética dolorosa en el 33,9% entre los pacientes con neuropatía periférica diabética.
El manejo del dolor crónico sigue siendo un área de aplicación separada y está más expuesta a las restricciones sobre la terapia con opioides a largo plazo. Los CDC aconsejan a los médicos que reevalúen los beneficios y riesgos cuando la terapia con opioides continúa, particularmente cuando no se documenta una mejora funcional. El dolor posquirúrgico sigue siendo un caso de uso estable a medida que la cirugía ambulatoria se expande en el borrador suministrado. El perfil de tolerabilidad del tapentadol en pacientes sin experiencia previa con opioides fue citado en el texto suministrado, pero no se proporcionó ninguna fuente directa calificada para esa afirmación. La suzetrigina de Vertex fue identificada en el borrador como un posible competidor no opioide para la neuropatía periférica diabética, pero el material fuente no incluyó una cita de empresa o ensayo permitida. Este punto competitivo prospectivo queda, por lo tanto, excluido como afirmación factual respaldada externamente. La combinación de aplicaciones continúa reflejando un equilibrio entre el uso en atención aguda y el manejo del dolor neuropático de mayor duración.
Por Canal de Distribución:
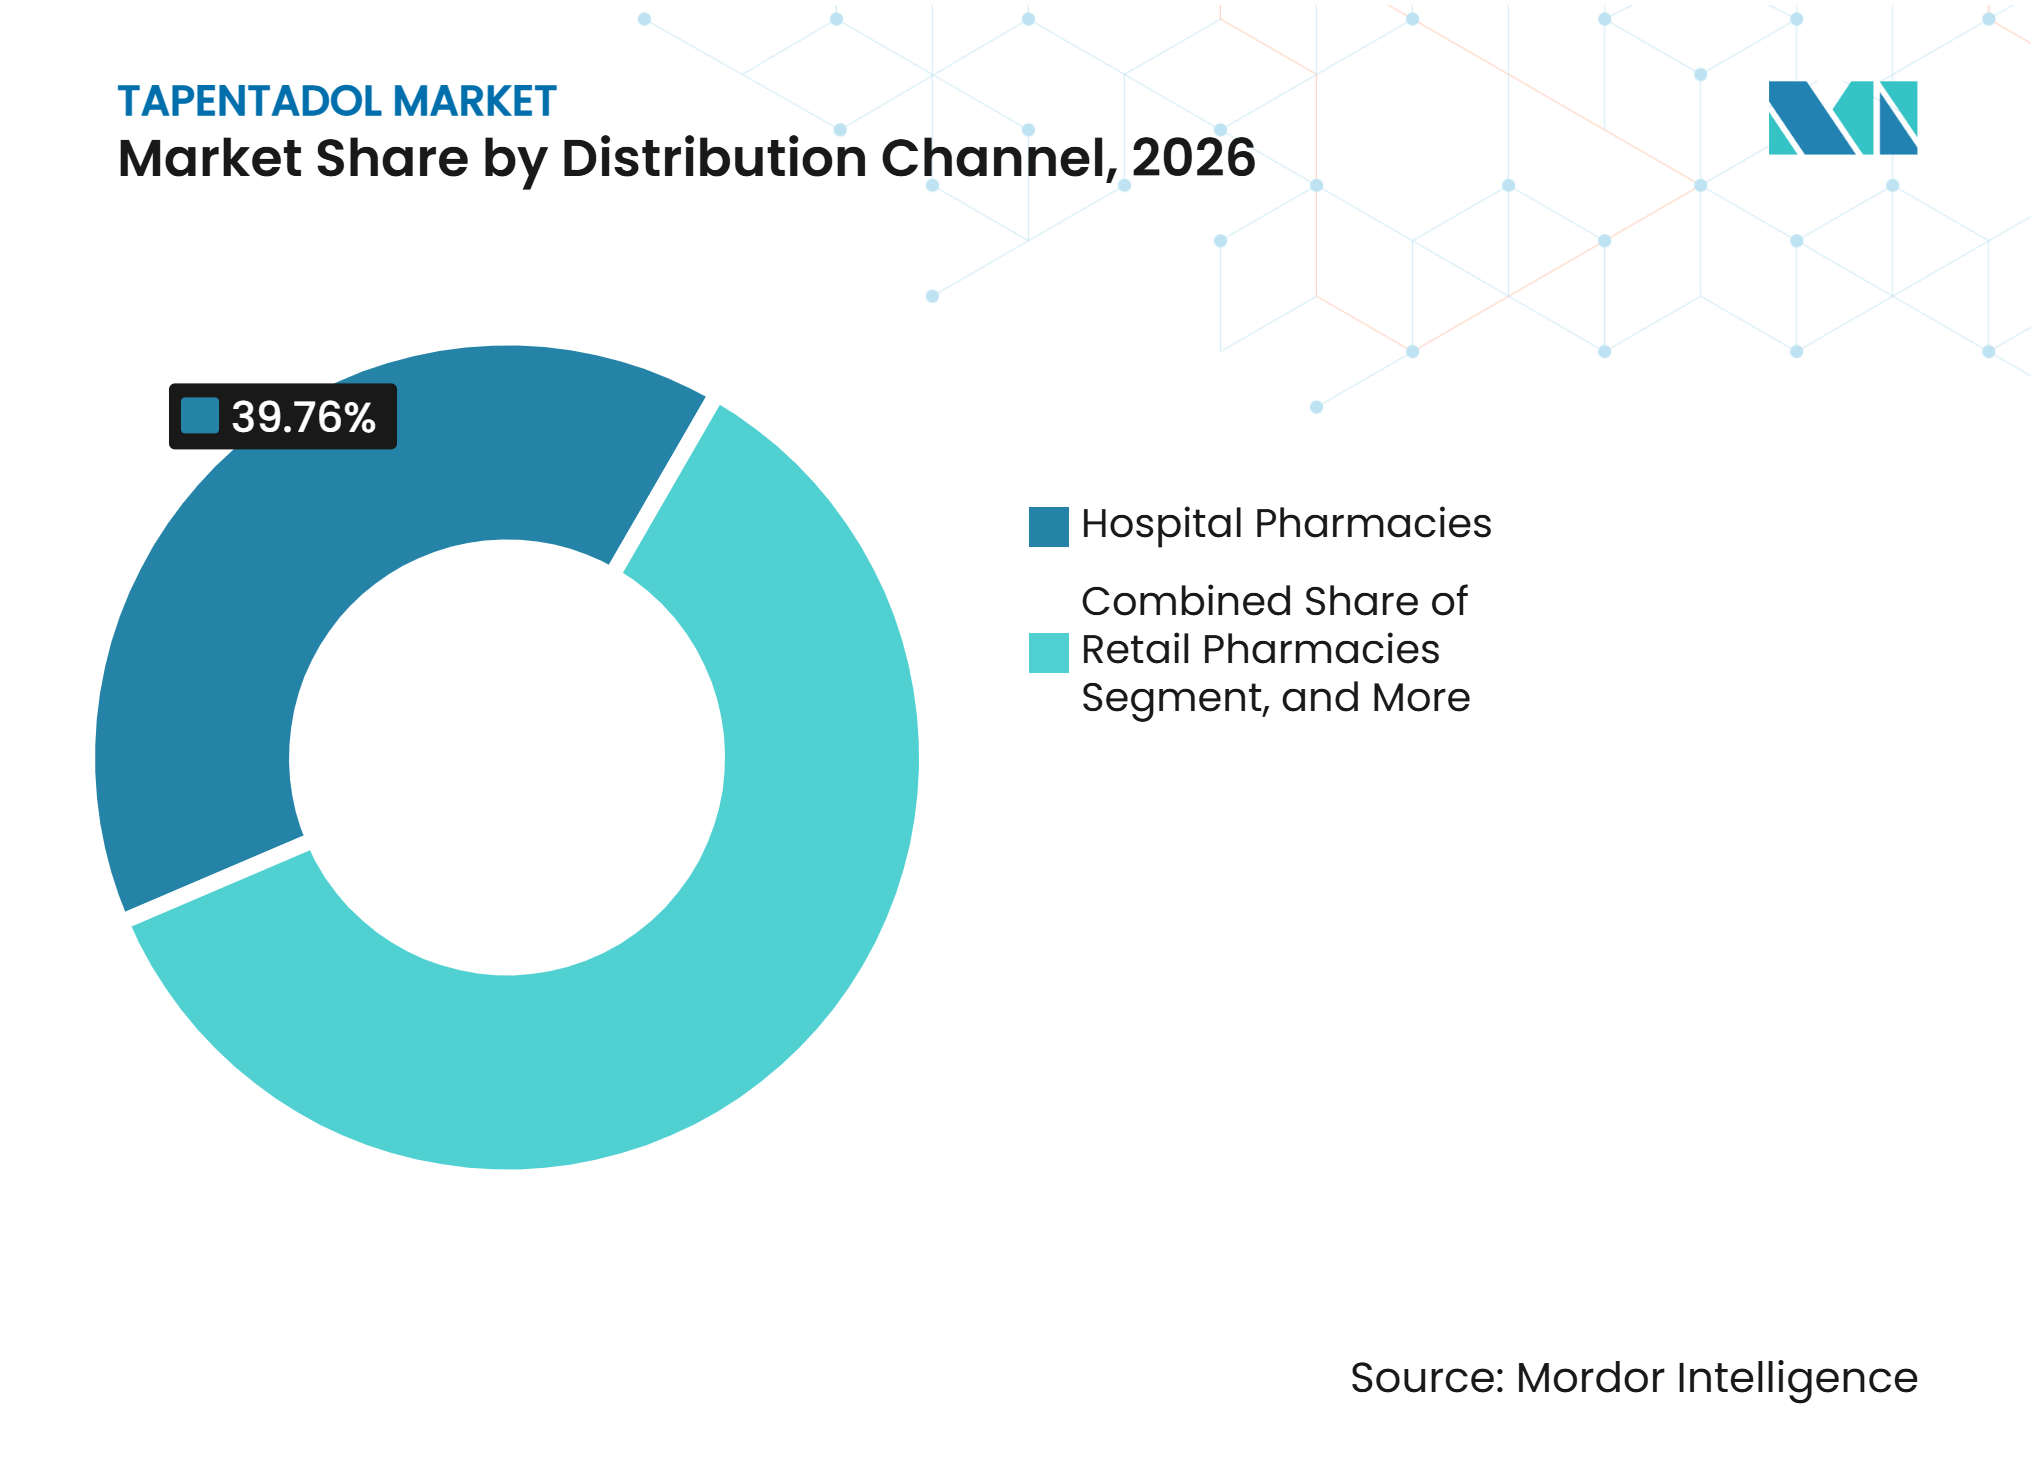
Las Farmacias Hospitalarias Lideran Mientras los Servicios en Línea CrecenLas farmacias hospitalarias representaron el 39,8% de la participación del mercado de tapentadol en 2026, mientras que se prevé que las farmacias en línea crezcan a una CAGR del 8,0% hasta 2032. Los hospitales gestionan el dolor agudo, los servicios de dolor oncológico y la recuperación quirúrgica bajo supervisión clínica directa. Ese entorno se alinea con el mantenimiento de registros y la dispensación controlada requerida para los medicamentos de la Lista II. Los canales en línea están creciendo a medida que los pacientes con dolor crónico establecido utilizan la gestión de recarga y recetas habilitada por telesalud. La DEA emitió reglas de telemedicina en enero de 2025 que mantuvieron el acceso al tratamiento por telesalud al tiempo que conservaron las salvaguardas para las sustancias controladas. Estas reglas configuran el marco dentro del cual los profesionales pueden gestionar las recetas de sustancias controladas de forma remota.
La dispensación de sustancias controladas en línea requiere capacidades regulatorias que limitan la participación de los operadores pequeños. La ley federal exige que las farmacias en línea cumplan con los requisitos de registro y divulgación, incluido un registro válido de la DEA. La licencia del consejo estatal y la supervisión del farmacéutico añaden requisitos operativos adicionales, como se describe en el borrador suministrado. Estas obligaciones favorecen a las cadenas de farmacias establecidas y a los proveedores especializados de pedidos por correo. Las farmacias minoristas siguen siendo importantes para los pacientes que pasan del tratamiento hospitalario a la atención comunitaria. La frontera entre los canales minoristas y en línea puede reducirse a medida que las cadenas de farmacias desarrollen capacidades de telefarmacia. El mercado de tapentadol dependerá, por lo tanto, tanto de la capacidad de dispensación física como de los sistemas de gestión de recetas digitales conformes.

Por Usuario Final:
Los Hospitales Siguen Siendo el Principal Entorno de Atención Mientras las Clínicas se ExpandenLos hospitales representaron el 49,8% de la participación del mercado de tapentadol en 2026, mientras que se prevé que las clínicas y los entornos de atención ambulatoria crezcan a una CAGR del 7,9% hasta 2032. El uso hospitalario está vinculado al dolor agudo, la atención posquirúrgica y los procesos de dispensación controlada requeridos para los medicamentos de la Lista II. Las instituciones más grandes pueden gestionar la documentación de prescripción y la seguridad de los medicamentos de manera más consistente que los entornos más pequeños. Las clínicas están ganando relevancia a medida que los médicos especialistas monitorean el dolor persistente en entornos ambulatorios. Este modelo es particularmente relevante para la neuropatía periférica diabética y el dolor lumbar crónico. El mercado de tapentadol se beneficia cuando los pacientes que están estables en el tratamiento pueden recibir revisiones especializadas regulares sin hospitalización.
Una revisión de 2025 de los servicios ambulatorios de dolor enfatizó la evaluación, la educación, la autogestión y la farmacoterapia como componentes vinculados de la atención. Este enfoque respalda el traslado de los pacientes con dolor crónico adecuados a la atención ambulatoria. La atención domiciliaria tiene una participación menor, pero sigue siendo relevante para los pacientes con regímenes estables de liberación prolongada. La entrega a través de farmacias especializadas puede ayudar a apoyar la continuidad para esos pacientes, como se señala en el borrador suministrado. La telefarmacia también puede mejorar el acceso en áreas rurales donde la atención especializada es limitada. Las reglas de telemedicina de la DEA proporcionan un marco federal, pero los proveedores deben continuar cumpliendo con los requisitos aplicables de sustancias controladas. El crecimiento del usuario final está, por lo tanto, vinculado a la capacidad de los proveedores ambulatorios para mantener un monitoreo y seguimiento conformes.
Análisis Geográfico
América del Norte: La Entrada de Genéricos Cambia un Entorno de Prescripción Maduro
América del Norte representó el 42,9% de la participación del mercado de tapentadol en 2026. Los Estados Unidos siguen siendo centrales para la demanda regional a través de la prescripción de Nucynta y su sistema de distribución de la Lista II establecido. Hikma introdujo productos genéricos autorizados de Nucynta de liberación inmediata y liberación prolongada en febrero y marzo de 2026. Estos lanzamientos amplían el conjunto competitivo y aumentan el papel del precio en las decisiones de los pagadores. La actualización del etiquetado de la FDA de diciembre de 2025 añade lenguaje de seguridad sobre los riesgos de los opioides a largo plazo, la leucoencefalopatía tóxica, la disfunción esofágica y las interacciones con gabapentinoides. Las directrices de prescripción de los CDC y el etiquetado de la FDA influyen en el uso en atención primaria, mientras que los entornos especializados siguen siendo importantes para los pacientes seleccionados. El mercado de tapentadol en la región está, por lo tanto, configurado por la sustitución genérica, la documentación rigurosa y las redes establecidas de hospitales y farmacias especializadas. Canadá sigue prácticas cautelosas de gestión de opioides en el borrador suministrado, aunque no se proporcionó ninguna fuente nacional calificada para una afirmación adicional específica del país.
Asia-Pacífico: La Demanda de Pacientes Crece Junto con las Diferencias Regulatorias y de Acceso
Se prevé que Asia-Pacífico crezca a una CAGR del 5,7% hasta 2032, la tasa regional más alta en el mercado de tapentadol. Japón y Australia tienen sistemas de prescripción especializada establecidos para el dolor oncológico y musculoesquelético. La Administración de Bienes Terapéuticos de Australia registró los comprimidos de liberación inmediata de tapentadol hidrocloruro 50 mg de Lupin en septiembre de 2026. El registro amplía la competencia genérica dentro de un entorno de medicamentos controlados. China tiene una población sustancial con dolor crónico, y un estudio de 2025 reportó una prevalencia de dolor del 56,5% entre los adultos chinos de 60 años o más. El estudio también identificó una asociación positiva entre la multimorbilidad y el dolor. Grünenthal GmbH y DKSH anunciaron una asociación en septiembre de 2026 para llevar medicamentos para el dolor a ocho mercados adicionales de Asia-Pacífico, con un enfoque en los canales de atención especializada. La región combina una mayor necesidad de pacientes con requisitos específicos por país en materia de sustancias controladas, reembolso y precios.
Europa, América del Sur y Oriente Medio y África: El Acceso al Mercado Varía según la Regulación y la Infraestructura
Europa tiene una base de tapentadol establecida, respaldada por las vías de reembolso nacionales y la amplia presencia de Palexia de Grünenthal GmbH en el borrador suministrado. El Reino Unido recibió su primer lanzamiento genérico de liberación inmediata en agosto de 2025, añadiendo opciones de comprimidos de 50 mg, 75 mg y 100 mg. La evaluación periódica de seguridad de la Agencia Europea de Medicamentos de 2025 requirió actualizaciones de la información del producto en los productos de la Unión Europea autorizados a nivel nacional. Estos factores de cumplimiento requieren que los titulares de autorizaciones de comercialización coordinen las presentaciones nacionales, incluso cuando la revisión de seguridad no indica un nuevo riesgo escalado. América del Sur tiene potencial de crecimiento en mercados comerciales más grandes como Brasil y Argentina, pero el borrador suministrado identifica la distribución desigual de sustancias controladas y la infraestructura sanitaria como limitaciones continuas. Los mercados del Consejo de Cooperación del Golfo dependen en gran medida de la adquisición gubernamental hospitalaria y los comités de formularios. El acceso en África Occidental se ve afectado por preocupaciones sobre exportaciones no autorizadas descritas en el texto suministrado, aunque no se proporcionó ninguna fuente primaria permitida para retener esos detalles como afirmaciones citadas. En estas geografías mixtas, la capacidad de adquisición y regulación local determina si la disponibilidad del producto se traduce en uso.
Panorama Competitivo
Concentración del Mercado
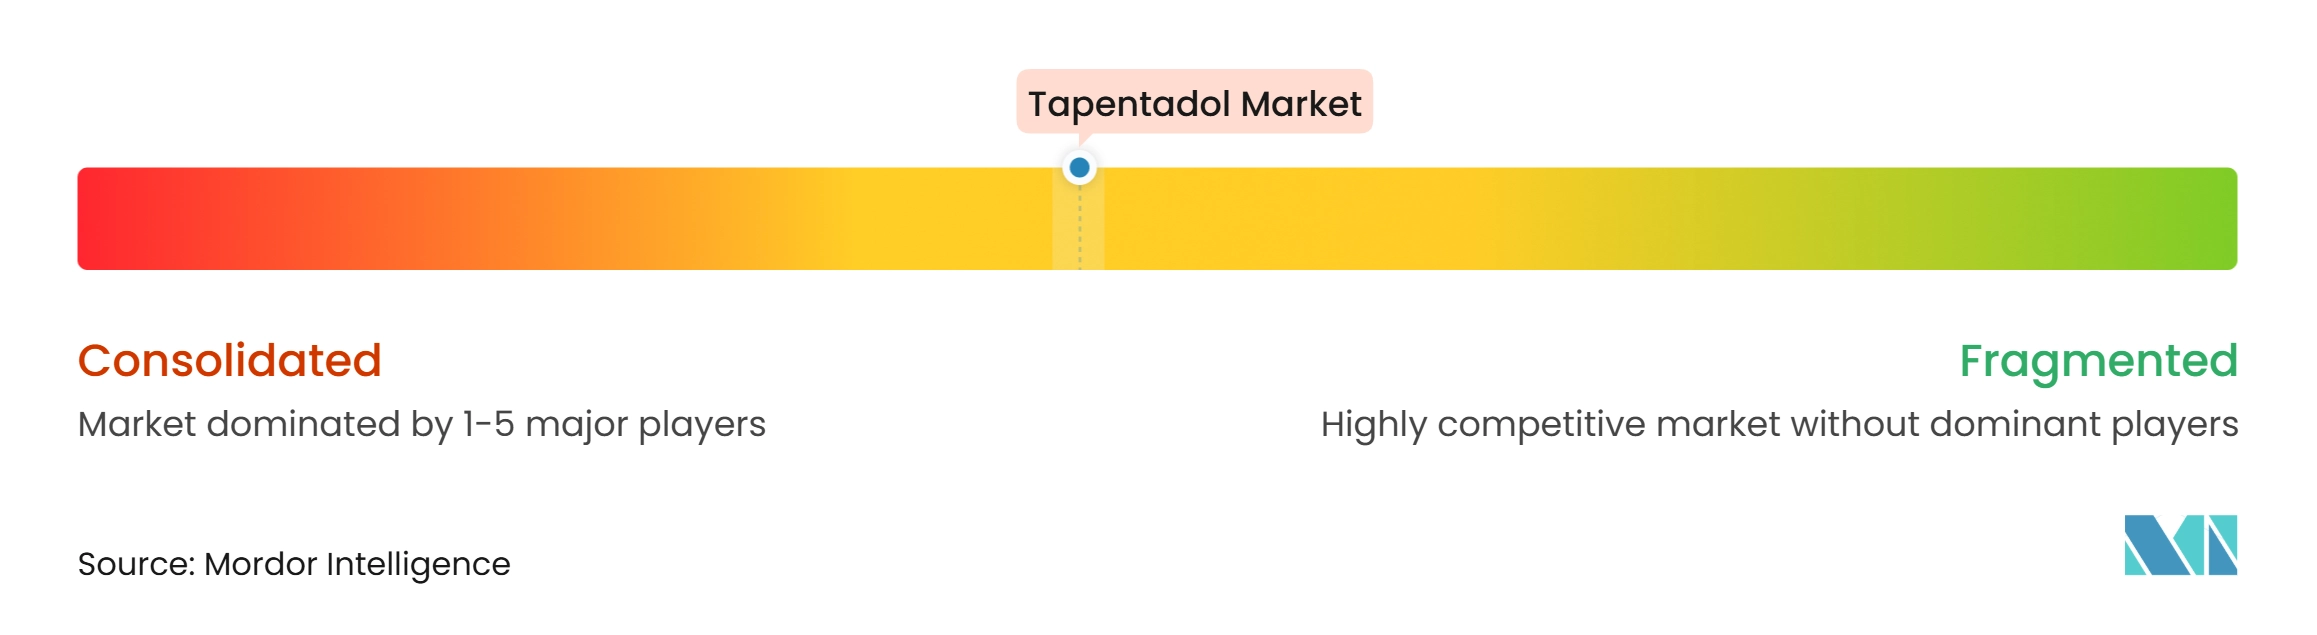
El mercado de tapentadol combina una amplia presencia de marca con un grupo creciente de proveedores de genéricos. Grünenthal GmbH mantiene la franquicia internacional de Palexia y ha comercializado su cartera de dolor a través de filiales y socios en el borrador suministrado. Su colaboración de septiembre de 2026 con DKSH amplía el acceso a ocho mercados de Asia-Pacífico. Collegium Pharmaceutical, Inc. posee la autorización de comercialización de Nucynta en los Estados Unidos, mientras que Hikma Pharmaceuticals ha introducido alternativas genéricas autorizadas. El lanzamiento de liberación inmediata de Hikma en febrero de 2026 y el lanzamiento de liberación prolongada en marzo de 2026 establecieron los primeros productos genéricos para estas formulaciones en los Estados Unidos. Este modelo permite que la franquicia del producto mantenga un papel en el volumen genérico mientras los precios de marca enfrentan presión.
Los fabricantes de genéricos independientes pueden crear una competencia de precios más profunda después de la entrada inicial del genérico autorizado. El borrador suministrado identifica a Sun Pharmaceutical Industries, Aurobindo Pharma, Lupin, Zydus Lifesciences, Teva Pharmaceutical Industries, Epic Pharma, MSN, Novadoz y Humanwell como participantes relevantes o posibles participantes. El estado individual del producto debe evaluarse por país y formulación porque las aprobaciones son territoriales. El registro australiano de liberación inmediata de Lupin es un ejemplo confirmado de esta expansión a nivel de país. El lanzamiento en el Reino Unido de Consilient Health en 2025 es otro ejemplo confirmado. Las empresas que pueden respaldar la calidad, la distribución controlada y las presentaciones regulatorias tienen una ventaja a medida que aumenta la competencia. Los marcos de seguridad de la FDA y la Agencia Europea de Medicamentos también otorgan una prima a las capacidades establecidas de farmacovigilancia.
La diferenciación del producto sigue siendo más sólida en el tratamiento de liberación prolongada, el etiquetado pediátrico y la atención ambulatoria especializada. La información suiza de Palexia retard incluye el uso en niños de 6 años o más y adolescentes con dolor prolongado grave no controlado por analgésicos no opioides. Este tipo de etiquetado respaldado por evidencia puede ser más difícil de igualar rápidamente para los proveedores de genéricos. La base de evidencia clínica para la neuropatía periférica diabética también respalda la franquicia de liberación prolongada en la práctica especializada. Al mismo tiempo, las preocupaciones sobre la seguridad de los opioides pueden favorecer las alternativas no opioides cuando sea apropiado. El borrador suministrado nombra a un candidato en desarrollo no opioide como una posible amenaza futura, pero no proporciona una fuente calificada de empresa o ensayo y, por lo tanto, se excluye de la comparación factual. Las posiciones competitivas dependerán del precio, la evidencia de formulación, la capacidad regulatoria y la capacidad de trabajar con los requisitos de pagadores y sustancias controladas.
Líderes de la Industria de Tapentadol
-
Collegium Pharmaceutical, Inc.
-
Grünenthal GmbH
-
Hikma Pharmaceuticals PLC
-
Teva Pharmaceutical Industries Ltd.
-
Sun Pharmaceutical Industries Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tapentadol Empresas cubiertas en este informe
- Amneal Pharmaceuticals
- Apotex
- Aristo Pharmaceuticals Pvt. Ltd.
- Aurobindo Pharma
- Centurion Laboratories Private Limited
- Collegium Pharmaceutical, Inc.
- Dr. Reddy’s Laboratories
- Eris Lifesciences Limited
- Grünenthal GmbH
- Hetero Drugs Limited
- Hikma Pharmaceuticals
- Intas Pharmaceutical
- Ipca Laboratories Limited
- Johnson & Johnson
- Lupin
- Macleods Pharmaceuticals Ltd.
- Sandoz Group
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- Virupaksha Organics Pvt. Ltd.
- Zydus Lifesciences Limited
Desarrollos recientes de la industria en Mercado de Tapentadol
- Septiembre de 2026: Grünenthal GmbH anunció una asociación comercial con DKSH para distribuir Palexia (tapentadol) junto con otros tres medicamentos para el dolor de Grünenthal GmbH en ocho nuevos mercados de Asia-Pacífico. El acuerdo extiende la infraestructura comercial de Grünenthal GmbH más allá de su red de filiales directas, apuntando explícitamente a los entornos de atención especializada en dolor en mercados donde los marcos regulatorios limitan el acceso amplio a los opioides. Esto representa la mayor expansión comercial de la empresa en Asia-Pacífico para Palexia en la fase posterior a la entrada de genéricos de su ciclo de vida.
- Marzo de 2026: Pharmaceuticals USA lanzó el genérico autorizado de Nucynta ER, tapentadol de liberación prolongada, en los Estados Unidos el 11 de marzo de 2026. La empresa confirmó que fue el primer genérico para esta formulación en el mercado de los Estados Unidos.
- Febrero de 2026: Hikma Pharmaceuticals USA lanzó el genérico autorizado de Nucynta, tapentadol de liberación inmediata, en los Estados Unidos el 25 de febrero de 2026.
Alcance del Informe del Mercado Global de Tapentadol
Según el alcance del informe, el tapentadol es un analgésico opioide de prescripción utilizado para tratar el dolor agudo o crónico de moderado a intenso. Puede causar dependencia, depresión respiratoria y otros efectos secundarios graves, por lo que debe usarse únicamente según lo prescrito.
El mercado de tapentadol está segmentado por tipo de producto, formulación, aplicación, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en productos de marca y productos genéricos. Por formulación, el mercado está segmentado en comprimidos de liberación inmediata, comprimidos de liberación prolongada y solución oral. Por aplicación, el mercado está segmentado en tratamiento del dolor agudo, tratamiento del dolor crónico, neuropatía periférica diabética y dolor posquirúrgico. Por usuario final, el mercado está segmentado en hospitales, clínicas y atención ambulatoria, atención domiciliaria y otros usuarios finales. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas y farmacias en línea.
Resumen de la segmentación
| Productos de Marca |
| Productos Genéricos |
| Comprimidos de Liberación Inmediata |
| Comprimidos de Liberación Prolongada |
| Solución Oral |
| Tratamiento del Dolor Agudo |
| Tratamiento del Dolor Crónico |
| Neuropatía Periférica Diabética |
| Dolor Posquirúrgico |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Hospitales |
| Clínicas y Atención Ambulatoria |
| Atención Domiciliaria |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Productos de Marca | |
| Productos Genéricos | ||
| Por Formulación | Comprimidos de Liberación Inmediata | |
| Comprimidos de Liberación Prolongada | ||
| Solución Oral | ||
| Por Aplicación | Tratamiento del Dolor Agudo | |
| Tratamiento del Dolor Crónico | ||
| Neuropatía Periférica Diabética | ||
| Dolor Posquirúrgico | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Por Usuario Final | Hospitales | |
| Clínicas y Atención Ambulatoria | ||
| Atención Domiciliaria | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Consejo de Cooperación del Golfo | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de tapentadol hasta 2032?
El pronóstico suministrado proyecta una CAGR del 4,5% hasta 2032. El envejecimiento de la población, el dolor crónico, la neuropatía periférica diabética, la disponibilidad de genéricos y la atención ambulatoria del dolor respaldan la demanda.
¿Qué tipo de producto de tapentadol está creciendo más rápido?
Se prevé que los productos genéricos crezcan a una CAGR del 6,8% hasta 2032, tras las entradas de genéricos autorizados y otros productos genéricos.
¿Por qué son importantes los comprimidos de liberación prolongada en el tratamiento con tapentadol?
Los comprimidos de liberación prolongada representaron el 47,7% de la participación en 2026 y se prevé que crezcan a una CAGR del 7,0% hasta 2032. Se utilizan para el dolor persistente, incluida la neuropatía periférica diabética.
¿Qué aplicación se está expandiendo más rápido para el tapentadol?
Se prevé que la neuropatía periférica diabética crezca a una CAGR del 6,5% hasta 2032. Un metaanálisis de 2025 encontró neuropatía relacionada con la diabetes en el 36% de las personas con diabetes.
¿Qué región tiene las mejores perspectivas de crecimiento para el tapentadol?
Se prevé que Asia-Pacífico crezca a una CAGR del 5,7% hasta 2032, respaldada por las necesidades de dolor crónico, el envejecimiento de la población y la expansión de productos específicos por país.
¿Cómo afectan las regulaciones sobre opioides al acceso al tapentadol?
Las directrices de los CDC, el etiquetado de la FDA, los controles de los pagadores y las reglas de dispensación de sustancias controladas pueden limitar el inicio y añadir requisitos de monitoreo, mientras que la atención especializada mantiene el acceso para los pacientes seleccionados.