
Taille et part du marché du tapentadol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.43 Milliards de dollars |
| Taille du Marché (2032) | 1.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
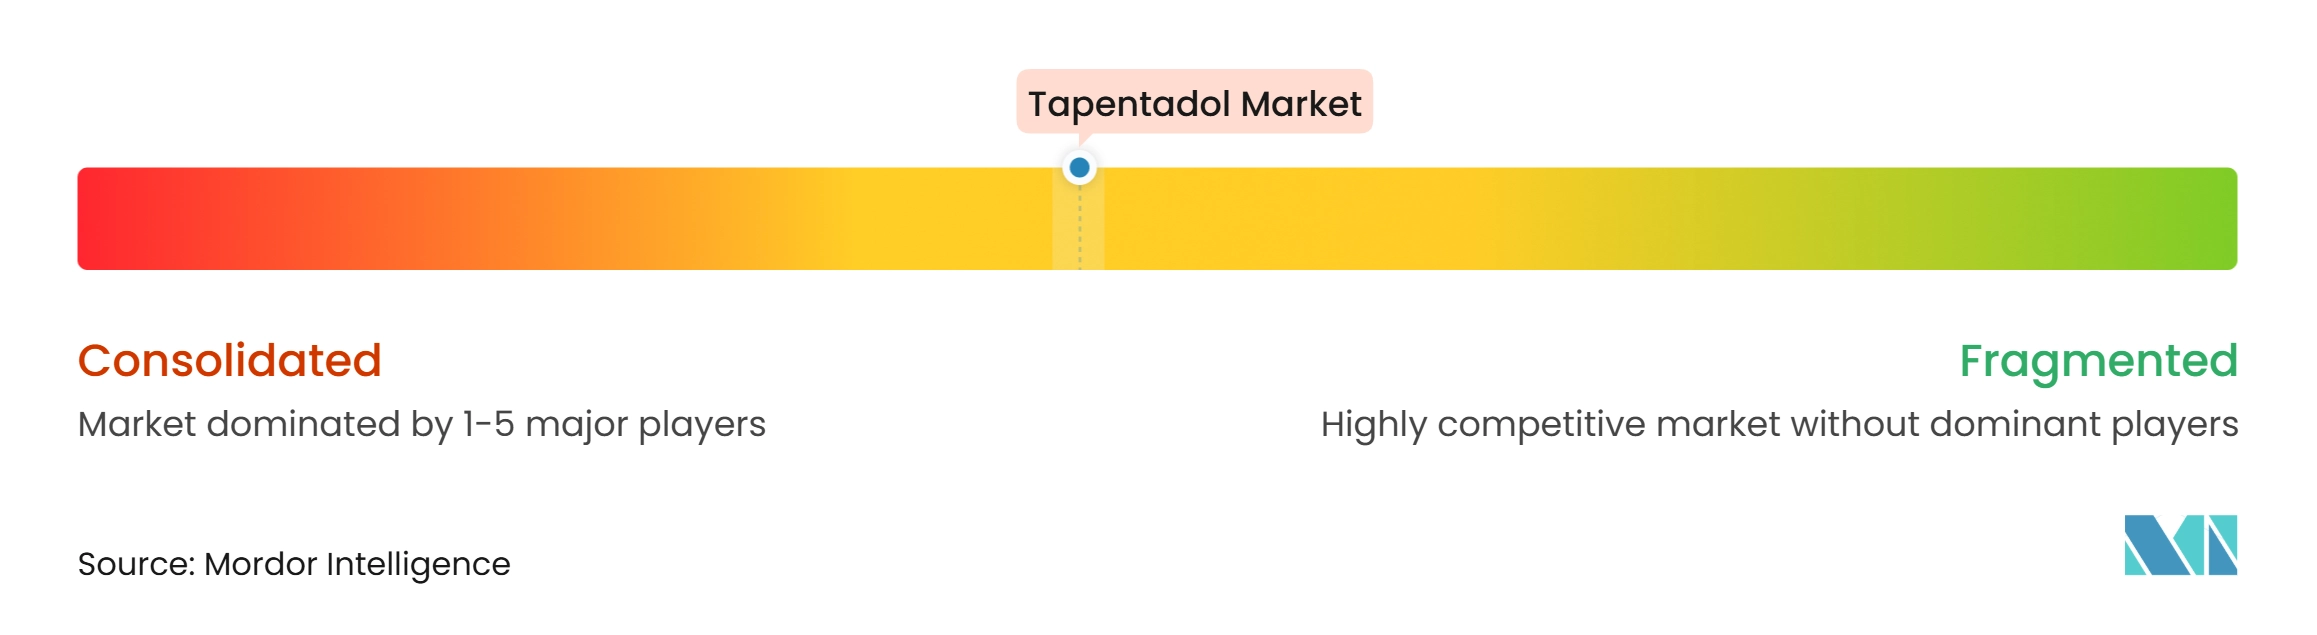
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du tapentadol par Mordor Intelligence
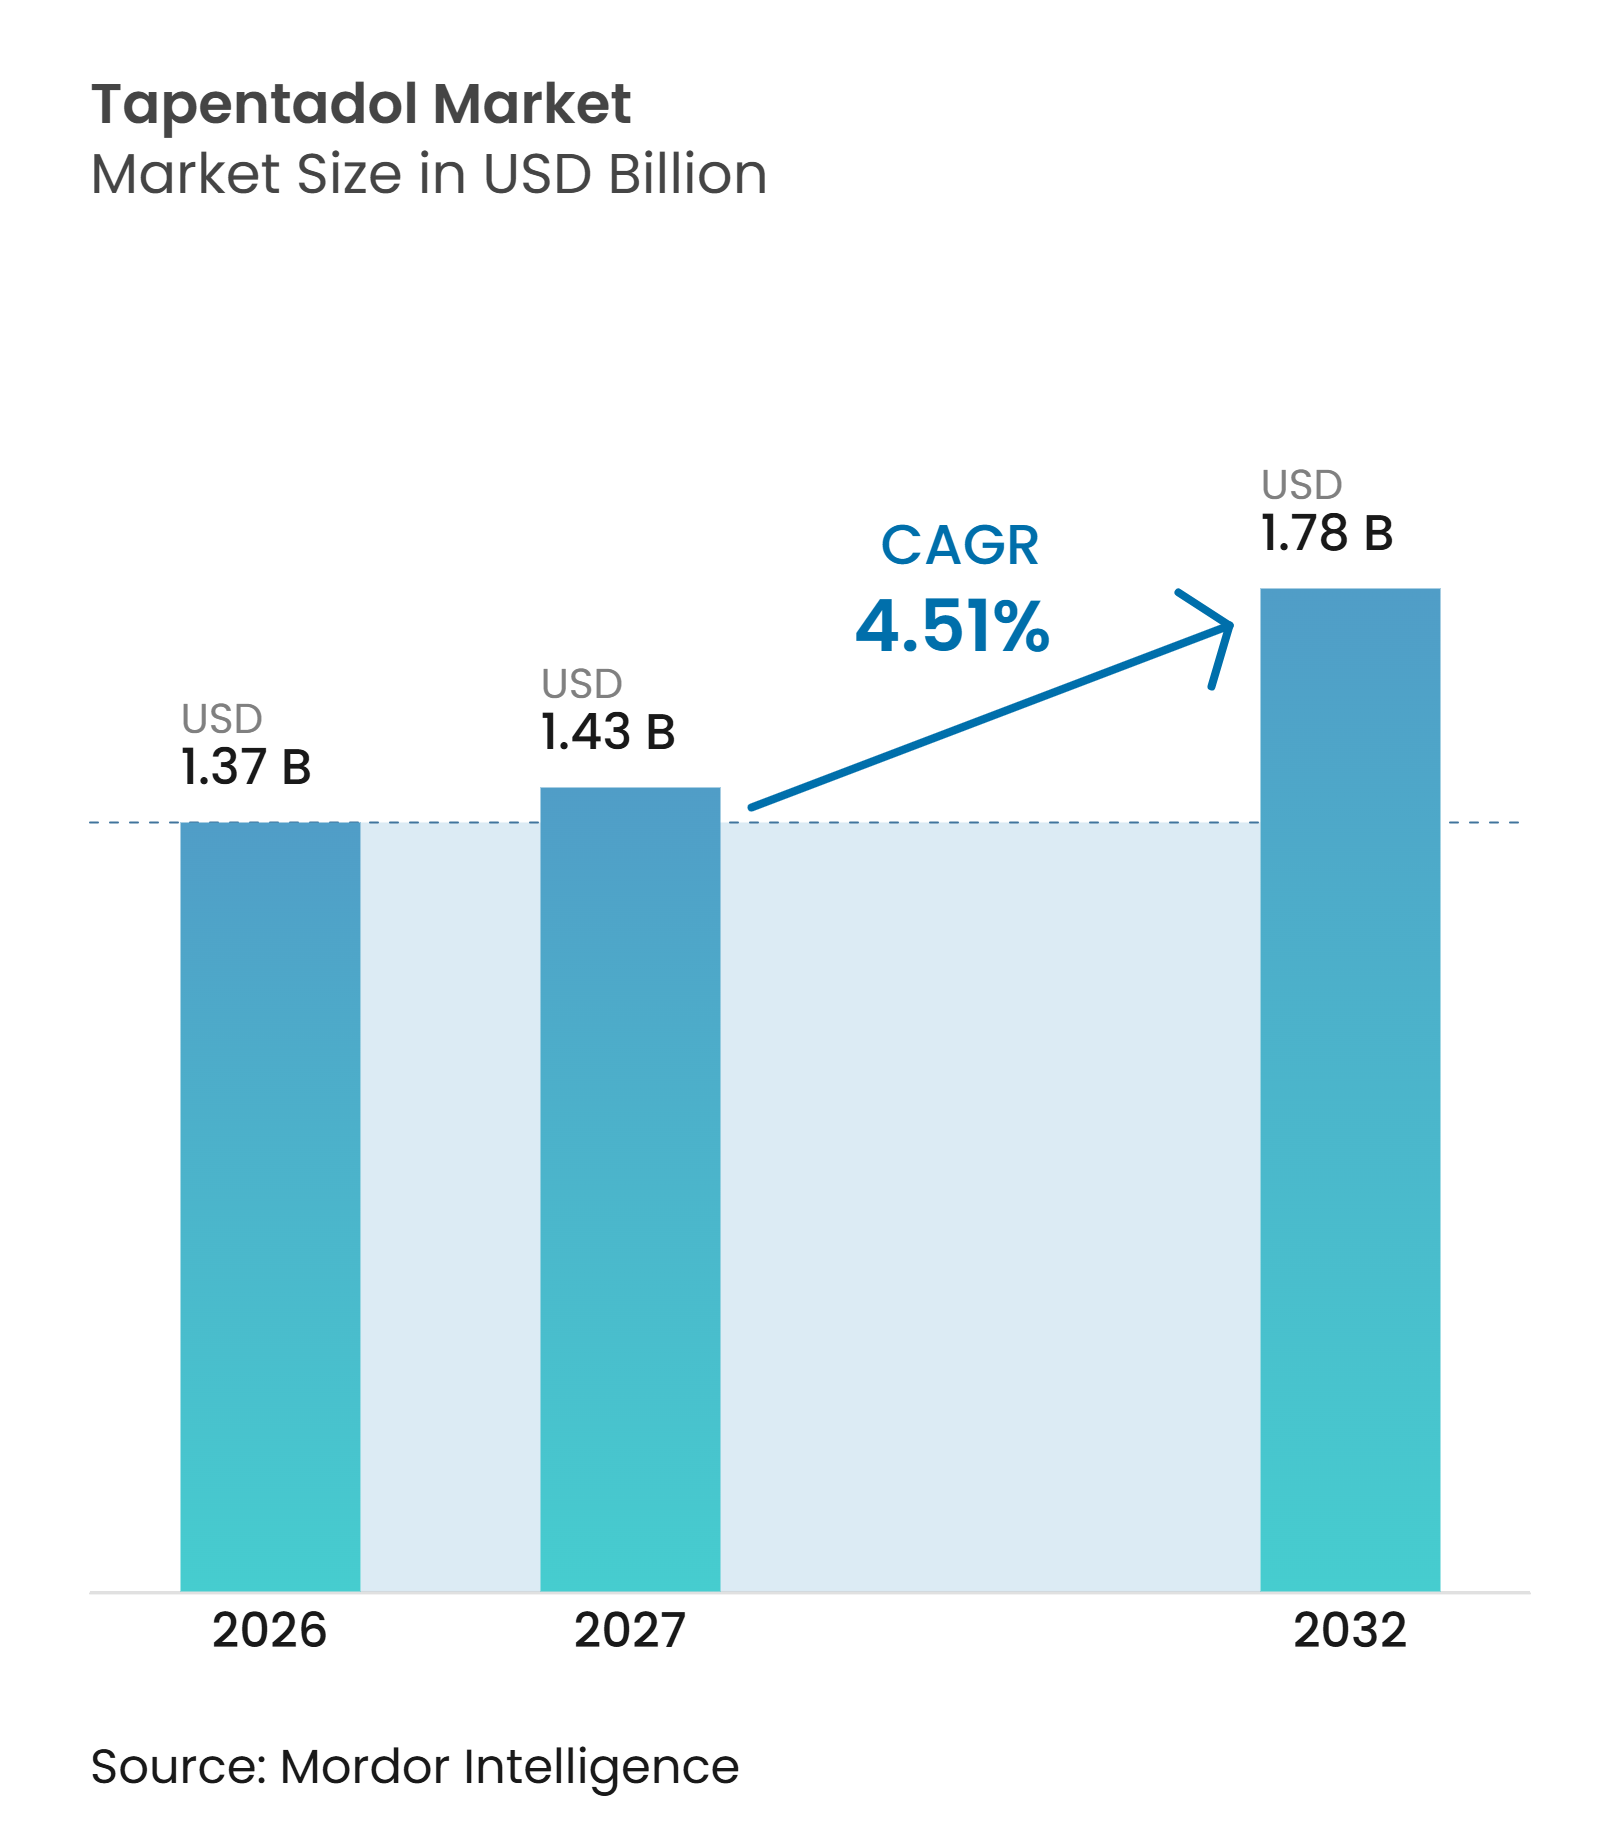
La taille du marché du tapentadol devrait progresser de 1,37 milliard USD en 2026 et 1,43 milliard USD en 2027 à 1,78 milliard USD d'ici 2032, enregistrant un CAGR de 4,51 % entre 2027 et 2032.
Le marché du tapentadol est soutenu par la double action du médicament en tant qu'agoniste des récepteurs mu-opioïdes et inhibiteur de la recapture de la noradrénaline, ce qui offre aux cliniciens une option pour les patients présentant des composantes de douleur nociceptive et neuropathique. Cette position clinique reste pertinente alors que les autorités réglementaires appliquent des contrôles plus stricts sur la prescription d'opioïdes. La disponibilité des génériques modifie l'équilibre commercial, notamment après les lancements de génériques autorisés aux États-Unis. Les services spécialisés de la douleur et les soins ambulatoires deviennent des points d'accès de plus en plus importants pour les patients bénéficiant d'un traitement à long terme. Le marché du tapentadol est également confronté à des limites liées aux exigences de sécurité des opioïdes, aux restrictions des payeurs et à l'incertitude réglementaire concernant la chaîne d'approvisionnement en Inde.
Points clés du rapport
- Par type de produit, les produits de marque détenaient 57,9 % de la part du marché du tapentadol en 2026, tandis que les produits génériques devraient croître à un CAGR de 6,8 % jusqu'en 2032.
- Par formulation, les comprimés à libération prolongée représentaient 47,7 % de la taille du marché du tapentadol en 2026 et devraient se développer à un CAGR de 7,0 % jusqu'en 2032.
- Par application, la prise en charge de la douleur aiguë détenait 37,9 % de la part du marché du tapentadol en 2026, tandis que la neuropathie périphérique diabétique devrait croître à un CAGR de 6,5 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières détenaient une part de 39,8 % en 2026, tandis que les pharmacies en ligne devraient croître à un CAGR de 8,0 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient une part de 49,8 % en 2026, tandis que les cliniques et les structures de soins ambulatoires devraient croître à un CAGR de 7,9 % jusqu'en 2032.
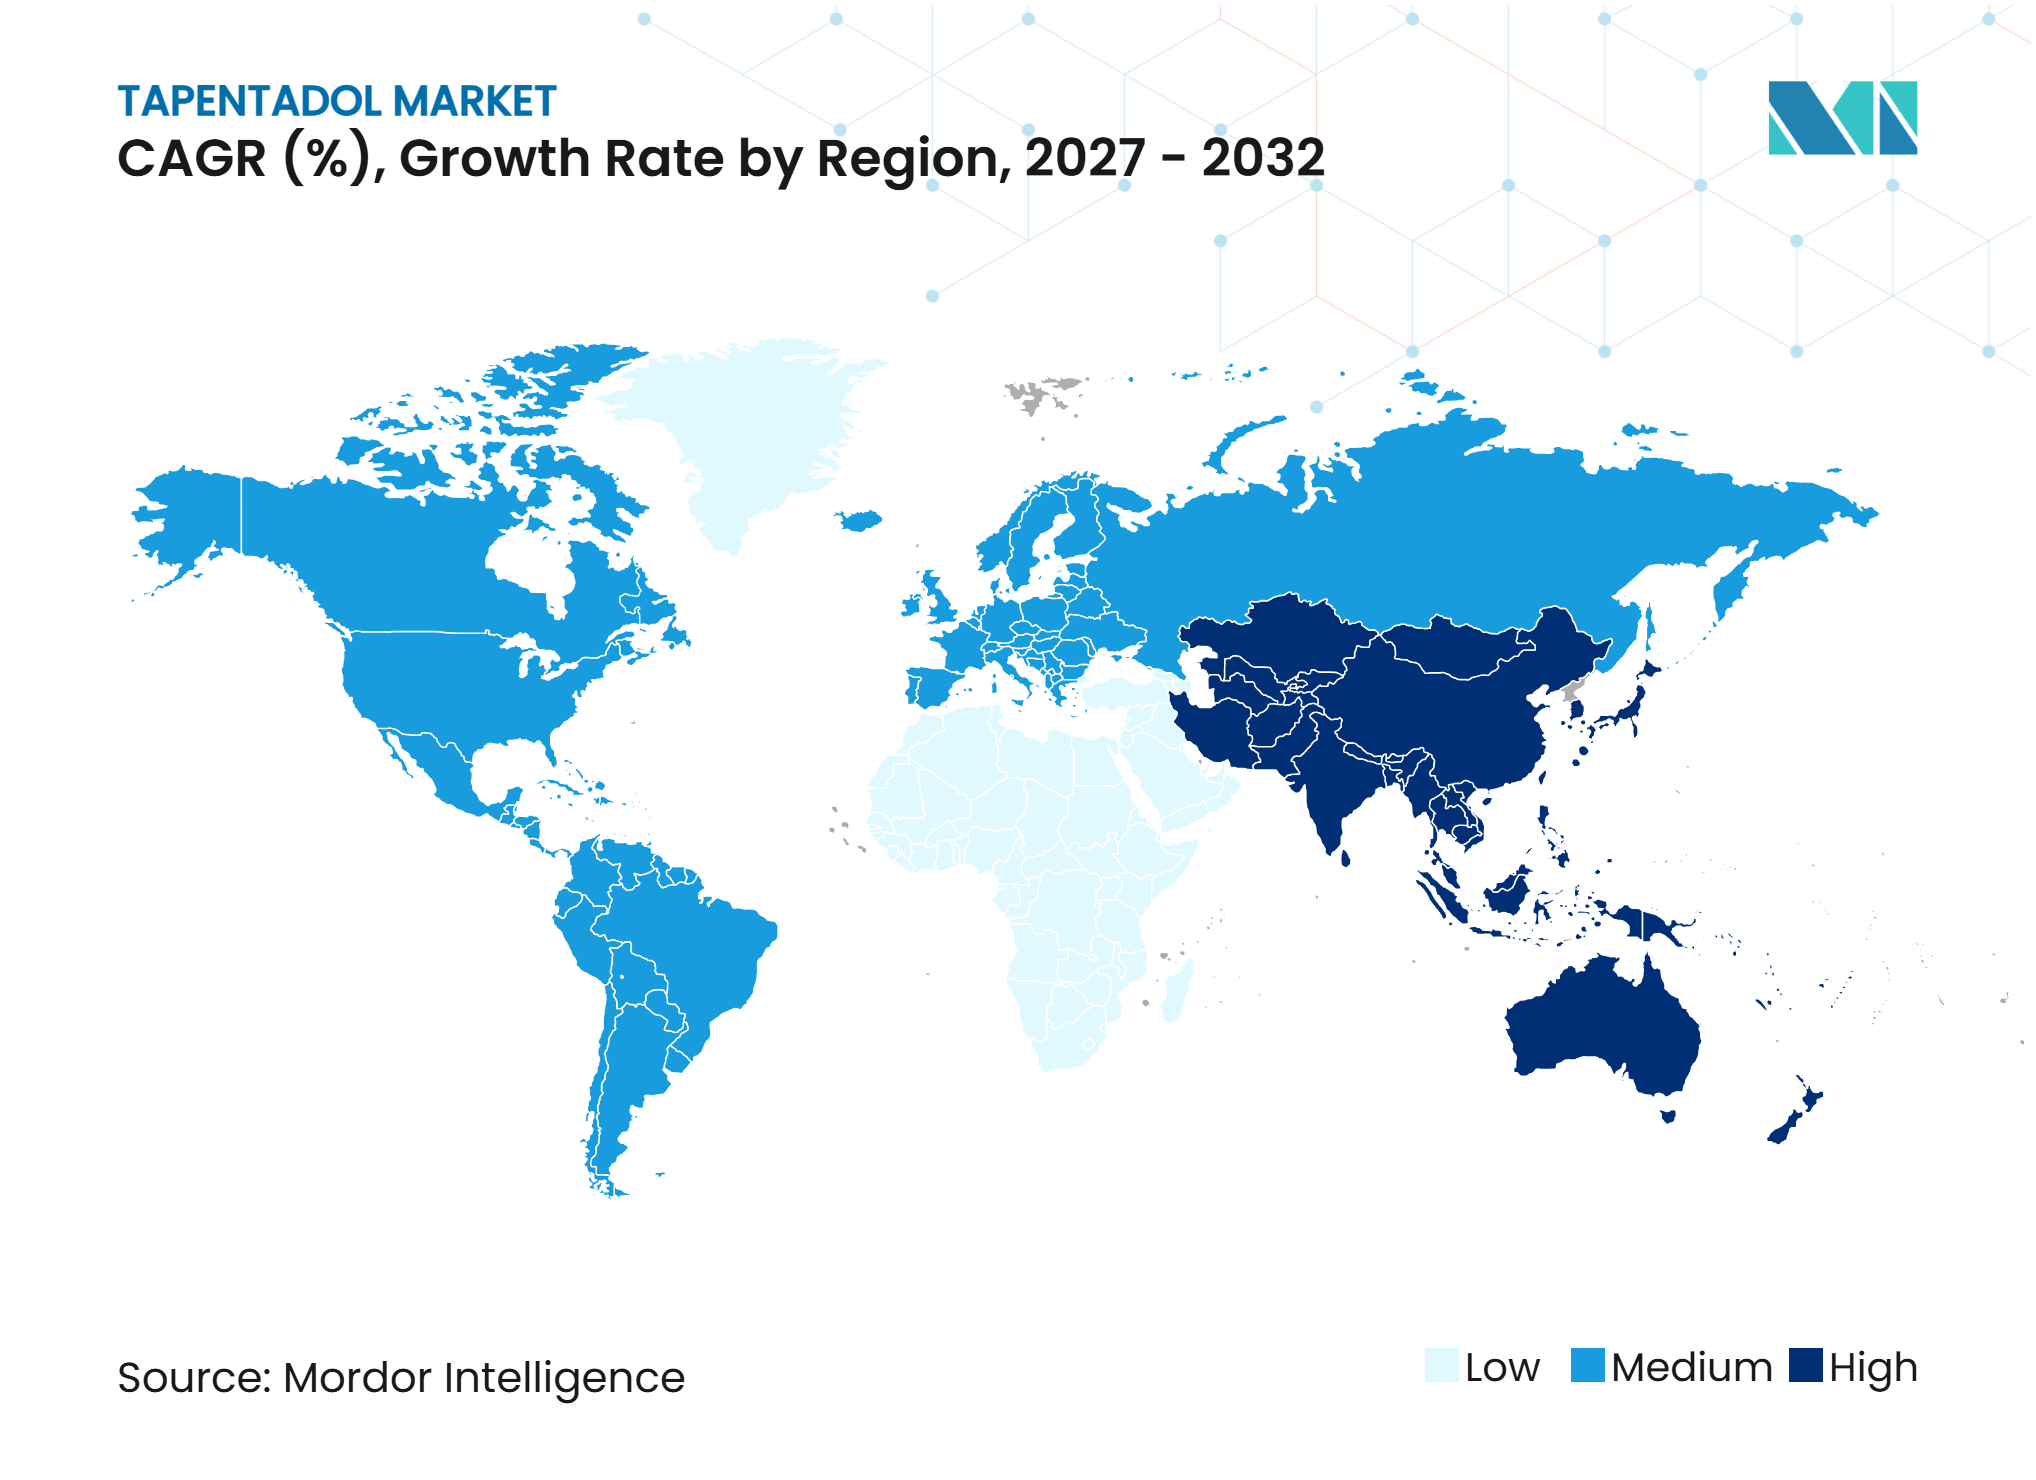
- Par géographie, l'Amérique du Nord détenait une part de 42,9 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement de la population et fardeau de la douleur chronique | +1.2% | Mondial, avec un impact concentré en Amérique du Nord, en Europe occidentale, au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Utilisation à libération prolongée dans les douleurs persistantes et neuropathiques | +0.8% | Amérique du Nord et Europe, avec des retombées au Japon et en Australie | Moyen terme (2-4 ans) |
| Disponibilité des produits génériques et génériques autorisés | +0.7% | Amérique du Nord, suivie de l'Europe et de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des services spécialisés de la douleur et des soins ambulatoires | +0.5% | Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Séquençage des lancements territoriaux et disponibilité du premier générique | +0.4% | Asie-Pacifique, Europe et Amérique du Sud | Moyen terme (2-4 ans) |
| Redondance de l'approvisionnement en substances contrôlées et résilience des stocks | +0.3% | Mondial, en particulier en Amérique du Nord et dans le Conseil de coopération du Golfe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population et fardeau de la douleur chronique
Le marché du tapentadol est soutenu par la relation entre le vieillissement, la douleur chronique et les affections à long terme multiples. Une étude de 2025 menée dans 22 pays a rapporté une prévalence brute de la douleur de 43,2 % chez les adultes âgés de 50 ans et plus. La prévalence de la douleur a augmenté entre 2006 et 2016 dans 15 des pays inclus dans cette étude. Aux États-Unis, 37,8 % des personnes âgées ont déclaré souffrir de douleurs chroniques dans une revue de 2025, et les interférences liées à la douleur augmentaient avec l'âge. Une analyse distincte de 2025 a révélé que le vieillissement était le principal facteur contribuant aux nouveaux cas de troubles musculosquelettiques dans 204 pays et territoires. Ces affections s'ajoutent à la nécessité de disposer d'options de prise en charge de la douleur pouvant être envisagées dans le cadre de schémas thérapeutiques complexes. Les données régionales de prescription ont également montré que la distribution du tapentadol était plus de deux fois plus élevée dans les États du sud des États-Unis que dans les États du Pacifique et de la Nouvelle-Angleterre, alignant la demande sur les zones à plus forte prévalence du diabète.
Utilisation à libération prolongée dans les douleurs persistantes et neuropathiques
Le traitement à libération prolongée soutient le marché du tapentadol car il répond aux douleurs persistantes lorsque d'autres thérapies n'ont pas fourni un contrôle adéquat. Les CDC recommandent les opioïdes à libération immédiate plutôt que les produits à libération prolongée ou à longue durée d'action lors du démarrage d'une thérapie opioïde, ce qui limite l'utilisation précoce des produits à libération prolongée. Cependant, le tapentadol à libération prolongée est utilisé dans les douleurs neuropathiques persistantes sévères, notamment la neuropathie périphérique diabétique, où les besoins cliniques diffèrent du traitement opioïde initial. Les résultats groupés de la Phase III ont rapporté une réduction statistiquement significative de l'intensité de la douleur par rapport au placebo chez les patients atteints de neuropathie périphérique diabétique. L'Agence européenne des médicaments a achevé une évaluation périodique de la sécurité en septembre 2025 et a exigé une mise à jour des informations sur le produit, reflétant une surveillance continue de la pharmacovigilance. Les informations sur le produit suisse ont également étendu l'utilisation de Palexia retard aux enfants âgés de 6 ans et plus et aux adolescents souffrant de douleurs prolongées sévères non contrôlées par des analgésiques non opioïdes. L'indication pédiatrique confère au produit de marque à libération prolongée une position différenciée dans un contexte où les concurrents génériques disposent de preuves pédiatriques limitées.
Disponibilité des produits génériques et génériques autorisés
La disponibilité des génériques remodèle le marché du tapentadol grâce à des prix plus bas et à un accès élargi aux payeurs. Hikma a lancé un générique autorisé des comprimés à libération immédiate de Nucynta aux États-Unis le 25 février 2026. La société a ensuite lancé le générique autorisé de Nucynta ER le 11 mars 2026, qui était le premier générique pour cette formulation à libération prolongée aux États-Unis. Ces lancements créent une transition d'un contexte de marque vers un marché avec des participants génériques autorisés et indépendants. Les approbations et dépôts ultérieurs d'autres fabricants augmentent la probabilité d'une concurrence accrue sur les prix. L'effet commercial sera probablement le plus fort dans les segments de payeurs où les prix des produits de marque limitaient auparavant l'accès. Le marché du tapentadol peut donc gagner en volume tandis que les revenus des produits de marque subissent une pression accrue. La capacité de fabrication en Inde reste pertinente pour cette transition, bien que l'estimation basée sur le commerce fourni de la contribution à l'exportation de l'Inde soit exclue car elle ne répond pas à la norme de source demandée.
Expansion des services spécialisés de la douleur et des soins ambulatoires
Les services spécialisés de la douleur soutiennent le marché du tapentadol à mesure que la prise en charge de la douleur chronique dépasse les soins hospitaliers. Une revue clinique de 2025 a décrit le rôle croissant des services ambulatoires multidisciplinaires de la douleur qui combinent évaluation, éducation des patients, autogestion et pharmacothérapie. Ce contexte est pertinent pour les patients atteints de neuropathie périphérique diabétique et de lombalgie chronique qui nécessitent un suivi continu. Les cliniques et les structures de soins ambulatoires devraient croître à un CAGR de 7,9 % jusqu'en 2032 selon les estimations fournies du marché du tapentadol. Les pharmacies en ligne devraient croître à un CAGR de 8,0 % sur la même période, les patients établis utilisant des services de renouvellement à distance et de gestion des ordonnances. Grünenthal et DKSH ont annoncé en septembre 2026 un partenariat visant à apporter Palexia et d'autres médicaments contre la douleur à huit marchés supplémentaires en Asie-Pacifique. L'accord concentre l'accès commercial sur les structures de soins spécialisés dans les marchés à prescription d'opioïdes contrôlée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surveillance de la sécurité des opioïdes et restrictions de prescription | -1.10% | Mondial, le plus aigu en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Contrôles des payeurs et gestion des formulaires | -0.70% | Amérique du Nord et Union européenne, s'étendant à l'Australie et au Conseil de coopération du Golfe | Moyen terme (2-4 ans) |
| Fragmentation réglementaire et territoriale spécifique aux formulations | -0.40% | Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Charge de pharmacovigilance liée aux interactions et à l'utilisation à long terme | -0.30% | Mondial, le plus aigu dans l'Union européenne et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Surveillance de la sécurité des opioïdes et restrictions de prescription
Les exigences de sécurité des opioïdes restreignent le marché du tapentadol en ajoutant des limites cliniques et administratives à la prescription. Les recommandations des CDC préconisent la dose d'opioïde efficace la plus faible pour la durée appropriée la plus courte et conseillent un traitement à libération immédiate lors du démarrage d'une thérapie opioïde. Cette approche contraint l'utilisation à libération prolongée en soins primaires tout en préservant un rôle pour le traitement spécialisé chez des patients sélectionnés. En décembre 2025, la FDA a approuvé une mise à jour de l'étiquetage de Nucynta avec des informations de sécurité sur la leucoencéphalopathie toxique, le dysfonctionnement œsophagien, les interactions avec les gabapentinoïdes, les risques des opioïdes à long terme et les agents de renversement de surdosage[1]. La mise à jour de l'étiquetage alourdit la charge de documentation et de conseil pour les prescripteurs. Les exigences de la FDA s'appliquent parallèlement aux obligations plus larges de la Stratégie d'évaluation et d'atténuation des risques pour les produits opioïdes. Le changement potentiel de l'Inde concernant son cadre réglementaire des substances contrôlées reste une préoccupation matérielle pour la chaîne d'approvisionnement, mais la source d'information fournie ne répond pas à la norme de preuve demandée et n'est pas utilisée comme base factuelle citée ici.
Contrôles des payeurs et gestion des formulaires
Les règles des payeurs peuvent limiter le marché du tapentadol même lorsqu'un médicament est cliniquement disponible. Les programmes de gestion des médicaments de la Partie D de Medicare s'appliquent aux bénéficiaires à risque et peuvent limiter l'accès aux opioïdes par des contrôles au point de vente[2]. Les mêmes recommandations indiquent que les prescriptions initiales d'opioïdes pour les nouveaux patients sont généralement limitées à un approvisionnement de 7 jours. L'entrée des génériques peut améliorer l'accessibilité financière, mais elle permet également aux payeurs d'exiger un essai de générique avant le traitement de marque. Cela crée un deuxième niveau de contrôle au-delà des limites de sécurité des opioïdes. En Europe, l'évaluation de sécurité de l'EMA de 2025 a exigé des mises à jour des informations sur les produits autorisés au niveau national dans les États membres[3]. Les achats centralisés et les comités de formulaires dans les systèmes de santé du Golfe peuvent également retarder l'accès aux nouveaux produits, bien qu'aucune donnée externe n'ait été ajoutée au-delà du projet fourni.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
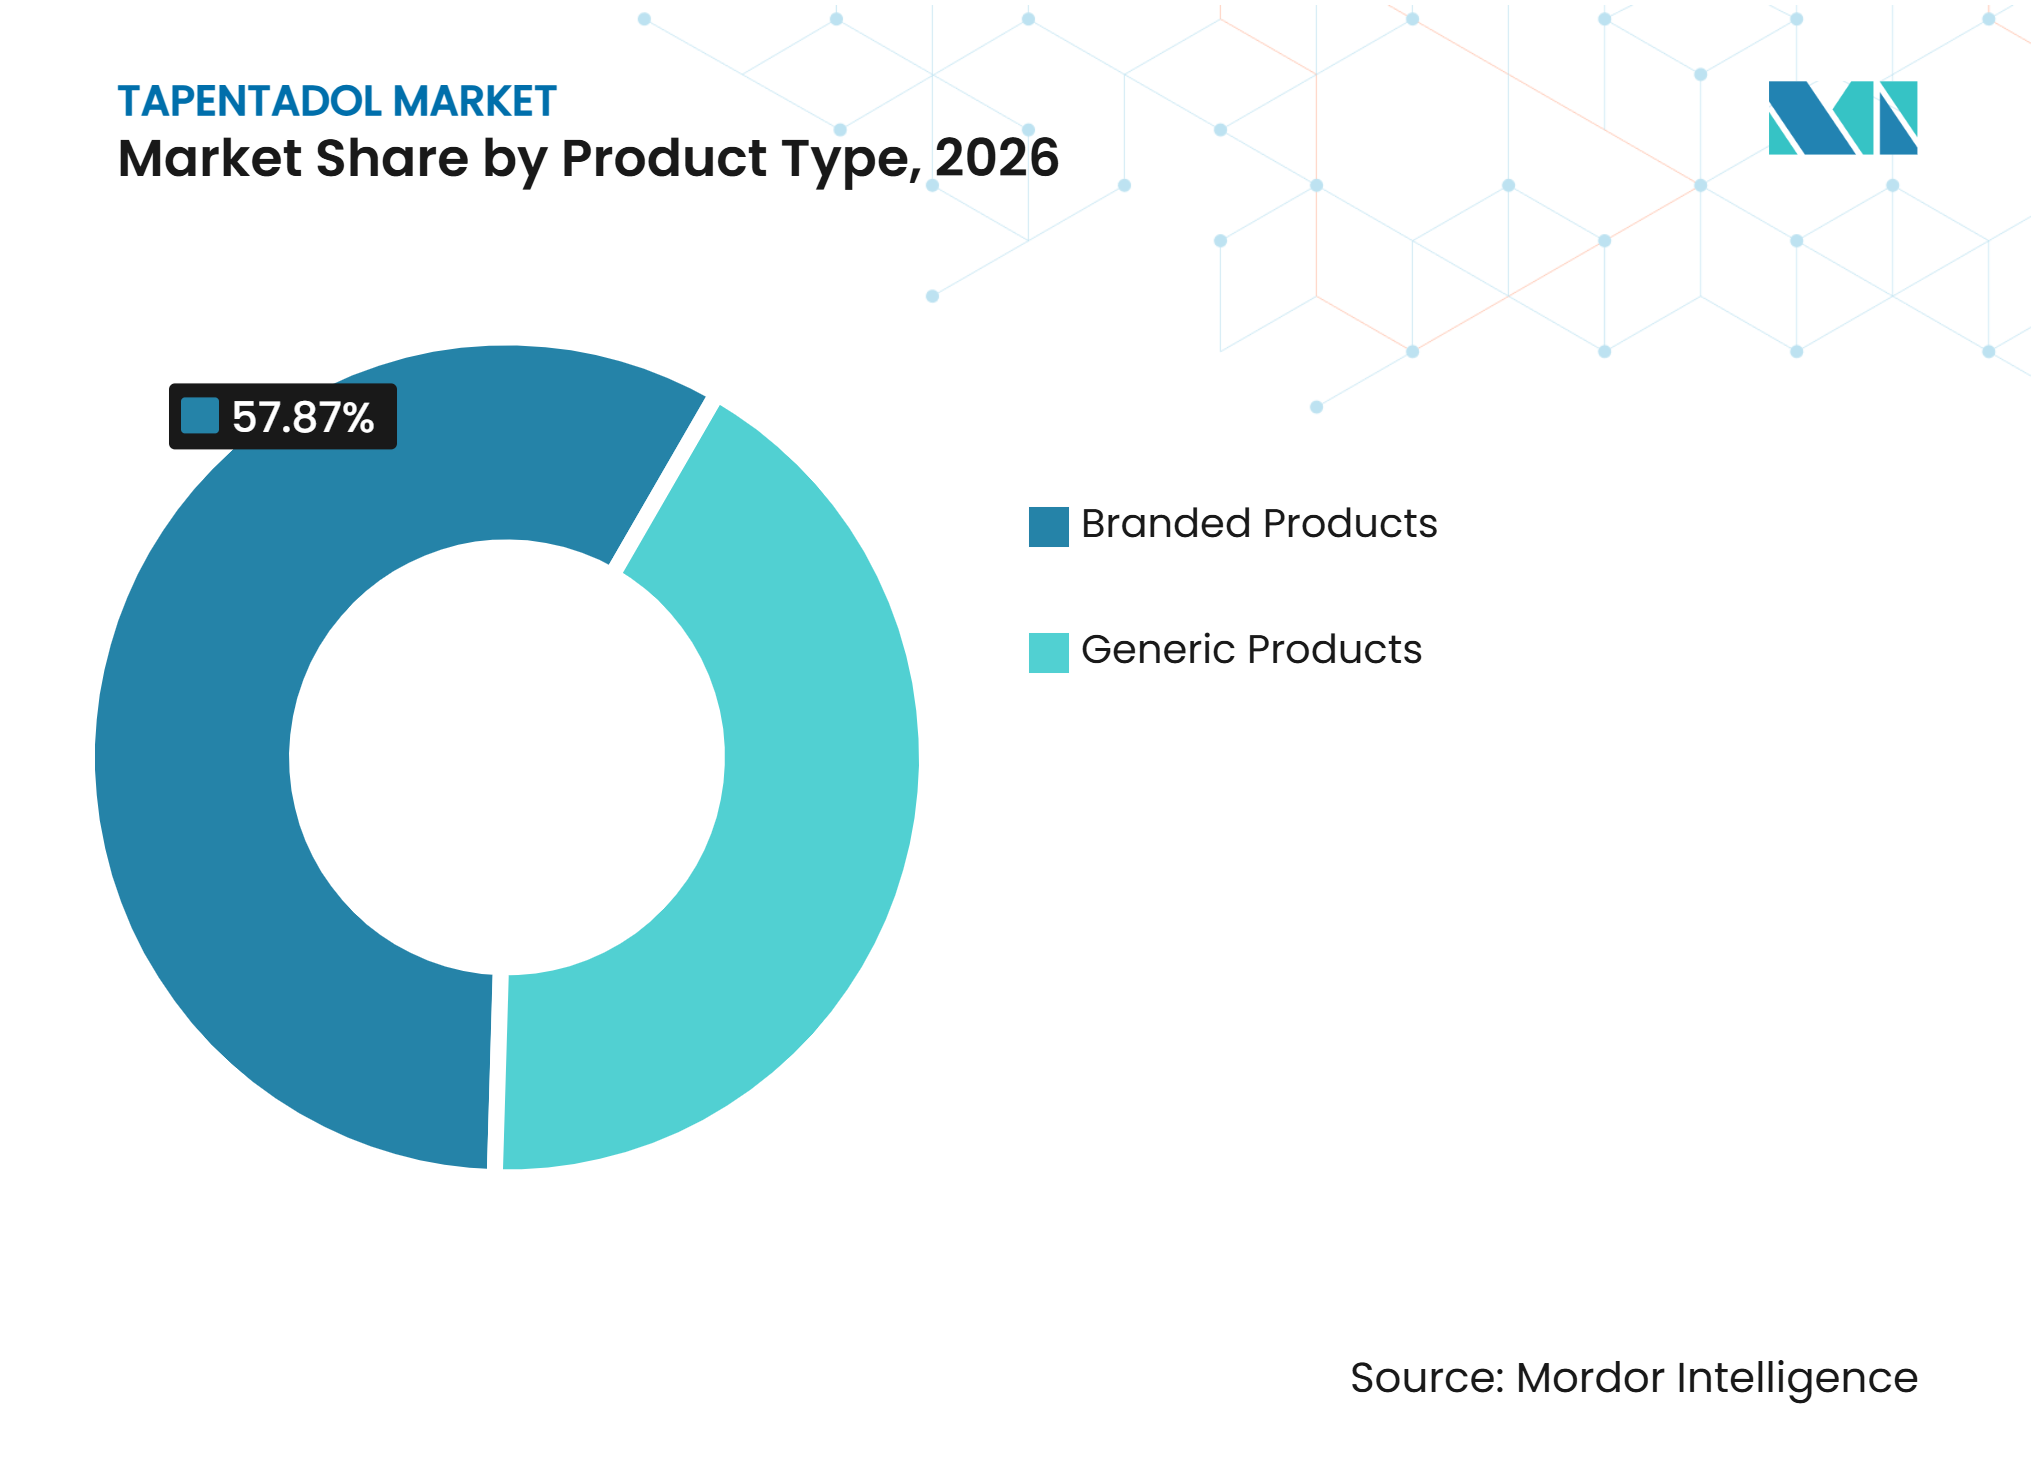
les génériques gagnent du terrain tandis que les produits de marque font face à la perte d'exclusivitéLes produits de marque détenaient 57,9 % de la part du marché du tapentadol en 2026, tandis que les produits génériques devraient croître à un CAGR de 6,8 % jusqu'en 2032. Le taux générique plus rapide reflète l'arrivée de concurrents autorisés et indépendants sur des marchés disposant de voies d'approbation claires. Hikma a amorcé la transition aux États-Unis avec son lancement de générique autorisé en février 2026 pour les comprimés à libération immédiate de Nucynta. Il a suivi avec un lancement de générique autorisé Nucynta ER en mars 2026. Cette séquence offre aux payeurs et aux pharmacies une option à moindre coût tout en préservant une voie pour le détenteur de la marque existante de participer au volume générique. Le secteur du tapentadol évolue donc d'un modèle principalement axé sur les marques vers une structure de marché plus large basée sur les prix.
Grünenthal conserve une position mondiale de marque à travers Palexia, et Collegium détient l'autorisation de mise sur le marché de Nucynta aux États-Unis. Les résultats d'entreprise fournis par Grünenthal décrivaient la perte d'exclusivité de Palexia comme un vent contraire persistant, bien que le lien original ne soit pas une publication directe de l'entreprise et soit omis des citations. La fidélité à la marque devrait rester plus forte dans les pays où les voies génériques sont moins matures ou où les achats sont étroitement contrôlés. Ce schéma inclut des parties de la région du Golfe, de l'Amérique du Sud et de l'Asie-Pacifique dans le projet fourni. La concurrence générique sera plus immédiate dans les pays disposant de règles de substitution établies et d'incitations pour les payeurs. Le segment de marque reste donc important pour la valeur, tandis que le segment générique soutient de plus en plus le volume.



Par formulation :
les comprimés à libération prolongée conservent un rôle central dans la prise en charge des douleurs persistantesLes comprimés à libération prolongée représentaient 47,7 % de la taille du marché du tapentadol en 2026 et devraient croître à un CAGR de 7,0 % jusqu'en 2032. Leur position reflète le besoin d'un contrôle de la douleur en continu dans les affections persistantes. Des preuves cliniques ont rapporté que le tapentadol à libération prolongée réduisait l'intensité de la douleur par rapport au placebo chez les patients atteints de neuropathie périphérique diabétique. La disponibilité des génériques à libération prolongée ajoute désormais un facteur commercial à cette demande clinique. Le lancement de Hikma en mars 2026 était le premier générique américain pour Nucynta ER. La combinaison du traitement des douleurs persistantes et d'un accès à moindre coût contribue à expliquer pourquoi cette formulation est en tête tant en termes de part que de croissance prévue.
Les comprimés à libération immédiate restent le premier point d'entrée pour de nombreux fournisseurs de génériques car ils répondent à un usage aigu et disposent de schémas de prescription établis plus simples. La préférence des CDC pour les produits à libération immédiate lors de l'initiation du traitement soutient ce rôle. La solution orale a un rôle commercial plus restreint mais reste pertinente pour la douleur aiguë pédiatrique et les patients ayant des difficultés à avaler des comprimés. Palexia retard a obtenu une étiquetage pédiatrique suisse pour les patients âgés de 6 ans et plus dans les informations sur le produit de 2025 et 2026. Un rappel en 2025 au Royaume-Uni d'un lot de solution orale Palexia dans le projet fourni illustre les exigences de qualité des formulations opioïdes liquides, mais il n'est pas retenu comme fait cité car aucune source primaire autorisée n'a été fournie. Les exigences de Bonnes Pratiques de Fabrication restent un facteur de qualification essentiel pour les produits de marque et génériques. Le marché du tapentadol nécessite donc des preuves spécifiques à la formulation, des contrôles de fabrication et des pratiques de distribution.
Par application :
la douleur aiguë domine la demande actuelle tandis que la neuropathie périphérique diabétique se développeLa prise en charge de la douleur aiguë détenait 37,9 % de la part du marché du tapentadol en 2026, tandis que la neuropathie périphérique diabétique devrait croître à un CAGR de 6,5 % jusqu'en 2032. Le tapentadol à libération immédiate est utilisé dans la prise en charge des douleurs musculosquelettiques aiguës, post-chirurgicales et d'urgence dans le projet fourni. La neuropathie périphérique diabétique devient de plus en plus importante car le diabète crée une base de patients persistante pour le traitement de la douleur neuropathique. Une méta-analyse de 2025 portant sur 155 études a révélé que la neuropathie liée au diabète touchait 36 % des personnes atteintes de diabète. La même analyse a rapporté une prévalence plus élevée dans les pays en développement, ce qui soutient l'importance de l'Asie-Pacifique et du Moyen-Orient et de l'Afrique pour la demande future de patients. Une deuxième revue de 2025 a estimé la prévalence de la neuropathie périphérique diabétique douloureuse à 33,9 % chez les patients atteints de neuropathie périphérique diabétique.
La prise en charge de la douleur chronique reste un domaine d'application distinct et est plus exposée aux restrictions sur la thérapie opioïde à long terme. Les CDC conseillent aux cliniciens de réévaluer les bénéfices et les risques lorsque la thérapie opioïde se poursuit, en particulier lorsque l'amélioration fonctionnelle n'est pas documentée. La douleur post-chirurgicale reste un cas d'utilisation stable à mesure que la chirurgie ambulatoire se développe dans le projet fourni. Le profil de tolérance du tapentadol chez les patients naïfs aux opioïdes a été cité dans le texte fourni, mais aucune source directe qualifiante n'a été fournie pour cette affirmation. Le suzetrigine de Vertex a été identifié dans le projet comme un concurrent non opioïde potentiel pour la neuropathie périphérique diabétique, mais le matériel source ne comprenait pas de citation autorisée d'une entreprise ou d'un essai. Ce point concurrentiel prospectif est donc exclu en tant qu'affirmation factuelle étayée par des sources externes. La combinaison d'applications continue de refléter un équilibre entre l'utilisation en soins aigus et la prise en charge des douleurs neuropathiques de plus longue durée.
Par canal de distribution :
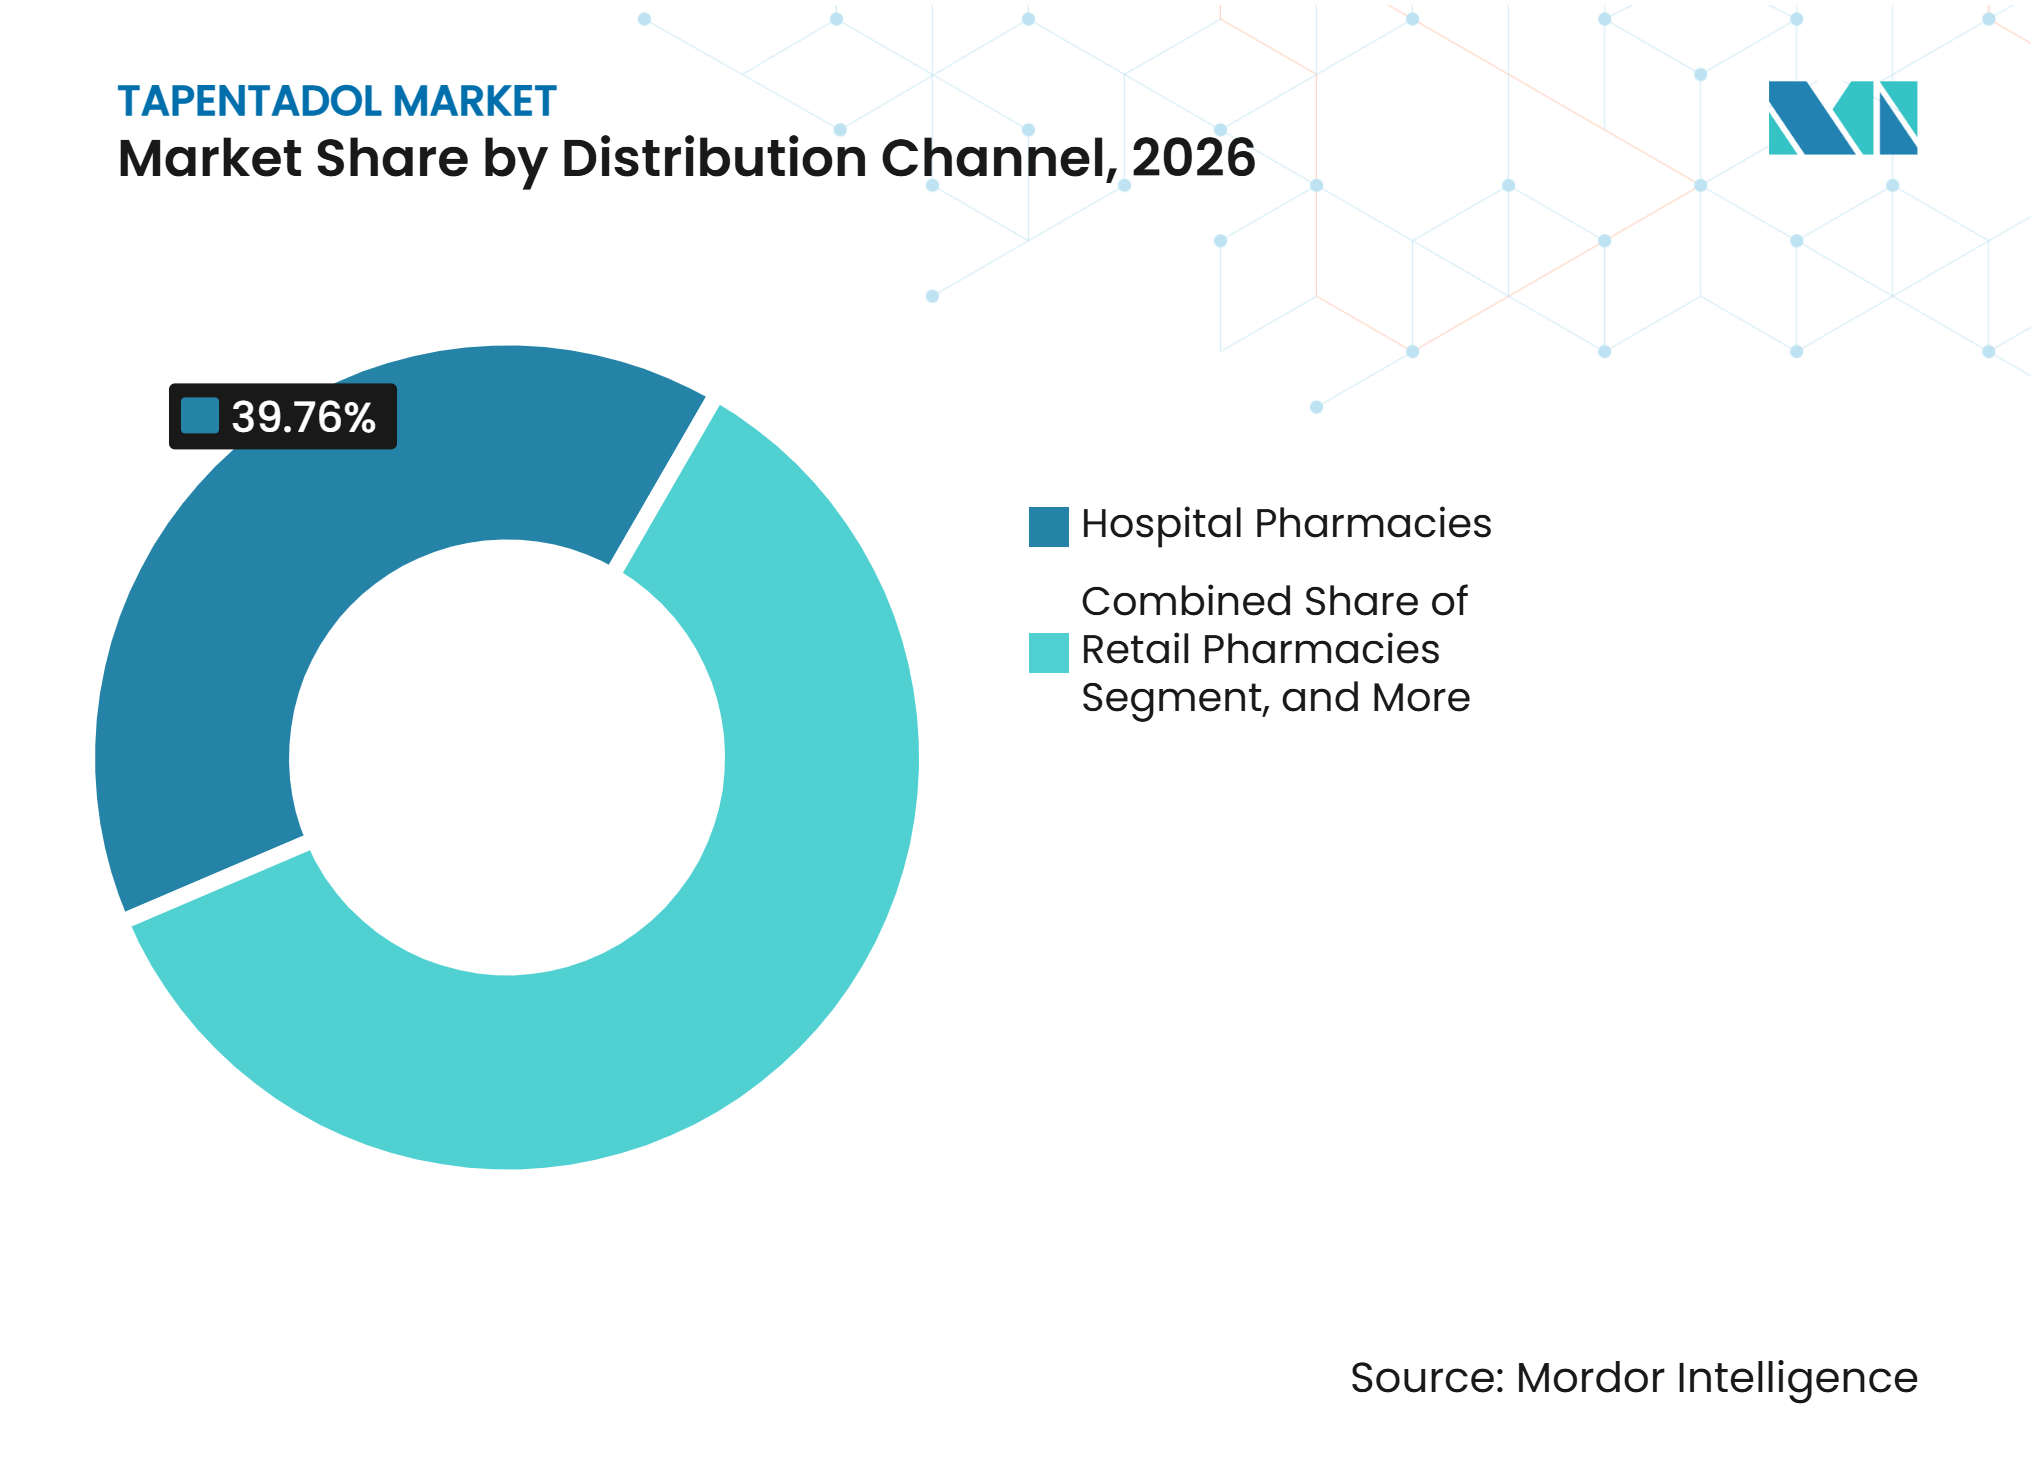
les pharmacies hospitalières sont en tête tandis que les services en ligne se développentLes pharmacies hospitalières détenaient 39,8 % de la part du marché du tapentadol en 2026, tandis que les pharmacies en ligne devraient croître à un CAGR de 8,0 % jusqu'en 2032. Les hôpitaux gèrent la douleur aiguë, les services de douleur en oncologie et la récupération chirurgicale sous supervision clinique directe. Ce contexte s'aligne avec la tenue des registres et la dispensation contrôlée requises pour les médicaments de l'Annexe II. Les canaux en ligne se développent à mesure que les patients souffrant de douleurs chroniques établies utilisent la gestion des renouvellements et des ordonnances par télésanté. La DEA a publié des règles sur la télémédecine en janvier 2025 qui ont maintenu l'accès au traitement par télésanté tout en préservant les garanties pour les substances contrôlées. Ces règles définissent le cadre dans lequel les praticiens peuvent gérer les prescriptions de substances contrôlées à distance.
La dispensation en ligne de substances contrôlées nécessite des capacités réglementaires qui limitent la participation des petits opérateurs. La loi fédérale exige que les pharmacies en ligne se conforment aux exigences d'enregistrement et de divulgation, notamment une inscription valide auprès de la DEA. L'agrément du conseil d'État et la supervision du pharmacien ajoutent d'autres exigences opérationnelles, comme décrit dans le projet fourni. Ces obligations favorisent les chaînes de pharmacies établies et les prestataires spécialisés de commandes par correspondance. Les pharmacies de détail restent importantes pour les patients qui passent d'un traitement hospitalier à des soins en communauté. La frontière entre les canaux de détail et en ligne pourrait se réduire à mesure que les chaînes de pharmacies développent des capacités de télépharmacie. Le marché du tapentadol dépendra donc à la fois de la capacité de dispensation physique et des systèmes conformes de gestion des ordonnances numériques.

Par utilisateur final :
les hôpitaux restent le principal cadre de soins tandis que les cliniques se développentLes hôpitaux représentaient 49,8 % de la part du marché du tapentadol en 2026, tandis que les cliniques et les structures de soins ambulatoires devraient croître à un CAGR de 7,9 % jusqu'en 2032. L'utilisation hospitalière est liée à la douleur aiguë, aux soins post-chirurgicaux et aux processus de dispensation contrôlée requis pour les médicaments de l'Annexe II. Les grandes institutions peuvent gérer la documentation des prescriptions et la sécurité des médicaments de manière plus cohérente que les structures plus petites. Les cliniques gagnent en pertinence à mesure que les médecins spécialistes surveillent les douleurs persistantes en milieu ambulatoire. Ce modèle est particulièrement pertinent pour la neuropathie périphérique diabétique et la lombalgie chronique. Le marché du tapentadol bénéficie lorsque les patients stabilisés sous traitement peuvent recevoir un suivi spécialisé régulier sans hospitalisation.
Une revue de 2025 des services ambulatoires de la douleur a mis en avant l'évaluation, l'éducation, l'autogestion et la pharmacothérapie comme composantes liées des soins. Cette approche soutient le transfert des patients souffrant de douleurs chroniques appropriés vers les soins ambulatoires. Les soins à domicile ont une part plus faible mais restent pertinents pour les patients sous schémas à libération prolongée stables. La livraison par pharmacie spécialisée peut contribuer à assurer la continuité pour ces patients, comme indiqué dans le projet fourni. La télépharmacie peut également améliorer l'accès dans les zones rurales où les soins spécialisés sont limités. Les règles de télémédecine de la DEA fournissent un cadre fédéral, mais les prestataires doivent continuer à respecter les exigences applicables en matière de substances contrôlées. La croissance des utilisateurs finaux est donc liée à la capacité des prestataires ambulatoires à maintenir un suivi et un contrôle conformes.
Analyse géographique
Amérique du Nord : l'entrée des génériques modifie un environnement de prescription mature
L'Amérique du Nord détenait 42,9 % de la part du marché du tapentadol en 2026. Les États-Unis restent au cœur de la demande régionale grâce à la prescription de Nucynta et à son système de distribution de l'Annexe II bien établi. Hikma a introduit des produits génériques autorisés à libération immédiate et à libération prolongée de Nucynta en février et mars 2026. Ces lancements élargissent l'ensemble concurrentiel et accroissent le rôle du prix dans les décisions des payeurs. La mise à jour de l'étiquetage de la FDA de décembre 2025 ajoute un langage de sécurité sur les risques des opioïdes à long terme, la leucoencéphalopathie toxique, le dysfonctionnement œsophagien et les interactions avec les gabapentinoïdes. Les recommandations de prescription des CDC et l'étiquetage de la FDA influencent l'utilisation en soins primaires, tandis que les structures spécialisées restent importantes pour les patients sélectionnés. Le marché du tapentadol dans la région est donc façonné par la substitution générique, une documentation rigoureuse et des réseaux hospitaliers et de pharmacies spécialisées bien établis. Le Canada suit des pratiques prudentes de gestion des opioïdes dans le projet fourni, bien qu'aucune source nationale qualifiante n'ait été fournie pour une affirmation supplémentaire spécifique au pays.
Asie-Pacifique : la demande des patients augmente parallèlement aux différences réglementaires et d'accès
L'Asie-Pacifique devrait croître à un CAGR de 5,7 % jusqu'en 2032, le taux régional le plus élevé du marché du tapentadol. Le Japon et l'Australie disposent de systèmes de prescription spécialisés établis pour la douleur en oncologie et musculosquelettique. L'Administration australienne des produits thérapeutiques a enregistré les comprimés à libération immédiate de chlorhydrate de tapentadol 50 mg de Lupin en septembre 2026. L'enregistrement élargit la concurrence générique dans un environnement de médicaments contrôlés. La Chine dispose d'une population importante souffrant de douleurs chroniques, et une étude de 2025 a rapporté une prévalence de la douleur de 56,5 % chez les adultes chinois âgés de 60 ans et plus. L'étude a également identifié une association positive entre la multimorbidité et la douleur. Grünenthal et DKSH ont annoncé un partenariat en septembre 2026 pour apporter des médicaments contre la douleur à huit marchés supplémentaires en Asie-Pacifique, avec un accent sur les canaux de soins spécialisés. La région combine des besoins plus importants des patients avec des exigences spécifiques à chaque pays en matière de substances contrôlées, de remboursement et de tarification.
Europe, Amérique du Sud, et Moyen-Orient et Afrique : l'accès au marché varie selon la réglementation et les infrastructures
L'Europe dispose d'une base établie de tapentadol, soutenue par des voies de remboursement nationales et la large présence de Palexia de Grünenthal dans le projet fourni. Le Royaume-Uni a reçu son premier lancement générique à libération immédiate en août 2025, ajoutant des options de comprimés à 50 mg, 75 mg et 100 mg. L'évaluation périodique de sécurité de l'EMA de 2025 a exigé des mises à jour des informations sur les produits dans les produits de l'Union européenne autorisés au niveau national. Ces facteurs de conformité exigent que les titulaires d'autorisation de mise sur le marché coordonnent les dépôts nationaux, même lorsque l'examen de sécurité n'indique pas un nouveau risque aggravé. L'Amérique du Sud présente un potentiel de croissance dans les marchés commerciaux plus importants tels que le Brésil et l'Argentine, mais le projet fourni identifie une distribution inégale des substances contrôlées et des infrastructures de santé comme des limites persistantes. Les marchés du Conseil de coopération du Golfe s'appuient fortement sur les achats des hôpitaux gouvernementaux et les comités de formulaires. L'accès en Afrique de l'Ouest est affecté par des préoccupations concernant les exportations non autorisées décrites dans le texte fourni, bien qu'aucune source primaire autorisée n'ait été fournie pour conserver ces détails comme affirmations citées. Dans ces géographies mixtes, la capacité d'approvisionnement local et réglementaire détermine si la disponibilité des produits se traduit par une utilisation.
Paysage concurrentiel
Concentration du Marché
Le marché du tapentadol combine une large empreinte de marque avec un groupe croissant de fournisseurs de génériques. Grünenthal maintient la franchise internationale Palexia et a commercialisé son portefeuille de médicaments contre la douleur par le biais de filiales et de partenaires dans le projet fourni. Sa collaboration de septembre 2026 avec DKSH élargit l'accès à huit marchés en Asie-Pacifique. Collegium détient l'autorisation de mise sur le marché de Nucynta aux États-Unis, tandis que Hikma a introduit des alternatives génériques autorisées. Le lancement à libération immédiate de Hikma en février 2026 et le lancement à libération prolongée de mars 2026 ont établi les premiers produits génériques pour ces formulations aux États-Unis. Ce modèle permet à la franchise de produits de conserver un rôle dans le volume générique tandis que les prix de marque subissent une pression.
Les fabricants de génériques indépendants peuvent créer une concurrence plus profonde sur les prix après l'entrée initiale du générique autorisé. Le projet fourni identifie Sun Pharmaceutical, Aurobindo Pharma, Lupin, Zydus Lifesciences, Teva, Epic Pharma, MSN, Novadoz et Humanwell comme participants pertinents ou participants potentiels. Le statut individuel des produits doit être évalué par pays et par formulation car les approbations sont territoriales. L'enregistrement australien à libération immédiate de Lupin est un exemple confirmé de cette expansion au niveau national. Le lancement au Royaume-Uni de Consilient Health en 2025 est un autre exemple confirmé. Les entreprises capables de soutenir la qualité, la distribution contrôlée et les dépôts réglementaires ont un avantage à mesure que la concurrence s'intensifie. Les cadres de sécurité de la FDA et de l'EMA accordent également une prime aux capacités établies de pharmacovigilance.
La différenciation des produits reste la plus forte dans le traitement à libération prolongée, l'étiquetage pédiatrique et les soins ambulatoires spécialisés. Les informations suisses pour Palexia retard incluent l'utilisation chez les enfants âgés de 6 ans et plus et les adolescents souffrant de douleurs prolongées sévères non contrôlées par des analgésiques non opioïdes. Ce type d'étiquetage étayé par des preuves peut être plus difficile à reproduire rapidement pour les fournisseurs de génériques. La base de preuves cliniques pour la neuropathie périphérique diabétique soutient également la franchise à libération prolongée dans la pratique spécialisée. Dans le même temps, les préoccupations de sécurité des opioïdes peuvent favoriser les alternatives non opioïdes lorsque cela est approprié. Le projet fourni nomme un candidat en développement non opioïde comme menace future potentielle, mais ne fournit pas de source qualifiante d'une entreprise ou d'un essai et est donc exclu de la comparaison factuelle. Les positions concurrentielles dépendront du prix, des preuves de formulation, des capacités réglementaires et de la capacité à travailler avec les exigences des payeurs et des substances contrôlées.
Leaders du secteur du tapentadol
-
Collegium Pharmaceutical, Inc.
-
Grünenthal GmbH
-
Hikma Pharmaceuticals PLC
-
Teva Pharmaceutical Industries Ltd.
-
Sun Pharmaceutical Industries Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du tapentadol Entreprises couvertes dans ce rapport
- Amneal Pharmaceuticals
- Apotex
- Aristo Pharmaceuticals Pvt. Ltd.
- Aurobindo Pharma
- Centurion Laboratories Private Limited
- Collegium Pharmaceutical, Inc.
- Dr. Reddy’s Laboratories
- Eris Lifesciences Limited
- Grünenthal GmbH
- Hetero Drugs Limited
- Hikma Pharmaceuticals
- Intas Pharmaceutical
- Ipca Laboratories Limited
- Johnson & Johnson
- Lupin
- Macleods Pharmaceuticals Ltd.
- Sandoz Group
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- Virupaksha Organics Pvt. Ltd.
- Zydus Lifesciences Limited
Développements industriels récents dans Marché du tapentadol
- Septembre 2026 : Grünenthal GmbH a annoncé un partenariat commercial avec DKSH pour distribuer Palexia (tapentadol) ainsi que trois autres médicaments contre la douleur de Grünenthal sur huit nouveaux marchés en Asie-Pacifique. L'accord étend l'infrastructure commerciale de Grünenthal au-delà de son réseau de filiales directes, ciblant explicitement les structures de soins spécialisés de la douleur dans les marchés où les cadres réglementaires contraignent l'accès large aux opioïdes. Cela représente la plus grande expansion commerciale de l'entreprise en Asie-Pacifique pour Palexia dans la phase post-entrée des génériques de son cycle de vie.
- Mars 2026 : Pharmaceuticals USA a lancé le générique autorisé de Nucynta ER, tapentadol à libération prolongée, aux États-Unis le 11 mars 2026. La société a confirmé qu'il s'agissait du premier générique pour cette formulation sur le marché américain.
- Février 2026 : Hikma Pharmaceuticals USA a lancé le générique autorisé de Nucynta, tapentadol à libération immédiate, aux États-Unis le 25 février 2026.
Périmètre du rapport mondial sur le marché du tapentadol
Selon le périmètre du rapport, le tapentadol est un analgésique opioïde sur ordonnance utilisé pour traiter les douleurs aiguës ou chroniques modérées à sévères. Il peut provoquer une dépendance, une dépression respiratoire et d'autres effets secondaires graves, et ne doit donc être utilisé que selon les prescriptions.
Le marché du tapentadol est segmenté par type de produit, formulation, application, utilisateur final, canal de distribution et géographie. Par type de produit, le marché est segmenté en produits de marque et produits génériques. Par formulation, le marché est segmenté en comprimés à libération immédiate, comprimés à libération prolongée et solution orale. Par application, le marché est segmenté en prise en charge de la douleur aiguë, prise en charge de la douleur chronique, neuropathie périphérique diabétique et douleur post-chirurgicale. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques et soins ambulatoires, soins à domicile et autres utilisateurs finaux. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail et pharmacies en ligne.
Aperçu de la segmentation
| Produits de marque |
| Produits génériques |
| Comprimés à libération immédiate |
| Comprimés à libération prolongée |
| Solution orale |
| Prise en charge de la douleur aiguë |
| Prise en charge de la douleur chronique |
| Neuropathie périphérique diabétique |
| Douleur post-chirurgicale |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Hôpitaux |
| Cliniques et soins ambulatoires |
| Soins à domicile |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Conseil de coopération du Golfe |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Produits de marque | |
| Produits génériques | ||
| Par formulation | Comprimés à libération immédiate | |
| Comprimés à libération prolongée | ||
| Solution orale | ||
| Par application | Prise en charge de la douleur aiguë | |
| Prise en charge de la douleur chronique | ||
| Neuropathie périphérique diabétique | ||
| Douleur post-chirurgicale | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques et soins ambulatoires | ||
| Soins à domicile | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Conseil de coopération du Golfe | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quels sont les facteurs qui soutiennent la demande de tapentadol jusqu'en 2032 ?
Les prévisions fournies projettent un CAGR de 4,5 % jusqu'en 2032. Le vieillissement des populations, la douleur chronique, la neuropathie périphérique diabétique, la disponibilité des génériques et les soins ambulatoires de la douleur soutiennent la demande.
Quel type de produit tapentadol connaît la croissance la plus rapide ?
Les produits génériques devraient croître à un CAGR de 6,8 % jusqu'en 2032, à la suite des entrées de génériques autorisés et d'autres produits génériques.
Pourquoi les comprimés à libération prolongée sont-ils importants dans le traitement au tapentadol ?
Les comprimés à libération prolongée détenaient une part de 47,7 % en 2026 et devraient croître à un CAGR de 7,0 % jusqu'en 2032. Ils sont utilisés pour les douleurs persistantes, notamment la neuropathie périphérique diabétique.
Quelle application se développe le plus rapidement pour le tapentadol ?
La neuropathie périphérique diabétique devrait croître à un CAGR de 6,5 % jusqu'en 2032. Une méta-analyse de 2025 a révélé une neuropathie liée au diabète chez 36 % des personnes atteintes de diabète.
Quelle région présente les meilleures perspectives de croissance pour le tapentadol ?
L'Asie-Pacifique devrait croître à un CAGR de 5,7 % jusqu'en 2032, soutenue par les besoins en douleurs chroniques, le vieillissement des populations et l'expansion des produits spécifiques à chaque pays.
Comment les réglementations sur les opioïdes affectent-elles l'accès au tapentadol ?
Les recommandations des CDC, l'étiquetage de la FDA, les contrôles des payeurs et les règles de dispensation des substances contrôlées peuvent limiter l'initiation et ajouter des exigences de surveillance, tandis que les soins spécialisés maintiennent l'accès pour les patients sélectionnés.