
Tamanho e Participação do Mercado de Aquecedores de Água sem Reservatório
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 12.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 16.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.80 % |
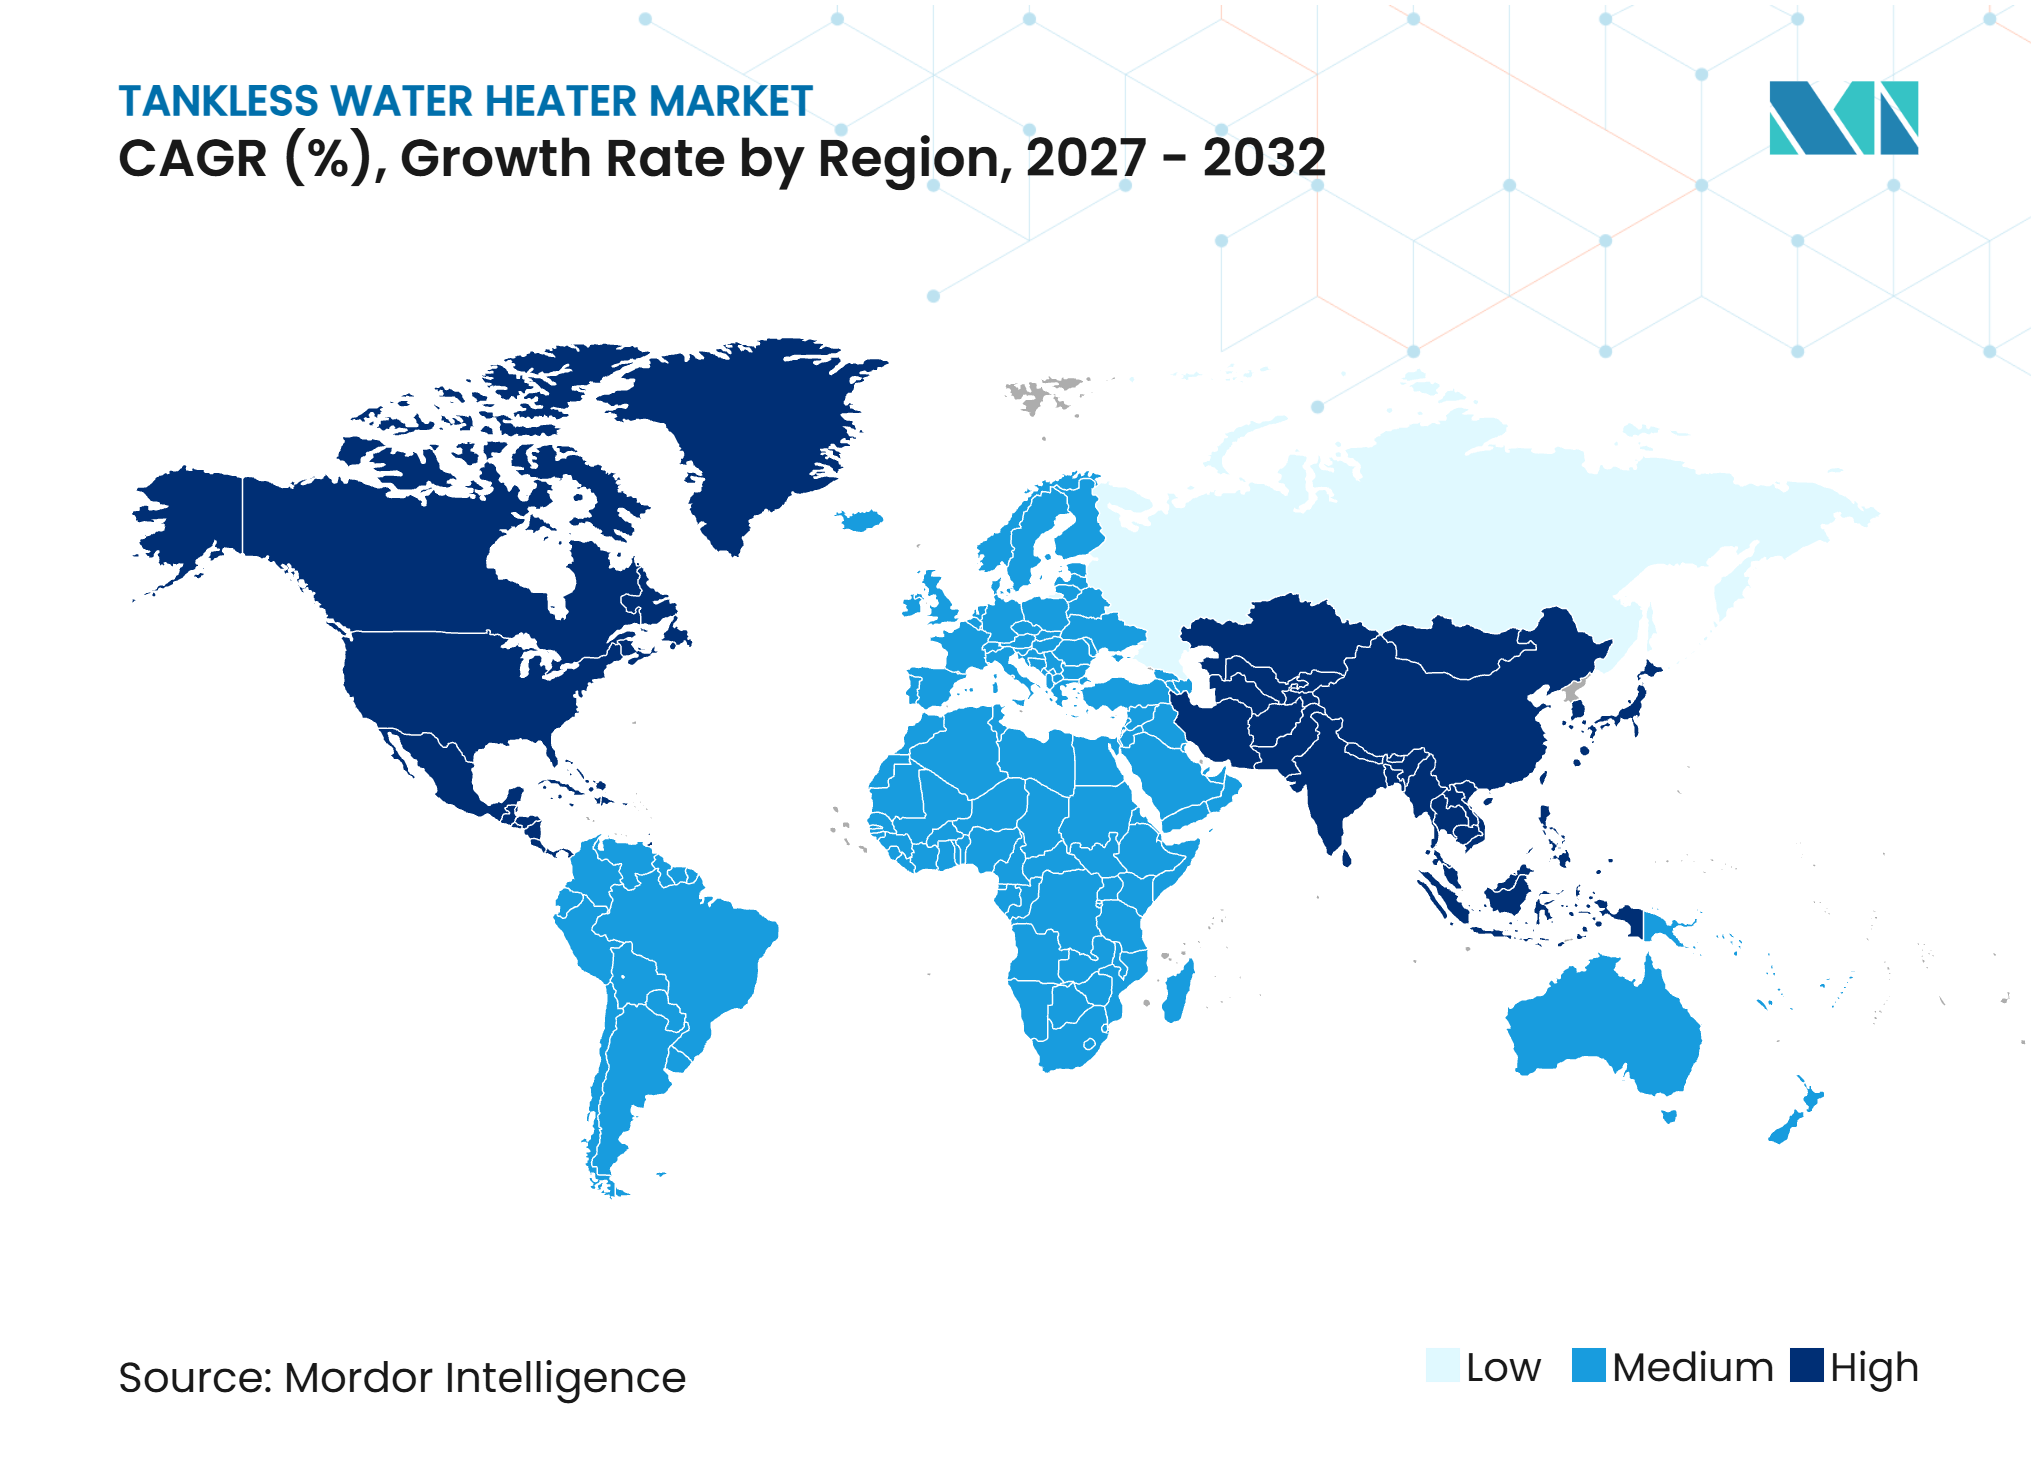
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aquecedores de Água sem Reservatório por Mordor Intelligence
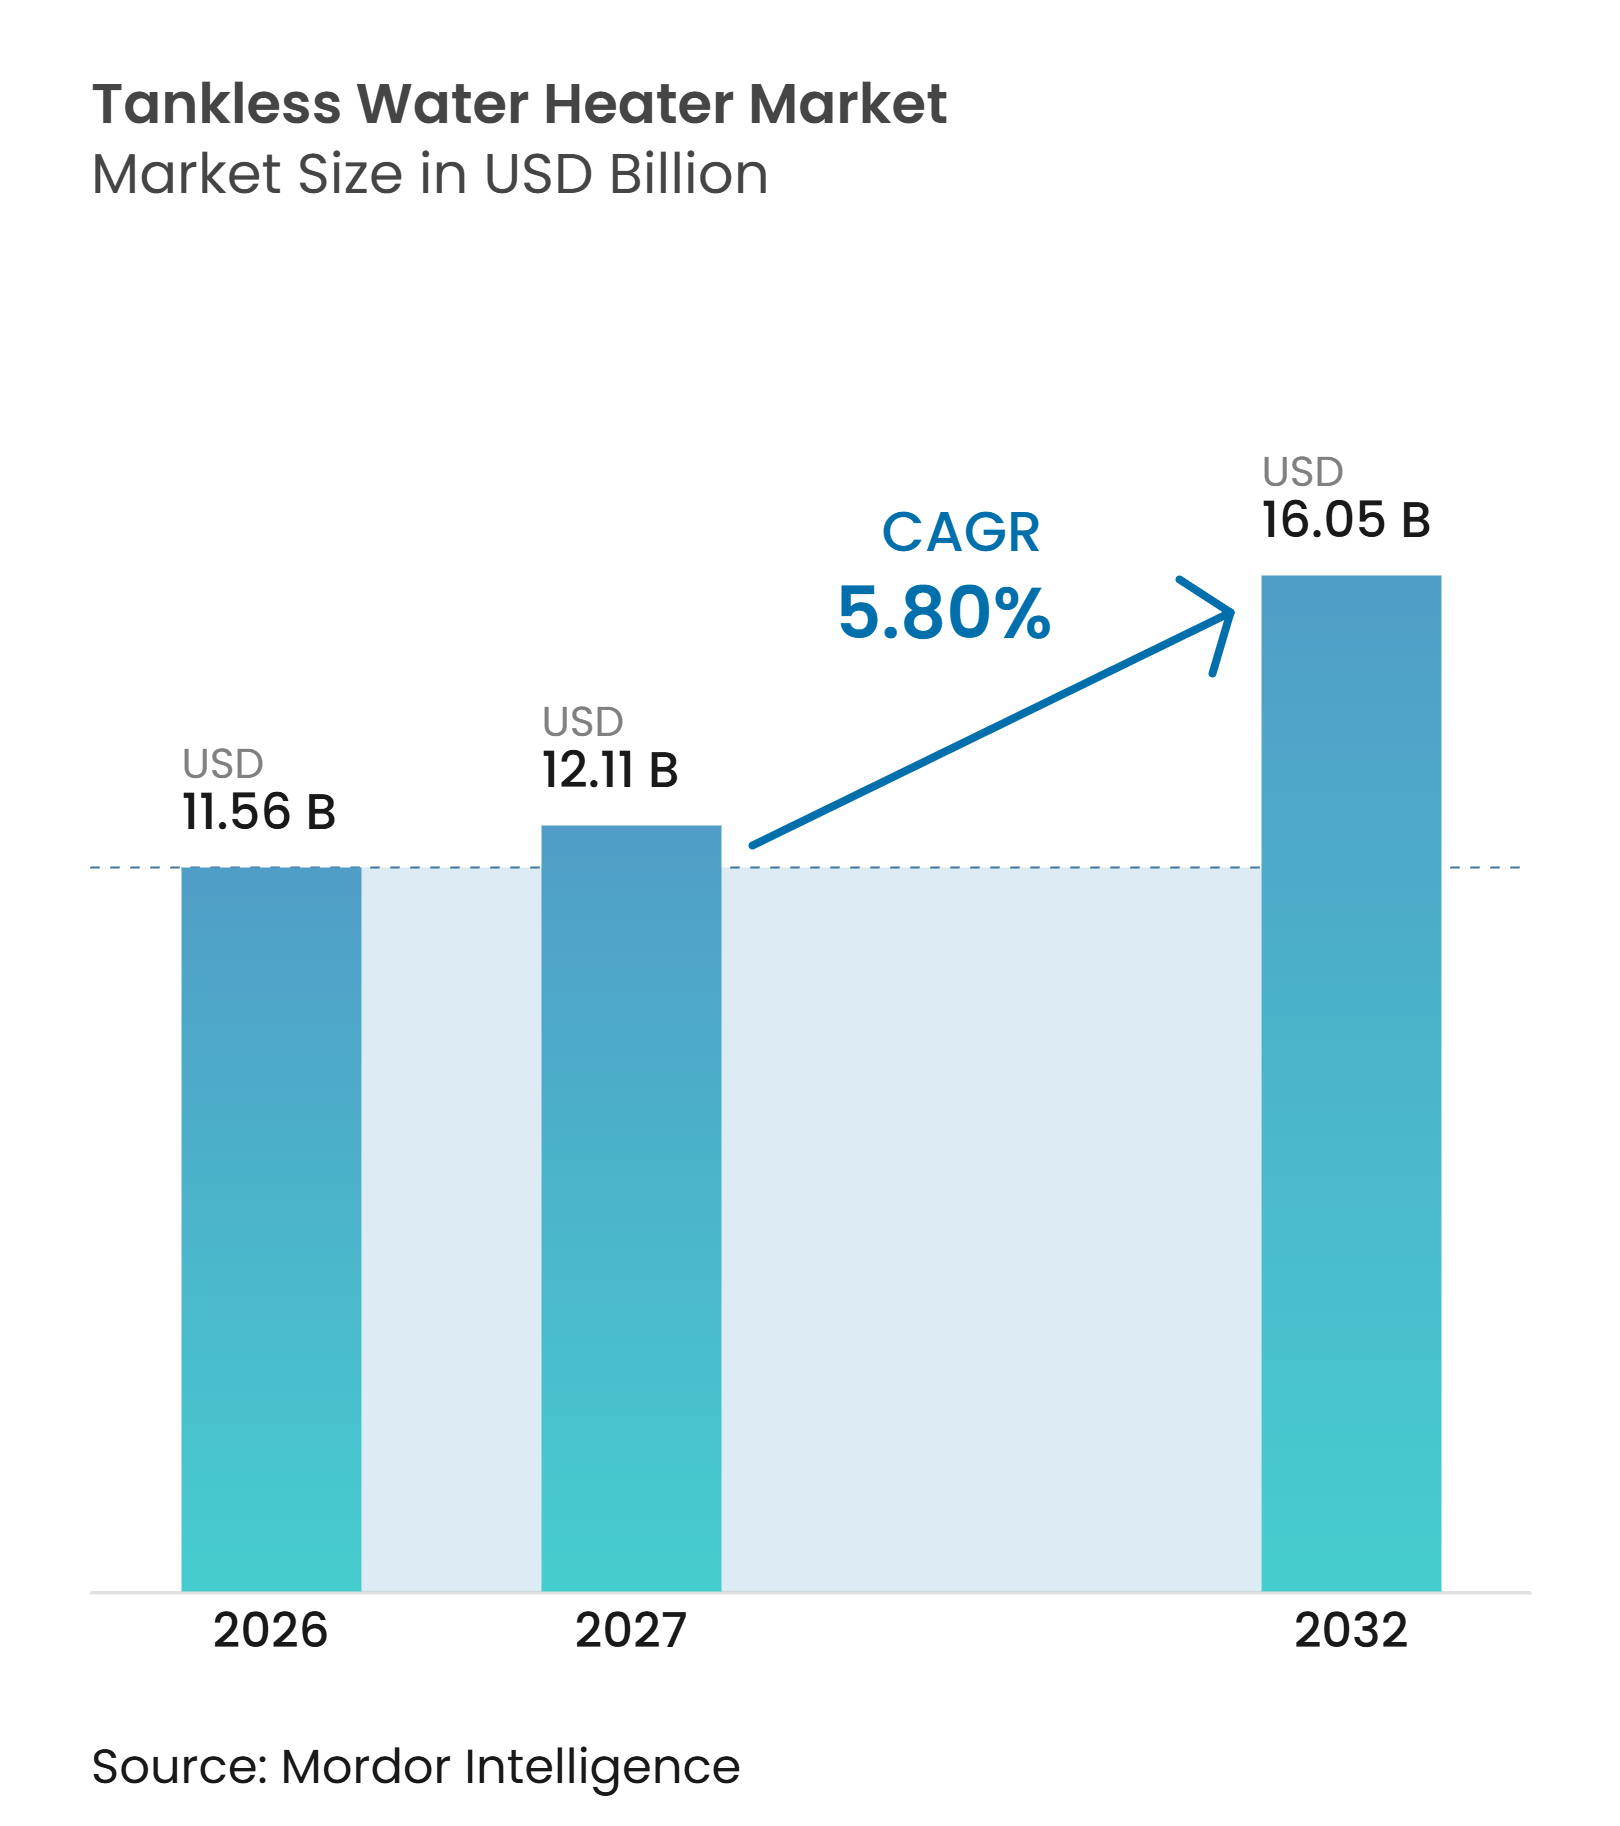
O tamanho do mercado de aquecedores de água sem reservatório está projetado para expandir de 11,56 bilhões de USD em 2026 e 12,11 bilhões de USD em 2027 para 16,05 bilhões de USD até 2032, registrando um CAGR de 5,8% entre 2027 e 2032. O mercado de aquecedores de água sem reservatório é sustentado por regulamentações de eletrificação em novas construções e pela necessidade de equipamentos compactos em habitações urbanas densas. Os requisitos de construção estaduais estão desviando alguns novos projetos residenciais do aquecimento de água a combustível fóssil, o que confere às unidades elétricas um papel mais relevante nas decisões de especificação. Os fornecedores de produtos também estão atribuindo maior valor ao monitoramento remoto, à gestão da qualidade da água e a sistemas comerciais escaláveis. Essas mudanças tornam a capacidade de instalação, o serviço digital e o conhecimento de conformidade mais importantes no mercado de aquecedores de água sem reservatório. A retirada de uma norma federal de eficiência para aquecedores instantâneos a gás mantém uma oportunidade de base instalada para produtos a gás, embora os códigos estaduais e locais continuem a favorecer opções elétricas em diversas localidades.
Principais Conclusões do Relatório
-
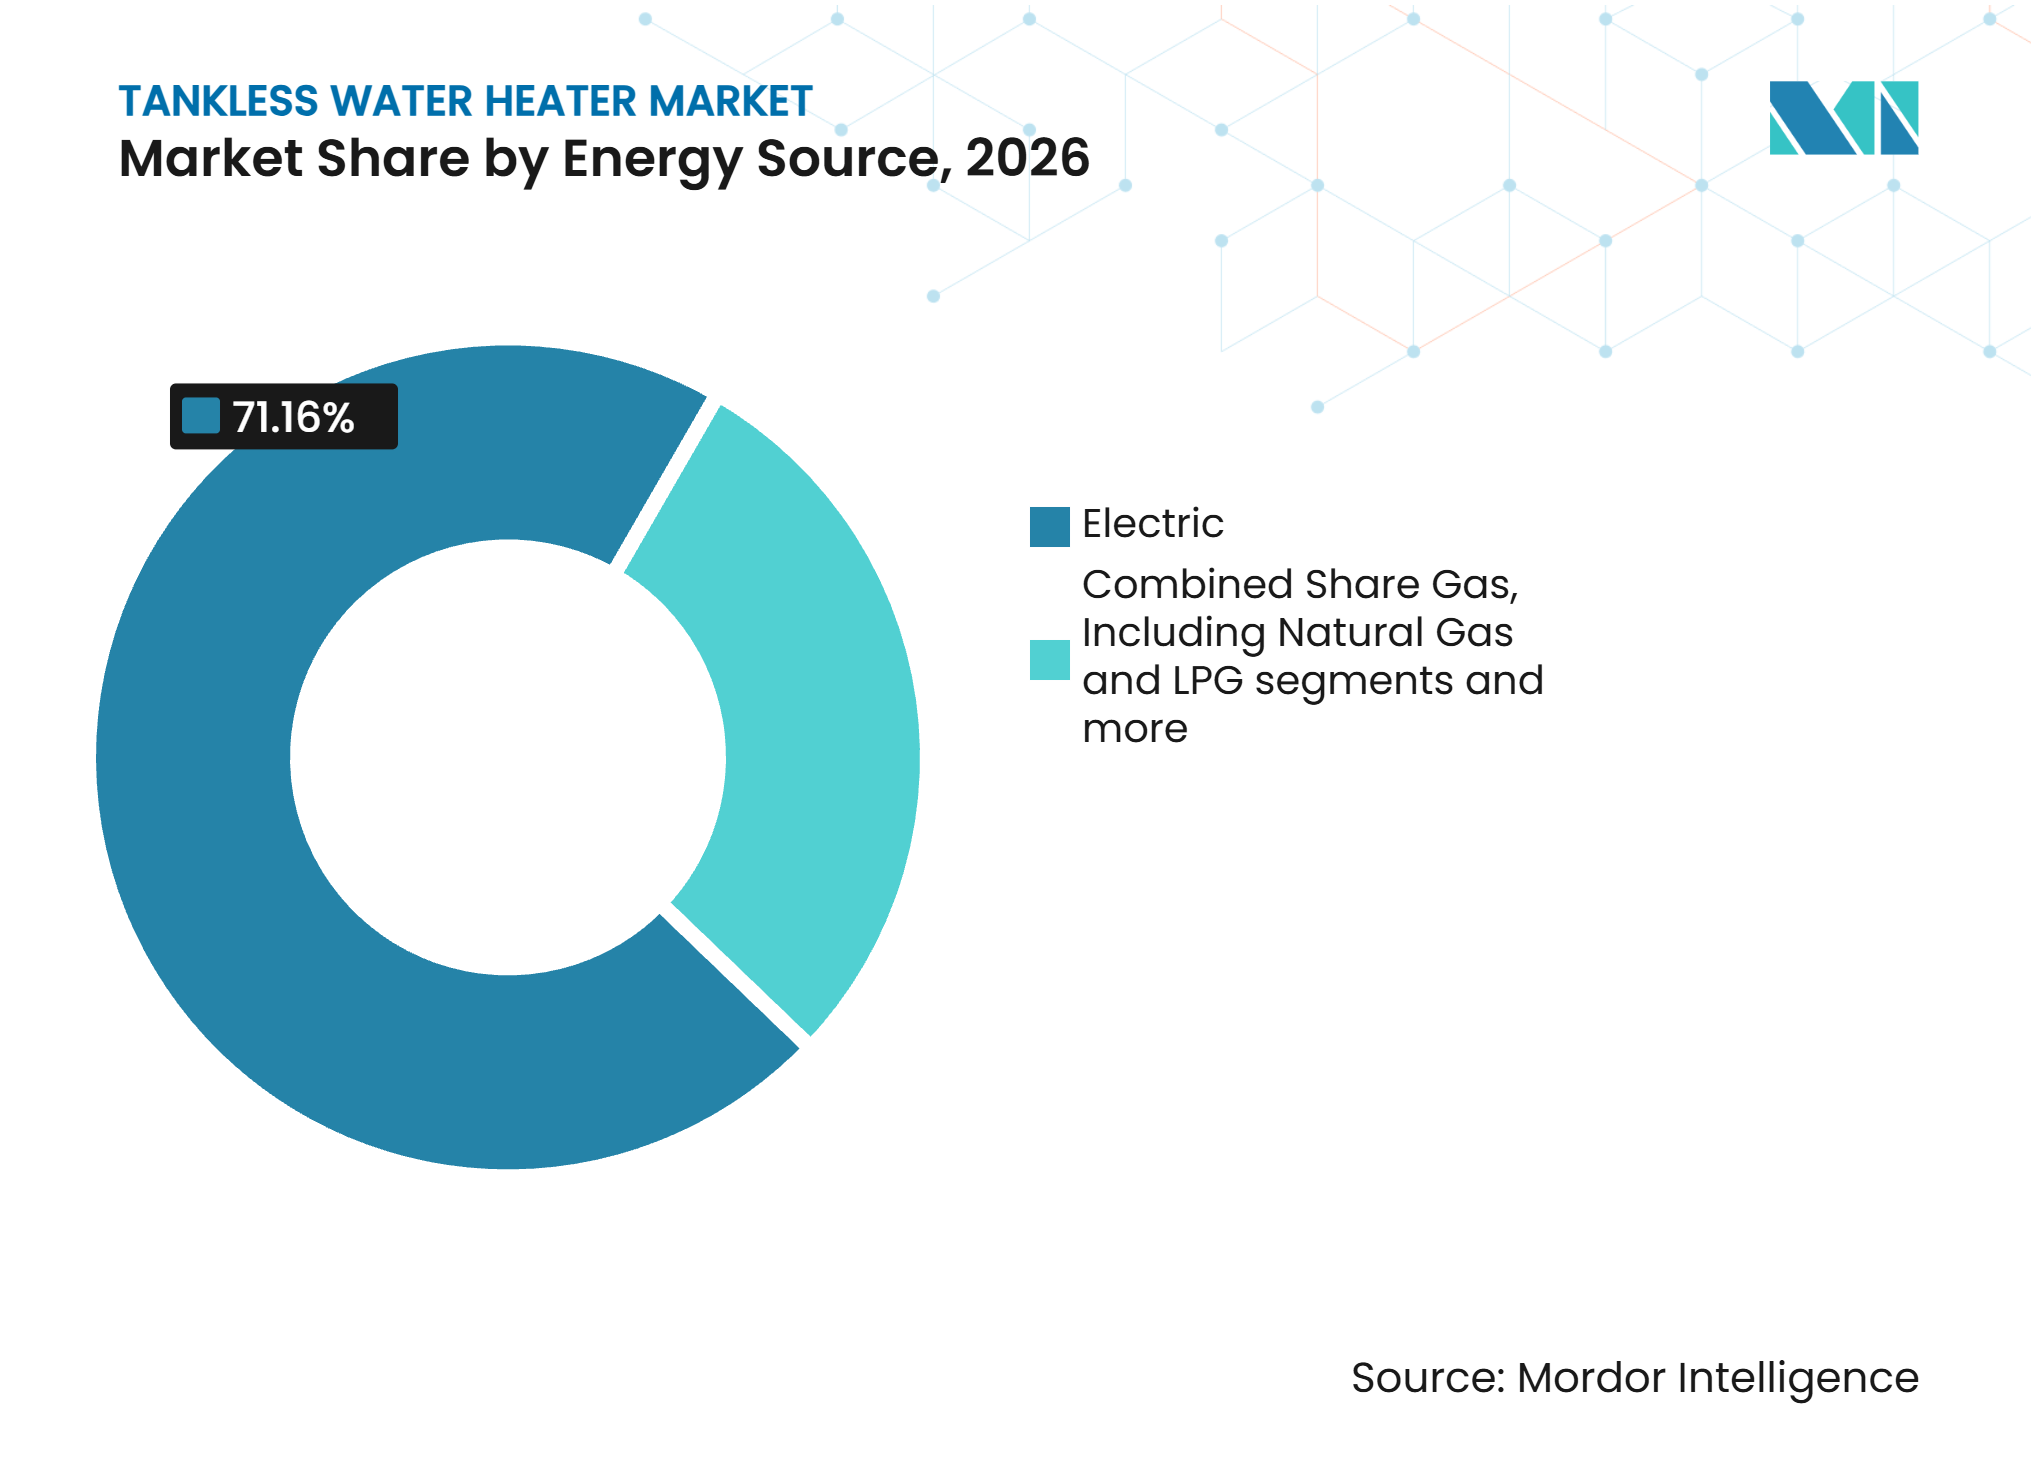
Por fonte de energia, as unidades elétricas detinham 71,16% da participação do mercado de aquecedores de água sem reservatório em 2026 e têm previsão de crescimento a um CAGR de 6,30% durante 2027–2032.
-
Por usuário final, o segmento residencial detinha 72,86% da receita em 2026, enquanto o comercial tem previsão de expansão a um CAGR de 6,46% durante 2027–2032.
-
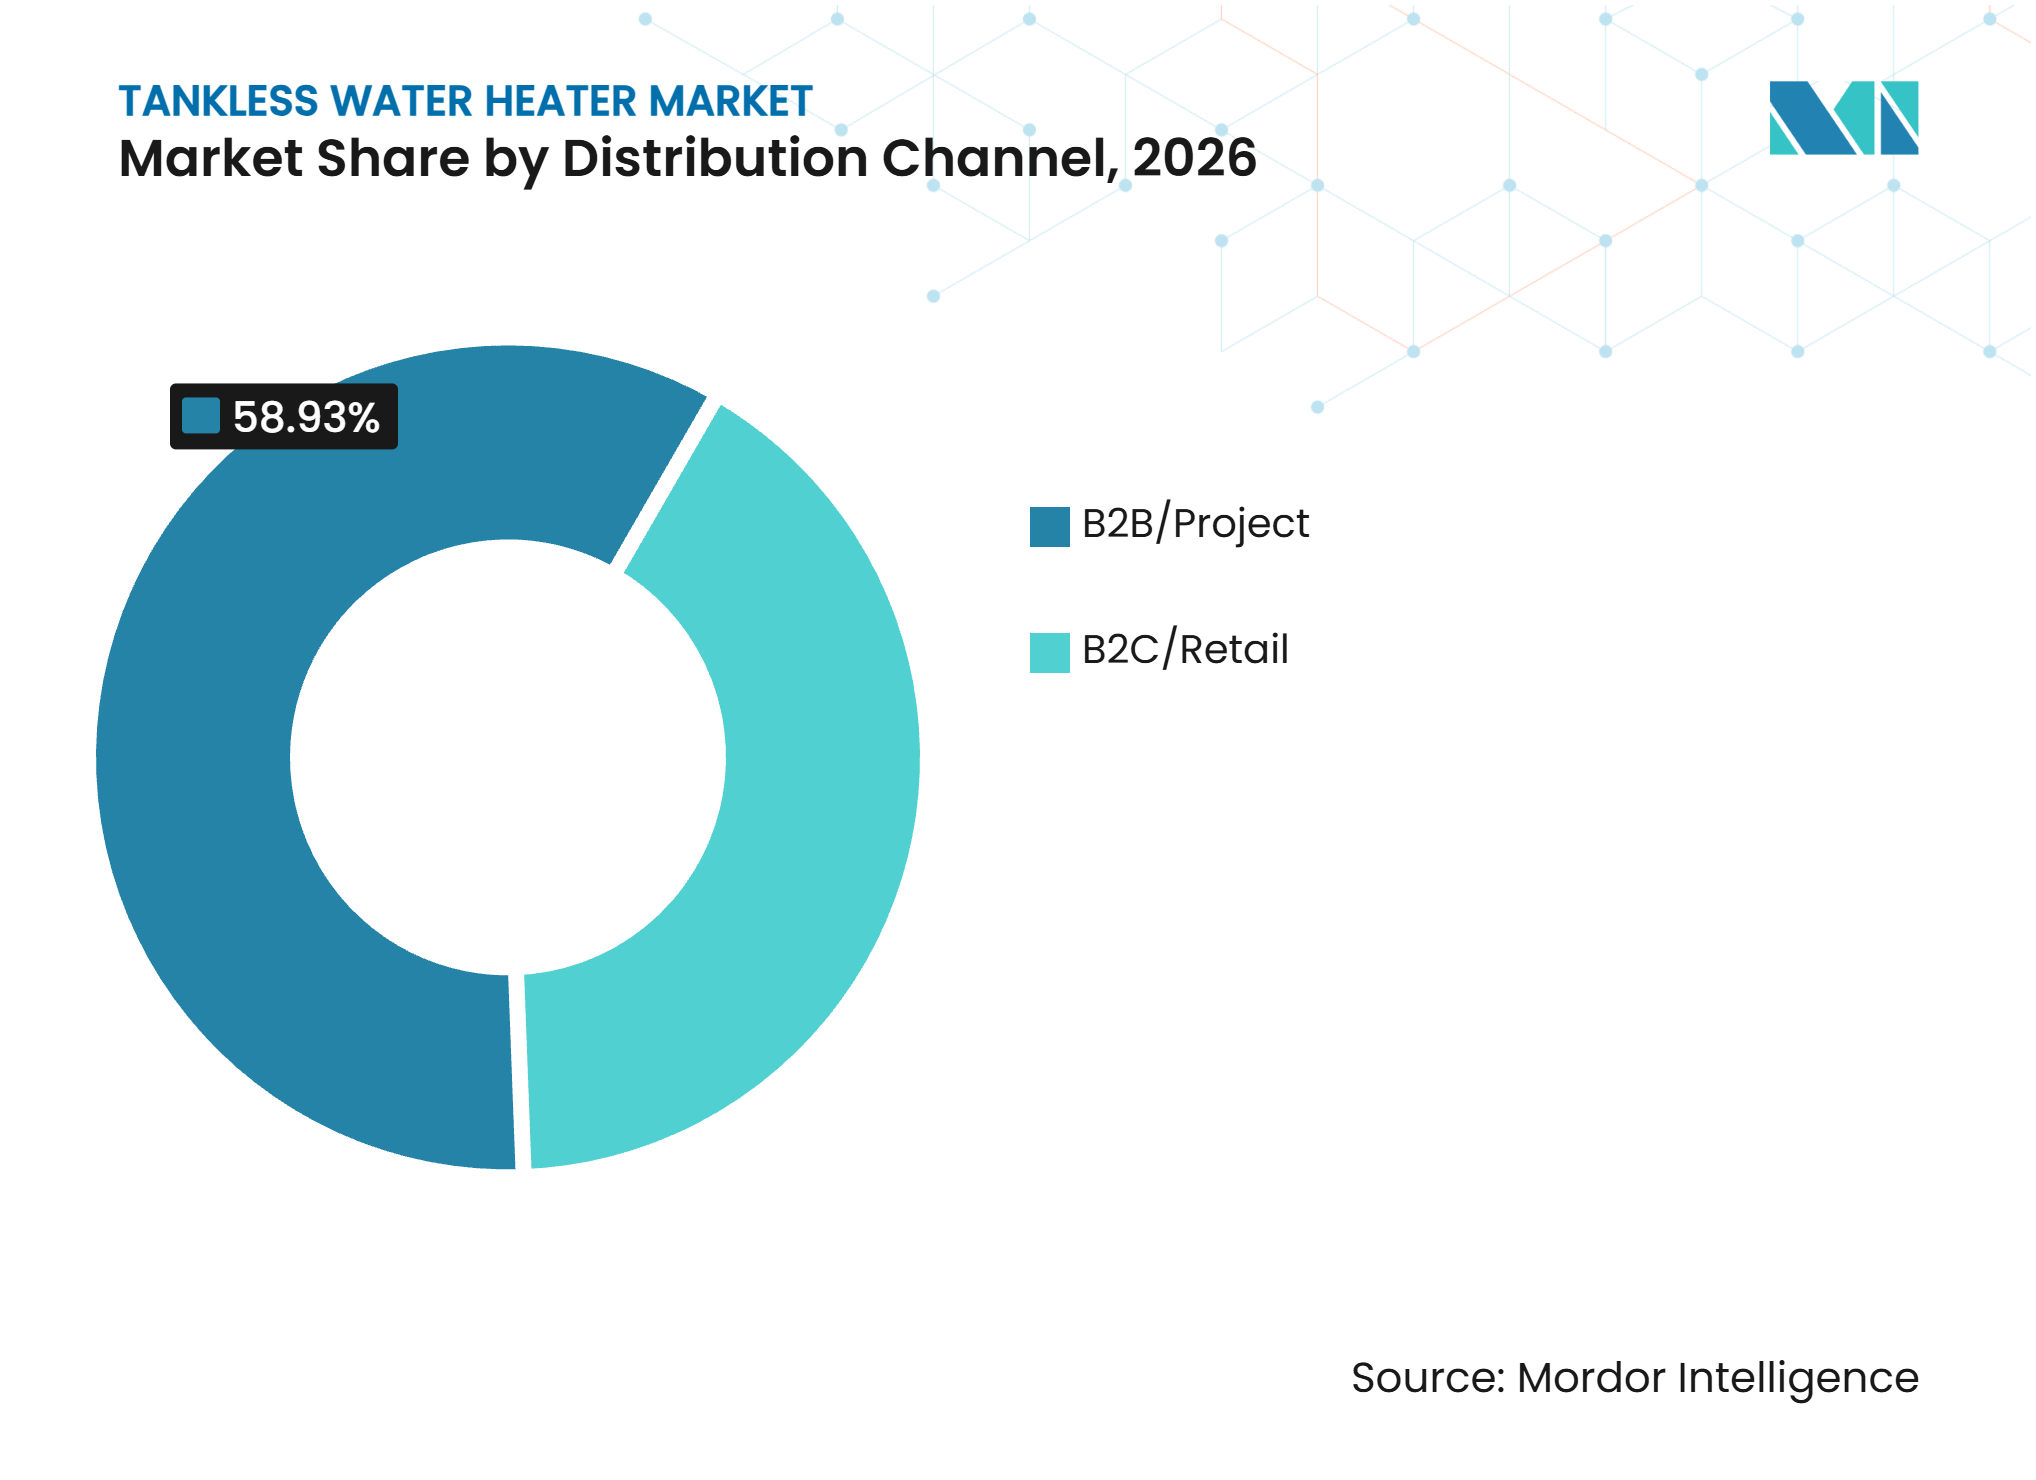
Por canal de distribuição, B2B/Projetos detinha 58,93% da receita em 2026, enquanto B2C/Varejo tem previsão de crescimento a um CAGR de 6,20% durante 2027–2032.
-
Por geografia, a Ásia-Pacífico detinha 37,92% da receita em 2026, enquanto a América do Norte tem previsão de crescimento a um CAGR de 6,36% durante 2027–2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação dos Sistemas Domésticos de Água Quente | +1.5% | América do Norte e Europa como núcleo, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Substituição de Aquecedores de Água com Reservatório Envelhecidos | +1.2% | Global, com ganhos iniciais na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão da Construção de Hotelaria e Residências Multifamiliares | +1.0% | Ásia-Pacífico como núcleo, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda por Economia de Espaço em Habitações Urbanas | +0.8% | Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Controles Digitais e Gestão Remota de Energia | +0.7% | América do Norte, Europa e polos tecnológicos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Conservação de Água e Redução de Perdas em Espera | +0.5% | Global, com ganhos iniciais no Oriente Médio e África com escassez hídrica e na Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação dos Sistemas Domésticos de Água Quente
O mercado de aquecedores de água sem reservatório se beneficia quando as normas de construção exigem alternativas a equipamentos baseados em combustão. A Lei de Edifícios Totalmente Elétricos de Nova York restringiria equipamentos a combustível fóssil em novas construções de até sete andares, mas o estado concordou em novembro de 2025 em suspender a implementação até que o recurso federal seja decidido[1]. Essas normas favorecem sistemas elétricos de parede onde a ventilação a gás não está disponível ou é proibida. Os equipamentos elétricos também evitam as perdas em espera associadas à água quente armazenada, o que apoia seu uso em residências menores e apartamentos. O mercado de aquecedores de água sem reservatório ganha, portanto, uma rota de substituição menos dependente dos gastos discricionários do consumidor. A política federal dos EUA permanece mista, pois o Departamento de Energia retirou sua norma para aquecedores de água instantâneos a gás em maio de 2025.
Substituição de Aquecedores de Água com Reservatório Envelhecidos
Muitas unidades com reservatório instaladas em ciclos de construção anteriores estão atingindo a idade de substituição em mercados habitacionais maduros. Isso dá ao mercado de aquecedores de água sem reservatório acesso a proprietários e gestores de instalações que precisam substituir equipamentos em vez de adiar uma compra. Novos códigos podem tornar uma substituição direta menos simples quando o equipamento antigo não atende aos requisitos atuais de eficiência ou combustível. A Rinnai declarou que continua a observar a conversão de sistemas com reservatório para unidades sem reservatório, com crescente demanda por produtos elétricos em mercados selecionados[2]. Sua linha SENSEI RX registrou um Fator de Energia Uniforme de 0,98 e combina recursos de configuração, recirculação e simplificação de estoque para instaladores. Essa atividade de substituição aumenta a influência de encanadores licenciados e programas de instaladores no mercado de aquecedores de água sem reservatório.
Expansão da Construção de Hotelaria e Residências Multifamiliares
Hotéis, instalações de saúde, escolas e edifícios multifamiliares precisam de um fornecimento confiável de água quente sem grandes salas de equipamentos. Conjuntos modulares sem reservatório oferecem redundância e permitem que a capacidade seja dimensionada conforme a demanda do edifício muda. Esse design é relevante em mercados onde a construção de hotelaria e residências multifamiliares está aumentando. A Zurn Elkay concluiu sua aquisição da Intellihot em 20 de julho de 2026, expandindo sua oferta de aquecimento de água comercial para clientes de saúde, educação e hotelaria[3]. A transação indica que o aquecimento de água comercial está se tornando mais relevante para portfólios mais amplos de infraestrutura predial. O mercado de aquecedores de água sem reservatório pode se beneficiar onde os proprietários de edifícios valorizam equipamentos compactos, redundância e volume reduzido de água armazenada.
Demanda por Economia de Espaço em Habitações Urbanas
Equipamentos compactos de parede são bem adequados para apartamentos e outras residências com espaço utilitário limitado. Essa necessidade é particularmente relevante em cidades densas da Ásia-Pacífico e da Europa. Os sistemas sem reservatório evitam a área de piso necessária para um tanque de armazenamento e permitem a instalação no ponto de uso onde necessário. O valor desse layout cresce quando os incorporadores buscam projetos flexíveis de salas de instalações em empreendimentos multifamiliares. Os modelos elétricos podem ser especialmente adequados onde a ventilação central a gás não está disponível. A eficiência de espaço, portanto, permanece um fator de especificação importante para o mercado de aquecedores de água sem reservatório.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Instalação e Requisitos de Atualização Elétrica | -1.4% | América do Norte, Europa e mercados emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Incrustação Mineral e Complexidade de Manutenção | -0.9% | Oriente Médio e África, Sul da Ásia e partes da América do Norte e Europa | Médio prazo (2-4 anos) |
| Limitações de Vazão e Uso Simultâneo | -0.7% | Global, amplificado em mercados de residências com muitos moradores | Curto prazo (≤ 2 anos) |
| Dependência de Infraestrutura de Combustível e Serviços Públicos | -0.6% | Oriente Médio e África, América do Sul e Ásia-Pacífico rural | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Instalação e Requisitos de Atualização Elétrica
O mercado de aquecedores de água sem reservatório enfrenta uma barreira de custo quando as unidades elétricas exigem atualizações de painéis, novos circuitos ou mão de obra adicional. Esses requisitos podem tornar uma instalação elétrica mais complexa do que a substituição direta de um aquecedor com reservatório. A barreira é mais pronunciada em residências mais antigas com capacidade elétrica limitada. Incentivos estaduais e programas de concessionárias podem reduzir o custo inicial, mas sua disponibilidade varia por localidade. A retirada da norma federal para aquecedores instantâneos a gás também eliminou um fator regulatório que poderia ter incentivado uma transição mais rápida para equipamentos de condensação premium[4]. Os fornecedores no mercado de aquecedores de água sem reservatório precisam de projetos de instalação mais simples e forte suporte a contratados para limitar essa restrição.
Incrustação Mineral e Complexidade de Manutenção
A água dura pode criar acúmulo mineral em trocadores de calor, aumentando as necessidades de manutenção e afetando o desempenho do produto. O mercado de aquecedores de água sem reservatório está exposto a esse problema em regiões onde o tratamento de água é limitado ou a dureza da água doméstica é elevada. A Navien introduziu a Série WEC em julho de 2025 como um sistema de tratamento no ponto de entrada sem sal, projetado para gerenciar incrustações, certificado Z601, com até 94% de redução de incrustações em testes. O produto Adapt da A.O. Smith inclui a Tecnologia de Prevenção de Incrustações X3 e recebeu o Prêmio Edison de Prata de 2025 por essa abordagem. Soluções integradas de tratamento de água podem reduzir as preocupações com manutenção, mas também aumentam a importância da educação sobre o produto e do suporte de serviço. Isso desloca a concorrência no mercado de aquecedores de água sem reservatório em direção à durabilidade e aos custos de propriedade ao longo da vida útil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Energia:
Elétrico Lidera pela Compatibilidade com EdifíciosAs unidades elétricas detinham 71,16% da receita em 2026 e têm previsão de crescimento a um CAGR de 6,30% até 2032. Sua posição reflete o valor da instalação compacta no ponto de uso em apartamentos e outros ambientes residenciais densos. Também são adequadas para edifícios onde a tubulação de gás natural não está disponível ou não é aprovada para novas construções. As normas de eletrificação estão reforçando essa vantagem em algumas jurisdições da América do Norte e da Europa. Os controles conectados acrescentam outro benefício ao permitir que os equipamentos respondam a tarifas e sinais de resposta à demanda. Esses fatores tornam os produtos elétricos centrais para o crescimento atual do mercado de aquecedores de água sem reservatório.
As unidades a gás mantêm uma vantagem de base instalada em localidades com redes estabelecidas de gás natural ou GLP. Os sistemas de condensação permanecem relevantes onde condições frias e alta demanda de água quente afetam a escolha de alternativas elétricas. O SENSEI RX da Rinnai registrou um Fator de Energia Uniforme de 0,98, demonstrando investimento contínuo em produtos a gás de alta eficiência. A retirada federal de 2025 da norma mais rigorosa dos EUA amplia o espaço operacional de curto prazo para equipamentos a gás não condensadores. As configurações solares permanecem mais relevantes como componentes de pré-aquecimento em sistemas híbridos do que como uma categoria de massa autônoma. O setor de aquecedores de água sem reservatório, consequentemente, mantém uma base de produtos multienergética apesar da posição de liderança dos equipamentos elétricos.



Por Usuário Final:
Escala Residencial Apoia a Expansão ComercialOs usuários residenciais detinham 72,86% da participação do mercado de aquecedores de água sem reservatório em 2026. Essa posição é sustentada pelo grande número de compras individuais em apartamentos, casas e pequenos projetos de renovação. Varejo, comércio eletrônico e programas de concessionárias podem alcançar esses compradores em escala. Os produtos elétricos no ponto de uso são particularmente adequados para residências menores e apartamentos. O segmento residencial também se beneficia de compras de substituição à medida que sistemas de armazenamento mais antigos chegam ao fim de sua vida útil. Essa ampla base instalada torna o segmento residencial a base de volume do mercado de aquecedores de água sem reservatório.
O uso comercial tem previsão de crescimento a um CAGR de 6,46% até 2032. Hotéis, instalações de saúde, escolas e escritórios precisam de água quente confiável e frequentemente valorizam a capacidade modular. Múltiplas unidades podem ser conectadas para fornecer redundância e acomodar demandas variáveis. A aquisição da Intellihot pela Zurn Elkay demonstra a relevância estratégica dos produtos sem reservatório comerciais para plataformas mais amplas de água predial. O Adapt Commercial Premium da A.O. Smith suporta conexões em cascata para até 32 unidades, ilustrando o foco em aplicações de maior porte. A aquisição comercial enfatiza confiabilidade, suporte técnico e conformidade tanto quanto o custo inicial do equipamento.
Por Canal de Distribuição:
Especificação de Projetos se Mantém enquanto o Varejo AvançaB2B/Projetos detinha 58,93% da receita do mercado de aquecedores de água sem reservatório em 2026. As especificações de contratados e engenheiros mecânicos moldam muitas compras em edifícios multifamiliares e comerciais. A preferência de marca pode se consolidar por meio de certificação de instaladores, relacionamentos com distribuidores e documentação de projetos. A troca de equipamentos durante a construção pode introduzir riscos de custo e prazo. Esses fatores preservam a importância da distribuição B2B no mercado de aquecedores de água sem reservatório.
B2C/Varejo tem previsão de crescimento a um CAGR de 6,20% até 2032. Os canais online facilitam a comparação de capacidade, dimensões, garantias e recursos de controle pelos compradores. Os produtos elétricos compactos também são mais acessíveis a domicílios que consideram uma instalaão simples no ponto de uso. Os fornecedores estão respondendo com informações digitais sobre produtos e opções diretas ao consumidor. A A.O. Smith relatou crescimento nos canais de revendedores prioritários, comércio eletrônico e direto ao consumidor em seu comentário de resultados de 2025. O crescimento do varejo não elimina a influência dos instaladores, mas dá aos consumidores maior visibilidade na escolha do produto.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 37,92% da receita do mercado de aquecedores de água sem reservatório em 2026. China, Índia, Japão, Coreia do Sul e países do Sudeste Asiático fornecem uma grande base residencial e alta densidade urbana. As unidades elétricas de parede se encaixam em ambientes de apartamentos onde a infraestrutura centralizada de água quente ou gás é limitada. Cingapura introduziu padrões mínimos de desempenho energético para aquecedores de água domésticos em 2025, criando um modelo regulatório para especificação de equipamentos na região. O Japão mantém demanda por configurações de gás de condensação e bomba de calor onde as redes de gás são bem estabelecidas. A Noritz identificou crescimento contínuo na América do Norte e na Austrália dentro de sua estratégia V Plan 26, o que reflete a amplitude geográfica de seu planejamento de produtos. O mercado de aquecedores de água sem reservatório na Ásia-Pacífico permanece estreitamente ligado à construção urbana e aos padrões de eficiência energética.
América do Norte
A América do Norte tem previsão de crescimento a um CAGR de 6,36% até 2032. A região tem um cenário regulatório dividido, com vários estados incentivando a eletrificação enquanto a política federal preservou um caminho de curto prazo para equipamentos a gás. Os requisitos de código de Nova York criam demanda adicional por aquecimento de água elétrico em novos edifícios residenciais de baixa altura. A retirada pelo Departamento de Energia em 2025 da norma para aquecedores de água instantâneos a gás mantém a demanda pelos projetos de produtos a gás existentes. Esse mix regional apoia tanto os produtos elétricos em cidades em processo de eletrificação quanto as unidades de gás de condensação em áreas com infraestrutura de gás madura. As estratégias dos fornecedores precisam levar em conta os diferentes códigos estaduais, incentivos locais e capacidades dos instaladores. Esses fatores tornam a América do Norte a geografia de crescimento mais rápido no mercado de aquecedores de água sem reservatório.
Europa, América do Sul e Oriente Médio e África
Normas de construção focadas em eficiência e interesse em sistemas compactos para apartamentos menores apoiam a Europa. Pesquisas científicas em 2025 constataram que o aquecimento de água elétrico sem reservatório pode se tornar competitivo em custo com os sistemas a gás em contextos europeus quando a intensidade de carbono da eletricidade cai abaixo de um limite estabelecido. A América do Sul tem um papel para produtos alimentados por GLP onde as redes de gás natural encanado são limitadas fora das principais cidades. A Haier está expandindo suas redes de fabricação, pesquisa e vendas na América do Sul e na África, refletindo a atenção dos fornecedores a essas regiões. Os projetos de construção do Golfo podem apoiar a instalação comercial, embora as condições de água dura aumentem a necessidade de um gerenciamento eficaz de incrustações. O sistema de tratamento de água certificado da Navien fornece um exemplo de como os fabricantes estão abordando esse problema operacional. Em conjunto, essas regiões oferecem ao mercado de aquecedores de água sem reservatório oportunidades ligadas à disponibilidade de combustível, ao desenvolvimento urbano e às condições locais da água.
Cenário Competitivo
Concentração do Mercado
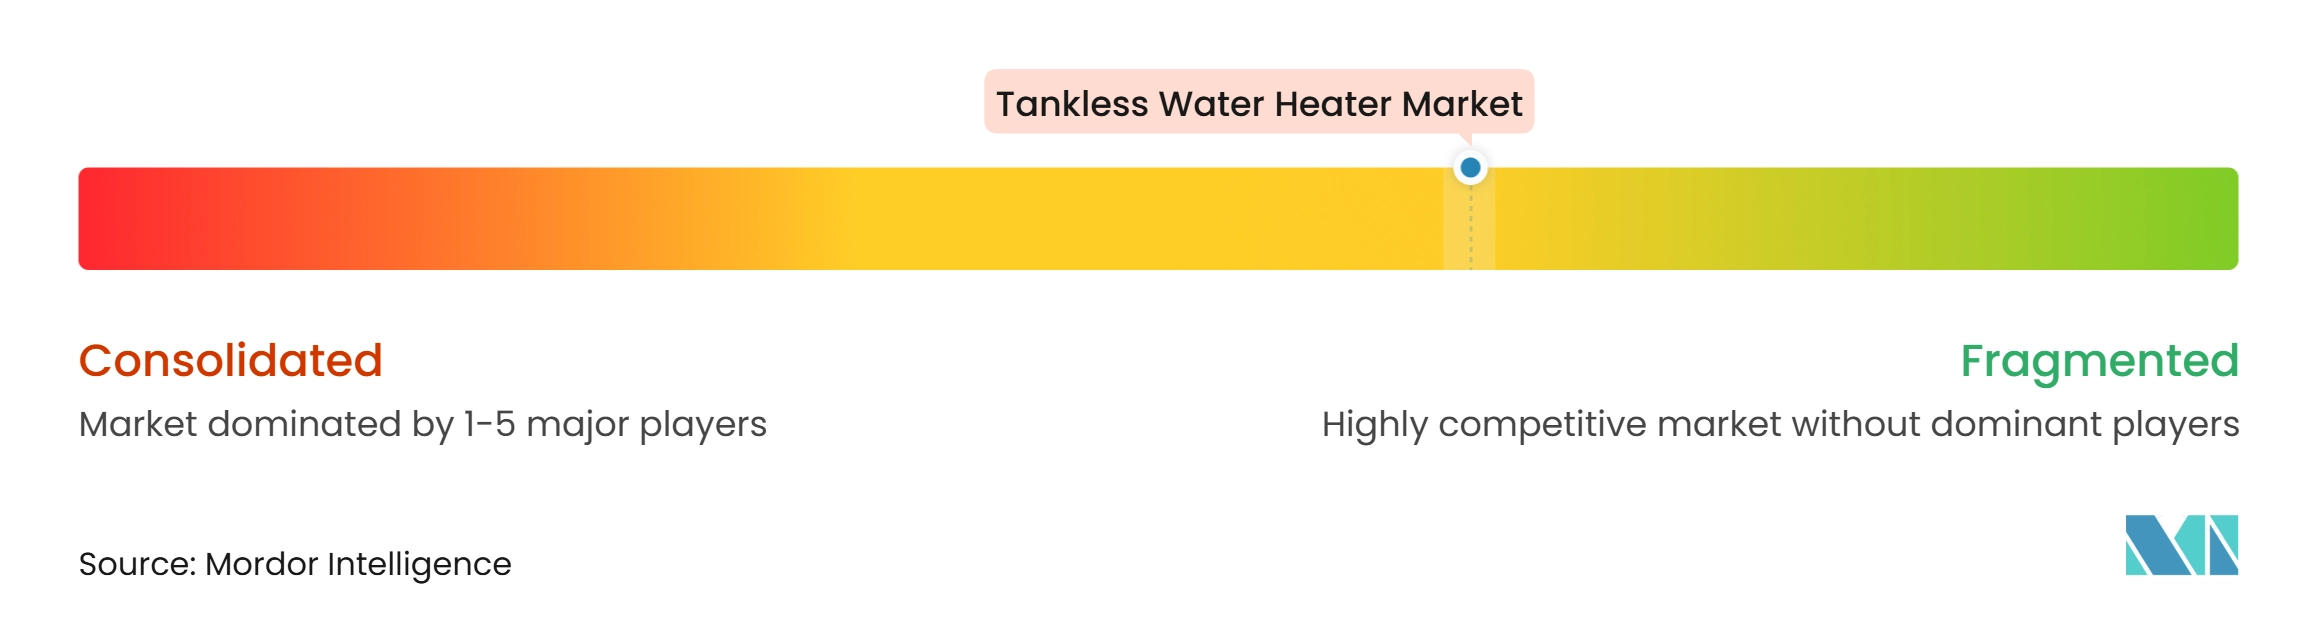
O mercado de aquecedores de água sem reservatório é moderadamente concentrado. Rinnai, Rheem, A.O. Smith, Noritz e Navien detêm posições estabelecidas em aplicações a gás, elétricas e comerciais. Midea e Haier competem por meio de escala de fabricação e posicionamento de preço na Ásia-Pacífico e em outras regiões em desenvolvimento. Os fornecedores europeus, incluindo Stiebel Eltron, Bosch Home Comfort e Ariston, focam em ofertas elétricas e híbridas premium. O desempenho do produto, a cobertura de garantia, o serviço de instaladores e as ferramentas digitais moldam cada vez mais a concorrência. O mercado de aquecedores de água sem reservatório não apresenta um único fornecedor com controle dominante sobre todas as principais regiões e tipos de combustível.
Os fabricantes estão usando o design de produtos para abordar as barreiras de adoção conhecidas. A A.O. Smith lançou seu Aquecedor de Água de Condensação Adapt Commercial Premium em 27 de maio de 2026, com um trocador de calor helicoidal de aço inoxidável patenteado e capacidade em cascata para até 32 unidades. A Noritz aprimorou sua linha EZ Series Pro em 21 de abril de 2026 com um painel de controle de diagnóstico maior e uma taxa de modulação de 16:1. A Série WEC da Navien adiciona gerenciamento de incrustações certificado e conectividade inteligente à proposta de propriedade. O SENSEI RX da Rinnai combina alta eficiência reportada com recursos de configuração móvel e recirculação. Esses movimentos deslocam a atenção competitiva do rendimento térmico isolado para a confiabilidade e a experiência operacional ao longo da vida útil.
A Zurn Elkay adquiriu a Intellihot por 109 milhões de USD em 20 de julho de 2026, adicionando tecnologia sem reservatório comercial ao seu portfólio de água predial. O negócio demonstra o interesse de empresas de infraestrutura predial fora da fabricação tradicional de eletrodomésticos. Ariston e Lennox também anunciaram uma joint venture de aquecedores de água para a América do Norte, combinando as capacidades de aquecimento de água da Ariston com as rotas de revendedores e distribuidores da Lennox. Os fornecedores estão construindo acesso ao mercado por meio de parcerias de distribuição, bem como lançamentos de produtos. Os equipamentos comerciais conectados também podem criar oportunidades com programas de resposta à demanda de concessionárias. A posição competitiva de cada empresa dependerá de sua capacidade de apoiar instaladores, atender aos códigos regionais e oferecer sistemas que gerenciem os requisitos de qualidade da água e uso de energia.
Líderes do Setor de Aquecedores de Água sem Reservatório
-
Rinnai Corporation
-
Rheem Manufacturing Company
-
A. O. Smith Corporation
-
Bosch Home Comfort Group
-
Noritz Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aquecedores de Água sem Reservatório Empresas cobertas neste relatório
- Rinnai Corporation
- Rheem Manufacturing Company
- A.O. Smith Corporation
- Bosch Home Comfort Group
- Noritz Corporation
- Bradford White Corporation
- Navien, Inc.
- Stiebel Eltron Group
- Ariston Holding N.V.
- EcoSmart Green Energy Products, Inc.
- Eemax
- Paloma Co., Ltd.
- Midea Group Co., Ltd.
- Haier Smart Home Co., Ltd.
- Ferroli S.p.A.
- Bajaj Electricals Limited
- Havells India Limited
- Vatti Corporation
- V-Guard Industries Limited
Desenvolvimentos industriais recentes em Mercado de Aquecedores de Água sem Reservatório
- Julho de 2026: A Zurn Elkay Water Solutions concluiu sua aquisição de 109 milhões de USD da Intellihot Inc. em 20 de julho de 2026, obtendo tecnologia sem reservatório comercial para clientes de saúde, educação e hotelaria. A transação coloca o aquecimento de água comercial conectado dentro de um portfólio maior de água predial. Também oferece à Zurn Elkay uma rota para clientes que precisam de sistemas modulares de água quente, suporte técnico e soluções integradas para instalações exigentes.
- Maio de 2026: A A.O. Smith adicionou o Aquecedor de Água de Condensação Adapt Commercial Premium à sua família Adapt, com um trocador de calor helicoidal de aço inoxidável patenteado, entrada de 199.000 BTU, UEF de 0,95, conexão em cascata para até 32 unidades e ventilação comum para até 12 unidades. O produto atende a instalações maiores que precisam de capacidade escalável e redundância de equipamentos. Os recursos de ventilação comum e cascata visam simplificar o projeto do sistema para contratados que trabalham em instalações comerciais.
- Abril de 2026: A Noritz America atualizou sua linha residencial de condensação sem reservatório EZ Series Pro com um painel de exibição multifuncional maior. O modelo EZ111 oferece até 199.900 BTU/hora e uma taxa de modulação de 16:1. A atualização fornece aos instaladores informações mais claras durante a instalação e manutenção. Também reflete o foco contínuo em modulação mais ampla e desempenho de uso simultâneo em produtos residenciais sem reservatório.
Escopo do Relatório Global do Mercado de Aquecedores de Água sem Reservatório
Visão geral da segmentação
| Elétrico | Por Capacidade de Aquecimento | Abaixo de 6 kW |
| 6–12 kW | ||
| Acima de 12 kW | ||
| Gás, Incluindo Gás Natural e GLP | Por Vazão | Abaixo de 8 Litros/Minuto |
| 8–15 Litros/Minuto | ||
| Acima de 15 Litros/Minuto | ||
| Solar | ||
| Outras Fontes de Energia | ||
| Residencial | |
| Comercial | Hotelaria |
| Saúde | |
| Educação e Institucional | |
| Escritórios e Varejo | |
| Demais Usuários Finais Comerciais |
| B2C/Varejo | Lojas Multimarcas |
| Lojas Exclusivas da Marca | |
| Online | |
| Lojas Locais de Materiais de Construção | |
| Outros B2C/Varejo | |
| B2B e Projetos | Atacado e Distribuidores de Hidráulica e HVAC |
| Direto dos Fabricantes |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Fonte de Energia | Elétrico | Por Capacidade de Aquecimento | Abaixo de 6 kW |
| 6–12 kW | |||
| Acima de 12 kW | |||
| Gás, Incluindo Gás Natural e GLP | Por Vazão | Abaixo de 8 Litros/Minuto | |
| 8–15 Litros/Minuto | |||
| Acima de 15 Litros/Minuto | |||
| Solar | |||
| Outras Fontes de Energia | |||
| Por Usuário Final | Residencial | ||
| Comercial | Hotelaria | ||
| Saúde | |||
| Educação e Institucional | |||
| Escritórios e Varejo | |||
| Demais Usuários Finais Comerciais | |||
| Por Canal de Distribuição | B2C/Varejo | Lojas Multimarcas | |
| Lojas Exclusivas da Marca | |||
| Online | |||
| Lojas Locais de Materiais de Construção | |||
| Outros B2C/Varejo | |||
| B2B e Projetos | Atacado e Distribuidores de Hidráulica e HVAC | ||
| Direto dos Fabricantes | |||
| Por Geografia | América do Norte | Canadá | |
| Estados Unidos | |||
| México | |||
| América do Sul | Brasil | ||
| Peru | |||
| Chile | |||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Reino Unido | ||
| Alemanha | |||
| França | |||
| Espanha | |||
| Itália | |||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |||
| Restante da Europa | |||
| Ásia-Pacífico | Índia | ||
| China | |||
| Japão | |||
| Austrália | |||
| Coreia do Sul | |||
| Sudeste Asiático | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Emirados Árabes Unidos | ||
| Arábia Saudita | |||
| África do Sul | |||
| Nigéria | |||
| Restante do Oriente Médio e África | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do setor de aquecedores de água sem reservatório?
Está projetado para crescer de 12,11 bilhões de USD em 2027 para 16,05 bilhões de USD até 2032 a um CAGR de 5,8%. A demanda é sustentada por necessidades de substituição, instalação urbana compacta e o movimento mais amplo em direção a equipamentos prediais eletrificados.
Qual fonte de energia lidera as vendas de aquecedores de água sem reservatório?
As unidades elétricas detinham 71,16% da receita em 2026 e têm previsão de crescimento a um CAGR de 6,3% até 2032. Seu formato compacto se adapta a habitações em apartamentos e edifícios onde novas conexões de gás ou ventilação não estão disponíveis.
Por que os aquecedores de água elétricos sem reservatório estão ganhando adoção?
Os requisitos de eletrificação de edifícios, a instalação compacta e os recursos de gestão digital de energia apoiam a demanda por unidades elétricas. Os produtos conectados também podem ajudar os operadores a gerenciar o aquecimento de água em torno de tarifas e potencial participação em resposta à demanda.
Qual grupo de clientes está crescendo mais rapidamente para aquecedores de água sem reservatório?
Os usuários comerciais têm previsão de crescimento a um CAGR de 6,46% até 2032, apoiados por hotéis, saúde, educação e projetos institucionais. Esses usuários valorizam a capacidade modular, a redundância, o suporte de serviço e o uso mais eficiente do espaço da sala de instalações.
O que limita a adoção de aquecedores de água sem reservatório?
Os custos de atualização elétrica, a complexidade de instalação e a incrustação mineral podem elevar os custos iniciais e ao longo da vida útil. Essas restrições aumentam a importância de instaladores qualificados, tratamento de água, dimensionamento prático do produto e suporte claro de manutenção.